
パプリカ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 619.34 百万米ドル |
| 市場規模 (2032) | 817.15 百万米ドル |
| 成長率 (2027 - 2032) | 5.70 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパプリカ市場分析
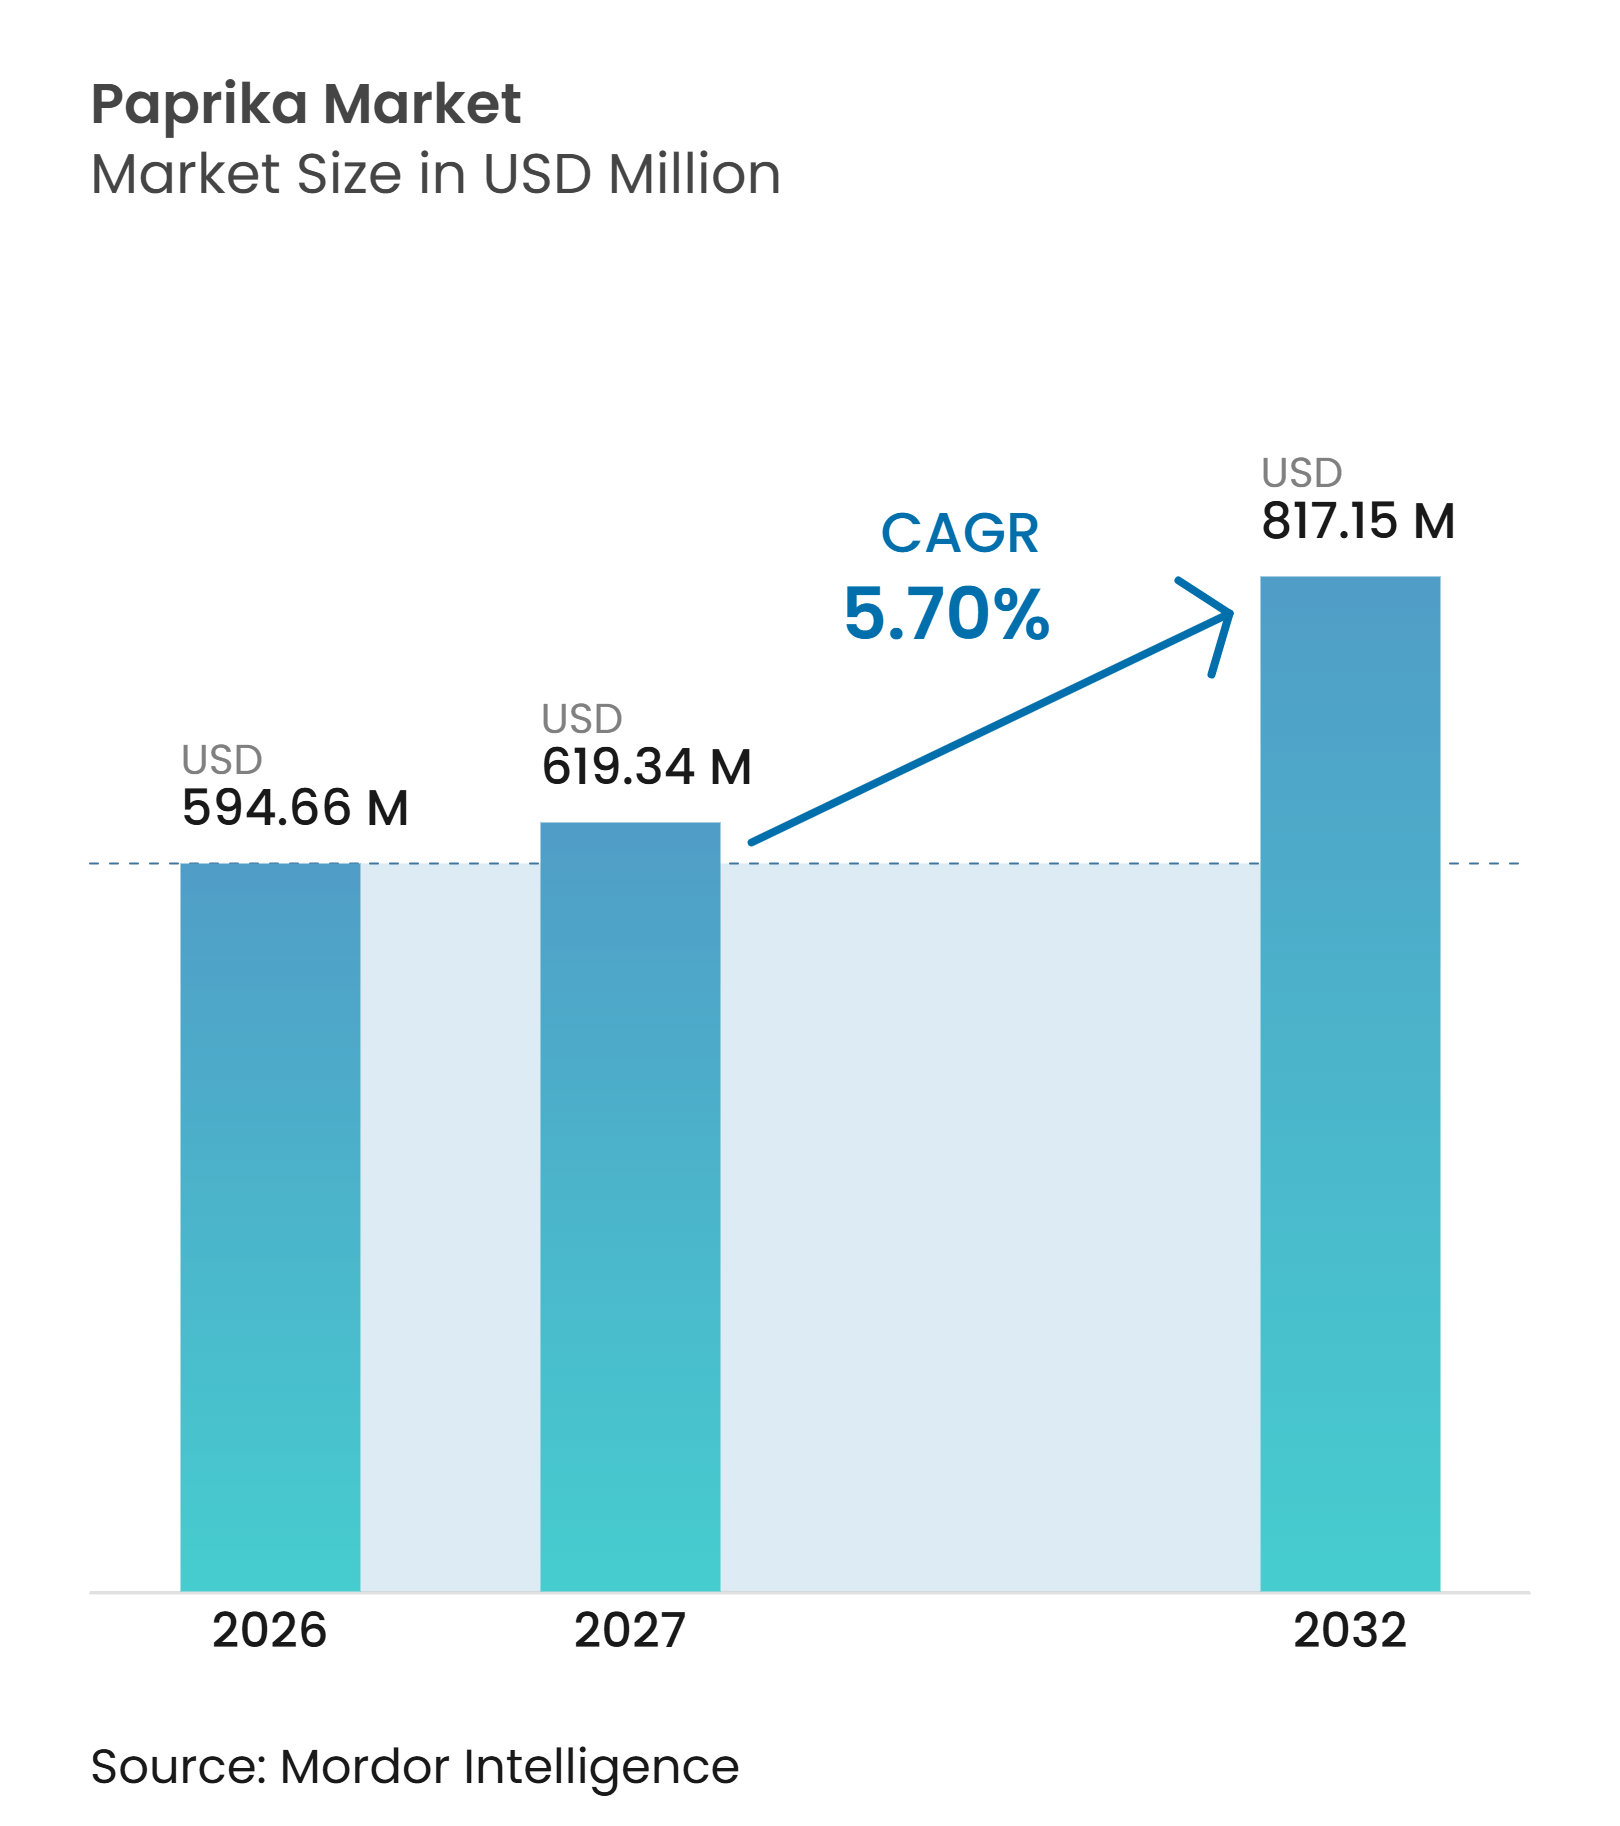
パプリカ市場規模は、2026年の594.66 ミリオン 米ドルから2027年には619.34 ミリオン 米ドルに成長し、2027年から2032年にかけて5.70%のCAGRで2032年までに817.15 ミリオン 米ドルに達すると予測されています。市場は、食品メーカーが合成添加物の代替品をますます求める中、天然食品着色料およびクリーンラベル原材料への需要拡大に支えられています。着色・風味付け原材料としてのパプリカの多用途性は、加工食品、食肉・家禽製品、セイボリースナック、ソース、調味料への幅広い使用を支えています。さらに、加工食肉・家禽製品の消費拡大が、産業用食品配合におけるパプリカ系原材料の機会を創出しています。抽出、加工、配合における技術的進歩は、機能性食品やニュートラシューティカル製品への使用を含め、この原材料の用途をさらに広げています。パプリカ由来カロテノイドの機能的特性への関心の高まりも、従来の着色・風味付け用途を超えたポジショニングを支えています。
レポートの主要ポイント
-
タイプ別では、スイートパプリカが2026年のパプリカ市場シェアの63.45%を占め、ホットパプリカは2027年から2032年にかけて7.28%のCAGRで成長すると予測されています。
-
形態別では、パウダーが2026年のパプリカ市場シェアの57.62%を占め、液体エキスは2027年から2032年にかけて7.41%のCAGRで成長すると予測されています。
-
性質別では、従来型パプリカが2026年に89.37%のシェアを占め、オーガニックパプリカは2027年から2032年にかけて7.36%のCAGRで成長すると予測されています。
-
用途別では、食品・飲料が2026年のパプリカ市場シェアの24.65%を占め、医薬品は2027年から2032年にかけて7.58%のCAGRで成長すると予測されています。
-
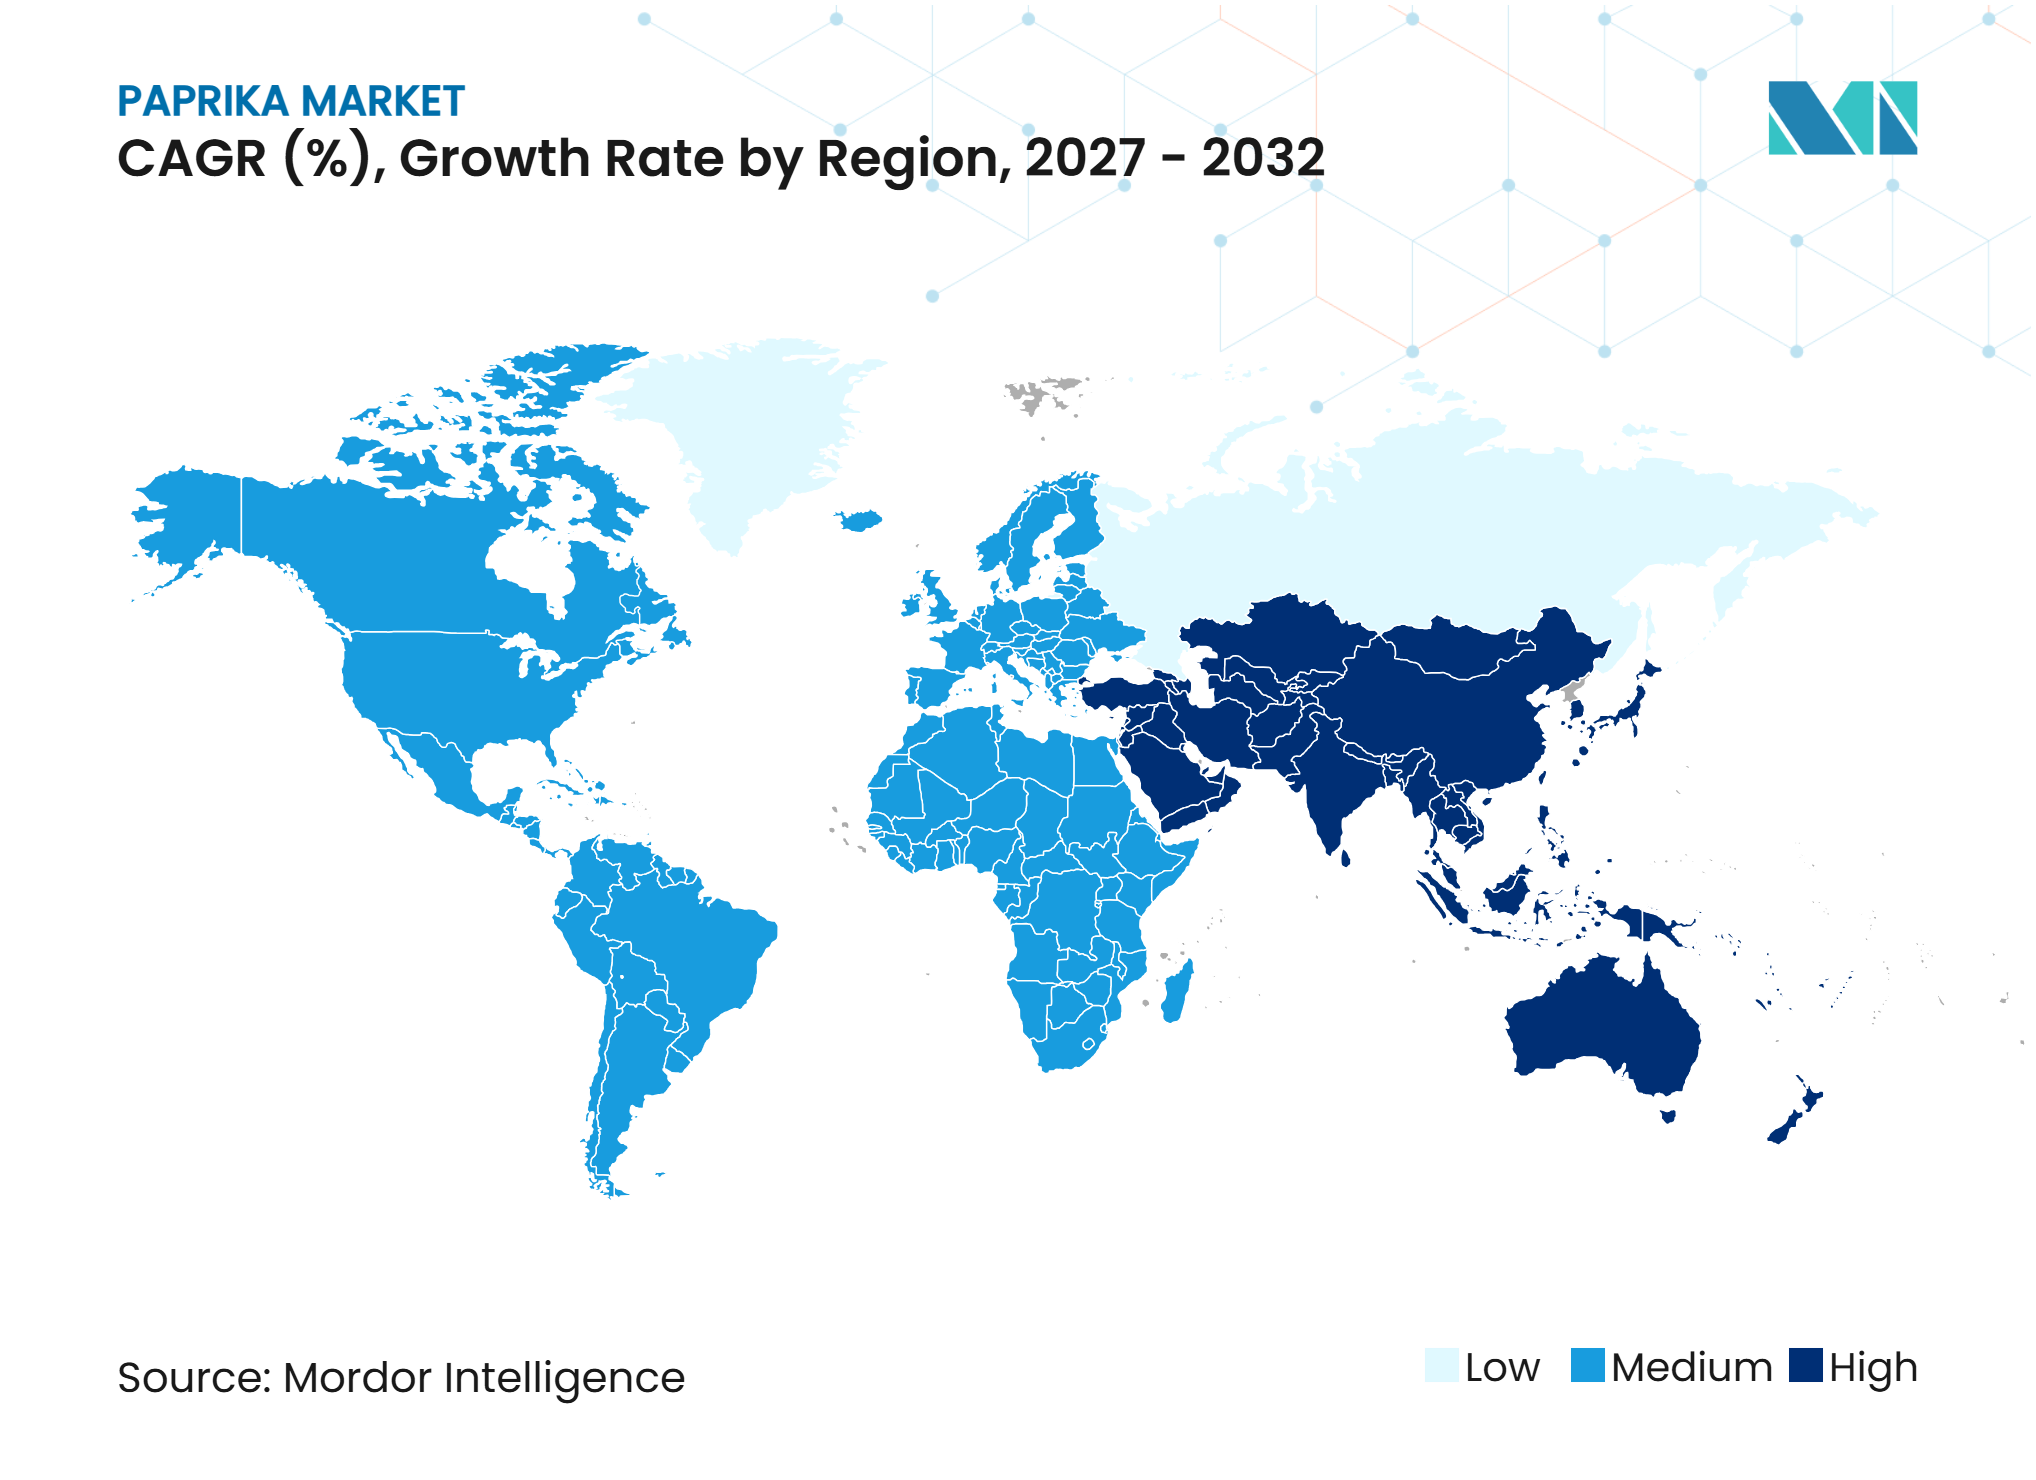
地域別では、ヨーロッパが2026年に29.76%のシェアを占め、アジア太平洋地域は2027年から2032年にかけて7.46%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然食品着色料へのシフトおよび合成染料の代替 | +1.4% | 世界全体;北米および欧州に集中 | 短期(2年以内) |
| 世界の食肉・家禽加工の拡大 | +0.9% | 世界全体;アジア太平洋おび南米で最も強い | 中期(2〜4年) |
| セイボリースナックおよびコンビニエンスフードの消費増加 | +0.8% | 世界全体;都市部のアジア太平洋、北米、欧州 | 中期(2〜4年) |
| 家禽栄養におけるパプリカ由来色素の採用拡大 | +0.7% | アジア太平洋、南米、欧州 | 中期(2〜4年) |
| 加工水産物へのパプリカ使用増加 | +0.6% | アジア太平洋中心、北米および欧州への波及 | 長期(4年以上) |
| 飲料および栄養製品におけるパプリカエキストラクトの産業用途拡大 | +0.8% | 世界全体;欧州および北米のイノベーションハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然食品着色料へのシフトおよび合成染料の代替
自然由来原材料への消費者の嗜好の高まりと、石油系合成染料に対する規制当局の監視強化が、パプリカ由来色素を含む天然着色料への移行を食品メーカーに促しています。天然食品着色料協会(NATCOL)が2025年に実施した、米国消費者1,004名を対象とした消費者調査では、天然食品着色料の概念を説明することで消費者の受容度が15%向上し、採用促進における消費者意識の重要性が浮き彫りになりました[1]。規制面の動向もこの移行を後押ししており、米国食品医薬品局(FDA)は2025年4月に、石油系合成食品染料を段階的に廃止し、自然由来代替品の採用を促進するための取り組みを発表しました。このシフトは、食品メーカーが進化する消費者の嗜好と規制要件に沿った着色原材料をますます求める中、パプリカオレオレジンおよびその他の自然由来色素に機会をもたらしています。
世界の食肉・家禽加工の拡大
世界の食肉・家禽加工業の拡大により、工業用食品配合における着色・風味付け原料としてのパプリカ需要が支えられています。国連食糧農業機関(FAO)によると、世界の食肉生産量は2025年に推定3億8,350万トンに達し、前年比1.4%増を記録しました。家禽肉の生産量は比較的高い伸びを示し、2.9%増の1億5,440万トンとなり、世界の食肉生産量拡大への最大の貢献者となりました[2]。OECD-FAO農業アウトルック2026年〜2035年においても、2025年の世界食肉生産量成長の主要ドライバーとして家禽が特定されています。この拡大により、加工肉製品、ソーセージ、マリネ、シーズニングブレンド、家禽コーティング、調理済み食品配合におけるパプリカ需要が支えられており、これらの途においてパプリカは着色および風味付けの両機能を担っています。
セイボリースナックおよびコンビニエンスフードの消費増加
セイボリースナックの消費増加と、手軽に食べられる即食食品への嗜好の高まりが、シーズニングおよび風味付け原料としてのパプリカ需要を牽引しています。SNAC インターナショナルの2025年版業界現状報告書によると、米国のスナック食品業界の売上高は前年比4.8%増加しました。同報告書では、スパイシーかつグローバルにインスパイアされたフレーバーに対する消費者の嗜好が15%増加したことも強調されており、より多様で個性的なスナックプロファイルへの関心の高まりが反映されています[3]。さらに、一人前サイズのスナックパッケージの売上が10%増加しており、購買パターンの形成においてポータビリティと分量の利便性が重要であることが示されています。これにより、スナックメーカーシーズニング配合の多様化と、ポテトチップス、押し出しスナック、クラッカー、ポップコーン、その他のセイボリースナックカテゴリーにわたる差別化されたフレーバーバリアントの導入を進めており、工業用スナック用途におけるパプリカパウダーおよびパプリカオレオレジンの使用を後押ししています。
家禽栄養におけるパプリカ由来色素の採用拡大
家禽栄養における天然色素源の使用増加が、飼料添加物としてのパプリカ由来カロテノイド、特にカプサンチおよびカプソルビンの使用機会を創出しています。家禽生産者および飼料メーカーは、消費者の購買嗜好において重要な視覚的属性である家禽の皮膚、足、卵黄の着色に影響を与えるために、動物飼料に天然色素を配合しています。パプリカエキストラクトは赤色カロテノイド色素の天然源を提供し、他の飼料原材料からの黄色色素と組み合わせることで、家禽製品において望ましい着色を実現できます。飼料配合への配合は、合成着色剤の代替品をメーカーに提供し、自然由来飼料添加物の開発を支援します。その結果、天然色素ソリューションへの関心の高まりとパプリカエキストラクトの機能的多用途性が、商業的家禽栄養における採用を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パプリカ作物収量および原材料価格における気候変動による変動性 | -1.1% | 世界全体;スペイン、ハンガリー、インド、中国で最も深刻 | 短期(2年以内) |
| マイコトキシン、微生物汚染、農薬残留物に関する食品安全および規制遵守要件 | -0.8% | ヨーロッパおよび北米が主要市場であり、アジア太平洋地域でも新興市場として台頭しつつある | 中期(2〜4年) |
| 経済的な不正混入、製品代替、および地理的原産地の真正性リスク | -0.7% | 世界全体;特に国境を越えた貿易フロー | 中期(2〜4年) |
| 加工・保存中の色素分解および色安定性の低下 | -0.5% | 世界全体;リキッドエキストラクトおよびオレオレジン用途で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
作物収量および原材料価格における気候変動による変動性
パプリカ栽培は気候条件に敏感であり、農業生産量および原材料の入手可能性は変化する気象パターンに対して脆弱です。気温の変動、不規則な降雨、長期的な干ばつ、極端な気象現象は、作物の成長、果実の発育、収穫条件に影響を与え、収量および製品品質の変動をもたらす可能性があります。このような不確実性は、パプリカパウダーおよびオレオレジン生産に使用される乾燥唐辛子の供給を混乱させ、一貫した原材料調達の維持においてプロセッサーに課題をもたらす可能性があります。さらに、作物の入手可能性の変動は調達コストに影響を与え、サプライチェーン全体での価格変動を増大させる能性があります。これらの要因は、パプリカプロセッサーおよび原材料メーカーにとって、生産計画、在庫管理、価格決定を複雑にし、市場成長を制約する可能性があります。
マイコトキシン、微生物汚染および農薬残留物に関する食品安全および規制遵守要件
生の唐辛子および加工原料にマイコトキシン、微生物汚染物質、農薬残留物が含まれる可能性があるため、食品安全の維持と規制遵守はパプリカの生産者および加工業者にとって重大な課題となっています。不適切な乾燥、保管、取り扱い条件はカビの増殖を促進し、アフラトキシンおよびその他のマイコトキシン汚染のリスクを高める可能性があり、一方で不十分な加工管理はサルモネラ菌などの微生物的危害をもたらす可能性があります。さらに、輸入市場ごとに農薬残留限界値や食品安全要件が異なることで、国際貿易および製品コンプライアンスの複雑性が増しています。したがって、パリカメーカーは規制および顧客仕様を満たすために、原材料スクリーニング、検査室試験、衛生的な加工、適切な保管慣行を含む厳格な品質管理手順を実施しなければなりません。これらの要件は運営コストを増加させ、品質保証手順を長期化させ、規制された国際市場への供給を目指す中小規模の生産者にとって参入障壁を生み出す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
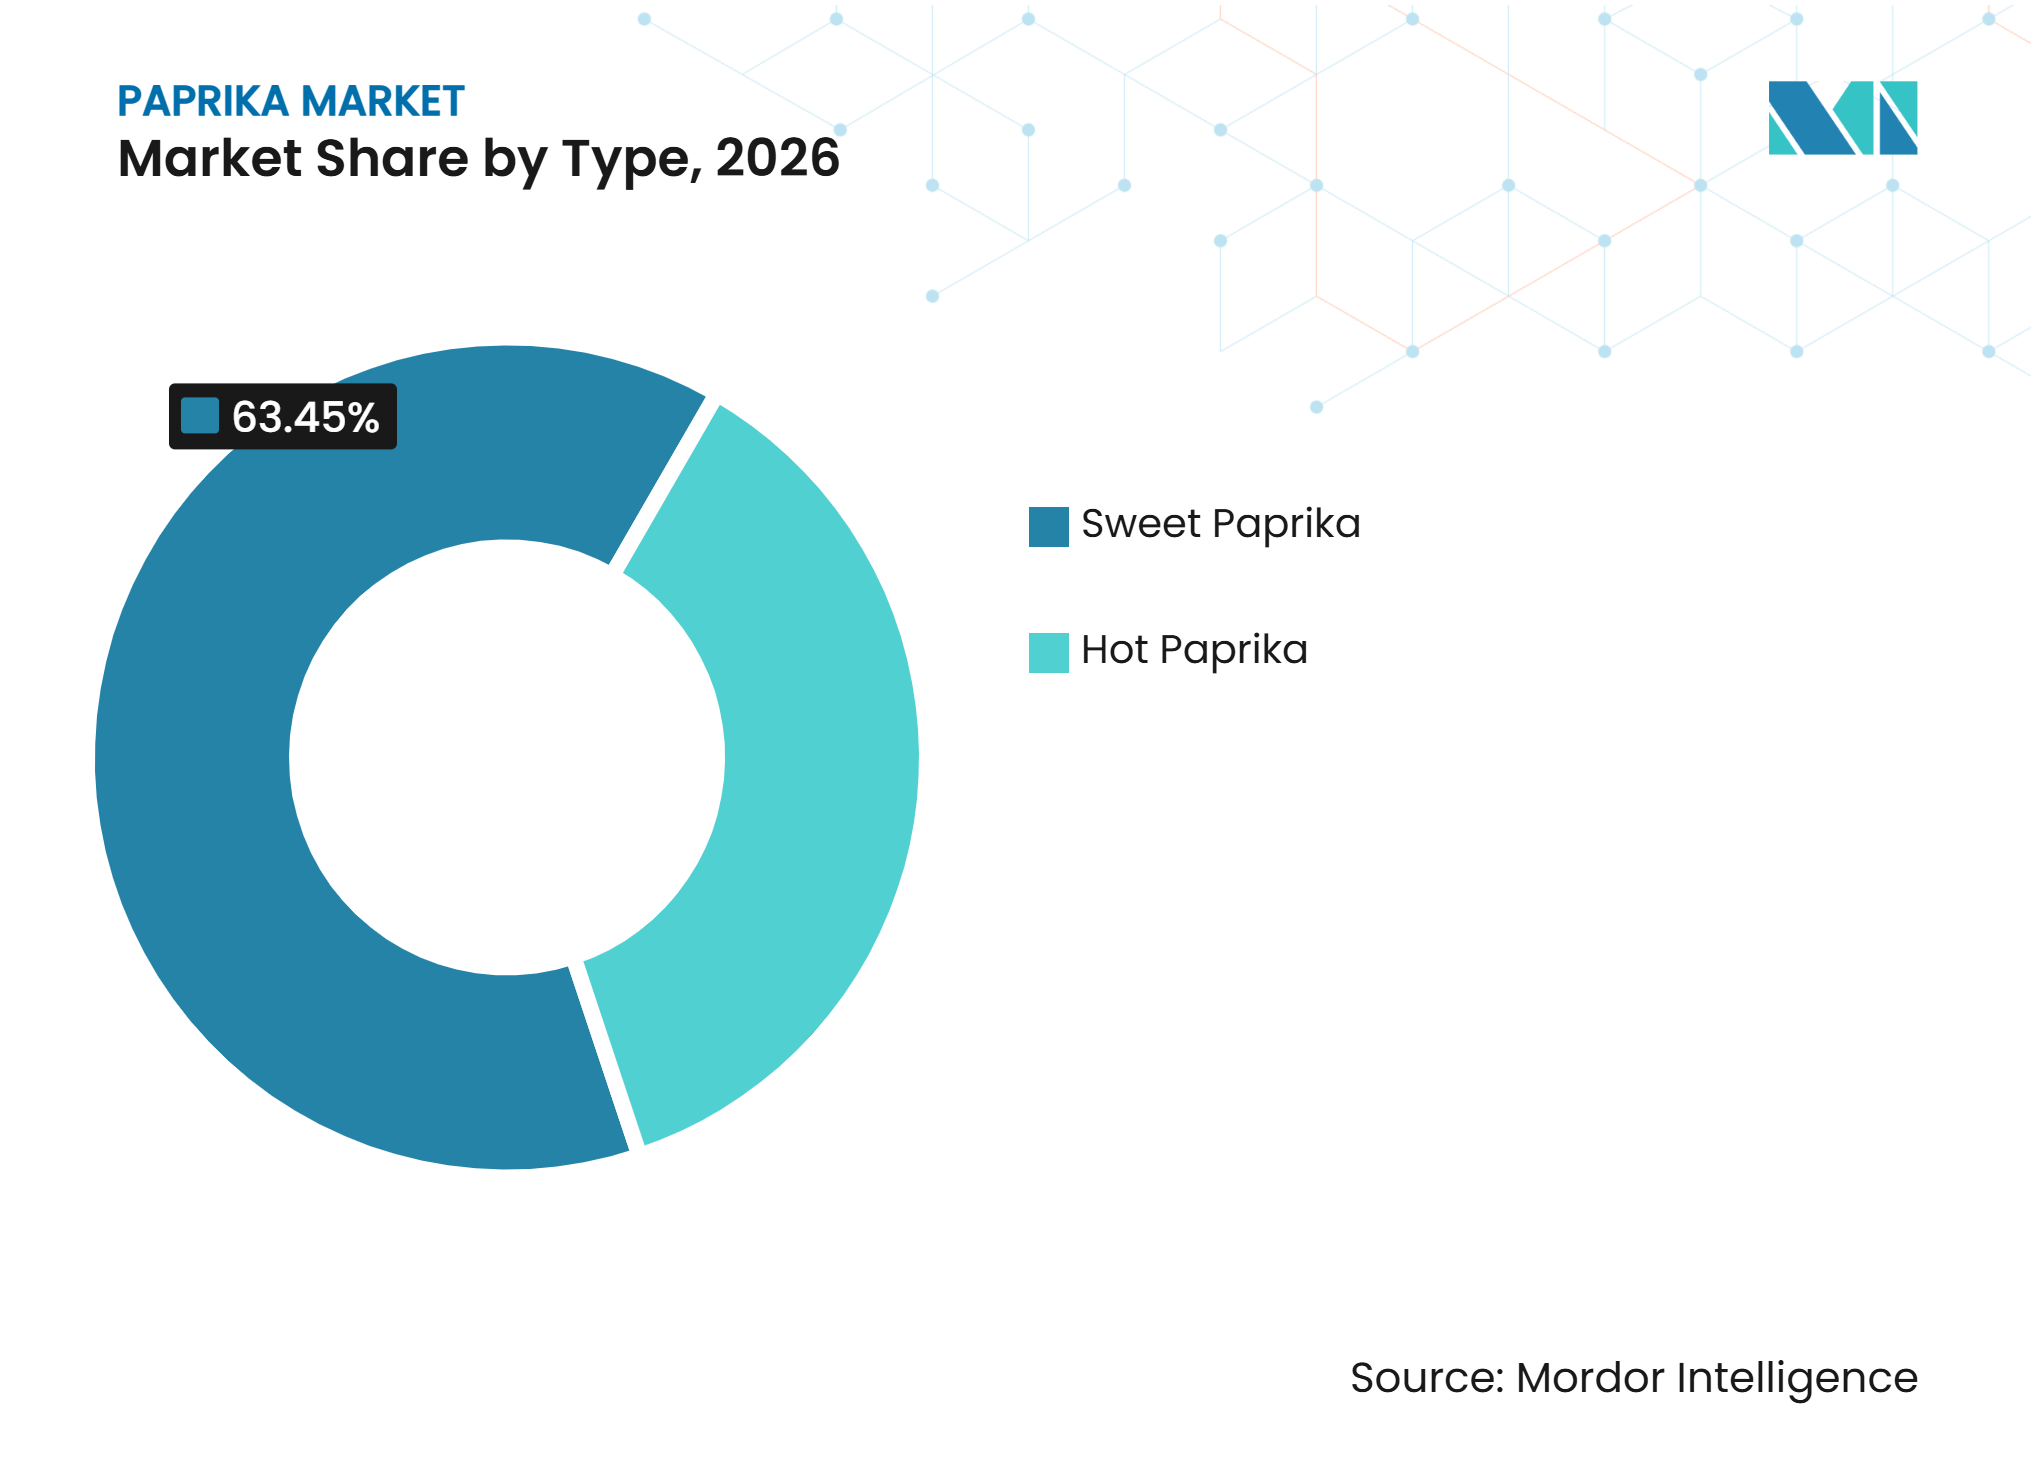
スイートの優位性が維持され、ホットパプリカが用途の境界を再定義スイートパプリカが市場を支配しており、2026年の総市場シェアの63.45%を占めています。その主導的地位は、加工食品、ソース、調味料、乳製品、ベーカリー配合を含む食品用途全般にわたる多用途性に支えられています。比較的マイルドな風味プロファイルにより、メーカーは熱強度を大幅に高めることなく、より幅広い製品に配合することができます。さらに、その着色・風味付け特性は、標準化された産業用配合での使用を支え、食品加工用途全体での需要を持続させています。
ホットパプリカは最も成長の速いセグメントであり、2027年から2032年にかけて7.28%のCAGRが見込まれています。その成長は、スパイシーなフレーバーへの消費者の関心の高まりと、より幅広い食品にわたる熱向の調味料の配合に支えられています。食品メーカーは、変化する消費者の嗜好に対応するためにフレーバープロファイルをますます多様化しており、調味料ブレンド、ソース、マリネ、加工食品配合におけるホットパプリカの使用を支えています。他のスパイスや風味付け原材料との相性の良さが、産業用食品製造における潜在的な用途をさらに広げています。


形態別:
パウダーがリード、リキッドエキストラクトがイノベーションプレミアムを牽引パウダーはパプリカ市場の最大シェアを占め、2026年に57.62%を記録しています。その主導的地位は、多用途性、保存のしやすさ、および確立された食品製造プロセスとの相性の良さに支えられています。パプリカパウダーは、調味料ブレンド、スパイスミックス、加工食品、ソース、食肉調製品に広く使用されており、一貫した色と風味を提供します。ドライブレンドへの適合性と産業用配合への簡便な配合が、食品メーカーの間での広範な採用をさらに支えています。
リキッドエキストラクトは最も成長の速い形態セグメントであり、2027年から2032年にかけて7.41%のCAGRが見込まれています。その成長は、標準化された液体配合に配合できる濃縮着色・風味付け原材料への需要増加に支えられています。パウダーと比較して、リキッドエキストラクトは均一な原材料分散と制御された色強度を必要とする用途においてより高い柔軟性を提供します。抽出、配合、カプセル化技術の改善も、多様な食品マトリックスへの適用性を広げており、産業用原材料ユーザーの間での採用を支えています。
性質別:
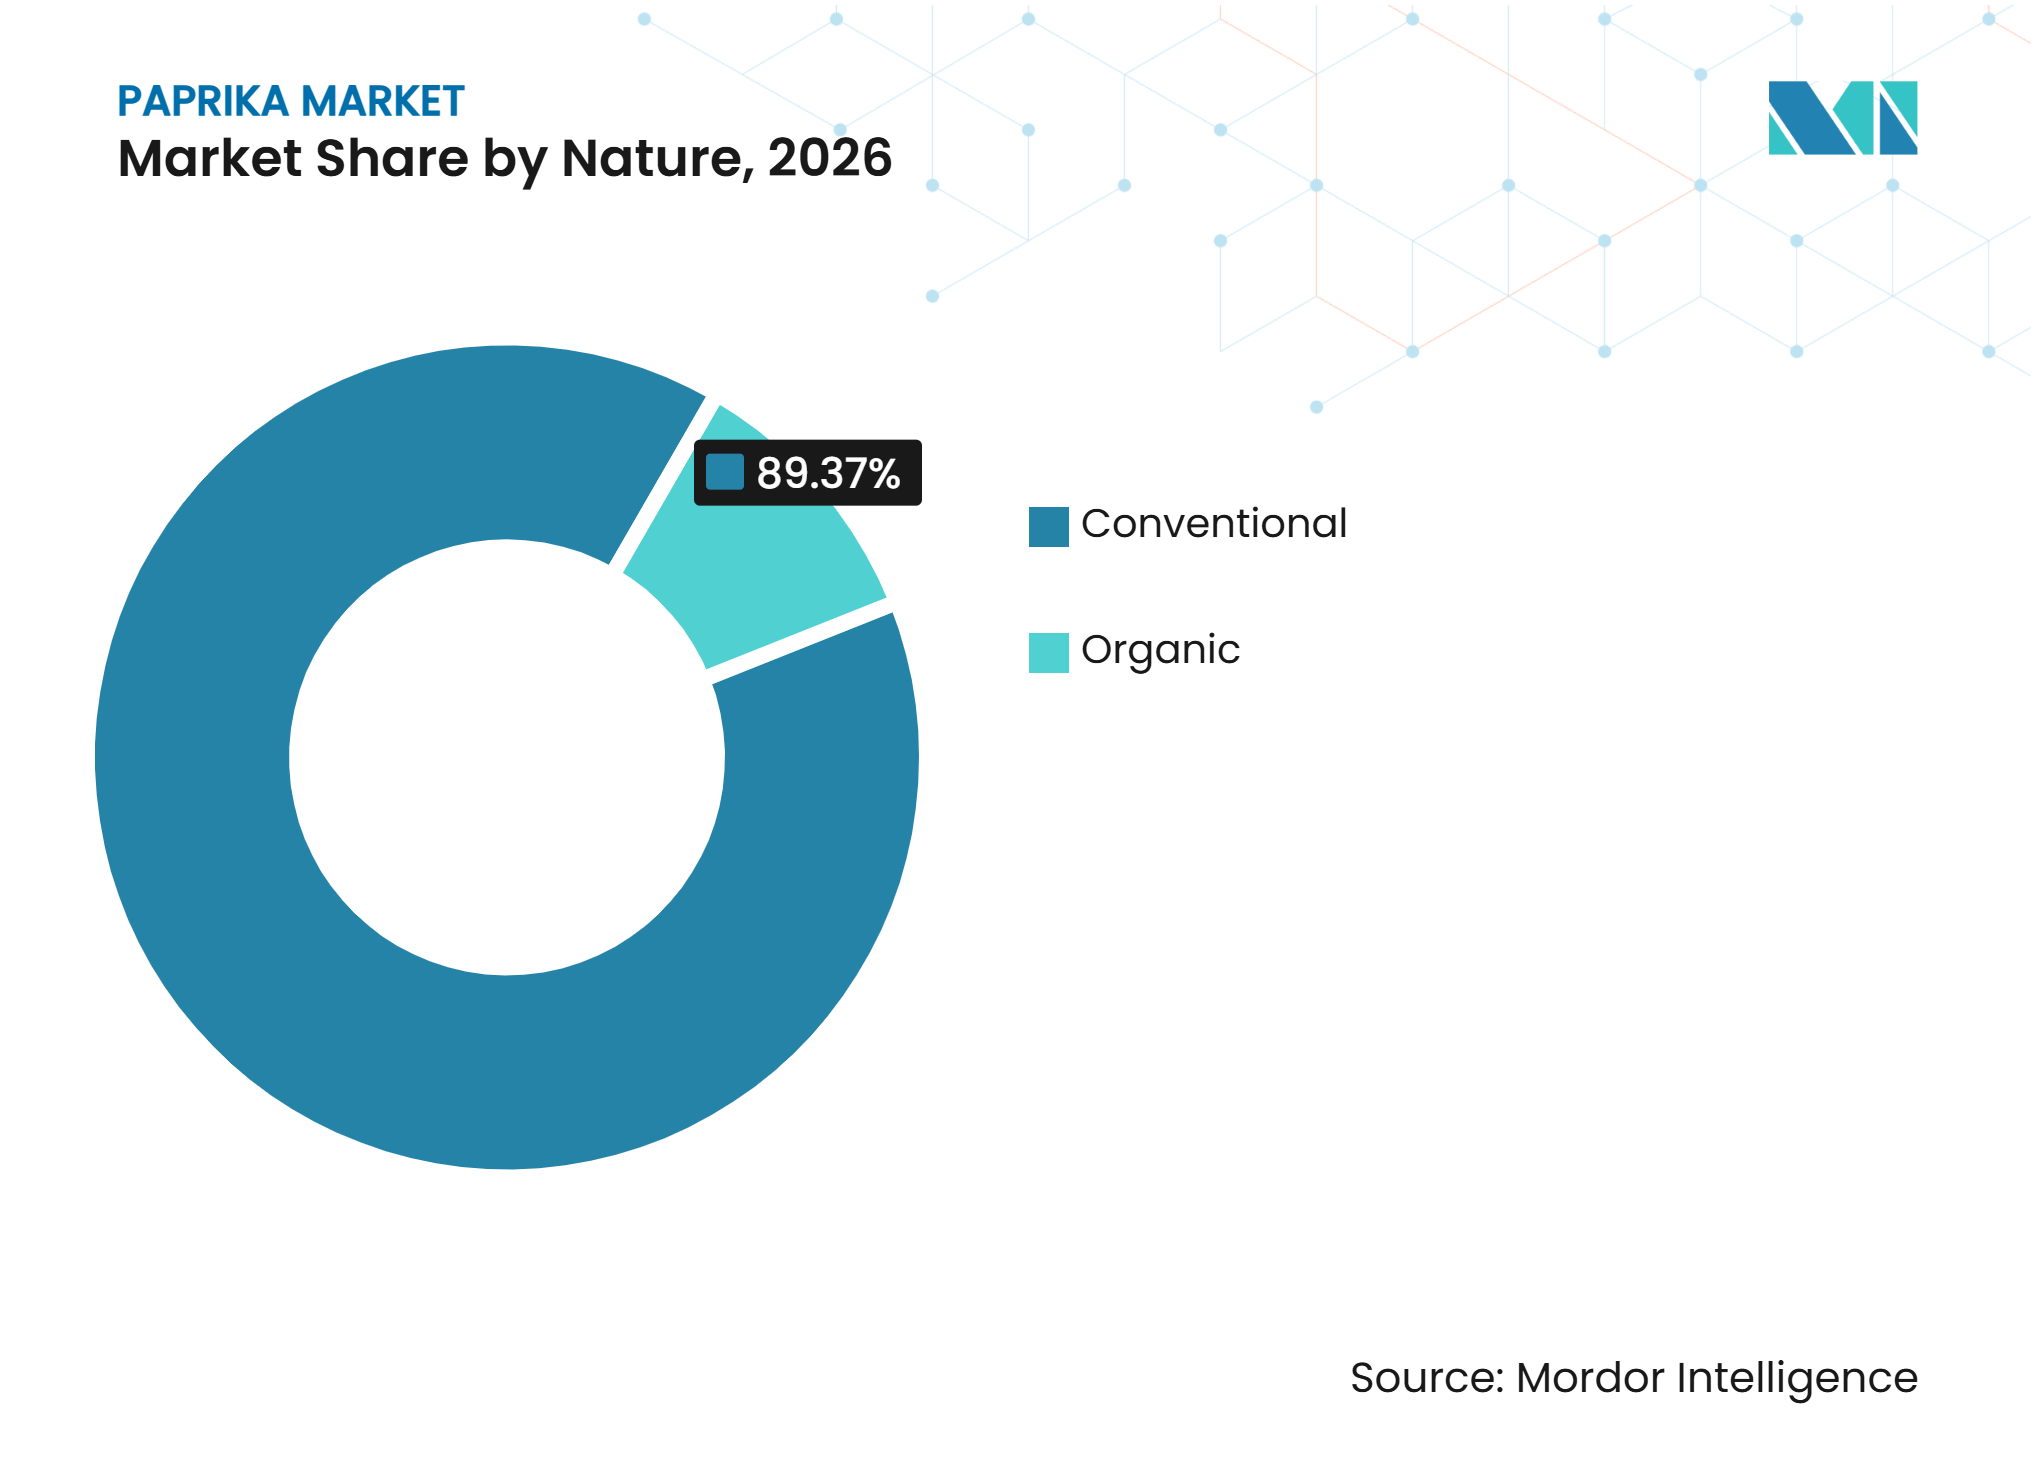
コンベンショナルの規模優位性対オーガニックのトレーサブルプレミアムコンベンショナルパプリカが市場を支配しており、2026年の総市場シェアの89.37%を占めています。その主導的地位は、確立された栽培慣行、原材料のより高い入手可能性、および比較的低い生産コストに支えられています。コンベンショナルパプリカは、十分に発達したプライチェーンと大規模な加工能力の恩恵を受けており、大量の産業用途に適しています。コスト競争力と異なる製品形態にわたる入手可能性が、食品メーカーおよび原材料プロセッサーの間での広範な使用をさらに支えています。
オーガニックパプリカは性質カテゴリーで最も成長の速いセグメントであり、2027年から2032年にかけて7.36%のCAGRが見込まれています。その成長は、有機認証原材料への需要増加と、食品サプライチェーン全体での生産透明性およびトレーサビリティへの重点の高まりに支えられています。食品メーカーは、クリーンラベルの嗜好と調達要件に対応するために、認証済みオーガニック原材料を製品配合にますます配合しています。確立された有機認証フレームワークの入手可能性とサプライチェーントレーサビリティの改善が、認証済み天然原材料の代替品を求めるメーカーの間でのオーガニックパプリカの採用をさらに支えています。

用途別:
医薬品がパプリカの産業的価値提案を再定義食品・飲料がパプリカ市場の最大シェアを占め、2026年に24.65%を記録しています。このセグメントの主導的地位は、多様な食品カテゴリーにわたる天然着色・風味付け原材料としてのパプリカの広範な使用に支えられています。その用途には、加工肉・水産物、セイボリースナック、ソース、ドレッシング、調味料、乳製品、ベーカリー製品、レディミール(調理済み食品)が含まれます。パプリカの多用途性、特徴的な風味プロファイル、着色特性は、従来型および特殊食品配合の両方への配合を支え、産業用食品メーカーの間での需要を持続させています。
医薬品は最も成長の速い用途セグメントであり、2027年から2032年にかけて7.58%のCAGRが見込まれています。成長は、パプリカおよびその他のカプシカム由来原材料に含まれる生理活性化合物、特にカプサイシンおよびカロテノイドへの研究関心の高まりに支えられています。これらの化合物は、局所製剤、疼痛管理製品、その他の治療用製剤への潜在的な用途が探索されています。植物由来機能性化合物への関心の高まりと、その生物学的特性に関する継続的な研究が、パプリカ由来原材料の潜在的な用途を従来の食品用途を超えて拡大しています。
地域分析
欧州
欧州はパプリカ市場の最大シェアを占め、2026年に29.76%を記録しています。この地域の主導的地位は、食品加工産業における確立されたパプリカ消費、十分に発達した原材料サプライチェーン、および天然着色・風味付け原材料への需要に支えられています。パプリカは、この地域全体で加工食品、食肉製品、ソース、調味料、その他の食品用途に広く使用されています。さらに、伝統的なパプリカ生産国における確立された生産・加工能力が、地域の供給と製品差別化を支えいます。食品安全、原材料トレーサビリティ、自然由来着色料に関する地域の規制上の重点が、食品メーカーの間でコンプライアントなパプリカ原材料への需要をさらに強化しています。
アジア太平洋
アジア太平洋は最も成長の速い地域市場であり、2027年から2032年にかけて7.46%のCAGRが見込まれています。成長は、パプリカ栽培、スパイス加工、オレオレジン抽出における地域の確立された役割と、国内食品製造産業からの需要拡大に支えられています。加工食品、パッケージスナック、食肉製品、コンビニエンスフードの消費増加が、パプリカ原材料の用途基盤を広げています。さらに、食品加工能力の拡大と天然着色・風味付けソリューションへの関心の高まりが、メーカーにパプリカパウダーおよびエキストラクトを産業用配合に配合するよう促しています。確立された加工インフラと拡大する最終用途需要の組み合わせが、世界市場における地域の地位を強化しています。
北米、南米、中東・アフリカ
北米は重要な消費市場であり、確立された加工食品・スナック製造産業と然由来食品着色料への関心の高まりに支えられています。南米はパプリカ栽培と輸出志向の生産から恩恵を受けており、食品加工活動の拡大が国内原材料消費の追加的な機会を創出しています。一方、中東・アフリカ地域では、地域の食品製造能力の発展とともに、加工食品原材料への需要が高まっています。輸入食品原材料への依存度の増加、パッケージ食品消費の拡大、食品品質・安全性への重点の高まりが、これらの新興市場全体でパプリカパウダーおよびオレオレジンの採用を支えています。
競合環境
市場集中度
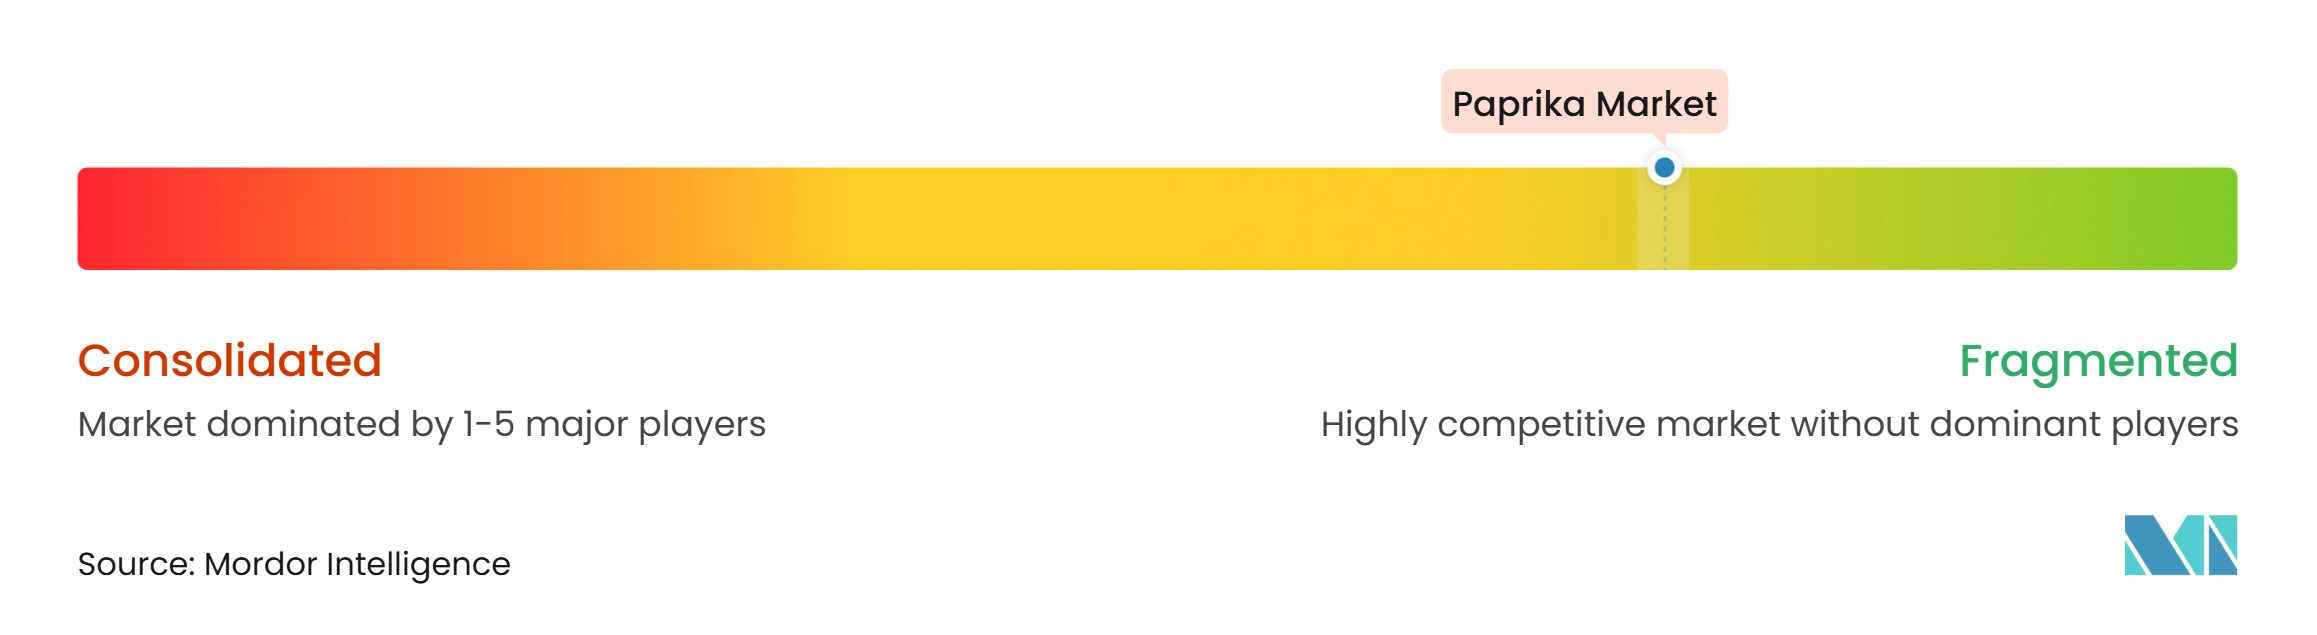
パプリカ市場は断片化されており、スパイスメーカー、パプリカプロセッサー、オレオレジン生産者、天然色素原材料サプライヤーで構成される競合環境を形成しています。主要な市場参加者には、McCormick & Company, Inc.、Synthite Industries Pvt. Ltd.、Oterra A/S、Kalsec Inc.、Mane Kancor Ingredients Private Limitedが含まれます。これらの企業は、製品ポートフォリオ、加工能力、原材料品質、流通ネットワーク、食品メーカーとの関係を基盤に競争しています。バリューチェーンの異なる段階にわたる参加者の存在が市場の断片化に寄与しており、コンベンショナルパプリカパウダー、標準化されたオレオレジン、特殊天然色素ソリューションにわたって競争が展開されています。
主要企業は、ポートフォリオ拡大、抽出・加工技術の改善、特殊天然色素原材料の開発を通じて市場ポジションを強化しています。その戦略は、パプリカ系着色料の提供拡大、色素の標準化、製品品質の向上、多様な食品製造用途向けソリューションの開発に焦点を当てています。研究開発、品質保証、サプライチェーントレーサビリティ、規制遵守への投資も、進化する顧客要件への対応と産業用食品メーカーとの関係強化を支えています。
新興プレイヤーおよび地域サプライヤーは、パプリカ加工能力の拡大、特殊オレオレン製品の開発、国際サプライチェーンでのプレゼンス強化により競争を激化させています。その競争戦略は、調達能力、製品の一貫性、コスト効率、食品安全基準への準拠を重視しています。確立されたパプリカ産地へのアクセスと特殊抽出インフラを持つサプライヤーも、多様化された調達オプションと用途特化型天然色素原材料を求める食品メーカーへの供給機会を模索しています。
パプリカ産業リーダー
-
McCormick & Company, Inc.
-
Synthite Industries Pvt. Ltd.
-
Oterra A/S
-
Kalsec Inc.
-
Mane Kancor Ingredients Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
パプリカ市場 このレポートでカバーされる企業
- McCormick & Company, Inc.
- Chenguang Biotech Group Co., Ltd.
- Synthite Industries Pvt. Ltd.
- Antonio Sotos S.L.
- Sensient Technologies Corporation
- Oterra A/S
- Givaudan SA
- Döhler GmbH
- Mane Kancor Ingredients Private Limited
- Plant Lipids Private Limited
- Universal Oleoresins
- Extractos Vegetales, S.A.
- Paprika Oleo's (India) Limited
- AVT Natural Products Limited
- Fuchs GmbH & Co. KG
- Olam Food Ingredients
- Spiceology Inc.
- B&G Foods, Inc.
- Badia Spices, Inc.
- Frontier Co-op
- The Spice House
- Kalsec Inc.
最近の産業開発事情 パプリカ市場
- 2025年9月:NK Agro Exports (India) Pvt. Ltd.は、インド・テランガーナ州マハブバードに新たなカプシカムおよびパプリカオレオレジン製造施設の稼働開始を発表しました。同施設は連続抽出および遠心分離技術を備え、1日あたり100メトリックトンの原材料処理能力を有しており、付加価値パプリカ原料における同社の能力を拡大するものです。
- 2025年3月:ティケオ・キャピタルは、パプリカ、カプシカム、オレオレジンを専門とするスペインの加工・流通業者であるフアン・ナバロ・ガルシア(JNG)の支配株式の取得を完了しました。ケカ・リアル・パートナーズおよびJNG経営陣とともに行われた同投資は、パプリカ業界における同社の成長、国際開、および事業発展を支援することを目的としています。
- 2025年2月:Oterra A/Sは、子会社であるアカイ・ナチュラル・イングリディエンツを通じて、インド・ケーララ州コーチに新たなカラーブレンディングおよびアプリケーションセンターを開設しました。同施設はパプリカ、ターメリック、アナトー、レッドビートを含む天然原材料を食品・飲料用途向けのカラーブレンドに加工しており、地域の製造能力および顧客サポート体制を強化するものです。
世界のパプリカ市場レポートスコープ
パプリカ市場は、乾燥赤唐辛子から製造されたパプリカの生産、加工、商業化を対象としており、天然着色・風味付け原材料として使用するためにパウダー、ホール、エキストラクト形態で供給されます。市場はタイプ別にスイートパプリカとホットパプリカ、形態別にパウダー、ホールポッド、フレークおよびグラニュール、リキッドエキストラクト、性質別にコンベンショナルとオーガニック、用途別に食品・飲料、動物飼料・ペットフード、栄養補助食品、その他、地域別に北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。市場予測は米ドルで提供されます。
セグメンテーション概要
| スイートパプリカ |
| ホットパプリカ |
| パウダー |
| ホールポッド |
| フレークおよびグラニュール |
| リキッドエキストラクト |
| コンベンショナル |
| オーガニック |
| 食品・飲料 | 食肉および水産物 |
| スナック | |
| ソース、ドレッシングおよび調味料 | |
| 乳製品 | |
| ベーカリー製品 | |
| 飲料 | |
| その他(レディミール、菓子類など) | |
| 動物飼料・ペットフード | |
| 栄養補助食品 | |
| 化粧品・パーソナルケア | |
| 医薬品 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| タイプ別 | スイートパプリカ | |
| ホットパプリカ | ||
| 形態別 | パウダー | |
| ホールポッド | ||
| フレークおよびグラニュール | ||
| リキッドエキストラクト | ||
| 性質別 | コンベンショナル | |
| オーガニック | ||
| 用途別 | 食品・飲料 | 食肉および水産物 |
| スナック | ||
| ソース、ドレッシングおよび調味料 | ||
| 乳製品 | ||
| ベーカリー製品 | ||
| 飲料 | ||
| その他(レディミール、菓子類など) | ||
| 動物飼料・ペットフード | ||
| 栄養補助食品 | ||
| 化粧品・パーソナルケア | ||
| 医薬品 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのパプリカセクターの予測値は?
パプリカ市場は、2026年の594.66 ミリオン 米ドルから2032年には817.15 ミリオン 米ドルに達すると予測されており、2027年から2032年にかけて5.70%のCAGRで成長する見込みです。
最も成長の速いパプリカタイプはどれですか?
ホットパプリカは2032年まで7.28%のCAGRで成長すると予測されており、スイートパプリカは2026年に63.45%で最大のタイプシェアを占めていました。
最も強い成長見通しを持つ形態はどれですか?
リキッドエキストラクトは2032年まで7.41%のCAGRで成長すると予測されており、パプリカオレオレジンの分散性を向上させる技術の進歩に支えられています。
2032年まで最も速く成長すると予測される地域はどこですか?
アジア太平洋は2027年から2032年にかけて7.46%のCAGRで成長すると予測されており、食品加工、家禽生産、パッケージ食品消費に支えられています。