
Taille et part du marché du paprika
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 619.34 Millions de dollars américains |
| Taille du Marché (2032) | 817.15 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.70 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du paprika par Mordor Intelligence
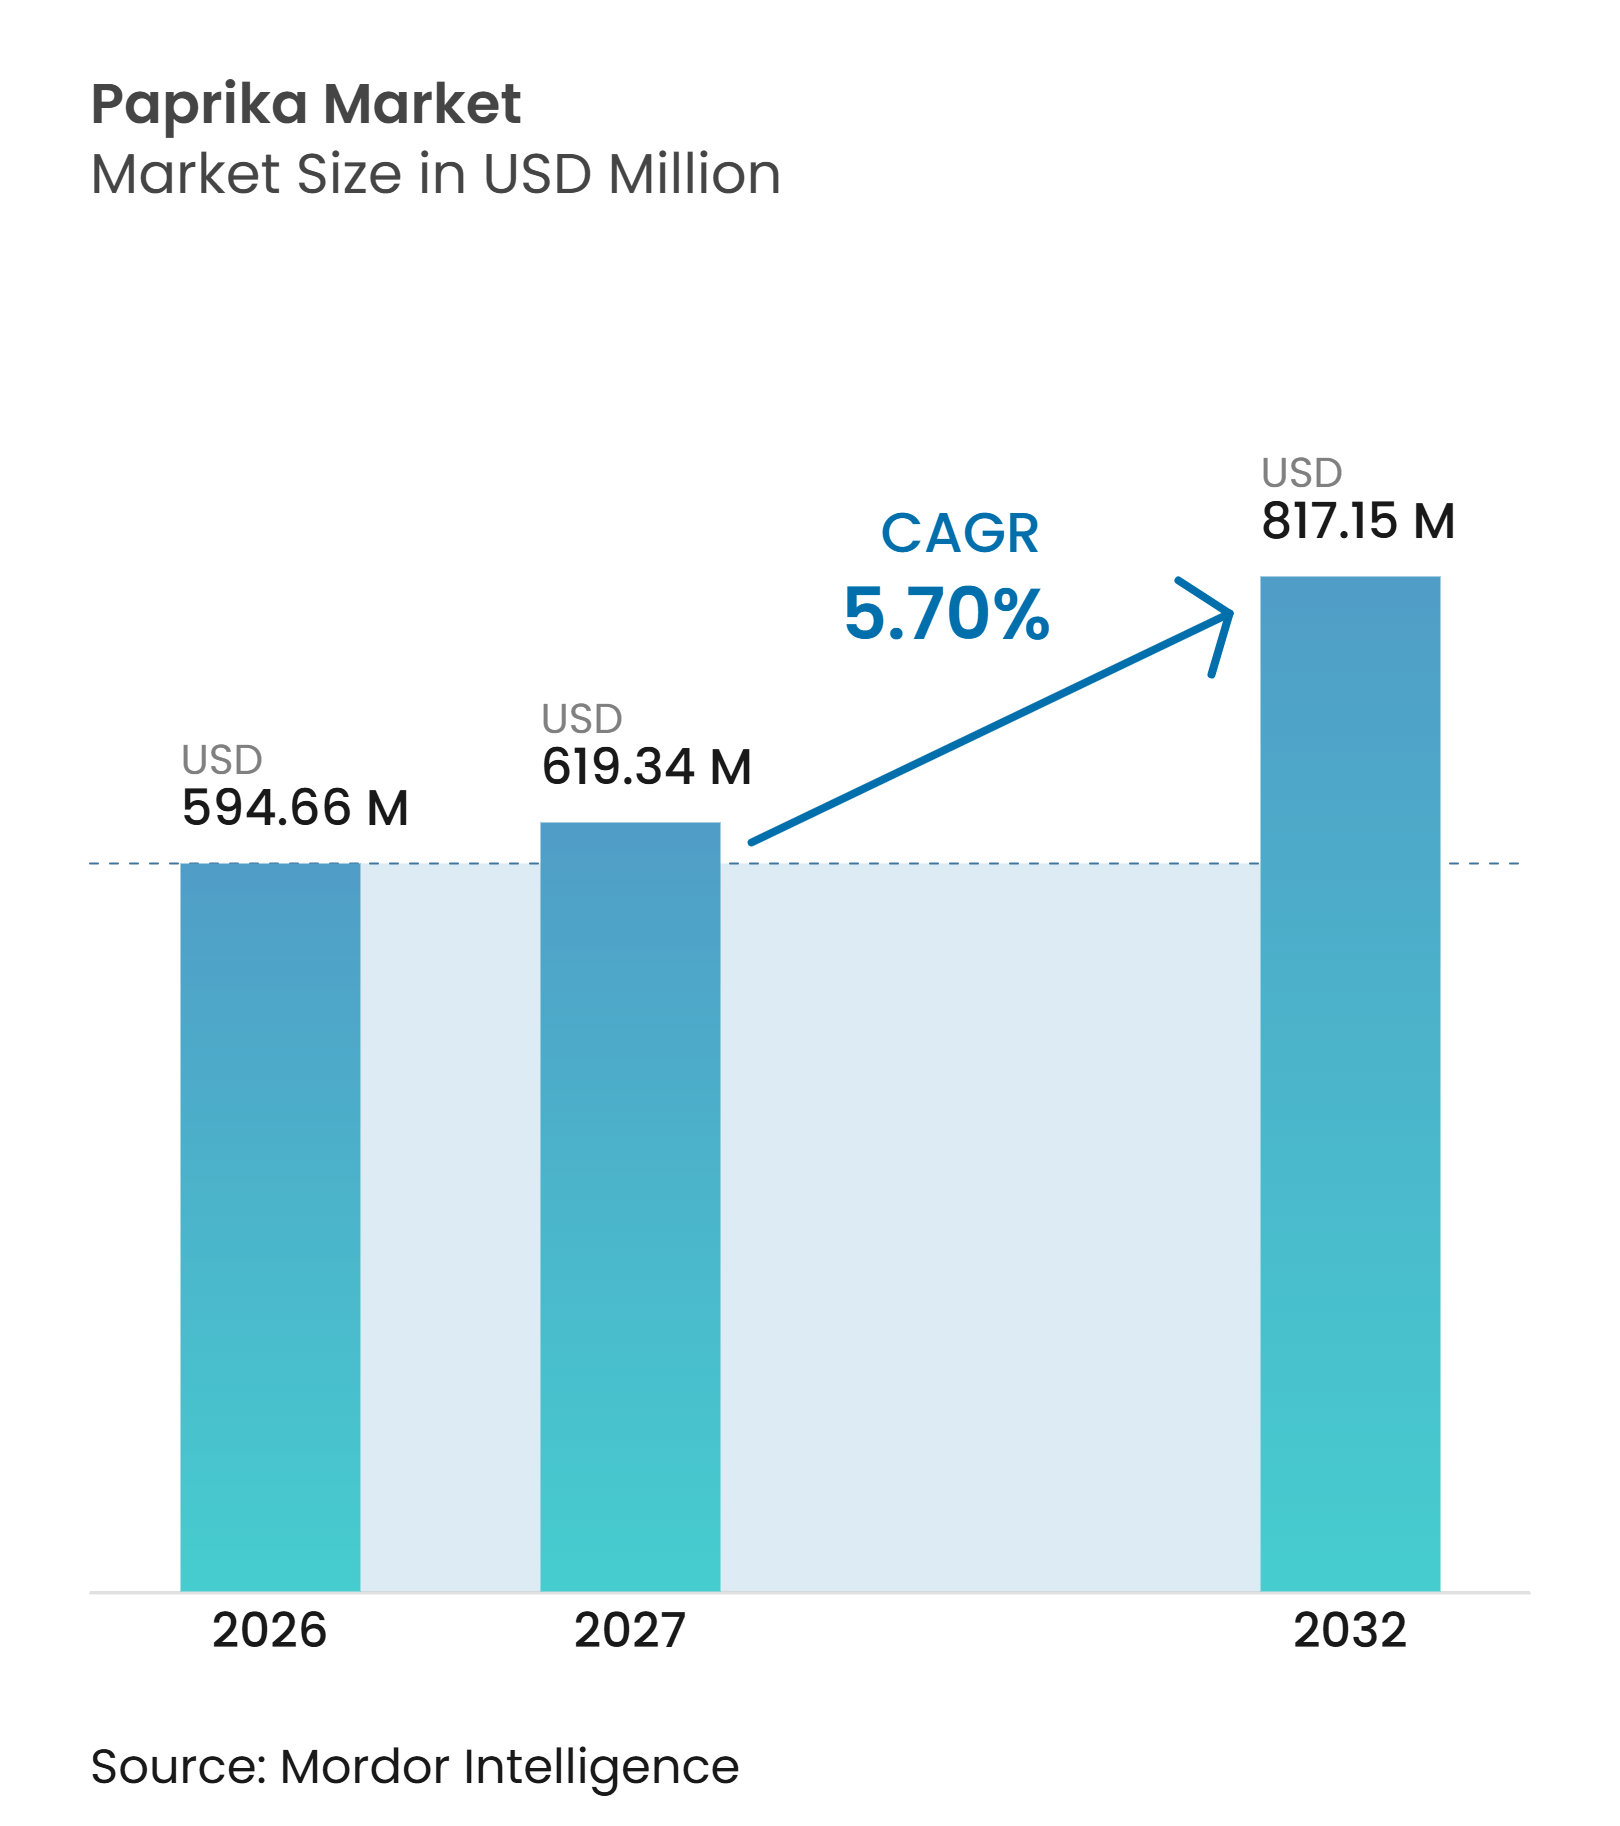
La taille du marché du paprika devrait croître de 594,66 millions USD en 2026 à 619,34 millions USD en 2027 et devrait atteindre 817,15 millions USD d'ici 2032, à un CAGR de 5,70 % sur la période 2027-2032. Le marché est soutenu par la demande croissante de colorants alimentaires naturels et d'ingrédients à étiquette propre, les fabricants de produits alimentaires cherchant de plus en plus des alternatives aux additifs synthétiques. La polyvalence du paprika en tant qu'ingrédient colorant et aromatisant soutient son utilisation généralisée dans les aliments transformés, les produits à base de viande et de volaille, les snacks salés, les sauces et les assaisonnements. Par ailleurs, la consommation croissante de produits à base de viande et de volaille transformés crée des opportunités pour les ingrédients à base de paprika dans les formulations alimentaires industrielles. Les avancées technologiques en matière d'extraction, de transformation et de formulation élargissent encore les applications de cet ingrédient, notamment son utilisation dans les aliments fonctionnels et les produits nutraceutiques. L'intérêt croissant pour les propriétés fonctionnelles des caroténoïdes dérivés du paprika soutient également son positionnement au-delà des applications traditionnelles de coloration et d'aromatisation.
Principaux enseignements du rapport
-
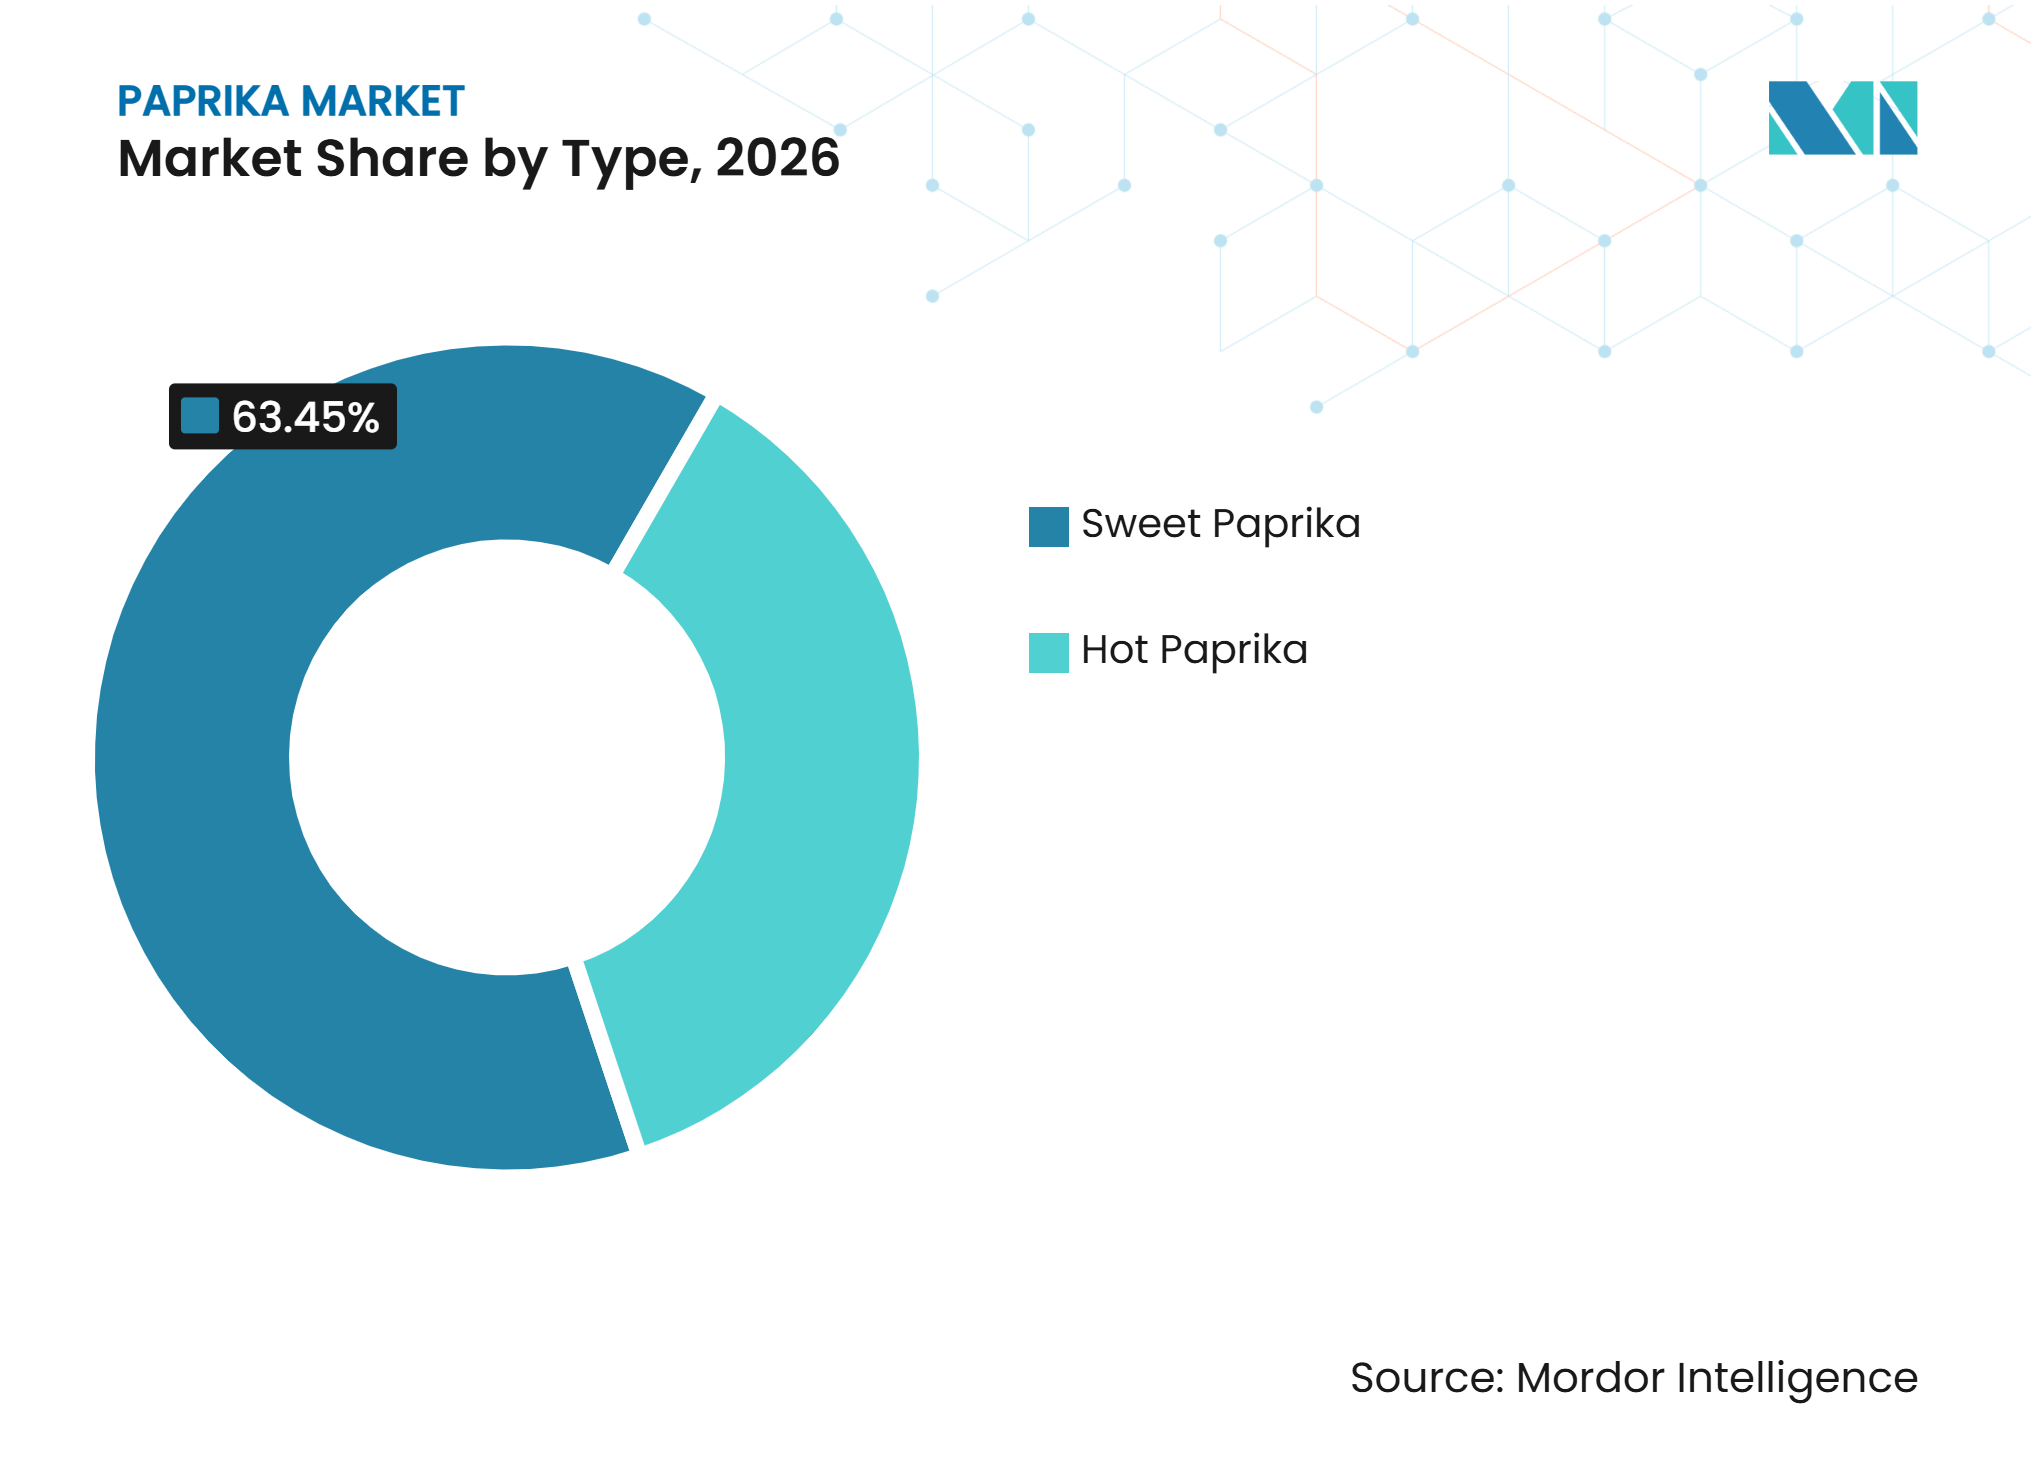
Par type, le paprika doux détenait 63,45 % de la part de marché du paprika en 2026, tandis que le paprika fort devrait croître à un CAGR de 7,28 % durant 2027-2032.
-
Par forme, la poudre détenait 57,62 % de la part de marché du paprika en 2026, tandis que l'extrait liquide devrait croître à un CAGR de 7,41 % durant 2027-2032.
-
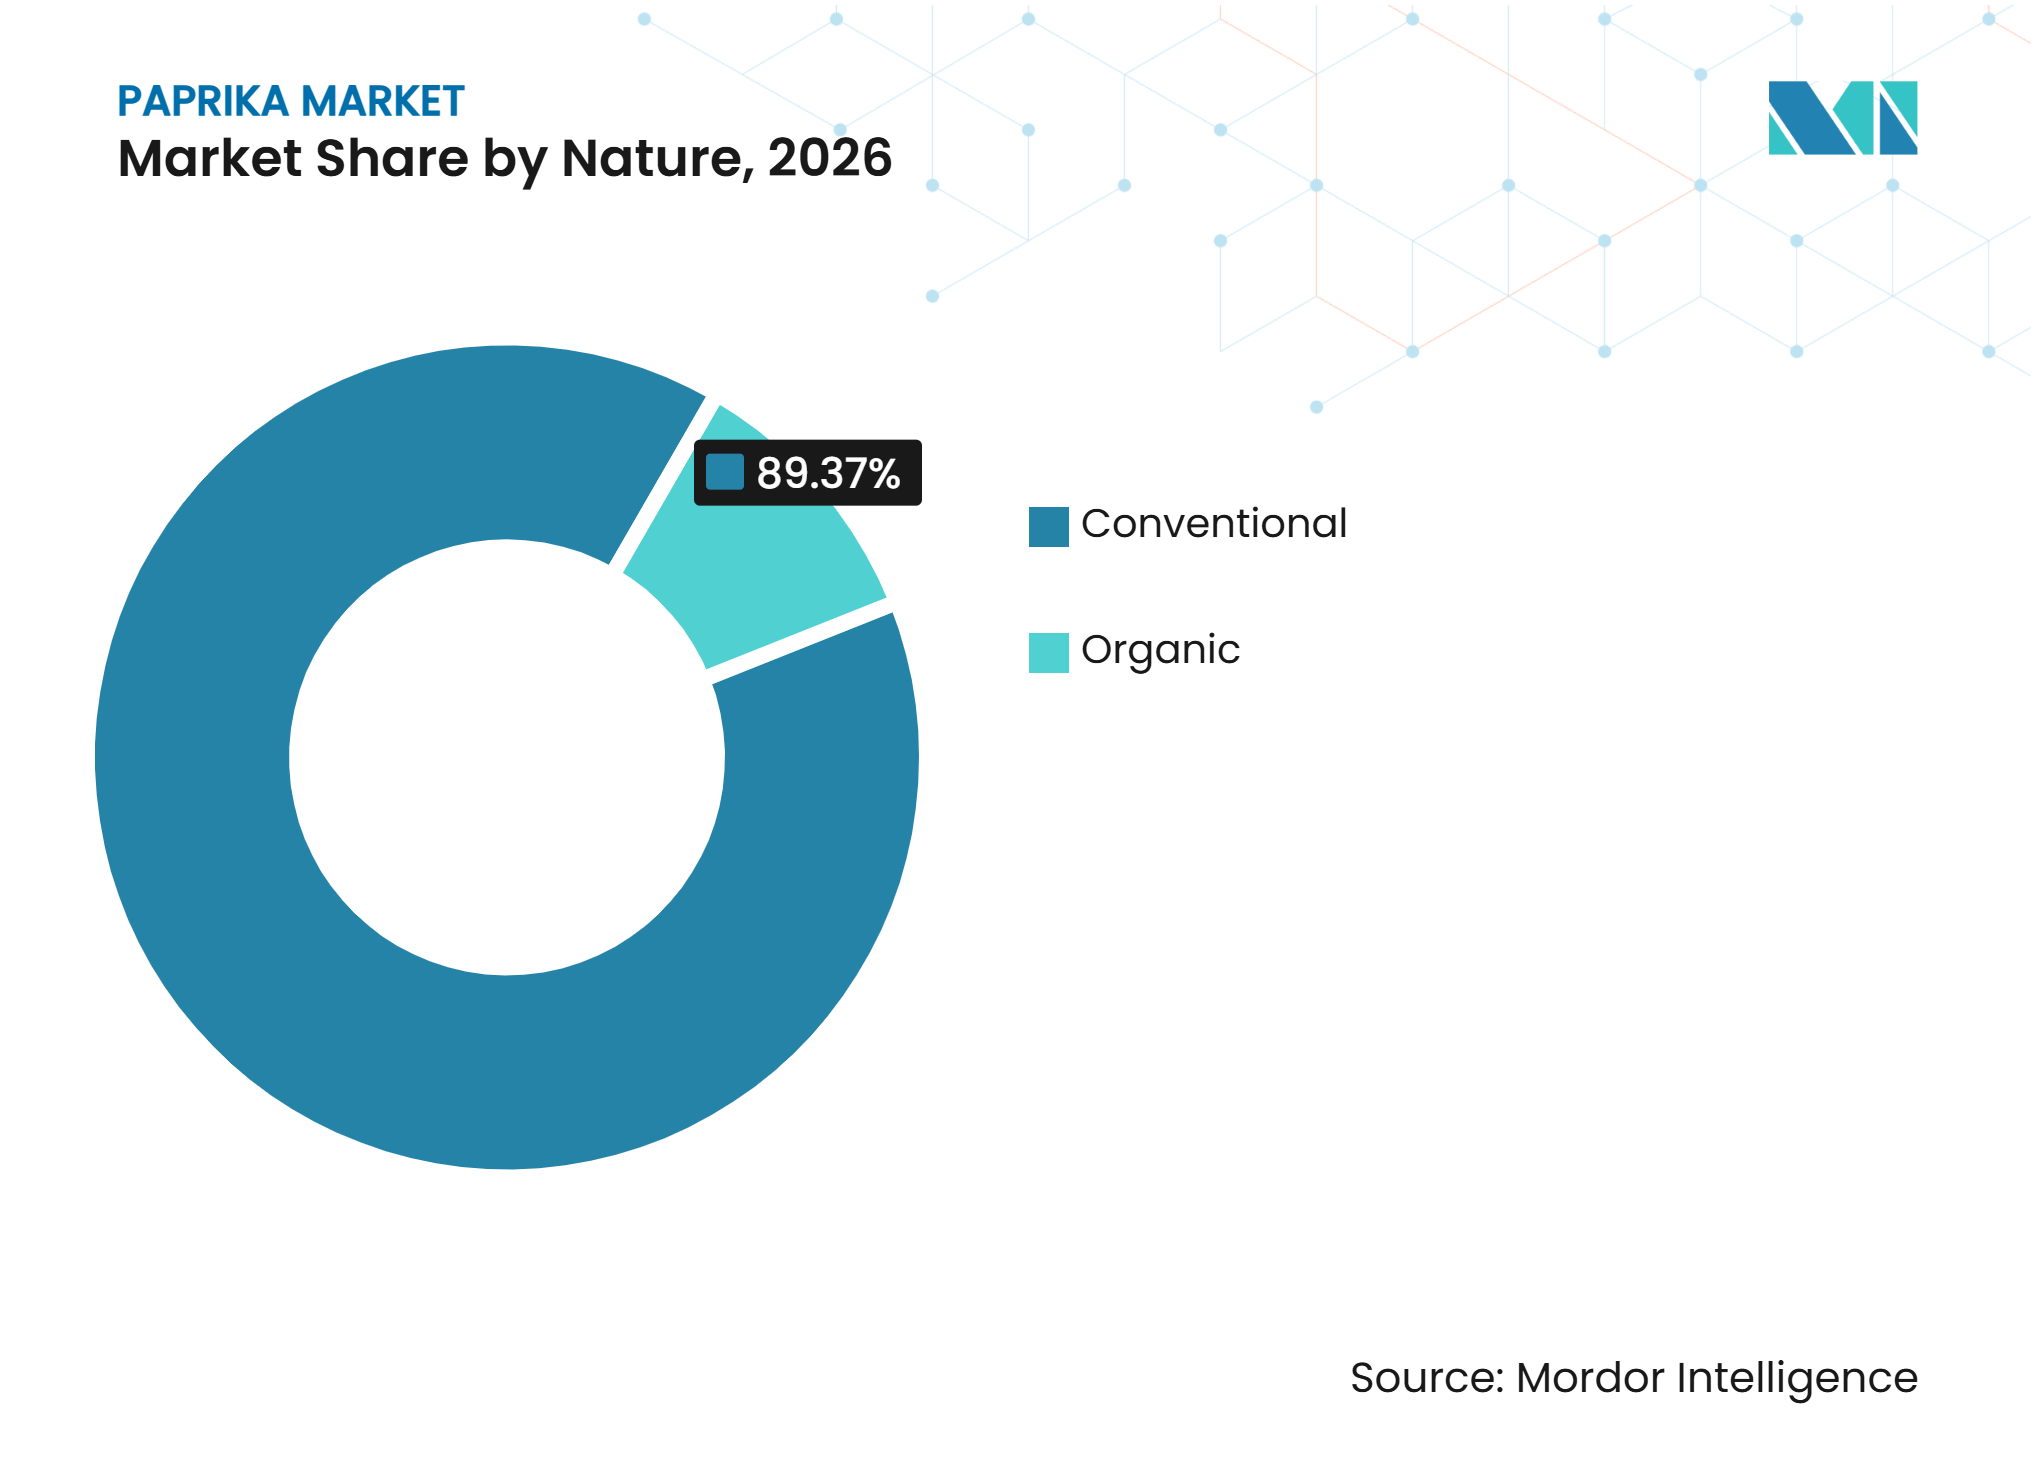
Par nature, le paprika conventionnel détenait une part de 89,37 % en 2026, tandis que le paprika biologique devrait croître à un CAGR de 7,36 % durant 2027-2032.
-
Par application, l'alimentation et les boissons détenaient 24,65 % de la part de marché du paprika en 2026, tandis que les produits pharmaceutiques devraient croître à un CAGR de 7,58 % durant 2027-2032.
-
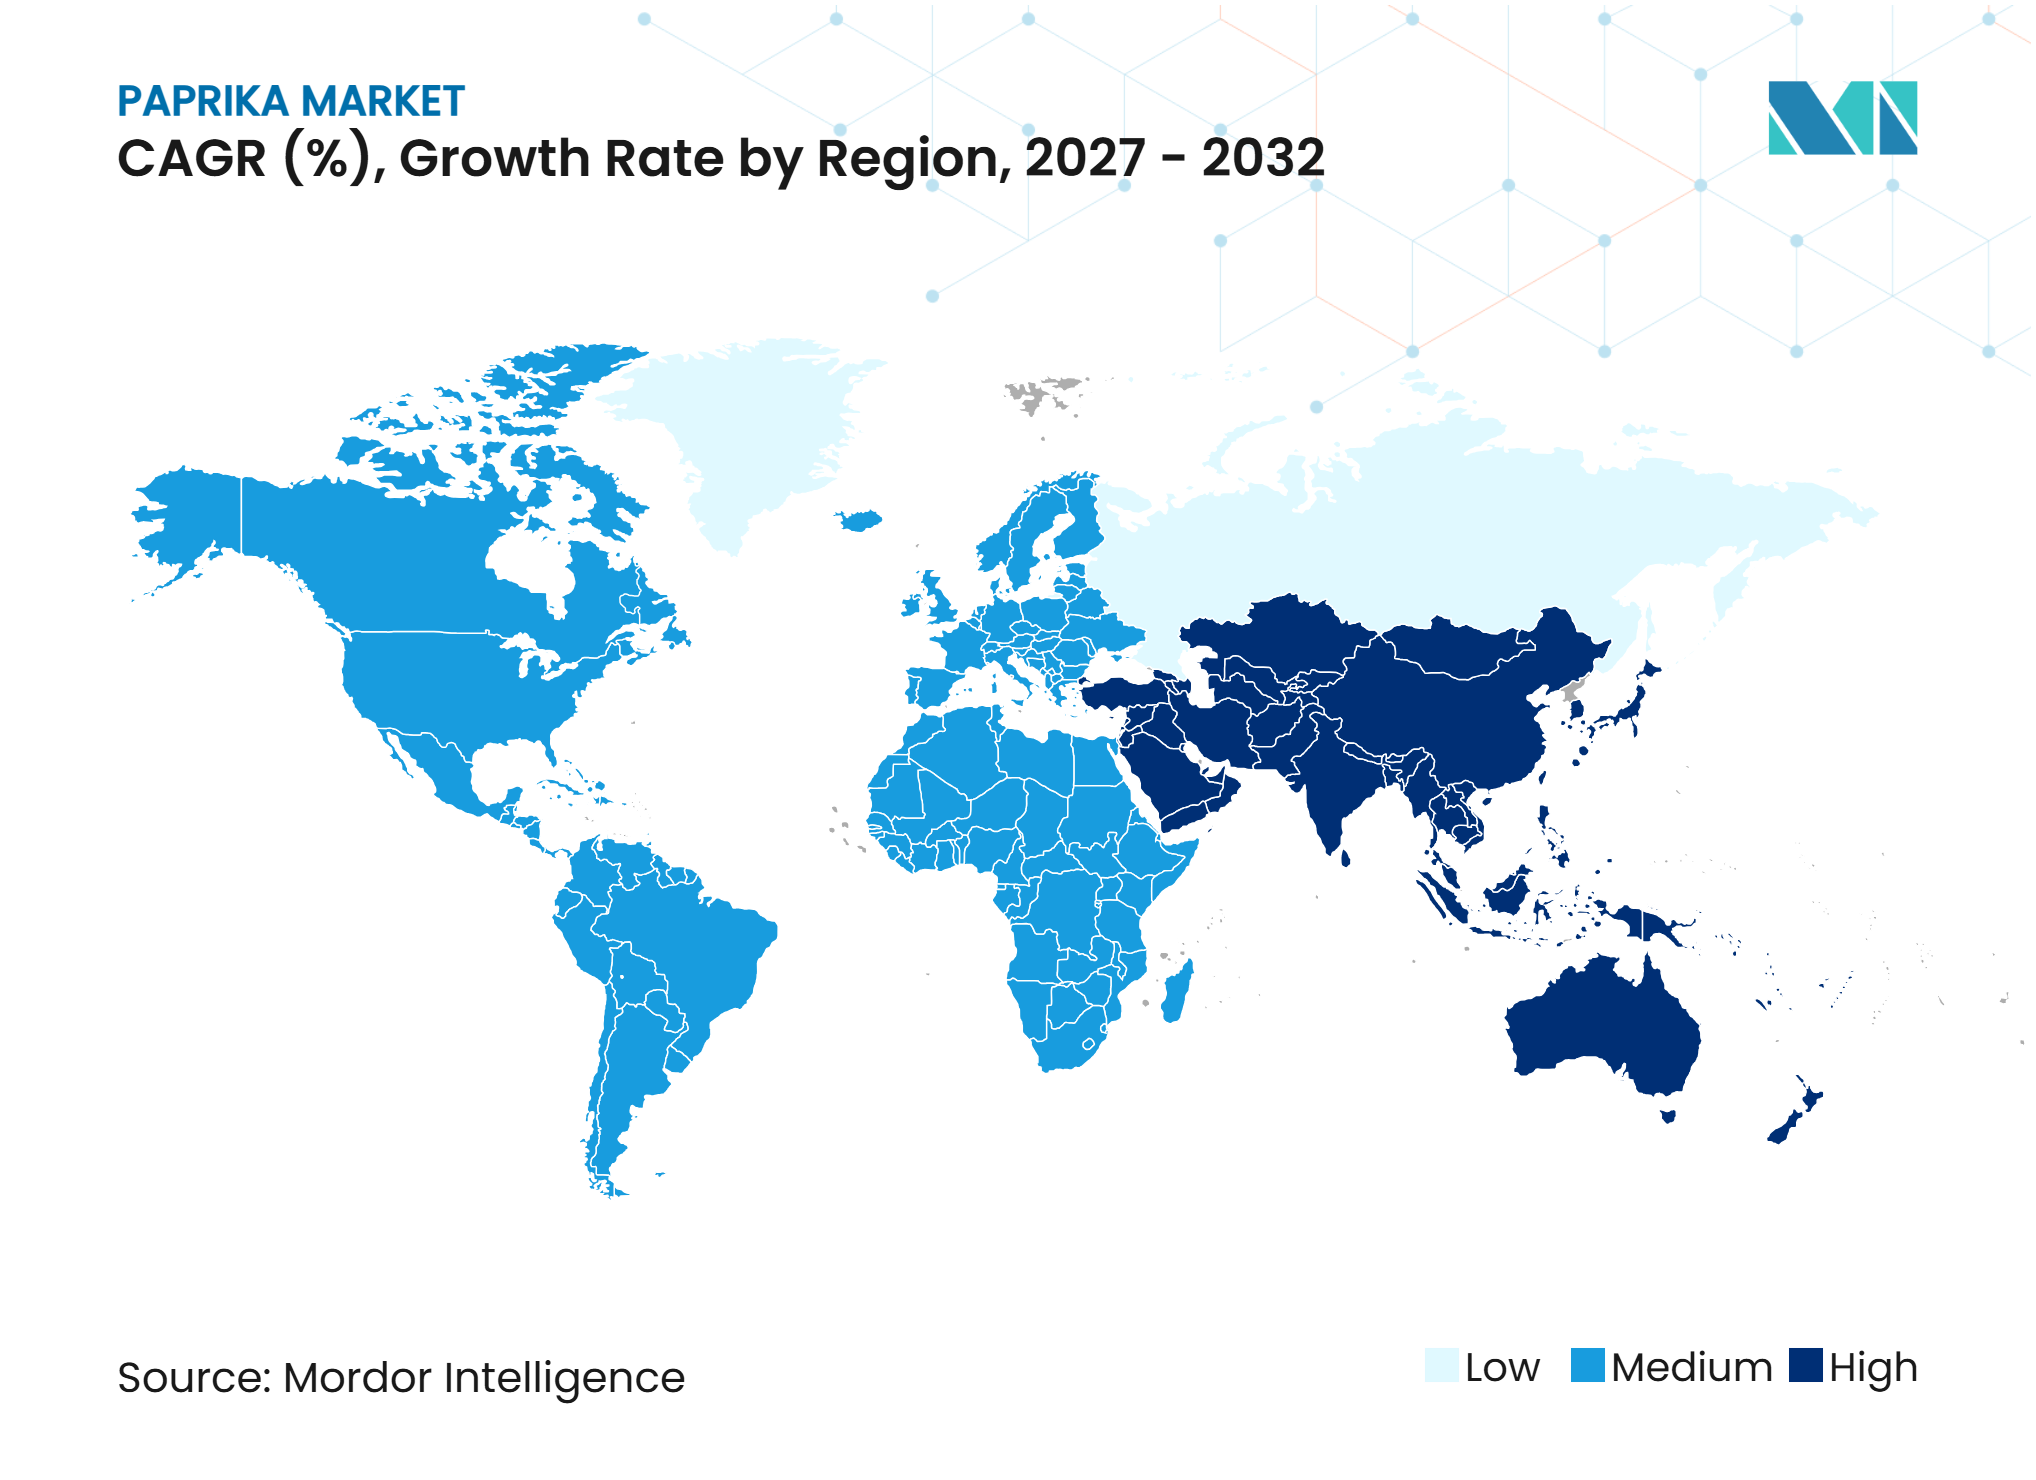
Par géographie, l'Europe détenait une part de 29,76 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,46 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition vers les colorants alimentaires naturels et remplacement des colorants synthétiques | +1.4% | Mondial ; intensité concentrée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion de la transformation mondiale de la viande et de la volaille | +0.9% | Mondial ; plus forte en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Consommation croissante de snacks salés et d'aliments de commodité | +0.8% | Mondial ; Asie-Pacifique urbaine, Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Adoption croissante des pigments dérivés du paprika dans la nutrition avicole | +0.7% | Asie-Pacifique, Amérique du Sud, Europe | Moyen terme (2 à 4 ans) |
| Utilisation croissante du paprika dans les produits de la mer transformés | +0.6% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Expansion des applications industrielles des extraits de paprika dans les boissons et les produits nutritionnels | +0.8% | Mondial ; pôles d'innovation en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transition vers les colorants alimentaires naturels et remplacement des colorants synthétiques
La préférence croissante des consommateurs pour les ingrédients d'origine naturelle et le renforcement du contrôle réglementaire sur les colorants synthétiques à base de pétrole incitent les fabricants de produits alimentaires à se tourner vers des colorants naturels, notamment les pigments dérivés du paprika. Une étude consommateurs réalisée en 2025 par la Natural Food Colors Association (NATCOL), portant sur 1 004 consommateurs aux États-Unis, a révélé que l'explication du concept de colorants alimentaires naturels augmentait l'acceptation des consommateurs de 15 %, soulignant l'importance de la sensibilisation des consommateurs dans l'adoption de ces produits [1]. Les évolutions réglementaires renforcent encore cette transition, la Food and Drug Administration (FDA) des États-Unis ayant annoncé en avril 2025 des initiatives visant à éliminer progressivement les colorants alimentaires synthétiques à base de pétrole et à encourager l'adoption d'alternatives d'origine naturelle. Cette transition crée des opportunités pour l'oléorésine de paprika et d'autres pigments d'origine naturelle, les fabricants de produits alimentaires cherchant de plus en plus des ingrédients colorants conformes aux préférences évolutives des consommateurs et aux exigences réglementaires.
Expansion de la transformation mondiale de la viande et de la volaille
L'expansion mondiale de la transformation de la viande et de la volaille a soutenu la demande de paprika en tant qu'ingrédient colorant et aromatisant dans les formulations alimentaires industrielles. Selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO), la production mondiale de viande a atteint un volume estimé à 383,5 millions de tonnes en 2025, représentant une augmentation de 1,4 % par rapport à l'année précédente. La production de viande de volaille a enregistré une croissance comparativement plus forte, augmentant de 2,9 % pour atteindre 154,4 millions de tonnes, ce qui en fait le principal contributeur à l'expansion de la production mondiale de viande[2]. Les Perspectives agricoles OCDE-FAO 2026–2035 ont également identifié la volaille comme le principal moteur de la croissance de la production mondiale de viande en 2025. Cette expansion a soutenu la demande de paprika dans les produits carnés transformés, les saucisses, les marinades, les mélanges d'assaisonnements, les enrobages pour volaille et les préparations prêtes à cuire, où il remplit à la fois des fonctions de colorant et d'aromatisant.
Consommation croissante de snacks salés et d'aliments de commodité
La consommation croissante de snacks salés et une préférence grandissante pour les aliments pratiques et prêts à consommer stimulent la demande de paprika en tant qu'ingrédient d'assaisonnement et d'aromatisation. Selon le rapport 2025 sur l'état de l'industrie de SNAC International, les ventes de l'industrie américaine des snacks ont augmenté de 4,8 % par rapport à l'année précédente. Le rapport a également mis en évidence une augmentation de 15 % de la préférence des consommateurs pour les saveurs épicées et d'inspiration mondiale, reflétant un intérêt croissant pour des profils de snacks plus diversifiés et distinctifs [3]. Par ailleurs, les ventes d'emballages de snacks individuels ont augmenté de 10 %, soulignant l'importance de la portabilité et de la commodité des portions dans la définition des comportements d'achat. Cela incite les fabricants de snacks à diversifier leurs formulations d'assaisonnements et à introduire des variantes de saveurs différenciées dans les chips de pommes de terre, les snacks extrudés, les crackers, le popcorn et d'autres catégories de snacks salés, soutenant l'utilisation de la poudre de paprika et de l'oléorésine de paprika dans les applications industrielles de snacks.
Adoption croissante des pigments dérivés du paprika dans la nutrition avicole
L'utilisation croissante de sources de pigments naturels dans la nutrition avicole crée des opportunités pour l'utilisation des caroténoïdes dérivés du paprika, notamment la capsanthine et la capsorubine, en tant qu'additifs alimentaires. Les producteurs de volaille et les fabricants d'aliments pour animaux incorporent des pigments naturels dans les aliments pour animaux afin d'influencer la coloration de la peau, des jarrets et des jaunes d'œufs des volailles, qui constituent des attributs visuels importants dans les préférences d'achat des consommateurs. Les extraits de paprika offrent une source naturelle de pigments caroténoïdes rouges et peuvent être combinés avec des pigments jaunes provenant d'autres ingrédients alimentaires pour obtenir la coloration souhaitée dans les produits avicoles. Leur incorporation dans les formulations alimentaires offre également aux fabricants une alternative aux agents de pigmentation synthétiques, soutenant le développement d'additifs alimentaires d'origine naturelle. Par conséquent, l'intérêt croissant pour les solutions de pigmentation naturelle et la polyvalence fonctionnelle des extraits de paprika soutiennent leur adoption dans la nutrition avicole commerciale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Variabilité des rendements des cultures de paprika et des prix des matières premières liée au climat | -1.1% | Mondial ; plus aiguë en Espagne, en Hongrie, en Inde et en Chine | Court terme (≤ 2 ans) |
| Exigences en matière de sécurité alimentaire et de conformité réglementaire concernant les mycotoxines, la contamination microbienne et les résidus de pesticides | -0.8% | Europe et Amérique du Nord principalement ; en émergence en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adultération économique, substitution de produits et risques d'authenticité de l'origine géographique | -0.7% | Mondial ; particulièrement dans les flux commerciaux transfrontaliers | Moyen terme (2 à 4 ans) |
| Dégradation des pigments et instabilité de la couleur lors de la transformation et du stockage | -0.5% | Mondial ; plus aiguë dans les applications d'extrait liquide et d'oléorésine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Variabilité des rendements des cultures et des prix des matières premières liée au climat
La culture du paprika est sensible aux conditions climatiques, rendant la production agricole et la disponibilité des matières premières vulnérables aux changements des conditions météorologiques. Les variations de température, les précipitations irrégulières, les sécheresses prolongées et les événements météorologiques extrêmes peuvent affecter la croissance des cultures, le développement des fruits et les conditions de récolte, entraînant des fluctuations des rendements et de la qualité des produits. Ces incertitudes peuvent perturber l'approvisionnement en poivrons séchés utilisés dans la production de poudre de paprika et d'oléorésine, créant des difficultés pour les transformateurs dans le maintien d'un approvisionnement cohérent en matières premières. De plus, les fluctuations de la disponibilité des cultures peuvent influencer les coûts d'approvisionnement et accroître la volatilité des prix tout au long de la chaîne d'approvisionnement. Ces facteurs peuvent compliquer la planification de la production, la gestion des stocks et les décisions de tarification pour les transformateurs de paprika et les fabricants d'ingrédients, freinant potentiellement la croissance du marché.
Exigences en matière de sécurité alimentaire et de conformité réglementaire concernant les mycotoxines, la contamination microbienne et les résidus de pesticides
Le maintien de la sécurité alimentaire et de la conformité réglementaire représente un défi majeur pour les producteurs et les transformateurs de paprika en raison de la présence potentielle de mycotoxines, de contaminants microbiens et de résidus de pesticides dans les poivrons bruts et les ingrédients transformés. Des conditions de séchage, de stockage et de manipulation inappropriées peuvent favoriser la croissance de moisissures et augmenter le risque de contamination par l'aflatoxine et d'autres mycotoxines, tandis qu'un contrôle insuffisant des procédés de transformation peut entraîner des risques microbiologiques tels que la Salmonella. De plus, les variations des limites de résidus de pesticides et des exigences en matière de sécurité alimentaire entre les marchés importateurs accroissent la complexité du commerce international et de la conformité des produits. Les fabricants de paprika doivent donc mettre en œuvre des procédures de contrôle qualité rigoureuses, notamment le contrôle des matières premières, les tests en laboratoire, la transformation hygiénique et des pratiques de stockage appropriées, afin de satisfaire aux spécifications réglementaires et aux exigences des clients. Ces obligations peuvent augmenter les coûts opérationnels, allonger les procédures d'assurance qualité et créer des obstacles pour les petits producteurs cherchant à approvisionner les marchés internationaux réglementés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
Dominance du paprika doux maintenue, le paprika fort redéfinit les frontières d'applicationLe paprika doux domine le marché, représentant 63,45 % de la part de marché totale en 2026. Sa position de leader est soutenue par sa polyvalence dans les applications alimentaires, notamment les aliments transformés, les sauces, les assaisonnements, les produits laitiers et les formulations de boulangerie. Son profil de saveur comparativement doux permet aux fabricants de l'incorporer dans une gamme plus large de produits sans augmenter significativement l'intensité de la chaleur. De plus, ses propriétés colorantes et aromatisantes soutiennent son utilisation dans des formulations industrielles standardisées, maintenant la demande dans les applications de transformation alimentaire.
Le paprika fort est le segment à la croissance la plus rapide, enregistrant un CAGR projeté de 7,28 % sur 2027–2032. Sa croissance est soutenue par l'intérêt croissant des consommateurs pour les saveurs épicées et l'incorporation d'assaisonnements orientés vers la chaleur dans une gamme plus large de produits alimentaires. Les fabricants de produits alimentaires diversifient de plus en plus les profils de saveurs pour répondre aux préférences changeantes des consommateurs, soutenant l'utilisation du paprika fort dans les mélanges d'assaisonnements, les sauces, les marinades et les formulations de produits alimentaires transformés. Sa compatibilité avec d'autres épices et ingrédients aromatisants élargit encore ses applications potentielles dans la fabrication alimentaire industrielle.


Par forme :
La poudre en tête, l'extrait liquide commande la prime d'innovationLa poudre détient la plus grande part du marché du paprika, représentant 57,62 % en 2026. Sa position de leader est soutenue par sa polyvalence, sa facilité de stockage et sa compatibilité avec les procédés de fabrication alimentaire établis. La poudre de paprika est largement utilisée dans les mélanges d'assaisonnements, les mélanges d'épices, les aliments transformés, les sauces et les préparations à base de viande, où elle apporte une couleur et une saveur constantes. Son aptitude au mélange à sec et son incorporation simple dans les formulations industrielles soutiennent encore son adoption généralisée parmi les fabricants de produits alimentaires.
L'extrait liquide est le segment de forme à la croissance la plus rapide, enregistrant un CAGR projeté de 7,41 % sur 2027–2032. Sa croissance est soutenue par la demande croissante d'ingrédients colorants et aromatisants concentrés pouvant être incorporés dans des formulations liquides standardisées. Par rapport à la poudre, les extraits liquides offrent une plus grande flexibilité dans les applications nécessitant une distribution uniforme des ingrédients et une intensité de couleur contrôlée. Les améliorations des technologies d'extraction, de formulation et d'encapsulation élargissent également leur applicabilité dans diverses matrices alimentaires, soutenant ainsi leur adoption parmi les utilisateurs industriels d'ingrédients.
Par nature :
Avantage d'échelle du conventionnel face à la prime traçable du biologiqueLe paprika conventionnel domine le marché, représentant 89,37 % de la part de marché totale en 2026. Sa position de leader est soutenue par des pratiques de culture établies, une plus grande disponibilité des matières premières et des coûts de production comparativement plus faibles. Le paprika conventionnel bénéficie de chaînes d'approvisionnement bien développées et de capacités de transformation à grande échelle, le rendant adapté aux applications industrielles à fort volume. Sa compétitivité en termes de coûts et sa disponibilité dans différentes formes de produits soutiennent encore son utilisation généralisée parmi les fabricants de produits alimentaires et les transformateurs d'ingrédients.
Le paprika biologique est le segment à la croissance la plus rapide dans la catégorie nature, avec un CAGR projeté de 7,36 % sur 2027–2032. Sa croissance est soutenue par la demande croissante d'ingrédients certifiés biologiques et par une plus grande importance accordée à la transparence de la production et à la traçabilité dans les chaînes d'approvisionnement alimentaires. Les fabricants de produits alimentaires incorporent de plus en plus d'ingrédients biologiques certifiés dans les formulations de produits pour répondre aux préférences d'étiquette propre et aux exigences d'approvisionnement. La disponibilité de cadres de certification biologique établis et les améliorations de la traçabilité de la chaîne d'approvisionnement soutiennent encore l'adoption du paprika biologique parmi les fabricants à la recherche d'alternatives d'ingrédients naturels certifiés.

Par application :
Les produits pharmaceutiques redéfinissent la proposition de valeur industrielle du paprikaL'alimentation et les boissons représentent la plus grande part du marché du paprika, soit 24,65 % en 2026. La position de leader de ce segment est soutenue par l'utilisation généralisée du paprika en tant qu'ingrédient colorant et aromatisant naturel dans diverses catégories alimentaires. Ses applications comprennent la viande et les fruits de mer transformés, les snacks salés, les sauces, les vinaigrettes, les condiments, les produits laitiers, les produits de boulangerie et les plats préparés. La polyvalence du paprika, son profil de saveur caractéristique et ses propriétés colorantes soutiennent son incorporation dans des formulations alimentaires conventionnelles et spécialisées, maintenant la demande parmi les fabricants industriels de produits alimentaires.
Les produits pharmaceutiques représentent le segment d'application à la croissance la plus rapide, enregistrant un CAGR projeté de 7,58 % sur 2027–2032. La croissance est soutenue par l'intérêt croissant de la recherche pour les composés bioactifs présents dans le paprika et d'autres ingrédients dérivés du Capsicum, notamment la capsaïcine et les caroténoïdes. Ces composés sont explorés pour leurs applications potentielles dans les formulations topiques, les produits de gestion de la douleur et d'autres préparations thérapeutiques. L'intérêt croissant pour les composés fonctionnels d'origine végétale et la recherche continue sur leurs propriétés biologiques élargissent l'utilisation potentielle des ingrédients dérivés du paprika au-delà des applications alimentaires traditionnelles.
Analyse géographique
Europe
L'Europe détient la plus grande part du marché du paprika, représentant 29,76 % en 2026. La position de leader de la région est soutenue par une consommation établie de paprika dans l'industrie de la transformation alimentaire, des chaînes d'approvisionnement en ingrédients bien développées et une demande d'ingrédients colorants et aromatisants naturels. Le paprika est largement utilisé dans les aliments transformés, les produits à base de viande, les sauces, les assaisonnements et d'autres applications alimentaires dans la région. De plus, les capacités de production et de transformation établies, notamment dans les pays traditionnellement producteurs de paprika, soutiennent l'approvisionnement régional et la différenciation des produits. L'accent réglementaire de la région sur la sécurité alimentaire, la traçabilité des ingrédients et les colorants d'origine naturelle renforce encore la demande d'ingrédients de paprika conformes parmi les fabricants de produits alimentaires.
Asie-Pacifique
L'Asie-Pacifique est le marché régional à la croissance la plus rapide, enregistrant un CAGR projeté de 7,46 % sur 2027–2032. La croissance est soutenue par le rôle établi de la région dans la culture du paprika, la transformation des épices et l'extraction d'oléorésines, ainsi que par la demande croissante des industries nationales de fabrication alimentaire. La consommation croissante d'aliments transformés, de snacks emballés, de produits à base de viande et d'aliments de commodité élargit la base d'application des ingrédients à base de paprika. De plus, l'expansion des capacités de transformation alimentaire et l'intérêt croissant pour les solutions de coloration et d'aromatisation naturelles encouragent les fabricants à incorporer de la poudre de paprika et des extraits dans les formulations industrielles. La combinaison d'une infrastructure de transformation établie et d'une demande croissante des utilisateurs finaux renforce la position de la région sur le marché mondial.
Amérique du Nord, Amérique du Sud, et Moyen-Orient et Afrique
L'Amérique du Nord est un marché de consommation important, soutenu par des industries établies de fabrication d'aliments transformés et de snacks et par un intérêt croissant pour les colorants alimentaires d'origine naturelle. L'Amérique du Sud bénéficie de la culture du paprika et d'une production orientée vers l'exportation, tandis que l'expansion des activités de transformation alimentaire crée des opportunités supplémentaires pour la consommation intérieure d'ingrédients. Pendant ce temps, la région Moyen-Orient et Afrique connaît une demande croissante d'ingrédients alimentaires transformés parallèlement au développement des capacités locales de fabrication alimentaire. La dépendance croissante aux ingrédients alimentaires importés, l'expansion de la consommation d'aliments emballés et l'accent accru sur la qualité et la sécurité alimentaires soutiennent l'adoption de la poudre de paprika et de l'oléorésine dans ces marchés émergents.
Paysage concurrentiel
Concentration du Marché
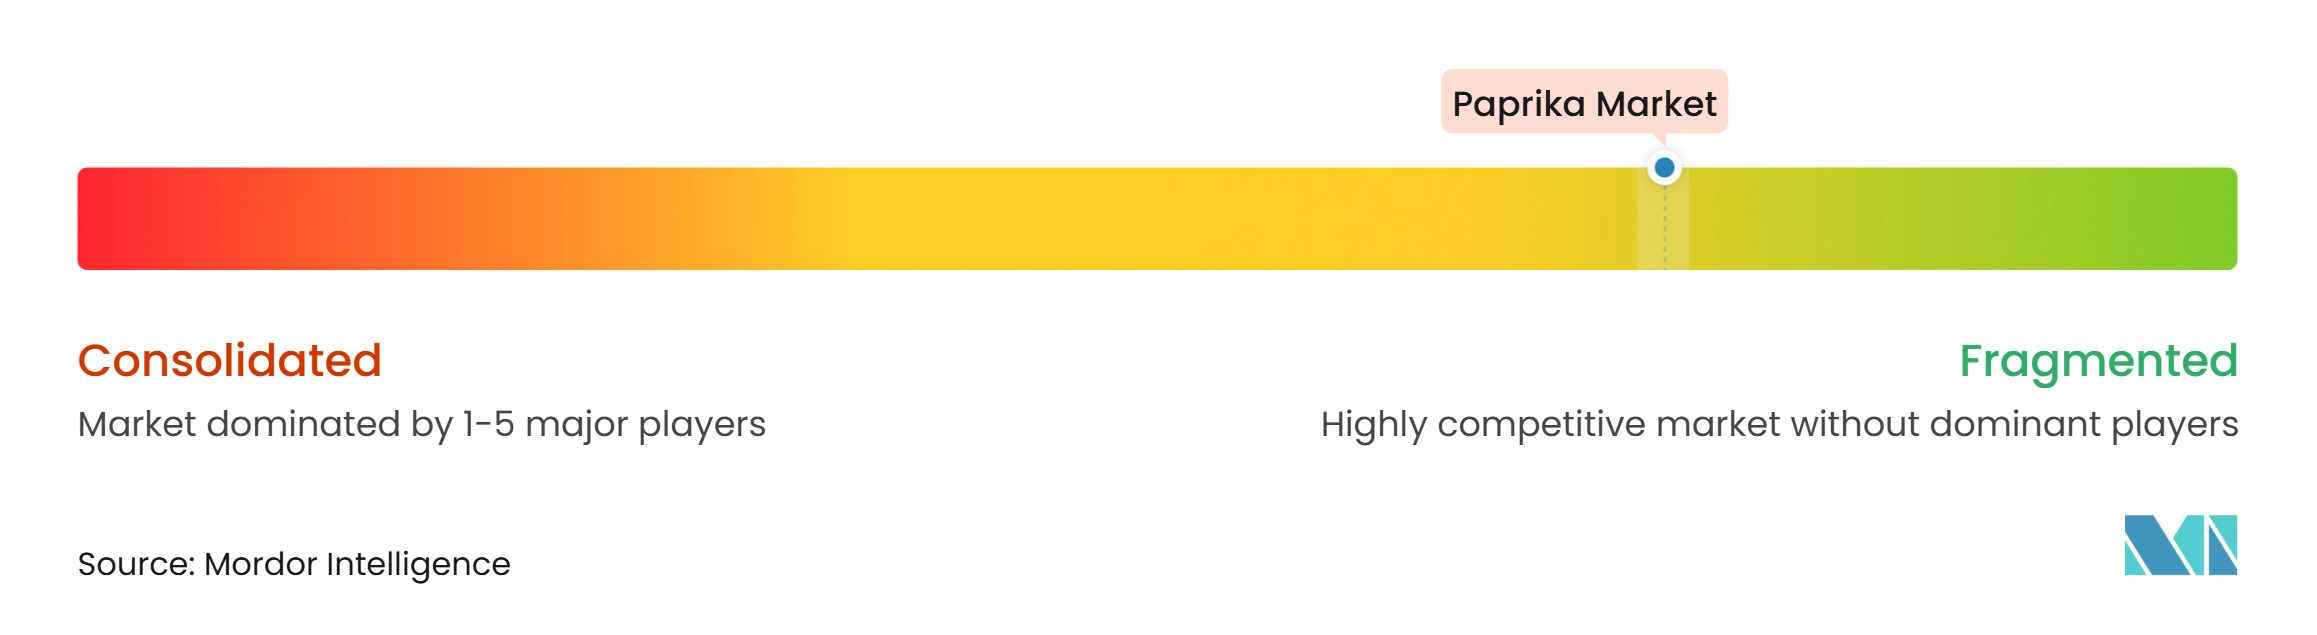
Le marché du paprika est fragmenté, avec un paysage concurrentiel comprenant des fabricants d'épices, des transformateurs de paprika, des producteurs d'oléorésines et des fournisseurs d'ingrédients colorants naturels. Les principaux acteurs du marché comprennent McCormick & Company, Inc., Synthite Industries Pvt. Ltd., Oterra A/S, Kalsec Inc. et Mane Kancor Ingredients Private Limited. Ces entreprises se font concurrence sur la base de leurs portefeuilles de produits, de leurs capacités de transformation, de la qualité des ingrédients, des réseaux de distribution et des relations avec les fabricants de produits alimentaires. La présence de participants à différentes étapes de la chaîne de valeur contribue à la fragmentation du marché, avec une concurrence couvrant les poudres de paprika conventionnelles, les oléorésines standardisées et les solutions de colorants naturels spécialisées.
Les entreprises clés renforcent leurs positions sur le marché grâce à l'expansion de leurs portefeuilles, aux améliorations des technologies d'extraction et de transformation, et au développement d'ingrédients colorants naturels spécialisés. Leurs stratégies se concentrent sur l'expansion des offres de colorants à base de paprika, la standardisation des pigments, l'amélioration de la qualité des produits et le développement de solutions pour diverses applications de fabrication alimentaire. Les investissements dans la recherche et le développement, l'assurance qualité, la traçabilité de la chaîne d'approvisionnement et la conformité réglementaire soutiennent également leurs efforts pour répondre aux exigences évolutives des clients et renforcer les relations avec les fabricants industriels de produits alimentaires.
Les acteurs émergents et les fournisseurs régionaux intensifient la concurrence en développant leurs capacités de transformation du paprika, en développant des produits d'oléorésine spécialisés et en renforçant leur présence dans les chaînes d'approvisionnement internationales. Leurs stratégies concurrentielles mettent l'accent sur les capacités d'approvisionnement, la cohérence des produits, l'efficacité des coûts et la conformité aux normes de sécurité alimentaire. Les fournisseurs ayant accès à des régions de culture du paprika établies et à une infrastructure d'extraction spécialisée cherchent également des opportunités pour servir les fabricants de produits alimentaires à la recherche d'options d'approvisionnement diversifiées et d'ingrédients colorants naturels spécifiques aux applications.
Leaders du secteur du paprika
-
McCormick & Company, Inc.
-
Synthite Industries Pvt. Ltd.
-
Oterra A/S
-
Kalsec Inc.
-
Mane Kancor Ingredients Private Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Paprika Entreprises couvertes dans ce rapport
- McCormick & Company, Inc.
- Chenguang Biotech Group Co., Ltd.
- Synthite Industries Pvt. Ltd.
- Antonio Sotos S.L.
- Sensient Technologies Corporation
- Oterra A/S
- Givaudan SA
- Döhler GmbH
- Mane Kancor Ingredients Private Limited
- Plant Lipids Private Limited
- Universal Oleoresins
- Extractos Vegetales, S.A.
- Paprika Oleo's (India) Limited
- AVT Natural Products Limited
- Fuchs GmbH & Co. KG
- Olam Food Ingredients
- Spiceology Inc.
- B&G Foods, Inc.
- Badia Spices, Inc.
- Frontier Co-op
- The Spice House
- Kalsec Inc.
Développements industriels récents dans Marché du Paprika
- Septembre 2025 : NK Agro Exports (India) Pvt. Ltd. a annoncé le lancement d'une nouvelle installation de fabrication d'oléorésine de Capsicum et de Paprika à Mahabubabad, Telangana, Inde. L'installation intègre des technologies d'extraction en continu et de séparation centrifuge, avec une capacité de traitement de 100 tonnes métriques de matières premières par jour, renforçant les capacités de l'entreprise dans les ingrédients de paprika à valeur ajoutée.
- Mars 2025 : Tikehau Capital a finalisé l'acquisition d'une participation majoritaire dans Juan Navarro García (JNG), un transformateur et distributeur espagnol spécialisé dans le paprika, le capsicum et les oléorésines. L'investissement, réalisé aux côtés de Queka Real Partners et de la direction de JNG, visait à soutenir la croissance, l'expansion internationale et le développement de l'entreprise dans l'industrie du paprika.
- Février 2025 : Oterra A/S a inauguré un nouveau centre de mélange de colorants et d'application à Kochi, Kerala, Inde, par l'intermédiaire de sa filiale Akay Natural Ingredients. L'installation transforme des matières premières naturelles, notamment le paprika, le curcuma, l'annatto et la betterave rouge, en mélanges de colorants destinés aux applications alimentaires et aux boissons, renforçant ainsi les capacités de fabrication régionale et le soutien à la clientèle.
Périmètre du rapport mondial sur le marché du paprika
Le marché du paprika couvre la production, la transformation et la commercialisation du paprika dérivé de poivrons rouges séchés, fourni sous forme de poudre, entier et en extrait pour une utilisation en tant qu'ingrédient colorant et aromatisant naturel. Le marché est segmenté par type en paprika doux et paprika fort, par forme en poudre, gousses entières, flocons et granulés, et extrait liquide, par nature en conventionnel et biologique, par application en alimentation et boissons, alimentation animale et nourriture pour animaux de compagnie, compléments alimentaires, et autres, et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique. Les prévisions de marché sont fournies en USD.
Aperçu de la segmentation
| Paprika doux |
| Paprika fort |
| Poudre |
| Gousses entières |
| Flocons et granulés |
| Extrait liquide |
| Conventionnel |
| Biologique |
| Alimentation/Boissons | Viande et fruits de mer |
| Snacks | |
| Sauces, vinaigrettes et condiments | |
| Produits laitiers | |
| Produits de boulangerie | |
| Boissons | |
| Autres (plats préparés, confiserie, etc.) | |
| Alimentation animale/Nourriture pour animaux de compagnie | |
| Compléments alimentaires | |
| Cosmétiques/Soins personnels | |
| Produits pharmaceutiques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Paprika doux | |
| Paprika fort | ||
| Par forme | Poudre | |
| Gousses entières | ||
| Flocons et granulés | ||
| Extrait liquide | ||
| Par nature | Conventionnel | |
| Biologique | ||
| Par application | Alimentation/Boissons | Viande et fruits de mer |
| Snacks | ||
| Sauces, vinaigrettes et condiments | ||
| Produits laitiers | ||
| Produits de boulangerie | ||
| Boissons | ||
| Autres (plats préparés, confiserie, etc.) | ||
| Alimentation animale/Nourriture pour animaux de compagnie | ||
| Compléments alimentaires | ||
| Cosmétiques/Soins personnels | ||
| Produits pharmaceutiques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur du paprika d'ici 2032 ?
Le marché du paprika devrait atteindre 817,15 millions USD d'ici 2032, contre 594,66 millions USD en 2026, à un CAGR de 5,70 % pour 2027-2032.
Quel type de paprika connaît la croissance la plus rapide ?
Le paprika fort devrait croître à un CAGR de 7,28 % jusqu'en 2032, tandis que le paprika doux détenait la plus grande part par type à 63,45 % en 2026.
Quelle forme présente les meilleures perspectives de croissance ?
L'extrait liquide devrait croître à un CAGR de 7,41 % jusqu'en 2032, soutenu par des avancées améliorant la dispersibilité de l'oléorésine de paprika.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 7,46 % de 2027 à 2032, soutenue par la transformation alimentaire, la production avicole et la consommation d'aliments emballés.