
オゾン発生器市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
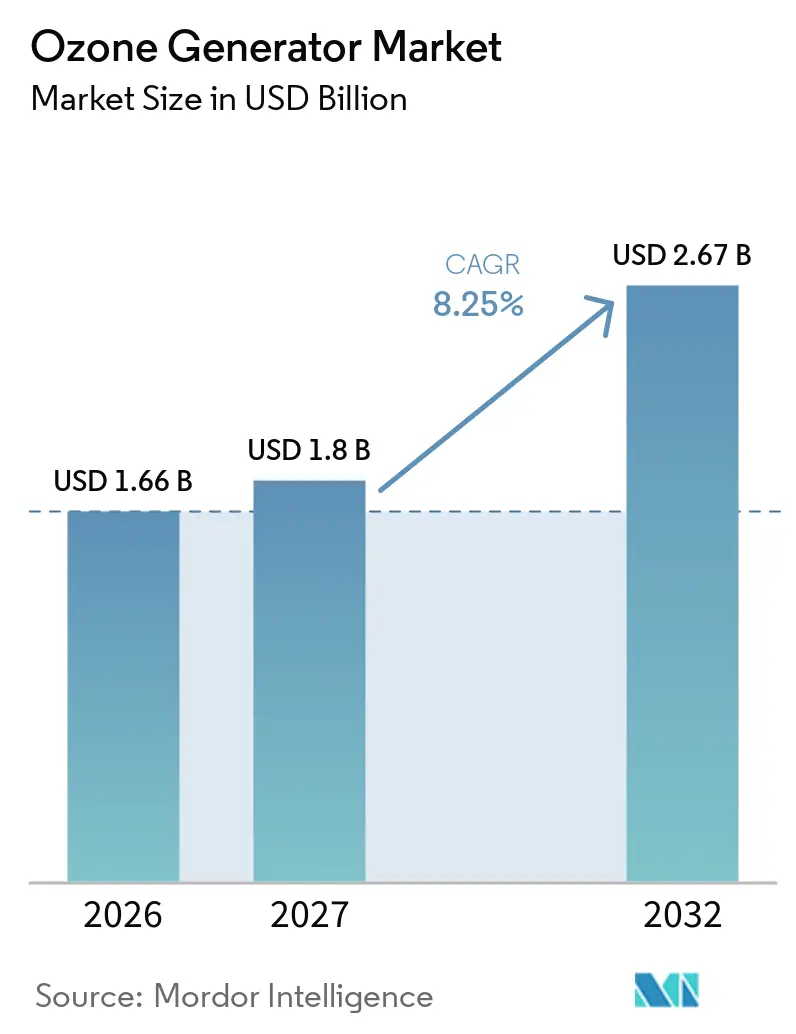
| 市場規模 (2027) | 1.8 十億米ドル |
| 市場規模 (2032) | 2.67 十億米ドル |
| 成長率 (2027 - 2032) | 8.25 % |
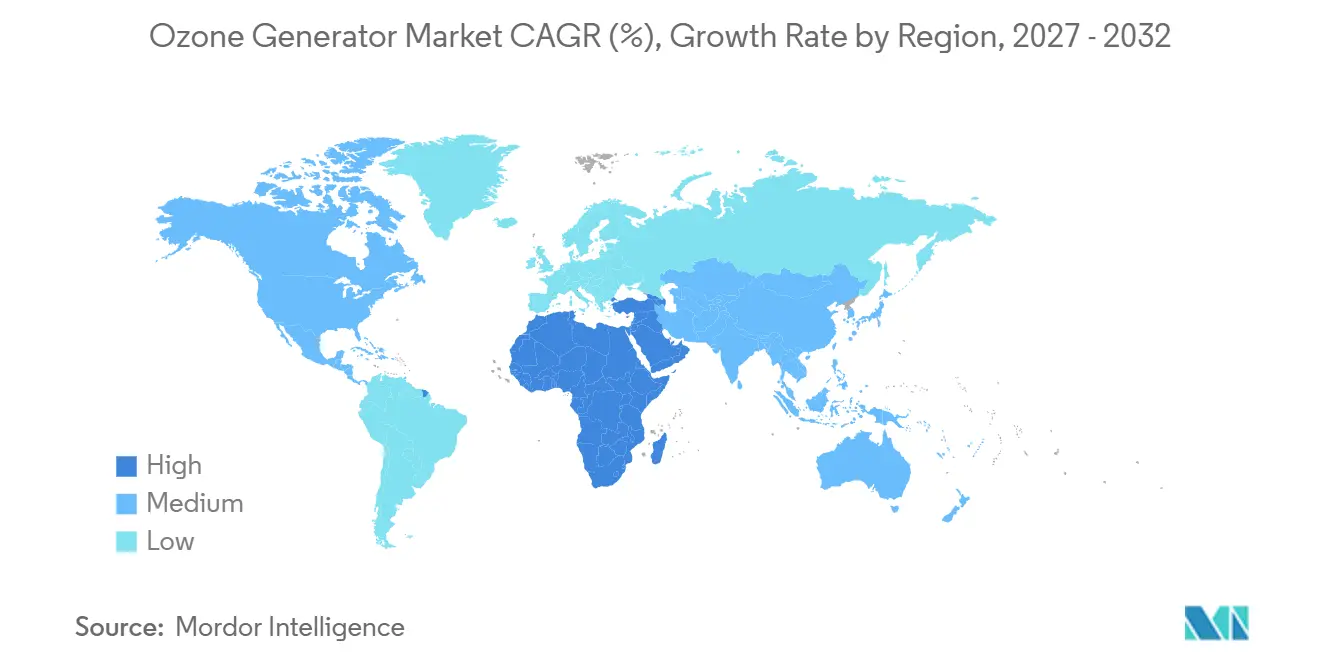
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
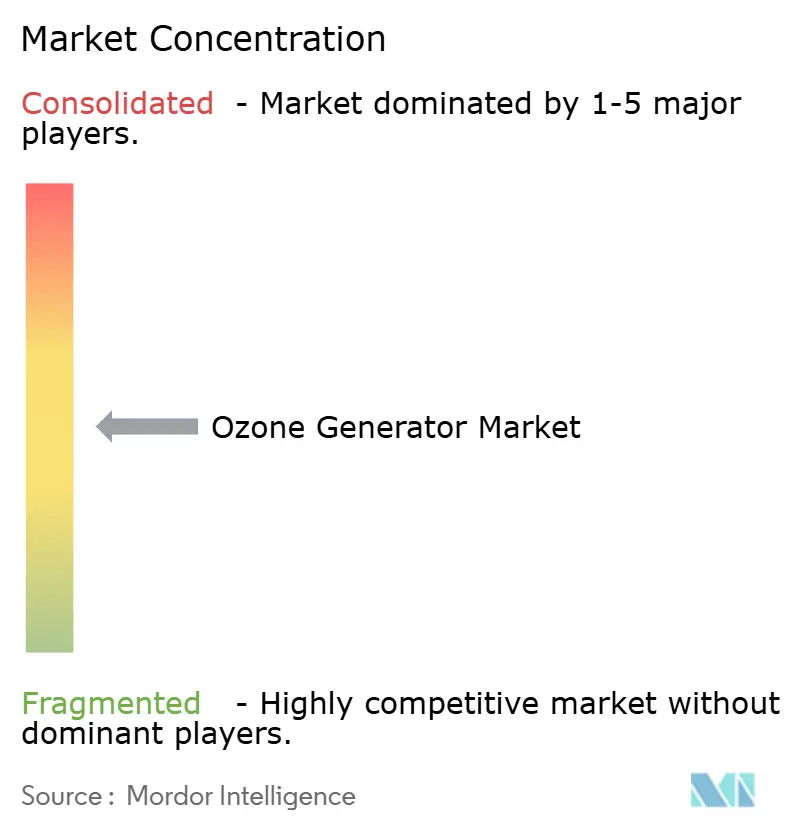
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオゾン発生器市場分析
オゾン発生器市場規模は、2026年の16.6億米ドルから2027年には18億米ドルに成長し、2027年から2032年にかけて8.25%のCAGRで2032年までに26.7億米ドルに達すると予測されています。高度な廃水処理に関する規制要件により、欧州の複数のプロジェクトでオゾン機器の位置づけが任意使用からコンプライアンス主導の調達へと移行しています。水の再利用プログラムも、三次処理、高度酸化、残留物のない消毒システムへの需要を高めています。サプライヤーは、運用コストと出力安定性に対応する効率的な電力システム、監視ツール、サービス契約で対応しています。機会は、高度処理を必要とする水道事業者において最も強く、ポイント・オブ・ユース(使用点)システムがクリーン製造、食品加工、医療、家庭用浄化における需要を拡大しています。高い初期費用、臭素酸塩の管理、および現場固有の廃水特性評価は、専門的なオペレーターや複雑な処理アップグレードのための柔軟な予算を持たない可能性がある小規模またはコスト重視のアプリケーションにおいて、依然として購入を遅らせる可能性があります。
主要レポートのポイント
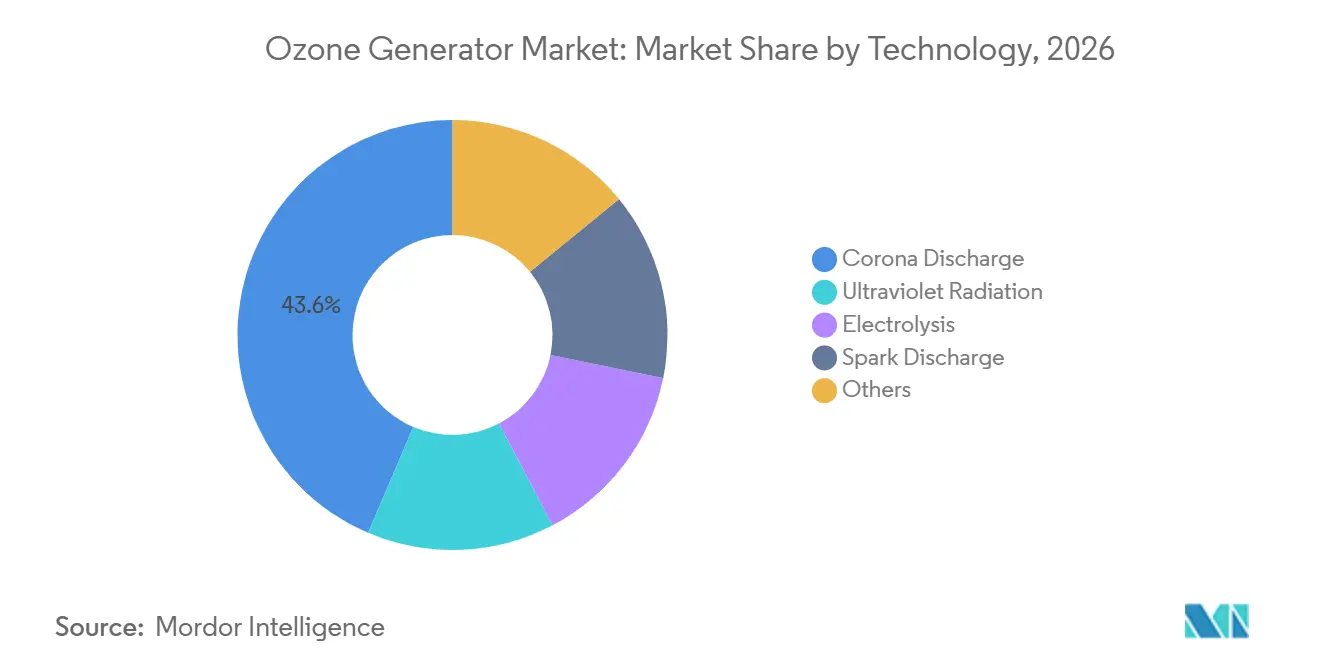
- 技術別では、コロナ放電が2026年のオゾン発生器市場シェアの43.6%を占め、電気分解は2032年にかけて9.8%のCAGRで成長すると予測されています。
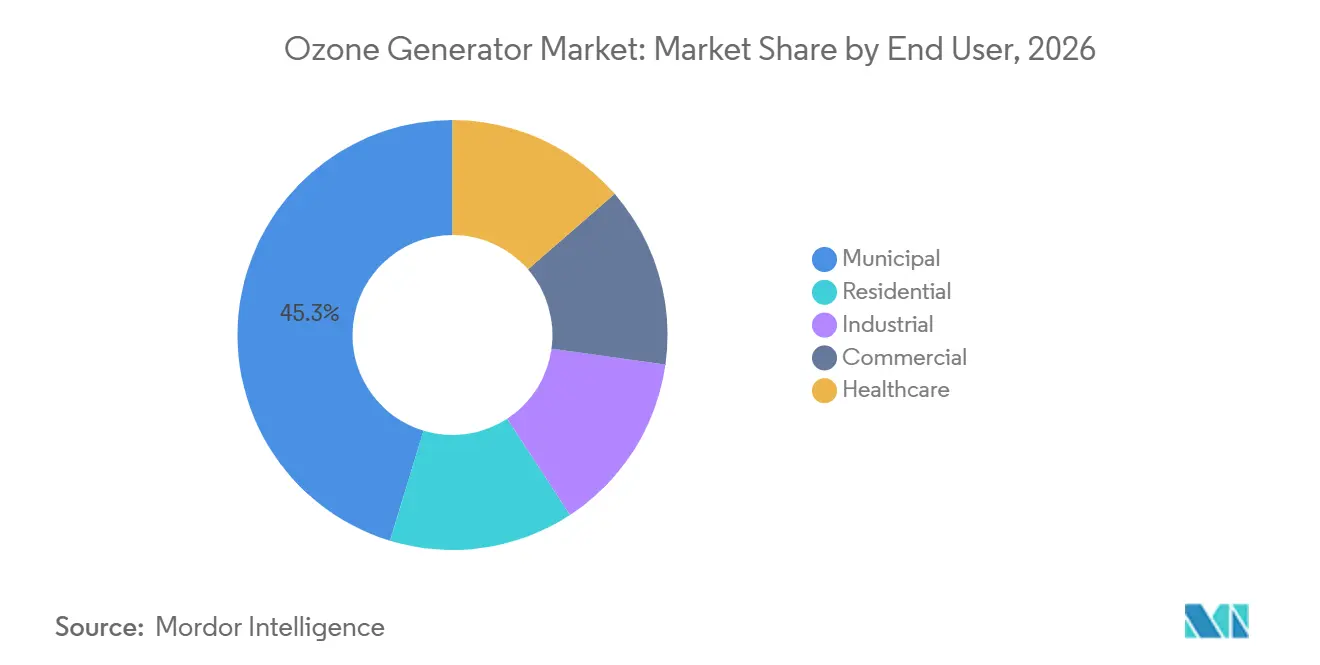
- エンドユーザー別では、自治体水道事業者が2026年のオゾン発生器市場シェアの45.3%を占め、住宅用途は2032年にかけて9.2%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2026年のオゾン発生器市場シェアの36.4%を占め、中東・アフリカは2032年にかけて8.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 廃水排出規制および微量汚染物質規制の強化 | +2.00% | グローバル;EUおよび北米で最も強い | 短期(2年以内) |
| 水不足と自治体の水再利用投資 | +1.50% | アジア太平洋、中東・アフリカ、北米 | 中期(2〜4年) |
| 敏感な用途における塩素系消毒の代替 | +1.20% | グローバル | 短期(2年以内) |
| 食品・飲料衛生用途の拡大 | +0.80% | グローバル;アジア太平洋およびEUで強い | 短期(2年以内) |
| 水産養殖向けモジュール式オゾン・ナノバブルシステム | +0.50% | アジア太平洋;北欧およびチリへの波及 | 中期(2〜4年) |
| エネルギー効率の高い共振電源とスマートコントロール | +0.60% | グローバル;EUおよび北米での早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
廃水排出規制および微量汚染物質規制の強化がインフラ整備を促進
オゾン発生器市場は、EU都市廃水処理指令2024/3019によって支えられており、同指令は12種類の指標微量汚染物質の少なくとも80%を除去するための四次処理を義務付けています。同指令は、人口換算15万人以上の処理施設に対して2045年の期限を設定し、人口換算1万人から15万人の施設を対象とするリスクの高い地域には中間義務を含めています。この段階的な構造は、中規模施設も高度処理要件に直面するため、最大規模の自治体施設を超えて購買層を拡大します。これには、従来のプロセスを通じて処理アップグレードを管理していた施設も含まれます。スイスの評価では、廃水オゾン処理は0.05 kWh/m³を使用し、処理コストをCHF 0.02〜0.25/m³(米ドル換算で0.02〜0.28米ドル/m³に相当)増加させることが判明しました[1]。ドイツのDWA-M 385-3ガイダンスは、自治体廃水処理施設のオゾン設計と接触時間の要件を定めています。これらの規則は、入札が発行される前のシステム仕様に関する不確実性を低減しながら、オゾン発生器市場全体にわたる機器、エンジニアリング、試験、コンプライアンス作業の計画のための明確な基盤を水道事業者に提供します。
水不足と自治体の水再利用投資が需要の地理的分布を再形成
水不足は20億人以上に影響を与えており、処理済み廃水はますます重要な供給源となっています[2]。再利用システムには、高度な三次処理、病原体管理、および残留性ハロゲン化物を残さない消毒方法が必要です。これは特に、処理水が敏感な自治体または産業用途に使用される場合に重要です。世界銀行は2025年に、自治体および産業用水の再利用の拡大により、2040年までに最大3,400億米ドルの投資が解放される可能性があると述べました。この投資は、ろ過、高度酸化、オゾン水処理機器へのプロジェクト需要を向けています。これは、プロセスの各部分が、意図された再利用用途に必要な品質基準を満たし、微生物、化学、および運用上の要件を一括して管理するのに役立つためです。飲料水再利用プロジェクトは、河川に放流される廃水よりも厳格な管理を必要とします。これは、処理水が飲料水供給チェーンに戻り、水道事業者が複数の処理段階にわたって一貫した品質を保護しなければならないためです。したがって、オゾン発生器市場は、これらのプロジェクトにおける高いオゾン線量、多段階接触槽、およびリアルタイム監視から恩恵を受けることができます。
敏感な用途における塩素系消毒の代替が対応可能な市場基盤を拡大
オゾンは、残留消毒剤が製品品質または検証済み生産手順と相反する可能性がある用途をサポートします。半導体超純水処理において、ホウ素ドープダイヤモンド電解システムは、20時間の連続運転中に1Aで最大2.2 mg/Lのオゾン濃度を供給しました[3]。この機能は、塩素系システムが不適なプロセスにおける汚染のないリンスサイクルをサポートします。特に微量残留物が製品品質、プロセス検証、または水ループ性能に影響を与える可能性がある場合に有効です。製薬製造および半導体製造も、管理された生産環境での残留物のないクリーニングを必要とします。医療施設は、感染管理要件が繰り返しの需要を支える室内滅菌、表面消毒、および器具処理にオゾンを使用します。これらの用途は、オゾン発生器市場を自治体用途を超えて拡大し、特殊施設内の定義されたプロセス条件内で動作できるコンパクトで制御された出力システムへの需要をサポートします。
エネルギー効率の高い共振電源とスマートコントロールが総所有コストを改善
2025年の比較では、共振型オゾン発生器システムが120 g/kWhを生産したのに対し、非共振型システムは80 g/kWhでした。電気エネルギー単位あたりのオゾン生産量の50%の差は、特に継続的に稼働し、長年にわたって相当量の電力を使用するシステムにとって、長期的な運用コストの決定に影響を与える可能性があります。別の2026年の研究では、階層的制御により比エネルギー使用量が11.8 Wh/m³から6.2 Wh/m³に削減されたことが判明しました。同じシステムにより、整定時間が420ミリ秒から160ミリ秒に短縮され、定常状態のオゾン濃度誤差が6.5%から1.6%に低減されました。パワーエレクトロニクスと適応制御を組み合わせたサプライヤーは、エネルギー使用量と出力安定性に関するより明確な性能コミットメントを提供でき、プラントオペレーターにシステム性能を比較するための実用的な基盤を提供します。この機能により、オゾン発生器市場の一部が、機器価格だけでなく検証済みの運用性能に基づくサービス契約へとシフトし、調達および更新の決定時に水道事業者がサプライヤーを評価する方法を変える可能性があります。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| システムの高い初期費用と運用コスト | -1.50% | グローバル;中東・アフリカおよび南米で最も顕著 | 短期(2年以内) |
| オゾン暴露と労働者安全要件 | -0.50% | グローバル | 短期(2年以内) |
| 臭素酸塩の生成と副産物管理要件 | -0.80% | グローバル;臭化物が豊富な地下水地域で最も強い | 中期(2〜4年) |
| 複雑な廃水流におけるオゾン需要の標準化の限界 | -0.40% | グローバル;新興市場で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
システムの高い初期費用と運用コストが小規模水道事業者の導入を制限
完全なオゾン設備は、酸素供給、コロナ放電反応器、接触槽、排ガス処理、およびリアルタイム監視を組み合わせています。これらのシステムは、機器パッケージに発生、ガス処理、接触、処理、および監視機能が含まれるため、中規模の自治体設備では数百万ドルの設備投資を必要とする場合があります。電力、酸素使用、およびメンテナンスは初期設置後に繰り返しコストを追加し、手頃な水道料金を維持する必要がある水道事業者に大きな圧力をかけます。人口換算1万人以下の水道事業者は、通常のインフラ融資期間を超える回収期間に直面する可能性があります。性能ベースの運転・保守契約は、支出を設備投資から立方メートルあたりのサービス料金にシフトできます。地域の技術的能力の限界と信用力のある自治体購買者の必要性は、基礎的な水処理ニーズが明確な場合でも、多くの新興経済国ではこの構造の活を困難にしています。
臭素酸塩の生成と副産物管理要件がオゾン線量最適化を複雑にする
臭素酸塩は、オゾンが水中に自然に存在する臭化物を酸化する際に生成され、飲料水に関する世界保健機関のガイドライン値は10 μg/Lです。米国環境保護庁の最大汚染物質レベルも10 μg/Lです。より高いオゾン線量は微量汚染物質の除去を改善できますが、臭化物が豊富な水では臭素酸塩の生成を増加させる可能性もあります。多点添加による過酸化水素は、飲料水再利用の研究において必要な過酸化水素線量を90%以上削減し、臭素酸塩を5 μg/L以下に維持しました[4]。追加の機器とオペレータースキルにより、このアプローチは技術的リソースが充実した処理施設に限定されます。これは、線量、水質化学、および処理性能が厳密な運用管理を必要とするためです。したがって、臭素酸塩の評価は、特に原水の化学的性質が季節や供給場所によって変化する場合に、オゾン発生器市場のプロジェクト開発を長引かせる可能性がある初期エンジニアリングステップとして残ります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
電気分解が産業規模を超えて地位を確立コロナ放電は2026年のオゾン発生器市場シェアの43.6%を占め、大規模な自治体および産業サイト向けの主要技術であり続けました。その長い運用実績は、キログラムあたりの低エネルギーコストが中心的な購買基準であり、プラントエンジニアが確立された設計慣行、実証済みのメンテナンスルーティン、および持続的な流量を処理する能力を持つ機器を必要とする、継続的な大量オゾン生成をサポートします。誘電体バリア放電反応器は、重量比12%のオゾン濃度と1日500ポンド以上の出力を実現できます。これらの能力により、高出力、継続的な運転、および大量の処理量を必要とする自治体、石油化学、および産業用水処理設備においてコロナ放電の関連性が維持されます。紫外線照射発生は、周囲空気を使用し複雑な酸素供給機器を避ける低容量用途向けのより小さなオプションであり続け、高いオゾン出力よりも簡便性が重要な場合に関連性があります。
電気分解は、オゾン発生器市場の技術セグメントの中で最も速い成長率で、2032年にかけて9.8%のCAGRで拡大すると予測されています。プロトン交換膜システムは、外部ガス供給なしに制御された濃度で水からオゾンを生成し、局所的な発生を必要とする設備の機器フットプリントを削減できます。この特徴は、スペース、酸素処理、および処理点の直接制御が重要なクリーン製造、医療、および家庭でのポイント・オブ・ユース用途に有用です。ホウ素ドープダイヤモンドアノードの改善により、以前は高い出力レートでの電気分解を制限していたコスト上の制約が解消されつつあります。スパーク放電およびその他のシステムは、特定のオゾン純度または濃度プロファイルを必要とする実験室およびプロセス化学用途に引き続き対応し、より大きな技術カテゴリーと並んで特殊システムの役割を維持しています。術の多様性により、サプライヤーは処理量、水道事業者の要件、および利用可能なスペースに合わせて機器設計を適合させることができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
自治体の基盤が拡大する需要基盤を支える自治体水道事業者は2026年のオゾン発生器市場規模の45.3%を占め、飲料水、廃水の高度処理、および微量汚染物質処理のための大容量設備によって支えられています。人口増加、処理能力の追加、および規制上の期限により、自治体の発注は比較的予測可能です。これは、水道事業者が処理能力が不足する前に機器投資を計画しなければならないためです。この需要はまた、設備の寿命にわたる点検、メンテナンス、運用サポート、および性能監視をカバーする機器サプライヤーとの長期サービス契約をサポートします。産業ユーザーは、石油化学、製薬、パルプ・紙、および食品加工にわたる第2位のエンドユーザーグループを形成しています。これらのユーザーは、水質と生産ニーズに応じて必要な構成が異なる化学酸化、色・臭気の低減、およびプロセス水のリサイクルにオゾンを使用します。
住宅用途は、コンパクトな壁掛け型浄化ユニットがより多くの家庭購買者に届くにつれて、2032年にかけて9.2%のCAGRで成長すると予測されています。水系汚染物質に対する懸念の高まりは、アジア太平洋の家庭や北米の民間井戸所有者の間での需要を支えており、購買者は地域の水供給のための化学物質を使用しない消毒の代替手段を求めています。ホテル、飲食業、ジム、小売施設などの商業顧客は、特に繰り返しの清掃が水、熱、化学物質の使用を増加させる場合に、衛生および運用コスト対策としてオゾンベースの衛生管理を使用します。オゾン化クリーン・イン・プレースシステムは、食品加工環境において温水および化学消毒剤を代替できます。ジュースおよび飲料加工におけるオゾンの使用も商業エンドユーザー基盤を拡大しました。この多様性により、オゾン発生器産業は確立された自治体基盤を超えた需要チャネルを持ちながら、各ユーザーの特定の衛生、水質、または処理ニーズに関連した処理要件を維持します。
地域分析
アジア太平洋地域オゾン発生器市場
アジア太平洋地域は2026年のオゾン発生器市場シェアの36.4%を占め、最大の地域貢献者となっている。中国の都市部における水処理拡大と日本の確立された自治体基準は、飲料水用途および大規模な自治体処理施設におけるコロナ放電システムへの需要を支えてる。ベトナム、インドネシア、タイにわたる廃水処理能力への投資も設備購入を支援しており、廃水量と水質要件が増大する中で、これらのシステムには信頼性の高い処理プロセスが求められる。中国のデュアルカーボン目標は、高周波電源構成を含む効率的なオゾンシステムを支持しており、これは連続オゾン生成において電力使用が重要な運用上の考慮事項となるためである。韓国の半導体セクターは超純水ループに電解オゾンを使用しており、価格感応度が低い特殊機器への需要を生み出している。
北米、欧州、アジア太平洋・オセアニア地域オゾン発生器市場
北米と欧州はオゾン発生器市場において規制主導の大きな部分を占めており、新規プラント建設よりも既存設備の改修が重要であり、水道事業者は既存の処理資産をアップグレードする必要がある。欧州では、指令2024/3019およびドイツのDWA-M 385-3ガイダンスの要件が高度処理計画を支援している。ProMinentは、モジュール式オゾン設備と0.3〜0.8 g O₃/g DOCの溶存有機炭素接触比を使用して、フルスケールで80%以上の微量汚染物質除去を報告ている。インドは飲料水投資と医薬品製造に伴う需要を開拓しており、管理された生産環境において検証済みの滅菌プロセスが求められている。オーストラリアは州の水道当局を通じてオゾン化に基づく高度な微量汚染物質制御を適用しており、比較的高い規制基準と一人当たりの水処理投資を反映している。
中東・アフリカおよび南米オゾン発生器市場
中東・アフリカは2032年までに8.8%のCAGRで成長すると予測されており、オゾン発生器市場において最も高い地域成長率となっている。水の安全保障ニーズは、長期計画において非在来型水供給の確保が中心課題となっている湾岸協力会議諸国全体で、再利用および海水淡水化前処理プロジェクトへの高度処理の統合を進めている。UAEの水安全保障戦略2036およびサウジアラビアの国家水戦略は、再利用インフラへの投資を誘導している。2025年9月、Veoliaは年間880万m³の処理能力を持つジュベイルのSATORPの5億米ドル規模の工業用水再利用プロジェクトに技術を供給することに合意した。アフリカでの普及はインフラの格差と運用能力によって依然として約されており、活動は南アフリカ、モロッコ、エジプトを中心に、工業・自治体プロジェクトおよびドナー支援の水質改善イニシアチブに集中している。南米ではブラジルの食品・飲料セクターおよびチリの水産養殖において需要があるが、資金調達とサプライヤーの制約により、インフラ能力が不均一な地域全体での普及が制限されている。
競合環境
オゾン発生器市場は、大規模・高容量設備において適度に集中しています。主要な水処理サプライヤーは、設計、試運転、および継続的な運用にわたるサポートを必要とする顧客にとって重要な、設置済みシステム、サービスネットワーク、統合エンジニアリング、および長年の水道事業者との関係から恩恵を受けています。長期的な運転・保守契約は繰り返し収益を生み出し、機器の知識、運用データ、および契約上の性能責任が既存のプロバイダーと密接に結びついているため、自治体顧客にとってサプライヤーの変更をより困難にする可能性があります。デジタル監視はリモート診断と予知保全を可能にし、資産寿命にわたるサービス品質をサポートし、処理性能に影響を与える前に運用上の問題を特定できます。大規模な中東の水契約は、エンジニアリング能力と財務力の両方を持つ企業に有利な、機器供給と長期運転を組み合わせることが増えています。
競争は中規模機器カテゴリーでより激しく、スカンジナビアおよび中国のサプライヤーが、従来の大径ガラス管反応器設計と比較して設置時間とエネルギー使用量を削減できるモジュール式システムを提供しています。水道サービスコンセッションも、顧客が機器のみの購入ではなく性能ベースの運転を望む場合があるため、サプライヤーに商業的アプローチの適応を求めます。水産養殖は、未処理の対照群での40%に対して82%のエビ生存率と、オゾンナノバブルによる99.5%のビブリオ抑制という結果にもかかわらず、未開発の用途のままです。製薬、化粧品、および特殊食品メーカーは文書化されたオゾンプロセスを必要としますが、水道規模のシステムを管理するための購買リソースや技術チームを持っていない場合があります。アジア太平洋および中東・アフリカにおける住宅・商業用浄化は、小規模システムが集中型水道サイトではなく分散型ユーザーに適しているため、明確な支配的サプライヤーのないポイント・オブ・ユース電解製品の機会を提供します。
Mellifiqは2026年にマルタのボトル水メーカー向けにオゾンシステムを試運転し、600 m³/日の生産ラインにわたる現場オゾン生成を使用し、欧州飲料セクターでのターンキー展開の継続を示しました。Veoliaの2025年9月のSATORP合意は、大規模水処理プロバイダーが地域の産業用水再利用プロジェクトにおける役割を拡大している方法を示しています。SUEZは、オマーンの230万人に15年間にわたって水道・廃水サービスを提供するために、20億ユーロ(22億米ドル相当)の契約を確保し、重要な地域水インフラにその処理能力を組み込みました。これらの動きは、顧客がエンジニアリング、運用サポート、および資産性能を別々の要件としてではなく、一括して評価することが増えているオゾン発生器市場における長期サービス能力の価値を示しています。
オゾン発生器産業リーダー
-
SUEZ S.A.
-
Xylem Inc.
-
Mitsubishi Electric Corporation
-
Toshiba Corporation
-
Industrie De Nora S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
オゾン発生器市場 このレポートでカバーされる企業
- SUEZ S.A.
- Absolute Systems Inc.
- Chemtronics Technologies Pvt. Ltd.
- Daikin Industries, Ltd.
- DEL Ozone
- Ebara Corporation
- ESCO International Ltd.
- Fuji Electric Co., Ltd.
- Industrie De Nora S.p.A.
- Lenntech B.V.
- Mellifiq AB
- METAWATER Co., Ltd.
- Mitsubishi Electric Corporation
- MKS Instruments, Inc.
- Ozonetech Systems OTS AB
- Primozone Production AB
- Qingdao Guolin Industry Co., Ltd.
- Spartan Environmental Technologies, LLC
- Teledyne Technologies Incorporated
- Toshiba Corporation
- Veolia Environnement S.A.
- Xylem Inc.
最近の産業開発事情 オゾン発生器市場
- 2026年6月:SUEZはオマーンのNAMA Water Servicesと20億ユーロ(22億米ドル相当)の15年間の性能ベース契約を確保し、マスカットおよび2つの県にわたる230万人の住民に水道・廃水サービスを提供します。これは同社の過去最大の中東契約です。
- 2025年9月:Veoliaは、サウジアラムコとTotalEnergiesの合弁会社であるSATORPと合意を締結し、中東最大の複合産業用水プロジェクト向けに高度水処理技術を供給します。これはジュバイルの5億米ドルの施設で、年間容量880万m³、2028年に開始する30年間の運転・保守契約を含みます。
- 2025年9月:Primozone Production ABは商業用オゾン技術の25周年を迎え、最大20重量%の濃度でオゾンを生成し、従来のシステムより3倍高い出力圧力を持つ水冷式高濃度発生器プラットフォームのライフサイクルコスト優位性を強調しました。
- 2025年4月:Mellifiqは、フィンランドのオーランドにあるGuttorp水産養殖施設において、海トラウトとカワカマスの生産を支える循環式水産養殖システム向けに、合計流量550 m³/hの2つの完全なオゾンスキマー処理ラインを試運転しました。これは北欧で試運転された大規模な水産養殖向けターンキーオゾン設備の一つです。
グローバルオゾン発生器市場レポートの調査範囲
オゾン発生器は、電気放電、紫外線(UV)照射、電気化学反応、またはその他のオゾン生成技術によって酸素分子(O₂)を変換することにより、高反応性の酸素形態であるオゾン(O₃)を生成する装置です。生成されたオゾンは、微生物を除去し、有機汚染物質を分解し、臭気を制御し、空気と水から汚染物質を除去するための酸化・消毒剤として機能します。
オゾン発生器市場は、技術、エンドユーザー、および地域別にセグメント化されています。技術別では、市場はコロナ放電、紫外線照射、電気分解、スパーク放電、およびその他の技術にセグメント化されています。エンドユーザー別では、市場は自治体、産業、商業、医療、および住宅にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルオゾン発生器市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| コロナ放電 |
| 紫外線照射 |
| 電気分解 |
| スパーク放電 |
| その他 |
| 自治体 |
| 産業 |
| 商業 |
| 医療 |
| 住宅 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| 技術別 | コロナ放電 | |
| 紫外線照射 | ||
| 電気分解 | ||
| スパーク放電 | ||
| その他 | ||
| エンドユーザー別 | 自治体 | |
| 産業 | ||
| 商業 | ||
| 医療 | ||
| 住宅 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年のオゾン発生器の予測値はいくらですか?
このセクターは2027年から8.25%のCAGRで上昇し、2032年までに26.7億米ドルに達すると予測されています。
最も速く成長しているオゾン発生器市場の技術はどれですか?
電気分解は、外部ガス供給なしにコンパクトなポイント・オブ・ユースのオゾン生成をサポートするため、2032年にかけて9.8%のCAGRで成長すると予測されています。これにより、機器のフットプリントと水処理の直接制御が重要な小規模設備に適しています。
どのエンドユーザーがオゾン発生器市場の機器を最も多く購入しますか?
自治体水道事業者は2026年に45.3%のシェアでリードし、飲料水処理、廃水の高度処理、および高度な微量汚染物質管理によって牽引されました。その調達は、長期的な機器およびサービスニーズをサポートする処理能力要件、処理アップグレード、および規制上の期限に結びついています。
オゾン処理において臭素酸塩管理が重要な理由は何ですか?
オゾンは臭化物を含む水中で臭素酸塩を生成する可能性があります。世界保健機関のガイドライン値と米国の最大汚染物質レベルはいずれも10 μg/Lです。プロジェクト開発者は、飲料水用途の線量レベルと処理構成を選択する前に原水の化学的性質を評価する必要があります。
オゾン発生器市場で最も速く成長している地域はどこですか?
中東・アフリカは、再利用および海水淡水化関連の水安全保障プロジェクトが拡大するにつれて、2032年にかけて8.8%のCAGRで成長すると予測されています。地域の需要は、水安全保障計画と、再利用および産業用水管理をサポートできる処理システムへのより大きな投資に結びついています。
エネルギー効率の高いオゾンシステムは購買決定にどのような影響を与えますか?
共振型システムは非共振型システムの80 g/kWhに対して120 g/kWhを生産し、システム寿命にわたる運用コスト経済性を改善できます。購買者は、オゾン発生器システムを選択する際に、出力安定性、メンテナンスニーズ、およびサービス条件とともにエネルギー使用量を比較できます。