
Taille et part du marché des générateurs d'ozone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.8 Milliards de dollars |
| Taille du Marché (2032) | 2.67 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.25 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des générateurs d'ozone par Mordor Intelligence
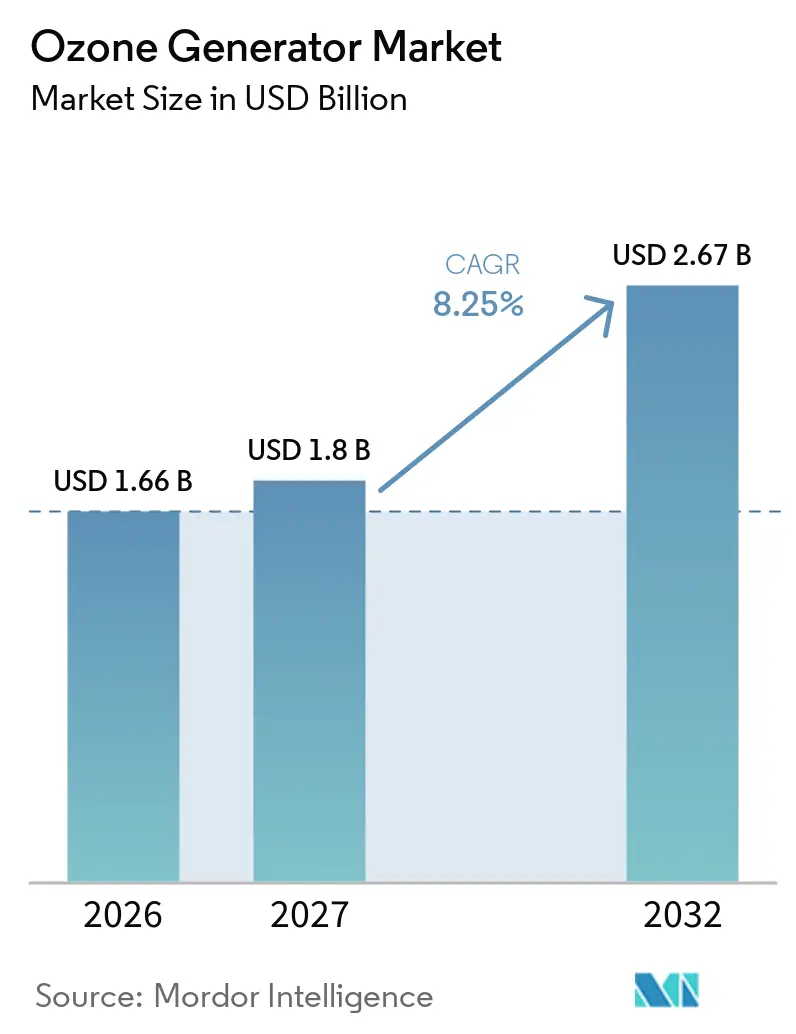
La taille du marché des générateurs d'ozone devrait passer de 1,66 milliard USD en 2026 à 1,8 milliard USD en 2027 et devrait atteindre 2,67 milliards USD d'ici 2032, à un CAGR de 8,25 % sur la période 2027-2032. Les exigences réglementaires en matière de traitement avancé des eaux usées font évoluer les équipements à ozone d'un usage facultatif vers une acquisition guidée par la conformité dans plusieurs projets européens. Les programmes de réutilisation de l'eau augmentent également la demande en traitement tertiaire, en oxydation avancée et en systèmes de désinfection sans résidus. Les fournisseurs répondent avec des systèmes d'alimentation électrique efficaces, des outils de surveillance et des contrats de service qui répondent aux coûts d'exploitation et à la stabilité de la production. Les opportunités restent les plus fortes là où les services publics ont besoin d'un traitement avancé, tandis que les systèmes de point d'utilisation élargissent la demande dans la fabrication propre, la transformation alimentaire, la santé et la purification domestique. Les besoins élevés en capital, le contrôle des bromates et la caractérisation des eaux usées spécifique au site peuvent encore retarder les achats dans les applications plus petites ou sensibles aux coûts, où les services publics peuvent ne pas disposer d'opérateurs spécialisés ou de budgets flexibles pour des mises à niveau de traitement complexes.
Points clés du rapport
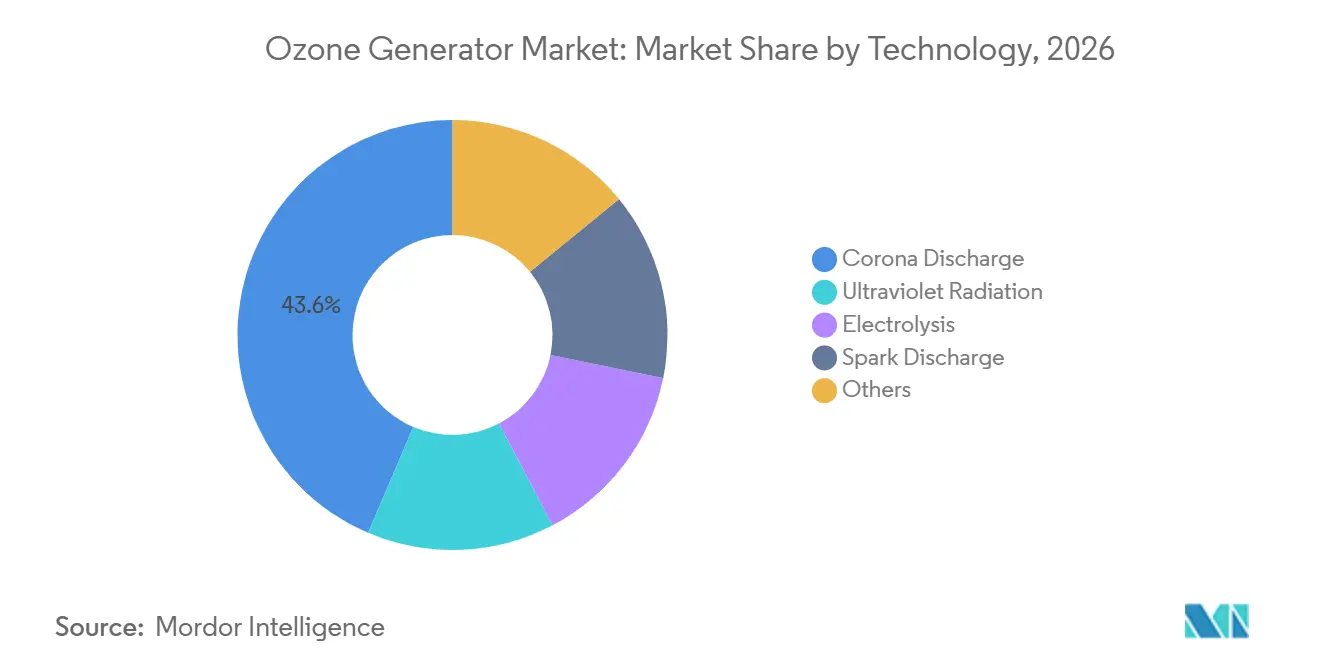
- Par technologie, la décharge couronne détenait 43,6 % de la part du marché des générateurs d'ozone en 2026, tandis que l'électrolyse devrait croître à un CAGR de 9,8 % jusqu'en 2032.
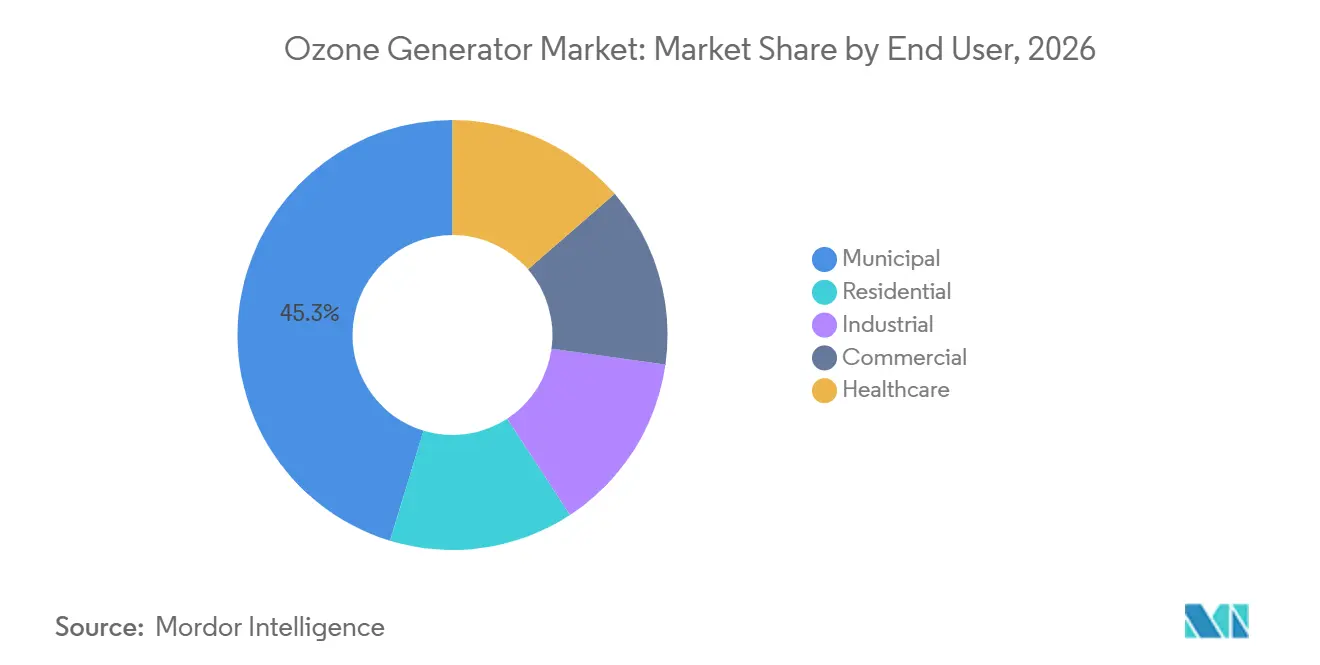
- Par utilisateur final, les services publics municipaux détenaient 45,3 % de la part du marché des générateurs d'ozone en 2026, tandis que l'usage résidentiel devrait se développer à un CAGR de 9,2 % jusqu'en 2032.
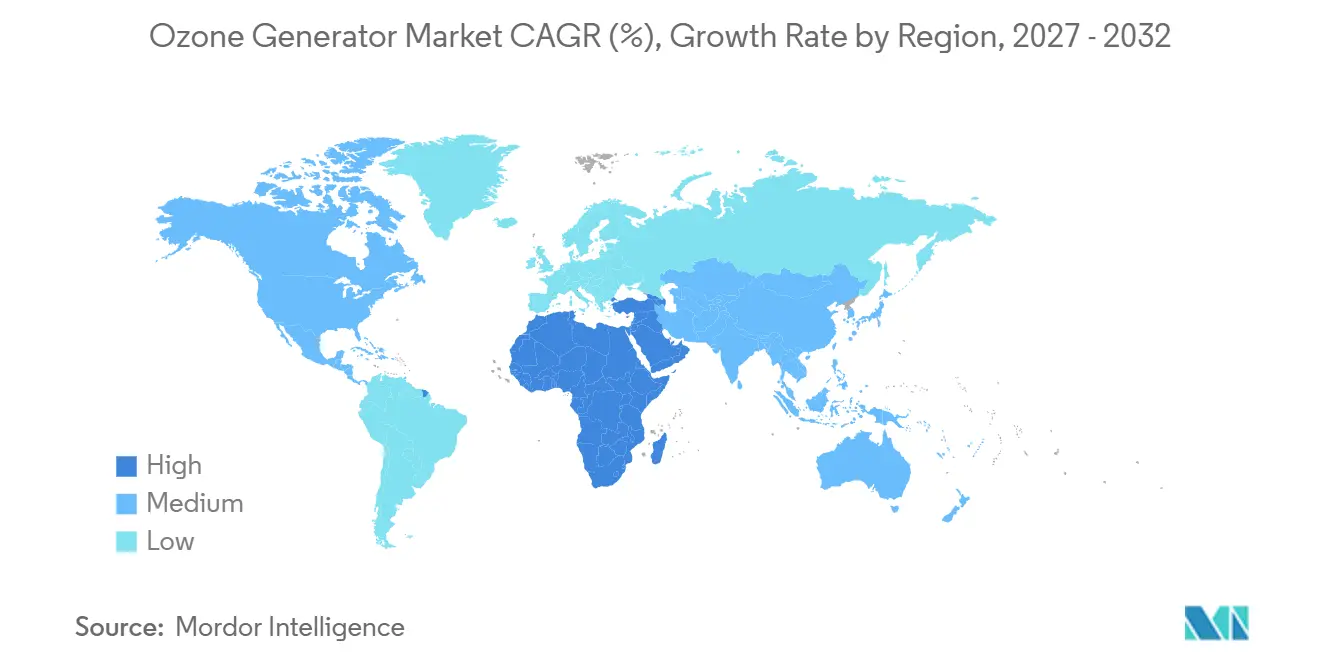
- Par géographie, l'Asie-Pacifique détenait 36,4 % de la part du marché des générateurs d'ozone en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact approximatif sur les prévisions de CAGR (%) | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations plus strictes sur le rejet des eaux usées et les micropolluants | +2.00% | Mondial ; plus fort dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Pénurie d'eau et investissements municipaux dans la réutilisation de l'eau | +1.50% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Nord | Moyen terme (2–4 ans) |
| Remplacement de la désinfection à base de chlore dans les applications sensibles | +1.20% | Mondial | Court terme (≤ 2 ans) |
| Expansion des applications de désinfection dans les secteurs de l'alimentation et des boissons | +0.80% | Mondial ; plus fort en Asie-Pacifique et dans l'UE | Court terme (≤ 2 ans) |
| Systèmes modulaires ozone-nanobulle pour l'aquaculture | +0.50% | Asie-Pacifique ; extension vers le nord de l'Europe et le Chili | Moyen terme (2–4 ans) |
| Alimentations résonantes à haute efficacité énergétique et commandes intelligentes | +0.60% | Mondial ; adoption précoce dans l'UE et en Amérique du Nord | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Des réglementations plus strictes sur le rejet des eaux usées et les micropolluants stimulent les mises à niveau des infrastructures
Le marché des générateurs d'ozone est soutenu par la directive européenne 2024/3019 sur le traitement des eaux urbaines résiduaires, qui exige un traitement quaternaire pour éliminer au moins 80 % de 12 micropolluants indicateurs. La directive a fixé une échéance à 2045 pour les stations traitant plus de 150 000 équivalents-habitants et a inclus des obligations intermédiaires pour les zones à risque élevé avec des stations desservant de 10 000 à 150 000 équivalents-habitants. Cette structure progressive élargit la base d'acheteurs au-delà des plus grandes installations municipales, car les stations de taille moyenne sont également soumises à des exigences de traitement avancé, y compris les installations qui géraient auparavant les mises à niveau de traitement par des procédés conventionnels. Une évaluation suisse a révélé que l'ozonation des eaux usées utilisait 0,05 kWh/m³ et augmentait les coûts de traitement de CHF 0,02-0,25/m³, soit USD 0,02-0,28/m³[1]. Le guide DWA-M 385-3 allemand définit les exigences de dimensionnement de l'ozone et de temps de contact pour les stations d'épuration municipales. Ces règles donnent aux services publics une base plus claire pour planifier les équipements, l'ingénierie, les tests et les travaux de conformité sur le marché des générateurs d'ozone, tout en réduisant l'incertitude autour des spécifications des systèmes avant la publication des appels d'offres.
La pénurie d'eau et les investissements municipaux dans la réutilisation de l'eau reconfigurent la géographie de la demande
La pénurie d'eau touche plus de 2 milliards de personnes, ce qui fait des eaux usées traitées une source d'approvisionnement de plus en plus importante [2]. Les systèmes de réutilisation nécessitent un traitement tertiaire avancé, un contrôle des agents pathogènes et des méthodes de désinfection qui ne laissent pas de résidus halogénés persistants, en particulier lorsque l'eau traitée est destinée à des usages municipaux ou industriels sensibles. La Banque mondiale a déclaré en 2025 que l'expansion de la réutilisation municipale et industrielle de l'eau pourrait débloquer jusqu'à 340 milliards USD d'investissements d'ici 2040. Cet investissement oriente la demande de projets vers les équipements de filtration, d'oxydation avancée et de traitement de l'eau à l'ozone, car chaque partie du processus aide les services publics à atteindre la norme de qualité requise pour l'application de réutilisation prévue et à gérer ensemble les exigences microbiologiques, chimiques et opérationnelles. Les projets de réutilisation potable nécessitent un contrôle plus strict que les eaux usées rejetées dans les rivières, car l'eau traitée retourne dans les chaînes d'approvisionnement en eau potable, où les services publics doivent maintenir une qualité constante à plusieurs étapes de traitement. Le marché des générateurs d'ozone peut donc bénéficier de doses d'ozone plus élevées, de contacteurs à plusieurs étages et d'une surveillance en temps réel dans ces projets.
Le remplacement de la désinfection à base de chlore dans les applications sensibles élargit la base adressable
L'ozone soutient les applications où les résidus de désinfectants persistants peuvent entrer en conflit avec la qualité des produits ou les procédures de production validées. Dans le traitement de l'eau ultrapure pour les semi-conducteurs, un système électrolytique à diamant dopé au bore a fourni des concentrations d'ozone allant jusqu'à 2,2 mg/L à 1 A pendant 20 heures de fonctionnement continu[3]. Cette capacité prend en charge des cycles de rinçage sans contamination dans les procédés où les systèmes à base de chlore sont inadaptés, en particulier lorsque des traces de résidus pourraient affecter la qualité des produits, la validation des procédés ou les performances des boucles d'eau. La fabrication pharmaceutique et la fabrication de semi-conducteurs nécessitent également un nettoyage sans résidus dans des environnements de production contrôlés. Les établissements de santé utilisent l'ozone pour la stérilisation des salles, la désinfection des surfaces et le traitement des instruments, où les exigences de contrôle des infections soutiennent une demande récurrente. Ces usages étendent le marché des générateurs d'ozone au-delà des applications municipales et soutiennent la demande de systèmes compacts à sortie contrôlée pouvant fonctionner dans des conditions de processus définies dans des installations spécialisées.
Les alimentations résonantes à haute efficacité énergétique et les commandes intelligentes améliorent le coût total de possession
Une comparaison réalisée en 2025 a révélé que les systèmes de générateurs d'ozone résonants produisaient 120 g/kWh, contre 80 g/kWh pour les systèmes non résonants. La différence de 50 % dans la production d'ozone par unité d'énergie électrique peut influencer les décisions de coûts d'exploitation à long terme, en particulier pour les systèmes qui fonctionnent en continu et consomment une puissance électrique substantielle sur de nombreuses années. Une étude distincte de 2026 a révélé que le contrôle hiérarchique réduisait la consommation d'énergie spécifique de 11,8 Wh/m³ à 6,2 Wh/m³. Le même système a réduit le temps de stabilisation de 420 ms à 160 ms et a réduit l'erreur de concentration d'ozone en régime permanent de 6,5 % à 1,6 %. Les fournisseurs qui combinent l'électronique de puissance avec des commandes adaptatives peuvent offrir des engagements de performance plus clairs sur la consommation d'énergie et la stabilité de la production, ce qui donne aux exploitants d'installations une base pratique pour comparer les performances des systèmes. Cette capacité fait évoluer une partie du marché des générateurs d'ozone vers des contrats de service basés sur des performances d'exploitation vérifiées plutôt que sur le seul prix de l'équipement, ce qui peut modifier la façon dont les services publics évaluent les fournisseurs lors des décisions d'achat et de renouvellement.
Analyse de l'impact des freins*
| Frein | Impact approximatif sur les prévisions de CAGR (%) | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés d'investissement et d'exploitation des systèmes | -1.50% | Mondial ; plus prononcé au Moyen-Orient et en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Exposition à l'ozone et exigences en matière de sécurité des travailleurs | -0.50% | Mondial | Court terme (≤ 2 ans) |
| Formation de bromates et exigences de contrôle des sous-produits | -0.80% | Mondial ; plus fort dans les régions à eaux souterraines riches en bromures | Moyen terme (2–4 ans) |
| Normalisation limitée de la demande en ozone dans les flux de déchets complexes | -0.40% | Mondial ; plus aigu dans les marchés émergents | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Les coûts élevés d'investissement et d'exploitation des systèmes limitent l'adoption par les petits services publics
Une installation complète à l'ozone combine une alimentation en oxygène, un réacteur à décharge couronne, des contacteurs, une destruction des gaz résiduaires et une surveillance en temps réel. Ces systèmes peuvent nécessiter des dépenses en capital de plusieurs millions de dollars pour des installations municipales à moyenne échelle, car le package d'équipements comprend les fonctions de génération, de manutention des gaz, de contact, de destruction et de surveillance. L'électricité, la consommation d'oxygène et la maintenance ajoutent des coûts récurrents après l'installation initiale, exerçant une pression plus grande sur les services publics qui doivent maintenir des tarifs d'eau abordables. Les services publics desservant moins de 10 000 équivalents-habitants peuvent faire face à des périodes de retour sur investissement dépassant leurs horizons normaux de financement des infrastructures. Les contrats d'exploitation et de maintenance basés sur la performance peuvent transférer les dépenses des investissements en capital vers des paiements de service au mètre cube. La capacité technique locale limitée et la nécessité de disposer d'acheteurs municipaux solvables font que cette structure reste difficile à utiliser dans de nombreuses économies émergentes, même lorsque le besoin sous-jacent de traitement de l'eau est évident.
La formation de bromates et les exigences de contrôle des sous-produits compliquent l'optimisation de la dose d'ozone
Le bromate se forme lorsque l'ozone oxyde le bromure naturellement présent dans l'eau, et la valeur guide de l'Organisation mondiale de la santé pour l'eau potable est de 10 μg/L. La concentration maximale de contaminant de l'Agence de protection de l'environnement des États-Unis est également de 10 μg/L. Des doses d'ozone plus élevées peuvent améliorer l'élimination des micropolluants mais peuvent également augmenter la formation de bromates dans les eaux riches en bromures. Un dosage en plusieurs points avec du peroxyde d'hydrogène a réduit la dose nécessaire de peroxyde d'hydrogène de plus de 90 % et a maintenu le bromate en dessous de 5 μg/L dans une étude sur la réutilisation potable[4]. L'équipement supplémentaire et les compétences des opérateurs limitent cette approche aux installations de traitement disposant de ressources techniques plus importantes, car le dosage, la chimie de l'eau et les performances du traitement nécessitent un contrôle opérationnel étroit. L'évaluation des bromates reste donc une étape d'ingénierie précoce qui peut allonger le développement des projets sur le marché des générateurs d'ozone, en particulier lorsque la chimie de l'eau source varie selon la saison ou le lieu d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
l'électrolyse gagne du terrain au-delà de l'échelle industrielleLa décharge couronne détenait 43,6 % de la part du marché des générateurs d'ozone en 2026 et est restée la technologie de référence pour les grands sites municipaux et industriels. Son long historique d'exploitation soutient la génération d'ozone continue et à grand volume là où le faible coût énergétique par kilogramme est un critère d'achat central, et où les ingénieurs d'usine ont besoin d'équipements avec des pratiques de conception établies, des routines de maintenance éprouvées et la capacité à gérer des débits soutenus. Les réacteurs à décharge à barrière diélectrique peuvent fournir des concentrations d'ozone de 12 % en poids et une production supérieure à 500 livres par jour. Ces capacités maintiennent la décharge couronne pertinente pour les installations de traitement de l'eau municipales, pétrochimiques et industrielles qui nécessitent une production élevée, un fonctionnement continu et de grands volumes de traitement. La génération par rayonnement ultraviolet reste une option plus modeste pour les applications à faible capacité qui utilisent l'air ambiant et évitent les équipements complexes d'alimentation en oxygène, ce qui la rend pertinente là où la simplicité importe plus qu'une production élevée d'ozone.
L'électrolyse devrait se développer à un CAGR de 9,8 % jusqu'en 2032, le taux le plus rapide parmi les segments technologiques du marché des générateurs d'ozone. Les systèmes à membrane échangeuse de protons génèrent de l'ozone à partir de l'eau à des concentrations contrôlées sans alimentation externe en gaz, ce qui peut réduire l'encombrement des installations nécessitant une génération locale. Cette caractéristique est utile pour les applications de point d'utilisation dans la fabrication propre, la santé et les foyers, où l'espace, la manipulation de l'oxygène et le contrôle direct du point de traitement sont importants. Les améliorations des anodes en diamant dopé au bore répondent aux contraintes de coût qui limitaient auparavant l'électrolyse à des débits de production plus élevés. La décharge par étincelle et d'autres systèmes continuent de servir les usages de laboratoire et de chimie des procédés qui nécessitent une pureté ou des profils de concentration d'ozone particuliers, préservant un rôle pour les systèmes spécialisés aux côtés des grandes catégories technologiques. La gamme de technologies permet aux fournisseurs d'adapter la conception des équipements au débit, aux exigences des services publics et à l'espace disponible.

Par utilisateur final :
l'ancrage municipal soutient une base de demande en expansionLes services publics municipaux représentaient 45,3 % de la taille du marché des générateurs d'ozone en 2026, soutenus par des installations à grande capacité pour le traitement de l'eau potable, le polissage des eaux usées et le traitement des micropolluants. La croissance démographique, les ajouts de capacité de traitement et les échéances réglementaires rendent les commandes municipales comparativement prévisibles, car les services publics doivent planifier les investissements en équipements bien avant que la capacité de traitement ne devienne insuffisante. Cette demande soutient également des accords de service à long terme pour les fournisseurs d'équipements, couvrant l'inspection, la maintenance, le soutien à l'exploitation et la surveillance des performances tout au long de la durée de vie d'une installation. Les utilisateurs industriels constituent le deuxième groupe d'utilisateurs finaux le plus important dans les secteurs de la pétrochimie, de la pharmacie, de la pâte à papier et du papier, et de la transformation alimentaire. Ces utilisateurs emploient l'ozone pour l'oxydation chimique, la réduction des couleurs et des odeurs, et le recyclage de l'eau de process, la configuration requise variant selon la qualité de l'eau et les besoins de production.
Les applications résidentielles devraient croître à un CAGR de 9,2 % jusqu'en 2032, à mesure que des unités de purification murales compactes atteignent davantage d'acheteurs particuliers. La préoccupation croissante concernant les contaminants d'origine hydrique soutient la demande dans les foyers d'Asie-Pacifique et parmi les propriétaires de puits privés en Amérique du Nord, où les acheteurs recherchent des alternatives de désinfection sans produits chimiques pour les approvisionnements en eau locaux. Les clients commerciaux tels que les hôtels, les entreprises de restauration, les salles de sport et les commerces de détail utilisent la désinfection à base d'ozone comme mesure d'hygiène et de réduction des coûts d'exploitation, en particulier lorsque le nettoyage répété augmente la consommation d'eau, de chaleur et de produits chimiques. Les systèmes de nettoyage en place ozonés peuvent remplacer l'eau chaude et les désinfectants chimiques dans les environnements de transformation alimentaire. L'utilisation de l'ozone dans le traitement des jus et des boissons a également élargi la base d'utilisateurs finaux commerciaux. Cette diversité donne au secteur des générateurs d'ozone des canaux de demande au-delà de sa base municipale établie, tout en maintenant les exigences de traitement liées aux besoins particuliers de désinfection, de qualité de l'eau ou de traitement de chaque utilisateur.
Analyse géographique
Marché des générateurs d'ozone en Asie-Pacifique
L'Asie-Pacifique détenait 36,4 % de la part de marché des générateurs d'ozone en 2026, ce qui en fait le principal contributeur régional. L'expansion du traitement des eaux urbaines en Chine et les normes municipales établies au Japon soutiennent la demande de systèmes à décharge couronne dans les applications d'eau potable et les grandes installations de traitement municipal. Les investissements dans les capacités de traitement des eaux usées au Vietnam, en Indonésie et en Thaïlande soutiennent également les achats d'équipements, ces systèmes nécessitant des procédés de traitement fiables lorsque les volumes d'eaux usées et les exigences de qualité augmentent. Les objectifs de double neutralité carbone de la Chine favorisent les systèmes d'ozone efficaces, y compris les configurations d'alimentation électrique haute fréquence, car la consommation d'électricité constitue un facteur d'exploitation significatif pour la génération continue d'ozone. Le secteur des semi-conducteurs en Corée du Sud utilise l'ozone électrolytique dans les circuits d'eau ultrapure, créant une demande pour des équipements spécialisés avec une faible sensibilité aux prix.
Marché des générateurs d'ozone en Amérique du Nord, en Europe, en Asie-Pacifique et en Océanie
L'Amérique du Nord et l'Europe représentent des segments importants du marché des générateurs d'ozone, portés par la réglementation, où les travaux de modernisation sont plus importants que la construction de nouvelles installations, et où les services publics doivent mettre à niveau leurs actifs de traitement existants. En Europe, les exigences de la Directive 2024/3019 et les orientations de la norme DWA-M 385-3 allemande soutiennent la planification du traitement avancé. ProMinent a signalé une élimination des micropolluants supérieure à 80 % à pleine échelle grâce à une installation d'ozone modulaire et des ratios de contact carbone organique dissous de 0,3 à 0,8 g O₃/g COD. L'Inde développe sa demande parallèlement aux investissements dans l'eau potable et la fabrication pharmaceutique, qui nécessite des procédés de stérilisation validés dans des environnements de production contrôlés. L'Australie applique un contrôle avancé des micropolluants par ozonation via les autorités étatiques de l'eau, reflétant ses normes réglementaires relativement élevées et ses investissements par habitant dans le traitement de l'eau.
Marché des générateurs d'ozone au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique devraient croître à un TCAC de 8,8 % jusqu'en 2032, soit le taux régional le plus élevé du marché des générateurs d'ozone. Les besoins en sécurité hydrique intègrent le traitement avancé dans les projets de réutilisation et de prétraitement du dessalement dans les pays du Conseil de coopération du Golfe, où des approvisionnements en eau non traditionnels et fiables sont au cœur de la planification à long terme. La Stratégie de sécurité hydrique 2036 des Émirats arabes unis et la Stratégie nationale de l'eau de l'Arabie saoudite orientent les investissements vers les infrastructures de réutilisation. En septembre 2025, Veolia a accepté de fournir des technologies pour le projet de réutilisation des eaux industrielles de SATORP à Jubail, d'une valeur de 500 millions USD, avec une capacité annuelle de 8,8 millions de m³. L'adoption en Afrique reste limitée par les lacunes infrastructurelles et les capacités opérationnelles, avec une activité concentrée en Afrique du Sud, au Maroc et en Égypte, incluant des projets industriels et municipaux ainsi que des initiatives de qualité de l'eau soutenues par des donateurs. L'Amérique du Sud présente une demande dans le secteur agroalimentaire brésilien et l'aquaculture chilienne, mais les contraintes de financement et de fournisseurs limitent une adoption plus large dans une région aux capacités infrastructurelles inégales.
Paysage concurrentiel
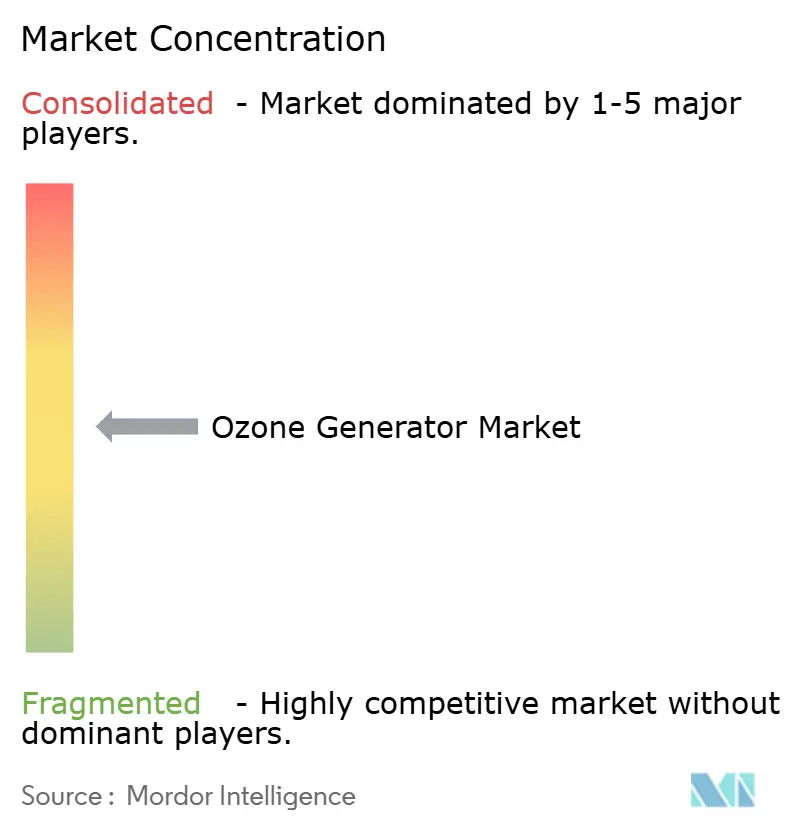
Le marché des générateurs d'ozone est modérément consolidé dans les grandes installations à haute capacité. Les principaux fournisseurs de traitement de l'eau bénéficient de systèmes installés, de réseaux de service, d'ingénierie intégrée et de relations durables avec les services publics, qui sont importants lorsque les clients ont besoin d'un soutien pour la conception, la mise en service et l'exploitation continue. Les contrats d'exploitation et de maintenance à long terme créent des revenus récurrents et peuvent rendre les changements de fournisseurs plus difficiles pour les clients municipaux, car la connaissance des équipements, les données d'exploitation et les responsabilités contractuelles de performance restent étroitement liées au prestataire existant. La surveillance numérique permet des diagnostics à distance et une maintenance prédictive, ce qui soutient la qualité du service tout au long de la durée de vie de l'actif et peut identifier les problèmes d'exploitation avant qu'ils n'affectent les performances du traitement. Les grands contrats d'eau au Moyen-Orient combinent de plus en plus la fourniture d'équipements avec une exploitation à long terme, ce qui favorise les entreprises disposant à la fois de capacités d'ingénierie et de solidité financière.
La concurrence est plus forte dans la catégorie des équipements de gamme intermédiaire, où les fournisseurs scandinaves et chinois proposent des systèmes modulaires qui peuvent réduire le temps d'installation et la consommation d'énergie par rapport aux conceptions traditionnelles de réacteurs à tubes en verre de grand diamètre. Les concessions de services d'eau obligent également les fournisseurs à adapter leur approche commerciale, car les clients peuvent préférer des opérations basées sur la performance plutôt qu'un achat d'équipement seul. L'aquaculture reste une application sous-développée malgré des résultats montrant 82 % de survie des crevettes contre 40 % dans les témoins non traités et 99,5 % d'inhibition de Vibrio avec des nanobulles d'ozone. Les producteurs pharmaceutiques, cosmétiques et alimentaires spécialisés ont besoin de processus d'ozone documentés mais peuvent ne pas disposer des ressources d'achat ou des équipes techniques nécessaires pour gérer des systèmes à l'échelle des services publics. La purification résidentielle et commerciale en Asie-Pacifique et au Moyen-Orient et en Afrique offre une ouverture pour les produits électrolytiques de point d'utilisation sans fournisseur dominant clairement établi, car les systèmes plus petits conviennent aux utilisateurs distribués plutôt qu'aux sites de services publics centralisés.
Mellifiq a mis en service un système à ozone pour un producteur d'eau en bouteille maltais en 2026, utilisant la génération d'ozone in situ sur une ligne de production de 600 m³/jour, montrant un déploiement clé en main continu dans le secteur européen des boissons. L'accord SATORP de Veolia en septembre 2025 montre comment les grands fournisseurs de traitement de l'eau étendent leur rôle dans les projets régionaux de réutilisation industrielle de l'eau. SUEZ a obtenu un contrat de 2 milliards EUR, soit 2,2 milliards USD, pour fournir des services d'eau et d'assainissement à 2,3 millions de personnes à Oman sur 15 ans, intégrant ses capacités de traitement dans les infrastructures hydrauliques régionales critiques. Ces évolutions illustrent la valeur d'une capacité de service à long terme sur le marché des générateurs d'ozone, où les clients évaluent de plus en plus l'ingénierie, le soutien à l'exploitation et les performances des actifs ensemble plutôt que comme des exigences distinctes.
Leaders du secteur des générateurs d'ozone
-
SUEZ S.A.
-
Xylem Inc.
-
Mitsubishi Electric Corporation
-
Toshiba Corporation
-
Industrie De Nora S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des générateurs d'ozone Entreprises couvertes dans ce rapport
- SUEZ S.A.
- Absolute Systems Inc.
- Chemtronics Technologies Pvt. Ltd.
- Daikin Industries, Ltd.
- DEL Ozone
- Ebara Corporation
- ESCO International Ltd.
- Fuji Electric Co., Ltd.
- Industrie De Nora S.p.A.
- Lenntech B.V.
- Mellifiq AB
- METAWATER Co., Ltd.
- Mitsubishi Electric Corporation
- MKS Instruments, Inc.
- Ozonetech Systems OTS AB
- Primozone Production AB
- Qingdao Guolin Industry Co., Ltd.
- Spartan Environmental Technologies, LLC
- Teledyne Technologies Incorporated
- Toshiba Corporation
- Veolia Environnement S.A.
- Xylem Inc.
Développements industriels récents dans Marché des générateurs d'ozone
- Juin 2026 : SUEZ a obtenu un contrat de performance de 15 ans d'une valeur de 2 milliards EUR, soit 2,2 milliards USD, avec NAMA Water Services d'Oman pour fournir des services d'eau et d'assainissement à 2,3 millions d'habitants à Mascate et dans 2 gouvernorats, le plus grand contrat jamais signé par l'entreprise au Moyen-Orient.
- Septembre 2025 : Veolia a signé un accord avec SATORP, une coentreprise de Saudi Aramco et TotalEnergies, pour fournir des technologies avancées de traitement de l'eau pour le plus grand projet industriel complexe de réutilisation de l'eau au Moyen-Orient, une installation de 500 millions USD à Jubail avec une capacité annuelle de 8,8 millions de m³ et un contrat d'exploitation et de maintenance de 30 ans débutant en 2028.
- Septembre 2025 : Primozone Production AB a marqué 25 ans de technologie commerciale de l'ozone, mettant en avant les avantages en termes de coût du cycle de vie de sa plateforme de générateur refroidi à l'eau et à haute concentration qui produit de l'ozone à des concentrations allant jusqu'à 20 % en poids et à des pressions de sortie 3 fois supérieures à celles des systèmes conventionnels.
- Avril 2025 : Mellifiq a mis en service 2 lignes de traitement complètes ozone-écumeur avec un débit combiné de 550 m³/h à l'installation aquacole de Guttorp à Åland, en Finlande, pour un système d'aquaculture en circuit fermé soutenant la production de truite de mer et de brochet, l'une des plus grandes installations clé en main d'ozone pour l'aquaculture mises en service en Europe du Nord.
Portée du rapport mondial sur le marché des générateurs d'ozone
Un générateur d'ozone est un dispositif qui produit de l'ozone (O₃), une forme hautement réactive d'oxygène, en convertissant des molécules d'oxygène (O₂) par décharge électrique, rayonnement ultraviolet (UV), réactions électrochimiques ou d'autres technologies de génération d'ozone. L'ozone généré fonctionne comme agent oxydant et désinfectant pour éliminer les micro-organismes, décomposer les contaminants organiques, contrôler les odeurs et éliminer les polluants de l'air et de l'eau.
Le marché des générateurs d'ozone est segmenté par technologie, utilisateur final et géographie. Par technologie, le marché est segmenté en décharge couronne, rayonnement ultraviolet, électrolyse, décharge par étincelle et autres technologies. Par utilisateur final, le marché est segmenté en municipal, industriel, commercial, santé et résidentiel. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des générateurs d'ozone dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Décharge couronne |
| Rayonnement ultraviolet |
| Électrolyse |
| Décharge par étincelle |
| Autres |
| Municipal |
| Industriel |
| Commercial |
| Santé |
| Résidentiel |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Décharge couronne | |
| Rayonnement ultraviolet | ||
| Électrolyse | ||
| Décharge par étincelle | ||
| Autres | ||
| Par utilisateur final | Municipal | |
| Industriel | ||
| Commercial | ||
| Santé | ||
| Résidentiel | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des générateurs d'ozone en 2032 ?
Le secteur devrait atteindre 2,67 milliards USD d'ici 2032, en croissance à un CAGR de 8,25 % à partir de 2027.
Quelle technologie du marché des générateurs d'ozone connaît la croissance la plus rapide ?
L'électrolyse devrait croître à un CAGR de 9,8 % jusqu'en 2032, car elle soutient la génération d'ozone compacte au point d'utilisation sans alimentation externe en gaz. Cela la rend adaptée aux installations plus petites où l'encombrement des équipements et le contrôle direct du traitement de l'eau sont importants.
Quel utilisateur final achète le plus d'équipements sur le marché des générateurs d'ozone ?
Les services publics municipaux ont mené avec une part de 45,3 % en 2026, portés par le traitement de l'eau potable, le polissage des eaux usées et le contrôle avancé des micropolluants. Leurs achats sont liés aux exigences de capacité, aux mises à niveau de traitement et aux échéances réglementaires qui soutiennent des besoins à plus long terme en équipements et services.
Pourquoi le contrôle des bromates est-il important dans le traitement à l'ozone ?
L'ozone peut former des bromates dans les eaux contenant du bromure. La valeur guide de l'Organisation mondiale de la santé et la concentration maximale de contaminant de l'Agence de protection de l'environnement des États-Unis sont toutes deux de 10 μg/L. Les développeurs de projets doivent évaluer la chimie de l'eau source avant de sélectionner les niveaux de dose et les configurations de traitement pour les applications d'eau potable.
Quelle région connaît la croissance la plus rapide sur le marché des générateurs d'ozone ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,8 % jusqu'en 2032, à mesure que les projets de sécurité de l'eau liés à la réutilisation et au dessalement se développent. La demande régionale est liée à la planification de la sécurité de l'eau et à des investissements plus importants dans les systèmes de traitement pouvant soutenir la réutilisation et la gestion industrielle de l'eau.
Comment les systèmes à ozone à haute efficacité énergétique influencent-ils les décisions d'achat ?
Les systèmes résonants ont produit 120 g/kWh contre 80 g/kWh pour les systèmes non résonants, ce qui peut améliorer l'économie des coûts d'exploitation sur la durée de vie du système. Les acheteurs peuvent comparer la consommation d'énergie avec la stabilité de la production, les besoins de maintenance et les conditions de service lors de la sélection d'un système de générateur d'ozone.