
オーガニックピープロテイン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
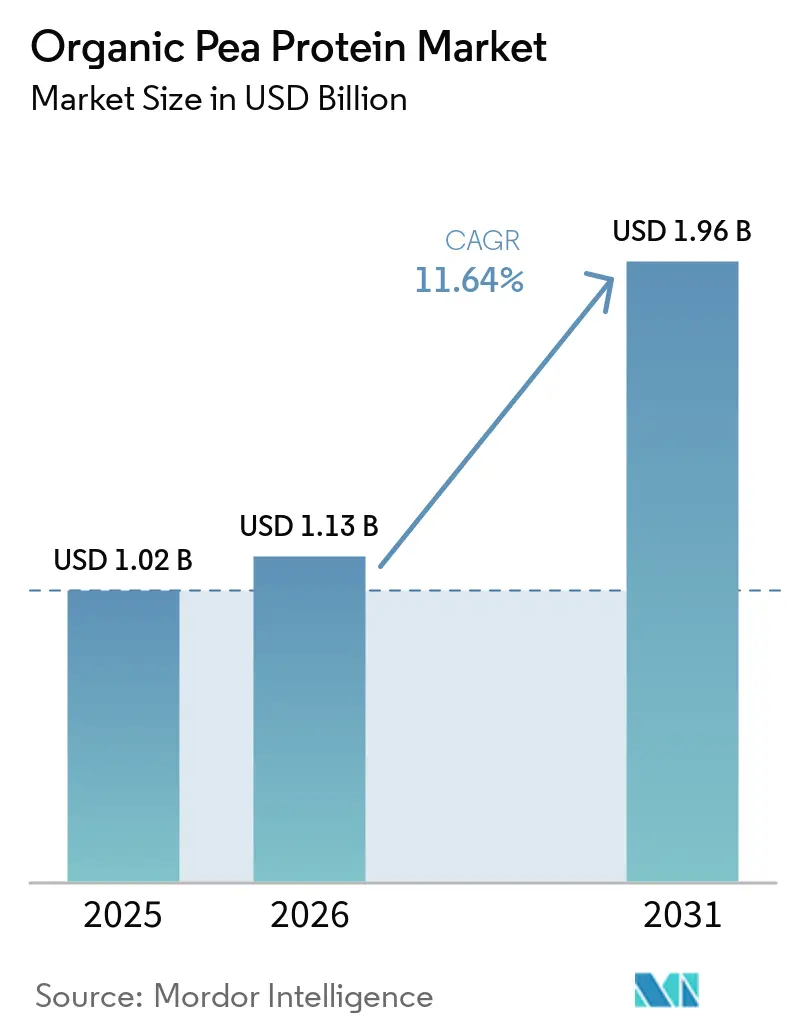
| 市場規模 (2026) | 1.13 十億米ドル |
| 市場規模 (2031) | 1.96 十億米ドル |
| 成長率 (2026 - 2031) | 11.64 % |
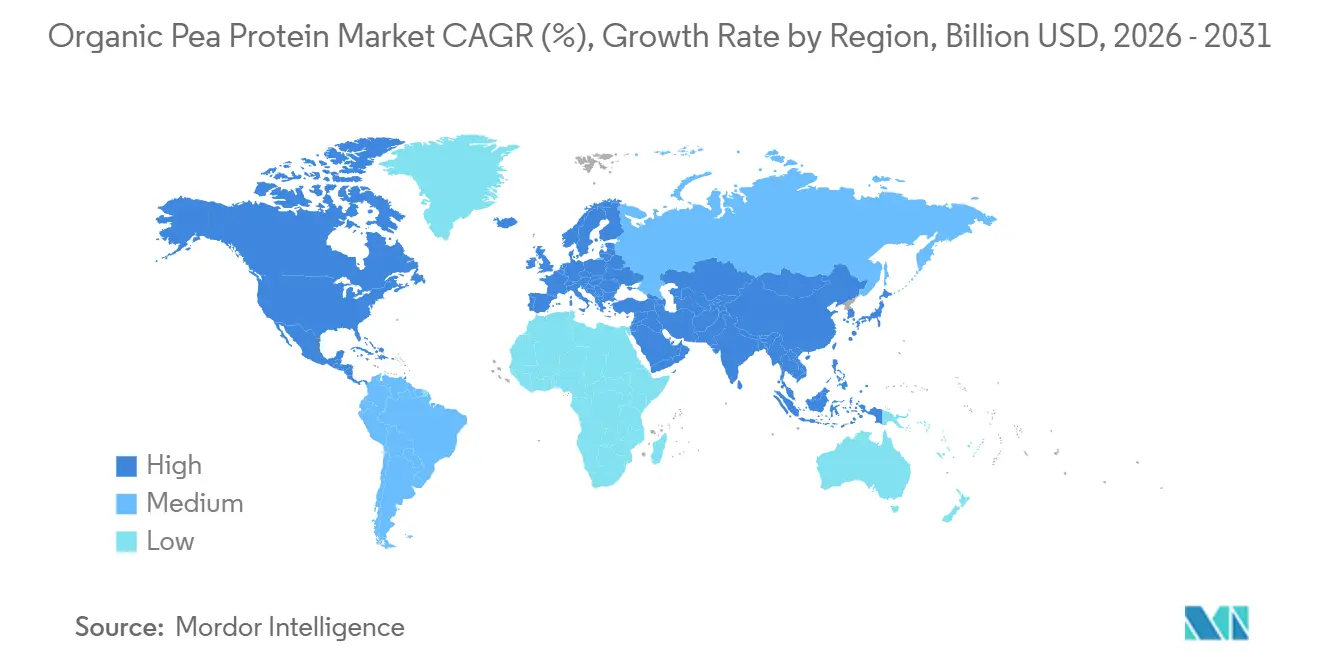
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
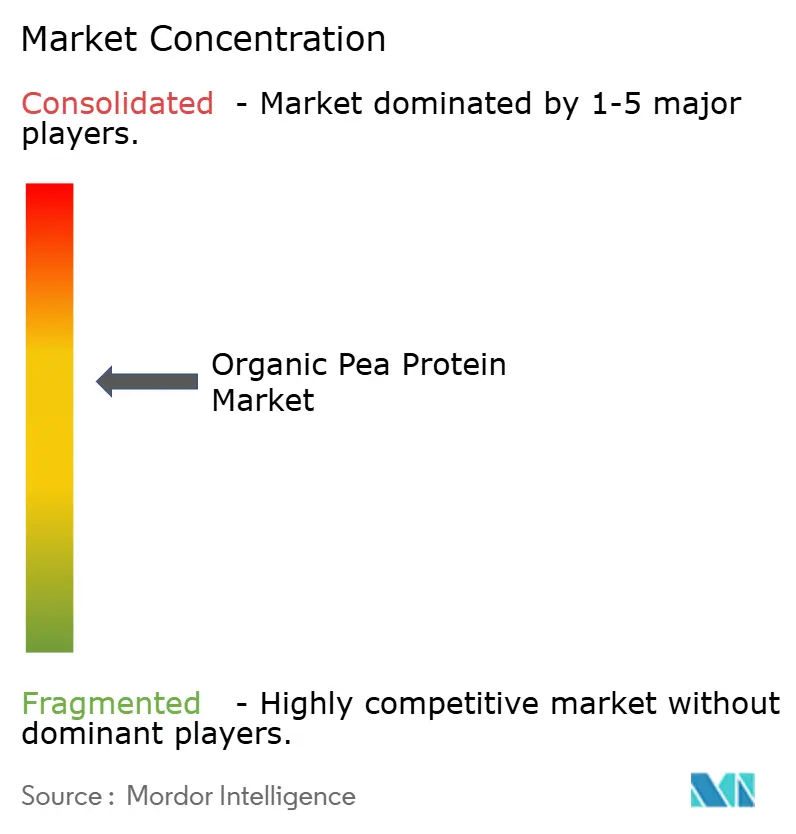
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーガニックピープロテイン市場分析
オーガニックピープロテイン市場規模は、2025年の1.02 ビリオン 米ドル、2026年の1.13 ビリオン 米ドルから、2031年までに1.96 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけて11.64%のCAGRを記録すると予測されています。オーガニックピープロテイン市場は、食品メーカーがシンプルな原材料リストを持つタンパク質豊富な食品を求めるフレキシタリアン世帯向けの製品を開発するにつれ、専業ビーガン消費者からの需要を超えた展開を見せています。オーガニック認証は、製品の原産地と原材料の文書化が重視されるプレミアムリテールおよび専門栄養チャネルへのアクセスを支援するうえで、ますます重要な役割を果たしています。タンパク質および体重管理に関するクレームへの需要も、特にすぐに飲めるドリンク製品や臨床栄養において、GLP-1医薬品を使用する消費者向けのフォーマットへの関心を後押ししています。加工投資、原材料の精製、および農業契約が、集中した供給基盤を管理しながらこの需要を満たせるかどうかを決定します。オーガニックピープロテイン市場はまた、認証済み農地が気象関連の供給障害後に迅速に拡大できないという実際的な制約にも直面しています。
主要レポートのポイント
- 製品タイプ別では、分離物が2025年のオーガニックピープロテイン市場シェアの51.83%を占め、濃縮物は2031年にかけて12.46%のCAGRで拡大すると予測されています。
- 用途別では、食品・飲料が2025年のオーガニックピープロテイン市場シェアの64.04%を占め、サプリメントが2031年にかけて12.11%の最高CAGRを記録すると予測されています。
- 地域別では、北米が2025年の売上高の38.90%を占め、アジア太平洋は2031年にかけて12.98%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物性食品およびフレキシタリアン食の拡大 | +2.5% | グローバル | 長期(4年以上) |
| クリーンラベル、非GMO、アレルゲンフリーの処方需要 | +2.0% | 北米および欧州 | 中期(2〜4年) |
| オーガニックスポーツ栄養および機能性食品の成長 | +1.8% | 北米およびアジア太平洋 | 長期(4年以上) |
| 味、溶解性、テクスチャー化技術の改善 | +1.5% | グローバル | 短期(2年以内) |
| プレミアム製品の差別化要因としての農場から原材料までのトレーサビリティ | +1.2% | 北米および欧州 | 中期(2〜4年) |
| ペットフードおよび特殊栄養におけるオーガニックピープロテインの使用 | +1.0% | 北米およびアジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
植物性食品およびフレキシタリアン食の拡大
オーガニックピープロテインにとって重要な構造的変化は、ビーガン消費者の増加ではなく、タンパク質豊富で最小限に加工されたオプションを求めるフレキシタリアン世帯をターゲットとする主流食品メーカーによる処方の移行です。ピープロテインは、植物性またはビーガンクレームを持つグローバルな食品・飲料の新製品発売において、大豆や小麦を抜いてトップの植物性タンパク質原材料となっており、その低アレルゲン性プロファイルと非GMOサプライチェーンとの適合性によって維持されたポジショニング上の優位性を持っています。見落とされがちな二次的影響として、GLP-1医薬品の普及が全く新しい高付加価値需要チャネルを生み出しているという点があります。GLP-1ユーザーは、カロリー制限中の筋肉異化を相殺するために高密度で吸収されやすいタンパク質を必要としており、PDCAASが0.82〜0.89、溶解性が85〜90%以上のオーガニックピー分離物はこのニーズに機能的に対応するよう設計されています。2025年にEuropean Food Research and Technologyに掲載されたレビューでは、AI駆動の処方と計算モデリングがピープロテインの応用開発を加速させ、新製品フォーマットの市場投入までの時間を短縮していることが確認されました[1]。この技術の融合により、オーガニックピープロテインの採用がこれまでホエイに支配されていた飲料カテゴリーへと拡大する可能性が高まっています。
クリーンラベル、非GMO、アレルゲンフリーの処方需要
オーガニックピープロテインは稀な規制上のポジションを占めています。それは同時にUSDAオーガニック適格であり、EU規則1169/2011に基づく14の主要アレルゲンから除外されており、米国FDAの食品アレルゲン表示および消費者保護法(FALCPA)の下で主要アレルゲンに分類されていません。このクリーンラベルかつアレルゲンフリーというデュアルポジショニングにより、追加の表示負担を必要とせずにアレルゲン制限製品ラインにおいて機能的に代替不可能な存在となっています。小売業者は短い原材料リストと認証済みオーガニック調達を評価するクリーンラベルスコアカードを導入しており、オーガニックピープロテイン従来の製品カテゴリーへ直接参入する経路を生み出しています。欧州のオーガニック品は従来品に比べて40〜50%の価格プレミアムを維持しながらも、プレミアムリテールでの棚スペースを拡大し続けています。オーガニック食品が食費全体の12〜14%を占め、欧州平均のほぼ2倍であるドイツとオーストリアでは、特に非GMOおよびオーガニッククレームが最も強い消費者価値を持つ乳製品代替品や乳幼児栄養用途において、最も加速した処方変更サイクルが見られます。USDA国家オーガニックプログラム(NOP)認証およびEUオーガニッ規則2018/848に関連するコンプライアンス負担は、非認証参入者がプレミアム流通チャネルへのアクセスを妨げる効果的な市場フィルターとして機能しています。
オーガニックスポーツ栄養および機能性食品の成長
スポーツおよびパフォーマンス栄養は歴史的にホエイプロテインに支配されてきましたが、オーガニックピー分離物は、アレルゲンフリーおよび認証済みオーガニック表示がプレミアムリテールの配置と機関調達契約を解放するプレミアムおよびクリニカル製品ラインでホエイを置き換えています。Protein Industries Canadaは2025年7月に4,870万カナダドルの共同投資を誘致し、機能性栄養カテゴリーにおけるピープロテインの商業化を具体的にターゲットとしており、この需要シフトに対する機関の確信を示しています。Roquetteは2026年2月のNUTRALYS Pea 850F分離物の発売において、GLP-1ユーザー向け製品セグメントとプレミアムRTDフォーマットへの対応を明確に位置づけており、発売時に引用されたInnovaデータによると、タンパク質・体重管理クレームの新製品発売は2024/2025年に前年比29%増加しました。あまり注目されていない成長チャネルは高齢者および医療栄養であり、認証済みオーガニックピープロテインは、低アレルゲン性で消化しやすいタンパク質を必要とする腫瘍学および術後回復患者の臨床栄養プロトコルにおいてますます指定されています。このチャネルはスポーツリテールよりも価格感度が低く、より高い平均販売価格を維持しており、両セグメントに対応するサプライヤーの全体的な収益ミックスを改善しています。
味、溶解性、テクスチャー化技術の改善
加工技術の革新により、オーガニックピープロテインを歴史的にベーカリーおよび肉類代替用途に限定していた風味と機能性の障壁が取り除かれ、収穫後加工から遺伝子レベルへと進歩が上流に移行しています。KWSとベルリンを拠点とするフードテック企業vlyは、ターゲット植物育種を通じて味を最適化したオーガニックエンドウ豆品種を共同開発し、風味の改善が収穫前に作物に組み込まれ、マスキング脱臭による下流での対処が不要になることを示しました。その結果得られたタンパク質はvlyの「vly Bio High Protein」および「vly Bio Barista」製品に商業展開されました。PURISは2026年初頭に98%溶解性のClearP加水分解ピープロテインを商業化しました。これはプロテインソーダや機能性RTDドリンクを含む透明で非乳白色の飲料向けに設計された初のオーガニック適格フォーマットであり、従来のピー分離物ではアクセスできなかったカテゴリーです。その結果、味の革新は上流の育種と下流の酵素または膜ろ過技術に投資する加工業者の間で競争優位を集中させ、専用の研究開発投資を持たない中堅加工業者との能力格差を生み出しました。2025年にEuropean Food Research and Technologyに掲載されたレビューでは、AI駆動の処方ツールがピープロテイン用途における乳化、発泡、ゲル化特性のリアルタイム最適化を支援し、次世代フォーマットの商業化タイムラインを短縮していることが指摘されました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オーガニックイエローピーの供給と価格の変動性 | -0.8% | グローバル、カナダとフランスに集中 | 長期(4年以上) |
| 豆臭い風味、ざらつき、飲料機能性の制約 | -0.6% | グローバル | 中期(2〜4年) |
| オーガニック認証、試験、トレーサビリティのコスト負担 | -0.5% | グローバル | 長期(4年以上) |
| 認証済みオーガニックの分画および加工能力の限界 | -0.4% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
オーガニックイエローピーの供給と価格の変動性
オーガニックイエローピーの栽培は温帯地域の狭い帯域に集中しており、カナダのプレーリー州と北フランスが世界的に取引される量の大部分を占め、意味のある地理的冗長性のないサプライチェーンが気象障害に構造的にさらされています。イエローピーの価格は2024年のカナダの干ばつ時に23%急騰し、単一の不作シーズンでも加工業者のマージンを大幅に圧縮し、買い手の信頼を損なう可能性があることを示しました。あまり明らかでない制約は、USDA NOPおよびEUオーガニック規則2018/848に基づくオーガニック認証が3年間の土地移行期間を必要とするため、価格シグナルに応じた農地の急速な拡大が構造的に不可能であり、需要ショックへの供給対応は常に複数の生育シーズン分遅れるという点です[2]。この慣性は、長期農業契約を持つ垂直統合加工業者に価格決定力を集中させます。RoquetteとEmsland Groupはそれぞれフランス、ドイツ、ポーランドで合計5,000〜8,000ヘクタールの契約農地を確保しており、スポット市場調達に依存する小規模買い手には利用できない供給バッファーを形成しています。新興市場参入者にとって、このダイナミクスは加工能力を確実に収益化する前に農業契約を確保するという資本集約的な要件を事実上課しています。
豆臭い風味、ざらつき、飲料機能性の制約
植物性、豆臭い、時に渋みのある風味を特徴とするオーガニックピープロテインの感覚プロファイルは、消費者の感覚的許容度が低く、リピート購入が味に非常に敏感なプレミアム飲料および乳製品代替用途において処方の上限を課し続けています。この制約には皮肉な側面があります。オーガニックピープロテインの採用を促進するクリーンラベルの要請が、風味マスキング剤の使用を制限し、従来品と比較して処方者が利用できる感覚的改善ツールキットを狭めているのです。PURISの2026年1月のH2-IZO発売とRoquetteの2026年2月のNUTRALYS Pea 850Fは、具体的にこのギャップをターゲットとしており、どちらもマスキング剤なしでよりクリーンな味プロファイルを提供するよう設計されていますが、小規模な受託製造業者やプライベートブランドメーカーへの商業的浸透は近期において限定的です。さらに、酸性飲料における溶解性の低下と沈殿リスクの増加により、炭酸飲料や柑橘系RTDフォーマットへの採用は処方投資なしには制限されます。感覚的に最適化されたオーガニックグレードがコモディティレベルの価格を達成するまで、飲料サブセグメントはその規模が示唆するよりも少ないオーガニックピープロテイン量を吸収し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
分離物が売上をリードし、濃縮物が地位を確立分離物は2025年の売上高の51.83%を占め、オーガニックピープロテイン市場内の主要フォーマットとなっています。そのポジションは、乾燥物ベースで83〜85%のタンパク質純度、高い溶解性、および幅広い用途にわたる加工安定性を反映しています。こらの特性は、乳製品代替品、すぐに飲めるドリンク、および特殊栄養での使用を支援します。分離物メーカーはまた、完成品のアミノ酸バランスを改善するためにコメやヒマワリタンパク質とのブレンドを使用しています。2025年に発表された研究では、計算的アプローチが植物性タンパク質用途における乳化、発泡、熱ゲル化の最適化に役立つことが確認されました。
濃縮物は2031年にかけて12.46%のCAGRで成長すると予測されており、製品タイプの中で最も速い成長率です。より低い加工要件により、オーガニック原材料を求める食品メーカーにとってよりアクセスしやすいオプションとなる可能性があります。改善された高水分押出成形および膜ろ過法により、ベーカリー、スナック、ミールキット用途における分離物との機能的ギャップが縮小しています。テクスチャードおよび加水分解フォーマットは規模が小さいものの、肉類代替品、ペットフード、養殖飼料での用途を見出しています。オーガニックピープロテイン産業はこれらのフォーマットから恩恵を受けることができます。なぜなら、これらが最も技術的に要求の高い用途を超えた需要を広げるからです。製品開発は、加工業者がオーガニックおよびクリーンラベルの信頼性を損なわずに風味とテクスチャーを改善できるかどうかにかかっています。
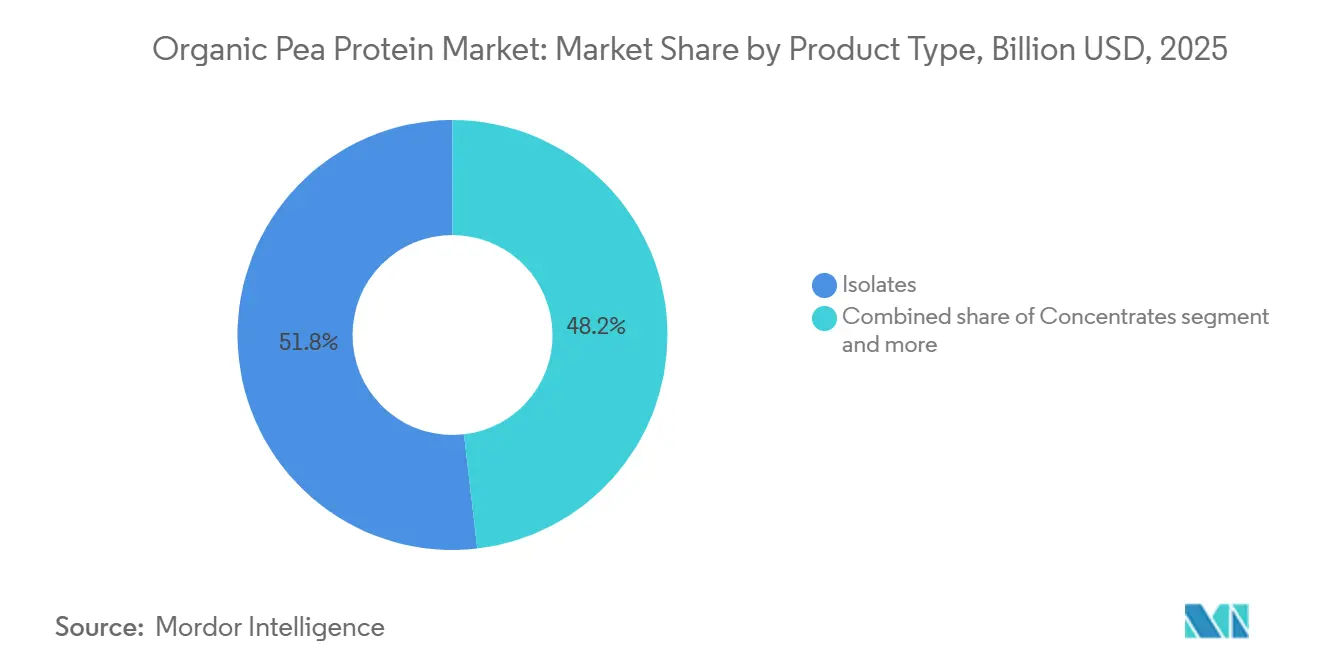
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
食品・飲料がリードし、サプリメントがより速く拡大食品・飲料は2025年のオーガニックピープロテイン市場規模の64.04%を占めました。このセグメントには、乳製品および乳製品代替食品、肉類代替品、ベーカリー、飲料、スナック、シリアル、すぐに食べられる食品、ソースが含まれます。植物性ミルクは関連する例を提供しており、ドイツの植物性ミルク販売は2025年に増加しました。ペットフードも隣接する販路を提供しており、Pulse Canadaは2026年に世界の新しいペットフード発売の30%にパルス原材料が含まれていたと報告しています。パーソナルケアおよびコスメティクスは依然として小さな用途ですが、フィルム形成および調整特性のためにオーガニックピープロテインを使用できます。
サプリメントは2031年にかけて12.11%のCAGRで拡大すると予測されています。この用途グループにはスポーツ栄養、乳幼児用調製粉乳、高齢者および医療栄養が含まれます。スポーツ栄養は現在最大のサプリメント量を提供しており、臨床製品はサプライヤーにとって価格感度の低いチャネルを生み出す可能性があります。乳幼児栄養は広範な原材料試験と原産地文書化を必要とし、より高い平均販売価格を支援します。Roquetteの2026年2月の発売と2025年のProtein Industries Canadaプロジェクトはどちらも、機能的および栄養重視の用途向けフォーマットへの投資を示しています[3]。オーガニックピープロテイン産業は、これらの買い手の異なるパフォーマンスおよび文書化ニーズに対応するためにカスタマイズされた処方が必要になるでしょう。
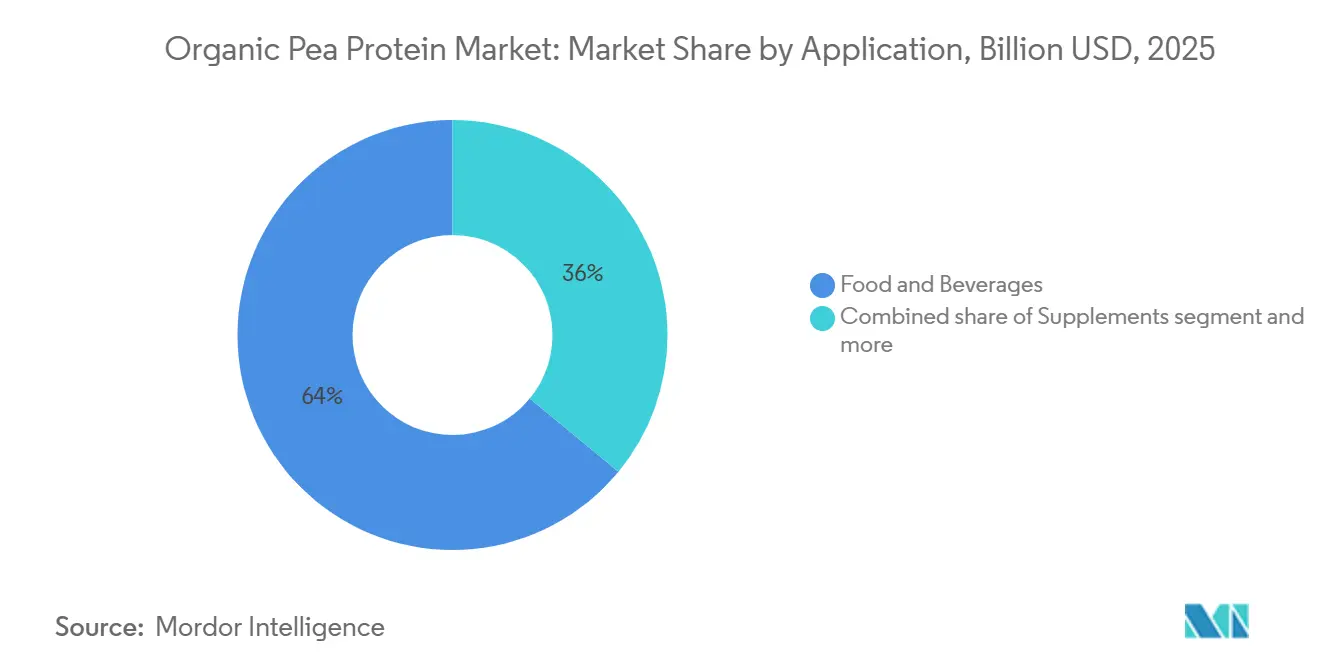
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米およびヨーロッパのオーガニックエンドウ豆タンパク質市場
北米は2025年に収益の38.9%を占め、オーガニックエンドウ豆タンパク質市場において最大の地域的地位を確立しています。同地域は、カナダにおける認証済みイエローピーの生産、確立された加工インフラ、および米国の食品・栄養メーカーからの需要という恩恵を受けています。米国国際貿易局は2024年7月のスコープ決定において、中国からの輸入品に対する反ダンピング調査の対象として、乾燥重量ベースでタンパク質含有量が少なくとも65%以上の液体または固体態のエンドウ豆由来タンパク質を対象に含めました。この貿易措置により、地域の加工業者の競争力が強化されました。Roquetteは、マニトバ州の施設が年間125,000メトリックトンのエンドウ豆を加工できると述べています。ヨーロッパは第2位の地域市場であり、消費者需要および有機認証植物性タンパク質を支持する規制によって支えられています。フランス、ドイツ、オランダは豆類加工および関連農業能力を支援しており、EUの有機規則はプレミアム食品チャネルを対象とするサプライヤーにとって重要なコンプライアンス基準を設定しています。
EMEA、APACおよび南米のオーガニックエンドウ豆タンパク質市場
Nordzuckerは2025年5月、市場開発の遅れと価格水準の低迷を理由に、ハノーバー近郊に計画していたエンドウ豆タンパク質施設の建設を中止しました。この決定は、認証と消費者の関心が依然として確実な顧客需要を必要としていることを示しました。ヨーロッパにおけるオーガニックエンドウ豆タンパク質市場は、強固な供給契約と実行可能な価格設定に引き続き依存することになります。アア太平洋地域は、2031年までに最も速い地域CAGRである13.0%を記録すると予測されています。インドの食品強化ガイドラインと大規模なベジタリアン人口が植物性タンパク質需要を支えています。中国のプレミアムスポーツ栄養需要は主要都市とeコマースチャネルに集中しています。日本の高齢者栄養セグメントは穏やかな感覚プロファイルを好み、改良されたエンドウ豆アイソレート形態の需要を支えています。南米では、エンドウ豆の栽培が従来の生産地域を超えて拡大するにつれて市場が発展しつつあります。中東およびアフリカは、UAE、サウジアラビア、南アフリカの健康志向消費者を中心とした輸入主導の機会として残っています。
北米およびヨーロッパのサプライチェーンにおけるオーガニックエンドウ豆タンパク質市場
オーガニックエンドウ豆タンパク質市場は、北米において生産者、加工業者、食品メーカー、栄養ブランドを結ぶ統合されたサプライチェーンの恩恵を受けています。この構造は、文書化された原産地と予測可能な原料仕様を必要とするバイヤーを支援します。カナダの産は、飲料、乳製品代替品、サプリメントにエンドウ豆タンパク質を使用する米国のフォーミュレーターにも供給しています。貿易保護措置は対象輸入品からの直接的な価格圧力を軽減しますが、コスト管理の必要性をなくすものではありません。供給が限られた栽培地域に依存しているため、同地域は作物の状況に引き続きさらされています。ヨーロッパでは、バイヤーは有機認証を原料の透明性および非GMOポジショニングと結びつけています。サプライヤーは、信頼性の高い味、機能性、および完成品のパフォーマンスを通じて、認証済み原料のプレミアムを正当化しなければなりません。Nordzuckerの中止は、計画された生産能力が建設前に顧客のコミットメントを必要とすることを示しており、顧客関係と農場供給体制を持つ確立された加工業者が有利な立場にあることを示しています。
競合環境
オーガニックピープロテイン市場は加工段階では適度に集中していますが、原材料流通業者とブランドサプリメントメーカーの間では分散しており、規模、種子遺伝学から分画までの垂直統合、および用途特化型の研究開発能力が持続的なマージンポジションを決定する競争ダイナミクスを生み出しています。Roquette FrèresとPURIS Proteinsは加工能力と製品の幅でリードしています。Roquetteの NUTRALYSポートフォリオはエンドウ豆、小麦、ソラマメタンパク質とオーガニック認証グレードの範囲にわたり、2億5,000万米ドル以上の総調達資本に支えられたPURISは米国最大のオーガニックピープロテイン製造基盤を管理し、標準的な分離物からクリア加水分解物および高タンパク飲料グレード濃縮物へと製品ラインを体系的に拡大しています。2024年にProtein Industries Canadaとのカナダドル2,450万ドルのRoquette主導の共同研究開発プロジェクトは、改善されたピー加工効率と新しいソラマメタンパク質分離物をターゲットとしており、隣接する認証済み植物性タンパク質フォーマットへの同時拡大によってオーガニックピーのリーダーシップを守る戦略を示しています。
この研究開発姿勢は、オーガニックピープロテイン抽出方法論をカバーするRoquetteの文書化された特許と組み合わさって、小規模加工業者が迅速に複製できないコンプライアンスと能力の堀を形成しています。第2層の専門業者であるCosucra Groupe Warcoing、SOTEXPRO、Emsland Group、Burcon NutraScienceは、独自の抽出技術またはニッチな用途専門知識で競争しています。Burconの溶剤フリー抽出特許は、化学的加工ステップの開示なしに優れた中性風味プロファイルを持つ分離物を生産し、プレミアムオーガニックピープロテインチャネルを定義するクリーンラベル処方要件に直接対応しています。Shandong Jianyuan GroupとYantai Shuangta Foodはオーガニック認証要件がより緩やかでコスト競争力が買い手の決定を左右するアジア市場で支配的ですが、米国のアンチダンピング関税により競争の焦点が東南アジアと中東の地域内買い手へとシフトしています。
ホワイトスペースの機会は3つの未開拓領域に残っています。臨床栄養をターゲットとした精密発酵ピープロテインブレンド、プレミアム養殖飼料およびペットフード向け認証済みオーガニックピープロテイン(Pulse Canadaの研究では、ピープロテイン含有ドライドッグフードの処方変更が従来の処方と比較して気候への影響を最大47%削減できる可能性があることが示されています)、そして乳幼児用調製粉乳(オーガニックおよびアレルゲンフリー認証が市場で最も高い平均販売価格を実現)です。
オーガニックピープロテイン産業リーダー
-
Roquette Frères
-
Ingredion Incorporated
-
PURIS Proteins LLC
-
Cargill, Incorporated
-
Cosucra Groupe Warcoing S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
オーガニックエンドウ豆タンパク質市場
- Roquette Frères
- Ingredion Incorporated
- PURIS Proteins LLC
- Cargill, Incorporated
- Cosucra Groupe Warcoing S.A.
- Axiom Foods, Inc.
- Emsland Group
- AGT Food and Ingredients
- NutriPea LP
- Vestkorn Milling AS
- SOTEXPRO S.A.
- Burcon NutraScience Corporation
- Glanbia plc
- Kerry Group plc
- The Scoular Company
- Shandong Jianyuan Group
- Yantai Shuangta Food Co., Ltd.
- Batory Foods
- Farbest-Tallman Foods Corporation
- Prolifiq Proteins
Recent Industry Developments in オーガニックエンドウ豆タンパク質市場
- 2026年7月:Louis Dreyfus Company(LDC)は2026年7月23日、カナダのサスカチュワン州ヨークトンに初の専用ピープロテイン分離物施設を開設しました。この工場は年間最大7万5,000メトリックトンのイエローピーを加工し、非GMOピープロテイン分離物、ピー食物繊維、デンプンを生産します。エンドウ豆とキャノーラの拡張により、2026年末までにサイト全体の雇用者数が260人に増加する見込みです。
- 2026年3月:PURISは、優れた溶解性、透明性、中性の味を必要とする飲料、スナック、栄養製品向けに設計されたClearP加水分解ピープロテインを発売しました。この原材料は、プロテインソーダやRTD機能性ドリンクを含む新興の透明飲料セグメントをターゲットとしており、従来のピープロテイン分離物ではアクセスできなかったフォーマットカテゴリーです。
- 2026年2月:Roquette Frèresはフランスのリールで、マスキング剤や加工助剤なしにクリーンで中性の味プロファイルを提供する次世代ピープロテイン分離物NUTRALYS Pea 850Fを発売しました。完成品は原材料を「ピープロテイン」または
ピープロテイン分離物
と表示でき、このグレードはGLP-1ユーザー向け製品ラインとプレミアムRTD飲料向けに位置づけられています。発売時には、2024/2025年のタンパク質・体重管理クレームの新製品発売が前年比29%増加したことが引用されました。
グローバルオーガニックピープロテイン市場レポートの範囲
オーガニックピープロテインは、合成肥料やGMOを使用せずに栽培されたイエロースプリットピー(Pisum sativum)から抽出された植物性粉末です。オーガニックピープロテイン市場レポートは、製品タイプ、用途、地域別にセグメント化されています。製品タイプ別では、市場は濃縮物、分離物、テクスチャード/加水分解物にセグメント化されています。用途別では、市場は動物用飼料、パーソナルケアおよびコスメティクス、食品・飲料、サプリメントにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 濃縮物 |
| 分離物 |
| テクスチャード/加水分解物 |
| 動物用飼料 | |
| パーソナルケアおよびコスメティクス | |
| 食品・飲料 | ベーカリー |
| 飲料 | |
| 朝食用シリアル | |
| 調味料/ソース | |
| 乳製品および乳製品代替品 | |
| 食肉/家禽/水産物および肉類代替品 | |
| すぐに食べられる/すぐに調理できる食品 | |
| スナック | |
| サプリメント | ベビーフードおよび乳幼児用調製粉乳 |
| 高齢者栄養および医療栄養 | |
| スポーツ/パフォーマンス栄養 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| 中東・アフリカその他 |
| 製品タイプ | 濃縮物 | |
| 分離物 | ||
| テクスチャード/加水分解物 | ||
| 用途 | 動物用飼料 | |
| パーソナルケアおよびコスメティクス | ||
| 食品・飲料 | ベーカリー | |
| 飲料 | ||
| 朝食用シリアル | ||
| 調味料/ソース | ||
| 乳製品および乳製品代替品 | ||
| 食肉/家禽/水産物および肉類代替品 | ||
| すぐに食べられる/すぐに調理できる食品 | ||
| スナック | ||
| サプリメント | ベビーフードおよび乳幼児用調製粉乳 | |
| 高齢者栄養および医療栄養 | ||
| スポーツ/パフォーマンス栄養 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
オーガニックピープロテインの予測成長率はどのくらいですか?
このカテゴリーは2026年から2031年にかけて11.64%のCAGRで成長し、2031年までに1.96 ビリオン 米ドルに達すると予測されています。成長は食品、飲料、サプリメント、特殊栄養用途への需要に支えられています。
どのオーガニックピープロテインフォーマットが売上をリードしていますか?
分離物は2025年に51.83%のシェアで売上をリードしました。乳製品代替品、すぐに飲めるドリンク製品、技術的栄養フォーマットでの幅広い使用がこのリーディングポジションを支えています。
どの用途が最も速く成長していますか?
サプリメントは2031年にかけて12.11%のCAGRで最速の成長を記録すると予測されています。この用途にはスポーツ栄養、乳幼児用調製粉乳、高齢者および医療栄養製品が含まれます。
なぜ北米はサプライヤーにとって重要ですか?
北米は2025年の売上高の38.90%を占めました。この地域はカナダのエンドウ豆供給、加工能力、米国メーカーからの需要、および地域の加工業者を支援する貿易環境を組み合わせています。