
オントレード乳製品市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 210.27 十億米ドル |
| 市場規模 (2032) | 276.77 十億米ドル |
| 成長率 (2027 - 2032) | 5.65 % |
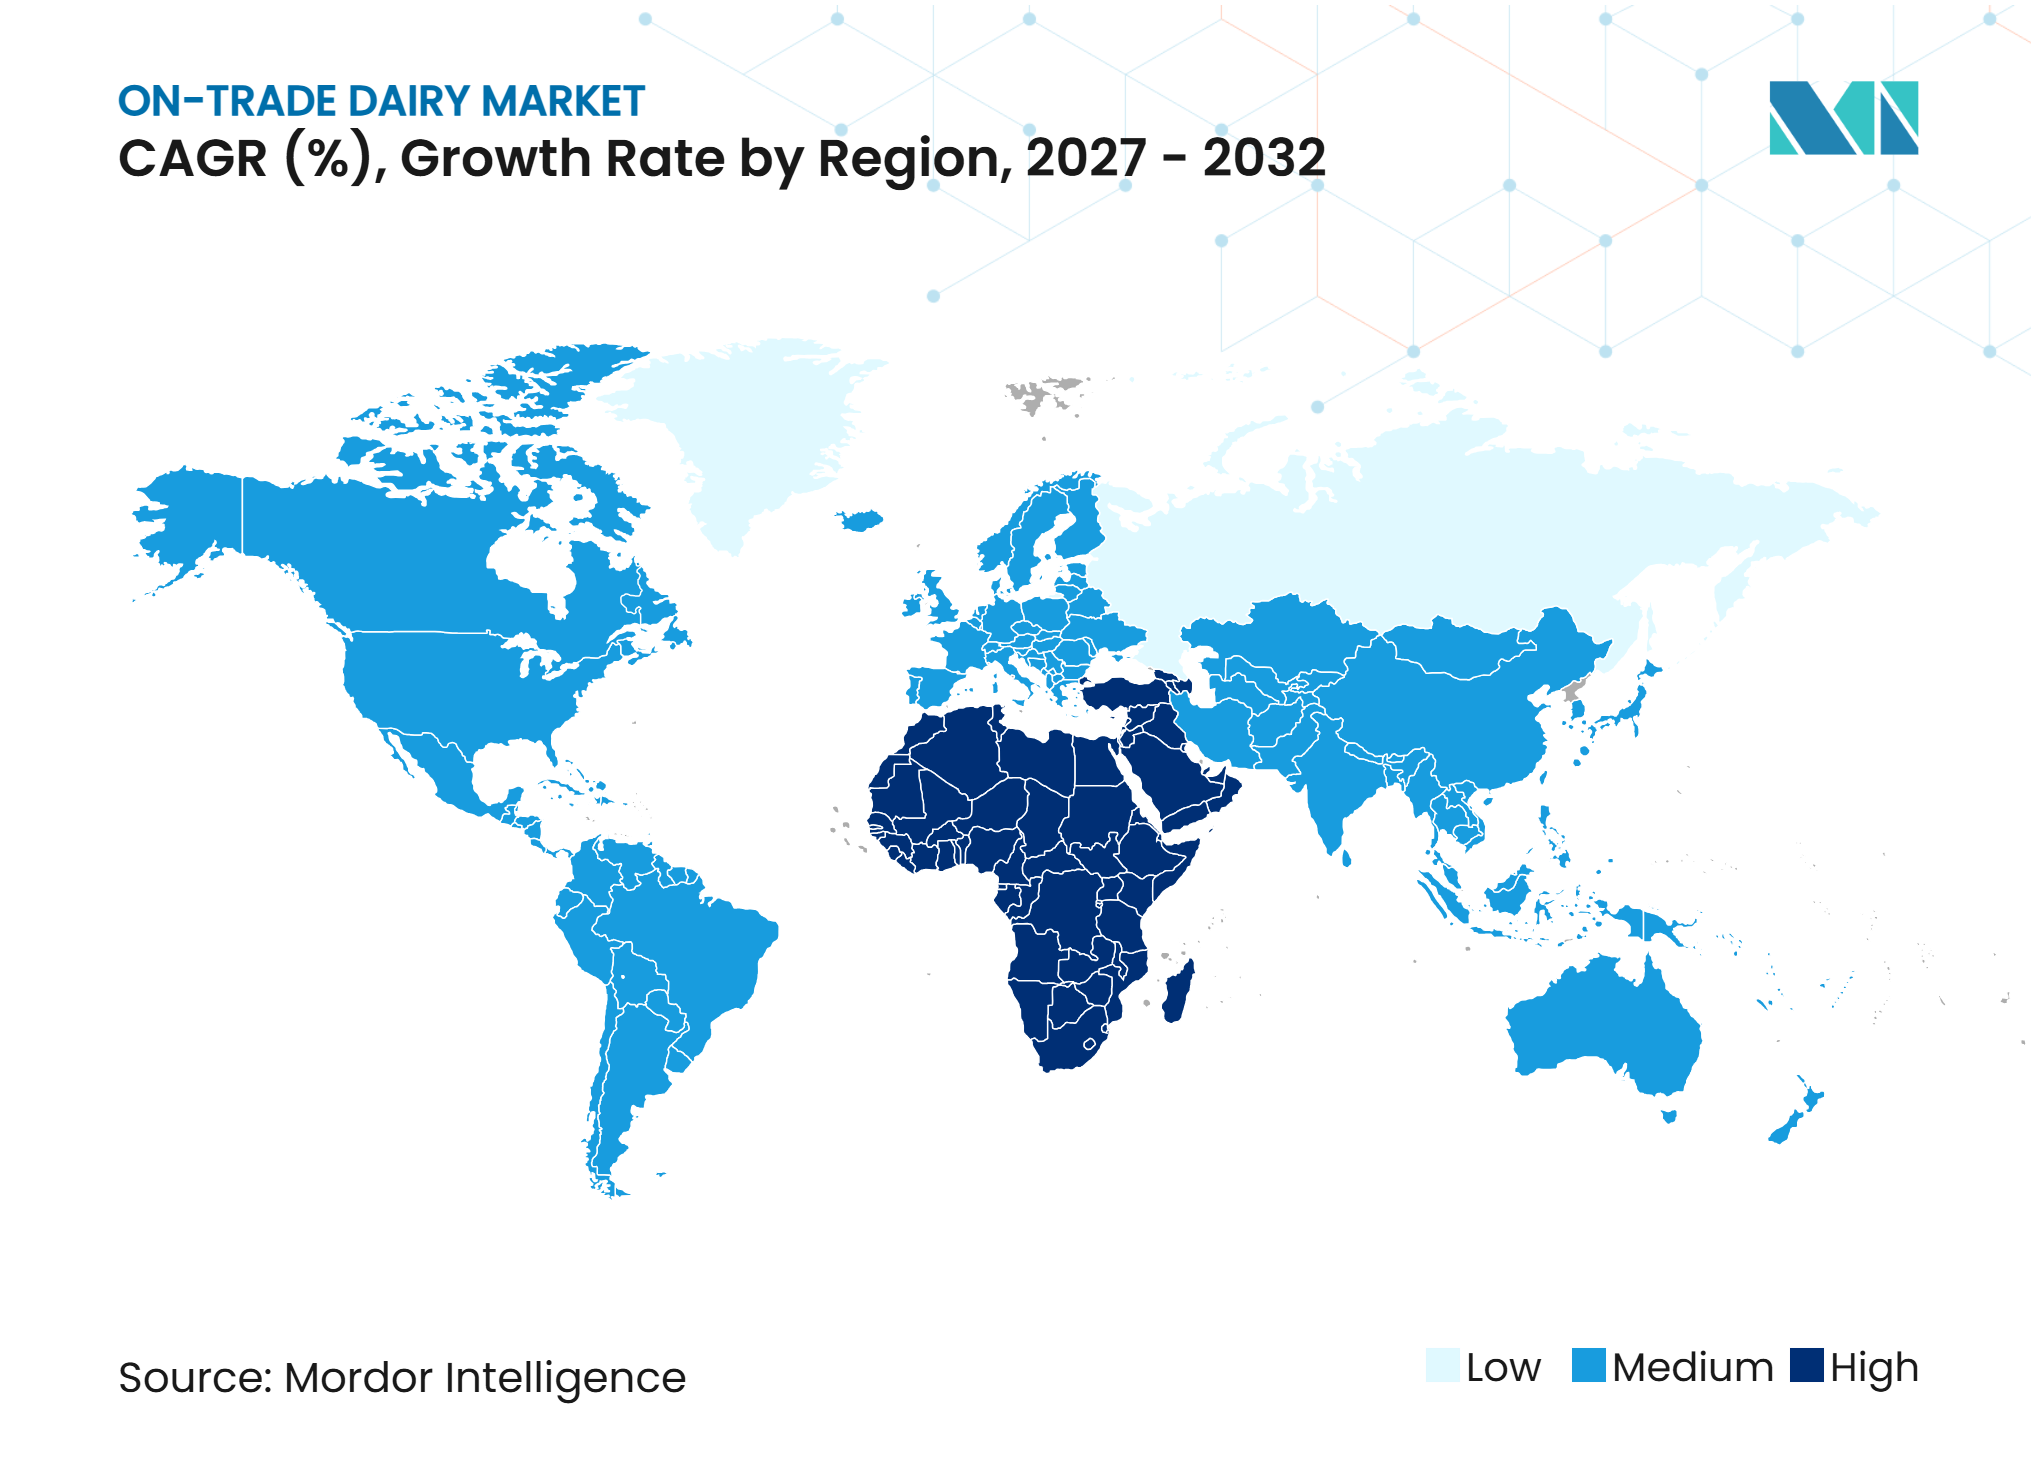
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオントレード乳製品市場分析
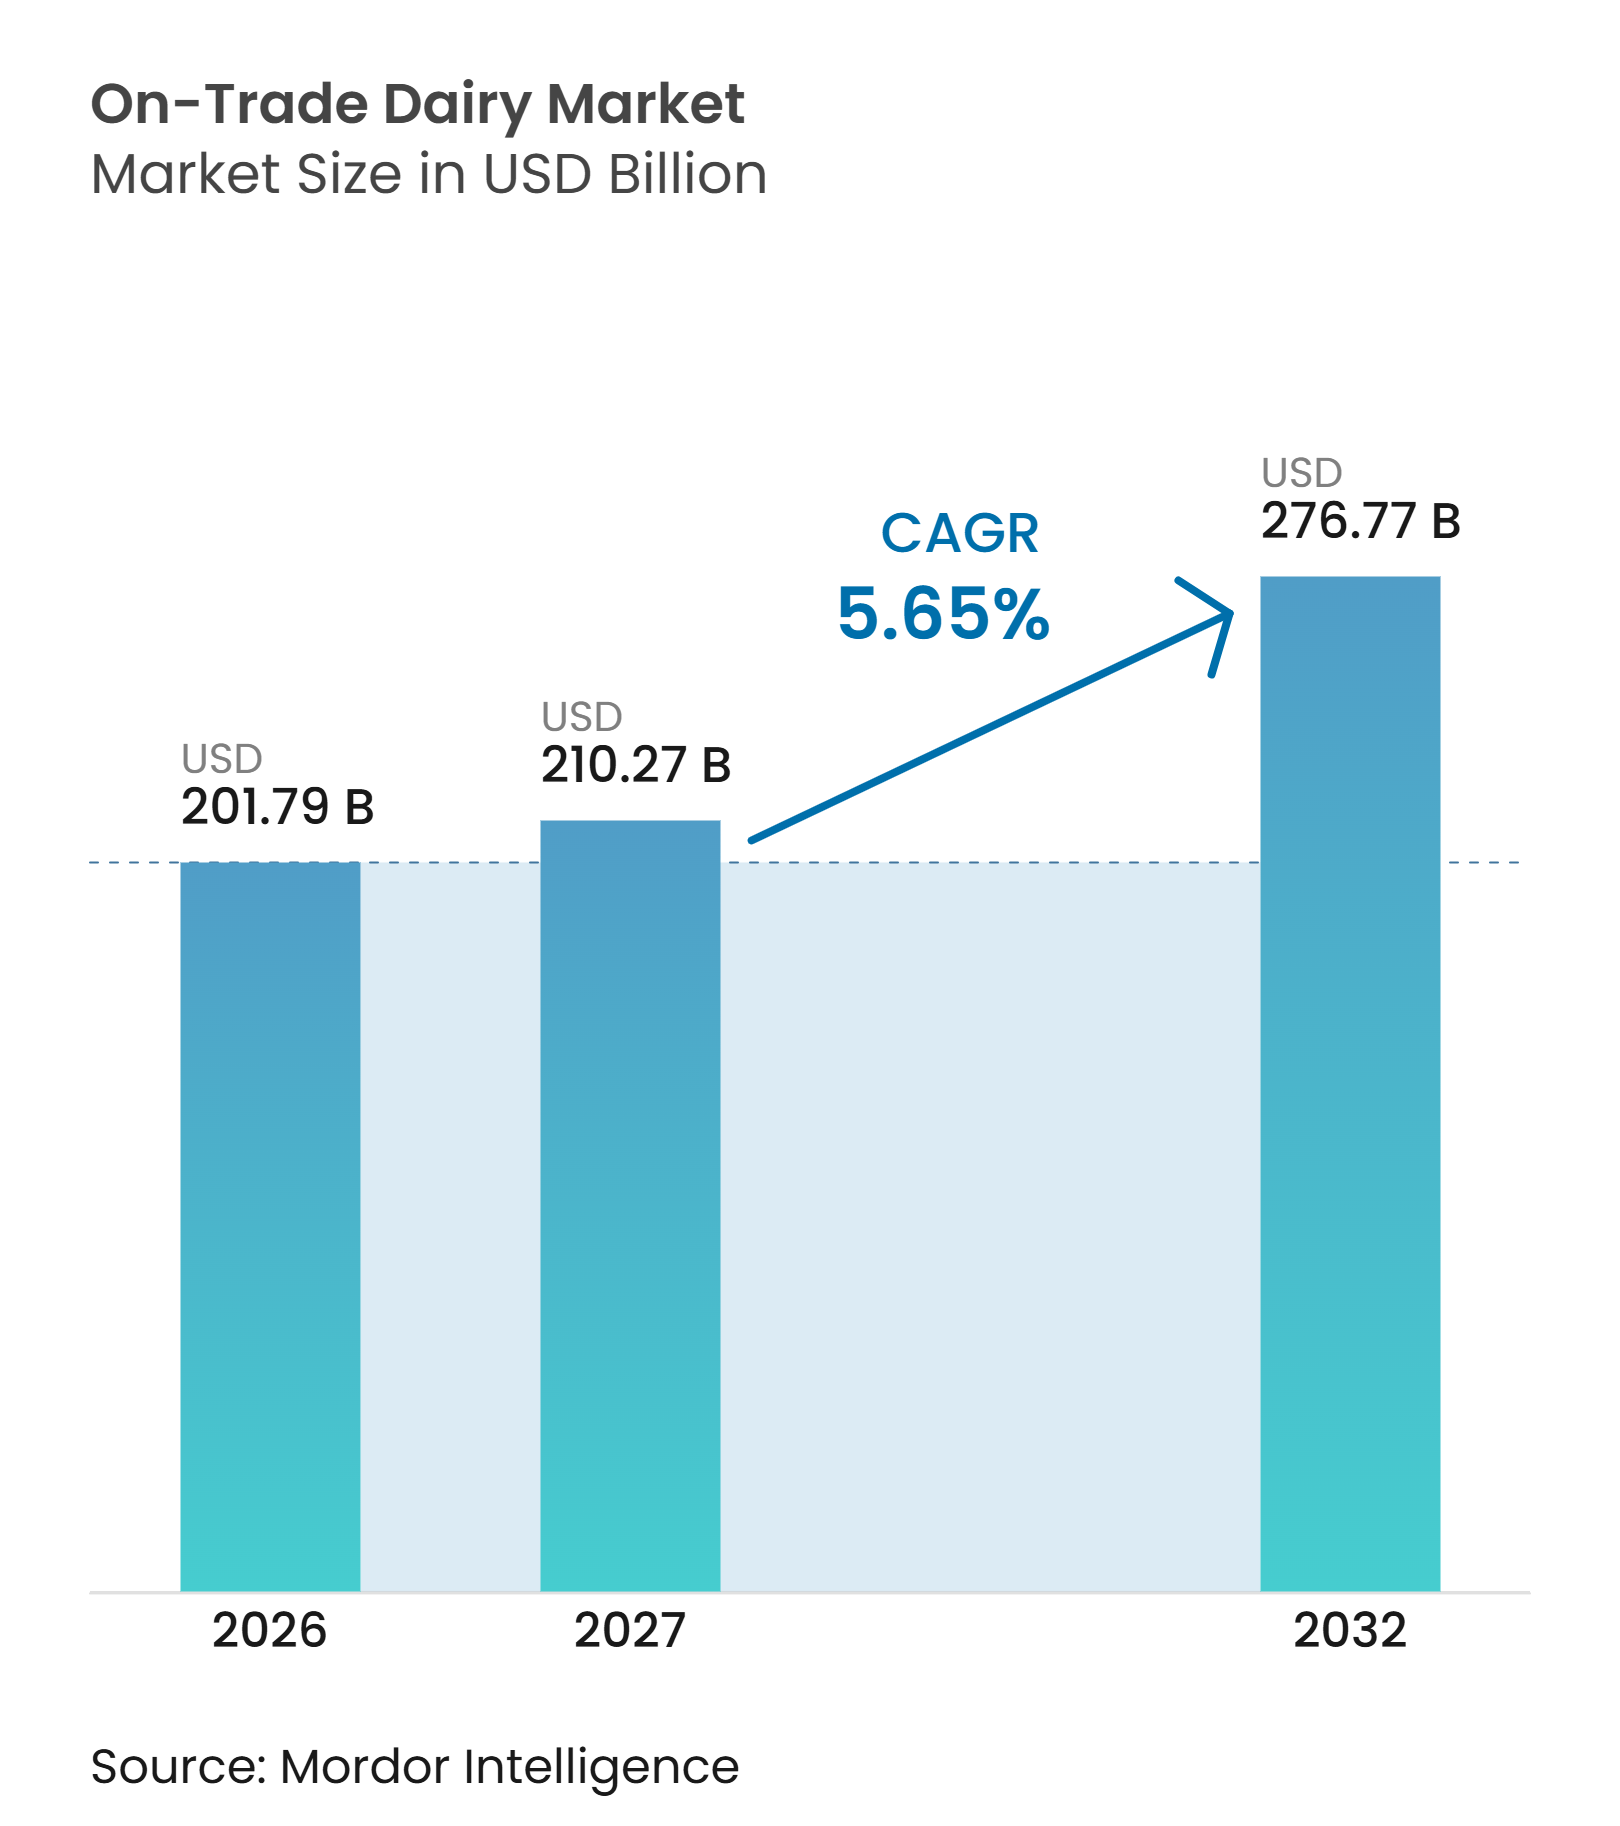
オントレード乳製品市場規模は、2026年の201.79 ビリオン 米ドルから2027年には210.27 ビリオン 米ドルに成長し、2027年から2032年にかけて5.65%のCAGRで2032年までに276.77 ビリオン 米ドルに達すると予測されています。市場は、レストラン、カフェ、ホテル、機関向けキッチンがフレーバー、食感、製品の魅力を高めるために乳製品をますます活用するなど、フードサービスメニューへの乳製品の統合が進むことで支えられています。乳製品原料はメニューの革新と付加価値にも貢献し、幅広い食品・飲料用途での使用を支援しています。スペシャルティ飲料、ベーカリー商品、デザート、さまざまな形態で乳製品を取り入れた調理済み食品の成長によっても需要は支えられています。市場は、プロのキッチン要件に合わせた製品を提供するグローバルな乳製品メーカー、地域のプロセッサー、専門フードサービスサプライヤーによって特徴付けられています。継続的な製品革新、専門的なフードサービスソリューション、および調達関係の拡大が競争環境を形成しています。
レポートの主要ポイント
-
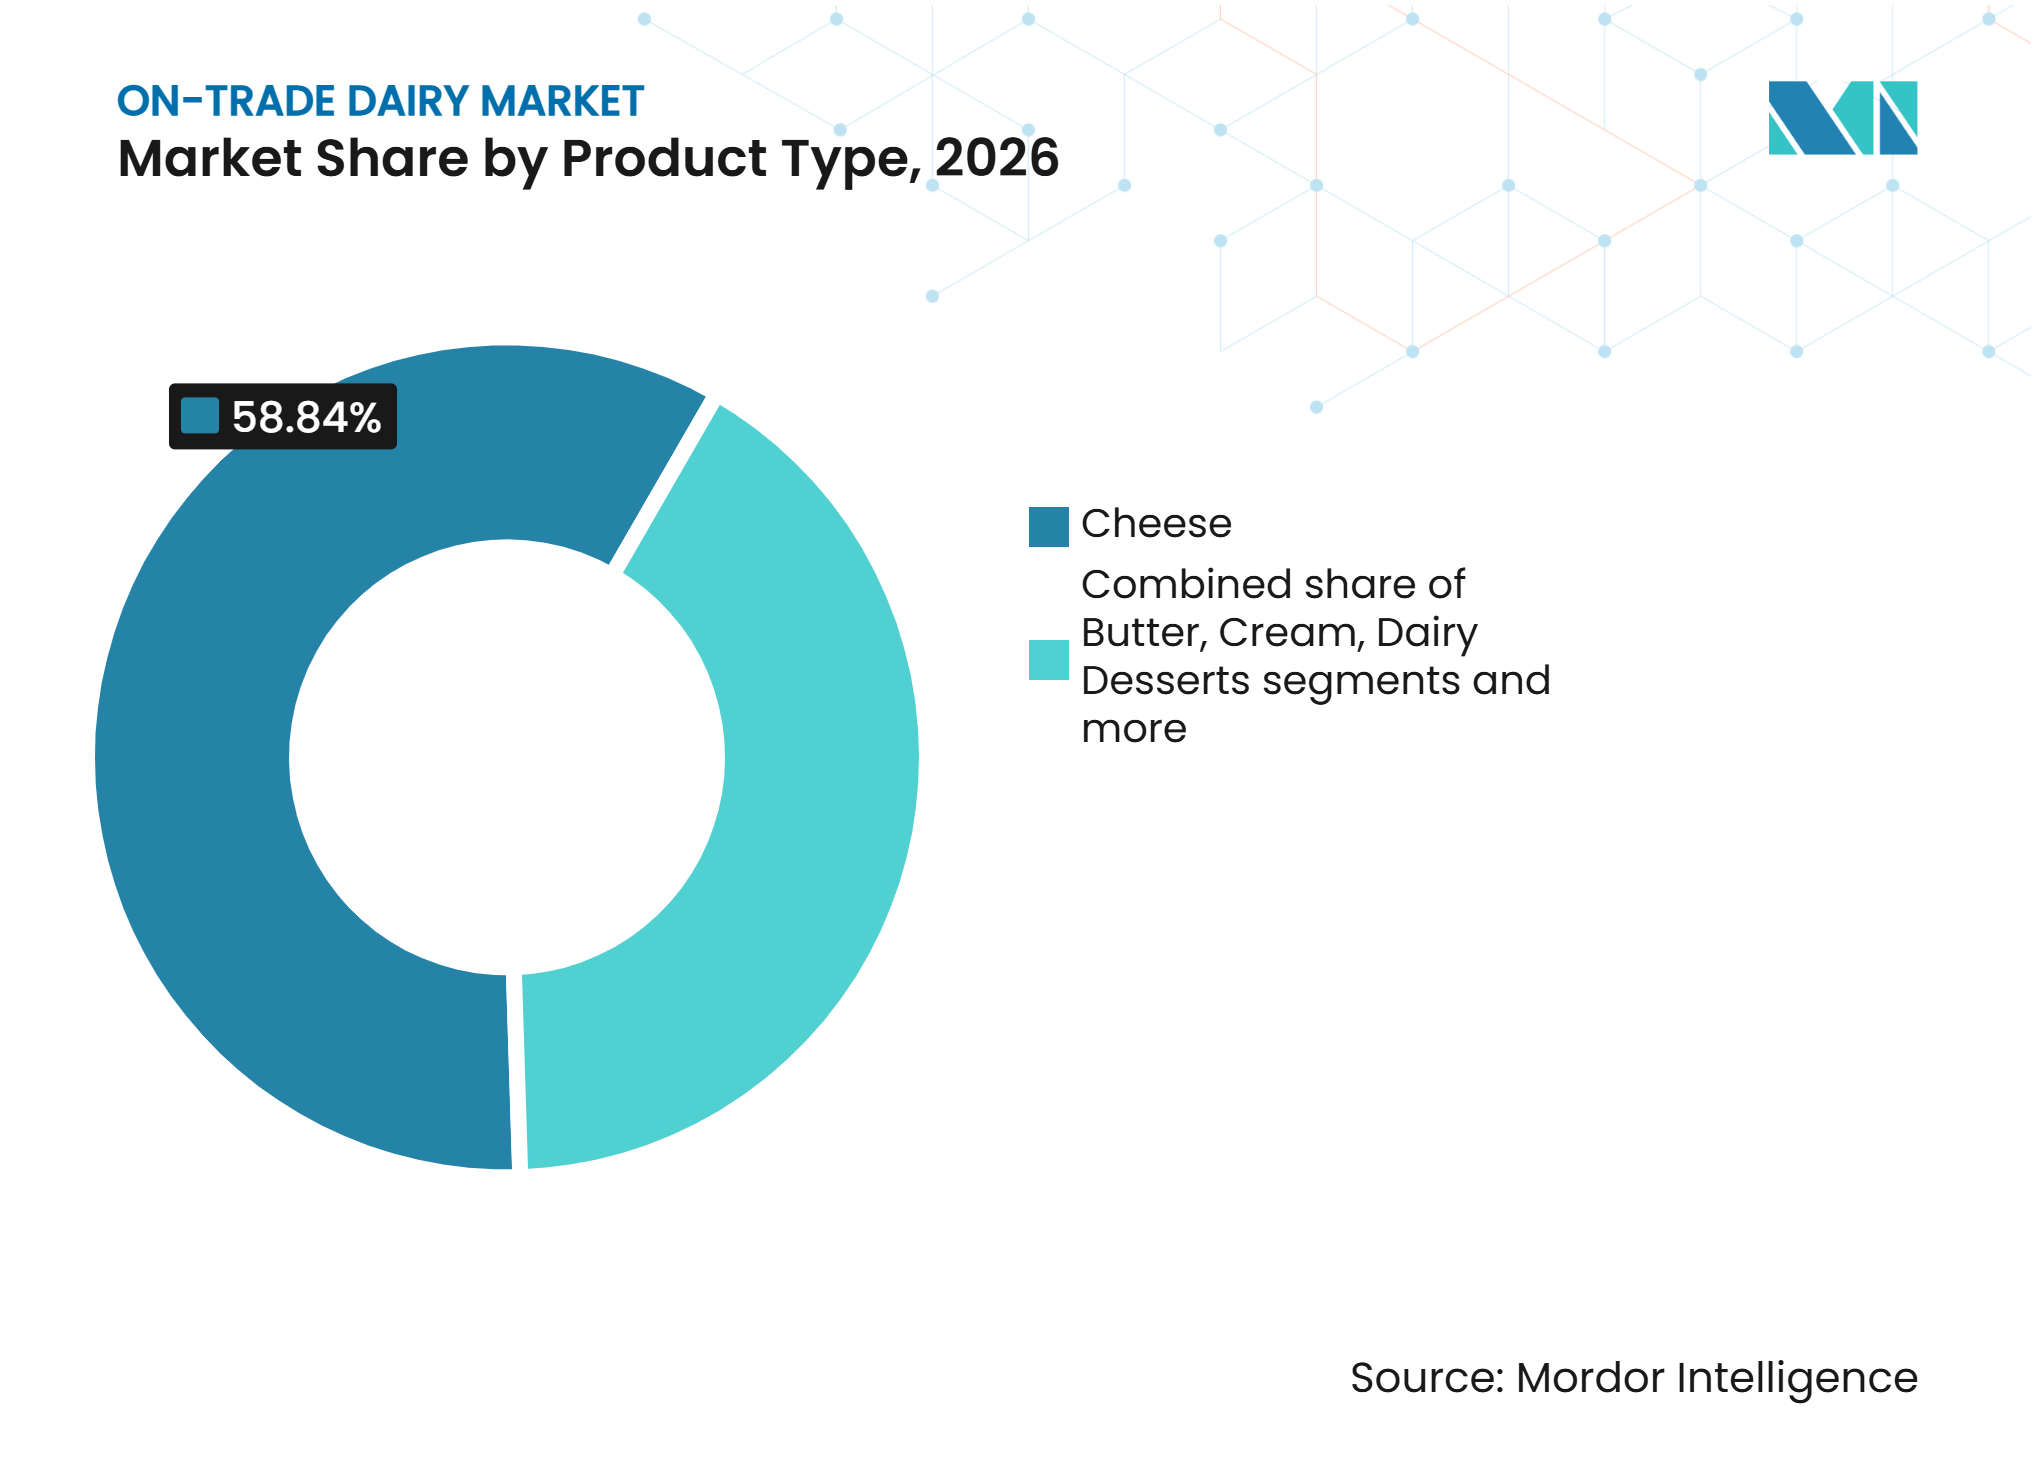
製品タイプ別では、チーズが2026年のオントレード乳製品市場シェアの58.84%を占め、ヨーグルトは2027年から2032年にかけて6.85%のCAGRで成長すると予測されています。
-
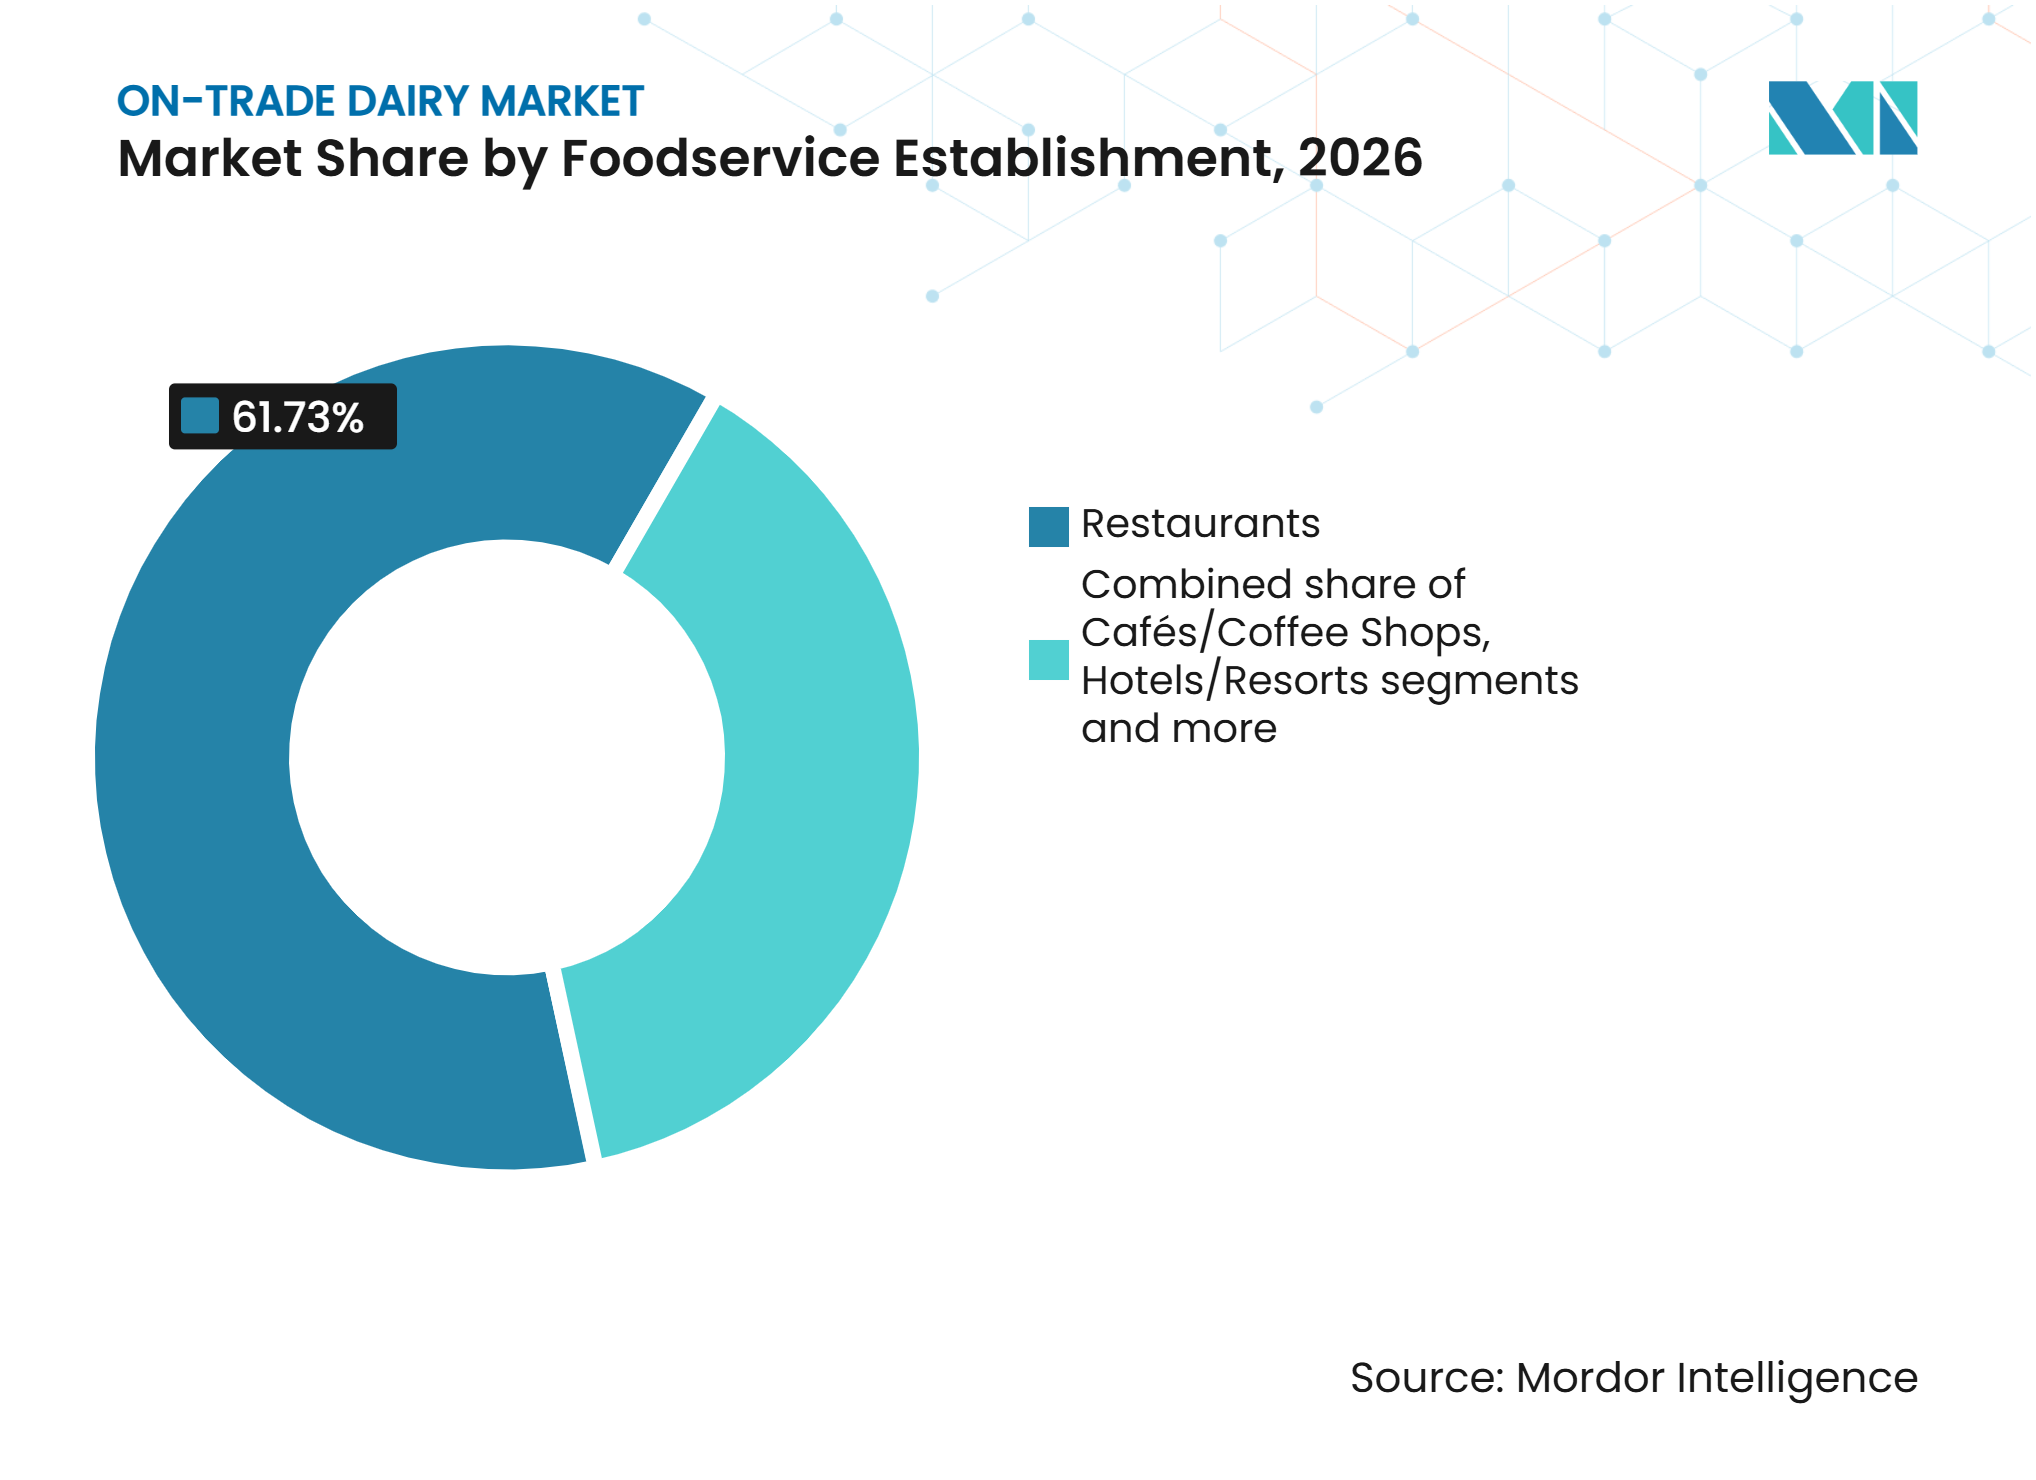
フードサービス施設別では、レストランが2026年のオントレード乳製品市場シェアの61.73%を占め、カフェ・コーヒーショップは2027年から2032年にかけて7.05%のCAGRで成長すると予測されています。
-
地域別では、アジア太平洋が2026年のオントレード乳製品市場シェアの40.86%を占め、中東・アフリカは2027年から2032年にかけて7.35%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レストラン、ホテル、機関向けフードサービス施設の拡大 | +1.2% | アジア太平洋地域を中心に、中東・アフリカおよび南米での近期的な成長が集中するグローバル市場 | 中期(2〜4年) |
| レストランのソース、ドレッシング、調理済み食品における乳製品原料の使用増加 | +0.8% | グローバル;北米と西欧での採用強度が最も高い | 短期(2年以内) |
| タンパク質豊富で栄養志向の乳製品に対する消費者の嗜好の増加 | +0.9% | グローバル;北米、オーストラリア、韓国、都市部インドで最も強い | 中期(2〜4年) |
| スペシャルティチーズとクリーム商品によるフードサービスメニューのプレミアム化 | +0.8% | 北米、欧州、東アジア | 中期(2〜4年) |
| 付加価値乳製品および革新的な乳製品ベースのメニュー応用の採用拡大 | +0.7% | アジア太平洋地域を中核とし、中東・アフリカおよび南米への波及を伴う | 長期(4年以上) |
| 便利で一貫性があり、カスタマイズされた乳製品原料ソリューションへの需要増加 | +0.7% | グローバル;労働力制約のあるプロのキッチンを持つ市場での需要が特に高い | 短期から中期 |
| 情報源: Mordor Intelligence | |||
レストラン、ホテル、機関向けフードサービス施設の拡大
レストラン、ホテル、カフェ、機関向けフードサービス施設の拡大は、商業フードサービス事業全体での乳製品需要を強化しています。米国労働統計局(BLS)によると、民間飲食サービスおよび飲酒施設の事業所数は2025年第2四半期の719,907件から第3四半期には724,059件、第4四半期には728,580件に増加しました[1]。この拡大は、商業キッチンが食品・飲料の調製に牛乳、クリーム、バター、チーズ、その他の乳製品原料の定期的な調達を必要とするため、乳製品サプライヤーの顧客基盤を広げています。成長するフードサービスインフラは、プロのキッチン用途に適した大量乳製品供給および専門製品への継続的な需要も支援しています。
レストランのソース、ドレッシング、調理済み食品における乳製品原料の使用増加
レストランのソース、ドレッシング、調理済み食品への乳製品原料の組み込みが増加していることが、オントレード乳製品市場全体の需要を支えています。英国の農業・園芸開発委員会(AHDB)によると、乳製品を含むフードサービスメニューアイテムの割合は2024年の24.9%から2026年には30.1%に増加し、商業食品提供全体での乳製品の幅広い組み込みを反映しています[2]。チーズ、クリーム、バター、牛乳などの乳製品原料は、ソース、ドレッシング、トッピング、調理済み食品にフレーバー、食感、一貫性をもたらし、フードサービス事業者がより幅広いメニュー用途に取り入れることを促しています。この使用増加は、レストラン、カフェ、ホテル、機関向けキッチンによる乳製品の継続的な調達を支援しています。
タンパク質豊富で栄養志向の乳製品に対する消費者の嗜好の増加
タンパク質摂取と栄養品質に対する消費者の関心の高まりが、フードサービス施設全体での乳製品需要を支えています。2026年5月に国際フードサービスメーカー協会(IFMA)が発表した調査によると、米国の調査対象消費者の83%が日々のタンパク質摂取を積極的に考慮しており、51%が高タンパク質の朝食オプションへの関心を示しました[3]。これらの嗜好は、フードサービス事業者が食事や飲料にタンパク質豊富な原料を取り入れることを促し、チーズ、牛乳、ヨーグルト、クリームベースの調製品などの乳製品の使用を支援しています。乳製品原料の栄養価と多用途性は、健康志向の消費者をターゲットにしたメニューへの組み込みをさらに支援しています。
スペシャルティチーズとクリム商品によるフードサービスメニューのプレミアム化
メニューの差別化とプレミアムダイニング体験への関心の高まりが、フードサービス事業者にスペシャルティ乳製品原料を商品に取り入れることを促しています。レストラン、ホテル、カフェ、その他のフードサービス施設は、料理のフレーバー、食感、プレゼンテーション、知覚品質を高めるために、プレミアムチーズ、スペシャルティクリーム、付加価値乳製品調製品をますます使用しています。複数のチーズ品種、独特のフレーバーの組み合わせ、贅沢なクリームベースの調製品の使用は、事業者が差別化されたメニューアイテムを導入し、より独自のダイニング体験を創出することも可能にします。これは、より高い料理の多用途性を提供し、フードサービス事業者がプレミアムメニュー商品を拡大できる専門乳製品への需要を支援しています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 生乳および乳製品原料価格の変動 | -0.9% | グローバル;オセアニアおよび輸入依存度の高い市場で最も深刻 | 短期から中期 |
| 植物性乳製品代替品および食事制限との競合 | -0.8% | 主に北米と西欧;都市部アジア太平洋でも台頭 | 中期から長期 |
| 冷蔵保管、取り扱い、乳製品の腐敗に関する課題 | -0.5% | コールドチェーンに課題を抱える中東・アフリカ、南米、新興アジア太平洋市場 | 長期(4年以上) |
| 食品安全、表示、包装のコンプライアンス要件 | -0.5% | グローバル;欧州、米国(FDA)、インドで規制強度が最も高い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生乳および乳製品原料価格の変動
生乳価格および加工乳製品原料のコストの変動は、オントレード乳製品市場全体の調達・購買決定に不確実性をもたらす可能性があります。牛乳の供給量、飼料コスト、気象条件、より広範な需給ダイナミクスの変化は、バター、チーズ、クリーム、粉乳などの必須乳製品原料の価格に影響を与える可能性があります。これらの変動は乳製品プロセッサーとフードサービスサプライヤーの運営コストに影響し、レストラン、ホテル、カフェ、機関向けキッチンに供給される製品の価格設定に影響します。頻繁な原料コストの変動は、フードサービス事業者の長期的な調達計画と価格設定にも複雑さをもたらし、コスト管理を市場全体の重要な考慮事項にしています。
植物性乳製品代替品および食事制限との競合
植物性乳製品代替品の普及拡大と食事嗜好の変化が、フードサービス施設全体での製品選択に影響を与えています。レストラン、カフェ、ホテル、機関向けキッチンは、乳糖不耐症、牛乳アレルギー、ビーガン嗜好、その他の食事要件を持つ消費者にますます対応しています。大豆、オーツ麦、アーモンド、ココナッツなどの原料から作られた代替品は、飲料、デザート、ソース、調理済み食品全体で利用可能な非乳製品オプションの範囲を拡大しています。この多様化は、フードサービス事業者がより幅広い原料とメニュー調製品を提供することを促し、特定のフードサービス用途での従来の乳製品の調達決定と使用に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
チーズがキッチンを支配し、ヨーグルトが加速チーズは2026年のオントレード乳製品市場の58.84%を占め、レストランメニュー、ホテルキッチン、カフェ、クイックサービス施設全体での広範な使用を反映しています。フレーバー、食感溶融性、結合特性の面での多用途性により、ピザ、バーガー、サンドイッチ、パスタ、焼き料理、調理済み食品全体で広く使用される原料となっています。天然チーズと加工チーズの両方の品種が異なるフードサービス要件に対応し、プレミアムダイニング、商業キッチン、大規模食品調製にわたる用途があります。複数の料理とメニュー形式にわたる一貫した需要が、オントレード乳製品市場におけるチーズのリーディングポジションを支えています。
ヨーグルトは最も成長が速い製品タイプであり、2027年から2032年にかけて6.85%のCAGRが見込まれています。その成長は、タンパク質豊富な食品、より健康的なメニューオプション、フードサービス施設全体での多用途な乳製品ベースの調製品に対する消費者の関心の高まりによって支えられています。スムージー、ブレックファストボウル、ディップ、ドレッシング、ソース、ヨーグルトベースのデザートの人気拡大が、製品の追加用途を生み出しています。メニューの多様化の拡大と、伝統的および現代的な食品調製へのヨーグルトの組み込みが、レストラン、カフェ、ホテル、その他のフードサービス店舗全体での採用をさらに支援しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
フードサービス施設別:
レストランが価値を維持し、カフェが乳製品需要を再形成レストランは2026年のオントレード乳製品市場の61.73%を占め、多様な食品・飲料調製全体での乳製品原料の広範な使用を反映しています。チーズ、クリーム、バター、牛乳、ヨーグルトなどの乳製品は、メインコース、ソース、デザート、焼き料理、飲料にわたるレストランメニューに広く組み込まれています。フルサービスとクイックサービスの両方のレストランが、料理の多用途性と異なるメニュー商品全体での一貫した食品調製を支援する能力のためにこれらの原料に依存しています。レストラン事業全体での乳製品用途の幅広い範囲と継続的な調達要件が、セグメントのリーディング市場シェアを支えています。
カフェとコーヒーショップは最も成長が速い施設タイプであり、2027年から2032年にかけて7.05%のCAGRが見込まれています。成長は、牛乳、クリーム、バター、その他の乳製品原料の使用を増加させているスペシャルティコーヒー、ブレンド飲料、デザート、乳製品ベースの飲料調製の人気拡大によって支えられています。ホテルとリゾートも、レストラン、朝食サービス、宴会、プレミアムダイニング施設を含む広範な食品・飲料事業を通じて需要に貢献しています。ベーカリーとパティスリーは、ベーカリー製品、フィリング、トッピング、デザートにバター、クリーム、チーズ、牛乳などの乳製品原料に依存しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年のオントレード乳製品市場の40.86%を占め、都市化、可処分所得の増加、組織化されたフードサービス施設の拡大によって支えられています。地域の成長するレストラン、カフェ、ベーカリー、飲料セクターが、チーズ、クリーム、バター、牛乳などの乳製品原料への需要を強化しています。中国は、商業食品調製に専門乳製品原料を必要とする拡大するベーカリー、茶飲料、クイックサービスレストラン産業を通じて大きく貢献しています。インドネシア、ベトナム、タイ、マレーシアを含む東南アジア市場も、カフェチェーン、ベーカリー、組織化されたフードサービス事業者の成長を通じて需要を支援しています。インドはさらに、大規模な乳製品消費基盤と拡大する機関向けおよび商業フードサービスセクターを通じて貢献しています。一方、日本、韓国、オーストラリアは、ホスピタリティとフードサービス用途全体でプレミアム乳製品原料への需要を持つ確立された市場を代表しています。
中東・アフリカ
中東・アフリカは最も成長が速い地域市場であり、2027年から2032年にかけて7.35%のCAGRが見込まれています。成長は、観光開発、ホスピタリティ投資、レストランインフラの拡大、組織化されたフードサービスサービスへの需要増加によって支えられています。サウジアラビアは重要な成長市場であり、ホテル開発、ダイニング施設、エンターテインメントインフラがチーズ、クリーム、バター、その他の乳製品原料への追加需要を生み出しています。フードサービス流通と乳製品加工能力の拡大が、商業キッチン向けの専門製品の入手可能性をさらに支援しています。他の地域市場では、人口増加、都市化、現代的な小売・ホスピタリティインフラの発展が、レストラン、カフェ、ホテル、ケータリング施設全体での乳製品のより広い採用に貢献しています。
欧州、北米、南米
欧州は確立されたオントレード乳製品市場を代表しており、発展したホスピタリティセクター、確立された乳製品加工産業、伝統的および現代的なフードサービス用途でのチーズ、クリーム、バターの広範な使用によって支えられています。需要は、多様な乳製品調達要件を持つレストラン、ベーカリー、ホテル、機関向けケータリング事業者の存在によってさらに支えられています。北米も、組織化されたレストラン産業、広範なクイックサービスレストランネットワーク、確立された機関向けフードサービスセクターによって牽引され、重要な市場プレゼンスを維持しています。地域の需要は、調理済み食品、ベーカリー製品、ソース、飲料、デザートに使用される幅広い乳製品原料を包含しています。南米は新興成長市場を代表しており、拡大するレストランとカフェのネットワーク、増加するフードサービス活動、商業乳製品供給能力の発展によって支えられています。フードサービス事業への投資増加と加工乳製品原料の幅広い入手可能性が、地域の市場発展に貢献しています。
競争環境
市場集中度
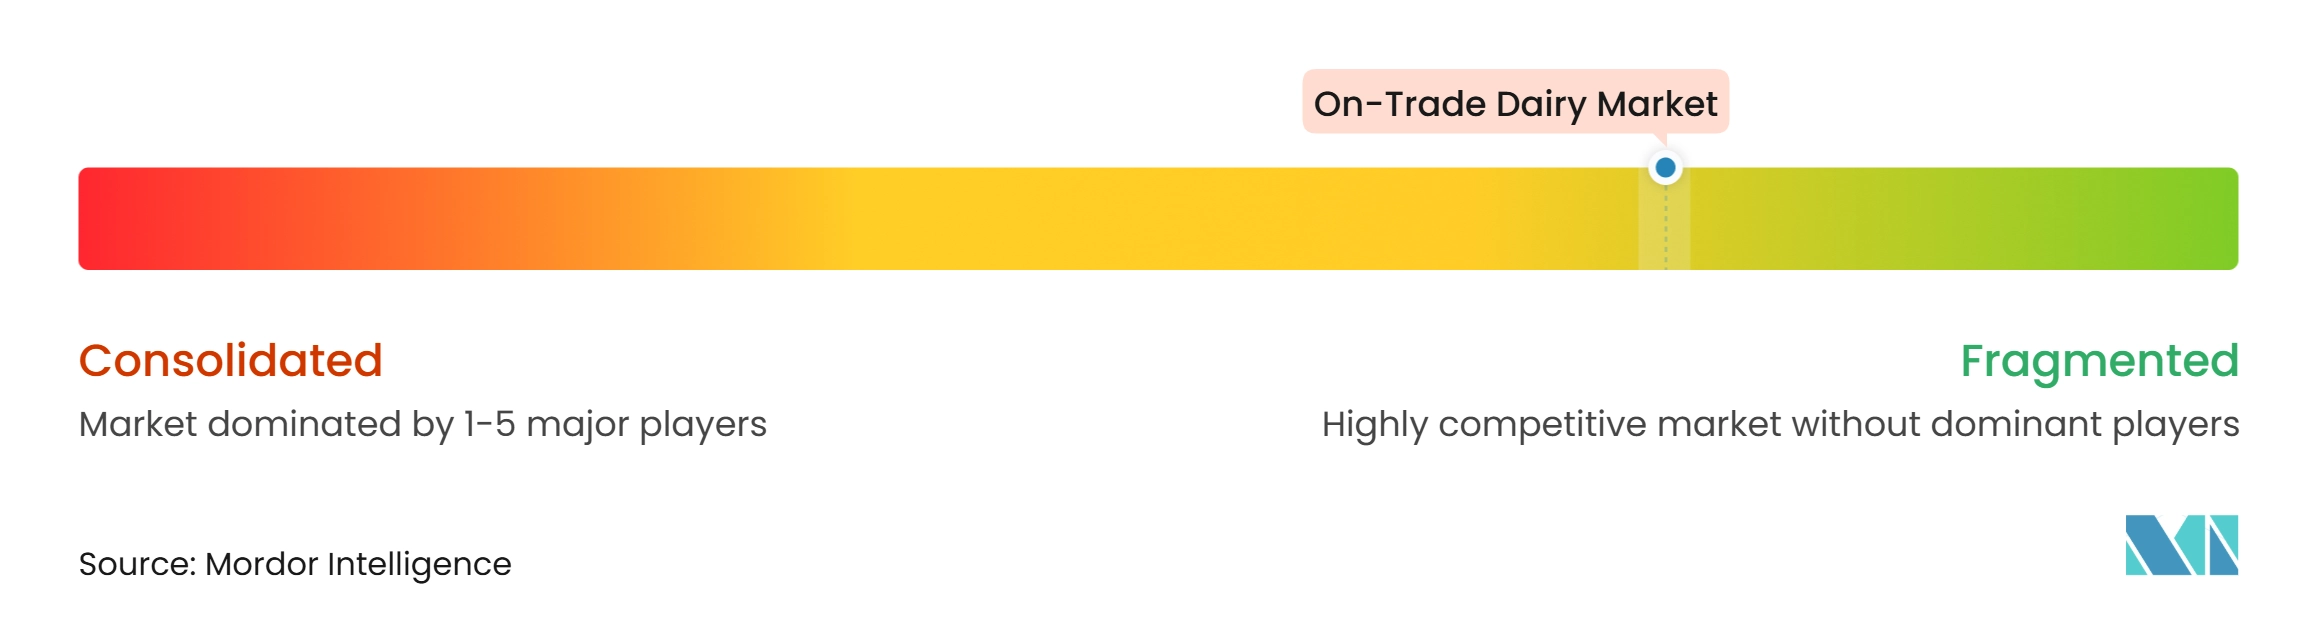
オントレード乳製品市場は断片化しており、グローバルな乳製品協同組合、多国籍プロセッサー、地域メーカー、専門フードサービスサプライヤーの存在を反映しています。主要プレーヤーには、Fonterra Co-operative Group Limited、Groupe Lactalis、Arla Foods amba、Saputo Inc.、Royal FrieslandCampina N.V.が含まれます。これらの企業は、広範な乳製品ポートフォリオ、確立された加工能力、流通ネットワーク、フードサービス事業者との関係を通じて競争的なポジションを維持しています。その商品は、レストラン、ホテル、カフェ、ベーカリー、機関向けキッチン全体で使用されるチーズ、バター、クリーム、牛乳、ヨーグルト、その他の乳製品原料にわたっています。
主要プレーヤーは、乳製品加工施設への投資、フードサービス向け製品ポートフォリオの拡大、製造・流通能力の改善を通じてポジションを強化しています。その戦略は、ホイッピングクリーム、クッキングクリーム、モッツァレラ、加工チーズ、商業キッチン要件に適したその他の原料を含む用途別乳製品形態の開発にますます焦点を当てています。企業はまた、フードサービス流通業者や大手レストラン事業者とのパートナーシップを拡大しながら、プロのフードサービス顧客の要件に対応するために製品革新、サプライチェーン効率、技術サポートに投資しています。
新興および地域プレーヤーは、専門製品商品、地域流通関係、フードサービス顧客要件への高い対応力を通じて競合しています。これらの企業は多くの場合、特定の乳製品カテゴリー、国内フードサービスチャネル、またはレストラン、カフェ、ベーカリー、ケータリング事業者向けの用途別ソリューションに焦点を当てています。その競争戦略には、カスタマイズされた乳製品形態の導入、地域流通業者との関係強化、地域需要に対応するための加工・供給能力の拡大が含まれます。これにより、専門サプライヤーが大手多国籍乳製品メーカーと並んでニッチなフードサービス用途でポジションを確立する機会が生まれています。
オントレード乳製品産業のリーダー
-
Fonterra Co-operative Group Limited
-
Groupe Lactalis
-
Arla Foods amba
-
Saputo Inc.
-
Royal FrieslandCampina N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
オントレード乳製品市場 このレポートでカバーされる企業
- Fonterra Co-operative Group Limited
- Groupe Lactalis
- Arla Foods amba
- Nestlé S.A.
- Saputo Inc.
- Dairy Farmers of America, Inc.
- Royal FrieslandCampina N.V.
- Agropur Cooperative
- Bel SA
- Savencia
- Schreiber Foods, Inc.
- The Magnum Ice Cream Company N.V.
- Meiji Co., Ltd.
- Gujarat Cooperative Milk Marketing Federation Ltd.
- ALMARAI COMPANY
- TINE SA
- Lakeland Dairies
- Ornua Co-operative Limited
- Land O'Lakes, Inc.
- Leprino Foods Company
最近の産業開発事情 オントレード乳製品市場
- 2026年10月:Tropoliteは、プロのキッチン向けに特別に開発されたUHT処理された再構成乳製品クリームであるFlexi Royale Dairy Cooking Creamを発売しました。この製品は、グレービー、パスタソース、スープ、焼き料理、デザートへの用途を持ち、シェフ、ホテル、レストラン、クイックサービスレストラン、クラウドキッチンをターゲットにしています。
- 2026年9月:Paras DairyはAnuga Select IndiaでGalacia Cream Cheeseを発売し、クリームチーズカテゴリーに参入しました。この製品は、ベーカリー、カフェ、ホテル、レストラン、クラウドキッチン、クイックサービスレストランを含む機関向けおよびプロのフードサービス顧客をターゲットにしています。同社は主にホテル・レストラン・カフェ(HoReCa)顧客向けに1kgパックを導入し、チーズケーキ、フロスティング、デザート、サンドイッチ、ディップ、スプレッドへの用途があります。
- 2025年10月:Arla FoodsとMcDonald'sは、McDonald'sがArlaのFarmAhead Customer Partnershipプログラムに参加することで、長年にわたる乳製品パートナーシップを拡大しました。このコラボレーションにより、Arlaに供給する約60の有機酪農農場にReNatureイニシアチブが導入されました。Arlaは英国全土のMcDonald'sレストランに有機牛乳を供給しており、紅茶、コーヒー、ハッピーミールの牛乳ボトルに使用される牛乳も含まれています。
グローバルオントレード乳製品市場レポートの範囲
オントレード乳製品市場は、商業フードサービス施設が食品・飲料の調製と提供のために調達・使用する乳製品をカバーしています。レストラン、カフェ、ホテル、ベーカリー、その他のフードサービス事業者に供給される幅広い乳製品が含まれます。 市場は、バター、チーズ、クリーム、乳製品デザート、牛乳、ヨーグルト、サワーミルクドリンク、その他を含む製品タイプ別;レストラン、カフェ・コーヒーショップ、ホテル・リゾート、ベーカリー・パティスリー、その他を含むフードサービス施設別;北米、欧州、アジア太平洋、南米、中東・アフリカをカバーする地域別にセグメント化されています。市場予測は米ドルの金額ベースで提供されま。
セグメンテーション概要
| バター | |
| チーズ | ナチュラルチーズ |
| プロセスチーズ | |
| クリーム | フレッシュクリーム |
| クッキングクリーム | |
| ホイッピングクリーム | |
| 乳製品デザート | |
| 牛乳 | フレッシュミルク |
| UHTミルク | |
| コンデンスミルク | |
| ヨーグルト | |
| サワーミルクドリンク | |
| その他 |
| レストラン |
| カフェ・コーヒーショップ |
| ホテル・リゾート |
| ベーカリー・パティスリー |
| 機関向け・契約フードサービス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | バター | |
| チーズ | ナチュラルチーズ | |
| プロセスチーズ | ||
| クリーム | フレッシュクリーム | |
| クッキングクリーム | ||
| ホイッピングクリーム | ||
| 乳製品デザート | ||
| 牛乳 | フレッシュミルク | |
| UHTミルク | ||
| コンデンスミルク | ||
| ヨーグルト | ||
| サワーミルクドリンク | ||
| その他 | ||
| フードサービス施設別 | レストラン | |
| カフェ・コーヒーショップ | ||
| ホテル・リゾート | ||
| ベーカリー・パティスリー | ||
| 機関向け・契約フードサービス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
オントレード乳製品市場の規模はどのくらいですか?
オントレード乳製品市場は2026年に201.79 ビリオン 米ドルと評価されており、2027年から2032年にかけて5.65%のCAGRで2032年までに276.77 ビリオン 米ドルに達すると予測されています。
オントレード乳製品で最大のシェアを持つ製品はどれですか?
チーズは2026年に58.84%のシェアでリードしており、レストラン、クイックサービス、ホテル、ケータリングメニュー全体で広く使用されているためです。
最も急速に拡大しているフードサービスチャネルはどれですか?
カフェとコーヒーショップは、飲料、デザート、ベーカリー形態がより多くの乳製品機会を生み出すことで、2027年から2032年にかけて7.05%のCAGRで成長すると予測されています。
需要をリードしている地域と最も速く成長している地域はどこですか?
アジア太平洋が2026年の最大シェアである40.86%を保持しており、中東・アフリカは2032年まで7.35%のCAGRで最も速く成長すると予測されています。