
Tamaño y participación del mercado de lácteos en canal on-trade
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 210.27 Mil millones de dólares |
| Tamaño del Mercado (2032) | 276.77 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.65 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de lácteos en canal on-trade por Mordor Intelligence
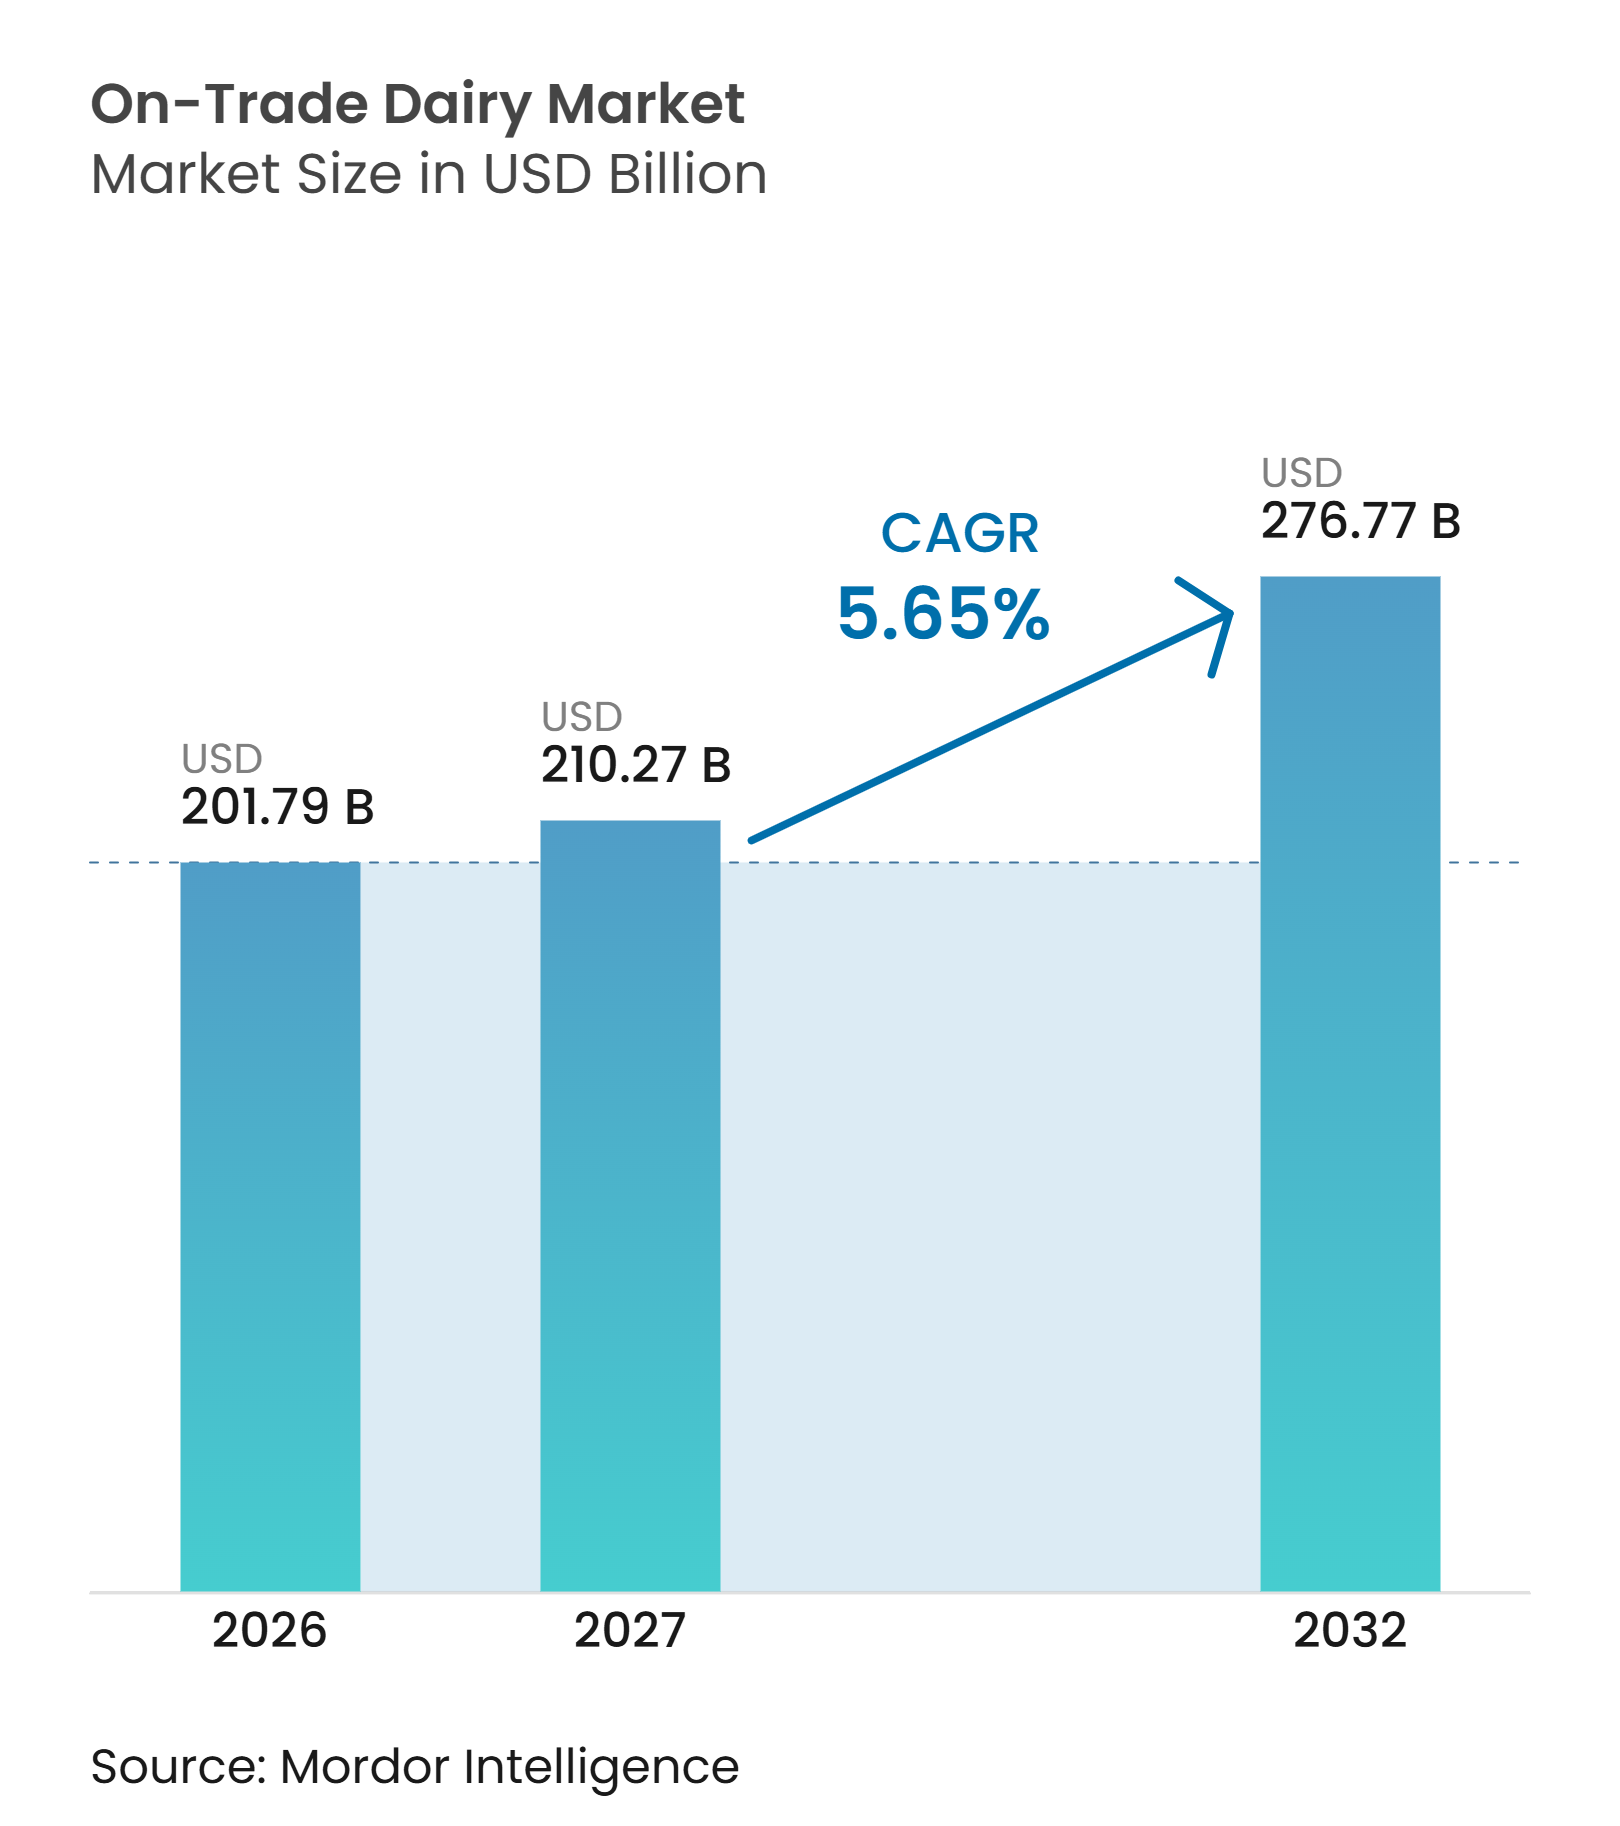
Se espera que el tamaño del mercado de lácteos en canal on-trade crezca de 201,79 mil millones de USD en 2026 a 210,27 mil millones de USD en 2027 y se prevé que alcance los 276,77 mil millones de USD para 2032, con una CAGR del 5,65% durante 2027-2032. El mercado está respaldado por la creciente integración de productos lácteos en los menús de servicios de alimentación, ya que restaurantes, cafés, hoteles y cocinas institucionales utilizan cada vez más los lácteos para mejorar el sabor, la textura y el atractivo del producto. Los ingredientes lácteos también contribuyen a la innovación de menús y a la creación de valor añadido, apoyando su uso en una amplia gama de aplicaciones de alimentos y bebidas. La demanda está además respaldada por el crecimiento de bebidas especiales, ofertas de panadería, postres y comidas preparadas que incorporan lácteos en diversos formatos. El mercado se caracteriza por la presencia de productores lácteos globales, procesadores regionales y proveedores especializados de servicios de alimentación que ofrecen productos adaptados a los requisitos de cocinas profesionales. La innovación continua de productos, las soluciones especializadas para servicios de alimentación y la expansión de las relaciones de aprovisionamiento están configurando el panorama competitivo.
Conclusiones clave del informe
-
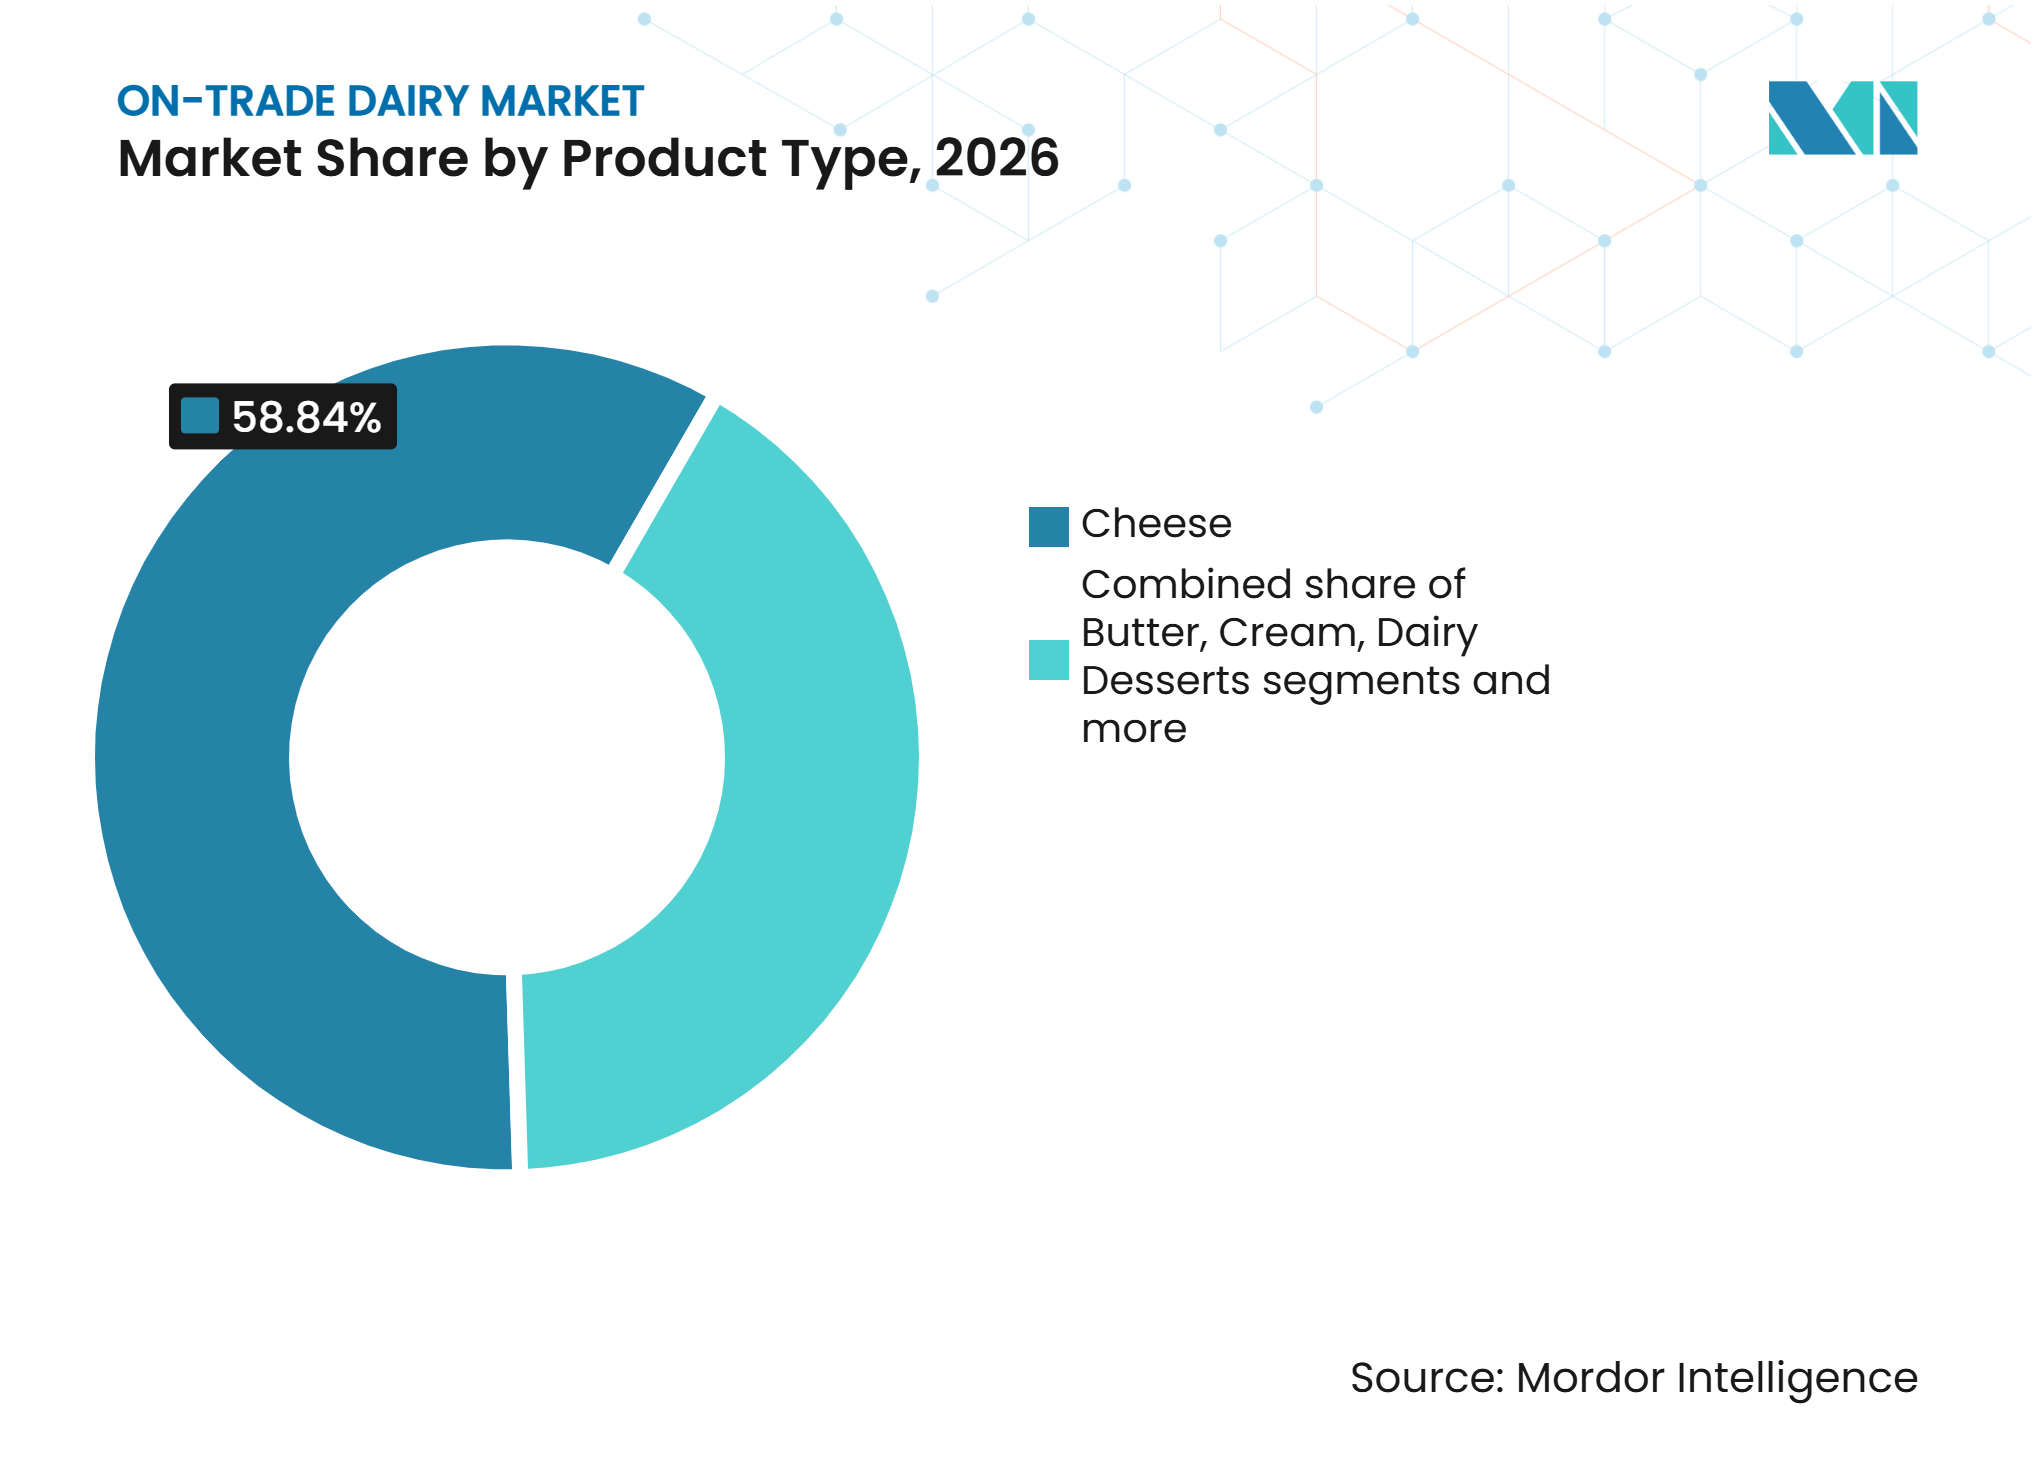
Por tipo de producto, el queso representó el 58,84% de la participación del mercado de lácteos en canal on-trade en 2026, mientras que se prevé que el yogur crezca a una CAGR del 6,85% de 2027 a 2032.
-
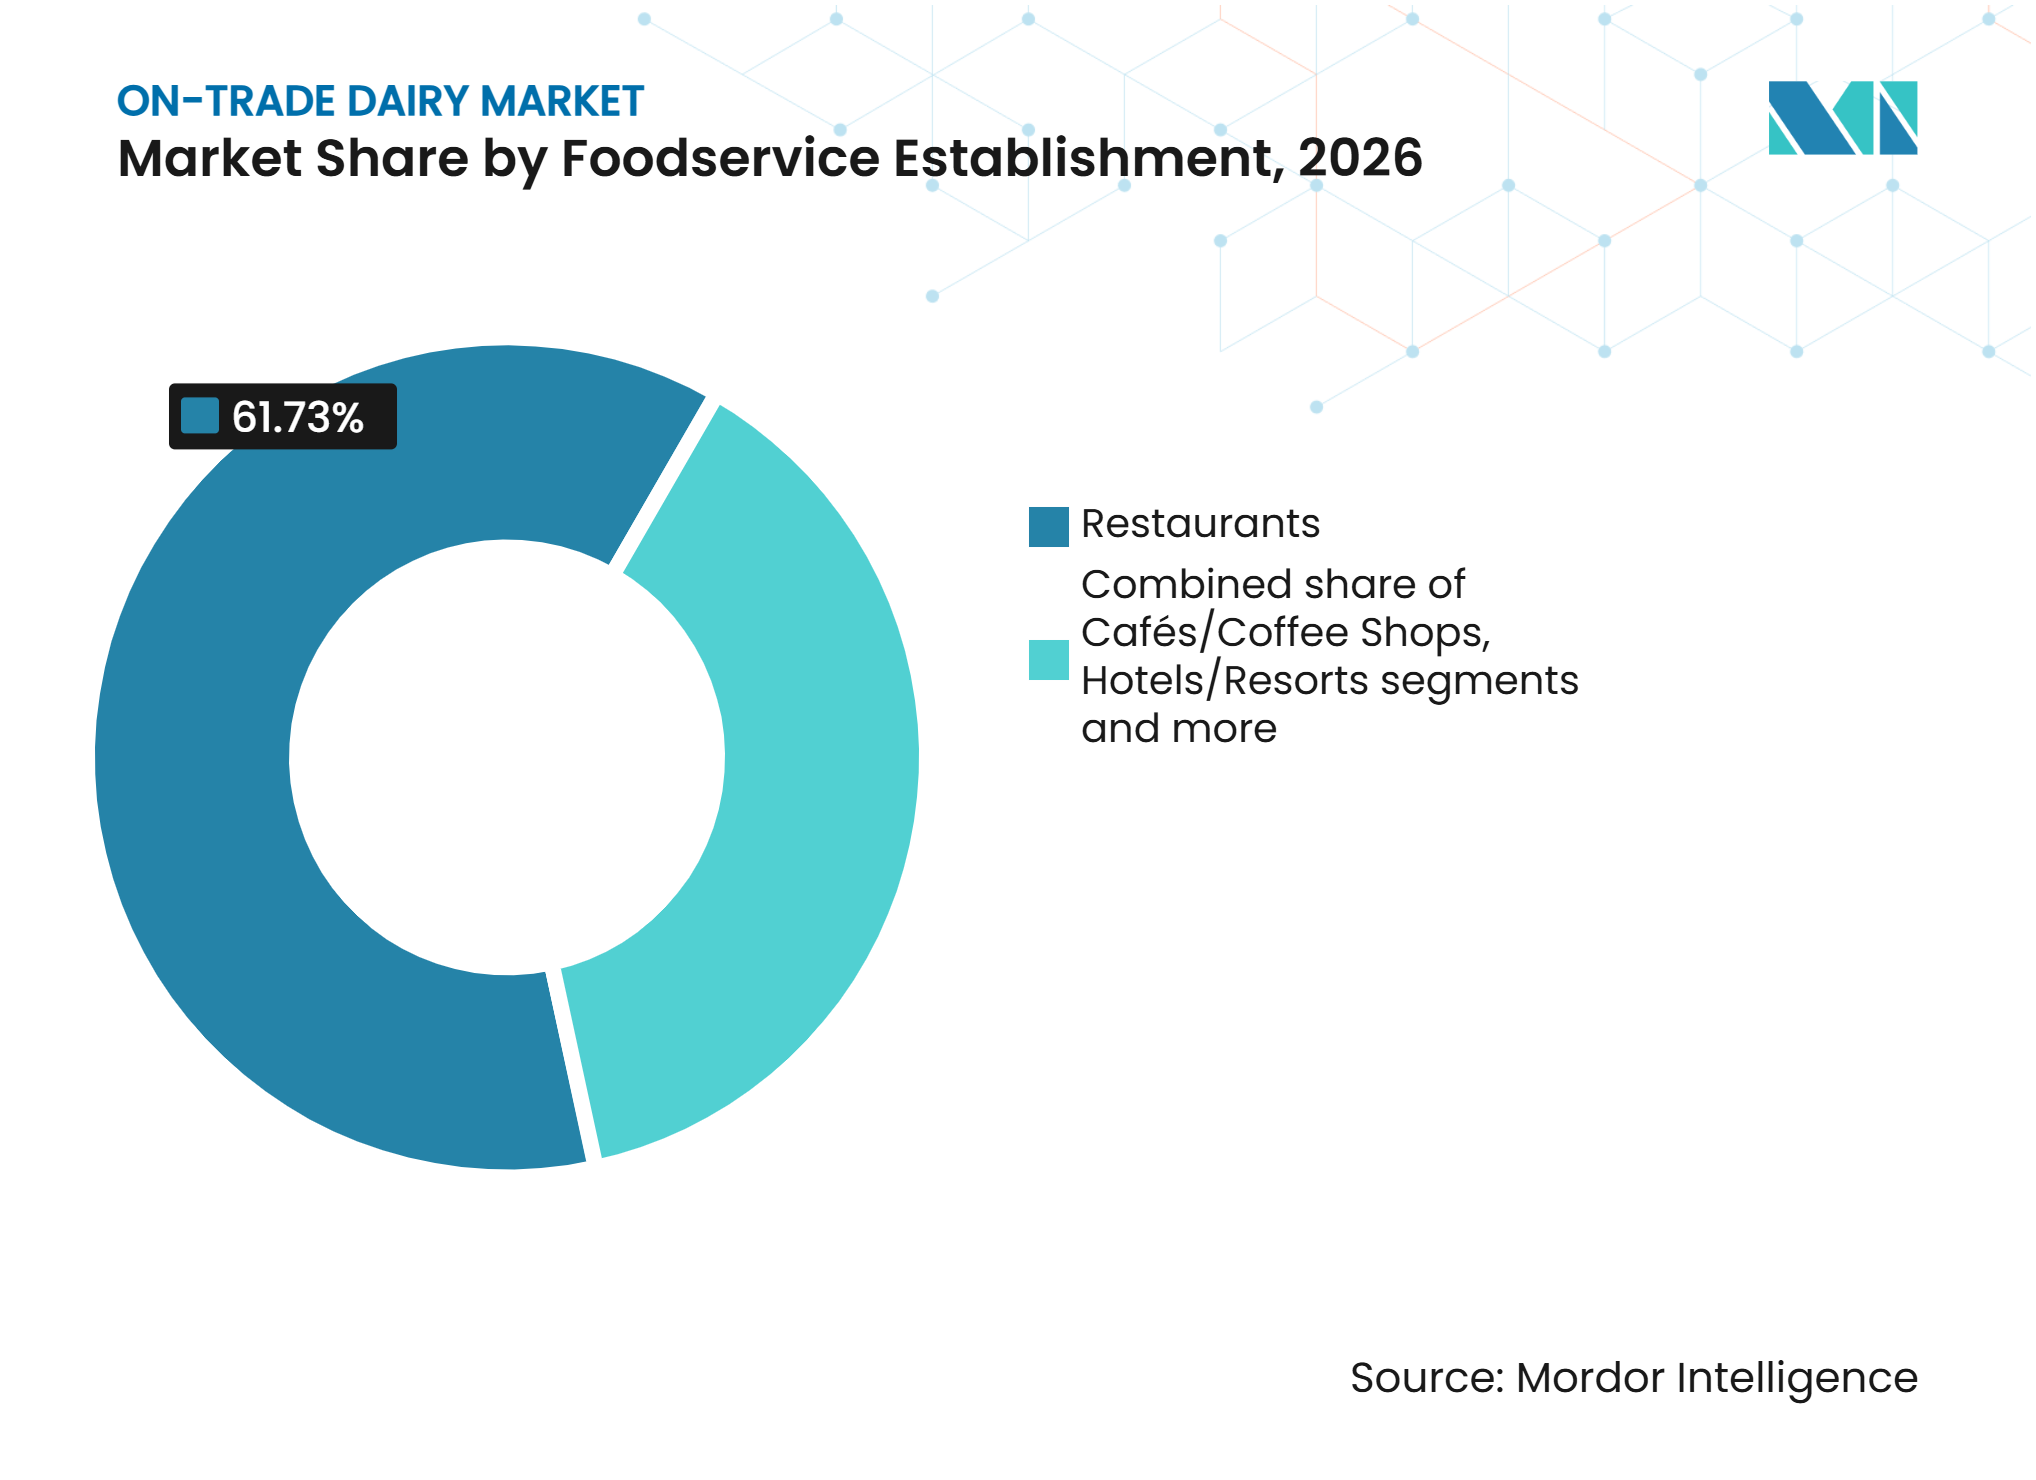
Por establecimiento de servicios de alimentación, los restaurantes representaron el 61,73% de la participación del mercado de lácteos en canal on-trade en 2026, mientras que se prevé que los cafés y cafeterías crezcan a una CAGR del 7,05% de 2027 a 2032.
-
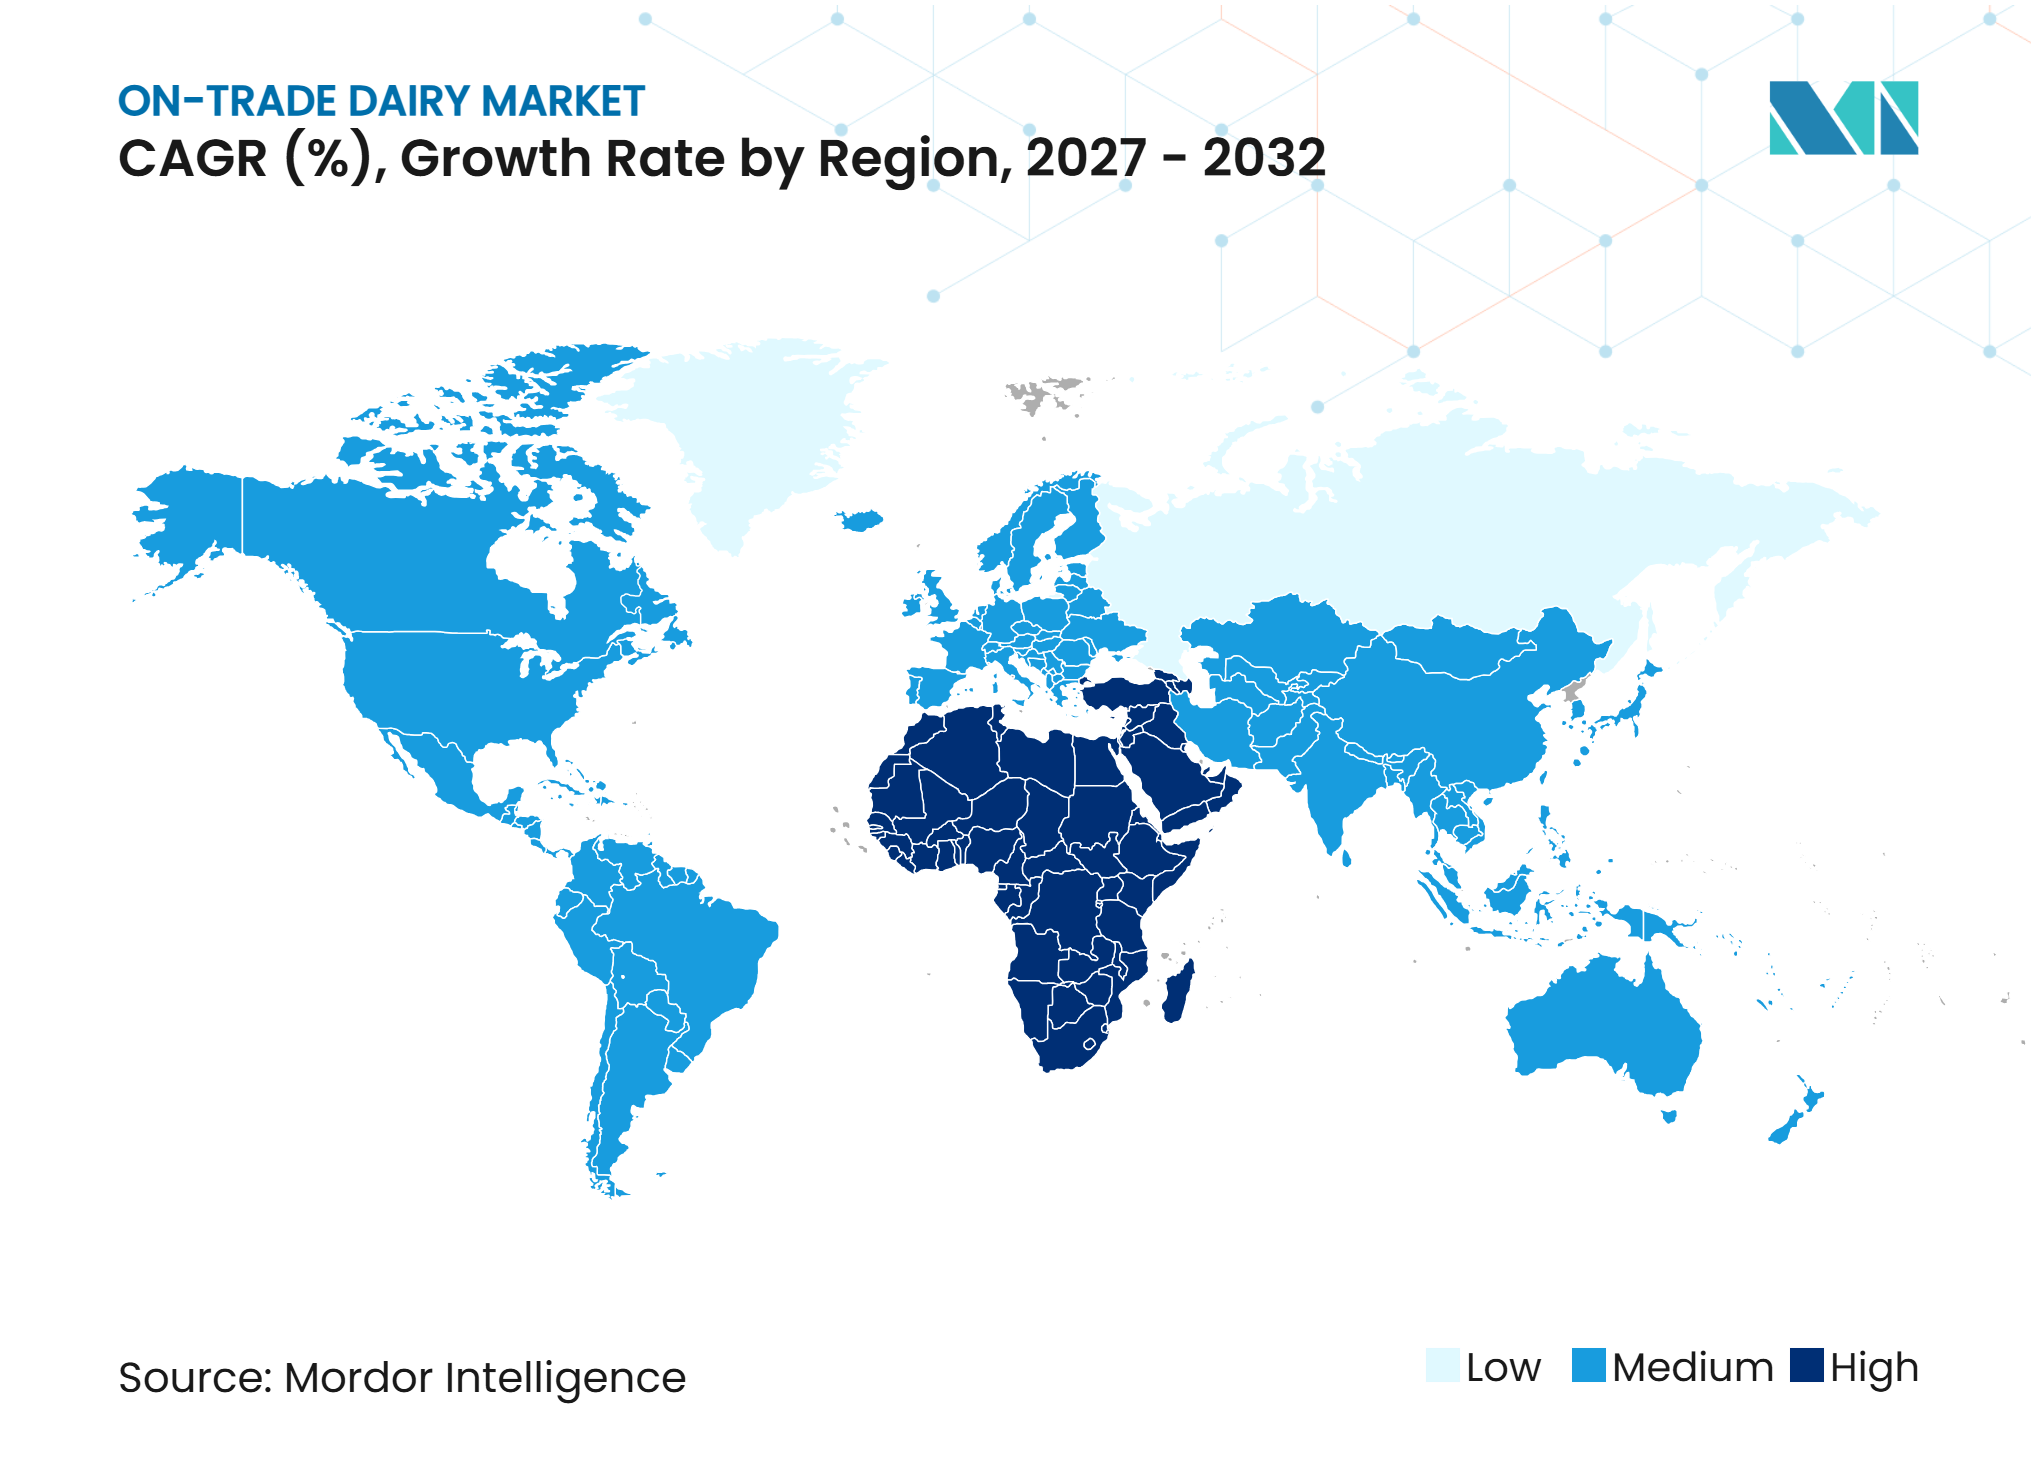
Por geografía, Asia-Pacífico representó el 40,86% de la participación del mercado de lácteos en canal on-trade en 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 7,35% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de restaurantes, hoteles y establecimientos de servicios de alimentación institucionales | +1.2% | Global, con ganancias concentradas a corto plazo en Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2 a 4 años) |
| Uso creciente de ingredientes lácteos en salsas, aderezos y comidas preparadas de restaurantes | +0.8% | Global; mayor intensidad de adopción en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Creciente preferencia de los consumidores por productos lácteos ricos en proteínas y orientados a la nutrición | +0.9% | Global; más fuerte en América del Norte, Australia, Corea del Sur e India urbana | Mediano plazo (2 a 4 años) |
| Premiumización de los menús de servicios de alimentación mediante ofertas de quesos y cremas especiales | +0.8% | América del Norte, Europa y Asia Oriental | Mediano plazo (2 a 4 años) |
| Creciente adopción de productos lácteos de valor añadido y aplicaciones innovadoras de menús basados en lácteos | +0.7% | Núcleo en Asia-Pacífico, con expansión hacia Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Demanda creciente de soluciones de ingredientes lácteos convenientes, consistentes y personalizadas | +0.7% | Global, con demanda aguda en mercados con cocinas profesionales con escasez de mano de obra | Corto a mediano plazo |
| Fuente: Mordor Intelligence | |||
Expansión de restaurantes, hoteles y establecimientos de servicios de alimentación institucionales
La expansión de restaurantes, hoteles, cafés y establecimientos de servicios de alimentación institucionales está fortaleciendo la demanda de productos lácteos en las operaciones comerciales de servicios de alimentación. Según la Oficina de Estadísticas Laborales de los Estados Unidos (BLS), el número de establecimientos privados de servicios de alimentos y bebidas aumentó de 719.907 en el segundo trimestre de 2025 a 724.059 en el tercer trimestre y 728.580 en el cuarto trimestre[1]. Esta expansión amplía la base de clientes para los proveedores de lácteos, ya que las cocinas comerciales requieren un aprovisionamiento regular de leche, crema, mantequilla, queso y otros ingredientes lácteos para la preparación de alimentos y bebidas. La creciente infraestructura de servicios de alimentación también respalda la demanda recurrente de suministros lácteos a granel y productos especializados adecuados para aplicaciones en cocinas profesionales.
Uso creciente de ingredientes lácteos en salsas, aderezos y comidas preparadas de restaurantes
La incorporación creciente de ingredientes lácteos en salsas, aderezos y comidas preparadas de restaurantes está respaldando la demanda en el mercado de lácteos en canal on-trade. Según el Consejo de Desarrollo de la Agricultura y la Horticultura del Reino Unido (AHDB), la proporción de elementos del menú de servicios de alimentación que contienen lácteos aumentó del 24,9% en 2024 al 30,1% en 2026, lo que refleja una incorporación más amplia de lácteos en las ofertas de alimentos comerciales[2]. Los ingredientes lácteos como el queso, la crema, la mantequilla y la leche aportan sabor, textura y consistencia a salsas, aderezos, coberturas y comidas preparadas, lo que anima a los operadores de servicios de alimentación a incorporarlos en una gama más amplia de aplicaciones de menú. Este uso creciente respalda el aprovisionamiento recurrente de productos lácteos por parte de restaurantes, cafés, hoteles y cocinas institucionales.
Creciente preferencia de los consumidores por productos lácteos ricos en proteínas y orientados a la nutrición
El creciente interés de los consumidores por la ingesta de proteínas y la calidad nutricional está respaldando la demanda de productos lácteos en los establecimientos de servicios de alimentación. Según una investigación publicada por la Asociación Internacional de Fabricantes de Servicios de Alimentación (IFMA) en mayo de 2026, el 83% de los consumidores encuestados en los Estados Unidos consideraban activamente su ingesta diaria de proteínas, mientras que el 51% expresó interés en más opciones de desayuno con alto contenido proteico[3]. Estas preferencias están animando a los operadores de servicios de alimentación a incorporar ingredientes ricos en proteínas en comidas y bebidas, respaldando el uso de productos lácteos como queso, leche, yogur y preparaciones a base de crema. El valor nutricional y la versatilidad de los ingredientes lácteos respaldan además su incorporación en menús dirigidos a consumidores preocupados por la salud.
Premiumización de los menús de servicios de alimentación mediante ofertas de quesos y cremas especiales
El creciente énfasis en la diferenciación de menús y las experiencias gastronómicas premium está animando a los operadores de servicios de alimentación a incorporar ingredientes lácteos especiales en sus ofertas. Los restaurantes, hoteles, cafés y otros establecimientos de servicios de alimentación utilizan cada vez más quesos premium, cremas especiales y preparaciones lácteas de valor añadido para mejorar el sabor, la textura, la presentación y la calidad percibida de sus platos. El uso de múltiples variedades de queso, combinaciones de sabores distintivas y preparaciones indulgentes a base de crema también permite a los operadores introducir elementos de menú diferenciados y crear experiencias gastronómicas más distintivas. Esto respalda la demanda de productos lácteos especializados que ofrecen mayor versatilidad culinaria y permiten a las empresas de servicios de alimentación ampliar sus ofertas de menú premium.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad en los precios de la leche cruda y los ingredientes lácteos | -0.9% | Global; más aguda en Oceanía y mercados con alta dependencia de importaciones | Corto a mediano plazo |
| Competencia de alternativas lácteas de origen vegetal y restricciones dietéticas | -0.8% | América del Norte y Europa Occidental principalmente; emergente en Asia-Pacífico urbana | Mediano a largo plazo |
| Desafíos de almacenamiento refrigerado, manipulación y deterioro de lácteos | -0.5% | Oriente Medio y África, América del Sur y mercados emergentes de Asia-Pacífico con brechas en la cadena de frío | Largo plazo (≥ 4 años) |
| Requisitos de cumplimiento en materia de seguridad alimentaria, etiquetado y envasado | -0.5% | Global; intensidad regulatoria más alta en Europa, los Estados Unidos (FDA) e India | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios de la leche cruda y los ingredientes lácteos
Las fluctuaciones en los precios de la leche cruda y los costos de los ingredientes lácteos procesados pueden generar incertidumbre en las decisiones de aprovisionamiento y compra en el mercado de lácteos en canal on-trade. Los cambios en la disponibilidad de leche, los costos de alimentación animal, las condiciones climáticas y la dinámica más amplia de oferta y demanda pueden influir en los precios de los insumos lácteos esenciales, incluidos la mantequilla, el queso, la crema y los polvos de leche. Estas variaciones afectan los costos operativos de los procesadores de lácteos y los proveedores de servicios de alimentación, influyendo en los precios de los productos suministrados a restaurantes, hoteles, cafés y cocinas institucionales. Las frecuentes fluctuaciones en los costos de los insumos también pueden complicar la planificación de aprovisionamiento a largo plazo y los acuerdos de precios para los operadores de servicios de alimentación, lo que convierte la gestión de costos en una consideración importante en todo el mercado.
Competencia de alternativas lácteas de origen vegetal y restricciones dietéticas
La creciente disponibilidad de alternativas lácteas de origen vegetal y los cambios en las preferencias dietéticas están influyendo en las elecciones de productos en los establecimientos de servicios de alimentación. Los restaurantes, cafés, hoteles y cocinas institucionales atienden cada vez más a consumidores con intolerancia a la lactosa, alergias a la leche, preferencias veganas y otros requisitos dietéticos. Las alternativas elaboradas con ingredientes como soja, avena, almendra y coco están ampliando la gama de opciones no lácteas disponibles en bebidas, postres, salsas y comidas preparadas. Esta diversificación anima a los operadores de servicios de alimentación a ofrecer una selección más amplia de ingredientes y preparaciones de menú, influyendo en las decisiones de aprovisionamiento y el uso de productos lácteos convencionales en ciertas aplicaciones de servicios de alimentación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
el queso domina la cocina, el yogur se aceleraEl queso representa el 58,84% del mercado de lácteos en canal on-trade en 2026, lo que refleja su uso extensivo en los menús de restaurantes, cocinas de hoteles, cafés y establecimientos de servicio rápido. Su versatilidad en términos de sabor, textura, propiedades de fusión y unión lo convierte en un ingrediente ampliamente utilizado en pizzas, hamburguesas, sándwiches, pasta, platos horneados y comidas preparadas. Tanto las variedades de queso natural como las de queso procesado satisfacen diferentes requisitos de servicios de alimentación, con aplicaciones que abarcan la gastronomía premium, las cocinas comerciales y la preparación de alimentos a gran escala. La demanda constante en múltiples cocinas y formatos de menú respalda la posición líder del queso en el mercado de lácteos en canal on-trade.
El yogur es el tipo de producto de más rápido crecimiento, con una CAGR proyectada del 6,85% durante 2027–2032. Su crecimiento está respaldado por el creciente interés de los consumidores en alimentos ricos en proteínas, opciones de menú más saludables y preparaciones lácteas versátiles en los establecimientos de servicios de alimentación. La creciente popularidad de los batidos, los tazones de desayuno, los dips, los aderezos, las salsas y los postres a base de yogur está creando aplicaciones adicionales para el producto. La creciente diversificación de menús y la incorporación del yogur en preparaciones de alimentos tanto tradicionales como contemporáneas están respaldando además su adopción en restaurantes, cafés, hoteles y otros establecimientos de servicios de alimentación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por establecimiento de servicios de alimentación:
los restaurantes sostienen el valor, los cafés reconfiguran la demanda de lácteosLos restaurantes representan el 61,73% del mercado de lácteos en canal on-trade en 2026, lo que refleja su uso extensivo de ingredientes lácteos en diversas preparaciones de alimentos y bebidas. Los productos lácteos como el queso, la crema, la mantequilla, la leche y el yogur se incorporan ampliamente en los menús de los restaurantes, abarcando platos principales, salsas, postres, platos horneados y bebidas. Tanto los restaurantes de servicio completo como los de servicio rápido dependen de estos ingredientes por su versatilidad culinaria y su capacidad para apoyar la preparación consistente de alimentos en diferentes ofertas de menú. La amplia gama de aplicaciones lácteas y los requisitos de aprovisionamiento recurrentes en las operaciones de restaurantes respaldan la participación de mercado líder del segmento.
Los cafés y cafeterías son el tipo de establecimiento de más rápido crecimiento, con una CAGR proyectada del 7,05% durante 2027–2032. El crecimiento está respaldado por la creciente popularidad del café de especialidad, las bebidas mezcladas, los postres y las preparaciones de bebidas a base de lácteos, que están aumentando el uso de leche, crema, mantequilla y otros ingredientes lácteos. Los hoteles y resorts también contribuyen a la demanda a través de sus extensas operaciones de alimentos y bebidas, incluidos restaurantes, servicios de desayuno, banquetes e instalaciones de gastronomía premium. Las panaderías y pastelerías dependen de ingredientes lácteos como la mantequilla, la crema, el queso y la leche para productos de panadería, rellenos, coberturas y postres.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Asia-Pacífico
Asia-Pacífico representa el 40,86% del mercado de lácteos en canal on-trade en 2026, respaldado por la urbanización, el aumento de los ingresos disponibles y la expansión de los establecimientos organizados de servicios de alimentación. Los sectores de restaurantes, cafés, panaderías y bebidas de la región están fortaleciendo la demanda de ingredientes lácteos como el queso, la crema, la mantequilla y la leche. China contribuye significativamente a través de sus industrias en expansión de panadería, bebidas de té y restaurantes de servicio rápido, que requieren ingredientes lácteos especializados para la preparación comercial de alimentos. Los mercados del Sudeste Asiático, incluidos Indonesia, Vietnam, Tailandia y Malasia, también están respaldando la demanda a través del crecimiento de cadenas de cafés, panaderías y operadores organizados de servicios de alimentación. India contribuye además a través de su amplia base de consumo de lácteos y sus sectores de servicios de alimentación institucionales y comerciales en expansión. Mientras tanto, Japón, Corea del Sur y Australia representan mercados establecidos con demanda de ingredientes lácteos premium en aplicaciones de hostelería y servicios de alimentación.
Oriente Medio y África
Oriente Medio y África es el mercado regional de más rápido crecimiento, con una CAGR proyectada del 7,35% durante 2027–2032. El crecimiento está respaldado por el desarrollo del turismo, las inversiones en hostelería, la expansión de la infraestructura de restaurantes y la creciente demanda de servicios de alimentación organizados. Arabia Saudita es un importante mercado de crecimiento, donde los desarrollos hoteleros, los establecimientos gastronómicos y la infraestructura de entretenimiento están creando demanda adicional de queso, crema, mantequilla y otros ingredientes lácteos. La expansión de la distribución de servicios de alimentación y las capacidades de procesamiento de lácteos está respaldando además la disponibilidad de productos especializados para cocinas comerciales. En otros mercados regionales, el crecimiento de la población, la urbanización y el desarrollo de infraestructuras modernas de comercio minorista y hostelería están contribuyendo a una adopción más amplia de productos lácteos en restaurantes, cafés, hoteles y establecimientos de catering.
Europa, América del Norte y América del Sur
Europa representa un mercado de lácteos en canal on-trade establecido, respaldado por su desarrollado sector de hostelería, su consolidada industria de procesamiento de lácteos y el uso extensivo de queso, crema y mantequilla en aplicaciones de servicios de alimentación tradicionales y contemporáneas. La demanda está además respaldada por la presencia de restaurantes, panaderías, hoteles y operadores de catering institucional con diversos requisitos de aprovisionamiento de lácteos. América del Norte también mantiene una presencia de mercado significativa, impulsada por su industria de restaurantes organizada, sus extensas redes de restaurantes de servicio rápido y su consolidado sector de servicios de alimentación institucionales. La demanda de la región abarca una amplia gama de ingredientes lácteos utilizados en comidas preparadas, productos de panadería, salsas, bebidas y postres. América del Sur representa un mercado de crecimiento emergente, respaldado por la expansión de redes de restaurantes y cafés, el aumento de la actividad de servicios de alimentación y el desarrollo de capacidades comerciales de suministro de lácteos. Las crecientes inversiones en operaciones de servicios de alimentación y la mayor disponibilidad de ingredientes lácteos procesados están contribuyendo al desarrollo del mercado de la región.
Panorama competitivo
Concentración del Mercado
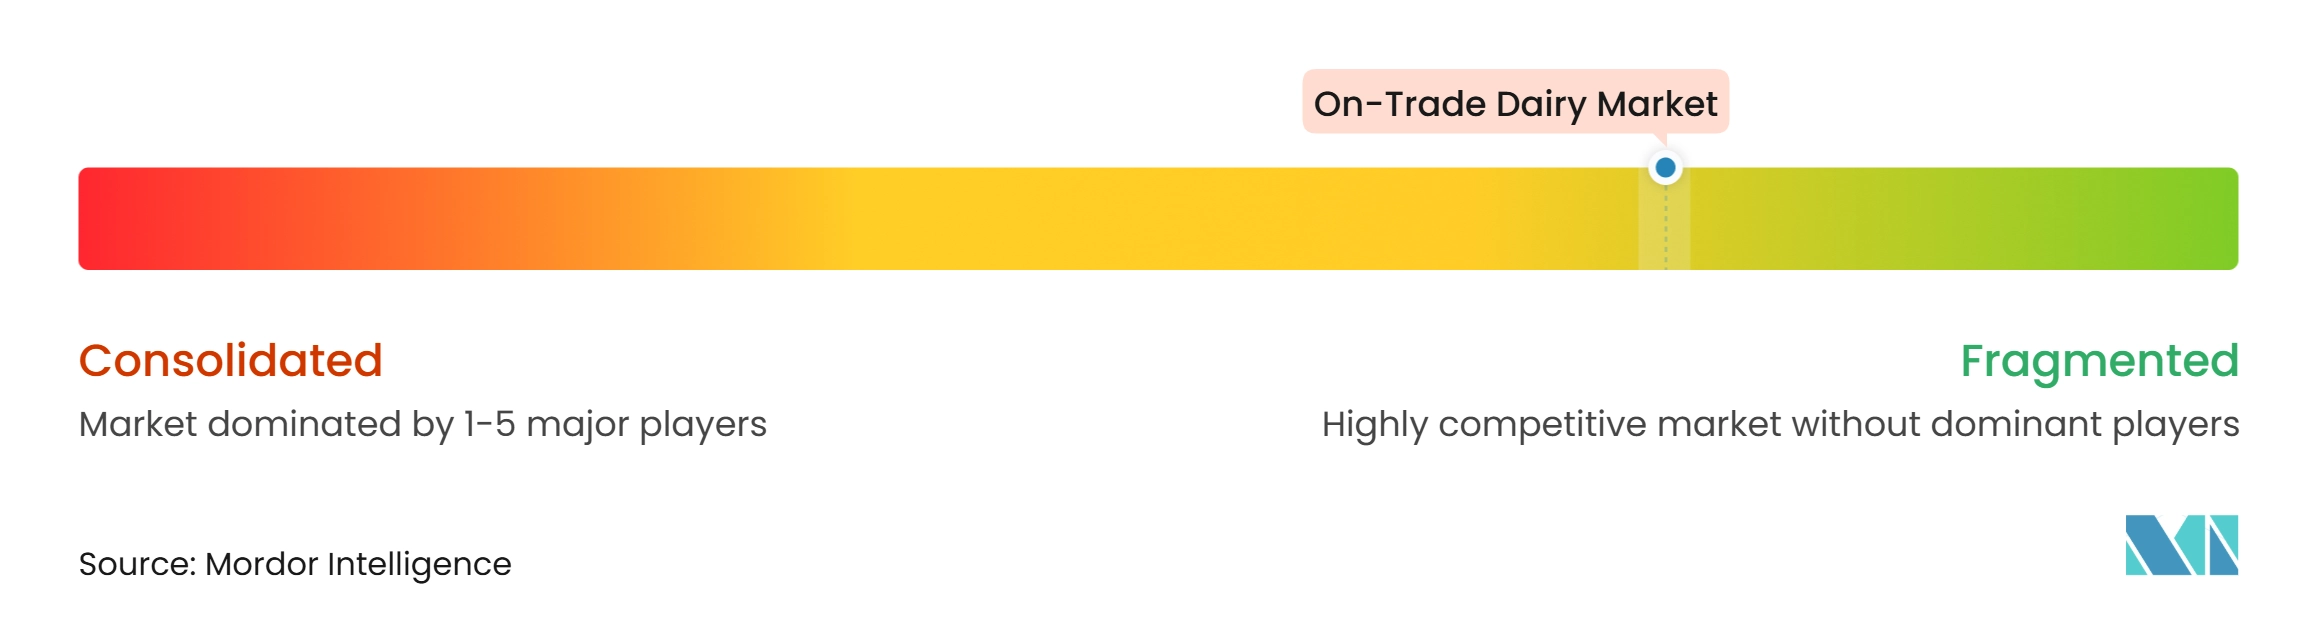
El mercado de lácteos en canal on-trade está fragmentado, lo que refleja la presencia de cooperativas lácteas globales, procesadores multinacionales, fabricantes regionales y proveedores especializados de servicios de alimentación. Los principales actores incluyen Fonterra Co-operative Group Limited, Groupe Lactalis, Arla Foods amba, Saputo Inc. y Royal FrieslandCampina N.V. Estas empresas mantienen posiciones competitivas a través de amplias carteras de productos lácteos, capacidades de procesamiento establecidas, redes de distribución y relaciones con operadores de servicios de alimentación. Sus ofertas abarcan queso, mantequilla, crema, leche, yogur y otros ingredientes lácteos utilizados en restaurantes, hoteles, cafés, panaderías y cocinas institucionales.
Los principales actores están fortaleciendo sus posiciones mediante inversiones en instalaciones de procesamiento de lácteos, la expansión de carteras de productos orientadas a los servicios de alimentación y mejoras en las capacidades de fabricación y distribución. Sus estrategias se centran cada vez más en el desarrollo de formatos lácteos específicos para aplicaciones, incluidas cremas para montar, cremas para cocinar, mozzarella, queso procesado y otros ingredientes adecuados para los requisitos de cocinas comerciales. Las empresas también están ampliando las asociaciones con distribuidores de servicios de alimentación y grandes operadores de restaurantes, al tiempo que invierten en innovación de productos, eficiencia de la cadena de suministro y soporte técnico para atender los requisitos de los clientes profesionales de servicios de alimentación.
Los actores emergentes y regionales compiten a través de ofertas de productos especializados, relaciones de distribución local y mayor capacidad de respuesta a los requisitos de los clientes de servicios de alimentación. Estas empresas a menudo se centran en categorías lácteas particulares, canales de servicios de alimentación domésticos o soluciones específicas para aplicaciones en restaurantes, cafés, panaderías y operadores de catering. Sus estrategias competitivas incluyen la introducción de formatos lácteos personalizados, el fortalecimiento de las relaciones con los distribuidores locales y la expansión de las capacidades de procesamiento y suministro para atender la demanda regional. Esto crea oportunidades para que los proveedores especializados establezcan posiciones en aplicaciones de nicho de servicios de alimentación junto a productores lácteos multinacionales más grandes.
Líderes de la industria de lácteos en canal on-trade
-
Fonterra Co-operative Group Limited
-
Groupe Lactalis
-
Arla Foods amba
-
Saputo Inc.
-
Royal FrieslandCampina N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lácteos en el Canal On-Trade Empresas cubiertas en este informe
- Fonterra Co-operative Group Limited
- Groupe Lactalis
- Arla Foods amba
- Nestlé S.A.
- Saputo Inc.
- Dairy Farmers of America, Inc.
- Royal FrieslandCampina N.V.
- Agropur Cooperative
- Bel SA
- Savencia
- Schreiber Foods, Inc.
- The Magnum Ice Cream Company N.V.
- Meiji Co., Ltd.
- Gujarat Cooperative Milk Marketing Federation Ltd.
- ALMARAI COMPANY
- TINE SA
- Lakeland Dairies
- Ornua Co-operative Limited
- Land O'Lakes, Inc.
- Leprino Foods Company
Desarrollos recientes de la industria en Mercado de Lácteos en el Canal On-Trade
- Octubre de 2026: Tropolite lanzó Flexi Royale Dairy Cooking Cream, una crema láctea recombinada tratada con UHT desarrollada específicamente para cocinas profesionales. El producto está dirigido a chefs, hoteles, restaurantes, establecimientos de servicio rápido y cocinas en la nube, con aplicaciones que abarcan salsas, salsas para pasta, sopas, platos horneados y postres.
- Septiembre de 2026: Paras Dairy entró en la categoría de queso crema con el lanzamiento de Galacia Cream Cheese en Anuga Select India. El producto está dirigido a clientes institucionales y profesionales de servicios de alimentación, incluidas panaderías, cafés, hoteles, restaurantes, cocinas en la nube y establecimientos de servicio rápido. La empresa introdujo envases de 1 kg principalmente para clientes de hostelería, restauración y catering (HoReCa), con aplicaciones que incluyen tartas de queso, glaseados, postres, sándwiches, dips y untables.
- Octubre de 2025: Arla Foods y McDonald's ampliaron su larga asociación láctea a través de la participación de McDonald's en el programa de Asociación con Clientes FarmAhead de Arla. La colaboración introdujo la iniciativa ReNature en aproximadamente 60 granjas de producción orgánica que abastecen a Arla. Arla suministra leche orgánica a los restaurantes de McDonald's en todo el Reino Unido, incluida la leche utilizada en tés, cafés y botellas de leche del Menú Feliz.
Alcance del informe global del mercado de lácteos en canal on-trade
El mercado de lácteos en canal on-trade abarca los productos lácteos adquiridos y utilizados por los establecimientos comerciales de servicios de alimentación para preparar y servir alimentos y bebidas. Incluye una gama de productos lácteos suministrados a restaurantes, cafés, hoteles, panaderías y otros operadores de servicios de alimentación. El mercado está segmentado por tipo de producto, incluidos mantequilla, queso, crema, postres lácteos, leche, yogur, bebidas de leche fermentada y otros; establecimiento de servicios de alimentación, incluidos restaurantes, cafés y cafeterías, hoteles y resorts, panaderías y pastelerías y más; y geografía, que abarca América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor en USD.
Resumen de la segmentación
| Mantequilla | |
| Queso | Queso natural |
| Queso procesado | |
| Crema | Crema fresca |
| Crema para cocinar | |
| Crema para montar | |
| Postres lácteos | |
| Leche | Leche fresca |
| Leche UHT | |
| Leche condensada | |
| Yogur | |
| Bebidas de leche fermentada | |
| Otros |
| Restaurantes |
| Cafés/Cafeterías |
| Hoteles/Resorts |
| Panaderías/Pastelerías |
| Servicios de alimentación institucionales/por contrato |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Mantequilla | |
| Queso | Queso natural | |
| Queso procesado | ||
| Crema | Crema fresca | |
| Crema para cocinar | ||
| Crema para montar | ||
| Postres lácteos | ||
| Leche | Leche fresca | |
| Leche UHT | ||
| Leche condensada | ||
| Yogur | ||
| Bebidas de leche fermentada | ||
| Otros | ||
| Por establecimiento de servicios de alimentación | Restaurantes | |
| Cafés/Cafeterías | ||
| Hoteles/Resorts | ||
| Panaderías/Pastelerías | ||
| Servicios de alimentación institucionales/por contrato | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de lácteos en canal on-trade?
El mercado de lácteos en canal on-trade está valorado en 201,79 mil millones de USD en 2026 y se proyecta que alcance los 276,77 mil millones de USD para 2032, con una CAGR del 5,65% de 2027 a 2032.
¿Qué producto tiene la mayor participación en los lácteos en canal on-trade?
El queso lidera con una participación del 58,84% en 2026 porque se utiliza ampliamente en los menús de restaurantes, servicio rápido, hoteles y catering.
¿Qué canal de servicios de alimentación se expande más rápido?
Se prevé que los cafés y cafeterías crezcan a una CAGR del 7,05% de 2027 a 2032, ya que los formatos de bebidas, postres y panadería crean más ocasiones de consumo de lácteos.
¿Qué región lidera la demanda y cuál crece más rápido?
Asia-Pacífico tiene la mayor participación en 2026 con el 40,86%, mientras que se prevé que Oriente Medio y África crezcan más rápido con una CAGR del 7,35% hasta 2032.