
原子力発電機およびモーター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
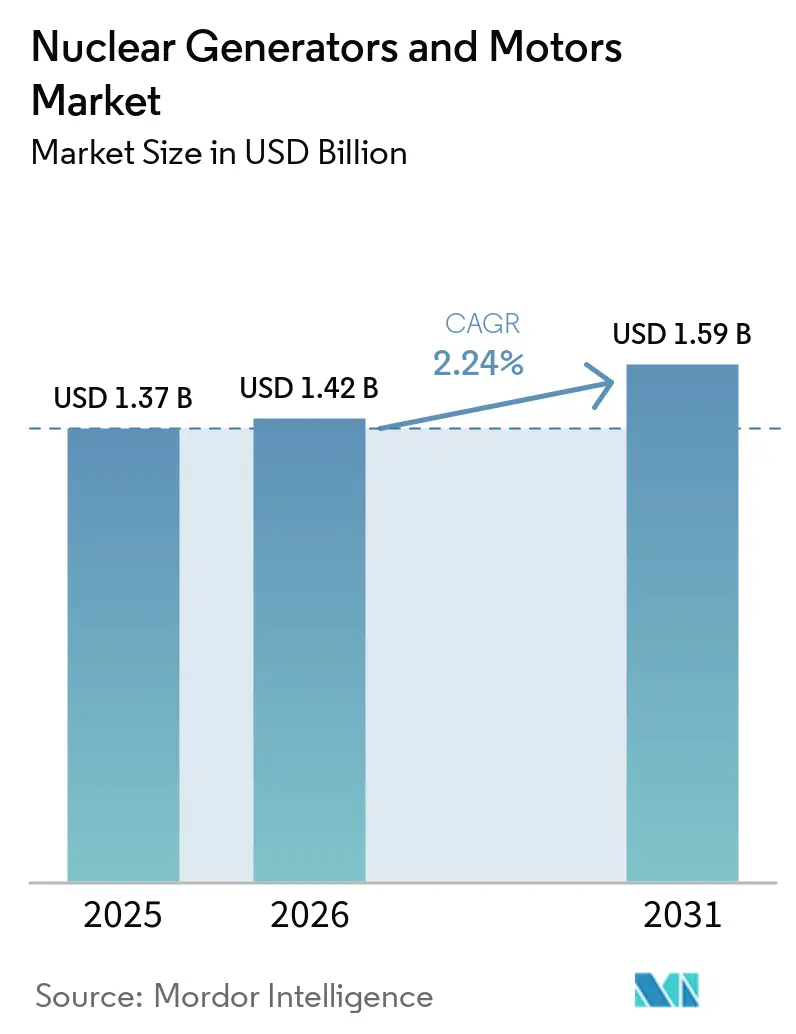
| 市場規模 (2026) | 1.42 十億米ドル |
| 市場規模 (2031) | 1.59 十億米ドル |
| 成長率 (2026 - 2031) | 2.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
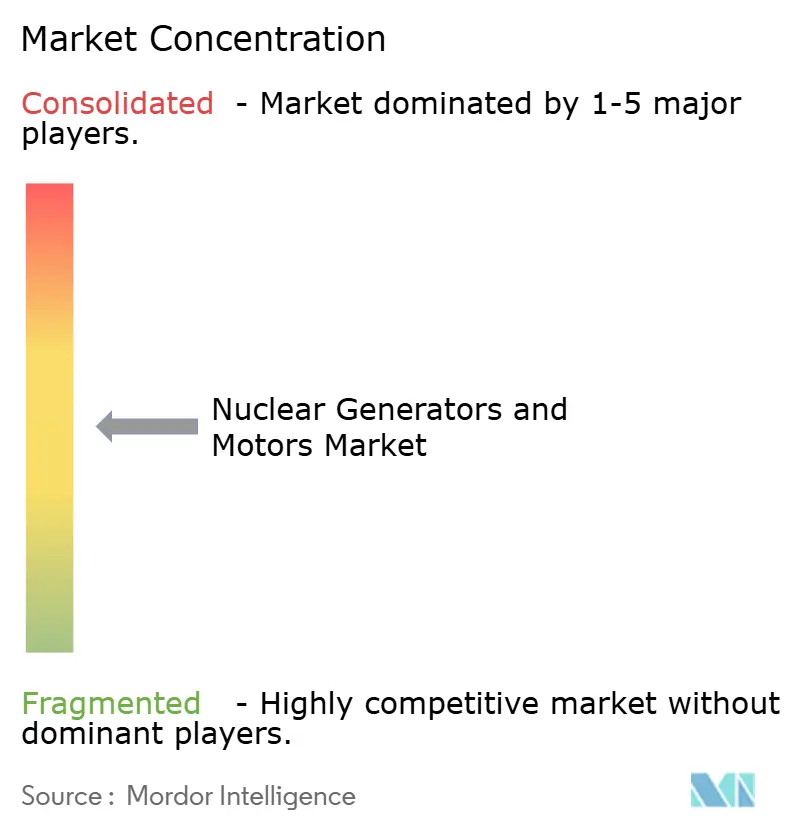
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる原子力発電機およびモーター市場分析
原子力発電機およびモーター市場規模は、2025年の1.37 ビリオン 米ドルおよび2026年の1.42 ビリオン 米ドルから、2031年までに1.59 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 2.24%を記録すると予測されます。原子力発電機およびモーター市場は、原子炉建設、既存炉の運転期間延長、および老朽化設備の更新需要によって支えられています。原子力発電プロジェクトは長期の調達サイクルを必要とするため、機器サプライヤーは多くの産業機械サプライヤーよりも明確な受注見通しを得ることができます。資格認定要件も、安全上重要な作業に参加できるサプライヤーの数を制限しています。データセンターおよび産業ユーザーからの需要は、長期的な原子力発電契約の根拠を強化しています。したがって、原子力発電機およびモーター市場は、安定した需要基盤と高い参入障壁を伴う緩やかな成長を組み合わせています。
レポートの主要ポイント
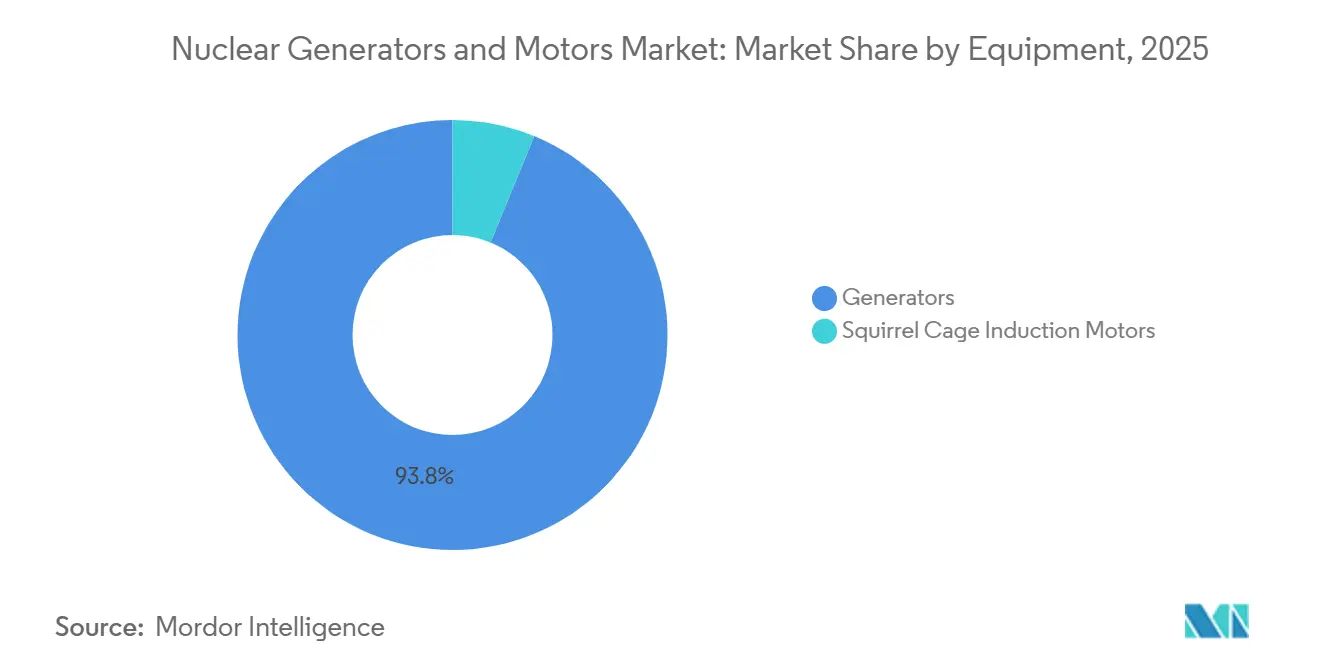
- 機器別で、発電機が2025年の収益の93.8%を占め、同セグメントは2031年にかけてCAGR 2.4%で成長する見込みです。
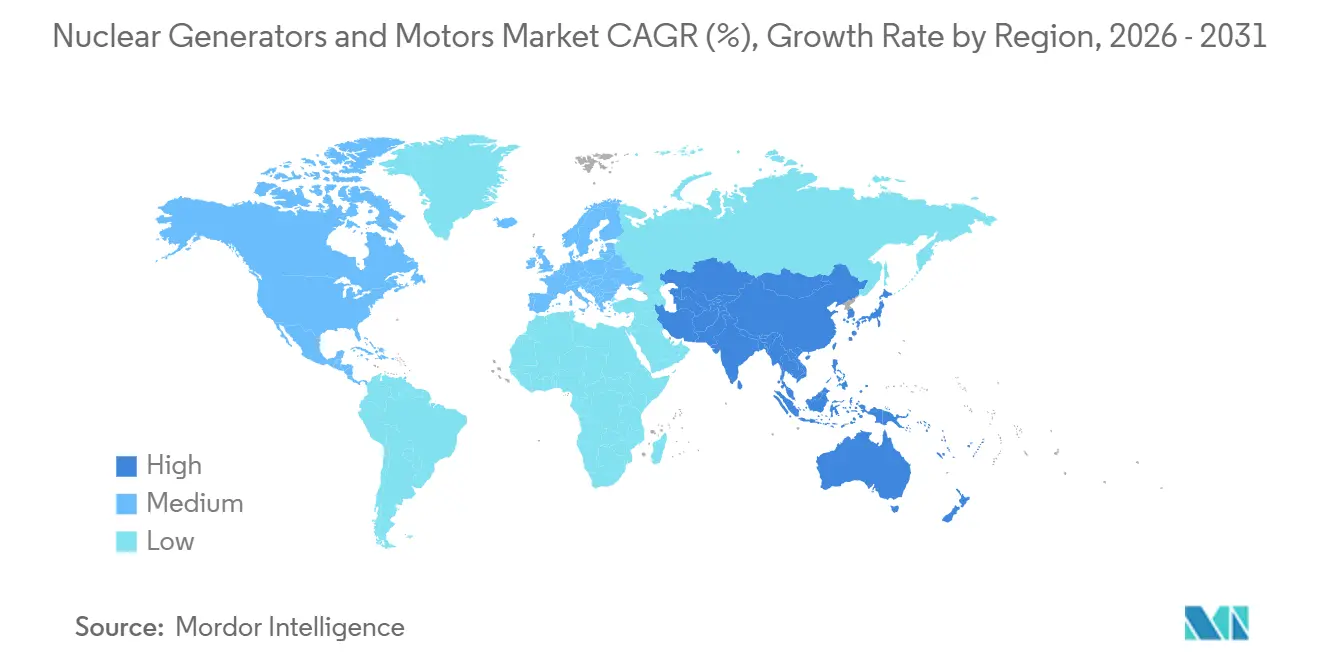
- 地域別では、欧州が2025年の収益の42.1%を占め、アジア太平洋地域は2031年にかけてCAGR 3.5%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原子力新規建設および原子炉運転期間延長プログラム | +0.70% | 世界全体、特に中国、欧州、南アジアに集中 | 中期(2〜4年) |
| 電力系統の信頼性と低炭素ベースロード要件 | +0.30% | 北米、EU、アジア太平洋新興経済国 | 長期(4年以上) |
| SMRおよび先進炉の導入パイプライン | +0.30% | 北米、欧州、アジア太平洋;中東・アフリカへの波及 | 長期(4年以上) |
| 老朽化したタービン発電機およびクラス1Eモーター群の更新 | +0.40% | 欧州(フランス、英国)、北米、日本 | 短期(2年以内) |
| 原子力を活用したデータセンターおよび産業負荷戦略 | +0.20% | 北米、アジア太平洋での早期展開 | 中期(2〜4年) |
| 標準化・工場製造型原子力機器 | +0.20% | 世界全体、カナダ、英国、ポーランド、韓国が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原子力新規建設および原子炉運転期間延長プログラム
原子力建設は30年ぶりの最高水準に達しています。2025年には10基の原子炉建設が開始され、そのうち9基が中国、1基がロシアで着工し、世界のパイプラインに12.2 GWが追加されました[1]。OECD原子力機関は世界全体で70 GWeが建設中であり、非OECD諸国がこの容量の約80%を占めると報告しました[2]。大型原子炉1基ごとにタービン発電機トレインと複数の安全上重要な誘導モーターが必要です。この建設基盤は、原子力発電機およびモーター市場全体にわたる新規機器受注を支えています。フランスの第4回定期安全審査プログラムも、2040年までに1,300 MWクラスの原子炉のタービン島アップグレードを必要としています。
建設活動の価値は、必ずしも原子炉着工と同じ地域に分布するわけではありません。中国および韓国のデベロッパーが多くの新規プロジェクトを主導する一方、ライセンス設計は欧州および北米の機器メーカーにサプライ役割をもたらすことがあります。大型タービン発電機の契約は竣工よりもかなり前に締結されるため、サプライヤーは生産能力とエンジニアリングリソースを計画しやすくなります。運転期間延長工事は、新規サイト承認に依存しない、プラント固有の受注の別の流れを生み出します。これらのプログラムは多くの場合、回転機器、補助システム、および資格認定作業を同時にカバーします。電力会社が安全アップグレードと長期運転ライセンスを組み合わせる際に、原子力発電機およびモーター市場は恩恵を受けます。
老朽化したタービン発電機およびクラス1Eモーター群の更新
西側国の原子力発電所の多くは1970年から1990年にかけて建設されており、主要な回転機器が当初の設計寿命に近づくか、それを超えています。ASNRは2025年7月に、1,300 MWシリーズのフランスの原子炉20基について40年超の運転を承認しました[3]。Jeumont Electric SASは2025年9月にEDFのゴルフェック発電所で1,300 MWオルタネーターローターの交換を完了しました。この作業は、フリート保守プログラムが高付加価値の改修・更新受注にどのように転換されるかを示しています。IEEE 334-2024は、クラス1E機器が設置された使用期間にわたって性能を実証することを要求しています[4]。この規格は、再資格認定、文書化された交換、および新規モーター供給に対する需要を支えています。
安全上重要なモーター用途では、レガシー文書が相当な商業的価値を持ちます。設計ファイルを保持するサプライヤーは、完全な資格認定プログラムを開始することなく、同等品の交換を提供できます。電力会社は、原子力規制当局が安全機器の設置前に正式な証拠を要求するため、資格未認定の代替品を避けなければなりません。これにより、アフターマーケットの競争は一般的な産業用モーター販売よりも狭くなります。交換費用は計画停止中にスケジュールを組むことができ、オペレーターは機器作業をより広範な近代化プログラムに合わせる時間を確保できます。したがって、原子力発電機およびモーター市場は、新規原子炉投資と並行した定期的な更新サイクルによって支えられています。
SMRおよび先進炉の導入パイプライン
小型モジュール炉プログラムは、設計作業からサプライチェーンへの早期コミットメントへと移行しています。OECD原子力機関は2025年のダッシュボードで世界127のSMR技術を特定し、そのうち74がライセンス、サイト選定、資金調達、サプライチェーン、燃料にわたる準備基準を満たしています。GE Vernova Inc.日立は2026年6月にオンタリオ・パワー・ジェネレーションのダーリントンサイトで商業用BWRX-300の建設を開始しました。Siemens Energy AGとOkloは2025年11月にオーロラプロジェクト向けのSST-600蒸気タービンおよびSGen-100A発電機について拘束力のある契約を締結しました。これらの合意は、電力変換機器がSMRプロジェクトの早期計画の一部になりつつあることを示しています。この作業は、フリート受注が行われる前に資格認定を完了できるベンダーに有利です。
50 MWから345 MWの定格のSMRユニットは、大型原子炉で使用される機器とは異なる回転機械設計を必要とします。その発電機要件は、900 MWから1,500 MW機器の単純な代替品ではなく、独自の製品カテゴリーを生み出します。Rolls-Royce SMRは2026年4月に英国およびチェコ共和国での契約上のコミットメントを報告しました。Siemens Energy AGはこのプロラムに従来型島設備技術を提供する立場にあります。標準化されたプラント設計により、サプライヤーは複数のサイトにわたって承認済みの機器構成を繰り返すことができます。標準化されたSMR受注が製造段階に移行すると、原子力発電機およびモーター市場は追加的な数量を獲得できます。
原子力を活用したデータセンターおよび産業負荷戦略
大手テクノロジー企業は、データセンター向けの安定した低炭素電力を確保するために長期電力契約を活用しています。アマゾン・ウェブ・サービスは、サスケハナ原子力発電所に関連する1.92 GWの電力について17年間の契約を締結しました。マイクロソフトのスリーマイル島1号機再稼働に関する契約は、20年間の取り決めのもと2027年頃の電力供給を目標としています。これらのコミットメントは、運転期間延長および潜在的な新規容量の経済的根拠を強化します。オペレーターがタービン島を改修し、延長運転のために安全モーターを交換する際に機器需要が生じます。原子力発電機およびモーター市場は、原子炉出力を維持するために必要な設備投資を通じてこれらの決定と連動しています。
テクノロジー企業はまた、商業的パートナーシップを通じて先進炉開発者を支援しています。アマゾンはX-energyと提携しており、他の企業もOklo、TerraPower、Kairos Powerを含む開発者と取り決めを締結しています。これらのコミットメントは、建設開始前に将来の電力購入者に関する不確実性を低減できます。顧客需要の早期可視化により、投資決定に要する時間を短縮できます。機器サプライヤーは、受注を受ける前に原子力ライセンスおよび品質要件を満たす必要があります。この効果は、プロジェクトスポンサーがコミット済みのオフテイク、承認済み設計、および資格認定済みサプライチェーンを組み合わせられる場合に最も強く現れます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本集約度と長いプロジェクトリードタイム | -0.30% | 世界全体 | 長期(4年以上) |
| 原子力ライセンス、資格認定および調達の複雑性 | -0.20% | 北米、EU | 中期(2〜4年) |
| 原子力グレードの鍛造、絶縁材および試験のボトルネック | -0.10% | 世界全体、東アジアおよび北米に集中 | 短〜中期(4年以内) |
| 老朽化したモーターおよび発電機の資格認定記録の陳腐化 | -0.10% | 北米、欧州、日本 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
原子力グレードの鍛造、絶縁材および試験のボトルネック
原子力グレードの部品供給は、専門的な鍛造、機械加工、溶接、試験、および検査能力に依存しています。原子力スケーリング・イニシアティブは、機械加工、溶接、仕上げ、および非破壊検査を重要なサプライチェーン制約として特定しました。これらは資格認定施設と熟練労働者を必要とするためです。クラス1E用途では、特定の資格認定記録を必要とする絶縁システムも使用されます。米国エネルギー省は2026年6月に、10基のAP1000原子炉向けの長納期調達を支援するために175億米ドルの条件付き融資を発表しました。このプログラムは、資金調達が資格認定済みの製造スループットを即座に生み出すことはできないと認識しています。長納期品目は、プロジェクトが資金調達を受けた後でも、発電機およびモーターの調達を遅延させる可能性があります。
原子力品質規則は、受注後の材料代替を困難にします。資格認定済みの材料、プロセス、または部品の変更は、正式なレビューと追加文書を必要とする場合があります。したがって、電力会社は建設スケジュールが確定した際に早期に製造スロットを確保します。この慣行は、確立された品質システムと利用可能な生産能力を持つサプライヤーの優位性を高めます。また、原子力固有の試験または検査能力を追加する必要がある場合、小規模サプライヤーに圧力をかけます。原子力発電機およびモーター市場は、大型機器が複数の厳密に管理されたサプライ段階に依存するため、これらの制約にさらされ続けています。
原子力ライセンス、資格認定および調達の複雑性
原子力機器の調達には、原材料から設置に至るまでのトレーサビリティ、監査済み品質プログラム、および文書化が必要です。これらの要件は、多くの契約パッケージにおける資格認定済み入札者の数を制限します。古いプラントでは、元のモーターおよび発電機の設計記録が不完全な場合に追加的な問題が生じます。Framatomeは、原子力アフターマーケットにおいてライセンス済みのSiemens Energy AGモーター設計へのアクセスを提供するチャネル・トゥ・マーケットモデルを説明しています。この取り決めは、設計権が製造能力と同様に重要であることを示しています。レガシーサプライヤーが買収、再編、または撤退した場合、資格認定作業にリバースエンジニアリングが必要になることがあります。
電力会社は、原子力機器を調達する前に承認済みベンダーリストを維持し、ソース監査を完了する必要があります。また、不適合報告を管理し、設置中のコンプライアンスを実証する必要があります。これらのステップはプロジェクトスケジュールを延長し、サプライヤー変更のコストを増加させます。同時に、同じ規則が資格認定済みベンダーを未検証の競合から保護します。原子力発電機およびモーター市場は、機器性能と文書化の両方が受け入れられなければならないため、参入障壁が高くなっています。この環境は、レガシーフリートと新型原子炉設計の記録を維持するサプライヤーに報いるものです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器別:
発電機が収益を牽引し、モーター需要は安全アップグレードに連動発電機は2025年の原子力発電機およびモーター市場シェアの93.8%を占め、2031年にかけてCAGR 2.4%で成長する見込みです。このセグメントが主導するのは、すべての商業用原子炉がプラントのモーター群の価値を大幅に上回るタービン発電機トレインを必要とし、オペレーターがその運転期間を通じて専門的なサービスを必要とするためです。1,000 MWクラスの原子炉向け交換セットは2,000トンを超えるアセンブリと65メートルに達する長さを伴う場合があり、関連するプロジェクト作業には設置計画、試験、および長期サービスサポートが含まれます。新規建設受注、固定子バーの巻き直し、回転子の改修、およびデジタル励磁アップグレードが発電機収益を支えており、各活動は稼働中プラントの保守スケジュールおよび安全要件に結びついています。125 MWから345 MWの定格のSMR発電機セットは、従来の大型原子炉機器とは異なる設計アプローチを必要とし、Siemens Energy AGがOkloのオーロラプロジェクト向けに選定したSGen-100Aユニットはこの発展する要件を示しています。
かご形誘導モーターは2025年の収益の残り6.2%を占め、これらのモーターがプラントの安全システムに使用されるため、より小さな価値基盤ながら依然とし重要です。主冷却材ポンプ、給水システム、および緊急炉心冷却設備を駆動するため、交換決定には提案ユニットが該当する原子力条件下で性能を発揮することを示す証拠が必要です。IEEE 334-2024は、設置された使用期間にわたる継続的な性能を実証する記録の重要性を高めており、技術文書が購入決定の中核部分となっています。Harbin Electric Company Limitedは中国において華龍一号、国和一号、CAP1400の主冷却材ポンプモーター設計にわたる資格認定を保有し、Jeumont Electric SASはフランスおよび韓国のフリートにおける原子炉冷却材ポンプモーターの参照サプライヤーとして位置づけられています。国家資格認定制度は、複数のサプライヤーが同様の技術仕様を満たせる場合でも、国境を越えた競争を制限します。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
欧州原子力発電機およびモーター市場
欧州は2025年における原子力発電機およびモーター市場シェアの42.1%を占め、同地域は最大の収益ポジションを確保している。フランスの大規模な既設炉群と継続的な運転期間延長工事が、タービン改修、発電機工事、およびーター交換の長期的な需要を支えている。ASNR(フランス原子力安全規制機関)は2025年7月、1,300 MWシリーズに属するフランスの原子炉20基について40年超の運転を認める決定を下し、タービン島および安全設備に関する作業を必要とする第4回定期安全審査を開始した。これらの審査は各プラントの定期停止に合わせて調達を分散させるため、単一の集中的な発注サイクルではなく、安定したアフターマーケットを支える構造となっている。ハンガリーは2026年2月にパクシュII 1号機の建設を開始し、Rolls-Royce SMRは2026年4月にチェコのプロジェクトに向けた初期工事に署名したことで、地域のサービス基盤に新たな在来型島設備の機会が加わった。
アジア太平洋原子力発電機およびモーター市場
アジア太平洋地域は2031年までに3.5%のCAGRで成長すると予測されており、原子力発電機およびモーター市場において最も成長の速い地域となっている。中国は世界で最も集中した原子炉建設プログラムを有しており、国産炉設計が発電機、原子炉冷却材ポンプモーター、および関連する回転機器への需要を持続させている。米国エネルギー情報局は、中国の原子力発電容量が2016年以降ほぼ倍増したと報告しており、同国の長期的な建設拡大の規模を示している。国内企業は現地資格認定ルートおよび中国炉設計との確立されたつながりから恩恵を受けており、Harbin Electricは2025年に国和一号(Guohe One)実証プロジェクト向け主冷却材ポンプモーターの納入を完了した。インドのカイガ5・6号機プログラムが調達の厚みを加える一方、日本の原子炉再稼働と回復しつつある原子力事業が、設備およびサービスに対する独立した需要基盤を提供している。
南北アメリカおよびMEA原子力発電機およびモーター市場
北米、南米、中東、およびアフリカは残余のグローバル収益基盤を構成している。米国エネルギー省による175億米ドルの条件付き融資コミットメントは、AP1000プロジェクトの長納期品に関する早期計画を支援しており、カナダのBWRX-300の建設開始はエンジニアリングおよび調達作業を活性化させた。エジプトのダバア(Dabaa)プロジェクトは中東・アフリカにおける最も重要な近期機会であり、一方でブラジルのアングラ3号機(Angra 3)およびアルゼンチンのCAREM(カレム)プロジェクトは予測期間中に限定的な地域活動を提供するにとどまる。国際的な安全要件および二国間協力取り決めが、どのサプライヤーがこれらのプロジェクト市場にアクセスできるかを決定し、他地域で見られる資格認定障壁を延長し得る。
競合ランドスケープ
原子力発電機およびモーター市場は、確立された原子力設計、製造、および資格認定記録を持つサプライヤーの間で適度に集中しています。GE Vernova Inc.、Siemens Energy AG、Doosan Škoda Powerを通じたDoosan Enerbility Co., Ltd.、Mitsubishi Heavy Industries, Ltd.、およびJeumont Electric SASを擁するFramatomeが中国以外での主要なタービン発電機作業を競い合い、Jeumont Electric SAS、Harbin Electric Company Limited、およびELIN Motoren GmbHがモーターサプライ基盤の異なる部分に対応しています。参入障壁には、設計認証、鍛造へのアクセス、耐震・環境資格認定証拠、および原子力規制当局と電力会社との確立された作業関係が含まれます。これらの条件は、大型機器受注の実行可能な入札者プールを制限し、ハードウェアと支援記録の両方を提供できるサプライヤーを優遇します。原子力発電機およびモーター市場の集中は、長い機器寿命、プラント固有の文書化、および代替サプライヤーの資格認定コストによって強化されています。
Siemens Energy AGは2025年2月にRolls-Royce SMRとの従来型島設備向け独占優先サプライヤー取り決めを締結し、計画されたSMRフリートにタービンおよび発電機能力を組み込みました。X-energyとDoosan Enerbility Co., Ltd.は2025年12月にXe-100主電力システム鋼製部品について16ユニットの拘束力のある予約契約を締結し、製造能力を先進炉受注パイプラインに結びつけました。Jeumont Electric SASのゴルフェックローター交換は、停止調整と実証済みの技術手順が不可欠な稼働中のフランスの原子力発電所内で複雑な作業を実行する能力を示しました。FramatomeとJeumont Electric SASはまた、ライセンス済みのアフターマーケット供給を支えるレガシーモーターおよび発電機の文書を保持しています。これらのアプローチを合わせると、フリート関係、資格認定済み設計、および早期プロジェクトコミットメントが組み合わさり、広範な事前承認なしに新規サプライヤーが作業を獲得することを困難にしています。
SMR発電機セットは、最終的な機器選定が行われる前に原子炉パートナーシップに参入するサプライヤーに発展的な機会を提供します。デジタル状態監視、励磁アップグレード、および資格認定記録管理は、機器販売と並行してサービス作業を提供し、老朽化フリート全体に関連する可能性があります。新興原子力国は、レガシーサプライヤーが既設基盤を持たない新たな関係を生み出すことができますが、新規ベンダーは依然として受け入れられた文書と現地規制へのアクセスを必要とします。Curtiss-Wrightは、原子力モーター、キャンドモーターポンプ、発電機、および制御棒駆動機構のために、ペンシルベニア州チェスウィックで8,000万米ドルの複数年拡張を発表しました。IEEE 334-2024および同等の要件は、製造能力、資格認定知識、および規制上の受け入れを組み合わせるサプライヤーへの需要を生み出します。
原子力発電機およびモーター産業のリーダー企業
-
Mitsubishi Heavy Industries, Ltd.
-
GE Vernova Inc.
-
Siemens Energy AG
-
Toshiba Corporation
-
Doosan Enerbility Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
原子力発電機およびモーター市場 このレポートでカバーされる企業
- Ansaldo Energia S.p.A.
- Bharat Heavy Electricals Limited
- BWX Technologies, Inc.
- Dongfang Electric Corporation Limited
- Doosan Enerbility Co., Ltd.
- ELIN Motoren GmbH
- Framatome
- GE Vernova Inc.
- Harbin Electric Company Limited
- Hitachi GE Vernova Nuclear Energy, Ltd.
- Jeumont Electric SAS
- Larsen & Toubro Limited
- Mitsubishi Heavy Industries, Ltd.
- NIDEC CORPORATION
- Public Joint-Stock Company “Power Machines”
- Shanghai Electric Group Company Limited
- Siemens Energy AG
- The Babcock & Wilcox Company
- Toshiba Corporation
- Westinghouse Electric Company LLC
最近の産業開発事情 原子力発電機およびモーター市場
- 2026年6月:米国エネルギー省は、5つの2基プロジェクトにわたる10基のAP1000原子炉向けの鍛造品および発電機部品を含む長納期品目の事前購入のために、Westinghouse Electric Company LLCに対して175億米ドルの条件付き融資を発表しました。
- 2026年5月:カナダのオンタリオ・パワー・ジェネレーションのダーリントンサイトで最初の商業用BWRX-300 SMRの建設が開始され、エンジニアリングおよび機器調達作業が活性化されました。
- 2026年4月:Rolls-Royce SMRはCEZグループとチェコ共和国初のSMRのテメリンサイトに関する早期工事契約を締結し、以前の英国コミットメントに追加しました。
- 2026年2月:ハンガリーのパクシュII 1号機で最初のコンクリートが打設され、1,100 MW定格のVVER-1200ユニットの建設が正式に開始されました。
世界の原子力発電機およびモーター市場レポートの調査範囲
原子力発電機およびモーターは、原子力発電所およびその他の原子力施設において、電力を発生させ、電気エネルギーを機械エネルギーに変換し、または重要なプラント機器を駆動するために使用される電気機械です。高温、放射線被曝、振動、および厳格な原子力安全要件を含む過酷な条件下で確実に動作するよう設計されています。
世界の原子力発電機およびモーター市場は、機器別および地域別に区分されています。機器別では、市場はかご形誘導モーターと発電機に区分されています。本レポートはまた、主要地域の26の主要国にわたる世界の原子力発電機およびモーター市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
| かご形誘導モーター |
| 発電機 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 機器別 | かご形誘導モーター | |
| 発電機 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年までの原子力発電機およびモーター市場の予測値は?
2026年からCAGR 2.24%で拡大し、2031年までに1.59 ビリオン 米ドルに達する見込みです。
原子力発電機およびモーターの需要を促進しているものは何ですか?
原子力発電機およびモーター市場では、新規原子炉建設、運転期間延長プログラム、および老朽化したタービン発電機とクラス1Eモーターの更新が、原子力発電機およびモーター市場の予測期間全体にわたって需要を支えています。
原子力回転機器の収益をリードする機器カテゴリーはどれですか?
原子力発電機およびモーター市場では、発電機が2025年の収益の93.8%を占め、2031年にかけてCAGR 2.4%で成長する見込みです。
クラス1Eモーターが原子力発電所で重要な理由は何ですか?
原子力発電機およびモーター市場は、クラス1Eモーターが安全上重要なシステムに電力を供給し、IEEE 334-2024に基づく文書化された資格認定を必要とするため、これらのモーターに依存しています。
2031年にかけて最も成長が速い地域はどこですか?
アジア太平洋地域が原子力発電機およびモーター市場の成長をリードし、中国およびインドでの建設に支えられたCAGR 3.5%が予測されています。
SMRは発電機需要にどのような影響を与えますか?
SMRは、大型原子炉モデルとは異なる専用の電力変換機器および発電機セットを通じて、原子力発電機およびモーター市場に追加的な需要をもたらします。