
鼻腔アスピレーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
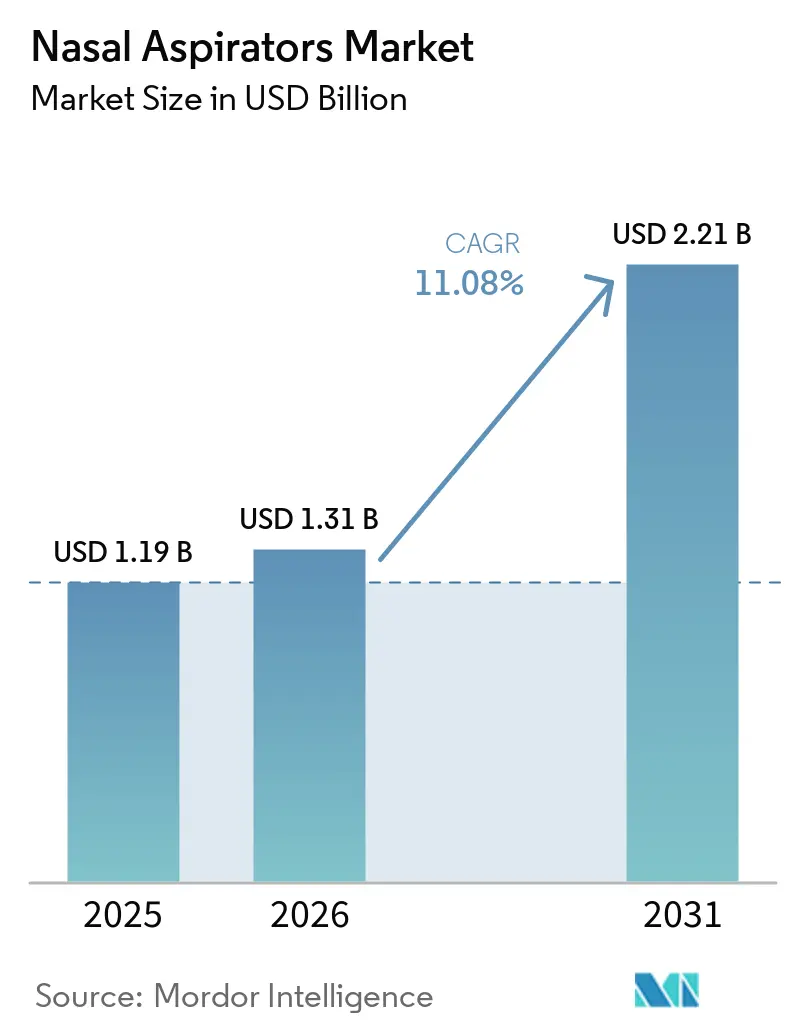
| 市場規模 (2026) | 1.31 十億米ドル |
| 市場規模 (2031) | 2.21 十億米ドル |
| Growth Rate (2026 - 2031) | 11.08 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鼻腔アスピレーター市場分析
鼻腔アスピレーター市場規模は、2025年の1.19 ビリオン 米ドルから2026年には1.31 ビリオン 米ドルに増加し、2031年までに2.21 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 11.08%で成長します。
鼻腔アスピレーター市場は、宅での実用的な鼻づまり管理に対する介護者の需要に支えられています。定期的な鼻腔ケアにより、急性疾患期以外にも製品の使用が拡大しています。電動製品は、介護者が吸引設定を選択し、ポータブル機器を充電できることから注目を集めています。オンライン小売は、ケアの推奨から購入までの時間を短縮しています。ブランドはフィルターやシリコーンチップからの継続的な売上も追求しており、品質と安全性のコミュニケーションはプレミアムポジショニングの中心であり続けています。
主要レポートのポイント
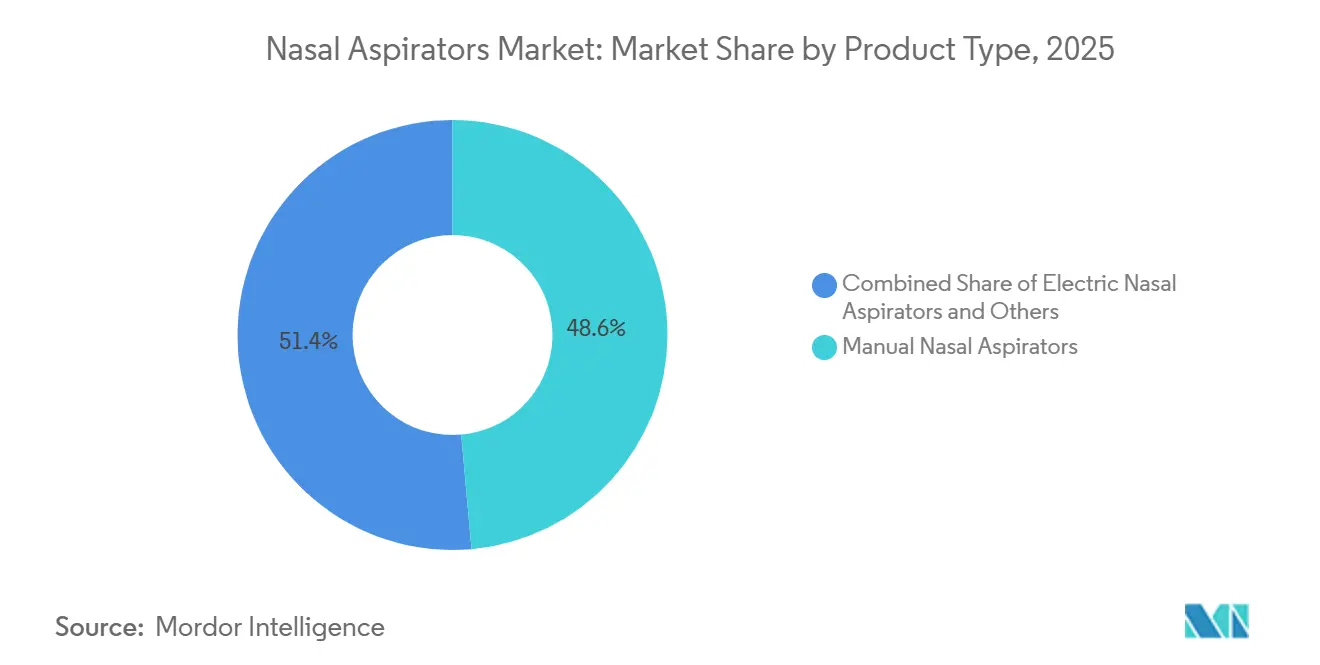
- 製品タイプ別では、手動式鼻腔アスピレーターが2025年の鼻腔アスピレーター市場シェアの48.6%を占め、電動式鼻腔アスピレーターは2031年にかけてCAGR 11.8%で成長すると予測されています。
- 対象年齢別では、新生児・乳児が2025年の鼻腔アスピレーター市場シェアの61.8%を占め、幼児は2031年にかけてCAGR 11.3%で拡大すると予測されています。
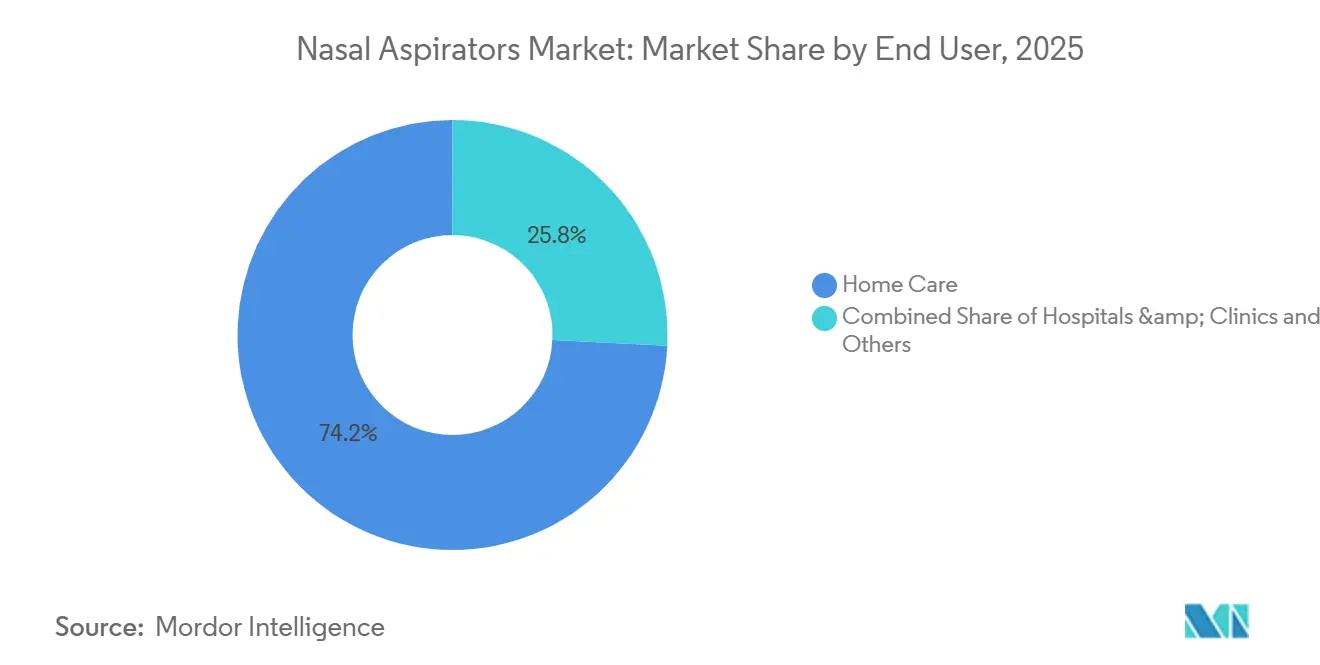
- エンドユーザー別では、在宅ケアが2025年の鼻腔アスピレーター市場シェアの74.2%を占め、2031年にかけてCAGR 11.1%で成長すると予測されています。
- 用途別では、乳児の鼻づまり緩和が2025年の鼻腔アスピレーター市場シェアの56.7%を占め、小児鼻腔衛生は2031年にかけてCAGR 11.5%で成長すると予測されています。
- 地域別では、北米が2025年の需要の36.5%を占め、アジア太平洋は2031年にかけてCAGR 11.9%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の鼻腔アスピレーター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乳児の鼻腔衛生に関する意識の高まり | +2.1% | 世界全体、特に北米と西欧で顕著 | 中期(2〜4年) |
| 小児呼吸器感染症および鼻づまりエピソードの増加 | +2.5% | 南アジア、サハラ以南のアフリカ、アジア太平洋中核地域、中東・アフリカへの波及 | 短期(2年以内) |
| 手動式バルブから制御された電動吸引への移行 | +1.8% | 北米、欧州、東アジア | 中期(2〜4年) |
| 電子商取引および消費者直販の普及 | +1.9% | 世界全体、特にアジア太平洋とラテンアメリカで急速に拡大 | 短期(2年以内) |
| 交換用フィルター・チップおよびサブスクリプション主導の継続的需要 | +0.9% | 北米と欧州 | 長期(4年以上) |
| 小児遠隔医療および在宅ケアガイダンス | +0.7% | 北米、オーストラリア、都市部のアジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
乳児の鼻腔衛生に関する意識の高まり
介護者の意識の高まりにより、鼻腔ケアは疾患への対応としての位置づけから、予防的な家庭習慣として再定義されています。そのため、鼻腔アスピレーター市場は、子どもの幼少期を通じてより幅広い使用機会を持つようになっています。乳幼児向けの連邦遠隔医療ガイダンス[1]米国保健福祉省、「乳幼児向け遠隔医療サービスの種類」、Telehealth.HHS.govでは、遠隔診察における鼻腔ケア管理が含まれています。このガイダンスは、在宅での吸引と正式なケアアドバイを結びつけ、介護者教育の提供を容易にします。ブランドは、短期的な疾患シーズンのキャンペーンから、年間を通じた育児コンテンツへと注力を移しています。このアプローチは、デバイスが日常のケアルーティンに組み込まれることで、衛生フィルターや交換チップの繰り返し購入を促進します。
小児呼吸器感染症および鼻づまりエピソードの増加
呼吸器系の鼻づまりは、特に小児の疾患エピソード中において、介護者にとって鼻腔の清浄化を重要なものにし続けています。鼻腔アスピレーター市場は、家族が睡眠前や授乳前の鼻づまりを管理するための簡便な方法を必要とする際に恩恵を受けます。2025年の査読済み[2]「鼻腔アスピレーター技術の進歩と乳児鼻腔健康への影響:手動式と電動式デバイスの比較分析」、Frontiers in Cellular and Infection Microbiology研究では、下気道感染症が小児における世界的な重大な負担として記述され、南アジアで最も大きな負担があることが示されました。同研究は、呼吸器ケアの必要性をより広い小児保健の文脈に位置づけています。国際的な小児ケアガイダンスも、小児ケアの経路における鼻腔清浄化を認識しています。この臨床的背景は、適切に使用された在宅デバイスに対する介護者の信頼を高め、薬局やオンラインでの製品発見を支援します。
手動式バルブから制御された電動吸引への移行
ゴム製バルブシリンジから制御された電動製品への移行は、鼻腔アスピレーター市場のプレミアム端を変化させています。調整可能な吸引力は、購入時点で介護者が比較できる明確な製品特徴を提供します。FridaBabyは2025年3月に、5段階の吸引レベルとUSB-C充電機能を備えたElectric NoseFrida Proを79.97 米ドルで発売しました。C-Starは2026年6月に、最大-77 kPaの吸引力とAC・バッテリー両対応のMerci Pot S-505を日本で発売しました。米国食品医薬品局の510(k)要件および欧州の医療機器規則は、コンプライアンスを実証し、市販後監視を維持できるサプライヤーを優遇します。これらの要件は、期待される品質水準を引き上げ、認証済みデバイスを未認証の輸入品よりも魅力的なものにします。
電子商取引および消費者直販の普及
オンラインチャネルは、製品を迅速に必要とする介護者にとって鼻腔アスピレーター市場をよりアクセスしやすくしています。遠隔医療の推奨は、同じスマートフォンやパソコンを通じた購入へとつながるようになりました。中国では、2025年に鼻腔アスピレーターの販売台数の71%をオンラインチャネルが占めました。このパターンは、カテゴリーにおける製品リスト、明確な説明、迅速な配送の重要性を示しています。主要なオンラインプラットフォームは、フィルターやシリコーンチップの補充注文もサポートしています。このモデルにより、ブランドは元のデバイスを競争力のある価格で提供しながら、交換部品を必要とする家庭との継続的な関係を維持できます。
誤使用、過剰吸引および鼻腔組織への刺激に関する懸念
安全上の懸念は、介護者が明確な説明を受けていない場合に消費者向けデバイスの使用を制限する可能性があります。鼻腔アスピレーター市場は、電動吸引を提供する製品に対して特に厳しい審査に直面しています。Children's Healthは、過剰使用が鼻腔の腫れを悪化させる可能性があるため、吸引を1日2〜3回に制限するよう介護者に助言しています。このガイダンスにより、使用説明書、年齢に適したチップ、明確な清掃方法が製品設計の重要な要素となります。アプリ連携デバイスや印刷されたプロトコルは、ブランドがより安全性を重視した提案を提示するのに役立ちます。衛生面や交差汚染に関する懸念も、洗浄可能なコンポーネント、使い捨て要素、明確な交換スケジュールの価値を高めます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 誤使用、過剰吸引および鼻腔組織への刺激に関する懸念 | -1.2% | 世界全体、特に北米と欧州で顕著 | 短期(2年以内) |
| 低コストの手動式代替品および伝統的な治療法 | -0.9% | 南アジア、東南アジア、サハラ以南のアフリカ、ラテンアメリカ | 中期(2〜4年) |
| 衛生、清掃および交差汚染に関する懸念 | -0.5% | 世界全体 | 短期(2年以内) |
| 模倣品デバイスおよび不安定な吸引性能 | -0.7% | 東南アジア、中東・北アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低コストの手動式代替品および伝統的な治療法
低コストの手動式製品は、鼻腔アスピレーター市場における電動デバイスの普及に対する重大な制約であり続けています。手動式鼻腔アスピレーターは2025年の需要の48.6%を占めており、多くの家庭が引き続き手頃な価格を優先していることを示しています。FridaBabyの手動式NoseFridaは14.99 米ドルで小売されていました。南アジアおよび東南アジアでは、生理食塩水溶液や低コストの口腔吸引式デザインが身近な代替品として提供されています。2 米ドル未満の無ブランドのバルブシリンジは、監視の少ないチャネルで一般的です。そのため、電動製品は、家庭が高い初期費用を受け入れる前に、制御性、清掃のしやすさ、製品信頼性において意味のある優位性を示す必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:電動吸引が価値提案を高める
手動式鼻腔アスピレーターは2025年の鼻腔アスピレーター市場シェアの48.6%を占めました。この首位の地位は、製品の低価格、シンプルな操作方法、広い入手可能性を反映しています。中国では、手動式製品が2024年の販売台数の58.7%を占めました。同年の売上シェアは35.2%であり、電動製品が達成するより高い価格を反映しています。使い捨て式アスピレーターは、病院や診療所において特定の役割を果たしています。各患者に個別のデバイスが必要な場合、再利用可能な製品は単回使用の要件に適していません。アクセサリーや交換部品は、サプライヤーが補充主導の販売モデルを構築するにつれてより重要になっています。そのため、鼻腔アスピレーター産業は最初のデバイス購入に限定されません。
電動式鼻腔アスピレーターは2031年にかけてCAGR 11.8%で成長すると予測されています。この鼻腔アスピレーター市場規模の拡大は、調整可能な吸引力、コンパクトなフォームファクター、充電式電源への需要を反映しています。FridaBabyのElectric NoseFrida Proは2025年3月に5段階の吸引レベルと79.97 米ドルの価格帯でカテゴリーに参入しました。C-Starの[3]BabyTech.jp、「Seastarが新型電動鼻腔アスピレーター Merci Pot S-505を発表」、BabyTech.jp Merci Pot S-505は2026年6月に7,980円(55 米ドル)で発売され、最大-77 kPaの吸引力とAC・バッテリー両対応の電源を備えています。これらの発売は、消費者向け製品がかつてより専門的な機器に関連していた機能へと移行していることを示しています。手のひらサイズのデザインは、在宅製品と臨床製品の間の知覚されるパフォーマンスギャップを縮小できます。より多くのサプライヤーが高い制御性と中価格帯の組み合わせを追求するにつれて、北米、欧州、東アジアでの競争が激化するでしょう。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


対象年齢別:乳児需要が幼児および年長ユーザーへと拡大
生後0〜12ヶ月の新生児・乳児は2025年の鼻腔アスピレーター市場シェアの61.8%を占めました。その需要は、授乳中および睡眠中の鼻腔通気の重要性と関連しています。鼻腔アスピレーター市場が幼少期を中心としているのは、介護者が在宅で直接鼻づまりを管理することが多いためです。この年齢層は、衛生フィルターや交換チップの頻繁な使用も促進します。その結果生じる消耗品需要は、単一のデバイス購入後も継続する可能性があります。製品ラベルとチップのデザインは、最も小さなユーザーに適したものでなければなりません。明確な年齢ガイダンスは、介護者が手動式と電動式のどちらを選ぶかを判断するのに役立ちます。また、鼻づまり管理が日常的な乳児ケアの一部である場合に、より安全な使用をサポートします。
幼児は2031年にかけて最も速い対象年齢別CAGR 11.3%を記録すると予測されています。臨床医が風邪や呼吸器症状の管理に吸引を推奨する場合、親は乳児期を超えて使用を継続することがあります。これにより、家庭は低コストの手動式製品からより強力な電動モデルへと移行する可能性があります。4〜12歳の小児、成人、高齢者ユーザーは、鼻腔アスピレーター産業においてより小さなグループにとどまっています。成人および高齢者の需要は、慢性鼻炎や術後の鼻腔清浄化のために日本、ドイツ、韓国で注目を集めています。2025年のClinicalTrials.govの研究[4]米国国立医学図書館、「乳児における4種類の鼻腔アスピレーターのユーザーエクスペリエンスの比較」、ClinicalTrials.govでは、NozeBotやBraunの電動モデルを含む4種類の消費者向けアスピレーターを比較しています。この研究は、在宅使用デバイスに関するエビデンスが活発な研究領域であることを示しています。複数の年齢層に適した製品を持つメーカーは、このエビデンスが発展するにつれてより幅広いポートフォリオを持つ可能性があります。
エンドユーザー別:在宅ケアが最大の需要基盤を保持
在宅ケアは2025年のエンドユーザー別鼻腔アスピレーター市場規模の74.2%を占めました。また、2031年にかけてCAGR 11.1%で成長すると予測されています。この組み合わせは、鼻腔ケアが臨床に隣接した活動から一般的な家庭購入へと移行したことを示しています。利用可能な価格帯は、手動モデルの14.99 米ドルから電動モデルの79.97 米ドルまで及びます。オンラインでの補充も、家庭がフィルターやチップを入手しやすくしています。遠隔医療ガイダンスは、遠隔診察中に介護者に製品使用情報を提供することで在宅ケアを強化できます。鼻腔アスピレーター市場には、販売時点での説明をより見やすくする明確な機会があります。これは、不慣れなデバイスを選ぶ初めての親にとって特に重要です。
病院や診療所はより小さなエンドユーザーチャネルですが、より高い平均販売価格をサポートできます。これらの環境では、機関の品質プロセス内で臨床用吸引ポンプや使い捨て製品が使用されます。保育施設や託児所は、共有デバイスの使用が交差汚染や責任に関する懸念を引き起こすため、依然として十分にサービスが提供されていません。ポータブル充電式製品は、旅行や遠隔ケアという別の使用ケースを生み出しています。Merci Pot S-505とNosiboo Goは、在宅外でのバッテリー依存使用への需要を反映しています。確立されたサプライヤーは、保育施設向けの広く採用された機関衛生プロトコルをまだ作成していません。バンドルされた消耗品と体系的な清掃プログラムがこの制限に対処できるでしょう。そのような提供物は、利便性と複数ユーザー環境のより厳格な衛生ニーズのバランスを取る必要があります。
用途別:定期的な衛生管理が疾患エピソードを超えた使用を拡大
乳児の鼻づまり緩和は2025年の鼻腔アスピレーター市場シェアの56.7%を占めました。この用途は、生後1年間の風邪や呼吸器系の鼻づまり時に引き続き重要です。授乳前および就寝前の鼻腔清浄化は密接に関連した使用ケースです。小児ガイダンスは、乳児が鼻づまりの際に授乳前に鼻腔を清浄化することを支持しています。このアドバイスは、別のケア製品を必要とせずに疾患中の使用を増加させる可能性があります。病後の回復サポートと成人の鼻腔ケアはより小さな用途です。これらは、耳鼻咽喉ケアが日常的な健康管理とより統合されている韓国と日本で注目を集めています。これらの用途は、乳児の鼻づまりを最大の需要基盤として維持しながら、製品の役割を広げます。
小児鼻腔衛生は2031年にかけてCAGR 11.5%で成長すると予測されています。この用途の鼻腔アスピレーター市場規模は、製品使用が季節性疾患サイクルへの依存度を低下させることで恩恵を受けます。定期的なメンテナンスは、年間を通じてより安定した収益基盤をサポートできます。日本のブランドは、就寝中の乳児の近くでの夜間使用をサポートするために35 dB未満の騒音性能を持つデバイスを設計しています。このデザインへの注力は、2025年および2026年のプレミアム製品発売に影響を与えています。静音動作、制御された吸引力、清掃のしやすさは、介護者が夕方のルーティンの一部として製品を使用する際に重要です。定期的な使用は、健康意識の高い家庭において鼻腔ケアを確立された衛生習慣と並べて位置づけることができます。その結果生じる需要は、特定の呼吸器疾患シーズンに縛られにくくなります。
地域分析
北米は2025年の鼻腔アスピレーター市場シェアの36.5%を占めました。この地域は、介護者の健康意識、強力なブランドプレゼンス、一部の電動製品に対する償還適格性を組み合わせています。FridaBabyは2025年に米国の鼻腔アスピレーターカテゴリーの54%を占めました。カナダは小児遠隔医療プラットフォームを通じて在宅ガイダンスの普及を拡大しています。メキシコおよびその他のラテンアメリカ市場は、都市部の医療支出の増加に伴い電動製品の発売を引き付けています。医療機器への輸入関税は、これらの市場における短期的な制約であり続けています。
欧州は鼻腔アスピレーター市場において2番目に大きな地域需要基盤です。ドイツ、フランス、英国が地域需要の中核を形成しています。フランスは薬局チャネルを通じた手動式口腔吸引製品への嗜好を維持しています。ドイツは生理食塩水関連機能を持つ電動モデルに対してより大きな開放性を示しています。欧州の医療機器規則は、小児用アスピレーターに対して市販後臨床監視を要求しています。このコンプライアンス環境は、確立されたエビデンスと認証機関との関係を持つサプライヤーを優遇します。B.Well Swiss AG、Béaba、Nosiboo、Flaem Nuovaはデザインとコンプライアンスの実績を中心に位置づけられています。ブラジルとアルゼンチンは小児科クリニックの推奨を通じた民間セクターの早期採用を示しています。安全規制の執行のばらつきと輸入コストは、南米全体での電動製品のより広い普及を引き続き制限しています。
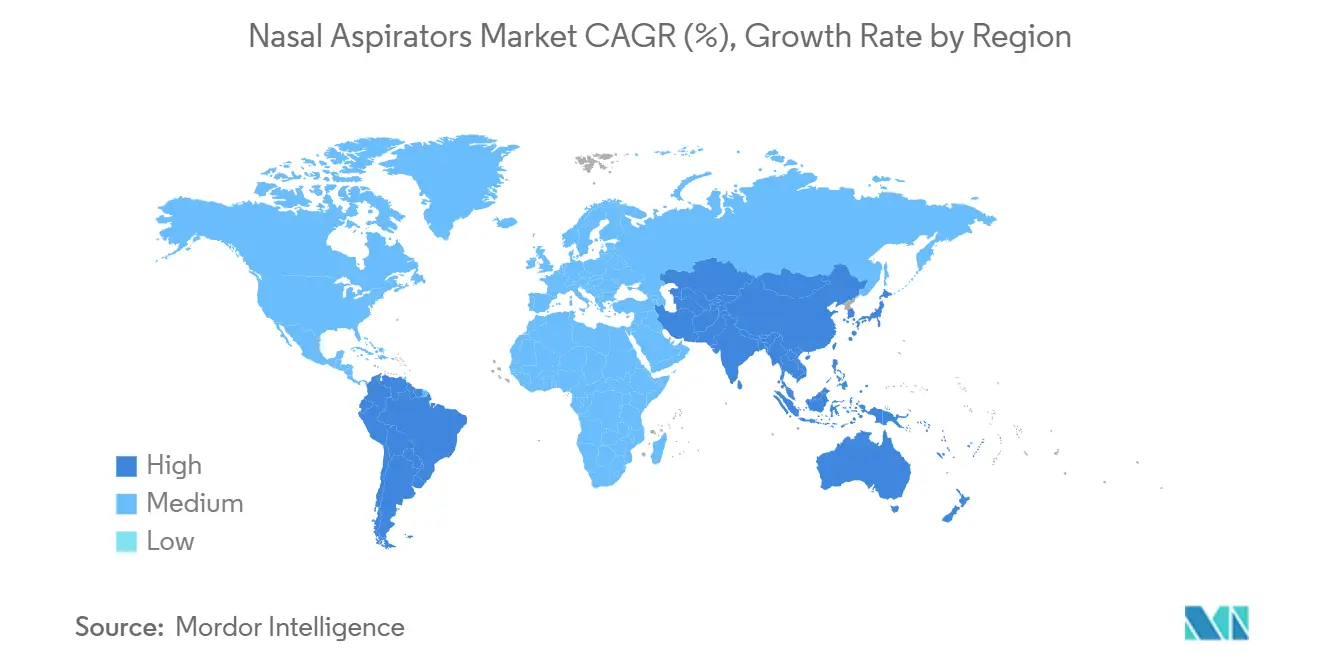
アジア太平洋は2031年にかけてCAGR 11.9%で拡大すると予測されており、鼻腔アスピレーター市場において最も速い地域成長率です。家計所得の上昇とデジタル小売が地域全体の需要を支えています。中国のオンラインチャネルは2025年に鼻腔アスピレーターの販売台数の71%を占めました。電動製品はカテゴリー価値の2018年の12.7%から2024年には41.3%に増加しました。日本の国内ブランドは精密機能と35 dB未満の騒音レベルを強調しています。インドは消費者直販商取引の発展に伴い大きな数量機会を提供しています。中東・アフリカは湾岸協力会議でのプレミアム採用が主導しており、サハラ以南のアフリカは薬局および非政府組織チャネルを通じた手頃な価格の手動式製品により大きく依存しています。

競合環境
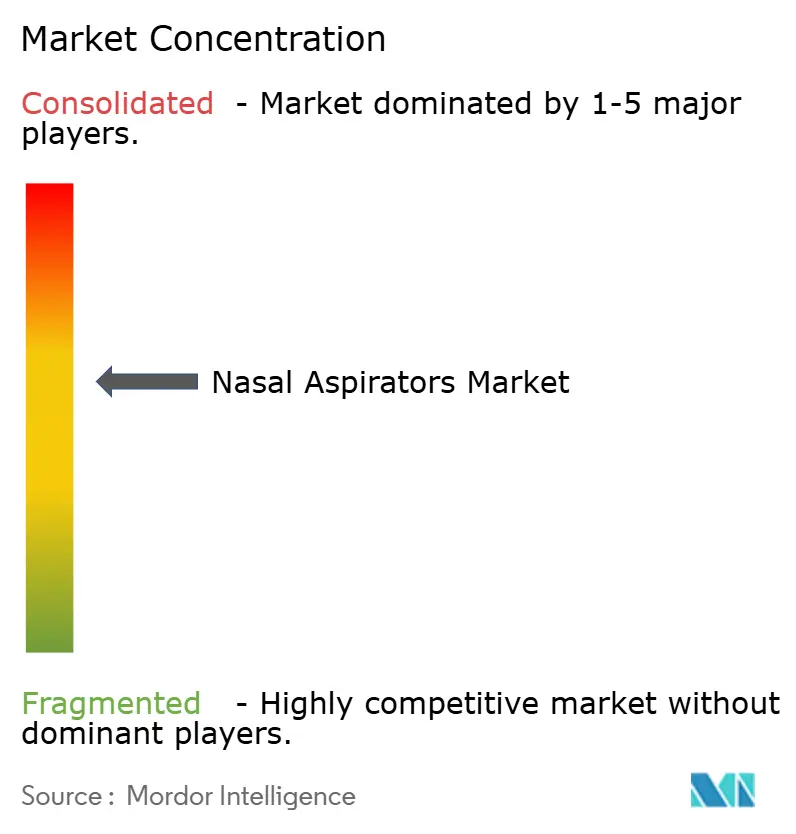
鼻腔アスピレーター市場は中程度の断片化を示していますが、個々の地域では勝者総取りの状況が見られることがあります。FridaBabyは2025年に米国カテゴリーの54%を占めました。その地位は、TargetおよびWalmartでの小売配置と使い捨て衛生フィルターによって支えられています。Nosiboo、B.Well Swiss AG、Béaba、Lanaform、Visiomed、Flaem Nuovaはデザインとコンプライアンスの実績を通じて欧州で競合しています。FDA認可を持つ中国および台湾のサプライヤーは、数量価格においてより直接的に競合しています。これにより、手動式および入門レベルの電動製品において価格圧力が生じています。認証済みブランドは、製品信頼性と安全性のメッセージングを活用して、模倣品や不安定なデバイスとの差別化を図ることができます。
技術と衛生は、プレミアム鼻腔アスピレーター市場における重要な差別化領域です。Nosibooの特許取得済みColibriおよびPenguinヘッドシステムは、使い捨てフィルターなしで粘液が接続チューブに入るのを防ぎます。このデザインは、清掃と交差汚染に関する介護者の懸念に応えています。FridaBabyの2025年3月のElectric NoseFrida Proは、調整可能な吸引力とUSB-C充電を追加しました。C-Starの2026年6月のMerci Pot S-505は、ポータブル電源オプションと最大-77 kPaの吸引力を組み合わせました。これらの動きは、制御性、携帯性、明確な使用ケースの重要性を示しています。プレミアムサプライヤーは、都市部の介護者向けの接続性、リアルタイムモニタリング、モバイルアプリケーションも検討しています。これらの機能は、2031年までに80 米ドルから120 米ドルの価格帯の製品でより一般的になる可能性があります。
成人および高齢者の鼻腔衛生は、世界的なカテゴリーリーダーが存在しない開かれた領域であり続けています。静音デバイス、生理食塩水統合製品、旅行用フォーマットは、大手ブランドが完全に標準化していないニーズに対応しています。2025年の消費者向けアスピレーター研究は、調達組織が将来のサプライヤー決定に使用するエビデンスを提供する可能性があります。検証可能な臨床エビデンスを持つブランドは、機関チャネルで優位性を持つ可能性があります。Navägeは2026年9月に、12歳以上のユーザー向けにAdvanced Nose Cleanerを114.99 米ドルで発売しました。この製品には、3段階の調整可能な圧力設定、圧力センサー、USB-C充電、デジタルLEDディスプレイが含まれています。この発売は、電動成人鼻腔ケアへの意図的な移行を示しています。また、乳児向けブランドが従来サービスを提供してこなかったユーザーグループへの競争的注目を高めています。
鼻腔アスピレーター産業のリーダー企業
NeilMed Pharmaceuticals Inc.
FridaBaby
Pigeon Corporation
NUK
Nosiboo
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:Naväge Nasal Careは、特許出願中の高度吸引技術、3段階の調整可能な圧力設定、電子制御式圧力センサー、USB-C充電機能、デジタルLEDディスプレイを備えたNaväge Advanced Nose Cleanerを希望小売価格114.99 米ドルで発売しました。FSA/HSA適格であり、Walgreens、CVS、Amazonで入手可能で、12歳以上の成人向けに位置づけられています。
- 2026年8月:FridaBabyは、Walmartの店舗で6〜11歳の子ども向けに32製品のパーソナルケアコレクションを発売しました。この拡大により、FridaBabyのSKU数は150を超え、鼻腔アスピレーターのクロスセルの接点が生まれます。
- 2026年6月:C-Star Co., Ltd.は、Merci Pot S-505電動鼻腔アスピレーターを日本で7,980円(55 米ドル)で発売しました。このデバイスは重量290 gで、AC電源または単3電池4本で最大-77 kPaの最大吸引圧力を実現します。
- 2025年3月:FridaBabyは、5段階の吸引レベル、USB-C充電機能、最大2時間のバッテリー寿命、新生児および幼児の鼻孔に対応した交換可能なシリコーンチップを備えたElectric NoseFrida Proを79.97 米ドルで発売しました。


世界の鼻腔アスピレーター市場レポートの範囲
レポートの範囲として、鼻腔アスピレーターとは、鼻腔から過剰な粘液や鼻腔分泌物を除去し、鼻づまりを緩和して呼吸を改善するために設計された医療・消費者向けヘルスケアデバイスです。これらのデバイスは、自力で鼻腔を清浄化できない乳幼児や、鼻腔衛生や呼吸ケアを必要とする成人に一般的に使用されています。鼻腔アスピレーターは、風邪、アレルギー、その他の上気道疾患時における快適性、授乳、睡眠の質、呼吸器の健康をサポートする安全で便利かつ効果的な鼻腔清浄化を提供します。
鼻腔アスピレーター市場は、製品タイプ別に手動式鼻腔アスピレーター、電動式鼻腔アスピレーター、使い捨て式鼻腔アスピレーター、アクセサリー・交換部品、その他の製品タイプに、対象年齢別に新生児・乳児(0〜12ヶ月)、幼児(1〜3歳)、小児(4〜12歳)、成人、高齢者ユーザーに、エンドユーザー別に在宅ケア、病院・診療所、保育施設・託児所、旅行・遠隔ケア、その他のエンドユーザーに、用途別に乳児の鼻づまり緩和、小児鼻腔衛生、成人鼻腔ケア、授乳前・就寝前の鼻腔清浄化、病後の回復サポートに、地域別に北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートは、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
| 手動式鼻腔アスピレーター |
| 電動式鼻腔アスピレーター |
| 使い捨て式鼻腔アスピレーター |
| アクセサリー・交換部品 |
| その他の製品タイプ |
| 新生児・乳児(0〜12ヶ月) |
| 幼児(1〜3歳) |
| 小児(4〜12歳) |
| 成人 |
| 高齢者ユーザー |
| 在宅ケア |
| 病院・診療所 |
| 保育施設・託児所 |
| 旅行・遠隔ケア |
| その他のエンドユーザー |
| 乳児の鼻づまり緩和 |
| 小児鼻腔衛生 |
| 成人鼻腔ケア |
| 授乳前・就寝前の鼻腔清浄化 |
| 病後の回復サポート |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 手動式鼻腔アスピレーター | |
| 電動式鼻腔アスピレーター | ||
| 使い捨て式鼻腔アスピレーター | ||
| アクセサリー・交換部品 | ||
| その他の製品タイプ | ||
| 対象年齢別 | 新生児・乳児(0〜12ヶ月) | |
| 幼児(1〜3歳) | ||
| 小児(4〜12歳) | ||
| 成人 | ||
| 高齢者ユーザー | ||
| エンドユーザー別 | 在宅ケア | |
| 病院・診療所 | ||
| 保育施設・託児所 | ||
| 旅行・遠隔ケア | ||
| その他のエンドユーザー | ||
| 用途別 | 乳児の鼻づまり緩和 | |
| 小児鼻腔衛生 | ||
| 成人鼻腔ケア | ||
| 授乳前・就寝前の鼻腔清浄化 | ||
| 病後の回復サポート | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2031年における鼻腔アスピレーターの予測市場規模は?
このカテゴリーは2031年までに2.21 ビリオン 米ドルに達すると予測されており、2026年からCAGR 11.1%で成長します。
最も成長が速い鼻腔アスピレーターの製品タイプは?
電動式鼻腔アスピレーターは、調整可能な吸引力と充電式デザインに支えられ、2031年にかけてCAGR 11.8%で成長すると予測されています。
家族が在宅で鼻腔アスピレーターを使用する理由は?
家族は授乳前や就寝前を含む鼻づまりの管理に使用しており、遠隔医療ガイダンスが安全な在宅ケアをサポートします。
鼻腔アスピレーターの需要が最も多い年齢層は?
生後0〜12ヶ月の新生児・乳児が2025年の需要の61.8%を占めました。
鼻腔アスピレーターで最も成長が速い地域は?
アジア太平洋はデジタル小売と家計所得の上昇に支えられ、2031年にかけてCAGR 11.9%で拡大すると予測されています。
介護者が鼻腔アスピレーターを安全に使用するにはどうすればよいですか?
介護者は製品の説明書に従い、過剰使用を避けるべきです。Children's Healthは吸引を1日2〜3回に制限するよう助言しています。
最終更新日:



