
マスタードオイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
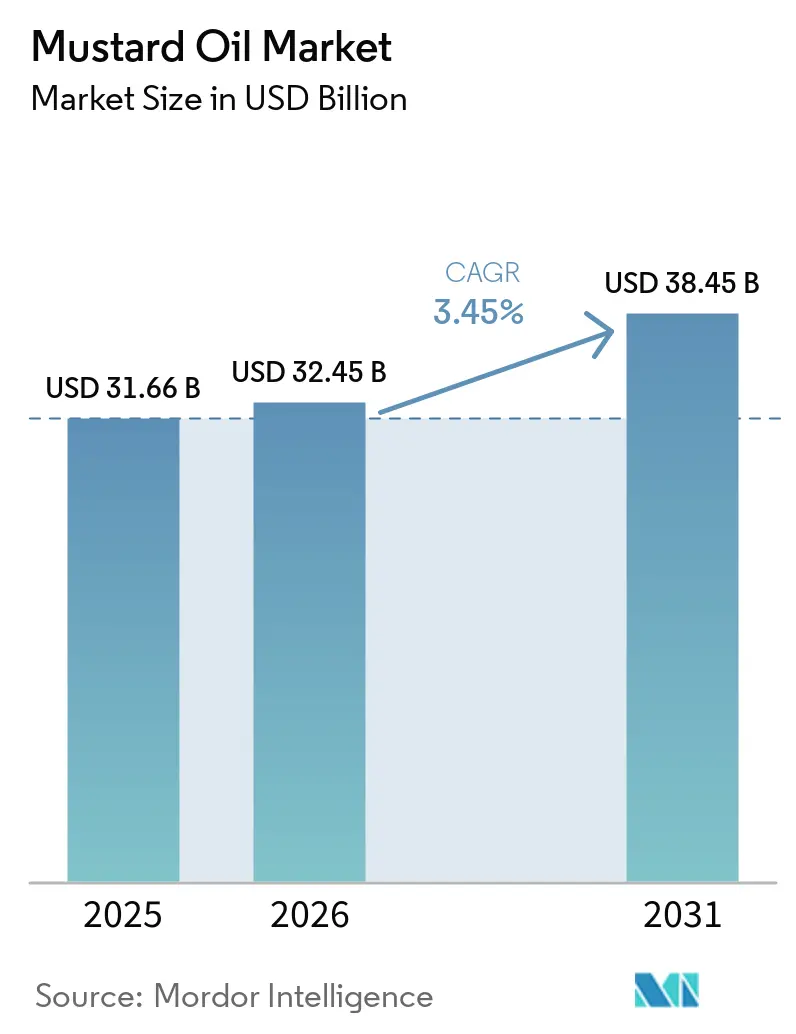
| 市場規模 (2026) | 32.45 十億米ドル |
| 市場規模 (2031) | 38.45 十億米ドル |
| 成長率 (2026 - 2031) | 3.45 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマスタードオイル市場分析
世界のマスタードオイル市場は2025年に31.66 ビリオン 米ドルと評価され、2026年には32.45 ビリオン 米ドルに達すると推定され、2031年までに38.45 ビリオン 米ドルに成長し、予測期間中にCAGR 3.45%を記録する見込みです。市場成長は、天然の栄養特性を保持する伝統的な最小限加工の食用油に対する消費者の嗜好の高まりによって牽引されています。マスタードオイルの好ましい脂肪酸組成に対する認識の向上と、コールドプレスおよび化学物質不使用の食用油への需要の増大が、確立市場および新興市場の両方における需要を支えています。さらに、南アジア料理のグローバル化、エスニックフード小売の拡大、プレミアムおよびオーガニックマスタードオイルバリアントの入手可能性の向上が、伝統的な消費地域を超えて製品の消費者基盤を拡大しています。
主要レポートのポイント
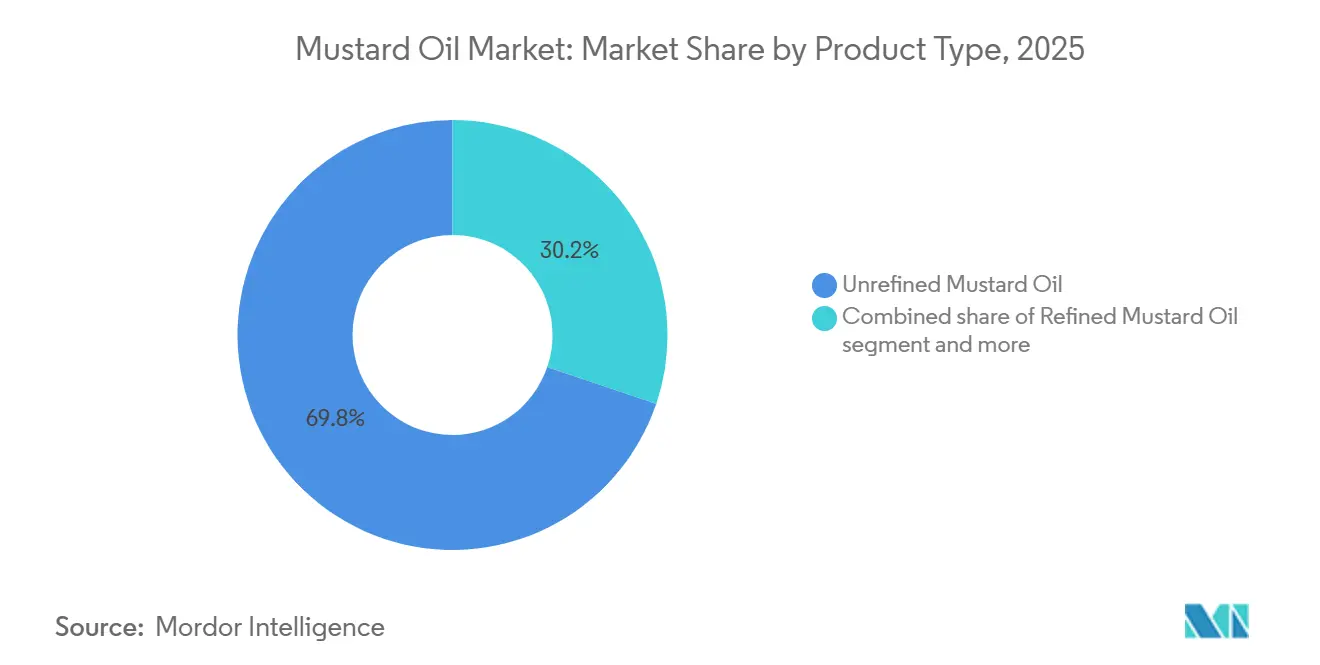
- 製品タイプ別では、未精製マスタードオイルが2025年のマスタードオイル市場シェアの69.81%を占め、精製マスタードオイルは2031年までに4.87%のCAGRで成長すると予測されています。
- 包装別では、プラスチックおよびPETが2025年のマスタードオイル市場シェアの57.23%を占め、パウチは2031年までに4.78%のCAGRで拡大すると予測されています。
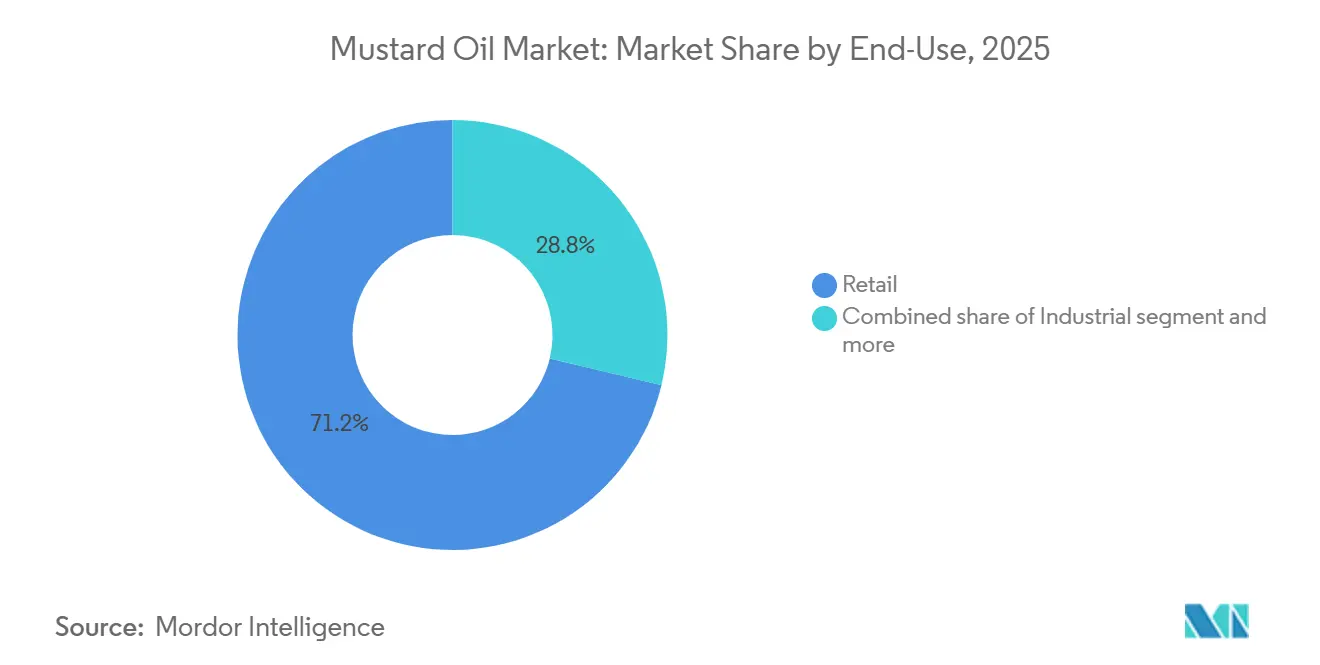
- 最終用途別では、小売が2025年のマスタードオイル市場シェアの71.24%を占め、産業用途は2031年までに最高CAGR3.78%を記録すると予想されています。
- 地域別では、アジア太平洋が2025年の世界マスタードオイル市場の45.67%を占め、北米は2031年までに5.23%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のマスタードオイル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 伝統的・コールドプレス食用油に対する消費者の嗜好 | +0.8% | アジア太平洋がコア;北米・欧州のディアスポラ地域 | 短期(2年以内) |
| マスタードオイルの心臓健康効果に対する認識の向上 | +0.7% | 南アジアが主要;北米・欧州の健康意識の高いセグメントで拡大中 | 中期(2〜4年) |
| 地域料理・エスニック料理におけるマスタードオイルの使用拡大 | +0.5% | 北米、欧州、中東・アフリカ(ディアスポラ主導) | 中期(2〜4年) |
| 最小限加工・化学物質不使用の食用油への需要 | +0.6% | アジア太平洋がコアとして数量を牽引;北米がプレミアム化を創出するグローバル市場 | 短期(2年以内) |
| オーガニックおよびクリーンラベル食品トレンドの成長 | +0.4% | 北米、西欧、都市部アジア太平洋 | 中期(2〜4年) |
| 地元産・トレーサブルな食用油への嗜好 | +0.3% | インド、バングラデシュ、および欧州の一部加国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
伝統的および低温圧搾食用油に対する消費者の嗜好
伝統的・コールドプレス食用油に対する消費者の嗜好がマスタードオイル市場を牽引しており、購買決定は天然の栄養特性、辛味、および感覚的特性を保持する最小限加工製品へとますますシフトしています。コールドプレスマスタードオイルは、一般にカチ・ガニとして知られ、主に農村部・地域限定の食用油から、都市市場で広く受け入れられるプレミアム食用油へと移行しています。このシフトは、化学精製や高温処理を避ける伝統的な抽出方法に対する消費者の信頼の高まりによって支えられています。その結果、メーカーはコールドプレス、ウッドプレス、オーガニック、シングルオリジンのマスタードオイルバリアントを含むポートフォリオを拡大し、より高い品質とトレーサビリティを持つプレミアム製品として位置付けています。
マスタードオイルの心臓健康効果に関する意識の高まり
マスタードオイルの心血管健康効果に関する意識の高まりが市場成長を牽引しており、消費者は好ましい脂肪酸プロファイルと天然の生理活性化合物を含む食用油をますます求めるようになっている。マスタードオイルは、オメガ3およびオメガ6脂肪酸を含む一価不飽和脂肪酸および多価不飽和脂肪酸を高濃度で含む一方、飽和脂肪が比較的少なく、心臓を意識した食習慣を取り入れる消費者にとって魅力的な選択肢となっている。心血管疾患の増加がこの転換をさらに加速させている。米国疾病管理予防センター(CDC)によると、2024年に米国の成人の3%が心臓発作を経験しており、予防的な食事選択の重要性が高まっていることが浮き彫りになっている[1]出典:米国疾病管理予防センター(CDC)、「米国における心臓発作/心筋梗塞を経験した成人の割合」、cdc.gov。この健康意識の高まりにより、消費者は従来の調理油を、心血管の健康をより良くサポートすると認識される代替品に置き換えるようになっている。
地域料理および民族料理におけるマスタードオイルの使用拡大
世界のマスタードオイル市場では、本格的な料理食材への国際的な関心の高まりとともに、地域料理や民族料理におけるマスタードオイルの使用拡大が需要を牽引している。マスタードオイルは多くの南アジア料理において不可欠な調理媒体であり続けており、その独特の辛味と風味は伝統的なレシピ、ピクルス、マリネ、スパイスのテンパリングに欠かせない要素となっている。地域料理のグローバル化、移住者の増加、エニック食料品小売の拡大により、従来の消費市場を超えた需要が強化されている。この傾向は国際貿易の流れにも反映されている。世界統合貿易ソリューション(WITS)によると、インドは2024年に粗製ナタネ・マスタードオイルをアメリカ合衆国向けに371 ミリオン 米ドル相当、カナダ向けに351 ミリオン 米ドル相当輸出しており、エスニック食品小売エコシステムが拡大している市場における海外需要の増加を示している[2]出典:世界統合貿易ソリューション(WITS)、「粗製ナタネ油、コルザ油またはマスタード油およびその分画物」、wits.worldbank.org。
最小限の加工および化学物質不使用の調理油への需要
最小限加工・化学物質不使用の食用油への需要が高まっており、消費者の嗜好は化学溶剤、漂白剤、集中的な精製を避ける機械的抽出方法によって生産された油へとシフトしています。このシフトは食品業界におけるより広範なクリーンラベル運動を反映しています。その結果、メーカーはコールドプレス、ウッドプレス、バージン、天然抽出のマスタードオイルバリアントを含む製品ポートフォリオを拡大し、溶剤不使用の加工と生産の透明性を強調しています。トレーサビリティシステム、オーガニック認証、品質保証ラベルの採用拡大が、最小限加工マスタードオイル製品に対する消費者の信頼をさらに強化しています。クリーンラベル購買が小売チャネル全体でますます重要な基準となるにつれ、天然加工マスタードオイルへの需要は成長を続け、持続的な市場成長を支え、伝統的な抽出技術へのさらなる投資を促しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 代替食用油との激しい競争 | -1.2% | 南アジア(価格敏感市場);輸入代替を通じたグローバル市場 | 短期(2年以内) |
| エルカ酸含有量に関する規制上の制限 | -0.9% | 北米、欧州、オーストラリア、ニュージーランド | 長期(4年以上) |
| 非伝統的市場における消費者認知の限界 | -0.5% | 西欧、北米(非ディアスポラセグメント)、ラテンアメリカ | 中期(2〜4年) |
| 低コスト食用油による製品混入リスク | -0.4% | インドおよびバングラデシュ、南アジア全域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
代替食用油との激しい競争
代替食用油との激しい競争がマスタードオイル市場の成長を抑制しています。消費者は様々な栄養プロファイル、風味特性、機能的特性を持つ幅広い食用油にアクセスできます。ひまわり油、大豆油、キャノーラ油、オリーブ油、米ぬか油、落花生油、アボカドオイルなどの油は、心臓に優しい、風味が中立、または多機能な調理オプションとしてますます位置付けられており、消費者は料理の好みに最も合った製品を選択できます。製品革新、強化処方、プレミアムブランディング、主要食用油メーカーによる広範なマーケティングが競争をさらに激化させ、マスタードオイルが伝統的な消費基盤を超えて拡大する能力を制限しています。スーパーマーケット、コンビニエンスストア、オンライン小売プラットフォーム全体での代替油の幅広い入手可能性が消費者により多くの製品バリエーションを提供し、特にマスタードオイルが従来の家庭用食用油でない地域において、マスタードオイルメーカーの市場拡大をより困難にしています。
エルカ酸含有量に関する規制上の制限
エルカ酸含有量に関する規制上の制限がマスタードオイル市場の成長を制限しています。従来のマスタードオイルは他の多くの食用油よりも自然にエルカ酸含有量が高く、様々な地域の食品安全当局が食用用途における最大許容限度を設定したり、使用制限を課したりするよう促しています。その結果、マスタードオイルを輸出するメーカーは、仕向け国の基準を満たすために厳格な品質検査、バッチ認証、トレーサビリティシステム、規制コンプライアンスに投資しなければなりません。これらの要件は生産の複雑さを増大させ、伝統的なマスタードオイル品種の国際的な商業化を制限する可能性があります。さらに、国によるエルカ酸規制の違いが国境を越えた貿易の障壁を生み出し、生産者は市場固有の処方とラベリング慣行を開発することを余儀なくされ、それによって運営コストが増加し、規制された国際市場への拡大が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:未精製バリアントが数量を支え、精製がシェアを獲得
未精製マスタードオイルは2025年の世界マスタードオイル市場の69.81%を占めており、主に最小限の加工しか必要とせず、メーカーが天然のグルコシノレート、抗酸化物質、トコフェロール、および精製食用油と差別化する特徴的な辛味化合物を保持できるためです。この製品差別化により、生産者は未精製マスタードオイルをコモディティ食用油ではなくプレミアム伝統油として位置付けることができました。このセグメントはまた、化学精製なしに油の元の感覚プロファイルを保持する機械的圧搾による「カチ・ガニ」抽出への広範な嗜好によっても支えられています。地域プレミアムブランドの浸透拡大、地理的アイデンティティに基づくマーケティング、職人的な油工場が本格的な未精製品種に対する消費者の嗜好をさらに強化しています。
精製マスタードオイルは2031年までに最速CAGR 4.87%を記録すると予測されており、製品の安定性と一貫性を維持しながら辛味、色の強度、不純物を低減する精製技術の継続的な改善によって牽引されています。精製バリアントはより中立的な感覚プロファイルと延長された賞味期限を提供し、メーカーが大規模な生産量にわたって標準化された品質を達成しやすくしています。高度なろ過、脱臭、品質保証プロセスへの投資拡大が製品の均一性をさらに向上させ、精製マスタードオイルが厳格な食品品質仕様を満たすことを可能にしています。標準化された包装形式での入手可能性の向上と、国際的な食用油基準および輸出要件へのより高いコンプライアンスが、規制市場での受け入れを拡大し、長期的な成長を支えています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


包装別:硬質PETフォーマットが優勢、パウチが台頭
プラスチックおよびPET包装は、製品保護、製造効率、サプライチェーンパフォーマンスのバランスに支えられ、2025年の包装セグメントの57.23%を占めました。PETコンテナは高い耐衝撃性、水分および酸素バリア特性、寸法安定性を提供し、マスタードオイルが保管および流通を通じてその品質を維持できるようにします。高速ブロー成形、充填、キャッピング、ラベリング、自動パレタイジングシステムとの互換性により、メーカーは最小限の操業停止で大規模生産を実現できます。PETボトルはまた、カスタマイズされた形状、改ざん防止クロージャー、小売での製品視認性とブランド差別を向上させる透明包装を通じて、設計の柔軟性を提供します。
パウチは、フレキシブル包装材料の進歩と資源効率の高い包装ソリューションへの業界の移行に牽引され、2031年までに最速CAGR4.78%を記録すると予測されています。現代の多層ラミネート構造は酸素、水分、光への耐性を提供し、硬質容器よりも少ない包装材料を使用しながら製品の安定性を延長します。そのコンパクトなフォームファクターにより、輸送および倉庫保管中の梱包密度が高まり、バリューチェーン全体の物流要件が削減されます。メーカーは、樹脂消費量が少なく、棚および保管スペースを占有せず、自動フォームフィルシール生産ラインと効率的に統合できるスタンドアップおよびリフィルパウチ形式の採用を増やしています。
最終用途別:小売が数量をリード、産業チャネルがより広い需要構造を示す
2025年における最終用途別セグメントでは、小売が71.24%を占めており、組織化された小売ネットワークを通じたマスタードオイルの強固な普及と、デジタル食料品コマースの急速な拡大を反映している。スーパーマーケット、ハイパーーケット、コンビニエンスストア、オンライン食料品プラットフォームの統合が進んだことで、都市部および準都市部の両市場において製品の視認性と年間を通じた入手可能性が大幅に向上した。これと並行して、メーカーはオンライン限定の在庫管理単位(SKU)、サブスクリプション型補充モデル、直接消費者向け販売を導入することでオムニチャネル流通戦略を強化し、最終用途の領域における小売の優位性をさらに確固たるものにしている。
産業セグメントは2031年にかけて最も速い年平均成長率(CAGR)3.78%を記録すると予測されており、産業生産ラインにおける原材料としてのマスタードオイルの標準化が進んでいることが背景にある。食品メーカーは、一貫した風味プロファイルと標準化された原材料仕様を必要とする加工食品への使用を拡大しており、パーソナルケアメーカーは天然脂肪酸組成と植物由来の特性を活かした付加価値製品にマスタードオイルを配合している。自動化された食品加工、受託製造、プライベートブランド生産、大規模な原材料調達への投資拡大により、産業用包装形でのマスタードオイルの大量調達が促進されている。さらに、トレーサブルな調達、品質認証、配合の一貫性への関心の高まりが、産業バイヤーによる長期的な調達を強化しており、予測期間において最も成長の速い最終用途セグメントとなっている。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
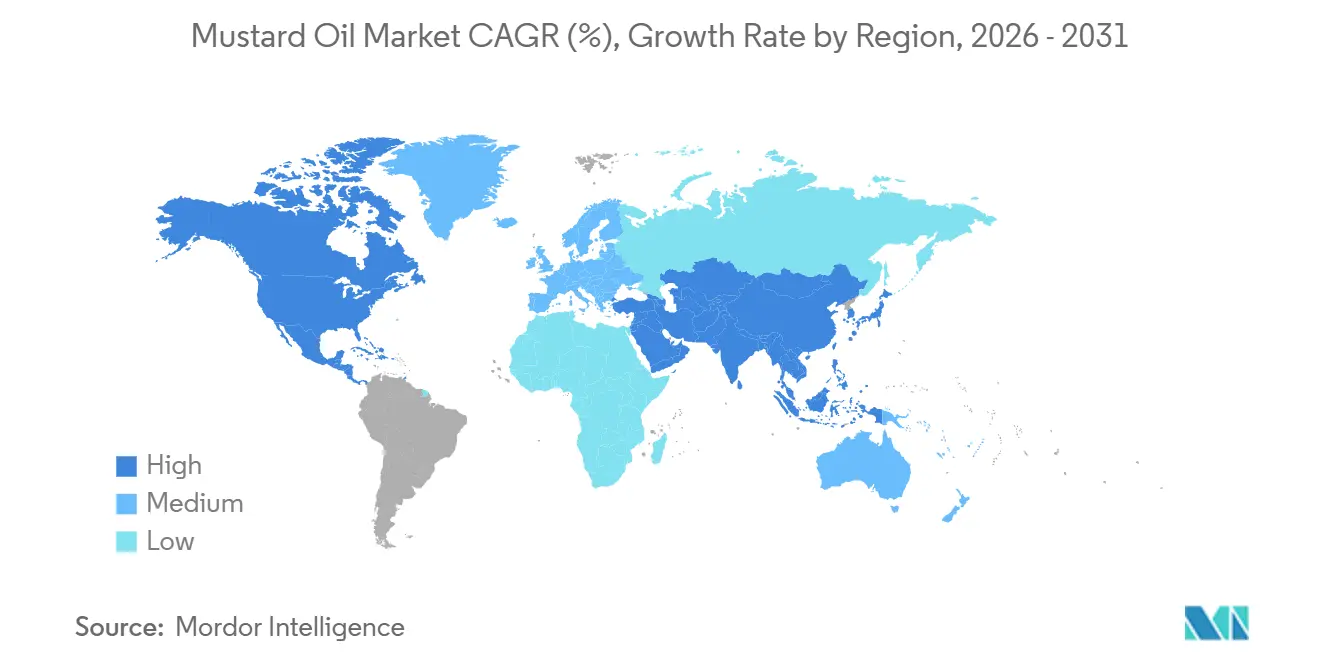
アジア太平洋地域は2025年の世界マスタードオイル市場において45.67%を占めており、確立されたナタネ・マスタード栽培エコシステムと統合された食用油バリューチェーンに支えられている。同地域は広範な国内加工インフラ、強力な種子搾油能力、および年間を通じて安定した原材料供給を確保する発達した油脂工場ネットワークの恩恵を受けている。インド溶剤抽出業者協会(SEA)によると、2025〜26年のラビシーズンにおけるインドのナタネ・マスタード生産量は119.4 ラーク トンと推定されており、前シーズン比3.5%増を示している[3]出典:インド溶剤抽出業者協会(SEA)、「インドからのマスタードオイル輸出:」、seaofindia.com。これによりマスタードオイルメーカーの原料供給が強化され、より高い加工量が支えられる。油糧種子生産の拡大、搾油施設への継続的な投資、効率的な流通ネットワークの組み合わせが、世界マスタードオイル市場におけるアジア太平洋地域の地位を強固なものにしている。
北米は2031年にかけて最も速い年平均成長率(CAGR)5.23%を記録すると予測されており、主に人口動態の変化とエスニック食品の商業化の進展が牽引している。南アジア系コミュニティの着実な拡大により、主流の食料品小売業者、倉庫型クラブ、オンライン食料品プラットフォームを通じたマスタードオイルへの持続的な需要が支えられており、製品の流通がニッチなエスニックチャネルを超えて専門食用油小売へと広がっている。これと並行して、小売業者は国際食品の品揃えを拡充し、メーカーは輸入パートナーシップと現地流通能力の強化を続けており、従来の小売チャネル全体での製品入手可能性が向上している。最小限の加工が施された専門オイルやプレアムな国際料理への消費者の関心の高まりも、同地域の成長に寄与している。
ヨーロッパは着実に成長する市場として台頭しており、主流の小売チェーンや専門食料品店を通じたエスニック食品の入手可能性の向上、特に南アジア系コミュニティが相当数存在する国々においてその傾向が顕著である。南米は新興市場であり、国際食品流通ネットワークの拡大、電子商取引やグルメ小売店を通じた専門食用油の普及拡大、世界の料理への消費者の露出増加が成長を支えている。中東・アフリカ地域では、大規模な在外居住者人口と近代的な小売インフラの拡大により安定した需要が続いており、湾岸諸国全体で輸入マスタードオイルブランドへのアクセスが向上している。

競合ランドスケープ
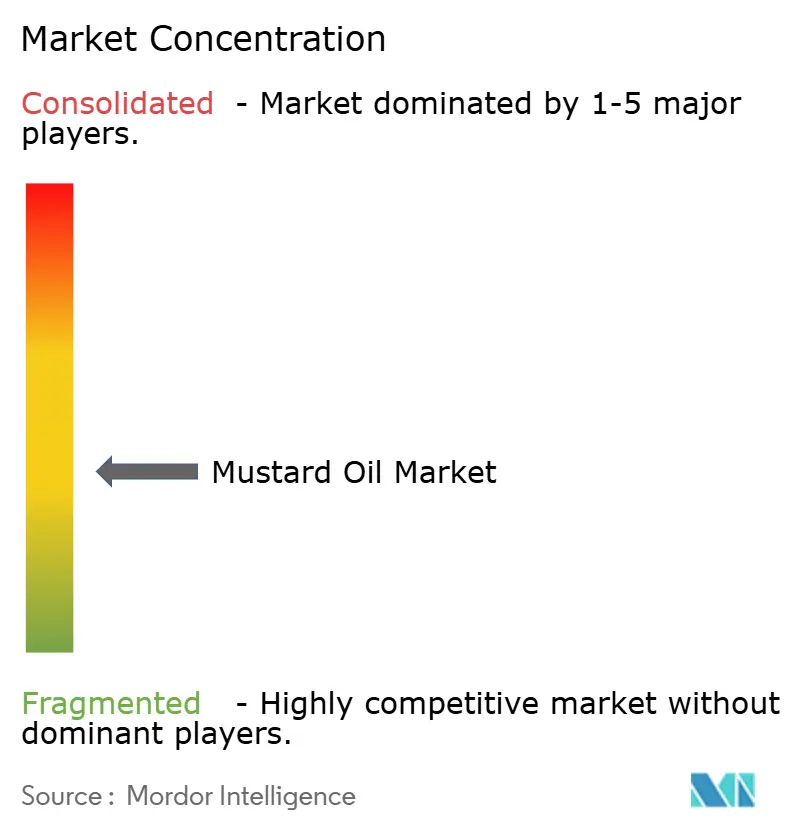
界のマスタードオイル市場は中程度の断片化が見られ、多数の多国籍食用油企業、地域メーカー、協同組合プロセッサー、および地元のオイルミルが伝統的およびプレミアム製品カテゴリー全体で競合している。AWL Agri Business Limited、Emami Group、Patanjali Foods Limited、Dabur India Limited、Marico Limitedなどの主要プレーヤーは、市場集中ではなく、広範なブランドポートフォリオ、多様化した流通ネットワーク、および強力な地域市場プレゼンスを通じて競争している。競争は、低温圧搾、精製、オーガニック、およびプレミアムマスタードオイルバリアント全体にわたる継続的なポートフォリオ拡大によって特徴付けられており、メーカーが進化する消費者の嗜好に対応しながら、品質、純度、および伝統的な抽出方法を通じて製品を差別化することを可能にしている。
メーカーは、ナタネ調達と種子圧搾から油抽出、精製、包装、ブランディング、および全国流通に至るまで、バリューチェーン全体にわたる管理を拡大することで垂直統合をますます強化している。この統合された運営モデルにより、企業は原材のトレーサビリティを向上させ、一貫した製品品質を維持し、生産コストを最適化し、マスタード種子の入手可能性の変動に対するサプライチェーンの回復力を高めることができる。近代的な圧搾施設、自動化された精製プラント、および高度な包装インフラへの投資が、ますます厳格化する食品品質・安全基準への準拠を確保しながら、運営効率をさらに支えている。
イノベーションは引き続き重要な競争上の差別化要因であり、企業はクリーンラベルおよび伝統的な食用油への需要の高まりに応えるため、低温圧搾(カチ・ガニ)、木圧搾、オーガニック、および最小限の加工を施したマスタードオイルバリアントを導入している。メーカーはまた、進化する環境への期待に沿うため、持続可能な包装ソリューション、軽量リサイクル可能なPETボトル、詰め替えパウチ、および責任ある調達イニシアチブへの投資も行っている。品質認証、トレーサビリティシステム、および環境に配慮した製造慣行への関心の高まりが、ブランドの信頼性を強化し、国内外の市場における長期的な競争上のポジショニグを支えている。
マスタードオイル業界リーダー
AWL Agri Business Limited
Emami Group
Patanjali Foods Limited
Dabur India Limited
Marico Limited
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:Fortune Kachi Ghani マスタードオイルは、季節キャンペーン「Achaar Ka Perfect Jodidaar」の第4弾を開始しました。このイニシアチブは、デジタルコンテンツや体験型タッチポイントを含む360度のアクティベーションを通じて、インドの家庭製漬物作りの伝統を称えるものです。
- 2026年4月:Nutricaは、新しいイエローマスタードオイルを発売し、クリーンラベルポートフォリオを拡充しました。健康志向の消費者や家庭料理愛好者を対象とした未精製オイルで、天然抗酸化物質、オメガ3およびオメガ6脂肪酸を保持し、ビタミンA、D、Eが強化されています。
- 2025年7月:Marico Limitedは、Saffola コールドプレスオイルシリーズの発売により、コールドプレスオイル市場に参入しました。このシリーズは、選ばれた種子品種の栄養価を組み合わせ、日常の料理向けに設計されています。


世界マスタードオイル市場レポートの調査範囲
マスタードオイルは、マスタード種子から圧搾または抽出された刺激的な赤みがかった琥珀色の植物油です。マスタードオイル市場は製品タイプ、包装、最終用途、地域別にセグメント化されています。製品タイプに基づき、市場は精製マスタードオイル、未精製マスタードオイル、その他にセグメント化されています。包装に基づき、市場はプラスチック・PET、パウチ、バルク缶・ドラム、その他にセグメント化されています。最終用途に基づき、市場はHoReCa/フードサービス、産業用、小売にセグメント化されています。産業セグメントはさらに食品・飲料、パーソナルケア・化粧品、その他に分類され、小売セグメントはさらにスーパーマーケット・ハイパーマーケット、コンビニエンスストア・食料品店、オンライン小売店、その他の流通チャネルに分類されています。地域に基づき、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。レポートはすべての言及されたセグメントについて金額(米ドル)および数量(リットル)の両方で市場規模と予測を提供しています。
| 精製マスタードオイル |
| 未精製マスタードオイル |
| その他 |
| プラスチック・PET |
| パウチ |
| バルク缶・ドラム |
| その他 |
| HoReCa/フードサービス | |
| 産業用 | 食品・飲料 |
| パーソナルケア・化粧品 | |
| その他 | |
| 小売 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 | |
| オンライン小売店 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| バングラデシュ | |
| アジア太平洋その他 | |
| 南米 | |
| 中東・アフリカ |
| 製品タイプ別 | 精製マスタードオイル | |
| 未精製マスタードオイル | ||
| その他 | ||
| 包装別 | プラスチック・PET | |
| パウチ | ||
| バルク缶・ドラム | ||
| その他 | ||
| 最終用途別 | HoReCa/フードサービス | |
| 産業用 | 食品・飲料 | |
| パーソナルケア・化粧品 | ||
| その他 | ||
| 小売 | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア・食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| バングラデシュ | ||
| アジア太平洋その他 | ||
| 南米 | ||
| 中東・アフリカ | ||


レポートで回答される主要な質問
2031年のマスタードオイル市場の予測規模は?
マスタードオイル市場は2026年の32.45 ビリオン 米ドルから2031年までに38.45 ビリオン 米ドルに成長し、CAGR 3.45%を記録すると予測されています。
どの製品タイプがマスタードオイルの消費をリードしていますか?
未精製マスタードオイルは2025年に69.81%のシェアで製品需要をリードしました。その地位は南アジア料理での確立された使用と伝統的な最小限加工油への需要によって支えられています。
精製マスタードオイルが未精製バリアントよりも速く成長しているのはなぜですか?
精製マスタードオイルは2031年までにCAGR 4.87%で成長すると予測されており、その低い辛味と低減されたエルカ酸含有量が食品製造、パーソナルケア、輸出向け用途を支えているためです。
どの包装形式がマスタードオイル販売において最大の役割を果たしていますか?
プラスチック・PET包装は2025年の販売の57.23%を占めました。改ざん防止シール、製品の視認性、低い流通コストが小売チャネル全体での継続的な使用を支えています。
最終更新日:



