
Senfölmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 32.45 Milliarden US-Dollar |
| Marktgröße (2031) | 38.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.45 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Senfölmarkt Analyse von Mordor Intelligence
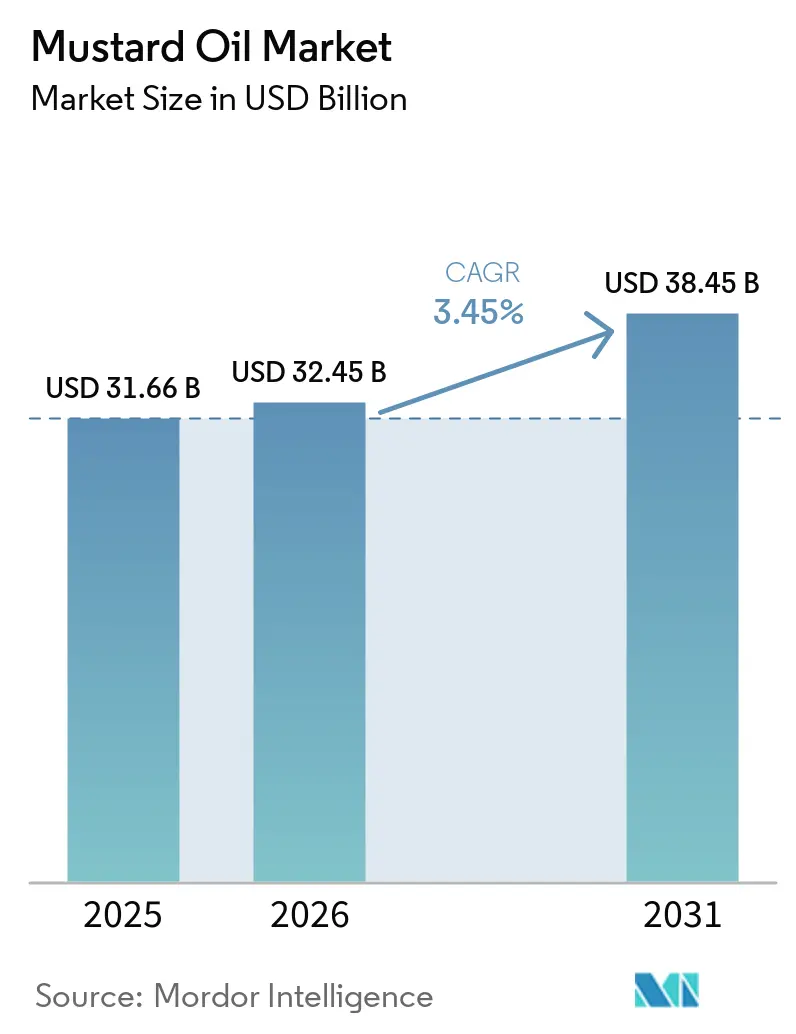
Der globale Senfölmarkt wurde im Jahr 2025 auf 31,66 Milliarden USD bewertet und wird voraussichtlich im Jahr 2026 32,45 Milliarden USD erreichen und bis 2031 auf 38,45 Milliarden USD anwachsen, was einem CAGR von 3,45 % während des Prognosezeitraums entspricht. Das Marktwachstum wird durch die zunehmende Verbraucherpräferenz für traditionelle, minimal verarbeitete Speiseöle mit natürlichen Nährstoffeigenschaften angetrieben. Das wachsende Bewusstsein für die günstige Fettsäurezusammensetzung von Senföl sowie die steigende Nachfrage nach kaltgepressten und chemiefreien Speiseölen unterstützt die Nachfrage sowohl in etablierten als auch in aufstrebenden Märkten. Darüber hinaus erweitern die Globalisierung der südasiatischen Küche, die Expansion des ethnischen Lebensmitteleinzelhandels und die zunehmende Verfügbarkeit von Premium- und Bio-Senfölvarianten die Verbraucherbasis des Produkts über die traditionellen Verbrauchsregionen hinaus.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt nicht raffiniertes Senföl im Jahr 2025 einen Marktanteil von 69,81 % am Senföl-Markt, während raffiniertes Senföl bis 2031 voraussichtlich mit einem CAGR von 4,87 % wachsen wird.
- Nach Verpackung entfielen im Jahr 2025 57,23 % des Senföl-Marktanteils auf Kunststoff und PET, während Beutel bis 2031 voraussichtlich mit einem CAGR von 4,78 % expandieren werden.
- Nach Endverwendung hielt der Einzelhandel im Jahr 2025 einen Anteil von 71,24 % am Senföl-Markt, während die industrielle Nutzung bis 2031 den höchsten CAGR von 3,78 % verzeichnen dürfte.
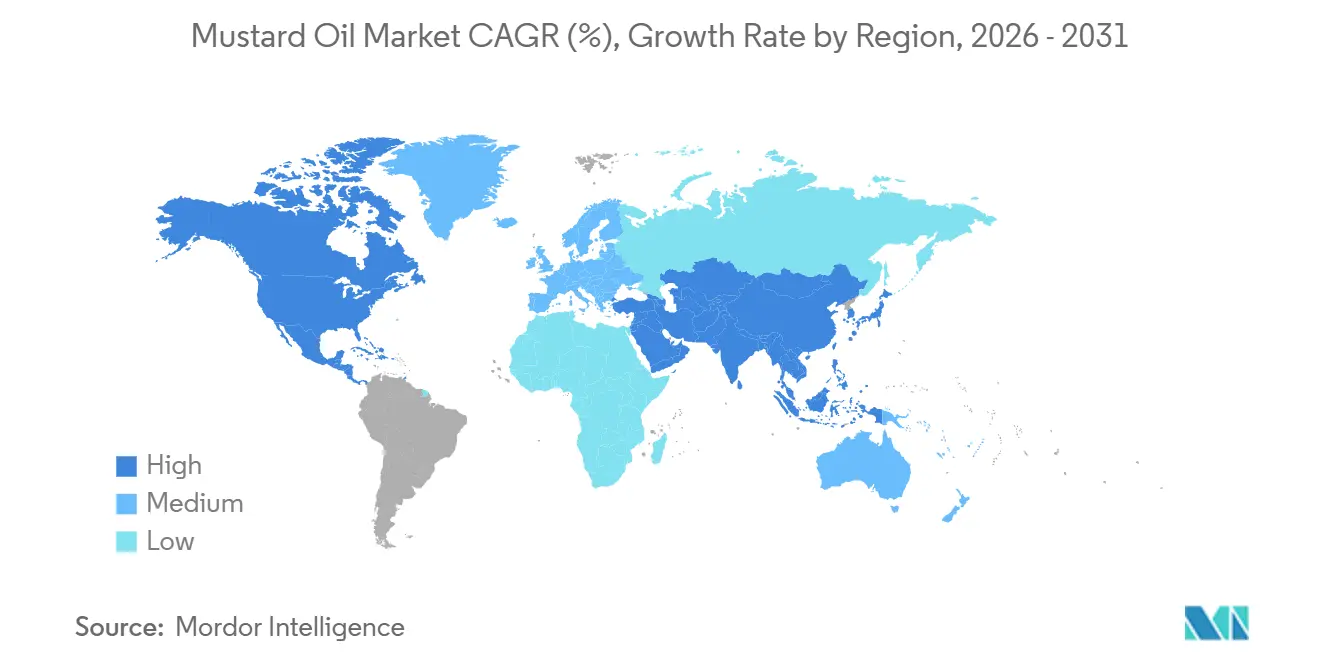
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 45,67 % des globalen Senföl-Marktes auf den asiatisch-pazifischen Raum, während Nordamerika bis 2031 voraussichtlich mit einem CAGR von 5,23 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbraucherpräferenz für traditionelle und kaltgepresste Speiseöle | +0.8% | Asien-Pazifik als Kernmarkt; Diaspora-Segmente in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Bewusstsein für die herzgesundheitlichen Vorteile von Senföl | +0.7% | Südasien als Primärmarkt; wachsend in gesundheitsbewussten Segmenten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von Senföl in regionalen und ethnischen Küchen | +0.5% | Nordamerika, Europa, Naher Osten und Afrika (diasporagetrieben) | Mittelfristig (2–4 Jahre) |
| Nachfrage nach minimal verarbeiteten und chemiefreien Speiseölen | +0.6% | Global, mit Asien-Pazifik als Kernmarkt für das Volumen; Nordamerika als Treiber der Premiumisierung | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei Bio- und Clean-Label-Lebensmitteltrends | +0.4% | Nordamerika, Westeuropa, urbanes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Präferenz für lokal bezogene und rückverfolgbare Speiseöle | +0.3% | Indien, Bangladesch und ausgewählte europäische Mitgliedstaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherpräferenz für traditionelle und kaltgepresste Speiseöle
Die Verbraucherpräferenz für traditionelle und kaltgepresste Speiseöle treibt den Senfölmarkt an, da Kaufentscheidungen zunehmend auf minimal verarbeitete Produkte ausgerichtet sind, die ihre natürlichen Nährstoffeigenschaften, Schärfe und sensorischen Merkmale bewahren. Kaltgepresstes Senföl, allgemein als Kachi Ghani bekannt, hat sich von einem überwiegend ländlichen und regionalen Speiseöl zu einem weithin akzeptierten Premium-Speiseöl in städtischen Märkten entwickelt. Dieser Wandel wird durch das wachsende Verbrauchervertrauen in traditionelle Extraktionsmethoden gestützt, die chemische Raffination und Hochtemperaturverarbeitung vermeiden. Infolgedessen erweitern Hersteller ihre Portfolios mit kaltgepressten, holzgepressten, biologischen und Single-Origin-Senfölvarianten und positionieren diese als Premium-Angebote mit höherer wahrgenommener Qualität und Rückverfolgbarkeit.
Wachsendes Bewusstsein für die herzgesundheitlichen Vorteile von Senföl
Das wachsende Bewusstsein für die kardiovaskulären Gesundheitsvorteile von Senföl treibt das Marktwachstum an, da Verbraucher zunehmend nach Speiseölen mit günstigen Fettsäureprofilen und natürlich vorkommenden bioaktiven Verbindungen suchen. Senföl enthält hohe Anteile an einfach und mehrfach ungesättigten Fettsäuren, darunter Omega-3- und Omega-6-Fettsäuren, und weist gleichzeitig einen relativ niedrigen Gehalt an gesättigten Fetten auf, was es zu einer attraktiven Option für Verbraucher macht, die herzgesunde Ernährungsgewohnheiten anstreben. Die zunehmende Verbreitung von Herz-Kreislauf-Erkrankungen hat diesen Wandel weiter beschleunigt. Laut den Zentren für Seuchenkontrolle und Prävention der Vereinigten Staaten (CDC) hatten im Jahr 2024 3 % der Erwachsenen in den Vereinigten Staaten einen Herzinfarkt erlitten, was die wachsende Bedeutung präventiver Ernährungsentscheidungen unterstreicht[1]. Dieses wachsende Gesundheitsbewusstsein hat Verbraucher dazu veranlasst, herkömmliche Speiseöle durch Alternativen zu ersetzen, denen eine bessere Unterstützung der Herzgesundheit zugeschrieben wird.
Zunehmende Verwendung von Senföl in regionalen und ethnischen Küchen
Die zunehmende Verwendung von Senföl in regionalen und ethnischen Küchen treibt die Nachfrage auf dem globalen Senföl-Markt an, da das internationale Interesse an authentischen kulinarischen Zutaten wächst. Senföl bleibt ein unverzichtbares Kochmedium in vielen südasiatischen Gerichten, wo seine charakteristische Schärfe und sein Geschmack integraler Bestandteil traditioneller Rezepte, Einlegeverfahren, Marinaden und Gewürztempering sind. Die Globalisierung regionaler Küchen, zunehmende Migration und die Expansion des ethnischen Lebensmitteleinzelhandels haben die Nachfrage über die traditionellen Verbrauchsmärkte hinaus gestärkt. Dieser Trend spiegelt sich in den internationalen Handelsströmen wider. Gemäß der World Integrated Trade Solution (WITS) exportierte Indien im Jahr 2024 rohes Raps-Senföl im Wert von 3,71 Millionen USD in die Vereinigten Staaten und 3,51 Millionen USD nach Kanada, was auf eine wachsende Auslandsnachfrage nach Senföl in Märkten mit expandierenden ethnischen Lebensmitteleinzelhandels-Ökosystemen hindeutet[2].
Nachfrage nach minimal verarbeiteten und chemiefreien Speiseölen
Die Nachfrage nach minimal verarbeiteten und chemiefreien Speiseölen steigt, wobei sich die Verbraucherpräferenz auf Öle verlagert, die durch mechanische Extraktionsmethoden hergestellt werden, die chemische Lösungsmittel, Bleichmittel und intensive Raffination vermeiden. Dieser Wandel spiegelt die breitere Clean-Label-Bewegung innerhalb der Lebensmittelindustrie wider. Infolgedessen erweitern Hersteller ihre Produktportfolios um kaltgepresste, holzgepresste, native und natürlich extrahierte Senfölvarianten und betonen dabei lösungsmittelfreie Verarbeitung und Produktionstransparenz. Die wachsende Einführung von Rückverfolgbarkeitssystemen, Bio-Zertifizierungen und Qualitätssicherungsetiketten hat das Verbrauchervertrauen in minimal verarbeitete Senfölprodukte weiter gestärkt. Da Clean-Label-Einkäufe zu einem immer wichtigeren Kriterium in den Einzelhandelskanälen werden, wächst die Nachfrage nach natürlich verarbeitetem Senföl weiter und unterstützt ein nachhaltiges Marktwachstum sowie weitere Investitionen in traditionelle Extraktionstechnologien.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starker Wettbewerb durch alternative Speiseöle | -1.2% | Südasien (preissensible Märkte); global durch Importsubstitution | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Beschränkungen im Zusammenhang mit dem Erucasäuregehalt | -0.9% | Nordamerika, Europa, Australien und Neuseeland | Langfristig (≥ 4 Jahre) |
| Begrenzte Verbraucherbekanntheit in nicht-traditionellen Märkten | -0.5% | Westeuropa, Nordamerika (Nicht-Diaspora-Segmente), Lateinamerika | Mittelfristig (2–4 Jahre) |
| Risiko der Produktverfälschung mit kostengünstigeren Speiseölen | -0.4% | Indien und Bangladesch, allgemein in ganz Südasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Wettbewerb durch alternative Speiseöle
Starker Wettbewerb durch alternative Speiseöle hemmt das Wachstum des Senfölmarktes. Verbraucher haben Zugang zu einer breiten Palette von Speiseölen mit unterschiedlichen Nährstoffprofilen, Geschmackseigenschaften und funktionellen Eigenschaften. Öle wie Sonnenblumen-, Sojabohnen-, Raps-, Oliven-, Reiskleie-, Erdnuss- und Avocadoöl werden zunehmend als herzfreundliche, geschmacksneutrale oder multifunktionale Kochoptionen positioniert, sodass Verbraucher Produkte auswählen können, die ihren kulinarischen Vorlieben am besten entsprechen. Produktinnovationen, angereicherte Formulierungen, Premium-Branding und umfangreiches Marketing durch große Speiseölhersteller haben den Wettbewerb weiter verschärft und schränken die Fähigkeit von Senföl ein, über seine traditionelle Verbrauchsbasis hinaus zu expandieren. Die breite Verfügbarkeit alternativer Öle in Supermärkten, Convenience-Stores und Online-Einzelhandelsplattformen bietet Verbrauchern eine größere Produktvielfalt, was die Marktexpansion für Senfölhersteller schwieriger macht, insbesondere in Regionen, in denen Senföl kein herkömmliches Haushaltsspeiseöl ist.
Regulatorische Beschränkungen im Zusammenhang mit dem Erucasuregehalt
Regulatorische Beschränkungen im Zusammenhang mit dem Erucasäuregehalt begrenzen das Wachstum des Senfölmarktes. Herkömmliches Senföl enthält von Natur aus höhere Erucasäurewerte als viele andere Speiseöle, was Lebensmittelsicherheitsbehörden in verschiedenen Regionen dazu veranlasst hat, zulässige Höchstgrenzen festzulegen oder Beschränkungen für seine Verwendung in Lebensmittelanwendungen einzuführen. Infolgedessen müssen Hersteller, die Senföl exportieren, in strenge Qualitätsprüfungen, Chargenzertifizierungen, Rückverfolgbarkeitssysteme und die Einhaltung von Vorschriften investieren, um die Standards der Bestimmungsländer zu erfüllen. Diese Anforderungen erhöhen die Produktionskomplexität und können die internationale Vermarktung traditioneller Senfölsorten einschränken. Darüber hinaus schaffen Unterschiede in den Erucasäurevorschriften zwischen den Ländern Hindernisse für den grenzüberschreitenden Handel und erfordern von den Produzenten die Entwicklung marktspezifischer Formulierungen und Kennzeichnungspraktiken, was die Betriebskosten erhöht und die Expansion in regulierte internationale Märkte verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
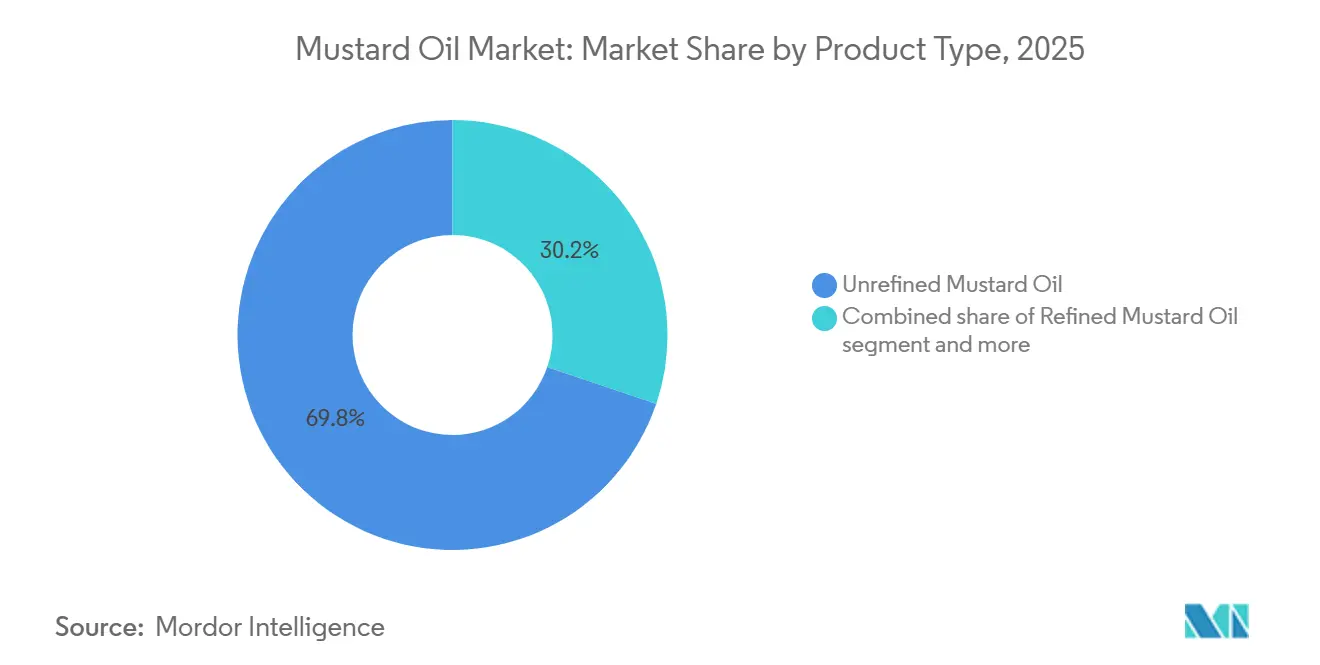
Unraffinierte Varianten sichern das Volumen, während raffinierte Varianten Marktanteile gewinnenUnraffiniertes Senföl machte im Jahr 2025 69,81 % des globalen Senfölmarktes aus, hauptsächlich weil es eine minimale Verarbeitung erfordert, sodass Hersteller natürlich vorkommende Glucosinolate, Antioxidantien, Tocopherole und charakteristische Schärfeverbindungen erhalten können, die es von raffinierten Speiseölen unterscheiden. Diese Produktdifferenzierung hat es Produzenten ermöglicht, unraffiniertes Senföl als traditionelles Premium-Öl und nicht als Massenspeiseöl zu positionieren. Das Segment wird auch durch die weit verbreitete Präferenz für die „Kachi Ghani”-Extraktion unterstützt, bei der mechanisches Pressen das ursprüngliche sensorische Profil des Öls ohne chemische Raffination bewahrt. Die zunehmende Durchdringung regionaler Premium-Marken, geografisch identitätsbasiertes Marketing und handwerkliche Ölmühlen haben die Verbraucherpräferenz für authentische unraffinierte Sorten weiter gestärkt.
Raffiniertes Senföl wird voraussichtlich bis 2031 den schnellsten CAGR von 4,87 % verzeichnen, angetrieben durch kontinuierliche Verbesserungen der Raffinationstechnologien, die Schärfe, Farbintensität und Verunreinigungen reduzieren und gleichzeitig die Produktstabilität und -konsistenz aufrechterhalten. Die raffinierte Variante bietet ein neutraleres sensorisches Profil und eine längere Haltbarkeit, was es Herstellern erleichtert, eine standardisierte Qualität über große Produktionsvolumina hinweg zu erreichen. Wachsende Investitionen in fortschrittliche Filtrations-, Desodorisierungs- und Qualitätssicherungsprozesse haben die Produkteinheitlichkeit weiter verbessert und ermöglichen es raffiniertem Senföl, strenge Lebensmittelqualitätsspezifikationen zu erfüllen. Die zunehmende Verfügbarkeit in standardisierten Verpackungsformaten, verbunden mit einer stärkeren Einhaltung internationaler Speiseölstandards und Exportanforderungen, erweitert seine Akzeptanz in regulierten Märkten und unterstützt sein langfristiges Wachstum.



Nach Verpackung:
Starre PET-Formate dominieren, Beutel gewinnen an BedeutungVerpackungen aus Kunststoff und PET entfielen im Jahr 2025 auf 57,23 % des Verpackungssegments, unterstützt durch ihre ausgewogene Kombination aus Produktschutz, Fertigungseffizienz und Lieferkettenleistung. PET-Behälter bieten hohe Schlagfestigkeit, Feuchtigkeits- und Sauerstoffbarriereeigenschaften sowie Formstabilität, wodurch Senföl während Lagerung und Vertrieb seine Qualität bewahren kann. Ihre Kompatibilität mit Hochgeschwindigkeits-Blasformverfahren, Abfüll-, Verschließ-, Etikettier- und automatisierten Palettierungssystemen ermöglicht es Herstellern, eine Großserienproduktion mit minimalen Betriebsausfallzeiten zu realisieren. PET-Flaschen bieten zudem Designflexibilität durch individuell gestaltete Formen, manipulationssichere Verschlüsse und transparente Verpackungen, die die Produktsichtbarkeit und Markendifferenzierung im Einzelhandel verbessern.
Beutel werden bis 2031 voraussichtlich den schnellsten CAGR von 4,78 % verzeichnen, angetrieben durch Fortschritte bei flexiblen Verpackungsmaterialien und den Übergang der Branche zu ressourceneffizienten Verpackungslösungen. Moderne Mehrschicht-Laminatstrukturen bieten Widerstandsfähigkeit gegenüber Sauerstoff, Feuchtigkeit und Licht, verlängern die Produktstabilität und verbrauchen dabei weniger Verpackungsmaterial als starre Behälter. Ihre kompakte Bauform ermöglicht eine höhere Packungsdichte beim Transport und in der Lagerung, wodurch der Logistikaufwand entlang der gesamten Wertschöpfungskette reduziert wird. Hersteller setzen zunehmend auf Stand-up- und Nachfüllbeutelformate, da diese einen geringeren Harzverbrauch erfordern, weniger Regal- und Lagerfläche beanspruchen und sich effizient in automatisierte Form-Fill-Seal-Produktionslinien integrieren lassen.
Nach Endverwendung:
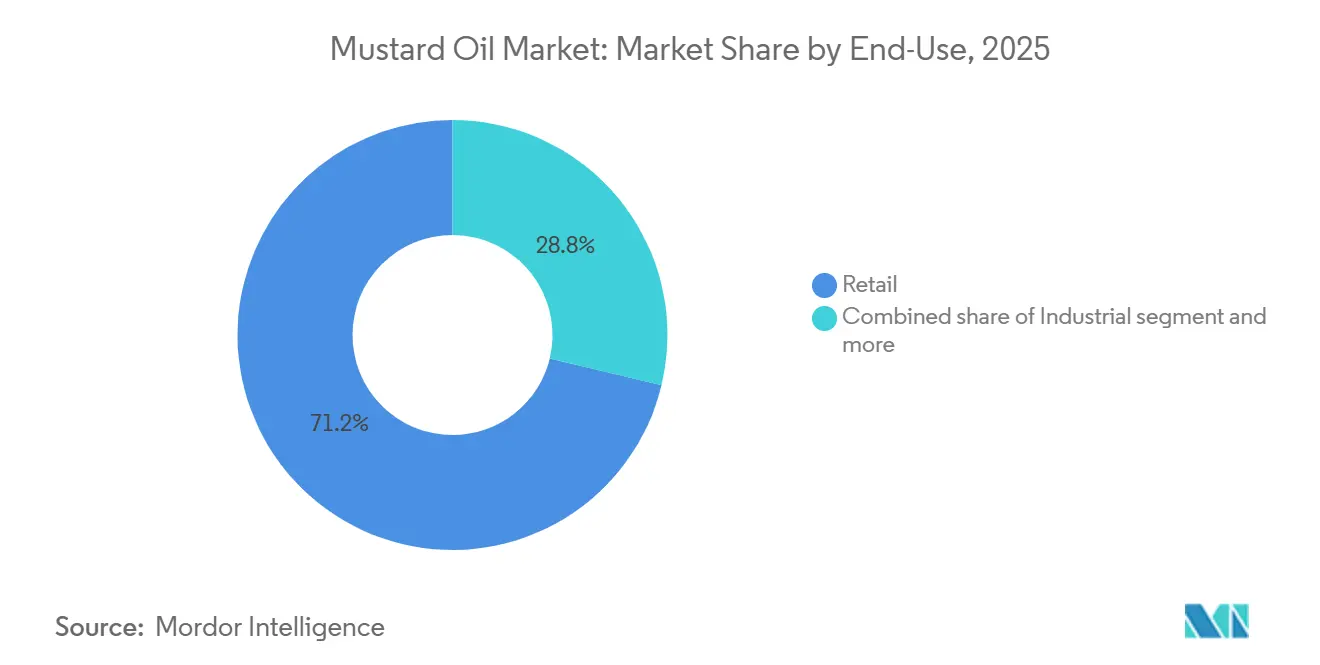
Einzelhandel führt beim Volumen, industrielle Kanäle signalisieren eine breitere NachfragestrukturDer Einzelhandel machte im Jahr 2025 71,24 % des Segments nach Endverwendung aus, was die starke Durchdringung von Senföl über organisierte Einzelhandelsnetzwerke und die rasche Expansion des digitalen Lebensmittelhandels widerspiegelt. Die zunehmende Integration von Supermärkten, Verbrauchermärkten, Convenience-Stores und Online-Lebensmittelplattformen hat die Produktsichtbarkeit und die ganzjährige Verfügbarkeit sowohl in städtischen als auch in halbstädtischen Märkten erheblich verbessert. Parallel dazu haben Hersteller ihre Omnichannel-Vertriebsstrategien gestärkt, indem sie exklusive Online-Lagereinheiten (SKUs), abonnementbasierte Nachfüllmodelle und Direktverkäufe an Verbraucher eingeführt haben, was die Dominanz des Einzelhandels im Endverwendungsbereich weiter festigt.
Das Industriesegment wird voraussichtlich bis 2031 die schnellste CAGR von 3,78 % verzeichnen, unterstützt durch die zunehmende Standardisierung von Senföl als Rohstoff in industriellen Produktionslinien. Lebensmittelhersteller weiten seinen Einsatz in verarbeiteten Lebensmitteln aus, die konsistente Geschmacksprofile und standardisierte Zutatenspezifikationen erfordern, während Hersteller von Körperpflegeprodukten Senföl aufgrund seiner natürlichen Fettsäurezusammensetzung und pflanzlichen Herkunft in Mehrwertformulierungen integrieren. Wachsende Investitionen in automatisierte Lebensmittelverarbeitung, Auftragsproduktion, Eigenmarkenproduktion und großangelegte Zutatenversorgung fördern die Massenbeschaffung von Senföl in industriellen Verpackungsformaten. Darüber hinaus stärkt die zunehmende Betonung von rückverfolgbarer Beschaffung, Qualitätszertifizierung und Formulierungskonsistenz die langfristige Beschaffung durch industrielle Käufer, was dieses Segment zum am schnellsten wachsenden Endverwendungssegment im Prognosezeitraum macht.

Geografische Analyse
APAC-Senföl-Markt
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 45,67 % am globalen Senföl-Markt, gestützt durch sein gut etabliertes Raps-Senf-Anbauökosystem und eine integrierte Wertschöpfungskette für Speiseöl. Die Region profitiert von einer umfangreichen inländischen Verarbeitungsinfrastruktur, starker Kapazität zur Saatgutpressung und einem gut ausgebauten Netzwerk von Ölmühlen, die eine gleichmäßige Verfügbarkeit von Rohstoffen das gesamte Jahr über gewährleisten. Laut der Solvent Extractors' Association of India (SEA) wird die Raps-Senf-Produktion Indiens für die Rabi-Saison 2025–26 auf 119,4 Lakh Tonnen geschätzt, was einem Anstieg von 3,5 % gegenüber der Vorsaison entspricht[3]. Dies stärkt die Verfügbarkeit von Ausgangsstoffen für Senföl-Hersteller und unterstützt höhere Verarbeitungsvolumina. Die Kombination aus wachsender Ölsaatenproduktion, anhaltenden Investitionen in Pressanlagen und effizienten Vertriebsnetzen hat die Position Asien-Pazifiks im globalen Senföl-Markt gefestigt.
Nordamerika-Senföl-Markt
Nordamerika wird voraussichtlich bis 2031 die höchste CAGR von 5,23 % verzeichnen, was in erster Linie auf demografische Veränderungen und die zunehmende Kommerzialisierung ethnischer Lebensmittelprodukte zurückzuführen ist. Die stetige Expansion südostasiatischer Gemeinschaften hat eine anhaltende Nachfrage nach Senföl über den Lebensmitteleinzelhandel, Großhandelsmärkte und Online-Lebensmittelplattformen unterstützt und die Produktverteilung über Nischen-Ethnokanäle hinaus in den Fachhandel für Speiseöle ausgeweitet. Parallel dazu erweitern Einzelhändler ihr internationales Lebensmittelsortiment, während Hersteller weiterhin Importpartnerschaften und lokale Vertriebskapazitäten stärken und so die Produktverfügbarkeit im konventionellen Einzelhandel verbessern. Das wachsende Verbraucherinteresse an minimal verarbeiteten Spezialölen und hochwertigen internationalen Küchen trägt ebenfalls zum Wachstum der Region bei.
EMEA- und Südamerika-Senföl-Markt
Europa entwickelt sich zu einem stetig wachsenden Markt, gestützt durch die zunehmende Verfügbarkeit ethnischer Lebensmittelprodukte in Mainstream-Einzelhandelsketten und Speziallebensmittelgeschäften, insbesondere in Ländern mit einer bedeutenden südasiatischen Gemeinschaft. Südamerika bleibt ein aufstrebender Markt, dessen Wachstum durch den Ausbau internationaler Lebensmittelvertriebsnetze, die zunehmende Verbreitung von Spezial-Speiseölen über E-Commerce und Gourmet-Einzelhandelsgeschäfte sowie das wachsende Interesse der Verbraucher an globalen Küchen getragen wird. Die Region Naher Osten und Afrika verzeichnet weiterhin eine stabile Nachfrage aufgrund einer großen Expatriate-Bevölkerung und dem Ausbau moderner Einzelhandelsinfrastruktur, die den Zugang zu importierten Senföl-Marken in den Golfstaaten verbessert.
Wettbewerbslandschaft
Marktkonzentration
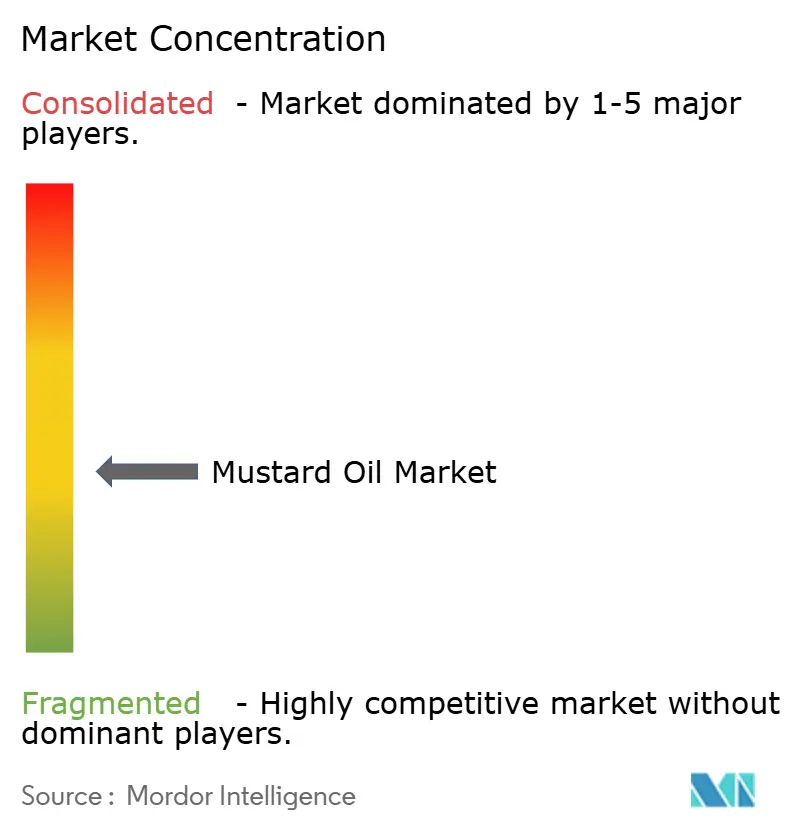
Der globale Senföl-Markt ist mittelstark fragmentiert, wobei zahlreiche multinationale Speiseölunternehmen, regionale Hersteller, Genossenschaftsverarbeiter und lokale Ölmühlen in traditionellen und Premium-Produktkategorien miteinander konkurrieren. Wichtige Akteure, darunter AWL Agri Business Limited, Emami Group, Patanjali Foods Limited, Dabur India Limited und Marico Limited, konkurrieren durch umfangreiche Markenportfolios, diversifizierte Vertriebsnetzwerke und eine starke regionale Marktpräsenz anstatt durch Marktkonzentration. Der Wettbewerb ist durch eine kontinuierliche Portfolioerweiterung bei kaltgepressten, raffinierten, biologischen und Premium-Senföl-Varianten gekennzeichnet, die es Herstellern ermöglicht, sich wandelnden Verbraucherpräferenzen gerecht zu werden und ihre Angebote durch Qualität, Reinheit und traditionelle Extraktionsmethoden zu differenzieren.
Hersteller stärken zunehmend die vertikale Integration, indem sie ihre Kontrolle über die gesamte Wertschöpfungskette ausweiten, von der Rapsbeschaffung und dem Saatgutpressen bis hin zur Ölextraktion, Raffination, Verpackung, Markenbildung und landesweitem Vertrieb. Dieses integrierte Betriebsmodell ermöglicht es Unternehmen, die Rückverfolgbarkeit von Rohstoffen zu verbessern, eine konsistente Produktqualität aufrechtzuerhalten, Produktionskosten zu optimieren und die Widerstandsfähigkeit der Lieferkette bei Schwankungen in der Verfügbarkeit von Senfsamen zu stärken. Investitionen in moderne Pressanlagen, automatisierte Raffinationsanlagen und fortschrittliche Verpackungsinfrastruktur unterstützen die betriebliche Effizienz weiter und gewährleisten gleichzeitig die Einhaltung zunehmend strenger Lebensmittelqualitäts- und Sicherheitsstandards.
Innovation bleibt ein wichtiges Wettbewerbsdifferenzierungsmerkmal, wobei Unternehmen kaltgepresste (Kachi Ghani), holzgepresste, biologische und minimal verarbeitete Senföl-Varianten einführen, um der wachsenden Nachfrage nach Clean-Label- und traditionellen Speiseölen gerecht zu werden. Hersteller investieren auch in nachhaltige Verpackungslösungen, leichte recycelbare PET-Flaschen, Nachfüllbeutel und Initiativen zur verantwortungsvollen Beschaffung, um sich an sich wandelnden Umwelterwartungen auszurichten. Die zunehmende Betonung von Qualitätszertifizierungen, Rückverfolgbarkeitssystemen und umweltverantwortlichen Herstellungspraktiken stärkt die Markenglaubwürdigkeit und unterstützt die langfristige Wettbewerbspositionierung sowohl auf inländischen als auch auf Exportmärkten.
Senfölbranche Marktführer
-
AWL Agri Business Limited
-
Emami Group
-
Patanjali Foods Limited
-
Dabur India Limited
-
Marico Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Senföl-Markt Unternehmen in diesem Bericht
- AWL Agri Business Limited
- Emami Group
- Patanjali Foods Limited
- Dabur India Limited
- Marico Limited
- Cargill, Incorporated
- Archer Daniels Midland Company
- K S Oils Limited
- Puri Oil Mills Limited
- Bansal Oil Mill Limited
- Mother Dairy Fruit & Vegetable Private Limited
- Raj Oil Mills Limited
- Taj Agro Products
- Ambuja Agro Industries Limited
- V.V.S.V. & Sons Edible Oil Mill
- GRM Overseas Limited
- Conagra Brands, Inc.
- Bangladesh Edible Oil Limited
- Square Food & Beverage Limited
- Partex Star Group
Neueste Industrielle Entwicklungen in Senföl-Markt
- Juni 2026: Fortune Kachi Ghani Mustard Oil hat die vierte Ausgabe seiner Saisonkampagne „Achaar Ka Perfect Jodidaar” gestartet. Die Initiative feiert Indiens Tradition der hausgemachten Einlegekost durch 360-Grad-Aktivierungen, darunter digitale Inhalte und erlebnisorientierte Touchpoints.
- April 2026: Nutrica hat sein Clean-Label-Portfolio durch die Einführung eines neuen Gelben Senföls erweitert. Das für gesundheitsbewusste Verbraucher und Hobbyköche konzipierte nicht raffinierte Öl behält seine natürlichen Antioxidantien sowie Omega-3- und Omega-6-Fettsäuren und ist mit den Vitaminen A, D und E angereichert.
- Juli 2025: Marico Limited ist mit der Einführung der Saffola Kaltgepressten Öle-Reihe in den Markt für kaltgepresste Öle eingetreten. Die Reihe vereint den Nährwert ausgewählter Saatgutsorten und ist für den täglichen Kochgebrauch konzipiert.
Globaler Senfölmarkt Berichtsumfang
Senföl ist ein scharfes, rötlich-bernsteinfarbenes Pflanzenöl, das aus Senfkörnern gepresst oder extrahiert wird. Der Senfölmarkt ist nach Produkttyp, Verpackung, Endverwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in raffiniertes Senföl, unraffiniertes Senföl und Sonstige segmentiert. Nach Verpackung ist der Markt in Kunststoff und PET, Beutel, Großgebinde/Fässer und Sonstige segmentiert. Nach Endverwendung ist der Markt in HoReCa/Gastronomie, Industrie und Einzelhandel segmentiert. Das Industriesegment wird weiter in Lebensmittel und Getränke, Körperpflege und Kosmetik sowie Sonstige unterteilt, während das Einzelhandelssegment weiter in Supermärkte/Verbrauchermärkte, Convenience- und Lebensmittelgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle unterteilt wird. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika segmentiert. Der Bericht liefert Marktgröße und Prognosen sowohl in Wert (USD) als auch in Volumen (Liter) für alle genannten Segmente.
Segmentierungsübersicht
| Raffiniertes Senföl |
| Unraffiniertes Senföl |
| Sonstige |
| Kunststoff und PET |
| Beutel |
| Großgebinde/Fässer |
| Sonstige |
| HoReCa/Gastronomie | |
| Industrie | Lebensmittel und Getränke |
| Körperpflege und Kosmetik | |
| Sonstige | |
| Einzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience- und Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Bangladesch | |
| Übriges Asien-Pazifik | |
| Südamerika | |
| Naher Osten und Afrika |
| Nach Produkttyp | Raffiniertes Senföl | |
| Unraffiniertes Senföl | ||
| Sonstige | ||
| Nach Verpackung | Kunststoff und PET | |
| Beutel | ||
| Großgebinde/Fässer | ||
| Sonstige | ||
| Nach Endverwendung | HoReCa/Gastronomie | |
| Industrie | Lebensmittel und Getränke | |
| Körperpflege und Kosmetik | ||
| Sonstige | ||
| Einzelhandel | Supermärkte/Verbrauchermärkte | |
| Convenience- und Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Bangladesch | ||
| Übriges Asien-Pazifik | ||
| Südamerika | ||
| Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Senfölmarktes bis 2031?
Der Senfölmarkt wird voraussichtlich von 32,45 Milliarden USD im Jahr 2026 auf 38,45 Milliarden USD bis 2031 wachsen, bei einem CAGR von 3,45 %.
Welcher Produkttyp führt beim Senfölverbrauch?
Unraffiniertes Senföl führte die Produktnachfrage mit einem Anteil von 69,81 % im Jahr 2025 an. Seine Position wird durch seinen etablierten Einsatz in der südasiatischen Küche und die Nachfrage nach traditionellen, minimal verarbeiteten Ölen gestützt.
Warum wächst raffiniertes Senföl schneller als unraffinierte Varianten?
Raffiniertes Senföl wird voraussichtlich bis 2031 mit einem CAGR von 4,87 % wachsen, da sein geringerer Schärfegrad und der reduzierte Erucasäuregehalt Anwendungen in der Lebensmittelherstellung, Körperpflege und exportorientierten Bereichen unterstützen.
Welches Verpackungsformat hat die größte Bedeutung beim Senfölverkauf?
Kunststoff- und PET-Verpackungen hielten im Jahr 2025 einen Anteil von 57,23 % am Umsatz. Manipulationssichere Verschlüsse, Produktsichtbarkeit und niedrigere Vertriebskosten unterstützen ihre weitere Verwendung in den Einzelhandelskanälen.