
味噌市場規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
| 市場規模 (2027) | 0.89 十億米ドル |
| 市場規模 (2032) | 1.17 十億米ドル |
| 成長率 (2027 - 2032) | 6.90 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
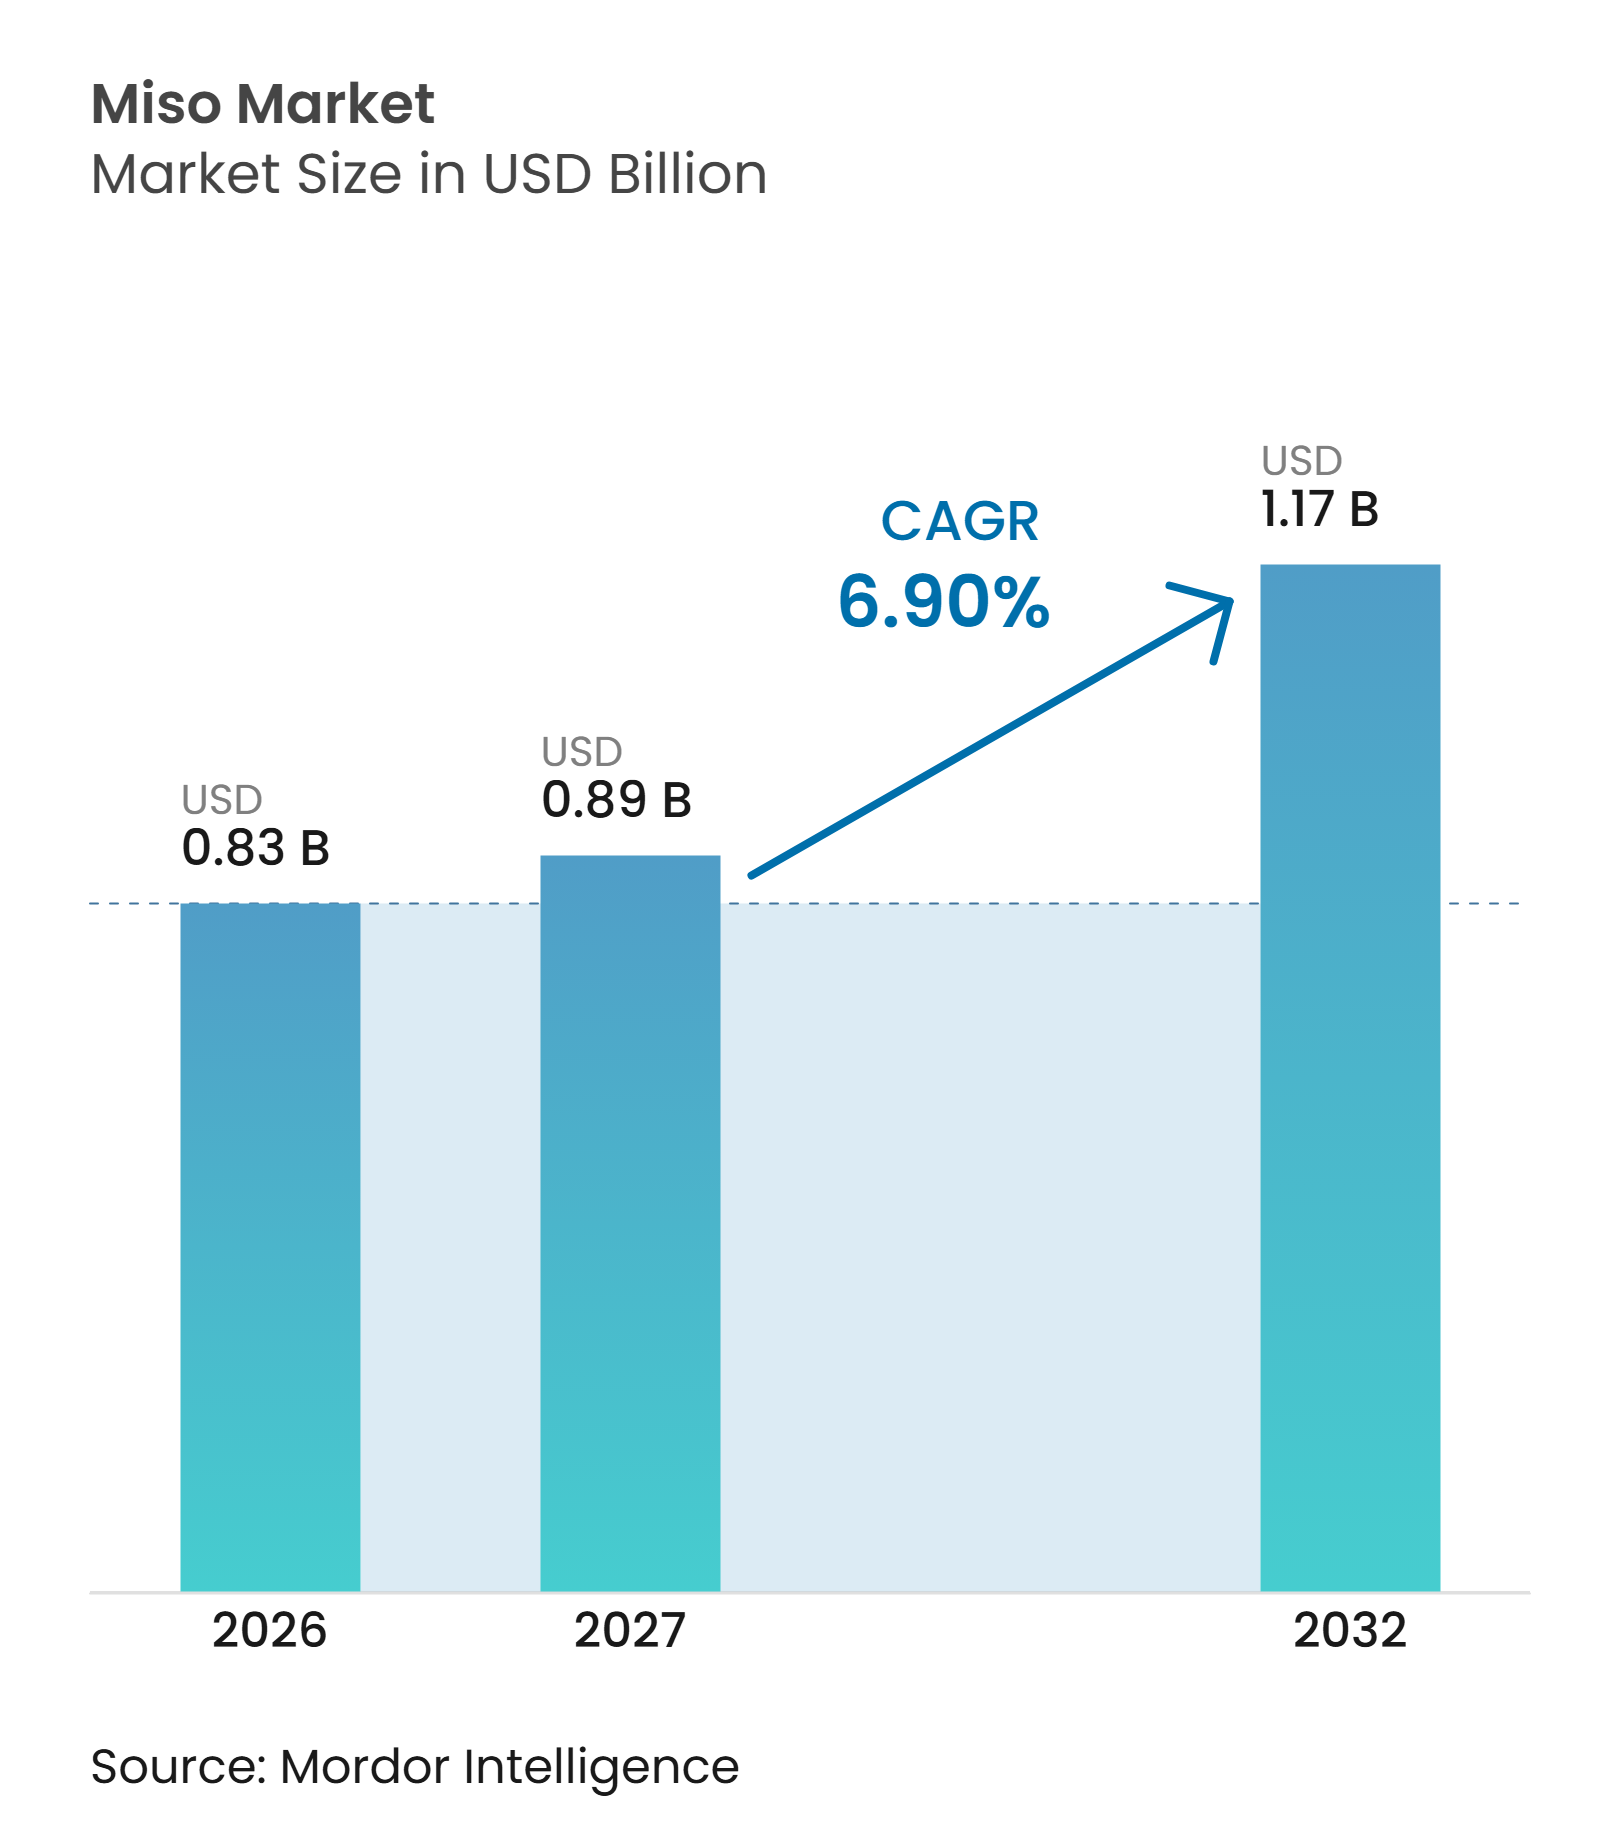
Mordor Intelligenceによる味噌市場分析
味噌市場規模は、2026年の0.83 ビリオン 米ドルから2027年には0.89 ビリオン 米ドルに増加し、2032年までに1.17 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけてCAGR 6.90%で成長します。成長は、発酵食品および伝統食品に対する世界的な需要の高まり、植物性・タンパク質豊富な製品への消費者の関心の増大、および国際市場における日本食の人気の高まりによって支えられています。白味噌は2026年に40.70%の最大の製品タイプシェアを占めており、スープ、ドレッシング、ソース、マリネにおける汎用性の高さを反映しています。一方、赤味噌はCAGR 7.40%で最も急成長する製品カテゴリーと予測されていす。米ベースの味噌は58.00%のシェアで原材料需要を牽引しており、大豆ベースの味噌は7.20%で最も急速な成長を記録すると予測されています。ペーストは市場の92.00%を占める主要な形態であり続けていますが、粉末は利便性、長期保存の可能性、および包装食品用途への適合性に支えられ、7.60%で最も急速に成長すると予測されています。アジア太平洋は61.80%の最大の地域シェアを占めており、確立された消費パターンと伝統的な生産能力によって支えられています。一方、欧州は国際料理の普及と発酵食品原材料への需要が拡大する中、7.50%で最も急成長する地域になると予測されています。
レポートの主要なポイント
- 製品タイプ別では、白味噌が2026年に40.70%で味噌市場規模の最大シェアを占め、赤味噌は2027年~2032年にかけてCAGR 7.40%で最も急速に成長すると予測されています。
- 原材料別では、米ベースの味噌が2026年に58.00%の市場シェアで首位を占め、大豆ベースの味噌は2027年~2032年にかけてCAGR 7.20%で最も急速な成長を記録すると予測されています。
- 形態別では、ペースト2026年に92.00%の最大シェアを占め、粉末味噌は2027年~2032年にかけてCAGR 7.60%で最も急速に成長すると予測されています。
- 地域別では、アジア太平洋が2026年に61.80%のシェアで味噌市場をリードし、欧州は2027年~2032年にかけてCAGR 7.50%で最も急速に成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 発酵食品および伝統食品に対する世界的な需要の高まり | +1.0% | 世界全体、特にアジア太平洋(発酵食品が深く根付いている地域)、および北米・欧州(伝統的な発酵食品への関心が拡大している地域) | 中期(2~4年) |
| 植物性・タンパク質豊富な食品に対する消費者の嗜好の拡大 | +0.8% | 世界全体、特に北米・欧州(植物性食品原材料および代替タンパク源への需要に支えられている地域) | 中期(2~4年) |
| 日本食およびアジア食文化の人気の高まり | +0.7% | 世界全体、特に北米・欧州(日本食レストラン、アジア系フードサービス、国際料理の普及が拡大している地域) | 長期(4年超) |
| 天然・クリーンラベル食品原材料への需要の高まり | +0.6% | 世界全体、特に北米・欧州(最小限の加工と自然発酵原材料への需要が増加している地域) | 中期(2~4年) |
| スープ、ソース、マリネ、調理済み食品における味噌の用途拡大 | +0.5% | 世界全体、特にアジア太平洋・北米(フードサービス用途および包装食品製剤への味噌の組み込みに支えられている地域) | 中期(2~4年) |
| オーガニック、低ナトリウム、スペシャルティ味噌製品における革新の増加 | +0.4% | 世界全体、特に北米・欧州・日本(メーカーが健康志向の消費者向けに差別化された味噌製剤を開発している地域) | 長期(4年超) |
| 情報源: Mordor Intelligence | |||
発酵食品および伝統食品に対する世界的な需要の高まり
伝統食品および発酵食品への関心の高まりが、確立された料理的遺産を持つ自然発酵調味料としての味噌に機会をもたらしています。日本農林水産省(MAFF)は、味噌と醤油を日本の食文化における重要な発酵調味料として位置づけ、地域料理における長年の使用を強調しています。味噌の製造は、蒸した大豆を麹と塩で発酵させる工程を含み米麹、麦麹、豆麹がそれぞれ異なる製品バリエーションに寄与しています [1]。発酵はまた、大豆タンパク質やその他の成分の分解を通じて独特のうまみ特性を生み出します。消費者が伝統的な食品製造方法や異なる文化の発酵原材料を探求するにつれ、味噌はメーカーに対して従来の日本食を超えた国際的な食品用途への展開機会を提供しています。その確立された歴史、独特の風味プロファイル、および汎用性は、伝統的および現代的な食品カテゴリーにわたるポジショニングを支えています。
植物性・タンパク質豊富な食品に対する消費者の嗜好の拡大
植物性食事および代替タンパク源への関心の高まりが、味噌を含む大豆ベースの発酵食品への需要を支えています。日本農林水産省は、大豆を重要なタンパク源として位置づけ、噌、豆腐、納豆、豆乳を含む伝統的な日本の食品への広範な使用を強調しています [2]。味噌は大豆由来のタンパク質やその他の栄養成分を含み、発酵によってその栄養的・感覚的特性に影響を与えるペプチドやアミノ酸の生成が促進されます。これにより、メーカーは味噌を植物由来の調味料として、ベジタリアン料理、野菜ベースの料理、スープ、タンパク質重視の食品製剤を補完するものとして位置づける機会が生まれます。包装食品やフードサービスメニューへの植物性原材料の組み込みが増加していることも、従来の動物由来原材料の代替品を求める消費者にリーチする機会を味噌メーカーに提供しています。
日本食およびアジア食文化の人気の高まり
日本食の国際的な人気の高まりが、レストラン、フードサービス施設、小売市場にわたって味噌などの伝統的原材料の機会を拡大しています。日本農林水産省は、日本食が2013年にユネスコ無形文化遺産として認定され、2021年時点で海外に15万軒以上の日本食レストランが営業していると報告しています [3]。同省はまた、日本の食文化と健康的な食事への関心の高まりに支えられた、味噌や醤油などの発酵製品に対する海外需要の増加を指摘しています。国際的な消費者が日本食に親しむにつれ、味噌はスープ、だし、ソース、伝統的な料理における確立された役割から恩恵を受けています。日本食レストランやアジア系フードサービスコンセプトの拡大も、新たな消費者層に味噌を紹介し、国際的なレシピや商業的に製造された食品への採用を促進しています。
天然・クリーンラベル食品原材料への需要の高まり
天然原材料、透明な製品表示、よりシンプルな食品製剤への嗜好のまりが、味噌などの伝統的な発酵製品に機会をもたらしています。オランダ外務省の機関である開発途上国からの輸入促進センター(CBI)は、クリーンラベルの嗜好と天然原材料への需要を、欧州食品産業に影響を与える重要なトレンドとして特定しています [4]。味噌は、大豆、米または麦から得られる麹、塩など比較的なじみのある原材料を使用して製造されており、メーカーに対して認識可能な原材料構成への消費者の関心に沿った製品を開発する機会を提供しています。有機認証と原材料のトレーサビリティは、プレミアム食品カテゴリーにおける製品差別化をさらに支援することができます。日本のMAFFは、有機加工食品をカバーする有機日本農林規格(JAS)を維持しており、有機製品カテゴリーを対象とするメカーに認知された枠組みを提供しています [5]。これらの動向は、特にクリーンラベル食品への確立された需要を持つ市場において、オーガニック、伝統的発酵、最小限の製剤による味噌製品の機会を生み出しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いナトリウム含有量と過剰な塩分摂取に関連する健康上の懸念の高まり | −0.8% | 世界全体、特に北米・欧州(ナトリウム削減を促進する公衆衛生上の取り組みが食品製剤と購買嗜好に影響を与えている地域) | 中期(2~4年) |
| 新興市場における味噌の消費者認知度の低さ | −0.6% | 世界全体、特に南米、中東・アフリカ、および伝統的な発酵調味料への親しみが比較的限られている非アジア市場 | 長期(4年超) |
| 大豆およびその他の原材料の価格変動と供制約 | −0.5% | 世界全体、特に日本およびその他のアジアの製造市場、ならびに北米・欧州の輸入依存型生産者 | 中期(2~4年) |
| 特定の伝統的な味噌製品の短い賞味期限と保管要件 | −0.4% | 世界全体、特に輸出志向の市場および流通経路が長い地域(温度管理と保管条件が取り扱いの複雑さを増す可能性がある地域) | 短期(2年未満) |
| 情報源: Mordor Intelligence | |||
高いナトリウム含有量と過剰な塩分摂取に関連する健康上の懸念の高まり
味噌の製造では、発酵プロセスにおける必須原材料として塩が伝統的に使用されており、風味の発達、微生物制御、製品保存に寄与しています。しかし、比較的高いナトリウム含有量は、食事中の塩分摂取量を減らそうとする消費者の間で課題を生じさせる可能性があります。世界保健機関(WHO)は、成人のナトリウム摂取量を1日2,000mg未満に制限することを推奨しており、過剰なナトリウム摂取を高血圧および心血管疾患の主要なリスク要因として特定しています。これらの推奨事項は、健康志向の消費者の購買決定に影響を与え、食品メーカーが発酵調味料のナトリウム含有量を見直すよう促す可能性があります。低ナトリウム味噌製剤はこれらの懸念に対処する機会を提供しますが、塩分レベルを下げるには発酵条件、微生物活性、製品品質の慎重な管理が必要です。したがって、メーカーは伝統的な発酵特性と変化する栄養上の期待のバランスを取る必要があります。
新興市場における味噌の消費者認知度の低さ
味噌とその伝統的な料理用途への親しみの低さは、日本やその他の東アジアの食文化の消費者基盤が比較的小さい地域での市場浸透を制限する可能性があります。トマトソース、スープストックキューブ、従来のスパイスブレンドなど一般的に使用される調味料とは異なり、味噌はその発酵の起源、風味プロファイル、調理方法、さまざまなレシピへの適合性について追加の消費者教育が必要な場合があります。日本農林水産省(MAFF)は、伝統的な日本の食文化の海外普及と国際的な需要の拡大を、日本の農産物・食品の輸出を発展させるための重要な分野として特定しています。しかし、消費者の親しみやすさと専門的な小売製品の入手可能性は、国際市場によって大きく異なる場合があります。これにより、製品知識の限界と親しみのある調味料への確立された嗜好が初期の普及を遅らせる可能性がある新興市場に参入するメーカーにとって課題が生じます。生産者は、受容性を向上させるために、製品デモンストレーション、フードサービスパートナーシップ、レシピ教育、現地化された製剤への投資が必要になる場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
白味噌がリードし、赤味噌がより速く拡大2026年、白味噌は味噌市場の推定40.70%を占め、主要な製品タイプとなっています。その地位は、スープ、ドレッシング、ソース、マリネ、その他の食品調理における穏やかでわずかに甘い風味プロファイルと汎用性を反映しています。白味噌は一般的に濃い色の品種よりも短い期間発酵され、より明るい色とより穏やかな風味をもたらします。一方、赤味噌は2032年までにCAGR推定7.40%で最も急速な成長を記録すると予測されています。その強く、塩辛く、より際立ったうまみの特性は、こってりしたスープ、だし、マリネ、風味豊かな料理への用途を支えています。日本食への国際的な関心の高まりも、伝統的なアジア料理の用途を超えた赤味噌の機会を生みしています。
合わせ味噌は、異なる味噌品種を組み合わせてバランスの取れた風味プロファイルを実現し、メーカーが甘さ、塩辛さ、発酵強度のレベルを変えた製品を開発できるようにします。麦味噌は、特に地域の日本料理に関連する別の伝統的なカテゴリーを表しており、その他の品種には発酵方法と地域の生産慣行によって差別化されたスペシャルティ製剤が含まれます。しかし、製品カテゴリー全体のメーカーは、発酵の一貫性、原材料の品質、独特の風味特性を維持する必要があります。伝統的な製造方法と進化する料理用途のバランスを取る能力は、味噌消費の拡大にとって引き続き重要です。
原材料別:
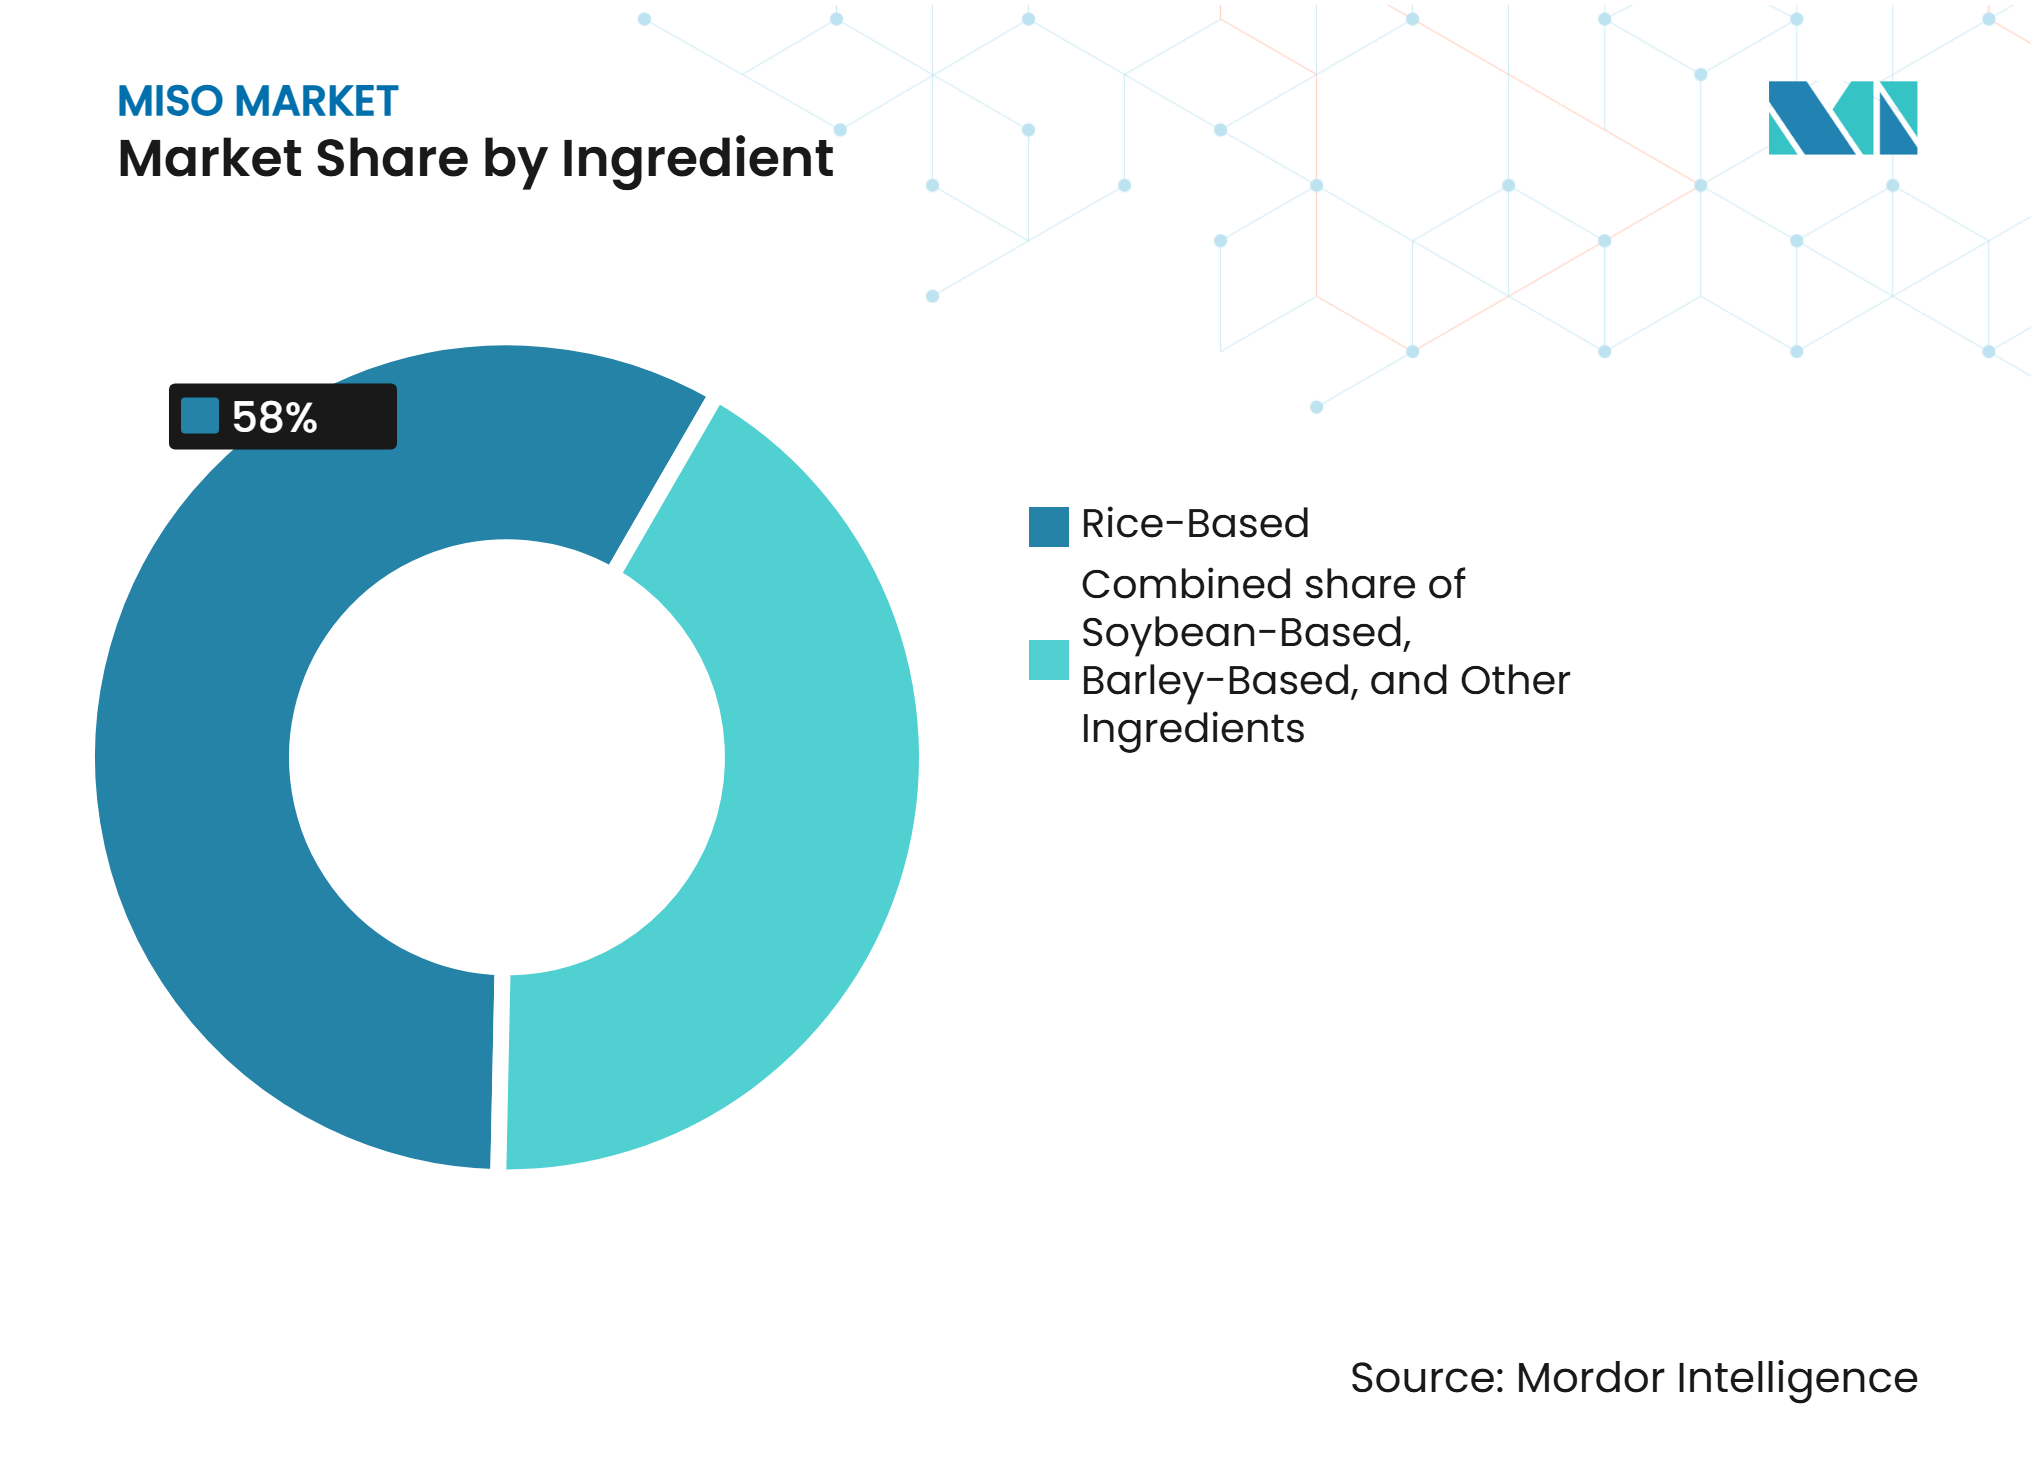
米ベースの味噌が主導し、大豆ベースの味噌がより速く拡大2026年、米ベースの味噌は味噌市場の推定58.00%を占め、主要な原材料カテゴリーとなっています。その地位は、伝統的な日本の味噌製造における米麹の確立された使用を反映しており、発酵した米が発酵中の大豆タンパク質とデンプンの分解を支える酵素を提供します。米ベースの製剤は、白味噌、赤味噌、合わせ味噌を含むいくつかの品種にわたって使用されており、発酵期間と原材料の割合の違いが最終的な風味特性に影響を与えます。一方、大豆ベースの味噌は2032年までにCAGR推定7.20%で最も急速な成長を記録すると予測されています。これらの製剤は独特の風味プロファイルを提供し、大豆を主要な基質として使用する伝統的な発酵慣行と一致しています。その成長機会は、伝統的な発酵食品への関心と植物由来原材料のより広い採用によって支えられています。
麦ベースの味噌は、麦麹を使用して独特の芳香と風味特性を発達させる別の確立されたカテゴリーを表しています。その他の原材料には、地域の生産技術を通じて開発された代替穀物とスペシャルティ製剤が含まれます。しかし、原材料カテゴリー全体のメーカーは、原材料の品質、発酵条件、風味発達の一貫性を管理する必要があります。伝統的な製品特性を維持しながら大豆、米、麦の信頼できる供給を確保する能力は、市場拡大にとって引き続き重要です。


形態別:
ペーストが主導し、粉末がより速く拡大2026年、ペーストは味噌市場の推定92.00%を占め、主要な製品形態となっています。その地位は、スープ、ソース、ドレッシング、マリネ、その他の料理調理に使用される発酵ペーストとしての味噌の伝統的な消費を反映しています。ペースト製剤は、従来の味噌製品に関連する特徴的な食感、水分含有量、風味プロファイルを保持しており、家庭用消費だけでなくフードサービスや産業用途にも適しています。一方、粉末味噌は2032年までにCAGR推定7.60%で最も急速な成長を記録すると予測されています。その成長ポテンシャルは、取り扱いの利便性、乾燥調味料ブレンドへの組み込みの容易さ、インスタントスープ、包装食品、スナック調味料、産業用食品製剤への適合性によって支えられています。粉末形態はまた、特定の冷蔵ペースト製品と比較して輸送と保管において利点を提供できます。
液体味噌およびその他のスペシャルティ形態は、ソース、ドレッシング、マリネ、すぐに使える食品調理への組み込みが容易な用途に応しています。これらの形態は、フードサービスおよび包装食品カテゴリーにわたる特定の製剤と利便性の要件に対応する機会をメーカーに提供します。しかし、加工方法は味噌の特徴的な発酵風味と機能的特性を保持する必要があります。製品の安定性、使いやすさ、製剤の互換性を向上させるメーカーは、伝統的なペーストへの確立された需要を維持しながら、代替形態の採用を強化することができます。
地域分析
北米の味噌市場
北米は、日本食への国際的な関心の高まり、確立されたアジア食品小売ネットワーク、および包装食品やフードサービスにおける発酵調味料の用途拡大に支えられた、味噌の重要な市場を代表しています。米国は日本の味噌輸出の主要な仕向け地です。日本貿易振興機構(JETRO)のデータによると、日本は2024年に米国に約6,183メトリックトンの味噌を輸出しており、2023年と比較して輸出量が24.2%増加しています。カナダも2024年に日本から約1,232メトリックトンの輸入を記録しており、日本の発酵製品への需要の高まりを反映しています。これらの確立された貿易関係は、スーパーマーケット、アジア系食料品店、レストラン、食品製造用途を通じて、白味噌、赤味噌、スペシャルティ味噌の提供を拡大するメーカーに機会を生み出しています。
アジア太平洋の味噌市場
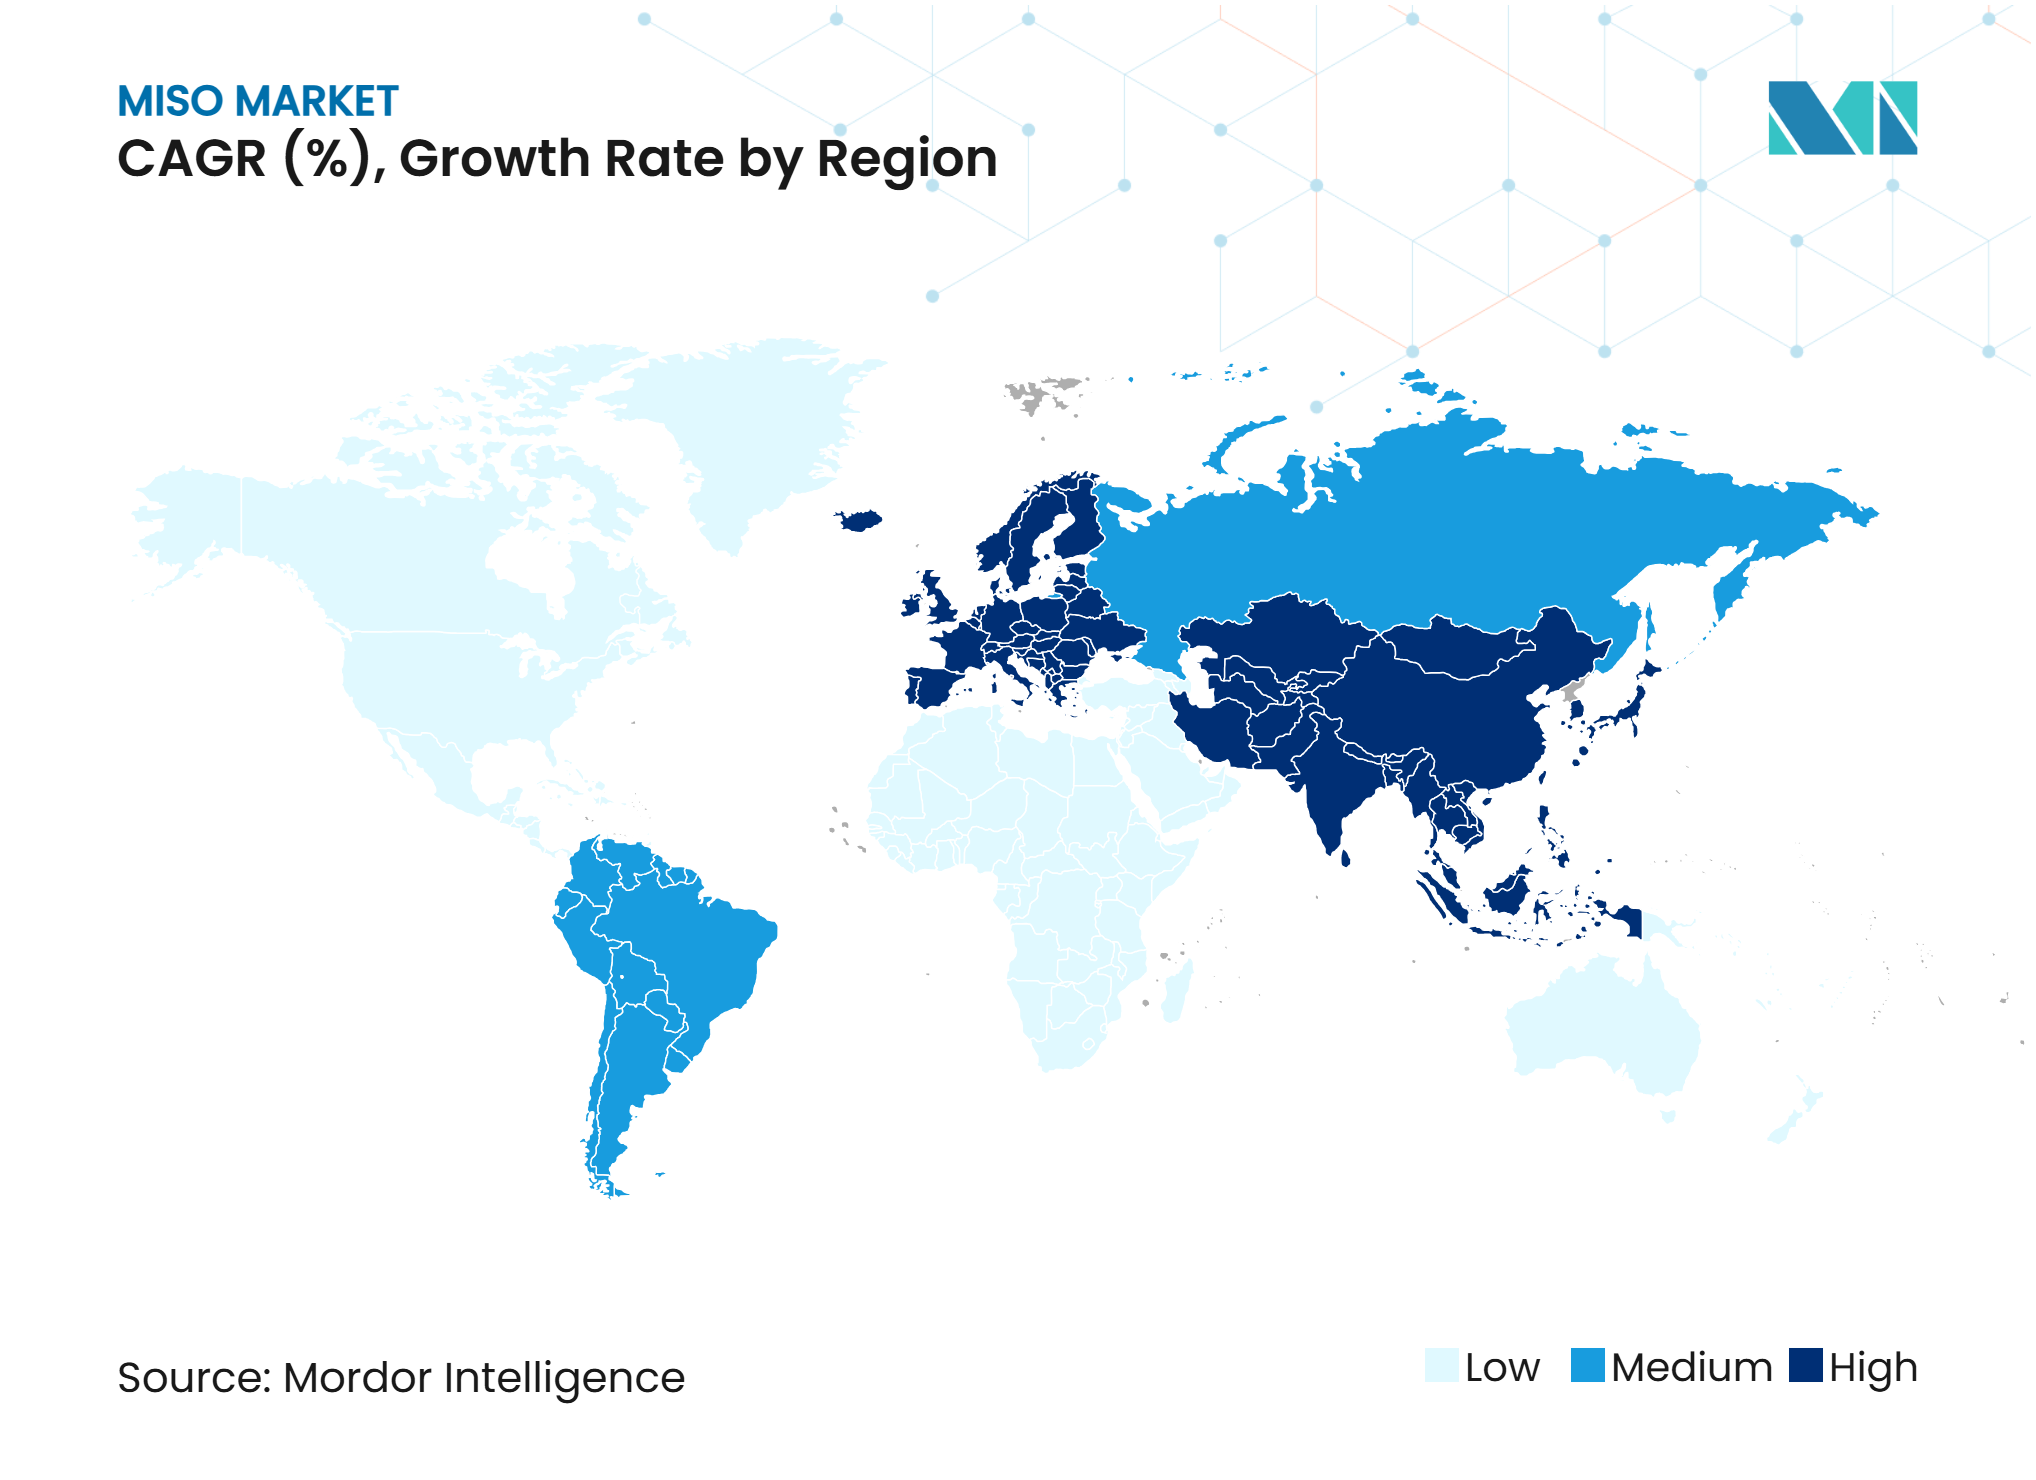
アジア太平洋は2026年に味噌市場の推定61.80%を占め、最大の地域市場となっています。日本は、伝統的な発酵慣行とスープ、ソース、その他の食品調理における味噌の広範な使用に支えられた、地域の確立された生産・消費の中心地を代表しています。中国、韓国、その他のアジア市場は、発酵大豆製品と伝統的な調味料の確立された消費を通じて地域需要に貢献しています。JETROによると、日本は2024年に韓国に約1,812メトリックトン、中国に約1,269メトリックトンの味噌を輸出しており、確立された地域貿易関係を示しています。これらのつながりは、伝統的およびスペシャルティ味噌製品の機会を支えていますが、メーカーは地域の料理嗜好、製品製剤、価格感度の違いを考慮する必要があります。
欧州の味噌市場
欧州は、2027年~2032年にかけてCAGR推定7.50%で最も急速に成長する地域市場と予測されています。成長機会は、日本食への関心の高まり、発酵食品原材料への需要、および国際的なフードサービス提供の拡大によって支えられています。オランダ、英国、ドイツ、フランスは日本の味噌輸出の重要な仕向け地です。JETROによると、日本は2024年にオランダに約1,240メトリックトン、英国に約1,588メトリックトン、ドイツに約816メトリックトン、フランスに約1,029メトリックトンの味噌を輸出しています。これらの貿易関係は、スペシャルティ食品小売業者、スーパーマーケット、レストラン、食品原材料流通ネットワークを通じて、伝統的な米ベース、麦ベース、オーガニック、スペシャルティ味噌製品を拡大するメーカーに機会を生み出しています。
競合環境
市場集中度
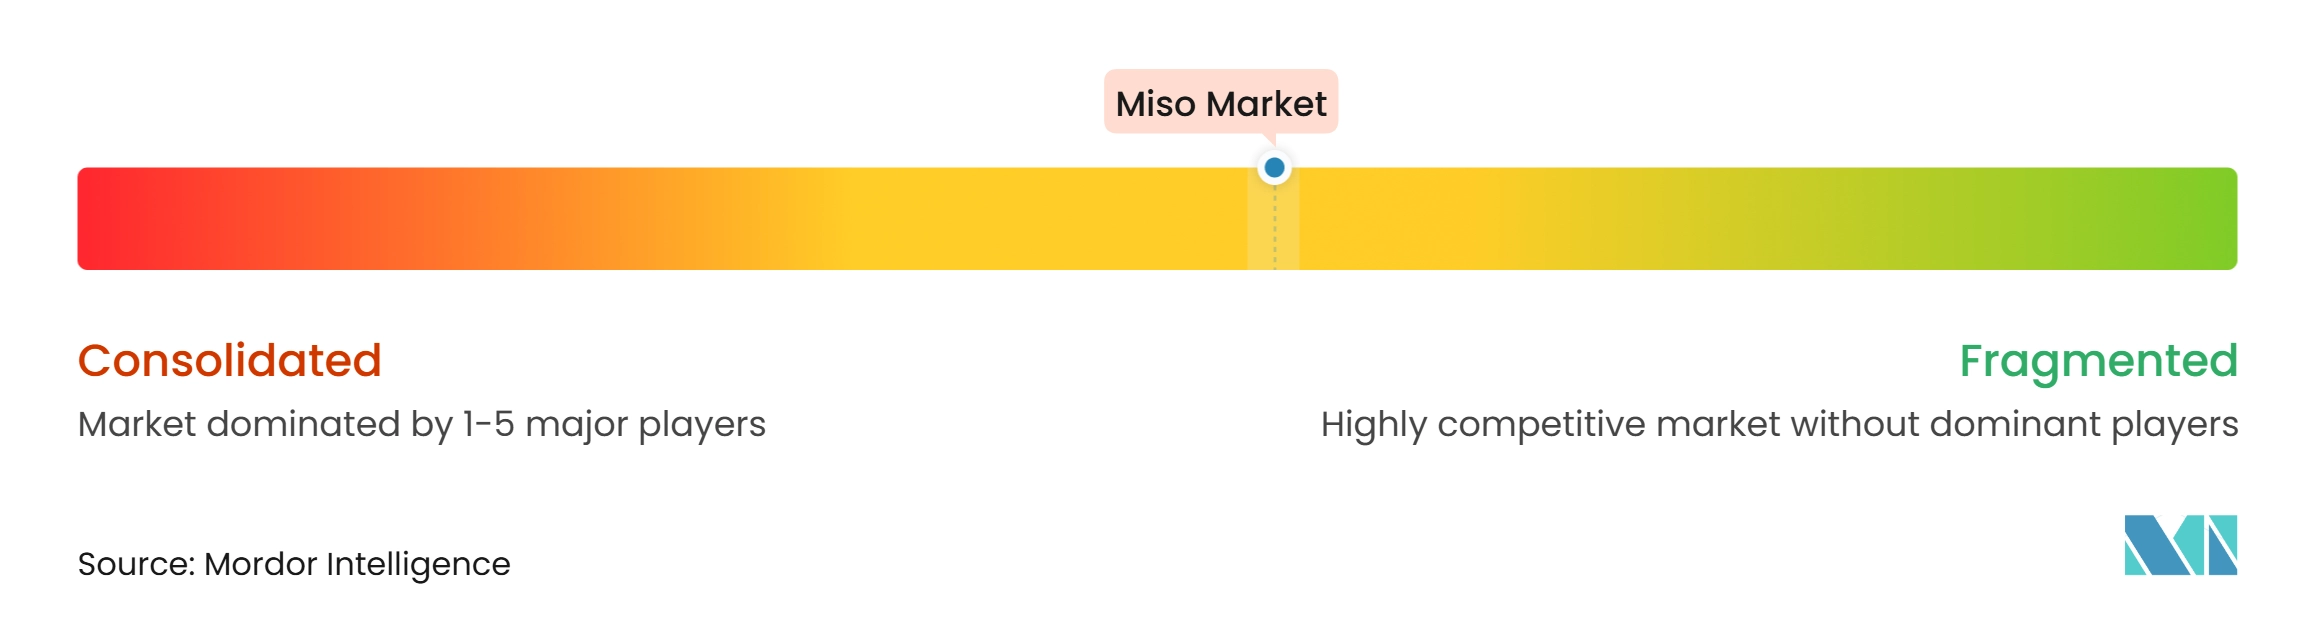
味噌市場には、製品品質、発酵の専門知識、原材料調達、製品革新、流通リーチを通じて競争する伝統的な日本の味噌メーカー、発酵食企業、スペシャリスト生産者、国際的な食品ブランドが含まれています。各企業は、伝統的な味噌ペースト、ブレンド品種、インスタント味噌製品、調味料、より広い発酵食品ポートフォリオを通じて、味噌への関与度が異なります。確立された日本のメーカーは伝統的な生産知識と強力な国内流通ネットワークを活用できる一方、国際的・スペシャリストブランドはオーガニック、スペシャルティ、植物性製品の提供を通じて海外消費者をターゲットにすることができます。
味噌市場における競争戦略は、製品ポートフォリオの拡大、異なる味噌品種の開発、変化する消費者嗜好への伝統的製剤の適応に焦点を当てています。例えば、Marukome Co., Ltd.は白味噌、赤味噌、ブレンド味噌を含む幅広い味噌製品とインスタント味噌汁製品を提供しており、Hikari Miso Co., Ltd.は伝統的な味噌ペーストとオーガニック品種を販売しています。South River Miso CompanyとAmerican Miso Companyは、伝統的に発酵されたスペシャルティ味噌製品を通じてスペシャリスト市場に対応しています。これらの戦略により、メーカーは発酵方法、原材料の選択、製品の多様性、オーガニックポジショニングを通じて差別化することができます。各企業はまた、粉末やその他のスペシャルティ味噌製品を含む便利な形態と差別化された製剤への需要にも対応しています。
調達と流通は、味噌市場における重要な競争上の考慮事項であり続けています。大豆、米、麦、麹菌、塩の信頼できる供給にアクセスできるメーカーは、一貫した生産品質を支援し、原材料調達リスクを管理することができます。Marukome Co., Ltd.やHikari Miso Co., Ltd.などの確立された企業は、小売およびフードサービス製品ラインを通じて複数の国際市場にサービスを提供しており、South River Miso Companyなどのスペシャリスト生産者はオーガニック原材料、伝統的な発酵方法、スペシャルティ品種を通じて差別化しています。Marukome Co., Ltd.のポートフォリオはまた、ペースト、液体、粉末味噌にわたっており、家庭用、フードサービス、食品加工用途向けのさまざまな形態の利用可能性を反映しています。
味噌産業のリーダー企業
-
Marukome Co., Ltd.
-
Hikari Miso Co., Ltd.
-
Kikkoman Corporation
-
Hanamaruki Foods Inc.
-
Miyasaka Jozo Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
味噌市場 このレポートでカバーされる企業
- Marukome Co., Ltd.
- Hikari Miso Co., Ltd.
- Hanamaruki Foods Inc.
- Miyasaka Jozo Co., Ltd.
- Marusan-Ai Co., Ltd.
- Yamato Soysauce & Miso Co., Ltd.
- Yamaki Co., Ltd.
- Saikyo-Miso Co., Ltd.
- Masuya Miso Co., Ltd.
- Yamagen Jozo Co., Ltd.
- Shinshu Miso Co., Ltd.
- Hatcho Miso Kakukyu Co., Ltd.
- Maruya Hatcho Miso Co., Ltd.
- Ishii Miso Co., Ltd.
- Takeya Miso Co., Ltd.
- Kikkoman Corporation
- Clearspring Ltd.
- Eden Foods, Inc.
- South River Miso Company
- American Miso Company
最近の産業開発事情 味噌市場
- 2026年10月:Hikari Miso Co., Ltd.は、季節の初物コンセプトを使用した限定数量の自然発酵味噌「味噌ヌーボー・初なり」の2026年版を発売しました。この製品は、フレッシュでフルーティーな味わいを持つ若い発酵プロファイルを特徴とし、同社のプレミアム・スペシャルティ味噌ポートフォリオを拡大しています。
- 2026年7月:東海学園大学、中日本EXIS、名鉄、佐藤醸造株式会社が協力して、クルミとチーズを組み込んだスペシャルティ味噌製品「くるみ味噌」を商品化しました。名古屋スタイルの風味、健康志向の原材料、賞味期限に焦点を当てて開発されたこの製品は、2026年7月18日から日本のトヨタ・うごこうサービスエリアで販売が開始されました。
- 2026年6月:Hikari Miso Co., Ltd.は、新鮮な国産米と大豆を使用して年に一度製造される限定版の味噌「CRAFT MISO NAMA-KOJI Precious」を発売しました。この製品は、フレッシュでフルーティーな風味とジューシーな食感を特徴とし、同社の標準製品より塩分が25%少なくなっています。この発売により、同社のプレミアム発酵味噌ポートフォリオが強化され、スペシャルティ製品の提供が拡大されました。
- 2026年3月:Hikari Miso Co., Ltd.は「CRAFT MISO TOROMI」と「DASHI KAORU MISO」を日本の小売店全体で発売しました。CRAFT MISO TOROMIは、便利な料理、ドレッシング、調味料向けに設計された注ぎやすい液体味噌形態を導入し、DASHI KAORU MISOは赤味噌と白味噌を単一産地のかつおとこんぶだしと組み合わせました。この発売により、同社の製品ポートフォリオが液体およびブレンド味噌形態にわたって拡大されました。
世界の味噌市場レポートの範囲
本調査では、味噌市場は主に大豆、米、麦、塩、麹菌から作られる伝統的な発酵ペーストである商業的に生産された味噌の販売金額として定義されています。市場は、白味噌、赤味噌、合わせ味噌、麦味噌、その他の味噌タイプを含む異なる製品タイプをカバーし、原材料別に大豆ベース、米ベース、麦ベース、その他の原材料にセグメント化されています。形態別では、市場はペースト、粉末、液体、その他の形態に分類されています。市場は北米、欧州、アジア太平洋、南米、中東・アフリカにわたって分析されており、アジア太平洋では日本、中国、韓国、その他のアジア太平洋を含む国レベルのカバレッジが提供されています。市場規模と予測は、定義された製品タイプ、原材料、形態、地域にわたって金額ベース(米ドル)で提示されています。
セグメンテーション概要
| 白味噌 |
| 赤味噌 |
| 合わせ味噌 |
| 麦味噌 |
| その他の味噌タイプ |
| 大豆ベース |
| 米ベース |
| 麦ベース |
| その他の原材料 |
| ペースト |
| 粉末 |
| 液体 |
| その他の形態 |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 日本 |
| 中国 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 南米 | |
| 中東・アフリカ |
| 製品タイプ別 | 白味噌 | |
| 赤味噌 | ||
| 合わせ味噌 | ||
| 麦味噌 | ||
| その他の味噌タイプ | ||
| 原材料別 | 大豆ベース | |
| 米ベース | ||
| 麦ベース | ||
| その他の原材料 | ||
| 形態別 | ペースト | |
| 粉末 | ||
| 液体 | ||
| その他の形態 | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 日本 | |
| 中国 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 南米 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
味噌市場の予測規模はどのくらいですか?
味噌市場は2026年に8.3億米ドルと推定されており、2032年までに11.7億米ドルに達すると予測されており、2027年~2032年にかけてCAGR 6.90%を記録します。
味噌市場で最大のシェアを持つ製品タイプはどれですか?
白味噌は最大の製品タイプセグメントであり、2026年の味噌市場シェアの40.70%を占めており、その穏やかな風味プロファイルとスープ、ソース、ドレッシング、マリネへの広範な使用によって支えられています。
味噌市場を支配する原材料セグメントはどれですか?
米ベースの味噌が原材料セグメントを支配しており、2026年の市場シェアの58.00%を占めています。伝統的な味噌発酵と製造における確立された役割がその主導的な地位を支えています。
どの地域が味噌市場を支配しており、どのセグメントが最も急速に成長すると予測されていますか?
アジア太平洋が味噌市場を支配しており、2026年の世界市場シェアの61.80%を占めています。セグメント別では、粉末が最も急速に成長する形態と予測されており、地域別では欧州が7.50%で続いています。