
Miso-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
| Marktgröße (2027) | 0.89 Milliarden US-Dollar |
| Marktgröße (2032) | 1.17 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.90 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Miso-Marktanalyse von Mordor Intelligence
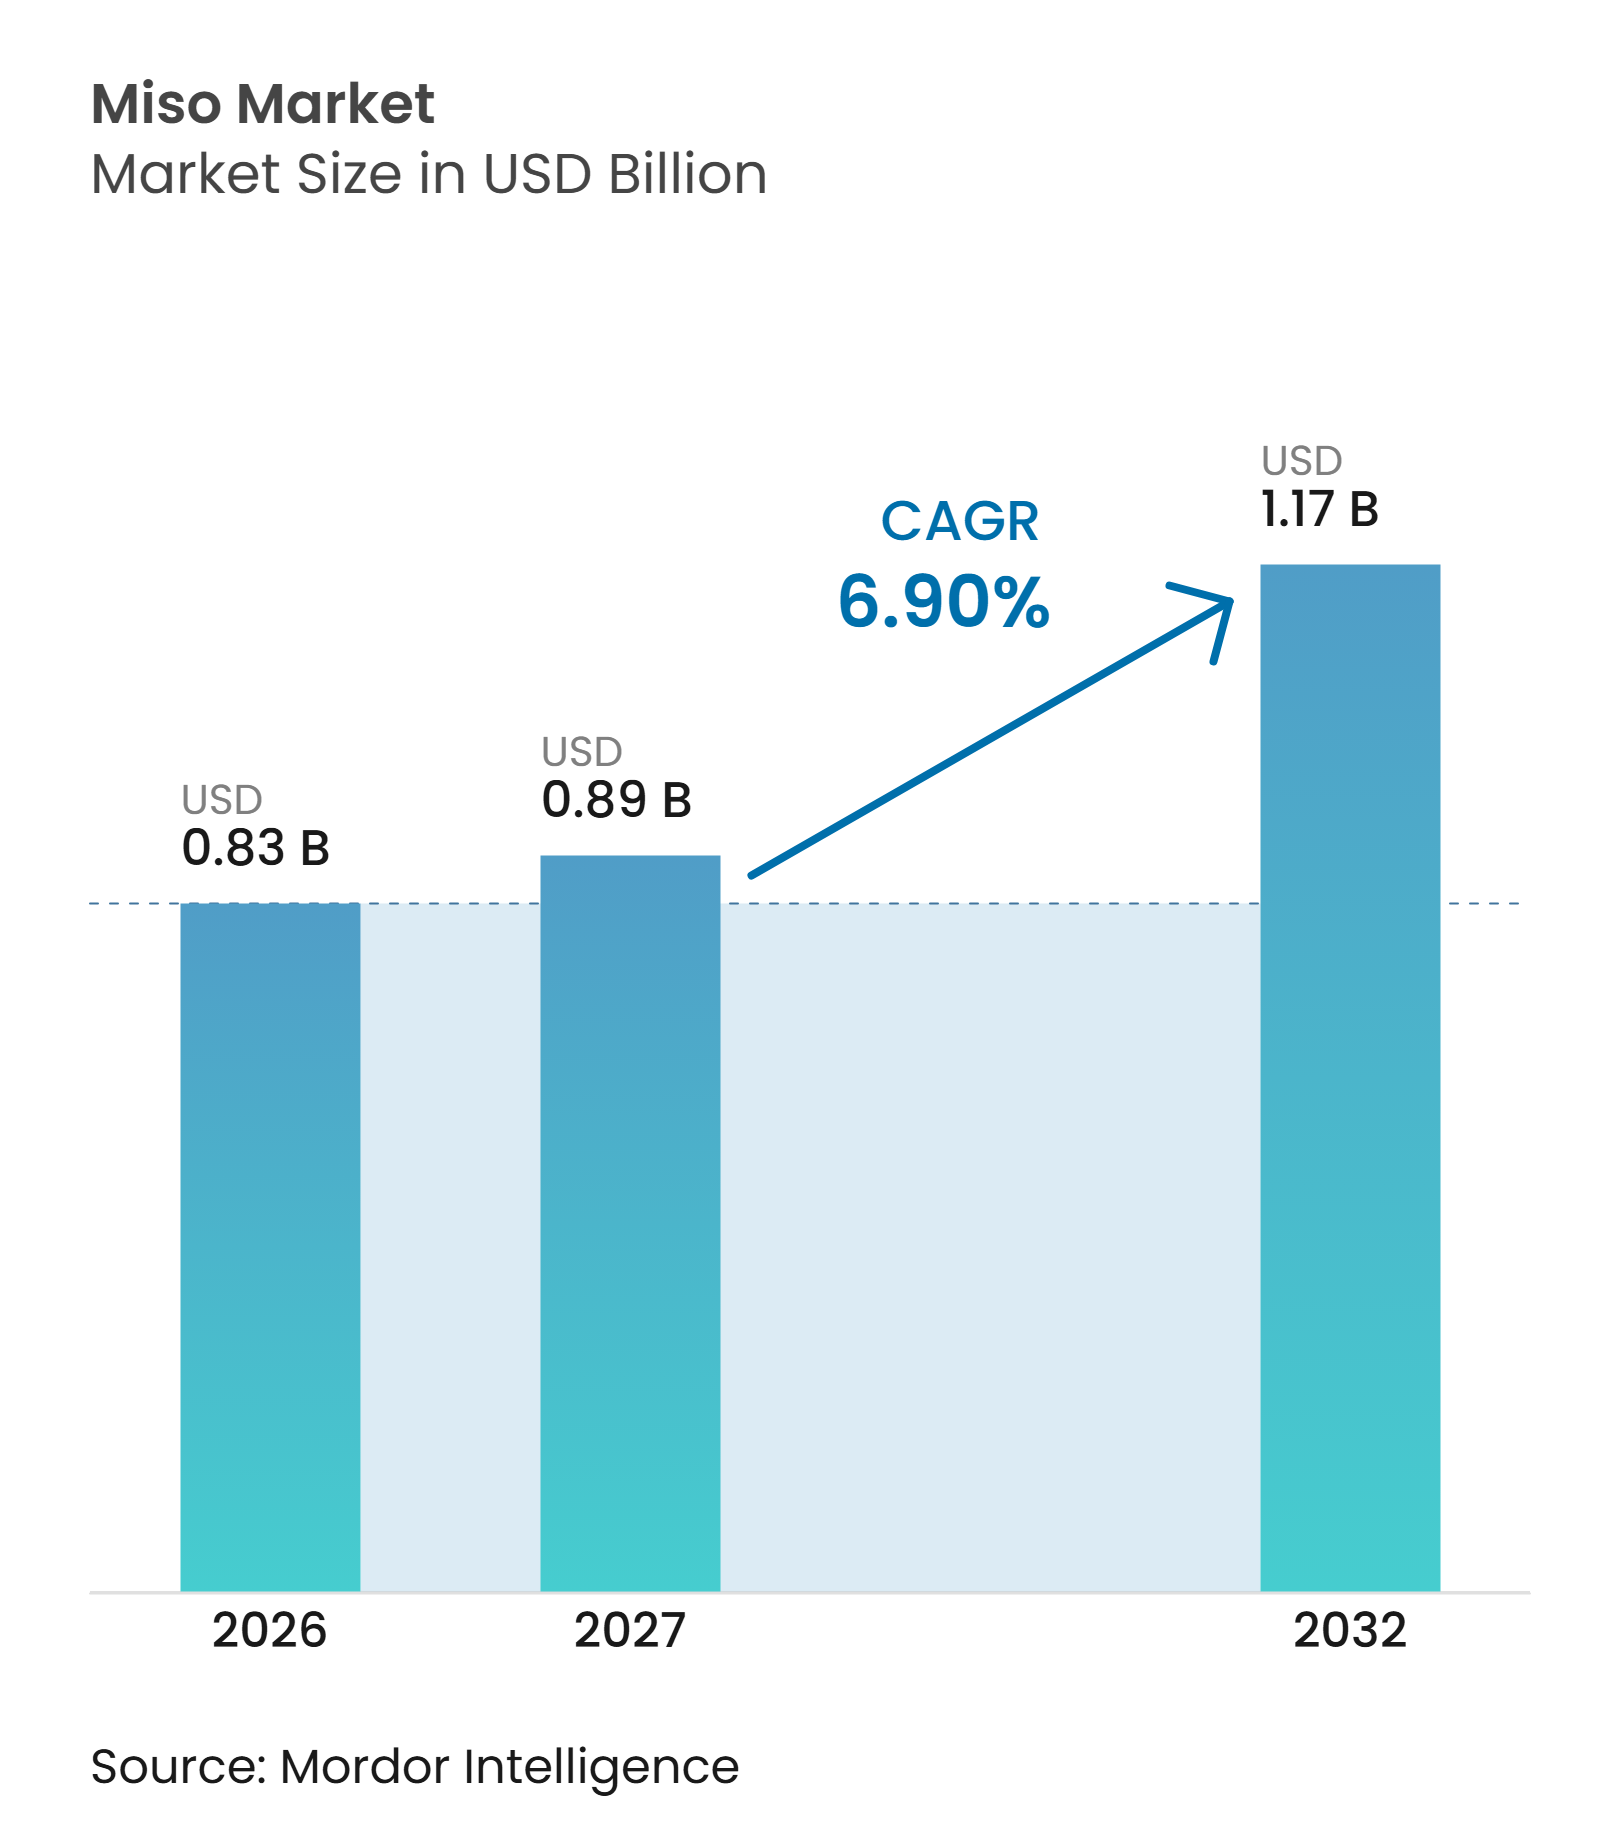
Die Miso-Marktgröße wird voraussichtlich von 0,83 Milliarden USD im Jahr 2026 auf 0,89 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 1,17 Milliarden USD erreichen, mit einem CAGR von 6,90 % über den Zeitraum 2027–2032. Das Wachstum wird durch die steigende weltweite Nachfrage nach fermentierten und traditionellen Lebensmitteln, das zunehmende Verbraucherinteresse an pflanzenbasierten und proteinreichen Produkten sowie die wachsende Beliebtheit der japanischen Küche auf internationalen Märkten unterstützt. Weißes Miso hat mit 40,70 % im Jahr 2026 den größten Anteil nach Produkttyp und spiegelt seine Vielseitigkeit in Suppen, Dressings, Saucen und Marinaden wider, während Rotes Miso mit einem CAGR von 7,40 % als die am schnellsten wachsende Produktkategorie prognostiziert wird. Reisbasiertes Miso dominiert die Zutatennachfrage mit einem Anteil von 58,00 %, während sojabohnenbasiertes Miso das schnellste Wachstum von 7,20 % verzeichnen soll. Paste bleibt die führende Form mit einem Marktanteil von 92,00 %, während Pulver mit 7,60 % das schnellste Wachstum verzeichnen soll, unterstützt durch seine Bequemlichkeit, längeres Lagerpotenzial und Eignung für Anwendungen in verpackten Lebensmitteln. Asien-Pazifik hält mit 61,80 % den größten regionalen Anteil, unterstützt durch etablierte Verbrauchsmuster und traditionelle Produktionskapazitäten, während Europa mit 7,50 % die am schnellsten wachsende Region sein soll, da die Übernahme internationaler Küche und die Nachfrage nach fermentierten Lebensmittelzutaten zunehmen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hatte Weißes Miso im Jahr 2026 mit 40,70 % den größten Anteil an der Miso-Marktgröße, während Rotes Miso mit einem CAGR von 7,40 % über 2027–2032 am schnellsten wachsen soll.
- Nach Zutat dominierte Reisbasiertes Miso mit einem Marktanteil von 58,00 % im Jahr 2026, während Sojabohnenbasiertes Miso mit einem CAGR von 7,20 % über 2027–2032 das schnellste Wachstum verzeichnen soll.
- Nach Form hatte Paste im Jahr 2026 mit 92,00 % den größten Anteil, während Miso-Pulver mit einem CAGR von 7,60 % über 2027–2032 am schnellsten wachsen soll.
- Unter den Regionen führte Asien-Pazifik im Jahr 2026 mit einem Anteil von 61,80 % am Miso-Markt, während Europa mit einem CAGR von 7,50 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende weltweite Nachfrage nach fermentierten und traditionellen Lebensmitteln | +1.0% | Global, insbesondere Asien-Pazifik, wo fermentierte Lebensmittel tief verwurzelt sind, sowie Nordamerika und Europa, wo das Interesse an traditionellen fermentierten Produkten zunimmt | Mittelfristig (2–4 Jahre) |
| Wachsende Verbraucherpräferenz für pflanzenbasierte und proteinreiche Lebensmittelprodukte | +0.8% | Global, insbesondere Nordamerika und Europa, unterstützt durch die Nachfrage nach pflanzenbasierten Lebensmittelzutaten und alternativen Proteinquellen | Mittelfristig (2–4 Jahre) |
| Zunehmende Beliebtheit der japanischen Küche und asiatischer Esskultur | +0.7% | Global, insbesondere Nordamerika und Europa, wo japanische Restaurants, asiatische Gastronomie und die Übernahme internationaler Küche zunehmen | Langfristig (Mehr als 4 Jahre) |
| Steigende Nachfrage nach natürlichen und Clean-Label-Lebensmittelzutaten | +0.6% | Global, insbesondere Nordamerika und Europa, wo die Nachfrage nach minimal verarbeiteten und natürlich fermentierten Zutaten zunimmt | Mittelfristig (2–4 Jahre) |
| Wachsende Anwendung von Miso in Suppen, Saucen, Marinaden und verzehrfertigen Mahlzeiten | +0.5% | Global, insbesondere Asien-Pazifik und Nordamerika, unterstützt durch Gastronomie-Anwendungen und die Einbindung von Miso in Rezepturen verpackter Lebensmittel | Mittelfristig (2–4 Jahre) |
| Zunehmende Innovation bei Bio-, natriumarmen und Spezial-Miso-Produkten | +0.4% | Global, insbesondere Nordamerika, Europa und Japan, wo Hersteller differenzierte Miso-Rezepturen für gesundheitsbewusste Verbraucher entwickeln | Langfristig (Mehr als 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende weltweite Nachfrage nach fermentierten und traditionellen Lebensmitteln
Das wachsende Interesse an traditionellen und fermentierten Lebensmitteln schafft Chancen für Miso als natürlich fermentiertes Würzmittel mit einem etablierten kulinarischen Erbe. Das japanische Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei (MAFF) identifiziert Miso und Sojasoße als wichtige fermentierte Würzmittel in der japanischen Esskultur und hebt ihre langjährige Verwendung in regionalen Küchen hervor. Die Miso-Produktion umfasst die Fermentierung von gedämpften Sojabohnen mit Koji und Salz, wobei Reis-, Gersten- und Sojabohnen-Koji zu verschiedenen Produktvarianten beitragen [1]. Die Fermentierung erzeugt durch den Abbau von Sojabohnenproteinen und anderen Bestandteilen auch charakteristische Umami-Eigenschaften. Da Verbraucher traditionelle Lebensmittelzubereitungsmethoden und fermentierte Zutaten aus verschiedenen Kulturen erkunden, bietet Miso Herstellern Möglichkeiten, über konventionelle japanische Gerichte hinaus in internationale Lebensmittelanwendungen zu expandieren. Sein etabliertes Erbe, sein unverwechselbares Geschmacksprofil und seine Vielseitigkeit unterstützen seine Positionierung in traditionellen und zeitgenössischen Lebensmittelkategorien.
Wachsende Verbraucherpräferenz für pflanzenbasierte und proteinreiche Lebensmittelprodukte
Das zunehmende Interesse an pflanzenbasierten Ernährungsweisen und alternativen Proteinquellen unterstützt die Nachfrage nach sojabohnenbasierten fermentierten Lebensmitteln, einschließlich Miso. Das japanische Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei identifiziert Sojabohnen als wichtige Proteinquelle und hebt ihre umfangreiche Verwendung in traditionellen japanischen Lebensmittelprodukten hervor, darunter Miso, Tofu, Natto und Sojamilch [2]. Miso enthält aus Sojabohnen gewonnene Proteine und andere Nährstoffkomponenten, während die Fermentierung zur Entwicklung von Peptiden und Aminosäuren beiträgt, die seine ernährungsphysiologischen und sensorischen Eigenschaften beeinflussen. Dies schafft Möglichkeiten für Hersteller, Miso als pflanzliches Würzmittel zu positionieren, das vegetarische Mahlzeiten, gemüsebasierte Gerichte, Suppen und proteinorientierte Lebensmittelrezepturen ergänzt. Die wachsende Einbindung pflanzenbasierter Zutaten in verpackte Lebensmittel und Gastronomie-Speisekarten bietet Miso-Herstellern auch Möglichkeiten, Verbraucher zu erreichen, die Alternativen zu konventionellen tierischen Zutaten suchen.
Zunehmende Beliebtheit der japanischen Küche und asiatischer Esskultur
Die wachsende internationale Beliebtheit der japanischen Küche erweitert die Möglichkeiten für traditionelle Zutaten wie Miso in Restaurants, Gastronomiebetrieben und Einzelhandelsmärkten. Das japanische Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei berichtet, dass die japanische Küche 2013 als immaterielles Kulturerbe der UNESCO anerkannt wurde und dass im Jahr 2021 mehr als 150.000 japanische Restaurants im Ausland betrieben wurden [3]. Das Ministerium identifiziert auch die steigende Auslandsnachfrage nach fermentierten Produkten wie Miso und Sojasoße, unterstützt durch zunehmendes Interesse an japanischer Esskultur und gesunder Ernährung. Da internationale Verbraucher mit japanischen Gerichten vertrauter werden, profitiert Miso von seiner etablierten Rolle in Suppen, Brühen, Saucen und traditionellen Zubereitungen. Die Expansion japanischer Restaurants und asiatischer Gastronomiekonzepte führt Miso auch neuen Verbrauchergruppen vor und fördert seine Übernahme in internationale Rezepte und kommerziell zubereitete Lebensmittelprodukte.
Steigende Nachfrage nach natürlichen und Clean-Label-Lebensmittelzutaten
Die wachsende Präferenz für natürliche Zutaten, transparente Produktkennzeichnung und einfachere Lebensmittelrezepturen schafft Chancen für traditionell fermentierte Produkte wie Miso. Das Zentrum zur Förderung von Importen aus Entwicklungsländern (CBI), eine Behörde des niederländischen Außenministeriums, identifiziert Clean-Label-Präferenzen und die Nachfrage nach natürlichen Zutaten als wichtige Trends, die die europäische Lebensmittelindustrie beeinflussen [4]. Miso wird aus relativ bekannten Zutaten hergestellt, darunter Sojabohnen, aus Reis oder Gerste gewonnenes Koji und Salz, was Herstellern Möglichkeiten bietet, Produkte zu entwickeln, die dem Verbraucherinteresse an erkennbaren Zutatenkomponenten entsprechen. Bio-Zertifizierung und Rückverfolgbarkeit von Zutaten können die Produktdifferenzierung in Premium-Lebensmittelkategorien weiter unterstützen. Japans MAFF pflegt Bio-Japanische Agrarstandards (JAS) für biologisch verarbeitete Lebensmittel und bietet damit einen anerkannten Rahmen für Hersteller, die auf Bio-Produktkategorien abzielen [5]. Diese Entwicklungen schaffen Chancen für biologische, traditionell fermentierte und minimal formulierte Miso-Produkte, insbesondere in Märkten mit etablierter Nachfrage nach Clean-Label-Lebensmitteln.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Natriumgehalt und wachsende Gesundheitsbedenken im Zusammenhang mit übermäßigem Salzkonsum | −0.8% | Global, insbesondere Nordamerika und Europa, wo Initiativen der öffentlichen Gesundheit zur Natriumreduzierung die Lebensmittelformulierung und Kaufpräferenzen beeinflussen | Mittelfristig (2–4 Jahre) |
| Begrenzte Verbraucherbekanntheit von Miso in Schwellenmärkten | −0.6% | Global, insbesondere Südamerika, Naher Osten und Afrika sowie nicht-asiatische Märkte, wo die Vertrautheit mit traditionellen fermentierten Würzmitteln relativ begrenzt bleibt | Langfristig (Mehr als 4 Jahre) |
| Preisvolatilität und Versorgungsengpässe bei Sojabohnen und anderen Rohstoffen | −0.5% | Global, insbesondere Japan und andere asiatische Produktionsmärkte sowie importabhängige Produzenten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kürzere Haltbarkeit und Lageranforderungen bestimmter traditioneller Miso-Produkte | −0.4% | Global, insbesondere exportorientierte Märkte und Regionen mit längeren Vertriebswegen, wo Temperaturmanagement und Lagerbedingungen die Handhabungskomplexität erhöhen können | Kurzfristig (Weniger als 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Natriumgehalt und wachsende Gesundheitsbedenken im Zusammenhang mit übermäßigem Salzkonsum
Die Miso-Produktion umfasst traditionell Salz als wesentliche Zutat im Fermentierungsprozess, das zur Geschmacksentwicklung, mikrobiellen Kontrolle und Produktkonservierung beiträgt. Sein relativ hoher Natriumgehalt kann jedoch bei Verbrauchern, die ihren Salzverzehr reduzieren möchten, Herausforderungen schaffen. Die Weltgesundheitsorganisation (WHO) empfiehlt, den Natriumkonsum für Erwachsene auf weniger als 2.000 mg pro Tag zu begrenzen, und identifiziert übermäßige Natriumaufnahme als einen wesentlichen Risikofaktor für erhöhten Blutdruck und Herz-Kreislauf-Erkrankungen. Diese Empfehlungen können die Kaufentscheidungen gesundheitsbewusster Verbraucher beeinflussen und Lebensmittelhersteller dazu veranlassen, den Natriumgehalt fermentierter Würzmittel zu überdenken. Obwohl natriumreduzierte Miso-Rezepturen Möglichkeiten bieten, diesen Bedenken zu begegnen, erfordert die Senkung des Salzgehalts eine sorgfältige Kontrolle der Fermentierungsbedingungen, der mikrobiellen Aktivität und der Produktqualität. Hersteller müssen daher traditionelle Fermentierungseigenschaften mit sich ändernden Ernährungserwartungen in Einklang bringen.
Begrenzte Verbraucherbekanntheit von Miso in Schwellenmärkten
Begrenzte Vertrautheit mit Miso und seinen traditionellen kulinarischen Anwendungen kann die Marktdurchdringung in Regionen einschränken, in denen japanische und andere ostasiatische Esskulturen eine relativ kleinere Verbraucherbasis haben. Im Gegensatz zu häufig verwendeten Würzmitteln wie Tomatensaucen, Brühwürfeln und konventionellen Gewürzmischungen kann Miso zusätzliche Verbraucheraufklärung über seinen fermentierten Ursprung, sein Geschmacksprofil, seine Zubereitungsmethoden und seine Eignung für verschiedene Rezepte erfordern. Das japanische Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei (MAFF) identifiziert die Auslandsförderung der traditionellen japanischen Esskultur und die Ausweitung der internationalen Nachfrage als wichtige Bereiche für die Entwicklung von Exporten japanischer Agrar- und Lebensmittelprodukte. Die Verbrauchervertrautheit und die Verfügbarkeit spezialisierter Einzelhandelsprodukte können jedoch auf internationalen Märkten erheblich variieren. Dies schafft Herausforderungen für Hersteller, die in Schwellenmärkte eintreten, wo begrenztes Produktwissen und etablierte Präferenzen für vertraute Würzmittel die anfängliche Übernahme verlangsamen können. Produzenten müssen möglicherweise in Produktvorführungen, Gastronomie-Partnerschaften, Rezeptaufklärung und lokalisierte Rezepturen investieren, um die Akzeptanz zu verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Weißes Miso führt, während Rotes Miso schneller wächstIm Jahr 2026 hatte Weißes Miso mit einem geschätzten Anteil von 40,70 % am Miso-Markt den größten Anteil und war damit der führende Produkttyp. Seine Position spiegelt sein mildes, leicht süßes Geschmacksprofil und seine Vielseitigkeit in Suppen, Dressings, Saucen, Marinaden und anderen Lebensmittelzubereitungen wider. Weißes Miso wird üblicherweise kürzer fermentiert als dunklere Sorten, was zu einer helleren Farbe und einem weniger intensiven Geschmack führt. Rotes Miso hingegen soll mit einem geschätzten CAGR von 7,40 % bis 2032 das schnellste Wachstum verzeichnen. Seine stärkeren, salzigeren und ausgeprägteren Umami-Eigenschaften unterstützen Anwendungen in herzhaften Suppen, Brühen, Marinaden und geschmacksintensiven Gerichten. Das wachsende internationale Interesse an japanischer Küche schafft auch Möglichkeiten für Rotes Miso über traditionelle asiatische Lebensmittelanwendungen hinaus.
Gemischtes Miso kombiniert verschiedene Miso-Sorten, um ausgewogene Geschmacksprofile zu erzielen, und ermöglicht es Herstellern, Produkte mit unterschiedlichen Süße-, Salzigkeits- und Fermentierungsintensitätsniveaus zu entwickeln. Gerstenmiso stellt eine weitere traditionelle Kategorie dar, die insbesondere für regionale japanische Küchen relevant ist, während andere Sorten Spezialrezepturen umfassen, die sich durch Fermentierungsmethoden und regionale Produktionspraktiken unterscheiden. Hersteller in allen Produktkategorien müssen jedoch Fermentierungskonsistenz, Zutatenqualität und charakteristische Geschmackseigenschaften aufrechterhalten. Die Fähigkeit, traditionelle Produktionsmethoden mit sich entwickelnden kulinarischen Anwendungen in Einklang zu bringen, wird für die Ausweitung des Miso-Konsums wichtig bleiben.
Nach Zutat:
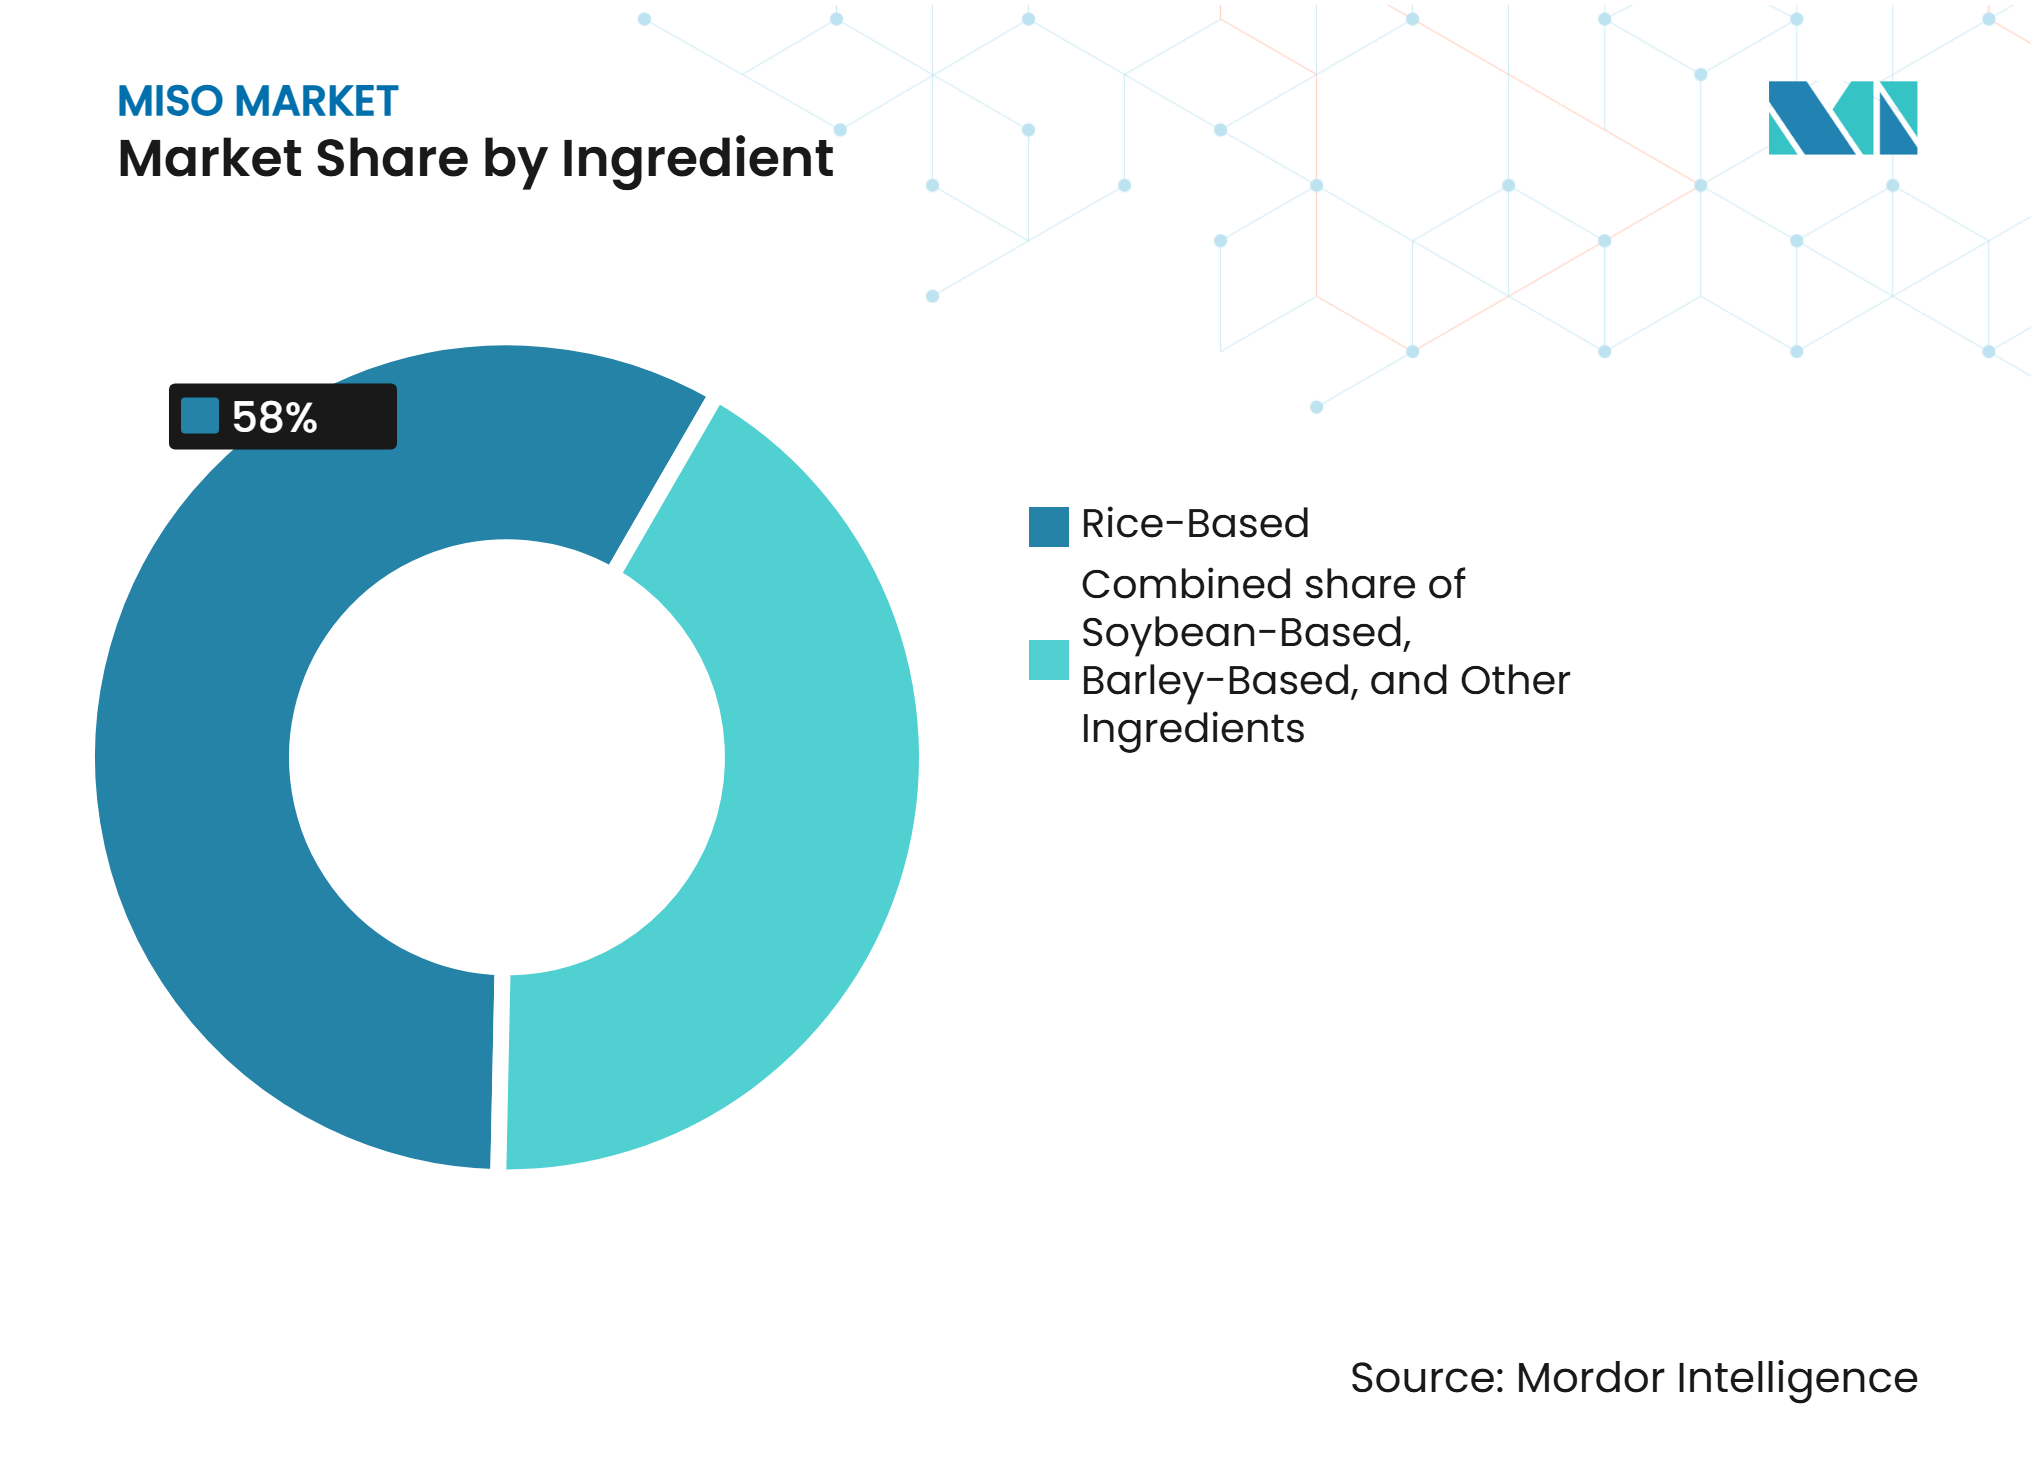
Reisbasiertes Miso dominiert, während Sojabohnenbasiertes Miso schneller wächstIm Jahr 2026 hatte Reisbasiertes Miso mit einem geschätzten Anteil von 58,00 % am Miso-Markt den größten Anteil und war damit die führende Zutatenkategorie. Seine Position spiegelt die etablierte Verwendung von Reis-Koji in der traditionellen japanischen Miso-Produktion wider, bei der fermentierter Reis Enzyme liefert, die den Abbau von Sojabohnenproteinen und Stärken während der Fermentierung unterstützen. Reisbasierte Rezepturen werden in verschiedenen Sorten verwendet, darunter Weißes, Rotes und Gemischtes Miso, wobei Unterschiede in der Fermentierungsdauer und den Zutatenverhältnissen ihre endgültigen Geschmackseigenschaften beeinflussen. Sojabohnenbasiertes Miso hingegen soll mit einem geschätzten CAGR von 7,20 % bis 2032 das schnellste Wachstum verzeichnen. Diese Rezepturen bieten charakteristische Geschmacksprofile und entsprechen traditionellen Fermentierungspraktiken, bei denen Sojabohnen als primäres Substrat verwendet werden. Ihre Wachstumschancen werden durch das Interesse an traditionellen fermentierten Lebensmitteln und die breitere Übernahme pflanzlicher Zutaten unterstützt.
Gerstenbasiertes Miso stellt eine weitere etablierte Kategorie dar, bei der Gersten-Koji zur Entwicklung charakteristischer aromatischer und geschmacklicher Eigenschaften verwendet wird. Andere Zutaten umfassen alternative Getreidesorten und spezialisierte Rezepturen, die durch regionale Produktionstechniken entwickelt wurden. Hersteller in allen Zutatenkategorien müssen jedoch die Rohstoffqualität, die Fermentierungsbedingungen und die Konsistenz der Geschmacksentwicklung steuern. Die Fähigkeit, zuverlässige Versorgung mit Sojabohnen, Reis und Gerste zu sichern und gleichzeitig traditionelle Produkteigenschaften beizubehalten, wird für die Marktexpansion wichtig bleiben.


Nach Form:
Paste dominiert, während Pulver schneller wächstIm Jahr 2026 hatte Paste mit einem geschätzten Anteil von 92,00 % am Miso-Markt den größten Anteil und war damit die dominierende Produktform. Seine Position spiegelt den traditionellen Konsum von Miso als fermentierte Paste wider, die in Suppen, Saucen, Dressings, Marinaden und anderen kulinarischen Zubereitungen verwendet wird. Pastenrezepturen behalten die charakteristische Textur, den Feuchtigkeitsgehalt und das Geschmacksprofil bei, die mit konventionellen Miso-Produkten verbunden sind, und eignen sich für den Haushaltskonsum sowie für Gastronomie- und Industrieanwendungen. Miso-Pulver hingegen soll mit einem geschätzten CAGR von 7,60 % bis 2032 das schnellste Wachstum verzeichnen. Sein Wachstumspotenzial wird durch die Bequemlichkeit bei der Handhabung, die einfachere Einbindung in trockene Gewürzmischungen und die Eignung für Instantsuppen, verpackte Mahlzeiten, Snack-Würzmittel und industrielle Lebensmittelrezepturen unterstützt. Pulverformate können im Vergleich zu bestimmten gekühlten Pastenprodukten auch Vorteile beim Transport und bei der Lagerung bieten.
Flüssiges Miso und andere spezialisierte Formen dienen Anwendungen, die eine einfachere Einbindung in Saucen, Dressings, Marinaden und gebrauchsfertige Lebensmittelzubereitungen erfordern. Diese Formate bieten Herstellern Möglichkeiten, spezifische Formulierungs- und Komfortanforderungen in den Bereichen Gastronomie und verpackte Lebensmittel zu erfüllen. Die Verarbeitungsmethoden müssen jedoch den charakteristischen fermentierten Geschmack und die funktionellen Eigenschaften von Miso erhalten. Hersteller, die Produktstabilität, Benutzerfreundlichkeit und Formulierungskompatibilität verbessern, können die Übernahme alternativer Formate stärken und gleichzeitig die etablierte Nachfrage nach traditioneller Paste aufrechterhalten.
Geografische Analyse
Miso-Markt in Nordamerika
Nordamerika stellt einen wichtigen Markt für Miso dar, unterstützt durch wachsendes internationales Interesse an japanischer Küche, etablierte asiatische Lebensmitteleinzelhandelsnetzwerke und expandierende Anwendungen fermentierter Würzmittel in verpackten Lebensmitteln und der Gastronomie. Die Vereinigten Staaten sind ein wichtiges Ziel für japanische Miso-Exporte. Laut Daten der Japan External Trade Organization (JETRO) exportierte Japan im Jahr 2024 etwa 6.183 Tonnen Miso in die Vereinigten Staaten, was einem Anstieg des Exportvolumens von 24,2 % im Vergleich zu 2023 entspricht. Kanada verzeichnete im Jahr 2024 ebenfalls Importe von etwa 1.232 Tonnen aus Japan, was die wachsende Nachfrage nach japanischen fermentierten Produkten widerspiegelt. Diese etablierten Handelsbeziehungen schaffen Möglichkeiten für Hersteller, Angebote an Weißem, Rotem und Spezial-Miso über Supermärkte, asiatische Lebensmittelgeschäfte, Restaurants und Lebensmittelherstellungsanwendungen zu erweitern.
Miso-Markt in Asien-Pazifik
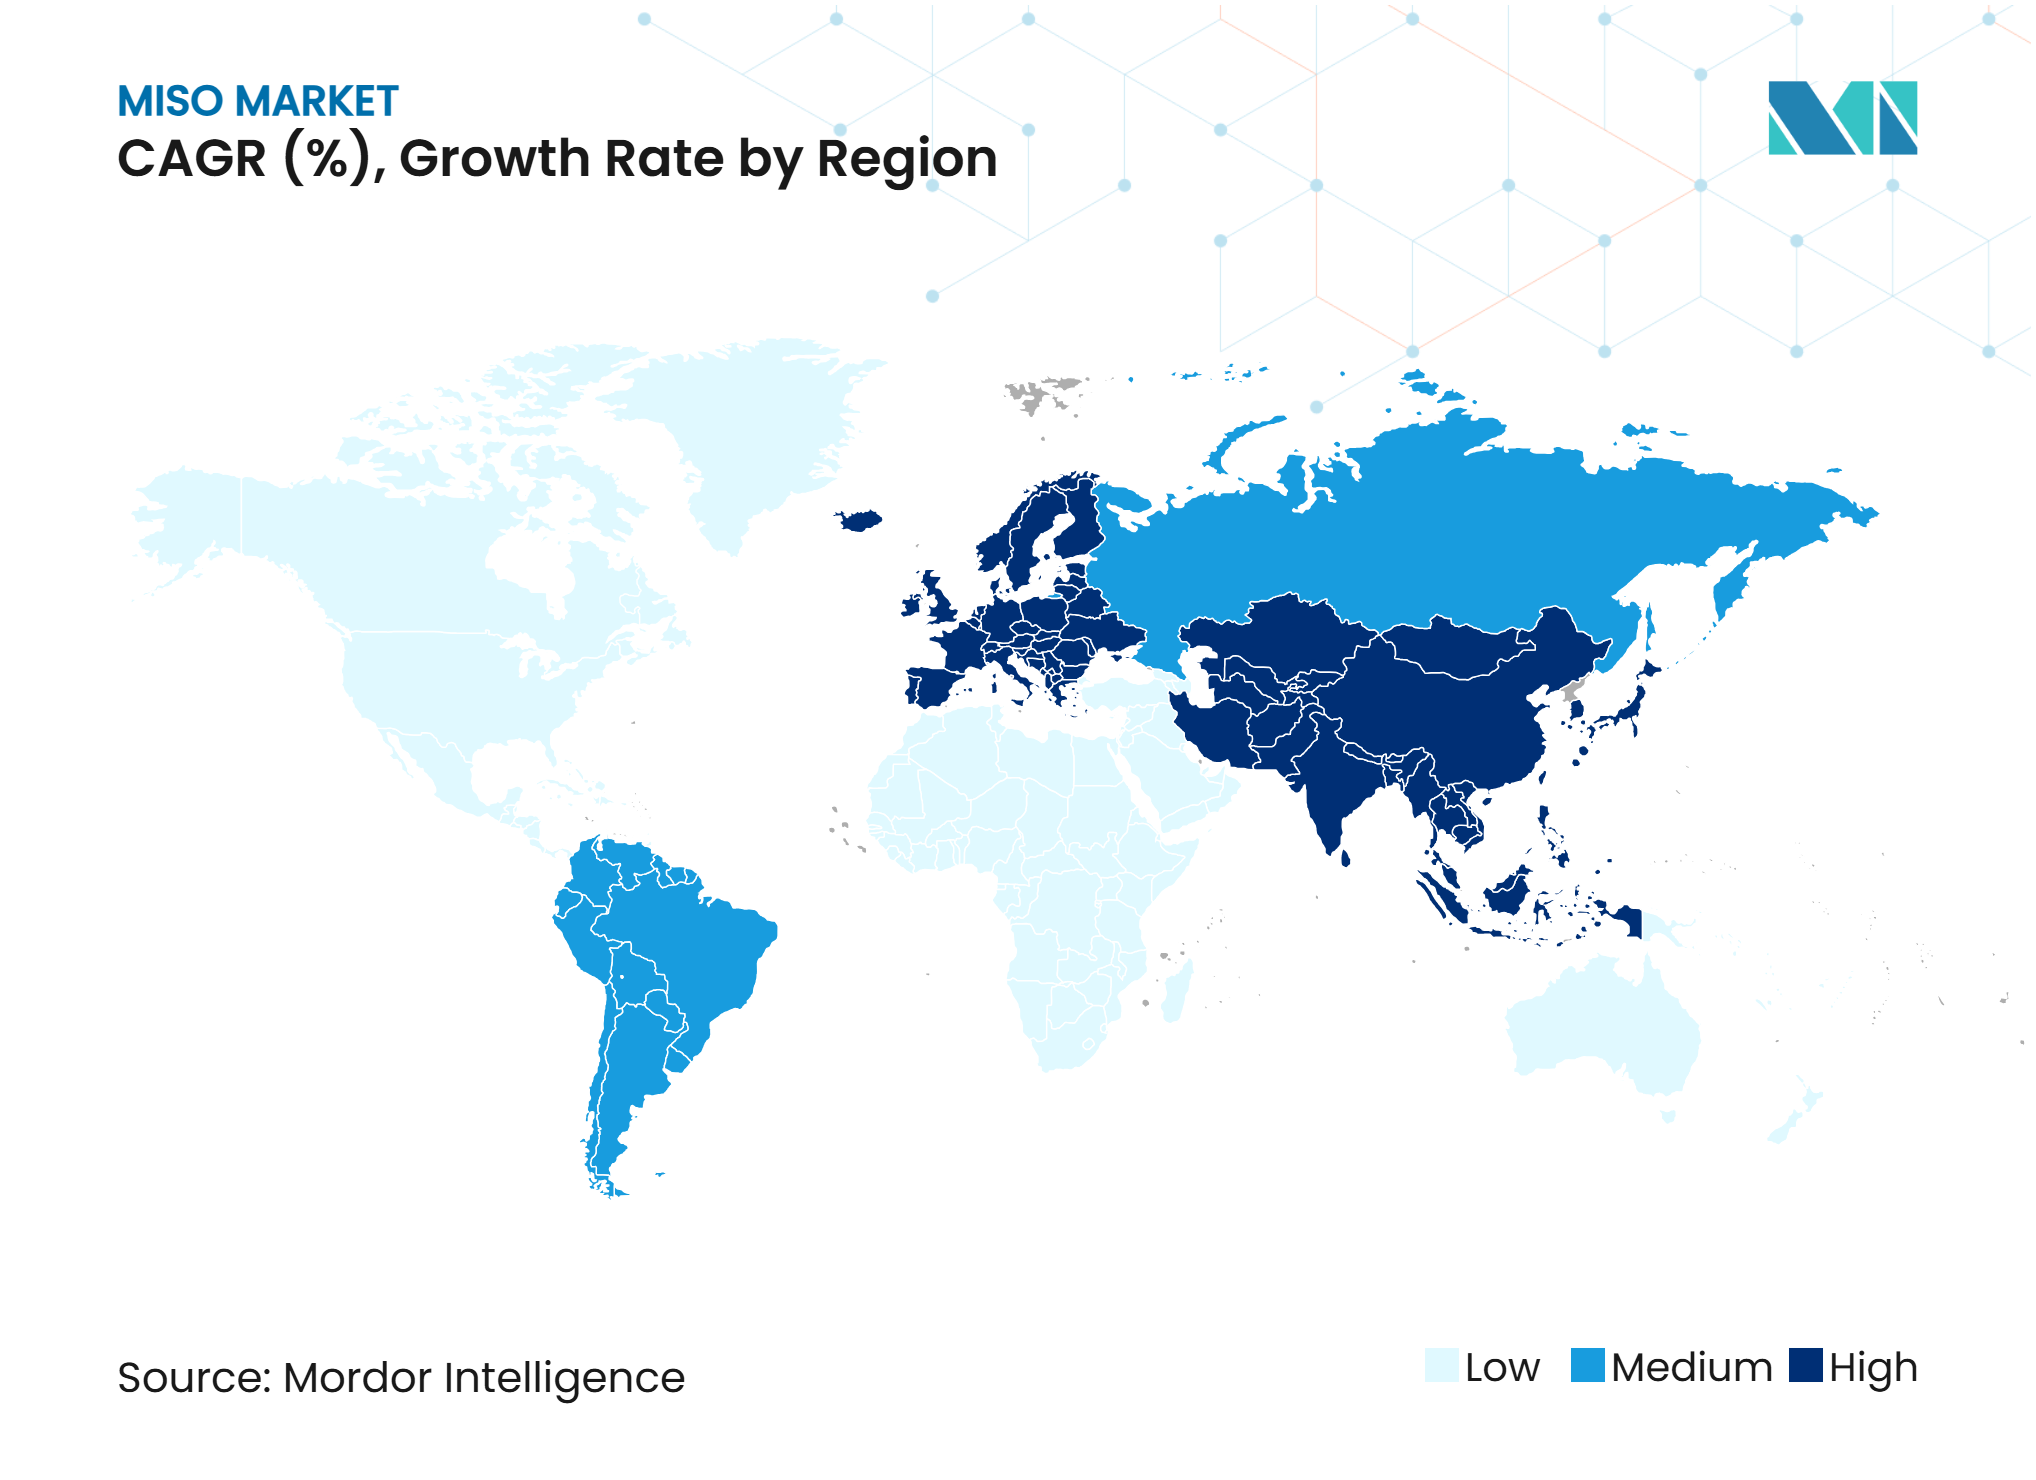
Asien-Pazifik hatte im Jahr 2026 mit einem geschätzten Anteil von 61,80 % am Miso-Markt den größten regionalen Marktanteil. Japan stellt das etablierte Produktions- und Konsumzentrum der Region dar, unterstützt durch traditionelle Fermentierungspraktiken und die weit verbreitete Verwendung von Miso in Suppen, Saucen und anderen Lebensmittelzubereitungen. China, Südkorea und andere asiatische Märkte tragen zur regionalen Nachfrage durch den etablierten Konsum fermentierter Sojaprodukte und traditioneller Würzmittel bei. Laut JETRO exportierte Japan im Jahr 2024 etwa 1.812 Tonnen Miso nach Südkorea und 1.269 Tonnen nach China, was etablierte regionale Handelsbeziehungen demonstriert. Diese Verbindungen unterstützen Möglichkeiten für traditionelle und Spezial-Miso-Produkte, obwohl Hersteller Unterschiede in lokalen kulinarischen Präferenzen, Produktrezepturen und Preissensitivität berücksichtigen müssen.
Miso-Markt in Europa
Europa soll mit einem geschätzten CAGR von 7,50 % über 2027–2032 der am schnellsten wachsende regionale Markt sein. Wachstumschancen werden durch zunehmendes Interesse an japanischer Küche, Nachfrage nach fermentierten Lebensmittelzutaten und die Expansion internationaler Gastronomie-Angebote unterstützt. Die Niederlande, das Vereinigte Königreich, Deutschland und Frankreich sind wichtige Ziele für japanische Miso-Exporte. Laut JETRO exportierte Japan im Jahr 2024 etwa 1.240 Tonnen Miso in die Niederlande, 1.588 Tonnen ins Vereinigte Königreich, 816 Tonnen nach Deutschland und 1.029 Tonnen nach Frankreich. Diese Handelsbeziehungen schaffen Möglichkeiten für Hersteller, traditionelle reisbasierte, gerstenbasierte, biologische und Spezial-Miso-Produkte über Speziallebensmittelhändler, Supermärkte, Restaurants und Lebensmittelzutatendistributionsnetzwerke zu erweitern.
Wettbewerbslandschaft
Marktkonzentration
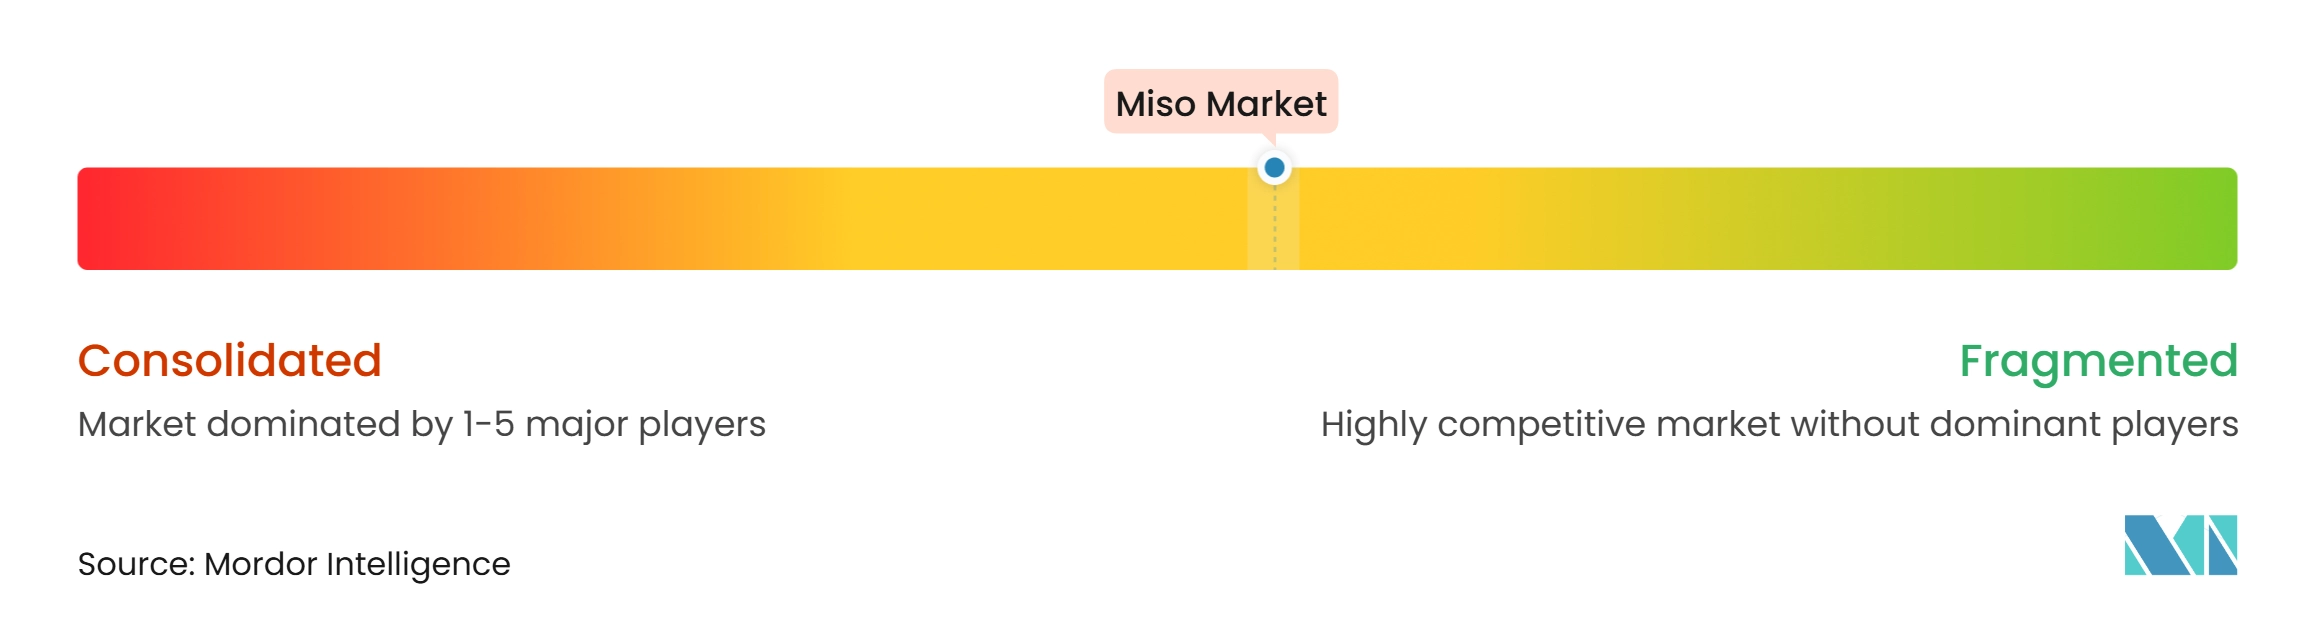
Der Miso-Markt umfasst traditionelle japanische Miso-Hersteller, Unternehmen für fermentierte Lebensmittel, Spezialisten und internationale Lebensmittelmarken, die über Produktqualität, Fermentierungsexpertise, Zutatenbeschaffung, Produktinnovation und Vertriebsreichweite konkurrieren. Unternehmen haben unterschiedliche Expositionsniveaus gegenüber Miso durch traditionelle Miso-Pasten, gemischte Sorten, Instant-Miso-Produkte, Würzmittel und breitere Portfolios fermentierter Lebensmittel. Etablierte japanische Hersteller können traditionelles Produktionswissen und starke inländische Vertriebsnetzwerke nutzen, während internationale und Spezialmarken Auslandsverbraucher durch biologische, spezielle und pflanzenbasierte Produktangebote ansprechen können.
Wettbewerbsstrategien im Miso-Markt konzentrieren sich auf die Erweiterung von Produktportfolios, die Entwicklung verschiedener Miso-Sorten und die Anpassung traditioneller Rezepturen an sich ändernde Verbraucherpräferenzen. Beispielsweise bietet Marukome Co., Ltd. eine Reihe von Miso-Produkten an, darunter Weißes, Rotes und Gemischtes Miso sowie Instant-Miso-Suppenprodukte, während Hikari Miso Co., Ltd. traditionelle Miso-Pasten und Bio-Sorten vermarktet. South River Miso Company und American Miso Company bedienen Spezialmärkte durch traditionell fermentierte und Spezial-Miso-Produkte. Diese Strategien ermöglichen es Herstellern, sich durch Fermentierungsmethoden, Zutatenauswahl, Produktvielfalt und Bio-Positionierung zu differenzieren. Unternehmen befassen sich auch mit der Nachfrage nach praktischen Formaten und differenzierten Rezepturen, einschließlich Pulver- und anderen Spezial-Miso-Produkten.
Beschaffung und Vertrieb bleiben wichtige Wettbewerbsüberlegungen im Miso-Markt. Hersteller mit Zugang zu zuverlässigen Versorgungsquellen für Sojabohnen, Reis, Gerste, Koji-Kulturen und Salz können eine konsistente Produktionsqualität unterstützen und Risiken bei der Rohstoffbeschaffung steuern. Etablierte Unternehmen wie Marukome Co., Ltd. und Hikari Miso Co., Ltd. bedienen mehrere internationale Märkte durch Einzelhandels- und Gastronomie-Produktsortimente, während Spezialisten wie South River Miso Company sich durch biologische Zutaten, traditionelle Fermentierungsmethoden und Spezial-Sorten differenzieren. Das Portfolio von Marukome Co., Ltd. umfasst auch Pasten-, Flüssig- und Pulver-Miso, was die Verfügbarkeit verschiedener Formate für Haushalts-, Gastronomie- und Lebensmittelverarbeitungsanwendungen widerspiegelt.
Marktführer der Miso-Branche
-
Marukome Co., Ltd.
-
Hikari Miso Co., Ltd.
-
Kikkoman Corporation
-
Hanamaruki Foods Inc.
-
Miyasaka Jozo Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Miso-Markt Unternehmen in diesem Bericht
- Marukome Co., Ltd.
- Hikari Miso Co., Ltd.
- Hanamaruki Foods Inc.
- Miyasaka Jozo Co., Ltd.
- Marusan-Ai Co., Ltd.
- Yamato Soysauce & Miso Co., Ltd.
- Yamaki Co., Ltd.
- Saikyo-Miso Co., Ltd.
- Masuya Miso Co., Ltd.
- Yamagen Jozo Co., Ltd.
- Shinshu Miso Co., Ltd.
- Hatcho Miso Kakukyu Co., Ltd.
- Maruya Hatcho Miso Co., Ltd.
- Ishii Miso Co., Ltd.
- Takeya Miso Co., Ltd.
- Kikkoman Corporation
- Clearspring Ltd.
- Eden Foods, Inc.
- South River Miso Company
- American Miso Company
Neueste Industrielle Entwicklungen in Miso-Markt
- Oktober 2026: Hikari Miso Co., Ltd. brachte die 2026er Ausgabe seines „Miso Nouveau, Hatsunari” auf den Markt, ein in begrenzter Menge erhältliches, natürlich fermentiertes Miso, das nach einem saisonalen Erstlings-Konzept hergestellt wird. Das Produkt weist ein jüngeres Fermentierungsprofil mit einem frischen, fruchtigen Geschmack auf und erweitert das Premium- und Spezial-Miso-Portfolio des Unternehmens.
- Juli 2026: Die Tokai Gakuen University, Naka-Nihon EXIS, Mie Railway und Sato Jozo Co., Ltd. arbeiteten zusammen, um „Kurumimiso” zu vermarkten, ein Spezial-Miso-Produkt mit Walnüssen und Käse. Das Produkt wurde mit Fokus auf Nagoya-typische Aromen, gesundheitsbewusste Zutaten und Haltbarkeit entwickelt und ab dem 18. Juli 2026 am Toyota-Ugokou Service Area in Japan eingeführt.
- Juni 2026: Hikari Miso Co., Ltd. führte „CRAFT MISO NAMA-KOJI Precious” ein, ein limitiertes, einmal jährlich produziertes Miso aus frisch geerntetem japanischen Reis und Sojabohnen. Das Produkt weist einen frischen, fruchtigen Geschmack und eine saftige Textur auf, mit 25 % weniger Salz als die Standardprodukte des Unternehmens. Die Markteinführung stärkte das Premium-Fermentierungsmiso-Portfolio des Unternehmens und erweiterte sein Spezialangebot.
- März 2026: Hikari Miso Co., Ltd. brachte „CRAFT MISO TOROMI” und „DASHI KAORU MISO” in japanischen Einzelhandelsgeschäften auf den Markt. CRAFT MISO TOROMI führte ein gießbares flüssiges Miso-Format ein, das für bequemes Kochen, Dressings und Würzen konzipiert ist, während DASHI KAORU MISO Rotes und Weißes Miso mit Bonito und Kombu-Brühe aus einer einzigen Herkunft kombinierte. Die Markteinführungen erweiterten das Produktportfolio des Unternehmens in den Bereichen Flüssig- und Gemischtes Miso.
Globaler Miso-Marktberichtsumfang
Für diese Studie ist der Miso-Markt definiert als der Verkaufswert von kommerziell produziertem Miso, einer traditionellen fermentierten Paste, die hauptsächlich aus Sojabohnen, Reis, Gerste, Salz und Koji-Kultur hergestellt wird. Der Markt umfasst verschiedene Produkttypen, darunter Weißes Miso, Rotes Miso, Gemischtes Miso, Gerstenmiso und andere Miso-Typen, segmentiert nach Zutat in Sojabohnenbasiert, Reisbasiert, Gerstenbasiert und andere Zutaten. Nach Form wird der Markt in Paste, Pulver, Flüssig und andere Formen kategorisiert. Der Markt wird in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika analysiert, mit Länderabdeckung in Asien-Pazifik, einschließlich Japan, China, Südkorea und dem Rest von Asien-Pazifik. Marktgrößen und Prognosen werden in Wertangaben (USD) für die definierten Produkttypen, Zutaten, Formen und Geografien dargestellt.
Segmentierungsübersicht
| Weißes Miso |
| Rotes Miso |
| Gemischtes Miso |
| Gerstenmiso |
| Andere Miso-Typen |
| Sojabohnenbasiert |
| Reisbasiert |
| Gerstenbasiert |
| Andere Zutaten |
| Paste |
| Pulver |
| Flüssig |
| Andere Formen |
| Nordamerika | |
| Europa | |
| Asien-Pazifik | Japan |
| China | |
| Südkorea | |
| Rest von Asien-Pazifik | |
| Südamerika | |
| Naher Osten und Afrika |
| Nach Produkttyp | Weißes Miso | |
| Rotes Miso | ||
| Gemischtes Miso | ||
| Gerstenmiso | ||
| Andere Miso-Typen | ||
| Nach Zutat | Sojabohnenbasiert | |
| Reisbasiert | ||
| Gerstenbasiert | ||
| Andere Zutaten | ||
| Nach Form | Paste | |
| Pulver | ||
| Flüssig | ||
| Andere Formen | ||
| Nach Geografie | Nordamerika | |
| Europa | ||
| Asien-Pazifik | Japan | |
| China | ||
| Südkorea | ||
| Rest von Asien-Pazifik | ||
| Südamerika | ||
| Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Miso-Marktes?
Der Miso-Markt wird im Jahr 2026 auf 0,83 Milliarden USD geschätzt und soll bis 2032 einen Wert von 1,17 Milliarden USD erreichen, mit einem CAGR von 6,90 % über 2027–2032.
Welcher Produkttyp hat den größten Anteil am Miso-Markt?
Weißes Miso ist das größte Produkttyp-Segment mit einem Anteil von 40,70 % am Miso-Markt im Jahr 2026, unterstützt durch sein mildes Geschmacksprofil und die weit verbreitete Verwendung in Suppen, Saucen, Dressings und Marinaden.
Welches Zutatensegment dominiert den Miso-Markt?
Reisbasiertes Miso dominiert das Zutatensegment mit einem Marktanteil von 58,00 % im Jahr 2026. Seine etablierte Rolle in der traditionellen Miso-Fermentierung und -Produktion unterstützt seine führende Position.
Welche Region dominiert den Miso-Markt, und welches Segment soll am schnellsten wachsen?
Asien-Pazifik dominiert den Miso-Markt mit einem Anteil von 61,80 % am globalen Marktanteil im Jahr 2026. Nach Segment soll Pulver die am schnellsten wachsende Form sein, gefolgt von Europa mit 7,50 % unter den Regionen.