
小型回路遮断器(MCB)およびモールドケース回路遮断器(MCCB)市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.32 十億米ドル |
| 市場規模 (2032) | 5.02 十億米ドル |
| 成長率 (2027 - 2032) | 8.62 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
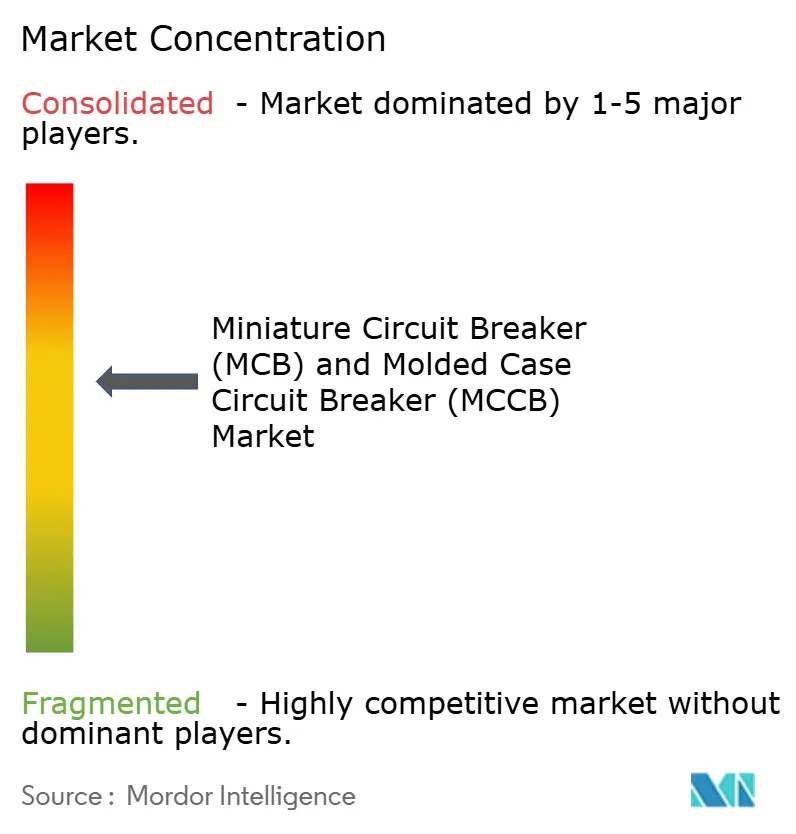
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる小型回路遮断器(MCB)およびモールドケース回路遮断器(MCCB)市場分析
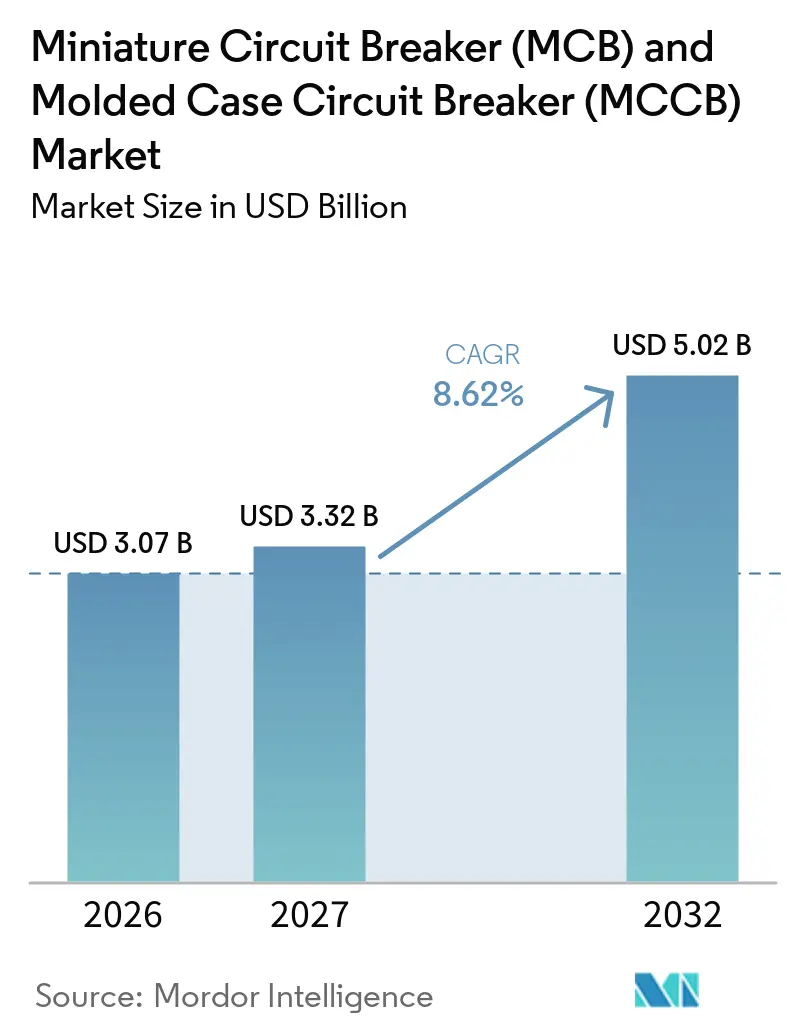
小型回路遮断器(MCB)およびモールドケース回路遮断器(MCCB)市場規模は、2026年に3.07 ビリオン 米ドル、2027年に3.32 ビリオン 米ドルと見込まれており、2032年までに5.02 ビリオン 米ドルに達する見通しで2027年から2032年にかけて8.62%のCAGRで成長すると予測されています。小型回路遮断器市場は、老朽化した配電設備の更新、再生可能エネルギーのより広範な活用、電気自動車充電、および新規データセンター建設によって支えられています。これらの用途は、より高い定格電流、より精密な故障保護、および接続型監視機能を必要とします。サプライヤーは、デバイス価格のみでの競争ではなく、デジタルトリップユニット、アークフラッシュ検出、サイバーセキュリティ、および予知保全により大きな重点を置いています。小型回路遮断器市場は、接点や熱部品がスイッチボード全体の更新を必要とする前に摩耗する可能性があるため、定期的な交換需要からも恩恵を受けています。銅、銀接点、および電子部品のコスト変動は、承認された材料変更が長期的な製品再認定プロセスを必要とする場合があるため、依然として制約要因となっています。
主要レポートのポイント
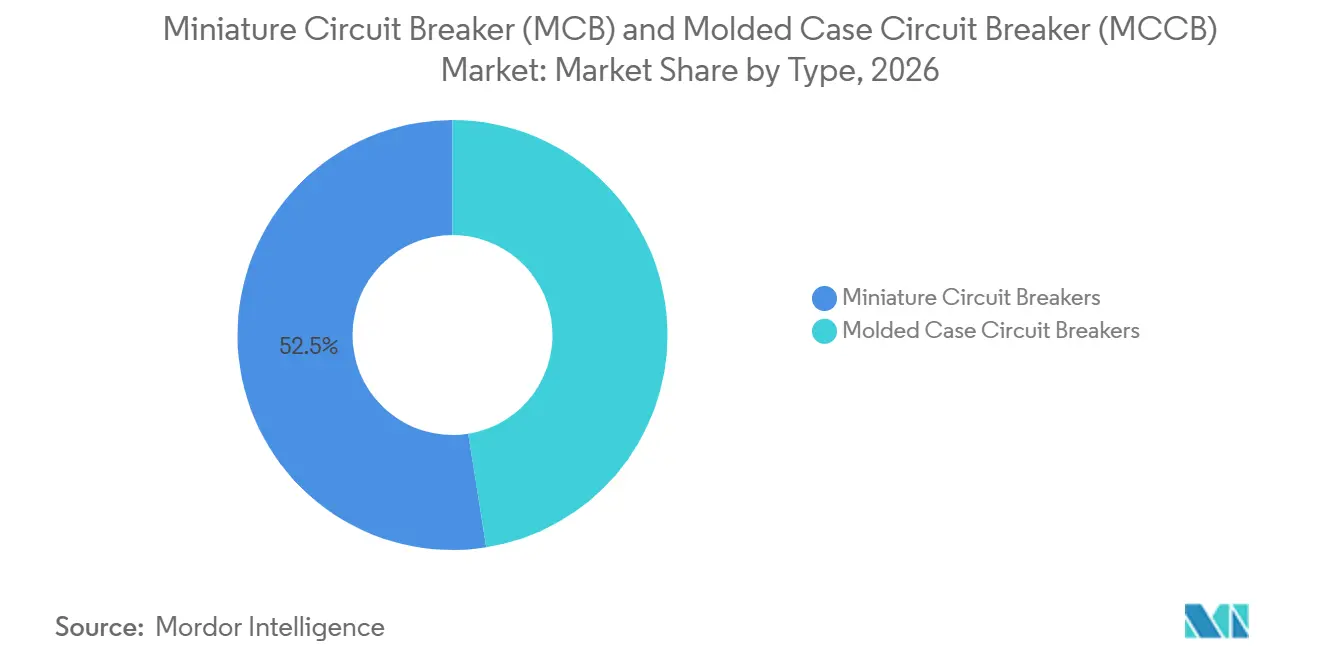
- タイプ別では、小型回路遮断器が2026年にグローバルシェアの52.5%を占め、2032年まで10.3%のCAGRで成長すると予測されていま。
- 定格電流別では、76A〜250Aクラスが2026年にグローバルシェアの28.3%を占め、251A〜800Aクラスは2032年まで8.9%のCAGRで成長すると予測されています。
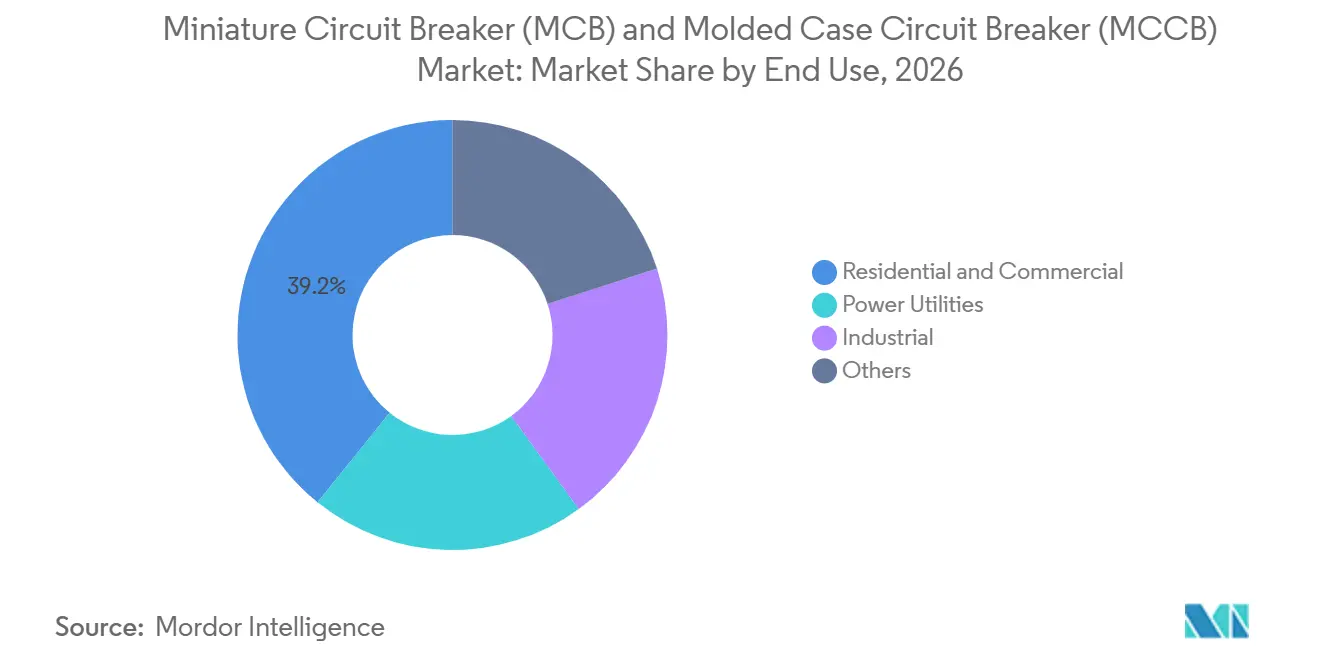
- 最終用途別では、住宅・商業用途が2026年のグローバル収益の39.2%を占め、電力公益事業は2032年まで9.1%のCAGRで拡大すると見込まれています。
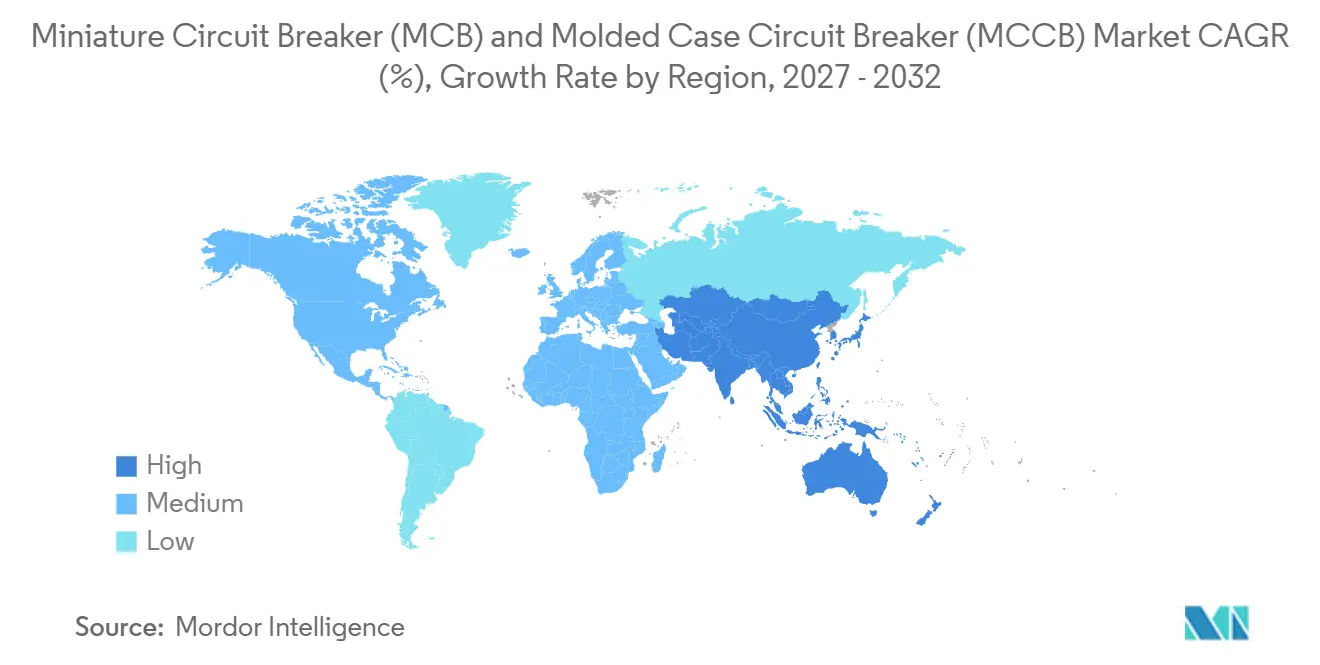
- 地域別では、アジア太平洋が2026年にグローバルシェアの31.1%を占め、2032年まで9.4%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの(概算)%影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 系統近代化および老朽化した配電設備の更新 | +2.1% | グローバル、北米・欧州・アジア太平洋に集中 | 長期(4年以上) |
| 再生可能エネルギー・蓄電・EV充電の普及 | +1.8% | グローバル、アジア太平洋・欧州・北米が主導 | 短期(2年以下) |
| データセンター・スマートビルディング・産業電化の拡大 | +1.5% | 北米・アジア太平洋・欧州 | 中期(2〜4年) |
| ジタル監視・予知保全の導入 | +1% | 北米・欧州・先進アジア太平洋市場 | 長期(4年以上) |
| 分散型エネルギーリソースに向けた双方向故障保護 | +0.8% | グローバル、北米・欧州での早期拡大 | 中期(2〜4年) |
| 制約されたパネル向けのコンパクト・モジュール・高容量保護 | +0.7% | 北米・欧州・アジア太平洋のデータセンターおよび産業サイト | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
系統近代化および老朽化した配電設備の更新
小型回路遮断器市場は、老朽化した配電設備の更新による持続的な支援を受けています。米国の投資家所有電力会社は、信頼性の向上と経済成長の支援を目的として、2025年に約208 ビリオン 米ドルの系統投資を計画していました。[1] 欧州委員会は、欧州連合の配電ネットワークには2040年までに7,300億ユーロ、送電ネットワークには4,770億ユーロの投資が必要であると述べています。[2] これらのプログラムは、変電所、フィーダーアップグレード、および低圧盤における保護機器の需要を高めます。小型回路遮断器市場にとって、この作業は、ユーティリティ仕様を満たし、長い交換サイクルにわたって設置済み製品をサポートできるサプライヤーを優遇します。個々の遮断器は、周囲のスイッチボードが稼働寿命の終わりに達する前に交換が必要になる場合があり、確立されたサービスおよびアフターマーケットチャネルを通じた定期購入を支えます。
再生可能エネルギー・蓄電・EV充電の普及
再生可能発電と電気自動車充電が低圧電力フローの雑性を高めるにつれ、小型回路遮断器市場は変化しています。350kWを超える急速充電器は急激な電流需要を生み出し、高曲線保護デバイスを必要とするほか、近接する遮断器の慎重な熱設計が求められます。[3] ユーティリティスケールの太陽光発電では1,500V直流システムの使用が増加しており、直流アークの遮断には標準的な交流構成ではなく、その用途向けに設計された機器が必要です。[4] 中国の分散型太陽光発電容量は400GWを超えると見込まれており、インバーターおよびパネルインターフェースに保護要件を追加しています。蓄電池の接続点も双方向フローの頻度を高めています。小型回路遮断器市場では、これにより双方向の故障を協調させ、適切な直流および双方向定格を持つデバイスへのインストールを進めることができる保護配置の需要が生まれています。
データセンター・スマートビルディング・産業電化の拡大
小型回路遮断器市場は、データセンター、接続型ビルディング、および産業電化から高付加価値の需要を獲得しています。アメリカン・エレクトリック・パワーは、2025年10月に大規模負荷データセンター顧客へのサービス提供のため、5年間の資本計画を72 ビリオン 米ドルに引き上げました。高密度液冷ラックは短い保護経路とより厳格な故障遮断性能を必要とします。これらの要件は、高定格のモールドケースデバイスおよび高度な協調機能を持つ製品を優遇します。小型回路遮断器市場では、これによりダウンタイム許容度が限られた設備における機器の可用性、監視、および遠隔操作能力を重視した購買行動へのシフトが生じています。データセンターや産業パネルのスペース制限も、より小さいフットプリントでより多くの保護機能を提供できるコンパクト・モジュール製品を優遇します。
デジタル監視・予知保全の導入
デジタル監視は、小型回路遮断器市場内でより高付加価値な製品機会を生み出しています。ナショナル・インスツルメンツのエネルギーケーススタディでは、強制停止の削減や遮断器寿命の延長を含む状態ベースの保全により、20年間で4億米ドルのライフサイクル節減が報告されています。2025年に発表された研究では、異種コンピューティングと無線接続を使用した組み込み回路遮断器監視システムが、早期劣化検出において90%の分類精度を達成したことが明らかになりました。スマート遮断器は、固定されたサービス間隔の代わりに状態ベースの保全をサポートするため、センサー、通信インターフェース、およびローカル分析を使用します。小型回路遮器市場では、1つのスマート遮断器の設置が配電盤全体のアップグレードにつながる場合があります。これは、ゲートウェイと監視ソフトウェアが通常パネルレベルで展開されるためです。これにより、各設置の価値が同等品との交換を超えて拡大し、互換デバイス、ソフトウェア、およびサイバーセキュリティ機能を提供できるサプライヤーが優遇されます。
制約要因の影響分析*
| 制約要因 | CAGRへの(概算)%影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 銅・銀合金接点・電子部品コストの変動 | -1.2% | グローバル、北米・欧州で最も顕著 | 短期(2年以下) |
| レガシーパネルにおける高い改修複雑性と相互運用性の制約 | -0.9% | 北米・欧州 | 中期(2〜4年) |
| 新興市場における低コスト競争と価格感応度 | -0.8% | アジア太平洋・南米・中東・アフリカ | 短期(2年以下) |
| 高度な電子・接続型遮断器の高い初期コスト | -0.7% | グローバル、価格感応度の高い新興市場で最も顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
銅・銀合金接点・電子部品コストの変動
素材の変動性は、サプライヤーにとって価格設定と在庫決定を困にすることで、小型回路遮断器市場を制約しています。銀は、長期にわたる供給不足の後、2025年10月に1トロイオンスあたり49.57米ドル近くの記録に達しました。銀は、特に高仕様製品において低抵抗接点セットに使用されています。銅、銀合金接点、および電子部品はすべて、小型回路遮断器(MCB)およびモールドケース回路遮断器(MCCB)製造のコスト基盤に影響を与えます。小型回路遮断器市場では、IEC 60947-2およびUL 489の認定には完全な再認定が必要であり、12〜18ヶ月かかる場合があるため、接点材料の代替は迅速な解決策にはなりません。この遅延は、メーカーが短期的な原材料価格変動に対応する能力を制限し、固定販売価格の契約においてマージンを圧迫する可能性があります。
レガシーパネルにおける高い改修複雑性と相互運用性の制約
改修の複雑性は、特に北米と欧州において、小型回路遮断器市場における交換購入を遅らせる可能性があります。古い配電盤では、個々のデバイスを交換する際にバスバー、端子台、またはマウントレールの変更が必要になることがよくあります。これらの追加作業により、多くの設備での単純な機器交換は現実的ではありません。商業ビルのオーナーは、テナント改善予算と競合する場合や、リース更新期間を待つ場合に、電気設備のアップグレードを延期することがあります。プロセスサイトでは、遮断器の段階が近代化される際に、保護階層全体でのファームウェアと設定の協調的な変更が必要になる場合もあります。小型回路遮断器市場全体では、新興市場の価格感応度の高い購買者が低コスト製品を選択することがある一方、接続型遮断器の高い初期価格は、即時の保全効果が明確でない場合に導入をさらに遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
MCBのボリュームリーダーシップと高付加価値MCCB需要の共存小型回路遮断器は2026年にグローバル価値の52.5%を占めました。その地位は、すべての主要地域における住宅パネル、軽商業配電盤、およびモジュール式低圧アセンブリでの使用を反映しています。国際電気標準会議(IEC)60898-1に基づく標準化されたフォーマットは、新規建物と交換工事の両方における分岐回路保護へ広範な使用を支援します。この互換性により、請負業者は確立されたパネル設計を使用でき、大規模な設置済みベース全体での安定した需要を支えます。中国は新しい公共建物にインテリジェント電気火災監視回路を義務付けており、従来の製品とともにスマートMCBの採用を支援しています。インドでは、屋根置き太陽光システムとレベル2の家庭用充電器がそれぞれ専用の20A〜40A回路要件を追加しています。これらの追加により、住宅設置ごとに必要な保護デバイスの数が増加し、適切な保護曲線と協調を持つデバイスの需要を支えます。
モールドケース回路遮断器は、2026年の小型回路遮断器市場規模の残りの47.5%を占めました。このカテゴリーは、デジタルトリップユニット、遠隔監視インターフェース、およびより高い遮断容量から価値を得ています。商業ビル、産業施設、再生可能エネルギー変電所、および大型充電サイトには、小型住宅用デバイスの典型的な能力を超えた保護が必要です。これらの用途では、特に複数の負荷が単一の配電盤内に集中している場合に、協調性、遮断容量、よびより大きな電気負荷に対応する能力が重要視されます。また、中断のない運転、故障の迅速な遮断、および異常運転条件下での機器保護が運用要件となる大規模施設で使用される監視・制御設備との統合が可能な機器も必要とされます。Schneider Electricは2025年5月に800A〜1,600A用途向けのEasyPact CVSシリーズを発売し、36〜70kAの遮断容量と3極および4極の構成を提供しました。この発売は、より高容量の商業・産業設備へのサプライヤーの注力を示しています。デジタル対応・高定格製品へのミックスシフトは、MCB用途と比較してボリュームが低い場合でも、1ユニットあたりの収益を高める可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入後にすべて閲覧可能です
定格電流別:
中間レンジのボリュームが主導し、より高い定格がより速く成長76A〜250Aクラスは2026年にグローバル価値シェアの28.3%を占めました。商業配電盤、軽工業パネル、および再生可能エネルギー集電変電所にサービスを提供しています。このカテゴリーは、住宅回路よりも多くの容量を必要とするが最高の産業定格は必要としない用途向けの実用的な中間レンジです。その広い設置済みベースにより、新規建設と交換需要の両方で重要な位置を占めています。この範囲の機器仕様は、短絡性能、必要な極数、およびデジタルトリップユニットの使用能力によって影響を受けます。請負業者とパネルビルダーはさまざまな建物や産業環境でこの範囲を使用しており、需要が複数の顧客グループに分散しています。これらの要因が商業・軽工業設備全体での継続的な需要を支えています
251A〜800Aクラスは2032年まで8.9%のCAGRで成長すると予測されており、最も成長が速い定格電流セグメントとなっています。この範囲の小型回路遮断器市場規模は、AIデータセンターポッド、大型充電システム、および電力密度の高い産業電化プロジェクトから恩恵を受けています。アメリカン・エレクトリック・パワーの計画資本支出72 ビリオン 米ドルへの引き上げは、大規模負荷接続が高容量配電設備の需要をどのように拡大しているかを示しています。この範囲は、配電盤が限られたフットプリント内で複数の高負荷回路を保護しなければならない場合にも関連します。20A以下および21A〜75Aのクラスは、単相システムが一般的な住宅・軽商業ビルでのボリュームを維持しています。800A超の製品は、ユーティリティ変電所と新しい高容量フィーダー向けの小さいながらも重要なカテゴリーとして残っています。Eatonは2025年にPower Defense 600VDCラインをフルポートフォリオ全体に拡張し、太陽光・蓄電・データセンター用途でのDC定格高電流デバイスの重要性を示しました。
最終用途別:
住宅・商業需要がボリュームを支え、電力公益事業が最も速く成長住宅・商業用途は2026年の小型回路遮断器市場規模の39.2%を占めました。インド、ベトナム、インドネシアの住宅建設が基本的な保護デバイスの需要を支えています。欧州と北米での改修によるパネルアップグレードが、既存の建物ストックにおける交換需要を追加しています。新しい商業建設におけるスマート電気監視に関する中国の建築要件も、インテリジェントMCBへのアップグレードを支援しています。住宅用太陽光設備と家庭用充電設備が、従来の家庭用負荷を超えた回路要件を追加しています。そのため、ビルオーナーや設置業者は、新しい電気負荷に適切な保護を提供しながら、一般的なパネル設計に適合するデバイスを必要としています。これらの用途により、このセグメントの大規模な設置済みベースが維持される一方、適切な保護協調の必要性が高まっています。
電力公益事業は2032年まで9.1%のCAGRで成長すると予測されています。小型回路遮断器市場は、このセグメントにおいて系統交換プログラムと再生可能エネルギー変電所および配電フィーダーにおける新しい保護ニーズによって支えられています。国際再生可能エネルギー機関(IRENA)は、再生可能エネルギー目標を支援するために2025年から2030年にかけて年間6,700億米ドルの系統投資が必要であると述べています。分散型エネルギーリソースは、電力が双方向に流れる可能性があるため、従来の過電流設定を不十分にする可能性があります。このため、発電、蓄電、および新しい負荷がネットワークに接続される際に、ユーティリティは保護協調を見直すことが必要になります。また、ネットワーク条件が従来の交換スケジュールよりも速く変化する場合、設置済み保護機器のレビューサイクルを短縮することもあります。産業ユーザーも、製造業の電化とIEC 61439に基づく低圧スイッチギアアセンブリへの準拠を通じて需要を支えています。その他のカテゴリーには、データセンター、輸送、および通信が含まれ、新しいデジタルインフラが高仕様保護製品への需要を高める可能性があります。
地域分析
アジア太平洋の小型回路遮断器(MCB)およびモールドケース回路遮断器(MCCB)市場
アジア太平洋は2026年に小型回路遮断器市場シェアの31.1%を占め、2032年まで9.4%のCAGRで成長すると予測されています。中国のスマートパネル転換、インドの建設・農村電化活動、東南アジアの工業団地開発が地域の見通しを支えています。中国の標準的な低圧回路遮断器カテゴリーは成熟に近づいている一方、インドの農村系統延伸、屋根置き太陽光、および製造業投資からの需要とともにインテリジェント製品が注目を集めています。Hagerはバンドン、スマラン、スラバヤ、バリをカバーするWira Elektrikとの契約を通じてインドネシアの販売網を拡大しました。この活動は、なぜメーカーがパネルビルダーや電気工事業者へのローカルルートを強化しているかを示していす。
北米・欧州の小型回路遮断器(MCB)およびモールドケース回路遮断器(MCCB)市場
北米は、プロジェクトがより高い仕様グレードを必要とする傾向があるため、小型回路遮断器市場の高付加価値な部分を占めています。エジソン電力協会(EEI)加盟企業は2025年の系統投資に約208 ビリオン 米ドルを計画しており、いくつかの米国ユーティリティはデータセンターの電力需要に対応するために資本計画を引き上げました。これらの投資は、変電所でのMCCB需要と商業・ハイパースケールデータセンターパネルでの高度なMCB需要を支えています。欧州も系統更新と再生可能エネルギー統合からの長期的な需要基盤を持っています。欧州委員会の2025年ガイダンスは先行的な系統投資を求め、配電計画を支援する一方、英国のBS 7671要件とドイツ、フランス、ポーランド、イタリアでの産業改修活動が適切な短絡定格の需要を支えています。
中東・アフリカおよび南米の小型回路遮断器(MCB)およびモールドケース回路遮断器(MCCB)市場
南米、中東、アフリカは成熟市場とは異なる需要プロファルを持っています。ブラジルとアルゼンチンは再生可能エネルギーと産業拡大からプロジェクトレベルの需要があり、サウジアラビアのビジョン2030プログラムはデータセンターと産業インフラへの投資を支援しています。ALKHALEFAHは電気機器製造のローカライゼーション取り組みの一環として自動化されたMCBおよびMCCB生産ラインを構築し、エジプト、モロッコ、南アフリカ、アラブ首長国連邦はユーティリティ系統建設と工業団地開発からの需要があります。これらの地域の価格感応度は標準クラスでの競争力あるアジア製品を優遇する一方、プレミアム欧州製品は要求度の高い用途においては依然として関連性を保っています。
競争環境
MCBおよびMCCB市場のプレミアム層は適度に集中しています。Schneider Electric、ABB、Siemens、Eaton、および三菱電機が2025年の価値シェアの推定52.3%を合計で占めていましたが、中国メーカーが1,000V以下カテゴリーで拡大するにつれて、その合計ポジションは弱まっています。主要サプライヤーはユニット価格競争ではなく、接続型保護プラットフォームを通じて対応しています。ABBは2025年7月にSACE Emax 3をグローバルに発売し、IEC 62443セキュリティレベル2認定と統合アークフラッシュ検出を備えました。この製品は、データセンターや重要施設を含む、サイバー堅牢な電源保護が重要な用途を対象としています。
Siemensは2026年3月にSENTRON ECPDを発表しました。これは半導体ベースのデバイスで、最大10の従来の保護機能を組み合わせ、設置スペースを80%削減し、電気機械式代替品より1,000倍速くトリップします。このタイプの製品は、サプライヤーに高可用性の産業・データセンター設備にサービスを提供する方法を提供します。Schneider Electricの2025年EasyPact CVSの発売は、商業・産業設備における高い定格電流のニーズに対応しました。競争は保護容量、機器インテリジェンス、監視統合、およびサイバーセキュリティへと移行しています。IEC 62443およびIEC 60947-2への準拠は、認定された製品ラインジを開発・テスト・維持するためのエンジニアリングリソースを持つ企業を優遇します。
蓄電池および太陽光接続用途向けの双方向DC保護にはホワイトスペースが残っています。多くの既存製品はDCアーク動作のために特別に設計されたものではなく、交流設計から適応されたものです。SCHURTERは2026年5月にBiaodiの過半数株式を取得し、eモビリティ、蓄電、およびデータセンター用途のポートフォリオを強化しました。CHINTは製造ローカライゼーションパートナーシップを通じて国際的なプレゼンスを拡大しており、NOARK Electricは中級仕様においてより価格にアクセスしやすい代替品で競争しています。
小型回路遮断器(MCB)およびモールドケース回路遮断器(MCCB)産業のリーダー企業
-
Schneider Electric SE
-
ABB Ltd.
-
Siemens AG
-
Eaton Corporation plc
-
Mitsubishi Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
小型回路遮断器(MCB)およびモールドケース回路遮断器(MCCB)市場 このレポートでカバーされる企業
- ABB Ltd.
- CG Power and Industrial Solutions Limited
- CHINT Group
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- General Electric Company
- Hager Group
- Havells India Limited
- HD HYUNDAI ELECTRIC CO., LTD.
- Hitachi Energy Ltd.
- Larsen and Toubro Limited
- Legrand SA
- LS ELECTRIC Co., Ltd.
- Mitsubishi Electric Corporation
- NOARK Electric
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Terasaki Electric Co., Ltd.
- WEG S.A.
最近の産業開発事情 小型回路遮断器(MCB)およびモールドケース回路遮断器(MCCB)市場
- 2026年5月:スイスのコンポーネント専門メーカーSCHURTERが、eモビリティ・蓄電・データセンター用途のポートフォリオ強化を目的として、中国の高電圧回路保護メーカーBiaodiの過半数株式を取得しました。
- 2025年10月:ABBが、シンガポールで開催されたData Center World Asiaで、SACE Emax 3エアサーキットブレーカーと統合したMNS低電圧スイッチギアをAI対応データセンター向けに発表し、拡張された電力品質アナライザーとIEC 62443 SL2サイバーセキュリティ認証を特徴としました。
- 2025年9月:ABBがシカゴで開催されたNECA大会で、AIデータセンター・高度製造・マルチソース電源環境向けに世界初のIEC 62443 SL2認定エアサーキットブレーカーSACE® Emax 3を米国市場に向けて発表しました。
- 2025年7月:ABBがマレーシアのクアラルンプールで、IEC 62443 SL2サイバーセキュリティ認証と完全統合アークフラッシュ検出を備えた世界初のエアサーキットブレーカーSACE Emax 3をグローバルに正式発売し、データセンター、病院、空港を対象としました。
グローバル小型回路遮断器(MCB)およびモールドケース回路遮断器(MCCB)市場レポートの範囲
小型回路遮断器(MCB)は、過負荷または短絡による損傷から低電流回路(通常100A〜125A以下)を保護するために設計された自動低電圧電気スイッチです。固定・非調整式のトリップ機構を備えています。モールドケース回路遮断器(MCCB)は、絶縁モールドケースに収納された電気保護デバイスであり、より高い定格電流(16A〜2500A以上の範囲)を処理し、商業・産業用途における過負荷、短絡、および高温からの保護を提供する調整可能なトリップ設定を備えています。
グローバルMCBおよびMCCB市場は、タイプ、定格電流、最終用途、および地域によってセグメント化されています。タイプ別では、市場は小型回路遮断器(MCB)とモールドケース回路遮断器(MCCB)にセグメント化されています。定格電流別では、市場は20A以下、21A〜75A、76A〜250A、251A〜800A、および800A超にセグメント化されています。最終用途別では、市場は電力公益事業、産業、住宅・商業、およびその他の用途にセグメント化されています。本レポートは、主要地域の26カ国にわたるグローバルMCBおよびMCCB市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は価値(米ドル)ベースで提供されています。
セグメンテーション概要
| 小型回路遮断器 |
| モールドケース回路遮断器 |
| 20A以下 |
| 21A〜75A |
| 76A〜250A |
| 251A〜800A |
| 800A超 |
| 電力公益事業 |
| 産業 |
| 住宅・商業 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| タイプ別 | 小型回路遮断器 | |
| モールドケース回路遮断器 | ||
| 定格電流別 | 20A以下 | |
| 21A〜75A | ||
| 76A〜250A | ||
| 251A〜800A | ||
| 800A超 | ||
| 最終用途別 | 電力公益事業 | |
| 産業 | ||
| 住宅・商業 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
小型回路遮断器セクターの2032年までの予測価値はいくらですか?
小型回路遮断器市場は、2027年から8.62%のCAGRで成長し、2032年までに5.02 ビリオン 米ドルに達すると予測されています。
回路遮断器需要で最大のシェアを持つ製品タイプはどれですか?
小型回路遮断器は2026年に52.5%のシェアを占め、住宅、軽商業ビル、および低圧パネルでの広範な使用に支えられています。
最も速く成長すると予測される定格電流はどれですか?
251A〜800Aの定格電流カテゴリーは、データセンター、充電インフラ、および産業電化によって、2032年まで8.9%のCAGRで成長すると予測されています。
電力公益事業が回路遮断器サプライヤーにとって重要な理由は何ですか?
電力公益事業は、事業者が老朽化した機器を交換し、再生可能エネルギー変電所および配電フィーダーに保護を追加するため、2032年まで9.1%のCAGRで成長すると予測されています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は、中国のスマートパネル転換、インドの電化、および東南アジアの産業発展に支えられ、2032年まで9.4%のCAGRで成長すると予測されています。
接続型回路遮断器の採用を制限しているものは何ですか?
素材コストの変動、改修の複雑性、格感応度の高い需要、および高度な接続型デバイスの高い初期価格が、購買決定を遅らせる可能性があります。