
Tamaño y Participación del Mercado de Interruptores Automáticos en Miniatura (MCB) e Interruptores de Caja Moldeada (MCCB)
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
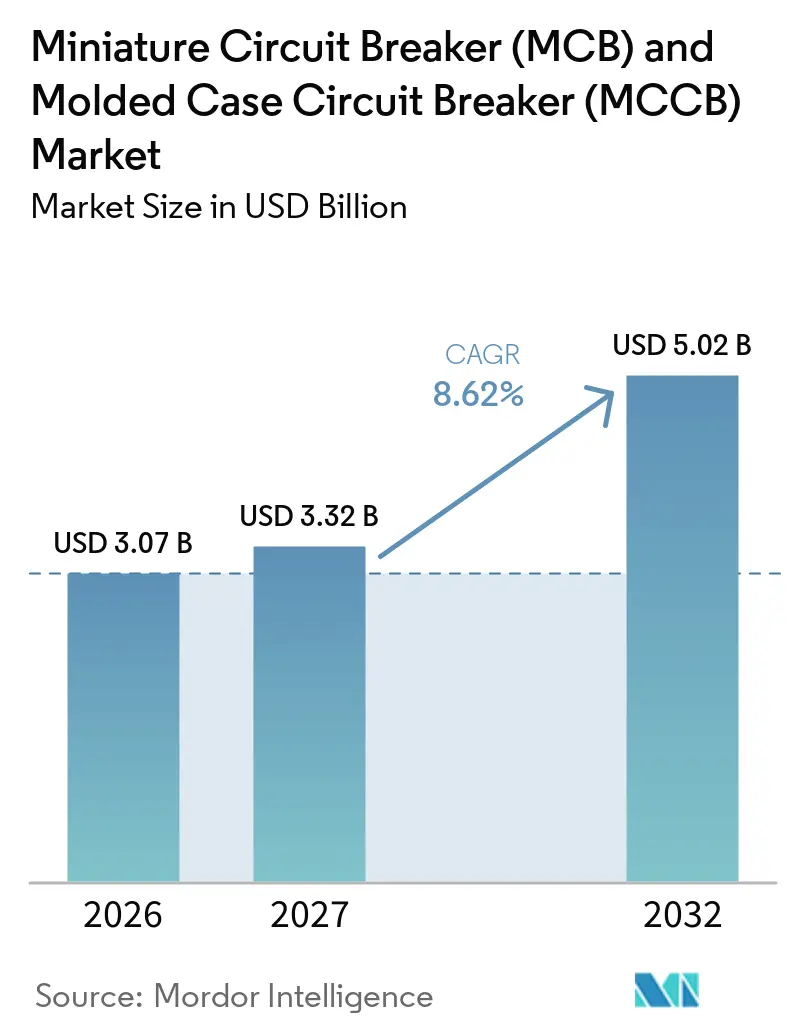
| Tamaño del Mercado (2027) | 3.32 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.02 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.62 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Interruptores Automáticos en Miniatura (MCB) e Interruptores de Caja Moldeada (MCCB) por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Interruptores Automáticos en Miniatura (MCB) e Interruptores de Caja Moldeada (MCCB) sea de 3,07 mil millones de USD en 2026, 3,32 mil millones de USD en 2027, y alcance los 5,02 mil millones de USD para 2032, con un crecimiento a una CAGR del 8,62% de 2027 a 2032. El mercado de interruptores automáticos en miniatura está respaldado por la sustitución de activos de distribución envejecidos, el mayor uso de energía renovable, la carga de vehículos eléctricos y la construcción de nuevos centros de datos. Estos usos requieren clasificaciones de corriente más altas, una protección contra fallos más precisa y funciones de monitoreo conectado. Los proveedores están poniendo mayor énfasis en unidades de disparo digitales, detección de arco eléctrico, ciberseguridad y mantenimiento predictivo, en lugar de competir únicamente en el precio del dispositivo. El mercado de interruptores automáticos en miniatura también se beneficia de la demanda recurrente de sustitución, ya que los contactos y los componentes térmicos pueden desgastarse antes de que todo el cuadro de distribución requiera renovación. Los costos volátiles del cobre, los contactos de aleación de plata y la electrónica siguen siendo una limitación, ya que los cambios de material aprobados pueden requerir un largo proceso de recalificación del producto.
Conclusiones Clave del Informe
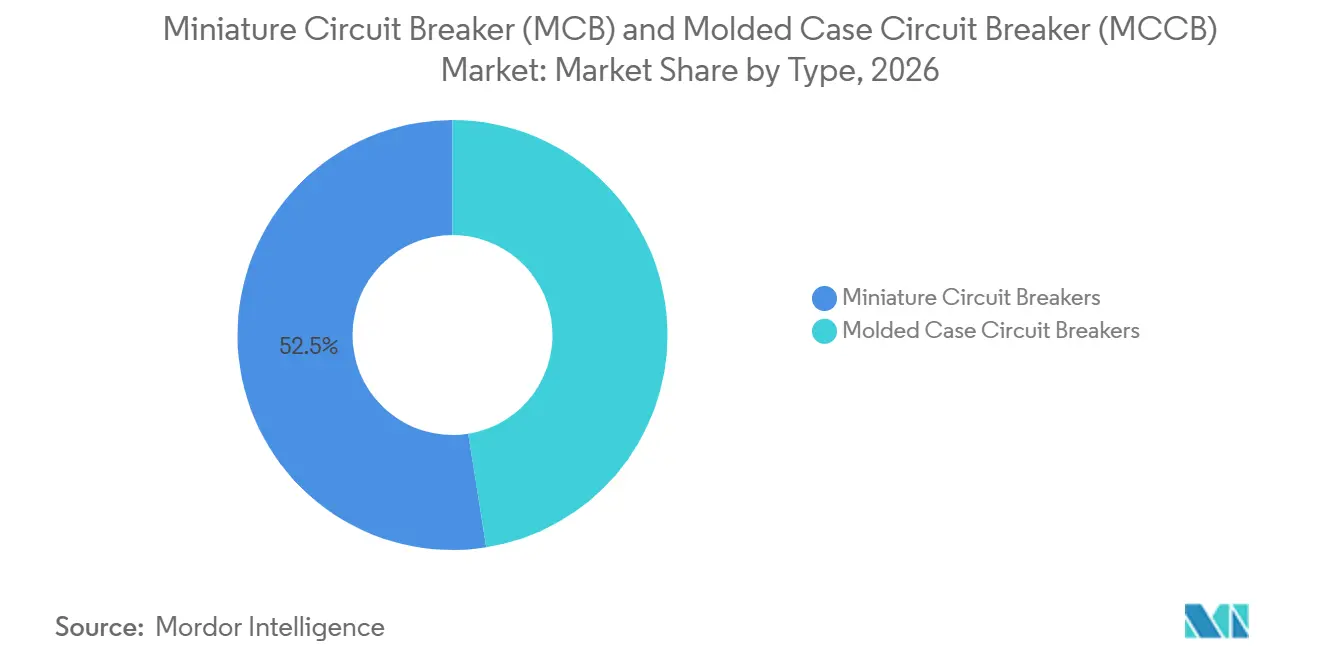
- Por tipo, los interruptores automáticos en miniatura mantuvieron una participación global del 52,5% en 2026 y se prevé que crezcan a una CAGR del 10,3% hasta 2032.
- Por corriente nominal, la clase de 76 A–250 A mantuvo una participación global del 28,3% en 2026, mientras que se prevé que la clase de 251 A–800 A crezca a una CAGR del 8,9% hasta 2032.
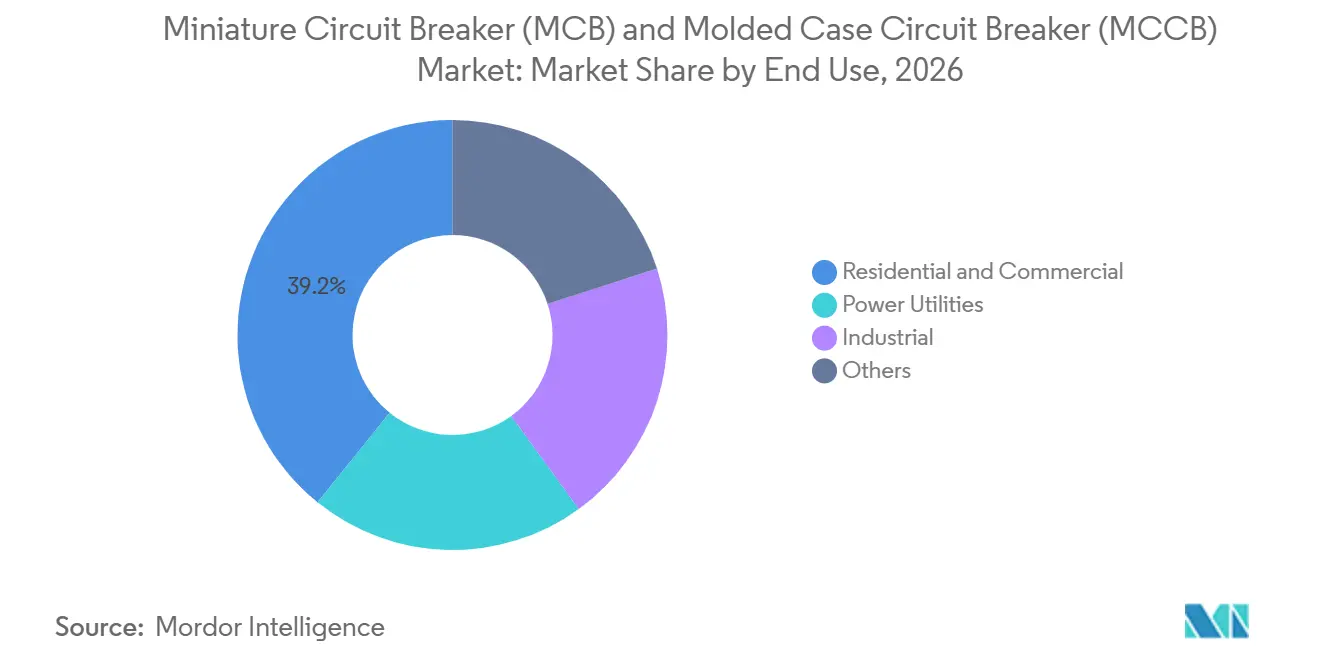
- Por uso final, las aplicaciones residenciales y comerciales representaron el 39,2% de los ingresos globales en 2026, mientras que se proyecta que las empresas de servicios eléctricos se expandan a una CAGR del 9,1% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo una participación global del 31,1% en 2026 y se prevé que crezca a una CAGR del 9,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Red Eléctrica y Sustitución de Activos de Distribución Envejecidos | +2.1% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Despliegue de Energías Renovables, Almacenamiento y Carga de Vehículos Eléctricos | +1.8% | Global, liderado por Asia-Pacífico, Europa y América del Norte | Corto plazo (≤ 2 años) |
| Expansión de Centros de Datos, Edificios Inteligentes y Electrificación Industrial | +1.5% | América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Adopción de Monitoreo Digital y Mantenimiento Predictivo | +1% | América del Norte, Europa y mercados desarrollados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Protección Bidireccional contra Fallos para Recursos de Energía Distribuida | +0.8% | Global, con ganancias tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Protección Compacta, Modular y de Mayor Capacidad para Paneles con Espacio Limitado | +0.7% | Centros de datos e instalaciones industriales de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Red Eléctrica y Sustitución de Activos de Distribución Envejecidos
El mercado de interruptores automáticos en miniatura recibe un apoyo duradero de la sustitución de equipos de distribución envejecidos. Las empresas eléctricas de inversores privados de Estados Unidos planificaron casi 208 mil millones de USD en inversión en la red eléctrica durante 2025 para mejorar la fiabilidad y apoyar el crecimiento económico.[1] La Comisión Europea declaró que las redes de distribución de la Unión Europea necesitan 730 mil millones de EUR y las redes de transmisión necesitan 477 mil millones de EUR en inversión hasta 2040.[2] Estos programas incrementan la demanda de equipos de protección en subestaciones, mejoras de alimentadores y tableros de baja tensión. Para el mercado de interruptores automáticos en miniatura, este trabajo favorece a los proveedores que pueden cumplir con las especificaciones de las empresas de servicios eléctricos y dar soporte a los productos instalados durante largos ciclos de sustitución. Los interruptores individuales pueden requerir sustitución antes de que el cuadro de distribución circundante llegue al final de su vida útil, lo que respalda las compras recurrentes a través de los canales de servicio y posventa establecidos.
Despliegue de Energías Renovables, Almacenamiento de Energía y Carga de Vehículos Eléctricos
El mercado de interruptores automáticos en miniatura está cambiando a medida que la generación renovable y la carga de vehículos eléctricos aumentan la complejidad de los flujos de energía de baja tensión. Los cargadores rápidos por encima de 350 kW crean una demanda de corriente pronunciada y requieren dispositivos de protección de curva más alta, junto con un diseño térmico cuidadoso para los interruptores cercanos.[3] La energía solar a escala de servicios públicos utiliza cada vez más sistemas de CC de 1.500 V, donde la interrupción de un arco de CC requiere equipos diseñados para esa función en lugar de una configuración de CA estándar.[4] Se esperaba que la capacidad fotovoltaica distribuida de China superara los 400 GW, añadiendo requisitos de protección en las interfaces de inversores y paneles. Los puntos de conexión del almacenamiento de baterías también crean flujos bidireccionales más frecuentes. En el mercado de interruptores automáticos en miniatura, esto crea demanda de configuraciones de protección que puedan coordinar fallos en ambas direcciones y orientar las instalaciones hacia dispositivos con clasificaciones de CC y bidireccionales adecuadas.
Expansión de Centros de Datos, Edificios Inteligentes y Electrificación Industrial
El mercado de interruptores automáticos en miniatura está obteniendo una demanda de mayor valor procedente de centros de datos, edificios conectados y electrificación industrial. American Electric Power elevó su plan de capital a 5 años a 72 mil millones de USD en octubre de 2025 para atender a grandes clientes de centros de datos con alta demanda de carga. Los bastidores de alta densidad con refrigeración líquida requieren trayectos de protección cortos y un rendimiento de eliminación de fallos más estricto. Estos requisitos favorecen los dispositivos de caja moldeada de mayor clasificación y los productos con funciones avanzadas de coordinación. Para el mercado de interruptores automáticos en miniatura, esto orienta las compras hacia la disponibilidad de equipos, el monitoreo y la capacidad de operación remota en instalaciones con escasa tolerancia al tiempo de inactividad. Las limitaciones de espacio en los centros de datos y los paneles industriales también favorecen los productos compactos y modulares que pueden proporcionar más funciones de protección en un espacio más reducido.
Adopción de Monitoreo Digital y Mantenimiento Predictivo
El monitoreo digital crea una oportunidad de producto de mayor valor dentro del mercado de interruptores automáticos en miniatura. Un estudio de caso energético de National Instruments reportó 400 millones de USD en ahorros durante el ciclo de vida a lo largo de 20 años gracias al mantenimiento basado en condiciones, incluyendo menos interrupciones forzadas y una mayor vida útil de los interruptores. Una investigación publicada en 2025 encontró que los sistemas de monitoreo de interruptores automáticos integrados que utilizan computación heterogénea y conectividad inalámbrica lograron una precisión de clasificación del 90% para la detección temprana de degradación. Los interruptores inteligentes utilizan sensores, interfaces de comunicaciones y análisis locales para respaldar el mantenimiento basado en condiciones en lugar de intervalos de servicio fijos. En el mercado de interruptores automáticos en miniatura, una sola instalación de interruptor inteligente también puede dar lugar a actualizaciones en todo el tablero de distribución, ya que las pasarelas y el software de monitoreo generalmente se despliegan a nivel de panel. Esto amplía el valor de cada instalación más allá de una sustitución equivalente y favorece a los proveedores capaces de proporcionar dispositivos compatibles, software y funciones de ciberseguridad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Volátiles del Cobre, los Contactos de Aleación de Plata y los Componentes Electrónicos | -1.2% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Alta Complejidad de Modernización y Restricciones de Interoperabilidad en Paneles Heredados | -0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Competencia de Bajo Costo y Sensibilidad al Precio en Mercados Emergentes | -0.8% | Asia-Pacífico, América del Sur, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Alto Costo Inicial de los Interruptores Electrónicos Avanzados y Conectados | -0.7% | Global, más agudo en mercados emergentes sensibles al precio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos Volátiles del Cobre, los Contactos de Aleación de Plata y los Componentes Electrónicos
La volatilidad de los materiales limita el mercado de interruptores automáticos en miniatura al dificultar las decisiones de fijación de precios e inventario para los proveedores. La plata alcanzó un récord cercano a los 49,57 USD por onza en octubre de 2025 tras un prolongado período de déficit de oferta. La plata se utiliza en conjuntos de contactos de baja resistencia, especialmente en productos de mayor especificación. El cobre, los contactos de aleación de plata y los componentes electrónicos afectan la base de costos de la fabricación de Interruptores Automáticos en Miniatura (MCB) e Interruptores de Caja Moldeada (MCCB). Para el mercado de interruptores automáticos en miniatura, sustituir el material de contacto no es un remedio rápido, ya que las aprobaciones IEC 60947-2 y UL 489 requieren una recalificación completa, que puede tardar entre 12 y 18 meses. Este retraso limita la capacidad de un fabricante para responder a los movimientos de precios de los insumos a corto plazo y puede presionar los márgenes en contratos con precios de venta fijos.
Alta Complejidad de Modernización y Restricciones de Interoperabilidad en Paneles Heredados
La complejidad de la modernización puede retrasar las compras de sustitución en el mercado de interruptores automáticos en miniatura, particularmente en América del Norte y Europa. Los tableros de distribución más antiguos a menudo requieren cambios en las barras colectoras, los bloques de terminales o los rieles de montaje cuando se sustituyen dispositivos individuales. Estos trabajos adicionales hacen que un simple intercambio de equipos sea poco práctico en muchas instalaciones. Los propietarios de edificios comerciales pueden aplazar las actualizaciones eléctricas cuando compiten con los presupuestos de mejora para inquilinos o esperan los períodos de renovación de contratos de arrendamiento. Los sitios de proceso también pueden requerir cambios coordinados de firmware y configuraciones en toda su jerarquía de protección cuando se moderniza un nivel de interruptores. En todo el mercado de interruptores automáticos en miniatura, los compradores sensibles al precio en los mercados emergentes pueden optar por productos de menor costo, mientras que el alto precio inicial de los interruptores conectados puede ralentizar aún más la adopción donde el beneficio inmediato del mantenimiento no es evidente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Liderazgo en Volumen de MCB Coexiste con una Mayor Demanda de Valor de MCCBLos interruptores automáticos en miniatura mantuvieron el 52,5% del valor global en 2026. Su posición refleja su uso en paneles residenciales, tableros de distribución comercial ligero y conjuntos modulares de baja tensión en todas las regiones principales. Los formatos estandarizados bajo la norma IEC 60898-1 de la Comisión Electrotécnica Internacional respaldan el uso generalizado para la protección de circuitos derivados tanto en edificios nuevos como en trabajos de sustitución. Esta compatibilidad ayuda a los contratistas a utilizar diseños de paneles establecidos y respalda una demanda fiable en una gran base instalada. China exige circuitos inteligentes de monitoreo de incendios eléctricos en nuevos edificios públicos, lo que respalda la adopción de MCB inteligentes junto con los productos convencionales. En India, los sistemas solares en tejados y los cargadores domésticos de Nivel 2 añaden cada uno requisitos de circuito dedicados de 20 A - 40 A. Estas adiciones aumentan el número de dispositivos de protección necesarios por instalación residencial y respaldan la demanda de dispositivos con la curva de protección y la coordinación adecuadas.
Los interruptores de caja moldeada representaron el 47,5% restante del tamaño del mercado de interruptores automáticos en miniatura en 2026. Esta categoría está ganando valor gracias a las unidades de disparo digitales, las interfaces de monitoreo remoto y las mayores capacidades de ruptura. Los edificios comerciales, las instalaciones industriales, las subestaciones de energías renovables y los grandes sitios de carga necesitan protección más allá de la capacidad típica de los dispositivos residenciales más pequeños. Estas aplicaciones dan importancia a la coordinación, la capacidad de interrupción y la capacidad de acomodar cargas eléctricas mayores, especialmente cuando varias cargas están concentradas dentro de un único tablero de distribución. También requieren equipos que puedan integrarse con los sistemas de monitoreo y control utilizados en instalaciones más grandes, donde el funcionamiento ininterrumpido, el aislamiento rápido de fallos y la protección de equipos durante condiciones de funcionamiento anormales son requisitos operativos. Schneider Electric lanzó la gama EasyPact CVS en mayo de 2025 para aplicaciones de 800A–1.600A, con una capacidad de ruptura de 36–70 kA y configuraciones de 3 y 4 polos. El lanzamiento ilustra el enfoque de los proveedores en instalaciones comerciales e industriales de mayor capacidad. El cambio en la combinación hacia productos habilitados digitalmente y de mayor clasificación puede aumentar los ingresos por unidad incluso cuando los volúmenes son inferiores a los de las aplicaciones de MCB.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Corriente Nominal:
Los Volúmenes de Rango Medio Lideran Mientras las Clasificaciones Más Altas Crecen Más RápidoLa clase de 76 A - 250 A mantuvo una participación de valor global del 28,3% en 2026. Sirve a tableros de distribución comercial, paneles industriales ligeros y subestaciones de recolección de energía renovable. La categoría es un rango intermedio práctico para aplicaciones que requieren más capacidad que los circuitos residenciales pero no las clasificaciones industriales más altas. Su amplia base instalada la hace importante tanto para la sustitución como para la demanda de nueva construcción. Las especificaciones de los equipos en este rango están influenciadas por el rendimiento en cortocircuito, el número requerido de polos y la capacidad de utilizar unidades de disparo digitales. Los contratistas y constructores de paneles utilizan el rango en entornos de construcción e industriales variados, lo que distribuye la demanda entre múltiples grupos de clientes. Estos factores respaldan la demanda continua en instalaciones comerciales e industriales ligeras.
Se proyecta que el nivel de 251A - 800A crezca a una CAGR del 8,9% hasta 2032, convirtiéndolo en el segmento de corriente nominal de más rápido crecimiento. El tamaño del mercado de interruptores automáticos en miniatura para este rango se beneficia de los módulos de centros de datos de inteligencia artificial, los grandes sistemas de carga y los proyectos de electrificación industrial con mayor densidad de potencia. El aumento del gasto de capital planificado de American Electric Power a 72 mil millones de USD muestra cómo las conexiones de gran carga están expandiendo la necesidad de equipos de distribución de mayor capacidad. El rango también es relevante cuando un tablero de distribución debe proteger múltiples circuitos de alta carga en un espacio limitado. Los niveles de menos de 20A y de 21A - 75A mantienen volumen en hogares y edificios comerciales ligeros donde los sistemas monofásicos son comunes. Los productos por encima de 800 A siguen siendo una categoría más pequeña pero importante para las subestaciones de servicios eléctricos y los nuevos alimentadores de alta capacidad. Eaton amplió su línea Power Defense de 600 VCC a toda la cartera en 2025, mostrando la importancia de los dispositivos de mayor corriente con clasificación de CC en aplicaciones solares, de almacenamiento y de centros de datos.
Por Uso Final:
La Demanda Residencial y Comercial Ancla el Volumen Mientras las Empresas de Servicios Eléctricos Crecen Más RápidoLos usos residenciales y comerciales representaron el 39,2% del tamaño del mercado de interruptores automáticos en miniatura en 2026. La construcción de viviendas en India, Vietnam e Indonesia respalda la demanda de dispositivos de protección básicos. Las actualizaciones de paneles impulsadas por renovaciones en Europa y América del Norte añaden demanda de sustitución en parques de edificios establecidos. Los requisitos de construcción de China para el monitoreo eléctrico inteligente en nuevas construcciones comerciales también respaldan las actualizaciones a MCB inteligentes. Las instalaciones solares residenciales y los equipos de carga doméstica añaden requisitos de circuito más allá de las cargas domésticas tradicionales. Por lo tanto, los propietarios de edificios e instaladores necesitan dispositivos que se adapten a los diseños de paneles comunes y al mismo tiempo proporcionen la protección adecuada para las nuevas cargas eléctricas. Estos usos mantienen la gran base instalada del segmento mientras aumentan la necesidad de una coordinación de protección adecuada.
Se prevé que las empresas de servicios eléctricos crezcan a una CAGR del 9,1% hasta 2032. El mercado de interruptores automáticos en miniatura está respaldado en este segmento por los programas de sustitución de redes eléctricas y las nuevas necesidades de protección en subestaciones de energías renovables y alimentadores de distribución. La Agencia Internacional de Energías Renovables declaró que se requiere una inversión anual en redes eléctricas de 670 mil millones de USD de 2025 a 2030 para apoyar los objetivos de energía renovable. Los recursos de energía distribuida pueden hacer que los ajustes tradicionales de sobrecorriente sean insuficientes porque la energía puede fluir en ambas direcciones. Esto requiere que las empresas de servicios eléctricos revisen la coordinación de la protección a medida que la generación, el almacenamiento y las nuevas cargas se conectan a sus redes. También puede acortar el ciclo de revisión de los equipos de protección instalados cuando las condiciones de la red cambian más rápido que los calendarios de sustitución convencionales. Los usuarios industriales también respaldan la demanda a través de la electrificación de la fabricación y el cumplimiento de la norma IEC 61439 para conjuntos de aparamenta de baja tensión. La categoría de otros incluye centros de datos, transporte y telecomunicaciones, donde la nueva infraestructura digital puede aumentar la necesidad de productos de protección de alta especificación.
Análisis Geográfico
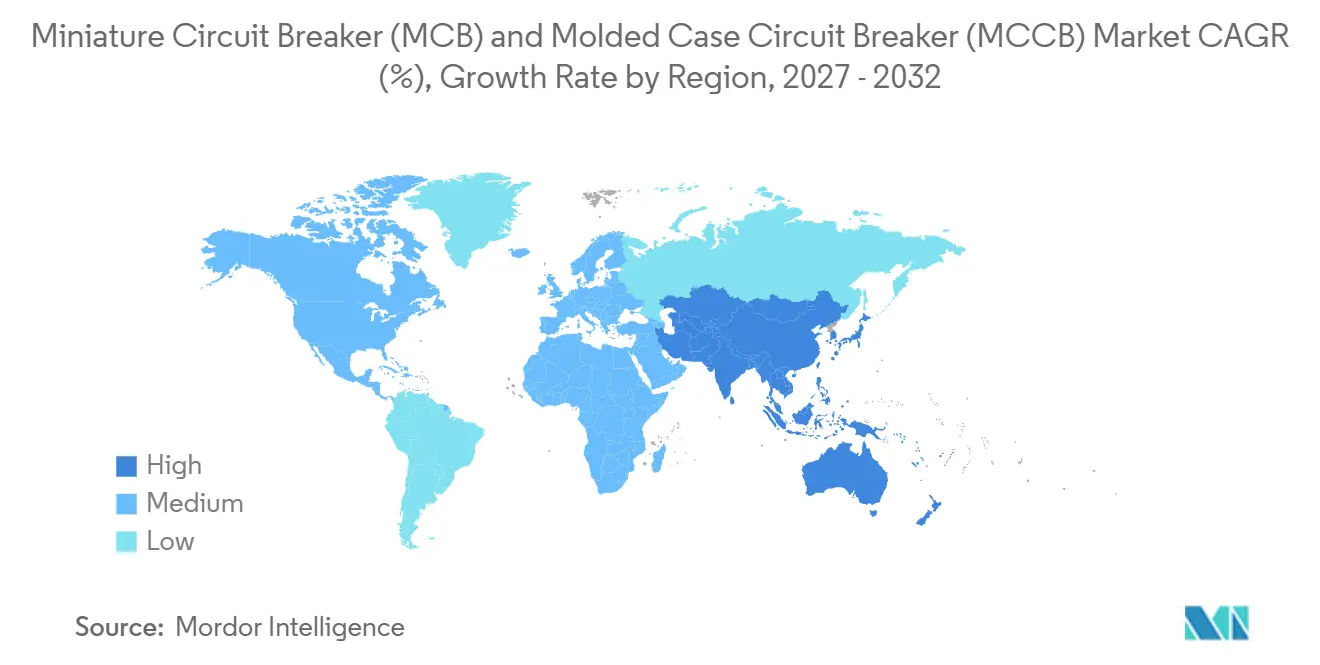
Mercado de Interruptores Automáticos en Miniatura (MCB) e Interruptores de Caja Moldeada (MCCB) en Asia-Pacífico
Asia-Pacífico mantuvo el 31,1% de la participación del mercado de interruptores automáticos en miniatura en 2026 y se prevé que crezca a una CAGR del 9,4% hasta 2032. La conversión de paneles inteligentes en China, la actividad de construcción y electrificación rural en India, y el desarrollo de zonas industriales en el Sudeste Asiático respaldan las perspectivas regionales. Las categorías estándar de interruptores automáticos de baja tensión de China están cerca de la madurez, mientras que los productos inteligentes están ganando atención junto con la demanda de las extensiones de la red rural de India, la energía solar en tejados y la inversión en manufactura. Hager amplió su distribución en Indonesia a través de un acuerdo con Wira Elektrik que cubre Bandung, Semarang, Surabaya y Bali. Esta actividad muestra por qué los fabricantes están fortaleciendo las rutas locales hacia los constructores de paneles y los contratistas eléctricos.
Mercado de Interruptores Automáticos en Miniatura (MCB) e Interruptores de Caja Moldeada (MCCB) en América del Norte y Europa
América del Norte es una parte de alto valor del mercado de interruptores automáticos en miniatura porque los proyectos tienden a requerir grados de especificación más altos. Las empresas miembro del Edison Electric Institute planificaron casi 208 mil millones de USD en inversión en la red eléctrica en 2025, mientras que varias empresas de servicios eléctricos de Estados Unidos aumentaron sus planes de capital para atender la demanda de electricidad de los centros de datos. Estas inversiones respaldan la demanda de MCCB en subestaciones y la demanda de MCB avanzados en paneles de centros de datos comerciales e hiperescala. Europa también tiene una base de demanda a largo plazo derivada de la renovación de la red eléctrica y la integración de energías renovables. La orientación de 2025 de la Comisión Europea exige una inversión anticipatoria en la red eléctrica y respalda la planificación de la distribución, mientras que los requisitos de la norma BS 7671 del Reino Unido y la actividad de modernización industrial en Alemania, Francia, Polonia e Italia respaldan la demanda de clasificaciones de cortocircuito adecuadas.
Mercado de Interruptores Automáticos en Miniatura (MCB) e Interruptores de Caja Moldeada (MCCB) en Oriente Medio y África y América del Sur
América del Sur, Oriente Medio y África tienen perfiles de demanda que difieren de los mercados maduros. Brasil y Argentina tienen demanda a nivel de proyectos procedente de energías renovables y expansión industrial, mientras que el programa Visión 2030 de Arabia Saudita respalda la inversión en infraestructura de centros de datos e industrial. ALKHALEFAH ha construido líneas de producción automatizadas de MCB y MCCB como parte de un esfuerzo de localización de la fabricación de equipos eléctricos, mientras que Egipto, Marruecos, Sudáfrica y los Emiratos Árabes Unidos tienen demanda procedente de la construcción de redes eléctricas de servicios públicos y el desarrollo de zonas industriales. La sensibilidad al precio en estas regiones favorece los productos asiáticos competitivos en costo en las clases estándar, mientras que los productos europeos premium siguen siendo más relevantes para las aplicaciones más exigentes.
Panorama Competitivo
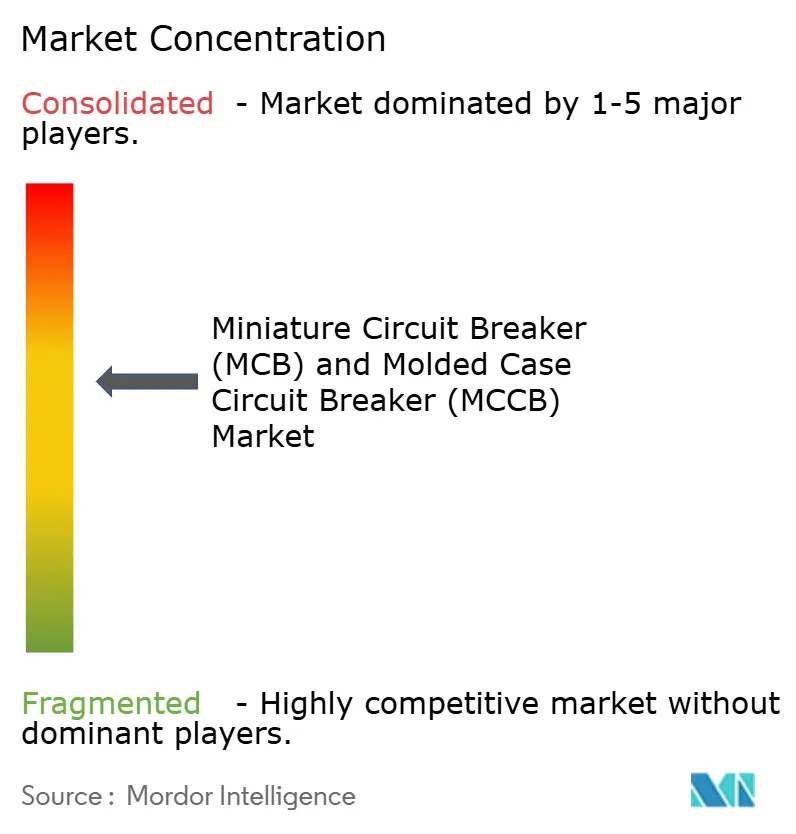
El nivel premium del mercado de MCB y MCCB está moderadamente concentrado. Schneider Electric, ABB, Siemens, Eaton y Mitsubishi Electric representaron conjuntamente una participación de valor estimada del 52,3% en 2025, aunque su posición combinada se ha debilitado a medida que los fabricantes chinos se expandieron en la categoría de menos de 1.000 V. Los proveedores líderes están respondiendo a través de plataformas de protección conectadas en lugar de competir en el precio unitario. ABB lanzó SACE Emax 3 a nivel mundial en julio de 2025 con la certificación de Nivel de Seguridad 2 de la norma IEC 62443 y detección integrada de arco eléctrico. El producto está orientado a aplicaciones donde la protección eléctrica con ciberseguridad reforzada es importante, incluidos los centros de datos y las instalaciones críticas.
Siemens anunció SENTRON ECPD en marzo de 2026 como un dispositivo basado en semiconductores que combina hasta 10 funciones de protección convencionales, utiliza un 80% menos de espacio de instalación y dispara 1.000 veces más rápido que las alternativas electromecánicas. Este tipo de producto ofrece a los proveedores una forma de atender instalaciones industriales y de centros de datos de alta disponibilidad. El lanzamiento de EasyPact CVS de Schneider Electric en 2025 abordó la necesidad de clasificaciones de corriente más altas en instalaciones comerciales e industriales. La competencia se está orientando hacia la capacidad de protección, la inteligencia de los equipos, la integración del monitoreo y la ciberseguridad. El cumplimiento de las normas IEC 62443 e IEC 60947-2 favorece a las empresas con los recursos de ingeniería para desarrollar, probar y mantener gamas de productos certificados.
Existe espacio en blanco en la protección de CC bidireccional para el almacenamiento de baterías y las aplicaciones de conexión fotovoltaica. Muchos productos existentes están adaptados de diseños de CA en lugar de diseñados específicamente para el comportamiento del arco de CC. SCHURTER adquirió una participación mayoritaria en Biaodi en mayo de 2026 para fortalecer su cartera en aplicaciones de movilidad eléctrica, almacenamiento de energía y centros de datos. CHINT está expandiendo su presencia internacional a través de asociaciones de localización de fabricación, mientras que NOARK Electric compite con alternativas más accesibles en precio en especificaciones de nivel medio.
Líderes de la Industria de Interruptores Automáticos en Miniatura (MCB) e Interruptores de Caja Moldeada (MCCB)
-
Schneider Electric SE
-
ABB Ltd.
-
Siemens AG
-
Eaton Corporation plc
-
Mitsubishi Electric Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Interruptores Automáticos en Miniatura (MCB) e Interruptores de Caja Moldeada (MCCB) Empresas cubiertas en este informe
- ABB Ltd.
- CG Power and Industrial Solutions Limited
- CHINT Group
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- General Electric Company
- Hager Group
- Havells India Limited
- HD HYUNDAI ELECTRIC CO., LTD.
- Hitachi Energy Ltd.
- Larsen and Toubro Limited
- Legrand SA
- LS ELECTRIC Co., Ltd.
- Mitsubishi Electric Corporation
- NOARK Electric
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Terasaki Electric Co., Ltd.
- WEG S.A.
Desarrollos recientes de la industria en Mercado de Interruptores Automáticos en Miniatura (MCB) e Interruptores de Caja Moldeada (MCCB)
- Mayo de 2026: El especialista suizo en componentes SCHURTER adquirió una participación mayoritaria en Biaodi, un fabricante chino de protección de circuitos de alta tensión, para fortalecer su cartera en aplicaciones de movilidad eléctrica, almacenamiento de energía y centros de datos.
- Octubre de 2025: ABB lanzó su aparamenta de baja tensión MNS integrada con el interruptor automático de aire SACE Emax 3 para centros de datos preparados para inteligencia artificial, presentada en Data Center World Asia en Singapur, con un analizador de calidad de energía ampliado y la certificación de ciberseguridad IEC 62443 SL2.
- Septiembre de 2025: ABB presentó SACE® Emax 3 al mercado de Estados Unidos en la convención de la NECA en Chicago, posicionando el primer interruptor automático de aire del mundo con certificación IEC 62443 SL2 para centros de datos de inteligencia artificial, fabricación avanzada y entornos de energía de múltiples fuentes.
- Julio de 2025: ABB lanzó oficialmente el SACE Emax 3 a nivel mundial en Kuala Lumpur, Malasia, el primer interruptor automático de aire del mundo con certificación de ciberseguridad IEC 62443 SL2 y detección de arco eléctrico totalmente integrada, orientado a centros de datos, hospitales y aeropuertos.
Alcance del Informe Global del Mercado de Interruptores Automáticos en Miniatura (MCB) e Interruptores de Caja Moldeada (MCCB)
Un Interruptor Automático en Miniatura (MCB) es un interruptor eléctrico automático de baja tensión diseñado para proteger los circuitos de baja corriente (típicamente por debajo de 100A a 125A) de daños causados por sobrecargas o cortocircuitos. Cuenta con un mecanismo de disparo fijo y no ajustable. Un Interruptor de Caja Moldeada (MCCB) es un dispositivo de protección eléctrica alojado en una caja moldeada aislada que maneja clasificaciones de corriente más altas (que van de 16A a 2500A y más) y cuenta con ajustes de disparo regulables para proporcionar protección contra sobrecargas, cortocircuitos y temperaturas elevadas en aplicaciones comerciales e industriales.
El mercado global de MCB y MCCB está segmentado por tipo, corriente nominal, uso final y geografía. Por tipo, el mercado está segmentado en interruptores automáticos en miniatura (MCB) e interruptores de caja moldeada (MCCB). Por corriente nominal, el mercado está segmentado en hasta 20A, 21A–75A, 76A–250A, 251A–800A y por encima de 800A. Por uso final, el mercado está segmentado en empresas de servicios eléctricos, industrial, residencial y comercial, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de MCB y MCCB en 26 países de las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Interruptores Automáticos en Miniatura |
| Interruptores de Caja Moldeada |
| Hasta 20A |
| 21A-75A |
| 76A-250A |
| 251A-800A |
| Por encima de 800A |
| Empresas de Servicios Eléctricos |
| Industrial |
| Residencial y Comercial |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo | Interruptores Automáticos en Miniatura | |
| Interruptores de Caja Moldeada | ||
| Por Corriente Nominal | Hasta 20A | |
| 21A-75A | ||
| 76A-250A | ||
| 251A-800A | ||
| Por encima de 800A | ||
| Por Uso Final | Empresas de Servicios Eléctricos | |
| Industrial | ||
| Residencial y Comercial | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de interruptores automáticos en miniatura para 2032?
Se proyecta que el mercado de interruptores automáticos en miniatura alcance los 5,02 mil millones de USD para 2032, con un crecimiento a una CAGR del 8,62% desde 2027.
¿Qué tipo de producto tiene la mayor participación en la demanda de interruptores automáticos?
Los interruptores automáticos en miniatura mantuvieron una participación del 52,5% en 2026, respaldados por su uso generalizado en hogares, edificios comerciales ligeros y paneles de baja tensión.
¿Qué clasificación de corriente se espera que crezca más rápido?
Se proyecta que la categoría de corriente nominal de 251A - 800A crezca a una CAGR del 8,9% hasta 2032 debido a los centros de datos, la infraestructura de carga y la electrificación industrial.
¿Por qué son importantes las empresas de servicios eléctricos para los proveedores de interruptores automáticos?
Se prevé que las empresas de servicios eléctricos crezcan a una CAGR del 9,1% hasta 2032, a medida que los operadores sustituyen equipos envejecidos y añaden protección en subestaciones de energías renovables y alimentadores de distribución.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,4% hasta 2032, respaldado por la conversión de paneles inteligentes en China, la electrificación en India y el desarrollo industrial en el Sudeste Asiático.
¿Qué está limitando la adopción de interruptores automáticos conectados?
La volatilidad de los costos de materiales, la complejidad de la modernización, la demanda sensible al precio y el mayor precio inicial de los dispositivos conectados avanzados pueden ralentizar las decisiones de compra.