
産業検査用ミリ波イメージング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
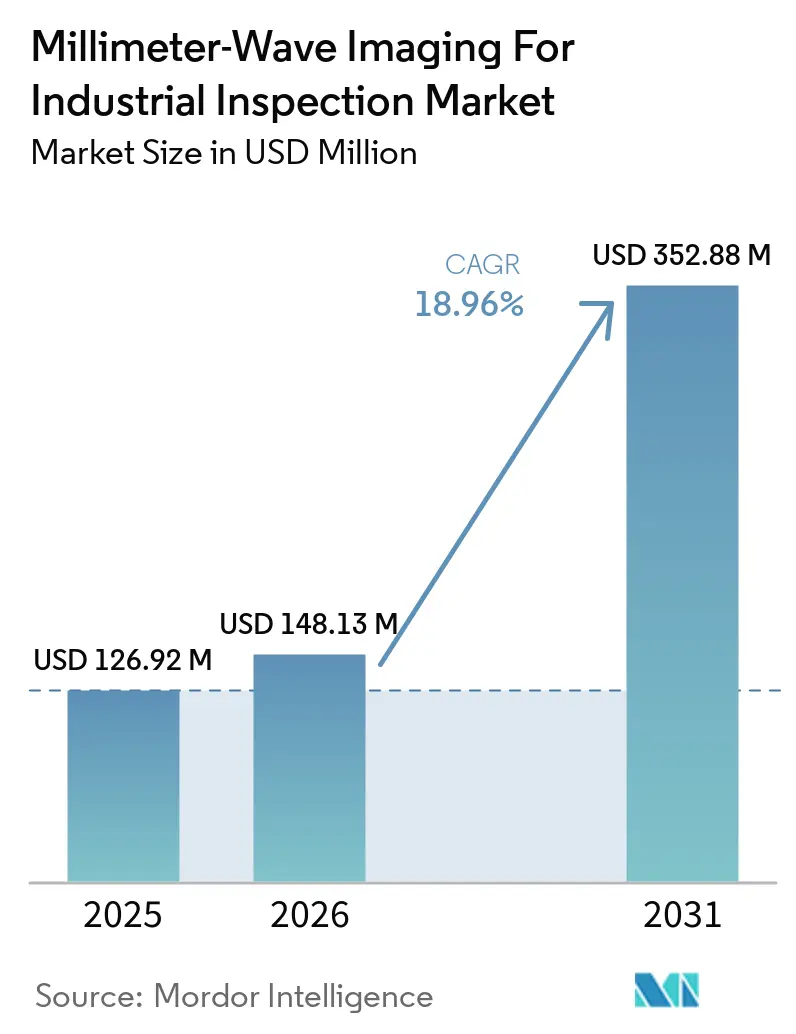
| 市場規模 (2026) | 148.13 百万米ドル |
| 市場規模 (2031) | 352.88 百万米ドル |
| Growth Rate (2026 - 2031) | 18.96 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業検査用ミリ波イメージング市場分析
産業検査用ミリ波イメージング市場規模は、2025年の126.92 ミリオン 米ドルおよび2026年の148.13 ミリオン 米ドルから、2031年までに352.88 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 18.96%を記録すると予測されます。製造業者は、食品包装および半導体製造において、電離放射線を用いた検査方法を非破壊ミリ波システムへと置き換えています。これらのシステムは、放射線ハザードや被検査製品への損傷なしに体積3D画像を生成することができす。また、画像スタックは2Dシャドウ画像よりもAI品質ツールへの豊富な入力を提供するため、各検査サイクルが後続の品質判断を支援することができます。自動車および航空宇宙の完成品メーカーからのゼロ欠陥要件と、製薬包装の完全性要件が、産業検査市場におけるミリ波イメージングの採用を後押ししています。サプライヤーは、RFハードウェア、画像処理、AIソフトウェア、および生産ラインインターフェースを統合したオファリングを組み合わせることで対応しています。
主要レポートのポイント
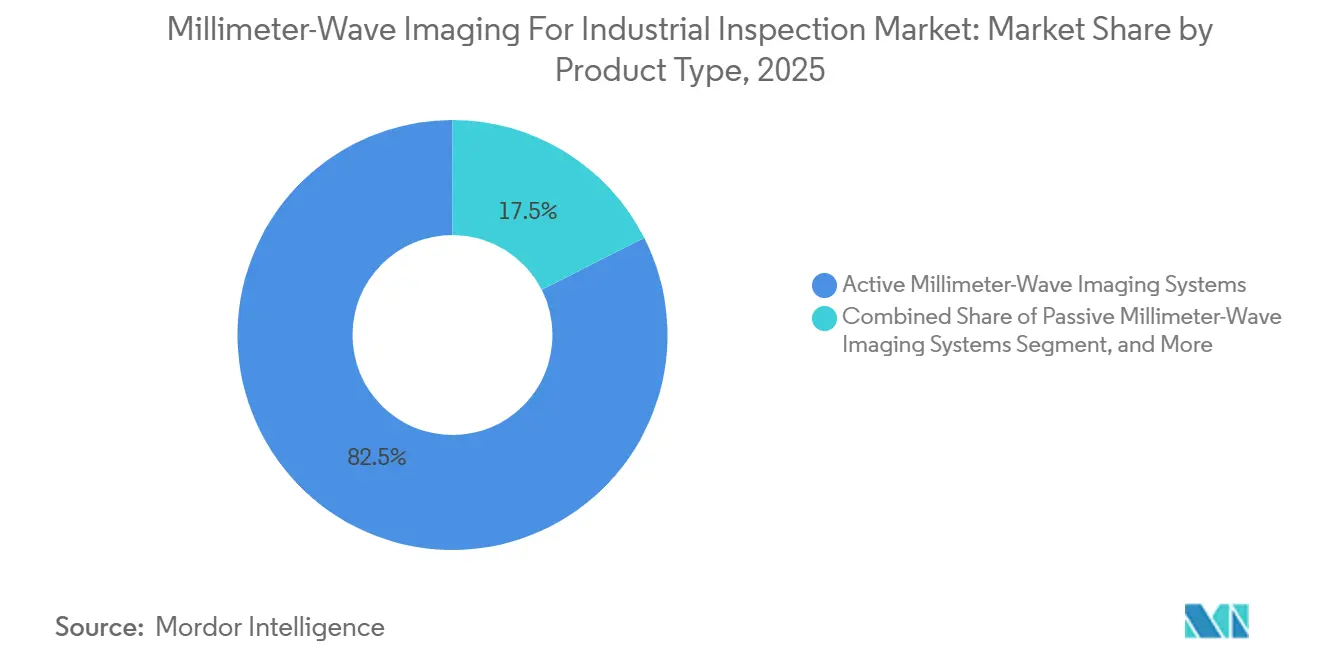
- 製品タイプ別では、アクティブミリ波イメージングシステムが2025年の産業検査用ミリ波イメージング市場収益の82.47%を占め、一方でパッシブミリ波イメージングシステムは2031年にかけてCAGR 21.67%で拡大する見込みです。
- システムフォーマット別では、統合インライン検査システムが2025年の産業検査用ミリ波イメージング市場収益の38.73%を占め、一方でハンドヘルドおよびポータブル検査システムは2031年にかけてCAGR 19.44%で拡大する見込みです。
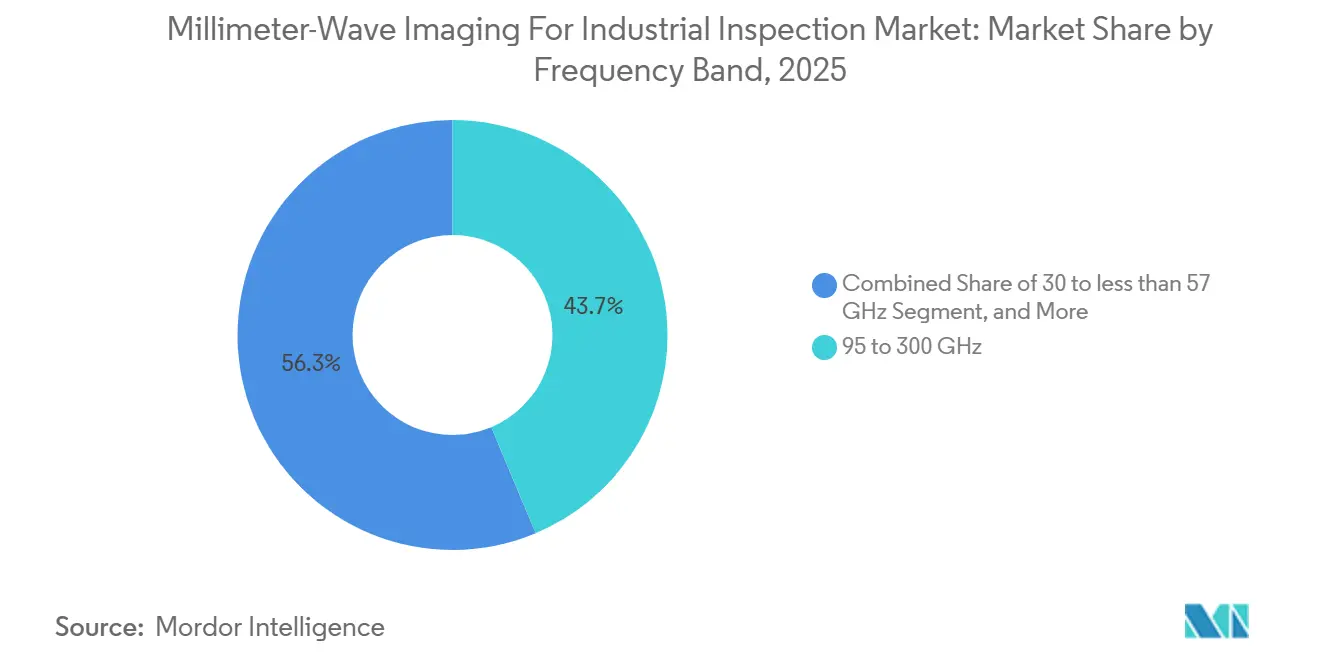
- 周波数帯域別では、95~300GHzカテゴリーが2025年の産業検査用ミリ波イメージング市場収益の43.67%を占め、2031年にかけてCAGR 2197%で拡大する見込みです。
- エンドユーザー産業別では、食品・飲料が2025年の収益の24.83%を占め、一方で電子機器・半導体は2031年にかけてCAGR 19.28%で拡大する見込みです。
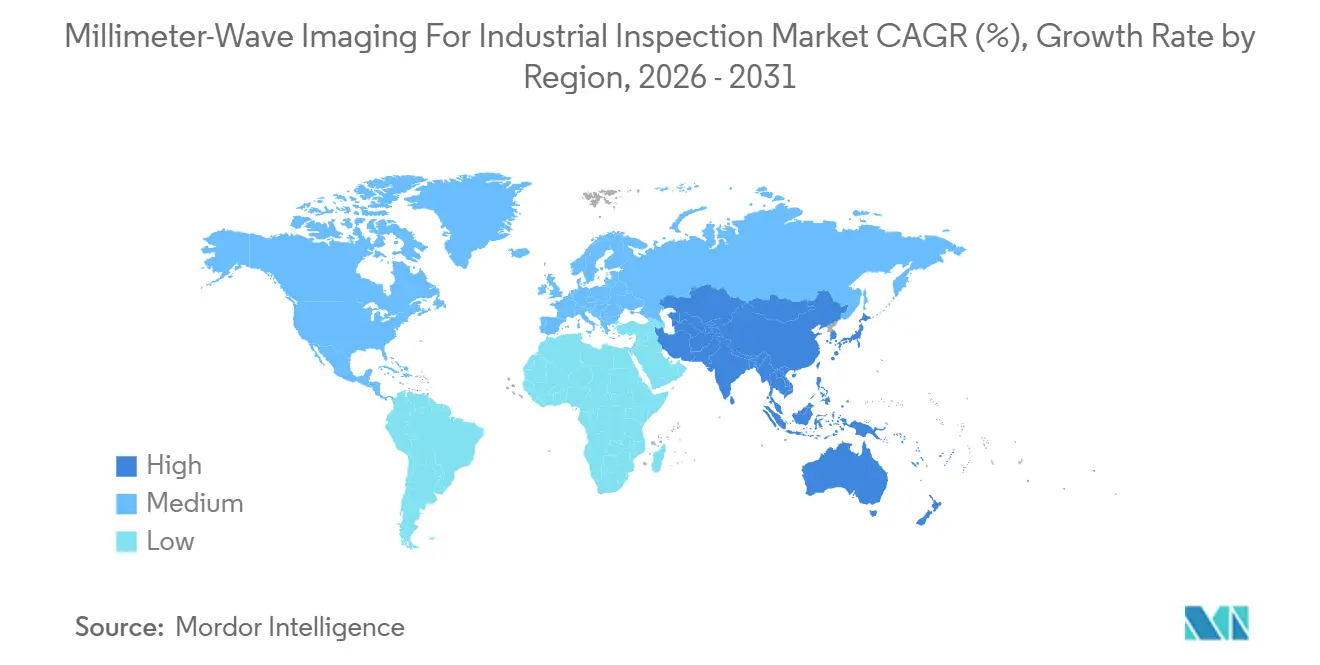
- 地域別では、アジア太平洋が2025年の収益の35.71%を占め、2031年にかけてCAGR 19.74%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル産業検査用ミリ波イメージング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 非破壊インライン品質管理の採用 | +4.8% | 北米およびアジア太平洋で最も高い強度を持つグローバル市場 | 短期(2年以内) |
| 開封せずに密封パッケージを検査 | +3.5% | 欧州の食品・製薬OEMからの需要が最も強いグローバル市場 | 短期(2年以内) |
| ゼロ欠陥および製品安全要件 | +2.9% | 北米、欧州、およびアジア太平洋のコア市場 | 中期(2~4年) |
| ミリ波画像を用いたAIベースの欠陥認識 | +2.5% | 北米および中国のAI投資ハブが主導するグローバル市場 | 中期(2~4年) |
| 高スループット自動化製造ライン | +1.8% | アジア太平洋のコア市場、南米および中東・アフリカへの波及あり | 中期(2~4年) |
| 複合材料および誘電体材料のマルチモーダル検査 | +1.3% | 北米および欧州の航空宇宙・自動車クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
非破壊インライン品質管理の採用拡大
バッチサンプリングではゼロ欠陥の期待に応えられない場面において、インライン非破壊検査の重要性が高まっています。ミリ波システムは、非接触・非電離であり、コンベアスピードで動作できるため、100%インライン検査を支援します。これにより、産業検査市場におけるミリ波イメージングは、材料の流れを止めることなくカバレッジを必要とする工場に関連性を持ちます。Rohde and Schwarzは2026年7月に、既存の生産制御ソフトウェアへの接続のための標準インターフェースを備えたR&S IMAGERを発表しました。このシステムにより、エンジニアは広範な製造環境を再設計することなく、体積検査カバレッジを拡張することができます。[1]Rohde and Schwarz、「Rohde and SchwarzのR&S IMAGERはミリ波イメージングを使用してリアルタイムで包装品の品質を検査する」、Rohde and Schwarz、rohde-schwarz.com。 2025年のIEEE Accessの研究では、航空宇宙および自動車部品にわたる自動化近距離合成開口レーダー欠陥局在化が報告されており、この用途に向けた生産重視の参照点を提供しています。[2]Dongjie Biら、「近距離SARミリ波イメージングシステムに基づく自動化内部欠陥識別および局在化」、IEEE Access、ieee.org。
画像の保持は、インライン検査に実用的な記録管理上の利点を加えます。各ミリ波画像は、被検査品の追跡可能な表現として保持することができます。その記録は品質レビューおよび電子文書化義務を支援することができます。このアプローチは、即時の合否判定のために2D投影のみを生成する検査方法とは異なります。フェルディナント・ブラウン研究所は2024年に、80個のモノリシック集積検出器と毎秒最大15,000枚の読み出し速度を持つ110GHzラインスキャナーを発表しました。これにより、産業検査用ミリ波イメージング市場の一部のインラインアプリケーションにおいて、イメージングスループットが主要な制約である必要はないことが実証されました。
開封せずに密封パッケージを検査する必要性の高まり
食品、製薬、および物流事業者は、開封せずに包装品を検証する必要があります。従来のカメラや重量ベースのツールでは、密封品の内部状態を一貫して評価することができません。ミリ波信号は、一般的な包装に使用される段ボール、プラスチック、ラミネートフィルム、およびガラスを透過することができます。直接接触なしに、製品の存在、シール欠陥、および欠品部品の確認を支援することができます。ThruWaveは、そのプラットフォームが毎分最大600フィート、毎秒4アイテムの速度で密封箱を検査すると述べています。この運用事例は、パッケージ検証における産業検査市場でのミリ波イメージングの役割を強化しています。
2025年のACM研究では、ミリ波合成開口レーダーイメージングを使用したパッケージ越しの液体漏れ検出が検討されました。この研究では、漏れ検出と液体識別において93%以上の精度が報告されており、評価したベースライン手法より14.70%高い結果でした。[3]「SARLiquid:mmWave SARイメージングに基づくパッケージ越しの液体漏れ検出」、Association for Computing Machinery、acm.org。 このタイプの検査は、視覚システムが包装材料を透視できないというギャップに対処します。Rohde and Schwarzはまた、密封ガラス瓶の真空損失を自社システムが検出できる状態として特定しました。X線検査では、このタイプの不具合を確実に識別することができません。この機能により、ミリ波イメージングの用途は異物スクリーニングを超え、パッケージ物理検証へと拡張されます。
ゼロ欠陥および製品安全要件の厳格化
自動車プライヤーはIATF 16949:2016要件のもとで運営され、航空宇宙サプライヤーはAS9100D要件のもとで作業します。これらのフレームワークは、サンプルではなくすべての出力をカバーできる検査方法への注目を高めます。製造業者がすべてのアイテムの品質チェックを文書化する必要がある場合、産業検査市場におけるミリ波イメージングは恩恵を受けます。製薬生産において、21 CFR Part 11は電子記録が帰属可能、判読可能、かつ監査に適したものであることを要求しています。体積画像アーカイブは、自動検査システムがそれらの記録を提供するのを支援することができます。[4]米国食品医薬品局、「Part 11、電子記録、電子署名、適用範囲と適用」、米国食品医薬品局、fda.gov。 規則(EU)No 10/2011に基づく食品接触プラスチックの義務も、文書化された画像ベースの検査体制を支持しています。
欧州医療機器規則は、オートインジェクターやプレフィルドシリンジなどの製品に対して文書化された設計検証記録を要求しています。非接触ミリ波検査は、デバイスを損傷することなく内部アセンブリを確認する必要がある場合に特定の関連性を持ちます。これらの要件により、適格なインラインシステムの置き換えが困難になる可能性があります。設置済み検査方法を変更する製造業者は、新たな適格性確認プロセスを完了する必要がある場合があります。そのプロセスにより、製薬および航空宇宙アプリケーションにおける既存の設置ベースの価値が高まります。また、産業検査用ミリ波イメージング市場において、早期導入が重要な商業的考慮事項となります。
ミリ波画像を用いたAIベースの欠陥認識の統合
ディープラーニングは研究段階から展開済みミリ波検査システムへと移行しています。規制された環境では、生の検出精度と並んで結果を説明する能力が重要です。2025年のIEEE Accessの研究では、弱教師あり欠陥局在化を支援するために、ミリ波非破壊検査に説明可能なAIビジュアルマップを使用しました。このアプローチにより、欠陥発見に関連する画像領域を示すことができます。これにより、不透明なAI判断に関する信頼性の懸念に対処するのに役立ちます。また、産業検査市場におけるミリ波イメージングのより監査可能なワークフローを支援します。
R&S IMAGERは、AIフォルト検出ワークフローにおいてデジタルツインとして扱うことができる高コントラスト3D画像を生成します。この構成により、機械は単なる検査デバイスではなく、使用可能な生産データのソースとして位置づけられます。ThruWaveは、そのアルゴリズムが生産環境で収集された2,000万枚以上のミリ波画像を使用していると述べています。このようなトレーニングデータは、継続的な展開なしにはハードウェアのみのサプライヤーが再現することが困難です。特許活動は、プロセス欠陥検出のための機械学習分類器を備えた半導体ツールに組み込まれたプローブアレイもカバーしています。画像データ、分類器、およびシステム展開の組み合わせが、産業検査用ミリ波イメージング市場における競争を形成しています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高いシステおよび統合コスト | -2.5% | 南米、中東・アフリカ、および中小規模製造業者に特に影響するグローバル市場 | 短期(2年以内) |
| 水分が多い材料および導電性材料への透過の限界 | -1.7% | 生鮮食品および金属製エンクロージャー検査を制限するグローバル市場 | 中期(2~4年) |
| キャリブレーションの複雑さとアプリケーション固有のモデルトレーニング | -1.1% | 電子機器・半導体アプリケーションの新規参入者に特に影響するグローバル市場 | 中期(2~4年) |
| 断片化した産業検査検証標準 | -0.8% | 製薬、航空宇宙、および防衛アプリケーションの調達を遅延させるグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いシステムおよび統合コスト
完全に構成された検査セルには、マルチチャンネルトランシーバーアレイ、信号処理、AIアナリティクスソフトウェア、および生産ラインとの機械的統合が必要です。この資本要件は、中小規模の製造業者にとって正当化が困難な場合があります。95GHzから300GHzで動作するシステムは、特殊な化合物半導体プロセスと精密導波管コンポーネントに依存しています。それらのコンポーネントコストは、コモディティ化されたCMOSセンサーに基づく光学カメラシステムよりも構造的に高くなっています。産業検査市場におけるミリ波イメージングは、スキャナー出力を製造実行および生産制御ソフトウェアと接続するための統合作業も必要とします。この作業には検査セルの再検証が必要になる場合があります。
ThruWaveは2025年8月にMaple SystemsのcMT3000シリーズヒューマンマシンインターフェースの統合を完了しました。この展開はマルチPLC通信と設定可能なインターフェースを支援し、多様な生産環境で必要な実際の作業量を示しています。したがって、既存のX線システムは価格に敏感な環境において優位性を維持しています。QorvoおよびSivers Semiconductorsからのチップレベルの統合により、コスト差の一部が縮小しています。しかし、ハードウェアのコスト削減は、ソフトウェア統合、ライン設置、およびプロセス検証のコストを排除するものではありません。これらの考慮事項は、検査能力が技術的に適切であっても採用を遅らせる可能性があります。
水分が多い材料および高導電性材料への透過の限界
ミリ波信号は、遊離水分含有量が高い材料において強度が低下します。金属基板は入射波を透過させるのではなく反射します。これらの物理的限界は、エンジニアリングの変更によって完全に除去することはできません。生肉、高水分ベーカリー製品、および液体が充填された開放容器は、透過モード検査の候補として適していません。したがって、対応可能な食品アプリケーションは、密封された、乾燥した、または中程度の水分を持つ製品に集中しています。この材料上の制約は、特定の環境において産業検査市場におけるミリ波イメージングを制限します。
TeraSenseは乳糖粉末に対して強力なテラヘルツイメージング結果を報告する一方で、高水分製品が信号を大幅に減衰させることを指摘しました。電子機器では、密集した銅インターコネクトと金属エンクロージャーが表面下イメージングを制約します。検査は、アクセス可能な誘電体またはポリマー層の欠陥に最も有用です。これは、ミリ波手法がすべてのPCBレベルの検査技術を置き換えるわけではないことを意味します。キャリブレーションとアプリケーション固有のモデルトレーニングは、新規サプライヤーにとって複雑さを加える可能性があります。産業生産ラインに特化したIECまたはISO検証標準の欠如により、IEC 63391:2024が産業検査ではなく人のセキュリティスクリーニングに対応している一方で、購買担当者は共有されたサードパーティのベンチマークを持てない状況が続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:アクティブシステムが収益を支え、パッシブバリアントが加速
アクティブミリ波イメージングシステムは2025年の産業検査用ミリ波イメージング市場シェアの82.47%を占めました。内蔵照明源により、生産フロアで一貫した画像コントラストが提供されます。これは、生産稼働中に周囲の熱条件が変化する場合に有用です。製薬、食品、および電子機器メーカーは、動作速度での予測可能な画像品質のためにアクティブ設計を使用しています。一貫した画像はまた、AI分類前の手動再キャリブレーションの必要性を低減することができます。R&S IMAGERは独自のミリ波源を使用して包装を透過し、センサーアレイを通じて表面下画像を再構成します。そのISARベースの体積再構成は、出力で使用されるデジタルツインフォーマットを支援します。このアクティブアーキテクチャは、一貫したカバレッジが重要な制御された生産フロア環境に適合します。
パッシブミリ波イメージングシステムは2031年にかけてCAGR 19.23%で拡大する見込みです。物流事業者は、周囲の熱コントラストが異常検出に十分な情報を提供する場所でそれらを使用することができます。パッシブシステムはアクティブ源を回避し、コスト期待が低い状況に適する場合があります。その画像品質は、被検査製品とその周囲の熱コントラストにより直接依存します。これにより、環境が明確なコントラストを提供しない場所での使用が制限されます。TeraSenseは、検出と信号処理を1つのチップ上に組み合わせるシリコンベースのサブテラヘルツ検出器製造への移行を説明しています。このアプローチにより、ハードウェアコストを削減しながらアクティブシステムとの画像品質のギャップを縮小することができます。産業検査用ミリ波イメージング市場において、より広範な低コスト検査展開を支援します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


システムフォーマット別:インラインベースと並行してポータブルシステムが拡大
統合インライン検査システムは2025年の産業検査用ミリ波イメージング市場シェアの38.73%を占めました。食品、製薬、および電子機器の完成品メーカーは、これらのシステムをコンベアベースのラインに直接設置します。このフォーマットは、プロセスフローが安定している場合に100%スループット検査を支援します。包装品または標準化されたコンポーネントの継続的なカバレッジを必要とする工場に適しています。統合により、画像を生産制御システムおよび下流の取り扱い決定に接続することができます。また、後の品質レビューのために画像記録を保持することもできます。この組み合わせにより、設置に専門的なエンジニアリングが必要であっても、インラインシステムが最大のフォーマットとなっています。このフォーマットは、製品形状とスループットが搬送に適している産業検査市場におけるミリ波イメージングの中心であり続けています。
ハンドヘルドおよびポータブル検査システムは2031年にかけてCAGR 19.44%で拡大する見込みです。建設、インフラ、および物流のユースケースは、固定された生産ラインの外で発生することが多くあります。エンジニアは、コンクリート構造物、複合パネル、および建物のファサードにポータブルスキャナーを使用することができます。2026年の研究では、生産段階における繊維ベースパネルの非破壊品質分析にミリ波を評価しました。これにより、フィールド展開の技術的根拠が支援されます。スタンドアロンシステムは、コンベアに適合しない航空宇宙および自動車部品に対して役割を維持しています。2024年11月のFieldFoxハンドヘルドアナライザーシリーズの170GHzへの拡張により、フィールドユーザー向けのポータブルサブテラヘルツカバレッジが増加しました。したがって、ポータブル性により、部品サイズとアクセス条件が異なるサイトへの検査が拡張されます。
周波数帯域別:サブテラヘルツの使用が精度要件を反映
95~300GHz帯域は2025年の産業検査用ミリ波イメージング市場シェアの43.67%を占め、2031年にかけてCAGR 19.63%で拡大する見込みです。この周波数範囲はサブミリメートルの空間分解能を提供することができます。半導体基板、製薬パッケージ、およびオートインジェクターアセンブリには、このレベルの精度が必要です。2025年の研究では、最適化されたミリ波SAR(合成開口レーダー)イメージングが0.4mmという小さな表面欠陥を検出したことが実証されました。低反射率材料上の接着剤接合ラインも含まれていました。これらの結果は、精密製造アプリケーションにおける95~300GHz帯域の位置を支援します。したがって、この帯域は、繰り返し可能な検査シーケンスで小さな表面特徴を区別する必要がある場合に重要です。
57GHz以上95GHz未満の範囲は、透過深度と分解能のバランスを提供します。非常に小さな表面の詳細よりも表面下への到達が重要な自動車部品および建設材料に適しています。30GHz以上57GHz未満の範囲は、リストされた帯域の中で最大の透過深度を提供します。厚い複合構造物およびプレキャストコンクリートに関連性を維持しています。より深いイメージングリーチと引き換えに低い分解能が受け入れられます。2025年の研究では、ガラス繊維強化プラスチックに対して30~40GHzでの近距離位相イメージングが検証されました。IEC 63616:2025は、マイクロ波およびミリ波周波数における金属薄膜の導電率測定の参照を提供します。これらの周波数範囲を合わせることで、産業検査用ミリ波イメージング市場は分解能、透過、および材料タイプに関する異なる要件に対応することができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:食品安全と電子機器製造が需要を形成
食品・飲料は2025年の産業検査用ミリ波イメージング市場シェアの24.83%を占めました。このセグメントは、製品を損傷することなく密封パッケージの完全性と異物の確認を必要とします。そのコンプライアンス価値には、密封ガラス瓶の真空損失の検出が含まれます。この不具合はX線検査では確実に識別することが困難です。2025年の研究では、コンパクトな100GHzミリ波システムがコンベア上を移動するチョコレートのリアルタイム異物検出を実証しました。システムは毎秒5,000フレームで動作しました。これにより、食品検査が生産速度で動作できることが実証されます。食品・飲料セグメントは、産業検査用ミリ波イメージング市場の主要な需要源であり続けています。
電子機器・半導体は2031年にかけてCAGR 19.28%で拡大する見込みです。このセグメントは、製造装置においてミリ波プローブアレイを使用して導体および誘電体の欠陥を識別します。これにより、自動光学検査の範囲外にある一部の欠陥に対処することができます。プローブアレイは、基板導体の位置ずれおよびビアパッド欠陥からの後方散乱RF反射の変化を評価します。組み込まれた機械学習分類器は、プロセス中にこれらの変化を分類することができます。製薬検査は、オートインジェクターおよびシリンジアセンブリの検証に焦点を当てています。物流および郵便事業者は、密封小包の禁制品検出にこの技術を使用しています。航空宇宙・防衛アプリケーションは、複合パネルの剥離および接合欠陥に対処します。建設、建築材料、および一般製造は、構造フィールド評価にポータブルシステムを使用しています。
地域分析
アジア太平洋は2025年の産業検査用ミリ波イメージング市場シェアの35.71%を占め、2031年にかけてCAGR 19.74%で拡大する見込みです。中国の電子機器組み立て、食品加工、および製薬受託製造基盤が地域需要を支援しています。政府の品質インフラ投資も、視覚的サンプリングに代わる自動スループット検査を奨励しています。日本の自動車サプライチェーンは、IATF 16949に関連するゼロ欠陥要件のもとで運営されています。これらの要件は、EVバッテリーコンポーネントおよびパワーエレクトロニクスの検査を支援します。韓国のDRAMおよびNANDフラッシュの生産能力拡大により、基板欠陥スクリーニングの必要性が高まっています。ミリ波プローブベースの非破壊検査は、X線コンピュータ断層撮影が相当な計算リソースを必要とする場合に実用的な代替手段を提供することができます。
北米は産業検査用ミリ波イメージング市場において2番目に大きな地域です。製薬、物流、および航空宇宙アプリケーションが地域全体の需要を支援しています。ThruWaveはシアトルを拠点とし、電離放射線なしに小包、フラット、および封筒の自動郵便禁制品検出を提供しています。複合構造検査に関するFAAガイダンスおよび米国国防総省の非破壊評価標準が、米国製造クラスターにおける航空宇宙活動を支援しています。カナダの自動車回廊が追加のユースケースを提供しています。メキシコの電子機器組み立て基盤も地域需要に貢献しています。これらのアプリケーションは、北米全体で製品完全性、パッケージスクリーニング、および複合材料検査を結びつけています。
欧州は強力な産業計測能力と高密度の品質標準を持っています。ドイツはRohde and Schwarzの存在と大規模な自動車および資本財製造基盤から恩恵を受けています。フランスには、発展中の検査クラスターにTeratonics SAS、Optikan SAS、およびMC2 Technologies SASが含まれています。英国はFarran Technologyの導波管コンポーネント経験を提供しています。南米の近期需要は、輸出コンプライアンスが検証済みインライン検査への関心を支援するブラジルの食品加工および製薬セクターに集中しています。中東・アフリカはより初期段階にありますが、アラブ首長国連邦の産業多様化とサウジアラビアのビジョン2030が長期的な機会を提示しています。アフリカの活動は研究機関および試験研究所に集中しています。

競合環境
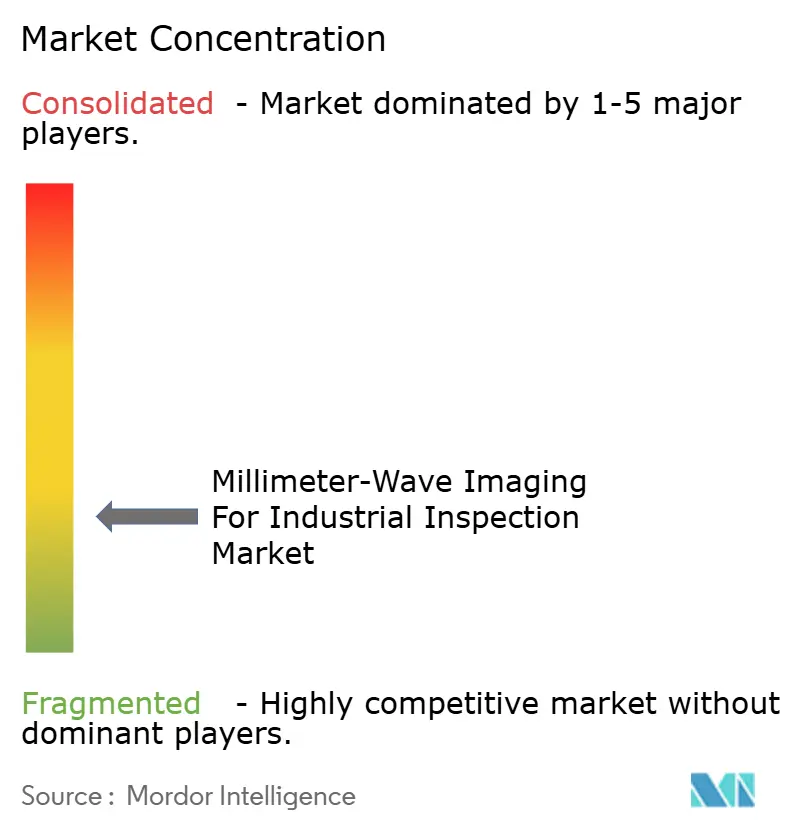
産業検査用ミリ波イメージング市場は、RFコンポーネント、検査システム、および研究から製品への専門家にわたって中程度に断片化されています。RFコンポーネントおよびチップサプライヤーには、Virginia Diodes、Eravant、QuinStar Technology、SAGE Millimeter、Qorvo、Sivers Semiconductors、ACST GmbH、およびRPG Radiometer Physics GmbHが含まれます。システムインテグレーターおよびプラットフォームベンダーには、Rohde and Schwarz、ThruWave、TeraSense Group、Malcam、HÜBNER GmbH and Co. KG、Heliotis AG、およびVayyar Imagingが含まれます。研究から製品への専門家には、Optikan SAS、Teratonics SAS、Lytid AS、Millimeter Wave Products、Farran Technology、およびMC2 Technologies SASが含まれます。これらのグループは、1つの均一な製品オファーを通じて競争するのではなく、バリューチェーンの異なる部分を占めています。この構造により、システムプロバイダーはすべてのコンポーネント設計を内部で行うことなく、アプリケーション固有のRF要素にアクセスすることができます。また、生産ソフトウェア、AIモデル、および統合能力がサプライヤー選定に影響を与える可能性があることも意味します。
Rohde and Schwarzは2026年7月にR&S IMAGERを発表しました。このシステムは、ISARベースの処理、AI対応体積イメージング、および生産制御ソフトウェア統合を組み合わせています。この動きは、確立されたRF計測器サプライヤーが完全な検査プラットフォームへと拡張していることを示しています。ThruWaveは、2,000万枚以上の生産環境画像を使用するアルゴリズムによって差別化しています。そのアプローチは、画像データ、AIアナリティクス、および高スループット小包検査を組み合わせています。TeraSense GroupおよびLytid ASは、より低コストのシリコンベース検出器ソリューションに向けて取り組んでいます。これにより、ハードウェアの障壁が低下するにつれて、競争がソフトウェアと統合に向かう可能性があります。
建設および建築材料は、食品、製薬、物流、および電子機器アプリケーションと比較してサービスが不足しています。トンネル、橋梁、およびプレキャストパネル向けのポータブルシステムは、専門的な展開の潜在的な領域として残っています。Malcamは、タバコおよび合成繊維の設定において200台以上のマイクロ波水分・密度分析システムを設置しています。これは、専門的なポジションが定義された垂直市場において耐久性のある顧客関係を生み出すことができることを示しています。特許活動は、サプライヤーが検査システム設計内にAI分類を組み込むにつれてより重要になっています。共通のIECおよびISO基準が利用可能になれば、産業検証標準が購買に影響を与えるでしょう。上位プレイヤーの合計シェアが提供されていない一方で、コンポーネントサプライヤー、インテグレーター、および専門家の幅広い組み合わせが断片化した競合構造を示しているため、市場集中スコアは10点中3点が適用されます。
産業検査用ミリ波イメージング業界リーダー
L3Harris Technologies, Inc.
Smiths Group plc
OSI Systems, Inc.
Rohde & Schwarz GmbH & Co. KG
ThruWave, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:Rohde and SchwarzがR&S IMAGERを発表。X線を使用せず生産速度で一般的な包装材料を透過し、製薬、物流、食品・飲料の各分野でAI駆動の欠陥検出のための高コントラスト3Dデジタルツイン画像を生成するリアルタイムミリ波包装品スキャナーです。
- 2026年3月:Sivers SemiconductorsがFR3 7~15GHzビームフォーミングアプリケーションおよびマルチファンクション防衛アレイ向けDaybreak 5G/6G先進ICの一般提供を発表し、商業的に利用可能なミリ波トランシーバーポートフォリオの周波数カバレッジを拡大しました。
- 2026年2月:Sivers SemiconductorsがSATCOMグラウンドターミナル向けCloudchaserビームフォーミングチップセットおよびMaverick Kaバンドアンテナアレイパネルの一般提供を発表し、産業システムインテグレーター向けの生産対応ミリ波ハードウェアプラットフォームを前進させました。
- 2026年1月:Sivers Semiconductorsが、戦術通信プログラムにミリ波ビームフォーマー技術を適用するために、米国の主要防衛請負業者から800,000 米ドルの開発契約を獲得し、そのトランシーバープラットフォームの防衛グレード性能を検証しました。


グローバル産業検査用ミリ波イメージング市場レポートの範囲
産業検査用ミリ波イメージング市場とは、30~300GHz(mmWave)範囲の電磁波を使用して、誘電体および複合材料の内部構造、厚さ、および欠陥を検査する非接触・非電離イメージングシステムを指します。
産業検査用ミリ波イメージング市場レポートは、製品タイプ(アクティブおよびパッシブ)、システムフォーマット(ベンチトップ/ラボ、ハンドヘルドおよびポータブル、スタンドアロン、統合インライン)、周波数帯域(30GHz以上57GHz未満、57GHz以上95GHz未満、95GHz~300GHz)、エンドユーザー産業(食品・飲料、製薬、物流・郵便・Eコマース、航空宇宙・防衛、自動車・輸送、電子機器・半導体、建設・建築材料、一般製造・消費財、研究機関・試験研究所、その他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| アクティブミリ波イメージングシステム |
| パッシブミリ波イメージングシステム |
| ベンチトップ/ラボ検査システム |
| ハンドヘルドおよびポータブル検査システム |
| スタンドアロン検査システム |
| 統合インライン検査システム |
| 30GHz以上57GHz未満 |
| 57GHz以上95GHz未満 |
| 95GHz~300GHz |
| 食品・飲料 |
| 製薬 |
| 物流・郵便・Eコマース |
| 航空宇宙・防衛 |
| 自動車・輸送 |
| 電子機器・半導体 |
| 建設・建築材料 |
| 一般製造・消費財 |
| 研究機関・試験研究所 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 製品タイプ別 | アクティブミリ波イメージングシステム | ||
| パッシブミリ波イメージングシステム | |||
| システムフォーマット別 | ベンチトップ/ラボ検査システム | ||
| ハンドヘルドおよびポータブル検査システム | |||
| スタンドアロン検査システム | |||
| 統合インライン検査システム | |||
| 周波数帯域別 | 30GHz以上57GHz未満 | ||
| 57GHz以上95GHz未満 | |||
| 95GHz~300GHz | |||
| エンドユーザー産業別 | 食品・飲料 | ||
| 製薬 | |||
| 物流・郵便・Eコマース | |||
| 航空宇宙・防衛 | |||
| 自動車・輸送 | |||
| 電子機器・半導体 | |||
| 建設・建築材料 | |||
| 一般製造・消費財 | |||
| 研究機関・試験研究所 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
産業検査用ミリ波イメージング市場規模はどのくらいですか?
産業検査用ミリ波イメージング市場規模は2026年に148.13 ミリオン 米ドルと予測され、CAGR 18.96%で2031年までに352.88 ミリオン 米ドルに達する見込みです。
なぜ製造業者は検査にミリ波イメージングを使用しているのですか?
この技術は、包装材料、複合材料、および選択された電子材料の非接触・非電離・体積検査を支援します。
2025年の収益をリードした製品タイプはどれですか?
アクティブミリ波イメージングシステムが2025年収益の82.47%をリードしました。内蔵源が一貫した生産フロアの画像品質を支援するためです。
最も急速に拡大しているシステムフォーマットはどれですか?
ハンドヘルドおよびポータブル検査システムは、フィールド評価ニーズに支援され、2031年にかけてCAGR 19.44%で拡大する見込みです。
最も急速に拡大しているエンドユーザー分野はどれですか?
電子機器・半導体は、製造設定がプローブベースの欠陥検査を使用するにつれて、2031年にかけてCAGR 19.28%で拡大する見込みです。
どの地域が採用をリードしていますか?
アジア太平洋は2025年の収益の35.71%を占め、2031年にかけてCAGR 19.74%で拡大する見込みです。
最終更新日:



