
Taille et Part du Marché de l'Imagerie à Ondes Millimétriques pour l'Inspection Industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 148.13 Millions de dollars américains |
| Taille du Marché (2031) | 352.88 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 18.96 % |
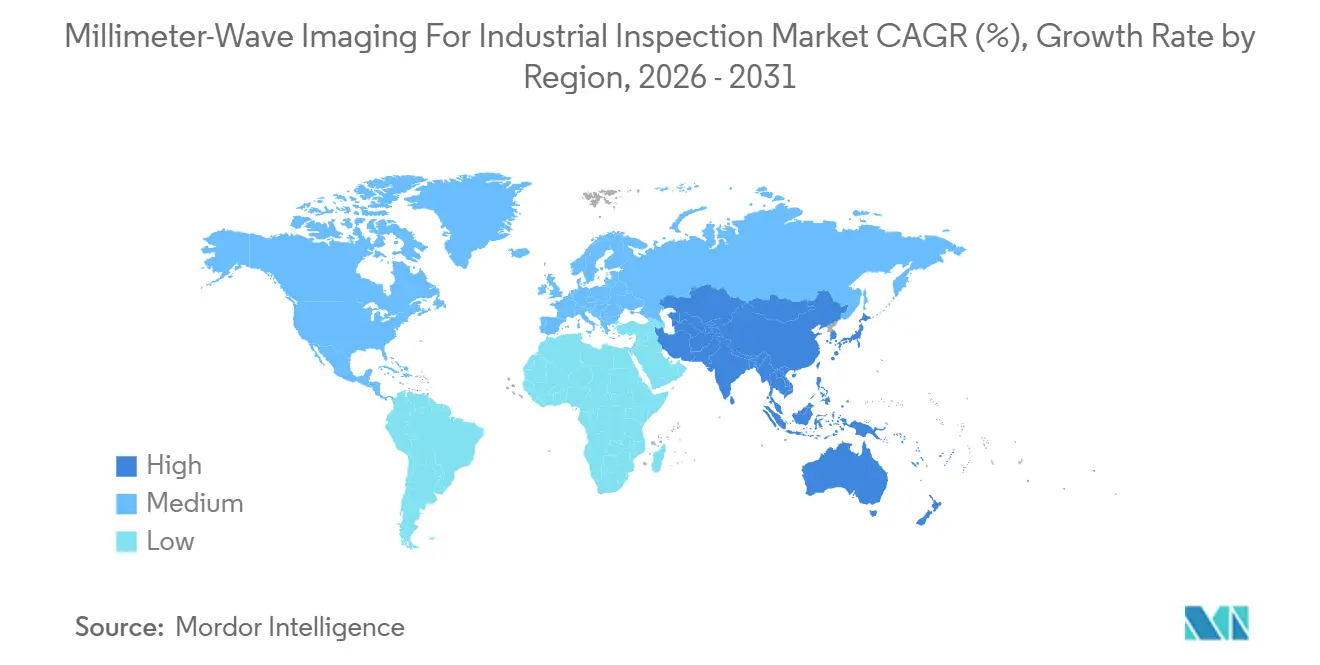
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
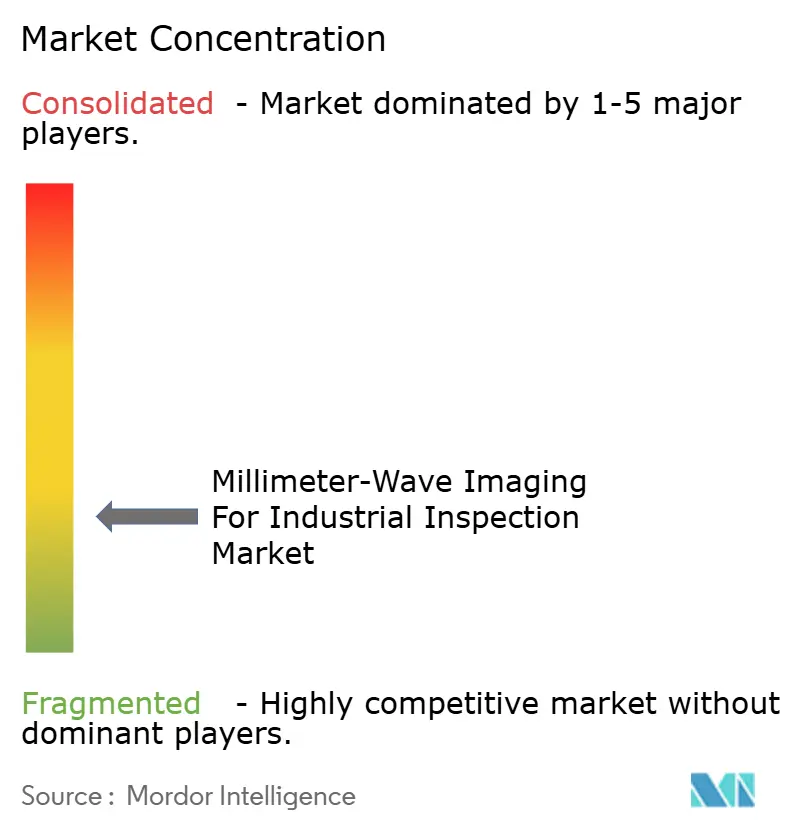
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Imagerie à Ondes Millimétriques pour l'Inspection Industrielle par Mordor Intelligence
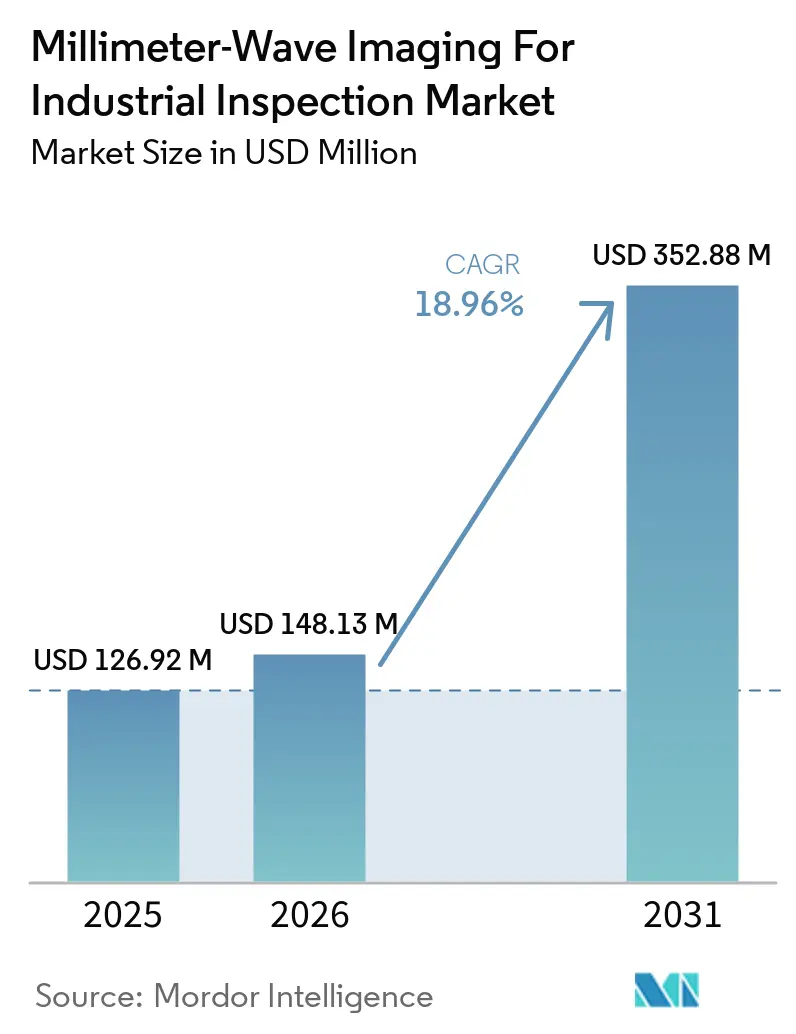
La taille du marché de l'imagerie à ondes millimétriques pour l'inspection industrielle devrait s'étendre de 126,92 millions USD en 2025 et 148,13 millions USD en 2026 à 352,88 millions USD d'ici 2031, enregistrant un CAGR de 18,96 % entre 2026 et 2031. Les fabricants remplacent les méthodes d'inspection ionisantes par des systèmes à ondes millimétriques non destructifs dans l'emballage alimentaire et la fabrication de semi-conducteurs. Ces systèmes peuvent créer des images volumétriques 3D sans risques radiologiques ni dommages au produit inspecté. Les piles d'images fournissent également des données plus riches pour les outils de qualité basés sur l'IA que les images d'ombre 2D, de sorte que chaque cycle d'inspection peut soutenir les décisions qualité ultérieures. Les exigences zéro défaut des équipementiers automobiles et aérospatiaux, ainsi que les exigences d'intégrité des emballages pharmaceutiques, soutiennent l'adoption de l'imagerie à ondes millimétriques sur le marché de l'inspection industrielle. Les fournisseurs répondent en combinant matériel RF, traitement d'image, logiciel d'IA et interfaces de ligne de production dans des offres intégrées.
Points Clés du Rapport
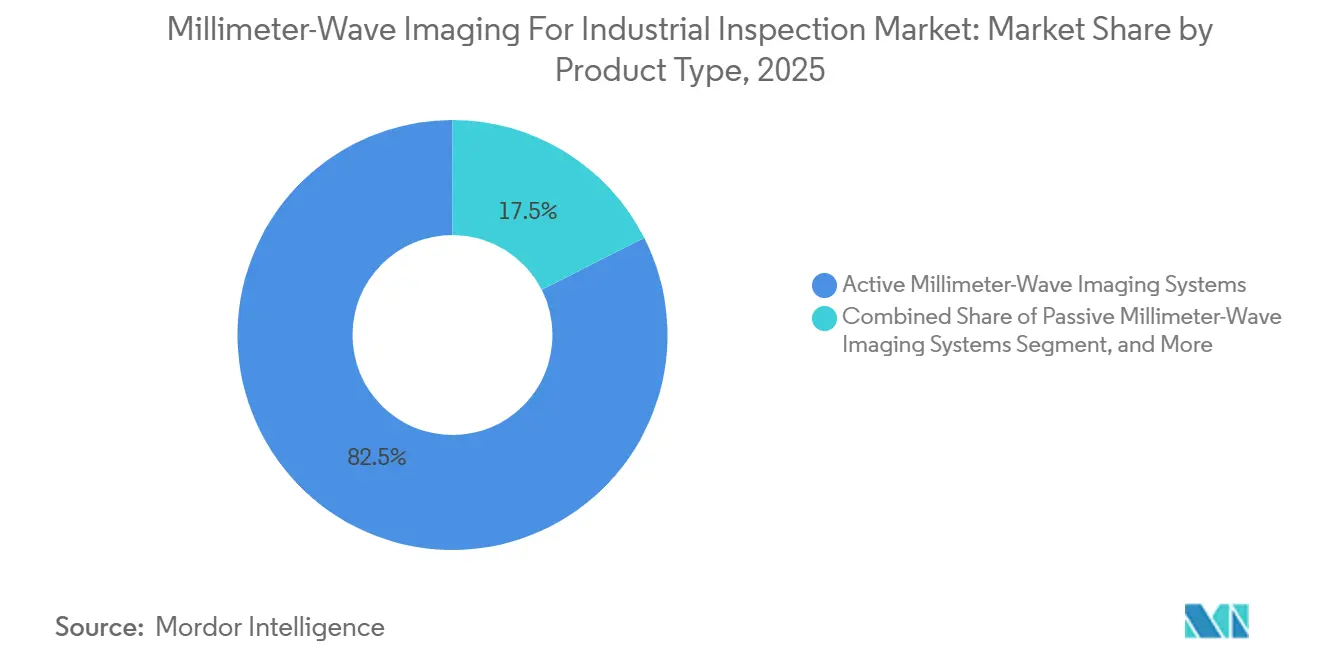
- Par type de produit, les systèmes d'imagerie à ondes millimétriques actifs représentaient 82,47 % du chiffre d'affaires du marché de l'imagerie à ondes millimétriques pour l'inspection industrielle en 2025, tandis que les systèmes d'imagerie à ondes millimétriques passifs devraient se développer à un CAGR de 21,67 % jusqu'en 2031.
- Par format de système, les systèmes d'inspection intégrés en ligne détenaient 38,73 % du chiffre d'affaires du marché de l'imagerie à ondes millimétriques pour l'inspection industrielle en 2025, tandis que les systèmes d'inspection portables et nomades devraient se développer à un CAGR de 19,44 % jusqu'en 2031.
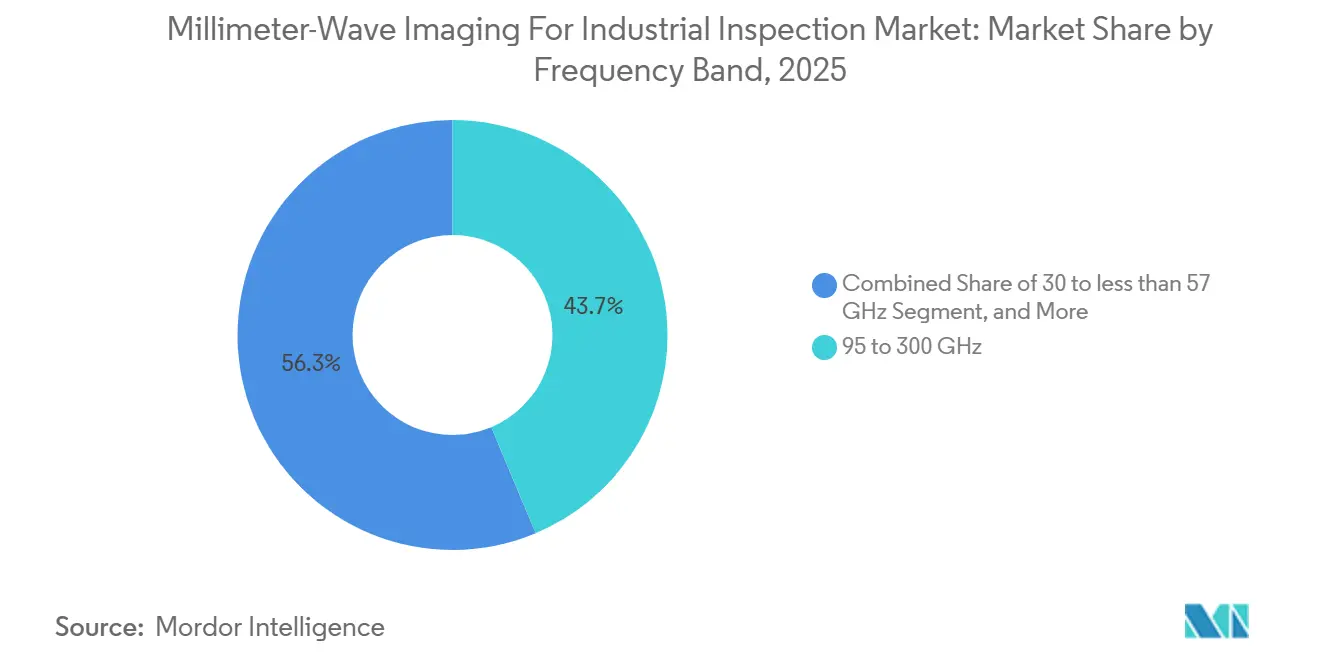
- Par bande de fréquence, la catégorie 95-300 GHz représentait 43,67 % du chiffre d'affaires du marché de l'imagerie à ondes millimétriques pour l'inspection industrielle en 2025, et devrait se développer à un CAGR de 2 197 % jusqu'en 2031.
- Par secteur d'utilisation final, l'alimentation et les boissons représentaient 24,83 % du chiffre d'affaires en 2025, tandis que l'électronique et les semi-conducteurs devraient se développer à un CAGR de 19,28 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 35,71 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 19,74 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de l'Imagerie à Ondes Millimétriques pour l'Inspection Industrielle
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption de Contrôle Qualité Intégré Non Destructif | +4.8% | Mondial, avec la plus forte intensité en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Inspection de Colis Scellés Sans Ouverture | +3.5% | Mondial, avec la demande la plus forte des équipementiers alimentaires et pharmaceutiques européens | Court terme (≤ 2 ans) |
| Exigences Zéro Défaut et de Sécurité des Produits | +2.9% | Marchés principaux d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Reconnaissance des Défauts Basée sur l'IA avec des Images à Ondes Millimétriques | +2.5% | Mondial, porté par les pôles d'investissement en IA d'Amérique du Nord et de Chine | Moyen terme (2-4 ans) |
| Lignes de Fabrication Automatisées à Haut Débit | +1.8% | Marchés principaux d'Asie-Pacifique, avec extension vers l'Amérique du Sud et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Inspection Multimodale pour Matériaux Composites et Diélectriques | +1.3% | Pôles aérospatiaux et automobiles d'Amérique du Nord et d'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Croissante du Contrôle Qualité Intégré Non Destructif
Les essais non destructifs intégrés sont devenus plus importants là où l'échantillonnage par lots ne peut pas répondre aux exigences zéro défaut. Les systèmes à ondes millimétriques permettent une inspection intégrée à 100 % car ils sont sans contact, non ionisants et peuvent fonctionner à la vitesse des convoyeurs. Cela rend le marché de l'imagerie à ondes millimétriques pour l'inspection industrielle pertinent pour les usines qui ont besoin d'une couverture sans interrompre le flux de matières. Rohde and Schwarz a présenté le R&S IMAGER en juillet 2026 avec des interfaces standard pour la connexion aux logiciels de contrôle de production existants. Le système permet aux ingénieurs d'étendre la couverture d'inspection volumétrique sans reconcevoir l'environnement de fabrication plus large.[1]Rohde and Schwarz, « Le R&S IMAGER de Rohde and Schwarz utilise l'imagerie à ondes millimétriques pour inspecter en temps réel la qualité des marchandises emballées », Rohde and Schwarz, rohde-schwarz.com. Une étude IEEE Access de 2025 a rapporté une localisation automatisée des défauts par radar à synthèse d'ouverture en champ proche sur des composants aérospatiaux et automobiles, fournissant un point de référence axé sur la production pour cet usage.[2]Dongjie Bi et al., « Identification et localisation automatisées des défauts internes basées sur un système d'imagerie à ondes millimétriques SAR en champ proche », IEEE Access, ieee.org.
La conservation des images ajoute un avantage pratique de tenue de registres à l'inspection intégrée. Chaque image à ondes millimétriques peut être conservée comme représentation traçable de l'article inspecté. Ce registre peut soutenir les révisions qualité et les obligations de documentation électronique. L'approche diffère des méthodes d'inspection qui ne produisent qu'une projection 2D pour une décision immédiate de conformité ou de rejet. Le Ferdinand-Braun-Institut a présenté en 2024 un scanner linéaire à 110 GHz avec 80 détecteurs monolithiquement intégrés et des vitesses de lecture allant jusqu'à 15 000 images par seconde. Cela a démontré que le débit d'imagerie ne doit pas nécessairement être la principale contrainte pour certaines applications intégrées sur le marché de l'imagerie à ondes millimétriques pour l'inspection industrielle.
Besoin Croissant d'Inspecter les Colis Scellés Sans Ouverture du Produit
Les opérateurs des secteurs alimentaire, pharmaceutique et logistique doivent vérifier les marchandises emballées sans les ouvrir. Les caméras conventionnelles et les outils basés sur le poids ne peuvent pas évaluer de manière cohérente l'état interne d'un article scellé. Les signaux à ondes millimétriques peuvent traverser le carton, les plastiques, les films laminés et le verre utilisés dans les emballages courants. Ils peuvent permettre des contrôles de présence du produit, de défauts d'étanchéité et de composants manquants sans contact direct. ThruWave indique que sa plateforme inspecte des boîtes scellées à une vitesse allant jusqu'à 600 pieds par minute et 4 articles par seconde. Ce cas d'utilisation renforce le rôle du marché de l'imagerie à ondes millimétriques pour l'inspection industrielle dans la vérification des emballages.
Une étude ACM de 2025 a examiné la détection de fuites de liquide à travers les emballages à l'aide de l'imagerie radar à synthèse d'ouverture à ondes millimétriques. L'étude a rapporté une précision supérieure à 93 % pour la détection des fuites et l'identification des liquides, soit 14,70 % de plus que les méthodes de référence évaluées.[3]« SARLiquid : Détection de fuites de liquide à travers les emballages basée sur l'imagerie SAR à ondes millimétriques », Association for Computing Machinery, acm.org. Ce type d'inspection comble une lacune là où les systèmes visuels ne peuvent pas voir à travers les matériaux d'emballage. Rohde and Schwarz a également identifié la perte de vide dans des bouteilles en verre scellées comme une condition que son système peut détecter. L'inspection par rayons X ne peut pas identifier ce type de défaillance de manière fiable. Cette capacité étend l'utilisation de l'imagerie à ondes millimétriques au-delà du contrôle des corps étrangers et vers la vérification de la physique des emballages.
Renforcement des Exigences Zéro Défaut et de Sécurité des Produits
Les fournisseurs automobiles opèrent sous les exigences IATF 16949:2016, tandis que les fournisseurs aérospatiaux travaillent sous les exigences AS9100D. Ces cadres accroissent l'attention portée aux méthodes d'inspection capables de couvrir l'ensemble de la production plutôt qu'un échantillon. Le marché de l'imagerie à ondes millimétriques pour l'inspection industrielle bénéficie de la nécessité pour les fabricants de documenter les contrôles qualité pour chaque article. Dans la production pharmaceutique, le 21 CFR Partie 11 exige que les enregistrements électroniques soient attribuables, lisibles et adaptés à l'audit. Les archives d'images volumétriques peuvent aider les systèmes d'inspection automatisés à fournir ces enregistrements.[4]Administration américaine des denrées alimentaires et des médicaments, « Partie 11, Enregistrements électroniques, Signatures électroniques, Champ d'application et application », Administration américaine des denrées alimentaires et des médicaments, fda.gov. Les obligations relatives aux plastiques en contact alimentaire en vertu du Règlement (UE) n° 10/2011 favorisent également les dispositifs d'inspection documentés et basés sur l'image.
Le Règlement européen sur les dispositifs médicaux exige des dossiers de vérification de conception documentés pour des produits tels que les auto-injecteurs et les seringues préremplies. L'inspection à ondes millimétriques sans contact présente un intérêt particulier lorsque l'assemblage interne doit être vérifié sans endommager le dispositif. Ces exigences peuvent rendre difficile le remplacement d'un système d'inspection intégré qualifié. Un fabricant modifiant la méthode d'inspection installée peut devoir effectuer un nouveau processus de qualification. Ce processus augmente la valeur des bases installées établies dans les applications pharmaceutiques et aérospatiales. Il fait également de la mise en œuvre précoce une considération commerciale importante sur le marché de l'imagerie à ondes millimétriques pour l'inspection industrielle.
Intégration de la Reconnaissance des Défauts Basée sur l'IA avec les Images à Ondes Millimétriques
L'apprentissage profond passe des travaux de recherche vers les systèmes d'inspection à ondes millimtriques déployés. Dans les environnements réglementés, la capacité à expliquer un résultat importe autant que la précision brute de détection. Une étude IEEE Access de 2025 a utilisé des cartes visuelles d'IA explicable avec des essais non destructifs à ondes millimétriques pour soutenir la localisation des défauts avec supervision faible. L'approche peut montrer les régions de l'image associées à la détection d'un défaut. Cela aide à répondre aux préoccupations de confiance autour des décisions d'IA opaques. Cela soutient également un flux de travail plus auditable pour l'imagerie à ondes millimétriques sur le marché de l'inspection industrielle.
Le R&S IMAGER produit des images 3D à fort contraste qui peuvent être traitées comme des jumeaux numériques dans les flux de travail de détection de pannes par IA. Cette configuration présente la machine comme une source de données de production utilisables plutôt que comme un simple dispositif d'inspection. ThruWave indique que ses algorithmes utilisent plus de 20 millions d'images à ondes millimétriques collectées dans des environnements de production. De telles données d'entraînement sont difficiles à reproduire pour les fournisseurs uniquement matériels sans déploiement soutenu. L'activité de brevets couvre également des réseaux de sondes intégrés dans des outils pour semi-conducteurs avec des classificateurs d'apprentissage automatique pour la détection de défauts de processus. La combinaison de données d'image, de classificateurs et de déploiement de systèmes façonne la concurrence sur le marché de l'imagerie à ondes millimétriques pour l'inspection industrielle.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Système et d'Intégration | -2.5% | Mondial, en particulier en Amérique du Sud, au Moyen-Orient et en Afrique, et pour les petits et moyens fabricants | Court terme (≤ 2 ans) |
| Pénétration Limitée à Travers les Matériaux Riches en Eau et Conducteurs | -1.7% | Mondial, limitant l'inspection des aliments frais et des enceintes métalliques | Moyen terme (2-4 ans) |
| Complexité de Calibration et Formation de Modèles Spécifiques aux Applications | -1.1% | Mondial, en particulier pour les nouveaux entrants dans les applications électroniques et semi-conductrices | Moyen terme (2-4 ans) |
| Normes de Validation de l'Inspection Industrielle Fragmentées | -0.8% | Mondial, retardant les achats dans les applications pharmaceutiques, aérospatiales et de défense | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Système et d'Intégration
Une cellule d'inspection entièrement configurée nécessite des réseaux d'émetteurs-récepteurs multicanaux, un traitement du signal, un logiciel d'analyse IA et une intégration mécanique avec la ligne de production. Cette exigence en capital peut être difficile à justifier pour les petits et moyens fabricants. Les systèmes fonctionnant de 95 GHz à 300 GHz reposent sur des procédés de semi-conducteurs composés spécialisés et des composants de guide d'ondes de précision. Leurs coûts de composants sont structurellement plus élevés que ceux des systèmes de caméras optiques basés sur des capteurs CMOS banalisés. Le marché de l'imagerie à ondes millimétriques pour l'inspection industrielle nécessite également un travail d'intégration pour connecter les sorties du scanner aux logiciels d'exécution de fabrication et de contrôle de production. Ce travail peut nécessiter une revalidation de la cellule d'inspection.
ThruWave a réalisé une intégration des interfaces homme-machine de la série cMT3000 de Maple Systems en août 2025. Le déploiement a pris en charge la communication multi-automate et des interfaces configurables, montrant l'effort pratique nécessaire dans des environnements de production variés. Les systèmes à rayons X existants conservent donc un avantage dans les environnements sensibles aux prix. L'intégration au niveau des puces de Qorvo et Sivers Semiconductors réduit une partie de la différence de coût. Cependant, les économies sur le matériel n'éliminent pas les coûts d'intégration logicielle, d'installation en ligne et de validation des processus. Ces considérations peuvent retarder l'adoption même lorsque la capacité d'inspection est techniquement adaptée.
Pénétration Limitée à Travers les Matériaux Riches en Eau et Hautement Conducteurs
Les signaux à ondes millimétriques perdent de leur intensité dans les matériaux à forte teneur en eau libre. Les substrats métalliques réfléchissent les ondes incidentes plutôt que de les transmettre. Ces limites physiques ne peuvent pas être entièrement supprimées par des modifications d'ingénierie. La viande fraîche, les produits de boulangerie à forte humidité et les contenants ouverts remplis de liquide sont de mauvais candidats pour l'inspection en mode transmission. Les applications alimentaires adressables sont donc concentrées dans les produits scellés, secs ou à humidité modérée. Cette contrainte matérielle limite l'imagerie à ondes millimétriques sur le marché de l'inspection industrielle dans certains contextes.
TeraSense a rapporté de bons résultats d'imagerie térahertz pour la poudre de lactose tout en notant que les produits à forte humidité atténuent considérablement le signal. Dans l'électronique, les interconnexions en cuivre denses et les enceintes métalliques contraignent l'imagerie sous-surfacique. L'inspection est la plus utile pour les défauts dans les couches diélectriques ou polymères accessibles. Cela signifie que les méthodes à ondes millimétriques ne remplacent pas toutes les techniques d'inspection au niveau des circuits imprimés. La calibration et la formation de modèles spécifiques aux applications peuvent ajouter de la complexité pour les nouveaux fournisseurs. L'absence d'une norme de validation IEC ou ISO dédiée pour les lignes de production industrielles laisse également les acheteurs sans référence tierce commune, tandis que la norme IEC 63391:2024 porte sur le contrôle de sécurité des personnes plutôt que sur l'inspection industrielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Systèmes Actifs Ancrent le Chiffre d'Affaires tandis que les Variantes Passives s'Accélèrent
Les systèmes d'imagerie à ondes millimétriques actifs détenaient 82,47 % de la part du marché de l'imagerie à ondes millimétriques pour l'inspection industrielle en 2025. Leur source d'éclairage intégrée fournit un contraste d'image cohérent sur les planchers de production. Cela est utile lorsque les conditions thermiques ambiantes varient au cours d'un cycle de production. Les fabricants pharmaceutiques, alimentaires et électroniques utilisent des conceptions actives pour une qualité d'image prévisible à la vitesse de fonctionnement. Des images cohérentes peuvent également réduire le besoin de recalibration manuelle avant la classification par IA. Le R&S IMAGER utilise sa propre source à ondes millimétriques pour transmettre à travers les emballages et reconstruire des images sous-surfaciques via un réseau de capteurs. Sa reconstruction volumétrique basée sur l'ISAR prend en charge le format de jumeau numérique utilisé dans sa sortie. Cette architecture active convient aux environnements de production contrôlés où une couverture cohérente est importante.
Les systèmes d'imagerie à ondes millimétriques passifs devraient se développer à un CAGR de 19,23 % jusqu'en 2031. Les opérateurs logistiques peuvent les utiliser lorsque le contraste thermique ambiant fournit suffisamment d'informations pour la détection d'anomalies. Les systèmes passifs évitent une source active et peuvent convenir à des situations avec des attentes de coût plus faibles. Leur qualité d'image dépend plus directement du contraste thermique du produit inspecté et de son environnement. Cela limite l'utilisation lorsque l'environnement ne fournit pas un contraste clair. TeraSense a décrit une évolution vers la fabrication de détecteurs sub-térahertz à base de silicium qui combinerait détection et traitement du signal sur une seule puce. Cette approche peut réduire l'écart de qualité d'image avec les systèmes actifs tout en réduisant le coût du matériel. Elle soutient une gamme plus large de déploiements d'inspection à moindre coût sur le marché de l'imagerie à ondes millimétriques pour l'inspection industrielle.


Par Format de Système : Les Systèmes Portables se Développent aux Côtés d'une Base Intégrée
Les systèmes d'inspection intégrés en ligne représentaient 38,73 % de la part du marché de l'imagerie à ondes millimétriques pour l'inspection industrielle en 2025. Les équipementiers alimentaires, pharmaceutiques et électroniques installent ces systèmes directement sur des lignes à base de convoyeurs. Le format permet une inspection à débit 100 % lorsque le flux de processus est stable. Il convient aux usines qui ont besoin d'une couverture continue des marchandises emballées ou des composants standardisés. L'intégration peut connecter les images aux systèmes de contrôle de production et aux décisions de manutention en aval. Elle peut également conserver des archives d'images pour une révision qualité ultérieure. Cette combinaison fait des systèmes intégrés le format le plus important, même si l'installation peut nécessiter une ingénierie spécialisée. Le format reste central sur le marché de l'imagerie à ondes millimétriques pour l'inspection industrielle, où la géométrie des produits et le débit conviennent au transport.
Les systèmes d'inspection portables et nomades devraient se développer à un CAGR de 19,44 % jusqu'en 2031. Les cas d'utilisation dans la construction, les infrastructures et la logistique se produisent souvent en dehors d'une ligne de production fixe. Les ingénieurs peuvent utiliser des scanners portables pour les structures en béton, les panneaux composites et les façades de bâtiments. Une étude de 2026 a évalué les ondes millimétriques pour l'analyse qualité non destructive de panneaux à base de fibres pendant les étapes de production. Cela soutient la base technique pour le déploiement sur le terrain. Les systèmes autonomes conservent un rôle pour les composants aérospatiaux et automobiles qui ne s'adaptent pas à un convoyeur. L'extension en novembre 2024 de la série d'analyseurs portables FieldFox à 170 GHz a élargi la couverture sub-térahertz portable pour les utilisateurs sur le terrain. La portabilité étend donc l'inspection aux sites avec des tailles de pièces et des conditions d'accès variables.
Par Bande de Fréquence : L'Utilisation Sub-Térahertz Reflète les Exigences de Précision
La bande 95-300 GHz détenait 43,67 % de la part du marché de l'imagerie à ondes millimétriques pour l'inspection industrielle en 2025, et devrait se développer à un CAGR de 19,63 % jusqu'en 2031. Cette plage de fréquences peut offrir une résolution spatiale sub-millimétrique. Les substrats de semi-conducteurs, les emballages pharmaceutiques et les assemblages d'auto-injecteurs nécessitent ce niveau de précision. Une étude de 2025 a démontré que l'imagerie SAR à ondes millimétriques optimisée détectait des défauts de surface aussi petits que 0,4 mm. Elle incluait des lignes adhésives collées sur des matériaux à faible réflectivité. Ces résultats soutiennent la position de la bande 95-300 GHz dans les applications de fabrication de précision. La bande est donc importante là où de petits détails de surface doivent être distingués dans une séquence d'inspection répétable.
La plage de 57 GHz à moins de 95 GHz offre un équilibre entre profondeur de pénétration et résolution. Elle convient aux composants automobiles et aux matériaux de construction où la portée sous-surfacique est plus importante que les très petits détails de surface. La plage de 30 GHz à moins de 57 GHz offre la plus grande profondeur de pénétration parmi les bandes répertoriées. Elle reste pertinente pour les structures composites épaisses et le béton préfabriqué. Une résolution plus faible est acceptée en échange d'une portée d'imagerie plus profonde. Une étude de 2025 a validé l'imagerie de phase en champ proche à 30-40 GHz pour les plastiques renforcés de fibres de verre. La norme IEC 63616:2025 fournit une référence pour la mesure de la conductivité des films minces métalliques aux fréquences micro-ondes et millimétriques. Ensemble, les plages de fréquences permettent au marché de l'imagerie à ondes millimétriques pour l'inspection industrielle de répondre à des exigences différentes en matière de résolution, de pénétration et de type de matériau.
Par Secteur d'Utilisation Final : La Sécurité Alimentaire et la Fabrication Électronique Façonnent la Demande
L'alimentation et les boissons détenaient 24,83 % de la part du marché de l'imagerie à ondes millimétriques pour l'inspection industrielle en 2025. Le segment nécessite des contrôles de l'intégrité des emballages scellés et des corps étrangers sans endommager le produit. Sa valeur de conformité inclut la détection de la perte de vide dans des bouteilles en verre scellées. Cette défaillance peut être difficile à identifier de manière fiable par l'inspection aux rayons X. Un système compact à ondes millimétriques de 100 GHz a démontré la détection en temps réel de corps étrangers dans des chocolats se déplaçant sur un convoyeur lors d'une étude de 2025. Le système fonctionnait à 5 000 images par seconde. Cela démontre que l'inspection alimentaire peut fonctionner à la vitesse de production. Le segment alimentation et boissons reste une source majeure de demande pour le marché de l'imagerie à ondes millimétriques pour l'inspection industrielle.
L'électronique et les semi-conducteurs devraient se développer à un CAGR de 19,28 % jusqu'en 2031. Le segment utilise des réseaux de sondes à ondes millimétriques dans les équipements de fabrication pour identifier les défauts de conducteurs et de diélectriques. Cela peut traiter certains défauts hors de portée de l'inspection optique automatisée. Les réseaux de sondes évaluent les changements dans les réflexions RF rétrodiffusées provenant du désalignement des conducteurs de substrat et des défauts de pastilles de vias. Des classificateurs d'apprentissage automatique intégrés peuvent trier ces changements pendant le processus. L'inspection pharmaceutique se concentre sur la vérification de l'assemblage des auto-injecteurs et des seringues. Les opérateurs logistiques et postaux utilisent la technologie pour la détection de contrebande dans les colis scellés. Les applications aérospatiales et de défense traitent le délaminage des panneaux composites et les défauts de collage. La construction, les matériaux de construction et la fabrication générale utilisent des systèmes portables pour les évaluations structurelles sur le terrain.
Analyse Géographique
L'Asie-Pacifique détenait 35,71 % de la part du marché de l'imagerie à ondes millimétriques pour l'inspection industrielle en 2025 et devrait se développer à un CAGR de 19,74 % jusqu'en 2031. La base de fabrication sous contrat en assemblage électronique, transformation alimentaire et pharmaceutique de la Chine soutient la demande régionale. Les investissements gouvernementaux dans les infrastructures qualité encouragent également l'inspection automatisée à haut débit en remplacement de l'échantillonnage visuel. Les chaînes d'approvisionnement automobiles du Japon opèrent sous des exigences zéro défaut liées à l'IATF 16949. Ces exigences soutiennent l'inspection des composants de batteries pour véhicules électriques et de l'électronique de puissance. L'expansion de la capacité DRAM et mémoire flash NAND de la Corée du Sud accroît le besoin de contrôle des défauts de substrat. Les essais non destructifs à base de sondes à ondes millimétriques peuvent offrir une alternative pratique lorsque la tomographie par rayons X nécessite des ressources informatiques substantielles.
L'Amérique du Nord est la deuxième zone régionale en importance sur le marché de l'imagerie à ondes millimétriques pour l'inspection industrielle. Les applications pharmaceutiques, logistiques et aérospatiales soutiennent la demande dans toute la région. ThruWave opère depuis Seattle et fournit une détection automatisée de contrebande dans le courrier pour les colis, les envois plats et les enveloppes sans rayonnement ionisant. Les directives de la FAA sur l'inspection des structures composites et les normes d'évaluation non destructive du Département de la Défense des États-Unis soutiennent l'activité aérospatiale dans les pôles de fabrication américains. Le corridor automobile du Canada offre des cas d'utilisation supplémentaires. La base d'assemblage électronique du Mexique contribue également à la demande régionale. Ces applications relient l'intégrité des produits, le contrôle des colis et l'inspection des composites en Amérique du Nord.
L'Europe dispose d'une forte capacité en métrologie industrielle et d'une haute densité de normes qualité. L'Allemagne bénéficie de la présence de Rohde and Schwarz et d'une grande base de fabrication automobile et de biens d'équipement. La France comprend Teratonics SAS, Optikan SAS et MC2 Technologies SAS dans son pôle d'inspection en développement. Le Royaume-Uni apporte l'expérience de Farran Technology dans les composants de guide d'ondes. La demande à court terme de l'Amérique du Sud se concentre sur les secteurs de la transformation alimentaire et pharmaceutique du Brésil, où la conformité à l'exportation soutient l'intérêt pour l'inspection intégrée validée. Le Moyen-Orient et l'Afrique en sont à un stade plus précoce, bien que la diversification industrielle aux Émirats arabes unis et la Vision 2030 de l'Arabie saoudite présentent des opportunités à plus long terme. L'activité africaine est concentrée dans les instituts de recherche et les laboratoires d'essais.

Paysage Concurrentiel
Le marché de l'imagerie à ondes millimétriques pour l'inspection industrielle est modérément fragmenté entre les composants RF, les systèmes d'inspection et les spécialistes de la recherche au produit. Les fournisseurs de composants RF et de puces comprennent Virginia Diodes, Eravant, QuinStar Technology, SAGE Millimeter, Qorvo, Sivers Semiconductors, ACST GmbH et RPG Radiometer Physics GmbH. Les intégrateurs de systèmes et les fournisseurs de plateformes comprennent Rohde and Schwarz, ThruWave, TeraSense Group, Malcam, HÜBNER GmbH and Co. KG, Heliotis AG et Vayyar Imaging. Les spécialistes de la recherche au produit comprennent Optikan SAS, Teratonics SAS, Lytid AS, Millimeter Wave Products, Farran Technology et MC2 Technologies SAS. Ces groupes occupent différentes parties de la chaîne de valeur plutôt que de se concurrencer via une offre de produit uniforme. La structure donne aux fournisseurs de systèmes accès à des éléments RF spécifiques aux applications sans nécessiter que toute la conception des composants soit réalisée en interne. Cela signifie également que les logiciels de production, les modèles d'IA et la capacité d'intégration peuvent influencer la sélection des fournisseurs.
Rohde and Schwarz a lancé le R&S IMAGER en juillet 2026. Le système combine un traitement basé sur l'ISAR, une imagerie volumétrique activée par l'IA et une intégration de logiciels de contrôle de production. Cette initiative montre un fournisseur d'instruments RF établi s'étendant vers une plateforme d'inspection complète. ThruWave se différencie grâce à des algorithmes utilisant plus de 20 millions d'images d'environnements de production. Son approche combine données d'image, analyse IA et inspection de colis à haut débit. TeraSense Group et Lytid AS travaillent vers des solutions de détecteurs à base de silicium à moindre coût. Cela pourrait déplacer la concurrence vers les logiciels et l'intégration à mesure que les barrières matérielles diminuent.
La construction et les matériaux de construction restent moins bien desservis que les applications alimentaires, pharmaceutiques, logistiques et électroniques. Les systèmes portables pour les tunnels, les ponts et les panneaux préfabriqués restent un domaine potentiel pour un déploiement spécialisé. Malcam a installé plus de 200 systèmes d'analyse de l'humidité et de la densité par micro-ondes dans des contextes de tabac et de fibres synthétiques. Cela illustre comment une position de spécialiste peut créer des relations durables avec les clients dans un secteur vertical défini. L'activité de brevets devient également plus importante à mesure que les fournisseurs intègrent la classification par IA dans les conceptions de systèmes d'inspection. Les normes de validation industrielle influenceront les achats une fois que des références IEC et ISO communes seront disponibles. Un score de concentration du marché de 3 sur 10 s'applique car aucune part combinée pour les principaux acteurs n'est fournie, tandis que le large mélange de fournisseurs de composants, d'intégrateurs et de spécialistes indique une structure concurrentielle fragmentée.
Leaders du Secteur de l'Imagerie à Ondes Millimétriques pour l'Inspection Industrielle
L3Harris Technologies, Inc.
Smiths Group plc
OSI Systems, Inc.
Rohde & Schwarz GmbH & Co. KG
ThruWave, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : Rohde and Schwarz a lancé le R&S IMAGER, un scanner en temps réel de marchandises emballées à ondes millimétriques qui pénètre les matériaux d'emballage courants à la vitesse de production sans rayons X et génère des images de jumeaux numériques 3D à fort contraste pour la détection de pannes par IA dans les secteurs pharmaceutique, logistique et alimentation et boissons.
- Mars 2026 : Sivers Semiconductors a annoncé la disponibilité générale de ses circuits intégrés avancés Daybreak 5G/6G pour les applications de formation de faisceaux FR3 7-15 GHz et les réseaux de défense multifonctions, élargissant la couverture en fréquence de son portefeuille d'émetteurs-récepteurs à ondes millimétriques disponibles dans le commerce.
- Février 2026 : Sivers Semiconductors a annoncé la disponibilité générale de son jeu de puces de formation de faisceaux Cloudchaser et de ses panneaux d'antennes en réseau Maverick en bande Ka pour les terminaux au sol SATCOM, faisant progresser sa plateforme matérielle à ondes millimétriques prête pour la production pour les intégrateurs de systèmes industriels.
- Janvier 2026 : Sivers Semiconductors a obtenu un contrat de développement de 800 000 USD d'un important contractant de défense américain pour appliquer sa technologie de formateur de faisceaux à ondes millimétriques dans des programmes de communications tactiques, validant les performances de niveau défense de sa plateforme d'émetteurs-récepteurs.


Périmètre du Rapport sur le Marché Mondial de l'Imagerie à Ondes Millimétriques pour l'Inspection Industrielle
Le marché de l'imagerie à ondes millimétriques pour l'inspection industrielle désigne les systèmes d'imagerie sans contact et non ionisants qui utilisent des ondes électromagnétiques dans la plage 30-300 GHz (ondes millimétriques) pour inspecter la structure interne, l'épaisseur et les défauts des matériaux diélectriques et composites.
Le rapport sur le marché de l'imagerie à ondes millimétriques pour l'inspection industrielle est segmenté par type de produit (actif et passif), format de système (banc d'essai/laboratoire, portable et nomade, autonome et intégré en ligne), bande de fréquence (30 à moins de 57 GHz, 57 à moins de 95 GHz et 95 à 300 GHz), secteur d'utilisation final (alimentation et boissons, pharmaceutique, logistique, postal et commerce électronique, aérospatiale et défense, automobile et transport, électronique et semi-conducteurs, construction et matériaux de construction, fabrication générale et biens de consommation, instituts de recherche et laboratoires d'essais, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes d'Imagerie à Ondes Millimétriques Actifs |
| Systèmes d'Imagerie à Ondes Millimétriques Passifs |
| Systèmes d'Inspection en Banc d'Essai/Laboratoire |
| Systèmes d'Inspection Portables et Nomades |
| Systèmes d'Inspection Autonomes |
| Systèmes d'Inspection Intégrés en Ligne |
| 30 à moins de 57 GHz |
| 57 à moins de 95 GHz |
| 95 à 300 GHz |
| Alimentation et Boissons |
| Pharmaceutique |
| Logistique, Postal et Commerce Électronique |
| Aérospatiale et Défense |
| Automobile et Transport |
| Électronique et Semi-Conducteurs |
| Construction et Matériaux de Construction |
| Fabrication Générale et Biens de Consommation |
| Instituts de Recherche et Laboratoires d'Essais |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Type de Produit | Systèmes d'Imagerie à Ondes Millimétriques Actifs | ||
| Systèmes d'Imagerie à Ondes Millimétriques Passifs | |||
| Par Format de Système | Systèmes d'Inspection en Banc d'Essai/Laboratoire | ||
| Systèmes d'Inspection Portables et Nomades | |||
| Systèmes d'Inspection Autonomes | |||
| Systèmes d'Inspection Intégrés en Ligne | |||
| Par Bande de Fréquence | 30 à moins de 57 GHz | ||
| 57 à moins de 95 GHz | |||
| 95 à 300 GHz | |||
| Par Secteur d'Utilisation Final | Alimentation et Boissons | ||
| Pharmaceutique | |||
| Logistique, Postal et Commerce Électronique | |||
| Aérospatiale et Défense | |||
| Automobile et Transport | |||
| Électronique et Semi-Conducteurs | |||
| Construction et Matériaux de Construction | |||
| Fabrication Générale et Biens de Consommation | |||
| Instituts de Recherche et Laboratoires d'Essais | |||
| Autres Secteurs d'Utilisation Final | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de l'imagerie à ondes millimétriques pour l'inspection industrielle ?
La taille du marché de l'imagerie à ondes millimétriques pour l'inspection industrielle devrait être de 148,13 millions USD en 2026 et atteindre 352,88 millions USD d'ici 2031 à un CAGR de 18,96 %.
Pourquoi les fabricants utilisent-ils l'imagerie à ondes millimétriques pour l'inspection ?
La technologie permet une inspection volumétrique sans contact et non ionisante des emballages, des composites et de certains matériaux électroniques.
Quel type de produit a dominé le chiffre d'affaires en 2025 ?
Les systèmes d'imagerie à ondes millimétriques actifs ont dominé avec 82,47 % du chiffre d'affaires 2025 car leur source intégrée permet une qualité d'image cohérente sur les planchers de production.
Quel format de système se développe le plus rapidement ?
Les systèmes d'inspection portables et nomades devraient se développer à un CAGR de 19,44 % jusqu'en 2031, soutenus par les besoins d'évaluation sur le terrain.
Quel secteur d'utilisation final se développe le plus rapidement ?
L'électronique et les semi-conducteurs devraient se développer à un CAGR de 19,28 % jusqu'en 2031, les environnements de fabrication utilisant l'inspection des défauts par sondes.
Quelle région est en tête de l'adoption ?
L'Asie-Pacifique détenait 35,71 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 19,74 % jusqu'en 2031.
Dernière mise à jour de la page le:



