
中東・アフリカのダンプスター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.45 十億米ドル |
| 市場規模 (2027) | 0.48 十億米ドル |
| 市場規模 (2032) | 0.67 十億米ドル |
| 成長率 (2027 - 2032) | 6.90 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカのダンプスター市場分析
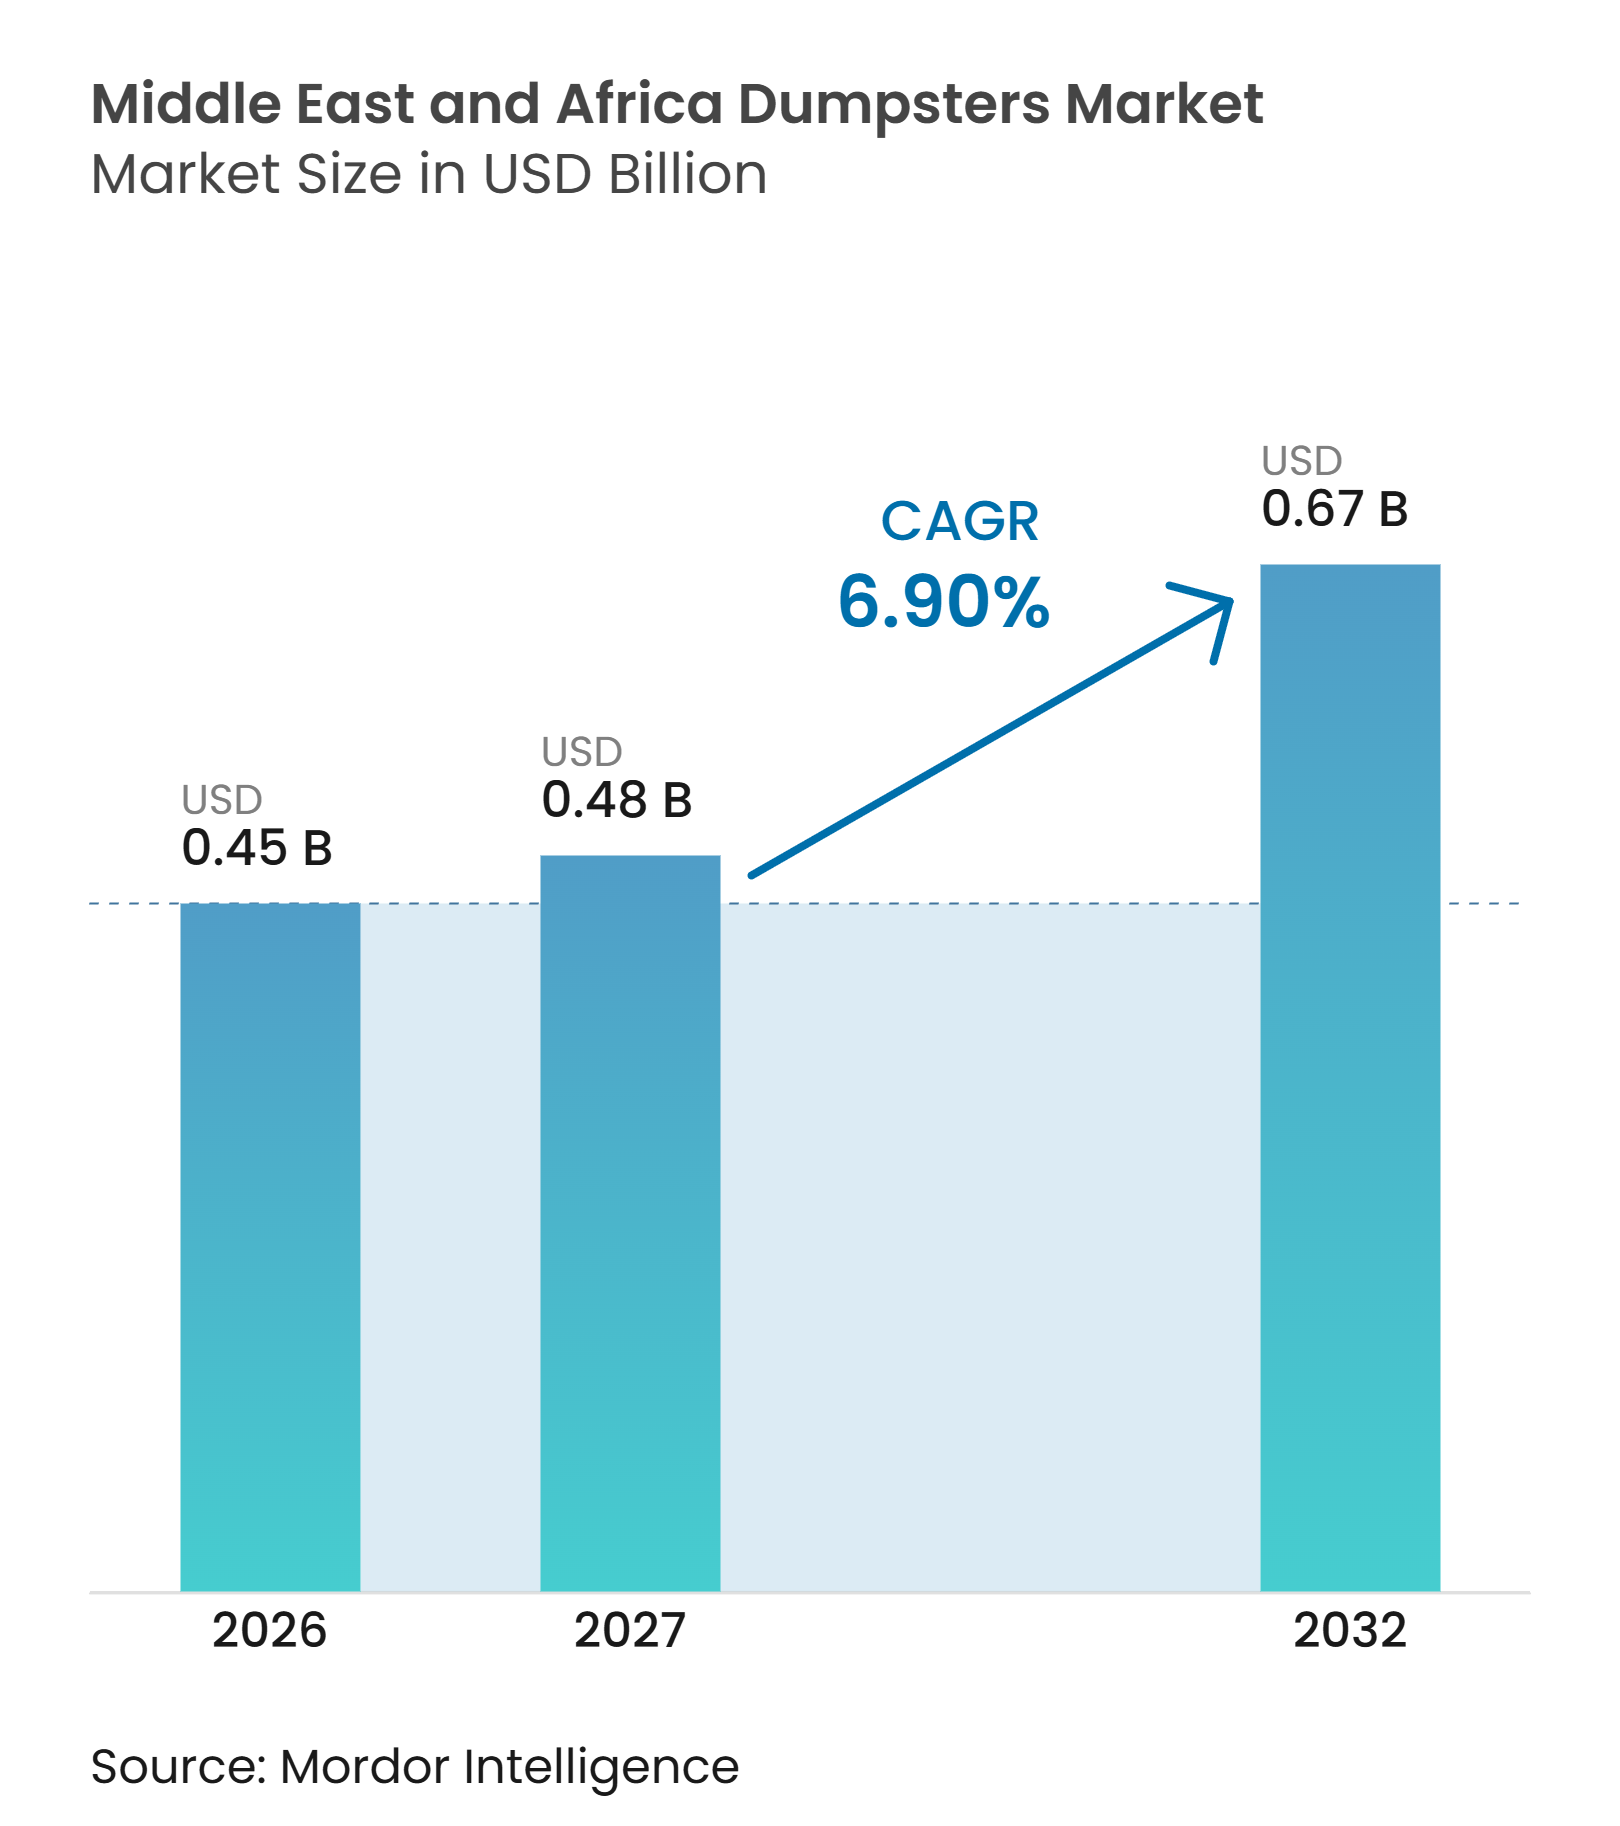
中東・アフリカのダンプスター市場規模は、2026年の0.45 ビリオン 米ドルから2027年には0.48 ビリオン 米ドルに成長し、2027年から2032年にかけて6.90%のCAGRで2032年までに0.67 ビリオン 米ドルに達すると予測されています。
都市成長、公式廃棄物収集、大規模建設プログラムにより、地域全体で標準化された廃棄物コンテナへの需要が高まっています。サウジアラビアの技術基準は、公共調達においてコンプライアンスをより重要な要素とし、認証製品と地域サービス能力を持つサプライヤーを優遇しています。湾岸の建設パイプラインは、建設活動中および完成施設の後の運用期間中の需要を支えています。請負業者、イベント運営者、ホスピタリティ事業者が永続的な所有よりも限られた期間のコンテナを必要とすることが多いため、レンタルおよびリースも関連性を増しています。長期契約が価格変更を認めない場合、特に製造業者にとって投入コストの変動は依然として制約となっています。
主要レポートのポイント
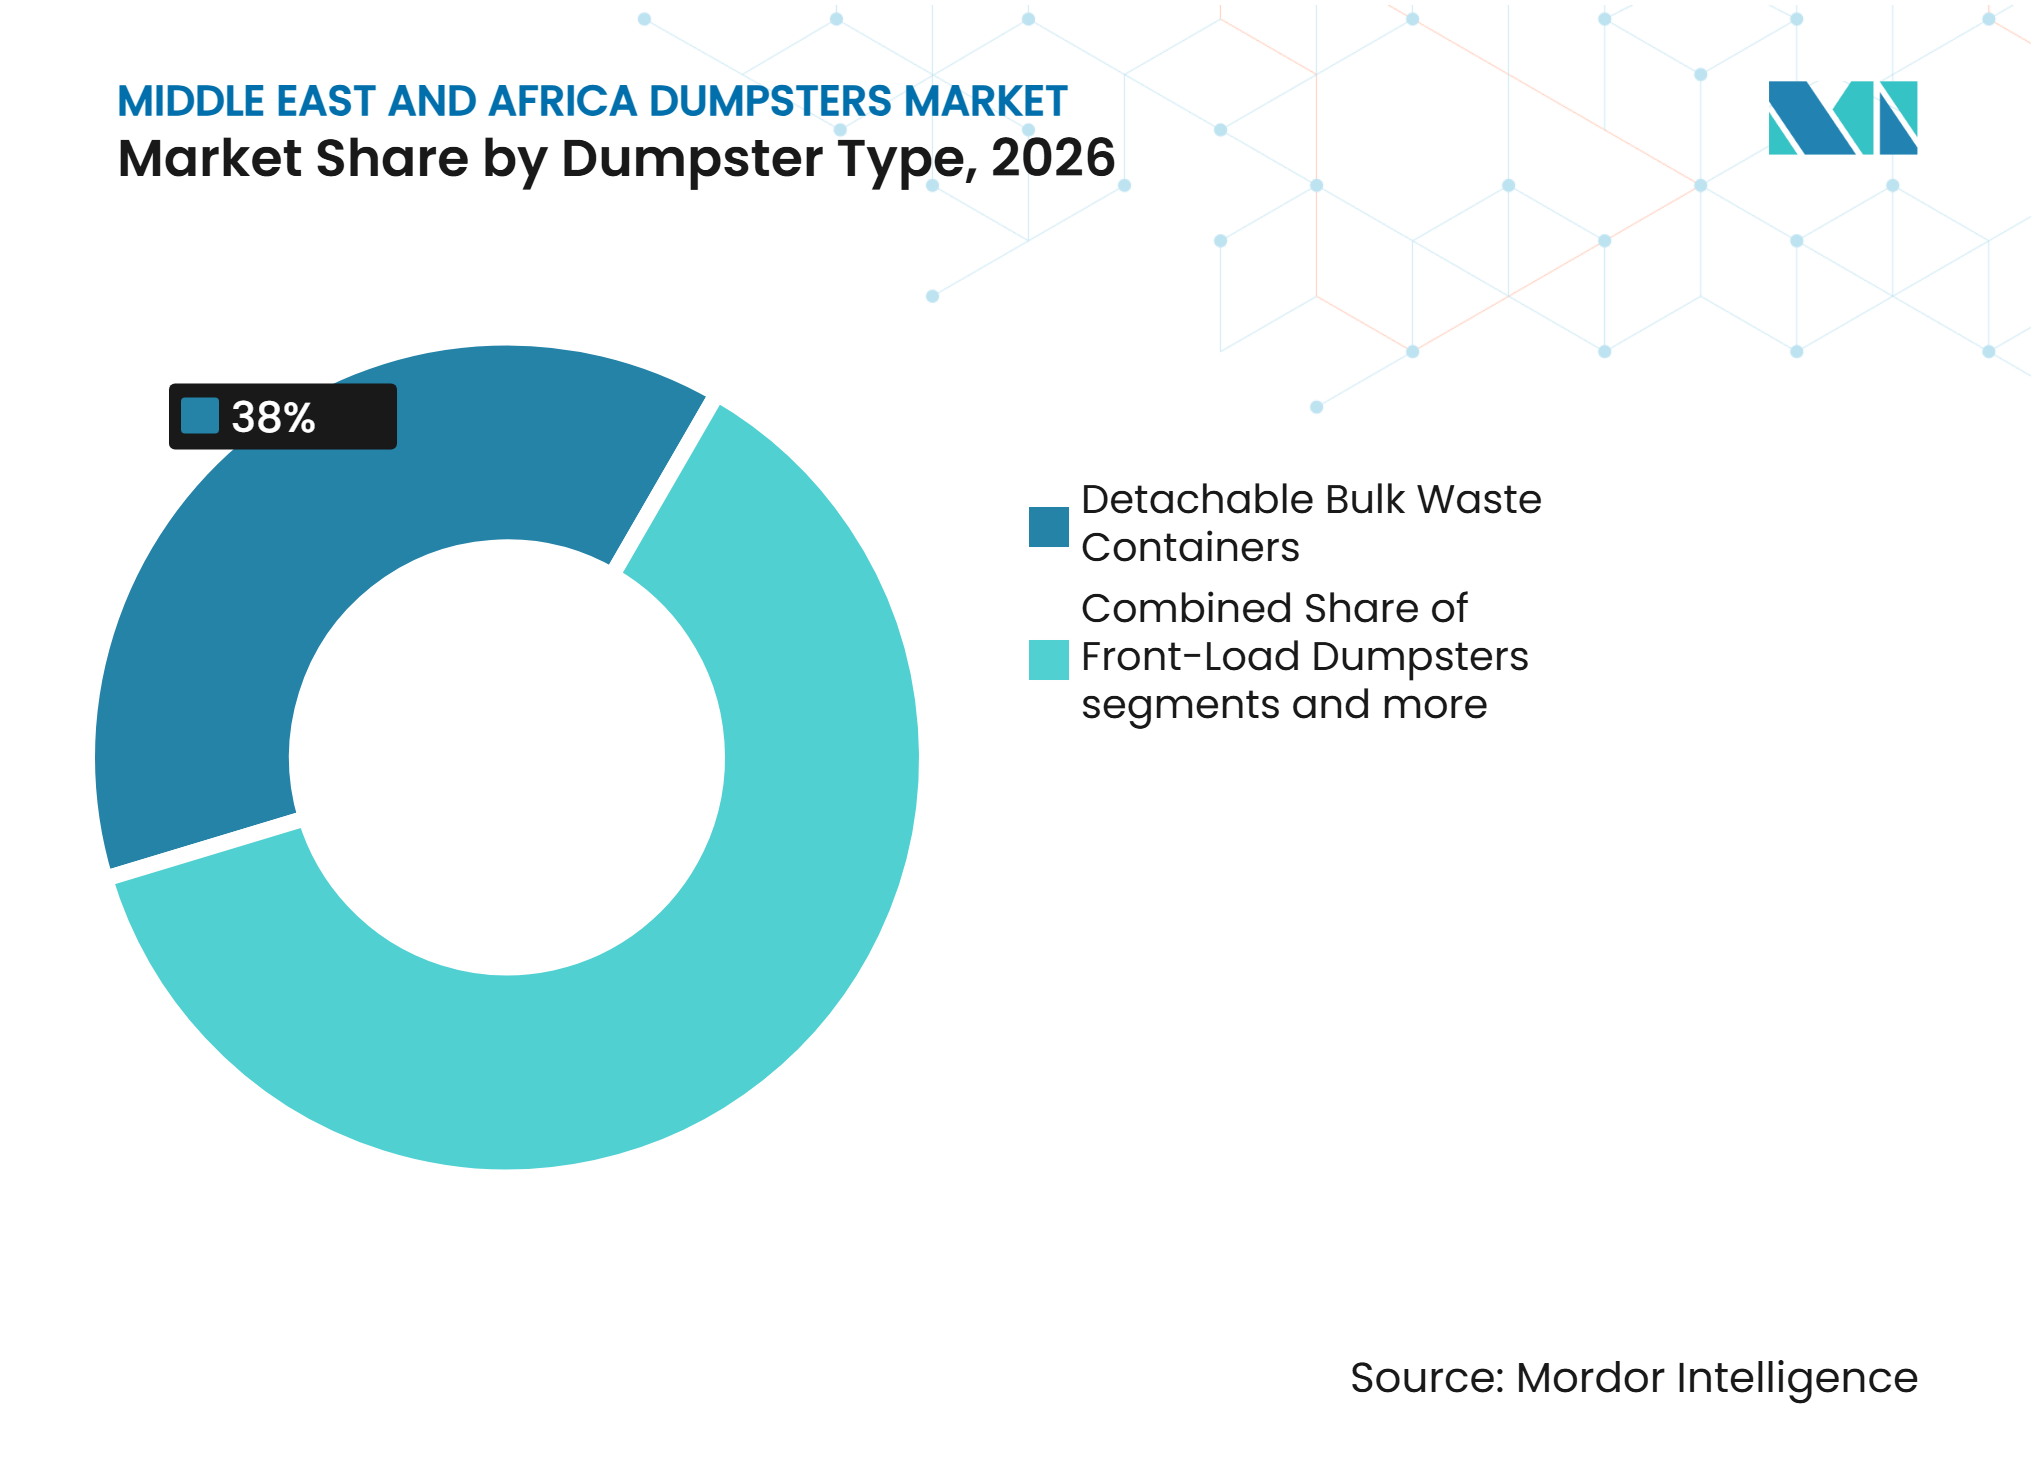
- ダンプスタータイプ別では、着脱式バルク廃棄物コンテナが2026年の中東・アフリカのダンプスター市場シェアの38%を占め、2032年にかけて7.9%のCAGRで成長すると予測されています。
- エンドユーザー別では、廃棄物収集・運搬会社が2026年に27%を占め、ダンプスターレンタル・リース会社は2032年にかけて7.8%のCAGRを記録すると予測されています。
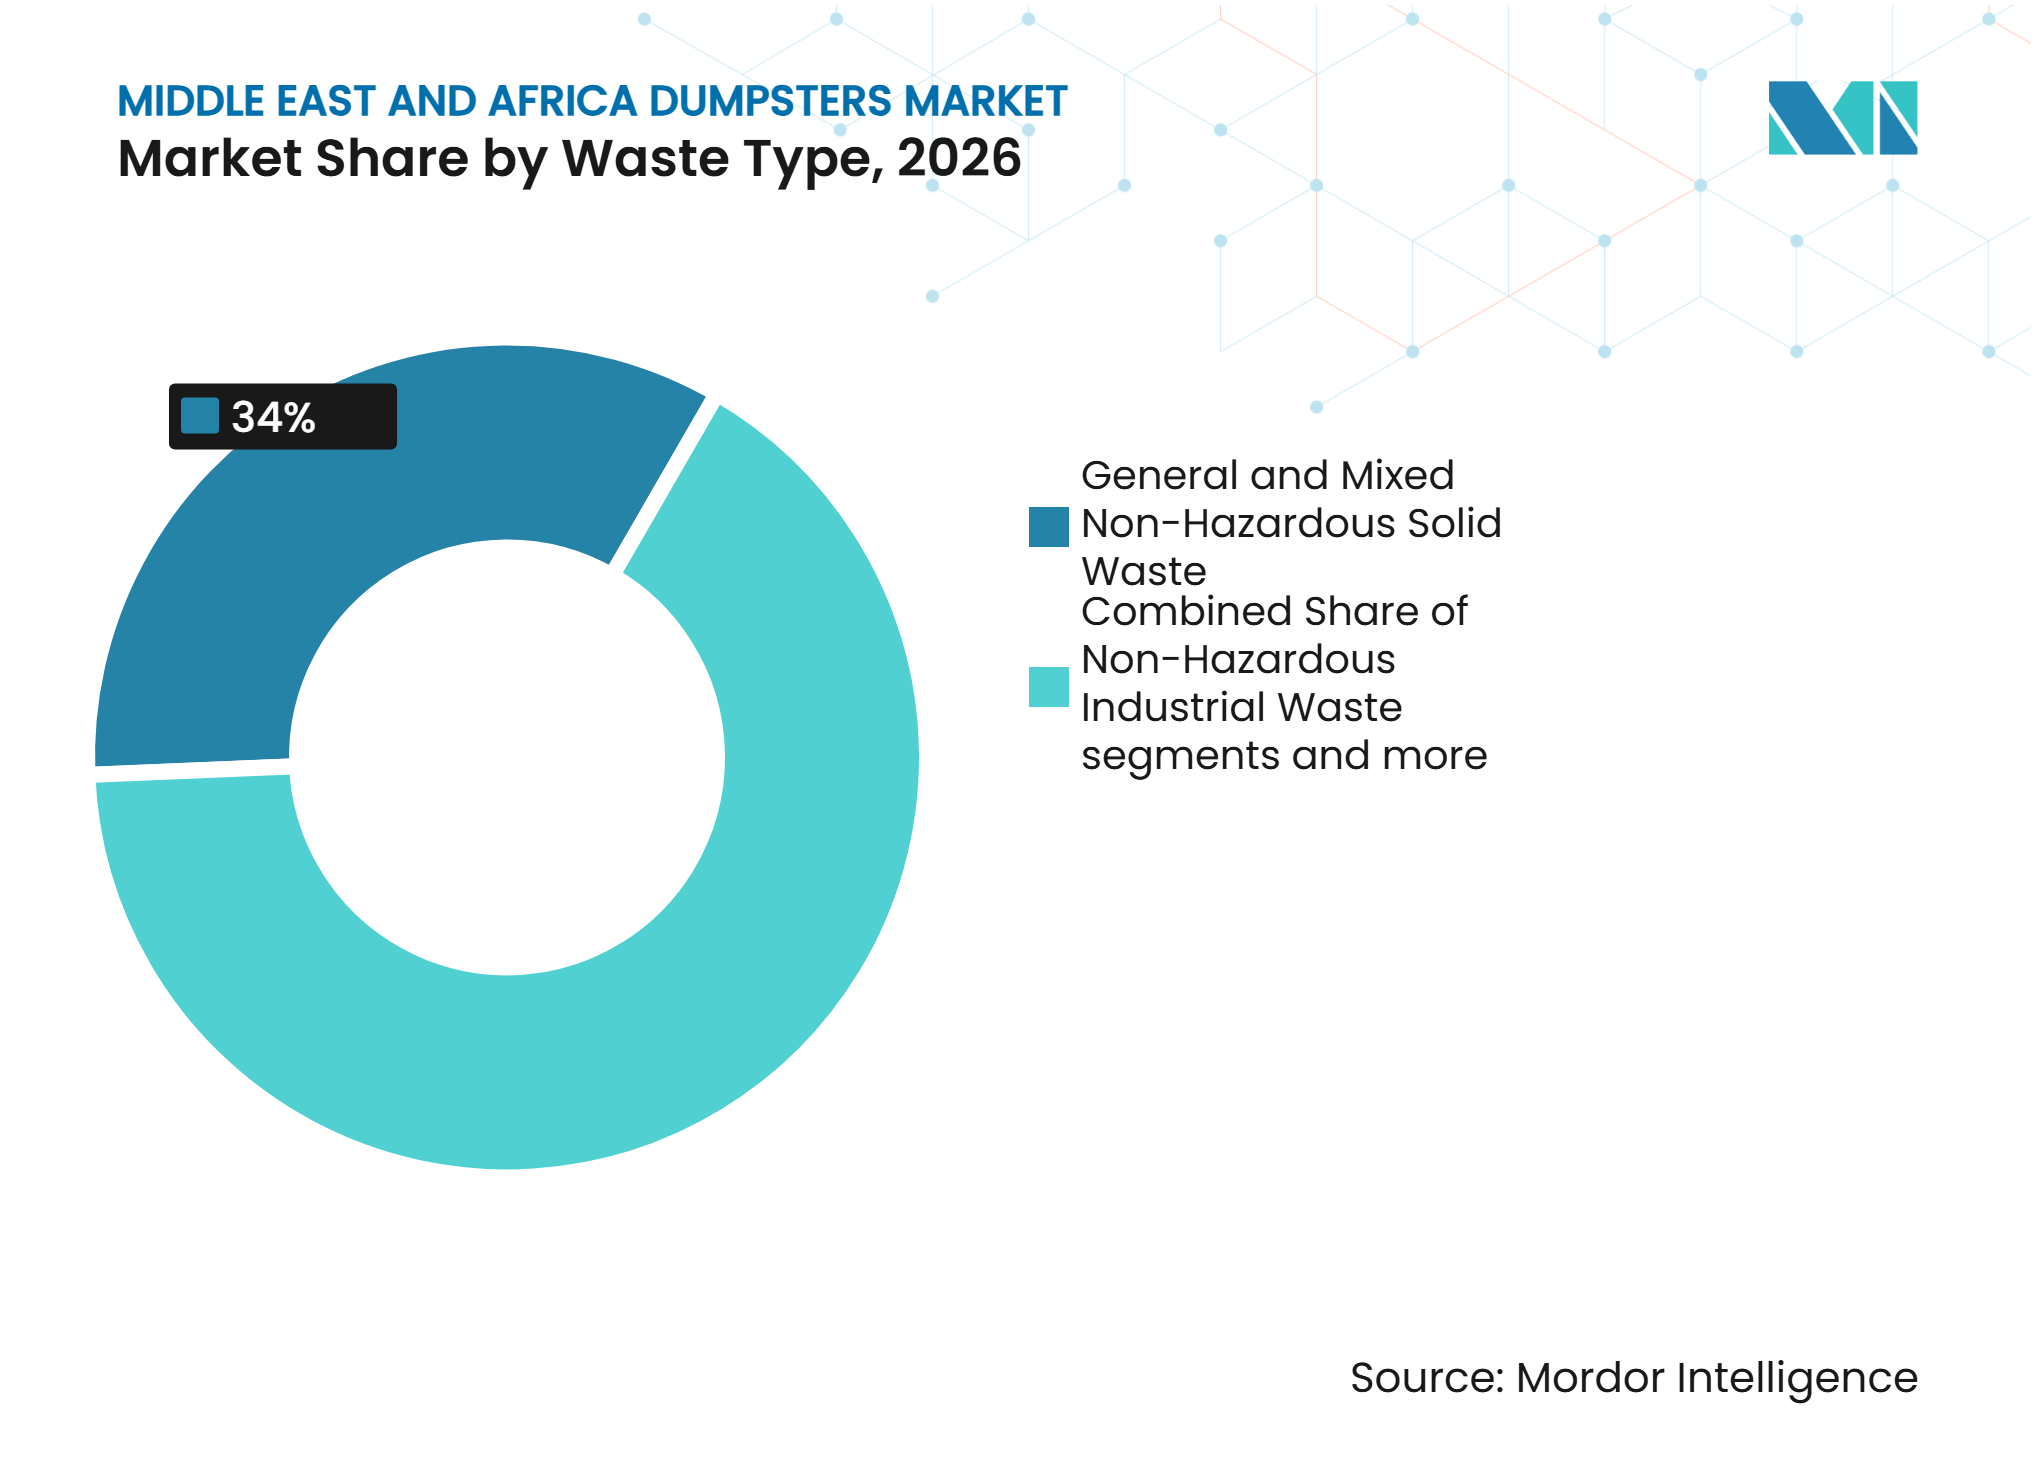
- 廃棄物タイプ別では、一般・混合非有害固形廃棄物が2026年の中東・アフリカのダンプスター市場規模の34%を占め、建設・解体廃棄物は2032年にかけて8.4%のCAGRで拡大すると予測されています。
- ビンサイズ別では、10~20立方ヤードのビンが2026年の中東・アフリカのダンプスター市場規模の25%を占め、20~30立方ヤードのカテゴリーは2032年にかけて8.1%のCAGRで成長すると予測されています。
- 地域別では、サウジアラビアが2026年に22%を占め、アラブ首長国連邦は2032年にかけて8.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市部収集の公式化と自治体コンテナの更新 | +1.8% | サウジアラビア、エジプト、ナイジェリア、南アフリカ、アラブ首長国連邦 | 短期(2年以内) |
| 建設・インフラパイプライン | +1.5% | サウジアラビア、アラブ首長国連邦、カタール、GCC全域 | 短期(2年以内) |
| 埋立地転換・廃棄物処理規制の強化 | +1.2% | GCCコア、エジプト、南アフリカ | 中期(2~4年) |
| 産業・物流・ホスピタリティの拡大 | +0.9% | アラブ首長国連邦、サウジアラビア、カタール | 中期(2~4年) |
| 高温・砂による耐腐食性コンテナ更新需要の促進 | +0.7% | GCCコア、中東・アフリカ沿岸部 | 中期(2~4年) |
| 地域入札要件による地域製造・スペアパーツ需要の増加 | +0.5% | サウジアラビア、アラブ首長国連邦、GCC全域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
都市部収集の公式化と自治体コンテナの更新
主要な中東・アフリカの都市では、廃棄物収集が非公式または不一致な慣行から規制されたシステムへと移行しています。リヤド、ドーハ、アブダビなどの湾岸都市では、1日あたり1人当たり1.5kg以上の廃棄物が発生しており、信頼性の高い収集資産への継続的な需要が生まれています。サウジアラビアは2025年8月に廃棄管理法に基づく14の基準と技術ガイドラインを公表しました。これらのガイドラインは、コンテナの設置、設計、廃棄物分類、事業者ライセンスを対象としています。これらにより、寸法の互換性、カラーコーディング、リフティングインターフェースが自治体の購買決定において重要となっています。その結果生じる更新サイクルは、古いフリートが新しい仕様を満たせない場所で最も強くなる可能性があります。
建設・インフラパイプライン
建設現場では、掘削材料、解体廃棄物、包装廃棄物、日常の作業員活動のために複数のコンテナが必要です。プロジェクトが完了しても需要は終わらず、病院、スタジアム、産業施設、住宅開発は開業後に恒久的な収集システムを必要とします。サウジアラビアのリヤド万博2030とFIFAワールドカップ2034の固定納期は、一部のプロジェクトスケジュールを柔軟性の低いものにしています。これにより、開発期間中の着脱式、フックリフト、スキップリフト、ロールオフユニットに対する中東・アフリカのダンプスター市場での需要が支えられています。カタールとアラブ首長国連邦は、エネルギー、航空、観光、商業、物流開発を通じて地理的な広がりを加えています。
埋立地転換・廃棄物処理規制の強化
廃棄物転換目標の設定により、各サイトで必要なコンテナ数が増加しています。これは、分別された材料ストリームには個別の保管が必要なためです。サウジアラビアの国家廃棄物システムは、2035年までに82%、2040年までに90%の埋立地転換目標を定めています。[1] ドバイ首長国政府は2025年10月に、2041年までにすべての廃棄物タイプを埋立地から転換することを目標としてサークルドバイを開始しました。[2] このプログラムには17の戦略的プロジェクトが含まれ、住宅、商業、産業の各拠点でのソース分別を支援しています。カラーコード付きのモジュール式コンテナを提供するサプライヤーは、有機物、リサイクル可能物、残留廃棄物の分別ストリームの機能要件に対応できます。
産業・ホスピタリティおよび地域サプライの拡大
物流パーク、工場、ホテル、イベント施設は、その運用期間を通じて収集機器を必要とする定期的な廃棄物フローを生み出します。倉庫や流通センターは、包装廃棄物を処理し、廃棄物運搬業者が使用するリフティングシステムと接続できるコンテナを必要とします。ホテルや飲食サービス施設は、食品・有機廃棄物のために覆われた、洗浄可能で臭気制御された機器を必要とします。高温、砂、沿岸の湿気も、湾岸の一部地域では標準的なスチールコンテナの耐用年数を短縮します。サウジアラビアの地域コンテンツ要件も、政府関連契約に対して国内製造機器と地域スペアパーツを提供でる製造業者を優遇しています。[3]
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 廃棄物規制の低い処分費用と不均一な施行 | -1.5% | サブサハラアフリカ、低所得中東市場 | 中期(2~4年) |
| 鉄鋼、ポリマー、輸送費、輸入部品のコスト変動 | -1.2% | グローバルサプライチェーン、中東・アフリカの輸入業者 | 短期(2年以内) |
| 断片化した自治体契約と非標準リフティングインターフェース | -0.8% | 中東・アフリカ全域、小規模自治体 | 中期(2~4年) |
| 観光・イベントハブにおける季節的利用ピーク | -0.5% | アラブ首長国連邦、サウジアラビア、カタール、バーレーン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
廃棄物規制の低い処分費用と不均一な施行
低い処分費用は、発生者が適合廃棄物機器に投資する経済的インセンティブを低下させます。この問題は、自治体当局がそのコストを不動産所有者、請負業者、または産業事業者に転嫁せずに収集コストを負担する場合に最も顕著です。調達は予測可能なサービス要件ではなく、公共予算に依存するようになります。提供された資料は、ナイジェリアおよびその他の低所得市場において、不均一な施行と限られた制度的能力が障壁として特定されています。南アフリカの自治体資金制約も、計画された更新サイクルを遅らせる可能性があります。アラブ首長国連邦の統合廃棄物管理国家アジェンダには、埋立地最低処分費用の提案が含まれており、これにより非適合処分慣行を優遇するインセンティブが低減されます。
鉄鋼、ポリマー、輸送費、輸入部品のコスト変動
鉄鋼、ポリマー、輸送費、保険コストにより、輸入投入物に依存するメーカーにとって価格設定が困難になっています。業界団体によると、2025年中に鉄鋼製品の生産者物価指数が17%上昇し、製造・部品費用が増加しました。ポリマー価格の変動も、プラスチックビン本体、蓋、関連部品に影響を与えます。固定価格契約は、入札が落札された後に投入価格が上昇した場合、生産者をリスクにさらす可能性があります。この問題は、エスカレーション条項のない価格敏感な自治体契約においてより深刻です。地域生産は一部の輸送費リスクを軽減できますが、グローバルな鉄鋼・樹脂市場への依存を完全には排除できません。さらに、為替レートの変動は、特に新興市場において、輸入鉄鋼板、プラスチック樹脂、油圧部品、特殊継手の着地コストを増加させる可能性があります。中小メーカーは、バルク材料購入の交渉において交渉力が限られており、自治体当局や廃棄物収集会社にコスト増加を転嫁することが困難な場合が多いです。これらの圧力は、運転資本要件を増加させ、原材料在庫水準の引き上げを促し、製造能力への投資を遅らせる可能性があります。その結果、持続的な投入コストの変動は、利益率を低下させ、入札における競争価格の柔軟性を制限し、老朽化したダンプスターフリートの更新を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ダンプスタータイプ別:
着脱式コンテナが大規模プロジェクトの収集を支援着式バルク廃棄物コンテナは2026年の中東・アフリカのダンプスター市場規模の38%を占め、2032年にかけて7.9%のCAGRで拡大すると予測されています。その主導的な地位は、建設、解体、産業処理、大量収集での使用を反映しています。フックリフト、スキップリフト、ケーブルホイスト、ロールオフ形式により、オペレーターはサイトと処分・回収施設の間で重い材料を効率的に移動できます。これらは、中東・アフリカのダンプスター市場において、小型固定ユニットの容量を超える瓦礫量が発生する主要プロジェクトサイトで一般的に使用されています。ドバイ首長国政府の建設・解体廃棄物ガイダンスは、登録サイトでの適合収集・輸送の要件を定めています。
フロントロードコンテナは、確立された収集ルートで機能するため、商業施設や住宅ブロックにとって引き続き重要です。リアロードコンテナは、フロントアクセスが実用的でない狭い通りや古い密集した商業地域で役割を果たします。これらの形式は、着脱式ユニットを直接置き換えるのではなく、異なる収集条件に対応しています。自治体フリートと民間運搬業者も、コンテナタイプを選択する際にリフティングの互換性を考慮します。これにより、多くの購入において標準インターフェースが容量と同様に重要となっています。その他の特殊コンテナは、衛生および管理された廃棄物保管ニーズに引き続き対応しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
運搬業者がリードし、レンタル需要が拡大廃棄物収集・運搬会社は2026年の地域需要の27%を占めました。サウジアラビア、アラブ首長国連邦、南アフリカの民間収集契約では、車両リフティングシステムに対応したコンテナのフリートが必要です。そのため、運搬業者は定義されたサービスエリアと収集ルートのために標準化された機器を購入します。自治体および公共機関は、特に規制基準が新しい入札を形成する場合、引き続き重要な購入者グループです。ドバイの廃棄物管理法の2026年施行細則は、建物所有者と廃棄物収集事業者の義務を規定しています。
ダンプスターレンタル・リース会社は2032年にかけて7.8%のCAGRで成長すると予測されています。請負業者、イベントマネージャー、ホスピタリティ事業者は、廃棄物量が一時的または変動的であるため、レンタルを好む場合が多いです。このモデルは、中東・アフリカのダンプスター市場の支出の一部を単一の機器購入から定期的なフリート使用へとシフトさせます。建設・解体請負業者は、定期的な使用が所有を正当化する場合、依然として重機ユニットを直接購入します。病院、ショッピングモール、キャンパス、ホテルなどの商業購入者は、覆われた臭気制御コンテナを求めています。産業会社とリサイクル事業者は、バルク材料を管理できる大容量機への需要を維持しています。
廃棄物タイプ別:
建設・解体廃棄物が最も速い成長一般・混合非有害固形廃棄物は2026年の地域需要の34%を占めました。このストリームは、地域全体の住宅、商業、機関サイトをカバーするため、幅広い需要があります。建設・解体廃棄物は2032年にかけて8.4%のCAGRで成長すると予測されています。大規模建設プロジェクトからの掘削、解体、内装工事、包装がこの見通しを支えています。着脱式コンテナは、その容量と輸送の柔軟性から、これらの材料に特に適しています。
収集システムが紙、段ボール、プラスチック、ガラス、金属を分別するにつれて、リサイクル可能材料が追加需要を生み出しています。ドバイ首長国政府の廃棄物強制分別ガイダンスは、指定された環境でのソース分別を義務付けています。有機廃棄物は、衛生と収集品質を支援するために、密閉・封止・洗浄可能な機器を必要とします。ドバイの有機廃棄物ガイドラインは、収集ポイントに防水ブラウンコンテナと密閉蓋を規定しています。非有害産業廃棄物は、拡大する産業ゾーンで安定した需要を提供します。大型廃棄物とサイト清掃材料は、内装工事と大掃除の期間中により季節的な需要を生み出します。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ビンサイズ別:
中容量ユニットがリードし、大型ユニットがより速く成長10~20立方ヤードのカテゴリーは2026年の地域需要の25%を占めました。このカテゴリーは、日常的な瓦礫量が発生する中東・アフリカのダンプスター市場の多くの商業収集ルートと建設サイトに適しています。この範囲は、一般的な収集車両の取り扱いニーズとのバランスを取っています。サウジアラビアのコンテナ設置ガイドは、公共エリアと高密度開発のための寸法とクリアランス要件を提供しています。このような要件により、事業者は承認されたコンテナサイズと設置慣行を使用するよう促されます。
20~30立方ヤードのセグメントは2032年にかけて8.1%のCAGRで拡大すると予測されています。大規模建設サイトと物流施設は、小型コンテナの効率を低下させる日常的な材料量を生み出す可能性があります。3立方ヤード以下および3~6立方ヤードのユニットは、特にホテルや内装商業施設など、スペースが限られている場所で引き続き関連性があります。6~10立方ヤードの範囲は、中規模の商業開発と食品製造施設に対応しています。30~40立方ヤードおよび40立方ヤード以上のユニットは、解体、大量産業活動、大規模イベントに集中しています。ハッジ運営も、特定の廃棄物管理のもとで大容量収集機器への短期需要を生み出します。
地域分析
サウジアラビア
サウジアラビアは2026年の中東・アフリカのダンプスター市場シェアの22%を占めました。同国は、コンテナ基準、サービスプロバイダーライセンス、廃棄物管理コンプライアンスに関して地域で最も包括的な枠組みを持っています。MWANの2025年基準と技術ガイドラインは、自治体および産業入札における認証設計の重要性を高めています。国家システムは廃棄物管理の優先事項を転換目標と広範な環境政策に結びつけています。大規模開発プログラムは、建設中および施設が使用開始された後にコンテナを必要とします。地域コンテンツ規則も、アクセス可能な部品とメンテナンスサポートを持つ国内製造業者を選択するよう公共購入者を促す可能性があります。基準、建設活動、国内調達要件のこの組み合わせにより、サプライヤーは地域の製造・サービス拠点を維持する理由があります。
アラブ首長国連邦
アラブ首長国連邦は2032年にかけて8.5%のCAGRで成長すると予測されています。ドバイの循環廃棄物プログラムと統合廃棄物管理国家アジェンダは、より組織化された処理とソース分別を促進しています。サークルドバイは2041年までにすべての廃棄物タイプを埋立地から転換することを目指し、17の戦略的プロジェクトの広範なセットの中に収集慣行を位置づけています。ドバイの廃棄物管理法とその2026年施行細則は、コンテナと事業者の要件に法的根拠を提供しています。同国の物流、商業、ホスピタリティ施設は、継続的な包装、食品、有機廃棄物量を追加しています。充填レベル監視やルート最適化を含むスマート収集機能は、高度な自治体プログラムで関連性を増しています。耐久性のあるコンテナ設計と互換性のある識別・監視システムを組み合わせることができるサプライヤーは、これらの調達ニーズに対応できます。
アフリカおよびGCC小規模市場
カタールのエネルギー、航空、観光開発は、建設および運用廃棄物収集の短期的な需要を支えています。クウェート、オマーン、バーレーンは、国家開発計画、物流活動、廃棄物処理プロジェクトを通じて、より小規模ながら安定した需要をもたらしています。エジプトの政策方向性は、廃棄物管理法と拡大生産者責任の枠組みを通じて、より大きな分別・収集能力を支援しています。ナイジェリアのプラスチック規制と収集施行活動は、公式廃棄物システムにとってより厳しい運営環境を示しています。南アフリカの生産者責任規則と転換目標は分別対応機器を支援していますが、自治体資金が二次都市での更新を遅らせる可能性があります。したがって、規制条件はこれらの市場間で大きく異なります。中東・アフリカのダンプスター市場にサービスを提供するサプライヤーは、均一な地域アプローチではなく、柔軟な製品ラインナップと地域サービスモデルを必要としています。
競合環境
市場集中度
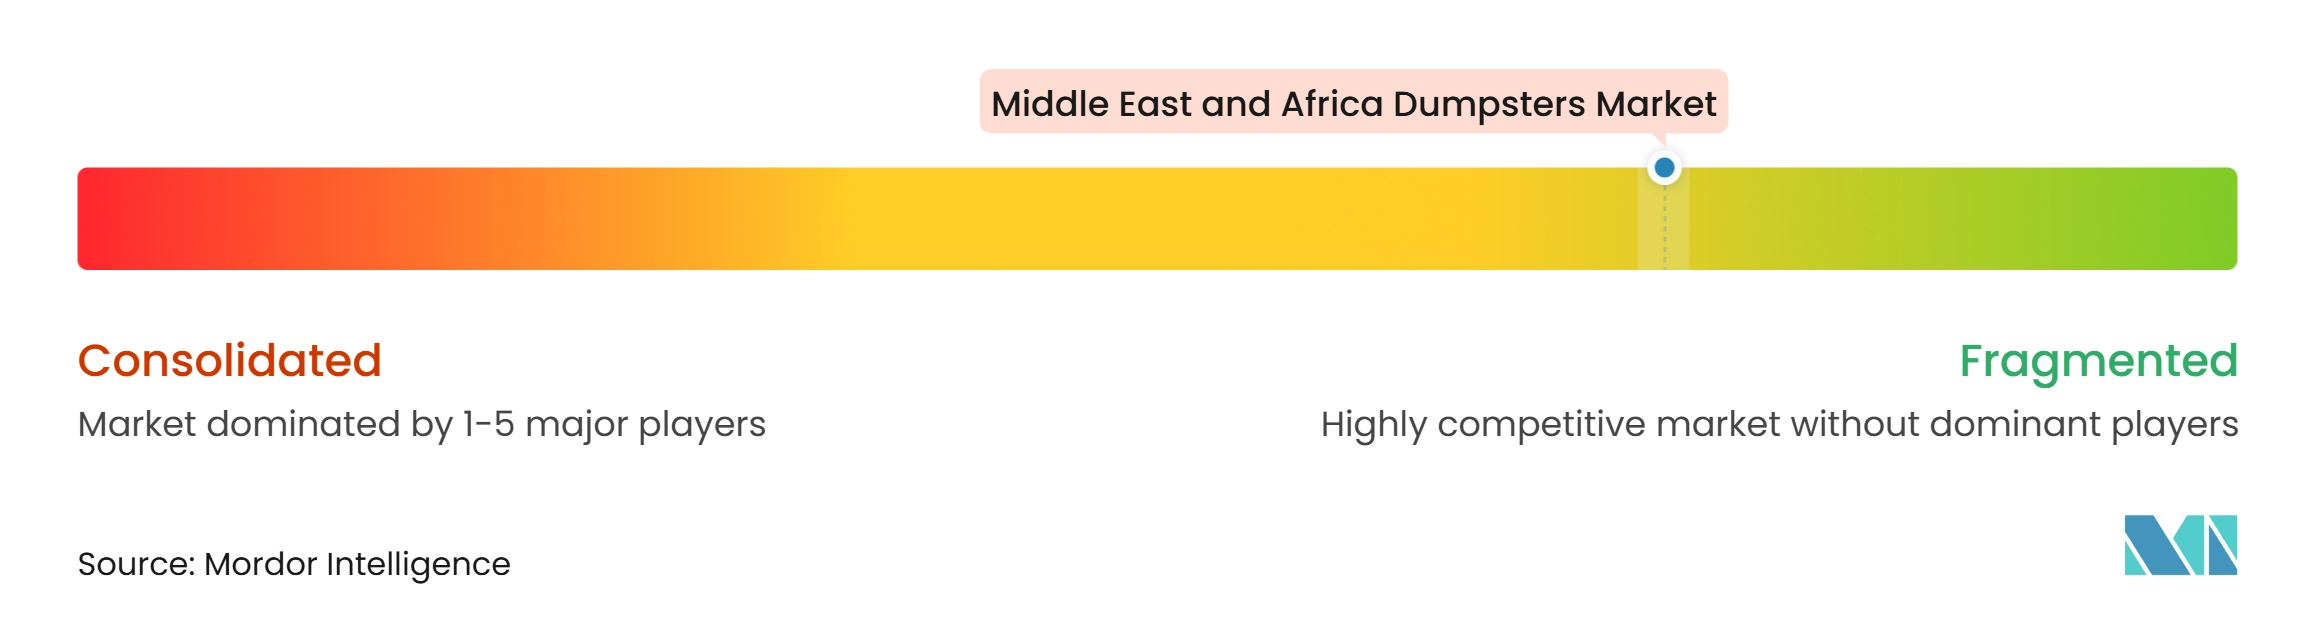
中東・アフリカのダンプスター市場は低い市場集中度を示しており、地域の製造業者、輸入業者、流通業者、地域サプライヤーが異なる国グループにサービスを提供しています。サウジアラビアを拠点とする生産者は、同国の自治体、産業、プロジェクト関連入札に注力しています。アラブ首長国連邦の流通業者は、購入者と輸入されたヨーロッパおよびアジアのコンテナブランドを結びつけています。南アフリカのメーカーは、サブサハラ市場の産業・自治体顧客にサービスを提供しています。コンテナの寸法、材料、リフティングインターフェースへの適合は、公式入札においてますます重要な競争要件となっています。認証製品と地域スペアパーツをサポートできるサプライヤーは、調達仕様がより詳細にるにつれて、中東・アフリカのダンプスター市場でより有利な立場に置かれています。
サウジアラビアの地域コンテンツ措置は、輸入機器と地域製造機器の選択を変えています。地域コンテンツ・政府調達庁は、すべての工場に対して産業プラットフォームを通じた定期産業スキャンの提出を義務付け、必須国内製品リストへの掲載の前提条件としています。これにより、地域生産を文書化し、納品後のサポートを提供できるサプライヤーが優遇されます。サウジアラムコも、2025年のIKTVAフォーラムで90億米ドル相当の145件の協定と覚書を報告しており、国内サプライチェーンへの広範な政策的焦点を示しています。ドバイでは、2026年の廃棄物管理施行細則が各セクターにわたって実施可能なコンテナ基準を設けています。これらの変化により、コンプライアンス能力とサービスカバレッジが単純な低価格提案よりも価値を持つようになっています。
スマートコンテナ機能は、自治体およびスマートシティ調達における競争の発展分野を提供しています。RFID識別、充填レベルセンサー、デジタルトレーサビリティは、都市が監視とルート管理に投資している場所での収集計画を支援できます。耐腐食設計も沿岸部および高温地域で関連性があります。溶融亜鉛めっき鋼、ステンレス鋼、耐久性コーティングは、湿気、塩分、砂にさらされるコンテナの更新ニーズを低減できます。標準化されたフックリフトインターフェース、手頃な分別機器、地域で修理可能な設計における地域的なギャップが依然として残っています。
中東・アフリカのダンプスター産業リーダー
-
SeaTrail
-
Al Khoory Industries
-
Beringer Middle East FZC
-
Egbert Taylor Middle East LLC
-
German Distribution and POWER Bear
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカのダンプスター市場 このレポートでカバーされる企業
- SeaTrail
- Al Khoory Industries
- Beringer Middle East FZC
- Egbert Taylor Middle East LLC
- German Distribution and POWER Bear
- Al Shirawi Equipment Company LLC
- AHR Group
- Crateco Pack LLC
- The Saudi Drum Factory (SRCO)
- Al-Babtain Factory for Metal Industries
- KALD International Metal Industries Factory
- Alarabat
- Wasaet Alnqil Factory for Metal Products
- Saleh Abdulaziz Al-Rashed and Sons Company
- Active Metal Factory
- Bulkmatech
- JJ Fabrications
- Duncanmec
- WasteServ
- EnviroServ
- Agiville Industries Limited
最近の産業開発事情 中東・アフリカのダンプスター市場
- 2026年10月:ドバイの2024年廃棄物管理法(法律第18号)の施行細則を発行する2026年行政決議第34号が発効しました。この施行細則は、化学耐性要件、カラーコーディング基準、耐候性義務を含む有害廃棄物コンテナ仕様を定義し、ドバイのすべてのセクターにわたって実施可能なコンテナ調達基準を確立しました。
- 2025年10月:ドバイ首長国政府は、9つのセクターにわたる17の戦略的プロジェクトを支援し、2041年までに100%の埋立地転換を目標とする包括的な廃棄物転換ロードマップであるサークルドバイを開始しました。このイニシアチブは住宅地域での100%ソース分別を義務付けています。充填レベル監視やルート最適化を含むスマート収集技術を導入し、首長国全体のコンテナ展開の仕様要件を大幅に拡大しています。
- 2025年10月:サウジアラビアの地域コンテンツ・政府調達庁は、2025年12月1日から有効な必須国内製品リストへの掲の前提条件として、すべての工場に対して産業プラットフォームを通じた定期産業スキャンの提出を義務付けることを発表しました。この措置は、政府および国有企業契約全体にわたる廃棄物コンテナの地域調達義務を強化します。
- 2025年8月:サウジアラビアの環境・水・農業省は、廃棄物管理法の承認された14の基準と技術ガイドラインすべてを官報に公表しました。ガイドラインはコンテナの設置、設計基準、廃棄物分類、事業者ライセンスを対象とし、従来の自治体仕様に代わる包括的な技術的枠組みを構築しています。
中東・アフリカのダンプスター市場レポートの範囲
中東・アフリカのダンプスター市場レポートは、ダンプスタータイプ別(フロントロードダンプスター、リアロードダンプスター、その他)、エンドユーザー・購入者別(廃棄物収集・運搬会社、その他)、廃棄物タイプ別(一般・混合非有害固形廃棄物、その他)、ビンサイズ別(3立方ヤード以下、その他)、地域別(サウジアラビア、カタール、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| フロントロードダンプスター | |
| リアロードダンプスター | |
| 着脱式バルク廃棄物コンテナ | ケーブルホイスト・レールロールオフコンテナ |
| フックリフトコンテナ | |
| スキップリフト・チェーンリフトコンテナ | |
| その他の着脱式コンテナ構成 | |
| その他のダンプスタータイプ |
| 廃棄物収集・運搬会社 | |
| ダンプスターレンタル・リース会社 | |
| 自治体および公共廃棄物当局 | |
| 建設・解体・インフラ請負業者 | |
| 商業・機関施設 | 小売・ショッピングセンター |
| ホスピタリティ、レストラン、飲食サービス | |
| オフィスおよび商業ビル | |
| 医療・教育機関 | |
| 不動産・施設管理会社 | |
| その他の商業・機関施設 | |
| 産業・製造会社 | |
| リサイクル・マテリアルリカバリー会社 | |
| その他の直接購入者 |
| 一般・混合非有害固形廃棄物 |
| 建設・解体(C&D)廃棄物 |
| リサイクル可能廃棄物(紙、段ボール、プラスチック、ガラス、金属) |
| 有機・グリーン廃棄物(食品、庭、景観、園芸廃棄物) |
| 非有害産業廃棄物 |
| 大型廃棄物と清掃材料 |
| その他の非有害廃棄物 |
| 3立方ヤード以下 |
| 3~6立方ヤード |
| 6~10立方ヤード |
| 10~20立方ヤード |
| 20~30立方ヤード |
| 30~40立方ヤード |
| 40立方ヤード以上 |
| サウジアラビア |
| アラブ首長国連邦 |
| カタール |
| クウェート |
| オマーン |
| バーレーン |
| 南アフリカ |
| エジプト |
| ナイジェリア |
| その他の中東 |
| ダンプスタータイプ別 | フロントロードダンプスター | |
| リアロードダンプスター | ||
| 着脱式バルク廃棄物コンテナ | ケーブルホイスト・レールロールオフコンテナ | |
| フックリフトコンテナ | ||
| スキップリフト・チェーンリフトコンテナ | ||
| その他の着脱式コンテナ構成 | ||
| その他のダンプスタータイプ | ||
| エンドユーザー・購入者別 | 廃棄物収集・運搬会社 | |
| ダンプスターレンタル・リース会社 | ||
| 自治体および公共廃棄物当局 | ||
| 建設・解体・インフラ請負業者 | ||
| 商業・機関施設 | 小売・ショッピングセンター | |
| ホスピタリティ、レストラン、飲食サービス | ||
| オフィスおよび商業ビル | ||
| 医療・教育機関 | ||
| 不動産・施設管理会社 | ||
| その他の商業・機関施設 | ||
| 産業・製造会社 | ||
| リサイクル・マテリアルリカバリー会社 | ||
| その他の直接購入者 | ||
| 廃棄物イプ別 | 一般・混合非有害固形廃棄物 | |
| 建設・解体(C&D)廃棄物 | ||
| リサイクル可能廃棄物(紙、段ボール、プラスチック、ガラス、金属) | ||
| 有機・グリーン廃棄物(食品、庭、景観、園芸廃棄物) | ||
| 非有害産業廃棄物 | ||
| 大型廃棄物と清掃材料 | ||
| その他の非有害廃棄物 | ||
| ビンサイズ(容量)別 | 3立方ヤード以下 | |
| 3~6立方ヤード | ||
| 6~10立方ヤード | ||
| 10~20立方ヤード | ||
| 20~30立方ヤード | ||
| 30~40立方ヤード | ||
| 40立方ヤード以上 | ||
| 地域別 | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| クウェート | ||
| オマーン | ||
| バーレーン | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東 | ||
レポートで回答される主要な質問
2032年までの中東・アフリカのダンプスターセクターの予測値は?
中東・アフリカのダンプスター市場は2032年までに0.67 ビリオン 米ドルに達し、2027年から6.9%のCAGRで成長すると予測されています。
中東・アフリカで最大のシェアを持つダンプスタータイプは?
着脱式バルク廃棄物コンテナが2026年に38%のシェアでリードしており、2032年にかけて7.9%のCAGRで成長すると予測されています。
サウジアラビアで廃棄物コンテナ基準が重要な理由は?
サウジアラビアの2025年技術基準は、コンテナ設計、設置、廃棄物分類、事業者ライセンスを対象としており、フリートのアップグレードが必要になる場合があります。
最も速く拡大しているエンドユーザーカテゴリーは?
ダンプスターレンタル・リース会社は、一時的なプロジェクトが機器への柔軟なアクセスを好むため、2032年にかけて7.8%のCAGRで成長すると予測されています。
地域で最も速く成長している廃棄物ストリームは?
建設・解体廃棄物は、持続的なプロジェクト活動により2032年にかけて8.4%のCAGRで拡大すると予測されています。
2032年にかけて最も速く成長すると予測されている国は?
アラブ首長国連邦は、物流、商業、ホスピタリティ、廃棄物転換イニシアチブに支えられ、8.5%のCAGRで成長すると予測されています。