
Marktgröße und Marktanteile für Müllcontainer im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.45 Milliarden US-Dollar |
| Marktgröße (2027) | 0.48 Milliarden US-Dollar |
| Marktgröße (2032) | 0.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.90 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Müllcontainer im Nahen Osten und Afrika von Mordor Intelligence
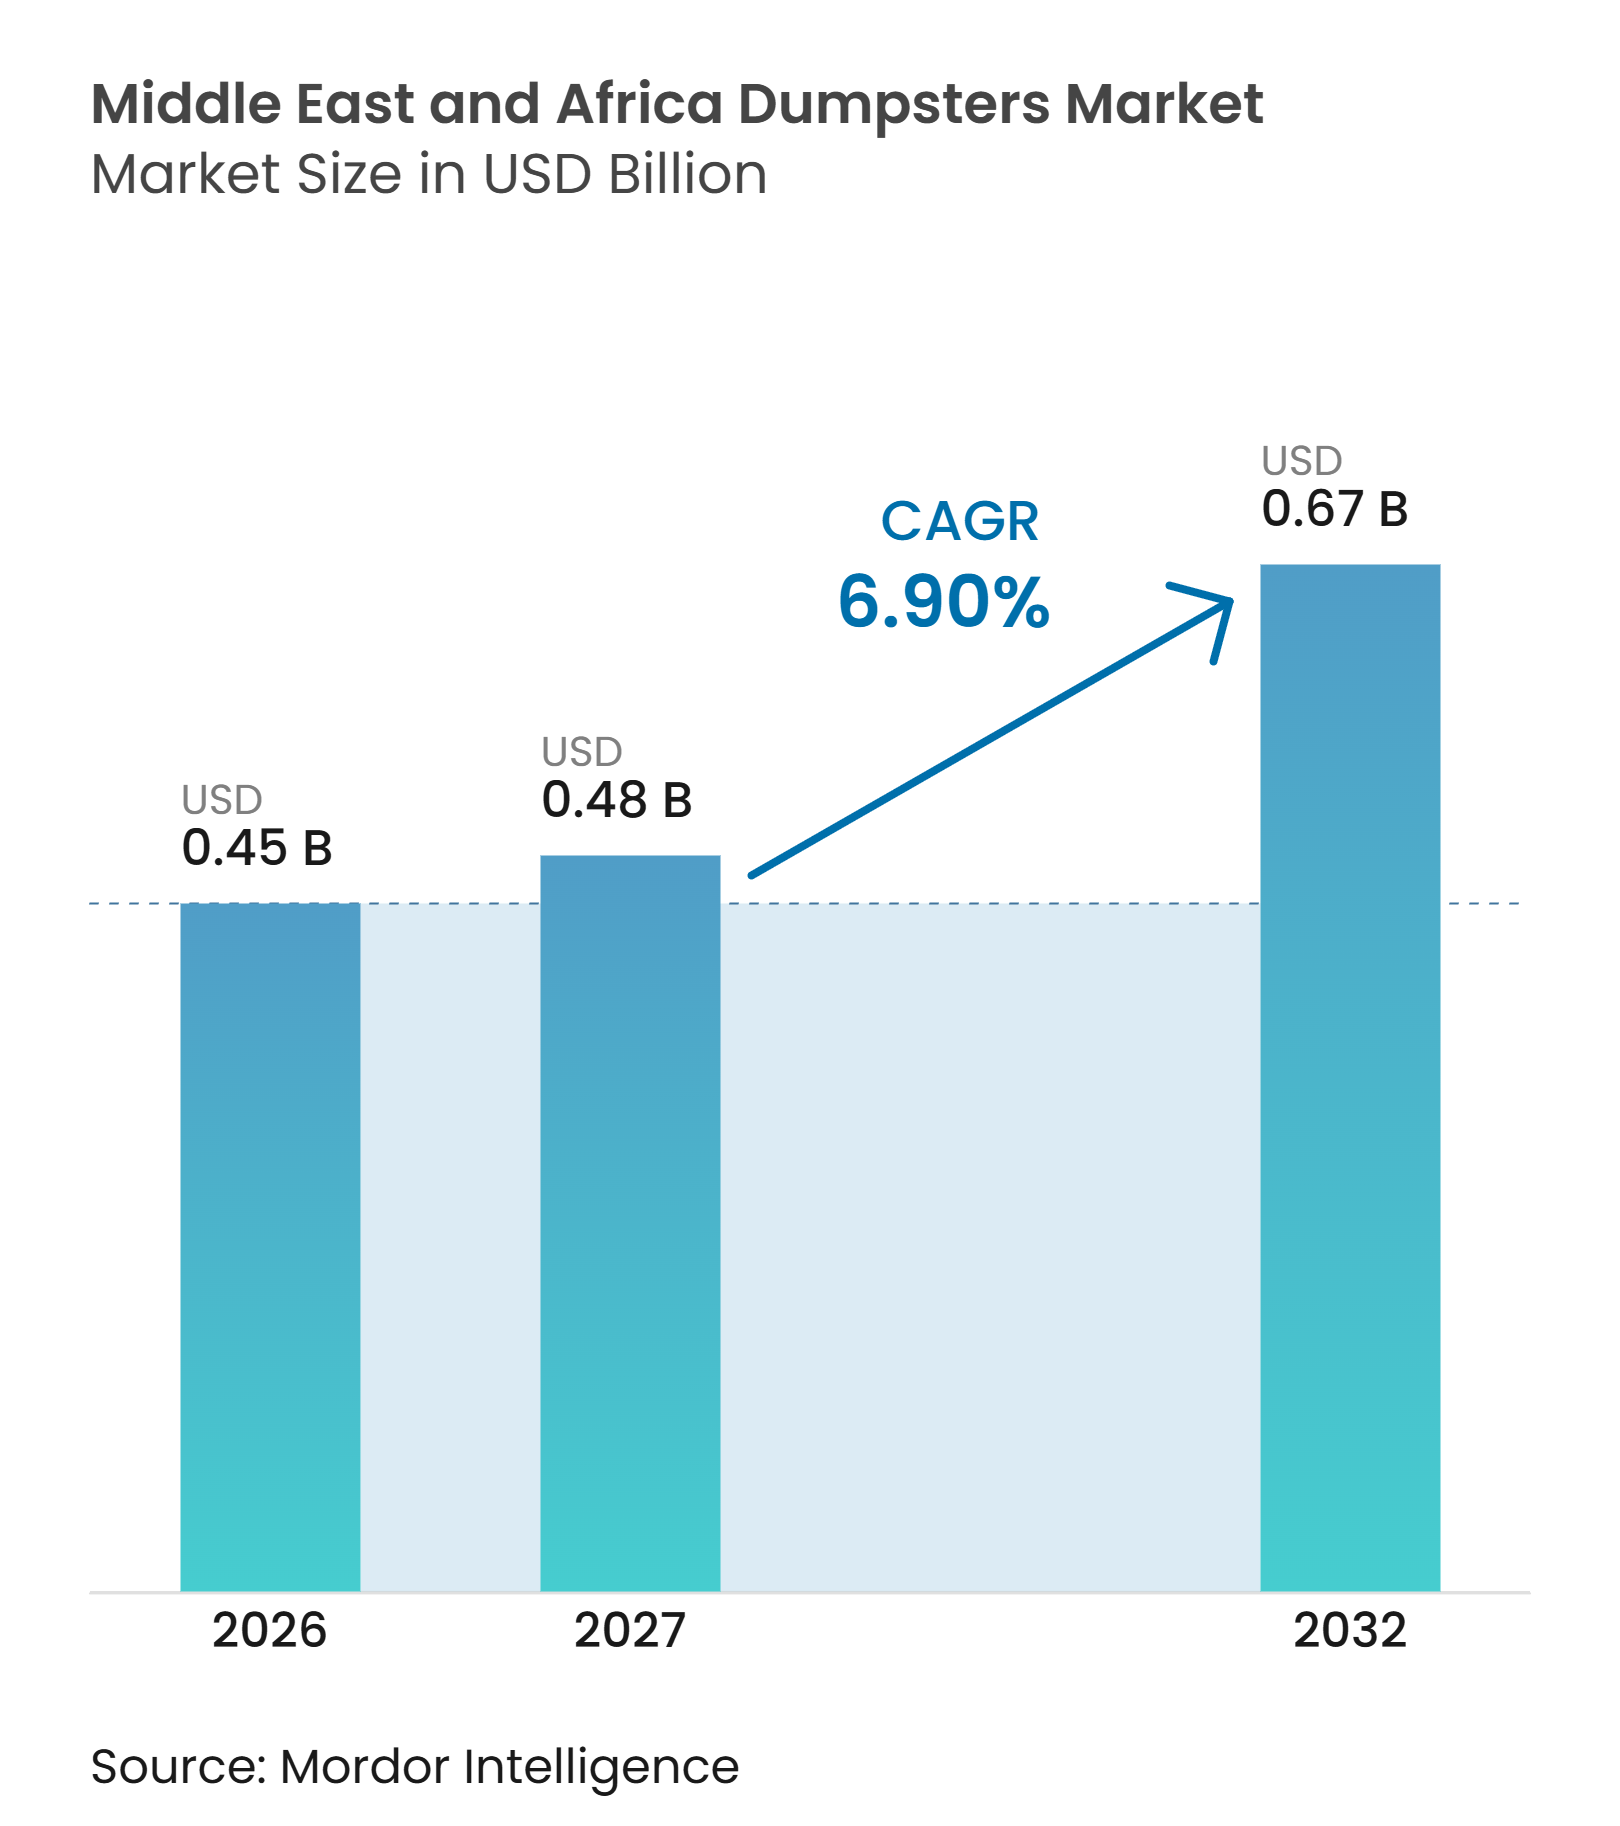
Die Marktgröße für Müllcontainer im Nahen Osten und Afrika soll von 0,45 Milliarden USD im Jahr 2026 auf 0,48 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 6,90 % über den Zeitraum 2027–2032 voraussichtlich 0,67 Milliarden USD erreichen.
Städtisches Wachstum, formalisierte Abfallsammlung und umfangreiche Bauprogramme erhöhen den Bedarf an standardisierten Abfallbehältern in der gesamten Region. Die technischen Normen Saudi-Arabiens machen die Einhaltung von Vorschriften zu einem wichtigeren Faktor bei der öffentlichen Beschaffung, was Lieferanten mit zertifizierten Produkten und lokaler Servicekapazität begünstigt. Die Baupipeline am Golf stützt die Nachfrage sowohl während der Bautätigkeit als auch während der späteren Betriebsphase fertiggestellter Anlagen. Vermietung und Leasing werden ebenfalls relevanter, da Auftragnehmer, Veranstaltungsbetreiber und Gastgewerbeunternehmen häufig Behälter für begrenzte Zeiträume und nicht als Dauereigentum benötigen. Die Volatilität der Inputkosten bleibt eine Einschränkung für Hersteller, insbesondere dort, wo langfristige Verträge keine Preisanpassungen zulassen.
Wichtigste Erkenntnisse des Berichts
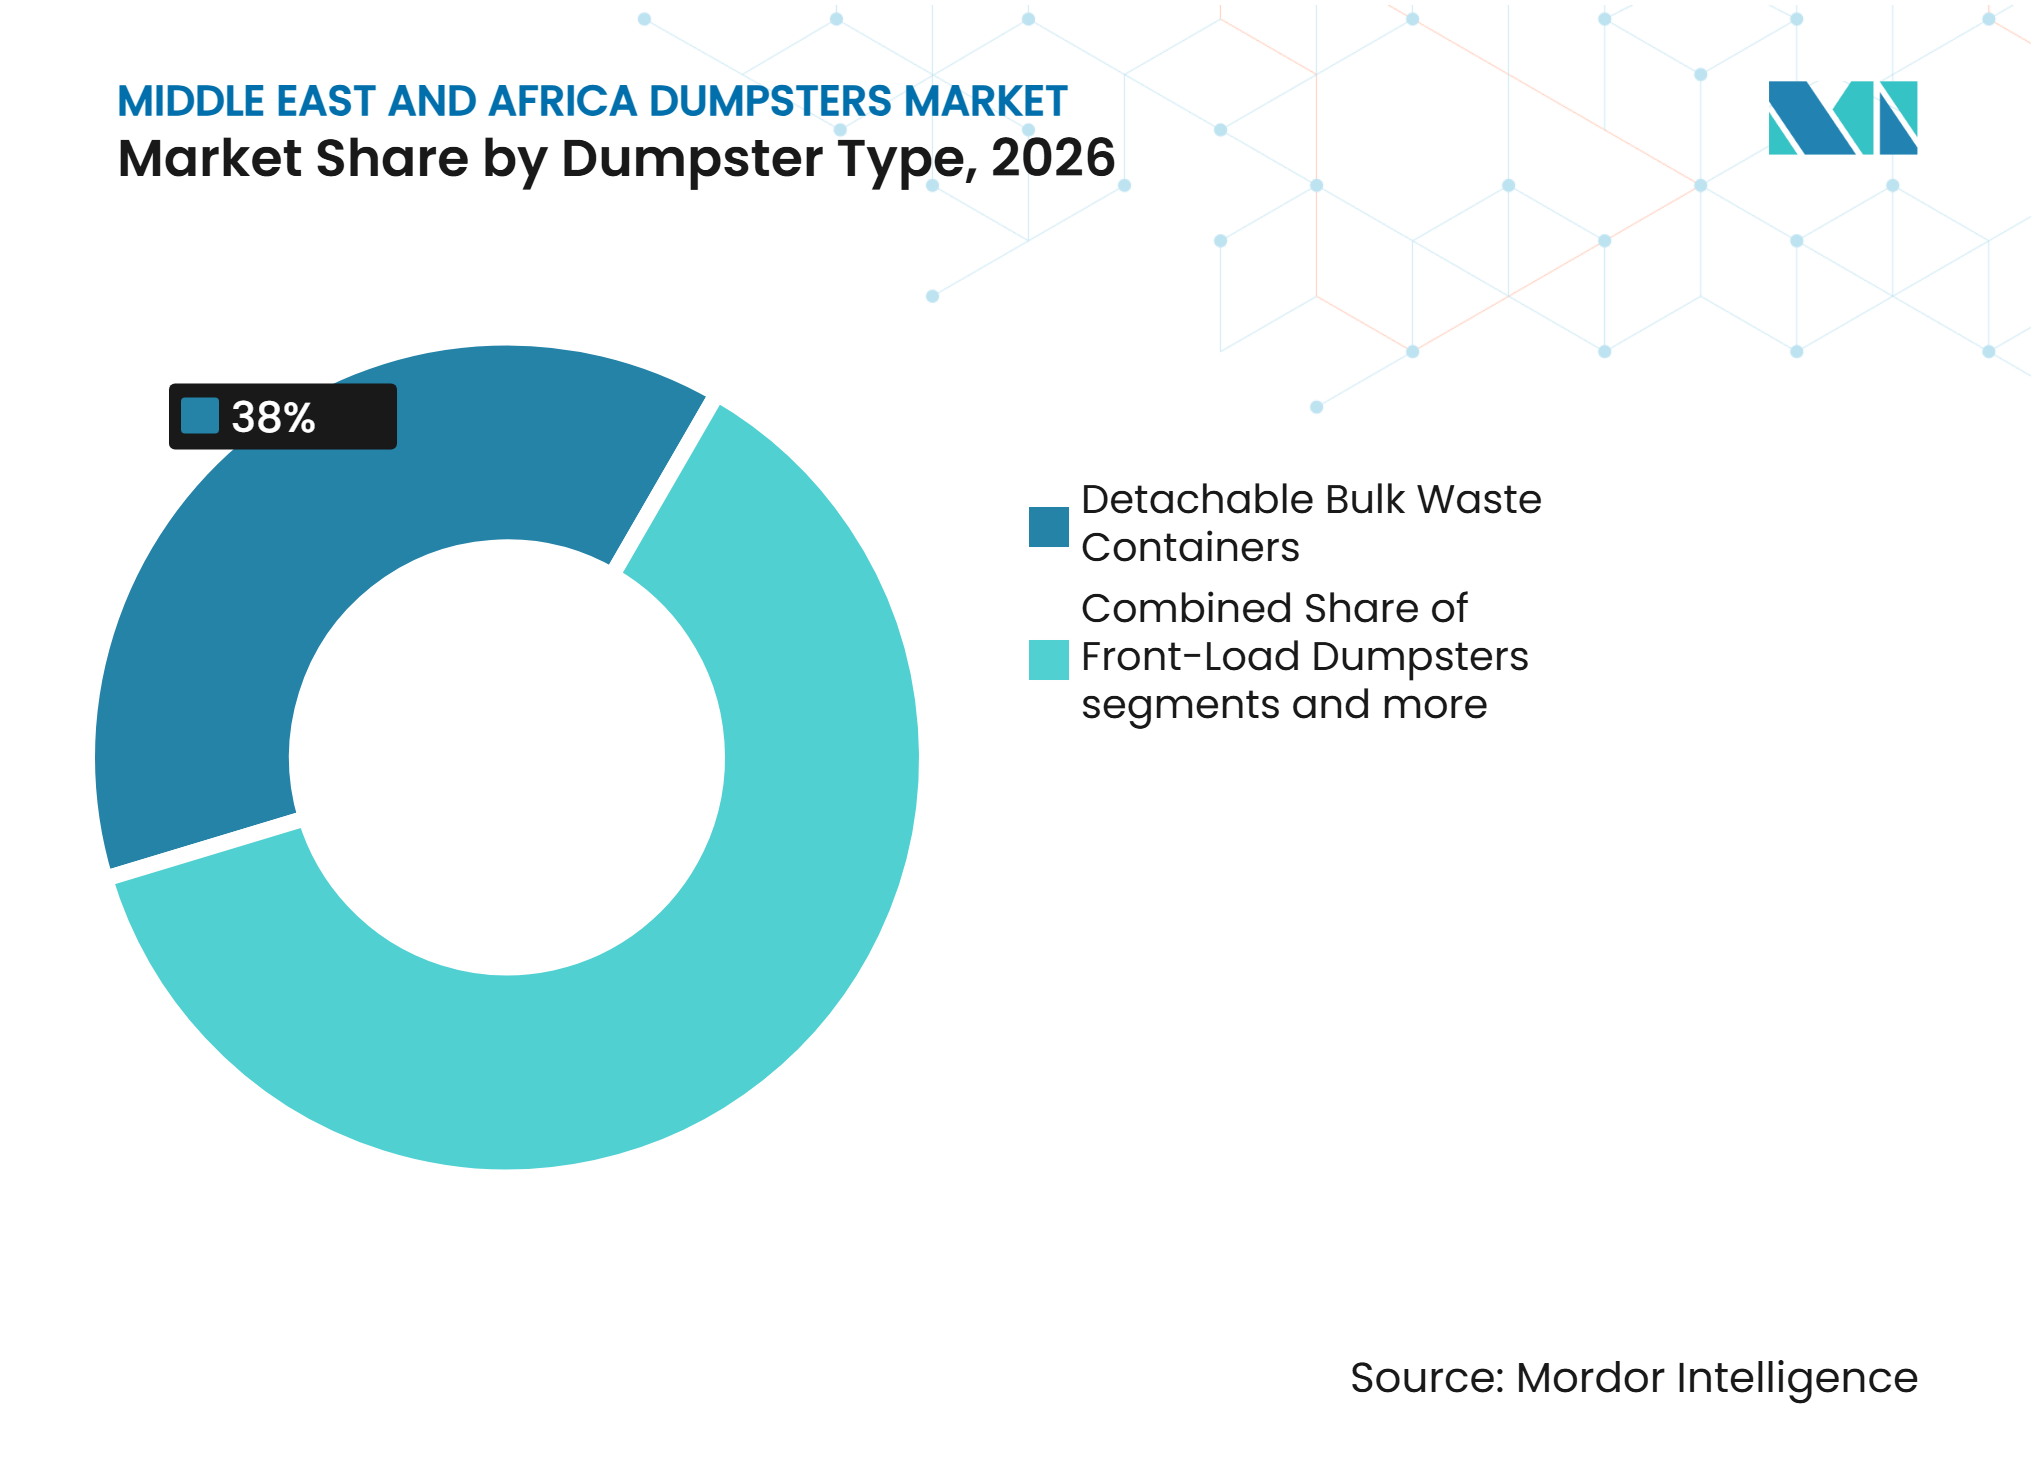
- Nach Containertyp hielten abnehmbare Schüttgutbehälter im Jahr 2026 einen Marktanteil von 38 % am Markt für Müllcontainer im Nahen Osten und Afrika und sollen bis 2032 mit einem CAGR von 7,9 % wachsen.
- Nach Endverbraucher hielten Abfallsammel- und Transportunternehmen im Jahr 2026 einen Anteil von 27 %, während Verleih- und Leasingunternehmen für Müllcontainer bis 2032 voraussichtlich einen CAGR von 7,8 % verzeichnen werden.
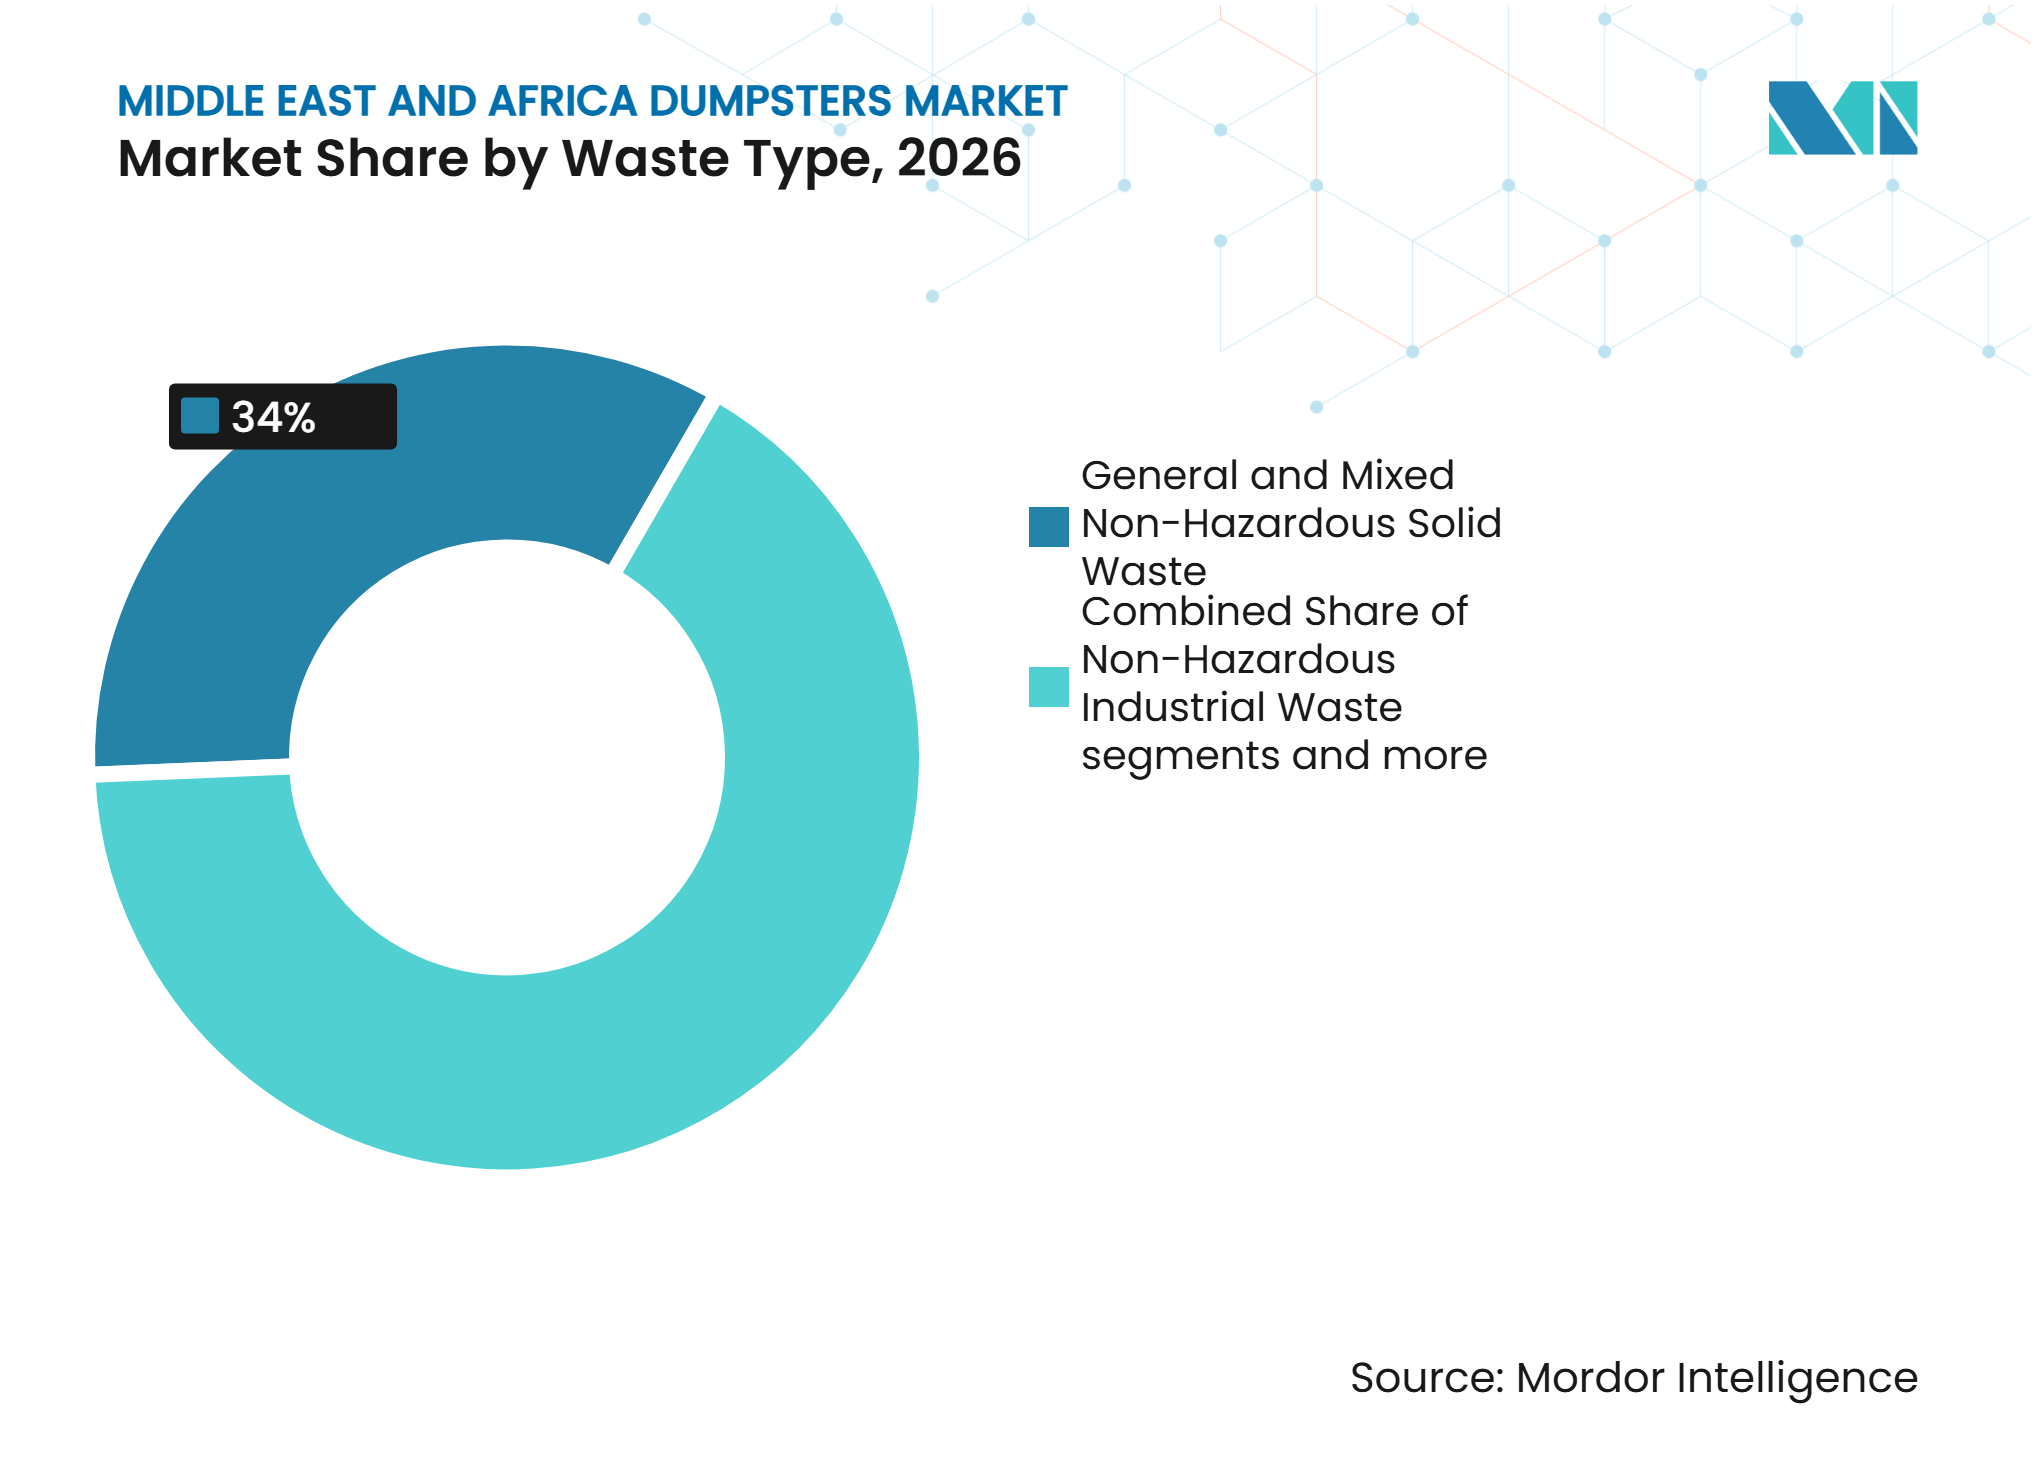
- Nach Abfallart entfiel im Jahr 2026 ein Anteil von 34 % der Marktgröße für Müllcontainer im Nahen Osten und Afrika auf allgemeinen und gemischten nicht gefährlichen Feststoffabfall, während Bau- und Abbruchabfälle bis 2032 voraussichtlich mit einem CAGR von 8,4 % wachsen werden.
- Nach Behältergröße hielten Behälter mit 10 bis 20 Kubikyards im Jahr 2026 einen Anteil von 25 % an der Marktgröße für Müllcontainer im Nahen Osten und Afrika, während die Kategorie der 20 bis 30 Kubikyards bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen wird.
- Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Anteil von 22 %, während die Vereinigten Arabischen Emirate bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Formalisierung der städtischen Abfallsammlung und Austausch kommunaler Behälter | +1.8% | Saudi-Arabien, Ägypten, Nigeria, Südafrika, Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Bau- und Infrastrukturpipeline | +1.5% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar, GCC-weit | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Vorschriften zur Deponievermeidung und Abfallbehandlung | +1.2% | GCC-Kernregion, Ägypten, Südafrika | Mittelfristig (2–4 Jahre) |
| Expansion in den Bereichen Industrie, Logistik und Gastgewerbe | +0.9% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar | Mittelfristig (2–4 Jahre) |
| Hitze und Sand als Treiber der Nachfrage nach korrosionsbeständigen Ersatzbehältern | +0.7% | GCC-Kernregion, Küstenregionen des Nahen Ostens und Afrikas | Mittelfristig (2–4 Jahre) |
| Anforderungen lokaler Ausschreibungen zur Steigerung der regionalen Fertigung und Ersatzteilnachfrage | +0.5% | Saudi-Arabien, Vereinigte Arabische Emirate, GCC-weit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Formalisierung der städtischen Abfallsammlung und Austausch kommunaler Behälter
Die Abfallsammlung entwickelt sich in den großen Städten des Nahen Ostens und Afrikas von informellen oder uneinheitlichen Praktiken hin zu regulierten Systemen. Golfstädte wie Riad, Doha und Abu Dhabi erzeugen mehr als 1,5 kg Abfall pro Einwohner und Tag, was einen kontinuierlichen Bedarf an zuverlässigen Sammeleinrichtungen schafft. Saudi-Arabien veröffentlichte im August 2025 im Rahmen seines Abfallwirtschaftsgesetzes 14 Normen und technische Leitlinien. Diese Leitlinien regeln die Aufstellung von Behältern, das Design, die Abfallklassifizierung und die Betreiberlizenzierung. Sie machen Maßkompatibilität, Farbkodierung und Hubschnittstellen bei kommunalen Beschaffungsentscheidungen relevant. Der daraus resultierende Ersatzzyklus dürfte dort am stärksten sein, wo ältere Fahrzeugflotten die neuen Spezifikationen nicht erfüllen können.
Bau- und Infrastrukturpipeline
Baustellen benötigen mehrere Behälter für Aushubmaterial, Abbruchschutt, Verpackungsabfälle und die tägliche Aktivität der Arbeiter. Die Nachfrage endet nicht mit dem Abschluss eines Projekts, da Krankenhäuser, Stadien, Industrieanlagen und Wohnsiedlungen nach der Eröffnung dauerhafte Sammelsysteme benötigen. Die festen Liefertermine Saudi-Arabiens für die Riyadh Expo 2030 und die FIFA-Weltmeisterschaft 2034 machen einige Projektzeitpläne weniger flexibel. Dies stützt die Nachfrage im Markt für Müllcontainer im Nahen Osten und Afrika nach abnehmbaren Einheiten, Hook-Lift-, Skip-Lift- und Roll-off-Einheiten während der Entwicklungsphase. Katar und die Vereinigten Arabischen Emirate erweitern die geografische Breite durch Energie-, Luftfahrt-, Tourismus-, Handels- und Logistikentwicklung.
Verschärfung der Vorschriften zur Deponievermeidung und Abfallbehandlung
Ziele zur Abfallvermeidung erhöhen die Anzahl der an jedem Standort benötigten Behälter, da separate Materialströme eine separate Lagerung erfordern. Das nationale Abfallsystem Saudi-Arabiens legt Deponievermeidungsziele von 82 % bis 2035 und 90 % bis 2040 fest.[1] Die Gemeinde Dubai startete im Oktober 2025 Circle Dubai mit dem Ziel, bis 2041 alle Abfallarten von der Deponie umzuleiten.[2] Das Programm umfasst 17 strategische Projekte und unterstützt die Quelltrennung in Wohn-, Gewerbe- und Industriegebieten. Lieferanten, die farbkodierte und modulare Behälter anbieten, können die funktionalen Anforderungen separater organischer, recycelbarer und Restabfallströme erfüllen.
Expansion in den Bereichen Industrie, Gastgewerbe und lokale Versorgung
Logistikparks, Fabriken, Hotels und Veranstaltungseinrichtungen erzeugen regelmäßige Abfallströme, die während ihrer gesamten Betriebsdauer Sammelausrüstung erfordern. Lagerhäuser und Verteilzentren benötigen Behälter, die Verpackungsabfälle aufnehmen und mit den Hubsystemen der Abfallentsorger kompatibel sind. Hotels und Gastronomieeinrichtungen benötigen abgedeckte, waschbare und geruchskontrollierte Ausrüstung für Lebensmittel- und Bioabfälle. Hohe Temperaturen, Sand und Küstenfeuchtigkeit verkürzen auch die Nutzungsdauer von Standard-Stahlbehältern in Teilen des Golfs. Die Anforderungen an lokale Inhalte in Saudi-Arabien begünstigen auch Hersteller, die im Inland gefertigte Ausrüstung und lokale Ersatzteile für staatsbezogene Verträge liefern können.[3]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Niedrige Entsorgungsgebühren und uneinheitliche Durchsetzung von Abfallvorschriften | -1.5% | Subsaharisches Afrika, einkommensschwächere Märkte im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Volatilität der Kosten für Stahl, Polymere, Fracht und importierte Komponenten | -1.2% | Globale Lieferketten, Importeure im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte kommunale Verträge und nicht standardisierte Hubschnittstellen | -0.8% | Naher Osten und Afrika-weit, kleinere Kommunen | Mittelfristig (2–4 Jahre) |
| Saisonale Auslastungsspitzen in Tourismus- und Veranstaltungszentren | -0.5% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar, Bahrain | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Niedrige Entsorgungsgebühren und uneinheitliche Durchsetzung von Abfallvorschriften
Niedrige Entsorgungsgebühren verringern den finanziellen Anreiz für Erzeuger, in konforme Abfallausrüstung zu investieren. Dieses Problem ist am deutlichsten dort sichtbar, wo kommunale Behörden die Sammelkosten übernehmen, ohne diese an Grundstückseigentümer, Auftragnehmer oder Industriebetreiber weiterzugeben. Die Beschaffung wird dann von öffentlichen Haushalten abhängig, anstatt eine vorhersehbare Serviceanforderung darzustellen. Das bereitgestellte Material identifiziert uneinheitliche Durchsetzung und begrenzte institutionelle Kapazität als Hindernisse in Nigeria und anderen einkommensschwächeren Märkten. Finanzierungsengpässe südafrikanischer Kommunen können ebenfalls geplante Ersatzzyklen verzögern. Die nationale Agenda der VAE für integriertes Abfallmanagement enthält einen vorgeschlagenen Mindestdeponiegebühr, der Anreize für nicht konforme Entsorgungspraktiken verringern würde.
Volatilität der Kosten für Stahl, Polymere, Fracht und importierte Komponenten
Stahl-, Polymer-, Fracht- und Versicherungskosten erschweren die Preisgestaltung für Hersteller, die auf importierte Vorleistungen angewiesen sind. Laut einem Branchenverband stieg der Erzeugerpreisindex für Stahlwerksprodukte im Jahr 2025 um 17 %, was die Fertigungs- und Komponentenkosten erhöhte. Polymerpreisänderungen wirken sich auch auf Kunststoffbehälterkörper, Deckel und verwandte Komponenten aus. Festpreisverträge können Hersteller gefährden, wenn die Inputpreise nach der Vergabe einer Ausschreibung steigen. Dieses Problem ist bei preissensiblen kommunalen Verträgen ohne Preisgleitklauseln besonders akut. Lokale Produktion kann einen Teil der Frachtexposition reduzieren, beseitigt jedoch nicht vollständig die Abhängigkeit von globalen Stahl- und Harzmärkten. Darüber hinaus können Wechselkursschwankungen die Landekosten von importierten Stahlblechen, Kunststoffharzen, Hydraulikkomponenten und Spezialanschlüssen erhöhen, insbesondere in Schwellenmärkten. Kleinere Hersteller haben bei der Verhandlung von Massenmaterialeinkäufen oft begrenzte Verhandlungsmacht und haben Schwierigkeiten, höhere Kosten an kommunale Behörden und Abfallsammelunternehmen weiterzugeben. Diese Belastungen können den Betriebskapitalbedarf erhöhen, höhere Rohstoffvorratsniveaus fördern und Investitionen in Fertigungskapazitäten verzögern. Infolgedessen kann anhaltende Inputkostenvolatilität die Gewinnmargen verringern, die wettbewerbsfähige Preisflexibilität bei Ausschreibungen einschränken und den Austausch alternder Müllcontainerflotten verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Containertyp:
Abnehmbare Behälter unterstützen die Sammlung bei GroßprojektenAbnehmbare Schüttgutbehälter machten im Jahr 2026 38 % der Marktgröße für Müllcontainer im Nahen Osten und Afrika aus und sollen bis 2032 mit einem CAGR von 7,9 % wachsen. Ihre führende Position spiegelt ihren Einsatz in Bau, Abbruch, Industriehandling und der Sammlung großer Mengen wider. Hook-Lift-, Skip-Lift-, Seilzug- und Roll-off-Formate ermöglichen es Betreibern, schweres Material effizient zwischen einem Standort und einer Entsorgungs- oder Verwertungsanlage zu transportieren. Sie werden häufig auf großen Projektstandorten im Markt für Müllcontainer im Nahen Osten und Afrika eingesetzt, wo Schuttmengen die Kapazität kleinerer stationärer Einheiten übersteigen. Die Leitlinien der Gemeinde Dubai für Bau- und Abbruchabfälle legen Anforderungen für die konforme Sammlung und den Transport an registrierten Standorten fest.
Frontlader-Behälter bleiben für Gewerbeimmobilien und Wohnblöcke wichtig, da sie mit etablierten Sammelrouten kompatibel sind. Hecklader-Behälter spielen in engeren Straßen und älteren dichten Gewerbegebieten eine Rolle, wo der Frontzugang weniger praktisch ist. Diese Formate bedienen unterschiedliche Sammelbedingungen, anstatt abnehmbare Einheiten direkt zu ersetzen. Kommunale Flotten und private Entsorger berücksichtigen bei der Auswahl eines Behältertyps auch die Hubkompatibilität. Dies macht Standardschnittstellen bei vielen Käufen genauso wichtig wie die Volumenkapazität. Andere spezialisierte Behälter decken weiterhin Sanitär- und kontrollierte Abfalllagerbedürfnisse ab.



Nach Endverbraucher:
Entsorger führen, während die Mietnachfrage wächstAbfallsammel- und Transportunternehmen hielten im Jahr 2026 27 % der regionalen Nachfrage. Private Sammelverträge in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südafrika erfordern Behälterflotten, die mit den Hubsystemen der Fahrzeuge kompatibel sind. Entsorger kaufen daher standardisierte Ausrüstung für definierte Servicegebiete und Sammelrouten. Kommunen und öffentliche Behörden bleiben eine wichtige Käufergruppe, insbesondere dort, wo regulatorische Standards neue Ausschreibungen prägen. Das Durchführungsgesetz Dubais von 2026 zu seinem Abfallwirtschaftsgesetz legt Verpflichtungen für Gebäudeeigentümer und Abfallsammelunternehmen fest.
Verleih- und Leasingunternehmen für Müllcontainer sollen bis 2032 mit einem CAGR von 7,8 % wachsen. Auftragnehmer, Veranstaltungsmanager und Gastgewerbebetreiber bevorzugen häufig die Miete, da ihre Abfallmengen vorübergehend oder variabel sind. Dieses Modell verlagert einen Teil der Ausgaben im Markt für Müllcontainer im Nahen Osten und Afrika von einem einmaligen Gerätekauf hin zur wiederkehrenden Flottennutzung. Bau- und Abbruchunternehmen kaufen weiterhin direkt schwere Einheiten, wenn der regelmäßige Einsatz das Eigentum rechtfertigt. Gewerbliche Käufer wie Krankenhäuser, Einkaufszentren, Campusse und Hotels suchen abgedeckte und geruchskontrollierte Behälter. Industrieunternehmen und Recyclingbetreiber halten die Nachfrage nach großvolumigen Geräten aufrecht, die Schüttgüter verwalten können.
Nach Abfallart:
Bau- und Abbruchabfälle verzeichnen das schnellste WachstumAllgemeiner und gemischter nicht gefährlicher Feststoffabfall machte im Jahr 2026 34 % der regionalen Nachfrage aus. Dieser Strom hat eine breite Nachfrage, da er Wohn-, Gewerbe- und institutionelle Standorte in der gesamten Region abdeckt. Bau- und Abbruchabfälle sollen bis 2032 mit einem CAGR von 8,4 % wachsen. Aushub, Abbruch, Ausbauarbeiten und Verpackungen von großen Bauprojekten stützen diese Aussicht. Abnehmbare Behälter sind für diese Materialien aufgrund ihrer Kapazität und Transportflexibilität besonders geeignet.
Recycelbare Materialien schaffen zusätzliche Nachfrage, da Sammelsysteme Papier, Pappe, Kunststoffe, Glas und Metalle trennen. Die obligatorische Abfalltrennanleitung der Gemeinde Dubai schreibt die Trennung an der Quelle in den angegebenen Bereichen vor. Bioabfall erfordert geschlossene, versiegelte und waschbare Ausrüstung zur Unterstützung von Hygiene und Sammelqualität. Dubais Leitlinien für Bioabfall schreiben wasserdichte braune Behälter und eng anliegende Deckel für Sammelstellen vor. Nicht gefährlicher Industrieabfall bietet einen stetigen Bedarf in expandierenden Industriezonen. Sperrmüll und Standortreinigungsmaterial erzeugen während Ausbau- und Grundreinigungsperioden eine saisonalere Nachfrage.

Nach Behältergröße:
Mittelgroße Einheiten führen, größere Einheiten wachsen schnellerDie Kategorie der 10 bis 20 Kubikyards hielt im Jahr 2026 25 % der regionalen Nachfrage. Sie passt zu vielen gewerblichen Sammelrouten und Baustellen im Markt für Müllcontainer im Nahen Osten und Afrika mit regelmäßigen täglichen Schuttmengen. Dieser Bereich balanciert die Kapazität mit den Handhabungsanforderungen gängiger Sammelfahrzeuge. Der Leitfaden zur Behälteraufstellung in Saudi-Arabien enthält Maß- und Freiraum-Anforderungen für öffentliche Bereiche und dicht besiedelte Entwicklungen. Solche Anforderungen ermutigen Betreiber, zugelassene Behältergrößen und Aufstellungspraktiken zu verwenden.
Das Segment der 20 bis 30 Kubikyards soll bis 2032 mit einem CAGR von 8,1 % wachsen. Große Baustellen und Logistikanlagen können tägliche Materialmengen produzieren, die kleinere Behälter weniger effizient machen. Einheiten bis zu 3 Kubikyards und 3 bis 6 Kubikyards bleiben relevant, wo der Platz begrenzt ist, insbesondere in Hotels und innerstädtischen Gewerbestandorten. Der Bereich von 6 bis 10 Kubikyards bedient mittelgroße gewerbliche Entwicklungen und Lebensmittelproduktionsanlagen. Einheiten von 30 bis 40 Kubikyards und über 40 Kubikyards konzentrieren sich auf Abbruch, industrielle Massenaktivitäten und Großveranstaltungen. Der Hadsch-Betrieb schafft auch kurzfristigen Bedarf an hochkapazitiven Sammelgeräten unter spezifischen Abfallkontrollen.
Geografische Analyse
Saudi-Arabien
Saudi-Arabien hielt im Jahr 2026 einen Anteil von 22 % am Markt für Müllcontainer im Nahen Osten und Afrika. Das Königreich verfügt über den umfassendsten Rahmen der Region für Behälternormen, Dienstleisterlizenzen und Abfallwirtschaftskonformität. Die Normen und technischen Leitlinien von MWAN aus dem Jahr 2025 erhöhen die Bedeutung zertifizierter Designs bei kommunalen und industriellen Ausschreibungen. Das nationale System verknüpft Abfallwirtschaftsprioritäten mit Deponievermeidungszielen und einer breiteren Umweltpolitik. Große Entwicklungsprogramme erfordern Behälter während der Bauphase und nachdem die Anlagen belegt sind. Anforderungen an lokale Inhalte können öffentliche Käufer auch dazu veranlassen, inländische Hersteller mit zugänglichen Teilen und Wartungsunterstützung zu bevorzugen. Diese Kombination aus Normen, Bautätigkeit und inländischen Beschaffungsanforderungen gibt Lieferanten einen Grund, eine lokale Fertigungs- und Servicepräsenz aufrechtzuerhalten.
Vereinigte Arabische Emirate
Die Vereinigten Arabischen Emirate sollen bis 2032 mit einem CAGR von 8,5 % wachsen. Das Kreislaufabfallprogramm Dubais und die nationale Agenda für integriertes Abfallmanagement fördern eine geordnetere Behandlung und Quelltrennung. Circle Dubai zielt darauf ab, bis 2041 alle Abfallarten von der Deponie umzuleiten, und ordnet Sammelverfahren in einen breiteren Rahmen von 17 strategischen Projekten ein. Das Abfallwirtschaftsgesetz Dubais und sein Durchführungsgesetz von 2026 bieten eine rechtliche Grundlage für Behälter- und Betreiberanforderungen. Die Logistik-, Handels- und Gastgewerbeeinrichtungen des Landes erzeugen laufende Verpackungs-, Lebensmittel- und Bioabfallmengen. Intelligente Sammelmerkmale, einschließlich Füllstandsüberwachung und Routenoptimierung, werden in fortgeschrittenen kommunalen Programmen zunehmend relevant. Lieferanten, die langlebige Behälterdesigns mit kompatiblen Identifikations- und Überwachungssystemen kombinieren können, können diese Beschaffungsanforderungen erfüllen.
Afrika und kleinere GCC-Märkte
Katars Energie-, Luftfahrt- und Tourismusentwicklung stützt den kurzfristigen Bedarf an Bau- und Betriebsabfallsammlung. Kuwait, Oman und Bahrain tragen durch nationale Entwicklungspläne, Logistikaktivitäten und Abfallverarbeitungsprojekte eine kleinere, aber stetige Nachfrage bei. Ägyptens politische Ausrichtung unterstützt durch sein Abfallwirtschaftsgesetz und den Rahmen für erweiterte Herstellerverantwortung eine größere Sortier- und Sammelkapazität. Nigerias Kunststoffbeschränkungen und Durchsetzungsaktivitäten bei der Sammlung deuten auf ein strengeres Betriebsumfeld für formale Abfallsysteme hin. Die Herstellerverantwortungsregeln und Deponievermeidungsziele Südafrikas unterstützen segregationsgerechte Ausrüstung, obwohl kommunale Finanzierungsengpässe den Austausch in Sekundärstädten verlangsamen können. Die regulatorischen Bedingungen variieren daher erheblich zwischen diesen Märkten. Lieferanten, die den Markt für Müllcontainer im Nahen Osten und Afrika bedienen, benötigen flexible Produktpaletten und lokale Servicemodelle anstatt eines einheitlichen regionalen Ansatzes.
Wettbewerbslandschaft
Marktkonzentration
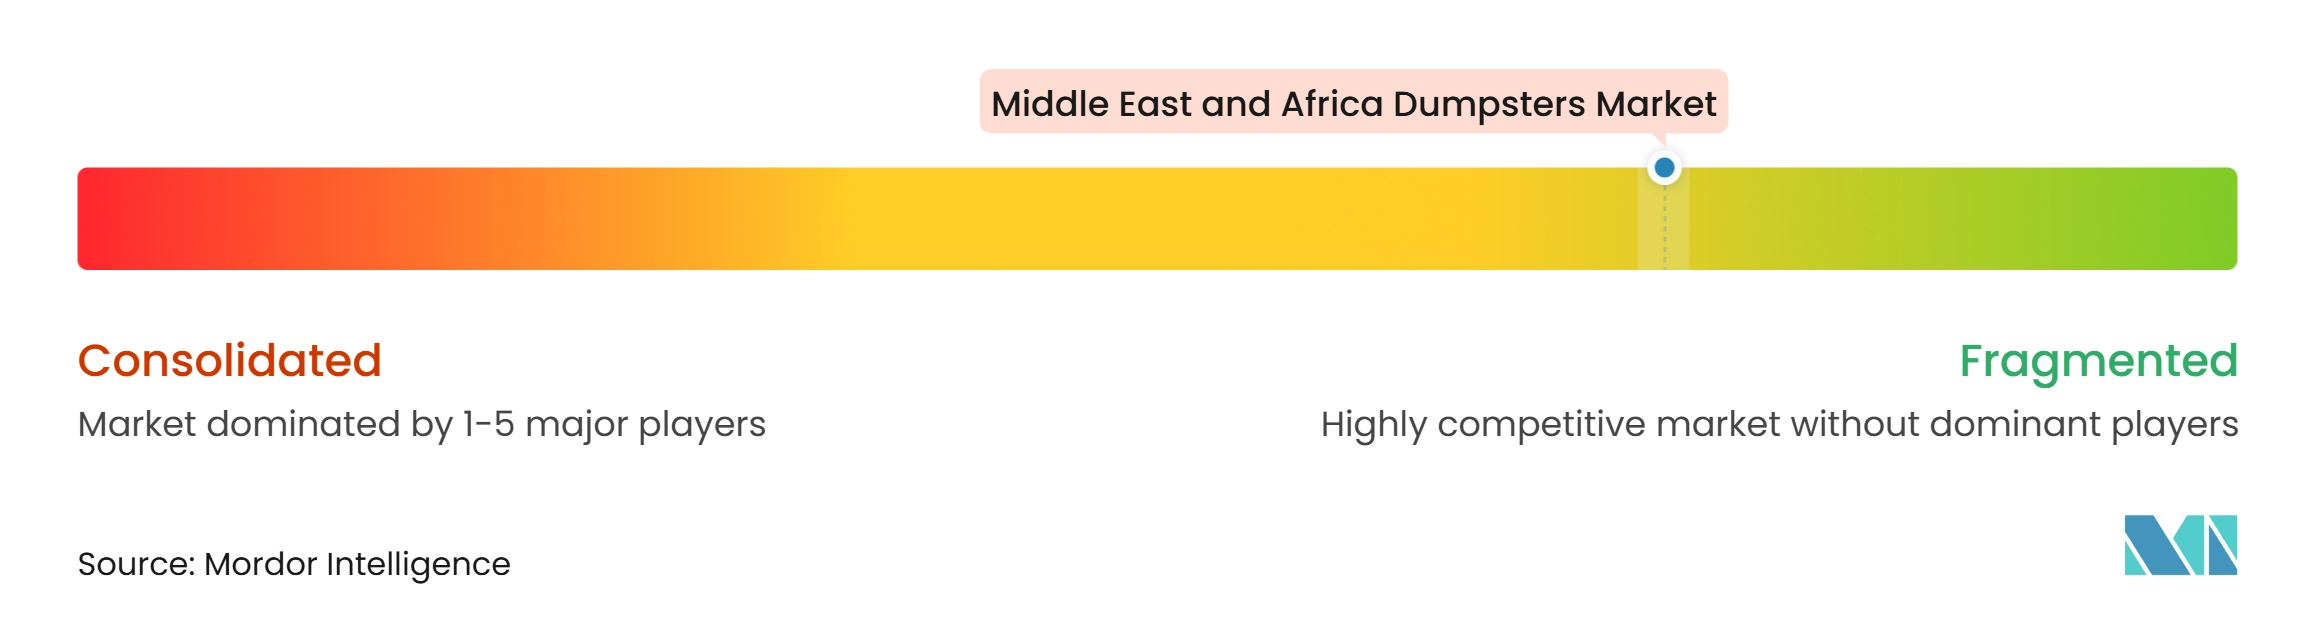
Der Markt für Müllcontainer im Nahen Osten und Afrika weist eine geringe Marktkonzentration auf, wobei lokale Hersteller, Importeure, Händler und regionale Lieferanten verschiedene Ländergruppen bedienen. In Saudi-Arabien ansässige Hersteller konzentrieren sich auf kommunale, industrielle und projektbezogene Ausschreibungen des Königreichs. Händler in den Vereinigten Arabischen Emiraten verbinden Käufer mit importierten europäischen und asiatischen Containermarken. Südafrikanische Hersteller beliefern Industrie- und Kommunalkunden in subsaharischen Märkten. Die Einhaltung von Behältermaßen, Materialien und Hubschnittstellen wird zu einer wichtigen Wettbewerbsanforderung bei formalen Ausschreibungen. Lieferanten, die zertifizierte Produkte und lokale Ersatzteile unterstützen können, sind im Markt für Müllcontainer im Nahen Osten und Afrika besser positioniert, da die Beschaffungsspezifikationen detaillierter werden.
Die Maßnahmen Saudi-Arabiens zu lokalen Inhalten verändern die Wahl zwischen importierter und lokal gefertigter Ausrüstung. Die Behörde für lokale Inhalte und staatliche Beschaffung verpflichtet alle Fabriken, einen periodischen Industriescan über die Industrieplattform einzureichen. Dies begünstigt Lieferanten, die lokale Produktion dokumentieren und nach der Lieferung Support leisten können. Saudi Aramco hat auf seinem IKTVA-Forum 2025 auch 145 Vereinbarungen und Absichtserklärungen im Wert von 9,0 Milliarden USD gemeldet, was den breiteren politischen Fokus auf inländische Lieferketten verdeutlicht. In Dubai schafft das Abfallwirtschaftsdurchführungsgesetz von 2026 durchsetzbare Behälterkriterien in allen Sektoren. Diese Änderungen machen Compliance-Fähigkeiten und Serviceabdeckung wertvoller als ein einfaches Niedrigpreisangebot.
Intelligente Containerfunktionen bieten einen sich entwickelnden Wettbewerbsbereich bei kommunalen und Smart-City-Beschaffungen. RFID-Identifikation, Füllstandssensoren und digitale Rückverfolgbarkeit können die Sammelplanung in Städten unterstützen, die in Überwachung und Routenmanagement investieren. Korrosionsbeständige Designs sind auch an Küsten- und Hochtemperaturstandorten relevant. Verzinkter Stahl, Edelstahl und langlebige Beschichtungen können den Ersatzbedarf von Behältern reduzieren, die Feuchtigkeit, Salz und Sand ausgesetzt sind. Regionale Lücken bestehen weiterhin bei standardisierten Hook-Lift-Schnittstellen, erschwinglicher Trennausrüstung und Designs, die lokal repariert werden können.
Marktführer im Bereich Müllcontainer im Nahen Osten und Afrika
-
SeaTrail
-
Al Khoory Industries
-
Beringer Middle East FZC
-
Egbert Taylor Middle East LLC
-
German Distribution and POWER Bear
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Müllcontainer im Nahen Osten und Afrika Unternehmen in diesem Bericht
- SeaTrail
- Al Khoory Industries
- Beringer Middle East FZC
- Egbert Taylor Middle East LLC
- German Distribution and POWER Bear
- Al Shirawi Equipment Company LLC
- AHR Group
- Crateco Pack LLC
- The Saudi Drum Factory (SRCO)
- Al-Babtain Factory for Metal Industries
- KALD International Metal Industries Factory
- Alarabat
- Wasaet Alnqil Factory for Metal Products
- Saleh Abdulaziz Al-Rashed and Sons Company
- Active Metal Factory
- Bulkmatech
- JJ Fabrications
- Duncanmec
- WasteServ
- EnviroServ
- Agiville Industries Limited
Neueste Industrielle Entwicklungen in Markt für Müllcontainer im Nahen Osten und Afrika
- Oktober 2026: Die Verwaltungsresolution Nr. (34) von 2026 Dubais, die das Durchführungsgesetz des Gesetzes Nr. (18) von 2024 über die Abfallwirtschaft erlässt, trat in Kraft. Das Durchführungsgesetz definiert Spezifikationen für Gefahrstoffbehälter, einschließlich Anforderungen an chemische Beständigkeit, Farbkodierungsstandards und Witterungsbeständigkeitsvorschriften, und legt durchsetzbare Beschaffungskriterien für Behälter in allen Sektoren Dubais fest.
- Oktober 2025: Die Gemeinde Dubai startete Circle Dubai, einen umfassenden Fahrplan zur Abfallvermeidung mit dem Ziel einer 100-prozentigen Deponievermeidung bis 2041, unterstützt durch 17 strategische Projekte in neun Sektoren. Die Initiative schreibt eine 100-prozentige Quelltrennung in Wohngebieten vor. Sie führt intelligente Sammeltechnologien ein, einschließlich Füllstandsüberwachung und Routenoptimierung, und erweitert die Spezifikationsanforderungen für Behältereinsätze im gesamten Emirat erheblich.
- Oktober 2025: Die Behörde für lokale Inhalte und staatliche Beschaffung Saudi-Arabiens kündigte die Anforderung an, dass alle Fabriken ab dem 1. Dezember 2025 einen periodischen Industriescan über die Industrieplattform einreichen müssen, als Voraussetzung für die Aufnahme in die obligatorische nationale Produktliste. Dieser Schritt stärkt die lokalen Beschaffungsverpflichtungen für Abfallbehälter bei staatlichen und staatsnahen Unternehmensverträgen.
- August 2025: Das Ministerium für Umwelt, Wasser und Landwirtschaft Saudi-Arabiens veröffentlichte alle 14 genehmigten Normen und technischen Leitlinien für das Abfallwirtschaftsgesetz im Amtsblatt. Die Leitlinien umfassen die Aufstellung von Behältern, Designstandards, Abfallklassifizierung und Betreiberlizenzierung und schaffen einen umfassenden technischen Rahmen, der ältere kommunale Spezifikationen ersetzt.
Berichtsumfang für den Markt für Müllcontainer im Nahen Osten und Afrika
Der Bericht über den Markt für Müllcontainer im Nahen Osten und Afrika ist segmentiert nach Containertyp (Frontlader-Container, Hecklader-Container und weitere), nach Endverbraucher/Käufer (Abfallsammel- und Transportunternehmen und weitere), nach Abfallart (allgemeiner und gemischter nicht gefährlicher Feststoffabfall und weitere), nach Behältergröße (bis zu 3 Kubikyards und weitere) sowie nach Geografie (Saudi-Arabien, Katar und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Frontlader-Container | |
| Hecklader-Container | |
| Abnehmbare Schüttgutbehälter | Seilzug- / Schienen-Roll-off-Container |
| Hook-Lift-Container | |
| Skip-Lift- / Kettenlift-Container | |
| Sonstige abnehmbare Containerkonfigurationen | |
| Sonstige Containertypen |
| Abfallsammel- und Transportunternehmen | |
| Verleih- und Leasingunternehmen für Müllcontainer | |
| Kommunen und öffentliche Abfallbehörden | |
| Bau-, Abbruch- und Infrastrukturunternehmen | |
| Gewerbe- und institutionelle Einrichtungen | Einzelhandel und Einkaufszentren |
| Gastgewerbe, Restaurants und Gastronomie | |
| Büros und Gewerbegebäude | |
| Gesundheits- und Bildungseinrichtungen | |
| Immobilien- und Facility-Management-Unternehmen | |
| Sonstige gewerbliche und institutionelle Einrichtungen | |
| Industrie- und Fertigungsunternehmen | |
| Recycling- und Materialrückgewinnungsunternehmen | |
| Sonstige Direktkäufer |
| Allgemeiner und gemischter nicht gefährlicher Feststoffabfall |
| Bau- und Abbruchabfälle (B&A) |
| Recycelbare Abfälle (Papier, Pappe, Kunststoffe, Glas und Metalle) |
| Organische Abfälle und Grünabfälle (Lebensmittel-, Garten-, Landschafts- und Gartenbauabfälle) |
| Nicht gefährlicher Industrieabfall |
| Sperrmüll und Reinigungsmaterial |
| Sonstige nicht gefährliche Abfälle |
| Bis zu 3 Kubikyards |
| 3 bis 6 Kubikyards |
| 6 bis 10 Kubikyards |
| 10 bis 20 Kubikyards |
| 20 bis 30 Kubikyards |
| 30 bis 40 Kubikyards |
| Über 40 Kubikyards |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Katar |
| Kuwait |
| Oman |
| Bahrain |
| Südafrika |
| Ägypten |
| Nigeria |
| Übriger Naher Osten |
| Nach Containertyp | Frontlader-Container | |
| Hecklader-Container | ||
| Abnehmbare Schüttgutbehälter | Seilzug- / Schienen-Roll-off-Container | |
| Hook-Lift-Container | ||
| Skip-Lift- / Kettenlift-Container | ||
| Sonstige abnehmbare Containerkonfigurationen | ||
| Sonstige Containertypen | ||
| Nach Endverbraucher/Käufer | Abfallsammel- und Transportunternehmen | |
| Verleih- und Leasingunternehmen für Müllcontainer | ||
| Kommunen und öffentliche Abfallbehörden | ||
| Bau-, Abbruch- und Infrastrukturunternehmen | ||
| Gewerbe- und institutionelle Einrichtungen | Einzelhandel und Einkaufszentren | |
| Gastgewerbe, Restaurants und Gastronomie | ||
| Büros und Gewerbegebäude | ||
| Gesundheits- und Bildungseinrichtungen | ||
| Immobilien- und Facility-Management-Unternehmen | ||
| Sonstige gewerbliche und institutionelle Einrichtungen | ||
| Industrie- und Fertigungsunternehmen | ||
| Recycling- und Materialrückgewinnungsunternehmen | ||
| Sonstige Direktkäufer | ||
| Nach Abfallart | Allgemeiner und gemischter nicht gefährlicher Feststoffabfall | |
| Bau- und Abbruchabfälle (B&A) | ||
| Recycelbare Abfälle (Papier, Pappe, Kunststoffe, Glas und Metalle) | ||
| Organische Abfälle und Grünabfälle (Lebensmittel-, Garten-, Landschafts- und Gartenbauabfälle) | ||
| Nicht gefährlicher Industrieabfall | ||
| Sperrmüll und Reinigungsmaterial | ||
| Sonstige nicht gefährliche Abfälle | ||
| Nach Behältergröße (Kapazität) | Bis zu 3 Kubikyards | |
| 3 bis 6 Kubikyards | ||
| 6 bis 10 Kubikyards | ||
| 10 bis 20 Kubikyards | ||
| 20 bis 30 Kubikyards | ||
| 30 bis 40 Kubikyards | ||
| Über 40 Kubikyards | ||
| Nach Geografie | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Bahrain | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor für Müllcontainer im Nahen Osten und Afrika bis 2032 erreichen?
Der Markt für Müllcontainer im Nahen Osten und Afrika soll bis 2032 0,67 Milliarden USD erreichen und ab 2027 mit einem CAGR von 6,9 % wachsen.
Welcher Containertyp hat den größten Marktanteil im Nahen Osten und Afrika?
Abnehmbare Schüttgutbehälter führen im Jahr 2026 mit einem Anteil von 38 % und sollen bis 2032 ebenfalls mit einem CAGR von 7,9 % wachsen.
Warum sind Normen für Abfallbehälter in Saudi-Arabien wichtig?
Die technischen Normen Saudi-Arabiens von 2025 befassen sich mit Behälterdesign, Aufstellung, Abfallklassifizierung und Betreiberlizenzierung, was Flottenaufrüstungen erforderlich machen kann.
Welche Endverbraucherkategorie wächst am schnellsten?
Verleih- und Leasingunternehmen für Müllcontainer sollen bis 2032 mit einem CAGR von 7,8 % wachsen, da temporäre Projekte einen flexiblen Zugang zu Ausrüstung bevorzugen.
Welcher Abfallstrom wächst in der Region am schnellsten?
Bau- und Abbruchabfälle sollen bis 2032 mit einem CAGR von 8,4 % wachsen, bedingt durch anhaltende Projektaktivitäten.
Welches Land soll bis 2032 am schnellsten wachsen?
Die Vereinigten Arabischen Emirate sollen mit einem CAGR von 8,5 % wachsen, unterstützt durch Logistik-, Handels-, Gastgewerbe- und Abfallvermeidungsinitiativen.