
中東・アフリカ データセンター試験・検査・認証市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
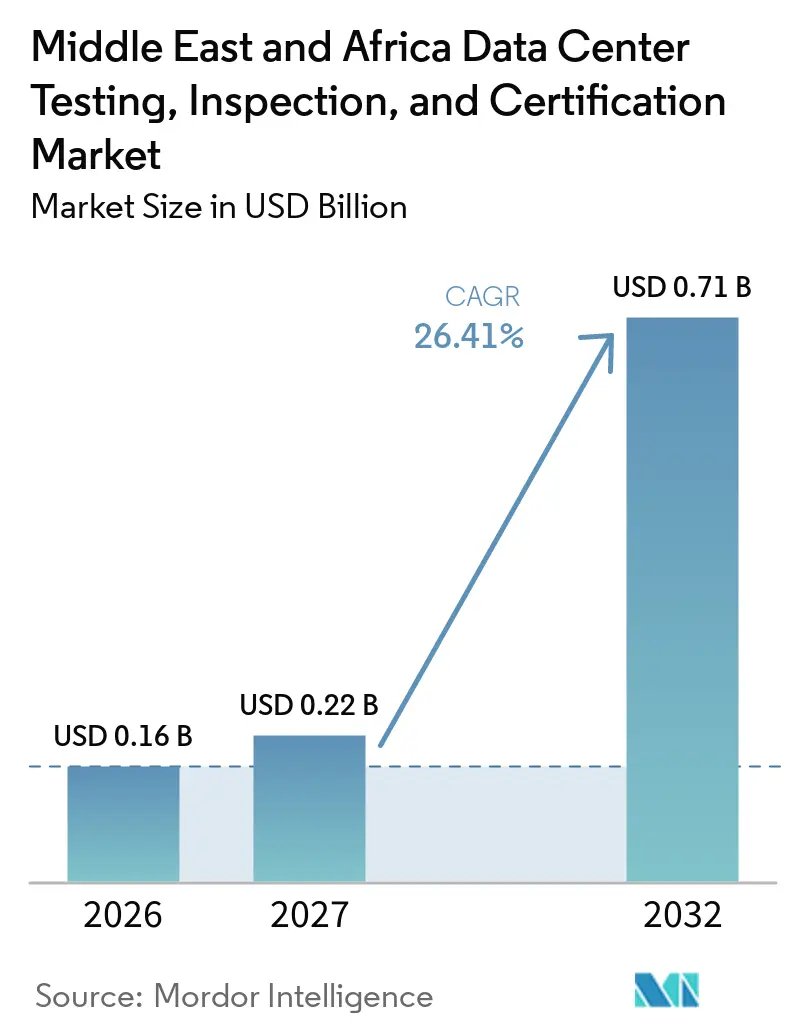
| 基準年の市場規模 (2026) | 0.16 十億米ドル |
| 市場規模 (2027) | 0.22 十億米ドル |
| 市場規模 (2032) | 0.71 十億米ドル |
| 成長率 (2027 - 2032) | 26.41 % |
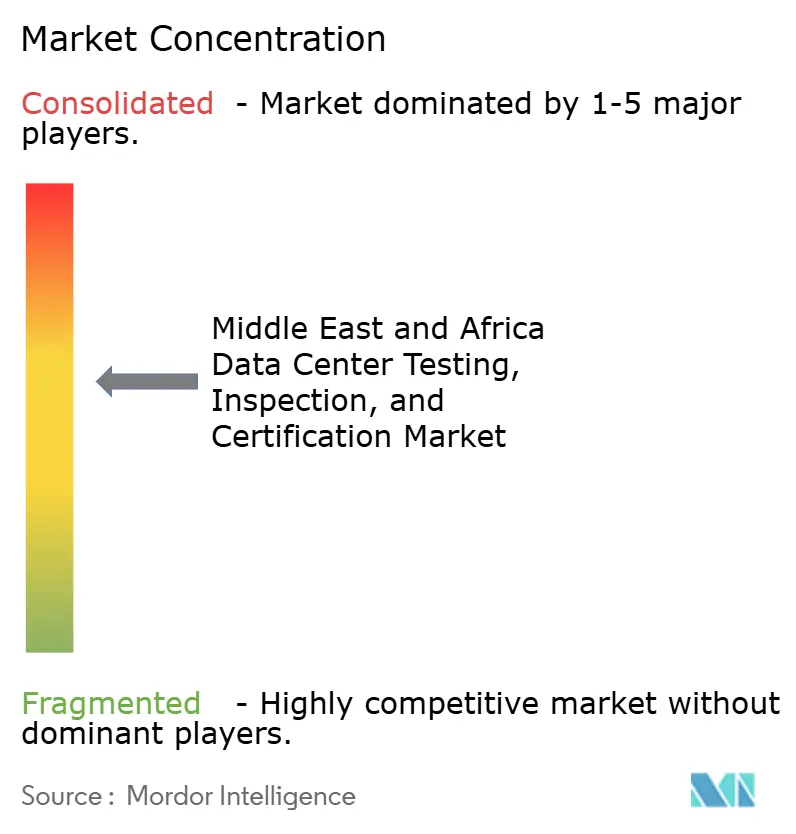
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター試験・検査・認証市場分析
中東・アフリカ データセンター試験・検査・認証市場規模は2026年に0.16 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 26.41%で拡大し、2032年までに0.71 ビリオン 米ドルに達する見込みです。中東・アフリカ データセンター試験・検査・認証市場は、ソブリンAIプログラム、ハイパースケール建設、および施設の通電前に独立した検証を必要とする国家デジタルイフラプロジェクトによって支えられています。コミッショニングおよびアシュアランスは、特にオペレーターがパフォーマンス、レジリエンス、データ管理コントロール、および重要システムが引き渡し前にどのようにテストされたかの明確な記録を示す必要がある場合に、後期段階のチェックではなく計画的なプロジェクト要件となりつつあります。需要はクラウド、コロケーション、および政府のワークロードが集中している場所で最も強く、一方で専門的なコミッショニング人材の不足が納品を遅らせ、経験豊富な多分野チームがプロジェクトの納品能力の重要な部分を占める可能性があります。そのため、サプライヤーは建設試験から定期的なコンプライアンスレビュー、運用再認証、およびサイバーセキュリティアシュアランスへとサービスを拡張しており、施設が設計・建設から稼働サービスへと移行する中でも継続的に関与できるようにしています。これにより、複数の国にわたって認定チームを展開し、多くの請負業者からの証拠を調整し、電力・冷却・防火・セキュリティ・制御システム間の依存関係を評価し、オーナーおよびテナントのための完全な引き渡し記録を維持し、通電後の一貫した運用をサポートし、高密度AI機器によって生じる試験要件に対応できるプロバイダーに機会が生まれます。
レポートの主要ポイント
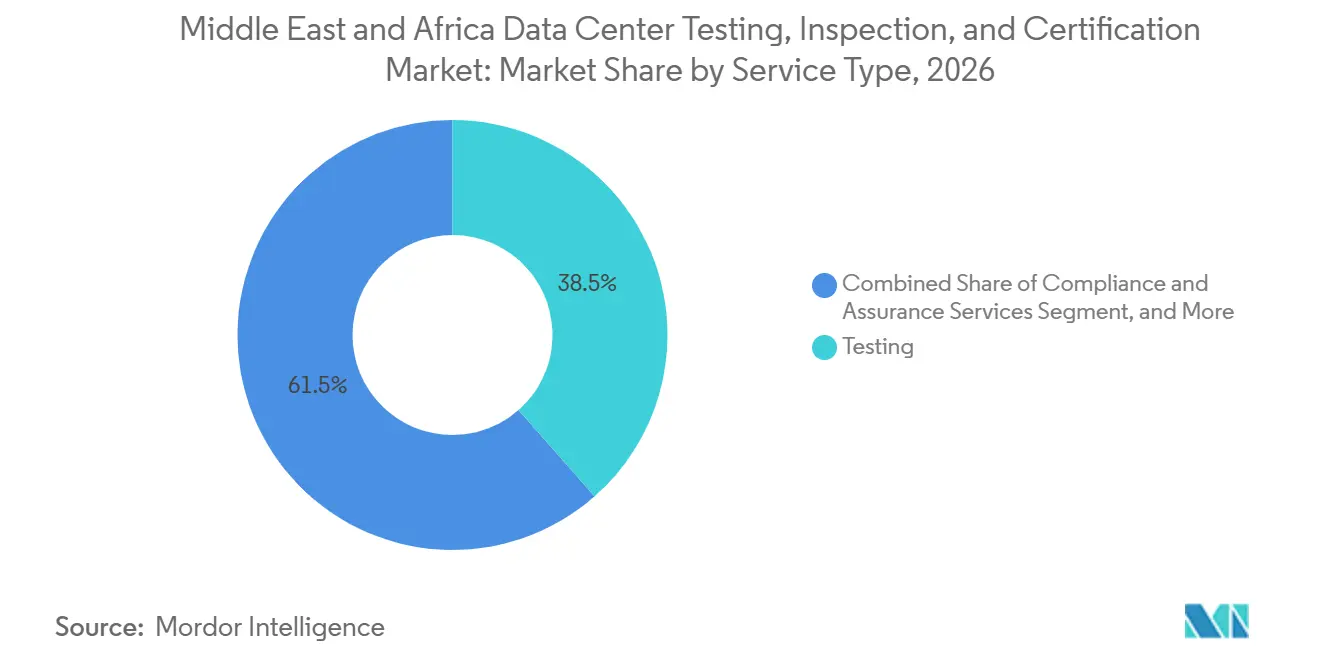
- サービスタイプ別では、試験が2026年の中東・アフリカ データセンター試験・検査・認証市場シェアの38.50%を占め、コンプライアンスおよびアシュアランスサービスは2032年にかけてCAGR 26.81%で拡大する見込みです。
- データセンターライフサイクル別では、建設・設置・コミッショニングが2026年に58.50%の収益シェアを占め、運用・保守・再認証は2032年にかけてCAGR 26.88%で拡大する見込みです。
- インフラシステム別では、電気インフラが2026年に37.50%の収益シェアを占め、IT・ネットワーク・サイバーセキュリティインフラは2032年にかけてCAGR 26.92%で拡大する見込みです。
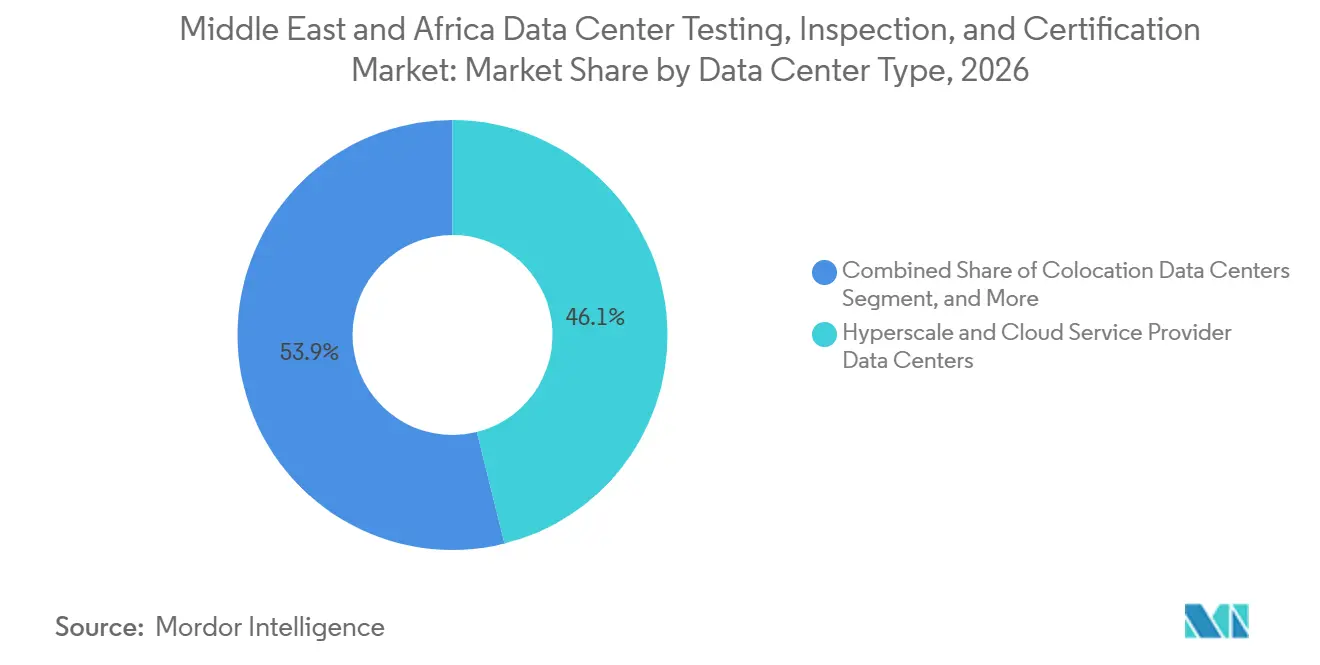
- データセンタータイプ別では、ハイパースケールおよびクラウドサービスプロバイダーのデータセンターが2026年に46%の収益シェアを占め、2032年にかけてCAGR 27.13%で拡大する見込みです。
- ティアタイプ別では、ティア3が2026年に57.52%の収益シェアを占め、ティア4は2032年にかけてCAGR 26.98%で拡大する見込みです。
- 地域別では、UAEが2026年に35.34%の収益シェアを占め、エジプトは2032年にかけてCAGR 27.24%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
中東・アフリカ データセンター試験・検査・認証市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI対応データセンター容量の拡大 | +4.2% | UAE、サウジアラビア、エジプト、南アフリカ | 短期(2年以内) |
| ソブリンクラウドおよびデータレジデンシー義務 | +3.8% | UAE、サウジアラビア、GCC全域 | 短期(2年以内) |
| GCCおよびアフリカにおけるハイパースケールおよびコロケーション投資 | +3.2% | GCCコア、南アフリカ・ナイジェリア・エジプトへの波及 | 中期(2〜4年) |
| 電力・冷却・レジリエンスアシュアランス要件の高まり | +2.7% | GCC全域、サブサハラアフリカ | 中期(2〜4年) |
| 高密度GPU冷却検証の複雑性 | +2.1% | UAE、サウジアラビア | 短期(2年以内) |
| クロスボーダー相互接続およびキャリアニュートラリティ認証 | +1.5% | UAE、エジプト、南アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI対応データセンター容量の拡大がコミッショニングフェーズの試験・検査・認証需要を加速
AI対応施設は、稼働開始前に独立したコミッショニング、電気検証、および統合システム試験を必要とします。この要件により、中東・アフリカ データセンター試験・検査・認証市場は各大型プロジェクトの設計・建設スケジュールとより密接に結びついています。Khazna Data Centersは2025年10月、2030年までに複数の国にわたって1 GW超のハイパースケール容量を追加する計画を発表しました。このようなプロジェクトでは、顧客機器が設置される前に、電気配電、冷却、防火システム、および統合制御にわたる試験作業が必要です。未解決のコミッショニング問題が通電を延期し、納品スケジュールに影響を与える可能性があるため、プロバイダーは早期から関与するようになっています。AI施設が従来のエンタープライズサイトよりも詳細な検証を必要とする高密度機器レイアウトを導入するにつれ、中東・アフリカ データセンター試験・検査・認証市場も恩恵を受けています。
ソブリンクラウドおよびデータレジデンシー義務がコンプライアンス検証済み施設要件を生み出す
ソブリンクラウドの展開により、施設の物理的コントロールを運用要件に結びつける文書化の必要性が高まっています。これにより、初期の建設・コミッショニングフェーズが終了した後も定期的なレビュー業務が支えられます。Microsoftは2025年10月、Microsoft 365 CopilotがUAEのデータセンター内で国内データ処理を使用すると発表しました。[1] このプログラムはUAEサイバーセキュリティ評議会およびドバイ電子セキュリティセンターと共同で開発されており、クラウド提供がいかにローカルガバナンス要件と組み合わされているかを示しています。設計レビューだけでは、稼働中の施設がセキュリティ、可用性、および運用コントロールを継続的に満たしていることを実証することはできません。したがって、中東・アフリカ データセンター試験・検査・認証市場は、アシュアランスレビュー、運用証拠、およびコンプライアンス文書化のための定期的な業務を獲得できます。
GCCおよびアフリカにおけるハイパースケールおよびコロケーション投資が全ライフサイクルの試験・検査・認証スコープを拡大
ハイパースケールおよびコロケーションプロジェクトは、サイトがオペレーターに引き渡される前から始まる構造化された受け入れステップを使用します。大規模施設は個々の機器チェックだけに頼ることができないため、工場受け入れ試験、サイト受け入れ試験、および統合システム試験は重要なコントロールです。これにより、中東・アフリカ データセンター試験・検査・認証市場は全ライフサイクルの納品能力にさらに依存するようになっています。アフリカデータセンター協会は2026年2月、大陸全で249の稼働中データセンターを報告しました。[2] この既存基盤は、新規建設工事と並行して、検査、再認証、および運用アシュアランスの継続的な要件を生み出しています。地域カバレッジと専門的なコミッショニングスタッフを組み合わせたプロバイダーは、グリーンフィールドパイプラインと拡大する既存基盤の両方に対応できます。
電力・冷却・レジリエンスアシュアランス要件の高まりが試験スコープを再形成
高い周囲温度と厳しい運用条件により、湾岸地域およびその他の地域の施設にとってローカル検証が重要となっています。オペレーターは、標準的な機器定格のみに頼るのではなく、電力、冷却、水、およびレジリエンスシステム全体のパフォーマンスを検証する必要があります。SGS、工場受け入れ試験、サイト受け入れ試験、防火安全検査、およびコンプライアンス文書化をカバーするデータセンターサービスを説明しました。[3] 世界経済フォーラムも、MENAのデータセンターおよびAIインフラ計画における中心的な課題として、リソース最適化とレジリエンスを特定しています。これらの要件は、中東・アフリカ データセンター試験・検査・認証市場における業務範囲を単純な最終承認を超えて拡大させます。また、機器の故障や変動する負荷を含む実際の運用シナリオをテストできるプロバイダーの価値を高めます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 資格を持つミッションクリティカルエンジニアリングおよびサイバーセキュリテ人材の不足 | -2.4% | GCC全域、サブサハラアフリカ | 短期(2年以内) |
| 国家コンプライアンスおよび認定要件の断片化 | -1.8% | MEA全域 | 中期(2〜4年) |
| 中小規模施設における独立した試験・検査・認証の高コスト | -1.3% | 主にサブサハラアフリカ | 長期(4年以上) |
| 専門機器・評価者・プロジェクトスケジュールへの地政学的混乱 | -1.1% | MEA全域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
資格を持つミッションクリティカルエンジニアリングおよびサイバーセキュリティ人材の不足が試験・検査・認証のスループットを制約
複雑な施設における統合試験をリードできる人材の供給は依然として限られています。プロバイダーは納品の最も時間的に重要な段階の前に専門家を確保しなければならないため、この不足はプロジェクトスケジュールを延長させる可能性があります。アフリカデータセンター協会は、大陸全体で容量が拡大するにつれてデータセンタースキルを開発する必要性を強調しています。この制約は、プロジェクトが高密度電力システム、液体冷却、サイバーセキュリティコントロール、およびティア関連要件の経験を同に必要とする場合に、より深刻になります。顧客需要が強い場合でも、プロバイダーが同時に完了できる業務の数を制限します。中東・アフリカ データセンター試験・検査・認証市場は、この制約を軽減するために、トレーニング、人材確保、およびクロスボーダーの労働力移動に依存することになります。
国家コンプライアンスおよび認定要件の断片化が認証オーバーヘッドを増大
地域全体で業務を行うプロバイダーは、インフラ標準、監査記録、および評価者資格に関する個別の国家要件を管理しなければなりません。これにより、チームは各国に合わせて文書化および検査プロセスを適応させる必要が生じる場合があります。その結果生じる管理業務は、中小規模のエンタープライズ、エッジ、または地域コロケーションサイトにサービスを提供するオペレーターにとって特に困難です。これらの施設は、大規模なハイパースケールキャンパスよりも固定コンプライアンスコストを吸収するスケールが小さいです。したがって、中東・アフリカ データセンター試験・検査・認証市場は、建設活が同等であっても、国によって異なる速度で発展する可能性があります。標準および認定慣行のより広い整合化により、プロバイダーが地域全体で確立されたプロセスを再利用する能力が向上するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:コンプライアンス義務が収益構成を再形成
試験は2026年の中東・アフリカ データセンター試験・検査・認証市場シェアの38.51%を占めました。このセグメントは、建設中の電気検証、HVAC検証、消火試験、および統合システム作業をカバーしています。機器はサプライヤーの仕様のみに基づいて受け入れることができないため、試験は新しいデータセンターにとって最初の主要な関与として残っています。各システムは、他のシステムと共に動作する条件下でパフォーマンスを発揮しなければなりません。ラック密度の高まりにより、電力品質、冷媒循環、および熱応答のより詳細なチェックも必要となっています。試験に関する中東・アフリカ データセンター試験・検査・認証市場規模は、ハイパースケールおよびコロケーションサイト全体のグリーンフィルド建設によって支えられています。このサービスはコミッショニングと密接に結びついており、オペレーターは完成した施設を安全に通電できるという証拠を必要としています。試験プロバイダーはまた、設計者、請負業者、機器ベンダー、および施設チームと調整する必要があります。この調整により、確立された手順とローカルプレゼンスが重要な競争要因となっています。
検査および認証は、建設品質管理および認められたフレームワークへの適合を支援します。これらのサービスには、Uptime InstituteティアスタンダードおよびISO/IEC 27001要件に関連するレビューが含まれます。稼働中の施設が継続的な監査証拠を必要とするにつれ、コンプライアンスおよびアシュアランスサービスは2032年にかけてCAGR 26.81%で拡大する見込みです。需要は、新規プロジェクトだけでなく、ソブリンクラウドの展開、運用サステナビリティレビュー、およびサイバーセキュリティアシュアランス要件から生まれています。BSI Groupは2026年1月、ISO/IEC 22237-1に準拠したモジュール型認証フレームワークとしてMark of Trustを立上げました。その可用性、保護、エネルギー、およびサステナビリティモジュールは、プロバイダーが複数の施設アウトカムを中心に定期的な認証業務を整理できる方法を示しています。このサービスミックスにより、中東・アフリカ データセンター試験・検査・認証産業はより大きな定期的コンポーネントを持つようになります。また、クライアント関係が単一の建設プロジェクトのタイミングに依存しにくくなります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンターライフサイクル別:建設フェーズが支配的、運用フェーズが商業的重要性を増す
建設・設置・コミッショニングは2026年の中東・アフリカ データセンター試験・検査・認証市場シェアの58.53%を占めました。このフェーズには、工場受け入れ試験、サイト受け入れ試験、防火安全検査、および通電前に完了する最終チェックが含まれます。グリーンフィールドプロジェクトは、後期に発見された欠陥が相互依存する複数のシステムの完成に影響を与える可能性があるため、実質的なサードパーティ活動を必要とします。また、この作業は限られた期間に集中しており、利用可能な技術チームに圧力をかけます。プロバイダーは承認された設計に対して設置を検証し、施設を稼働全体としてテストしなければなりません。このライフサイクルフェーズに関する中東・アフリカ データセンター試験・検査・認証市場規模は、GCC全体で開発中の施設の多さを反映しています。施設がより冗長な電気・冷却構成を使用するにつれ、コミッショニングはより複雑になっています。また、オーナー引き渡し時および後のコンプライアンスレビューで使用できる詳細な記録も必要です。設計段階での強固な計画により、このフェーズでの後期手直しのリスクを軽減できます。
建設前・設計サービスは、コミッショニングを遅らせる問題を回避しようとするオペレーターにとってより関連性が高まっています。KhaznaのAjman施設(計画100 MW)は2026年2月にUptime InstituteティアIII設計文書認証を取得しました。これは、ティア関連要件が施設の建設後ではなく建設前に組み込まれることを示しています。運用・保守・再認証は2032年にかけてCAGR 26.88%で拡大する見込みです。2025年および2026年に完成した施設は、稼働に移行するにつれて繰り返し検査および運用サステナビリティレビューを必要とします。サイトが液体冷却を採用したり設計パラメータを改訂したりする場合、改修・近代化作業も更新された試験を必要とします。これらの活動により、中東・アフリカ データセンター試験・検査・認証市場は建設のみの関与を超えて拡大します。新規建設のペースが変動する場合でも、施設の運用ライフ全体にわたって業務が生まれます。
インフラシステム別:電気の完全性が試験・検査・認証支出を支え、サイバーセキュリティ検証が加速
電気インフラは2026年の中東・アフリカ データセンター試験・検査・認証市場シェアの37.56%を占めました。ユーティリティ相互接続承認、開閉装置検証、UPS負荷バンク試験、および発電機認証は、データセンターが稼働する前のコア要件です。すべての機械システムおよびITシステムが安定した電力に依存しているため、電気システムは継続性に対する最初の責任を担っています。冗長フィーダーおよびレジリエントなUPS構成の必要性により、独立した評価者のさらなる作業が加わります。検査員は機器の設置、保護設定、負荷パフォーマンス、および一次・バックアップシステム間のリンクを確認しなければなりません。これらのチェックはすべての施設タイプに適用されるため、電気インフラに関する中東・アフリカ データセンター試験・検査・認証市場規模は依然として相当なものです。作業はコンポーネント試験から始まりますが、サイト受け入れおよび統合システム試験を通じて継続しなければなりません。オペレーターはまた、電力システムが設計および規制上の期待を満たしているという明確な証拠を必要としています。これにより、電気検証は新規および既存サイトの両方にわたって安定した需要源となっています。
AI機器がデータホールの熱プロファイルを変化させるにつれ、機械・冷却・防火安全システムはより専門的な作業を必要とします。直接液体冷却設備は、冷媒供給、熱パフォーマンス、水質、およびフェイルオーバー応答の検証を必要とします。構造・建物・物理セキュリティ検査は、建設品質管理およびサイト保護要件に引き続き関連しています。IT・ネットワーク・サイバーセキュリティインフラは2032年にかけてCAGR 26.92%で拡大する見込みであり、これは最も成長の速いインフラシステムセグメントとなっています。ネットワークおよびサイバーセキュリティコントロールへの関心の高まりは、ソブリン、クラウド、およびAIワークロードの運用上の機密性を反映しています。これにより、試験・検査・認証プロバイダーは物理的レジリエンス試験と情報セキュリティ管理に関する証拠を結びつける必要があります。したがって、中東・アフリカ データセンター試験・検査・認証産業は、施設インフラとデジタルコントロールの両方にわたって技術的スコープを拡大しています。
データセンタータイプ別:ハイパースケール施設が試験・検査・認証支出を集中させ、プロトコルイノベーションを推進
ハイパースケールおよびクラウドサービスプロバイダーのデータセンターは2026年の中東・アフリカ データセンター試験・検査・認証市場シェアの46.11%を占めました。同セグメントは2032年にかけてCAGR 27.13%で拡大する見込みです。これらの施設は、設計レビューから運用サステナビリティまで検証要件を適用するため、支出を集中させます。その規模により、共に試験しなければならない電気・冷却・制御・セキュリティインターフェースの数も増加します。ハイパースケールオペレーターは通常、機器が顧客ワークロードをサポートする前に正式な受け入れ手順を適用します。したがって、このセグメントに関連する中東・アフリカ データセンター試・検査・認証市場規模はサイトあたりで高くなっています。独立したプロバイダーは、複数の請負業者および専門サプライヤーからの文書を管理できなければなりません。また、建設スケジュールを遅らせることなく複雑なシステムをテストするための技術的深度を維持しなければなりません。このセグメントは、後にコロケーションおよびエンタープライズ施設に影響を与える試験手順の変化を推進します。
コロケーションサイトは、オペレーターがクラウドプロバイダーおよびエンタープライズテナントにサービスを提供するために信頼性の高いインフラを必要とするため、安定した需要源であり続けています。ティアIII構築施設認証は、これらのテナントを求める施設にとって重要な商業要件となり得ます。エンタープライズデータセンターは、組織が選択したワークロードをクラウドまたはコロケーションプラットフォームに移行するにつれて、より緩やかに拡大しています。しかし、エンタープライズは依然として稼働中の重要な社内システムの独立した試験を必要としています。エッジおよびジュラーデータセンターは、中東・アフリカ データセンター試験・検査・認証市場内でより小さいながらも発展しているニッチを形成しています。プレハブユニットは出荷前に工場レベルの統合試験を必要とし、設置後にサイトレベルのチェックを必要とします。Uptime InstituteのプレハブおよびモジュラーデータセンターのためのTIER-Readyプログラムは、このタイプの施設の参照点を提供します。分散型展開が複数の小規模サイトにわたって繰り返し可能な検証を必要とするにつれ、このカテゴリーは恩恵を受ける可能性があります。また、ローカル条件を考慮しながら試験を標準化できるプロバイダーに機会を生み出します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ティアタイプ別:ティア3が商業標準、ミッションクリティカルセクターでティア4の勢いが増す
ティア3は2026年の中東・アフリカ データセンター試験・検査・認証市場シェアの57.52%を占めました。同時保守可能なティアIIIアーキテクチャは、可用性の期待と地域の建設予算のバランスを提供します。これにより、GCC全体のハイパースケールおよびコロケーション投資の一般的な要件となっています。ティアIII認証は、重要な運用を中断することなく保守が実施できることを施設が実証することを要求します。その結果、設計レビュー、建設検査、システム試験、および構造化された裏付け文書に対する持続的な需要が生まれます。ティア3作業に関する中東・アフリカ データセンター試験・検査・認証市場規模は、信頼性高いサービスレベルを必要とするクラウドテナントのニーズとも結びついています。Uptime Instituteはグローバルで4,300件以上の認証を発行しており、その認証フレームワークの広範な使用を示しています。この標準は、オーナー、テナント、および評価者に施設レジリエンスを評価するための共通の基盤を提供します。また、プロバイダーがプロジェクトライフサイクル全体で必要な証拠を定義するのに役立ちます。
ティア1およびティア2施設は、同時保守可能なアーキテクチャが必要でないエンタープライズおよびエッジ展開をサポートします。それらの試験・検査・認証要件は通常、建設コミッショニングおよび基本的なコンプライアンス検査に焦点を当てています。ティア4は、一部の政府、金融、物流、および港湾関連業務がフォールトトレラント施設を求めるにつれ、2032年にかけてCAGR 26.98%で拡大する見込みです。AD Ports Groupは、そのハリーファ港データセンターがUptime InstituteティアIV構築施設認証を取得したと報告しました。この事例は、貿易および物流業務を支えるインフラの高いレジリエンスンチマークを確立しています。ティア4プロジェクトは、フォールトトレランスが冗長システム全体で証明されなければならないため、より集中的な検証を必要とします。これにより、中東・アフリカ データセンター試験・検査・認証市場の専門的な部分が支えられます。また、複雑な統合試験および高可用性運用の経験を持つ評価者の価値を高めます。
地域分析
UAEは2026年の中東・アフリカ データセンター試験・検査・認証市場シェアの35.34%を占め、クラウド、コロケーション、政府、およびエンタープライズ施設にサービスを提供する高付加価値試験・検査・認証関与の地域最大のハブとなっています。ドバイのフリーゾーンエコシステムとキャリア密度の高い接続性はコロケーションおよびエンタープライズ活動を支え、アブダビのソブリンAIおよび政府クラウドプロジェクトはデータレジデンシー検証、セキュリティ証拠、およびコンプライアンス監査に対する別個のニーズを生み出しています。MicrosoftによるUAEデータセンターでのMicrosoft 365 Copilotの国内処理提供に関する2025年10月の決定は、ロカルクラウド提供が国家デジタルガバナンス要件とどのように結びつけられるかを示しています。サウジアラビアは第2位の地域であり、設計レビュー、建設試験、および調整されたプロジェクト文書化を必要とするキャリアニュートラルおよびクラウド指向サイトの拡大するパイプラインを持っています。UAEおよびサウジアラビアのプロジェクトの規模とスピードは、特に大規模な電気・冷却・制御システムが通電前に共に検証されなければならない場合に、地域コミッショニングチームの可用性に圧力をかける可能性があります。
エジプトは2032年にかけてCAGR 27.24%で拡大する見込みであり、地域の地理的区分の中で最も速い成長率です。海底ケーブル陸揚げハブとしての役割により、多くのGCCプロジェクトを支配する施設コミッショニング作業とは異なる、キャリアニュートラリティ認証およびクロスボーダー相互接続アシュアランスへの需要が生まれています。信頼性の高い相互接続が運用モデルの中心的要素であるため、これらの条件はデータセンターインフラとネットワーク関連コントロールの両方に経験を持つプロバイダーに有利です。南アフリカは、ヨハネスブルクにティアIIIおよびティアIV認証構築施設の基盤に支えられ、サブサハラアフリカで最も成熟した認証拠点であり続けています。中東・アフリカ データセンター試験・検査・認証市場は、近隣市場全体でデータセンター建設および運用アシュアランスを支援するにあたり、この確立された基盤を活用できます。
ナイジェリアは、AI対応容量計画が電力・冷却・レジリエンス試験への需要を生み出す一方で、電力網の信頼性と地元専門家の浅いプールがプロジェクトマージンを制限しスケジュールを延長させる可能性があるため、重要ではあるが運用上困難な機会を提供しています。カタール、オマーン、バーレーン、ケニア、およびモロッコも、UAE・サウジアラビア軸を超えたより広いパイプラインを生み出しており、小規模な施設でもオーナー、資金提供者、およびテナントを満足させるためにサードパーティ検証を必要とする場合があります。地理的拡大は、プロバイダーが資格を持つ人員を展開し、個別の国家要件に適応し、非常異なる運用条件を持つ施設全体で一貫した納品品質を維持できるかどうかにかかっています。したがって、地域の機会は最大市場に限定されず、完成した各サイトがその後の検査、再認証、および運用アシュアランス作業を生み出す可能性があります。
競合環境
中東・アフリカ データセンター試験・検査・認証市場は、SGS SA、Bureau Veritas SA、Intertek Group plc、TÜV Rheinland AG、TÜV SÜD AGを含む、幅広い認定能力を持つ多国籍プロバイダーの間で適度に集中しています。これらの企業は、技術的資格、多国籍チーム、および施設のライフサイクル全体にわたって設計レビュー、試験、検査、認証、およびコンプライアンス作業を結びつける能力を通じて競争しています。SGSは、UAE、サウジアラビア、バーレーン、モロッコ、およびジブチのフットプリントにわたって工場受け入れ試験、サイト受け入れ試験、防火安全検査、およびコンプライアンス文書化をカバーするデータセンターサービスフレームワークを提示しました。SGSの主要プロバイダーは、顧客が厳しくスケジュールされた建設プログラムを中断ることなく、接続された電気・機械・防火・制御・文書化要件を評価できる単一の組織を必要とする場合に有利です。地域の知識、建設段階の関係、および集中した技術サポートが重要な場合、地域エンジニアリング会社および専門コミッショニングエージェントは引き続き関連性を持ちます。
競争戦略は、オーナーおよび請負業者にとって引き渡し作業をより透明にできるデジタルコミッショニング手法および専門サービス提供に向けて移行しています。SGSは2026年2月、データセンターコミッショニング中のリアルタイム可視性を提供し引き渡しリスクを軽減するためにSystem Start-up Matrixメソドロジーを導入しました。BSI Groupは2026年1月にMark of Trustを立ち上げ、UAE EPCコントラクターのBK Gulf LLCをその可用性および保護モジュールに対して最初に認証し、可用性、保護、エネルギー、およびサステナビリティを中心とした定義された認証提供を生み出しました。これらのアプローチにより、プロバイダーは施設が建設を超えて移行した後も定期的な監査および再認証業務を求めることができます。また、競争の差別化がワークフローの可視性と構造化されたアシュアランスフレームワークに依存しており、単に利用可能な検査員の数だけではないことを示しています。
RINA S.p.A.およびApplus+ Servicesは、主要な総合企業が地域向けに完全に標準化していない液体冷却およびITインフラアシュアランスのスキルを構築することで競争できます。Uptime Instituteは、多くの施設で使用される設計、試験、および引き渡しプロトコルを形成するティア認証を発行するため、独自の役割を持っています。したがって、競争分野には要件を確立する認証機関と、オーナーがそれらに対する証拠を準備するのを支援する試験・検査・認証プロバイダーが含まれます。クロスボーダー認定および資格を持つ専門家の必要性は大規模な地域ネットワークに有利であり、建設フェーズの契約および狭い技術分野は小規模企業に余地を残しています。
中東・アフリカ データセンター試験・検査・認証産業リーダー
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:ヨルダンにあるZainの地域データセンターTHE BUNKERがUptime InstituteからティアIIIゴールド運用サステナビリティ認証を取得し、運用フェーズの試験・検査・認証がGCC外のレバント市場へと拡大し、定期的な再認証収益サイクルが確立されました。
- 2026年8月:MTN GroupとUAEを拠点とする投資家Tarek Al Ashramが、南アフリカとナイジェリアにわたる第1フェーズで150 MWのAI対応データセンター容量を目標とするAfrica Data Hub Holding Limitedの設立を発表し、サブサハラアフリカの2大市場にわたってコミッショニングおよび試験・検査・認証パイプラインを直接生み出しました。
- 2026年6月:VertivがEdge-Serve、IRCL、およびサウジ電力プロェクト開発会社(PDC)とUAEおよびサウジアラビア全体のコンバージドAI対応インフラに関するフレームワーク契約を締結し、マルチサイトの独立した試験・検査・コミッショニング検証を必要とする大規模な電力・冷却展開を示しました。
- 2026年4月:Khazna Data CentersがドバイのIbn Battuta Data Center DXB9フェーズ1についてUptime InstituteティアIII構築施設認証を取得しました。30のUAE施設のうち22がティアIII認証を取得したKhaznaは、MEAで最も広範なUptime認証ポートフォリオを持っています。
中東・アフリカ データセンター試験・検査・認証市場レポートスコープ
中東・アフリカ データセンター試験・検査・認証市場は、設計レビューおよびコミッショニングから継続的な運用および近代化まで、地域全体のデータセンターインフラの安全性、パフォーマンス、信頼性、およびコンプライアンスを検証するサードパーティサービスで構成されています。
中東・アフリカ データセンター試験・検査・認証市場レポートは、サービスタイプ(試験、検査、認証、およびコンプライアンス)、データセンターライフサイクル(建設前・設計、建設・設置・コミッショニング、運用・保守・再認証、および改修・近代化)、インフラシステム(電気インフラ、機械・冷却・防火安全インフラ、構造・建物・物理セキュリティシステム、およびIT・ネットワーク・サイバーセキュリティインフラ)、データセンタータイプ(ハイパースケールおよびクラウドサービスプロバイダーデータセンター、コロケーション、エンタープライズ、エッジおよびモジュラー)、ティア(1おび2、3、4)、地域(サウジアラビア、アラブ首長国連邦、南アフリカ、ナイジェリア、エジプト、およびその他の中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| 試験 |
| 検査 |
| 認証 |
| コンプライアンスおよびアシュアランスサービス |
| 建設前・設計 |
| 建設・設置・コミッショニング |
| 運用・保守・再認証 |
| 改修・近代化 |
| 電気インフラ |
| 機械・冷却・防火安全インフラ |
| 構造・建物・物理セキュリティシステム |
| IT・ネットワーク・サイバーセキュリティインフラ |
| ハイパースケールおよびクラウドサービスプロバイダーデータセンタ |
| コロケーションデータセンター |
| エンタープライズデータセンター |
| エッジおよびモジュラーデータセンター |
| ティア1およびティア2 |
| ティア3 |
| ティア4 |
| サウジアラビア |
| アラブ首長国連邦 |
| 南アフリカ |
| ナイジェリア |
| エジプト |
| その他の中東・アフリカ |
| サービスタイプ別 | 試験 |
| 検査 | |
| 認証 | |
| コンプライアンスおよびアシュアランスサービス | |
| データセンターライフサイクル別 | 建設前・設計 |
| 建設・設置・コミッショニング | |
| 運用・保守・再認証 | |
| 改修・近代化 | |
| インフラシステム別 | 電気インフラ |
| 機械・冷却・防火安全インフラ | |
| 構造・建物・物理セキュリティシステム | |
| IT・ネットワーク・サイバーセキュリティインフラ | |
| データセンタータイプ別 | ハイパースケールおよびクラウドサービスプロバイダーデータセンタ |
| コロケーションデータセンター | |
| エンタープライズデータセンター | |
| エッジおよびモジュラーデータセンター | |
| ティアタイプ別 | ティア1およびティア2 |
| ティア3 | |
| ティア4 | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| その他の中東・アフリカ |
レポートで回答される主要な質問
中東・アフリカ データセンター試験・検査・認証市場の規模はどのらいですか?
市場は2026年に0.16 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 26.41%で2032年までに0.71 ビリオン 米ドルに達する見込みです。
中東・アフリカにおけるデータセンター試験・認証の需要を促進しているものは何ですか?
AI対応建設、ソブリンクラウド要件、ハイパースケール投資、および高いレジリエンス要件が独立した検証への需要を高めています。
中東・アフリカ データセンター試験・検査・認証セクターで最大のシェアを持つサービスはどれですか?
試験は2026年に38.50%のシェアでサービスタイプ収益をリードしており、電気、HVAC、消火、および統合システム作業によって支えられています。
試験・検査・認証サービスへの最も強い需要を生み出すデータセンタータイプはどれですか?
ハイパースケールおよびクラウドサービスプロバイダー施設は2026年に46%の収益シェアを占め、2032年にかけてCAGR 27.13%で拡大する見込みです。
この地域セクターで最も速く拡大している地域はどこですか?
エジプトは2032年にかけてCAGR 27.24%で拡大する見込みであり、海底ケーブル陸揚げハブおよび相互接続拠点としての役割によって支えられています。