
Marktgröße und Marktanteil für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
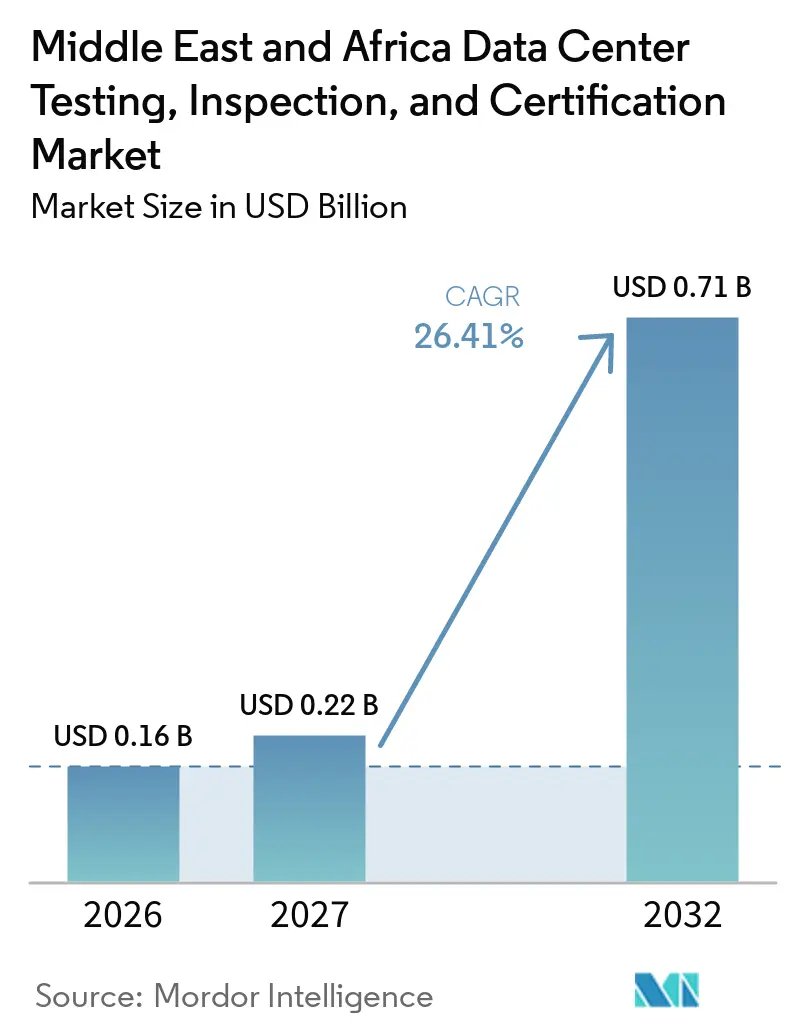
| Marktgröße im Basisjahr (2026) | 0.16 Milliarden US-Dollar |
| Marktgröße (2027) | 0.22 Milliarden US-Dollar |
| Marktgröße (2032) | 0.71 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 26.41 % |
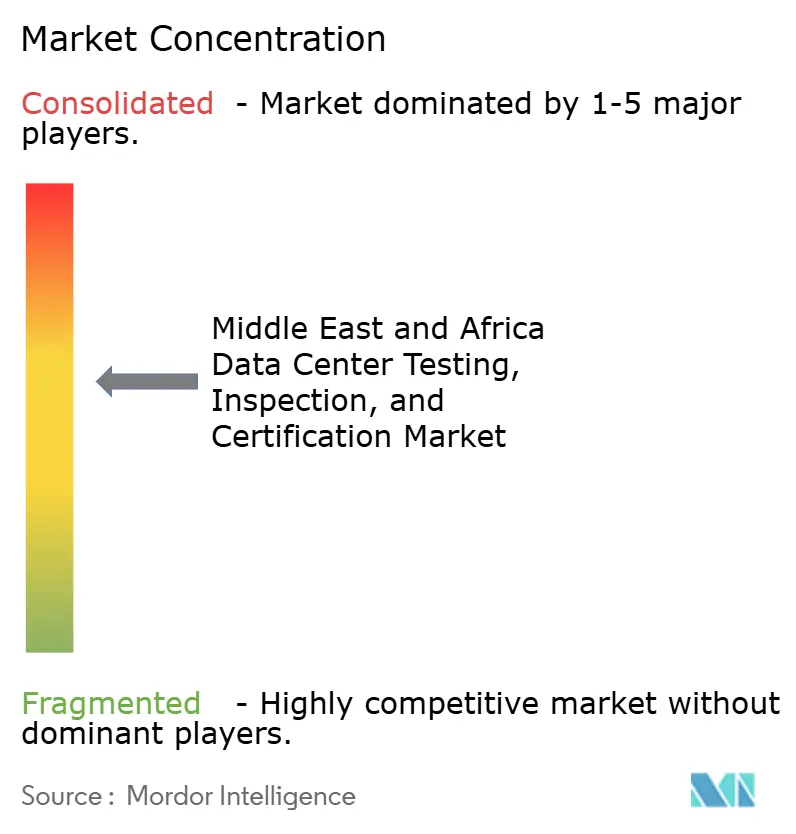
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika wird im Jahr 2026 auf 0,16 Milliarden USD geschätzt und soll bis 2032 auf 0,71 Milliarden USD anwachsen, mit einer Expansion von 26,41 % CAGR im Zeitraum 2027–2032. Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika wird durch souveräne KI-Programme, Hyperscale-Bau und nationale digitale Infrastrukturprojekte gestützt, die eine unabhängige Überprüfung erfordern, bevor eine Anlage in Betrieb genommen wird. Inbetriebnahme und Qualitätssicherung werden zunehmend zu geplanten Projektanforderungen statt zu nachgelagerten Prüfungen, insbesondere wenn Betreiber Leistung, Ausfallsicherheit, Datenverwaltungskontrollen und einen klaren Nachweis darüber nachweisen müssen, wie kritische Systeme vor der Übergabe getestet wurden. Die Nachfrage ist am stärksten dort, wo Cloud-, Colocation- und Behörden-Workloads konzentriert sind, während der Bedarf an spezialisierten Inbetriebnahmefachleuten die Lieferung verzögern und erfahrene multidisziplinäre Teams zu einem wesentlichen Bestandteil der Lieferkapazität eines Projekts machen kann. Anbieter erweitern daher ihre Dienstleistungen vom Bautesten hin zu wiederkehrenden Compliance-Überprüfungen, operativer Rezertifizierung und Cybersicherheitsgewährleistung, sodass sie auch dann engagiert bleiben können, wenn eine Anlage vom Design und Bau in den aktiven Betrieb übergeht. Dies schafft Chancen für Anbieter, die akkreditierte Teams in mehreren Ländern einsetzen, Nachweise von vielen Auftragnehmern koordinieren, Abhängigkeiten zwischen Strom-, Kühl-, Brand-, Sicherheits- und Steuerungssystemen bewerten, vollständige Übergabeunterlagen für Eigentümer und Mieter pflegen, einen konsistenten Betrieb nach der Inbetriebnahme unterstützen und die Testanforderungen hochdichter KI-Geräte erfüllen können.
Wichtigste Erkenntnisse des Berichts
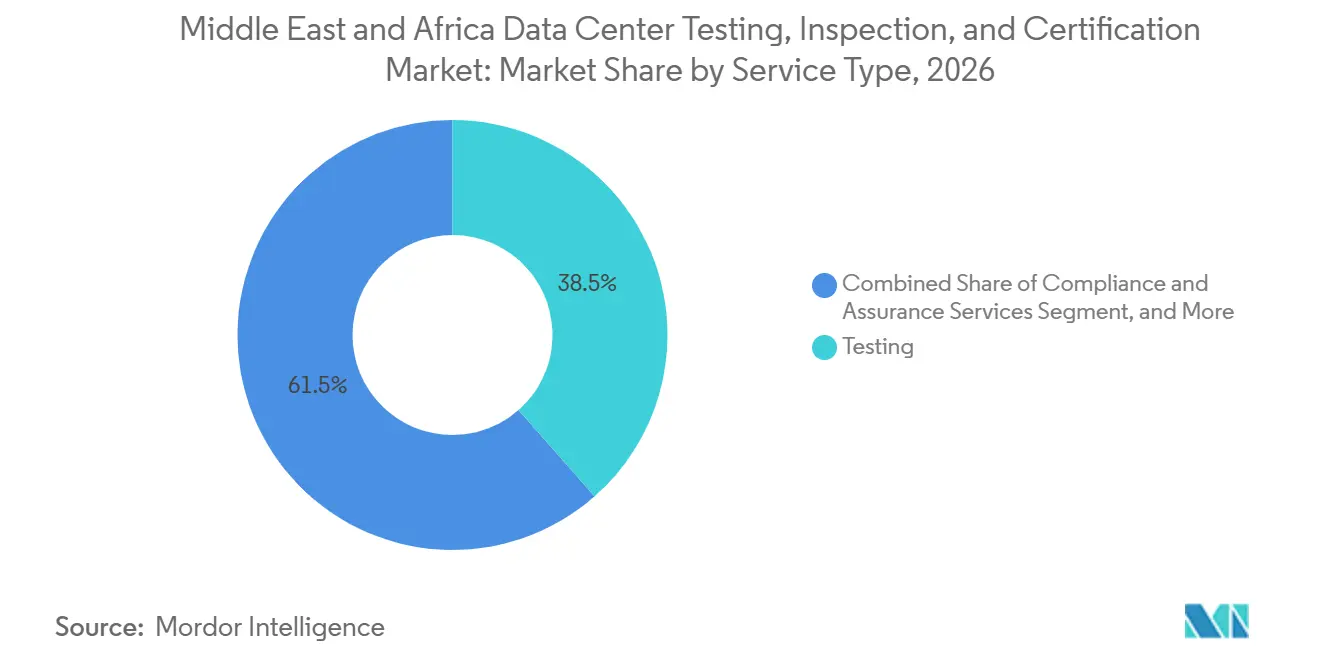
- Nach Serviceart hielt Testen im Jahr 2026 einen Anteil von 38,50 % am Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika, während Compliance- und Qualitätssicherungsdienstleistungen bis 2032 voraussichtlich mit einem CAGR von 26,81 % wachsen werden.
- Nach Rechenzentrum-Lebenszyklus hielt Bau, Installation und Inbetriebnahme im Jahr 2026 einen Umsatzanteil von 58,50 %, während Betrieb, Wartung und Rezertifizierung bis 2032 voraussichtlich mit einem CAGR von 26,88 % wachsen werden.
- Nach Infrastruktursystem hielt elektrische Infrastruktur im Jahr 2026 einen Umsatzanteil von 37,50 %, während IT-, Netzwerk- und Cybersicherheitsinfrastruktur bis 2032 voraussichtlich mit einem CAGR von 26,92 % wachsen werden.
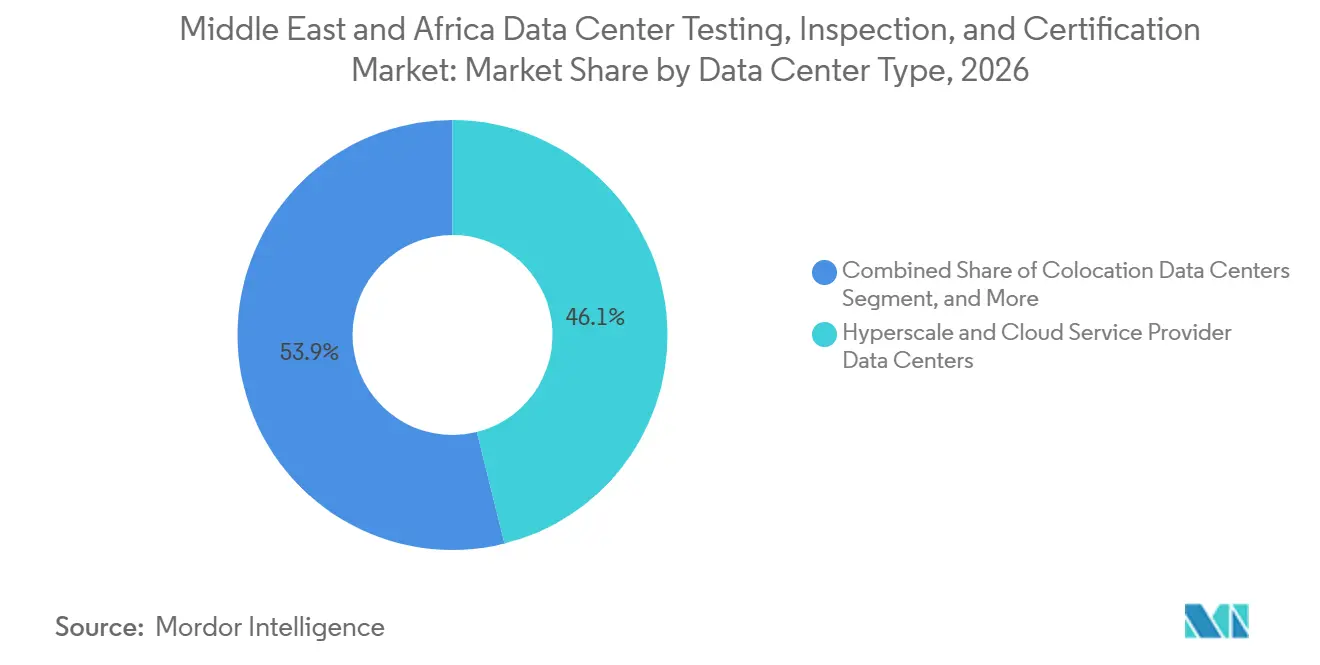
- Nach Rechenzentrumtyp hielten Hyperscale- und Cloud-Dienstanbieter-Rechenzentren im Jahr 2026 einen Umsatzanteil von 46 % und sollen bis 2032 mit einem CAGR von 27,13 % wachsen.
- Nach Tier-Typ hielt Tier 3 im Jahr 2026 einen Umsatzanteil von 57,52 %, während Tier 4 bis 2032 voraussichtlich mit einem CAGR von 26,98 % wachsen wird.
- Nach Geografie hielten die VAE im Jahr 2026 einen Umsatzanteil von 35,34 %, während Ägypten bis 2032 voraussichtlich mit einem CAGR von 27,24 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau KI-fähiger Rechenzentrumkapazitäten | +4.2% | VAE, Saudi-Arabien, Ägypten, Südafrika | Kurzfristig (≤ 2 Jahre) |
| Souveräne Cloud- und Datenspeicherungsmandate | +3.8% | VAE, Saudi-Arabien, breiterer GCC | Kurzfristig (≤ 2 Jahre) |
| Hyperscale- und Colocation-Investitionen in GCC und Afrika | +3.2% | GCC-Kernregion, Ausweitung auf Südafrika, Nigeria, Ägypten | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Strom-, Kühl- und Ausfallsicherheitsgewährleistung | +2.7% | GCC-weit, subsaharisches Afrika | Mittelfristig (2–4 Jahre) |
| Komplexität der Validierung von Hochdichte-GPU-Kühlung | +2.1% | VAE, Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Vernetzung und Carrier-Neutralitätszertifizierung | +1.5% | VAE, Ägypten, Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau KI-fähiger Rechenzentrumkapazitäten beschleunigt die Nachfrage nach Testen, Inspektion und Zertifizierung in der Inbetriebnahmephase
KI-fähige Anlagen erfordern eine unabhängige Inbetriebnahme, elektrische Überprüfung und integrierte Systemtests, bevor sie in Betrieb genommen werden können. Diese Anforderung rückt den Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika näher an den Design- und Bauzeitplan jedes großen Projekts heran. Khazna Data Centers gab im Oktober 2025 Pläne bekannt, bis 2030 mehr als 1 GW Hyperscale-Kapazität in mehreren Ländern hinzuzufügen. Solche Projekte erfordern Testarbeiten in den Bereichen elektrische Verteilung, Kühlung, Brandschutzsysteme und integrierte Steuerungen, bevor Kundengeräte installiert werden. Anbieter werden zunehmend frühzeitig eingebunden, da ein ungelöstes Inbetriebnahmeproblem die Inbetriebnahme verzögern und den Lieferzeitplan beeinträchtigen kann. Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika profitiert auch davon, dass KI-Anlagen dichte Geräteanordnungen einführen, die eine detailliertere Validierung erfordern als herkömmliche Unternehmensstandorte.
Souveräne Cloud- und Datenspeicherungsmandate schaffen Anforderungen an compliance-verifizierte Anlagen
Souveräne Cloud-Bereitstellungen erhöhen den Bedarf an Dokumentation, die die physischen Kontrollen einer Anlage mit ihren Betriebsanforderungen verknüpft. Dies unterstützt wiederkehrende Überprüfungsarbeiten nach Abschluss der anfänglichen Bau- und Inbetriebnahmephase. Microsoft gab im Oktober 2025 bekannt, dass Microsoft 365 Copilot die landesinterne Datenverarbeitung in VAE-Rechenzentren nutzen würde.[1] Das Programm wurde gemeinsam mit dem VAE-Rat für Cybersicherheit und dem Dubai Electronic Security Center entwickelt und zeigt, wie Cloud-Bereitstellung mit lokalen Governance-Anforderungen verknüpft wird. Eine Designüberprüfung allein belegt nicht, dass eine aktive Anlage weiterhin die Sicherheits-, Verfügbarkeits- und Betriebskontrollen erfüllt. Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika kann daher wiederkehrende Aufträge für Qualitätssicherungsüberprüfungen, Betriebsnachweise und Compliance-Dokumentation gewinnen.
Hyperscale- und Colocation-Investitionen in GCC und Afrika erweitern den Umfang von Testen, Inspektion und Zertifizierung über den gesamten Lebenszyklus
Hyperscale- und Colocation-Projekte verwenden strukturierte Abnahmeschritte, die beginnen, bevor der Standort an den Betreiber übergeben wird. Werksabnahmetests, Standortabnahmetests und integrierte Systemtests sind wichtige Kontrollen, da sich große Anlagen nicht allein auf individuelle Geräteprüfungen verlassen können. Dies macht den Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika stärker abhängig von Lieferfähigkeiten über den gesamten Lebenszyklus. Die Africa Data Centre Association meldete im Februar 2026 249 betriebliche Rechenzentren auf dem Kontinent.[2] Diese installierte Basis schafft fortlaufende Anforderungen für Inspektion, Rezertifizierung und Betriebsqualitätssicherung neben neuen Bauarbeiten. Anbieter, die regionale Abdeckung mit spezialisierten Inbetriebnahmefachleuten kombinieren, können sowohl die Neubaupipeline als auch die wachsende installierte Basis bedienen.
Steigende Anforderungen an Strom-, Kühl- und Ausfallsicherheitsgewährleistung gestalten den Testumfang neu
Hohe Umgebungstemperaturen und anspruchsvolle Betriebsbedingungen machen eine lokale Validierung für Anlagen im Golf und anderen Teilen der Region wichtig. Betreiber müssen die Leistung über Strom-, Kühl-, Wasser- und Ausfallsicherheitssysteme hinweg überprüfen, anstatt sich nur auf Standard-Gerätebewertungen zu verlassen. SGS beschrieb Rechenzentrumdienstleistungen, die Werksabnahmetests, Standortabnahmetests, Brandschutzinspektionen und Compliance-Dokumentation abdecken.[3] Das Weltwirtschaftsforum hat Ressourcenoptimierung und Ausfallsicherheit ebenfalls als zentrale Themen für die Planung von Rechenzentrum- und KI-Infrastrukturen in der MENA-Region identifiziert. Diese Anforderungen erweitern den Arbeitsumfang im Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika über eine einfache abschließende Freigabe hinaus. Sie erhöhen auch den Wert von Anbietern, die reale Betriebsszenarien testen können, einschließlich Geräteausfällen und wechselnder Lasten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten missionskritischen Ingenieuren und Cybersicherheitsfachleuten | -2.4% | GCC-weit, subsaharisches Afrika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte nationale Compliance- und Akkreditierungsanforderungen | -1.8% | MEA-weit | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für unabhängiges Testen, Inspektion und Zertifizierung für kleinere Anlagen | -1.3% | Subsaharisches Afrika vorwiegend | Langfristig (≥ 4 Jahre) |
| Geopolitische Störungen bei Spezialgeräten, Gutachtern und Projektzeitplänen | -1.1% | MEA-weit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten missionskritischen Ingenieuren und Cybersicherheitsfachleuten schränkt den Durchsatz bei Testen, Inspektion und Zertifizierung ein
Das Angebot an Fachleuten, die integrierte Tests an komplexen Anlagen leiten können, bleibt begrenzt. Der Mangel kann Projektzeitpläne verlängern, da Anbieter Spezialisten vor der zeitkritischsten Lieferphase sichern müssen. Die Africa Data Center Association hat auf die Notwendigkeit hingewiesen, Rechenzentrumkompetenzen zu entwickeln, da die Kapazitäten auf dem Kontinent zunehmen. Die Einschränkung ist schwerwiegender, wenn ein Projekt gleichzeitig Erfahrung in Hochleistungsstromsystemen, Flüssigkühlung, Cybersicherheitskontrollen und Tier-bezogenen Anforderungen benötigt. Sie begrenzt die Anzahl der Aufträge, die ein Anbieter gleichzeitig abschließen kann, selbst wenn die Kundennachfrage stark ist. Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika wird auf Ausbildung, Mitarbeiterbindung und grenzüberschreitende Arbeitskräftemobilität angewiesen sein, um diese Einschränkung zu verringern.
Fragmentierte nationale Compliance- und Akkreditierungsanforderungen vervielfachen den Zertifizierungsaufwand
Anbieter, die in der gesamten Region tätig sind, müssen separate nationale Anforderungen für Infrastrukturstandards, Prüfungsunterlagen und Gutachterqualifikationen verwalten. Dies kann ein Team dazu zwingen, seinen Dokumentations- und Inspektionsprozess für jedes Land anzupassen. Der daraus resultierende Verwaltungsaufwand ist besonders schwierig für Betreiber, die kleinere Unternehmens-, Edge- oder regionale Colocation-Standorte bedienen. Diese Anlagen haben weniger Skaleneffekte, um feste Compliance-Kosten zu absorbieren, als ein großer Hyperscale-Campus. Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika könnte sich daher in verschiedenen Ländern unterschiedlich schnell entwickeln, selbst wenn die Bautätigkeit vergleichbar ist. Eine breitere Angleichung von Standards und Akkreditierungspraktiken würde die Fähigkeit der Anbieter verbessern, etablierte Prozesse in der gesamten Region wiederzuverwenden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart: Compliance-Mandate gestalten den Umsatzmix neu
Testen hielt im Jahr 2026 einen Anteil von 38,51 % am Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika. Das Segment umfasst elektrische Überprüfung, HLK-Validierung, Brandschutztests und integrierte Systemarbeiten während des Baus. Testen bleibt das erste wichtige Engagement für ein neues Rechenzentrum, da Geräte nicht allein auf Basis von Lieferantenspezifikationen abgenommen werden können. Jedes System muss unter den Bedingungen funktionieren, unter denen es mit anderen Systemen betrieben wird. Höhere Rack-Dichten erfordern auch detailliertere Prüfungen der Stromqualität, des Kühlmittelumlaufs und der thermischen Reaktion. Die Marktgröße für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika für Testdienstleistungen wird durch Neubauten an Hyperscale- und Colocation-Standorten gestützt. Der Dienst ist eng mit der Inbetriebnahme verbunden, da Betreiber Nachweise benötigen, dass die fertiggestellte Anlage sicher in Betrieb genommen werden kann. Testanbieter müssen auch mit Designern, Auftragnehmern, Gerätelieferanten und Anlagenteams koordinieren. Diese Koordination macht etablierte Verfahren und lokale Präsenz zu wichtigen Wettbewerbsfaktoren.
Inspektion und Zertifizierung unterstützen die Bauqualitätskontrolle und die Konformität mit anerkannten Rahmenwerken. Diese Dienstleistungen umfassen Überprüfungen im Zusammenhang mit den Uptime Institute Tier Standards und den ISO/IEC 27001-Anforderungen. Compliance- und Qualitätssicherungsdienstleistungen sollen bis 2032 mit einem CAGR von 26,81 % wachsen, da aktive Anlagen fortlaufende Prüfungsnachweise benötigen. Die Nachfrage kommt von souveränen Cloud-Bereitstellungen, operativen Nachhaltigkeitsüberprüfungen und Cybersicherheitsgewährleistungsanforderungen und nicht nur von neuen Projekten. BSI Group lancierte im Januar 2026 sein Mark of Trust als modulares Zertifizierungsrahmenwerk, das auf ISO/IEC 22237-1 ausgerichtet ist. Seine Verfügbarkeits-, Schutz-, Energie- und Nachhaltigkeitsmodule zeigen, wie Anbieter wiederkehrende Zertifizierungsarbeiten rund um mehrere Anlagenergebnisse organisieren können. Dieser Dienstleistungsmix gibt der Branche für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika eine größere wiederkehrende Komponente. Er macht Kundenbeziehungen auch weniger abhängig vom Zeitpunkt eines einzelnen Bauprojekts.

Nach Rechenzentrum-Lebenszyklus: Bauphase dominiert, Betriebsphase gewinnt an kommerziellem Gewicht
Bau, Installation und Inbetriebnahme machten im Jahr 2026 einen Anteil von 58,53 % am Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika aus. Diese Phase umfasst Werksabnahmetests, Standortabnahmetests, Brandschutzinspektionen und die abschließenden Prüfungen vor der Inbetriebnahme. Neubauprojekte erfordern erhebliche Drittparteiaktivitäten, da ein spät entdeckter Fehler den Abschluss mehrerer voneinander abhängiger Systeme beeinträchtigen kann. Die Arbeit ist auch auf einen begrenzten Zeitraum konzentriert, was Druck auf die verfügbaren technischen Teams ausübt. Anbieter müssen die Installation anhand genehmigter Designs überprüfen und die Anlage als betriebliches Ganzes testen. Die Marktgröße für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika für diese Lebenszyklusphase spiegelt die große Anzahl von Anlagen wider, die im GCC entwickelt werden. Die Inbetriebnahme ist komplexer geworden, da Anlagen mehr redundante elektrische und Kühlkonfigurationen verwenden. Sie erfordert auch detaillierte Aufzeichnungen, die Eigentümer bei der Übergabe und bei späteren Compliance-Überprüfungen verwenden können. Eine starke Planung in der Designphase kann das Risiko von späten Nacharbeiten in dieser Phase reduzieren.
Vorbauphasen- und Designdienstleistungen werden relevanter, da Betreiber Probleme vermeiden möchten, die die Inbetriebnahme verzögern würden. Khaznas geplante 100-MW-Anlage in Ajman erhielt im Februar 2026 die Uptime Institute Tier III Certification of Design Documents. Dies zeigt, dass Tier-bezogene Anforderungen vor dem Bau einbezogen werden können, anstatt nach der Fertigstellung der Anlage angegangen zu werden. Betrieb, Wartung und Rezertifizierung sollen bis 2032 mit einem CAGR von 26,88 % wachsen. Anlagen, die 2025 und 2026 fertiggestellt wurden, werden bei der Inbetriebnahme wiederkehrende Inspektionen und operative Nachhaltigkeitsüberprüfungen erfordern. Nachrüstungs- und Modernisierungsarbeiten erfordern ebenfalls erneute Tests, wenn Standorte Flüssigkühlung einführen oder ihre Designparameter überarbeiten. Diese Aktivitäten erweitern den Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika über reine Bauengagements hinaus. Sie schaffen Arbeit während der gesamten Betriebslebensdauer einer Anlage, auch wenn das Tempo des Neubaus variiert.
Nach Infrastruktursystem: Elektrische Integrität verankert die Ausgaben für Testen, Inspektion und Zertifizierung, Cybersicherheitsüberprüfung beschleunigt sich
Elektrische Infrastruktur hielt im Jahr 2026 einen Anteil von 37,56 % am Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika. Genehmigungen für Netzanschlüsse, Schaltanlagenüberprüfung, USV-Lasttests und Generatorzertifizierung sind Kernanforderungen, bevor ein Rechenzentrum betrieben werden kann. Elektrische Systeme tragen die erste Verantwortung für die Kontinuität, da alle mechanischen und IT-Systeme von stabiler Stromversorgung abhängen. Der Bedarf an redundanten Einspeisungen und ausfallsicheren USV-Konfigurationen schafft weitere Arbeit für unabhängige Gutachter. Inspektoren müssen die Geräteinstallation, Schutzeinstellungen, Lastleistung und die Verbindungen zwischen primären und Backup-Systemen bestätigen. Die Marktgröße für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika für elektrische Infrastruktur bleibt erheblich, da diese Prüfungen für jeden Anlagentyp gelten. Die Arbeit kann mit Komponententests beginnen, muss aber durch Standortabnahme und integrierte Systemtests fortgesetzt werden. Betreiber benötigen auch klare Nachweise, dass das Stromsystem den Design- und regulatorischen Erwartungen entspricht. Dies macht die elektrische Überprüfung zu einer stabilen Nachfragequelle für neue und bestehende Standorte.
Mechanische, Kühl- und Brandschutzsysteme erfordern speziellere Arbeiten, da KI-Geräte das thermische Profil eines Rechenzentrums verändern. Direktflüssigkühlungsinstallationen erfordern die Validierung der Kühlmittelzufuhr, der thermischen Leistung, der Wasserqualität und der Failover-Reaktionen. Strukturelle, gebäudetechnische und physische Sicherheitsinspektionen bleiben mit der Bauqualitätskontrolle und den Standortschutzanforderungen verbunden. IT-, Netzwerk- und Cybersicherheitsinfrastruktur sollen bis 2032 mit einem CAGR von 26,92 % wachsen, was dieses Segment zum am schnellsten wachsenden Infrastruktursystemsegment macht. Der wachsende Fokus auf Netzwerk- und Cybersicherheitskontrollen spiegelt die operative Sensibilität souveräner, Cloud- und KI-Workloads wider. Es erfordert, dass Anbieter für Testen, Inspektion und Zertifizierung physische Ausfallsicherheitstests mit Nachweisen zum Informationssicherheitsmanagement verbinden. Die Branche für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika erweitert daher ihren technischen Umfang sowohl auf Anlageninfrastruktur als auch auf digitale Kontrollen.
Nach Rechenzentrumtyp: Hyperscale-Anlagen konzentrieren die Ausgaben für Testen, Inspektion und Zertifizierung und treiben Protokollinnovationen voran
Hyperscale- und Cloud-Dienstanbieter-Rechenzentren hielten im Jahr 2026 einen Anteil von 46,11 % am Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika. Dasselbe Segment soll bis 2032 mit einem CAGR von 27,13 % wachsen. Diese Anlagen konzentrieren die Ausgaben, da sie Überprüfungsanforderungen von der Designüberprüfung bis zur operativen Nachhaltigkeit anwenden. Ihr Umfang erhöht auch die Anzahl der elektrischen, Kühl-, Steuerungs- und Sicherheitsschnittstellen, die gemeinsam getestet werden müssen. Hyperscale-Betreiber wenden in der Regel formale Abnahmeverfahren an, bevor Geräte Kunden-Workloads unterstützen können. Die Marktgröße für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika, die mit diesem Segment verbunden ist, ist daher pro Standort hoch. Unabhängige Anbieter müssen in der Lage sein, Dokumentation von mehreren Auftragnehmern und Speziallieferanten zu verwalten. Sie müssen auch die technische Tiefe aufrechterhalten, um komplexe Systeme zu testen, ohne den Bauzeitplan zu verzögern. Dieses Segment treibt Änderungen in Testverfahren voran, die später Colocation- und Unternehmensanlagen beeinflussen.
Colocation-Standorte bleiben eine stetige Nachfragequelle, da Betreiber zuverlässige Infrastruktur benötigen, um Cloud-Anbieter- und Unternehmensmieter zu bedienen. Die Tier III Certification of Constructed Facility kann eine wichtige kommerzielle Anforderung für Anlagen sein, die diese Mieter suchen. Unternehmensrechenzentren expandieren langsamer, da Organisationen ausgewählte Workloads auf Cloud- oder Colocation-Plattformen verlagern. Unternehmen benötigen jedoch weiterhin unabhängige Tests für kritische interne Systeme, die in Betrieb bleiben. Edge- und modulare Rechenzentren bilden eine kleinere, aber sich entwickelnde Nische im Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika. Vorgefertigte Einheiten benötigen integrierte Tests auf Werksebene vor dem Versand und Prüfungen auf Standortebene nach der Installation. Das TIER-Ready-Programm des Uptime Institute für vorgefertigte und modulare Rechenzentren bietet einen Referenzpunkt für diese Art von Anlage. Die Kategorie könnte davon profitieren, da verteilte Bereitstellungen eine wiederholbare Überprüfung an mehreren kleineren Standorten erfordern. Es schafft auch Chancen für Anbieter, die Tests standardisieren können, während sie lokale Bedingungen berücksichtigen.
Nach Tier-Typ: Tier 3 ist der kommerzielle Standard, Tier 4 gewinnt in missionskritischen Sektoren an Dynamik
Tier 3 hielt im Jahr 2026 einen Anteil von 57,52 % am Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika. Die gleichzeitig wartbare Tier-III-Architektur bietet ein Gleichgewicht zwischen Verfügbarkeitserwartungen und regionalen Baubudgets. Dies macht sie zu einer häufigen Anforderung für Hyperscale- und Colocation-Investitionen im GCC. Die Tier-III-Zertifizierung erfordert, dass die Anlage nachweist, dass Wartungsarbeiten ohne Unterbrechung des kritischen Betriebs durchgeführt werden können. Das Ergebnis ist eine anhaltende Nachfrage nach Designüberprüfung, Bauinspektion, Systemtests und strukturierter unterstützender Dokumentation. Die Marktgröße für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika für Tier-3-Arbeiten ist auch mit den Anforderungen von Cloud-Mietern verbunden, die zuverlässige Serviceniveaus benötigen. Das Uptime Institute listet mehr als 4.300 weltweit ausgestellte Zertifizierungen auf, was die breite Nutzung seines Zertifizierungsrahmenwerks zeigt. Der Standard gibt Eigentümern, Mietern und Gutachtern eine gemeinsame Grundlage für die Bewertung der Anlagenausfallsicherheit. Er hilft Anbietern auch dabei, die erforderlichen Nachweise über den Projektlebenszyklus hinweg zu definieren.
Tier-1- und Tier-2-Anlagen unterstützen Unternehmens- und Edge-Bereitstellungen, bei denen eine gleichzeitig wartbare Architektur nicht erforderlich ist. Ihre Anforderungen an Testen, Inspektion und Zertifizierung konzentrieren sich in der Regel auf die Inbetriebnahme im Bau und die grundlegende Compliance-Inspektion. Tier 4 soll bis 2032 mit einem CAGR von 26,98 % wachsen, da einige Regierungs-, Finanz-, Logistik- und hafenbezogene Betriebe fehlertolerante Anlagen suchen. AD Ports Group berichtete, dass sein Khalifa Port Data Center die Uptime Institute Tier IV Certification of Constructed Facility erhalten hat. Das Beispiel setzt einen hohen Ausfallsicherheitsmaßstab für Infrastruktur, die Handels- und Logistikbetriebe unterstützt. Tier-4-Projekte erfordern eine intensivere Validierung, da Fehlertoleranz über redundante Systeme hinweg nachgewiesen werden muss. Dies unterstützt einen spezialisierten Teil des Marktes für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika. Es erhöht auch den Wert von Gutachtern mit Erfahrung in komplexen integrierten Tests und Hochverfügbarkeitsbetrieb.
Geografische Analyse
Die VAE hielten im Jahr 2026 einen Anteil von 35,34 % am Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika und sind damit das größte regionale Zentrum für hochwertige Engagements bei Testen, Inspektion und Zertifizierung, die Cloud-, Colocation-, Behörden- und Unternehmensanlagen bedienen. Das Freizonenökosystem Dubais und die dichte Carrier-Konnektivität unterstützen Colocation- und Unternehmensaktivitäten, während die souveränen KI- und Behörden-Cloud-Projekte Abu Dhabis einen separaten Bedarf an Datenspeicherungsüberprüfung, Sicherheitsnachweisen und Compliance-Audits schaffen. Microsofts Entscheidung vom Oktober 2025, die landesinterne Verarbeitung für Microsoft 365 Copilot in VAE-Rechenzentren bereitzustellen, veranschaulicht, wie lokale Cloud-Bereitstellung mit nationalen digitalen Governance-Anforderungen verknüpft werden kann. Saudi-Arabien ist die zweitgrößte Geografie mit einer wachsenden Pipeline von carrier-neutralen und cloud-orientierten Standorten, die Designüberprüfung, Bautests und koordinierte Projektdokumentation erfordern. Der Umfang und das Tempo der VAE- und saudi-arabischen Projekte können Druck auf die Verfügbarkeit regionaler Inbetriebnahmeteams ausüben, insbesondere wenn große elektrische, Kühl- und Steuerungssysteme gemeinsam vor der Inbetriebnahme validiert werden müssen.
Ägypten soll bis 2032 mit einem CAGR von 27,24 % wachsen, der schnellsten Rate unter den regionalen Geografien. Seine Rolle als Landepunkt für Unterseekabel schafft Nachfrage nach Carrier-Neutralitätszertifizierung und grenzüberschreitender Vernetzungsgewährleistung, was sich von den Anlagen-Inbetriebnahmearbeiten unterscheidet, die viele GCC-Projekte dominieren. Diese Bedingungen begünstigen Anbieter mit Erfahrung sowohl in Rechenzentruminfrastruktur als auch in netzwerkbezogenen Kontrollen, da zuverlässige Vernetzung ein zentrales Element des Betriebsmodells ist. Südafrika bleibt der reifste Zertifizierungsstandort im subsaharischen Afrika, gestützt durch eine Basis von Tier-III- und Tier-IV-zertifizierten konstruierten Anlagen in Johannesburg. Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika kann auf diese etablierte Basis zurückgreifen, wenn er den Rechenzentrumbau und die operative Qualitätssicherung in benachbarten Märkten unterstützt.
Nigeria bietet eine bedeutende, aber operativ schwierige Chance, da KI-fähige Kapazitätspläne Nachfrage nach Strom-, Kühl- und Ausfallsicherheitstests schaffen können, während Netzzuverlässigkeit und der geringe Pool lokaler Spezialisten die Projektmargen begrenzen und Zeitpläne verlängern können. Katar, Oman, Bahrain, Kenia und Marokko generieren ebenfalls eine breitere Pipeline jenseits der VAE-Saudi-Achse, wo selbst kleinere Anlagen möglicherweise eine Drittparteiüberprüfung benötigen, um Eigentümer, Finanziers und Mieter zu befriedigen. Die geografische Expansion hängt davon ab, dass Anbieter qualifiziertes Personal einsetzen, sich an separate nationale Anforderungen anpassen und eine konsistente Lieferqualität über Anlagen mit sehr unterschiedlichen Betriebsbedingungen hinweg aufrechterhalten können. Die regionale Chance ist daher nicht auf die größten Märkte beschränkt, da jeder fertiggestellte Standort nachfolgende Inspektions-, Rezertifizierungs- und operative Qualitätssicherungsarbeiten schaffen kann.
Wettbewerbslandschaft
Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika ist mäßig konzentriert unter multinationalen Anbietern mit breiten Akkreditierungsfähigkeiten, darunter SGS SA, Bureau Veritas SA, Intertek Group plc, TÜV Rheinland AG und TÜV SÜD AG. Diese Unternehmen konkurrieren durch ihre technischen Qualifikationen, multinationalen Teams und die Fähigkeit, Designüberprüfung, Testen, Inspektion, Zertifizierung und Compliance-Arbeiten über den Lebenszyklus einer Anlage hinweg zu verknüpfen. SGS präsentierte ein Rechenzentrumdienstleistungsrahmenwerk, das Werksabnahmetests, Standortabnahmetests, Brandschutzinspektionen und Compliance-Dokumentation über seinen Fußabdruck in den VAE, Saudi-Arabien, Bahrain, Marokko und Dschibuti abdeckt. Große Anbieter wie SGS profitieren, wenn ein Kunde eine einzige Organisation benötigt, die verbundene elektrische, mechanische, Brand-, Steuerungs- und Dokumentationsanforderungen bewerten kann, ohne ein eng geplantes Bauprogramm zu stören. Lokale Ingenieurbüros und spezialisierte Inbetriebnahmeagenten bleiben relevant, wo regionales Wissen, Beziehungen in der Bauphase und fokussierter technischer Support wichtig sind.
Wettbewerbsstrategien entwickeln sich hin zu digitalen Inbetriebnahmemethoden und spezialisierten Dienstleistungsangeboten, die Übergabearbeiten für Eigentümer und Auftragnehmer transparenter machen können. SGS führte im Februar 2026 seine System Start-up Matrix-Methodik ein, um Echtzeittransparenz während der Rechenzentruminbetriebnahme zu bieten und das Übergaberisiko zu reduzieren. BSI Group lancierte im Januar 2026 sein Mark of Trust und zertifizierte als erstes den VAE-EPC-Auftragnehmer BK Gulf LLC gegen sein Verfügbarkeits- und Schutzmodul, wodurch ein definiertes Zertifizierungsangebot rund um Verfügbarkeit, Schutz, Energie und Nachhaltigkeit geschaffen wurde. Diese Ansätze helfen Anbietern, wiederkehrende Prüfungs- und Rezertifizierungsaufträge zu suchen, nachdem eine Anlage über den Bau hinausgegangen ist. Sie zeigen auch, dass die Wettbewerbsdifferenzierung von Workflow-Transparenz und strukturierten Qualitätssicherungsrahmenwerken abhängt, nicht nur von der Anzahl der verfügbaren Inspektoren.
RINA S.p.A. und Applus+ Services können konkurrieren, indem sie Kompetenzen in Flüssigkühlung und IT-Infrastrukturgewährleistung aufbauen, die große Generalisten für die Region noch nicht vollständig standardisiert haben. Das Uptime Institute hat eine besondere Rolle, da es Tier-Zertifizierungen ausstellt, die die Design-, Test- und Übergabeprotokolle vieler Anlagen prägen. Das Wettbewerbsfeld umfasst daher Zertifizierungsbehörden, die Anforderungen festlegen, und Anbieter für Testen, Inspektion und Zertifizierung, die Eigentümern helfen, Nachweise dagegen vorzubereiten. Der Bedarf an grenzüberschreitender Akkreditierung und qualifizierten Spezialisten begünstigt größere regionale Netzwerke, während Bauphaseaufträge und enge technische Disziplinen Raum für kleinere Unternehmen lassen.
Marktführer in der Branche für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: Das regionale Rechenzentrum THE BUNKER von Zain in Jordanien erhielt die Tier III Gold Operational Sustainability Certification vom Uptime Institute, was die Ausweitung der Testen, Inspektion und Zertifizierung in der Betriebsphase über den Golf hinaus in die Levante-Märkte markiert und einen wiederkehrenden Rezertifizierungsumsatzzyklus etabliert.
- August 2026: MTN Group und der in den VAE ansässige Investor Tarek Al Ashram gaben die Gründung von Africa Data Hub Holding Limited bekannt, mit dem Ziel, in einer ersten Phase 150 MW KI-fähige Rechenzentrumkapazität in Südafrika und Nigeria aufzubauen, was direkt eine Inbetriebnahme- und Testen, Inspektion und Zertifizierung-Pipeline in zwei der größten Märkte des subsaharischen Afrikas schafft.
- Juni 2026: Vertiv unterzeichnete eine Rahmenvereinbarung mit Edge-Serve, IRCL und Saudi Electricity Project Development Company (PDC) für konvergierte KI-fähige Infrastruktur in den VAE und Saudi-Arabien, was eine groß angelegte Strom- und Kühlbereitstellung signalisiert, die standortübergreifende unabhängige Tests, Inspektion und Inbetriebnahmevalidierung erfordert.
- April 2026: Khazna Data Centers erhielt die Uptime Institute Tier III Certification of Constructed Facility für sein Ibn Battuta Data Center DXB9 Phase 1 in Dubai. Mit 22 von 30 VAE-Anlagen, die nun Tier-III-zertifiziert sind, verfügt Khazna über das umfangreichste Uptime-Zertifizierungsportfolio in MEA.
Berichtsumfang des Marktes für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika
Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika umfasst Drittparteiservices, die die Sicherheit, Leistung, Zuverlässigkeit und Compliance der Rechenzentruminfrastruktur in der gesamten Region überprüfen, von der Designüberprüfung und Inbetriebnahme bis hin zum laufenden Betrieb und zur Modernisierung.
Der Bericht über den Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika ist segmentiert nach Serviceart (Testen, Inspektion, Zertifizierung und Compliance), Rechenzentrum-Lebenszyklus (Vorbauphasen und Design, Bau, Installation und Inbetriebnahme, Betrieb, Wartung und Rezertifizierung sowie Nachrüstung und Modernisierung), Infrastruktursystem (Elektrische Infrastruktur, Mechanische, Kühl- und Brandschutzinfrastruktur, Strukturelle, gebäudetechnische und physische Sicherheitssysteme sowie IT-, Netzwerk- und Cybersicherheitsinfrastruktur), Rechenzentrumtyp (Hyperscale- und Cloud-Dienstanbieter-Rechenzentren, Colocation, Unternehmen, Edge und Modular), Tier (1 und 2, 3, 4) und Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Nigeria, Ägypten und Rest des Nahen Ostens und Afrikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Testen |
| Inspektion |
| Zertifizierung |
| Compliance- und Qualitätssicherungsdienstleistungen |
| Vorbauphasen und Design |
| Bau, Installation und Inbetriebnahme |
| Betrieb, Wartung und Rezertifizierung |
| Nachrüstung und Modernisierung |
| Elektrische Infrastruktur |
| Mechanische, Kühl- und Brandschutzinfrastruktur |
| Strukturelle, gebäudetechnische und physische Sicherheitssysteme |
| IT-, Netzwerk- und Cybersicherheitsinfrastruktur |
| Hyperscale- und Cloud-Dienstanbieter-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmensrechenzentren |
| Edge- und modulare Rechenzentren |
| Tier 1 und Tier 2 |
| Tier 3 |
| Tier 4 |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Südafrika |
| Nigeria |
| Ägypten |
| Rest des Nahen Ostens und Afrikas |
| Nach Serviceart | Testen |
| Inspektion | |
| Zertifizierung | |
| Compliance- und Qualitätssicherungsdienstleistungen | |
| Nach Rechenzentrum-Lebenszyklus | Vorbauphasen und Design |
| Bau, Installation und Inbetriebnahme | |
| Betrieb, Wartung und Rezertifizierung | |
| Nachrüstung und Modernisierung | |
| Nach Infrastruktursystem | Elektrische Infrastruktur |
| Mechanische, Kühl- und Brandschutzinfrastruktur | |
| Strukturelle, gebäudetechnische und physische Sicherheitssysteme | |
| IT-, Netzwerk- und Cybersicherheitsinfrastruktur | |
| Nach Rechenzentrumtyp | Hyperscale- und Cloud-Dienstanbieter-Rechenzentren |
| Colocation-Rechenzentren | |
| Unternehmensrechenzentren | |
| Edge- und modulare Rechenzentren | |
| Nach Tier-Typ | Tier 1 und Tier 2 |
| Tier 3 | |
| Tier 4 | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Rest des Nahen Ostens und Afrikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika?
Der Markt wird im Jahr 2026 auf 0,16 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 26,41 % im Zeitraum 2027–2032 auf 0,71 Milliarden USD anwachsen.
Was treibt die Nachfrage nach Testen und Zertifizierung von Rechenzentren im Nahen Osten und Afrika an?
KI-fähiger Bau, souveräne Cloud-Anforderungen, Hyperscale-Investitionen und höhere Ausfallsicherheitsanforderungen erhöhen die Nachfrage nach unabhängiger Überprüfung.
Welcher Dienst hat den größten Anteil im Sektor für Testen, Inspektion und Zertifizierung von Rechenzentren im Nahen Osten und Afrika?
Testen führt den Umsatz nach Serviceart mit einem Anteil von 38,50 % im Jahr 2026 an, unterstützt durch elektrische, HLK-, Brandschutz- und integrierte Systemarbeiten.
Welcher Rechenzentrumtyp schafft die stärkste Nachfrage nach Dienstleistungen für Testen, Inspektion und Zertifizierung?
Hyperscale- und Cloud-Dienstanbieter-Anlagen hielten im Jahr 2026 einen Umsatzanteil von 46 % und sollen bis 2032 mit einem CAGR von 27,13 % wachsen.
Welche Geografie expandiert in diesem regionalen Sektor am schnellsten?
Ägypten soll bis 2032 mit einem CAGR von 27,24 % wachsen, unterstützt durch seine Rolle als Landepunkt für Unterseekabel und Vernetzungsstandort.