
中東・アフリカ データセンター水処理・リサイクル市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
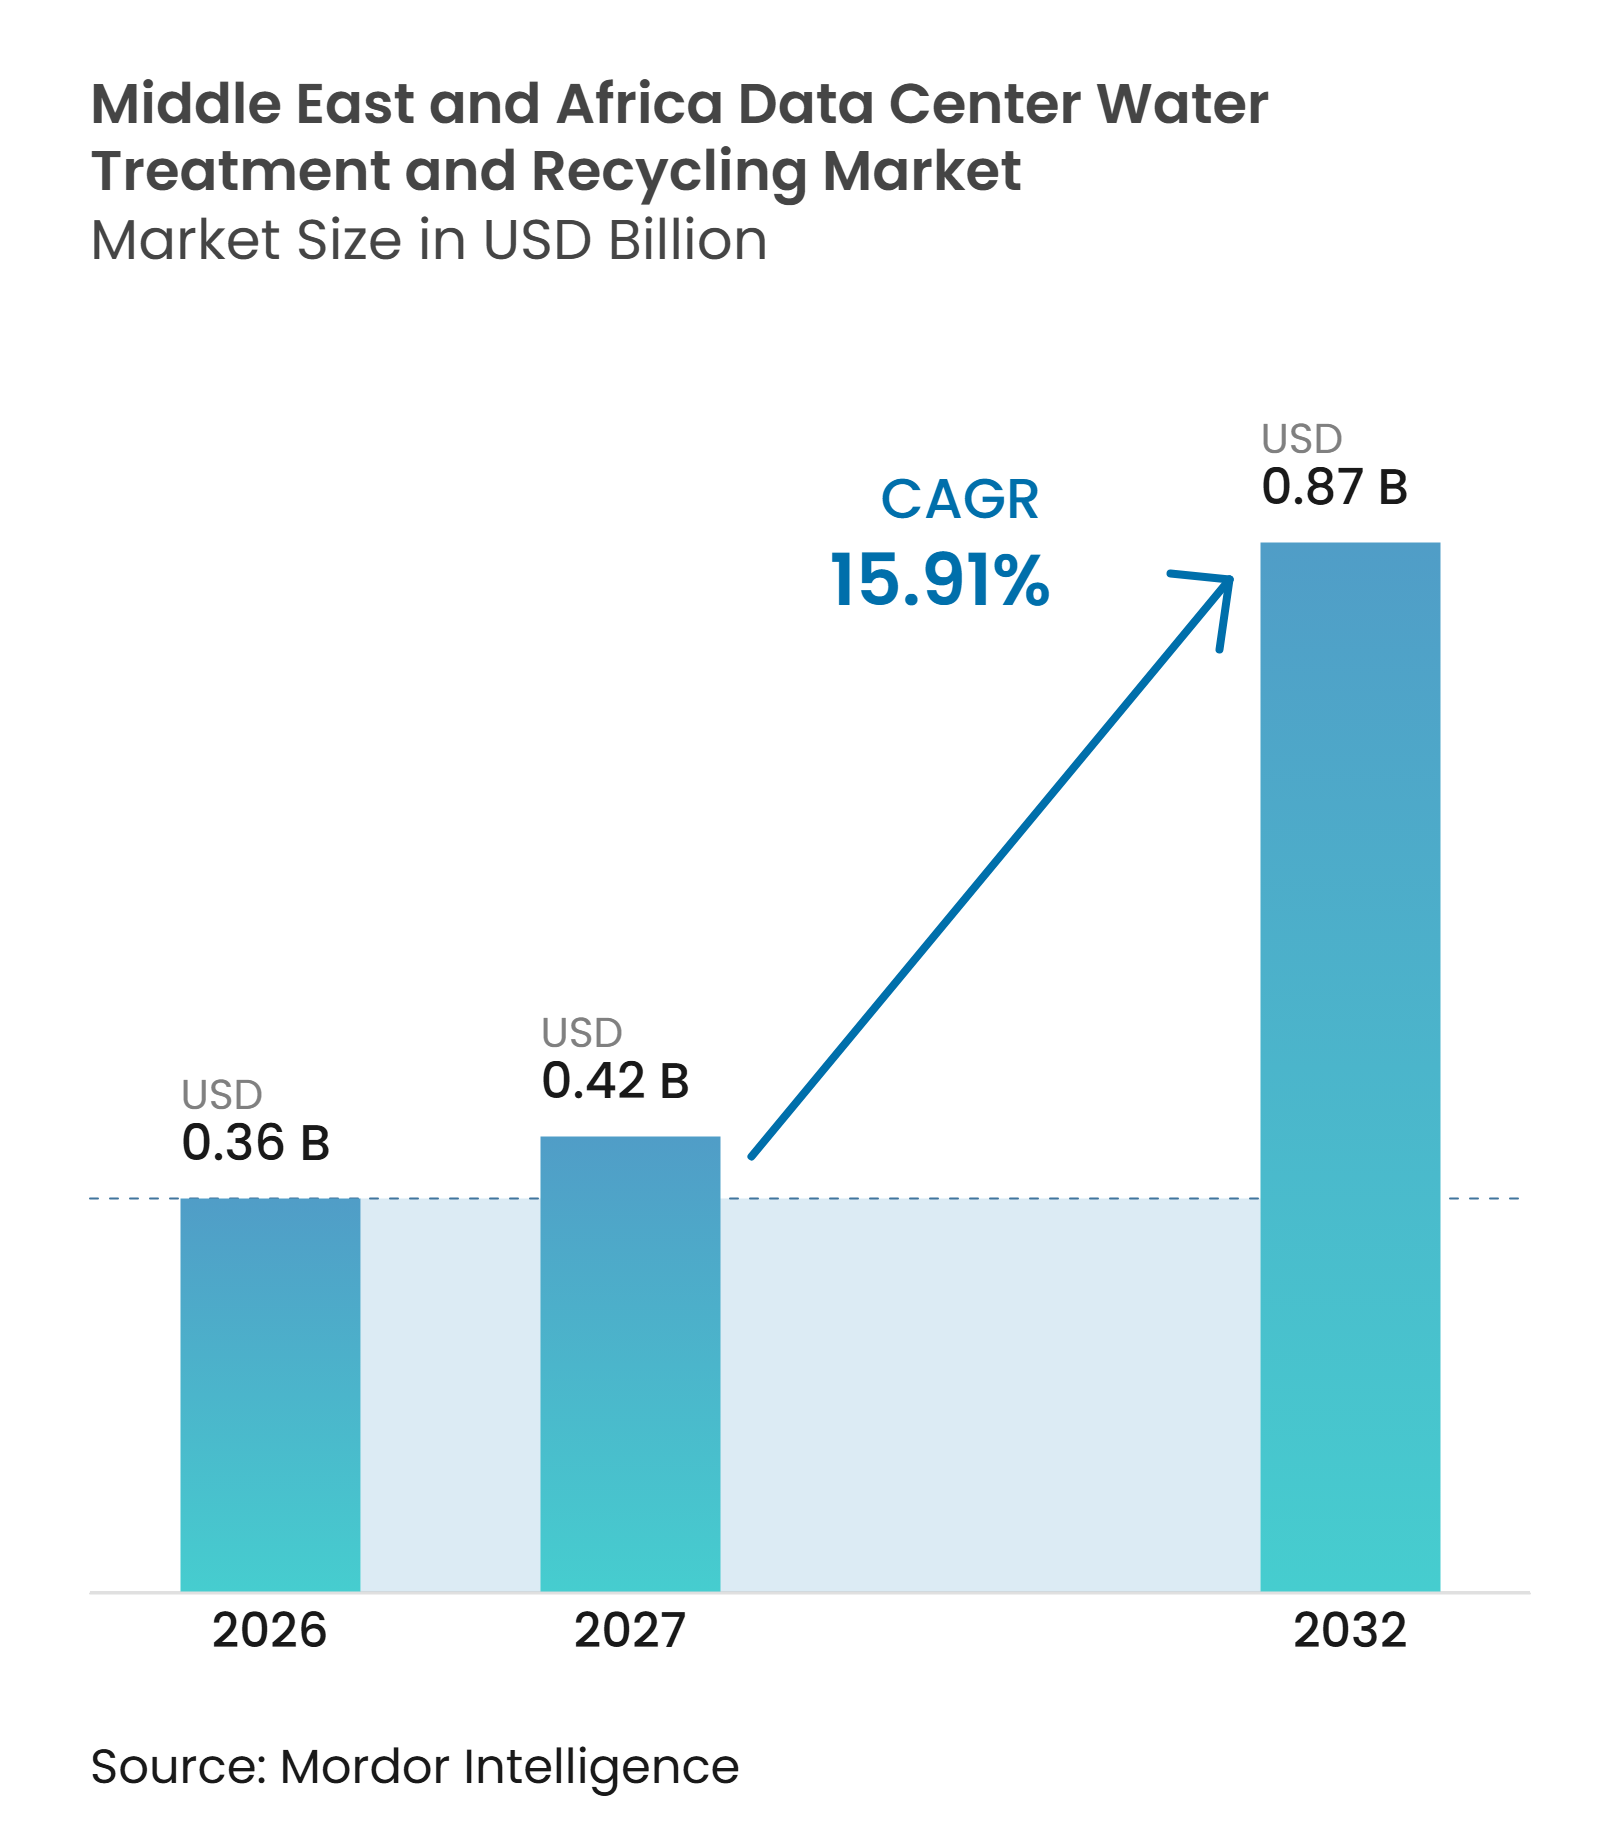
| 基準年の市場規模 (2026) | 0.36 十億米ドル |
| 市場規模 (2027) | 0.42 十億米ドル |
| 市場規模 (2032) | 0.87 十億米ドル |
| 成長率 (2027 - 2032) | 15.91 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター水処理・リサイクル市場分析
中東・アフリカ データセンター水処理・リサイクル市場規模は、2026年の0.36 ビリオン 米ドルから2027年には0.42 ビリオン 米ドルへ、さらに2032年には0.87 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 15.91%を記録すると予測されています。中東・アフリカ データセンター水処理・リサイクル市場は、より高温の運用環境、厳しい水の利用可能性、および地域全体でのデータセンター建設によって形成されています。海水淡水化水や市水には溶解固形物が含まれる場合があり、冷却設備に影響を与えるため、スケール、腐食、および生物学的制御の管理が必要となることから、水質は施設設計の一部となっています。これらの状態が効率的な排熱を妨げ、オペレーターに回避可能なメンテナンス負担をもたらす前に対処することが求められます。国家的な水再利用プログラムも、市水、再生水、またはその他の供給源の選択が配管要件、貯水設計、処理技術、および長期的な運用責任に影響を与えるため、処理に関する意思決定を調達およびサイト計画に近づけています。処理設備、化学プログラム、モニタリング、およびフィールドサービスを組み合わせたプロバイダーは、複雑なプロジェクトへの対応において有利な立場にあります。オペレーターは、冷却水の状態が変化した際に信頼性の高い文書化、明確な説明責任、および実践的なサポートを求めているためです。これにより、地域全体および計画されたキャンパス開発や地域テクノロジーハブにおいて新施設が稼働するにつれ、長期サービス契約とオンサイトリサイクルシステムへの需要が高まります。また、水処理の意思決定を冷却システム設計、運用報告、技術者サポート、および新たな地域インフラプロジェクトを導く水効率目標に結びつけることができる企業への需要も生まれており、変化するサイト条件や多様な冷却構成の中でも安定した水質を維持することが求められます。
レポートの主要ポイント
- 処理技術別では、逆浸透膜が2026年の中東・アフリカ データセンター水処理・リサイクル市場において25.62%の収益シェアを占め、膜分離活性汚泥法(MBR)は2032年までCAGR 16.12%で拡大すると予測されています。
- 水源別では、市水が2026年に35.63%の収益シェアを占め、再生市水(下水処理水)は2032年までCAGR 16.17%で拡大すると予測されています。
- 処理用途別では、冷却塔補給水処理が2026年に36.71%の収益シェアを占め、水リサイクル・再利用は2032年までCAGR 16.24%で拡大すると予測されています。
- ソリューションタイプ別では、水処理設備が2026年に35%の収益シェアを占め、運用・保守サービスは2032年までCAGR 16.39%で拡大すると予測されています。
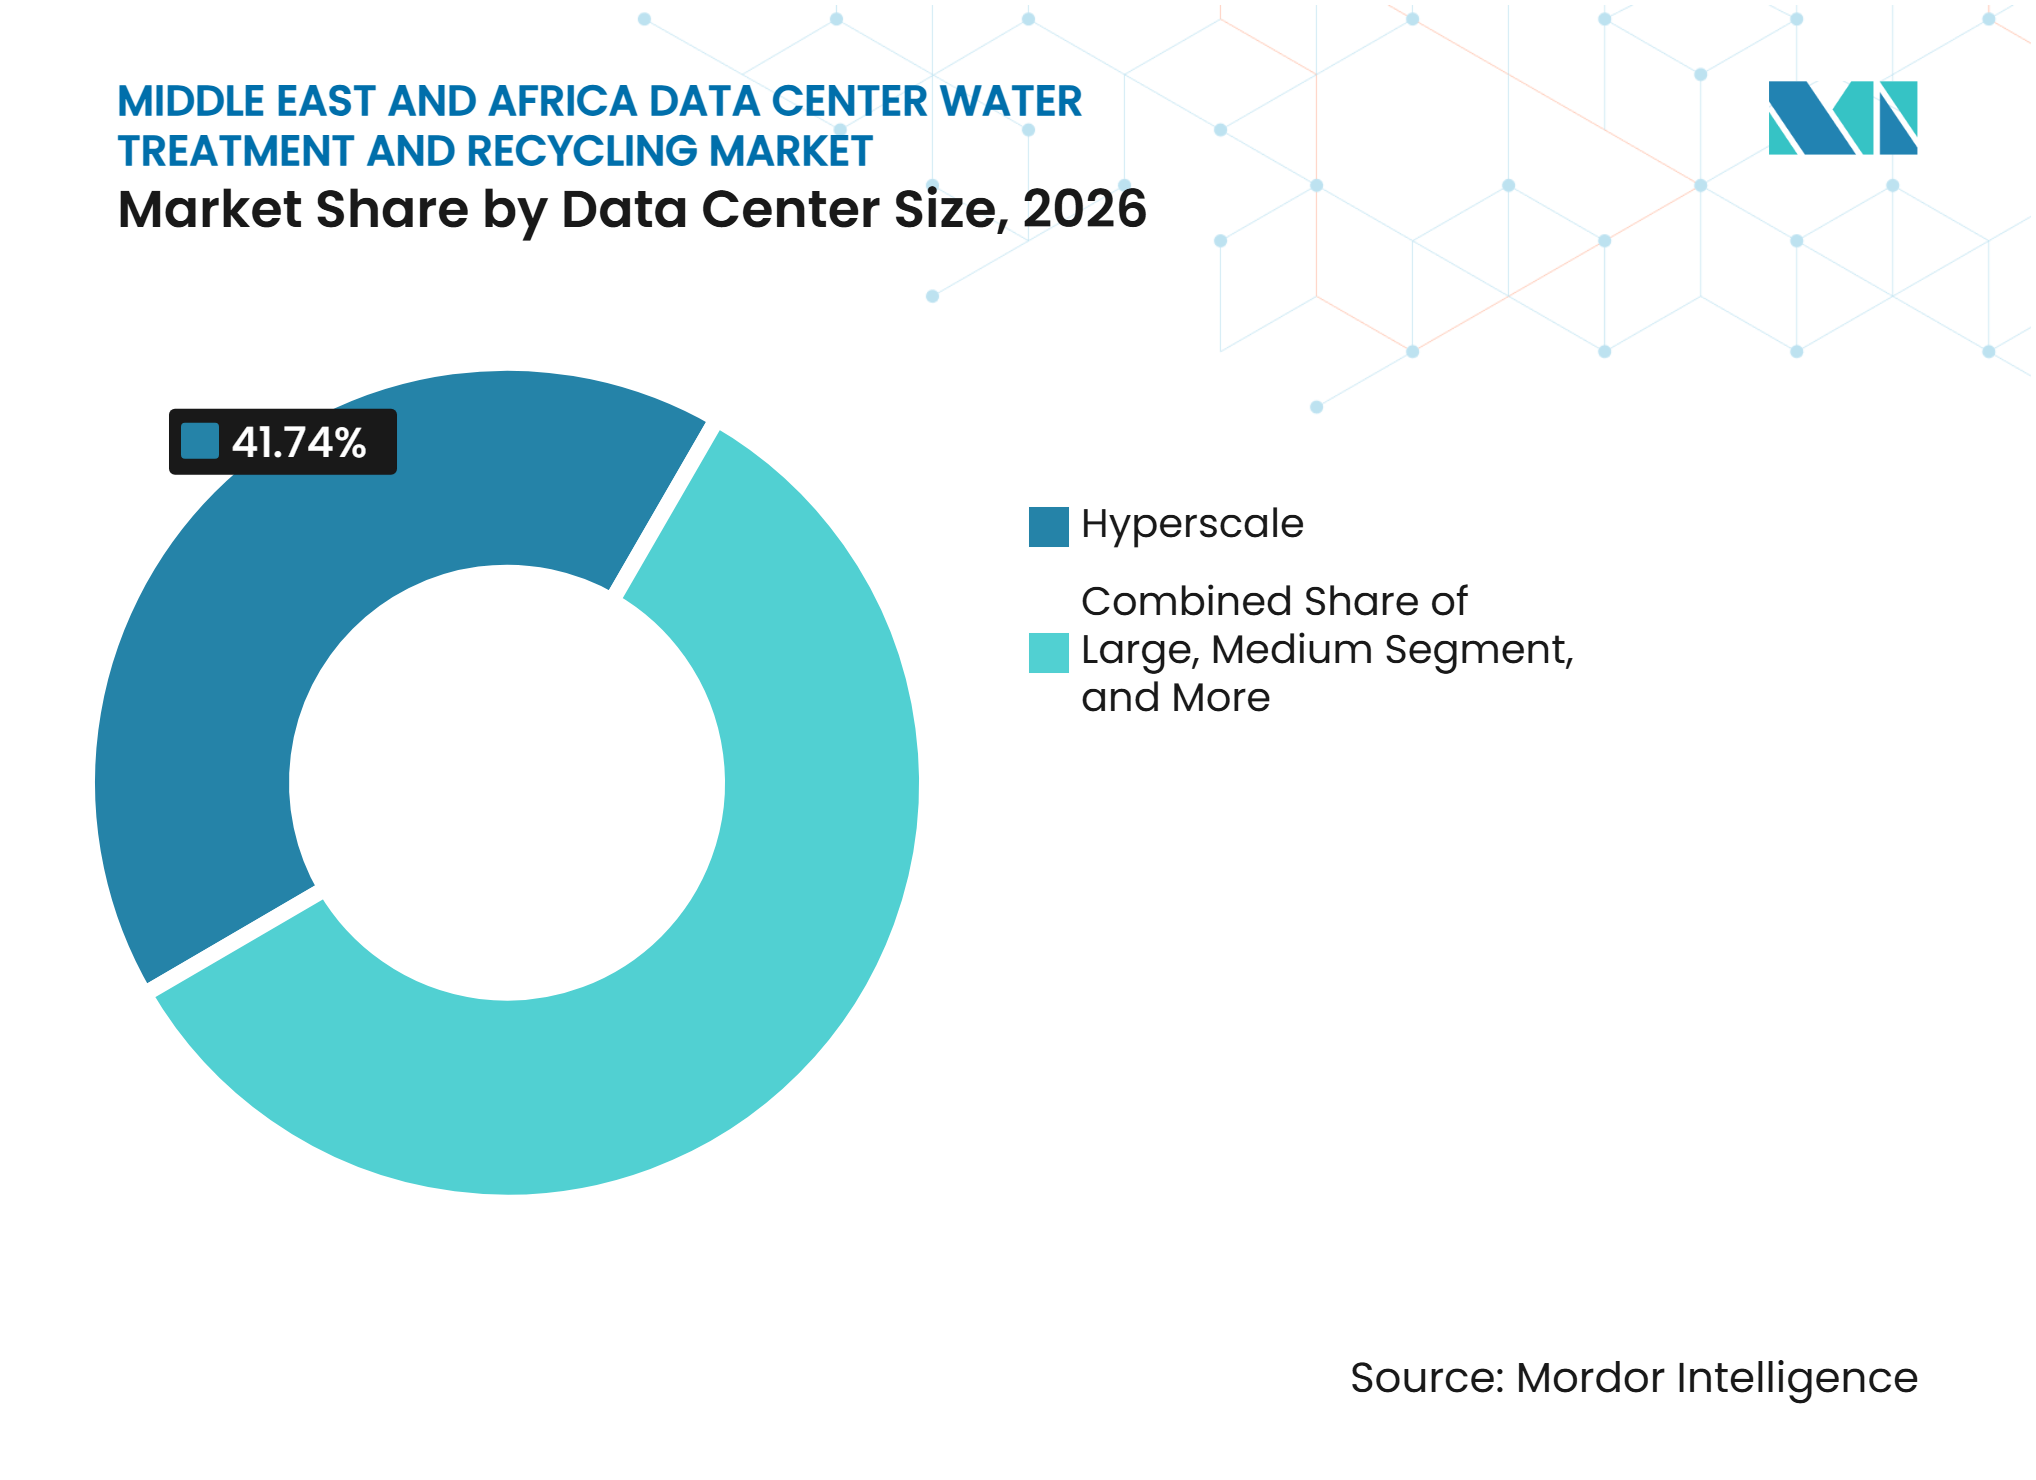
- データセンター模別では、ハイパースケール施設が2026年の中東・アフリカ データセンター水処理・リサイクル市場シェアの41.74%を占め、2032年までCAGR 16.28%で拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年に41.12%の収益シェアを占め、エンタープライズおよびエッジ展開は2032年までCAGR 16.18%で拡大すると予測されています。
- 地域別では、UAEが2026年に25.64%の収益シェアを占め、サウジアラビアは2032年までCAGR 16.47%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびAIデータセンターの拡大 | +4.5% | グローバル、UAEおよびサウジアラビアに集中 | 短期(2年以内) |
| 湾岸地域データセンター拠点における水ストレスの高まり | +3.2% | GCCコア、エジプトおよび南アフリカへの波及 | 中期(2〜4年) |
| ラック密度の上昇による冷却水処理需要の増加 | +2.1% | UAEおよびサウジアラビアのハイパースケールキャンパス | 短期(2年以内) |
| 処理下水排水(TSE)および非飲料水ネットワークの拡大 | +1.6% | サウジアラビアおよびUAE、カタールでの早期導入 | 中期(2〜4年) |
| 国家デジタルインフラおよびデータ主権プログラム | +1.3% | サウジアラビア、UAE、南アフリカ、エジプト | 中期(2〜4年) |
| ウォーター・ポジティブ調達および顧客サステナビリティ要件 | +0.9% | UAEおよびグローバルのコロケーションおよびクラウドオペレーター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIデータセンターの拡大
中東・アフリカ データセンター水処理・リサイクル市場は、ハイパースケールプロジェクトが水システムを当初の施設設計に組み込む場合に恩恵を受けます。大規模なAI展開は冷却設備により大きな熱負荷をかけ、安定した水質管理の運用上の重要性を高めます。調達チームは、設計、設備、化学薬品供給、および運用に対して一元的に責任を負うプロバイダーをますます求めています。このアプローチは、個別コンポーネントの個別購入ではなく統合処理契約を支援し、プロジェクトの説明責任を簡素化するとともに、複数の連結した水システム全体のパフォーマンスを管理する単一のプロバイダーをオペレーターに提供します。また、サイトがコミッショニングに達する前に地域のエンジニアリング能力を実証できるサプライヤーにも報いるものです。マネージドサービス契約は、大規模施設の稼働開始後にベンダーに継続的な業務を提供することができます。
湾岸地域データセンター拠点における水ストレスの高まり
水不足は、湾岸地域のデータセンター拠点において水効率を施設計画上の課題としています。サウジアラビアとUAEは海水淡水化供給に大きく依存しており、水の回収・再利用の運用上の価値を高めています。中東・アフリカ データセンター水処理・リサイクル市場は、取水量を削減し冷却用の水質を改善するシステムから恩恵を受けます。オンサイトリサイクルは、主要プロジェクトや資金調達に適用されるサステナビリティ要件を支援することもできます。水使用効率の改善を文書化したベンダーは、大規模キャンパスプロジェクトへの資格を強化することができます。水とエネルギーを一体的に管理する必要性は、長期間にわたって確実に稼働し、明確な運用データを提し、新たなエネルギーやメンテナンス負担を生じさせることなく施設の水使用に対処できる処理プログラムの価値を高めます。
ラック密度の上昇による冷却水処理需要の増加
ラック密度の上昇は、冷却システムが管理しなければならない水の状態を変化させます。より大きな熱負荷は冷却塔での蒸発を増加させ、溶解ミネラルを濃縮し、ブローダウン制御の必要性を高める可能性があります。チップへの直接液体冷却も、pH、酸素、グリコール、および微生物活動の慎重な管理を必要とします。これらのニーズは、開放型および密閉型冷却ループ全体で薬注を調整できるモニタリングシステムを支援します。Ecolabは2025年8月に中東においてチップへの直接液体冷却向け3D TRASARテクノロジーを導入し、温度、pH、および流量をリアルタイムで監視しています。水処理プラットフォームを施設制御と連携できるサプライヤーは、オペレーターのコミッショニングリスクを低減することができます。
処理下水排水(TSE)および非飲料水ネットワークの拡大
サウジアラビアとUAEは、飲料水への需要を削減するため、処理下水排水(TSE)の利用を拡大しています。サウジアラビアは、処理済み都市下水の完全再利用に向けたビジョン2030目標を設定しています。[1] この方向性により、非飲料水ネットワークにアクセスできる新規データセンタープロジェクトにとって、TSEコンディショニングの関連性が高まっています。TSEは変動する溶解固形物、有機物、および微量汚染物質を含む可能性があるため、精密な冷却設備に入る前に複数の処理段階が必要となることが多いです。膜分離活性汚泥法(MBR)、高度消毒、逆浸透膜、およびモニタリングシステムを組み合わせてこれらの状態に対処することができます。その結果として生まれるプロジェクトは、原水評価・前処理から膜操作、残留物処理、サービス報告に至るまで、処理トレイン全体にわたる設計・運用能力を持つプロバイダーを優遇します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生水向けパープルパイプインフラの不足 | -1.6% | GCCコア、特にサウジアラビアおよびUAEの工業地帯 | 中期(2〜4年) |
| 冷却システムと水システム間の高い統合複雑性 | -1.1% | グローバル、MEAのコロケーション施設で最も顕著 | 短期(2年以内) |
| 代替水源の信頼性と水質に関する懸念 | -0.8% | 湾岸諸国およびエジプト、季節的なTSE水質変動 | 中期(2〜4年) |
| データセンター水使用基準の統一化の欠如 | -0.6% | MEA全域、新興EUエネルギー効率指令の枠組みとの対比 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生水向けパープルパイプインフラの不足
TSEの量は、多くの湾岸地域において専用配水ネットワークが依然として限られているため、データセンターの立地に常に届くわけではありません。接続された工業地帯の外にあるオペレーターは、再生水を利用する前に専用パイプラインリンクやその他のコストのかかるインフラが必要になる場合があります。これにより、近い将来における市水の逆浸透膜処理、軟化処理、および化学理への需要が維持されます。また、再利用政策が非飲料水調達を奨励している場合でも、飲料水供給からの転換を遅らせます。中東・アフリカ データセンター水処理・リサイクル市場はこの中間的な需要から恩恵を受けることができますが、将来のネットワーク拡張にも依存しています。公益事業者がTSEサービスをテクノロジーパークに向けて拡張するにつれ、より多くのサイトが全接続コストを負担することなくリサイクルシステムを採用できるようになり、調達チームが設計プロセスの早い段階で再利用を検討できるようになります。
冷却システムと水システム間の高い統合複雑性
ハイパースケール施設は、蒸発式冷却塔、密閉型冷水ループ、およびチップへの直接液体冷却マニホールドを組み合わせる場合があります。各システムには異なる処理ニーズがあり、制御プラットフォームは異なる通信プロトコルを使用する場合があります。カスタム統合はエンジニアリング作業を増加させ、コミッショニング中の遅延リスクを高める可能性があります。小規模施設は専任の水エンジニアリングチームを持たないことが多く、設備所有よりもアウトソーシング運用を好む場合があります。コロケーションサイトは、テナントのワークロードが共有施設全体の冷却需要を変化させる可能性があるため、追加の複雑性に直面します。実績のある統合経験と訓練された地域技術者を持つプロバイダーは、信頼性の高いコミッショニングが主要な選定要因となる場合に優位性を持ちます。水または冷却の問題が発生した際に、オペレーターが複数の請負業者を調整する必要がなくなるためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
処理技術別:
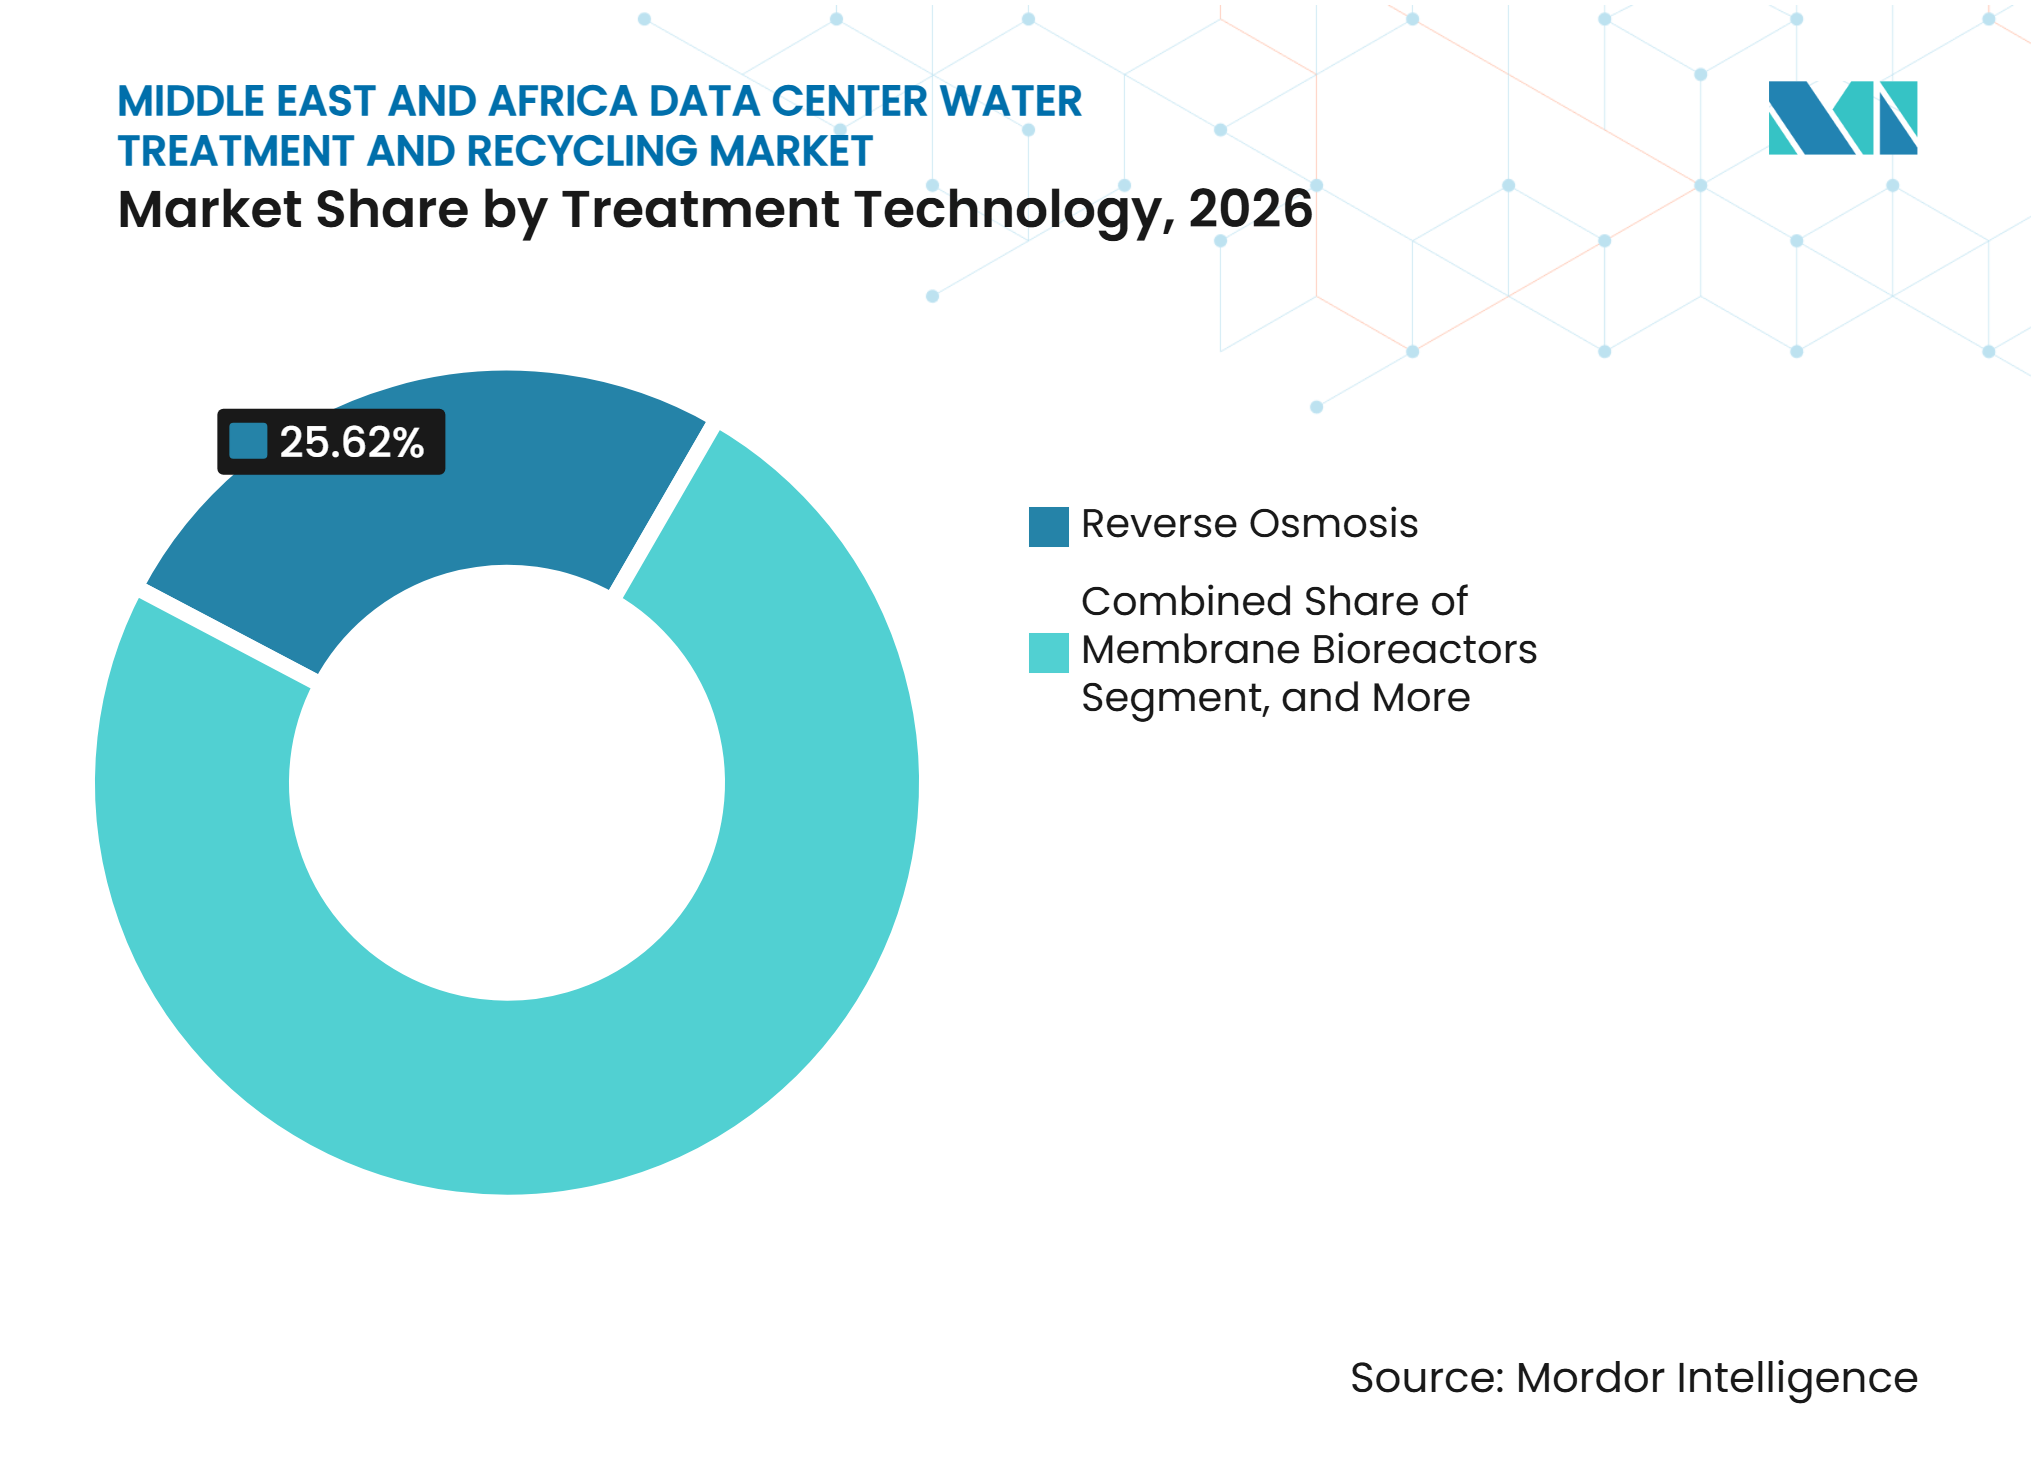
逆浸透膜が需要を支え、膜技術革新が加速逆浸透膜は2026年に25.62%の収益シェアを占めました。これは、高総溶解固形物水を冷却回路向けに処理するためです。海水淡水化水や市水は、精密な施設システムに入る前にこの処理が必要な場合があります。ろ過・限外ろ過は、膜寿命を短縮し一貫した処理性能を低下させる可能性のある浮遊物質を除去するため、逆浸透膜の上流段階として一般的に使用されます。このペアリングにより、ベンダーは個別設備ではなくパッケージ処理システムを供給する機会が生まれます。中東・アフリカ データセンター水処理・リサイクル市場は、膜保護と日常的な運用制御を簡素化するソリューションに報いることができます。イオン交換・軟化処理はカルシウムとマグネシウムを除去し、高密度冷却ループにおける硬度制御を支援します。化学処理・消毒は、開放型冷却塔におけるレジオネラ菌管理に不可欠であり続け、ASHRAE 188および地域の衛生要件に基づく継続的な需要を支援します。
膜分離活性汚泥法(MBR)は、オペレーターが冷却再利用向けの廃水リサイクルループを構築するにつれ、2032年までCAGR 16.12%で拡大すると予測されています。これらのシステムは、サイト条件が許す場合にプロセス水の回収を支援することができます。電気脱イオン(EDI)は、高純度水を必要とする密閉ループおよびチップへの直接液体冷却用途において役割を果たします。従来のイオン交換に関連する化学再生廃棄物を削減することができます。技術の組み合わせは、膜分離活性汚泥法(MBR)、逆浸透膜、および電気脱イオン(EDI)を順次接続するシステムへと移行しています。この転換はサプライヤーのエンジニアリング閾値を高め、多段システムを長期わたって運用し、安定した出力品質を維持し、水の状態が変化した際に迅速に対応できるベンダーにより大きな比重を置きます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
水源別:
水ストレスの高い地域において市水取水が再利用優先の圧力に直面市水は2026年に35.63%の収益シェアを占めました。これは、多くの稼働サイトが信頼性の高い市水供給を前提に設計されているためです。これらのサイトをTSE取水向けに改修するには、配管、貯水、および前処理システムの変更が必要になる場合があります。湾岸地域の多くの場所では塩分濃度により地下水利用が制限されており、南アフリカの一部施設では鉄、マンガン、および硬度の除去が必要です。工業用リサイクル水は、公益インフラを共有する工業団地内に立地する特定のデータセンターに対応できます。地表水の利用は、利用可能性と水質が場所によって異なるため、地域全体で依然として限られています。これらの違いは、水源の選択が地域の公益事業へのアクセス、原水水質、貯水ニーズ、および既存の冷却設備の状態によって形成されるサイトレベルのエンジニアリング上の決定であることを意味します。中東・アフリカ データセンター水処理・リサイクル市場にとって、この多様性はシステム選定においてサイト評価を中心的な位置に置きます。
再生市水(下水処理水)は、サウジアラビアとUAEが冷却用の非飲料水を奨励するにつれ、2032年までCAGR 16.17%で拡大すると予測されています。サウジアラビアの国家廃水再利用目標は、この転換に強固な政策的基盤を与えています。[2] 再生水は水質が変化する可能性があるため、安定した市水供給よりも適応性の高い処理が必要です。オペレーターは、冷却水基準を維持するために柔軟な膜処理、消毒、および薬注システムが必要になる場合があります。これにより、原水水質の変化に対応するリアルタイムモニタリングと処理プログラムへの需要が支援され、不必要に高い化学薬品使用を避けながら安定した冷却条件を維持するオペレーターを支援します。中東・アフリカ データセンター水処理・リサイクル産業は、代替原水の高付加価値コンディショニングへと移行しています。
処理用途別:
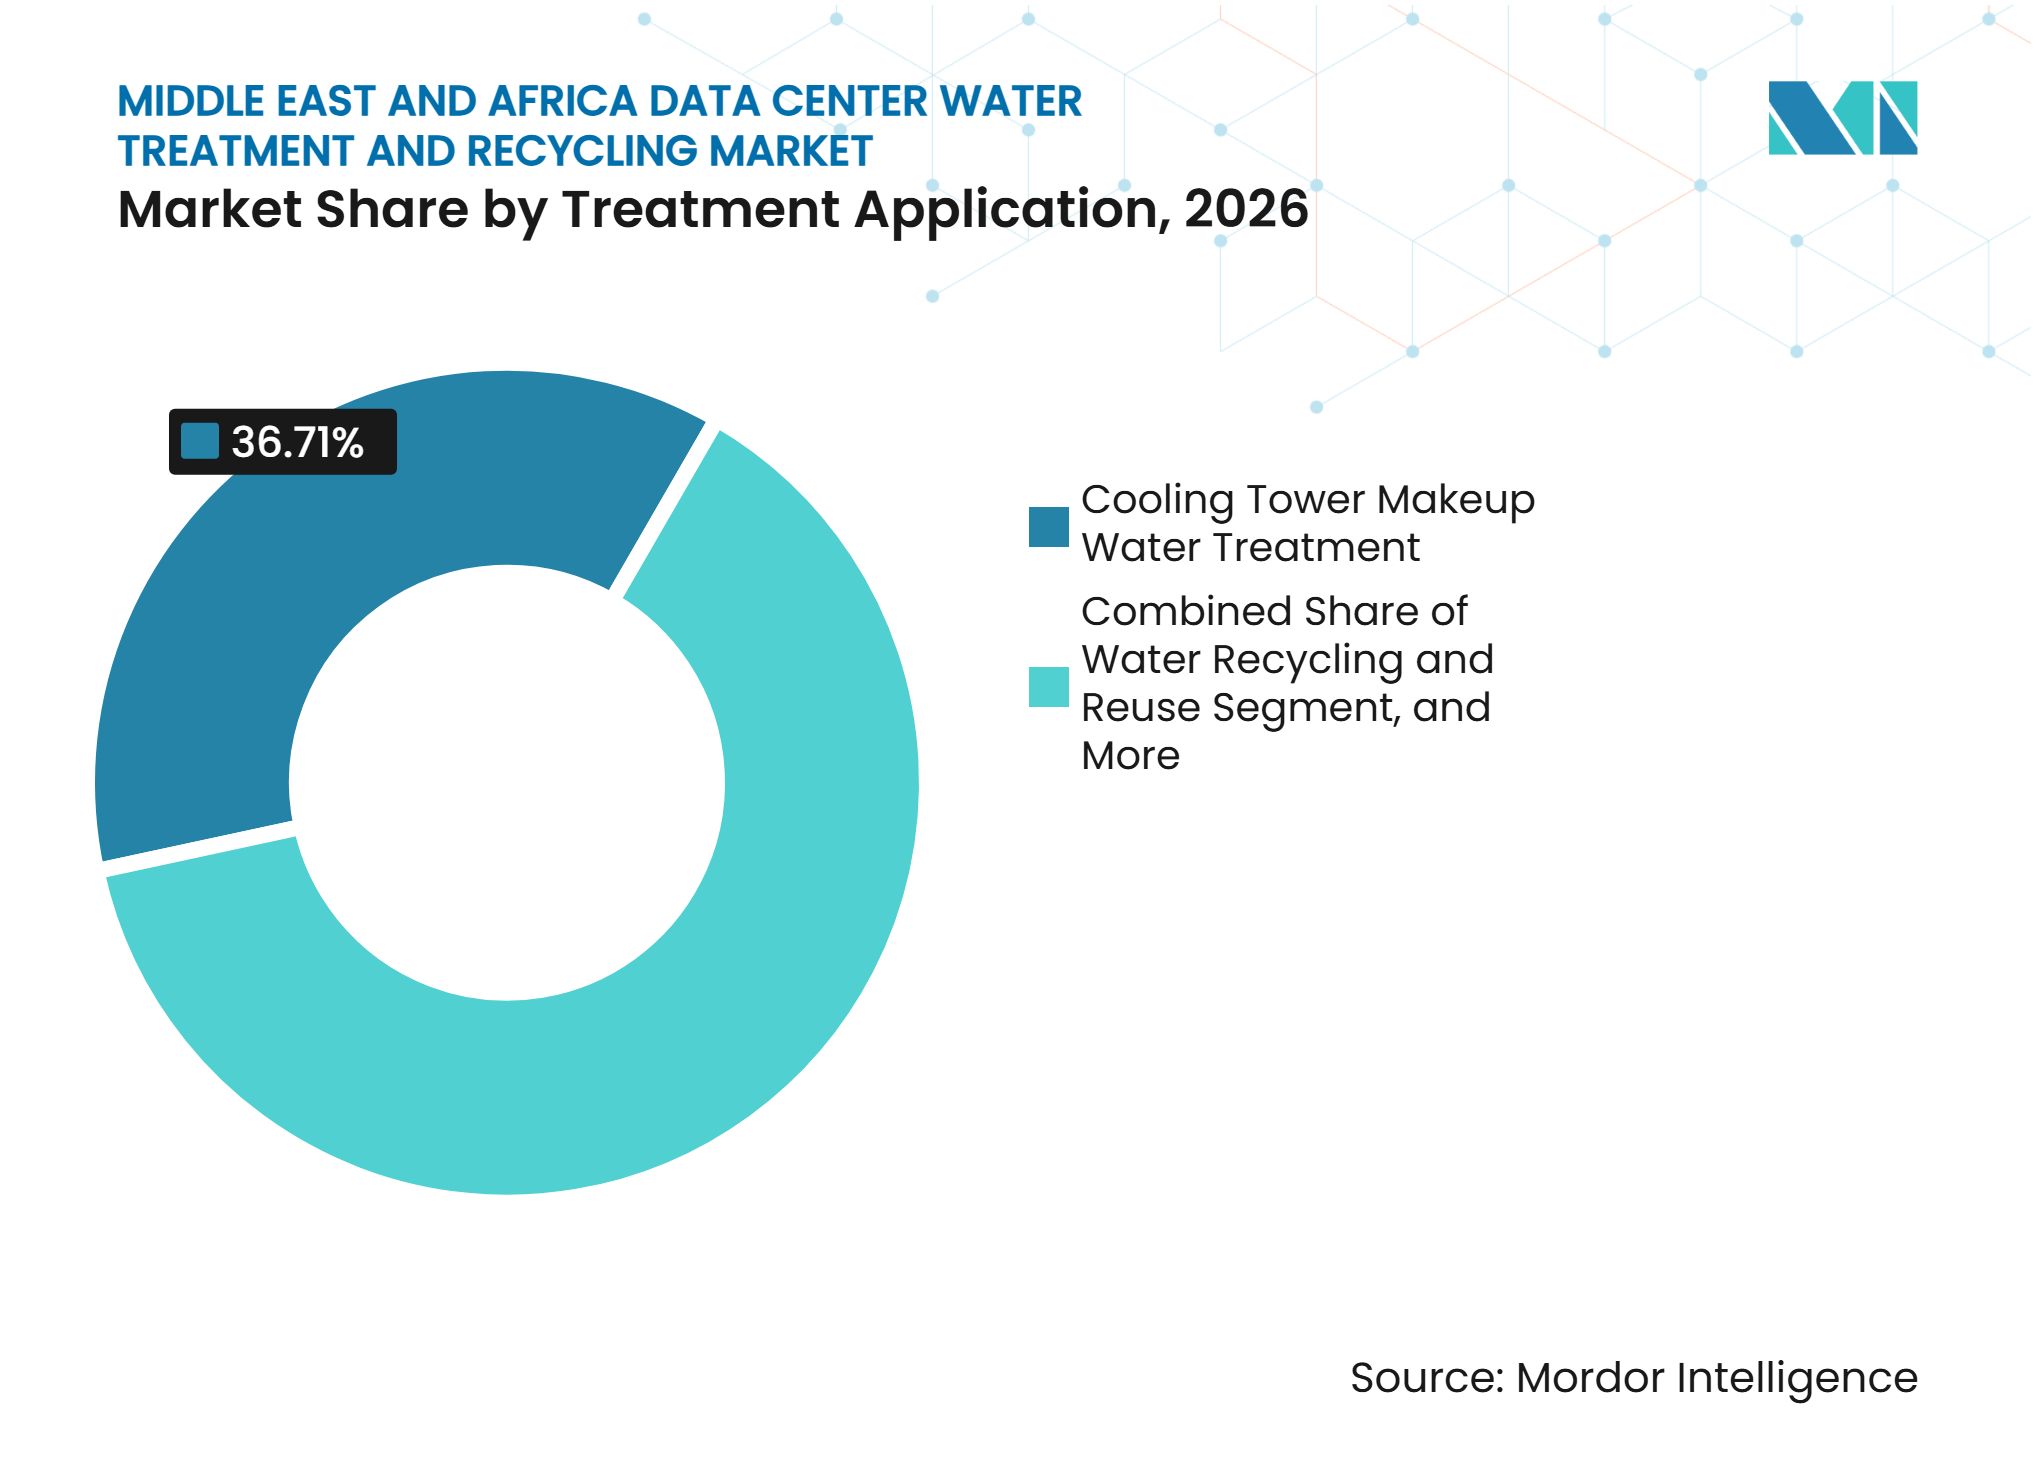
冷却塔補給水処理がリードするも、リサイクルがギャップを縮小冷却塔補給水処理は2026年に36.71%の収益を占め、中東・アフリカ データセンター水処理・リサイクル市場において最大の用途ポジションを占めました。蒸発式冷却は湾岸地域の稼働施設で依然として一般的です。高い周囲温度とミネラル含有量は、スケールリスクが上昇する前の濃縮サイクルを制限する可能性があります。オペレーターはより多くの補給水と化学薬注の厳密な制御を必要とします。制御が不十分な場合、スケール形成、腐食暴露、および冷却性能への支障が増加する可能性があるためです。密閉型冷水処理はより専門的であり、腐食抑制、脱酸素、およびpH制御に対処する必要があります。ボイラーおよび排熱処理も、バックアップ発電機と加湿システムを使用するサイトにおける継続的な化学薬品需要を支援します。
水リサイクル・再利用は、オペレーターが海水淡水化市水への依存を削減しようとするにつれ、2032年までCAGR 16.24%で拡大すると予測されています。ゼロ液体排出システムはプロセス水を回収し液体排出を削減することができます。Gradiantは、選定されたデータセンタープロジェクトに対してゼロ液体排出システムが99%のプロセス水回収を目標としていると述べています。[3] リサイクルは、排出管理ニーズを削減しながら、サステナビリティ連動型ファイナンスプロセスにおける施設のポジションを改善することができます。コンプライアンス要件は依然として用途全体にわたる化学処理のベースラインを提供します。中東・アフリカ データセンター水処理・リサイクル市場は、その結果として試験、薬注、およびサービス文書化への継続的なニーズを維持します。継続的なコンプライアンス需要とリサイクル投資の組み合わせは、日常的な処理ニーズが水回収および濃縮物管理への大規模投資と並行して継続する、回復力のある用途ミックスを支援します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ソリューションタイプ別:
設備が収益をリードし、サービス契約が商業的牽引力を獲得水処理設備は2026年に35%の収益を占め、逆浸透膜、膜分離活性汚泥法(MBR)、ろ過スキッド、および電気脱イオン(EDI)ユニットへの支出を反映しています。設備需要は大規模データセンターのコミッショニングと密接に関連しています。これにより、このセグメントはUAEおよびサウジアラビアにおける設備増強のタイミングに依存します。中東・アフリカ データセンター水処理・リサイクル市場は、大規模新施設の建設スケジュールと密接に関連しています。モニタリング・制御システムは、オペレーターがセンサーを使用して薬注を最適化しコンプライアンスを文書化するにつれ、より関連性が高まっています。処理プラント設計・エジニアリングは、原水水質、TSEアクセス、および排出条件を評価することで、顧客との早期関与を生み出すことができます。水処理化学薬品は、消費量が冷却システムの稼働時間、水質、運用温度、および個々の冷却ループの制御要件に従うため、継続的な収益源を提供します。
運用・保守サービスは2032年までCAGR 16.39%で拡大すると予測されています。南アフリカ、エジプト、および湾岸地域の第2層都市の中小規模施設は、社内の水エンジニアリングチームを維持しない場合があります。アウトソーシングプログラムは、専任スタッフを構築することなく、これらの施設に試験、薬注、緊急対応、および報告へのアクセスを提供することができます。Ecolabの2025年のリアルタイム冷却モニタリング展開は、定期的な手動チェックから継続的な監視への移行を示しています。中東・アフリカ データセンター水処理・リサイクル市場は、サービス指向のベンダーに導入済みベースの関係を構築する機会を与えます。地域の技術者カバレッジと対応時間は、特にオペレーターが冷却の可用性を保護するために迅速な是正措置を必要とする場合に、これらの契約において設備仕様と同様に重要となる場合があります。
データセンター規模別:
ハイパースケール施設が市場規模と処理複雑性を定義ハイパースケール施設は2026年に41.74%の収益を占め、2032年までCAGR 16.28%で拡大すると予測されています。その規模は、処理投資、水管理計画、および複雑な統合ニーズを単一の施設クラスに集中させます。大規模キャンパスは、原水化学、再生水ネットワークアクセス、および排出制限の早期評価を必要とします。設計段階に貢献するサプライヤーは、プロジェクトの後段で設備・サービス業務を競うことができます。大規模データセンターは依然として重要な役割を果たしていますが、AI投資は非常に大規模な施設により多くの容量を集中させています。ハイパースケール処理契約は大規模になる場合がありますが、買い手が実績のあるエンジニアリングプロセス、地域での実行、および明確な運用説明責任を求めるため、限られた資格を持つプロバイダーグループの中で発注されることが多いです。
中小規模施設は、中東・アフリカ データセンター水処理・リサイクル市場に対して異なる商業的機会を生み出します。これらの施設は、複雑なカスタム処理プラントではなく、パッケージシステム、化学薬品供給、モニタリング、およびマネージドサービスを必要とすることが多いです。南アフリカ、オマーン、およびエジプトのエンタープライズ展開はこのサービス主導の需要を支援することができます。これらのサイトは、水質化学とコンプライアンスのための専任の社内専門知識を正当化できない場合があります。これらの契約は、地域配送能力を持つサプライヤーにとって意味のある継続的な収益基盤に集約することができます。規模の分割は、ベンダーがプロジェクトエンジニアリングとスケーラブルなフィールドサービスのどちらを重視するかを形成し、営業、技術者スタッフィング、スペアパーツ、および継続的な顧客サポートの組織化に影響を与える可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションがリードし、エンタープライズおよびエッジセグメントが拡大コロケーション施設は2026年に41.12%の収益を占めました。これは、共有インフラが高スループットサイトに水処理需要を集中させるためです。オペレーターは自社の環境報告コミットメントとテナントの水管理への期待を満たす必要があります。複数のテナントが同じ冷却インフラを使用する場合、リアルタイムの水質最適化が価値を持ちます。クラウドプロバイダーは、自社所有の地域容量を開発するにつれ、成長する顧客グループを代表しています。コロケーションオペレーターは一般的に統合能力、稼働時間保証、および文書化されたパフォーマンスを優先します。これらの要件は、設備と継続的なモニタリング・サービスを組み合わせながら、要求の厳しいテナント環境に対してパフォーマンス、水質、およびメンテナンス措置の明確な記録を提供できるサプライヤーを支援します。
エンタープライズおよびエッジ展開は、データ主権要件が国内処理を促進するにつれ、2032年までCAGR 16.18%で拡大すると予測されています。多くのエッジ施設は空冷またはハイブリッドシステムを使用しており、水コンディショニングの必要性を制限しますが排除はしません。これらの支出は、飲料水処理、モニタリング、および限定的な冷却水管理に集中する場合があります。エンタープライズオペレーターは、シンプルな運用モデル、競争力のある価格設定、および迅速な地域サービスを好む傾向があります。これにより、技術的な統合と大規模な共有冷却負荷が通常購買決定を導くコロケーションプロジェクトで使用されるものとは異なる市場参入ルートが生まれます。中東・アフリカ データセンター水処理・リサイクル市場は、アフリカおよびレバントへの地域フィールドカバレッジの拡大から恩恵を受けることができます。
地域分析
UAE
UAEは2026年の中東・アフリカ データセンター水処理・リサイクル市場シェアの25.64%を占めました。そのポジションは、56の稼働データセンター、確立された公益事業環境、および成長するサービスプロバイダーグループによって支えられています。新しいハイパースケール施設は、UAEネットゼロ2050戦略イニシアティブに沿った密閉ループリサイクルアプローチを採用しています。Moro Hubは2025年1月にドバイで太陽光発電データセンターのフェーズ2を開設し、100MWを超える計画の建設を進めています。サウジアラビアは、デジタルインフラプログラムが大規模な設備増強を支援するにつれ、2032年までCAGR 16.47%で拡大すると予測されています。
サウジアラビア
サウジアラビアの処理済み廃水再利用目標は、水調達と処理設計に明確な長期的方向性を与えています。新施設は、TSEシステムが工業・テクノロジーエリア近くで発展するにつれ、非飲料水供給をますます検討できるようになりますが、各プロジェクトは依然として水質要件、貯水容量、接続手配、および処理仕様を確認する必要があります。
カタール
カタールも地区冷房に非飲料水を使用した経験があり、同様の水制約に直面する近隣市場の同等のデータセンター用途に情報を提供することができます。イスラエルの発達した水リサイクルエコシステムは、同様の水制約に直面する近隣市場に関連する技術的経験を提供することができます。
南アフリカ
南アフリカは、干ばつサイクルと市水供給の変動が、多くの湾岸プロジェクトを形成する海水淡水化主導の運用条件ではなく、回復力のある前処理、消毒、およびオンサイト貯水への需要を促進するため、異なるプロファイルを持っています。そのオペレーターは、サイト条件がそれらの設計を支援する場合に、密閉ループ冷水システムおよびフリーエアー冷却も使用することができます。
エジプト
エジプトは、海底ケーブルネットワークにおける役割と国家デジタルインフラ計画に支えられ、カイロを中心とした接続ハブとして発展しています。淡水の利用可能性の制限は、冷却のための廃水処理と地下水コンディショニングの関連性を高める可能性があります。
中東・アフリカのその他の地域
オマーンでは、SUEZが2026年6月にNAMA Water Servicesとの15年間のパフォーマンスベース契約を受注し、水・廃水サービス、22の廃水処理プラント、および400kmのTSE配水ネットワークをカバーしています。バーレーンには確立された金融サービスデータセンター基盤があり、ケニアとナイジェリアは展開の初期段階の拠点です。中東・アフリカ データセンター水処理・リサイクル市場は、水ネットワーク、施設パイプライン、および地域サービス能力が異なるため、これらの場所によって大きく異なります。水処理需要は、非飲料水ネットワークの利用可能性、地域エンジニアリングリソース、および信頼性の高いメンテナンスサポートを含む、新しいデータセンター容量と支援公益インフラの開発と密接に関連し続けています。
競合環境
市場集中度
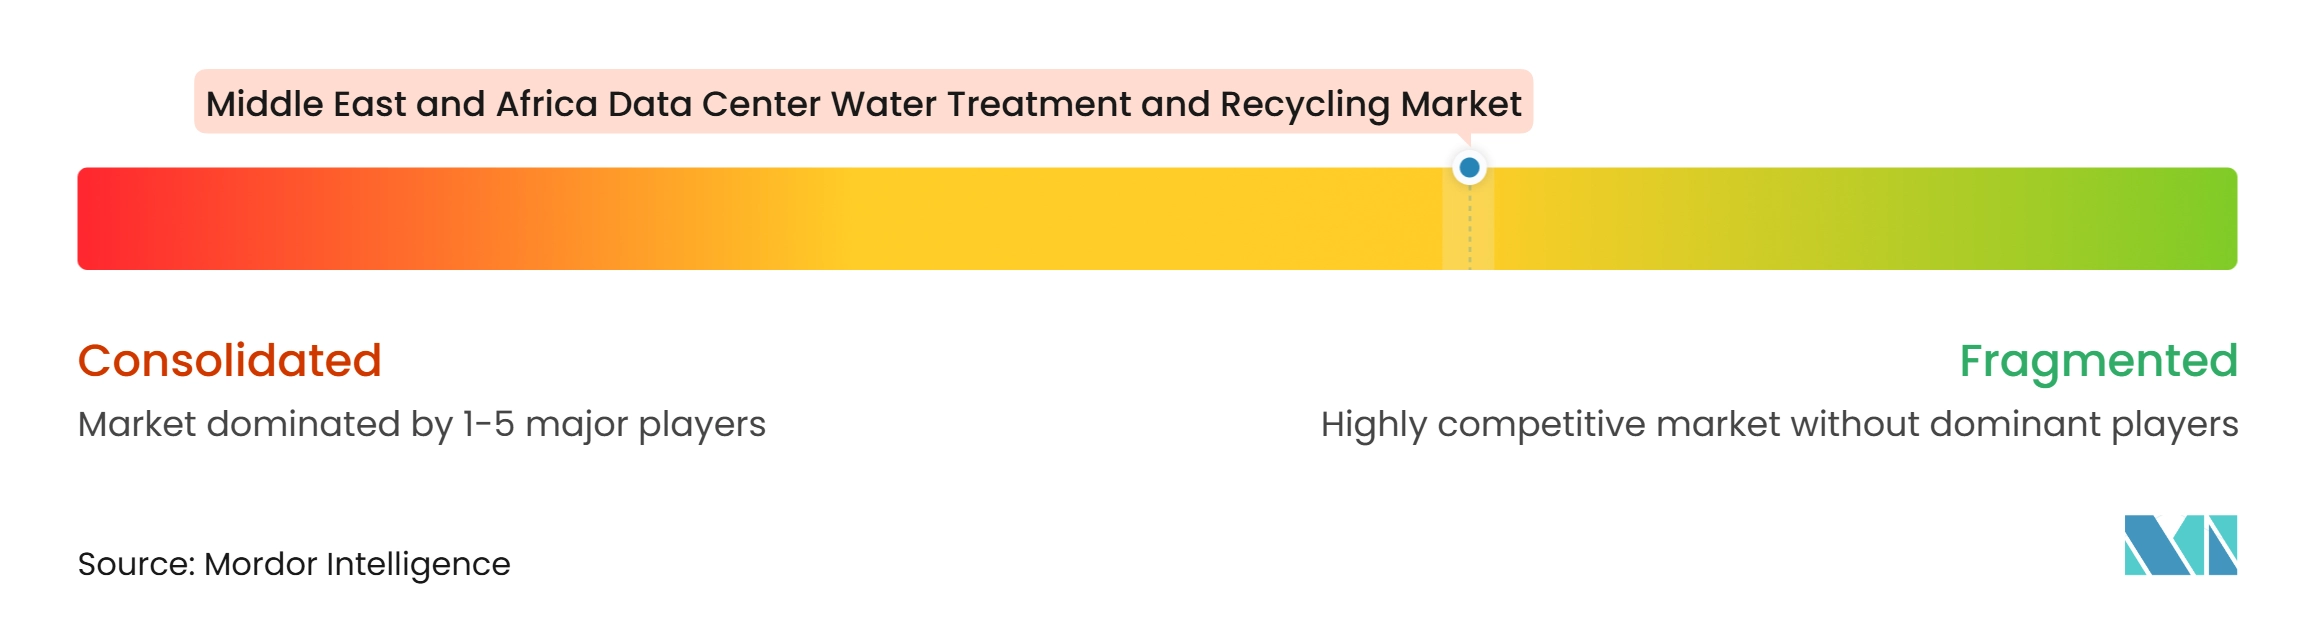
中東・アフリカ データセンター水処理・リサイクル市場は、グローバルな環境サービスプロバイダー、膜スペシャリスト、化学薬品サプライヤー、および地域サービス企業が処理ライフサイクルの異なる段階で事業を展開しているため、中程度に分散しています。Veolia、Ecolab、およびGradiantは、統合水管理業務を競う目立つ企業の中に含まれます。Toray IndustriesやDuPont de Nemoursなどの膜サプライヤーは、高総溶解固形物原水に対する耐久性と塩分除去率で競争しています。化学処理プロバイダーは、薬注プログラムとモニタリングを通じて継続的な運用ニーズに対応しています。データセンタープロジェクトはコミッショニング後に迅速なサポートを必要とするため、地域資格とフィールドサービス能力は依然として重要です。この構造は、スペシャリストプロバイダーの余地を残しながら、幅広い技術ポートフォリオ、確立されたフィールドチーム、および設置後の運用責任を受け入れる能力を持つ企業にとって大規模プロジェクトを魅力的なものにしています。
Veoliaは2026年4月にAmazonと協力し、処理エンジニアリングとAI対応最適化を使用してデータセンター冷却向けの再生水ソリューションを開発しました。Veoliaはまた2025年9月に、AnoxKaldnes MBBR、ZeeWeedメンブレン、およびActifloCarb技術を使用して、ジュベイル工業都市での大規模産業廃水再利用プロジェクトに対して5億 米ドルの契約を締結しまた。Gradiantは2026年5月にHyperSolvedプラットフォームを立ち上げ、処理技術、CURE Chemicals、およびSmartOps AIを組み合わせて冷却水最適化を実現しました。Ecolabは2025年8月に中東でチップへの直接液体冷却向け3D TRASAR技術を展開しました。これらの行動は、処理、化学薬品、データ、および運用がますます一体的に提供されていることを示しています。
最も開かれた機会は、TSE前処理とグリーンフィールドのハイパースケール設計にあり、顧客は協調された膜処理、リサイクル、および運用システムを必要としています。地域全体にわたる多段膜システムのエンドツーエンドの設計、建設、および運用を管理していると特定された単一のサプライヤーはいません。サウジアラビア水パートナーシップ会社の経験またはドバイ電力・水道局のサプライヤー資格を持つプロバイダーは、地域での納入実績のない国際企業に対して優位性を持つことができます。測定可能な水使用効率の改善は、顧客が水管理を文書化しなければならない場合に調達決定を支援することもでき、技術チームが処理結果をより広い施設報告および調達要件と結びつけることを可能にします。地域技術者とデジタルパフォーマンスエビデンスを提供するサプライヤーは、特に買い手が水システムが稼働時間と環境報告目標を支援できるという明確な証拠を必要とする場合に、設備仕様を超えた差別化を図ることができます。
中東・アフリカ データセンター水処理・リサイクル産業リーダー
-
Veolia Environnement S.A.
-
Ecolab Inc.
-
SUEZ S.A.
-
Xylem Inc.
-
Aquatech International LLC
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター水処理・リサイクル市場 このレポートでカバーされる企業
- Veolia Environnement S.A.
- Ecolab Inc.
- SUEZ S.A.
- Xylem Inc.
- Aquatech International LLC
- Kurita Water Industries Ltd.
- Pentair plc
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Alfa Laval AB
- BWT Holding GmbH
- Gradiant Corporation
- Ovivo Inc.
- Solenis LLC
- DataVolt Information Technology Company
- Khazna Data Centers Limited
- Gulf Data Hub
- Moro Hub
- Gulf Cryo Holding RSC Limited
- ENGIE S.A.
- Johnson Controls International plc
- Vertiv Holdings Co
- Schneider Electric SE
- Trane Technologies plc
最近の産業開発事情 中東・アフリカ データセンター水処理・リサイクル市場
- 2026年9月:Gradiantは、テキサス西部における世界最大のハイパースケーラーのAIデータセンターキャンパスの一つに対して、大規模なターンキー水・廃水契約を獲得しました。加速されたタイムラインで地表水ゼロ排出設計義務のもと、飲料水供給と完全廃水処理を提供し、高制約ハイパースケール水インフラにおける同社のポジションを強化しました。
- 2026年9月:Veoliaはサウジアラビアの企業(Ma'adenおよびKhazeen含む)と3つの協定を締結し、産業用水処理、廃水再利用、廃棄物管理、および統合水エネルギーサービスにおける協力を拡大しました。Ma'adenとの協力は特に産業用水処理と再利用の改善を目標としています。これらのパートナーシップは、産業および潜在的にデータセンターインフラに対応する地域の水処理エコシステムを強化します。
- 2026年6月:SUEZは、National Trading CompanyおよびNational Energy Centerとのコンソーシアムで、オマーンのNAMA Water Servicesから20億ユーロ(21.8億 米ドル)相当の15年間パフォーマンスベース運用・保守契約を受注しました。マスカットおよびシャルキーヤ県全体の230万人に対する水・廃水サービス(22の廃水処理プラントおよび400kmのTSE配水ネットワークを含む)をカバーし、SUEZが中東で獲得した最大の水サービス契約となりました。
- 2026年4月:Veoliaはデータセンター冷却向けの再生水ソリューションを開発するためにAmazonと提携し、水処理エンジニアリングとAI対応最適化を組み合わせて、データセンター施設における密閉ループ水再利用の推進と淡水取水の削減を図りました。
中東・アフリカ データセンター水処理・リサイクル市場レポートの範囲
中東・アフリカ(MEA)データセンター水処理・リサイクル市場とは、主に冷却システム、液体冷却ループ、および廃水管理のために、中東・アフリカ全域のデータセンター内で水を処理、コンディショニング、およびリサイクルするために使用される技術、設備、化学薬品、およびサービスの地域市場を指します。
中東・アフリカ データセンター水処理・リサイクル市場レポートは、処理技術(ろ過・限外ろ過、逆浸透膜、イオン交換・軟化処理、電気脱イオン、化学処理・消毒、膜分離活性汚泥法、その他の水処理技術)、水源(市水、地下水、地表水、再生市水、工業用リサイクル水、その他の代替水源)、処理用途(冷却塔補給水処理、冷水・密閉ループ水処理、ボイラー・排熱システム水処理、廃水処理、水リサイクル・再利用、ゼロ液体排出・濃縮物管理)、ソリューションタイプ(水処理設備、水処理化学薬品、水質モニタリング・制御システム、処理プラント設計・エンジニアリング、運用・保守サービス)、データセンター規模(小型、中型、大型、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、エンタープライズおよびエッジ)、および地域(サウジアラビア、アラブ首長国連邦、南アフリカ、イスラエル、カタール、エジプト、中東・アフリカのその他の地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ろ過・限外ろ過 |
| 逆浸透膜 |
| イオン交換・軟化処理 |
| 電気脱イオン |
| 化学処理・消毒 |
| 膜分離活性汚泥法 |
| その他の水処理技術 |
| 市水 |
| 地下水 |
| 地表水 |
| 再生市水 |
| 工業用リサイクル水 |
| その他の代替水源 |
| 冷却塔補給水処理 |
| 冷水・密閉ループ水処理 |
| ボイラー・排熱システム水処理 |
| 廃水処理 |
| 水リサイクル・再利用 |
| ゼロ液体排出・濃縮物管理 |
| 水処理設備 |
| 水処理化学薬品 |
| 水質モニタリング・制御システム |
| 処理プラント設計・エンジニアリング |
| 運用・保守サービス |
| 小型 |
| 中型 |
| 大型 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー |
| エンタープライズおよびエッジ |
| サウジアラビア |
| アラブ首長国連邦 |
| 南アフリカ |
| イスラエル |
| カタール |
| エジプト |
| 中東・アフリカのその他の地域 |
| 処理技術別 | ろ過・限外ろ過 |
| 逆浸透膜 | |
| イオン交換・軟化処理 | |
| 電気脱イオン | |
| 化学処理・消毒 | |
| 膜分離活性汚泥法 | |
| その他の水処理技術 | |
| 水源別 | 市水 |
| 地下水 | |
| 地表水 | |
| 再生市水 | |
| 工業用リサイクル水 | |
| その他の代替水源 | |
| 処理用途別 | 冷却塔補給水処理 |
| 冷水・密閉ループ水処理 | |
| ボイラー・排熱システム水処理 | |
| 廃水処理 | |
| 水リサイクル・再利用 | |
| ゼロ液体排出・濃縮物管理 | |
| ソリューションタイプ別 | 水処理設備 |
| 水処理化学薬品 | |
| 水質モニタリング・制御システム | |
| 処理プラント設計・エンジニアリング | |
| 運用・保守サービス | |
| データセンター規模別 | 小型 |
| 中型 | |
| 大型 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー | |
| エンタープライズおよびエッジ | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| イスラエル | |
| カタール | |
| エジプト | |
| 中東・アフリカのその他の地域 |
レポートで回答される主要な質問
中東・アフリカ データセンター水処理・リサイクル市場の規模はどのくらいですか?
市場は2026年に0.36 ビリオン 米ドル、2032年までに0.87 ビリオン 米ドルと予測されており、2027年から2032年のCAGRは15.91%です。需要は冷却水処理、リサイクルシステム、および継続的な水管理サービスと関連しています。
どの処理技術が地域需要をリードしていますか?
逆浸透膜は、冷却使用前に高総溶解固形物の市水および海水淡水化水を処理するため、2026年に25.62%の収益シェアでリードしました。また、冷却設備を保護するために使用されるより広い処理トレインの一部を形成しています。
中東・アフリカのデータセンターにとって再生水がなぜ重要になっているのですか?
再生市水(下水処理水)は、非飲料水政策と再利用インフラが注目を集めるにつれ、2032年までCAGR 16.17%で拡大すると予測されています。この転換は、原水水質が変化する場合に適応性の高い処理を必要とします。
どの用途が最も急速に拡大していますか?
水リサイクル・再利用は、淡水取水の削減と排出管理の必要性に支えられ、2032年までCAGR 16.24%で拡大すると予測されています。回収システムはより広い水管理目標も支援することができます。
2032年までに最も急速に拡大すると予想される国はどこですか?
サウジアラビアは、デジタルインフラ開発と廃水再利用政策に支えられ、2032年までCAGR 16.47%で拡大すると予測されています。処理需要は設備増強と水ネットワーク開発に伴って増加すると予想されています。
データセンターに対応するサプライヤーにとって最も重要な能力は何ですか?
サプライヤーは、複雑な冷却システムを支援するために、処理エンジニアリング、化学プログラム、リアルタイムモニタリング、および地域の運用・保守カバレッジが必要です。地域技術者と文書化されたパフォーマンスは継続的な運用に重要であり、特に処理エラーが冷却の信頼性、サービス義務、または水効率報告に影響を与える可能性があるサイトにとって重要です。