
Marktgröße und Marktanteil für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.36 Milliarden US-Dollar |
| Marktgröße (2027) | 0.42 Milliarden US-Dollar |
| Marktgröße (2032) | 0.87 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.91 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
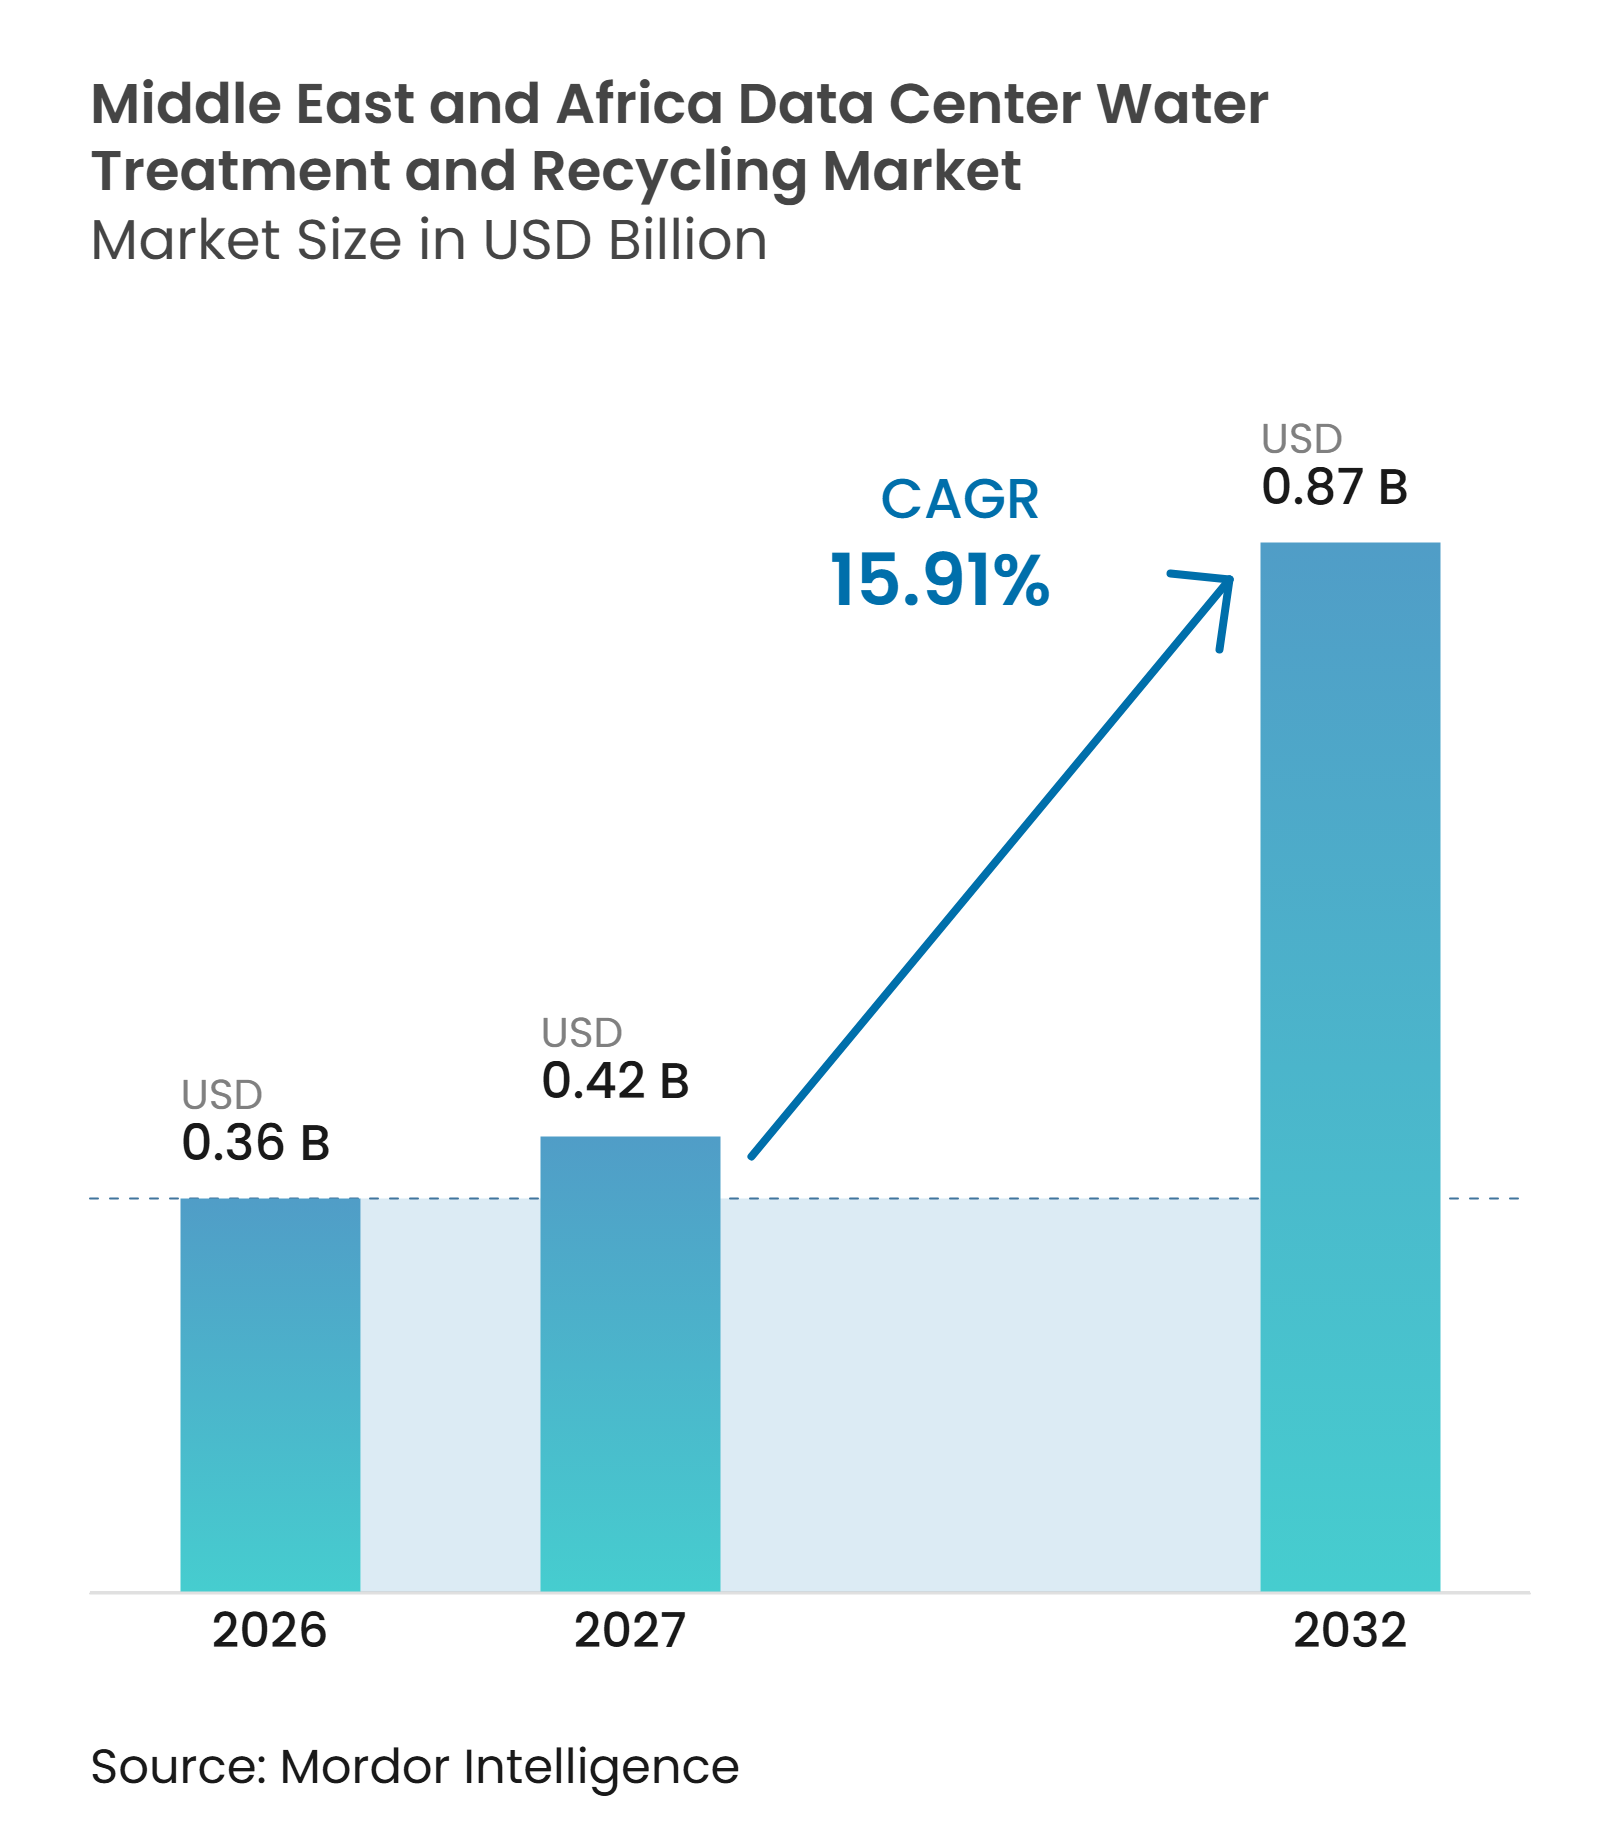
Die Marktgröße für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika wird voraussichtlich von 0,36 Milliarden USD im Jahr 2026 auf 0,42 Milliarden USD im Jahr 2027 und bis 2032 auf 0,87 Milliarden USD anwachsen, mit einem CAGR von 15,91 % zwischen 2027 und 2032. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika wird durch heißere Betriebsbedingungen, engere Wasserverfügbarkeit und den Bau von Rechenzentren in der gesamten Region geprägt. Wasserqualität ist zu einem Bestandteil der Anlagenplanung geworden, da entsalzte und kommunale Versorgungen gelöste Feststoffe enthalten können, die Kühlgeräte beeinträchtigen, was ein Management von Ablagerungen, Korrosion und biologischer Kontrolle erfordert, bevor diese Bedingungen eine effiziente Wärmeabfuhr stören und vermeidbare Wartungsanforderungen für Betreiber erzeugen. Nationale Wasserwiederverwendungsprogramme verlagern Aufbereitungsentscheidungen auch näher an Beschaffung und Standortplanung, da die Wahl von kommunalem, aufbereitetem oder anderem Wasser die Rohrleitungsanforderungen, die Lagergestaltung, die Aufbereitungstechnologie und die langfristigen Betriebsverantwortlichkeiten beeinflussen kann. Anbieter, die Aufbereitungsanlagen, Chemieprogramme, Überwachung und Vor-Ort-Dienste kombinieren, sind besser positioniert, um komplexe Projekte zu bedienen, da Betreiber zuverlässige Dokumentation, klare Verantwortlichkeit und praktische Unterstützung suchen, wenn sich die Kühlwasserbedingungen ändern. Dies begünstigt längere Serviceverträge und Vor-Ort-Recyclingsysteme, wenn neue Anlagen in der Region und innerhalb geplanter Campus-Entwicklungen und regionaler Technologiezentren in Betrieb gehen. Es schafft auch Nachfrage nach Unternehmen, die Wasseraufbereitungsentscheidungen mit der Kühlsystemgestaltung, der Betriebsberichterstattung, der Technikerunterstützung und den Wassereffizienzzielen verbinden können, die neue regionale Infrastrukturprojekte leiten, während sie eine stabile Wasserqualität bei sich ändernden Standortbedingungen und variierenden Kühlkonfigurationen aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
- Nach Aufbereitungstechnologie hielt Umkehrosmose im Jahr 2026 einen Umsatzanteil von 25,62 % im Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika, während Membranbioreaktoren bis 2032 voraussichtlich mit einem CAGR von 16,12 % wachsen werden.
- Nach Wasserquelle hielt kommunales Wasser im Jahr 2026 einen Umsatzanteil von 35,63 %, während rückgewonnenes kommunales Abwasser bis 2032 voraussichtlich mit einem CAGR von 16,17 % wachsen wird.
- Nach Aufbereitungsanwendung hielt die Kühlturm-Ergänzungswasseraufbereitung im Jahr 2026 einen Umsatzanteil von 36,71 %, während Wasserrecycling und -wiederverwendung bis 2032 voraussichtlich mit einem CAGR von 16,24 % wachsen wird.
- Nach Lösungstyp hielt Wasseraufbereitungsausrüstung im Jahr 2026 einen Umsatzanteil von 35 %, während Betriebs- und Wartungsdienstleistungen bis 2032 voraussichtlich mit einem CAGR von 16,39 % wachsen werden.
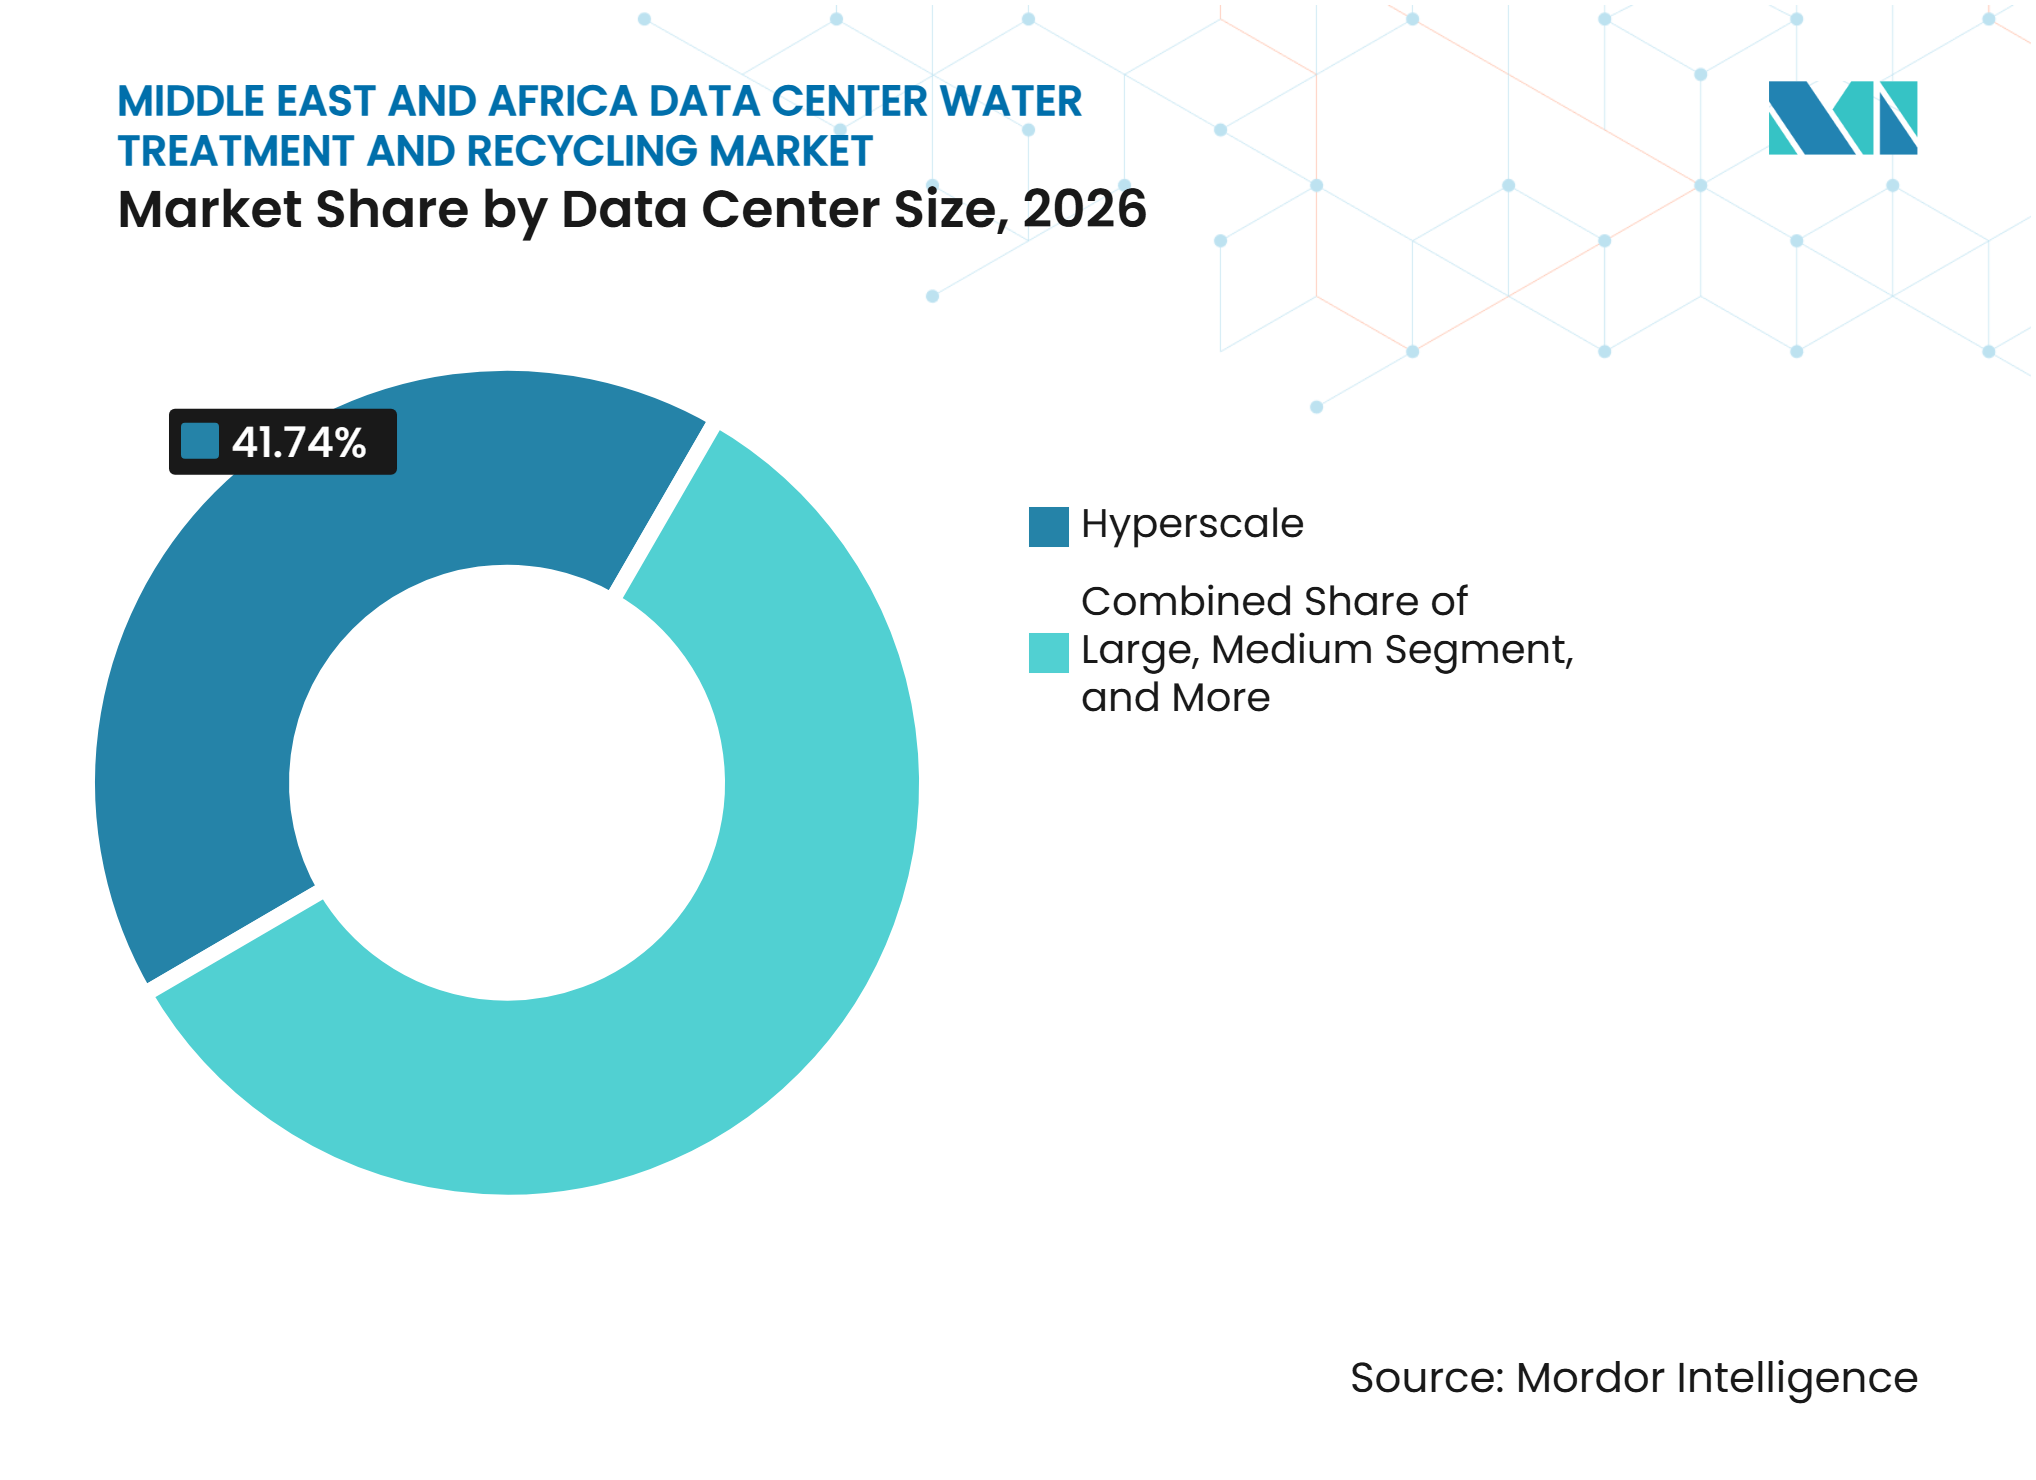
- Nach Rechenzentrumsgrößen hielten Hyperscale-Anlagen im Jahr 2026 einen Anteil von 41,74 % am Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika und werden bis 2032 voraussichtlich mit einem CAGR von 16,28 % wachsen.
- Nach Rechenzentrumtyp hielten Colocation-Anlagen im Jahr 2026 einen Umsatzanteil von 41,12 %, während Unternehmens- und Edge-Bereitstellungen bis 2032 voraussichtlich mit einem CAGR von 16,18 % wachsen werden.
- Nach Geografie hielt die VAE im Jahr 2026 einen Umsatzanteil von 25,64 %, während Saudi-Arabien bis 2032 voraussichtlich mit einem CAGR von 16,47 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Hyperscale- und KI-Rechenzentren | +4.5% | Global, konzentriert in den VAE und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wasserstress in den Rechenzentrumszentren des Golfs | +3.2% | GCC-Kernregion, Ausstrahlungseffekte auf Ägypten und Südafrika | Mittelfristig (2–4 Jahre) |
| Höhere Rack-Dichte erhöht den Bedarf an Kühlwasseraufbereitung | +2.1% | Hyperscale-Campusse in den VAE und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Ausbau von aufbereitetem Abwasser und nicht-trinkbaren Wassernetzen | +1.6% | Saudi-Arabien und VAE, frühe Einführung in Katar | Mittelfristig (2–4 Jahre) |
| Nationale Programme für digitale Infrastruktur und Datensouveränität | +1.3% | Saudi-Arabien, VAE, Südafrika, Ägypten | Mittelfristig (2–4 Jahre) |
| Wasserpositive Beschaffung und Nachhaltigkeitsanforderungen der Kunden | +0.9% | Colocation- und Cloud-Betreiber in den VAE und weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Hyperscale- und KI-Rechenzentren
Der Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika profitiert, wenn Hyperscale-Projekte Wassersysteme in ihre ursprüngliche Anlagenplanung einbeziehen. Große KI-Bereitstellungen belasten Kühlgeräte stärker und erhöhen die betriebliche Bedeutung einer stabilen Wasserchemie. Beschaffungsteams suchen zunehmend nach einem verantwortlichen Anbieter für Planung, Ausrüstung, Chemikalienversorgung und Betrieb. Dieser Ansatz unterstützt integrierte Aufbereitungsverträge anstelle separater Käufe einzelner Komponenten, vereinfacht die Projektverantwortlichkeit und gibt Betreibern einen Anbieter zur Verwaltung der Leistung über mehrere verbundene Wassersysteme. Er belohnt auch Lieferanten, die lokale Ingenieurkapazitäten nachweisen können, bevor ein Standort die Inbetriebnahme erreicht. Managed-Service-Vereinbarungen können Anbietern wiederkehrende Arbeit bieten, nachdem eine große Anlage den Betrieb aufgenommen hat.
Zunehmender Wasserstress in den Rechenzentrumszentren des Golfs
Wasserknappheit macht Wassereffizienz zu einem Thema der Anlagenplanung in den Rechenzentrumszentren des Golfs. Saudi-Arabien und die VAE sind in erheblichem Maße auf entsalzte Versorgung angewiesen, was den Betriebswert der Rückgewinnung und Wiederverwendung von Wasser erhöht. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika profitiert daher von Systemen, die Entnahmen reduzieren und die Wasserqualität für die Kühlung verbessern. Vor-Ort-Recycling kann auch Nachhaltigkeitsanforderungen unterstützen, die auf große Projekte und Finanzierungsvereinbarungen angewendet werden. Anbieter mit dokumentierten Verbesserungen der Wassernutzungseffizienz können ihre Qualifikationen für große Campus-Projekte stärken. Die Notwendigkeit, Wasser und Energie gemeinsam zu verwalten, erhöht den Wert von Aufbereitungsprogrammen, die über lange Zeiträume zuverlässig arbeiten, klare Betriebsdaten liefern und Anlagen dabei helfen, den Wasserverbrauch zu bewältigen, ohne neue Energie- oder Wartungsbelastungen zu schaffen.
Höhere Rack-Dichte erhöht den Bedarf an Kühlwasseraufbereitung
Höhere Rack-Dichte verändert die Wasserbedingungen, die Kühlsysteme bewältigen müssen. Größere Wärmelasten können die Verdunstung in Kühltürmen erhöhen, gelöste Mineralien konzentrieren und den Bedarf an Abschlammkontrolle steigern. Direkte Flüssigkeitskühlung an Chips erfordert auch eine sorgfältige Steuerung von pH-Wert, Sauerstoff, Glykol und mikrobieller Aktivität. Diese Anforderungen unterstützen Überwachungssysteme, die die Dosierung über offene und geschlossene Kühlkreisläufe hinweg anpassen können. Ecolab führte im August 2025 die 3D TRASAR-Technologie für direkte Flüssigkeitskühlung an Chips im Nahen Osten ein, um Temperatur, pH-Wert und Durchflussraten in Echtzeit zu überwachen. Lieferanten, die Wasseraufbereitungsplattformen mit Anlagensteuerungen verbinden können, können das Inbetriebnahmerisiko für Betreiber reduzieren.
Ausbau von aufbereitetem Abwasser und nicht-trinkbaren Wassernetzen
Saudi-Arabien und die VAE weiten die Nutzung von aufbereitetem Abwasser, auch bekannt als TSE, aus, um den Bedarf an Trinkwasser zu reduzieren. Saudi-Arabien hat im Rahmen der Vision 2030 ein Ziel für die vollständige Wiederverwendung von aufbereitetem städtischem Abwasser festgelegt.[1] Diese Richtung macht die TSE-Konditionierung für neue Rechenzentrumsprojekte relevanter, die auf nicht-trinkbare Netze zugreifen können. TSE kann variable gelöste Feststoffe, organisches Material und Mikroschadstoffe enthalten, sodass es häufig mehrere Aufbereitungsstufen benötigt, bevor es in empfindliche Kühlgeräte gelangt. Membranbioreaktoren, fortschrittliche Desinfektion, Umkehrosmose und Überwachungssysteme können kombiniert werden, um diese Bedingungen zu bewältigen. Die resultierenden Projekte bevorzugen Anbieter mit Planungs- und Betriebskapazitäten über den gesamten Aufbereitungsprozess hinweg, von der Quellwasserbewertung und Vorbehandlung über den Membranbetrieb, die Rückstandsbehandlung bis hin zur Serviceberichterstattung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Lila-Rohr-Infrastruktur für rückgewonnenes Wasser | -1.6% | GCC-Kernregion, insbesondere Industriezonen in Saudi-Arabien und den VAE | Mittelfristig (2–4 Jahre) |
| Hohe Integrationskomplexität über Kühl- und Wassersysteme hinweg | -1.1% | Global, am ausgeprägtesten bei MEA-Colocation-Anlagen | Kurzfristig (≤ 2 Jahre) |
| Zuverlässigkeits- und Qualitätsbedenken bei alternativen Wasserquellen | -0.8% | Golfstaaten und Ägypten, saisonale TSE-Qualitätsschwankungen | Mittelfristig (2–4 Jahre) |
| Fehlen harmonisierter Wassernutzungsstandards für Rechenzentren | -0.6% | MEA-weit, im Gegensatz zu den aufkommenden Rahmenbedingungen der EU-Energieeffizienzrichtlinie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Lila-Rohr-Infrastruktur für rückgewonnenes Wasser
TSE-Mengen erreichen Rechenzentrumstandorte nicht immer, da dedizierte Verteilungsnetze in vielen Golfgebieten noch begrenzt sind. Betreiber außerhalb angeschlossener Industriezonen benötigen möglicherweise private Rohrleitungsverbindungen oder andere kostspielige Infrastruktur, bevor sie rückgewonnenes Wasser nutzen können. Dies erhält die Nachfrage nach Umkehrosmose, Enthärtung und chemischer Aufbereitung von kommunalem Wasser kurzfristig aufrecht. Es verlangsamt auch den Wechsel von der Trinkwasserversorgung, selbst wenn Wiederverwendungsrichtlinien eine nicht-trinkbare Beschaffung fördern. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika kann von dieser Übergangsnachfrage profitieren, ist aber auch von der künftigen Netzerweiterung abhängig. Wenn Versorgungsunternehmen den TSE-Dienst auf Technologieparks ausweiten, können mehr Standorte Recyclingsysteme einführen, ohne die vollen Anschlusskosten zu tragen, sodass Beschaffungsteams die Wiederverwendung früher im Planungsprozess in Betracht ziehen können.
Hohe Integrationskomplexität über Kühl- und Wassersysteme hinweg
Hyperscale-Anlagen können Verdunstungstürme, geschlossene Kaltwasserkreisläufe und direkte Flüssigkeitskühlverteiler an Chips kombinieren. Jedes System hat unterschiedliche Aufbereitungsanforderungen, und die Steuerungsplattformen können unterschiedliche Kommunikationsprotokolle verwenden. Benutzerdefinierte Integration kann Ingenieurarbeit hinzufügen und das Risiko von Verzögerungen während der Inbetriebnahme erhöhen. Kleinere Anlagen verfügen oft nicht über dedizierte Wasseringenieurteams und bevorzugen möglicherweise ausgelagerte Betriebe anstelle von Geräteeigentum. Colocation-Standorte stehen vor zusätzlicher Komplexität, da Mieter-Workloads die Kühlanforderungen in einer gemeinsam genutzten Anlage verändern können. Anbieter mit nachgewiesener Integrationserfahrung und ausgebildeten lokalen Technikern haben einen Vorteil, wenn eine zuverlässige Inbetriebnahme ein wichtiger Auswahlkriterium ist, da der Betreiber die Koordination mehrerer Auftragnehmer vermeiden kann, wenn ein Wasser- oder Kühlproblem auftritt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Aufbereitungstechnologie:
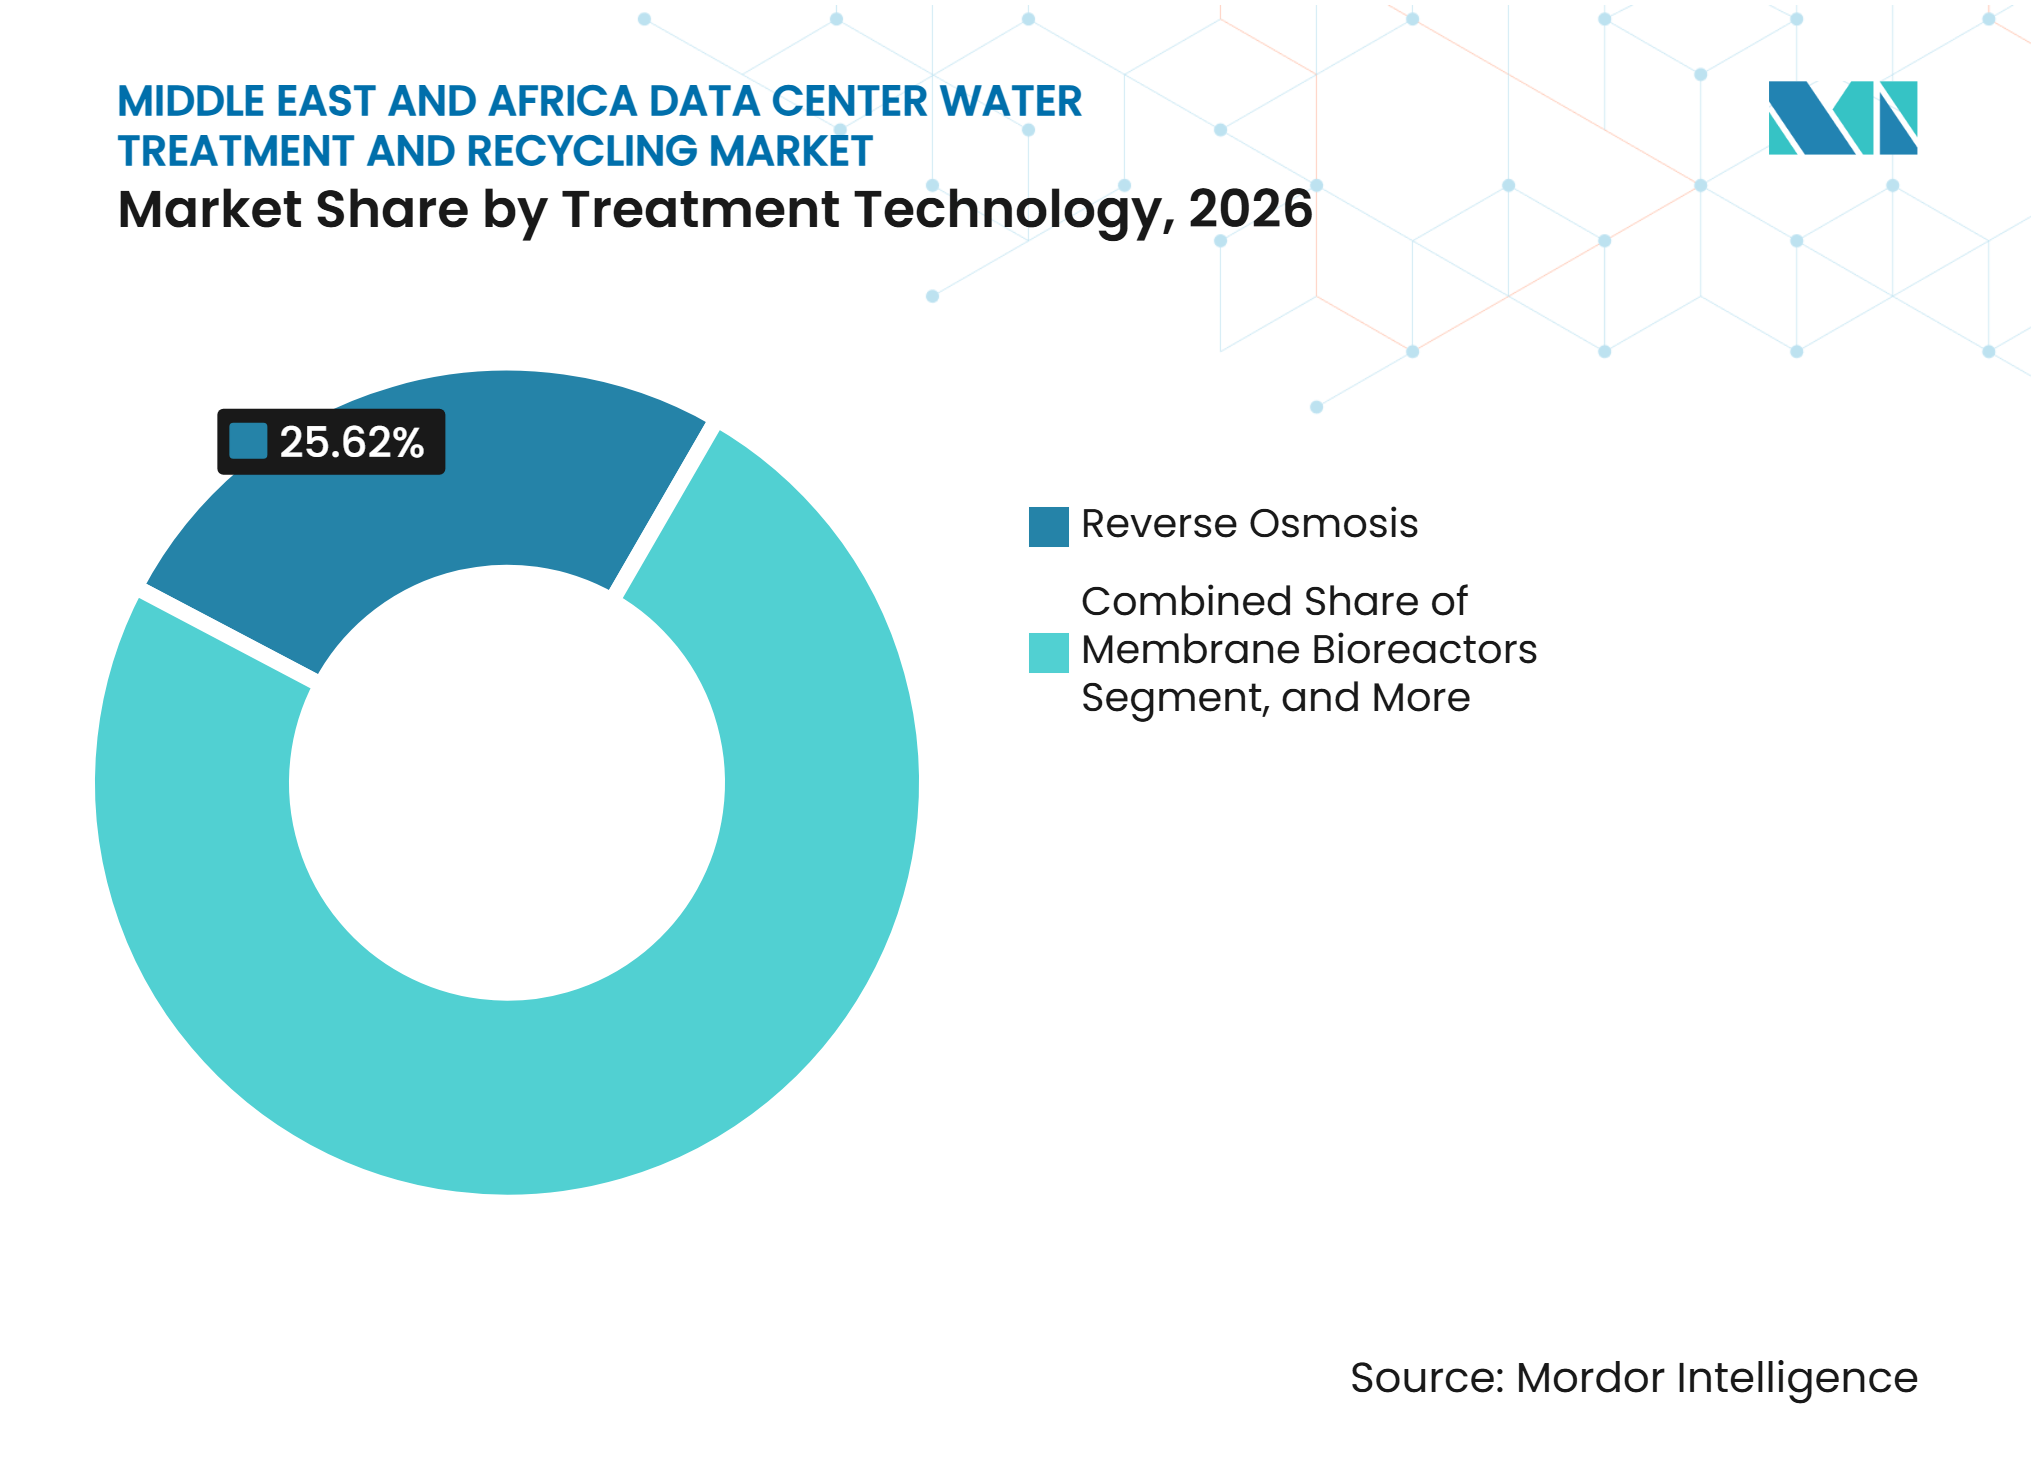
Umkehrosmose verankert die Nachfrage, während Membraninnovation beschleunigtUmkehrosmose machte im Jahr 2026 einen Umsatzanteil von 25,62 % aus, da sie Wasser mit hohem Gehalt an gelösten Feststoffen für Kühlkreisläufe aufbereitet. Entsalzte und kommunale Versorgungen können diese Aufbereitung erfordern, bevor sie in empfindliche Anlagensysteme gelangen. Filtration und Ultrafiltration dienen häufig als vorgelagerte Stufen für die Umkehrosmose, indem sie Schwebstoffe entfernen, die die Membranlebensdauer verkürzen und eine konsistente Aufbereitungsleistung schwächen können. Diese Kombination schafft Möglichkeiten für Anbieter, verpackte Aufbereitungssysteme anstelle von isolierten Geräten zu liefern. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika kann daher Lösungen belohnen, die den Membranschutz und die routinemäßige Betriebskontrolle vereinfachen. Ionenaustausch und Wasserenthärtung entfernen Kalzium und Magnesium, was die Härtekontrolle in hochdichten Kühlkreisläufen unterstützt. Chemische Aufbereitung und Desinfektion bleiben für das Legionellen-Management in offenen Kühltürmen unerlässlich und unterstützen die wiederkehrende Nachfrage gemäß ASHRAE 188 und lokalen Gesundheitsanforderungen.
Membranbioreaktoren werden bis 2032 voraussichtlich mit einem CAGR von 16,12 % wachsen, da Betreiber Abwasserrecyclingkreisläufe für die Kühlwiederverwendung aufbauen. Diese Systeme können die Rückgewinnung von Prozesswasser unterstützen, wo die Standortbedingungen dies erlauben. Elektrodeionisation hat eine Rolle in geschlossenen Kreisläufen und direkten Flüssigkeitskühlungsanwendungen an Chips, die Hochreinsteinwasser benötigen. Sie kann den chemischen Regenerationsabfall reduzieren, der mit konventionellem Ionenaustausch verbunden ist. Der Technologiemix bewegt sich hin zu Systemen, die Membranbioreaktoren, Umkehrosmose und Elektrodeionisation in Sequenz verbinden. Diese Verschiebung erhöht die Ingenieursschwelle für Lieferanten und legt größeres Gewicht auf Anbieter, die mehrstufige Systeme über die Zeit betreiben, eine stabile Ausgangsqualität aufrechterhalten und schnell reagieren können, wenn sich die Wasserbedingungen ändern.



Nach Wasserquelle:
Kommunale Entnahmen stehen unter Druck durch Wiederverwendungs-Priorität in einer wassergestressten RegionKommunales Wasser hielt im Jahr 2026 einen Umsatzanteil von 35,63 %, da viele Betriebsstandorte auf eine zuverlässige kommunale Versorgung ausgelegt wurden. Die Nachrüstung dieser Standorte für die TSE-Einspeisung kann Änderungen an Rohrleitungen, Lagerung und Vorbehandlungssystemen erfordern. Die Grundwassernutzung ist in vielen Golfregionen aufgrund von Salzgehalt eingeschränkt, während einige südafrikanische Anlagen eine Entfernung von Eisen, Mangan und Härte erfordern. Industriell recyceltes Wasser kann bestimmten Rechenzentren dienen, die sich in Industrieparks befinden, die gemeinsame Versorgungsinfrastruktur nutzen. Die Oberflächenwassernutzung bleibt in weiten Teilen der Region begrenzt, da Verfügbarkeit und Qualität je nach Standort variieren. Diese Unterschiede bedeuten, dass die Auswahl der Wasserquelle eine standortspezifische Ingenieurentscheidung bleibt, die durch lokalen Versorgungszugang, Einspeisewasserqualität, Lagerbedarf und den Zustand der bereits vorhandenen Kühlgeräte geprägt wird. Für den Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika macht diese Vielfalt die Standortbewertung zum zentralen Element der Systemauswahl.
Rückgewonnenes kommunales Abwasser wird bis 2032 voraussichtlich mit einem CAGR von 16,17 % wachsen, da Saudi-Arabien und die VAE nicht-trinkbares Wasser für die Kühlung fördern. Saudi-Arabiens nationales Ziel zur Abwasserwiederverwendung gibt diesem Übergang eine starke politische Grundlage.[2] Rückgewonnenes Wasser erfordert eine anpassungsfähigere Aufbereitung als eine stabile kommunale Einspeisung, da sich seine Qualität ändern kann. Betreiber benötigen möglicherweise flexible Membran-, Desinfektions- und Dosiersysteme, um Kühlwasserstandards aufrechtzuerhalten. Dies unterstützt die Nachfrage nach Echtzeit-Überwachung und Aufbereitungsprogrammen, die auf Änderungen der Einspeisewasserqualität reagieren, und hilft Betreibern, stabile Kühlbedingungen aufrechtzuerhalten, während ein unnötig hoher Chemikalieneinsatz vermieden wird. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika bewegt sich daher hin zu einer höherwertigen Konditionierung alternativer Einsatzstoffe.
Nach Aufbereitungsanwendung:
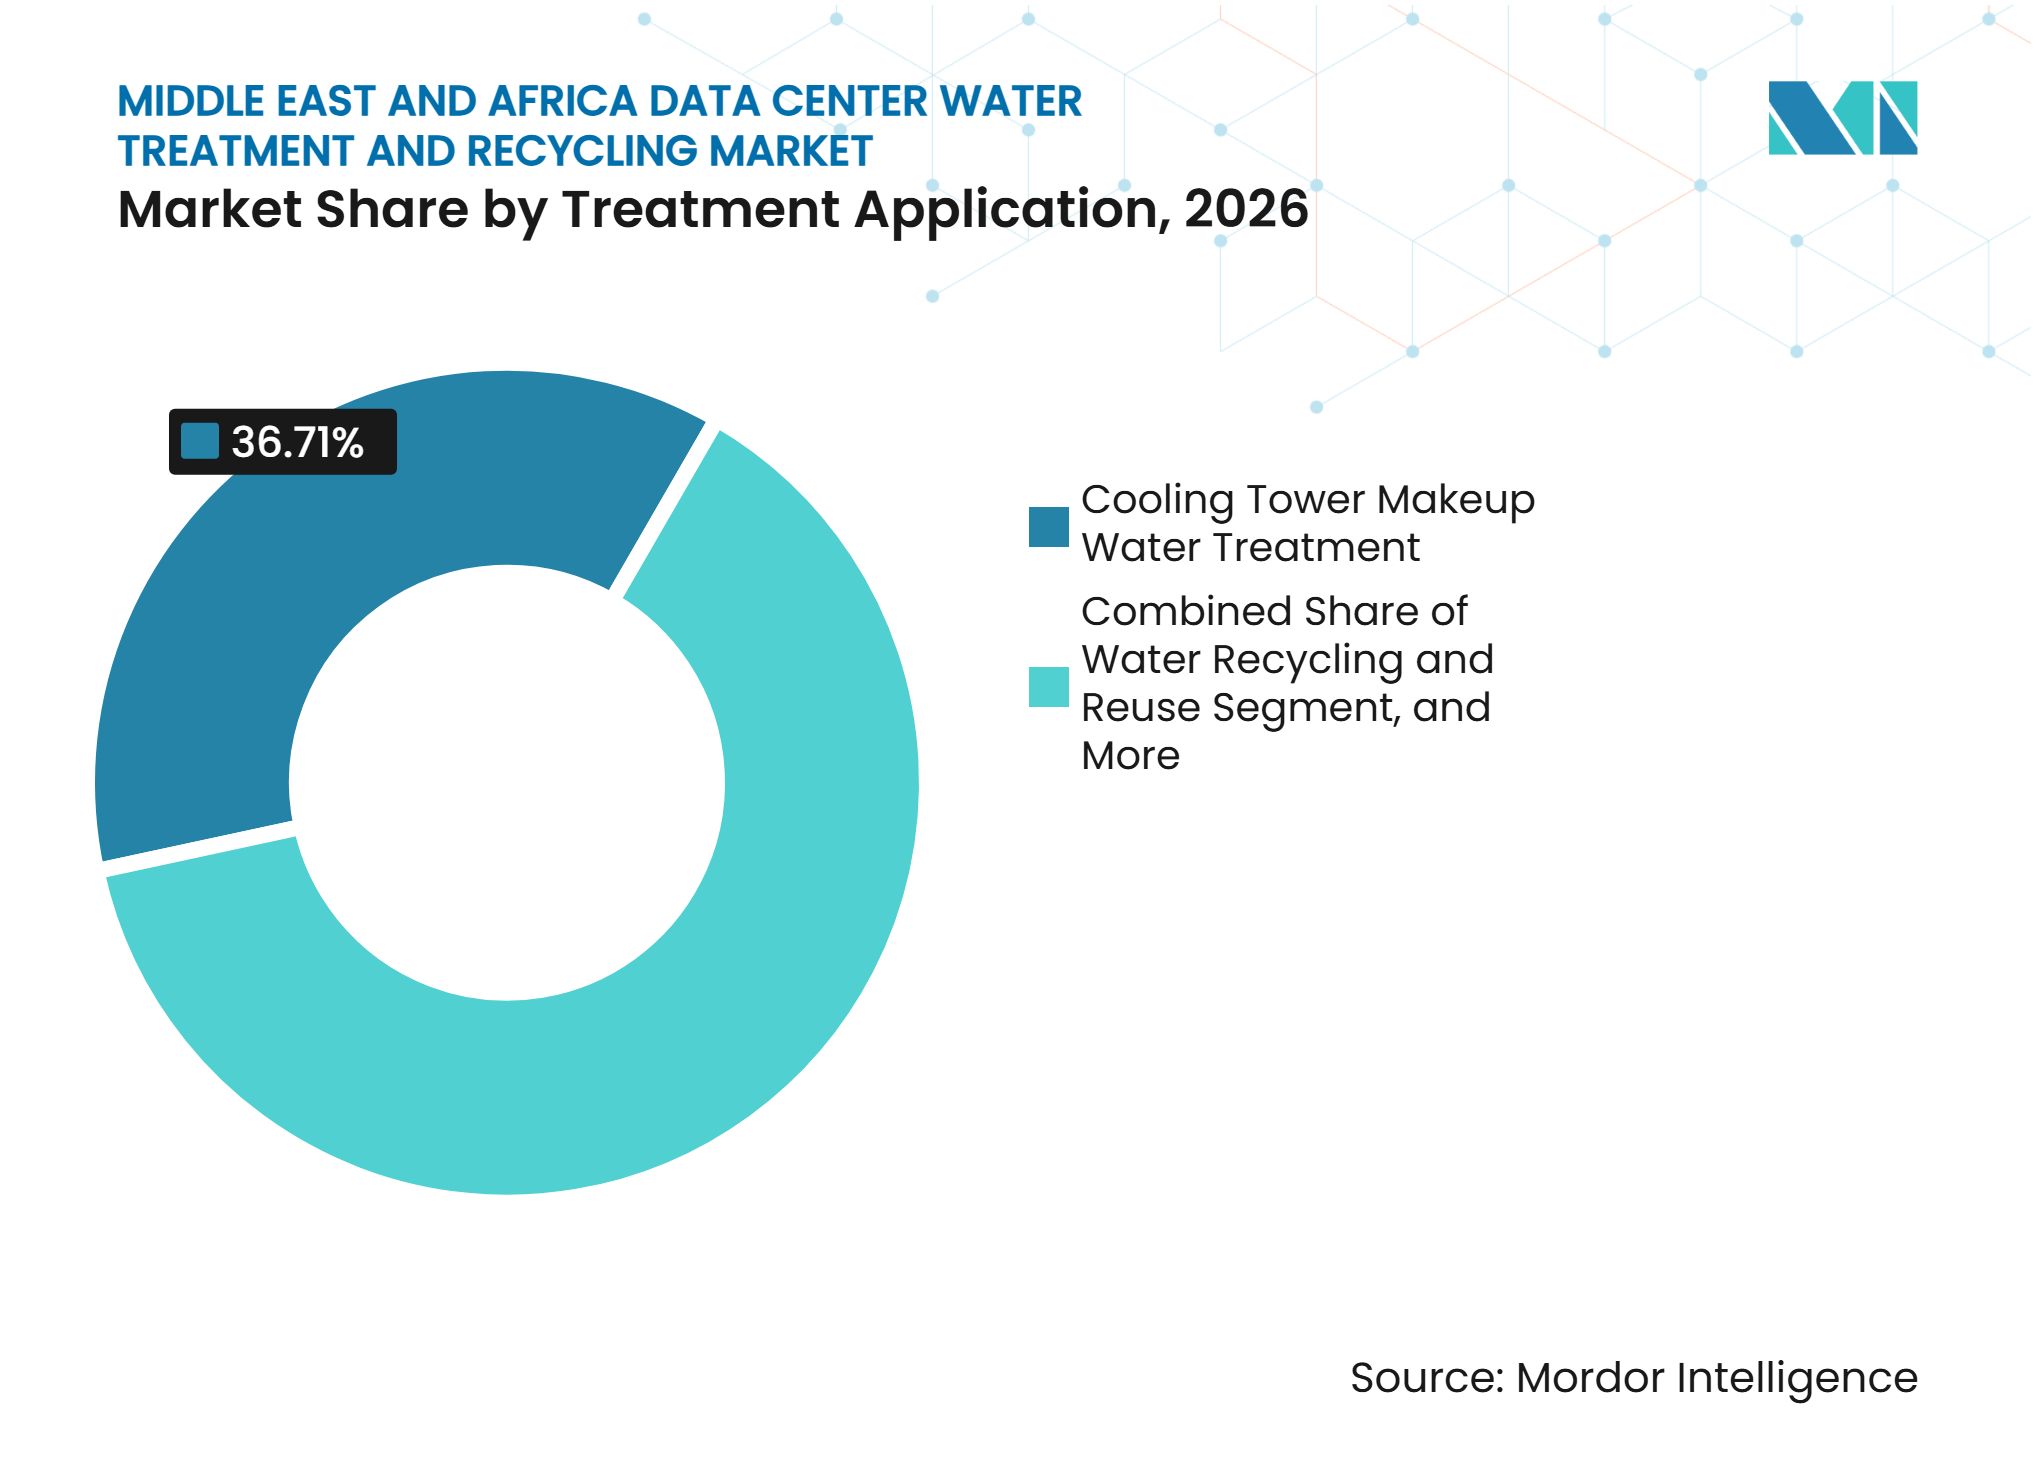
Kühlturm-Ergänzungswasseraufbereitung führt, aber Recycling holt aufDie Kühlturm-Ergänzungswasseraufbereitung hielt im Jahr 2026 einen Umsatzanteil von 36,71 %, die größte Anwendungsposition im Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika. Verdunstungskühlung bleibt in Betriebsanlagen am Golf verbreitet. Hohe Umgebungstemperaturen und Mineralgehalt können die Konzentrationszyklen begrenzen, bevor das Ablagerungsrisiko steigt. Betreiber benötigen dann mehr Ergänzungswasser und eine genaue Kontrolle der chemischen Dosierung, da eine schlechte Kontrolle die Ablagerungsbildung, die Korrosionsbelastung und Unterbrechungen der Kühlleistung erhöhen kann. Die Behandlung von geschlossenen Kaltwasserkreisläufen ist spezialisierter, da sie Korrosionsinhibierung, Sauerstoffentfernung und pH-Kontrolle berücksichtigen muss. Die Kessel- und Wärmeabfuhrbehandlung unterstützt auch die wiederkehrende Chemikaliennachfrage an Standorten, die Notstromaggregate und Befeuchtungssysteme verwenden.
Wasserrecycling und -wiederverwendung wird bis 2032 voraussichtlich mit einem CAGR von 16,24 % wachsen, da Betreiber die Abhängigkeit von entsalztem kommunalem Wasser reduzieren möchten. Systeme zur vollständigen Flüssigkeitsentsorgung können Prozesswasser zurückgewinnen und die Flüssigkeitsentsorgung reduzieren. Gradiant gibt an, dass seine Systeme zur vollständigen Flüssigkeitsentsorgung eine Prozesswasserrückgewinnung von 99 % für ausgewählte Rechenzentrumsprojekte anstreben.[3] Recycling kann die Position einer Anlage in nachhaltigkeitsgebundenen Finanzierungsprozessen verbessern und gleichzeitig den Bedarf an Entsorgungsmanagement reduzieren. Compliance-Anforderungen bieten weiterhin eine Grundlage für die chemische Aufbereitung in allen Anwendungen. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika behält daher einen wiederkehrenden Bedarf an Tests, Dosierung und Servicedokumentation. Die Kombination aus wiederkehrender Compliance-Nachfrage und Recyclinginvestitionen unterstützt einen widerstandsfähigen Anwendungsmix, bei dem routinemäßige Aufbereitungsanforderungen neben größeren Investitionen in Wasserrückgewinnung und Konzentratmanagement fortbestehen.

Nach Lösungstyp:
Ausrüstung führt beim Umsatz, während Serviceverträge kommerziell an Bedeutung gewinnenWasseraufbereitungsausrüstung hielt im Jahr 2026 einen Umsatzanteil von 35 %, was die Ausgaben für Umkehrosmosemembranen, Membranbioreaktoren, Filtrationsgestelle und Elektrodeionisationseinheiten widerspiegelt. Die Ausrüstungsnachfrage ist eng mit der Inbetriebnahme großer Rechenzentren verbunden. Dies macht das Segment abhängig vom Zeitpunkt der Kapazitätserweiterungen in den VAE und Saudi-Arabien. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika ist daher eng mit den Bauplänen großer neuer Anlagen verbunden. Überwachungs- und Steuerungssysteme werden relevanter, da Betreiber Sensoren zur Optimierung der Dosierung und zur Dokumentation der Compliance einsetzen. Planung und Ingenieurwesen von Aufbereitungsanlagen können eine frühere Einbindung von Kunden ermöglichen, indem Quellwasserqualität, TSE-Zugang und Entsorgungsbedingungen bewertet werden. Wasseraufbereitungschemikalien bieten einen wiederkehrenden Umsatzstrom, da der Verbrauch der Betriebszeit des Kühlsystems, der Wasserqualität, den Betriebstemperaturen und den Steuerungsanforderungen einzelner Kühlkreisläufe folgt.
Betriebs- und Wartungsdienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 16,39 % wachsen. Kleine und mittlere Anlagen in Südafrika, Ägypten und Tier-2-Golfstädten verfügen möglicherweise nicht über interne Wasseringenieurteams. Ausgelagerte Programme können diesen Anlagen Zugang zu Tests, Dosierung, Notfallreaktion und Berichterstattung bieten, ohne ein dediziertes Personal aufzubauen. Ecolabs Einsatz von Echtzeit-Kühlüberwachung im Jahr 2025 veranschaulicht den Übergang von periodischen manuellen Kontrollen hin zu kontinuierlicher Überwachung. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika bietet serviceorientierten Anbietern die Möglichkeit, Beziehungen zur installierten Basis aufzubauen. Regionale Technikerabdeckung und Reaktionszeiten können für diese Verträge genauso wichtig sein wie die Gerätespezifikation, insbesondere wenn Betreiber schnelle Korrekturmaßnahmen zum Schutz der Kühlverfügbarkeit benötigen.
Nach Rechenzentrumsgrößen:
Hyperscale-Anlagen definieren Marktvolumen und AufbereitungskomplexitätHyperscale-Anlagen hielten im Jahr 2026 einen Umsatzanteil von 41,74 % und werden bis 2032 voraussichtlich mit einem CAGR von 16,28 % wachsen. Ihr Umfang konzentriert Aufbereitungsinvestitionen, Wassermanagementplanung und komplexe Integrationsanforderungen in einer einzigen Anlagenklasse. Große Campusse benötigen eine frühzeitige Bewertung der Quellwasserchemie, des Zugangs zu rückgewonnenen Wassernetzen und der Entsorgungsbeschränkungen. Lieferanten, die in der Planungsphase beitragen, können später im Projekt um Ausrüstungs- und Servicearbeiten konkurrieren. Große Rechenzentren behalten eine wichtige Rolle, aber KI-Investitionen konzentrieren mehr Kapazität in sehr großen Anlagen. Hyperscale-Aufbereitungsverträge können erheblich sein, werden aber oft unter einer begrenzten Gruppe qualifizierter Anbieter vergeben, da Käufer nach bewährten Ingenieurprozessen, lokaler Ausführung und klarer betrieblicher Verantwortlichkeit suchen.
Kleine und mittlere Anlagen schaffen eine andere kommerzielle Möglichkeit für den Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika. Sie benötigen oft verpackte Systeme, Chemikalienversorgung, Überwachung und Managed Services anstelle von komplexen maßgeschneiderten Aufbereitungsanlagen. Unternehmensbereitstellungen in Südafrika, Oman und Ägypten können diese serviceorientierte Nachfrage unterstützen. Diese Standorte rechtfertigen möglicherweise keine dedizierte interne Expertise für Wasserchemie und Compliance. Ihre Verträge können sich zu einer bedeutenden wiederkehrenden Umsatzbasis für Lieferanten mit regionaler Lieferkapazität summieren. Die Größenaufteilung beeinflusst daher, ob Anbieter Projektingenieurwesen oder skalierbare Vor-Ort-Dienste betonen, und kann beeinflussen, wie sie Vertrieb, Technikerbesetzung, Ersatzteile und laufenden Kundensupport organisieren.
Nach Rechenzentrumtyp:
Colocation führt, während Unternehmens- und Edge-Segmente expandierenColocation-Anlagen hielten im Jahr 2026 einen Umsatzanteil von 41,12 %, da gemeinsam genutzte Infrastruktur die Wasseraufbereitungsnachfrage an hochdurchsatzfähigen Standorten konzentriert. Betreiber müssen ihre eigenen Umweltberichtspflichten und die Wasserverwaltungserwartungen der Mieter erfüllen. Echtzeit-Chemieoptimierung kann wertvoll sein, wenn mehrere Mieter dieselbe Kühlinfrastruktur nutzen. Cloud-Anbieter stellen eine wachsende Kundengruppe dar, da sie eigene regionale Kapazitäten entwickeln. Colocation-Betreiber priorisieren im Allgemeinen Integrationsfähigkeit, Betriebszeitverlässlichkeit und dokumentierte Leistung. Diese Anforderungen unterstützen Lieferanten, die Ausrüstung mit laufender Überwachung und Service kombinieren können, während sie klare Aufzeichnungen über Leistung, Wasserqualität und Wartungsmaßnahmen für anspruchsvolle Mieterumgebungen bereitstellen.
Unternehmens- und Edge-Bereitstellungen werden bis 2032 voraussichtlich mit einem CAGR von 16,18 % wachsen, da Datensouveränitätsanforderungen die Verarbeitung im Land fördern. Viele Edge-Anlagen verwenden luftgekühlte oder hybride Systeme, was den Bedarf an Wasserkonditionierung begrenzt, aber nicht beseitigt. Ihre Ausgaben können sich auf Trinkwasseraufbereitung, Überwachung und begrenzte Kühlwasserbewirtschaftung konzentrieren. Unternehmensbetreiber bevorzugen oft einfache Betriebsmodelle, wettbewerbsfähige Preise und reaktionsschnellen lokalen Service. Dies schafft einen separaten Marktzugang gegenüber dem für Colocation-Projekte verwendeten, wo technische Integration und große gemeinsame Kühllasten normalerweise die Kaufentscheidung leiten. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika kann von der Ausweitung der regionalen Vor-Ort-Abdeckung auf Afrika und die Levante profitieren.
Geografische Analyse
VAE
Die VAE hielten im Jahr 2026 einen Anteil von 25,64 % am Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika. Ihre Position wird durch 56 aktive Rechenzentren, ein etabliertes Versorgungsumfeld und eine wachsende Gruppe von Dienstleistern unterstützt. Neue Hyperscale-Anlagen übernehmen geschlossene Recyclingansätze, die mit der strategischen Initiative der VAE für Netto-Null 2050 übereinstimmen. Moro Hub eröffnete im Januar 2025 Phase 2 seines solarbetriebenen Rechenzentrums in Dubai und treibt einen Ausbau voran, der 100 MW überschreiten soll. Saudi-Arabien wird bis 2032 voraussichtlich mit einem CAGR von 16,47 % wachsen, da sein Programm für digitale Infrastruktur bedeutende Kapazitätserweiterungen unterstützt.
Saudi-Arabien
Saudi-Arabiens Ziel zur Wiederverwendung von aufbereitetem Abwasser schafft eine klare langfristige Richtung für Wasserbeschaffung und Aufbereitungsplanung. Neue Anlagen können zunehmend nicht-trinkbare Versorgung in Betracht ziehen, wenn sich TSE-Systeme in der Nähe von Industrie- und Technologiegebieten entwickeln, obwohl jedes Projekt weiterhin Qualitätsanforderungen, Lagerkapazität, Anschlussvereinbarungen und Aufbereitungsspezifikationen bestätigen muss.
Katar
Katar hat auch Erfahrung mit der Nutzung von nicht-trinkbarem Wasser für die Fernkühlung, was vergleichbare Rechenzentrumsprojekte informieren kann. Israels entwickeltes Wasserrecycling-Ökosystem kann relevante technische Erfahrungen für benachbarte Märkte liefern, die mit ähnlichen Wassereinschränkungen konfrontiert sind.
Südafrika
Südafrika hat ein anderes Profil, da Dürrezyklen und kommunale Versorgungsschwankungen die Nachfrage nach widerstandsfähiger Vorbehandlung, Desinfektion und Vor-Ort-Lagerung antreiben, anstatt der entsalzungsgeprägten Betriebsbedingungen, die viele Golfprojekte prägen. Seine Betreiber können auch geschlossene Kaltwasserkreisläufe und Freiluftkühlung nutzen, wo die Standortbedingungen diese Designs unterstützen.
Ägypten
Ägypten entwickelt sich zu einem Konnektivitätszentrum rund um Kairo, unterstützt durch seine Rolle in Unterseekabelnetzen und nationalen Plänen für digitale Infrastruktur. Begrenzte Süßwasserverfügbarkeit kann die Relevanz von Abwasseraufbereitung und Grundwasserkonditionierung für die Kühlung erhöhen.
Rest des Nahen Ostens und Afrikas
In Oman erhielt SUEZ im Juni 2026 einen 15-jährigen leistungsbasierten Vertrag mit NAMA Water Services, der Wasser- und Abwasserdienstleistungen, 22 Abwasserbehandlungsanlagen und 400 km TSE-Verteilungsnetze umfasst. Bahrain verfügt über eine etablierte Rechenzentrumsbasis für Finanzdienstleistungen, während Kenia und Nigeria frühere Bereitstellungsstandorte sind. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika wird an diesen Standorten stark variieren, da Wassernetze, Anlagenpipelines und lokale Servicekapazitäten unterschiedlich sind. Die Nachfrage nach Wasseraufbereitung bleibt jedoch eng mit der Entwicklung neuer Rechenzentrumkapazitäten und unterstützender Versorgungsinfrastruktur verbunden, einschließlich der Verfügbarkeit nicht-trinkbarer Netze, lokaler Ingenieurressourcen und zuverlässiger Wartungsunterstützung.
Wettbewerbslandschaft
Marktkonzentration
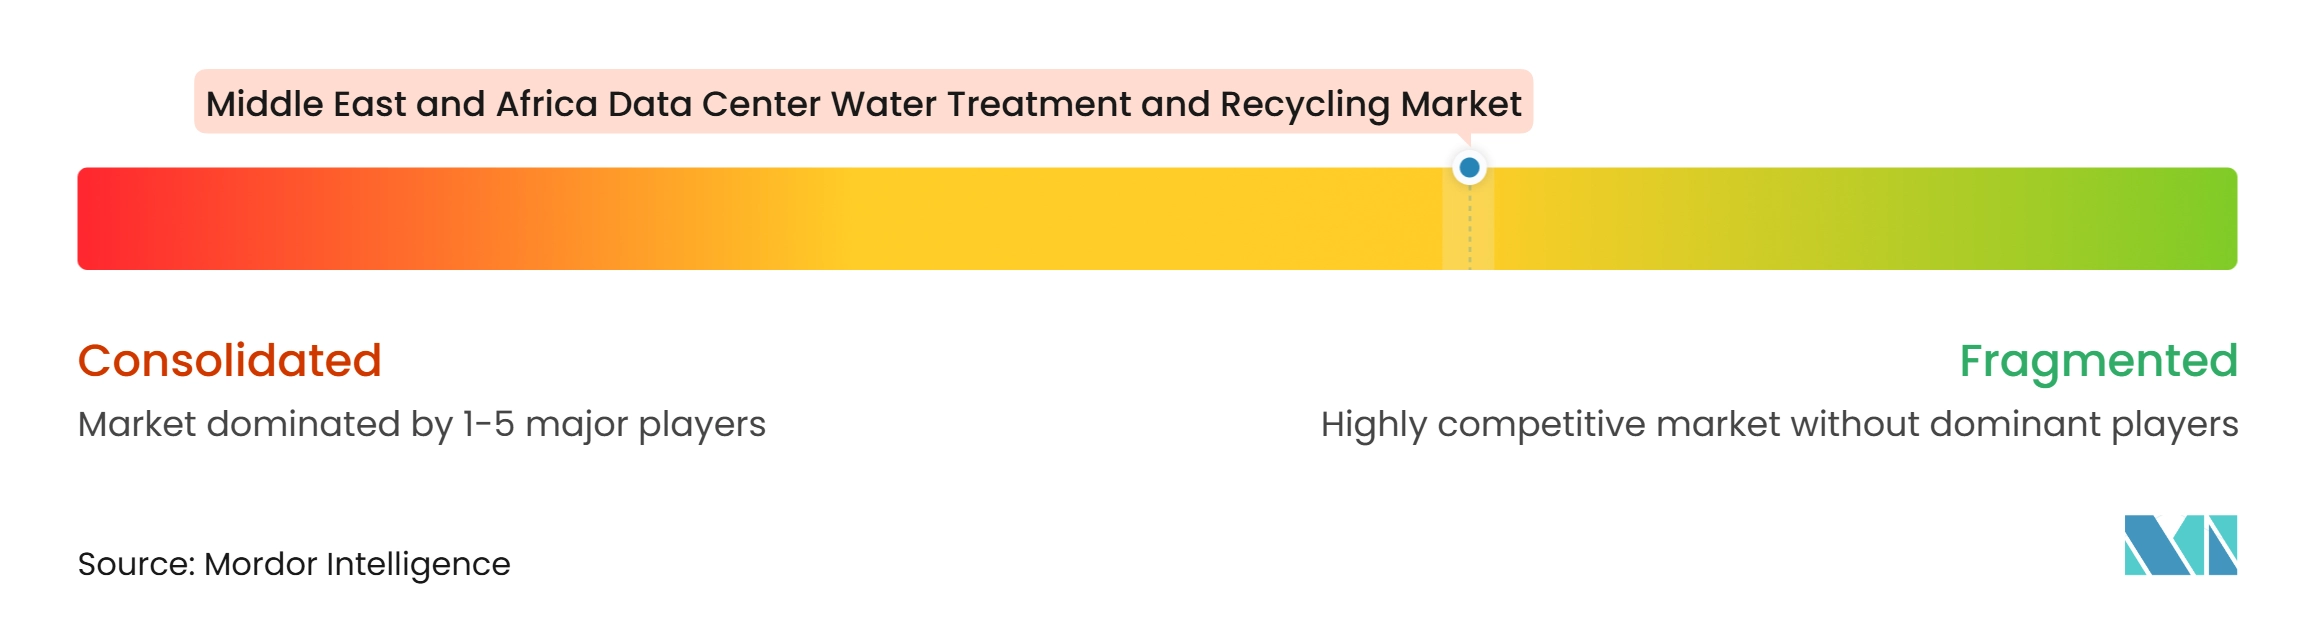
Der Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika ist mäßig fragmentiert, da globale Umweltdienstleister, Membranspezialisten, Chemikalienlieferanten und regionale Dienstleistungsunternehmen in verschiedenen Phasen des Aufbereitungslebenszyklus tätig sind. Veolia, Ecolab und Gradiant gehören zu den sichtbaren Unternehmen, die um integrierte Wassermanagementarbeiten konkurrieren. Membranlieferanten wie Toray Industries und DuPont de Nemours konkurrieren bei Haltbarkeit und Salzrückhalt für Einspeisewasser mit hohem Gehalt an gelösten Feststoffen. Chemische Aufbereitungsanbieter bedienen wiederkehrende Betriebsanforderungen durch Dosierprogramme und Überwachung. Lokale Qualifikationen und Vor-Ort-Servicekapazitäten bleiben wichtig, da Rechenzentrumsprojekte nach der Inbetriebnahme reaktionsschnelle Unterstützung benötigen. Diese Struktur lässt Raum für Spezialanbieter, während große Projekte für Unternehmen mit breiten technischen Portfolios, etablierten Vor-Ort-Teams und der Fähigkeit, nach der Installation betriebliche Verantwortung zu übernehmen, attraktiv sind.
Veolia arbeitete im April 2026 mit Amazon zusammen, um rückgewonnene Wasserlösungen für die Rechenzentrumskühlung zu entwickeln, die Aufbereitungstechnik mit KI-gestützter Optimierung kombinieren. Veolia unterzeichnete auch im September 2025 eine Vereinbarung über 500 Millionen USD für ein großes industrielles Abwasserwiederverwendungsprojekt in der Industriestadt Jubail unter Verwendung von AnoxKaldnes MBBR-, ZeeWeed-Membranen und ActifloCarb-Technologie. Gradiant startete im Mai 2026 seine HyperSolved-Plattform, die Aufbereitungstechnologien, CURE Chemicals und SmartOps KI für die Kühlwasseroptimierung kombiniert. Ecolab setzte seine 3D TRASAR-Technologie für direkte Flüssigkeitskühlung an Chips im Nahen Osten im August 2025 ein. Diese Maßnahmen zeigen, dass Aufbereitung, Chemikalien, Daten und Betrieb zunehmend gemeinsam angeboten werden.
Die offenste Möglichkeit liegt in der TSE-Vorbehandlung und im Greenfield-Hyperscale-Design, wo Kunden koordinierte Membran-, Recycling- und Betriebssysteme benötigen. Kein einzelner Lieferant wird als kontrollierend für das End-to-End-Design, den Bau und den Betrieb mehrstufiger Membransysteme in der gesamten Region identifiziert. Anbieter mit Erfahrung bei der Saudi Water Partnership Company oder Lieferantenqualifikationen der Dubai Electricity and Water Authority können einen Vorteil gegenüber internationalen Unternehmen ohne lokale Liefernachweise haben. Messbare Verbesserungen der Wassernutzungseffizienz können auch Beschaffungsentscheidungen unterstützen, wenn Kunden Wasserverwaltung dokumentieren müssen, sodass technische Teams Aufbereitungsergebnisse mit umfassenderen Anlagenberichten und Beschaffungsanforderungen verbinden können. Lieferanten, die regionale Techniker und digitale Leistungsnachweise bereitstellen, können sich über Gerätespezifikationen hinaus differenzieren, insbesondere wenn ein Käufer klare Nachweise benötigt, dass Wassersysteme Betriebszeit und Umweltberichtsziele unterstützen können.
Marktführer in der Branche für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika
-
Veolia Environnement S.A.
-
Ecolab Inc.
-
SUEZ S.A.
-
Xylem Inc.
-
Aquatech International LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Veolia Environnement S.A.
- Ecolab Inc.
- SUEZ S.A.
- Xylem Inc.
- Aquatech International LLC
- Kurita Water Industries Ltd.
- Pentair plc
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Alfa Laval AB
- BWT Holding GmbH
- Gradiant Corporation
- Ovivo Inc.
- Solenis LLC
- DataVolt Information Technology Company
- Khazna Data Centers Limited
- Gulf Data Hub
- Moro Hub
- Gulf Cryo Holding RSC Limited
- ENGIE S.A.
- Johnson Controls International plc
- Vertiv Holdings Co
- Schneider Electric SE
- Trane Technologies plc
Neueste Industrielle Entwicklungen in Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika
- September 2026: Gradiant sicherte sich einen bedeutenden schlüsselfertigen Wasser- und Abwasservertrag für einen der weltweit größten KI-Rechenzentrumscampusse eines Hyperscalers in West-Texas, der Trinkwasserversorgung und vollständige Abwasseraufbereitung unter einem Null-Einleitung-in-Oberflächengewässer-Design-Mandat auf einem beschleunigten Zeitplan liefert und die Position des Unternehmens in der Wasserinfrastruktur für Hyperscale mit hohen Anforderungen stärkt.
- September 2026: Veolia unterzeichnete drei Vereinbarungen mit saudi-arabischen Unternehmen, darunter Ma'aden und Khazeen, um die Zusammenarbeit bei industrieller Wasseraufbereitung, Abwasserwiederverwendung, Abfallmanagement und integrierten Wasser-Energie-Dienstleistungen auszubauen. Die Ma'aden-Zusammenarbeit zielt speziell auf verbesserte industrielle Wasseraufbereitung und -wiederverwendung ab. Diese Partnerschaften stärken das regionale Wasseraufbereitungsökosystem, das industrielle und potenziell Rechenzentruminfrastruktur bedient.
- Juni 2026: SUEZ erhielt im Konsortium mit der National Trading Company und dem National Energy Center einen 15-jährigen leistungsbasierten Betriebs- und Wartungsvertrag von NAMA Water Services in Oman im Wert von 2,0 Milliarden EUR (2,18 Milliarden USD), der Wasser- und Abwasserdienstleistungen für 2,3 Millionen Menschen in den Gouvernoraten Maskat und Sharqiyah umfasst, einschließlich 22 Abwasserbehandlungsanlagen und 400 km TSE-Verteilungsnetze – der größte Wasserdienstleistungsvertrag, den SUEZ im Nahen Osten abgeschlossen hat.
- April 2026: Veolia arbeitete mit Amazon zusammen, um rückgewonnene Wasserlösungen für die Rechenzentrumskühlung zu entwickeln, die Wasseraufbereitungstechnik mit KI-gestützter Optimierung kombinieren, um geschlossene Wasserwiederverwendung voranzutreiben und die Süßwasserentnahme in Rechenzentrumsbetrieben zu reduzieren.
Berichtsumfang für den Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika
Der Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika (MEA) bezieht sich auf den regionalen Markt für Technologien, Ausrüstungen, Chemikalien und Dienstleistungen, die zur Aufbereitung, Konditionierung und Wiederverwertung von Wasser in Rechenzentren im Nahen Osten und Afrika verwendet werden, hauptsächlich für Kühlsysteme, Flüssigkeitskühlkreisläufe und Abwassermanagement.
Der Bericht über den Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika ist segmentiert nach Aufbereitungstechnologie (Filtration und Ultrafiltration, Umkehrosmose, Ionenaustausch und Wasserenthärtung, Elektrodeionisation, Chemische Aufbereitung und Desinfektion, Membranbioreaktoren und andere Wasseraufbereitungstechnologien), Wasserquelle (Kommunales Wasser, Grundwasser, Oberflächenwasser, Rückgewonnenes kommunales Abwasser, Industriell recyceltes Wasser und andere alternative Wasserquellen), Aufbereitungsanwendung (Kühlturm-Ergänzungswasseraufbereitung, Kaltwasser- und Geschlossener-Kreislauf-Wasseraufbereitung, Kessel- und Wärmeabfuhrsystem-Wasseraufbereitung, Abwasseraufbereitung, Wasserrecycling und -wiederverwendung sowie Vollständige Flüssigkeitsentsorgung und Konzentratmanagement), Lösungstyp (Wasseraufbereitungsausrüstung, Wasseraufbereitungschemikalien, Wasserqualitätsüberwachungs- und Steuerungssysteme, Aufbereitungsanlagenplanung und -ingenieurwesen sowie Betriebs- und Wartungsdienstleistungen), Rechenzentrumsgrößen (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstleister sowie Unternehmen und Edge) und Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Israel, Katar, Ägypten und Rest des Nahen Ostens und Afrikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Filtration und Ultrafiltration |
| Umkehrosmose |
| Ionenaustausch und Wasserenthärtung |
| Elektrodeionisation |
| Chemische Aufbereitung und Desinfektion |
| Membranbioreaktoren |
| Andere Wasseraufbereitungstechnologien |
| Kommunales Wasser |
| Grundwasser |
| Oberflächenwasser |
| Rückgewonnenes kommunales Abwasser |
| Industriell recyceltes Wasser |
| Andere alternative Wasserquellen |
| Kühlturm-Ergänzungswasseraufbereitung |
| Kaltwasser- und Geschlossener-Kreislauf-Wasseraufbereitung |
| Kessel- und Wärmeabfuhrsystem-Wasseraufbereitung |
| Abwasseraufbereitung |
| Wasserrecycling und -wiederverwendung |
| Vollständige Flüssigkeitsentsorgung und Konzentratmanagement |
| Wasseraufbereitungsausrüstung |
| Wasseraufbereitungschemikalien |
| Wasserqualitätsüberwachungs- und Steuerungssysteme |
| Aufbereitungsanlagenplanung und -ingenieurwesen |
| Betriebs- und Wartungsdienstleistungen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstleister |
| Unternehmen und Edge |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Südafrika |
| Israel |
| Katar |
| Ägypten |
| Rest des Nahen Ostens und Afrikas |
| Nach Aufbereitungstechnologie | Filtration und Ultrafiltration |
| Umkehrosmose | |
| Ionenaustausch und Wasserenthärtung | |
| Elektrodeionisation | |
| Chemische Aufbereitung und Desinfektion | |
| Membranbioreaktoren | |
| Andere Wasseraufbereitungstechnologien | |
| Nach Wasserquelle | Kommunales Wasser |
| Grundwasser | |
| Oberflächenwasser | |
| Rückgewonnenes kommunales Abwasser | |
| Industriell recyceltes Wasser | |
| Andere alternative Wasserquellen | |
| Nach Aufbereitungsanwendung | Kühlturm-Ergänzungswasseraufbereitung |
| Kaltwasser- und Geschlossener-Kreislauf-Wasseraufbereitung | |
| Kessel- und Wärmeabfuhrsystem-Wasseraufbereitung | |
| Abwasseraufbereitung | |
| Wasserrecycling und -wiederverwendung | |
| Vollständige Flüssigkeitsentsorgung und Konzentratmanagement | |
| Nach Lösungstyp | Wasseraufbereitungsausrüstung |
| Wasseraufbereitungschemikalien | |
| Wasserqualitätsüberwachungs- und Steuerungssysteme | |
| Aufbereitungsanlagenplanung und -ingenieurwesen | |
| Betriebs- und Wartungsdienstleistungen | |
| Nach Rechenzentrumsgrößen | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstleister | |
| Unternehmen und Edge | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Israel | |
| Katar | |
| Ägypten | |
| Rest des Nahen Ostens und Afrikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Wasseraufbereitung und Recycling in Rechenzentren im Nahen Osten und Afrika?
Der Markt wird im Jahr 2026 auf 0,36 Milliarden USD und bis 2032 auf 0,87 Milliarden USD geschätzt, mit einem CAGR von 15,91 % von 2027 bis 2032. Die Nachfrage ist mit Kühlwasseraufbereitung, Recyclingsystemen und laufenden Wassermanagementdienstleistungen verbunden.
Welche Aufbereitungstechnologie führt die regionale Nachfrage an?
Umkehrosmose führte im Jahr 2026 mit einem Umsatzanteil von 25,62 %, da sie kommunales und entsalztes Wasser mit hohem Gehalt an gelösten Feststoffen vor der Kühlnutzung aufbereitet. Sie ist auch Teil breiterer Aufbereitungsprozesse zum Schutz von Kühlgeräten.
Warum wird rückgewonnenes Wasser für Rechenzentren im Nahen Osten und Afrika immer wichtiger?
Rückgewonnenes kommunales Abwasser wird bis 2032 voraussichtlich mit einem CAGR von 16,17 % wachsen, da nicht-trinkbare Wasserpolitiken und Wiederverwendungsinfrastruktur an Bedeutung gewinnen. Der Wandel erfordert eine adaptive Aufbereitung, wenn die Einspeisewasserqualität variiert.
Welche Anwendung expandiert am schnellsten?
Wasserrecycling und -wiederverwendung wird bis 2032 voraussichtlich mit einem CAGR von 16,24 % wachsen, unterstützt durch die Notwendigkeit, Süßwasserentnahmen zu reduzieren und Einleitungen zu managen. Rückgewinnungssysteme können auch breitere Wasserverwaltungsziele unterstützen.
Welches Land wird bis 2032 voraussichtlich am schnellsten wachsen?
Saudi-Arabien wird bis 2032 voraussichtlich mit einem CAGR von 16,47 % wachsen, unterstützt durch die Entwicklung digitaler Infrastruktur und die Abwasserwiederverwendungspolitik. Die Aufbereitungsnachfrage wird voraussichtlich Kapazitätserweiterungen und der Entwicklung von Wassernetzen folgen.
Welche Fähigkeiten sind für Lieferanten, die Rechenzentren bedienen, am wichtigsten?
Lieferanten benötigen Aufbereitungstechnik, Chemieprogramme, Echtzeit-Überwachung und regionale Betriebs- und Wartungsabdeckung, um komplexe Kühlsysteme zu unterstützen. Lokale Techniker und dokumentierte Leistung sind für den kontinuierlichen Betrieb wichtig, insbesondere für Standorte, bei denen Aufbereitungsfehler die Kühlzuverlässigkeit, Serviceverpflichtungen oder die Wassereffizienzberichterstattung beeinträchtigen könnten.