
金属成形装置市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 25.53 十億米ドル |
| 市場規模 (2031) | 31.43 十億米ドル |
| Growth Rate (2026 - 2031) | 4.25 % |
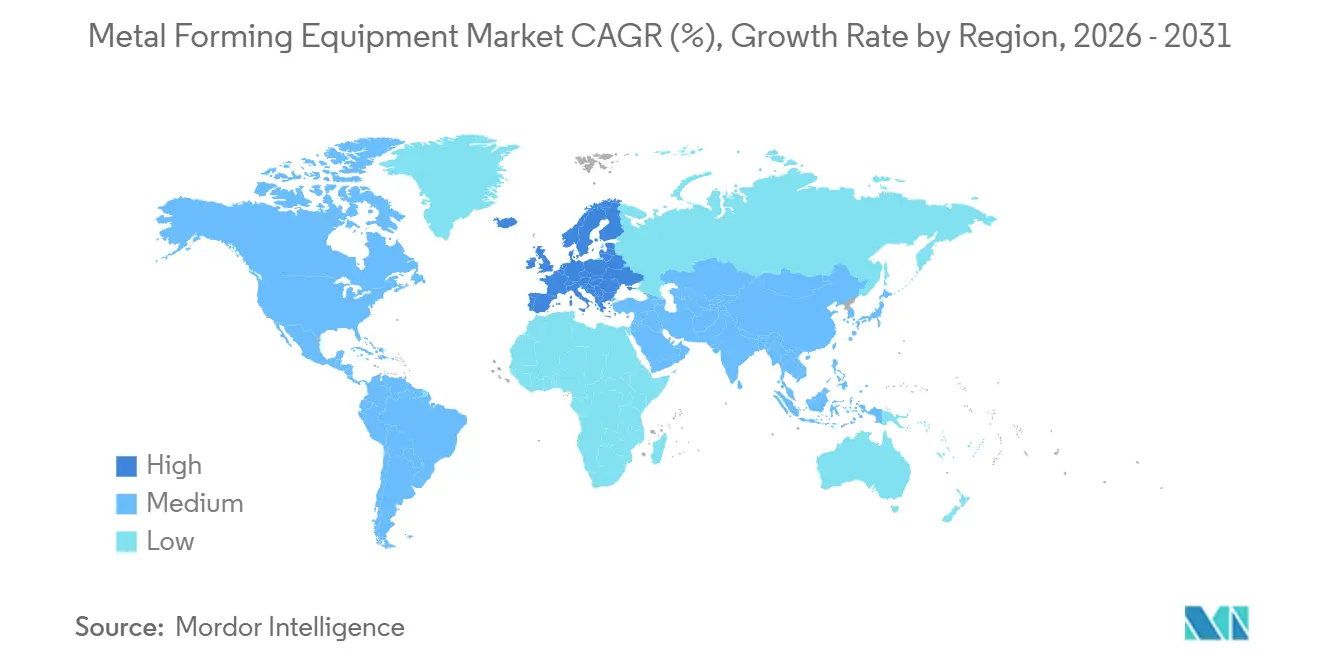
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア |
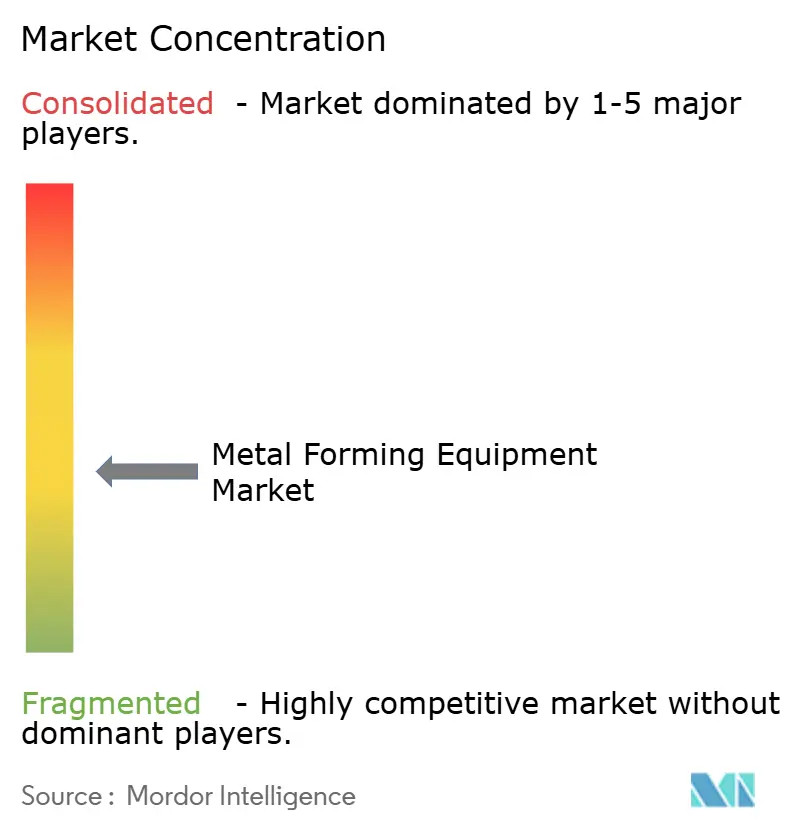
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる金属成形装置市場分析
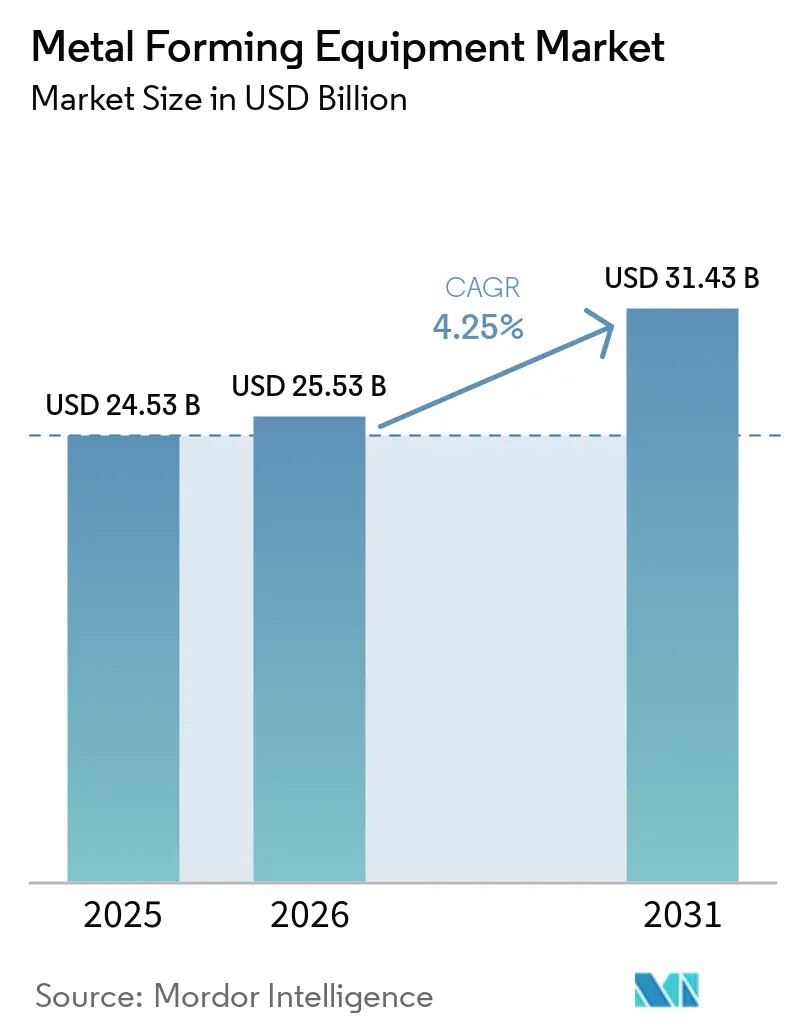
金属成形装置市場規模は2025年に24.53 ビリオン 米ドルと評価され、2026年の25.53 ビリオン 米ドルから2031年には31.43 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.25%です。
自動車の電動化により、バッテリーエンクロージャー、モーターハウジング、軽量構造部品に対してより制御された成形が必要となるため、プレスラインの仕様が変化しています。電力網インフラへの投資、再生可能エネルギー機器、および地域の製造能力からも需要が生まれています。サーボ技術、プロセスモニタリング、ライフサイクルサービスが調達判断においてより重要になっています。欧州および日本のサプライヤーはエンジニアリングの深さと統合システムで競争し、中国メーカーは標準装置の価格に圧力をかけています。この状況は、装置、制御、モニタリング、レトロフィットサービスを組み合わせるサプライヤーに機会をもたらしています。
主要レポートのポイント
- 装置タイプ別では、プレス機械が2025年の金属成形装置市場シェアの39%を占め、サーボプレスは2031年までに6.8%のCAGRで成長すると予測されています。
- 成形プロセス別では、スタンピングおよびパンチングが2025年の金属成形装置市場規模の28.5%を占め、ハイドロフォーミングは2031年までに7.1%のCAGRで成長すると予測されています。
- 成形材料別では、炭素鋼および低合金鋼が2025年の売上シェアの46%を占め、アルミニウムおよびアルミニウム合金は2031年までに5.8%のCAGRで成長すると予測されています。
- 最終用途産業別では、自動車および輸送が2025年の売上シェアの34%を占め、航空宇宙および防衛は2031年までに6.4%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年の売上シェアの53.1%を占め、欧州は2031年までに5.2%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の金属成形装置市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自動車の電動化と 軽量化 | +1.0% | 世界規模、中国、 欧州連合、北米に集中 | 中期(2〜4年) |
| 自動化とスマート 製造 | +0.9% | 世界規模、 アジア太平洋および欧州連合に集中 | 中期(2〜4年) |
| 高強度・軽量 材料 | +0.7% | 世界規模、韓国、 日本、ASEANに関連 | 長期(4年以上) |
| 地域製造 能力の拡大 | +0.6% | 北米および欧州連合、 ドイツ、フランス、イタアを含む | 中期(2〜4年) |
| インフラおよび産業 設備投資 | +0.5% | 世界規模、中東・ アフリカ、アジア太平洋、北米を含む | 長期(4年以上) |
| 再生可能エネルギーおよび 電動化機器製造 | +0.4% | 世界規模、アジア太平洋、 北米、欧州連合を含む | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車の電動化と軽量化
バッテリー電気自動車プラットフォームは、金属成形装置市場で使用される装置の組み合わせを変えています。バッテリーエンクロージャー、モーターハウジング、構造部材には超高強度鋼の制御された成形が必要です。日本製鉄は、一部の自動車グレードが最大2.0 GPaの引張強度に達すると報告しており、これによりプログラム可能なスライドモーションと制御された力の供給の必要性が高まっています。1,500 MPaクラスの冷間成形鋼に関する研究でも、DP1470およびMS1500グレードには専用の成形条件と適応型プレス制御が必要であることが示されました。従来の固定速度機械プレスは、同じ動作範囲を確実に提供することができません。したがって、新しい車両プログラムは、単なる増分的な装置需要ではなく、代替需要につながる可能性があります。
自動化とスマート製造
統合成形セルは、金属成形装置市場においてリアルタイム品質モニタリングを備えた装置への支出をシフトさせています。ANDRITZ Schulerは2026年1月に、サーボ制御油圧ポンプドライブ、インダストリー4.0インターフェース、毎分最大85ストロークのストロークレートを備えたHFA plus+ファインブランキングシリーズを発表しました。同社は、新しいドライブが固定速度油圧システムに対して二桁台のエネルギー効率向上を実現すると述べました。これらの機能はより一貫したプロセス制御をサポートし、サプライヤーが生産条件を文書化することを可能にします。自動曲げシステムはまた、メーカーが有人および無人シフトを運営するのに役立ちます。モニタリング、制御、保守を装置とともに提供するサプライヤーは、生産性と労働力の制約の両方に対応できます。
高強度・軽量材料の採用
AHSS、アルミニウム合金、チタンの使用増加により、金属成形装置市場内の装置要件が変化しています。日本製鉄は、自動車生産にすでに使用されている最大1,180 MPaの冷間圧延亜鉛めっきグレードおよび0.5 GPaから2.0 GPaのホットスタンピングシートについて説明しました。これらの材料は、工場が力、温度、材料フローのより厳密な制御を達成しなければならない場合、古い装置の適合性を低下させます。アルミニウムグレードは、複雑な形状のためにホット成形、焼き入れ、温度制御を必要とする場合があります。2025年の研究では、DP980鋼とAL5052アルミニウムシートの間のメカニカルクリンチングが実証され、これは精密な成形制御に依存しています。混合材料設計へのシフトは、高度なプレスおよびハイドロフォーミングシステムへの需要を強化します。
地域製造能力の再国内化と拡大
再国内化と国内拡大により、北米と欧州で新たな成形能力への需要が生まれています。2026年米国再国内化調査では、回答したOEMの36%が2026年に再国内化を積極的に実行しており、2025年の29%から増加していることがわかりました。[1]Reshoring Initiative and Regions Recruiting、「2026 USA Reshoring Survey Report」、Reshoring Initiative、reshorenow.org また、OEM回答者の63%が再国内化または国内拡大のために2026年または2027年に設備投資を計画していることもわかりました。米国国立標準技術研究所は、サプライチェーンの混乱と堅牢性への懸念がOEMの49%に挙げられ、エンジニアリングの近接性が45%に挙げられたと報告しました。[2]米国国立標準技術研究所、「Annual Report on the U.S. Manufacturing Economy: 2025」、NIST Advanced Manufacturing Series、nist.gov これらの優先事項は、単なる最終組立の現地化だけでなく、現地のスタンピング、曲げ加工、絞り加工、鍛造能力を必要とします。グリーンフィールドプロジェクトが通常の交換サイクルを超えて能力を追加する場合、金属成形装置市場は恩恵を受けます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い設備投資と 長い交換サイクル | -1.2% | 世界規模、特に南アジア、中東・アフリカ、 ラテンアメリカの中小企業が多い市場 | 長期(4年以上) |
| 原材料および重要 部品の価格変動 | -0.9% | 世界規模 | 短期(2年以下) |
| 熟練オペレーター、工具、 制御技術者の不足 | -0.6% | 北米、欧州連合、および 世界市場 | 中期(2〜4年) |
| 工具・金型コスト | -0.4% | 世界規模、アジア太平洋 および北米に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い設備投資と長い交換サイクル
高い装置コストと長い耐用年数は、金属成形装置市場における近代化を遅らせる可能性があります。連邦準備制度理事会は、2026年6月の米国製造業設備稼働率が75.7%であり、1972年〜2025年の平均78.2%を下回ると報告しました。[3]連邦準備制度理事会、「Industrial Production and Capacity Utilization, G.17」、Federal Reserve、federalreserve.gov 既存の能力は、近い将来に装置を追加する緊急性を低下させる可能性があります。米国国立標準技術研究所は、減価償却可能な製造資産として3.3 トリリオン 米ドルを報告し、そのうち機械・装置が2.6 トリリオン 米ドルを占め、減価償却可能な資産のわずか4.9%のみが新規として分類されていると報告しました。これは老朽化した資本基盤と資産寿命を延長する傾向を反映しています。中小規模の加工業者は、サーボおよびデジタル統合システムの全ライフサイクルコストを賄うことが難しい場合があります。
原材料および重要部品の価格変動
構造用鋼、アルミニウム、油圧部品の価格変動は、装置メーカーにとって調達の不確実性を生み出す可能性があります。装置メーカーは鋳造構造物や油圧部品を外部から調達することが多く、固定契約で受注価格を設定する場合があります。したがって、投入コストの変化は装置が納品される前に利益率を圧迫する可能性があります。材料コストの上昇はまた、大型装置を検討している顧客にとって長期的な設備計画をより困難にします。これにより、顧客はコストがより安定するまで発注を遅らせることを促す可能性があります。金属成形装置市場は、したがってモジュール式アップグレード明確なライフサイクルコスト計画を提供できるサプライヤーにとってより有利です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:サーボ技術がプレスライン投資を再形成
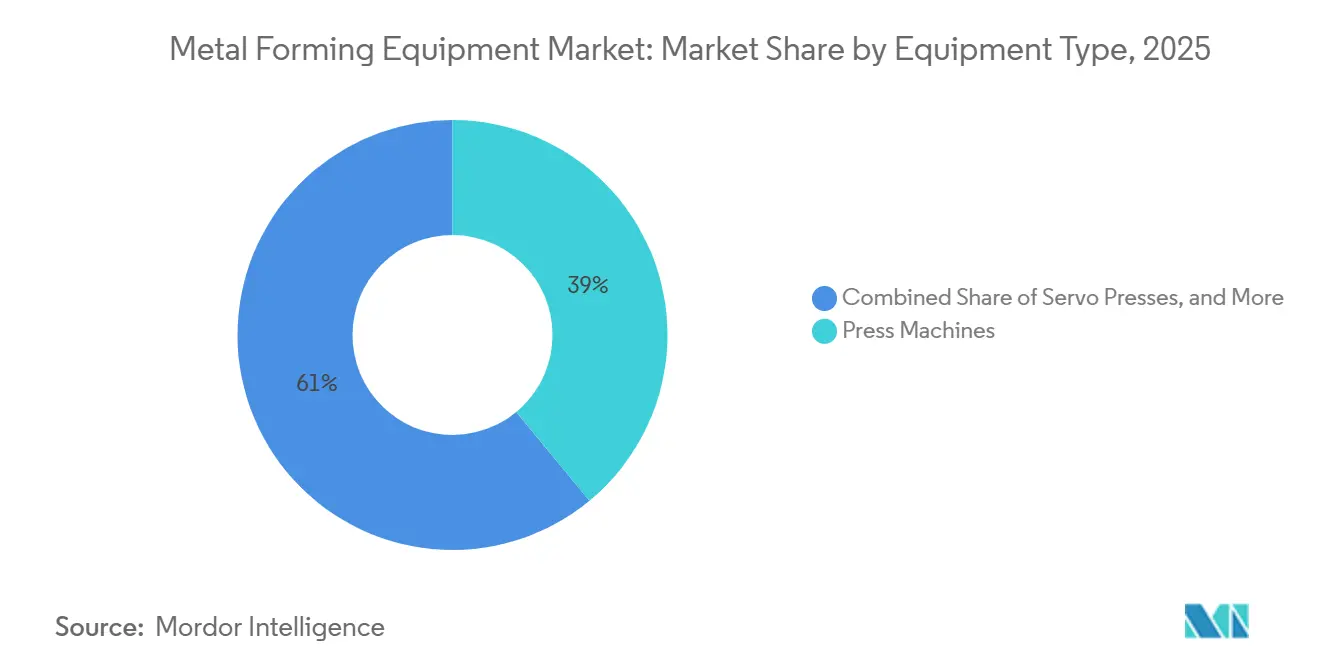
プレス機械は2025年の金属成形装置市場規模の39%を占め、大量生産工場における自動車ボディインホワイトスタンピング、金属加工製品、産業部品生産によって支えられています。機械式および油圧式バリアントは、確立された工具と予測可能な部品設計による繰り返し作業を処理する工場の量的基盤として残っています。サーボプレスは2026年から2031年にかけて6.8%のCAGRで成長すると予測されており、装置タイプの中で最も速い成長率です。プログラム可能なスライドモーションにより、作業ゾーンの異なる位置で力を供給でき、特定の材料や部品に適応させることができます。この機能はAHSS成形と、バッテリーモジュールおよび精密部品の力シグネチャートレーサビリティをサポートします。
ANDRITZ SchulのHFA plus+ファインブランキングシステムは、サーボ制御ポンプドライブとプロセスモニタリングインターフェースを備え、金属成形装置産業における投資の方向性を示しています。プレスブレーキおよび曲げ機械は、同レベルの専用インフラを必要とせずに柔軟な自動曲げをサポートする協働ロボット統合の恩恵を受けています。鍛造装置は、ニッケルおよびチタン系材料から作られたコンプレッサーおよびタービンディスクの国内能力を拡大している航空宇宙メーカーに対応しています。ロール成形装置は、建設および再生可能エネルギープロジェクトで使用される構造プロファイルをサポートします。ワイヤー、チューブ、プロファイル成形装置および押出プレスは、電気インフラおよび自動車サブフレームアプリケーションに対応しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


成形プロセス別:軽量化アプリケーションでハイドロフォーミングが台頭
スタンピングおよびパンチングは2025年の金属成形装置市場のプロセス売上の28.5%を占め、プログレッシブダイを通じて生産される自動車ボディパネルおよび構造ブラケットが主導しています。プログレッシブダイは、部品量が多く繰り返し性が重要な場合に効率的なスループットをサポートします。曲げ加工は、CNCプレスブレーキおよび自動化セルを通じて一般的な加工、建設、産業機械をサポートします。深絞りは、燃料・バッテリーエンクロージャー、家電筐体、精密医療ハウジングにとって引き続き重要です。鍛造は、粒子構造と繰り返し性能が重要な航空宇宙、防衛、産業ドライブトレイン部品をサポートします。
ハイドロフォーミングは2026年から2031年にかけて7.1%のCAGRで成長すると予測されており、成形プロセスの中で最も速い成長率です。より少ない個別スタンピング、より少ない部品数、より少ない組立作業で中空構造部材を作成できます。このアプリケーションは、単一の工具から複雑な形状を必要とする軽量バッテリー電気自動車ボディ構造に関連しています。ローリング、押出、および関連プロセスは、スケートボードプラットフォームおよび再生可能エネルギーラッキングシステム用のアルミニウムプロファイルをサポートします。欧州連合の二酸化炭素フロート要件および米国のCAFE基準は、軽量部品を処理する装置の必要性を持続させます。
成形材料別:AHSSとアルミニウムが投入材料の組み合わせを再定義
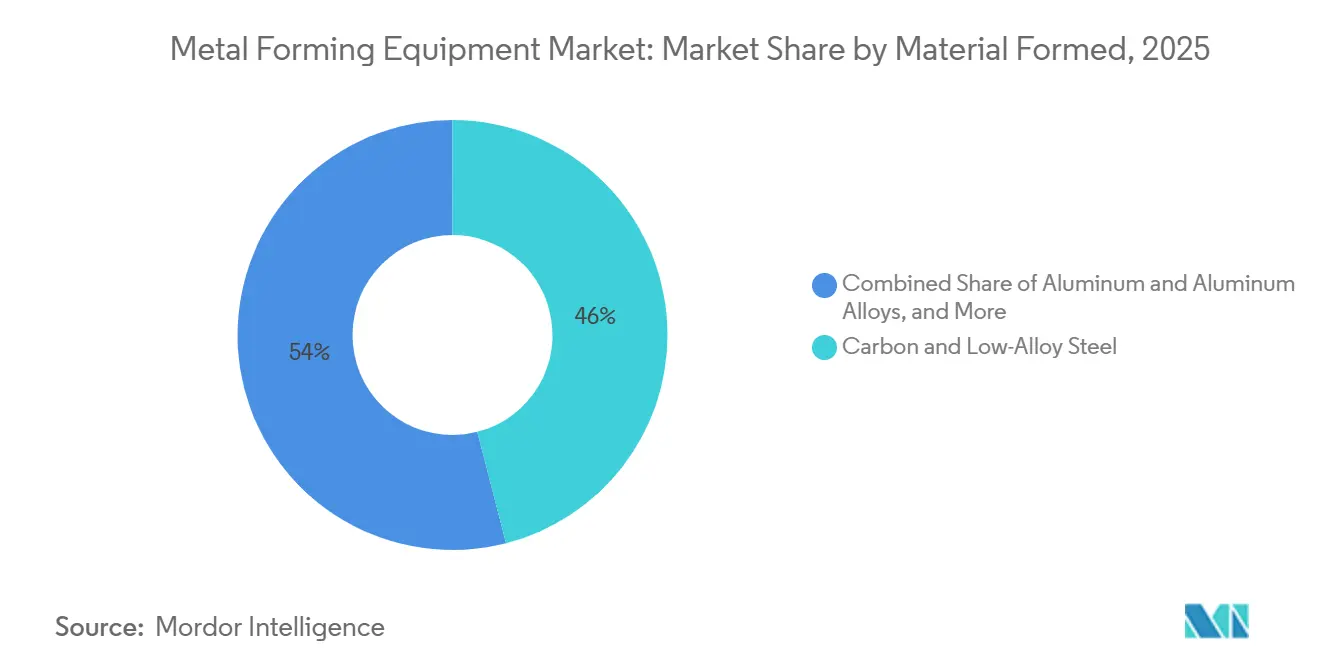
炭素鋼および低合金鋼は2025年の金属成形装置市場規模の46%を占め、自動車ボディインホワイト、構造加工、機械フレーム、建設製品での使用を反映しています。コスト効率、溶接性、広い入手可能性が、確立された製造ラインにわたる幅広い用途をサポートします。ステンレス鋼は、耐食性が必要な食品加工装置、医療機器、化学プラント加工に対応しています。銅および銅合金は、電気インフラ用のバスバー、コネクタ、巻線ワイヤーフォーマーに使用されています。チタン、ニッケル、その他の非鉄金属は、航空宇宙および防衛部品にとって引き続き重要です。
アルミニウムおよびアルミニウム合金は2026年から2031年にかけて5.8%のCAGRで成長すると予測されています。このセグメントは、重量削減が設計上の優先事項である車体および航空宇宙構造における軽量化ニーズから恩恵を受けています。アルミニウムは、より制御された装置設定を通じてスプリングバック、金型摩耗、熱処理を管理する必要性を高めます。DP980とAL5052の接合に関する研究では、メカニカルクリンチングが混合材料車両構造の設計オプションを広げることができることが示されました。これらの要件は、古い資産よりも高度なサーボ、ハイドロフォーミング、加熱、焼き入れシステムを優先します。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
最終用途産業別:航空宇宙需要が精密成形採用を加速
自動車および輸送は2025年の金属成形装置市場の最終用途売上の34%を占め、世界的な車両生産と資本集約的なプレスライン投資によって支えられています。産業機械、資本設備、金属製品、建設、インフラは、プレスブレーキ、ロール成形システム、油圧プレスへの安定した需要を生み出しています。電気・電子アプリケーションは、精密エンクロージャー、バスバー、変圧器積層装置を必要とします。電力網インフラの拡大に伴い、エネルギーおよび電力需要は同じアプリケーションをサポートします。家電製品はハウジングおよびシャーシ用の装置を必要とし、医療製造は寸法制御とトレーサビリティを必要とします。
航空宇宙および防衛は2026年から2031年にかけて6.4%のCAGRで成長すると予測されており、最終用途カテゴリーの中で最も速い成長率です。航空機生産および防衛プログラムは、チタンおよびニッケル系回転部品の精密装置を必要とします。国内能力プログラムは、正確なプロセス要件を満たすことができる鍛造および成形装置の必要性を高めます。これらの部品は要求の厳しい航空宇宙および防衛アプリケーションで使用されるため、制御された生産が必要です。したがって、金属形装置市場はこの最終用途グループにおける精度、トレーサビリティ、信頼性の高い出力の必要性から恩恵を受けます。
地域分析
アジア太平洋は2025年の金属成形装置市場規模の53.1%を占め、中国の電気自動車生産基盤と幅広い産業製造能力によって支えられています。この地域は、バッテリーエンクロージャー、モーターハウジング、軽量構造部材のためのサーボスタンピングライン、ハイドロフォーミングセル、大型鍛造プレスを必要としています。インドは、自動車、防衛、耐久消費財にわたる能力投資を通じて段階的な機会を提供しています。日本と韓国は、サーボ電動アップグレードおよび精密鍛造システムの成熟した交換市場です。ベトナム、タイ、インドネシアは、自動車および電子機器メーカーからのニアショアリング投資を受けています。
北米は2025年に2番目に大きな地域市場であり、車両生産と拡大する電気自動車組立フットプリントによって支えられています。2026年米国再国内化調査では、回答したOEMの63%が2026年または2027年に国内設備投資を計画していることがわかりました。また、36%が2026年に再国内化を積極的に実行していることもわかりました。[4]Reshoring Initiative and Regions Recruiting、「2026 USA Reshoring Survey Report」、Reshoring Initiative、reshorenow.org カナダは米国自動車サプライチェーンとの統合および関連する部品需要から恩恵を受けています。メキシコのヌエボレオン州およびグアナファト州のクラスターは、ティア1サプライヤーの投資を引き続き引き付けています。
欧州は2026年から2031年にかけて5.2%のCAGRで成長すると予測されており、金属成形装置市場で最も速い地域ペースです。ドイツ、イタリア、フランスは、サーボプレスライン、CNCプレスブレーキ、統合成形セルの高付加価値な設置基盤を持っています。機能安全とエネルギー効率の要件は、特に自動車および精密エンジニアリング工場での交換を促進します。ブラジルは自動車セクターを通じて安定したプレス機械需要をサポートしています。ANDRITZ Schulerは2025年7月にブラジルのMaxiforjaに6,500トン鍛造プレスを納入し、モロッコのタンジェにあるAK Nova Automotiveにトランスファープレスを納入しました。サウジアラビアとアラブ首長国連邦は、産業多様化によりシートメタルおよび構造部品能力が追加されるにつれて、より長期的な機会を提供しています。

競合環境
金属成形装置市場は中程度に分散しています。欧州および日本のメーカーは、サーボプレス、トランスファーライン、精密鍛造システムで顕著な存在感を示しています。標準プレスセグメントは分散しており、中国メーカーからの価格競争に直面しています。ANDRITZ Schuler、TRUMPF、LVD、Bystronic、Salvagnini、Prima Power、Ermaksanは、システム統合、モニタリング、ライフサイクルサービスを通じて競争しています。AIDA Engineering、Komatsu Industries、AMADAは、高精度サーボおよびトランスファープレスアプリケーションにおいてポジションを持っています。
TRUMPFは2025年3月に米国およびカナダの顧客向けにTruBend 1000エントリーレベルプレスブレーキを発表し、低コストのCNC曲げオプションを追加しました。FABTECH 2026でTruLaser Weld 3000を発表しました。これはプログラミングを高速化し、アクセス可能な部品形状を広げるために設計されたコンパクトなロボットレーザー溶接セルです。ANDRITZ SchulのHFA plus+は、サーボ制御ポンプドライブ、Feintool工具統合、インダストリー4.0インターフェースを組み合わせています。これらの動きは、自動化、制御、統合アプリケーションを通じて確立されたサプライヤーを差別化します。SMS groupとSiempelkampは、カスタマイズとトン数がサプライヤーの選択肢を絞る大型油圧プレスおよび金属加工プロジェクトに対応しています。
レトロフィットおよびデジタル化支援サービスは、金属成形装置市場における古い油圧および機械プレスフリートにとって重要です。北米、インド、東欧の工場は、完全な機械交換の代わりにCNCおよびサーボレトロフィットを使用できます。これにより、中規模の加工業者に自動化への低コストの経路が提供されます。中国の装置補助金により、欧州および日本のサプライヤーにとってサービス、デジタル統合、カスタマイズされたエンジニアリングがより重要になっています。モジュール式ハイドロフォーミングおよびインクリメンタルシートフォーミングベンダーは、従来の金型コストが経済的でない低量・複雑形状の作業に対応しています。
金属成形装置産業リーダー
ANDRITZ Schuler Group
AIDA Engineering, Ltd.
Komatsu Industries Corp.
AMADA Group / AMADA Press System Co., Ltd.
Nidec Press & Automation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:TRUMPFはFABTECH 2026でTruLaser Weld 3000を発表しました。これはAI対応のコンパクトなロボットレーザー溶接セルで、前モデルより約40%小さい光学系を備え、ロボットが深いハウジング形状に到達できるようにしています。この機械は精密シートメタル組立における熟練労働者不足に対応するために明示的に設計されました。
- 2026年7月:LVD CompanyはEuroBLECH 2026のホール12で、20トンパンチプレスと高出力レーザーを統合したX-Lパンチレーザー複合機、鋼材を最大60 mmまで切断できる30 kWのLaserCube、および完全自動パネルベンダーを展示し、ネットワーク化されたシングルプラットフォームシートメタル加工への同社の推進を示しました。
- 2026年1月:ANDRITZ SchulはFeintool AGとのパートナーシップでHFA plus+ファインブランキングプレスシリーズを発表しました。新システムは3,200〜15,500 kNの力と毎分最大85ストロークで動作し、サーボ制御油圧ポンプドライブにより二桁台のエネルギー効率向上と完全なインダストリー4.0インターフェースを実現します。
- 2025年7月:CIE Automotiveグループ内のブラジルの鍛造会社Maxiforjaは、ANDRITZ Schulerから6,500トンのGLKタイプ鍛造プレスを導入しました。このプレスは同トン数クラスの従来プレスと比較してピーク電力需要を最大40%削減するキネティックエネルギー回収システムを備えています。


世界の金属成形装置市場レポートの範囲
| プレス機械 | 機械プレス |
| 油圧プレス | |
| サーボプレス | |
| その他の汎用プレス | |
| プレスブレーキおよび曲げ機械 | 油圧プレスブレーキ |
| サーボ/電動プレスブレーキ | |
| 機械プレスブレーキ | |
| その他の曲げ機械 | |
| 鍛造装置 | 鍛造プレス |
| 鍛造ハンマー | |
| アプセッティングおよびヘッディング機械 | |
| その他の鍛造装置 | |
| ロール成形およびプレート/プロファイル圧延装置 | ロール成形機械 |
| プレート圧延機械 | |
| 形鋼およびプロファイル圧延機械 | |
| その他の二次圧延/成形装置 | |
| ワイヤー、チューブおよびプロファイル成形装置 | ワイヤーおよびバー引抜き/成形装置 |
| チューブ成形および曲げ装置 | |
| プロファイル成形装置 | |
| 押出プレス | |
| ハイドロフォーミング装置 | |
| その他の金属成形装置 |
| スタンピングおよびパンチング |
| 深絞り |
| 曲げ加工 |
| 鍛造 |
| 圧延およびロール成形 |
| 押出 |
| ハイドロフォーミング |
| その他の成形プロセス |
| 炭素鋼および低合金鋼 |
| ステンレス鋼 |
| アルミニウムおよびアルミニウム合金 |
| 銅および銅合金 |
| チタン、ニッケルおよびその他の非鉄金属 |
| その他の材料 |
| 自動車および輸送 |
| 航空宇宙および防衛 |
| 産業機械および資本設備 |
| 金属製品および加工 |
| 電気・電子 |
| 建設およびインフラ |
| エネルギーおよび電力 |
| 家電製品および耐久消費財 |
| 医療および精密製造 |
| その他の最終用途産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| イタリア | |
| フランス | |
| 英国 | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) | |
| オーストラリア | |
| そ他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 装置タイプ別 | プレス機械 | 機械プレス |
| 油圧プレス | ||
| サーボプレス | ||
| その他の汎用プレス | ||
| プレスブレーキおよび曲げ機械 | 油圧プレスブレーキ | |
| サーボ/電動プレスブレーキ | ||
| 機械プレスブレーキ | ||
| その他の曲げ機械 | ||
| 鍛造装置 | 鍛造プレス | |
| 鍛造ハンマー | ||
| アプセッティングおよびヘッディング機械 | ||
| その他の鍛造装置 | ||
| ロール成形およびプレート/プロファイル圧延装置 | ロール成形機械 | |
| プレート圧延機械 | ||
| 形鋼およびプロファイル圧延機械 | ||
| その他の二次圧延/成形装置 | ||
| ワイヤー、チューブおよびプロファイル成形装置 | ワイヤーおよびバー引抜き/成形装置 | |
| チューブ成形および曲げ装置 | ||
| プロファイル成形装置 | ||
| 押出プレス | ||
| ハイドロフォーミング装置 | ||
| その他の金属成形装置 | ||
| 成形プロセス別 | スタンピングおよびパンチング | |
| 深絞り | ||
| 曲げ加工 | ||
| 鍛造 | ||
| 圧延およびロール成形 | ||
| 押出 | ||
| ハイドロフォーミング | ||
| その他の成形プロセス | ||
| 成形材料別 | 炭素鋼および低合金鋼 | |
| ステンレス鋼 | ||
| アルミニウムおよびアルミニウム合金 | ||
| 銅および銅合金 | ||
| チタン、ニッケルおよびその他の非鉄金属 | ||
| その他の材料 | ||
| 最終用途産業別 | 自動車および輸送 | |
| 航空宇宙および防衛 | ||
| 産業機械および資本設備 | ||
| 金属製品および加工 | ||
| 電気・電子 | ||
| 建設およびインフラ | ||
| エネルギーおよび電力 | ||
| 家電製品および耐久消費財 | ||
| 医療および精密製造 | ||
| その他の最終用途産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| イタリア | ||
| フランス | ||
| 英国 | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) | ||
| オーストラリア | ||
| そ他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年までの金属成形装置の予測成長率は?
金属成形装置市場は2026年から2031年にかけて4.2%のCAGRで成長し、2031年までに31.4 ビリオン 米ドルに達すると予測されています。成長は電気自動車生産、高度材料の使用、地域能力投資、装置アップグレードによって支えられています。
2031年までに最も速く成長している装置タイプはどれですか?
サーボプレスは6.8%のCAGRで成長すると予測されています。プログラム可能なスライドモーションは、高度材料の制御された成形と電気自動車および精密部品生産のトレーサビリティニーズをサポートします。
最も高い予測成長率を持つ成形プロセスはどれですか?
ハイドロフォーミングは2031年までに7.1%のCAGRで成長すると予測されています。より少ない個別スタンピングで複雑な中空構造部品を作成し、軽量車両構造の組立作業を削減できます。
最も速く拡大している最終用途アプリケーションはどれですか?
航空宇宙および防衛は2031年までに6.4%のCAGRで成長すると予測されています。航空機および防衛プログラムは、チタンおよびニッケル系部品の精密成形および鍛造装置を必要とします。
世界需要をリードしている地域はどこですか?
アジア太平洋は2025年に53.1%の売上シェアを占めています。中国の電気自動車製造基盤と幅広い産業能力が、サーボプレス、ハイドロフォーミングセル、鍛造システムへの需要をサポートしています。
なぜメーカーはサーボプレスに投資しているのですか?
サーボプレスは超高強度鋼に対してプログラム可能なスライドモーションと制御された力の供給を提供します。また、バッテリーモジュールおよび精密部品製造において重要な文書化されたプロセス条件をサポートします。
最終更新日:



