
Marktgröße und Marktanteile für Metallumformungsanlagen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 25.53 Milliarden US-Dollar |
| Marktgröße (2031) | 31.43 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.25 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Metallumformungsanlagen von Mordor Intelligence
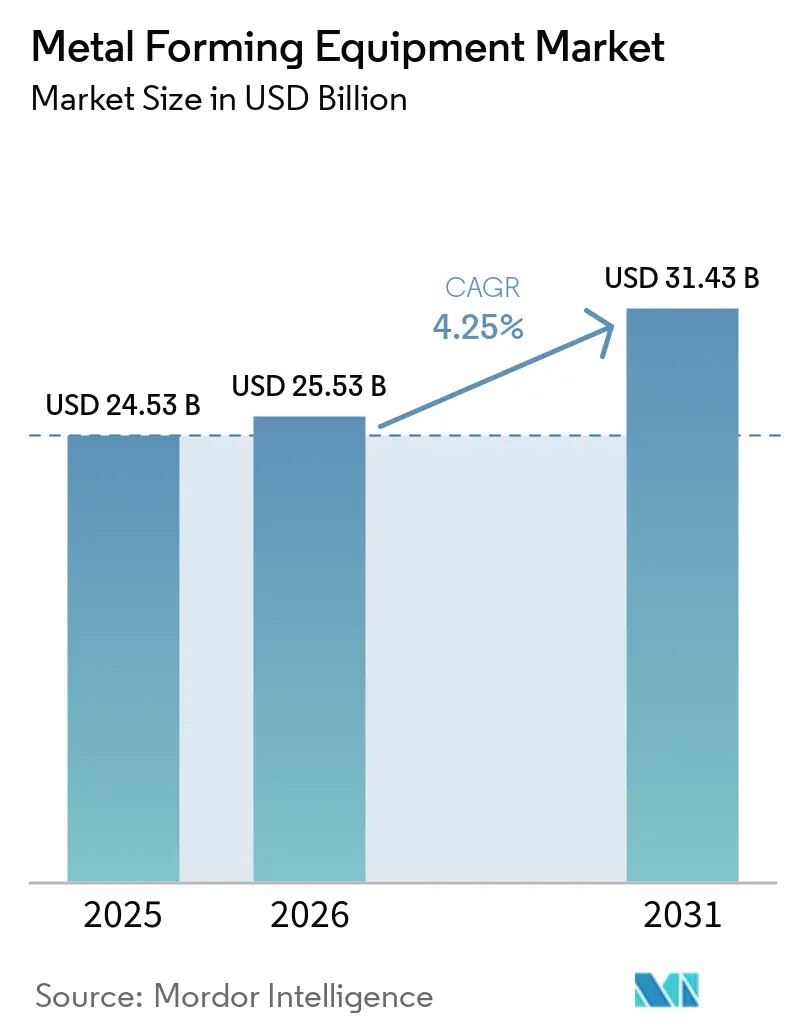
Die Marktgröße für Metallumformungsanlagen wurde im Jahr 2025 auf 24,53 Milliarden USD geschätzt und soll von 25,53 Milliarden USD im Jahr 2026 auf 31,43 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,25 % während des Prognosezeitraums (2026–2031).
Die Elektrifizierung des Automobilsektors verändert die Spezifikationen von Pressenlinien, da Batteriegehäuse, Motorgehäuse und leichte Strukturbauteile eine präzisere Umformung erfordern. Die Nachfrage wird auch durch Investitionen in die Netzinfrastruktur, Anlagen für erneuerbare Energien und regionale Fertigungskapazitäten angetrieben. Servo-Technologie, Prozessüberwachung und Lebenszyklusservice gewinnen bei Beschaffungsentscheidungen zunehmend an Bedeutung. Europäische und japanische Anbieter konkurrieren über technische Tiefe und integrierte Systeme, während chinesische Hersteller Druck auf die Preise für Standardanlagen ausüben. Dieses Umfeld bietet Chancen für Anbieter, die Anlagen, Steuerungen, Überwachung und Nachrüstungsdienstleistungen kombinieren.
Wichtigste Erkenntnisse des Berichts
- Nach Anlagentyp hielten Pressen im Jahr 2025 einen Marktanteil von 39 % am Markt für Metallumformungsanlagen, während Servopressen bis 2031 mit einer CAGR von 6,8 % wachsen sollen.
- Nach Umformprozess entfielen auf Stanzen und Lochen im Jahr 2025 28,5 % der Marktgröße für Metallumformungsanlagen, während Hydroforming bis 2031 mit einer CAGR von 7,1 % wachsen soll.
- Nach umgeformtem Werkstoff hielten Kohlenstoff- und niedriglegierter Stahl im Jahr 2025 einen Umsatzanteil von 46 %, während Aluminium und Aluminiumlegierungen bis 2031 mit einer CAGR von 5,8 % wachsen sollen.
- Nach Endverbrauchsbranche hielten Automobil und Transport im Jahr 2025 einen Umsatzanteil von 34 %, während Luft- und Raumfahrt sowie Verteidigung bis 2031 mit einer CAGR von 6,4 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 53,1 %, während Europa bis 2031 mit einer CAGR von 5,2 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Metallumformungsanlagen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung und Leichtbau im Automobilsektor | +1.0% | Global, konzentriert in China, der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Automatisierung und intelligente Fertigung | +0.9% | Global, konzentriert in Asien-Pazifik und der EU | Mittelfristig (2–4 Jahre) |
| Hochfeste und leichte Werkstoffe | +0.7% | Global, mit Relevanz in Südkorea, Japan und ASEAN | Langfristig (≥ 4 Jahre) |
| Ausbau regionaler Fertigungskapazitäten | +0.6% | Nordamerika und die EU, einschließlich Deutschland, Frankreich und Italien | Mittelfristig (2–4 Jahre) |
| Infrastruktur- und industrielle Kapitalinvestitionen | +0.5% | Global, einschließlich Naher Osten und Afrika, Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Fertigung von Anlagen für erneuerbare Energien und Elektrifizierung | +0.4% | Global, einschließlich Asien-Pazifik, Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung und Leichtbau im Automobilsektor
Plattformen für batterieelektrische Fahrzeuge verändern den Anlagenmix im Markt für Metallumformungsanlagen. Batteriegehäuse, Motorgehäuse und Strukturbauteile erfordern die kontrollierte Umformung von ultrahochfesten Stählen. Nippon Steel berichtete, dass einige Automobilgüten Zugfestigkeiten von bis zu 2,0 GPa erreichen, was den Bedarf an programmierbarer Stößelbewegung und kontrollierter Krafteinleitung erhöht. Untersuchungen zu kaltumformbaren Stählen der 1.500-MPa-Klasse zeigten zudem, dass die Güten DP1470 und MS1500 maßgeschneiderte Umformbedingungen und adaptive Pressensteuerung erfordern. Konventionelle mechanische Pressen mit fester Drehzahl können denselben Betriebsbereich nicht zuverlässig abdecken. Neue Fahrzeugprogramme können daher zu einem Ersatzbedarf führen, anstatt lediglich einen inkrementellen Anlagenbedarf zu erzeugen.
Automatisierung und intelligente Fertigung
Integrierte Umformzellen verlagern die Ausgaben im Markt für Metallumformungsanlagen hin zu Anlagen mit Echtzeit-Qualitätsüberwachung. ANDRITZ Schuler stellte im Januar 2026 seine HFA plus+ Feinschneidpressenserie mit servogesteuerten Hydraulikpumpenantrieben, Industry-4.0-Schnittstellen und Hubzahlen von bis zu 85 Hüben pro Minute vor. Das Unternehmen erklärte, dass die neuen Antriebe im Vergleich zu hydraulischen Systemen mit fester Drehzahl zweistellige Energieeffizienzgewinne erzielen. Diese Fähigkeiten unterstützen eine konsistentere Prozesskontrolle und ermöglichen es Lieferanten, Produktionsbedingungen zu dokumentieren. Automatisierte Biegesysteme helfen Herstellern zudem, bemannte und unbemannte Schichten zu betreiben. Anbieter, die Überwachung, Steuerung und Wartung zusammen mit Anlagen anbieten, können sowohl Produktivitäts- als auch Arbeitskräfteengpässe adressieren.
Einsatz hochfester und leichter Werkstoffe
Der zunehmende Einsatz von hochfestem Stahl (AHSS), Aluminiumlegierungen und Titan verändert die Anforderungen an Anlagen im Markt für Metallumformungsanlagen. Nippon Steel beschrieb kaltgewalzte verzinkte Güten bis 1.180 MPa und Warmumformbleche von 0,5 GPa bis 2,0 GPa, die bereits in der Automobilproduktion eingesetzt werden. Diese Werkstoffe machen ältere Anlagen weniger geeignet, wenn Werke eine engere Kontrolle von Kraft, Temperatur und Materialfluss erreichen müssen. Aluminiumgüten können Warmumformung, Abschrecken und Temperaturkontrolle für komplexe Geometrien erfordern. Eine Studie aus dem Jahr 2025 demonstrierte mechanisches Clinchen zwischen DP980-Stahl und AL5052-Aluminiumblechen, das von präziser Umformkontrolle abhängt. Der Trend zu Mischbauweisen stärkt die Nachfrage nach fortschrittlichen Pressen und Hydroforming-Systemen.
Rückverlagerung und Ausbau regionaler Fertigungskapazitäten
Rückverlagerung und inländische Expansion schaffen Nachfrage nach neuen Umformkapazitäten in Nordamerika und Europa. Die USA-Reshoring-Umfrage 2026 ergab, dass 36 % der befragten OEMs im Jahr 2026 aktiv Rückverlagerungen durchführten, verglichen mit 29 % im Jahr 2025.[1]Reshoring Initiative and Regions Recruiting, "2026 USA Reshoring Survey Report," Reshoring Initiative, reshorenow.org Außerdem ergab sie, dass 63 % der befragten OEMs für 2026 oder 2027 Kapitalausgaben für Rückverlagerungen oder inländische Expansion planten. Das Nationale Institut für Standards und Technologie (NIST) berichtete, dass 49 % der OEMs Störungen und Robustheitsprobleme in der Lieferkette als Grund nannten, während 45 % die räumliche Nähe zu Ingenieuren anführten.[2]National Institute of Standards and Technology, "Annual Report on the U.S. Manufacturing Economy: 2025," NIST Advanced Manufacturing Series, nist.gov Diese Prioritäten erfordern lokale Stanz-, Biege-, Zieh- und Schmiedekapazitäten und nicht nur eine lokale Endmontage. Der Markt für Metallumformungsanlagen profitiert, wenn Greenfield-Projekte Kapazitäten über normale Ersatzzyklen hinaus aufbauen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalinvestitionen und lange Ersatzzyklen | -1.2% | Global, insbesondere in KMU-geprägten Märkten in Südasien, Naher Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Rohstoffen und kritischen Komponenten | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Bedienern, Werkzeugmachern und Steuerungsfachleuten | -0.6% | Nordamerika, die EU und globale Märkte | Mittelfristig (2–4 Jahre) |
| Werkzeug- und Gesenkkostenkosten | -0.4% | Global, konzentriert in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalinvestitionen und lange Ersatzzyklen
Hohe Anlagenkosten und lange Nutzungsdauern können die Modernisierung im Markt für Metallumformungsanlagen verzögern. Die US-Notenbank (Federal Reserve) meldete für Juni 2026 eine Kapazitätsauslastung der US-amerikanischen Fertigung von 75,7 %, was unter dem Durchschnitt von 78,2 % für den Zeitraum 1972–2025 liegt.[3]Board of Governors of the Federal Reserve System, "Industrial Production and Capacity Utilization, G.17," Federal Reserve, federalreserve.gov Vorhandene Kapazitäten können die Dringlichkeit, kurzfristig neue Anlagen hinzuzufügen, verringern. Das NIST berichtete von 3,3 Billionen USD an abschreibungsfähigen Fertigungsanlagen, darunter 2,6 Billionen USD an Maschinen und Ausrüstungen, wobei nur 4,9 % der abschreibungsfähigen Anlagen als neu eingestuft wurden. Dies spiegelt eine alternde Kapitalbasis und eine Präferenz für die Verlängerung der Anlagenlebensdauer wider. Kleine und mittelgroße Lohnfertiger können Schwierigkeiten haben, die vollen Lebenszykluskosten von servo- und digital integrierten Systemen zu finanzieren.
Preisvolatilität bei Rohstoffen und kritischen Komponenten
Volatilität bei Baustahl, Aluminium und Hydraulikkomponenten kann für Anlagenhersteller Beschaffungsunsicherheiten erzeugen. Anlagenbauer beziehen Gussstrukturen und Hydraulikteile häufig extern und kalkulieren Aufträge unter Festpreisverträgen. Änderungen der Inputkosten können daher die Margen komprimieren, bevor die Anlage ausgeliefert wird. Höhere Materialkosten erschweren auch die langfristige Kapitalplanung für Kunden, die Großtonnagenausrüstungen in Betracht ziehen. Dies kann Kunden dazu veranlassen, Bestellungen aufzuschieben, bis die Kosten stabiler werden. Der Markt für Metallumformungsanlagen ist daher für Anbieter günstiger, die modulare Upgrades und klare Lebenszykluskosten-Pläne anbieten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Servo-Technologie gestaltet Pressenlinien-Investitionen neu
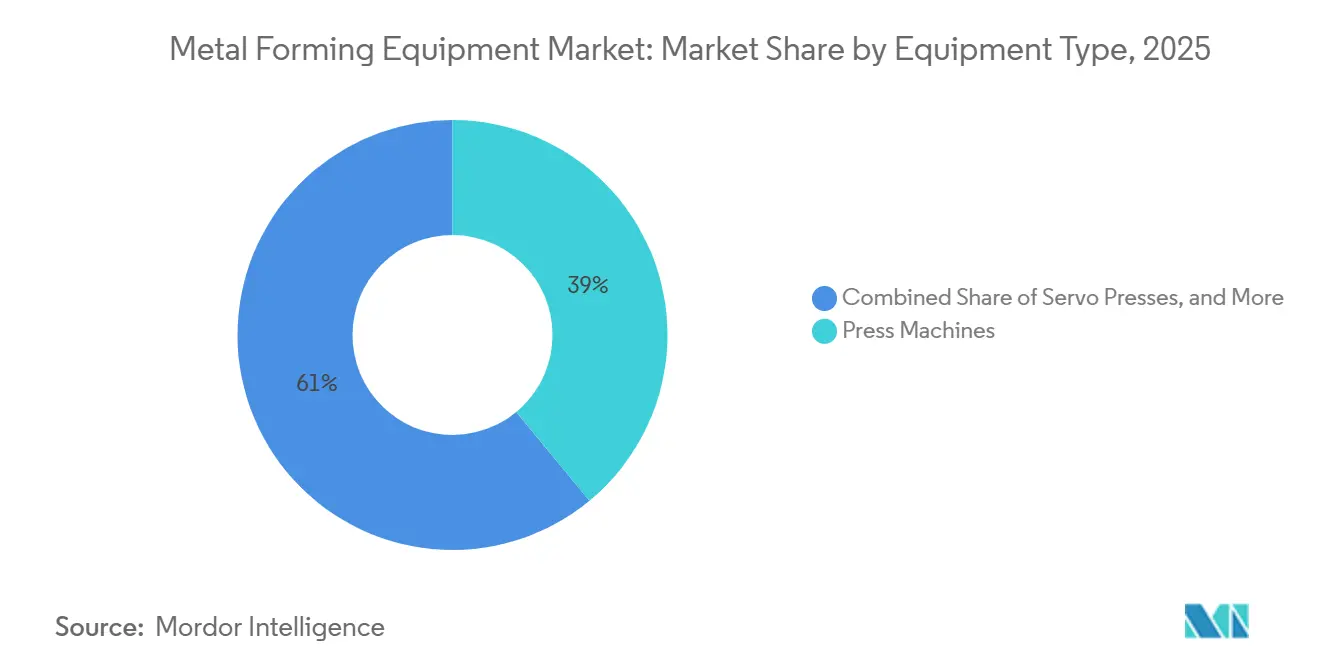
Pressen hielten im Jahr 2025 39 % der Marktgröße für Metallumformungsanlagen, gestützt durch die Karosseriebau-Stanzung im Automobilbereich, die Herstellung von Metallerzeugnissen und die Produktion von Industrieteilen in Hochvolumen-Fertigungswerken. Mechanische und hydraulische Varianten blieben die Volumenbasis für Werke, die Wiederholarbeiten mit etabliertem Werkzeug und vorhersehbaren Teiledesigns abwickeln. Servopressen sollen bis 2031 mit einer CAGR von 6,8 % wachsen, der schnellsten Rate unter den Anlagentypen. Ihre programmierbare Stößelbewegung kann Kraft an verschiedenen Punkten in der Arbeitszone einleiten und an einen bestimmten Werkstoff oder ein bestimmtes Teil angepasst werden. Diese Fähigkeit unterstützt die AHSS-Umformung und die Kraftsignatur-Rückverfolgbarkeit für Batteriemodule und Präzisionsbauteile.
Das HFA plus+ Feinschneidpressensystem von ANDRITZ Schuler zeigt die Investitionsrichtung in der Metallumformungsanlagenbranche mit servogesteuerten Pumpenantrieben und Prozessüberwachungsschnittstellen. Abkantpressen und Biegemaschinen profitieren von der Integration kollaborativer Roboter, die flexibles, automatisiertes Biegen ohne dasselbe Maß an dedizierter Infrastruktur ermöglichen. Schmiedeanlagen bedienen Luft- und Raumfahrtproduzenten, die inländische Kapazitäten für Verdichter- und Turbinenscheiben aus Nickel- und Titanwerkstoffen ausbauen. Rollformmaschinen unterstützen Strukturprofile für Bau- und Erneuerbare-Energien-Projekte. Draht-, Rohr- und Profilumformungsanlagen sowie Strangpressen bedienen elektrische Infrastruktur- und Automobilrahmenanwendungen.


Nach Umformprozess: Hydroforming gewinnt an Bedeutung bei Leichtbauanwendungen
Stanzen und Lochen hielten im Jahr 2025 28,5 % des Prozessumsatzes im Markt für Metallumformungsanlagen, angeführt von Automobilkarosserieteilen und Strukturhalterungen, die durch Folgeverbundwerkzeuge hergestellt werden. Folgeverbundwerkzeuge unterstützen einen effizienten Durchsatz, wenn Teilevolumina hoch bleiben und Wiederholbarkeit wichtig ist. Biegen unterstützt die allgemeine Fertigung, den Bau und den Maschinenbau durch CNC-Abkantpressen und automatisierte Zellen. Tiefziehen bleibt wichtig für Kraftstoff- und Batteriegehäuse, Haushaltsgerätekörper und Präzisionsmedizingehäuse. Schmieden unterstützt Luft- und Raumfahrt-, Verteidigungs- und industrielle Antriebsstrangkomponenten, bei denen Kornstruktur und zyklische Leistung wichtig sind.
Hydroforming soll bis 2031 mit einer CAGR von 7,1 % wachsen, der schnellsten Rate unter den Umformprozessen. Es kann Hohlstrukturteile mit weniger separaten Stanzteilen, geringeren Teilezahlen und weniger Montageaufwand erzeugen. Diese Anwendung ist relevant für leichte Karosseriestrukturen batterieelektrischer Fahrzeuge, die komplexe Geometrien aus einem einzigen Werkzeug benötigen. Walzen, Strangpressen und verwandte Prozesse unterstützen Aluminiumprofile für Skateboard-Plattformen und Gestelle für erneuerbare Energien. Die CO₂-Flottenanforderungen der EU und die US-amerikanischen CAFE-Standards stützen den Bedarf an Anlagen, die Leichtbaukomponenten verarbeiten.
Nach umgeformtem Werkstoff: AHSS und Aluminium definieren den Inputmix neu
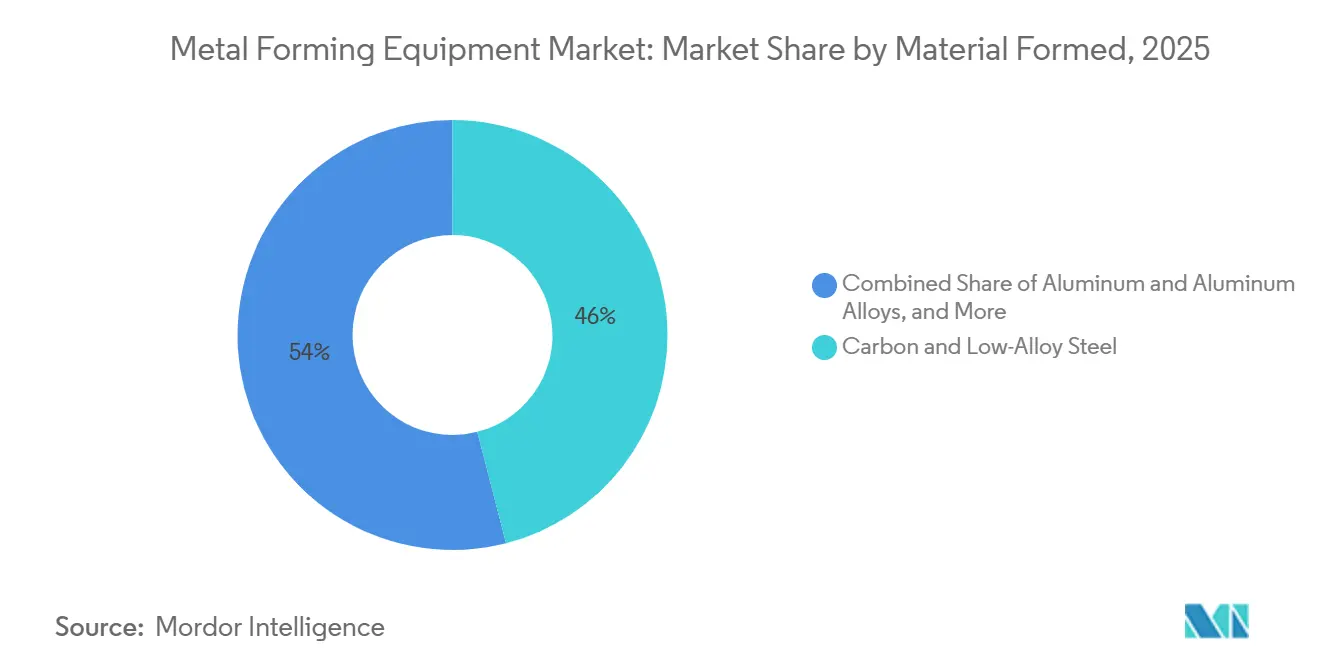
Kohlenstoff- und niedriglegierter Stahl machte im Jahr 2025 46 % der Marktgröße für Metallumformungsanlagen aus, was seinen Einsatz im Karosseriebau von Automobilen, in der Stahlbaufertigung, in Maschinenrahmen und in Bauprodukten widerspiegelt. Kosteneffizienz, Schweißbarkeit und breite Verfügbarkeit unterstützen seine breite Anwendung in etablierten Fertigungslinien. Edelstahl wird in Lebensmittelverarbeitungsanlagen, Medizinprodukten und chemischen Anlagen eingesetzt, wo Korrosionsbeständigkeit erforderlich ist. Kupfer und Kupferlegierungen werden in Sammelschienen, Verbindern und Wickeldrahtformern für die elektrische Infrastruktur verwendet. Titan, Nickel und andere Nichteisenmetalle bleiben wichtig für Luft- und Raumfahrt- sowie Verteidigungskomponenten.
Aluminium und Aluminiumlegierungen sollen bis 2031 mit einer CAGR von 5,8 % wachsen. Das Segment profitiert vom Leichtbaubedarf in Fahrzeugkarosserien und Luft- und Raumfahrtstrukturen, wo Gewichtsreduzierung eine Designpriorität ist. Aluminium erhöht die Notwendigkeit, Rückfederung, Werkzeugverschleiß und thermische Verarbeitung durch präzisere Anlageneinstellungen zu steuern. Eine Studie zur Verbindung von DP980 und AL5052 zeigte, dass mechanisches Clinchen die Designoptionen für Fahrzeugstrukturen in Mischbauweise erweitern kann. Diese Anforderungen begünstigen fortschrittliche Servo-, Hydroforming-, Heiz- und Abschrecksysteme gegenüber älteren Anlagen.
Nach Endverbrauchsbranche: Luft- und Raumfahrtnachfrage beschleunigt die Einführung von Präzisionsumformung
Automobil und Transport hielten im Jahr 2025 34 % des Endverbrauchsumsatzes im Markt für Metallumformungsanlagen, gestützt durch die globale Fahrzeugproduktion und kapitalintensive Pressenlinien-Investitionen. Maschinenbau, Investitionsgüter, Metallerzeugnisse, Bau und Infrastruktur erzeugen eine stetige Nachfrage nach Abkantpressen, Rollformsystemen und Hydraulikpressen. Elektrotechnik- und Elektronikanwendungen erfordern Präzisionsgehäuse, Sammelschienen und Transformatorenblech-Anlagen. Energie und Strom stützen dieselben Anwendungen, da die Netzinfrastruktur ausgebaut wird. Haushaltsgeräte benötigen Anlagen für Gehäuse und Chassis, während die Medizintechnik dimensionale Kontrolle und Rückverfolgbarkeit erfordert.
Luft- und Raumfahrt sowie Verteidigung sollen bis 2031 mit einer CAGR von 6,4 % wachsen, der schnellsten Rate unter den Endverbrauchskategorien. Flugzeugproduktion und Verteidigungsprogramme erfordern Präzisionsanlagen für rotierende Komponenten aus Titan und Nickelbasiswerkstoffen. Inländische Kapazitätsprogramme erhöhen den Bedarf an Schmiede- und Umformanlagen, die genaue Prozessanforderungen erfüllen können. Diese Komponenten erfordern eine kontrollierte Produktion, da sie in anspruchsvollen Luft- und Raumfahrt- sowie Verteidigungsanwendungen eingesetzt werden. Der Markt für Metallumformungsanlagen profitiert daher von einem Bedarf an Präzision, Rückverfolgbarkeit und zuverlässiger Produktion in dieser Endverbrauchsgruppe.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 53,1 % der Marktgröße für Metallumformungsanlagen, gestützt durch Chinas Produktionsbasis für Elektrofahrzeuge und breite industrielle Fertigungskapazitäten. Die Region benötigt Servo-Stanzlinien, Hydroforming-Zellen und Hochtonnagenpressen für Batteriegehäuse, Motorgehäuse und leichte Strukturbauteile. Indien bietet inkrementelle Chancen durch Kapazitätsinvestitionen in den Bereichen Automobil, Verteidigung und Konsumgüter. Japan und Südkorea sind reife Ersatzmärkte für Servo-Elektro-Upgrades und Präzisionsschmiedesysteme. Vietnam, Thailand und Indonesien erhalten Near-Shoring-Investitionen von Automobil- und Elektronikherstellern.
Nordamerika war im Jahr 2025 der zweitgrößte regionale Markt, gestützt durch die Fahrzeugproduktion und einen wachsenden Montagestandort für Elektrofahrzeuge. Die USA-Reshoring-Umfrage 2026 ergab, dass 63 % der befragten OEMs für 2026 oder 2027 inländische Kapitalausgaben planten. Außerdem ergab sie, dass 36 % im Jahr 2026 aktiv Rückverlagerungen durchführten.[4]Reshoring Initiative and Regions Recruiting, "2026 USA Reshoring Survey Report," Reshoring Initiative, reshorenow.org Kanada profitiert von der Integration in die US-amerikanische Automobillieferkette und der damit verbundenen Komponentennachfrage. Die Cluster in Nuevo León und Guanajuato in Mexiko ziehen weiterhin Investitionen von Tier-1-Lieferanten an.
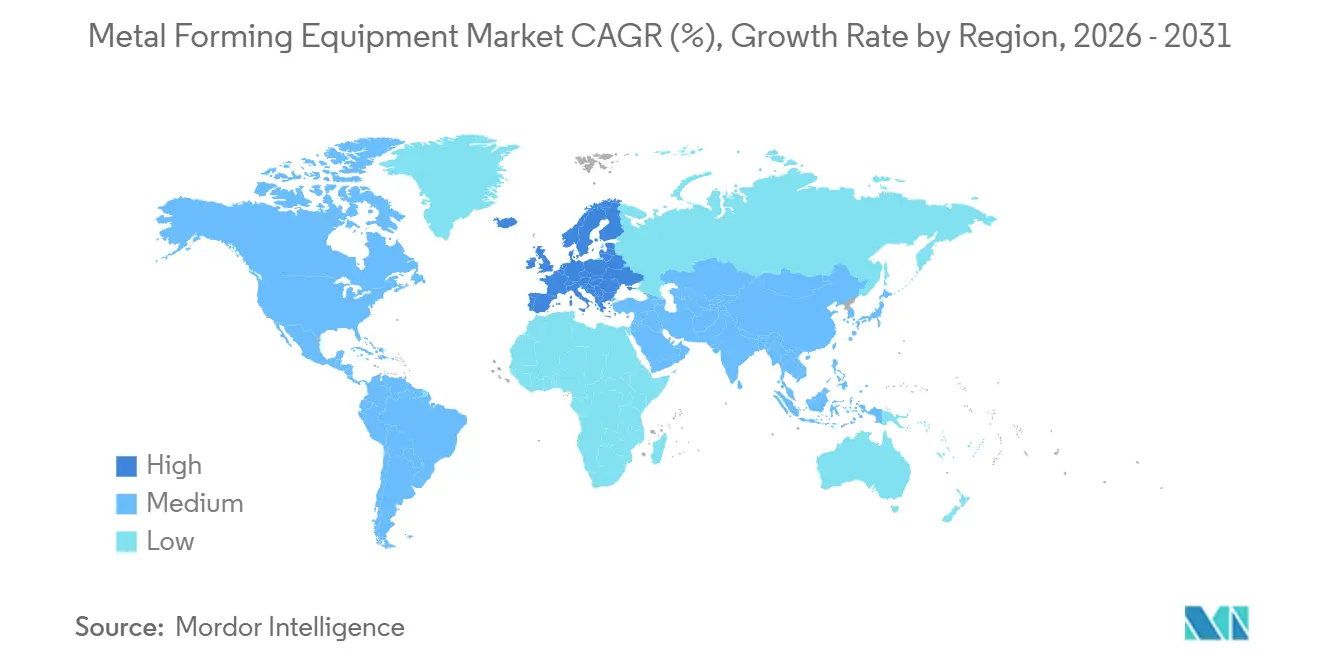
Europa soll bis 2031 mit einer CAGR von 5,2 % wachsen, dem schnellsten regionalen Tempo im Markt für Metallumformungsanlagen. Deutschland, Italien und Frankreich verfügen über eine hochwertige installierte Basis aus Servo-Pressenlinien, CNC-Abkantpressen und integrierten Umformzellen. Anforderungen an funktionale Sicherheit und Energieeffizienz unterstützen den Ersatz, insbesondere in Automobil- und Präzisionstechnikwerken. Brasilien stützt eine konstante Nachfrage nach Pressen durch seinen Automobilsektor. ANDRITZ Schuler lieferte im Juli 2025 eine 6.500-Tonnen-Schmiedepresse an Maxiforja in Brasilien und eine Transferpresse an AK Nova Automotive in Tanger, Marokko. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten längerfristige Chancen, da die industrielle Diversifizierung Kapazitäten für Blechteile und Strukturkomponenten aufbaut.

Wettbewerbslandschaft
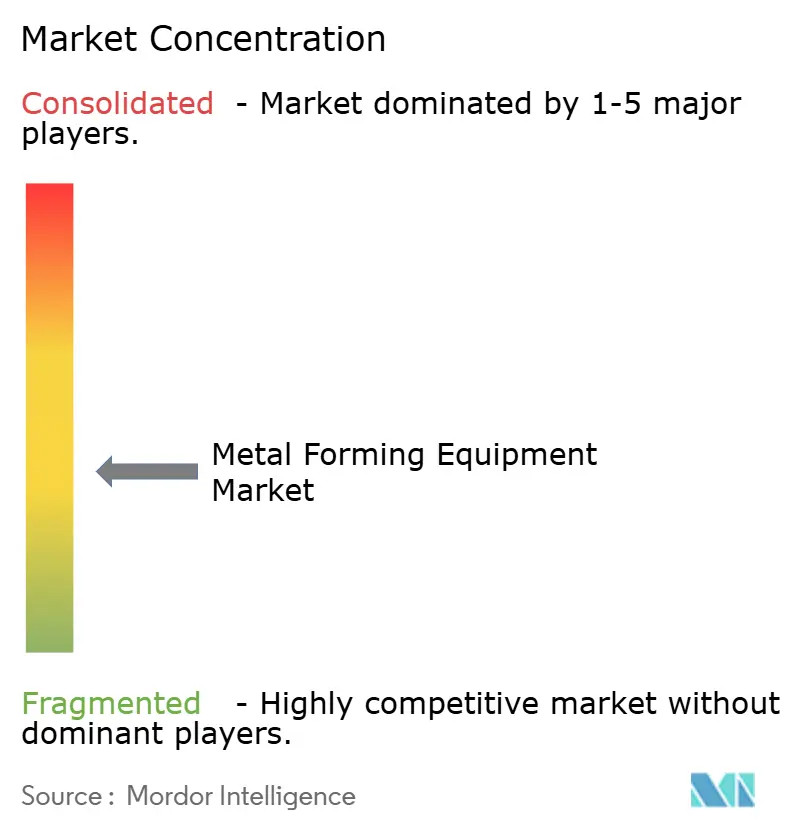
Der Markt für Metallumformungsanlagen ist mäßig fragmentiert. Europäische und japanische Hersteller sind bei Servopressen, Transferlinien und Präzisionsschmiedesystemen führend. Das Segment der Standardpressen ist fragmentiert und steht im Preiswettbewerb mit chinesischen Herstellern. ANDRITZ Schuler, TRUMPF, LVD, Bystronic, Salvagnini, Prima Power und Ermaksan konkurrieren über Systemintegration, Überwachung und Lebenszyklusservice. AIDA Engineering, Komatsu Industries und AMADA haben Positionen in hochpräzisen Servo- und Transferpressenanwendungen.
TRUMPF stellte im März 2025 die Einstiegsabkantpresse TruBend 1000 für Kunden in den USA und Kanada vor und ergänzte damit eine kostengünstigere CNC-Biegeoption. Auf der FABTECH 2026 stellte das Unternehmen die TruLaser Weld 3000 vor, eine kompakte robotergestützte Laserschweißzelle, die die Programmierung beschleunigen und zugängliche Teilegeometrien erweitern soll. Das HFA plus+ von ANDRITZ Schuler kombiniert servogesteuerte Pumpenantriebe, Feintool-Werkzeugintegration und Industry-4.0-Schnittstellen. Diese Schritte differenzieren etablierte Anbieter durch Automatisierung, Steuerungen und integrierte Anwendungen. SMS group und Siempelkamp bedienen schwere Hydraulikpressen- und Metallverarbeitungsprojekte, bei denen Individualisierung und Tonnage das Anbieterfeld einengen.
Nachrüstungs- und Digitalisierungsdienstleistungen sind für ältere hydraulische und mechanische Pressenflotten im Markt für Metallumformungsanlagen wichtig. Werke in Nordamerika, Indien und Osteuropa können CNC- und Servo-Nachrüstungen anstelle eines vollständigen Maschinenaustausches nutzen. Dies bietet mittelgroßen Lohnfertigern einen kostengünstigeren Weg zur Automatisierung. Chinesische Anlagensubventionen haben Service, digitale Integration und maßgeschneiderte Ingenieursleistungen für europäische und japanische Anbieter wichtiger gemacht. Modulare Hydroforming- und inkrementelle Blechumformungsanbieter bedienen Niedrigvolumen-Arbeiten mit komplexen Geometrien, bei denen konventionelle Gesenkkostenkosten weniger wirtschaftlich sind.
Marktführer in der Metallumformungsanlagenbranche
-
ANDRITZ Schuler Group
-
AIDA Engineering, Ltd.
-
Komatsu Industries Corp.
-
AMADA Group / AMADA Press System Co., Ltd.
-
Nidec Press & Automation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: TRUMPF stellte auf der FABTECH 2026 die TruLaser Weld 3000 vor, eine KI-gestützte kompakte robotergestützte Laserschweißzelle mit ca. 40 % kleinerer Optik als ihr Vorgänger, die es dem Roboter ermöglicht, tiefe Gehäusegeometrien zu erreichen; die Maschine wurde explizit entwickelt, um dem Fachkräftemangel in der Präzisionsblechmontage zu begegnen.
- Juli 2026: LVD Company präsentierte auf der EuroBLECH 2026, Halle 12, ihre Kombinations-Stanz-Laser-Maschine X-L, die eine 20-Tonnen-Stanzpresse mit Hochleistungslaser, einen 30-kW-LaserCube zum Schneiden von Stahl bis 60 mm und einen vollautomatischen Tafelbiegeautomaten integriert und damit den Vorstoß des Unternehmens in Richtung vernetzter Einzelplattform-Blechbearbeitung demonstriert.
- Januar 2026: ANDRITZ Schuler stellte in Partnerschaft mit Feintool AG die Feinschneidpressenserie HFA plus+ vor; die neuen Systeme arbeiten mit einer Kraft von 3.200–15.500 kN und bis zu 85 Hüben pro Minute mit servogesteuerten Hydraulikpumpenantrieben, die zweistellige Energieeffizienzgewinne und vollständige Industry-4.0-Schnittstellen bieten.
- Juli 2025: Maxiforja, ein brasilianisches Schmiedeunternehmen innerhalb von CIE Automotive, nahm eine 6.500-Tonnen-Schmiedepresse vom Typ GLK von ANDRITZ Schuler in Betrieb, ausgestattet mit einem kinetischen Energierückgewinnungssystem, das den Spitzenstromverbrauch im Vergleich zu konventionellen Pressen derselben Tonnageklasse um bis zu 40 % reduziert.


Berichtsumfang des globalen Marktes für Metallumformungsanlagen
| Pressen | Mechanische Pressen |
| Hydraulische Pressen | |
| Servopressen | |
| Sonstige Allzweckpressen | |
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen |
| Servo- und Elektroabkantpressen | |
| Mechanische Abkantpressen | |
| Sonstige Biegemaschinen | |
| Schmiedeanlagen | Schmiedepressen |
| Schmiedehämmer | |
| Stauchmaschinen und Kopfstauchmaschinen | |
| Sonstige Schmiedeanlagen | |
| Rollformmaschinen und Blech- und Profilwalzanlagen | Rollformmaschinen |
| Blechwalzmaschinen | |
| Träger- und Profilwalzmaschinen | |
| Sonstige Sekundärwalz- und Umformanlagen | |
| Draht-, Rohr- und Profilumformungsanlagen | Draht- und Stabzieh- und Umformungsanlagen |
| Rohrumformungs- und Rohrbiegeanlagen | |
| Profilumformungsanlagen | |
| Strangpressen | |
| Hydroforming-Anlagen | |
| Sonstige Metallumformungsanlagen |
| Stanzen und Lochen |
| Tiefziehen |
| Biegen |
| Schmieden |
| Walzen und Rollformen |
| Strangpressen |
| Hydroforming |
| Sonstige Umformprozesse |
| Kohlenstoff- und niedriglegierter Stahl |
| Edelstahl |
| Aluminium und Aluminiumlegierungen |
| Kupfer und Kupferlegierungen |
| Titan, Nickel und sonstige Nichteisenmetalle |
| Sonstige Werkstoffe |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Maschinenbau und Investitionsgüter |
| Metallerzeugnisse und Lohnfertigung |
| Elektrotechnik und Elektronik |
| Bau und Infrastruktur |
| Energie und Strom |
| Haushaltsgeräte und Gebrauchsgüter |
| Medizintechnik und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Italien | |
| Frankreich | |
| Vereinigtes Königreich | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos, Brunei) | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Anlagentyp | Pressen | Mechanische Pressen |
| Hydraulische Pressen | ||
| Servopressen | ||
| Sonstige Allzweckpressen | ||
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen | |
| Servo- und Elektroabkantpressen | ||
| Mechanische Abkantpressen | ||
| Sonstige Biegemaschinen | ||
| Schmiedeanlagen | Schmiedepressen | |
| Schmiedehämmer | ||
| Stauchmaschinen und Kopfstauchmaschinen | ||
| Sonstige Schmiedeanlagen | ||
| Rollformmaschinen und Blech- und Profilwalzanlagen | Rollformmaschinen | |
| Blechwalzmaschinen | ||
| Träger- und Profilwalzmaschinen | ||
| Sonstige Sekundärwalz- und Umformanlagen | ||
| Draht-, Rohr- und Profilumformungsanlagen | Draht- und Stabzieh- und Umformungsanlagen | |
| Rohrumformungs- und Rohrbiegeanlagen | ||
| Profilumformungsanlagen | ||
| Strangpressen | ||
| Hydroforming-Anlagen | ||
| Sonstige Metallumformungsanlagen | ||
| Nach Umformprozess | Stanzen und Lochen | |
| Tiefziehen | ||
| Biegen | ||
| Schmieden | ||
| Walzen und Rollformen | ||
| Strangpressen | ||
| Hydroforming | ||
| Sonstige Umformprozesse | ||
| Nach umgeformtem Werkstoff | Kohlenstoff- und niedriglegierter Stahl | |
| Edelstahl | ||
| Aluminium und Aluminiumlegierungen | ||
| Kupfer und Kupferlegierungen | ||
| Titan, Nickel und sonstige Nichteisenmetalle | ||
| Sonstige Werkstoffe | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Maschinenbau und Investitionsgüter | ||
| Metallerzeugnisse und Lohnfertigung | ||
| Elektrotechnik und Elektronik | ||
| Bau und Infrastruktur | ||
| Energie und Strom | ||
| Haushaltsgeräte und Gebrauchsgüter | ||
| Medizintechnik und Präzisionsfertigung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Italien | ||
| Frankreich | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos, Brunei) | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Metallumformungsanlagen bis 2031?
Der Markt für Metallumformungsanlagen soll von 2026 bis 2031 mit einer CAGR von 4,2 % wachsen und bis 2031 einen Wert von 31,4 Milliarden USD erreichen. Das Wachstum wird durch die Produktion von Elektrofahrzeugen, den Einsatz fortschrittlicher Werkstoffe, regionale Kapazitätsinvestitionen und Anlagenaufrüstungen gestützt.
Welcher Anlagentyp wächst bis 2031 am schnellsten?
Servopressen sollen mit einer CAGR von 6,8 % wachsen. Ihre programmierbare Stößelbewegung unterstützt die kontrollierte Umformung fortschrittlicher Werkstoffe und die Rückverfolgbarkeitsanforderungen der Elektrofahrzeug- und Präzisionsbauteilproduktion.
Welcher Umformprozess hat das höchste prognostizierte Wachstum?
Hydroforming soll bis 2031 mit einer CAGR von 7,1 % wachsen. Es erzeugt komplexe Hohlstrukturteile mit weniger separaten Stanzteilen und kann den Montageaufwand für leichte Fahrzeugstrukturen reduzieren.
Welche Endverbrauchsanwendung wächst am schnellsten?
Luft- und Raumfahrt sowie Verteidigung sollen bis 2031 mit einer CAGR von 6,4 % wachsen. Flugzeug- und Verteidigungsprogramme erfordern Präzisionsumformungs- und Schmiedeanlagen für Titan- und Nickelbasiskomponenten.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 53,1 %. Chinas Fertigungsbasis für Elektrofahrzeuge und breitere industrielle Kapazitäten stützen die Nachfrage nach Servopressen, Hydroforming-Zellen und Schmiedesystemen.
Warum investieren Hersteller in Servopressen?
Servopressen bieten programmierbare Stößelbewegung und kontrollierte Krafteinleitung für ultrahochfeste Stähle. Sie unterstützen auch dokumentierte Prozessbedingungen, die bei der Herstellung von Batteriemodulen und Präzisionsbauteilen wichtig sind.
Seite zuletzt aktualisiert am:



