
メタアラミド繊維市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.69 十億米ドル |
| 市場規模 (2032) | 2.45 十億米ドル |
| 成長率 (2027 - 2032) | 7.67 % |
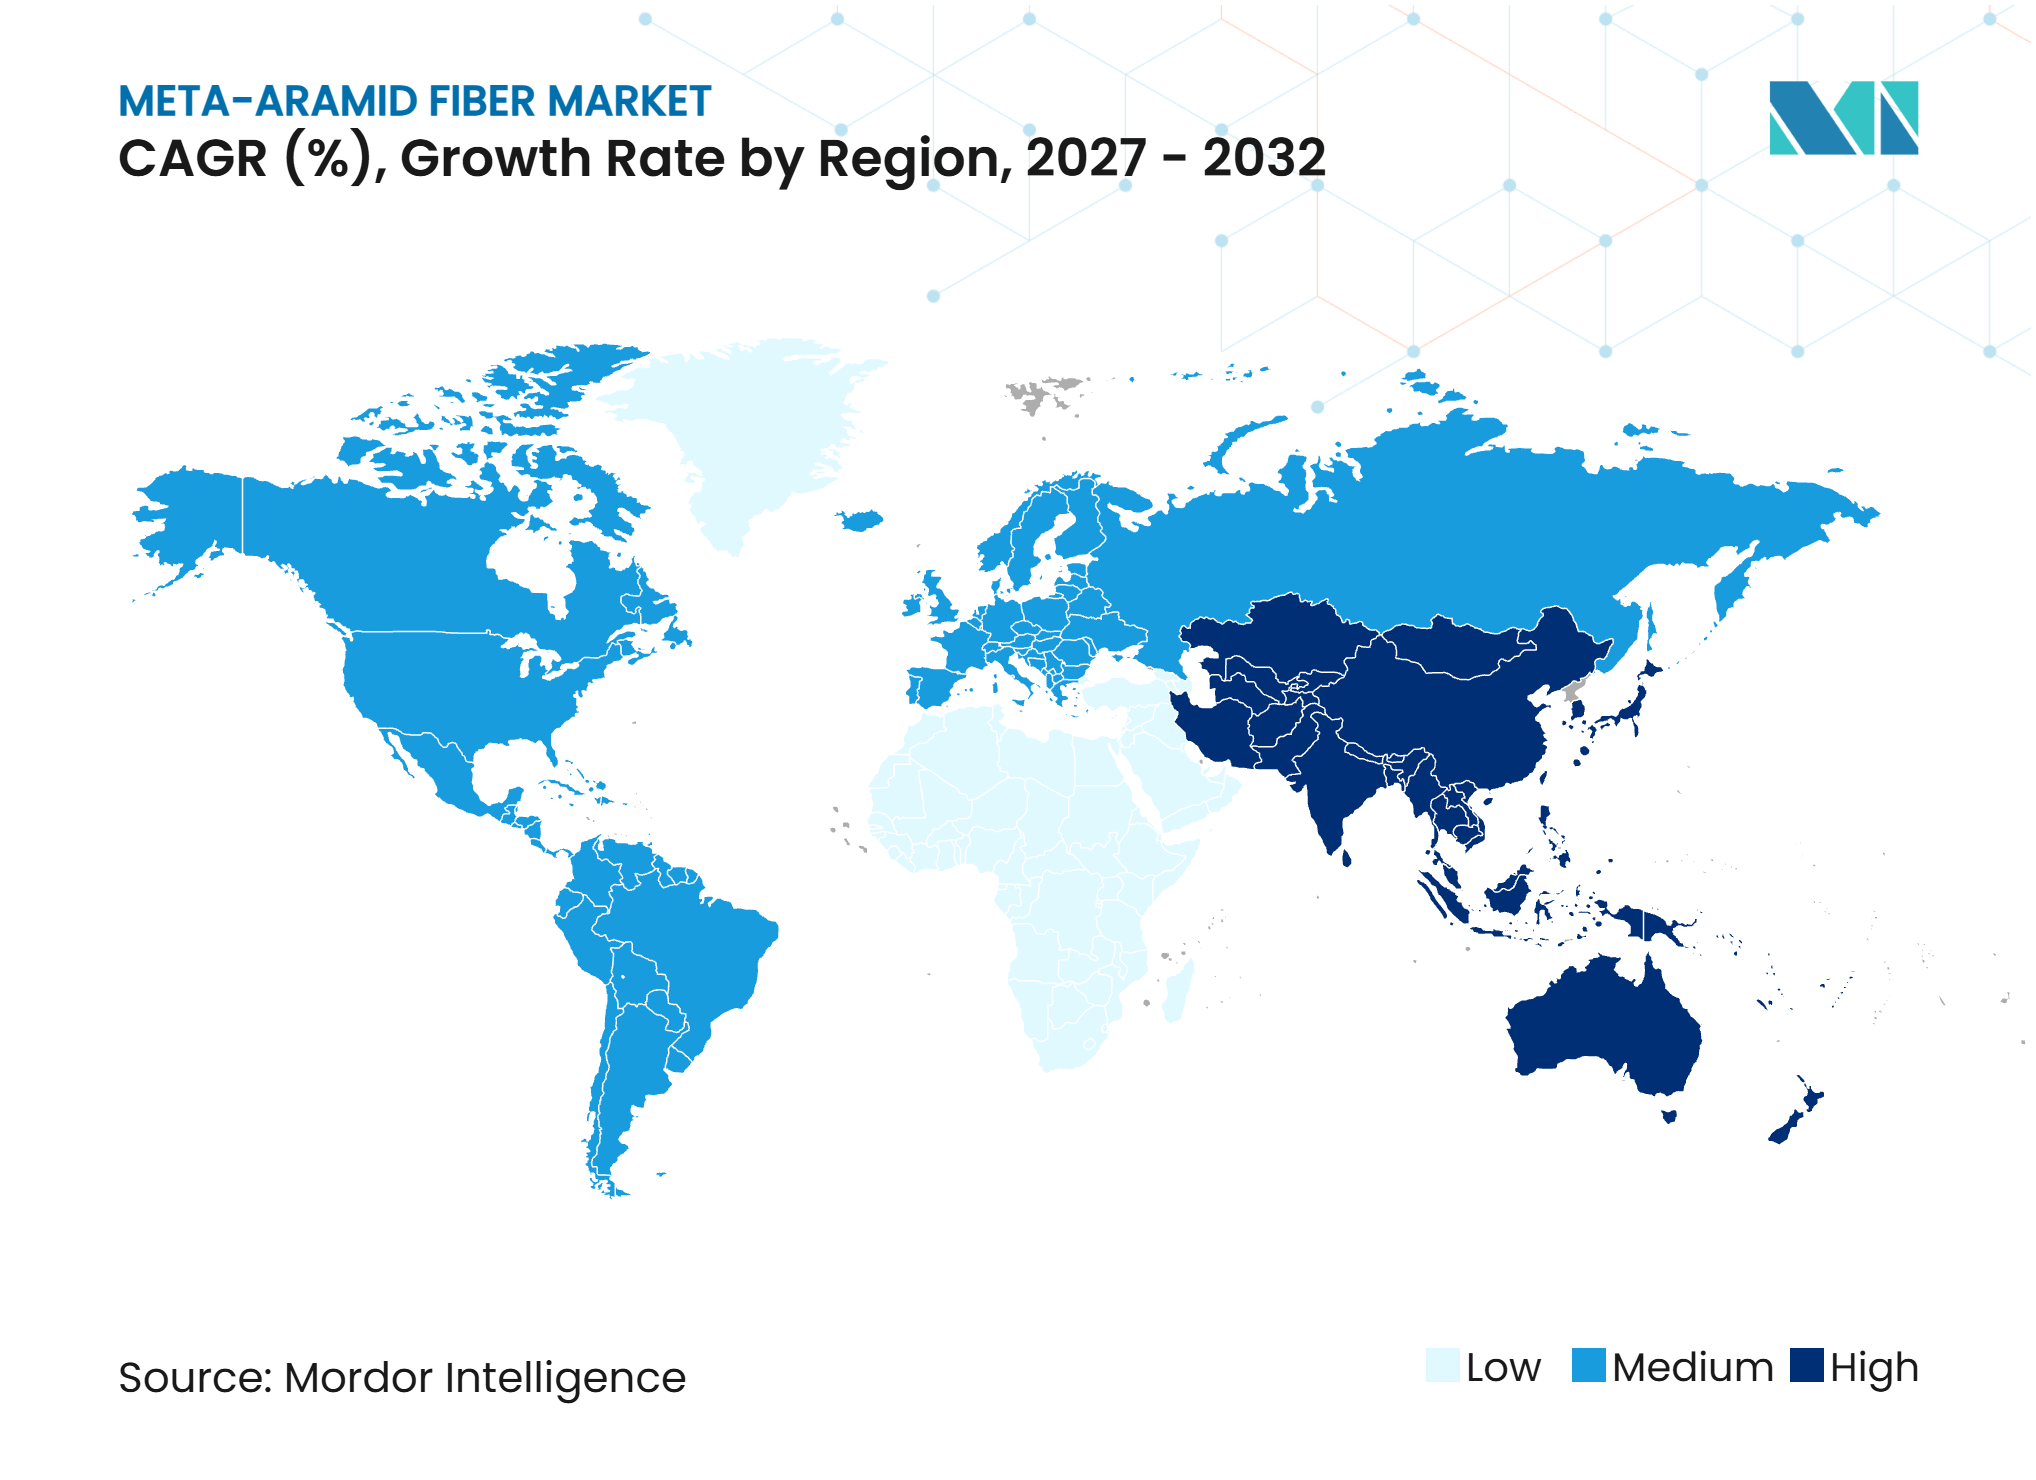
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメタアラミド繊維市場分析
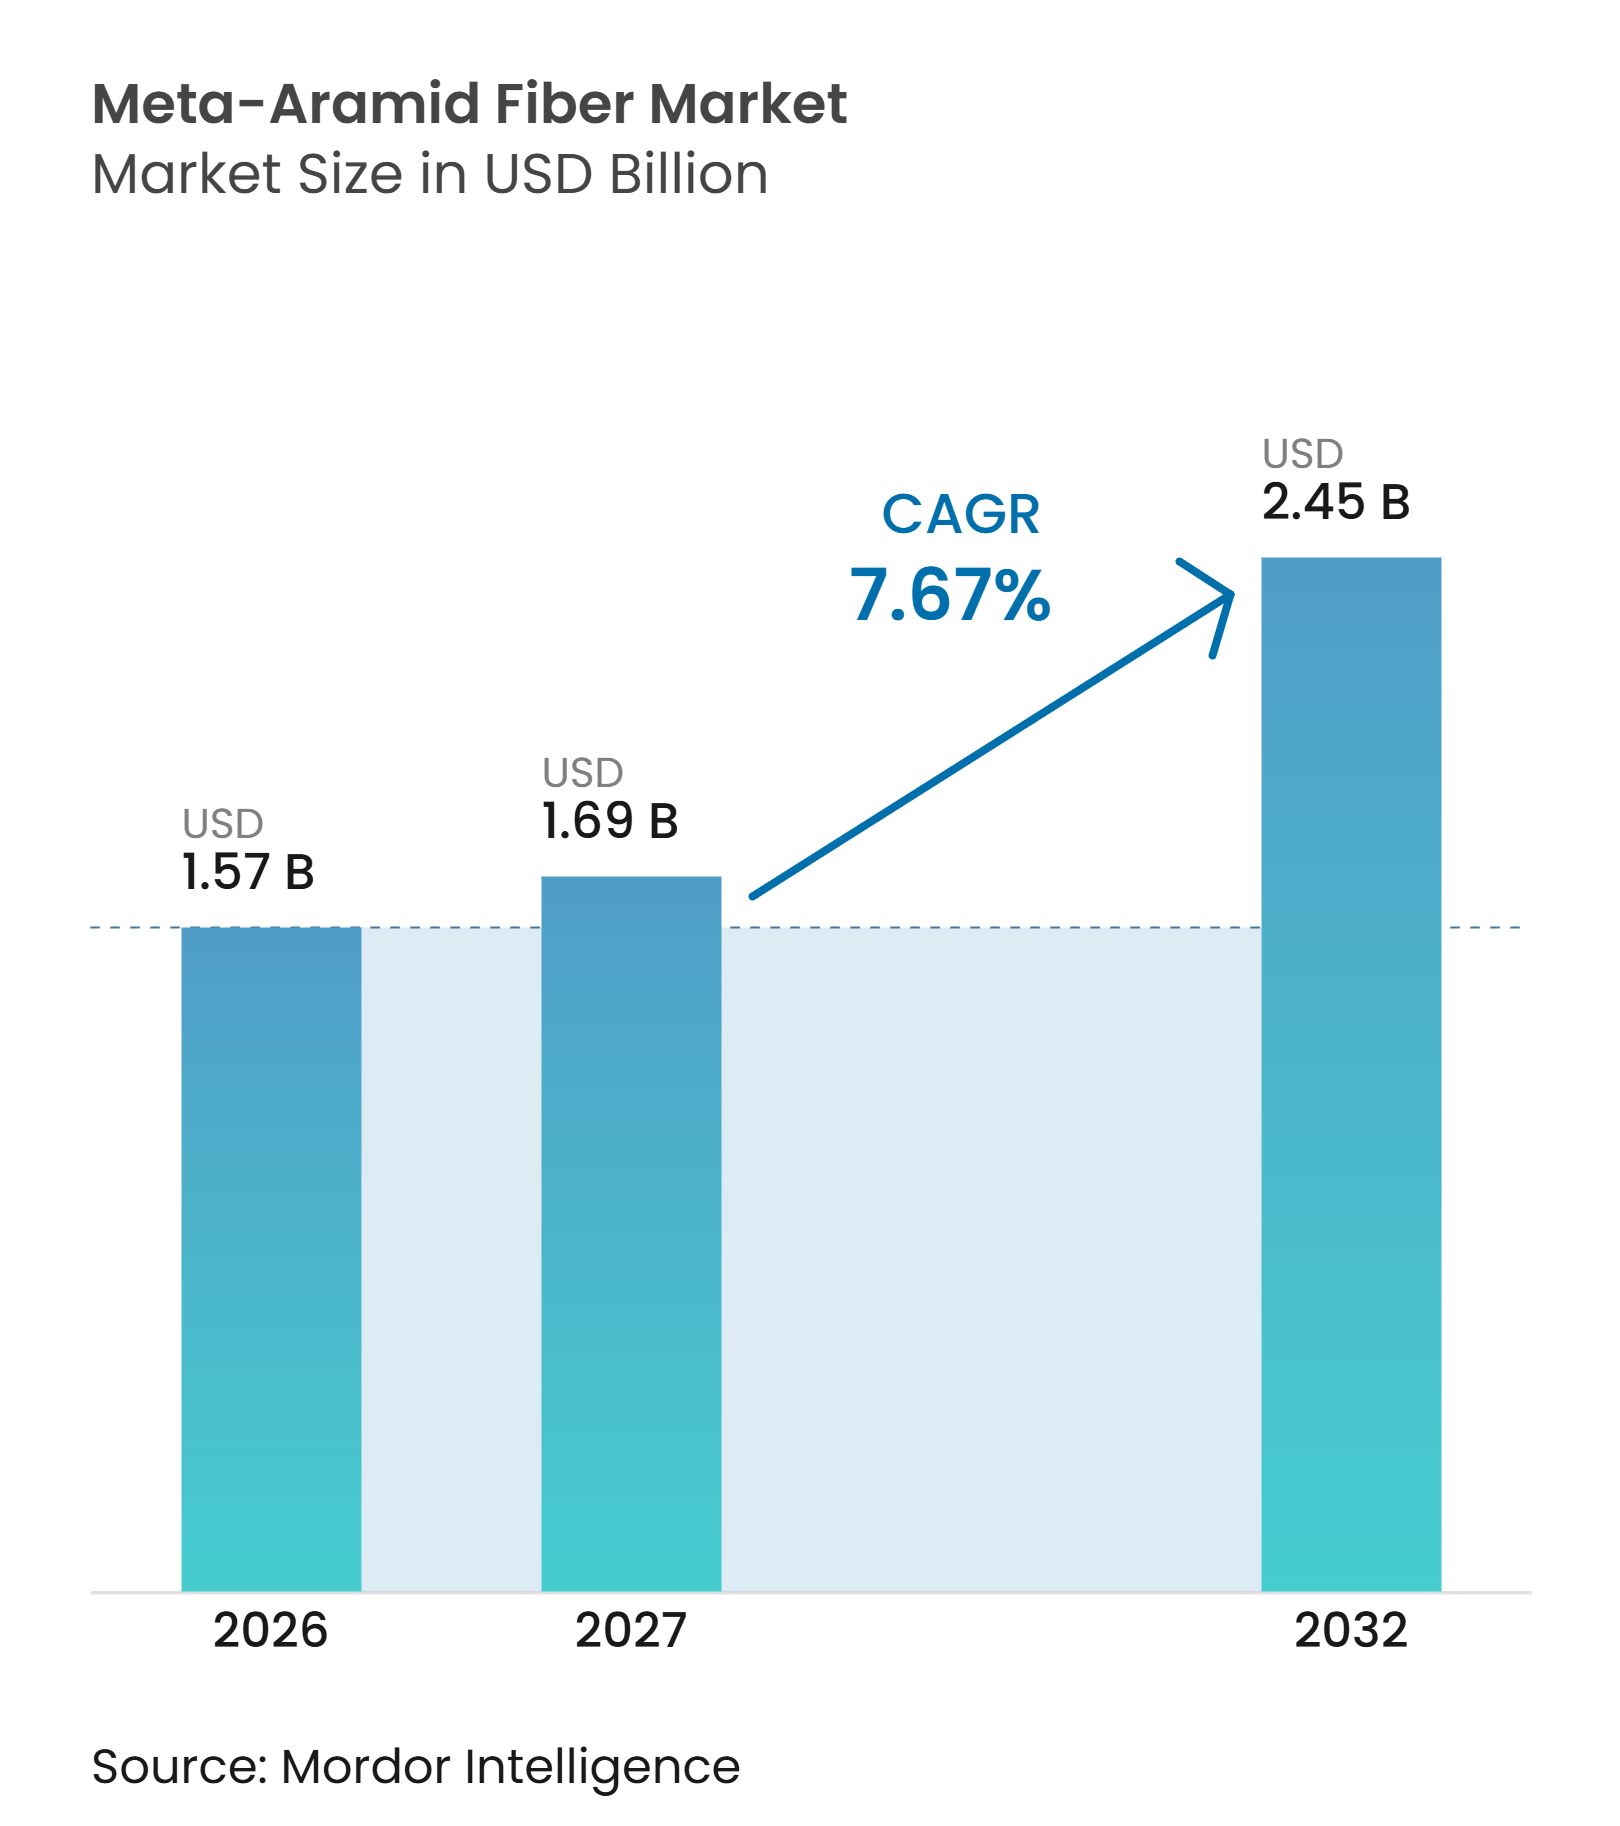
メタアラミド繊維市場規模は2026年に1.57 ビリオン 米ドルと評価され、予測期間(2027年~2032年)にCAGR 7.67%で、2027年の1.69 ビリオン 米ドルから2032年には2.45 ビリオン 米ドルへと成長すると推定されます。メタアラミド繊維市場は、電力グリッドへの投資、電動輸送、難燃性個人用保護具、軽量航空宇宙・防衛システムによって支えられています。これらの需要チャネルは、異なる形態・価格帯で繊維を使用しており、単一の最終用途への依存を低減しています。安全規制が防護服の交換需要を促進する一方、電気機器はより高い熱クラスを満たす材料を必要としています。生産者はまた、新規設備が標準グレードに価格圧力をかける中、用途特化型製品へと注力をシフトしています。メタアラミド繊維市場は、安全性主導の需要とエネルギー・先進製造への支出を組み合わせた市場です。
主要レポートのポイント
- タイプ別では、ステープル繊維が2026年のメタアラミド繊維市場シェアの41.34%を占め、ペーパー繊維は2032年にかけてCAGR 8.13%で成長すると予測されます。
- 用途別では、防護服が2026年の世界売上高の38.81%を占め、電気絶縁は2032年にかけてCAGR 8.36%で拡大すると予測されます。
- エンドユーザー産業別では、電気・電子産業が2026年の世界売上高の23.67%を占め、2032年にかけてCAGR 8.81%を記録すると予測されます。
- 地域別では、アジア太平洋が2026年の地域売上高の35.19%を占め、2032年にかけてCAGR 8.62%で成長すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリッド、再生可能エネルギーおよび電気自動車(EV)システムにおける電気絶縁の拡大 | +2.0% | 中国、米国、EU、インドが主導するグローバル | 長期(4年以上) |
| 強制的な難燃性個人用保護具(PPE)基準と交換需要 | +1.5% | 北米とEUで規制強度が高いグローバル | 中期(2~4年) |
| 航空宇宙、防衛および移動体プラットフォームにおける軽量化 | +0.9% | 北米、EU、アジア太平洋 | 長期(4年以上) |
| 産業排出規制向け高温ろ過 | +0.8% | EU、中国、インド、中東・アフリカ | 中期(2~4年) |
| 安全性重視部品における資格認定主導の採用 | +0.6% | 北米とEU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グリッド、再生可能エネルギーおよび電気自動車(EV)システムにおける電気絶縁の拡大
メタアラミド繊維市場は、よ高温のトランスフォーマー絶縁に使用されるペーパーおよびシート製品から支持を得ています。2025年のレビューでは、アラミドペーパーが高熱ストレス下において、熱的にアップグレードされたクラフト紙よりも優れた機械的特性、絶縁破壊電圧、および耐酸化性を維持することが確認されました。この性能は、特に電力会社が交換コストの管理を求める場面において、機器の長寿命化および高熱クラストランスフォーマー設計への需要を支えています。SINTEFは、より優れたトランスフォーマー絶縁紙がトランスフォーマーの寿命を延ばすことでノルウェーのグリッド投資を250 ビリオン ノルウェークローネ(約2.71 ビリオン 米ドル)節約できると報告しました。Huvisは2025年の研究開発ソリューションフェアにおいて、EV電池の熱暴走防止を目的としたメタアラミド電気絶縁に関する論文を発表しました[1]。国際電気標準会議(IEC)TR 61857-2:2025は、電気絶縁システムの熱試験方法の選択に関する最新ガイダンスを提供しています。
強制的な難燃性PPE基準と交換需要
メタアラミド繊維市場は、石油・ガス、電力会社、および産業運営における必須の交換サイクルから恩恵を受けています。労働安全衛生局(OSHA)の規則は、電力の発電・配電に携わる雇用主に対し、適切な防護服を含む保護具の提供を義務付けています。全米防火協会(NFPA)70Eは電気作業場の安全要件を定め、ASTM F1506-25は難燃性およびアーク定格防護服の性能要件を規定しています。Tayhoは2025年5月の投資家向け広報レポートにおいて、難燃性防護服がメタアラミド繊維需要の約30%を占めるとべました。2024年9月に発効したNFPA 1970は、複数の個人用保護具(PPE)基準を置き換え、消防士用保護具のフレームワークを変更しました。本質的に難燃性のメタアラミドは難燃仕上げを必要としないため、パーフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)規制が処理済み代替品に影響を与える市場において需要を支えています。
航空宇宙、防衛および移動体プラットフォームにおける軽量化
メタアラミド繊維市場は、航空宇宙における熱保護、防火、およびハニカムコア用途に対応しています。2025年の科学的レビューでは、エンジン断熱ブランケット、航空機シート防火バリア、および難燃性ハニカムコアにNomexおよびTeijinconexが使用されていることが確認されました。これらは主要な荷重負担用途ではありませんが、航空機の安全性と認証において引き続き重要です。EN 6049-009:2025は、航空宇宙用電気ケーブルハーネス向けの自己巻き付け型メタアラミド防火スリーブを規定しています。この規格は-55℃から260℃での動作をカバーし、1,100℃での5分間の耐火性を要求しています。資格認定要件は、製品が航空機プラットフォームに仕様として組み込まれると、複数年の調達を通じて市場需要を確保することができます。
産業排出規制向け高温ろ過
メタアラミド繊維市場は、発電所、廃棄物焼却炉、およびセメントキルンの高温バッグフィルターからの交換需要を受けています。EU産業排出指令は、産業排出を規制するためにベスト利用可能技術要件を使用しています。指令2024/1785は、このフレームワークをEU全域の推定37,000の産業施設に拡大しています。Arclinは、少なくとも80%のメタアラミド繊維を含む排煙ろ過媒体に関する米国特許を取得しました。この特許は、2.5μm粒子に対して95%以上のろ過効率と200℃までの耐熱性を記述しています。中国における排出規制の強化も、国内の鉄鋼、セメント、廃棄物処理事業者からのメタアラミド繊維需要を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い研究開発・資格認定コスト | -1.2% | グローバル | 長期(4年以上) |
| 非生分解性と使用済み製品の制約 | -0.6% | EUと北米、グローバルなコスト影響を伴う | 中期(2~4年) |
| 新興アジア設備からの価格圧力 | -0.9% | グローバル、アジア太平洋および汎用グレードの輸出市場で最も強い | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
高い研究開発・資格認定コスト
高い研究開発・資格認定コストがメタアラミド繊維市場を制約しています。新しいグレードの開発には専門的な重縮合の専門知識と広範な試験が必要です。2025年の研究では、エポキシ複合材におけるメタアラミドフィブリル接着性の改善の根底にある分子的複雑性が明らかになりました。航空宇宙および電気絶縁の顧客も、IEC、ASTM、または顧客固有のプロトコルに基づく複数年の資格認定を要求します。これらの手続きは、生産注文が始まる前に初期繊維購入コストを超える費用がかかる場合があります。Teijinは2025年度上半期に事業再編の一環として、アラミド固定資産の減損として484 ビリオン 日本円(約0.30 ビリオン 米ドル)を計上しました。高い固定費と資格認定要件は既存サプライヤーに有利ですが、中小規模の購入者による採用を遅らせる可能性があります。
非生分解性と使用済み製品の制約
メタアラミド繊維市場はまた、メタアラミドが芳香族ポリアミド骨格より生物学的分解に抵抗するため、使用済み製品の制約にも直面しています。この耐久性は過酷な熱環境において材料を効果的にしますが、衣服やフィルターバッグの使用済み処理に課題をもたらします。EU持続可能製品のためのエコデザイン規制は2024年7月に発効し、製品グループ全体の持続可能性要件のフレームワークを確立しました。2025年4月、欧州防衛機関は、使用済み防弾ベストのソフトアラミド層の溶剤ベースリサイクルを開発するREGENプロジェクトを選定しました[2]。2025年の研究レポートでは、15分間で96%のアラミドモノマーを回収するマイクロ波ベースの解重合が記述されました。商業的なリサイクルインフラは依然として限られており、持続可能性目標を持つ購入者の調達リスクを高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ペーパー繊維が絶縁と航空宇宙で存在感を高めるステープル繊維は2026年の世界売上高の41.34%を占めました。その地位は、防護服、不織布フィルター媒体、および摩擦材料における確立された用途を反映しています。メタアラミド繊維市場は、ニードルパンチング、カーディング、およびウェットレイングを通じたステープル加工に引き続き依存しており、これらの工程は既存の変換ラインに適合しています。フィラメント繊維は、ターボホース補強や特定の航空宇宙スリーブ用途を含む、より専門的な用途に使用されます。これらの用途は、フィラメント製品が提供する寸法精度と連続糸強度を必要とします。
ペーパー繊維は2027年から2032年にかけてCAGR 8.13%を記録すると予測されており、全タイプの中で最も高い成長率です。ペーパー繊維セグメントは、より高性能なトランスフォーマー絶縁へのシフトから恩恵を受けています。2025年のIEEE研究では、油浸トランスフォーマーにおけるクラフト紙、熱的アップグレードクラフト紙、およびアラミドペーパーを比較し、熱ストレス下での異なる挙動の証拠を提供しました。メタアラミドパルプおよびフィブリッドは、特殊紙、ウェットレイドろ過媒体、および複合プリプレグのバインダーとしても使用されます。Tayhoは、ペーパーおよびパルプ製品がアラミド出荷量の約20%を占めると報告しており、グリッドインフラへの需要増加と一致しています。


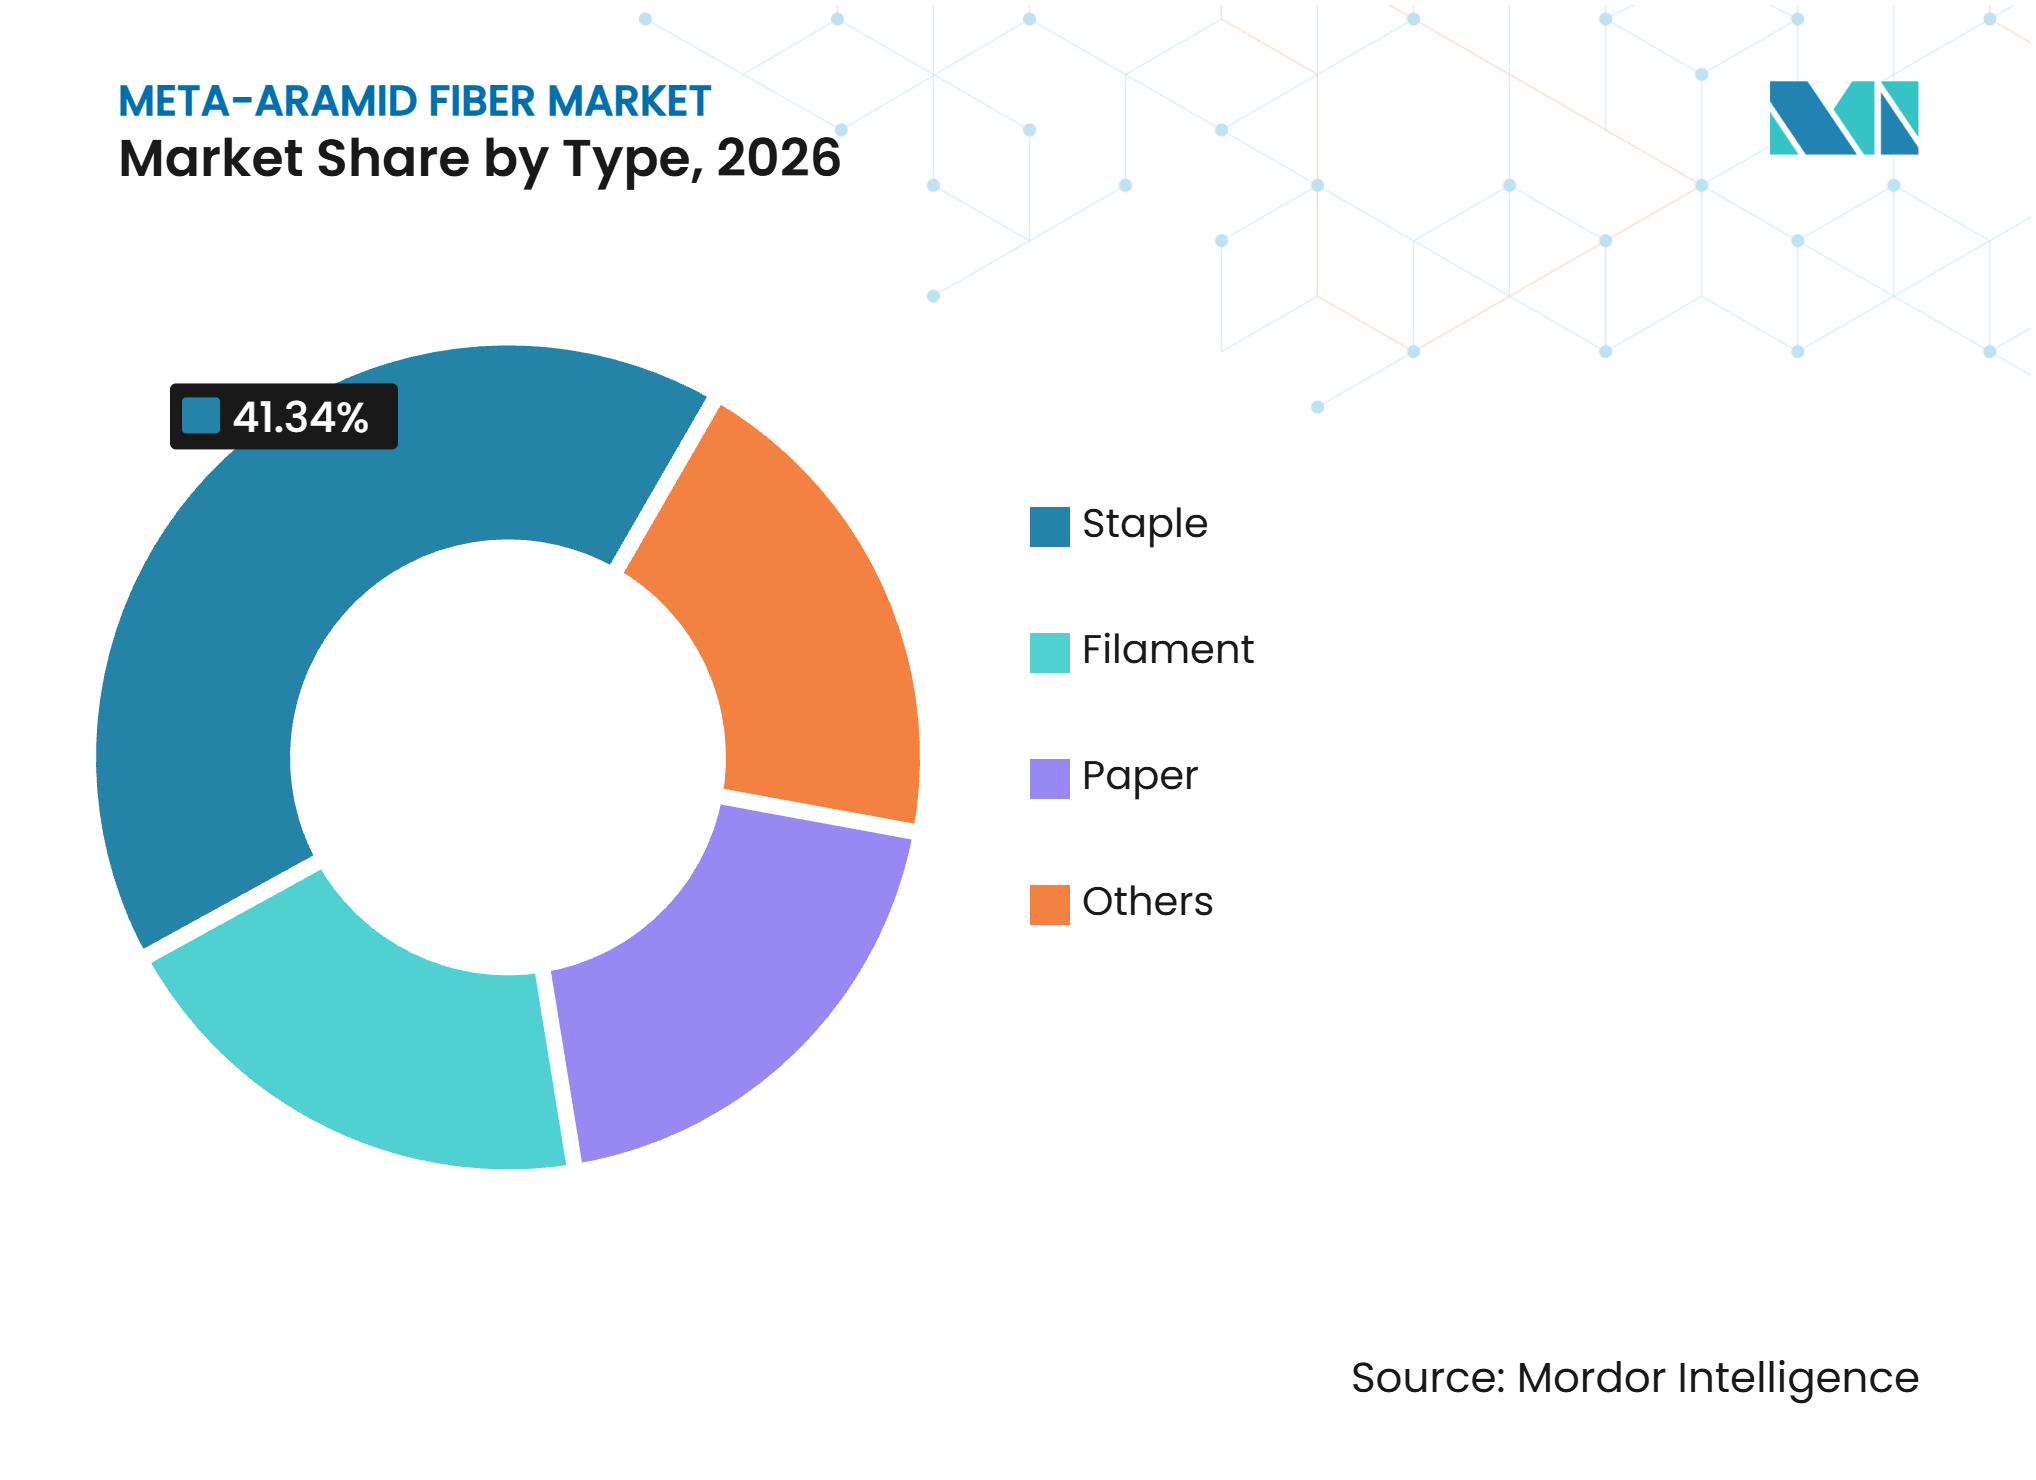
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
電気絶縁が最速成長、防護服がリード防護服は2026年の世界売上高の38.81%を占めました。メタアラミド繊維市場は、規制対象の労働者がアーク定格および難燃性衣服を必要とするため、この用途から安定した需要を引き出しています。ASTM F1506-25は、炎および電気アークにさらされる労働者が使用する生地の性能仕様を定めています。NFPA 70EおよびNFPA 2112も、電気および産業用防護服のコンプライアンス要件を確立しています。このフレームワークにより、規制された作業環境における交換需要は裁量的でなくなります。
電気絶縁は2026年から2032年にかけてCAGR 8.36%で成長すると予測されています。この用途は、トランスフォーマー、EVモーター、電池熱バリア、および高電圧機器をカバーしています。Huvisは2025年にEV電池の熱暴走防止を目的としたメタアラミド絶縁紙を発表しました。不織布バッグフィルターは、中国とEUにおける排出規制の強化から恩恵を受けています。ターボホース補強と航空宇宙ハニカムコアは、メタアラミド繊維市場に小規模で安定した需要チャネルを加えています。
エンドユーザー産業別:
電気・電子が規模と成長を兼ね備える電気・電子は2026年の世界売上高の23.67%を占めました。このセグメントはまた、2032年にかけてCAGR 8.81%という最高の成長率を記録すると予測されています。メタアラミド繊維市場は、電力トランスフォーマー、EV駆動モーター、電池熱管理、開閉装置、およびグリッド機器を通じてこのセグメントに対応しています。これらの用途は、ペーパー、シート、パルプ、および繊維を含む異なる製品形態を必要とします。IECの熱評価ガイダンスは、電気絶縁システムの関連するコンプライアンス参照を提供しています。
自動車メーカーは、ターボホース、ブレーキパッド、ガスケット、および熱バリアフィルムにメタアラミドを使用しています。Kolon Industriesは2025年4月に、アラミドパルプ強化ブレーキパッドおよびガスケットがモビリティ材料事業の一部であり続けると述べました。航空宇宙・防衛の購入者は、資格認定の実績と長期的な供給コミットメントを重視します。EN 6049-009:2025は、航空宇宙用電気ケーブルを保護するためのメタアラミドスリーブの使用を支持しています。石油・ガスおよび産業処理のユーザーは、安全要件を満たす防護服および高温ろ過製品を必要としています。

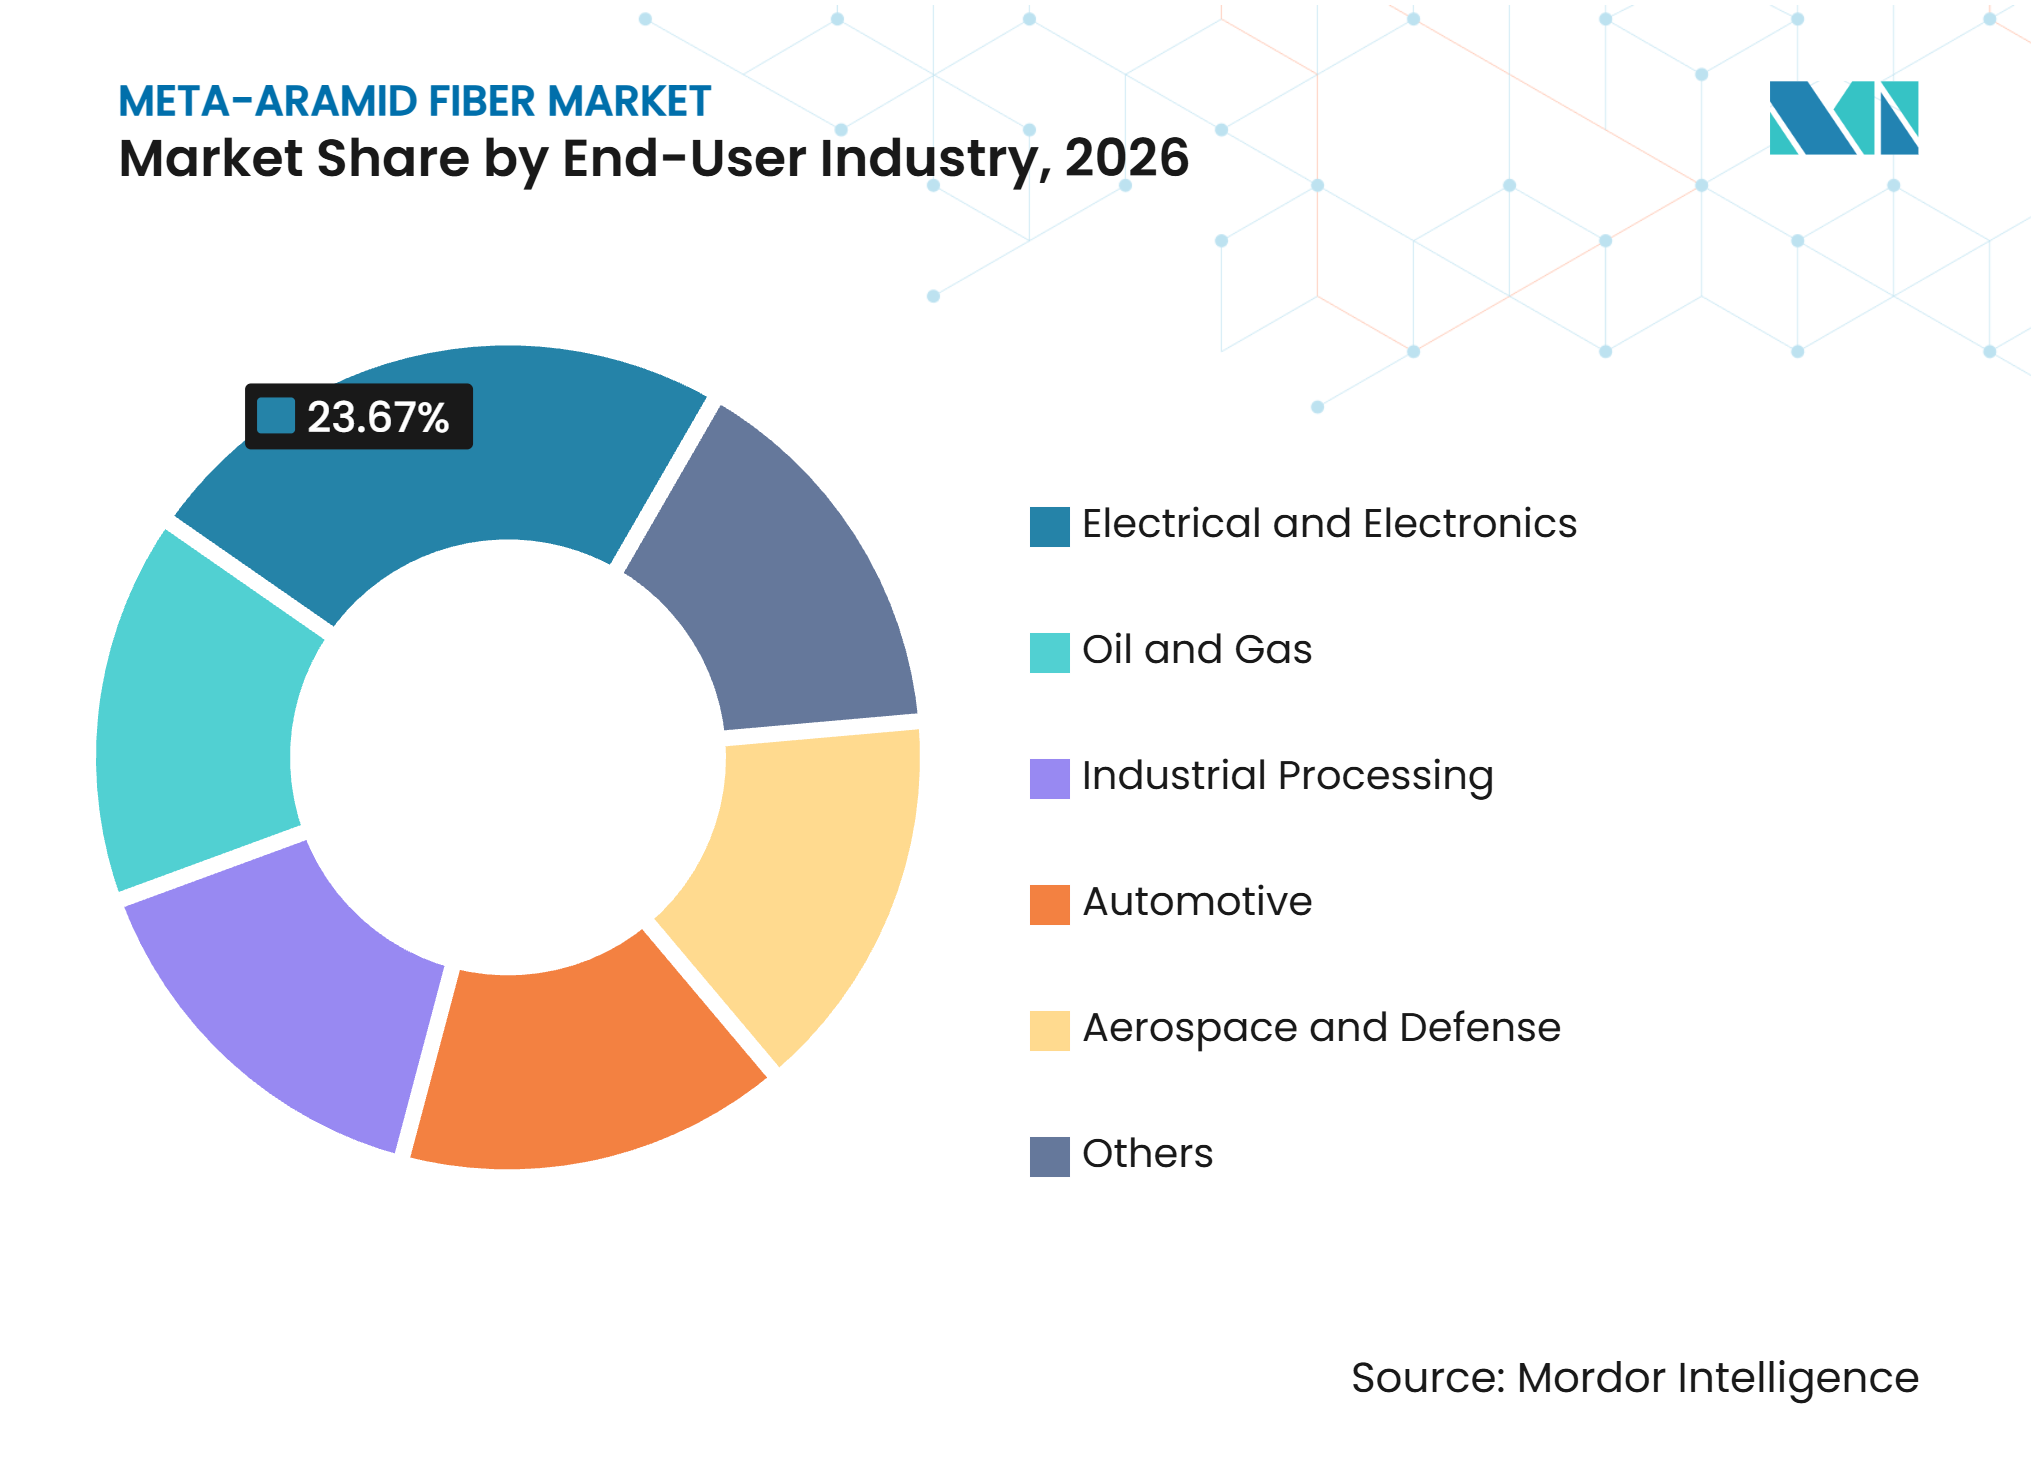
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋:規模と成長が同時に実現
アジア太平洋は2026年の地域売上高の35.19%を占め、2032年にかけてCAGR 8.62%で成長すると予測されています。この地域のメタアラミド繊維市場は、中国、インド、韓国、日本全体でのグリッド近代化、EV生産、および安全要件によって支えられています。中国は2025年までに年間38,000トンの国内メタアラミド生産能力を有していました。Yantai Tayhoは16,000トンのメタアラミド生産能力を報告し、世界生産能力の25%を保有すると述べました。内モンゴル豊盛泰は2025年6月に3,000トンのフェーズIメタアラミドラインを稼働させました。
北米:規制の強度が供給シフトの中で需要を維持
北米は、OSHA 1910.269、NFPA 70E、およびASTM F1506-25を含む確立された保護具規則に依存しています。これらのコンプライアンス要件は、電力会社および産業職場向けの本質的難燃性生地におけるメタアラミド繊維の需要を維持しています。Arclinは2025年8月に、Nomexブランドを含むDuPontのアラミド事業を1.8 ビリオン 米ドルで買収する確定契約を締結しました。DuPontは同事業の2024年純売上高として1.3 ビリオン 米ドルを報告し、5つの製造拠点と1,900人の従業員を有していました。買収者は、航空宇宙、電気インフラ、EV、および防衛用途を成長優先分野として特定しました。
欧州、南米、中東・アフリカにおける地域的な差異
欧州はEU産業排出指令を産業施設に適用し、ろ過媒体への需要を強化しています。欧州のメタアラミド繊維市場はまた、持続可能製品のためのエコデザイン規制とその持続可能性フレームワークの影響を受けています。ドイツおよび北欧諸国は、セメント、廃棄物焼却、および鉄鋼操業からのろ過需要を支えています。Kermelは2025年12月に、長時間のUV曝露後も引張強度の90%以上を維持するUV安定繊維を発表しました。ブラジルは石油化学、鉱業、および電力会社の労働者向け防護服を通じて南米の需要を支え、サウジアラビアの石油化学、南アフリカの鉱業、およびサブサハラのグリッド拡張が中東・アフリカの需要を支えています。
競合環境
市場集中度
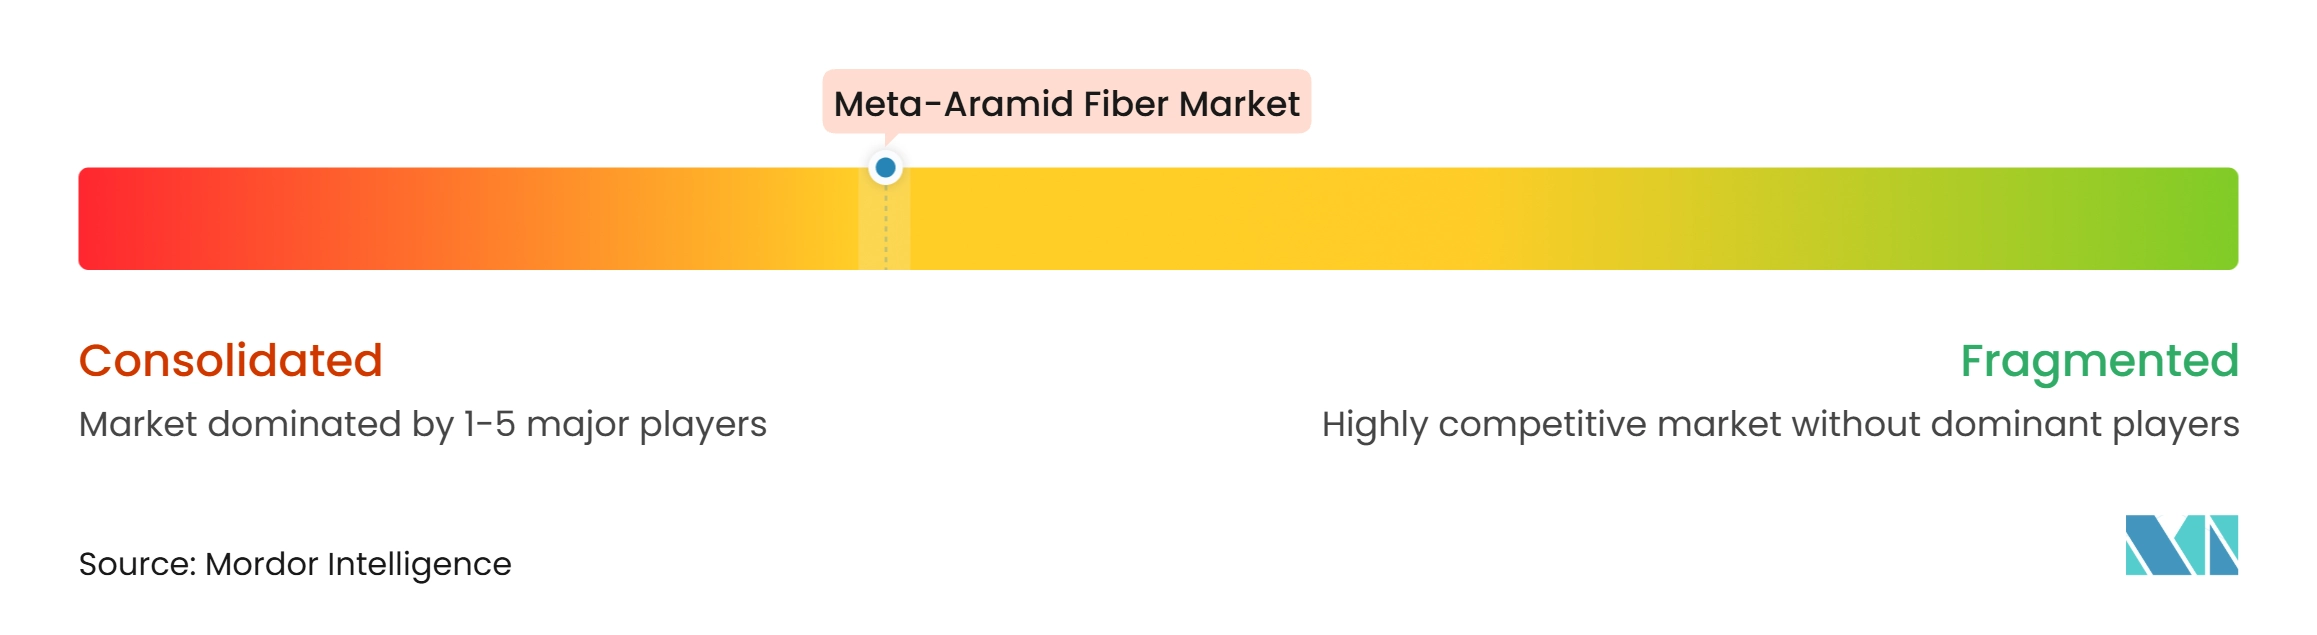
メタアラミド繊維市場は中程度に集約されており、既存サプライヤーはポリマー合成、資格認定の実績、および製造規模において優位性を維持しています。Arclinは2025年8月にDuPontのアラミド事業とNomexブランドの買収に合意しました。Teijinは主要な既存サプライヤーであり続け、Yantai Tayhoは世界のメタアラミド生産能力の25%を保有すると報告しています。新興中国サプライヤーは標準フィルターおよび生地グレードへの競争圧力を高めており、既存企業はエンジニアリングサポートと長期承認を必要とするグレードに注力するよう促されています。
Teijinの2025年の事業再編には、484 ビリオン 日本円(約0.30 ビリオン 米ドル)の固定資産減損と400人以上の人員削減が含まれていました。同社はまた、2025年3月に浮体式洋上風力発電送電向けメタアラミド繊維強化ケーブル材料の合弁会社を設立しました。Toray Advanced Materials Korea Incは2025年9月に拡張されたメタアラミド原糸製造施設の操業を開始し、生産能力を5,400トンに引き上げました。この施設は、海軍・軍用、EVモーター、および超高電圧トランスフォーマー用途の需要に対応しています。Teijinはまた、特殊生地用途向けの原液染色メタアラミド製品を進展させています。
クローズドループリサイクルは戦略的なギャップとして残っており、使用済み製品の回収と処理は依然として限られています。Teijinは2025年6月にタイヤ補強向けの繊維間リサイクルアラミドを商業化しました。EV電池セパレーターコーティングは別の技術的機会を表しており、サプライヤーはより強い耐酸化性と誘電性能を持つ材料を追求しています。ISO 9001およびAS9100Dは、航空宇宙・防衛サプライチェーンのベースライン認証として引き続き機能しています。
メタアラミド繊維産業のリーダー企業
-
ARCLIN
-
TEIJIN LIMITED
-
Yantai Tayho Advanced Materials Co., Ltd.
-
Toray Advanced Materials Korea Inc.
-
Huvis Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
メタアラミド繊維市場 このレポートでカバーされる企業
- ARCLIN
- Aramid Hpm, LLC
- China National Bluestar (Group) Co., Ltd.
- Huvis Corp.
- Hyosung Corporation
- Kermel
- Kolon Industries, Inc.
- Labon
- Lydall, Inc.
- Pro-Systems SpA
- SRO Group (China) Ltd.
- TEIJIN LIMITED
- Toray Advanced Materials Korea Inc.
- X-FIPER SEO
- Yantai Tayho Advanced Materials Co., Ltd.
最近の産業開発事情 メタアラミド繊維市場
- 2025年9月:Toray Advanced Materials Korea Incは、拡張されたエコフレンドリーなメタアラミド繊維原糸製造施設での本格操業を開始し、年間総生産能力を5,400トンに引き上げました。2021年から商業化されている原液染色製品ラインは、海軍・軍用制服生地に使用されており、EVドライブモーターおよび超高電圧トランスフォーマー市場への拡大が進められています。
- 2025年8月:Arclinは、KevlarおよびNomexブランドを含むDuPontのアラミド事業を約1.8 ビリオン 米ドルで買収する確定契約を締結しました。この取引は2026年第1四半期に完了し、世界最大のメタアラミド繊維生産者が、航空宇宙、電気インフラ、EV、および防衛用途への拡大計画を表明した新オーナーに移転しました。
世界のメタアラミド繊維市場レポートの範囲
メタアラミド繊維は、合成の高温耐性・難燃性芳香族ポリアミドです。メタフェニレンジアミンとイソフタロイルクロリドの重合によって製造され、優れた熱安定性、耐薬品性、および機械的強度を持つ繊維を生成します。これらの特性により、メタアラミド繊維は防護服、電気絶縁、ろ過、および産業補強における用途に適しています。
メタアラミド繊維市場は、タイプ、用途、エンドユーザー産業、および地域によってセグメント化されています。タイプ別では、市場はステープル、フィラメント、ペーパー、およびその他にセグメント化されています。用途別では、市場は不織布バッグフィルター、防護服、ターボホース、電気絶縁、ハニカム補強、およびその他にセグメント化されています。エンドユーザー産業別では、市場は自動車、航空宇宙・防衛、電気・電子、石油・ガス、産業処理、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国のメタアラミド繊維の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ステープル |
| フィラメント |
| ペーパー |
| その他 |
| 不織布バッグフィルター |
| 防護服 |
| ターボホース |
| 電気絶縁 |
| ハニカム補強 |
| その他 |
| 自動車 |
| 航空宇宙・防衛 |
| 電気・電子 |
| 石油・ガス |
| 産業処理 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | ステープル | |
| フィラメント | ||
| ペーパー | ||
| その他 | ||
| 用途別 | 不織布バッグフィルター | |
| 防護服 | ||
| ターボホース | ||
| 電気絶縁 | ||
| ハニカム補強 | ||
| その他 | ||
| エンドユーザー産業別 | 自動車 | |
| 航空宇宙・防衛 | ||
| 電気・電子 | ||
| 石油・ガス | ||
| 産業処理 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
メタアラミド繊維市場の現在の市場規模は?
メタアラミド繊維市場規模は2026年に1.57 ビリオン 米ドルと評価され、予測期間(2027年~2032年)にCAGR 7.67%で、2027年の1.69 ビリオン 米ドルから2032年には2.45 ビリオン 米ドルへと成長すると推定されます。
最大シェアを持つメタアラミド繊維タイプは?
ステープル繊維は、防護服、フィルター媒体、および摩擦材料での使用により、2026年に41.34%を占めました。その加工工程は、ニードルパンチング、カーディング、およびウェットレイング変換業者の間ですでに確立されています。
最も速く成長すると予測される用途は?
電気絶縁は、トランスフォーマー、電気自動車(EV)、および高電圧機器での使用に支えられ、2032年にかけてCAGR 8.36%で成長すると予測されています。このセグメントは、電気システムにおける高熱クラス要件から恩恵を受けています。
メタアラミドが防護服に使用される理由は?
その本質的な難燃性は、電気アーク、炎、および熱にさらされる労働者向けの規則・基準へのコンプライアンスを支援します。これにより、電力会社、産業施設、および石油・ガス操業における交換需要を支えることができます。