
マネージドエッジコンピューティングオペレーションサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 14.98 十億米ドル |
| 市場規模 (2032) | 36.33 十億米ドル |
| 成長率 (2027 - 2032) | 19.38 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドエッジコンピューティングオペレーションサービス市場分析
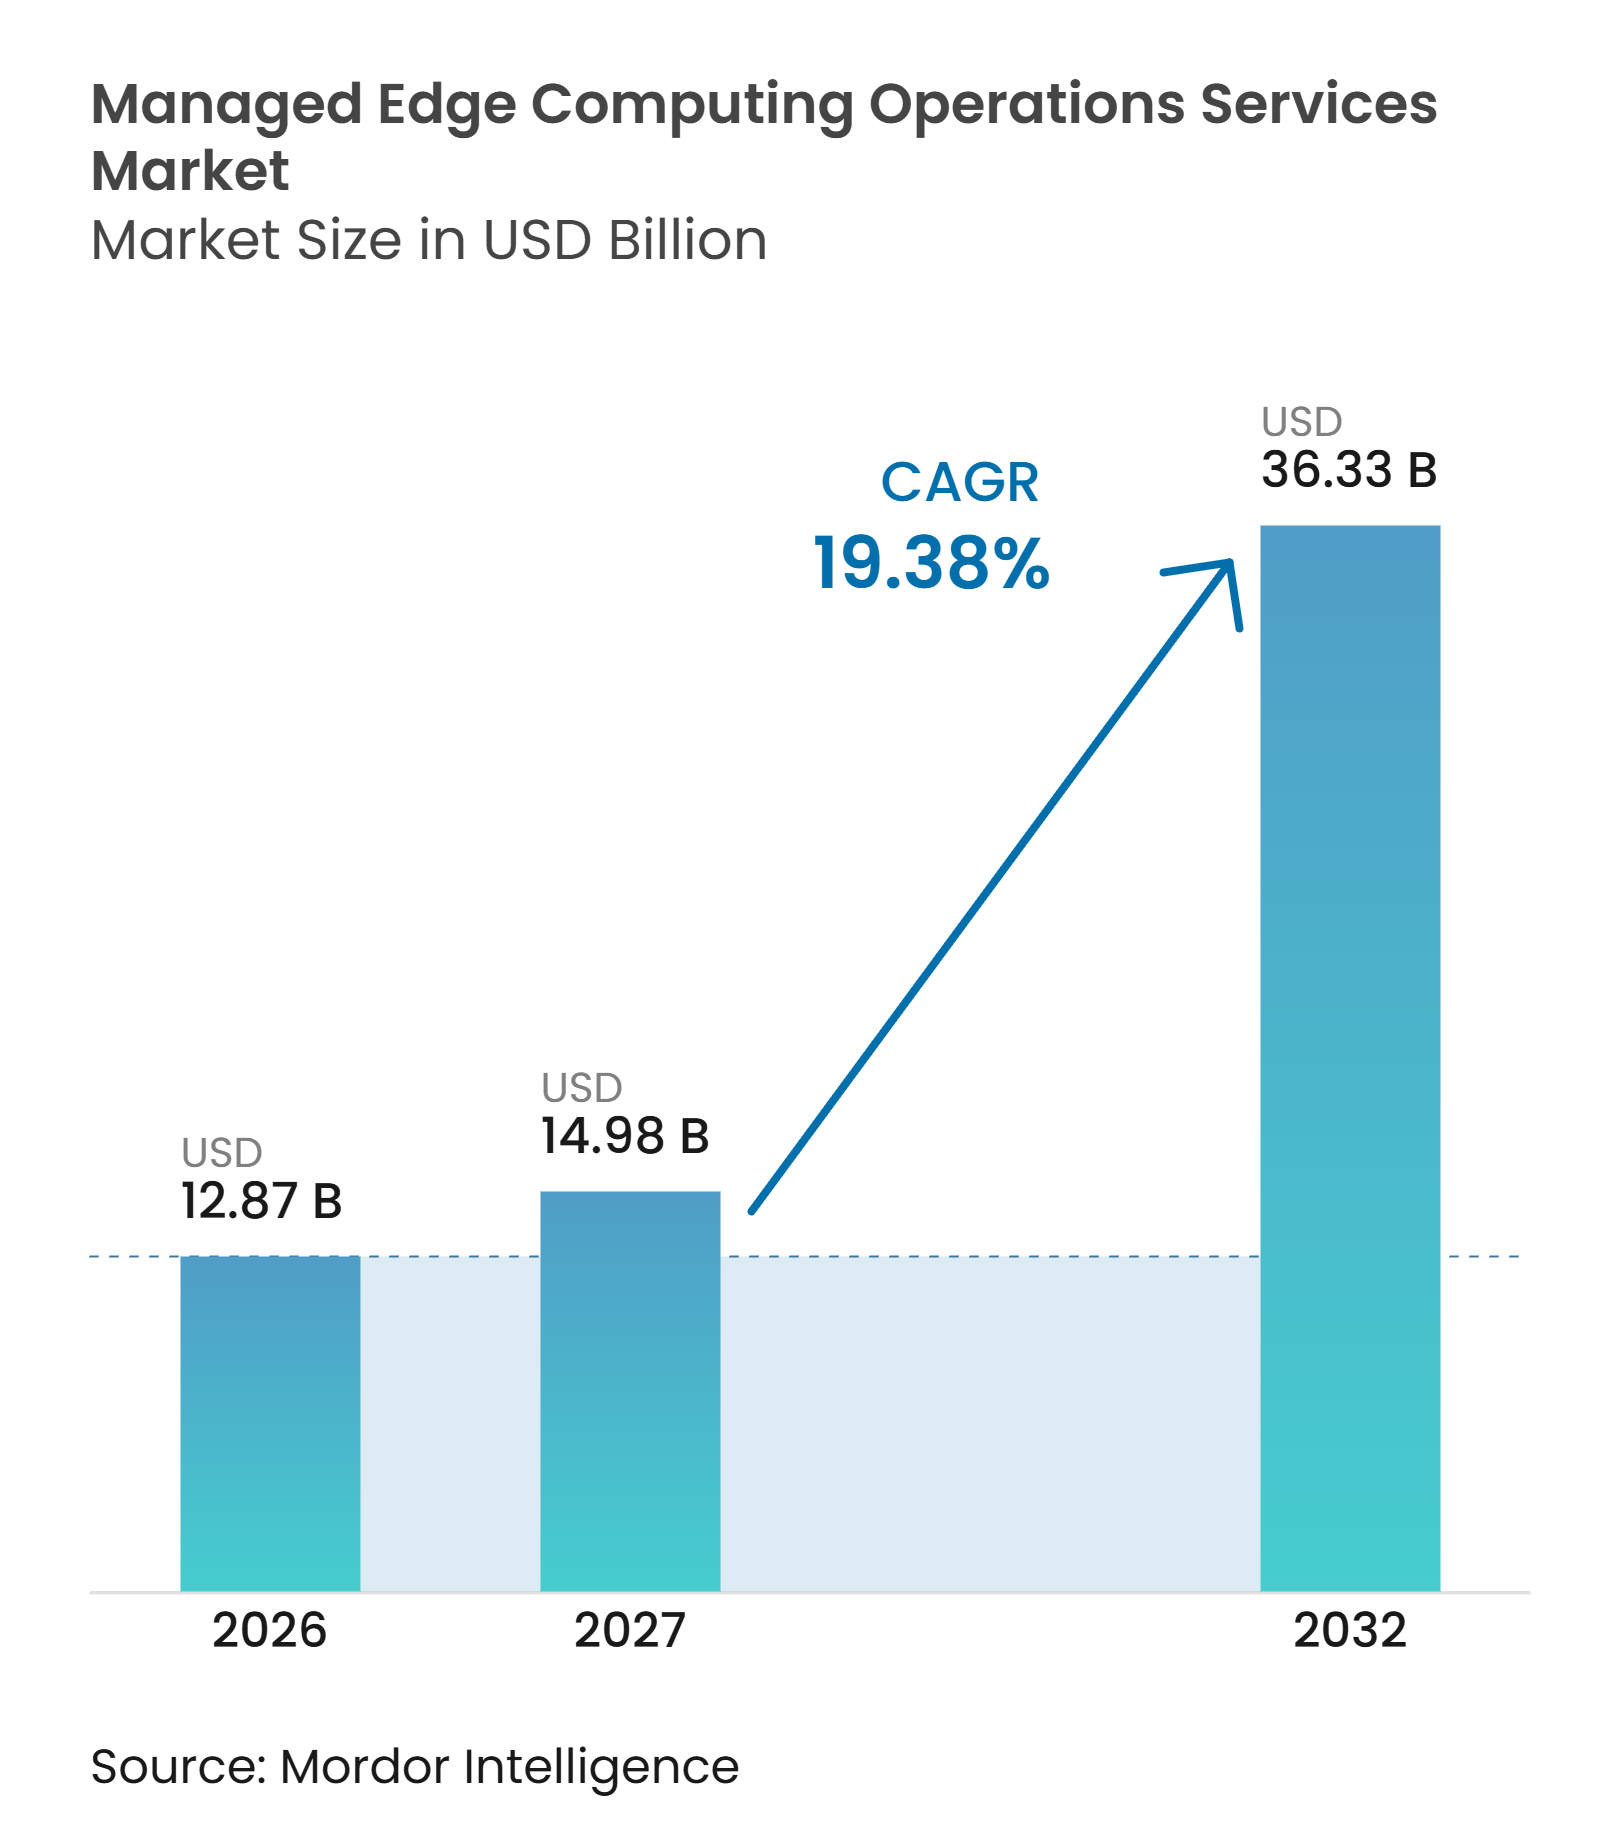
マネージドエッジコンピューティングオペレーションサービス市場規模は、2026年の12.87 ビリオン 米ドルから2027年には14.98 ビリオン 米ドルへ、さらに2032年までに36.33 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 19.38%を記録すると予測されています。需要は、レイテンシ、データ管理、およびサービス継続性が重要となる運用サイトの近くにAI推論を配置する企業によって形成されています。産業ユーザーはITと運用技術の統合された運用モデルも必要としており、サイバーセキュリティ要件が専門的なサポートの重要性を高めています。運用技術、クラウド環境、および分散インフラストラクチャを理解する人材の不足が、アウトソーシングによる運用の必要性を強めています。プロバイダーは、集中管理された可視性を維持しながら顧客がデータを管理できるクラウド、ローカル、およびハイブリッドの提供モデルで対応しています。この環境は、多様な産業施設全体でセキュリティ、デバイスフリート、ネットワーク、およびデータオペレーションを管理できるプロバイダーに成長の余地をもたらしています。
レポートの主要ポイント
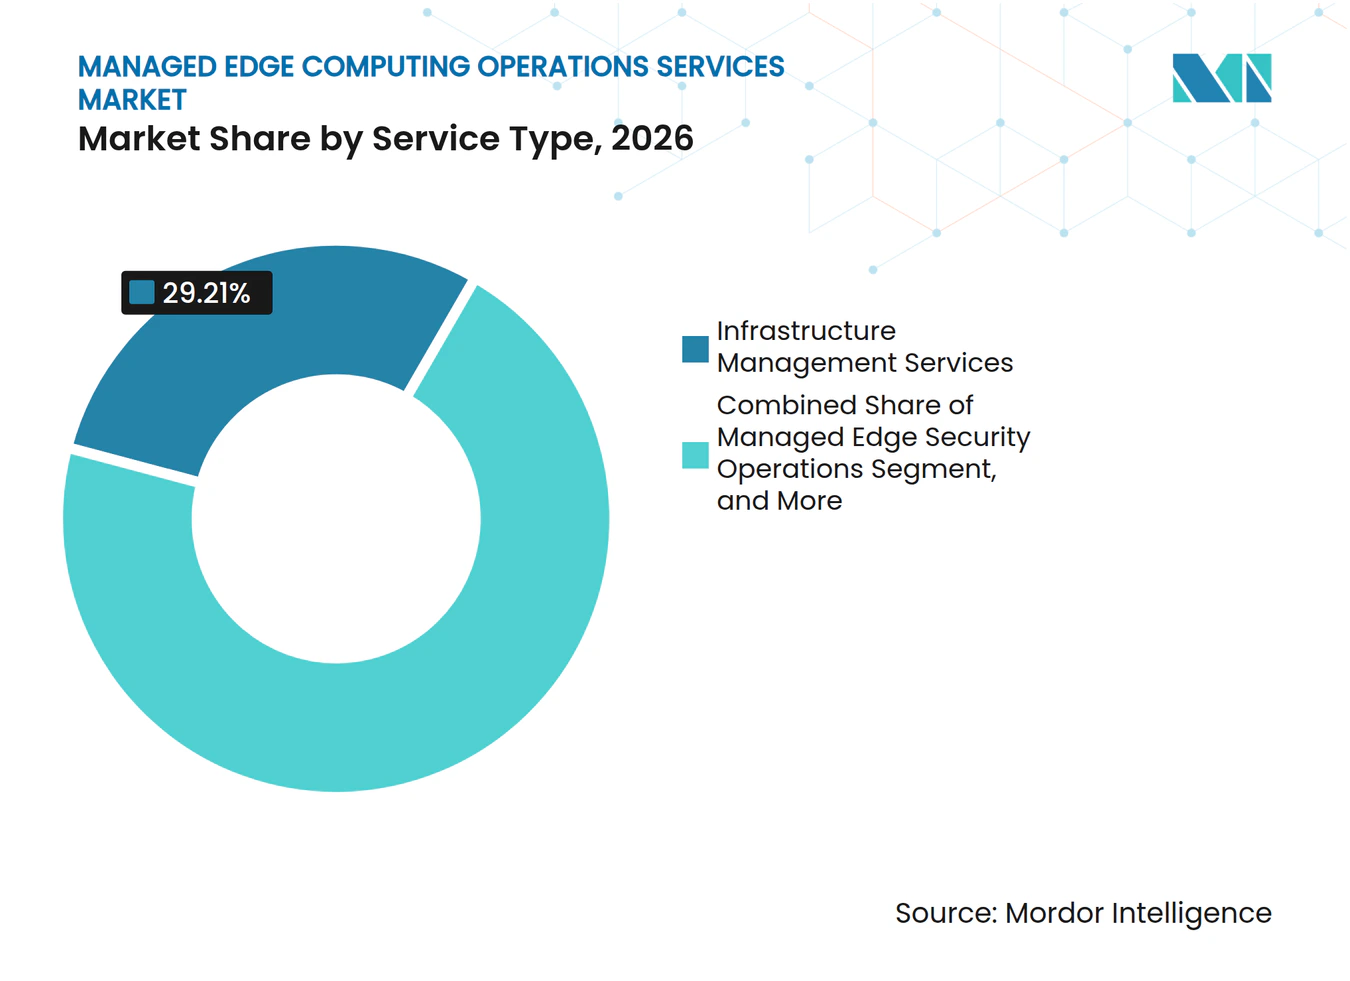
- サービスタイプ別では、インフラストラクチャ管理サービスが2026年のマネージドエッジコンピューティングオペレーションサービス市場シェアの29.21%を占め、マネージドエッジセキュリティオペレーションは2032年までにCAGR 22.41%で拡大すると予測されています。
- デプロイメントモデル別では、クラウドマネージドエッジが2026年の収益の43.24%を占め、ハイブリッドマネージドエッジは2032年までにCAGR 21.27%で拡大すると予測されています。
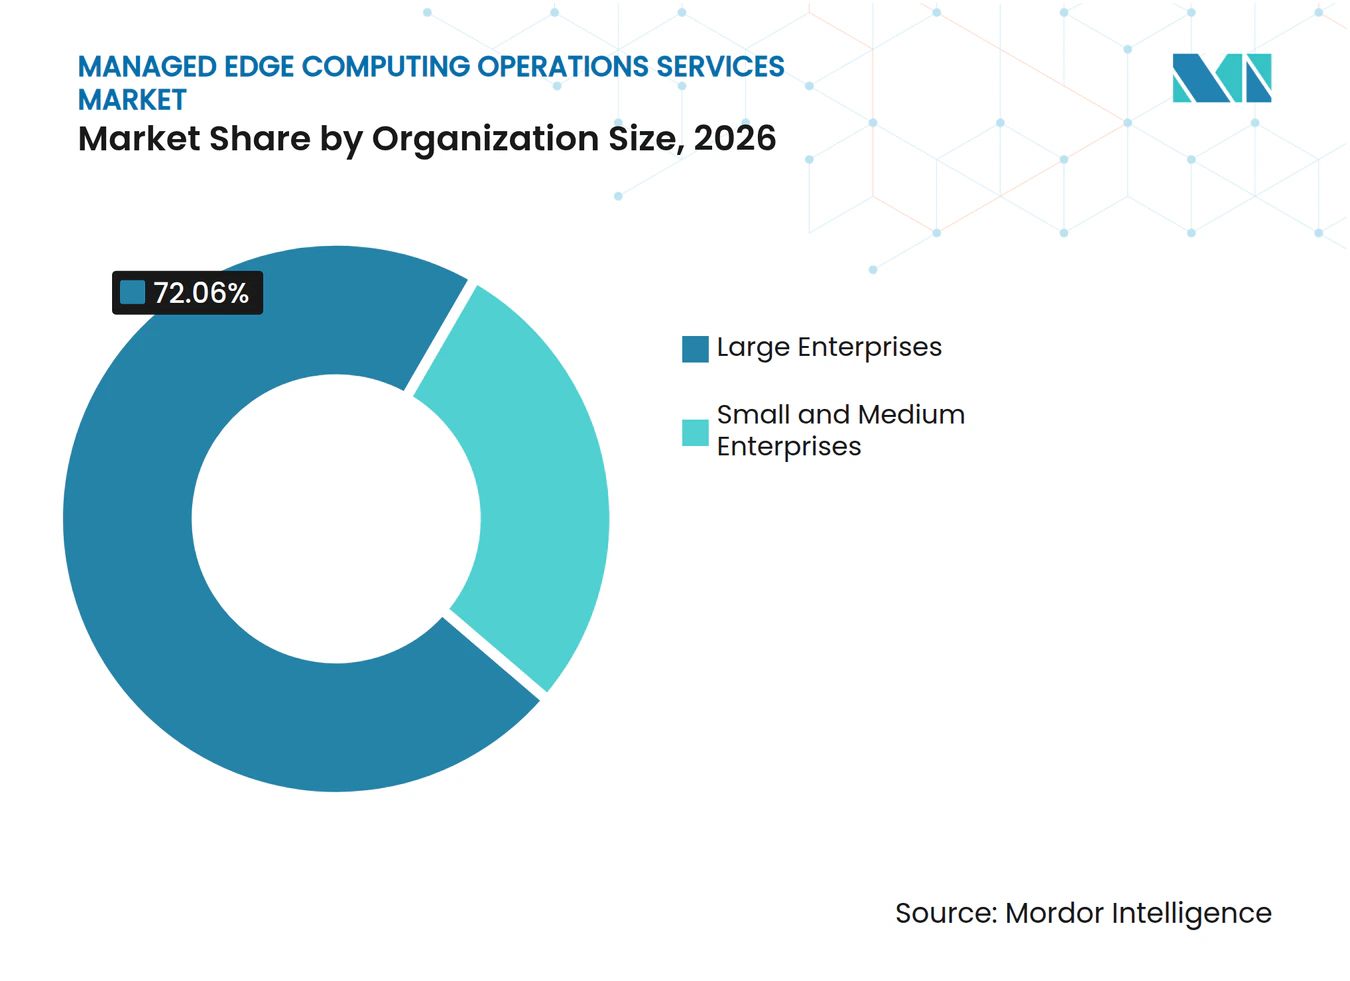
- 組織規模別では、大企業が2026年の収益の72.06%を占め、SMEは2032までにCAGR 21.89%で拡大すると予測されています。
- エンドユーザー産業別では、製造業が2026年の収益の30.47%を占め、輸送・物流は2032年までにCAGR 23.14%で拡大すると予測されています。
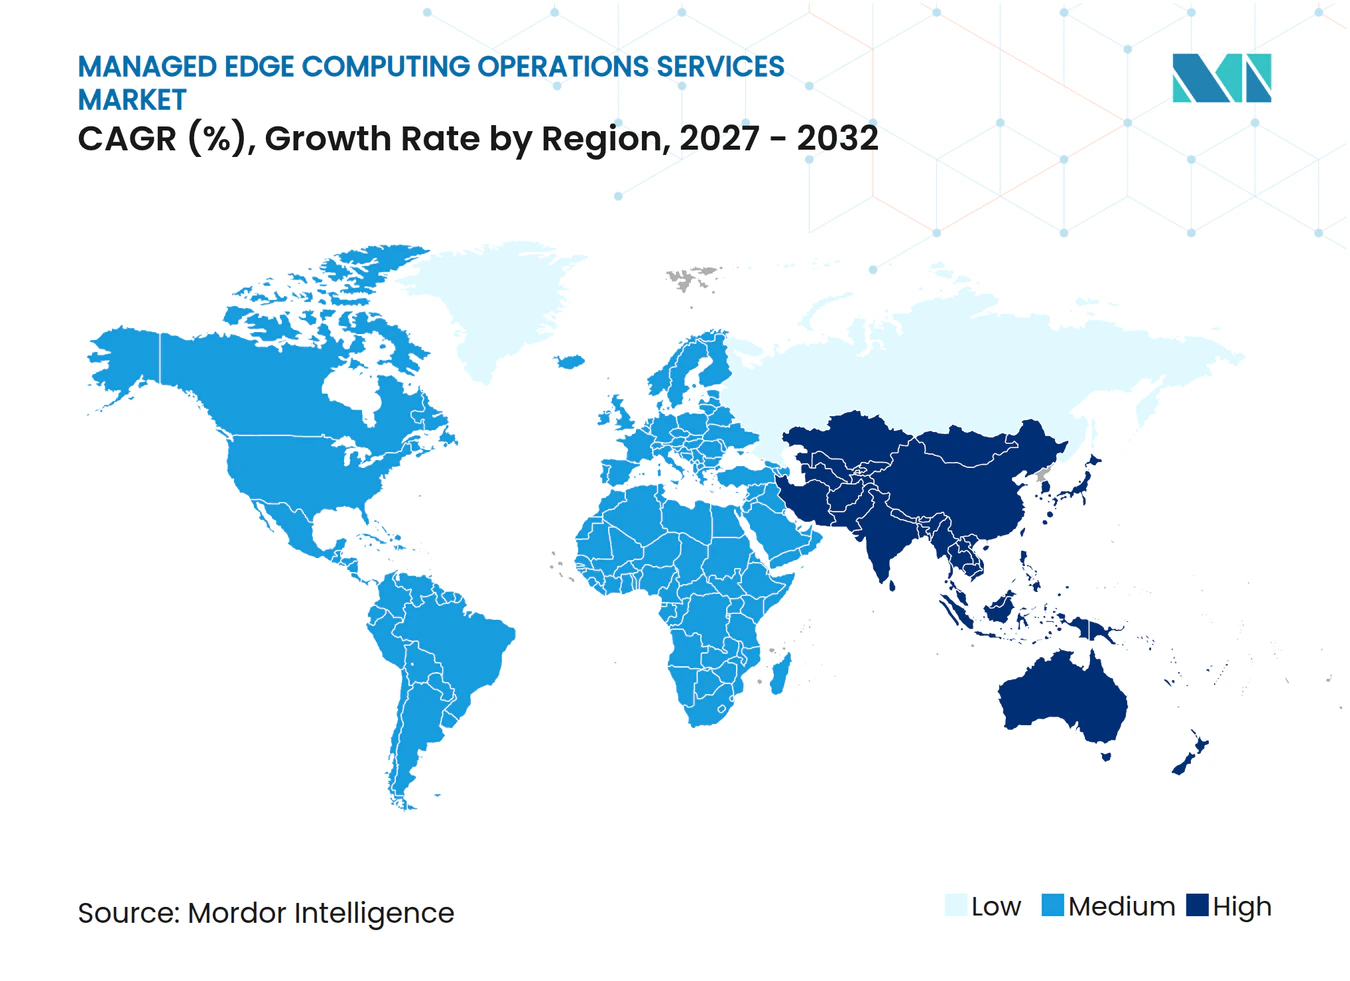
- 地域別では、北米が2026年の収益の33.11%を占め、アジア太平洋地域は2032年までにCAGR 22.43%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 分散サイトへのAI推論 | +5.2% | グローバル | 短期(2年以内) |
| ITとOTのサイバーセキュリティおよびコンプライアンス | +3.8% | グローバル、特に欧州および北米 | 中期(2〜4年) |
| 低レイテンシ分析とリアルタイム制御 | +3.2% | アジア太平洋地域が中心、北米および欧州への波及 | 中期(2〜4年) |
| マルチサイトIoTおよび産業資産の拡大 | +2.6% | グローバル | 中期(2〜4年) |
| ブラウンフィールド施設向けエッジオペレーションのアウトソーシング | +1.9% | 北米および欧州、中東およびアフリカへの波及 | 長期(4年以上) |
| 成果ベースの分散インフラストラクチャ契約 | +1.5% | グローバル、北米での早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
分散サイトへのAI推論の移行
マネージドエッジコンピューティングオペレーションサービス市場は、AI推論ワークロードが集中型施設から分散サイトへ移行する動きから恩恵を受けています。ネットワークエッジ推論に関する研究では、クラウド中心の推論と比較して、エッジサービングがネットワークパスを短縮し、広域ネットワークへの依存を低減できることが示されています。また、デバイス単独のアプローチよりも多くのコンピューティングおよびメモリ容量を提供できます。HPEは2026年3月にHPE AI Gridを発表し、ゼロタッチプロビジョニングと自動化されたセキュリティを用いて、AIファクトリーと分散推論クラスターをリージョナルおよびファーエッジロケーション全体で接続しました。このタイプのデプロイメントは、監視、パッチ適用、ワークロード配置、およびセキュリティ管理を必要とするロケーションの数を増加させます。データ主権とコンプライアンスのニーズは、集中型環境に自由に転送できないワークロードのローカル処理をさらに促進します。したがって、マネージドエッジコンピューティングオペレーションサービス市場は、顧客が単にエッジハードウェアを設置するだけでなく、多くのサイトを調整する運用パートナーを必要とする場合に恩恵を受けます。
ITとOTのサイバーセキュリティおよびコンプライアンス要件
ITと運用技術の融合により、分散サイト全体でのマネージドセキュリティの必要性が高まっています。NISTの2026年SP 800-82 改訂4の初期公開草案は、運用技術セキュリティガイダンスをNISTサイバーセキュリティフレームワーク2.0に整合させ、産業用IoTおよびクラウド融合環境のカバレッジを拡大しています。[1] この草案はシステム管理レイヤーにおけるゼロトラスト原則にも対応しています。これらの要件により、接続された施設には孤立したセキュリティアプローチが適さなくなっています。マネージドエッジコンピューティングオペレーションサービス市場は、集中型監視、アイデンティティ管理、インシデント対応、および文書化されたセキュリティ管理を通じてこの問題に対処できます。サイバーセキュリティ要件をプラントレベルの運用と結びつけられる企業は、規制された産業ユーザーにとってより重要な存在となる可能性が高いです。
低レイテンシ分析とリアルタイム制御
製造業および物流における実時間アプリケーションは、遠隔地のクラウド処理では常に提供できない予測可能なパフォーマンスを必要とします。IEEE 802.1 タイムセンシティブネットワーキングは、産業オートメーション、マシンビジョン、およびロボット協調のためのサブミリ秒の決定論的動作をサポートします。2025年のスマート物流に関する研究では、エッジネイティブのDPDKベースアーキテクチャがカーネルベースの転送ベースライと比較して51.8%低いレイテンシと18.3%高いスループットを実現したことが報告されています。[2] これらの運用条件は、ワークロード配置、ネットワーク優先度、およびソフトウェア更新スケジュールの継続的な調整を必要とします。産業チームはこれらのタスクを内部で実行するために必要な運用技術とクラウドスキルを欠いていることが多いです。したがって、マネージドエッジコンピューティングオペレーションサービス市場は、集中型の運用監視を伴う信頼性の高いローカル処理を必要とする顧客によって支えられています。
マルチサイトIoTおよび産業資産の拡大
接続された資産は、工場、倉庫、輸送ネットワーク、および遠隔産業拠点全体に広がっています。混在した機器フリートを持つ組織は、異なるプロトコルとハードウェア世代を同時に運用しなければなりません。Litmus Automation JapanとPanasonic Solution Technologyは2025年10月に、日本のメーカー向けのスケーラブルなエッジからクラウドへのIoTソリューションのパートナーシップを締結しました。この取り決めは、レガシー運用技術プロトコルを最新のデータパイプラインおよびAIアプリケーションと接続する必要性を反映しています。産業サイトにおける資産の更新サイクルは長いため、混在環境は一般的であり続ける可能性が高いです。マネージドエッジコンピューティングオペレーションサービス市場は、各サイトが独自の技術的運用モデルを開発することなく、これらのフリートを管理する方法を顧客に提供します。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシー運用技術全体にわたる高い統合コスト | -3.1% | グローバル | 短期(2年以内) |
| OT・IT・クラウド運用人材の不足 | -2.5% | グローバル | 短期(2年以内) |
| 分散型電力および冷却の制約 | -1.7% | アジア太平洋地域が中心、中東およびアフリカ | 中期(2〜4年) |
| 断片化されたエッジ標準とデータ管理の複雑性 | -1.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシー運用技術全体にわたる高い統合コスト
統合コストは、特に古い施設を持つ中小規模の顧客にとって、マネージドエッジコンピューティングオペレーションサービス市場における重大な制約要因であり続けています。ブラウンフィールドサイトでは、最新のアプリケーションプログラミングインターフェースを想定して設計されていないSCADAシステム、プログラマブルロジックコントローラ、および分散制御システムが頻繁に使用されています。プロバイダーは集中型オペレーションを提供する前に、カスタマイズされたプロトコル変換が必要になる場合があります。WiproとArmadaは2025年5月に、当初は石油・ガスユーザーをターゲットとした、接続が切断された遠隔エッジサイトでの産業およびAIアプリケーションのパートナーシップを発表しました。異なるプロトコルをサポートするコストはフリートが多様化するにつれて増加する可能性があり、サービスマージンを制限し、中規模顧客の間での採用を遅らせます。この問題により、再利用可能な統合、リモートコミッショニング、およびマルチベンダーツールが重要な商業的能力となっています。
OT・IT・クラウド運用人材の不足
運用技術、IT、およびクラウド環境にわたって作業できる人材の不足は、需要と提供能力の両方に制限をもたらしています。産業知識は多くの場合、運用サイトでの直接経験を通じて培われるものであり、短期的なトレーニングプログラムで迅速に代替することはできません。プロバイダーは、プロセス安全、産業ネットワーク、デバイス管理、およびクラウドオーケストレーションを理解するチームを必要としています。この要件は、顧客需要が強い場合でも提供能力の拡大を遅らせる可能性があります。マネージドエッジコンピューティングオペレーションサービス市場は、少ない人材チームがより大きな施設を監督できるよう自動化にますます依存するようになるかもしれません。自動化と経験豊富な運用スタッフを組み合わせるプロバイダーは、複雑な状況に対する説明責任を維持しながら日常的なワークロードを削減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
インフラストラクチャ管理がリードし、セキュリティサービスが前進インフラストラクチャ管理サービスは、2026年のマネージドエッジコンピューティングオペレーションサービス市場において29.21%の市場シェアを占めました。このセグメントは、分散コンピューティング施設のリモートデバイスプロビジョニング、構成管理、ライフサイクル管理、および一般的なサポートをカバーしています。その地位は、調整された運用モデルを通じて多くのロケーションのシステムを管理する必要性を反映しています。産業バイヤーは既存のマネージドインフラストラクチャ契約をエッジノードを含むように拡張しています。ネットワーク管理サービスおよびデバイス・フリート管理サービスは、特に遠隔地の石油・ガスおよび鉱業サイトにおける接続性とエンドポイント管理をサポートしています。
マネージドエッジセキュリティオペレーションは2032年までにCAGR 22.41%で拡大すると予測されています。追加されるエッジノードごとに、保護が必要なデバイス、アイデンティティ、およびデータフローの数が増加する可能性があります。2026年3月、German Edge Cloud、Red Hat、およびフラウンホーファー卓越クラスター認知インターネット技術は、リアルタイム生産データと産業AIのための統合エッジクラウドアーキテクチャを実証しました。このデモンストレーションは、セキュリティを別個のアドオンとして扱うのではなく、より広範な運用アーキテクチャ内に組み込みました。マネージドエッジデータオペレーションも、ローカライゼーション規則が定義された管轄区域内での処理とガバナンスを要求する場合に、より重要性を増しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
デプロイメントモデル別:
ローカル制御のためにハイブリッド管理の重要性が増大クラウドマネージドエッジは2026年のマネージドエッジコンピューティングオペレーションサービス市場規模の43.24%を占めました。このモデルは、ハイパースケーラーのエコシステムと集中型コントロールプレーンを使用して、オンプレミスおよびニアエッジシステムを管理します。クラウド契約とクラウド管理プラクティスをすでに使用している小売、ヘルスケア、および政府のITリードバイヤーに支持されています。Azure Arc、AWS Outposts、およびGoogle Distributed Cloudは、集中型オーケストレーションを分散環境に拡張するツールの例です。ローカル管理は、データ主権、ネットワーク分離、または運用安全性が外部接続を制限する重要インフラ、防衛関連製造、およびオフショア運用において引き続き重要です。
ハイブリッドマネージドエッジは2032年までにCAGR 21.27%で拡大すると予測されています。このアプローチは、厳格なレイテンシまたは回復力要件を持つアプリケーションのために、集中型管理とローカル処理および制御を組み合わせます。Kyndrylとマイクロソフトは2025年5月に、Azure Arc、Azure Local、およびAzure Cloudを使用して、ハイブリッド、マルチクラウド、エッジ、およびIoT環境全体の運用を統合するコラボレーションを拡大しました。[3] ハイブリッドの取り決めは、集中型の可観測性を維持しながら、機密性の高いワークロードを運用に近い場所に保ちます。マネージドエッジコンピューティングオペレーションサービス市場は、個別のローカルチームとクラウドチームを必要とせず、これらの機能を一つのマネージドオファリングとしてパッケージ化できます。
組織規模別:
大企業がリードし、SMEがアウトソーシングを拡大大企業は2026年のマネージドエッジコンピューティングオペレーションサービス市場規模の72.06%を占めました。製造コングロマリット、グローバル物流企業、および多国籍エネルギー企業は、複数の施設と資産タイプを運用しているため、企業全体の契約を正当化できます。これらの顧客は、ITと運用技術の部門横断的なプログラムを調整するリソースを持っています。その規模により、集中型の可視性、標準化されたプロセス、およびベンダーの説明責任が価値を持ちます。これらのデプロイメントの規模は、より長期的なサービス関係と顧客運用へのより深い統合を可能にします。
SMEは2032年までにCAGR 21.89%で拡大すると予測されています。オーケストレーション、セキュリティ監視、コンプライアンスレポート、および分析のサブスクリプションバンドルは、独自インフラストラクチャや内部プラットフォームの専門知識の必要性を低減できます。このモデルにより、マネージドエッジコンピューティングオペレーションサービス市場は小規模なマルチサイトオペレーターにとってよりアセスしやすくなります。Accentureは2026年9月に、年間収益3億米ドルから30億米ドルの中堅企業向けにAccenture Edgeを立ち上げ、AWS Marketplaceで6つのマネージドオファリングを発表しました。インド、東南アジア、およびブラジルの物流オペレーターは、プライベートワイヤレスおよび5Gの利用可能性が向上するにつれて、エッジアウトソーシングをより実用的と感じるかもしれません。

エンドユーザー産業別:
製造業が最大シェアを保持し、物流が急速に拡大製造業は2026年のマネージドエッジコンピューティングオペレーションサービス市場シェアの30.47%を占めました。リアルタイム品質検査、予知保全、およびショップフロアAIは、信頼性の高い運用制御を伴うローカル処理を必要とします。NTT DATAとHyster-Yaleは2026年7月に、製造施設のオンサイトでセンサーデータを処理するフィジカルAIデプロイメントを発表しました。[4] 両社は、このデプロイメントによりレガシー検査方法と比較して実装タイムラインが数ヶ月から数週間に短縮されたと報告しました。安全性、データ管理、および稼働時間のニーズにより、管理されていないエッジデプロイメントの維持は困難です。
輸送・物流は2032年までにCAGR 23.14%で拡大すると予測されています。スマートポート、自律型フリート、およびリアルタイム貨物ルーティングがローカル処理の需要を生み出しています。ZEDEDAは2025年5月にA.P. Moller-Maerskによって、Maerskの次世代IoT接続プラットフォームのエッジオーケストレーションを提供するために選定されました。石油・ガス、鉱業・金属、公益事業・エネルギー、ヘルスケア、小売、および政府も遠隔サイトでのサポートと規制されたシステムの管理された記録を必要としています。これらの条件により、マネージドエッジコンピューティングオペレーションサービス市場は産業および サービス環境全体に広がっています。
地域分析
北米は2026年のマネージドエッジコンピューティングオペレーションサービス市場シェアの33.11%を占めました。この地域は、確立されたマネージドサービスの購買慣行、大規模なブラウンフィールド産業施設、および主要なクラウドおよびネットワークプロバイダーのプログラムから恩恵を受けています。HPEは2026年3月に、Comcast、TELUS、およびCityFibreが分散AIインフラストラクチャのためのHPE AI Gridアーキテクチャの探索を計画していると発表しました。米国の製造基盤とカナダのエネルギーセクターは、リモートオペレーションが価値を持つ実質的な設置み施設を提供しています。南米は初期段階にありますが、ブラジルのデジタル製造の拡大とアルゼンチンの資源ベース産業は、リモート監視と成果ベースサービスの基盤を提供しています。
欧州は、特にドイツ、英国、およびフランスにおいて、マネージドエッジコンピューティングオペレーションサービス市場の重要な収益地域であり続けています。T-SystemsとGerman Edge Cloudは2026年2月に、産業ユーザーがCatena-X自動車データ標準の下でデータエコシステムに参加できるよう支援するパートナーシップを正式化しました。[5] この地域のソブリンデータインフラストラクチャへの注力は、ローカル制御型およびハイブリッド提供モデルを優遇する可能性があります。中東およびアフリカは、スマートシティプログラム、鉱業オートメーション、および遠隔サイトでの需要を通じて機会を開拓していますが、電力と冷却のギャップがデプロイメントを遅らせる可能性があります。
アジア太平洋地域は2032年までにCAGR 22.43%で拡大すると予測されており、地理的地域の中で最も速いペースです。中国、日本、インド、および韓国は、産業デジタル化、工場オートメーション、物流拡大、およびプライベートネットワークデプロイメントを含む異なる需要源を持っています。Huawei Cloudは2025年9月に、データ収集間隔を日次からSecondレベルに短縮し、運用効率を50%向上させたスマートファクトリーアーキテクチャを文書化しました。日本の情報処理推進機構は、エッジコンピューティングをリアルタイム工場制御、予知保全、および無人搬送車運用のイネーブラーとして位置づけています。NTT DATAとEricssonは2026年2月に、製造、鉱業、港湾、空港、エネルギー、輸送、およびスマートシティにわたるエッジAI機能を持つマネージドプライベート5Gサービスのパートナーシップを発表しました。
競合環境
市場集中度
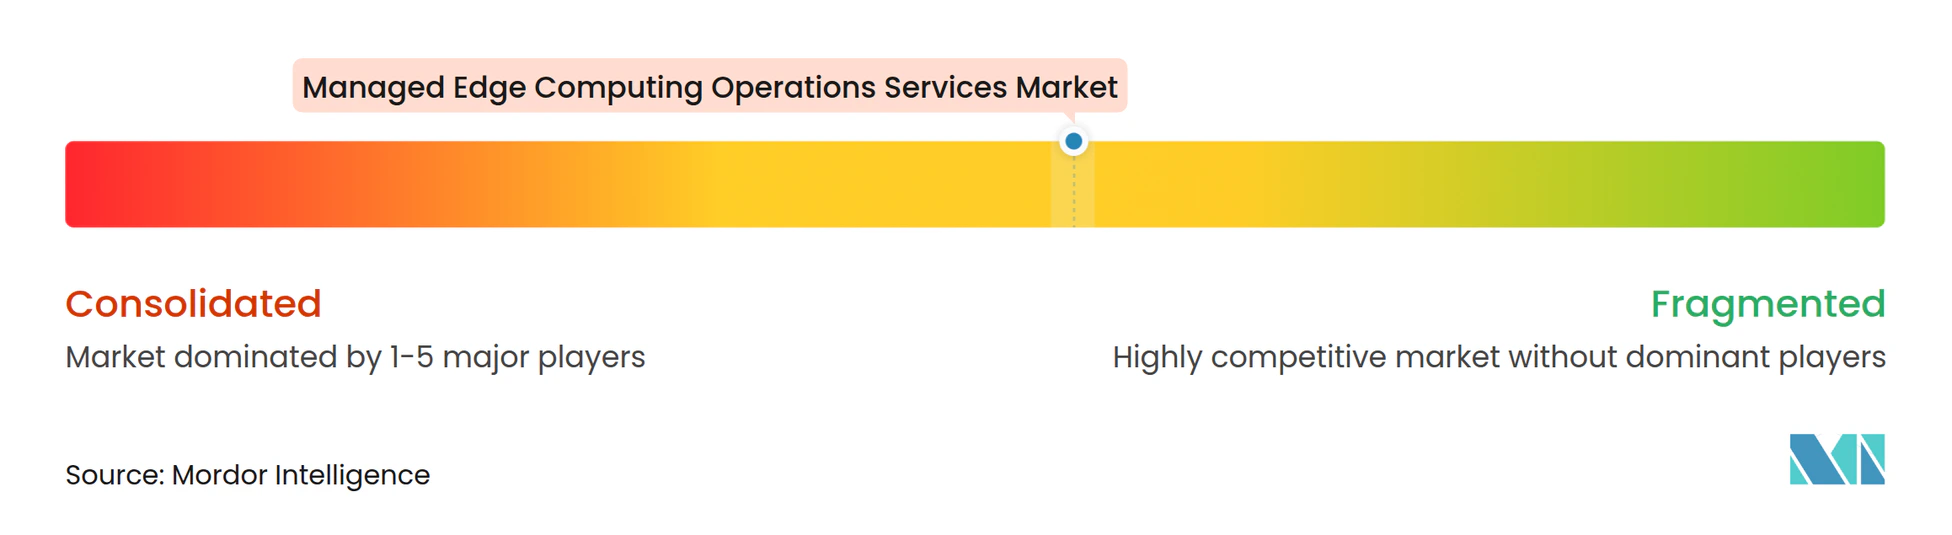
マネージドエッジコンピューティングオペレーションサービス市場は、大企業層において中程度の集中度を示しています。AWS、Microsoft Corporation、およびInternational Business Machines Corporationは、Accenture、Tata Consultancy Services、Capgemini、NTT DATA、Kyndryl、およびWiproを含むグローバルシステムインテグレーターと競合しています。Siemens、Schneider Electric、Honeywell、およびRockwell Automationは、産業プロトコル、サイト統合能力、およびオートメーションプラットフォームを通じて競合しています。物理的な運用における彼らの経験は、エンタープライズITのみに注力するプロバイダーとの差別化要因となり得ます。マネージドエッジコンピューティングオペレーションサービス市場には、高い統合コストが非常に大規模なプロバイダーを遠ざける可能性があるSME産業サイトおよびブラウンフィールド施設にも余地があります。
Honeywellは2026年10月にNVIDIAおよびDell TechnologiesとともにForge Cognitionを立ち上げ、産業および建物運用においてAIエージェント駆動の管理を実現しました。このオファリングは、NVIDIAモデル、Omniverseシミュレーション、およびDell AIインフラストラクチャを用いてITと運用技術の管理を統合しています。Ciscoは2025年11月にUnified Edgeを、分散ロケーション全体での集中型運用のためのIntersightを備えたモジュラーコンピューティング、ネットワーク、およびストレージプラットフォームとして立ち上げました。Capgeminiは2026年9月にAmbarellaとのエンゲージメントを発表し、エッジおよびフィジカルAIのグローバルセンターオブエクセレンスを設立することで、競争がハードウェア供給を超えて運用プラットフォームと提供方法にまで及んでいることを示しました。
ZEDEDAなどの専門ベンダーは、フリートオーケストレーション、ゼロタッチプロビジョニング、およびマルチベンダーサポートを通じて競合しています。コンバージドインフラストラクチャプロバイダーは、遠隔地および困難なサイトでのエッジデプロイメントの立ち上げに必要な労力を削減することを目指しています。ISA/IEC 62443セキュリティプラクティスと異なるベンダー間での統合管理を実証できるプロバイダーは、より強力な顧客維持率を持つ可能性があります。顧客は、不必要な複雑さを加えることなくローカル運用とクラウド管理を接続するパートナーを好む可能性が高いです。マネージドエッジコンピューティングオペレーションサービス産業は、多くのロケーションにわたるデータ管理、回復力、およびサービス説明責任の信頼性の高い管理に依存しています。
マネージドエッジコンピューティングオペレーションサービス産業のリーダー企業
-
Accenture plc
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Kyndryl Holdings, Inc.
-
HCL Technologies Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドエッジコンピューティングオペレーションサービス市場 このレポートでカバーされる企業
- Accenture plc
- Amazon Web Services, Inc.
- Capgemini SE
- Cisco Systems, Inc.
- Dell Technologies Inc.
- Expedient Holdings USA, LLC
- HCLTech
- Honeywell International Inc.
- IBM Corporation
- Kyndryl Holdings, Inc.
- Microsoft Corporation
- Nokia Corporation
- NTT DATA Group Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Tata Consultancy Services Limited
- Telefonaktiebolaget LM Ericsson
- Wipro Limited
- ZEDEDA, Inc.
最近の産業開発事情 マネージドエッジコンピューティングオペレーションサービス市場
- 2026年10月:Honeywell TechnologiesはNVIDIAおよびDell TechnologiesとともにForge Cognitionを立ち上げ、建物および産業運用においてAIエージェント駆動の管理のもとでITとOT環境を統合しました。このプラットフォームはNVIDIA Nemotronモデル、インフラストラクチャシミュレーションのためのNVIDIA Omniverse、およびDell PowerEdge XEサーバーを活用し、ポイント監視から分散サイト全体にわたる完全に管理された自律的な物理運用へのシフトを示しています。
- 2026年9月:Accentureは中堅企業(収益3億米ドルから30億米ドル)をターゲットとした専門ビジネスユニットであるAccenture Edgeを立ち上げ、AWSとのコラボレーションを発表し、AWS Marketplaceで6つのマネージドオファリングを提供しました。このイニシアチブは、大企業層以下の組織向けのエンタープライズグレードのエッジマネージドサービスにおける構造的なギャップに対処しています。
- 2026年9月:CapgeminiはAmbarella, Inc.とのエンゲージメントを発表し、スマートインフラストラクチャ、小売、物流、産業オートメーション、ヘルスケア、および自動車セクター全体でのエッジおよびフィジカルAIソリューションの企業採用を加速しました。Capgeminiはこの契約のもとでグローバルエッジおよびフィジカルAIセンターオブエクセレンスを設立します。
- 2026年7月:NTT DATAとHyster-Yale Materials HandlingはHyster-YaleのBerea、ケンタッキー州施設の製造組立ワークフローにエッジAI処理を直接組み込んだフィジカルAIソリューションを発表しました。初期結果では、すべてのAI推論がオンサイトで実行され、レガシー検査方法と比較してデプロイメントタイムラインが数ヶ月から数週間に短縮されたことが示されました。
グローバルマネージドエッジコンピューティングオペレーションサービス市場レポートの調査範囲
マネージドエッジコンピューティングオペレーションサービス市場は、企業、産業、および遠隔環境全体にわたる分散エッジコンピューティングインフラストラクチャの継続的な管理、監視、セキュリティ、最適化、および運用管理をサポートするサードパーティのマネージドサービスをカバーしています。市場には、インフラストラクチャ管理サービス、マネージドエッジセキュリティオペレーション、ネットワーク管理サービス、マネージドエッジデータオペレーション、およびデバイス・フリート管理サービスが含まれます。これらのサービスは、エッジインフラストラクチャのプロビジョニングと管理、リモート監視、ワークロードオーケストレーション、予知保全、エンドポイントセキュリティ、脅威検出と対応、ネットワークパフォーマンス管理、エッジからクラウドへの接続、データ処理と同期、デバイス構成、ファームウェア更新、および分散フリートライフサイクル管理を包含しています。市場収益には、定期的なマネージドサービス料金、ノドごとまたはデバイスごとの管理料金、および直接関連する運用サポート料金が含まれ、スタンドアロンのエッジハードウェア販売、ソフトウェアライセンスおよびサブスクリプション収益、クラウドインフラストラクチャ消費料金、通信接続料金、および継続的なマネージドオペレーションにバンドルされていない一時的なコンサルティングまたは実装サービスは除外されます。
マネージドエッジコンピューティングオペレーションサービス市場レポートは、サービスタイプ別(インフラストラクチャ管理サービス、マネージドエッジセキュリティオペレーション、ネットワーク管理サービス、マネージドエッジデータオペレーション、およびデバイス・フリート管理サービス)、デプロイメントモデル別(クラウドマネージドエッジ、ローカルマネージドエッジ、およびハイブリッドマネージドエッジ)、組織規模別(大企業および中小企業)、エンドユーザー産業別(製造業、石油・ガス、鉱業・金属、公益事業・エネルギー、輸送・物流、ヘルスケア、小売・Eコマース、政府・公共行政、およびその他のエンドユーザー産業)、地域別(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)にセグメント化されており、各地域内の主要市場における国レベルのカバレッジを含みます。市場規模と予測は金額ベース(米ドル)で表示されています。
セグメンテーション概要
| インフラストラクチャ管理サービス |
| マネージドエッジセキュリティオペレーション |
| ネットワーク管理サービス |
| マネージドエッジデータオペレーション |
| デバイス・フリート管理サービス |
| クラウドマネージドエッジ |
| ローカルマネージドエッジ |
| ハイブリッドマネージドエッジ |
| 大企業 |
| 中小企業 |
| 製造業 |
| 石油・ガス |
| 鉱業・金属 |
| 公益事業・エネルギー |
| 輸送・物流 |
| ヘルスケア |
| 小売・Eコマース |
| 政府・公共行政 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | インフラストラクチャ管理サービス | |
| マネージドエッジセキュリティオペレーション | ||
| ネットワーク管理サービス | ||
| マネージドエッジデータオペレーション | ||
| デバイス・フリート管理サービス | ||
| デプロイメントモデル別 | クラウドマネージドエッジ | |
| ローカルマネージドエッジ | ||
| ハイブリッドマネージドエッジ | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 製造業 | |
| 石油・ガス | ||
| 鉱業・金属 | ||
| 公益事業・エネルギー | ||
| 輸送・物流 | ||
| ヘルスケア | ||
| 小売・Eコマース | ||
| 政府・公共行政 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドエッジコンピューティングオペレーションサービス市場の規模はどのくらいですか?
マネージドエッジコンピューティングオペレーションサービス市場規模は、2026年に12.87 ビリオン 米ドル、2027年に14.98 ビリオン 米ドル、2032年までに36.33 ビリオン 米ドルと予測されており、CAGRは19.38%です。
マネージドエッジコンピューティングオペレーションサービスの需要を牽引しているものは何ですか?
マネージドエッジコンピューティングオペレーションサービス市場は、分散型AI推論、サイバーセキュリティ要件、低レイテンシ制御、および接続された産業資産から恩恵を受けています。
最大の収益シェアを持つサービスタイプはどれですか?
インフラストラクチャ管理サービスは2026年に29.21%で最大のシェアを占め、分散コンピューティング施設を管理する必要性を反映しています。
最も急速に拡大しているデプロイメントモデルはどれですか?
ハイブリッドマネージドエッジは、集中型管理とローカル制御を組み合わせているため、2032年までにCAGR 21.27%で拡大すると予測されています。
最も急速に拡大しているエンドユーザーセクターはどれですか?
輸送・物流は、スマートポート、接続されたフリート、およびリアルタイムルーティングに支えられ、2032年までにCAGR 23.14%で拡大すると予測されています。
最も急速に拡大すると予測されている地域はどこですか?
アジア太平洋地域は、産業デジタル化とプライベートネットワークデプロイメントに支えられ、2032年までにCAGR 22.43%で拡大すると予測されています。