
Marktgröße und Marktanteil für verwaltete Edge-Computing-Betriebsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 14.98 Milliarden US-Dollar |
| Marktgröße (2032) | 36.33 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Edge-Computing-Betriebsdienste von Mordor Intelligence
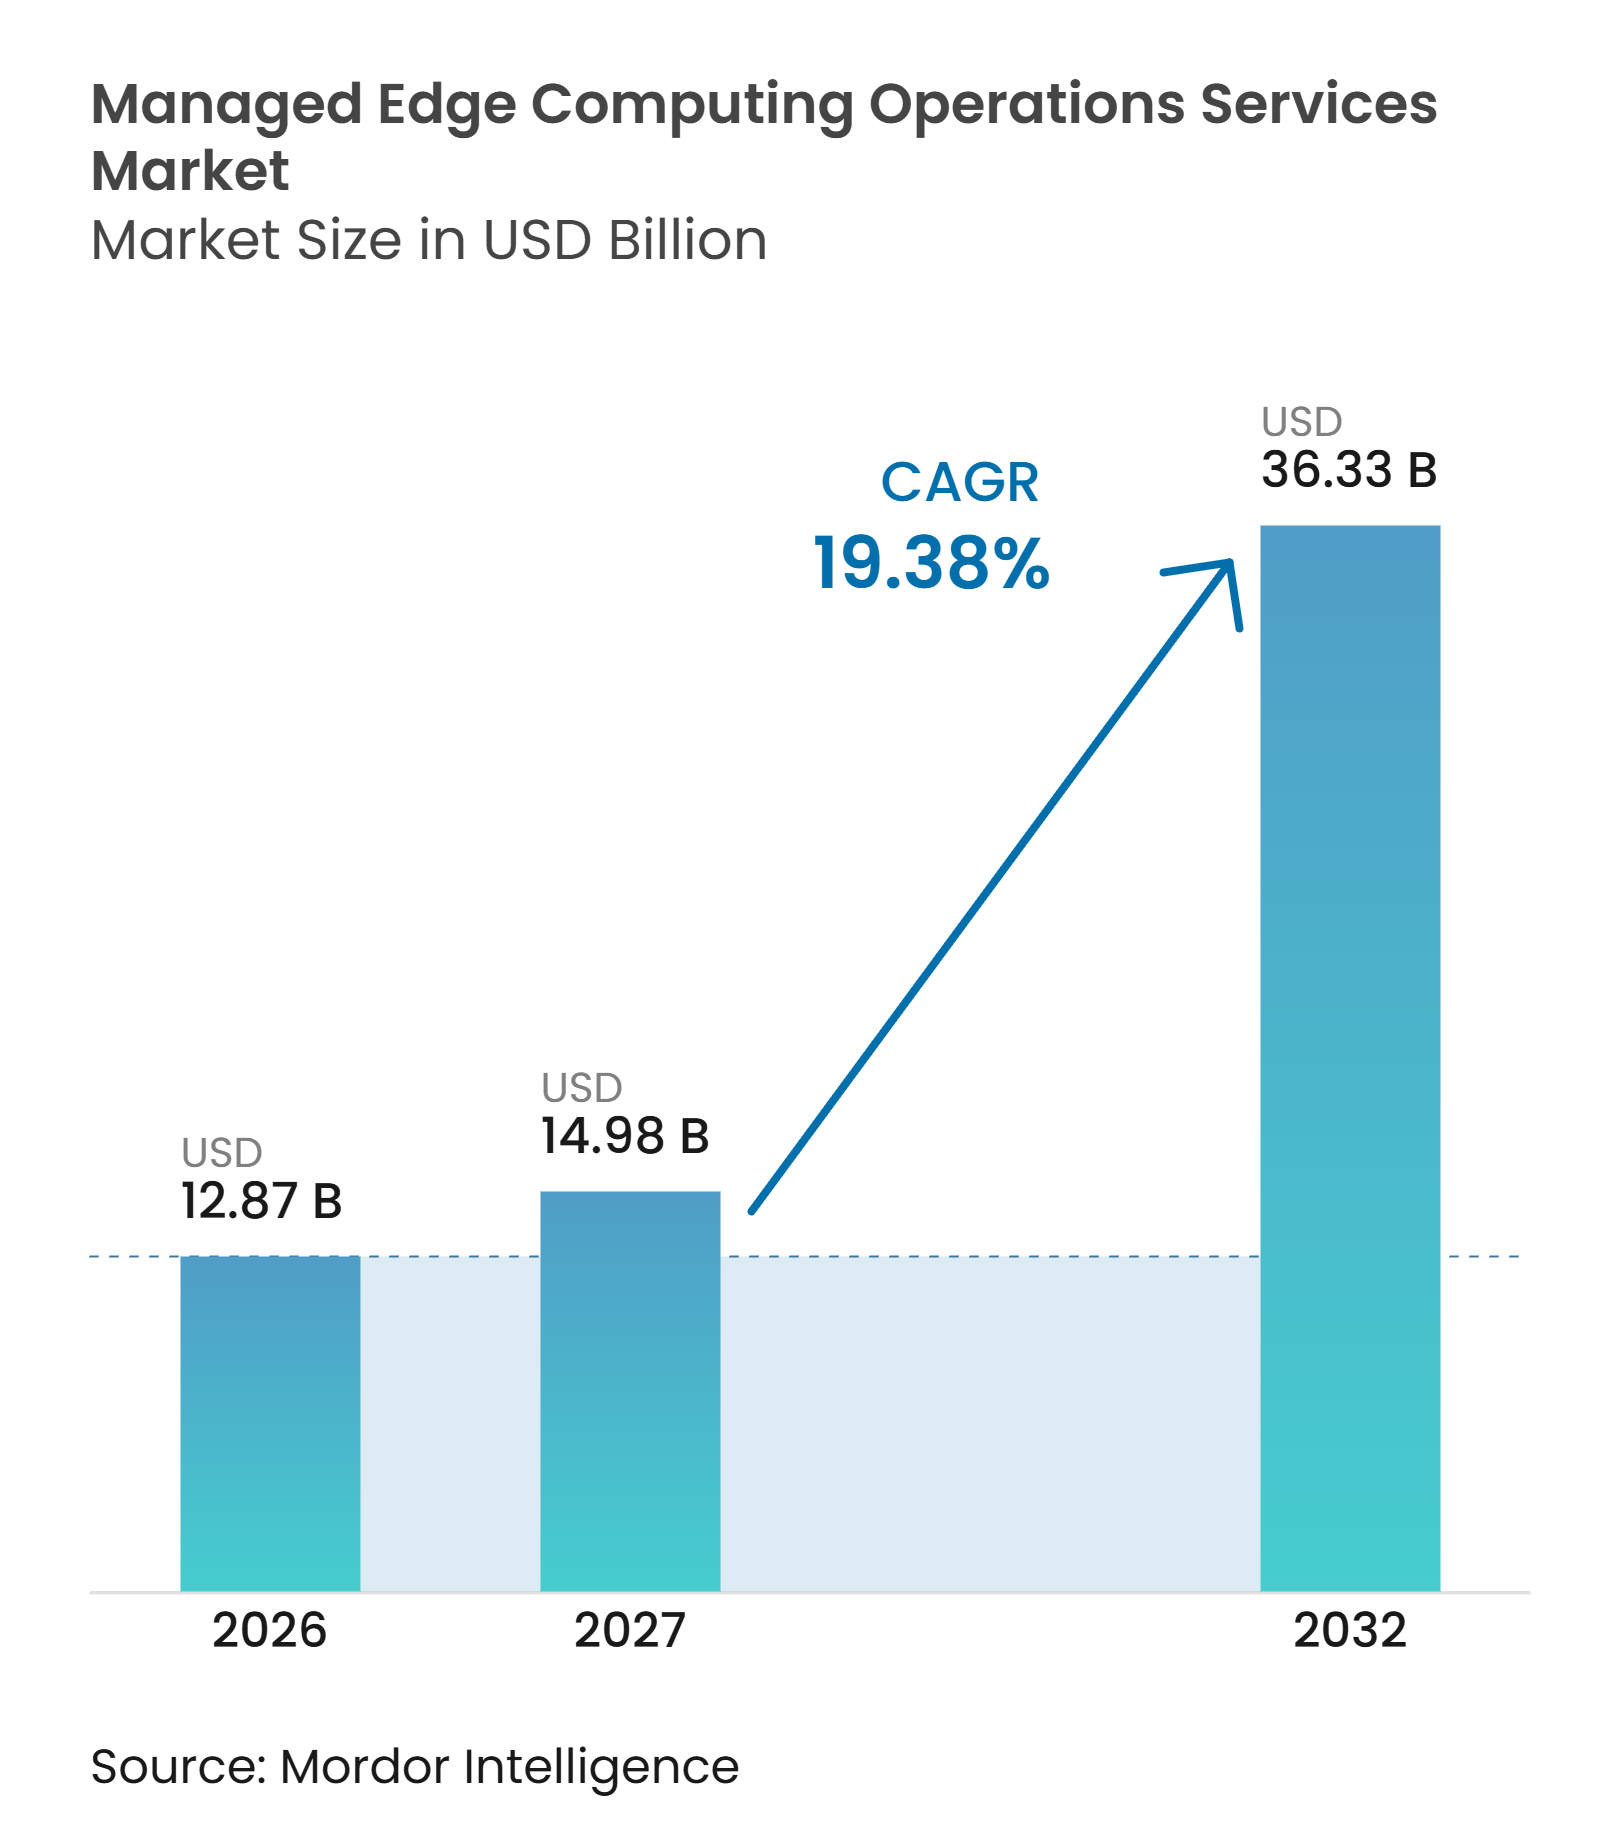
Die Marktgröße für verwaltete Edge-Computing-Betriebsdienste wird voraussichtlich von 12,87 Milliarden USD im Jahr 2026 auf 14,98 Milliarden USD im Jahr 2027 und bis 2032 auf 36,33 Milliarden USD anwachsen, was einem CAGR von 19,38 % zwischen 2027 und 2032 entspricht. Die Nachfrage wird durch Unternehmen geprägt, die KI-Inferenz näher an Betriebsstandorte verlagern, wo Latenz, Datenkontrolle und Servicekontinuität von Bedeutung sind. Industrielle Nutzer benötigen zudem einheitliche Betriebsmodelle für IT und Betriebstechnologie, während Cyberanforderungen spezialisierte Unterstützung immer wichtiger machen. Der Mangel an Fachkräften, die Betriebstechnologie, Cloud-Umgebungen und verteilte Infrastruktur verstehen, stärkt die Argumentation für ausgelagerte Betriebsdienste. Anbieter reagieren mit Cloud-, lokalen und hybriden Bereitstellungsmodellen, die Kunden die Kontrolle über Daten ermöglichen und gleichzeitig eine zentralisierte Transparenz gewährleisten. Dieses Umfeld schafft Raum für Anbieter, die Sicherheit, Geräteflotten, Netzwerke und Datenbetrieb über diverse industrielle Anlagen hinweg verwalten können.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp hielten Infrastrukturverwaltungsdienste im Jahr 2026 einen Marktanteil von 29,21 % am Markt für verwaltete Edge-Computing-Betriebsdienste, während verwaltete Edge-Sicherheitsbetriebsdienste bis 2032 voraussichtlich mit einem CAGR von 22,41 % wachsen werden.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 43,24 % des Umsatzes auf Cloud-verwaltete Edge, während hybrid-verwaltete Edge bis 2032 voraussichtlich mit einem CAGR von 21,27 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 72,06 %, während KMU bis 2032 voraussichtlich mit einem CAGR von 21,89 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2026 30,47 % des Umsatzes auf die Fertigung, während Transport und Logistik bis 2032 voraussichtlich mit einem CAGR von 23,14 % wachsen wird.
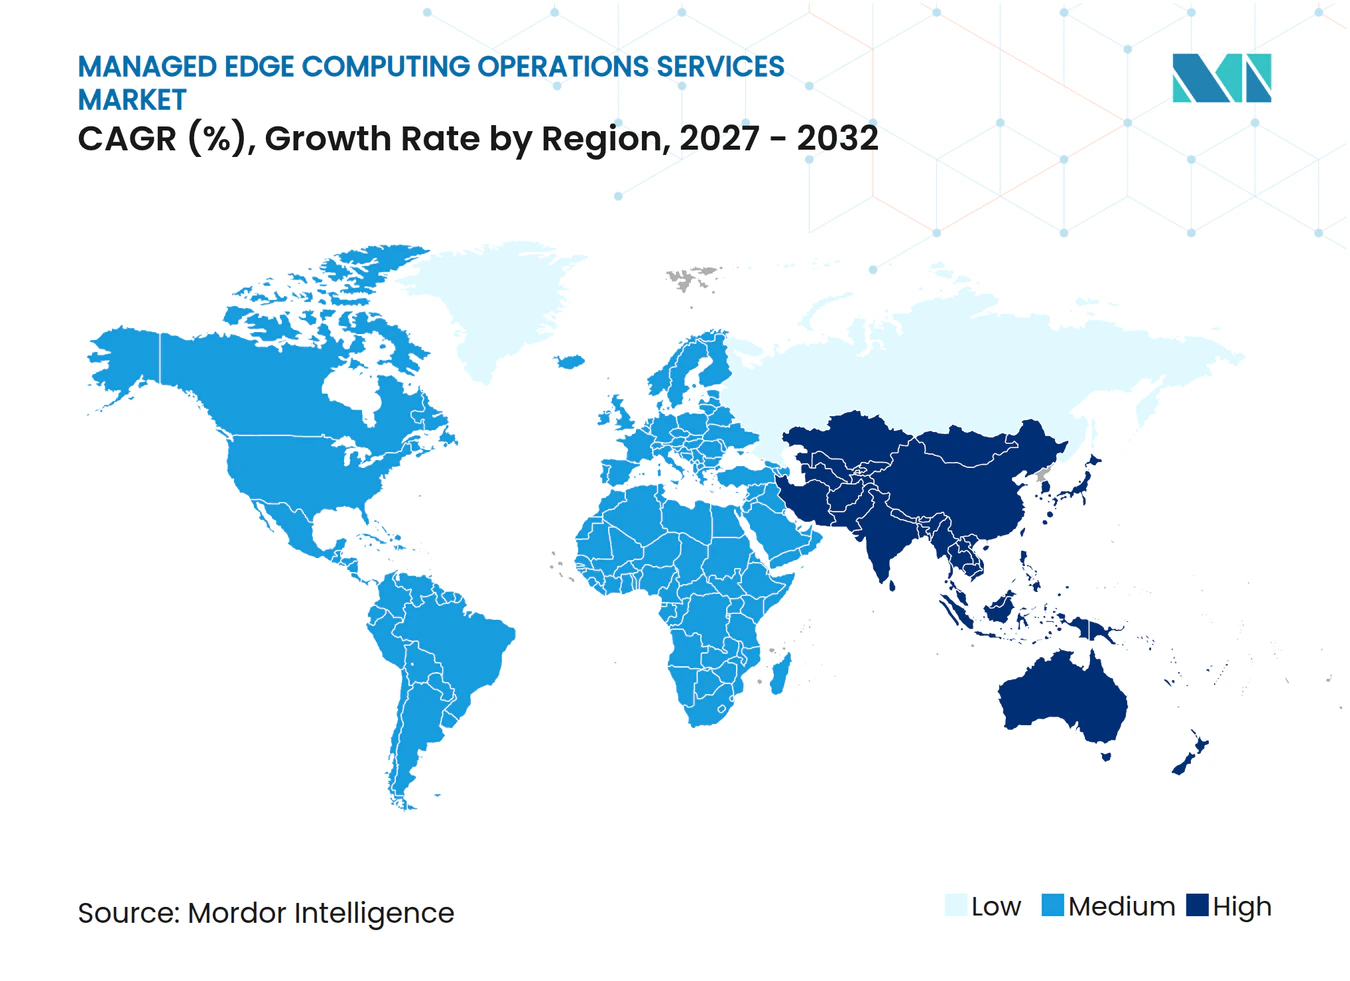
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 33,11 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 22,43 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-Inferenz an verteilten Standorten | +5.2% | Global | Kurzfristig (≤ 2 Jahre) |
| IT-OT-Cybersicherheit und Compliance | +3.8% | Global, insbesondere Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Niedriglatenz-Analysen und Echtzeit-Steuerung | +3.2% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion von Multi-Standort-IoT und industriellen Anlagen | +2.6% | Global | Mittelfristig (2–4 Jahre) |
| Auslagerung von Edge-Betriebsdiensten für Brownfield-Anlagen | +1.9% | Nordamerika und Europa, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Ergebnisbasierte Verträge für verteilte Infrastruktur | +1.5% | Global, mit frühen Gewinnen in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung von KI-Inferenz auf verteilte Standorte
Der Markt für verwaltete Edge-Computing-Betriebsdienste profitiert von der Verlagerung von KI-Inferenz-Workloads aus zentralisierten Einrichtungen auf verteilte Standorte. Forschungen zur netzwerkbasierten Edge-Inferenz ergaben, dass Edge-Serving Netzwerkpfade verkürzen und die Abhängigkeit von Weitverkehrsnetzen im Vergleich zur Cloud-zentrierten Inferenz reduzieren kann. Es kann zudem mehr Rechen- und Speicherkapazität bereitstellen als rein gerätebasierte Ansätze. HPE stellte im März 2026 HPE AI Grid vor, um KI-Fabriken und verteilte Inferenz-Cluster über regionale und weit entfernte Edge-Standorte hinweg mit Zero-Touch-Bereitstellung und automatisierter Sicherheit zu verbinden. Diese Art der Bereitstellung erhöht die Anzahl der Standorte, die Überwachung, Patch-Management, Workload-Platzierung und Sicherheitsverwaltung erfordern. Anforderungen an Datensouveränität und Compliance begünstigen zudem die lokale Verarbeitung für Workloads, die nicht frei in zentralisierte Umgebungen übertragen werden können. Der Markt für verwaltete Edge-Computing-Betriebsdienste profitiert daher, wenn Kunden einen Betriebspartner benötigen, der viele Standorte koordiniert, anstatt lediglich Edge-Hardware zu installieren.
IT-OT-Cybersicherheit und Compliance-Anforderungen
Die Konvergenz von IT und Betriebstechnologie erhöht den Bedarf an verwalteter Sicherheit über verteilte Standorte hinweg. Der öffentliche Erstentwurf des NIST SP 800-82 Revision 4 aus dem Jahr 2026 stimmt die Sicherheitsleitlinien für Betriebstechnologie mit dem NIST Cybersecurity Framework 2.0 ab und erweitert die Abdeckung von industriellen IoT- und Cloud-Konvergenzumgebungen.[1] Der Entwurf befasst sich auch mit Zero-Trust-Prinzipien auf der Systemverwaltungsebene. Diese Anforderungen machen isolierte Sicherheitsansätze für vernetzte Einrichtungen weniger geeignet. Der Markt für verwaltete Edge-Computing-Betriebsdienste kann dieses Problem durch zentralisiertes Monitoring, Identitätsverwaltung, Incident Response und dokumentierte Sicherheitskontrollen adressieren. Unternehmen, die Cybersicherheitsanforderungen mit dem Betrieb auf Werksebene verbinden können, dürften für regulierte Industrienutzer relevanter sein.
Niedriglatenz-Analysen und Echtzeit-Steuerung
Echtzeitanwendungen in der Fertigung und Logistik erfordern eine vorhersehbare Leistung, die eine entfernte Cloud-Verarbeitung nicht immer gewährleisten kann. IEEE 802.1 Time-Sensitive Networking unterstützt Sub-Millisekunden-Determinismus für industrielle Automatisierung, maschinelles Sehen und robotische Koordination. Eine Studie aus dem Jahr 2025 zur intelligenten Logistik berichtete, dass eine Edge-native DPDK-basierte Architektur eine um 51,8 % niedrigere Latenz und einen um 18,3 % höheren Durchsatz im Vergleich zu einer kernelbasierten Weiterleitungs-Baseline erzielte.[2] Diese Betriebsbedingungen erfordern eine kontinuierliche Abstimmung der Workload-Platzierung, Netzwerkprioritäten und Software-Update-Zeitpläne. Industriellen Teams fehlen häufig die Kenntnisse in Betriebstechnologie und Cloud, die für die interne Durchführung dieser Aufgaben erforderlich sind. Der Markt für verwaltete Edge-Computing-Betriebsdienste wird daher von Kunden gestützt, die eine zuverlässige lokale Verarbeitung mit zentralisierter Betriebsübersicht benötigen.
Expansion von Multi-Standort-IoT und industriellen Anlagen
Vernetzte Anlagen verbreiten sich über Werke, Lagerhäuser, Transportnetzwerke und abgelegene Industriestandorte hinweg. Organisationen mit gemischten Geräteflotten müssen verschiedene Protokolle und Hardware-Generationen gleichzeitig betreiben. Litmus Automation Japan und Panasonic Solution Technology schlossen im Oktober 2025 eine Partnerschaft für skalierbare Edge-to-Cloud-IoT-Lösungen für japanische Hersteller. Die Vereinbarung spiegelt die Notwendigkeit wider, ältere Betriebstechnologieprotokolle mit modernen Datenpipelines und KI-Anwendungen zu verbinden. Anlagenersatzzyklen an Industriestandorten sind lang, sodass gemischte Umgebungen wahrscheinlich weiterhin verbreitet bleiben werden. Der Markt für verwaltete Edge-Computing-Betriebsdienste bietet Kunden eine Möglichkeit, diese Flotten zu verwalten, ohne dass jeder Standort ein eigenes technisches Betriebsmodell entwickeln muss.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrationskosten bei veralteter Betriebstechnologie | -3.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an OT-IT-Cloud-Betriebsfachkräften | -2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkte Strom- und Kühlkapazitäten an verteilten Standorten | -1.7% | Asiatisch-pazifischer Raum als Kern, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Edge-Standards und Komplexität der Datenverwaltung | -1.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrationskosten bei veralteter Betriebstechnologie
Integrationskosten bleiben ein wesentliches Hemmnis für den Markt für verwaltete Edge-Computing-Betriebsdienste, insbesondere für kleinere Kunden mit älteren Anlagen. Brownfield-Standorte verwenden häufig SCADA-Systeme, speicherprogrammierbare Steuerungen und verteilte Steuerungssysteme, die nicht für moderne Anwendungsprogrammierschnittstellen ausgelegt wurden. Anbieter benötigen möglicherweise maßgeschneiderte Protokollübersetzungen, bevor sie zentralisierte Betriebsdienste bereitstellen können. Wipro und Armada kündigten im Mai 2025 eine Partnerschaft für industrielle und KI-Anwendungen an abgelegenen und nicht vernetzten Edge-Standorten an, die zunächst auf Öl- und Gasnutzer abzielt. Die Kosten für die Unterstützung verschiedener Protokolle können steigen, wenn Flotten vielfältiger werden, was die Servicemargen begrenzt und die Akzeptanz bei mittelgroßen Kunden verlangsamt. Dieses Problem macht wiederverwendbare Integrationen, Remote-Inbetriebnahme und Multi-Vendor-Werkzeuge zu wichtigen kommerziellen Fähigkeiten.
Mangel an OT-IT-Cloud-Betriebsfachkräften
Der Mangel an Fachkräften, die in den Bereichen Betriebstechnologie, IT und Cloud-Umgebungen arbeiten können, schafft sowohl Nachfrage als auch Lieferbeschränkungen. Industrielles Wissen wird häufig durch direkte Erfahrung an Betriebsstandorten erworben und kann nicht schnell durch kurze Schulungsprogramme ersetzt werden. Anbieter benötigen Teams, die Prozesssicherheit, industrielle Netzwerke, Geräteverwaltung und Cloud-Orchestrierung verstehen. Diese Anforderung kann die Erweiterung der Lieferkapazität verlangsamen, selbst wenn die Kundennachfrage stark ist. Der Markt für verwaltete Edge-Computing-Betriebsdienste wird möglicherweise zunehmend auf Automatisierung angewiesen sein, um knappe Teams bei der Überwachung größerer Anlagen zu unterstützen. Anbieter, die Automatisierung mit erfahrenem Betriebspersonal kombinieren, können Routinearbeitslasten reduzieren und gleichzeitig die Verantwortlichkeit für komplexe Situationen aufrechterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
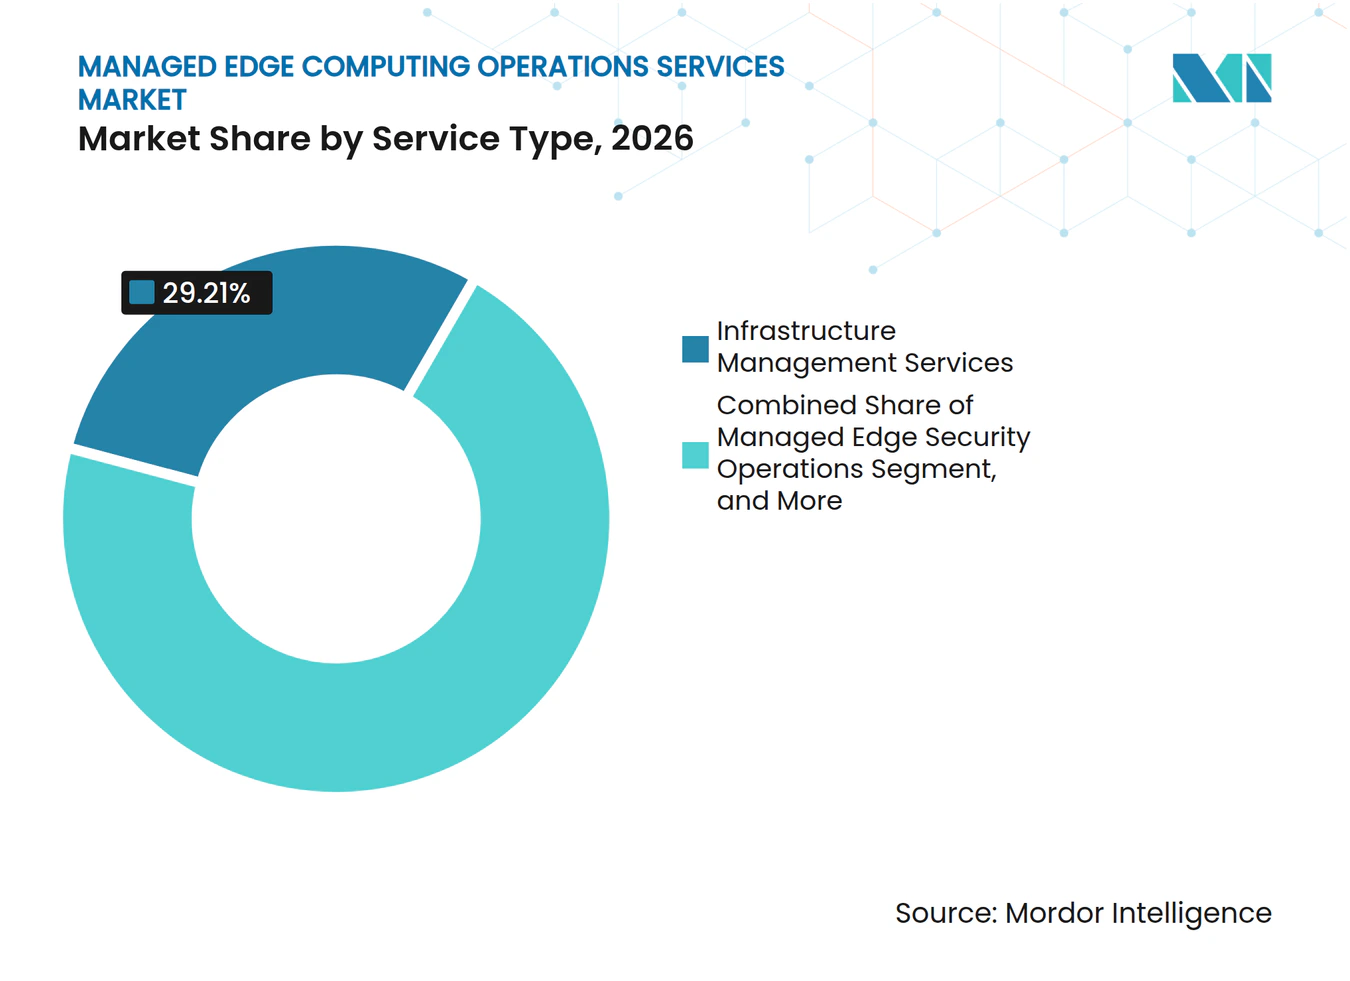
Infrastrukturverwaltung führt, während Sicherheitsdienste aufholenInfrastrukturverwaltungsdienste hielten im Jahr 2026 einen Marktanteil von 29,21 % am Markt für verwaltete Edge-Computing-Betriebsdienste. Das Segment umfasst Remote-Gerätebereitstellung, Konfigurationskontrolle, Lebenszyklusverwaltung und allgemeine Unterstützung für verteilte Rechenanlagen. Seine Position spiegelt die Notwendigkeit wider, Systeme an vielen Standorten durch ein koordiniertes Betriebsmodell zu verwalten. Industrielle Käufer erweitern bestehende verwaltete Infrastrukturverträge um Edge-Knoten. Netzwerkverwaltungsdienste und Geräte- und Flottenmanagementdienste unterstützen die Konnektivität und Endpunktverwaltung, insbesondere an abgelegenen Öl-, Gas- und Bergbaustandorten.
Verwaltete Edge-Sicherheitsbetriebsdienste werden bis 2032 voraussichtlich mit einem CAGR von 22,41 % wachsen. Jeder hinzugefügte Edge-Knoten kann die Anzahl der Geräte, Identitäten und Datenflüsse erhöhen, die Schutz erfordern. Im März 2026 demonstrierten German Edge Cloud, Red Hat und das Fraunhofer-Exzellenzcluster Kognitive Internettechnologien eine integrierte Edge-Cloud-Architektur für Echtzeit-Produktionsdaten und industrielle KI. Die Demonstration integrierte Sicherheit in die übergeordnete Betriebsarchitektur, anstatt sie als separates Add-on zu behandeln. Verwaltete Edge-Datenbetriebsdienste werden ebenfalls relevanter, wo Lokalisierungsvorschriften die Verarbeitung und Verwaltung innerhalb definierter Rechtsgebiete erfordern.



Nach Bereitstellungsmodell:
Hybridverwaltung gewinnt an Bedeutung für lokale KontrolleCloud-verwaltete Edge entfiel im Jahr 2026 auf 43,24 % der Marktgröße für verwaltete Edge-Computing-Betriebsdienste. Das Modell nutzt Hyperscaler-Ökosysteme und zentralisierte Steuerungsebenen zur Verwaltung von On-Premises- und Near-Edge-Systemen. Es spricht IT-geführte Käufer im Einzelhandel, im Gesundheitswesen und in der öffentlichen Verwaltung an, die bereits Cloud-Verträge und Cloud-Verwaltungspraktiken nutzen. Azure Arc, AWS Outposts und Google Distributed Cloud veranschaulichen Werkzeuge, die die zentrale Orchestrierung auf verteilte Umgebungen ausweiten. Lokale Verwaltung bleibt in kritischer Infrastruktur, verteidigungsbezogener Fertigung und Offshore-Betrieb wichtig, wo Datensouveränität, Netzwerkisolierung oder betriebliche Sicherheit die externe Konnektivität einschränken.
Hybrid-verwaltete Edge wird bis 2032 voraussichtlich mit einem CAGR von 21,27 % wachsen. Dieser Ansatz kombiniert zentrale Verwaltung mit lokaler Verarbeitung und Steuerung für Anwendungen mit strengen Latenz- oder Resilienzanforderungen. Kyndryl und Microsoft erweiterten ihre Zusammenarbeit im Mai 2025, um den Betrieb über hybride, Multi-Cloud-, Edge- und IoT-Umgebungen hinweg mithilfe von Azure Arc, Azure Local und Azure Cloud zu vereinheitlichen.[3] Hybride Vereinbarungen halten sensible Workloads nahe am Betrieb und bewahren gleichzeitig die zentralisierte Beobachtbarkeit. Der Markt für verwaltete Edge-Computing-Betriebsdienste kann diese Fähigkeiten als ein einziges verwaltetes Angebot bündeln, anstatt separate lokale und Cloud-Teams zu erfordern.
Nach Unternehmensgröße:
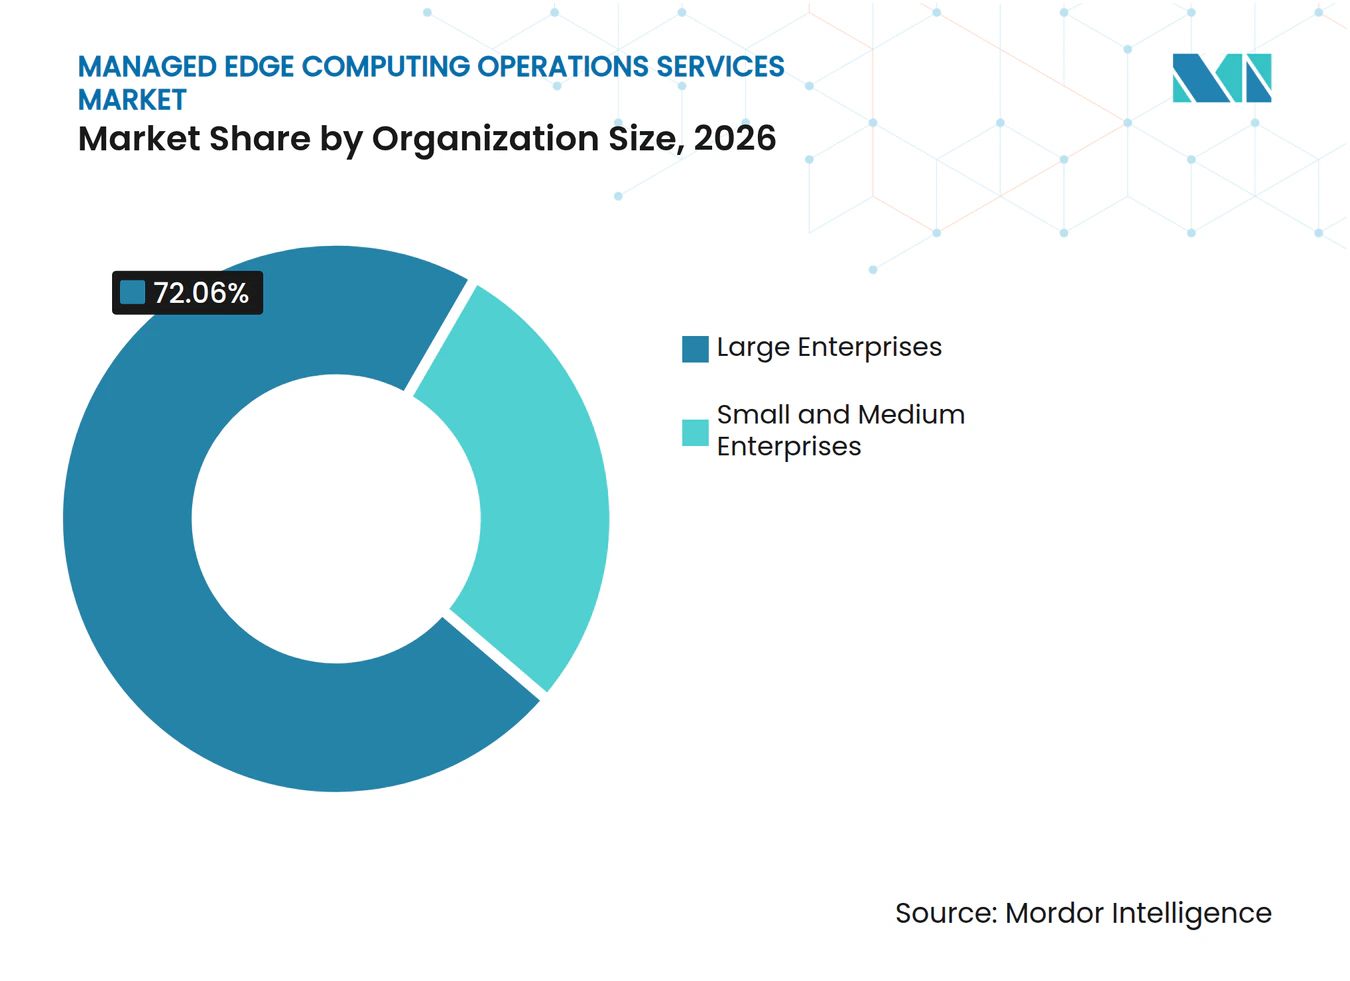
Großunternehmen führen, während KMU die Auslagerung verstärkenGroßunternehmen entfielen im Jahr 2026 auf 72,06 % der Marktgröße für verwaltete Edge-Computing-Betriebsdienste. Fertigungskonglomerate, globale Logistikunternehmen und multinationale Energieunternehmen können unternehmensweite Vereinbarungen rechtfertigen, da sie mehrere Einrichtungen und Anlagentypen betreiben. Diese Kunden verfügen über die Ressourcen, um funktionsübergreifende IT- und Betriebstechnologieprogramme zu koordinieren. Ihre Größe macht zentralisierte Transparenz, Standardprozesse und Anbieterverantwortlichkeit wertvoll. Der Umfang dieser Bereitstellungen ermöglicht langfristigere Servicebeziehungen und eine tiefere Integration in den Kundenbetrieb.
KMU werden bis 2032 voraussichtlich mit einem CAGR von 21,89 % wachsen. Abonnementpakete für Orchestrierung, Sicherheitsüberwachung, Compliance-Berichterstattung und Analysen können den Bedarf an proprietärer Infrastruktur oder internem Plattform-Know-how reduzieren. Dieses Modell macht den Markt für verwaltete Edge-Computing-Betriebsdienste für kleinere Multi-Standort-Betreiber zugänglicher. Accenture lancierte Accenture Edge im September 2026 für mittelständische Unternehmen mit einem Jahresumsatz von 300 Millionen USD bis 3 Milliarden USD und kündigte 6 verwaltete Angebote auf dem AWS Marketplace an. Logistikbetreiber in Indien, Südostasien und Brasilien könnten Edge-Auslagerung praktischer finden, wenn die Verfügbarkeit privater Drahtlosnetzwerke und 5G zunimmt.

Nach Endnutzerbranche:
Fertigung hält die größte Position, während Logistik schneller wächstDie Fertigung entfiel im Jahr 2026 auf 30,47 % des Marktanteils für verwaltete Edge-Computing-Betriebsdienste. Echtzeit-Qualitätsprüfung, vorausschauende Wartung und KI auf Werksebene erfordern lokale Verarbeitung mit zuverlässiger Betriebssteuerung. NTT DATA und Hyster-Yale kündigten im Juli 2026 eine physische KI-Bereitstellung an, die Sensordaten vor Ort in einer Fertigungsanlage verarbeitete.[4] Die Unternehmen berichteten, dass die Bereitstellung die Implementierungszeiträume im Vergleich zu herkömmlichen Inspektionsmethoden von Monaten auf Wochen reduzierte. Sicherheits-, Datenkontroll- und Verfügbarkeitsanforderungen machen nicht verwaltete Edge-Bereitstellungen schwer aufrechtzuerhalten.
Transport und Logistik werden bis 2032 voraussichtlich mit einem CAGR von 23,14 % wachsen. Intelligente Häfen, autonome Flotten und Echtzeit-Frachtrouting schaffen Nachfrage nach lokaler Verarbeitung. ZEDEDA wurde im Mai 2025 von A.P. Moller-Maersk ausgewählt, um Edge-Orchestrierung für Maersks IoT-Konnektivitätsplattform der nächsten Generation bereitzustellen. Öl und Gas, Bergbau und Metalle, Versorgungsunternehmen und Energie, Gesundheitswesen, Einzelhandel und öffentliche Verwaltung benötigen ebenfalls Unterstützung an abgelegenen Standorten und kontrollierte Aufzeichnungen für regulierte Systeme. Diese Bedingungen erweitern den Markt für verwaltete Edge-Computing-Betriebsdienste auf industrielle und Dienstleistungsumgebungen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 33,11 % am Markt für verwaltete Edge-Computing-Betriebsdienste. Die Region profitiert von etablierten Einkaufspraktiken für verwaltete Dienste, großen industriellen Brownfield-Anlagen und Programmen führender Cloud- und Netzwerkanbieter. HPE gab im März 2026 bekannt, dass Comcast, TELUS und CityFibre planen, seine HPE AI Grid-Architektur für verteilte KI-Infrastruktur zu erkunden. Die US-amerikanische Fertigungsbasis und der kanadische Energiesektor bieten erhebliche installierte Anlagen, bei denen Remote-Betriebsdienste wertvoll sein können. Südamerika befindet sich in einem früheren Stadium, aber Brasiliens Ausbau der digitalen Fertigung und Argentiniens ressourcenbasierte Industrien bieten eine Grundlage für Remote-Monitoring und ergebnisbasierte Dienste.
Europa bleibt eine wichtige Umsatzregion für den Markt für verwaltete Edge-Computing-Betriebsdienste, insbesondere in Deutschland, dem Vereinigten Königreich und Frankreich. T-Systems und German Edge Cloud formalisierten im Februar 2026 eine Partnerschaft, um Industrienutzer bei der Teilnahme an Datenökosystemen unter dem Catena-X-Automobildatenstandard zu unterstützen.[5] Der Fokus der Region auf souveräne Dateninfrastruktur kann lokal kontrollierte und hybride Bereitstellungsmodelle begünstigen. Der Nahe Osten und Afrika entwickeln Chancen durch Smart-City-Programme, Bergbauautomatisierung und Nachfrage an abgelegenen Standorten, obwohl Strom- und Kühlungslücken die Bereitstellung verlangsamen können.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 22,43 % wachsen, dem schnellsten Tempo unter den geografischen Regionen. China, Japan, Indien und Südkorea haben unterschiedliche Nachfragequellen, darunter industrielle Digitalisierung, Fabrikautomatisierung, Logistikausbau und private Netzwerkbereitstellung. Huawei Cloud dokumentierte im September 2025 eine Smart-Factory-Architektur, die die Datenerfassungsintervalle von täglich auf sekundengenau reduzierte und die Betriebseffizienz um 50 % steigerte. Japans Agentur zur Förderung der Informationstechnologie identifiziert Edge Computing als Enabler für Echtzeit-Fabriksteuerung, vorausschauende Wartung und automatisierte Fahrzeugführung. NTT DATA und Ericsson kündigten im Februar 2026 eine Partnerschaft für verwaltete private 5G-Dienste mit Edge-KI-Fähigkeiten in den Bereichen Fertigung, Bergbau, Häfen, Flughäfen, Energie, Transport und Smart Cities an.
Wettbewerbslandschaft
Marktkonzentration
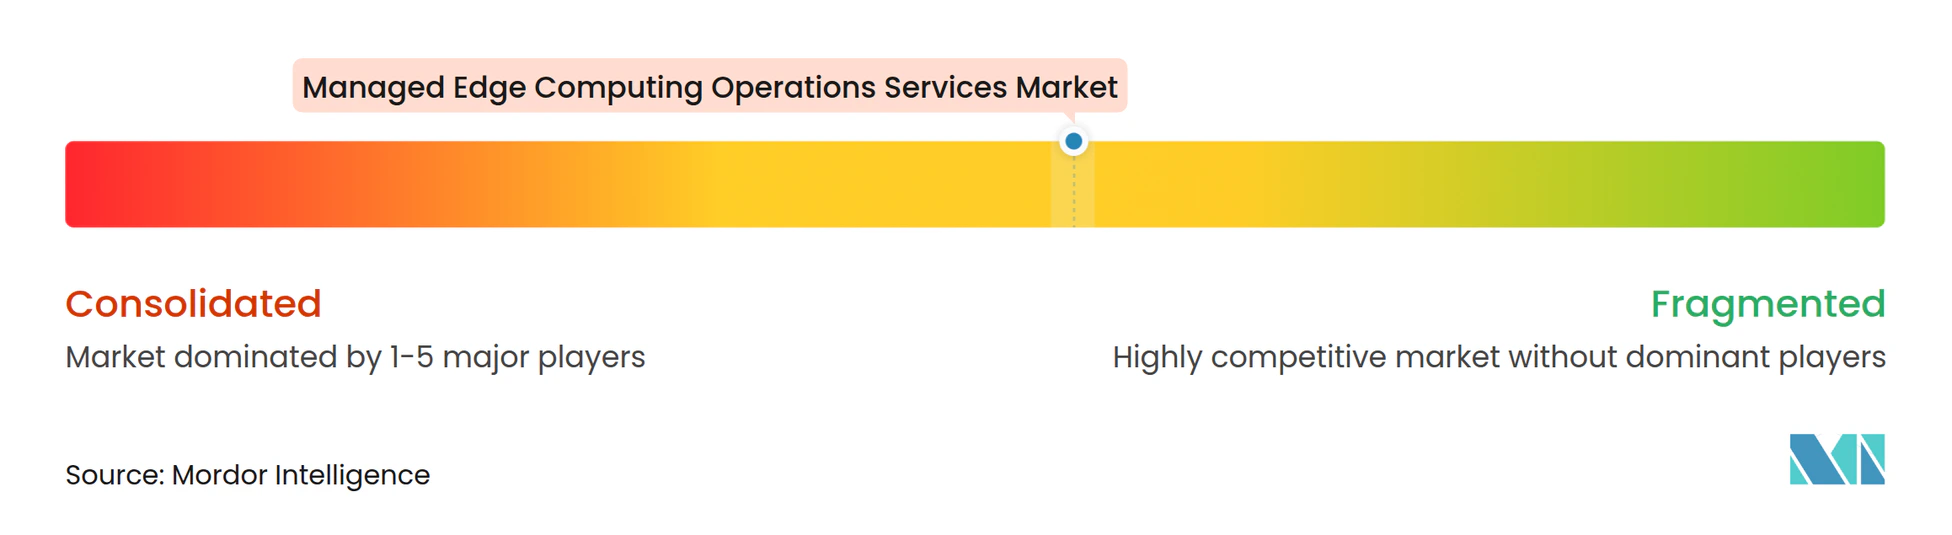
Der Markt für verwaltete Edge-Computing-Betriebsdienste ist im Großunternehmenssegment mäßig konzentriert. AWS, Microsoft Corporation und International Business Machines Corporation konkurrieren mit globalen Systemintegratoren, darunter Accenture, Tata Consultancy Services, Capgemini, NTT DATA, Kyndryl und Wipro. Siemens, Schneider Electric, Honeywell und Rockwell Automation konkurrieren durch industrielle Protokolle, Standortintegrationsfähigkeiten und Automatisierungsplattformen. Ihre Erfahrung im physischen Betrieb kann sie von Anbietern unterscheiden, die sich ausschließlich auf Unternehmens-IT konzentrieren. Der Markt für verwaltete Edge-Computing-Betriebsdienste bietet auch Raum in industriellen KMU-Standorten und Brownfield-Anlagen, wo hohe Integrationskosten sehr große Anbieter abschrecken können.
Honeywell lancierte Forge Cognition mit NVIDIA und Dell Technologies im Oktober 2026 für KI-agenten-gesteuertes Management in industriellen Gebäuden und Betriebsumgebungen. Das Angebot kombiniert IT- und Betriebstechnologieverwaltung mit NVIDIA-Modellen, Omniverse-Simulation und Dell-KI-Infrastruktur. Cisco lancierte Unified Edge im November 2025 als modulare Rechen-, Netzwerk- und Speicherplattform mit Intersight für zentralisierten Betrieb über verteilte Standorte hinweg. Capgemini kündigte im September 2026 ein Engagement mit Ambarella an, um ein globales Kompetenzzentrum für Edge- und physische KI einzurichten, was zeigt, dass der Wettbewerb über die Hardwarelieferung hinaus auf Betriebsplattformen und Bereitstellungsmethoden ausgedehnt wird.
Spezialisierte Anbieter wie ZEDEDA konkurrieren durch Flottenorchestrierung, Zero-Touch-Bereitstellung und Multi-Vendor-Unterstützung. Anbieter konvergierter Infrastruktur zielen darauf ab, den Aufwand für den Start von Edge-Bereitstellungen an abgelegenen und schwierigen Standorten zu reduzieren. Anbieter, die ISA/IEC 62443-Sicherheitspraktiken und einheitliches Management über verschiedene Anbieter hinweg nachweisen, können eine stärkere Kundenbindung aufweisen. Kunden werden wahrscheinlich Partner bevorzugen, die lokale Betriebsabläufe mit Cloud-Management verbinden, ohne unnötige Komplexität hinzuzufügen. Die Branche für verwaltete Edge-Computing-Betriebsdienste hängt von einer glaubwürdigen Verwaltung von Datenkontrolle, Resilienz und Serviceverantwortlichkeit über viele Standorte hinweg ab.
Marktführer für verwaltete Edge-Computing-Betriebsdienste
-
Accenture plc
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Kyndryl Holdings, Inc.
-
HCL Technologies Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Edge-Computing-Betriebsdienste Unternehmen in diesem Bericht
- Accenture plc
- Amazon Web Services, Inc.
- Capgemini SE
- Cisco Systems, Inc.
- Dell Technologies Inc.
- Expedient Holdings USA, LLC
- HCLTech
- Honeywell International Inc.
- IBM Corporation
- Kyndryl Holdings, Inc.
- Microsoft Corporation
- Nokia Corporation
- NTT DATA Group Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Tata Consultancy Services Limited
- Telefonaktiebolaget LM Ericsson
- Wipro Limited
- ZEDEDA, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Edge-Computing-Betriebsdienste
- Oktober 2026: Honeywell Technologies lancierte Forge Cognition mit NVIDIA und Dell Technologies und konvergierte IT- und OT-Umgebungen unter KI-agenten-gesteuertem Management für Gebäude und industrielle Betriebsabläufe. Die Plattform nutzt NVIDIA Nemotron-Modelle, NVIDIA Omniverse für Infrastruktursimulation und Dell PowerEdge XE-Server und markiert einen Wandel von der Punktüberwachung hin zu vollständig verwaltetem, autonomem physischen Betrieb über verteilte Standorte hinweg.
- September 2026: Accenture lancierte Accenture Edge, eine dedizierte Geschäftseinheit für mittelständische Unternehmen mit einem Umsatz von 300 Millionen USD bis 3 Milliarden USD, und kündigte eine Zusammenarbeit mit AWS an, die 6 verwaltete Angebote auf dem AWS Marketplace bereitstellt. Die Initiative adressiert die strukturelle Lücke bei unternehmensgerechten verwalteten Edge-Diensten für Organisationen unterhalb der Großunternehmensebene.
- September 2026: Capgemini kündigte ein Engagement mit Ambarella, Inc. an, um die Unternehmenseinführung von Edge- und physischen KI-Lösungen in den Bereichen intelligente Infrastruktur, Einzelhandel, Logistik, industrielle Automatisierung, Gesundheitswesen und Automobilindustrie zu beschleunigen. Capgemini wird im Rahmen der Vereinbarung ein globales Edge- und Physical-AI-Kompetenzzentrum einrichten.
- Juli 2026: NTT DATA und Hyster-Yale Materials Handling kündigten eine physische KI-Lösung an, die Edge-KI-Verarbeitung direkt in Fertigungsmontage-Workflows in Hyster-Yales Werk in Berea, Kentucky, integriert. Erste Ergebnisse zeigten, dass die Lösung die Bereitstellungszeiträume im Vergleich zu herkömmlichen Inspektionsmethoden von Monaten auf Wochen reduzierte, wobei alle KI-Inferenzen vor Ort durchgeführt wurden.
Globaler Berichtsumfang für den Markt für verwaltete Edge-Computing-Betriebsdienste
Der Markt für verwaltete Edge-Computing-Betriebsdienste umfasst Drittanbieter-Managed-Services, die die kontinuierliche Verwaltung, Überwachung, Sicherheit, Optimierung und das operative Management verteilter Edge-Computing-Infrastruktur in Unternehmens-, Industrie- und Remote-Umgebungen unterstützen. Der Markt umfasst Infrastrukturverwaltungsdienste, verwaltete Edge-Sicherheitsbetriebsdienste, Netzwerkverwaltungsdienste, verwaltete Edge-Datenbetriebsdienste sowie Geräte- und Flottenmanagementdienste. Diese Dienste umfassen Edge-Infrastrukturbereitstellung und -verwaltung, Remote-Monitoring, Workload-Orchestrierung, vorausschauende Wartung, Endpunktsicherheit, Bedrohungserkennung und -reaktion, Netzwerkleistungsmanagement, Edge-to-Cloud-Konnektivität, Datenverarbeitung und -synchronisierung, Gerätekonfiguration, Firmware-Updates und verteiltes Flottenlebenszyklusmanagement. Der Marktumsatz umfasst wiederkehrende Managed-Service-Gebühren, knotenbasierte oder gerätebasierte Verwaltungsgebühren und direkt damit verbundene Betriebsunterstützungsgebühren, während eigenständige Edge-Hardware-Verkäufe, Software-Lizenz- und Abonnementumsätze, Cloud-Infrastrukturverbrauchsgebühren, Telekommunikationskonnektivitätsgebühren sowie einmalige Beratungs- oder Implementierungsdienstleistungen, die nicht mit laufenden verwalteten Betriebsdiensten gebündelt sind, ausgeschlossen sind.
Der Bericht über den Markt für verwaltete Edge-Computing-Betriebsdienste ist segmentiert nach Dienstleistungstyp (Infrastrukturverwaltungsdienste, verwaltete Edge-Sicherheitsbetriebsdienste, Netzwerkverwaltungsdienste, verwaltete Edge-Datenbetriebsdienste und Geräte- und Flottenmanagementdienste), Bereitstellungsmodell (Cloud-verwaltete Edge, lokal verwaltete Edge und hybrid-verwaltete Edge), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Endnutzerbranche (Fertigung; Öl und Gas; Bergbau und Metalle; Versorgungsunternehmen und Energie; Transport und Logistik; Gesundheitswesen; Einzelhandel und E-Commerce; öffentliche Verwaltung; und sonstige Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika), mit Abdeckung auf Länderebene für die wichtigsten Märkte in jeder Region. Marktgrößen und Prognosen werden in Wertangaben (USD) dargestellt.
Segmentierungsübersicht
| Infrastrukturverwaltungsdienste |
| Verwaltete Edge-Sicherheitsbetriebsdienste |
| Netzwerkverwaltungsdienste |
| Verwaltete Edge-Datenbetriebsdienste |
| Geräte- und Flottenmanagementdienste |
| Cloud-verwaltete Edge |
| Lokal verwaltete Edge |
| Hybrid-verwaltete Edge |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Fertigung |
| Öl und Gas |
| Bergbau und Metalle |
| Versorgungsunternehmen und Energie |
| Transport und Logistik |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Öffentliche Verwaltung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Infrastrukturverwaltungsdienste | |
| Verwaltete Edge-Sicherheitsbetriebsdienste | ||
| Netzwerkverwaltungsdienste | ||
| Verwaltete Edge-Datenbetriebsdienste | ||
| Geräte- und Flottenmanagementdienste | ||
| Nach Bereitstellungsmodell | Cloud-verwaltete Edge | |
| Lokal verwaltete Edge | ||
| Hybrid-verwaltete Edge | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Fertigung | |
| Öl und Gas | ||
| Bergbau und Metalle | ||
| Versorgungsunternehmen und Energie | ||
| Transport und Logistik | ||
| Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Öffentliche Verwaltung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Edge-Computing-Betriebsdienste?
Die Marktgröße für verwaltete Edge-Computing-Betriebsdienste wird für 2026 auf 12,87 Milliarden USD, für 2027 auf 14,98 Milliarden USD und bis 2032 auf 36,33 Milliarden USD bei einem CAGR von 19,38 % prognostiziert.
Was treibt die Nachfrage nach verwalteten Edge-Computing-Betriebsdiensten an?
Der Markt für verwaltete Edge-Computing-Betriebsdienste profitiert von verteilter KI-Inferenz, Cybersicherheitsanforderungen, Niedriglatenz-Steuerung und vernetzten industriellen Anlagen.
Welcher Dienstleistungstyp hält den größten Umsatzanteil?
Infrastrukturverwaltungsdienste hielten im Jahr 2026 mit 29,21 % den größten Anteil, was den Bedarf an der Verwaltung verteilter Rechenanlagen widerspiegelt.
Welches Bereitstellungsmodell wächst am schnellsten?
Hybrid-verwaltete Edge wird bis 2032 voraussichtlich mit einem CAGR von 21,27 % wachsen, da es zentrale Verwaltung mit lokaler Steuerung kombiniert.
Welcher Endnutzersektor wächst am schnellsten?
Transport und Logistik werden bis 2032 voraussichtlich mit einem CAGR von 23,14 % wachsen, unterstützt durch intelligente Häfen, vernetzte Flotten und Echtzeit-Routing.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 22,43 % wachsen, unterstützt durch industrielle Digitalisierung und private Netzwerkbereitstellung.