
Taille et part du marché des services d'exploitation d'edge computing géré
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 14.98 Milliards de dollars |
| Taille du Marché (2032) | 36.33 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.38 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'exploitation d'edge computing géré par Mordor Intelligence
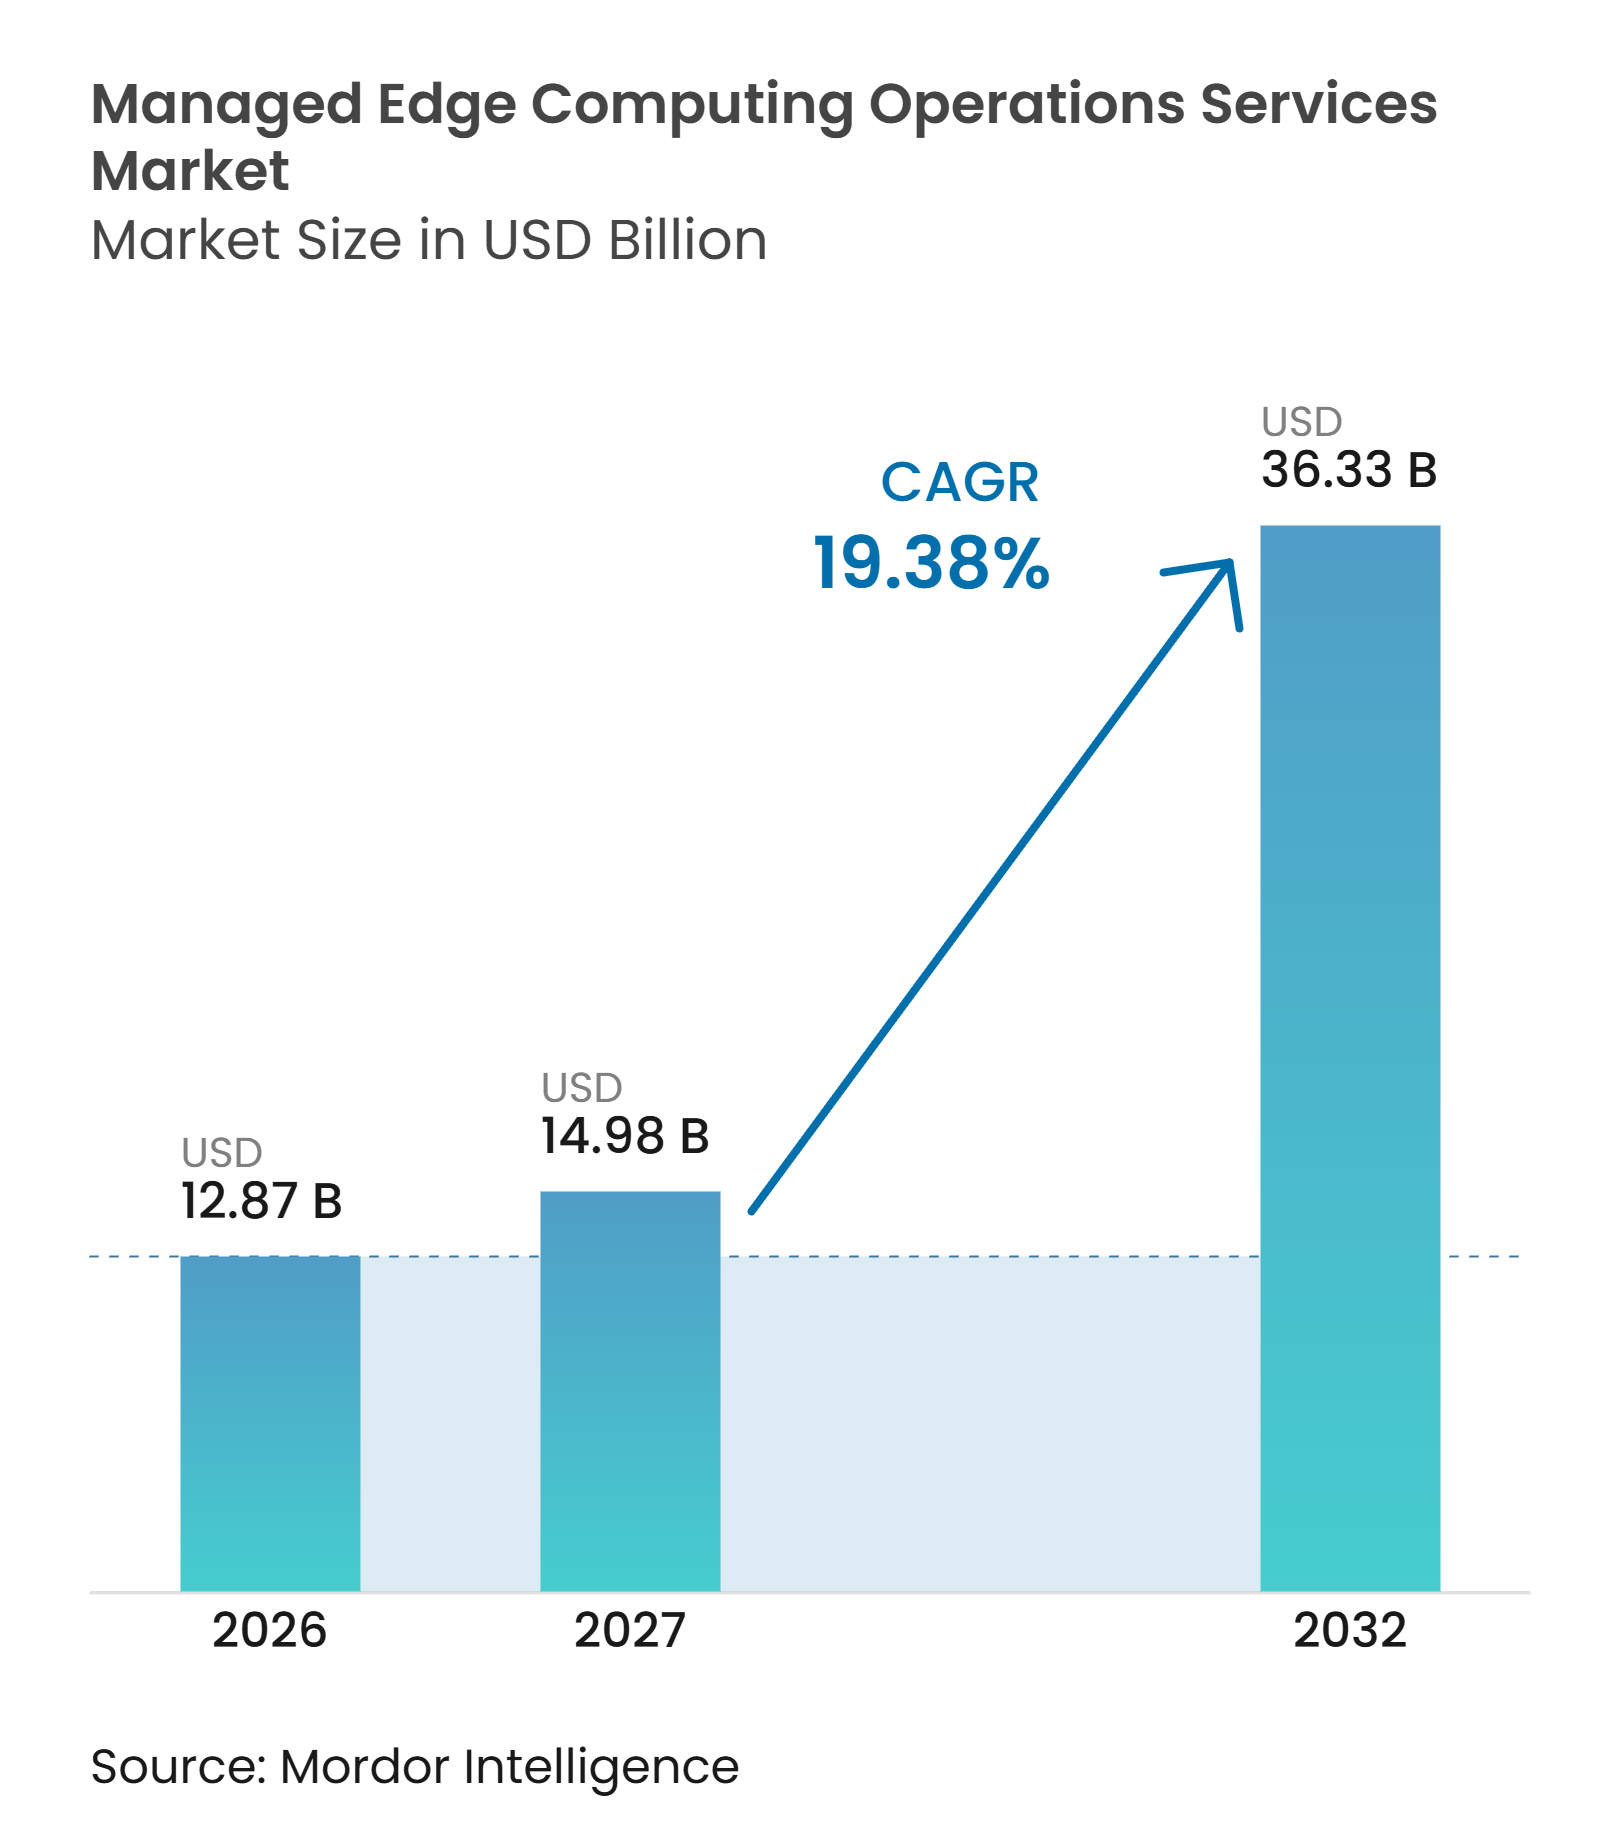
La taille du marché des services d'exploitation d'edge computing géré devrait s'étendre de 12,87 milliards USD en 2026 à 14,98 milliards USD en 2027, puis à 36,33 milliards USD d'ici 2032, enregistrant un CAGR de 19,38 % entre 2027 et 2032. La demande est façonnée par les entreprises qui rapprochent l'inférence IA des sites opérationnels où la latence, le contrôle des données et la continuité de service sont essentiels. Les utilisateurs industriels ont également besoin de modèles d'exploitation unifiés pour les technologies de l'information et les technologies opérationnelles, tandis que les exigences en matière de cybersécurité rendent le recours à un support spécialisé de plus en plus important. La pénurie de personnel maîtrisant les technologies opérationnelles, les environnements cloud et les infrastructures distribuées renforce l'argumentaire en faveur de l'externalisation des opérations. Les fournisseurs répondent avec des modèles de livraison cloud, locaux et hybrides qui donnent aux clients le contrôle de leurs données tout en maintenant une visibilité centralisée. Cet environnement crée des opportunités pour les fournisseurs capables de gérer la sécurité, les parcs d'appareils, les réseaux et les opérations de données sur des installations industrielles diversifiées.
Points clés du rapport
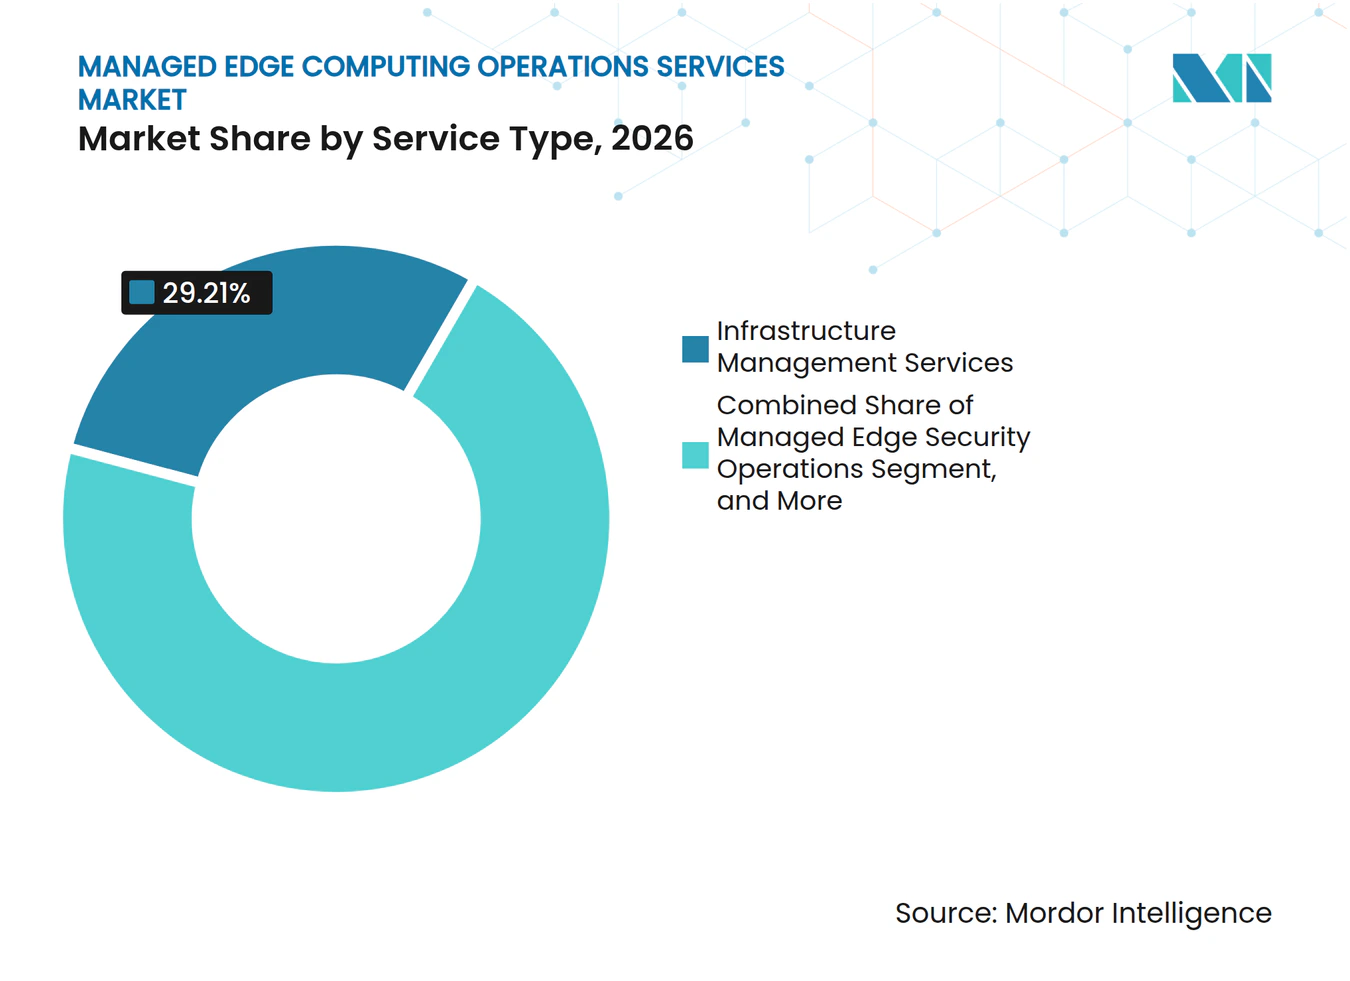
- Par type de service, les services de gestion d'infrastructure détenaient 29,21 % de la part du marché des services d'exploitation d'edge computing géré en 2026, tandis que les opérations de sécurité edge gérées devraient se développer à un CAGR de 22,41 % jusqu'en 2032.
- Par modèle de déploiement, l'edge géré dans le cloud représentait 43,24 % des revenus en 2026, tandis que l'edge géré hybride devrait se développer à un CAGR de 21,27 % jusqu'en 2032.
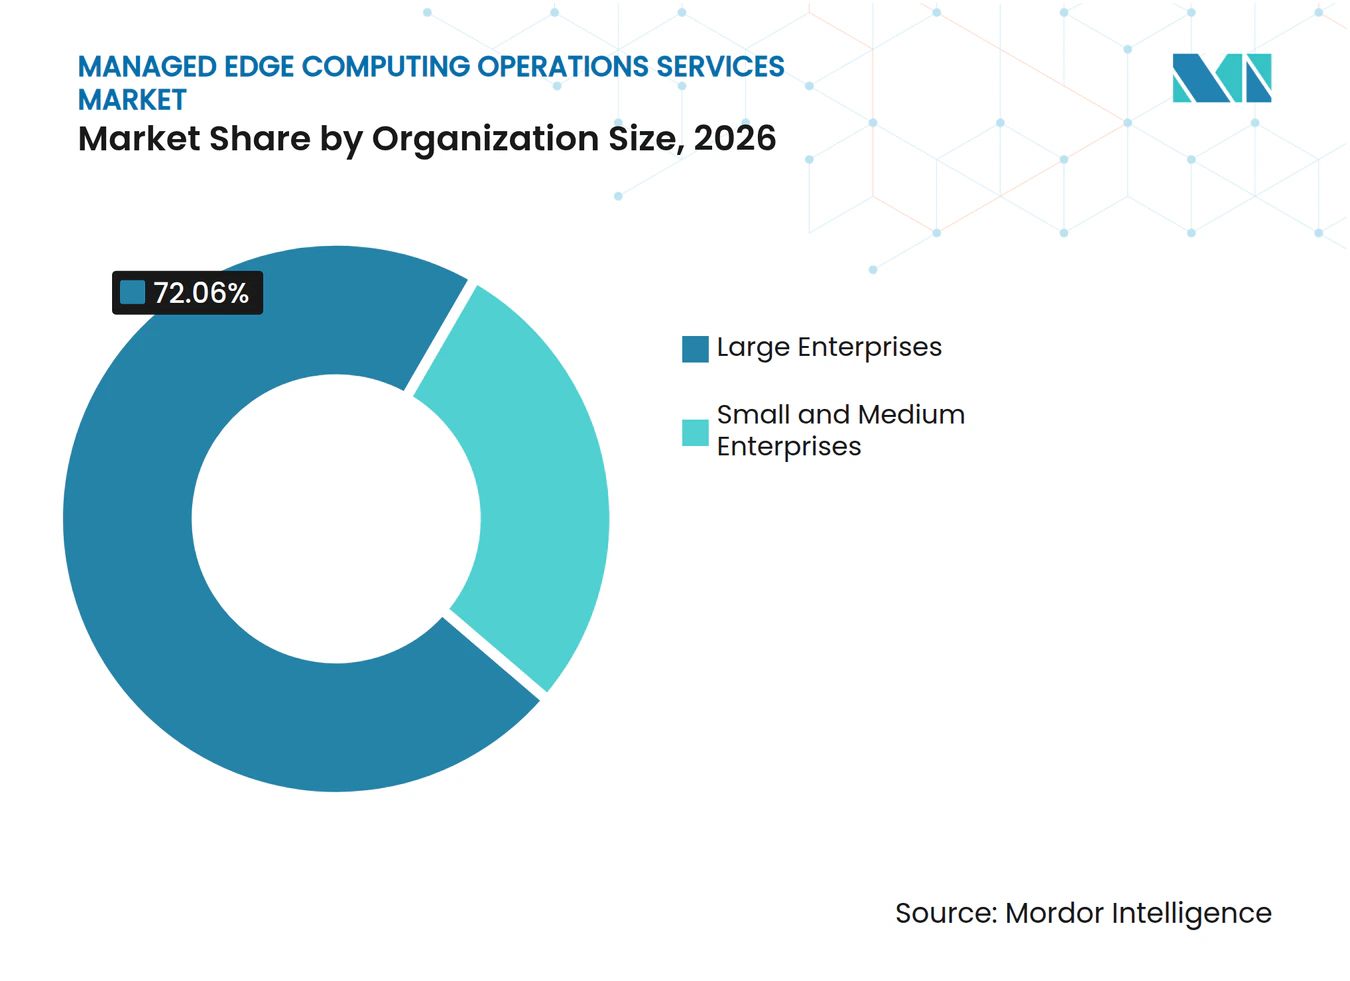
- Par taille d'organisation, les grandes entreprises détenaient 72,06 % des revenus en 2026, tandis que les PME devraient se développer à un CAGR de 21,89 % jusqu'en 2032.
- Par secteur d'utilisation final, la fabrication représentait 30,47 % des revenus en 2026, tandis que le transport et la logistique devraient se développer à un CAGR de 23,14 % jusqu'en 2032.
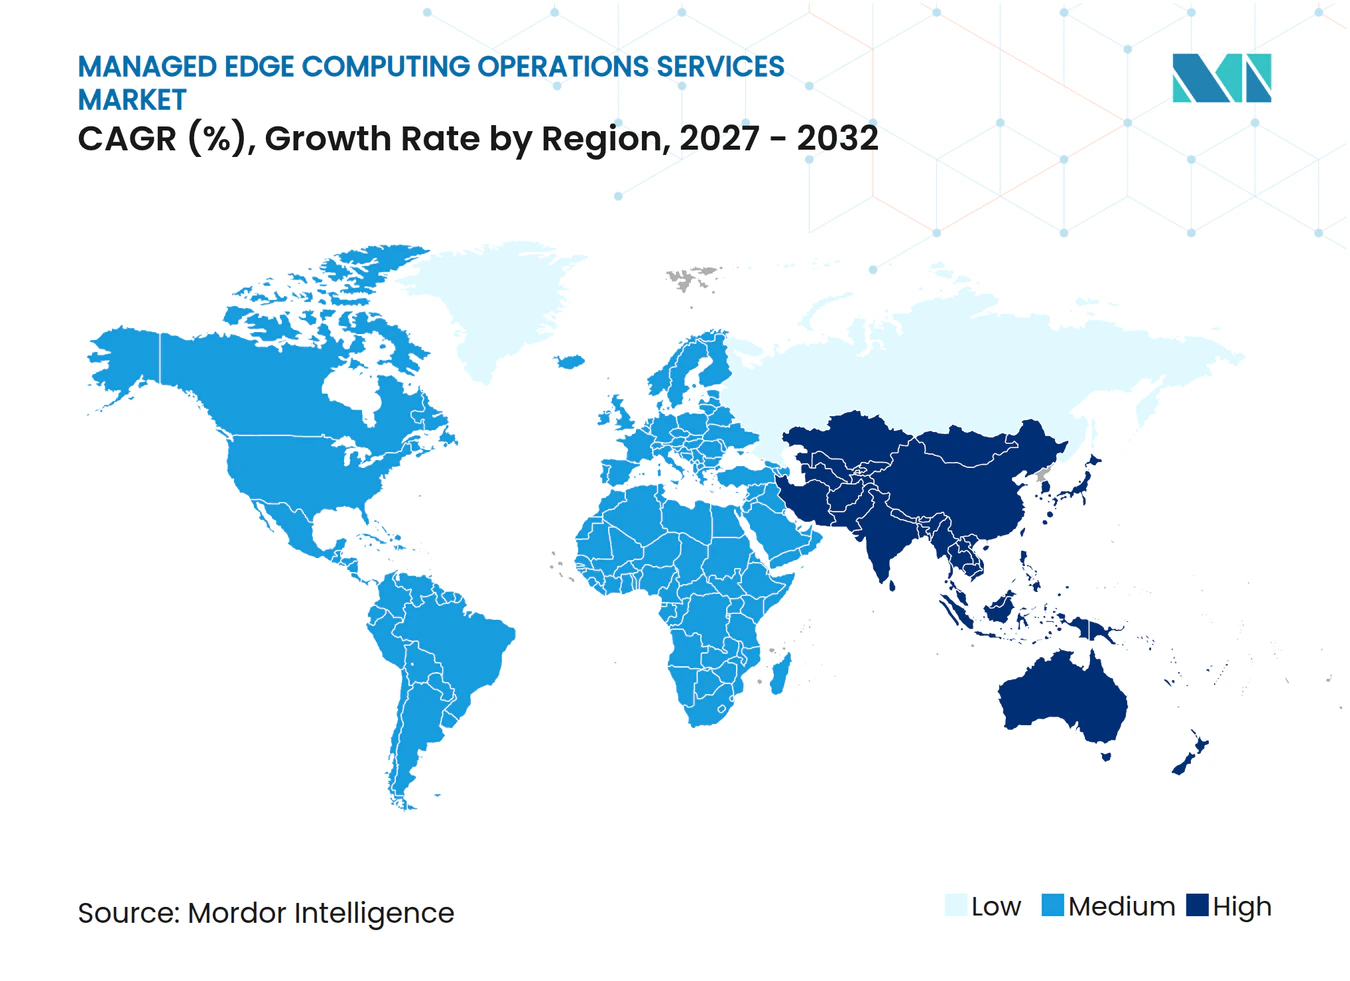
- Par géographie, l'Amérique du Nord détenait 33,11 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 22,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inférence IA sur les sites distribués | +5.2% | Mondial | Court terme (≤ 2 ans) |
| Cybersécurité IT-OT et conformité | +3.8% | Mondial, particulièrement Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Analytique à faible latence et contrôle en temps réel | +3.2% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Expansion multi-sites de l'IoT et des actifs industriels | +2.6% | Mondial | Moyen terme (2-4 ans) |
| Externalisation des opérations edge pour les installations existantes | +1.9% | Amérique du Nord et Europe, extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Contrats d'infrastructure distribuée basés sur les résultats | +1.5% | Mondial, avec des gains précoces en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déplacement de l'inférence IA vers les sites distribués
Le marché des services d'exploitation d'edge computing géré bénéficie du déplacement des charges de travail d'inférence IA des installations centralisées vers des sites distribués. Des recherches sur l'inférence en périphérie de réseau ont montré que le service en périphérie peut raccourcir les chemins réseau et réduire la dépendance aux réseaux étendus par rapport à l'inférence centralisée dans le cloud. Il peut également offrir une capacité de calcul et de mémoire supérieure aux approches reposant uniquement sur les appareils. HPE a introduit HPE AI Grid en mars 2026 pour connecter les usines IA et les clusters d'inférence distribués sur des emplacements régionaux et en périphérie lointaine avec un provisionnement sans intervention et une sécurité automatisée. Ce type de déploiement augmente le nombre d'emplacements nécessitant une surveillance, des correctifs, un placement des charges de travail et une gestion de la sécurité. Les besoins en matière de souveraineté des données et de conformité favorisent davantage le traitement local pour les charges de travail qui ne peuvent pas être librement transférées vers des environnements centralisés. Le marché des services d'exploitation d'edge computing géré bénéficie donc de la situation où les clients ont besoin d'un partenaire opérationnel pour coordonner de nombreux sites plutôt que de simplement installer du matériel edge.
Exigences en matière de cybersécurité IT-OT et de conformité
La convergence entre les technologies de l'information et les technologies opérationnelles accroît le besoin de sécurité gérée sur les sites distribués. Le projet de publication initiale 2026 du NIST SP 800-82 Révision 4 aligne les orientations en matière de sécurité des technologies opérationnelles avec le cadre de cybersécurité NIST 2.0 et élargit sa couverture des paramètres de convergence IoT industriel et cloud.[1] Le projet aborde également les principes de confiance zéro au niveau de la couche de gestion des systèmes. Ces exigences rendent les approches de sécurité isolées moins adaptées aux installations connectées. Le marché des services d'exploitation d'edge computing géré peut répondre à ce problème grâce à une surveillance centralisée, une gestion des identités, une réponse aux incidents et des contrôles de sécurité documentés. Les entreprises capables de relier les exigences de cybersécurité aux opérations au niveau des usines seront probablement plus pertinentes pour les utilisateurs industriels réglementés.
Analytique à faible latence et contrôle en temps réel
Les applications en temps réel dans la fabrication et la logistique nécessitent des performances prévisibles que le traitement cloud distant ne peut pas toujours fournir. La norme IEEE 802.1 Time-Sensitive Networking prend en charge le déterminisme sous la milliseconde pour l'automatisation industrielle, la vision machine et la coordination robotique. Une étude de 2025 sur la logistique intelligente a rapporté qu'une architecture native edge basée sur DPDK a fourni une latence inférieure de 51,8 % et un débit supérieur de 18,3 % par rapport à une base de référence de transfert basée sur le noyau.[2] Ces conditions d'exploitation nécessitent un réglage continu du placement des charges de travail, des priorités réseau et des calendriers de mise à jour des logiciels. Les équipes industrielles manquent souvent des compétences en technologies opérationnelles et en cloud nécessaires pour effectuer ces tâches en interne. Le marché des services d'exploitation d'edge computing géré est donc soutenu par les clients qui nécessitent un traitement local fiable avec une supervision opérationnelle centralisée.
Expansion multi-sites de l'IoT et des actifs industriels
Les actifs connectés se répandent dans les usines, les entrepôts, les réseaux de transport et les sites industriels éloignés. Les organisations disposant de parcs d'équipements mixtes doivent exploiter simultanément différents protocoles et générations de matériel. Litmus Automation Japan et Panasonic Solution Technology ont formé un partenariat en octobre 2025 pour des solutions IoT évolutives de la périphérie au cloud pour les fabricants japonais. Cet accord reflète la nécessité de connecter les protocoles de technologies opérationnelles existants avec les pipelines de données modernes et les applications IA. Les cycles de remplacement des actifs dans les sites industriels sont longs, de sorte que les environnements mixtes resteront probablement courants. Le marché des services d'exploitation d'edge computing géré offre aux clients un moyen de gérer ces parcs sans exiger que chaque site développe son propre modèle d'exploitation technique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'intégration élevé pour les technologies opérationnelles existantes | -3.1% | Mondial | Court terme (≤ 2 ans) |
| Pénurie de talents en opérations OT-IT-Cloud | -2.5% | Mondial | Court terme (≤ 2 ans) |
| Contraintes d'alimentation et de refroidissement distribués | -1.7% | Cœur Asie-Pacifique, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Fragmentation des normes edge et complexité de la garde des données | -1.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'intégration élevé pour les technologies opérationnelles existantes
Les coûts d'intégration restent une contrainte importante pour le marché des services d'exploitation d'edge computing géré, en particulier pour les petits clients disposant d'installations plus anciennes. Les sites existants utilisent fréquemment des systèmes SCADA, des automates programmables industriels et des systèmes de contrôle distribués qui n'ont pas été conçus pour les interfaces de programmation d'applications modernes. Les fournisseurs peuvent avoir besoin d'une traduction de protocole sur mesure avant de pouvoir fournir des opérations centralisées. Wipro et Armada ont annoncé un partenariat en mai 2025 pour des applications industrielles et IA sur des sites edge déconnectés et éloignés, ciblant initialement les utilisateurs du secteur pétrole et gaz. Le coût de prise en charge de différents protocoles peut augmenter à mesure que les parcs deviennent plus variés, limitant les marges de service et ralentissant l'adoption parmi les clients de taille moyenne. Ce problème rend les intégrations réutilisables, la mise en service à distance et les outils multi-fournisseurs des capacités commerciales importantes.
Pénurie de talents en opérations OT-IT-Cloud
La pénurie de personnes capables de travailler dans les domaines des technologies opérationnelles, des technologies de l'information et des environnements cloud crée à la fois une demande et des limites de livraison. Les connaissances industrielles sont souvent acquises par l'expérience directe sur les sites opérationnels et ne peuvent pas être rapidement remplacées par de courts programmes de formation. Les fournisseurs ont besoin d'équipes qui comprennent la sécurité des processus, les réseaux industriels, la gestion des appareils et l'orchestration cloud. Cette exigence peut ralentir l'expansion de la capacité de livraison même lorsque la demande des clients est forte. Le marché des services d'exploitation d'edge computing géré pourrait de plus en plus s'appuyer sur l'automatisation pour aider les équipes réduites à superviser des installations plus importantes. Les fournisseurs qui combinent l'automatisation avec un personnel opérationnel expérimenté peuvent réduire les charges de travail routinières tout en maintenant la responsabilité pour les situations complexes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la gestion d'infrastructure est en tête tandis que les services de sécurité progressentLes services de gestion d'infrastructure détenaient 29,21 % de part de marché dans le marché des services d'exploitation d'edge computing géré en 2026. Le segment couvre le provisionnement à distance des appareils, le contrôle de la configuration, la gestion du cycle de vie et le support général pour les parcs de calcul distribués. Sa position reflète la nécessité de gouverner les systèmes sur de nombreux emplacements grâce à un modèle d'exploitation coordonné. Les acheteurs industriels étendent les contrats d'infrastructure gérée existants pour inclure les nœuds edge. Les services de gestion de réseau et les services de gestion des appareils et des parcs soutiennent la connectivité et l'administration des points de terminaison, en particulier sur les sites éloignés de pétrole et gaz et miniers.
Les opérations de sécurité edge gérées devraient se développer à un CAGR de 22,41 % jusqu'en 2032. Chaque nœud edge supplémentaire peut augmenter le nombre d'appareils, d'identités et de flux de données nécessitant une protection. En mars 2026, German Edge Cloud, Red Hat et le Cluster d'excellence Fraunhofer pour les technologies cognitives de l'Internet ont démontré une architecture edge-cloud intégrée pour les données de production en temps réel et l'IA industrielle. La démonstration a intégré la sécurité dans l'architecture opérationnelle globale plutôt que de la traiter comme un module complémentaire séparé. Les opérations de données edge gérées deviennent également plus pertinentes là où les règles de localisation exigent un traitement et une gouvernance dans des juridictions définies.



Par modèle de déploiement :
la gestion hybride gagne en importance pour le contrôle localL'edge géré dans le cloud représentait 43,24 % de la taille du marché des services d'exploitation d'edge computing géré en 2026. Le modèle utilise les écosystèmes des hyperscalers et les plans de contrôle centralisés pour gérer les systèmes sur site et en périphérie proche. Il attire les acheteurs pilotés par les technologies de l'information dans le commerce de détail, la santé et le secteur public qui utilisent déjà des contrats cloud et des pratiques de gestion cloud. Azure Arc, AWS Outposts et Google Distributed Cloud illustrent des outils qui étendent l'orchestration centrale dans les environnements distribués. La gestion locale reste importante dans les infrastructures critiques, la fabrication liée à la défense et les opérations offshore où la souveraineté des données, l'isolation réseau ou la sécurité opérationnelle limitent la connectivité externe.
L'edge géré hybride devrait se développer à un CAGR de 21,27 % jusqu'en 2032. Cette approche combine la gestion centrale avec le traitement et le contrôle locaux pour les applications ayant des exigences strictes en matière de latence ou de résilience. Kyndryl et Microsoft ont élargi leur collaboration en mai 2025 pour unifier les opérations dans les environnements hybrides, multicloud, edge et IoT en utilisant Azure Arc, Azure Local et Azure Cloud.[3] Les arrangements hybrides maintiennent les charges de travail sensibles proches des opérations tout en conservant une observabilité centralisée. Le marché des services d'exploitation d'edge computing géré peut regrouper ces capacités en une seule offre gérée au lieu d'exiger des équipes locales et cloud séparées.
Par taille d'organisation :
les grandes entreprises sont en tête tandis que les PME augmentent l'externalisationLes grandes entreprises représentaient 72,06 % de la taille du marché des services d'exploitation d'edge computing géré en 2026. Les conglomérats industriels, les entreprises mondiales de logistique et les sociétés énergétiques multinationales peuvent justifier des accords à l'échelle de l'entreprise car elles exploitent plusieurs installations et types d'actifs. Ces clients disposent des ressources nécessaires pour coordonner des programmes IT et technologies opérationnelles transfonctionnels. Leur échelle rend précieuses la visibilité centralisée, les processus standardisés et la responsabilité des fournisseurs. L'ampleur de ces déploiements permet des relations de service à plus long terme et une intégration plus approfondie avec les opérations des clients.
Les PME devraient se développer à un CAGR de 21,89 % jusqu'en 2032. Les offres groupées par abonnement pour l'orchestration, la surveillance de la sécurité, le reporting de conformité et l'analytique peuvent réduire le besoin d'infrastructure propriétaire ou d'expertise interne en matière de plateformes. Ce modèle rend le marché des services d'exploitation d'edge computing géré plus accessible aux petits opérateurs multi-sites. Accenture a lancé Accenture Edge en septembre 2026 pour les entreprises du marché intermédiaire avec un chiffre d'affaires annuel de 300 millions USD à 3 milliards USD et a annoncé 6 offres gérées sur AWS Marketplace. Les opérateurs logistiques en Inde, en Asie du Sud-Est et au Brésil pourraient trouver l'externalisation edge plus pratique à mesure que la disponibilité des réseaux sans fil privés et de la 5G s'améliore.

Par secteur d'utilisation final :
la fabrication occupe la plus grande position, tandis que la logistique progresse plus rapidementLa fabrication représentait 30,47 % de la part du marché des services d'exploitation d'edge computing géré en 2026. L'inspection qualité en temps réel, la maintenance prédictive et l'IA en atelier nécessitent un traitement local avec un contrôle opérationnel fiable. NTT DATA et Hyster-Yale ont annoncé un déploiement d'IA physique en juillet 2026 qui traitait les données de capteurs sur site dans une installation de fabrication.[4] Les entreprises ont rapporté que le déploiement a réduit les délais de mise en œuvre de plusieurs mois à plusieurs semaines par rapport aux méthodes d'inspection traditionnelles. Les besoins en matière de sécurité, de contrôle des données et de disponibilité rendent les déploiements edge non gérés difficiles à maintenir.
Le transport et la logistique devraient se développer à un CAGR de 23,14 % jusqu'en 2032. Les ports intelligents, les flottes autonomes et le routage du fret en temps réel créent une demande de traitement local. ZEDEDA a été sélectionné par A.P. Moller-Maersk en mai 2025 pour fournir l'orchestration edge pour la plateforme de connectivité IoT de nouvelle génération de Maersk. Le pétrole et gaz, les mines et métaux, les services publics et l'énergie, la santé, le commerce de détail et le secteur public ont également besoin de support sur les sites éloignés et d'enregistrements contrôlés pour les systèmes réglementés. Ces conditions étendent le marché des services d'exploitation d'edge computing géré aux environnements industriels et de services.
Analyse géographique
L'Amérique du Nord détenait 33,11 % de la part du marché des services d'exploitation d'edge computing géré en 2026. La région bénéficie de pratiques d'achat de services gérés bien établies, de grands parcs industriels existants et de programmes des principaux fournisseurs cloud et réseau. HPE a annoncé en mars 2026 que Comcast, TELUS et CityFibre prévoyaient d'explorer son architecture HPE AI Grid pour l'infrastructure IA distribuée. La base industrielle des États-Unis et le secteur énergétique canadien offrent des parcs installés substantiels où les opérations à distance peuvent être précieuses. L'Amérique du Sud est à un stade plus précoce, mais l'expansion de la fabrication numérique au Brésil et les industries basées sur les ressources en Argentine fournissent une base pour la surveillance à distance et les services basés sur les résultats.
L'Europe reste une région de revenus importante pour le marché des services d'exploitation d'edge computing géré, notamment en Allemagne, au Royaume-Uni et en France. T-Systems et German Edge Cloud ont formalisé un partenariat en février 2026 pour aider les utilisateurs industriels à participer aux écosystèmes de données dans le cadre de la norme de données automobiles Catena-X.[5] L'accent mis par la région sur l'infrastructure de données souveraine peut favoriser les modèles de livraison contrôlés localement et hybrides. Le Moyen-Orient et l'Afrique développent des opportunités grâce aux programmes de villes intelligentes, à l'automatisation minière et à la demande sur les sites éloignés, bien que les lacunes en matière d'alimentation et de refroidissement puissent ralentir le déploiement.
L'Asie-Pacifique devrait se développer à un CAGR de 22,43 % jusqu'en 2032, le rythme le plus rapide parmi les régions géographiques. La Chine, le Japon, l'Inde et la Corée du Sud ont des sources de demande distinctes, notamment la numérisation industrielle, l'automatisation des usines, l'expansion logistique et le déploiement de réseaux privés. Huawei Cloud a documenté une architecture d'usine intelligente en septembre 2025 qui a réduit les intervalles de collecte de données de quotidiens à des intervalles de l'ordre de la seconde et a augmenté l'efficacité opérationnelle de 50 %. L'Agence japonaise de promotion des technologies de l'information identifie l'edge computing comme un catalyseur du contrôle d'usine en temps réel, de la maintenance prédictive et des opérations de véhicules à guidage automatique. NTT DATA et Ericsson ont annoncé un partenariat en février 2026 pour des services 5G privés gérés avec des capacités d'IA edge dans les secteurs de la fabrication, des mines, des ports, des aéroports, de l'énergie, du transport et des villes intelligentes.
Paysage concurrentiel
Concentration du Marché
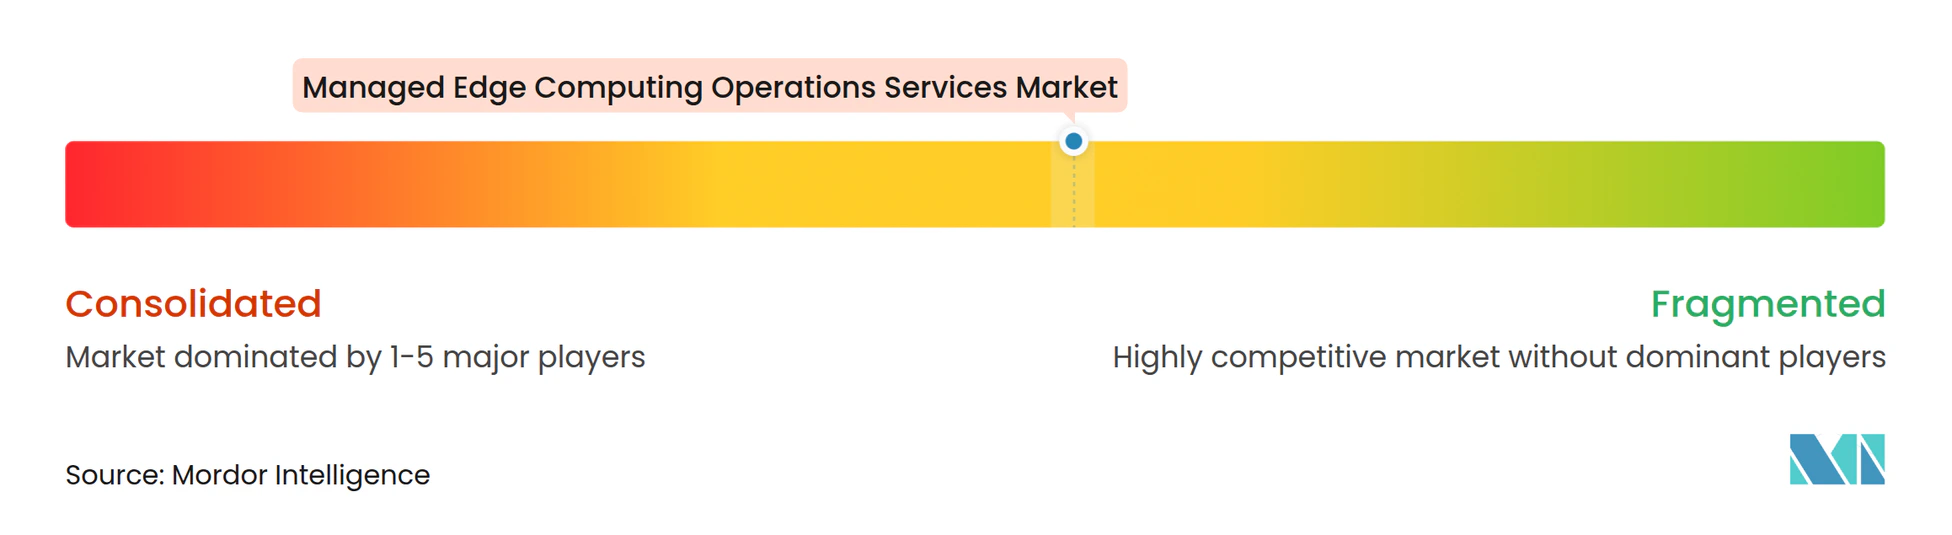
Le marché des services d'exploitation d'edge computing géré est modérément concentré dans le segment des grandes entreprises. AWS, Microsoft Corporation et International Business Machines Corporation sont en concurrence avec des intégrateurs de systèmes mondiaux, notamment Accenture, Tata Consultancy Services, Capgemini, NTT DATA, Kyndryl et Wipro. Siemens, Schneider Electric, Honeywell et Rockwell Automation se distinguent par leurs protocoles industriels, leurs capacités d'intégration sur site et leurs plateformes d'automatisation. Leur expérience dans les opérations physiques peut les différencier des fournisseurs axés uniquement sur les technologies de l'information d'entreprise. Le marché des services d'exploitation d'edge computing géré offre également des opportunités dans les sites industriels des PME et les installations existantes, où les coûts d'intégration élevés peuvent dissuader les très grands fournisseurs.
Honeywell a lancé Forge Cognition avec NVIDIA et Dell Technologies en octobre 2026 pour la gestion pilotée par des agents IA dans les opérations industrielles et de bâtiments. L'offre combine la gestion des technologies de l'information et des technologies opérationnelles avec les modèles NVIDIA, la simulation Omniverse et l'infrastructure IA Dell. Cisco a lancé Unified Edge en novembre 2025 en tant que plateforme modulaire de calcul, réseau et stockage avec Intersight pour des opérations centralisées sur des emplacements distribués. Capgemini a annoncé un engagement avec Ambarella en septembre 2026 pour établir un centre d'excellence mondial pour l'edge et l'IA physique, montrant que la concurrence s'étend au-delà de la fourniture de matériel aux plateformes opérationnelles et aux méthodes de livraison.
Les fournisseurs spécialisés tels que ZEDEDA se distinguent par l'orchestration de parcs, le provisionnement sans intervention et le support multi-fournisseurs. Les fournisseurs d'infrastructure convergée visent à réduire l'effort nécessaire pour lancer des déploiements edge sur des sites éloignés et difficiles. Les fournisseurs qui démontrent des pratiques de sécurité ISA/IEC 62443 et une gestion unifiée entre différents fournisseurs peuvent bénéficier d'une meilleure fidélisation des clients. Les clients sont susceptibles de favoriser les partenaires qui connectent les opérations locales à la gestion cloud sans ajouter de complexité inutile. Le secteur des services d'exploitation d'edge computing géré dépend d'une gestion crédible du contrôle des données, de la résilience et de la responsabilité des services sur de nombreux emplacements.
Leaders du secteur des services d'exploitation d'edge computing géré
-
Accenture plc
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Kyndryl Holdings, Inc.
-
HCL Technologies Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services d'exploitation d'edge computing géré Entreprises couvertes dans ce rapport
- Accenture plc
- Amazon Web Services, Inc.
- Capgemini SE
- Cisco Systems, Inc.
- Dell Technologies Inc.
- Expedient Holdings USA, LLC
- HCLTech
- Honeywell International Inc.
- IBM Corporation
- Kyndryl Holdings, Inc.
- Microsoft Corporation
- Nokia Corporation
- NTT DATA Group Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Tata Consultancy Services Limited
- Telefonaktiebolaget LM Ericsson
- Wipro Limited
- ZEDEDA, Inc.
Développements industriels récents dans Marché des services d'exploitation d'edge computing géré
- Octobre 2026 : Honeywell Technologies a lancé Forge Cognition avec NVIDIA et Dell Technologies, convergeant les environnements IT et OT sous une gestion pilotée par des agents IA pour les bâtiments et les opérations industrielles. La plateforme exploite les modèles NVIDIA Nemotron, NVIDIA Omniverse pour la simulation d'infrastructure et les serveurs Dell PowerEdge XE, marquant un passage de la surveillance ponctuelle à des opérations physiques entièrement gérées et autonomes sur des sites distribués.
- Septembre 2026 : Accenture a lancé Accenture Edge, une unité commerciale dédiée ciblant les entreprises du marché intermédiaire avec un chiffre d'affaires de 300 millions USD à 3 milliards USD, et a annoncé une collaboration avec AWS, proposant 6 offres gérées sur AWS Marketplace. L'initiative comble le manque structurel en matière de services gérés edge de niveau entreprise pour les organisations en dessous du niveau des grandes entreprises.
- Septembre 2026 : Capgemini a annoncé un engagement avec Ambarella, Inc. pour accélérer l'adoption en entreprise de solutions edge et d'IA physique dans les secteurs des infrastructures intelligentes, du commerce de détail, de la logistique, de l'automatisation industrielle, de la santé et de l'automobile. Capgemini établira un Centre d'excellence mondial pour l'edge et l'IA physique dans le cadre de l'accord.
- Juillet 2026 : NTT DATA et Hyster-Yale Materials Handling ont annoncé une solution d'IA physique intégrant directement le traitement IA edge dans les flux de travail d'assemblage de fabrication à l'installation de Hyster-Yale à Berea, Kentucky. Les premiers résultats ont montré que la solution a réduit les délais de déploiement de plusieurs mois à plusieurs semaines par rapport aux méthodes d'inspection traditionnelles, avec toute l'inférence IA fonctionnant sur site.
Périmètre du rapport mondial sur le marché des services d'exploitation d'edge computing géré
Le marché des services d'exploitation d'edge computing géré couvre les services gérés par des tiers qui soutiennent l'administration continue, la surveillance, la sécurité, l'optimisation et la gestion opérationnelle de l'infrastructure d'edge computing distribuée dans les environnements d'entreprise, industriels et éloignés. Le marché comprend les services de gestion d'infrastructure, les opérations de sécurité edge gérées, les services de gestion de réseau, les opérations de données edge gérées et les services de gestion des appareils et des parcs. Ces services englobent le provisionnement et l'administration de l'infrastructure edge, la surveillance à distance, l'orchestration des charges de travail, la maintenance prédictive, la sécurité des points de terminaison, la détection et la réponse aux menaces, la gestion des performances réseau, la connectivité edge-to-cloud, le traitement et la synchronisation des données, la configuration des appareils, les mises à jour du micrologiciel et la gestion du cycle de vie des parcs distribués. Les revenus du marché comprennent les frais de services gérés récurrents, les frais de gestion par nœud ou par appareil et les frais de support opérationnel directement associés, tout en excluant les ventes de matériel edge autonome, les revenus de licences et d'abonnements logiciels, les frais de consommation d'infrastructure cloud, les frais de connectivité des télécommunications et les services de conseil ou de mise en œuvre ponctuels non regroupés avec les opérations gérées continues.
Le rapport sur le marché des services d'exploitation d'edge computing géré est segmenté par type de service (services de gestion d'infrastructure, opérations de sécurité edge gérées, services de gestion de réseau, opérations de données edge gérées et services de gestion des appareils et des parcs), modèle de déploiement (edge géré dans le cloud, edge géré localement et edge géré hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final (fabrication ; pétrole et gaz ; mines et métaux ; services publics et énergie ; transport et logistique ; santé ; commerce de détail et e-commerce ; administration publique ; et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique), avec une couverture au niveau des pays pour les principaux marchés de chaque région. Les tailles de marché et les prévisions sont présentées en termes de valeur (USD).
Aperçu de la segmentation
| Services de gestion d'infrastructure |
| Opérations de sécurité edge gérées |
| Services de gestion de réseau |
| Opérations de données edge gérées |
| Services de gestion des appareils et des parcs |
| Edge géré dans le cloud |
| Edge géré localement |
| Edge géré hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Fabrication |
| Pétrole et gaz |
| Mines et métaux |
| Services publics et énergie |
| Transport et logistique |
| Santé |
| Commerce de détail et e-commerce |
| Administration publique |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Services de gestion d'infrastructure | |
| Opérations de sécurité edge gérées | ||
| Services de gestion de réseau | ||
| Opérations de données edge gérées | ||
| Services de gestion des appareils et des parcs | ||
| Par modèle de déploiement | Edge géré dans le cloud | |
| Edge géré localement | ||
| Edge géré hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Fabrication | |
| Pétrole et gaz | ||
| Mines et métaux | ||
| Services publics et énergie | ||
| Transport et logistique | ||
| Santé | ||
| Commerce de détail et e-commerce | ||
| Administration publique | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'exploitation d'edge computing géré ?
La taille du marché des services d'exploitation d'edge computing géré devrait être de 12,87 milliards USD en 2026, 14,98 milliards USD en 2027 et 36,33 milliards USD d'ici 2032, à un CAGR de 19,38 %.
Qu'est-ce qui stimule la demande de services d'exploitation d'edge computing géré ?
Le marché des services d'exploitation d'edge computing géré bénéficie de l'inférence IA distribuée, des exigences de cybersécurité, du contrôle à faible latence et des actifs industriels connectés.
Quel type de service détient la plus grande part de revenus ?
Les services de gestion d'infrastructure détenaient la plus grande part à 29,21 % en 2026, reflétant la nécessité de gouverner les parcs de calcul distribués.
Quel modèle de déploiement progresse le plus rapidement ?
L'edge géré hybride devrait se développer à un CAGR de 21,27 % jusqu'en 2032 car il combine la gestion centralisée avec le contrôle local.
Quel secteur d'utilisation final se développe le plus rapidement ?
Le transport et la logistique devraient se développer à un CAGR de 23,14 % jusqu'en 2032, soutenus par les ports intelligents, les flottes connectées et le routage en temps réel.
Quelle région devrait progresser le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 22,43 % jusqu'en 2032, soutenue par la numérisation industrielle et le déploiement de réseaux privés.