
低脂肪ヨーグルト市場規模とシェア
市場概要
| 調査期間 | 2026 - 2031 |
|---|---|
| 市場規模 (2026) | 29.74 十億米ドル |
| 市場規模 (2031) | 41.75 十億米ドル |
| Growth Rate (2026 - 2031) | 7.02 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
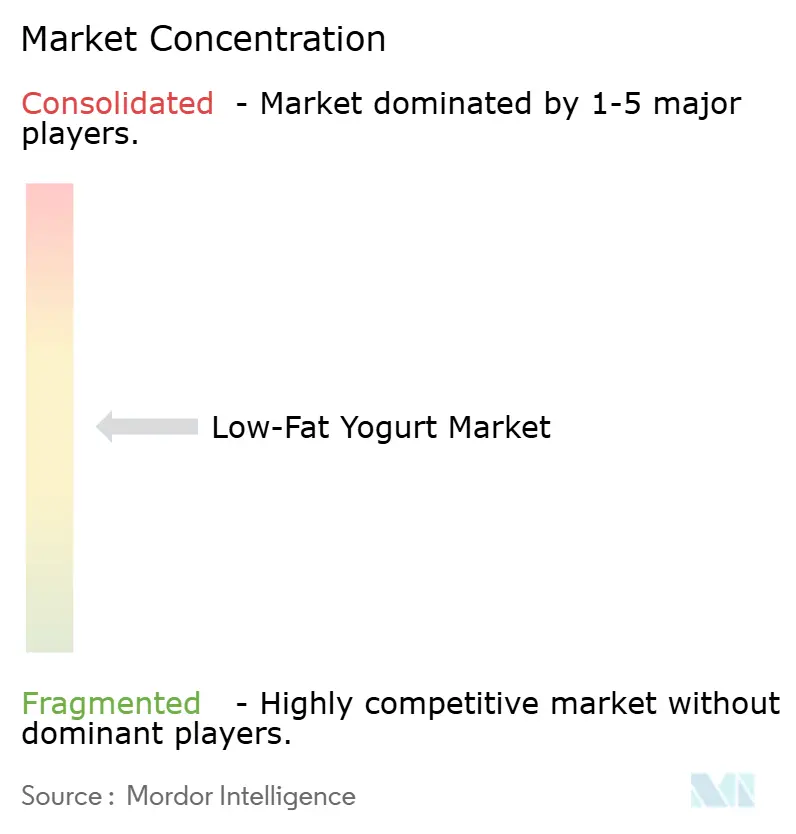
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる低脂肪ヨーグルト市場分析
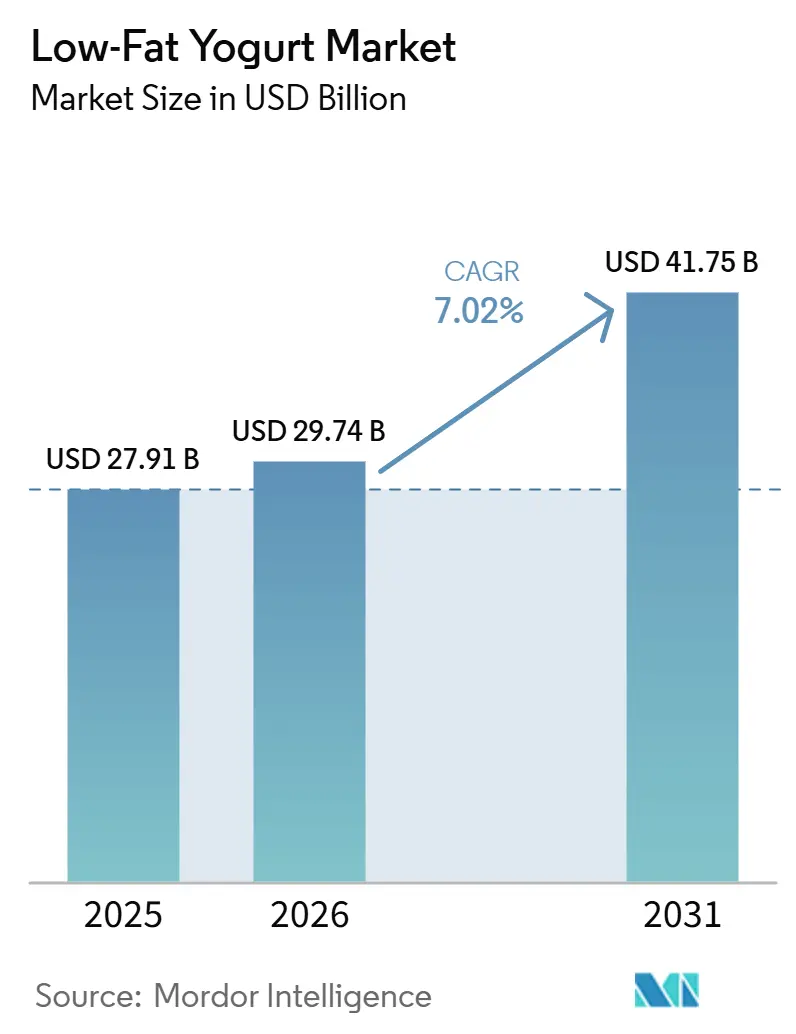
低脂肪ヨーグルト市場規模は2026年に29.74 ビリオン 米ドルと評価され、2025年の27.91 ビリオン 米ドルから成長し、2031年までに41.75 ビリオン 米ドルに達すると予測されており、予測期間中に7.02%のCAGRで拡大します。消費者需要は、嗜好性の高い乳製品から、消化器系の健康効果、高タンパク質含有量、カロリー管理を一つの製品で兼ね備えた冷蔵フォーマットへと着実にシフトしています。新たな成長触媒として、発酵乳製品を支持する臨床的エビデンスの蓄積が挙げられます。2026年にパキスタン・ジャーナル・オブ・メディカル・アンド・カーディオロジカル・レビューに掲載された査読済み研究では、定期的なプロバイオティクスヨーグルトの摂取が、構造化された体重管理プログラムに参加した英国成人のインスリン感受性と腸内細菌叢の組成を改善したことが報告されており、臨床的に支持された機能性食品としてのヨーグルトの信頼性を強化しています。プロバイオティクスおよび代謝健康効果の科学的検証が引き続き強化されるにつれ、低脂肪ヨーグルトは従来の健康志向消費者層を超え、エビデンスに基づく栄養と日常的なウェルネスソリューションを求めるより幅広い層を引き付けるよう拡大しています。低脂肪ヨーグルト市場は、健康的な代替品として認識されるようになったプレミアム全脂肪ギリシャヨーグルトやスキルからの圧力に直面しており、健康志向消費者をめぐる競争が激化しています。同様に、低脂肪製品における人工甘味料の味と自然派ラベルへの懸念が、リピート購入を制限しています。さらに、新興市場における未発達なコールドチェーンインフラが製品の入手可能性と市場浸透を制限し、成長を抑制しています。
レポートの主要ポイント
- 製品タイプ別では、スプーン用ヨーグルトが2025年の低脂肪ヨーグルト市場シェアの62.02%を占め、飲用ヨーグルトは2031年までに8.05%のCAGRで成長すると予測されています。
- 原料別では、乳製品ベースの製品が2025年の低脂肪ヨーグルト市場シェアの51.24%を占め、非乳製品ベースの製品は2031年までに8.41%のCAGRで拡大すると予測されています。
- フレーバー別では、フレーバー付きヨーグルトが2025年の売上の78.74%を占め、フレーバーなしの製品は2031年までに9.26%のCAGRで成長すると予測されています。
- 流通チャネル別では、オフトレードチャネルが2025年の売上の55.14%を占め、オントレードチャネルは2031年までに9.42%のCAGRで拡大すると予測されています。
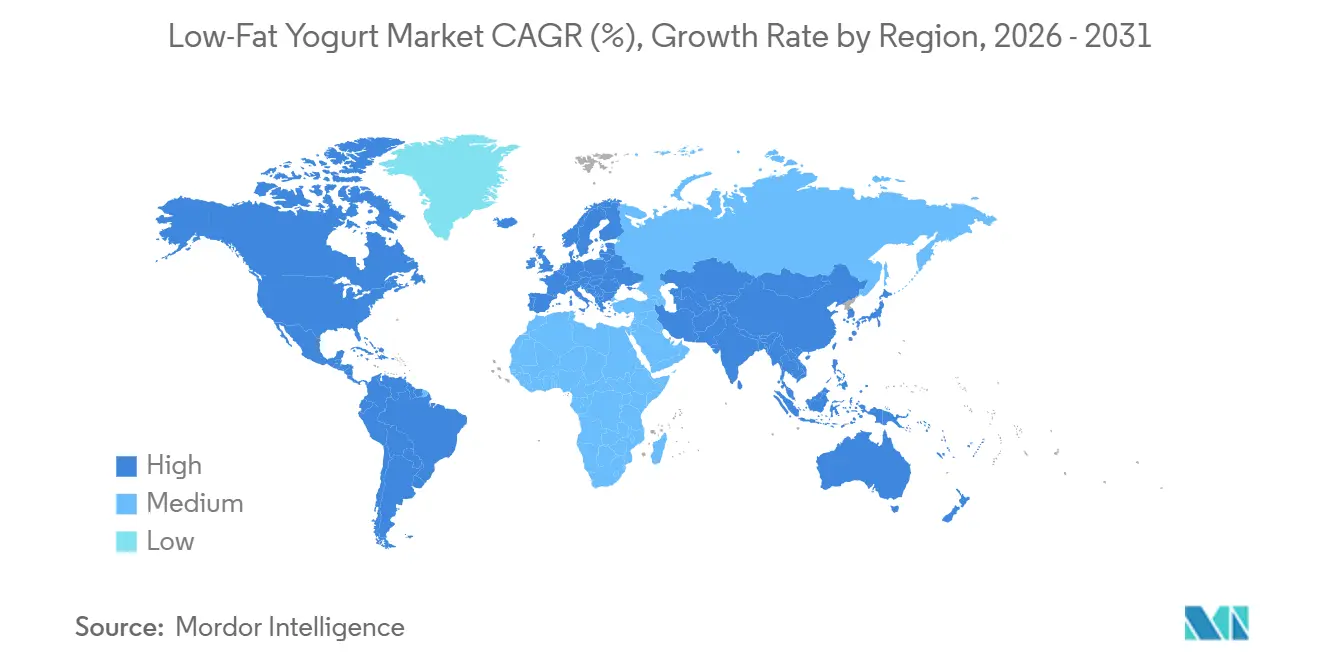
- 地域別では、アジア太平洋が2025年の売上の53.38%を占め、2031年までに8.64%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 腸内健康をサポートする食品への需要拡大 | +1.5% | アジア太平洋および北米を中心としたグローバルな成長 | 中期(2〜4年) |
| プロバイオティクスおよび機能性ヨーグルト製品の拡充 | +1.3% | 北米、欧州、東アジアで最も強く、グローバルに展開 | 中期(2〜4年) |
| 低カロリースナックオプションへの需要増加 | +1.0% | 北米、欧州、都市部のアジア太平洋 | 短期(2年以内) |
| フレーバーおよび製剤における製品革新 | +0.9% | グローバル | 短期(2年以内) |
| 現代的な小売および冷蔵流通の拡大 | +0.8% | 東南アジア、南米、中東およびアフリカ | 長期(4年以上) |
| 体重管理食品への嗜好の高まり | +1.1% | 北米、欧州、都市部アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
腸内健康をサポートする食品への需要拡大
腸内マイクロバイオームの健康が代謝機能、免疫、および全体的な健康に関連するという科学的根拠が蓄積されるにつれ、低脂肪ヨーグルトはカロリーを意識した乳製品から臨床的に支持された機能性食品へと再定義されつつある。この変化は消費者行動にも反映されており、国際食品情報評議会(IFIC)の報告によれば、米国の消費者の32%がプロバイオティクスを積極的に求め、24%が消化器系の健康を最優先の健康課題と考えている[1]出典:国際食品情報評議会(IFIC)、IFICスポットライト調査:腸の健康とプロバイオティクスに関する消費者インサイト、
2022年4月、ift.org。ラクトバチルス・ブルガリクスおよびストレプトコッカス・サーモフィルスなどの生きたプロバイオティクス培養菌を含む発酵乳製品は、消化器系の健康、腸内細菌叢のバランス、および腸機能に対する効果が実証されており、プロバイオティクスヨーグルトに対する消費者の信頼を強化している。腸の健康に対する意識が高まり続ける中、機能的健康訴求によるポジショニングは、ヨーグルトカテゴリーにおける主要な差別化要因として、味を前面に出したマーケティングを凌駕しつつある。このトレンドにより、プレミアムなプロバイオティクス低脂肪ヨーグルト製品はより高い価格帯を持できるようになっており、菌株特異的かつ臨床的に検証された処方と科学的根拠に基づく健康強調表示に投資するメーカーは、消費者の信頼とプレミアム価値をより多く獲得できる有利な立場にある。
プロバイオティクスおよび機能性ヨーグルト製品の拡大
メーカーは、幅広いプロバイオティクス訴求から、特定の健康ニーズに対応したターゲット処方へとシフトしている。このトレンドは肥満の増加によって後押しされており、米国疾病管理予防センター(CDC)は米国成人の5人に2人以上が肥満であると推計しており、体重管理および高タンパク質栄養製品への需要を高めている[2]出典:米国疾病管理予防センター(CDC)、「成人肥満の実態」、2024年5月、cdc.gov。Vitafoods Europe 2026において、Arla Foods Ingredientsは、200mlあたり20gのタンパク質を提供する発酵高タンパク質低脂肪飲用ヨーグルトを発表した。これはGLP-1薬を使用する消費者がタンパク質摂取量と筋肉量を維持できるよう特別に計されたものである。Danoneは2025年にOikos Fusionを発売し、このトレンドをさらに強化した。Oikos FusionはGLP-1ユーザーを含む体重管理を目指す消費者向けに位置づけられた培養乳飲料である。原料サプライヤーがブランドメーカーと連携して臨床的にターゲットを絞った処方を開発するケースが増えるにつれ、イノベーションは消化器系の健康を超え、骨の健康、認知機能、睡眠、代謝ウェルネスへと拡大しており、プレミアムな機能性低脂肪ヨーグルト製品の商業化を加速させている。
体重管理食品への嗜好の高まり
GLP-1体重減少薬の急速な普及により、カロリー摂取量の削減と筋肉量の維持をサポートするために、高タンパク質、低脂肪、ポーションコントロールを組み合わせた栄養密度の高い食品への需要が生まれています。この機会は肥満の継続的な高い有病率によって支えられており、米国疾病管理予防センター(CDC)は2021年から2023年にかけて米国成人の40.3%が肥満であったと報告しており、効果的な体重管理ソリューションへの持続的な需要を示しています。Arla Foods Ingredientsによると、2025年に体重減少を試みているグローバル消費者の11%がGLP-1薬を使用しており、米国では18%に増加しており、特殊な栄養ニーズを持つ急速に拡大する消費者セグメントを浮き彫りにしています。これに対応して、Lactalisは2025年にPro-Fiberを発売しました。これはGLP-1ユーザー向けに特別にポジショニングされた高タンパク・食物繊維強化ヨーグルトです。需要が積極的な治療から長期的な体重維持と満腹感サポートへと拡大するにつれ、タンパク質、プロバイオティクス、食物繊維で強化された低脂肪ヨーグルトが好まれる機能性栄養フォーマットとして台頭しています。
低カロリースナックオプションへの需要増加と製品イノベーション
食品技術者協会(IFT)によると、低脂肪および減脂肪の訴求は2025年に健康的なスナック訴求の中で最も高い販売数量の伸びを記録しており、より健康的で栄養密度の高いスナックオプションへの消費者の嗜好の高まりを反映しています。低脂肪ヨーグルトは、減脂肪の特性と高タンパク質、乳糖フリー製品処方、食物繊維添加、プロバイオティクス、ビタミン強化などの補完的な機能的効果を組み合わせることで、このシフトを活用する有利な立場にあります。この進化を示すように、Danoneは2026年にDanimalsの低脂肪ヨーグルトパウチとスムージーを改良し、カルシウム、ビタミンD、食物繊維を加えながら人工着色料、人工香料、高果糖コーンシロップを排除し、子ども向け製品をクリーンラベルと栄養重視の嗜好に合わせました。現代的小売、クイックコマースプラットフォーム、冷蔵流通インフラの継続的な拡大に支えられ、低脂肪ヨーグルトは複数の消費者セグメントにわたる日常消費に適したプレミアムな機能性スナックとしてますます位置づけられています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 全脂肪ギリシャヨーグルト製品との競合 | -1.2% | 北米、欧州 | 短期(2年以内) |
| 従来のヨーグルト製品より高い価格 | -0.8% | 新興市場、価格感応度の高い地域 | 中期(2〜4年) |
| 短い賞味期限による流通上の課題 | -0.7% | 東南アジア、アフリカ、南米農村部 | 長期(4年以上) |
| 人工甘味料使用に対する消費者の懸念 | -0.9% | 欧州および北米で最も顕著、グローバルに影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
全脂肪ギリシャヨーグルト製品との競争、高価格、流通上の制約
低脂肪ヨーグルト市場は、全脂肪ギリシャヨーグルトやスキルが高タンパク質、プロバイオティクス、満腹感重視のポジショニングを通じて健康志向消費者を引き付けるにつれ、競争圧力の高まりに直面しています。これらの製品が脂肪削減を超えた健康的な乳製品を再定義するにつれ、低脂肪ブランドは減脂肪訴求だけでなく、より広範な機能的効果で競争しなければなりません。2026年のChobaniの20gプロテインフリップシリーズの発売は、業界のタンパク質主導の価値提案へのシフトを示しています。さらに、コスト感応度の高い市場では、消費者が栄養価と手頃な価格を優先するため、価格プレミアムの維持が困難です。成長はさらに、東南アジア、サハラ以南のアフリカ、南米農村部の一部における不十分なコールドチェーンインフラによって制約されており、メーカーが市場リーチを改善するために賞味期限延長技術と代替流通モデルに投資する機会を生み出しています。
人工甘味料使用に対する消費者の懸念
低脂肪ヨーグルトメーカーにとって、味とクリーンラベルの訴求力を維持することは依然として重要な課題である。脂肪を削減すると、風味とテクスチャーを保つために代替甘味システムが必要になることが多いためである。Journal of Dairy Scienceに掲載された2024年の研究によれば、消費者はステビア甘味ヨーグルトをショ糖甘味処方よりも低く評価し、苦味、金属味、渋みがあると頻繁に表現しており、リピート購入率が低下するリスクが浮き彫りになった。同様に、米国食品医薬品局(FDA)は更新された「健康的」食品表フレームワークを通じて栄養表示の透明性を強化し続けており、これはカロリー削減だけでなく原材料の品質と栄養組成に対する消費者の関心の高まりを反映している[3]出典:米国食品医薬品局(FDA)、「食品表示:栄養成分含有量の強調表示;「健康的」という用語の定義」、最終規則、2024年12月、fda.gov。これに対応して、メーカーはアルロース、はちみつ、フラクトオリゴ糖などの甘味料を取り入れ、クリーンラベルのポジショニングを維持しながら官能特性を向上させる取り組みを強めているが、これらの原材料は処方コストと複雑性を高める可能性がある。原材料に対する消費者の目が厳しくなる中、ブランドは長期的なカテゴリー成長を維持するために、味、栄養価、ラベルの透明性のバランスを取る必要がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
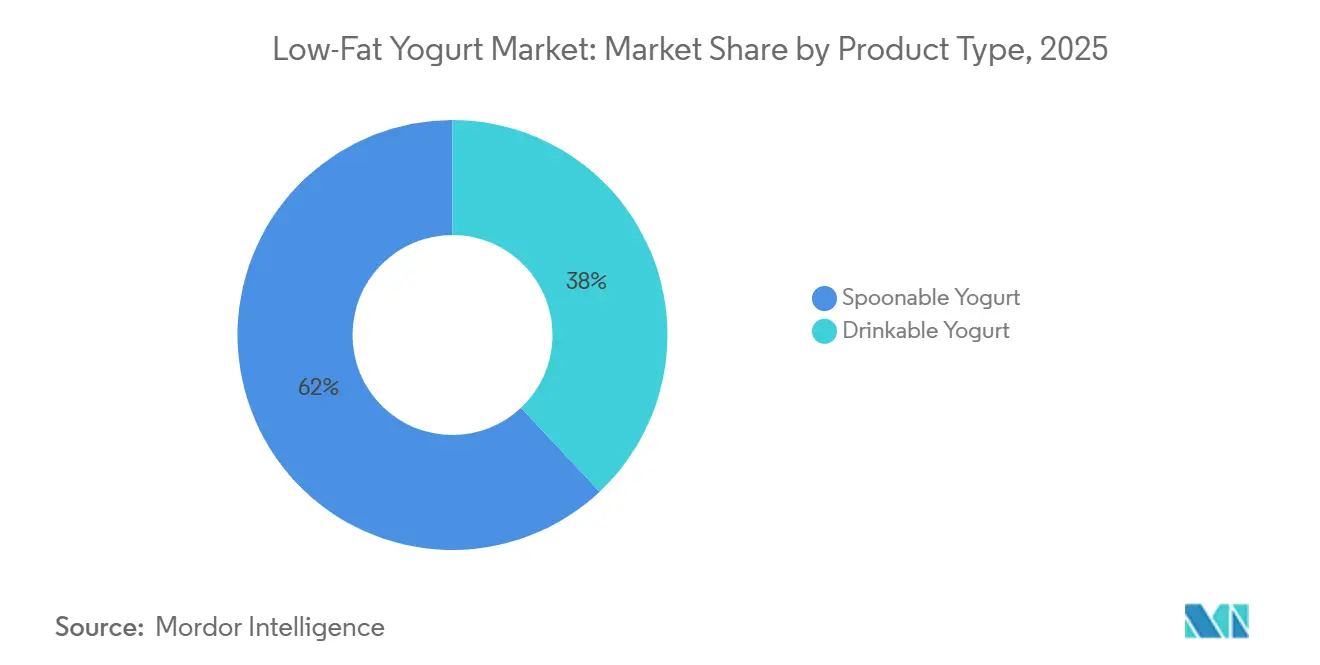
飲むフォーマットが新たな消費機会を獲得スプーン用ヨーグルトは2025年の低脂肪ヨーグルト市場の62.02%を占め、朝食、ワークアウト後の回復、スナック、料理用途など複数の消費機会にわたる汎用性によって支持されています。日常の家庭内ルーティンへの統合により、他のヨーグルトフォーマットよりも広い消費基盤が提供されています。一方、飲用ヨーグルトは2026年から2031年にかけて8.05%のCAGRで拡大すると予測されており、都市部消費者の間での外出先での便利な栄養への需要増加が牽引しています。このトレンドは特にアジア太平洋およびラテンアメリカで顕著であり、急速なライフスタイルがポータブルですぐに消費できる乳製品への需要を高めています。スプーン用ヨーグルトと飲用ヨーグルトの異なる消費機会は、メーカーが異なる消費者ニーズに対応するためにパッケージング、フレーバー、小売戦略を調整することを促しています。
スプーン用ヨーグルトと飲用ヨーグルトの区別は、メーカーが利便性と強化された栄養価を組み合わせた多機能製品を導入するにつれて、より曖昧になっています。革新は単に新しいフレーバーを導入するのではなく、食感、タンパク質供給、プロバイオティクスの安定性、賞味期限の改善にますます焦点を当てています。高圧処理(HPP)、先進的な発酵、プロバイオティクスのマイクロカプセル化などの技術は、生きた培養菌を保存しながら製品の鮮度を延長し、より広い小売流通を可能にし、コールドチェーンの制約を軽減しています。同時に、メーカーは自然派ラベル製剤、機能性原材料、プレミアムポジショニングを通じて両フォーマットを差別化し、従来の食事機会と新興の外出先消費にわたる進化する消費者嗜好に対応しています。


原料別:
植物性製品が消費者アクセスを拡大乳製品ベースの製品は2025年の低脂肪ヨーグルト市場の51.24%を占め、確立された消費者信頼、広範な入手可能性、および強力な栄養プロファイルによって支持されています。しかし、植物性低脂肪ヨーグルトは2031年までに8.41%のCAGRで成長すると予測されており、乳糖不耐症の増加、フレキシタリアンの食習慣、および持続可能な栄養への需要が牽引しています。植物性製品は乳製品を置き換えるのではなく、より多様な食事と機能性栄養を求める新しい消費者セグメントを引き付けることでカテゴリーを拡大しています。
メーカーはますます植物性ヨーグルトを乳製品代替ではなく栄養的同等性を中心にポジショニングしています。最近の製品革新は、従来のヨーグルトとの栄養格差を縮めながら味と食感を向上させるために、タンパク質の品質、食物繊維含有量、微量栄養素の強化の改善に焦点を当てています。植物性の採用は成熟した乳製品市場でも拡大しており、消費者は乳製品消費を完全に排除することなく、健康、環境、またはライフスタイル上の理由からこれらの製品を食事に取り入れています。規制(EU)第1169/2011号を含む規制フレームワークは、植物性代替品の製品命名と表示要件を形成し続けており、コンプライアンスコストを増加させ、より高い規制および製剤能力を持つメーカーを優遇しています。
フレーバー別:
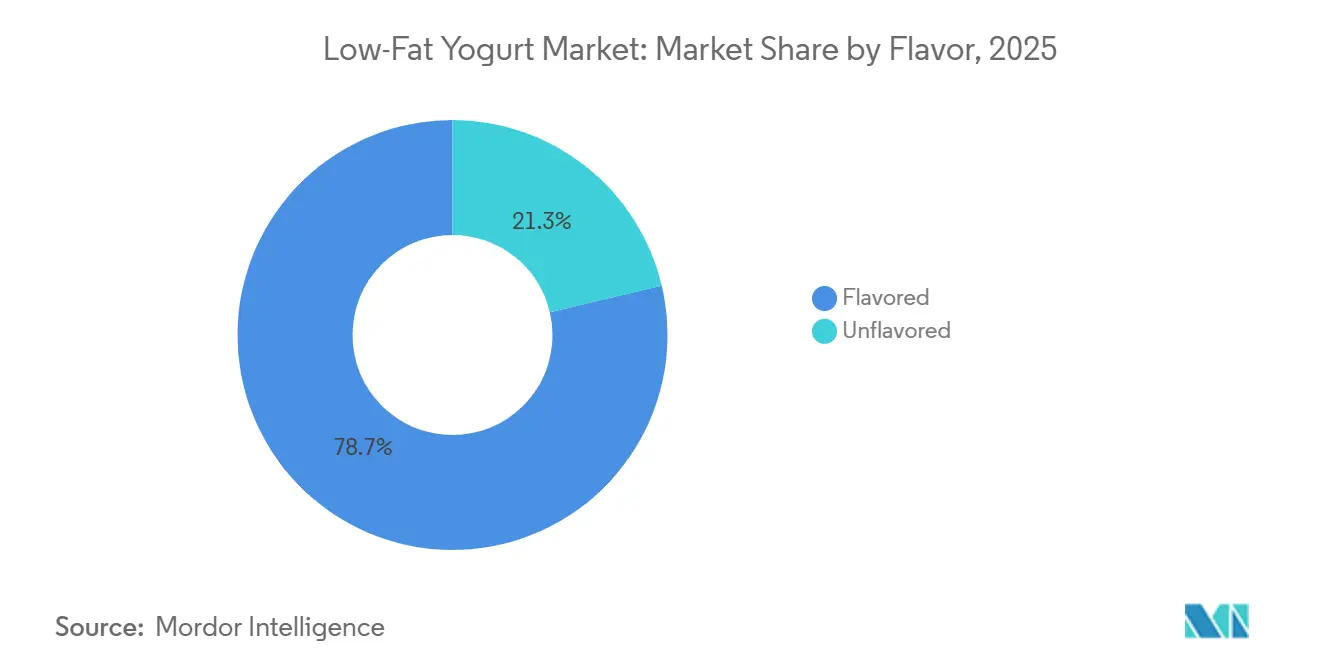
フレーバーなしの成長がシンプルな表示への需要を反映フレーバー付きヨーグルトは2025年の低脂肪ヨーグルト市場の78.74%を占め、スナック、朝食、衝動買いの機会にわたる強い訴求力によって牽引されています。フルーツブレンド、植物性原材料、世界各地にインスパイアされたフレーバー、嗜好性に着想を得たコンセプトにおける継続的な革新が、メーカーが高タンパク質、プロバイオティクス、機能性原材料を通じて栄養価を高めながら消費者の関心を維持するのに役立っています。これにより、フレーバー付きヨーグルトは便利な冷蔵フォーマットから離れることなく幅広い消費者の支持を維持し、プレミアム化と製品ポートフォリオの拡大を支援しています。
一方、フレーバーなし低脂肪ヨーグルトは2026年から2031年にかけて9.26%のCAGRで最も速い成長を記録すると予測されており、より多様な用途を持つ最小限に加工された自然派ラベル製品への需要の高まりを反映しています。消費者はパーソナライズされた栄養のためにフレーバーなしの製品をますます好み、スムージー、食事の準備、または高タンパク質ダイエットにヨーグルトを使用しながら甘さをコントロールできます。体重管理、フィットネス、代謝健康への関心の高まりが、タンパク質、プロバイオティクス、機能性原材料で強化されたシンプルな製剤への需要をさらに強化しています。原材料の透明性がより重要な購買基準になるにつれ、メーカーはフレーバー付き製品を活用してマスマーケットの訴求力を高めながら、自然派ラベルの多機能栄養を求める健康志消費者を取り込むためにフレーバーなし製品を拡大するデュアル製品戦略をますます採用しています。
流通チャネル別:
業務用チャネルがプレミアム消費機会を創出オフトレードチャネルは2025年の低脂肪ヨーグルト市場の55.14%を占め、スーパーマーケット、ハイパーマーケット、食料品小売業者が幅広い製品品揃え、競争力のある価格設定、確立された冷蔵インフラにより主要な購買先であり続けています。現代的な小売の継続的な拡大、プライベートラベルの浸透の増加、プロモーション活動がチャネルの優位性を強化する一方、電子商取引とクイックコマースの急速な成長が、より迅速なラストマイル配送を通じて冷蔵乳製品へのアクセスを改善しています。デジタル食料品の採用が加速するにつれ、メーカーは製品の品質、入手可能性、消費者の利便性を確保するために統合されたコールドチェーン物流とオムニチャネルフルフィルメントへの投資をますます増やしています。
一方、オントレードチャネルは2031年までに9.42%のCAGRで拡大すると予測されており、カフェ、クイックサービスレストラン(QSR)、健康志向の飲食店、専門栄養アウトレットへの低脂肪ヨーグルトの取り込みの増加によって支持されています。タンパク質豊富な朝食、スムージーボウル、パルフェ、機能性スナックへの需要の増加が、家庭外での新たな消費機会を生み出し、ブランドが製品の視認性を高め、プレミアム価格を実現できるようにしています。並行して、薬局や専門健康小売業者が臨床的にポジショニングされた機能性ヨーグルト製品の重要な流通チャネルとして台頭しており、専門家の推薦が消費者の信頼を高めることができます。フードサービスと健康志向小売の補完的な成長は、消費機会を多様化し、カテゴリーのアドレス可能な市場を従来の小売購入を超えて拡大することが期待されています。
地域分析
アジア太平洋地域の低脂肪ヨーグルト市場
アジア太平洋は2025年の低脂肪ヨーグルト市場の53.38%を占め、2031年までに8.64%のCAGRで成長すると予測されており、大規模な消費者基盤、高まる健康意識、拡大するコールドチェーンインフラによって支持されています。中国とインドは機能性乳製品への需要の増加と小売浸透の拡大を通じて引き続き数量成長を牽引し、日本と韓国はプレミアム、プロバイオティクス、高付加価値ヨーグルト製品の主要市場であり続けています。栄養重視の製品革新、現代的な小売、冷蔵物流への継続的な投資が地域市場の拡大を強化していますが、限られたコールドチェーンインフラが東南アジアの一部での浸透を引き続き制限しています。
北米および欧州の低脂肪ヨーグルト市場
北米と欧州は、機能性栄養に対する消費者の高い意識と確立された冷蔵流通ネットワークに支えられ、製品イノベーションとプレミアム化のグローバルな中心地であり続けています。メーカーは、買収、クリーンラベルの処方見直し、およびタンパク質、プロバイオティクス、食物繊維を強化した臨床的に位置づけられた製品を通じてポートフォリオを拡大しています。これらの地域における需要は、消化器の健康、体重管理、および高タンパク栄養によってますます牽引されており、栄養および健康強調表示に関する厳格な規制の枠組みが消費者の信頼を強化し、エビデンスに基づく製品差別化を促し続けています。
中東・アフリカおよび南米の低脂肪ヨーグルト市場
南米、中東、アフリカは、都市化、可処分所得の増加、小売インフラの改善によって牽引された魅力的な長期成長機会を提供しています。メーカーは進化する消費者嗜好に対応するために、プロバイオティクス、食物繊維、タンパク質などの機能性原材料を用いた製品の再製剤化をますます進めています。しかし、市場拡大は断片化したコールドチェーンネットワーク、規制コンプライアンス要件、主要都市圏を超えた流通上の課題によって引き続き制限されています。冷蔵物流、現代的な取引、地域に合わせた製品開発への継続的な投資が、これらの新興市場の成長ポテンシャルを解放するために不可欠となります。

競争環境
低脂肪ヨーグルト市場は中程度の競争集中度を示しており、多国籍乳業企業は強力なブランドエクイティ、広範な小売流通、大規模製造を活用する一方、地域プレーヤーは現地化された製品イノベーションと機能的差別化を通じて競争しています。製造施設および加工インフラへの戦略的投資により、主要企業は業務効率を改善し、高タンパクおよび機能性ヨーグルトへの高まる需要に対応し、新製品の商業化を加速することが可能となっています。
合併、買収、戦略的パートナーシップを通じたポートフォリオの最適化が、競争環境をさらに再形成しています。主要乳業企業は、確立されたヨーグルトブランドの買収、流通能力の拡大、規模の経済を改善するための生産資産の統合を通じて、地域でのプレゼンスを強化しています。これらの取引は市場アクセスを強化し、供給の安全性を高め、特に北米とアジア太平洋地域の高成長地域における革新的製品の迅速な商業化を可能にしています。
競争は、消化器の健康、体重管理、代謝の健康、クリーンラベル栄養を対象とした臨床的にポジショニングされた機能的に差別化された製品へとますますシフトしています。同時に、プライベートラベルメーカーはタンパク質、プロバイオティクス、食物繊維を添加した製品やプレミアム処方を導入することでイノベーションのギャップを縮め、主流ブランドへの価格圧力を高めています。機能性訴求がより広く採用されるにつれ、持続的な競争優位性は、低脂肪ポジショニングだけでなく、科学的に検証された健康効果、優れた官能的パフォーマンス、製造効率、強力なオムニチャネル流通に依存するようになります。
低脂肪ヨーグルト業界リーダー
Danone S.A.
Lactalis Group
Arla Foods amba
Royal FrieslandCampina N.V.
Dairy Farmers of America, Inc.
- *免責事項:主要選手の並び順不同
低脂肪ヨーグルト市場
- Danone S.A.
- Chobani, LLC
- General Mills, Inc.
- Lactalis Group
- FAGE International S.A.
- Arla Foods amba
- Nestlé S.A.
- Unternehmensgruppe Theo Müller
- Ehrmann SE
- Royal FrieslandCampina N.V.
- Valio Ltd.
- Sodiaal SCA
- Schreiber Foods, Inc.
- Dairy Farmers of America, Inc.
- The Hain Celestial Group, Inc.
- Glenisk Ltd.
- Biotiful Dairy Ltd.
- Yeo Valley Production Ltd.
- Almarai Company
- Yakult Honsha Co., Ltd.

Recent Industry Developments in 低脂肪ヨーグルト市場
- 2026年7月:Chobaniは20gプロテインフリップギリシャヨーグルトシリーズを4つの新フレーバー(トロピカルマンゴーココナッツ、ストロベリーバナナカシュー、アーモンドココナッツチョコレート、ポメグラネートピスタチオョコレート)で発売し、高タンパク質発酵乳製品分野でDanoneのOikos Proとの競争を激化させました。
- 2026年4月:Arla Foods IngredientsはVitafoods Europeにて、200mlあたり20gのタンパク質を提供する低脂肪飲むヨーグルトと120gあたり20gのタンパク質を提供するスプーンで食べるタイプの両方を含むGLP-1コンパニオン栄養コンセプトを発表しました。いずれも乳糖低減でカルシウムが豊富です。
- 2025年11月:LactalisはGeneral Millsから取得したRatioブランドのもと、GLP-1フレンドリーとして明示的にポジショニングされたRatio Pro-Fiberを米国で発売しました。この製品は急速な体重減少中の栄養不足に対応するためにタンパク質と食物繊維を組み合わせて提供します。


世界の低脂肪ヨーグルト市場レポートの調査範囲
低脂肪ヨーグルト市場には、タンパク質、プロバイオティクス、ビタミン、ミネラルなどの栄養上の利点を提供する、従来のヨーグルトと比較し脂肪含有量を低減した発酵ヨーグルト製品が含まれます。
市場は製品タイプ、原料、フレーバー、流通チャネル、地域別にセグメント化されています。製品タイプに基づき、市場はスプーン用ヨーグルトと飲用ヨーグルトにセグメント化されています。原料に基づき、市場は乳製品ベースおよび非乳製品ベースの低脂肪ヨーグルトにセグメント化されています。フレーバーに基づき、市場はフレーバー付きおよびフレーバーなしの低脂肪ヨーグルトにセグメント化されています。流通チャネルに基づき、市場はオフトレードおよびオントレードにセグメント化されています。地域に基づき、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。各セグメントについて、市場予測は金額(米ドル)ベースで提供されています。
| 飲むヨーグルト |
| スプーンで食べるヨーグルト |
| 乳製品ベース |
| 非乳製品ベース |
| フレーバーあり |
| フレーバーなし |
| 業務用 | |
| 一般小売 | コンビニエンスストア |
| 専門小売店 | |
| スーパーマーケットおよびハイパーマーケット | |
| オンライン小売店 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ | 飲むヨーグルト | |
| スプーンで食べるヨーグルト | ||
| 原料 | 乳製品ベース | |
| 非乳製品ベース | ||
| フレーバー | フレーバーあり | |
| フレーバーなし | ||
| 流通チャネル | 業務用 | |
| 一般小売 | コンビニエンスストア | |
| 専門小売店 | ||
| スーパーマーケットおよびハイパーマーケット | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2026年の低脂肪ヨーグルト市場規模はいくらですか?
低脂肪ヨーグルト市場規模は2026年に29.74 ビリオン 米ドルであり、2031年までに41.85 ビリオン 米ドルに達すると予測され、CAGRは7.0%である。
どの地域が低脂肪ヨーグルト販売をリードしていますか?
アジア太平洋地域は2025年の収益の53.38%を占めてリードしており、2031年までに8.64%のCAGRで成長すると予測されている。
消費者が低脂肪ヨーグルトを選ぶ理由は何ですか?
需要は腸内健康、カロリーコントロール、タンパク質摂取、ポータブルスナック、体重管理ルーティンに適した食品への関心によって支持されています。
最も成長が速い原料カテゴリーは何ですか?
非乳製品ヨーグルトは、乳糖不耐症、ビーガニズム、およびフレキシタリアン食の普及に支えられ、2031年までに8.41%のCAGRで成長すると予測されている。
最終更新日:



