
Marktgröße und Marktanteil für fettarmen Joghurt
Marktübersicht
| Studienzeitraum | 2026 - 2031 |
|---|---|
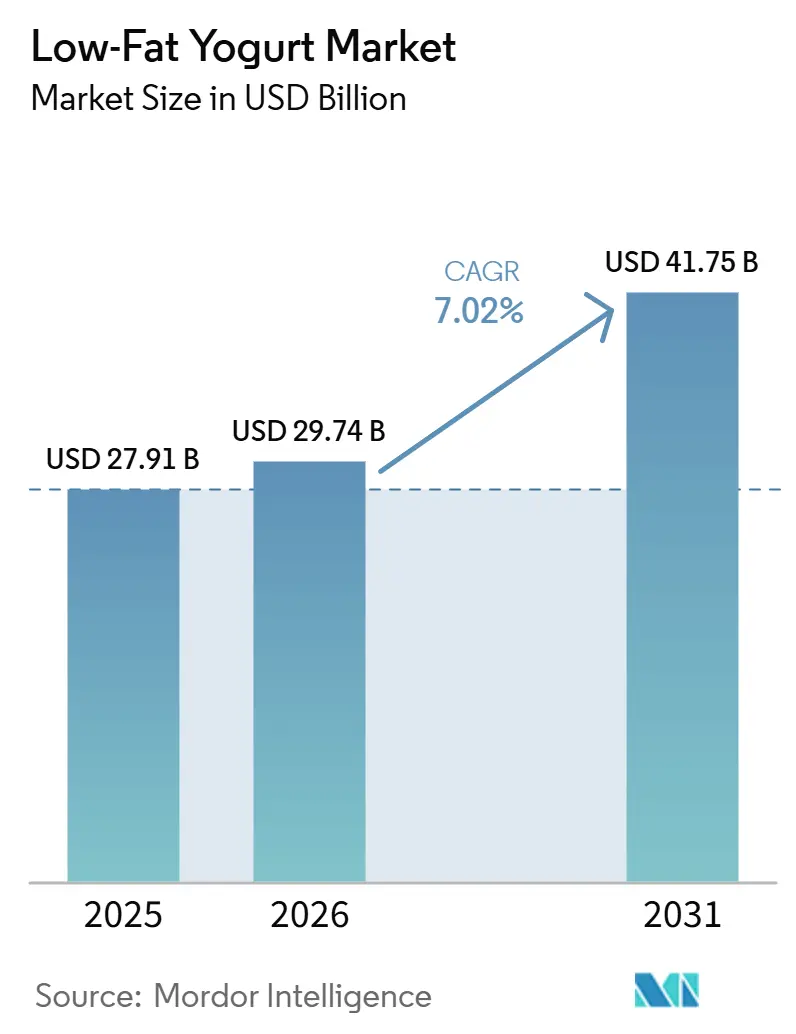
| Marktgröße (2026) | 29.74 Milliarden US-Dollar |
| Marktgröße (2031) | 41.75 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für fettarmen Joghurt von Mordor Intelligence
Die Marktgröße für Low-Fat-Joghurt wird im Jahr 2026 auf 29,74 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 27,91 Milliarden USD, und soll bis 2031 auf 41,75 Milliarden USD ansteigen, was einem CAGR von 7,02 % während des Prognosezeitraums entspricht. Die Verbrauchernachfrage verlagert sich stetig von genussvollen Milchprodukten hin zu gekühlten Formaten, die Vorteile für die Verdauungsgesundheit, einen hohen Proteingehalt und Kalorienreduktion in einem einzigen Produkt vereinen. Ein aufkommender Wachstumskatalysator ist die wachsende Zahl klinischer Belege, die fermentierte Milchprodukte unterstützen. Eine 2026 in der Pakistan Journal of Medical & Cardiological Review veröffentlichte, von Fachleuten begutachtete Studie berichtete, dass der regelmäßige Konsum von Probiotika-Joghurt die Insulinsensitivität und die Zusammensetzung der Darmmikrobiota bei britischen Erwachsenen verbesserte, die an einem strukturierten Gewichtsmanagementprogramm teilnahmen, was die Glaubwürdigkeit von Joghurt als klinisch unterstütztes funktionelles Lebensmittel stärkt. Da die wissenschaftliche Validierung von probiotischen und metabolischen Gesundheitsvorteilen weiter zunimmt, erweitert Low-Fat-Joghurt seine traditionelle gesundheitsbewusste Verbraucherbasis und zieht ein breiteres Publikum an, das evidenzbasierte Ernährung und alltägliche Wellnesslösungen sucht. Der Low-Fat-Joghurt-Markt steht unter dem Druck von Premium-Vollfett-Griechisch-Joghurt- und Skyr-Produkten, die zunehmend als gesunde Alternativen wahrgenommen werden, was den Wettbewerb um gesundheitsbewusste Verbraucher verschärft. Ebenso schränken Bedenken hinsichtlich des Geschmacks und der Clean-Label-Attraktivität künstlicher Süßungsmittel in fettreduzierten Rezepturen die Wiederholungskäufe ein. Das Wachstum wird zudem durch eine unterentwickelte Kühlketteninfrastruktur in Schwellenmärkten gebremst, was die Produktverfügbarkeit und die Marktdurchdringung einschränkt.
Wichtigste Erkenntnisse des Berichts
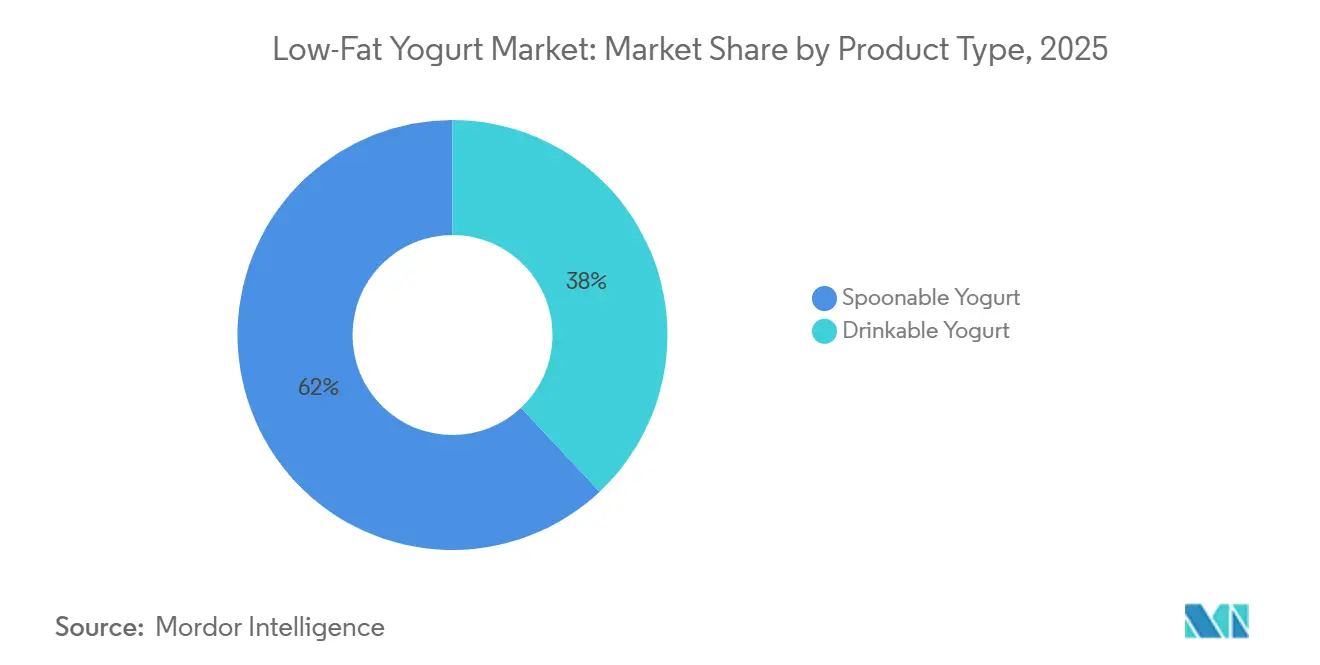
- Nach Produkttyp hielt Löffeljoghurt im Jahr 2025 einen Marktanteil von 62,02 % am Low-Fat-Joghurt-Markt, während Trinkjoghurt bis 2031 voraussichtlich mit einem CAGR von 8,05 % wachsen wird.
- Nach Quelle entfielen im Jahr 2025 51,24 % des Marktanteils am Low-Fat-Joghurt-Markt auf milchbasierte Varianten, während nicht-milchbasierte Varianten bis 2031 voraussichtlich mit einem CAGR von 8,41 % wachsen werden.
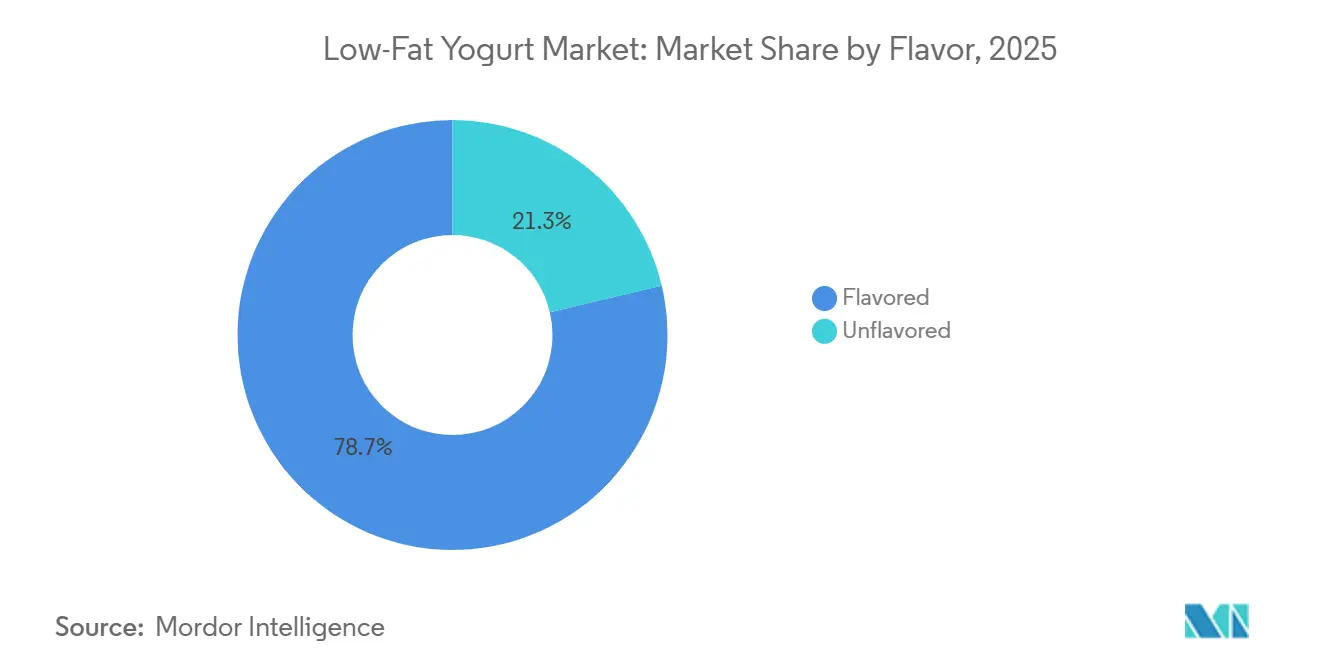
- Nach Geschmack hielt aromatisierter Joghurt im Jahr 2025 78,74 % des Umsatzes, während nicht-aromatisierte Varianten bis 2031 voraussichtlich mit einem CAGR von 9,26 % wachsen werden.
- Nach Vertriebskanal repräsentierten Off-Trade-Kanäle im Jahr 2025 55,14 % des Umsatzes, während On-Trade-Kanäle bis 2031 voraussichtlich mit einem CAGR von 9,42 % wachsen werden.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum im Jahr 2025 ein Umsatzanteil von 53,38 %, und es wird ein Wachstum mit einem CAGR von 8,64 % bis 2031 prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Lebensmitteln zur Unterstützung der Darmgesundheit | +1.5% | Global, mit führenden Zuwächsen in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Erweiterung des Angebots an probiotischen und funktionellen Joghurtprodukten | +1.3% | Global, am stärksten in Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach kalorienarmen Snackoptionen | +1.0% | Nordamerika, Europa, urbaner Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation bei Geschmacksrichtungen und Rezepturen | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau des modernen Einzelhandels und der gekühlten Distribution | +0.8% | Südostasien, Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für Lebensmittel zum Gewichtsmanagement | +1.1% | Nordamerika, Europa, städtisches Asien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Lebensmitteln zur Unterstützung der Darmgesundheit
Wachsende wissenschaftliche Erkenntnisse, die die Gesundheit des Darmmikrobioms mit der Stoffwechselfunktion, dem Immunsystem und dem allgemeinen Wohlbefinden verknüpfen, positionieren fettarmen Joghurt neu – von einem kalorienreduzierten Milchprodukt zu einem klinisch unterstützten funktionellen Lebensmittel. Dieser Wandel spiegelt sich zunehmend im Verbraucherverhalten wider: Das International Food Information Council (IFIC) berichtet, dass 32 % der US-amerikanischen Verbraucher aktiv nach Probiotika suchen, während 24 % die Verdauungsgesundheit als ihre oberste Gesundheitspriorität betrachten[1]Quelle: International Food Information Council (IFIC), IFIC Spotlight Survey: Consumer Insights on Gut Health & Probiotics,
April 2022, ift.org. Fermentierte Milchprodukte mit lebenden Probiotikakulturen wie Lactobacillus bulgaricus und Streptococcus thermophilus haben nachgewiesene Vorteile für die Verdauungsgesundheit, das Gleichgewicht der Darmmikrobiota und die Darmfunktion, was das Verbrauchervertrauen in probiotischen Joghurt stärkt. Da das Bewusstsein für Darmgesundheit weiter zunimmt, verdrängt die funktionale Gesundheitspositionierung zunehmend das geschmacksorientierte Marketing als primäres Differenzierungsmerkmal in der Joghurtkategorie. Dieser Trend ermöglicht es Premium-Probiotika-Produkten aus fettarmem Joghurt, höhere Preispunkte zu halten, während Hersteller, die in stammspezifische, klinisch validierte Formulierungen und evidenzbasierte Gesundheitsaussagen investieren, gut positioniert sind, um größeres Verbrauchervertrauen und Premium-Wert zu gewinnen.
Ausweitung des Angebots an probiotischen und funktionellen Joghurtprodukten
Hersteller verlagern sich von einer breiten Probiotika-Positionierung hin zu gezielten Formulierungen, die spezifische Gesundheitsbedürfnisse ansprechen. Dieser Trend wird durch die wachsende Verbreitung von Adipositas unterstützt: Die US-amerikanischen Centers for Disease Control and Prevention (CDC) schätzen, dass mehr als 2 von 5 US-amerikanischen Erwachsenen an Adipositas leiden, was die Nachfrage nach Ernährungsprodukten zur Gewichtskontrolle und mit hohem Proteingehalt antreibt[2]Quelle: US-amerikanische Centers for Disease Control and Prevention (CDC), "Adult Obesity Facts", Mai 2024, cdc.gov. Auf der Vitafoods Europe 2026 stellte Arla Foods Ingredients einen fermentierten, proteinreichen, fettarmen Trinkjoghurt vor, der 20 g Protein pro 200-ml-Portion liefert und speziell dafür entwickelt wurde, Verbraucher zu unterstützen, die GLP-1-Medikamente verwenden, indem er hilft, die Proteinzufuhr und Muskelmasse aufrechtzuerhalten. Danone stärkte diesen Trend weiter mit der Einführung von Oikos Fusion im Jahr 2025, einem fermentierten Milchgetränk, das für Gewichtskontrollprogramme positioniert ist, einschließlich für GLP-1-Anwender. Da Zutatenhersteller zunehmend mit Markenherstellern zusammenarbeiten, um klinisch gezielte Formulierungen zu entwickeln, geht die Innovation über die Verdauungsgesundheit hinaus in die Bereiche Knochengesundheit, Kognition, Schlaf und Stoffwechselgesundheit, was eine schnellere Vermarktung von Premium-Funktionsjoghurtprodukten mit niedrigem Fettgehalt ermöglicht.
Wachsende Präferenz für Lebensmittel zum Gewichtsmanagement
Die rasche Verbreitung von GLP-1-Medikamenten zur Gewichtsreduktion schafft eine Nachfrage nach nährstoffdichten Lebensmitteln, die hohen Proteingehalt, reduzierten Fettgehalt und Portionskontrolle kombinieren, um eine reduzierte Kalorienaufnahme und den Erhalt der Muskelmasse zu unterstützen. Die Chance wird durch die anhaltend hohe Prävalenz von Adipositas untermauert: Die US-amerikanischen Zentren für Krankheitskontrolle und -prävention (CDC) berichten, dass 40,3 % der US-amerikanischen Erwachsenen in den Jahren 2021–2023 an Adipositas litten, was eine anhaltende Nachfrage nach wirksamen Gewichtsmanagementlösungen unterstreicht. Laut Arla Foods Ingredients verwendeten 11 % der globalen Verbraucher, die versuchten, Gewicht zu verlieren, im Jahr 2025 GLP-1-Medikamente, in den Vereinigten Staaten stieg dieser Anteil auf 18 %, was ein sich schnell ausweitendes Verbrauchersegment mit spezialisierten Ernährungsbedürfnissen hervorhebt. Als Reaktion darauf brachte Lactalis im Jahr 2025 Pro-Fiber auf den Markt, einen proteinreichen, ballaststoffangereicherten Joghurt, der speziell für GLP-1-Anwender positioniert ist. Da die Nachfrage über die aktive Behandlung hinaus auf langfristige Gewichtskontrolle und Sättigungsunterstützung ausgeweitet wird, entwickelt sich fettarmer Joghurt, angereichert mit Protein, Probiotika und Ballaststoffen, zu einem bevorzugten funktionellen Ernährungsformat.
Wachsende Nachfrage nach kalorienarmen Snackoptionen und Produktinnovation
Fettarme und fettreduzierte Aussagen verzeichneten 2025 die höchsten Absatzsteigerungen unter den gesunden Snack-Aussagen, so das Institut für Lebensmitteltechnologen (IFT), was die wachsende Präferenz der Verbraucher für gesündere, nährstoffdichte Snackoptionen widerspiegelt. Fettarmer Joghurt ist gut positioniert, um von diesem Wandel zu profitieren, indem er fettreduzierte Eigenschaften mit ergänzenden funktionellen Vorteilen wie hohem Proteingehalt, laktosefreien Rezepturen, zugesetzten Ballaststoffen, Probiotika und Vitaminanreicherung kombiniert. Als Beispiel für diese Entwicklung reformulierte Danone seine Danimals-Joghurtbeutel und -Smoothies mit niedrigem Fettgehalt im Jahr 2026, um Kalzium, Vitamin D und Ballaststoffe einzuschließen und gleichzeitig künstliche Farb- und Aromastoffe sowie Maissirup mit hohem Fruchtzuckergehalt zu eliminieren, wodurch Kinderprodukte an Clean-Label- und ernährungsorientierte Präferenzen angepasst wurden. Unterstützt durch die kontinuierliche Expansion des modernen Einzelhandels, von Quick-Commerce-Plattformen und der Kühlverteilungsinfrastruktur wird fettarmer Joghurt zunehmend als Premium-Funktionssnack positioniert, der für den täglichen Konsum über mehrere Verbrauchersegmente hinweg geeignet ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch Vollfett-Griechisch-Joghurt-Produkte | -1.2% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Höhere Preise als bei herkömmlichen Joghurtprodukten | -0.8% | Schwellenmärkte, preissensible Regionen | Mittelfristig (2–4 Jahre) |
| Kurze Haltbarkeit erhöht die Vertriebsherausforderungen | -0.7% | Südostasien, Afrika, ländliches Südamerika | Langfristig (≥ 4 Jahre) |
| Verbraucherbedenken hinsichtlich der Verwendung künstlicher Süßungsmittel | -0.9% | Global, am ausgeprägtesten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Vollmilch-Griechische Joghurtprodukte, höhere Preise und Vertriebsbeschränkungen
Der Markt für fettarmen Joghurt steht unter zunehmendem Wettbewerbsdruck, da Vollmilch-Griechischer Joghurt und Skyr gesundheitsbewusste Verbraucher zunehmend durch proteinreiche, probiotische und sättigungsorientierte Positionierung anziehen. Da diese Produkte gesunde Milchprodukte neu definieren und über die Fettreduktion hinausgehen, müssen fettarme Marken auf breiteren funktionellen Vorteilen statt allein auf fettreduzierten Aussagen konkurrieren. Die Einführung von Chobanis 20 g Protein Flip-Sortiment im Jahr 2026 unterstreicht die Verlagerung der Branche hin zu proteinorientierten Wertversprechen. Darüber hinaus bleibt die Aufrechterhaltung eines Preisaufschlags in kostenempfindlichen Märkten eine Herausforderung, wo Verbraucher Nährwert und Erschwinglichkeit priorisieren. Das Wachstum wird durch eine unzureichende Kühlketteninfrastruktur in Teilen Südostasiens, des subsaharischen Afrikas und des ländlichen Südamerikas weiter eingeschränkt, was Möglichkeiten für Hersteller schafft, in Technologien zur Verlängerung der Haltbarkeit und alternative Vertriebsmodelle zu investieren, die die Marktreichweite verbessern.
Verbraucherbedenken hinsichtlich der Verwendung künstlicher Süßungsmittel
Die Aufrechterhaltung von Geschmack und Clean-Label-Attraktivität bleibt eine zentrale Herausforderung für Hersteller von fettarmem Joghurt, da die Fettreduzierung häufig alternative Süßungssysteme erfordert, um Geschmack und Textur zu erhalten. Eine 2024 im Journal of Dairy Science veröffentlichte Studie ergab, dass Verbraucher mit Stevia gesüßten Joghurt schlechter bewerteten als mit Saccharose gesüßte Formulierungen und ihn häufig als bitter, metallisch und adstringierend beschrieben, was das Risiko geringerer Wiederkäufe verdeutlicht. Ebenso stärkt die US-amerikanische Food and Drug Administration (FDA) weiterhin die Transparenz der Nährwertkennzeichnung durch ihr aktualisiertes Kennzeichnungsrahmenwerk für „gesunde” Lebensmittel, was den wachsenden Verbraucherfokus auf Zutatenqualität und Nährstoffzusammensetzung statt auf bloße Kalorienreduzierung widerspiegelt[3]Quelle: US-amerikanische Food and Drug Administration (FDA), "Food Labeling: Nutrient Content Claims; Definition of Term -Healthy", Abschließende Regelung, Dezember 2024, fda.gov. Als Reaktion darauf setzen Hersteller zunehmend Süßungsmittel wie Allulose, Honig und Fructooligosaccharide ein, um die sensorische Leistung zu verbessern und gleichzeitig die Clean-Label-Positionierung beizubehalten, obwohl diese Zutaten die Formulierungskosten und -komplexität erhöhen können. Da die Verbraucherprüfung von Zutaten zunimmt, müssen Marken Geschmack, Nährwert und Kennzeichnungstransparenz in Einklang bringen, um langfristiges Kategoriewachstum zu erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Trinkformate erschließen neue KonsumgelegenheitenLöffeljoghurt machte im Jahr 2025 62,02 % des Low-Fat-Joghurt-Marktes aus, unterstützt durch seine Vielseitigkeit bei verschiedenen Verzehranlässen, darunter Frühstück, Erholung nach dem Training, Snacks und kulinarische Anwendungen. Seine Integration in den täglichen Haushaltsalltag bietet eine breitere Konsumbasis als andere Joghurtformate. Im Gegensatz dazu wird Trinkjoghurt voraussichtlich mit einem CAGR von 8,05 % im Zeitraum 2026–2031 wachsen, angetrieben durch die steigende Nachfrage nach praktischer, unterwegs konsumierbarer Ernährung unter städtischen Verbrauchern. Dieser Trend ist besonders im Asien-Pazifik-Raum und in Lateinamerika ausgeprägt, wo schnelllebige Lebensstile die Nachfrage nach tragbaren, verzehrfertigen Milchprodukten steigern. Die unterschiedlichen Verzehranlässe von Löffel- und Trinkjoghurt veranlassen Hersteller dazu, Verpackungen, Geschmacksrichtungen und Einzelhandelsstrategien auf die unterschiedlichen Verbraucherbedürfnisse abzustimmen.
Die Unterscheidung zwischen Löffel- und Trinkjoghurt wird weniger ausgeprägt, da Hersteller multifunktionale Produkte einführen, die Komfort mit verbessertem Nährwert verbinden. Innovationen konzentrieren sich zunehmend auf die Verbesserung von Textur, Proteinabgabe, Probiotikastabilität und Haltbarkeit, anstatt lediglich neue Geschmacksrichtungen einzuführen. Technologien wie Hochdruckverarbeitung (HPP), fortschrittliche Fermentation und Probiotika-Einkapselung helfen dabei, die Produktfrische zu verlängern und gleichzeitig lebende Kulturen zu erhalten, was eine breitere Einzelhandelsdistribution ermöglicht und Kühlketteneinschränkungen reduziert. Gleichzeitig differenzieren Hersteller beide Formate durch Clean-Label-Rezepturen, funktionelle Zutaten und Premium-Positionierung, was es ihnen ermöglicht, sich an verändernde Verbraucherpräferenzen bei traditionellen Mahlzeitenanlässen und aufkommenden Unterwegs-Konsumgelegenheiten anzupassen.


Nach Quelle:
Pflanzenbasierte Produkte erweitern den VerbraucherzugangMilchbasierte Produkte machten im Jahr 2025 51,24 % des Low-Fat-Joghurt-Marktes aus, unterstützt durch etabliertes Verbrauchervertrauen, breite Verfügbarkeit und ein starkes Nährwertprofil. Pflanzlicher Low-Fat-Joghurt wird jedoch bis 2031 voraussichtlich mit einem CAGR von 8,41 % wachsen, angetrieben durch zunehmende Laktoseintoleranz, flexitarische Ernährungsgewohnheiten und die Nachfrage nach nachhaltiger Ernährung. Anstatt Milchprodukte zu ersetzen, erweitern pflanzliche Produkte die Kategorie, indem sie neue Verbrauchersegmente ansprechen, die eine größere Ernährungsvielfalt und funktionelle Ernährung suchen.
Hersteller positionieren pflanzlichen Joghurt zunehmend rund um die Nährwertäquivalenz statt um den Milchersatz. Jüngste Produktinnovationen haben sich auf die Verbesserung der Proteinqualität, des Ballaststoffgehalts und der Mikronährstoffanreicherung konzentriert, um die Nährstofflücke zu herkömmlichem Joghurt zu schließen und gleichzeitig Geschmack und Textur zu verbessern. Die Akzeptanz pflanzlicher Produkte nimmt selbst in reifen Milchmärkten zu, wo Verbraucher diese Produkte zunehmend aus gesundheitlichen, ökologischen oder Lebensstilgründen in ihre Ernährung integrieren, ohne den Milchkonsum vollständig aufzugeben. Regulatorische Rahmenbedingungen, einschließlich der Verordnung (EU) Nr. 1169/2011, prägen weiterhin die Anforderungen an Produktbenennung und Kennzeichnung für pflanzliche Alternativen, erhöhen die Compliance-Kosten und begünstigen Hersteller mit größeren regulatorischen und rezepturellen Fähigkeiten.
Nach Geschmack:
Wachstum bei nicht-aromatisierten Varianten spiegelt Nachfrage nach einfacheren Etiketten widerAromatisierter Joghurt machte im Jahr 2025 78,74 % des Low-Fat-Joghurt-Marktes aus, angetrieben durch seine starke Attraktivität bei Snack-, Frühstücks- und Impulskaufanlässen. Kontinuierliche Innovationen bei Fruchtmischungen, botanischen Zutaten, global inspirierten Geschmacksrichtungen und genussorientierten Konzepten helfen Herstellern, das Verbraucherinteresse aufrechtzuerhalten und gleichzeitig den Nährwert durch höheren Proteingehalt, Probiotika und funktionelle Zutaten zu steigern. Dies ermöglicht es aromatisiertem Joghurt, eine breite Verbraucherattraktivität zu behalten, ohne sein praktisches gekühltes Format aufzugeben, was sowohl die Premiumisierung als auch die Erweiterung des Produktportfolios unterstützt.
Im Gegensatz dazu wird nicht-aromatisierter Low-Fat-Joghurt voraussichtlich das schnellste Wachstum verzeichnen, mit einem CAGR von 9,26 % im Zeitraum 2026–2031, was die steigende Nachfrage nach minimal verarbeiteten, Clean-Label-Produkten mit größerer Vielseitigkeit widerspiegelt. Verbraucher bevorzugen zunehmend nicht-aromatisierte Varianten für personalisierte Ernährung, da sie die Süße kontrollieren können, während sie Joghurt in Smoothies, der Mahlzeitenzubereitung oder proteinreichen Diäten verwenden. Das wachsende Interesse an Gewichtsmanagement, Fitness und metabolischer Gesundheit stärkt die Nachfrage nach einfachen Rezepturen, die mit Protein, Probiotika und funktionellen Zutaten angereichert sind, weiter. Da die Transparenz der Zutaten zu einem wichtigeren Kaufkriterium wird, verfolgen Hersteller zunehmend eine Doppelprodukt-Strategie, bei der aromatisierte Produkte genutzt werden, um Massenmarktattraktivität zu erzielen, während das Angebot an nicht-aromatisierten Produkten ausgebaut wird, um gesundheitsbewusste Verbraucher anzusprechen, die Clean-Label-Multifunktionsernährung suchen.
Nach Vertriebskanal:
On-Trade schafft Premium-KonsumgelegenheitenOff-Trade-Kanäle machten im Jahr 2025 55,14 % des Low-Fat-Joghurt-Marktes aus, wobei Supermärkte, Verbrauchermärkte und Lebensmittelhändler aufgrund ihrer breiten Produktauswahl, wettbewerbsfähigen Preisgestaltung und etablierten Kühlinfrastruktur die primären Einkaufsdestinationen bleiben. Die fortgesetzte Expansion des modernen Einzelhandels, die wachsende Penetration von Eigenmarken und Werbeaktivitäten stärken die Kanaldominanz, während das schnelle Wachstum des E-Commerce und des Quick-Commerce den Zugang zu gekühlten Milchprodukten durch schnellere Zustellung auf der letzten Meile verbessert. Da die Akzeptanz des digitalen Lebensmittelhandels zunimmt, investieren Hersteller zunehmend in integrierte Kühlkettenlogistik und Omnichannel-Fulfillment, um Produktqualität, Verfügbarkeit und Verbraucherkomfort sicherzustellen.
Unterdessen werden On-Trade-Kanäle bis 2031 voraussichtlich mit einem CAGR von 9,42 % wachsen, unterstützt durch die wachsende Integration von Low-Fat-Joghurt in Cafés, Schnellrestaurants (QSRs), gesundheitsorientierte Gaststätten und Spezialernährungsgeschäfte. Die steigende Nachfrage nach proteinreichen Frühstücken, Smoothie-Bowls, Parfaits und funktionellen Snacks schafft neue Verzehranlässe außerhalb des Hauses, was es Marken ermöglicht, die Produktsichtbarkeit zu stärken und Premium-Preise zu erzielen. Parallel dazu entwickeln sich Apotheken und Spezialgesundheitshändler zu wichtigen Vertriebskanälen für klinisch positionierte und funktionelle Joghurtprodukte, bei denen professionelle Empfehlungen das Verbrauchervertrauen stärken können. Das komplementäre Wachstum von Gastronomie und gesundheitsorientiertem Einzelhandel wird voraussichtlich die Verzehranlässe diversifizieren und den adressierbaren Markt der Kategorie über traditionelle Einzelhandelskäufe hinaus erweitern.
Geografische Analyse
Markt für fettarmen Joghurt im asiatisch-pazifischen Raum
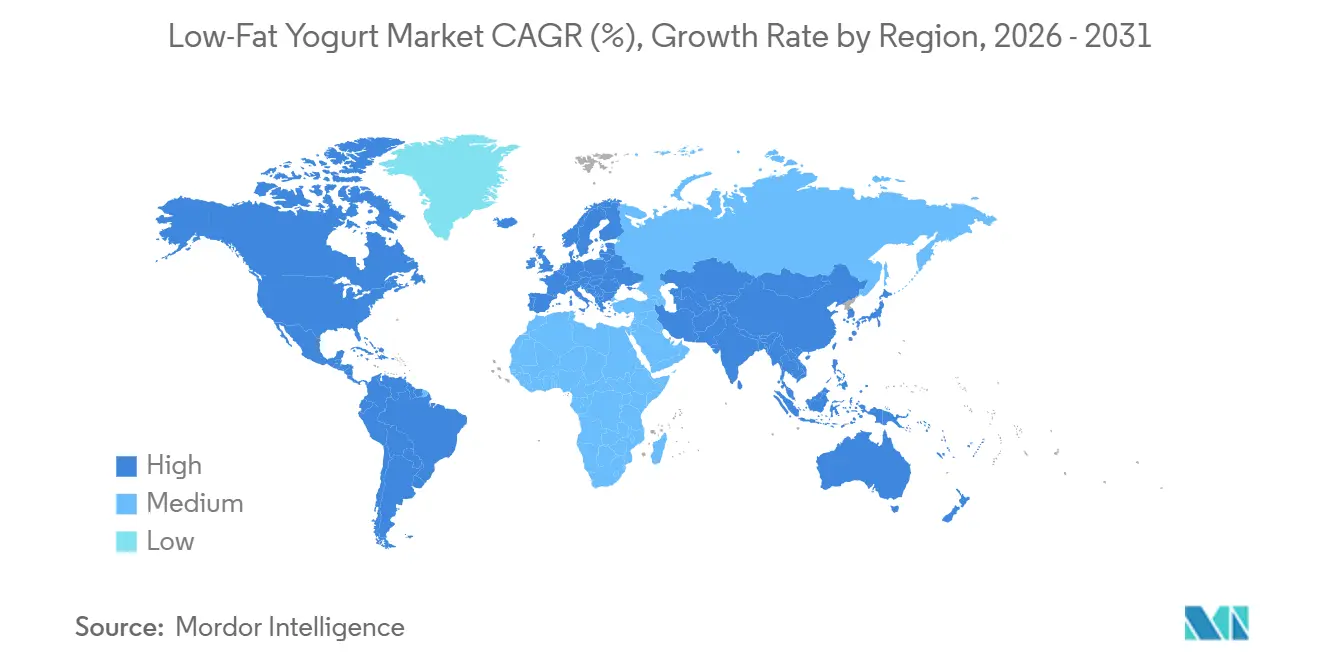
Der Asien-Pazifik-Raum machte im Jahr 2025 53,38 % des Low-Fat-Joghurt-Marktes aus und wird bis 2031 voraussichtlich mit einem CAGR von 8,64 % wachsen, unterstützt durch seine große Verbraucherbasis, wachsendes Gesundheitsbewusstsein und eine sich ausdehnende Kühlketteninfrastruktur. China und Indien treiben das Volumenwachstum durch steigende Nachfrage nach funktionellen Milchprodukten und eine breitere Einzelhandelsdurchdringung weiter voran, während Japan und Südkorea wichtige Märkte für Premium-, Probiotika- und hochwertige Joghurtangebote bleiben. Laufende Investitionen in ernährungsorientierte Produktinnovation, modernen Einzelhandel und gekühlte Logistik stärken die regionale Marktexpansion, obwohl eine begrenzte Kühlketteninfrastruktur die Durchdringung in Teilen Südostasiens weiterhin einschränkt.
Markt für fettarmen Joghurt in Nordamerika und Europa
Nordamerika und Europa bleiben die globalen Zentren für Produktinnovation und Premiumisierung, unterstützt durch ein hohes Verbraucherbewusstsein für funktionelle Ernährung und etablierte Kühlvertriebsnetze. Die Hersteller erweitern ihre Portfolios durch Akquisitionen, Clean-Label-Reformulierungen und klinisch positionierte Produkte, die mit Protein, Probiotika und Ballaststoffen angereichert sind. Die Nachfrage in diesen Regionen wird zunehmend durch Darmgesundheit, Gewichtsmanagement und eiweißreiche Ernährung angetrieben, während strenge regulatorische Rahmenbedingungen für Nährstoff- und gesundheitsbezogene Angaben weiterhin das Verbrauchervertrauen stärken und eine evidenzbasierte Produktdifferenzierung fördern.
Naher Osten und Afrika sowie Südamerika Low-Fat-Joghurt-Markt
Südamerika, der Nahe Osten und Afrika bieten attraktive langfristige Wachstumschancen, angetrieben durch Urbanisierung, steigende verfügbare Einkommen und eine verbesserte Einzelhandelsinfrastruktur. Hersteller reformulieren ihre Produkte zunehmend mit funktionellen Zutaten wie Probiotika, Ballaststoffen und Protein, um den sich verändernden Verbraucherpräferenzen gerecht zu werden. Die Marktexpansion wird jedoch durch fragmentierte Kühlkettennetze, Anforderungen an die Einhaltung regulatorischer Vorschriften und Vertriebsherausforderungen jenseits der großen Ballungsräume eingeschränkt. Kontinuierliche Investitionen in gekühlte Logistik, modernen Handel und lokalisierte Produktentwicklung werden entscheidend sein, um das Wachstumspotenzial dieser Schwellenmärkte zu erschließen.

Wettbewerbslandschaft
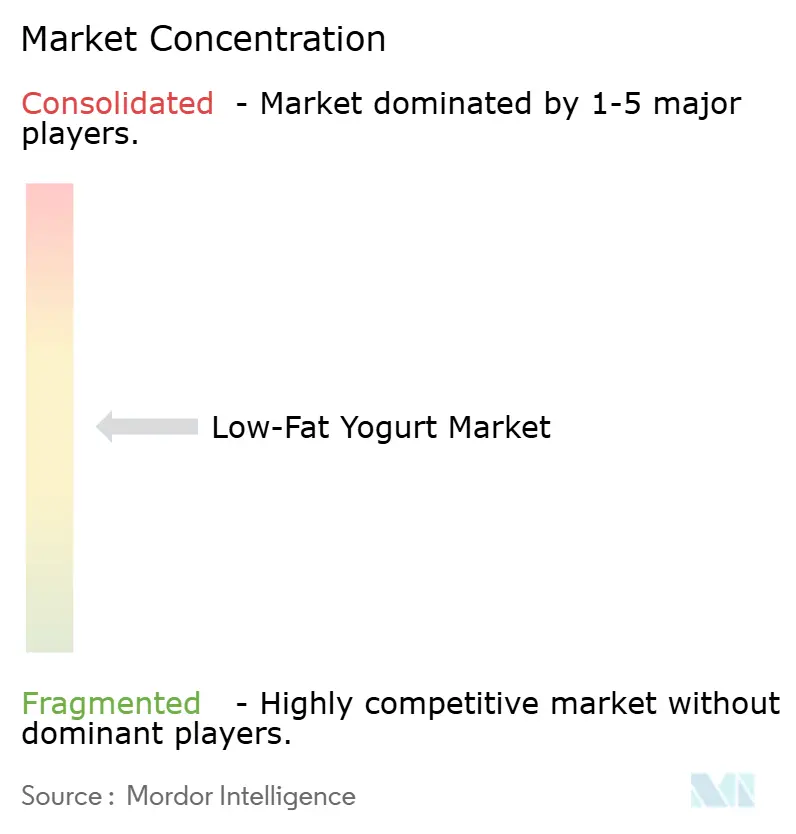
Der Low-Fat-Joghurt-Markt weist eine moderate Wettbewerbskonzentration auf, wobei multinationale Molkereiunternehmen starkes Markenkapital, eine umfangreiche Einzelhandelsverteilung und großvolumige Fertigung nutzen, während regionale Akteure durch lokalisierte Produktinnovation und funktionelle Differenzierung konkurrieren. Strategische Investitionen in Produktionsanlagen und Verarbeitungsinfrastruktur ermöglichen es führenden Unternehmen, die betriebliche Effizienz zu verbessern, der wachsenden Nachfrage nach proteinreichem und funktionellem Joghurt gerecht zu werden und die Markteinführung neuer Produkte zu beschleunigen.
Die Portfoliooptimierung durch Fusionen, Akquisitionen und strategische Partnerschaften gestaltet die Wettbewerbslandschaft weiter um. Führende Molkereiunternehmen stärken ihre regionale Präsenz durch den Erwerb etablierter Joghurtmarken, den Ausbau von Vertriebskapazitäten und die Integration von Produktionsanlagen zur Verbesserung der Skaleneffekte. Diese Transaktionen verbessern den Marktzugang, stärken die Versorgungssicherheit und ermöglichen eine schnellere Markteinführung innovativer Produkte in wachstumsstarken Regionen, insbesondere in Nordamerika und im asiatisch-pazifischen Raum.
Der Wettbewerb verlagert sich zunehmend auf klinisch positionierte und funktionell differenzierte Produkte, die auf Verdauungsgesundheit, Gewichtsmanagement, metabolisches Wohlbefinden und Clean-Label-Ernährung abzielen. Gleichzeitig schließen Hersteller von Handelsmarken die Innovationslücke, indem sie Produkte mit zusätzlichem Protein, Probiotika, Ballaststoffen und Premium-Formulierungen einführen, was den Preisdruck auf Mainstream-Marken erhöht. Da funktionelle Aussagen immer weiter verbreitet werden, wird ein nachhaltiger Wettbewerbsvorteil von wissenschaftlich validierten gesundheitlichen Vorteilen, überlegener sensorischer Leistung, Fertigungseffizienz und starkem Omnichannel-Vertrieb abhängen, anstatt allein von einer fettreduzierten Positionierung.
Marktführer im Bereich fettarmer Joghurt
Danone S.A.
Lactalis Group
Arla Foods amba
Royal FrieslandCampina N.V.
Dairy Farmers of America, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für fettarmen Joghurt
- Danone S.A.
- Chobani, LLC
- General Mills, Inc.
- Lactalis Group
- FAGE International S.A.
- Arla Foods amba
- Nestlé S.A.
- Unternehmensgruppe Theo Müller
- Ehrmann SE
- Royal FrieslandCampina N.V.
- Valio Ltd.
- Sodiaal SCA
- Schreiber Foods, Inc.
- Dairy Farmers of America, Inc.
- The Hain Celestial Group, Inc.
- Glenisk Ltd.
- Biotiful Dairy Ltd.
- Yeo Valley Production Ltd.
- Almarai Company
- Yakult Honsha Co., Ltd.

Recent Industry Developments in Markt für fettarmen Joghurt
- Juli 2026: Chobani brachte sein 20 g Protein Flip Griechischer Joghurt-Sortiment in 4 neuen Geschmacksrichtungen auf den Markt – Tropische Mango-Kokosnuss, Erdbeer-Banane-Cashew, Mandel-Kokosnuss-Schokolade und Granatapfel-Pistazie-Schokolade – und verschärfte damit den Wettbewerb mit Danones Oikos Pro im Segment für kultivierte Milchprodukte mit hohem Proteingehalt.
- April 2026: Arla Foods Ingredients präsentierte auf der Vitafoods Europe GLP-1-Begleitnahrungskonzepte, darunter einen fettarmen Trinkjoghurt mit 20 g Protein pro 200 ml Portion und eine Löffeljoghurt-Variante mit 20 g Protein pro 120 g Portion, beide laktosereduziert und kalziumreich.
- November 2025: Lactalis brachte Ratio Pro-Fiber in den Vereinigten Staaten auf den Markt, explizit als GLP-1-freundlich positioniert, unter der von General Mills erworbenen Marke Ratio. Das Produkt liefert eine Kombination aus Protein und Ballaststoffen, um Nährstofflücken während des schnellen Gewichtsverlusts zu schließen.


Berichtsumfang des globalen Marktes für fettarmen Joghurt
Der Low-Fat-Joghurt-Markt umfasst fermentierte Joghurtprodukte mit reduziertem Fettgehalt im Vergleich zu herkömmlichem Joghurt, die ernährungsphysiologische Vorteile wie Protein, Probiotika, Vitamine und Mineralstoffe bieten.
Der Markt ist nach Produkttyp, Quelle, Geschmack, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Löffeljoghurt und Trinkjoghurt segmentiert. Nach Quelle ist der Markt in milchbasierten und nicht-milchbasierten Low-Fat-Joghurt segmentiert. Nach Geschmack ist der Markt in aromatisierten und nicht-aromatisierten Low-Fat-Joghurt segmentiert. Nach Vertriebskanal ist der Markt in Off-Trade und On-Trade segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten & Afrika segmentiert. Für jedes Segment werden die Marktprognosen in Wertangaben (USD) bereitgestellt.
| Trinkjoghurt |
| Löffeljoghurt |
| Milchbasiert |
| Nicht-Milchbasiert |
| Aromatisiert |
| Nicht-Aromatisiert |
| On-Trade | |
| Off-Trade | Convenience-Stores |
| Facheinzelhandelsgeschäfte | |
| Supermärkte und Verbrauchermärkte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Trinkjoghurt | |
| Löffeljoghurt | ||
| Quelle | Milchbasiert | |
| Nicht-Milchbasiert | ||
| Geschmack | Aromatisiert | |
| Nicht-Aromatisiert | ||
| Vertriebskanal | On-Trade | |
| Off-Trade | Convenience-Stores | |
| Facheinzelhandelsgeschäfte | ||
| Supermärkte und Verbrauchermärkte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für fettarmen Joghurt im Jahr 2026?
Die Marktgröße für fettarmen Joghurt beträgt im Jahr 2026 29,74 Milliarden USD und wird voraussichtlich bis 2031 41,85 Milliarden USD erreichen, bei einer CAGR von 7,0 %.
Welche Region führt beim Absatz von fettarmem Joghurt?
Der asiatisch-pazifische Raum führte mit 53,38 % des Umsatzes im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 8,64 % wachsen.
Warum entscheiden sich Verbraucher für fettarmen Joghurt?
Die Nachfrage wird durch das Interesse an Darmgesundheit, Kalorienmanagement, Proteinaufnahme, tragbaren Snacks und für Gewichtsmanagement-Routinen geeigneten Lebensmitteln unterstützt.
Was ist die am schnellsten wachsende Quellkategorie?
Nicht-Milch-Joghurt wird voraussichtlich bis 2031 mit einer CAGR von 8,41 % wachsen, unterstützt durch Laktoseintoleranz, Veganismus und flexitarische Ernährung.
Seite zuletzt aktualisiert am:



