
クリプトンガス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 213.71 百万米ドル |
| 市場規模 (2032) | 286.39 百万米ドル |
| 成長率 (2027 - 2032) | 6.03 % |
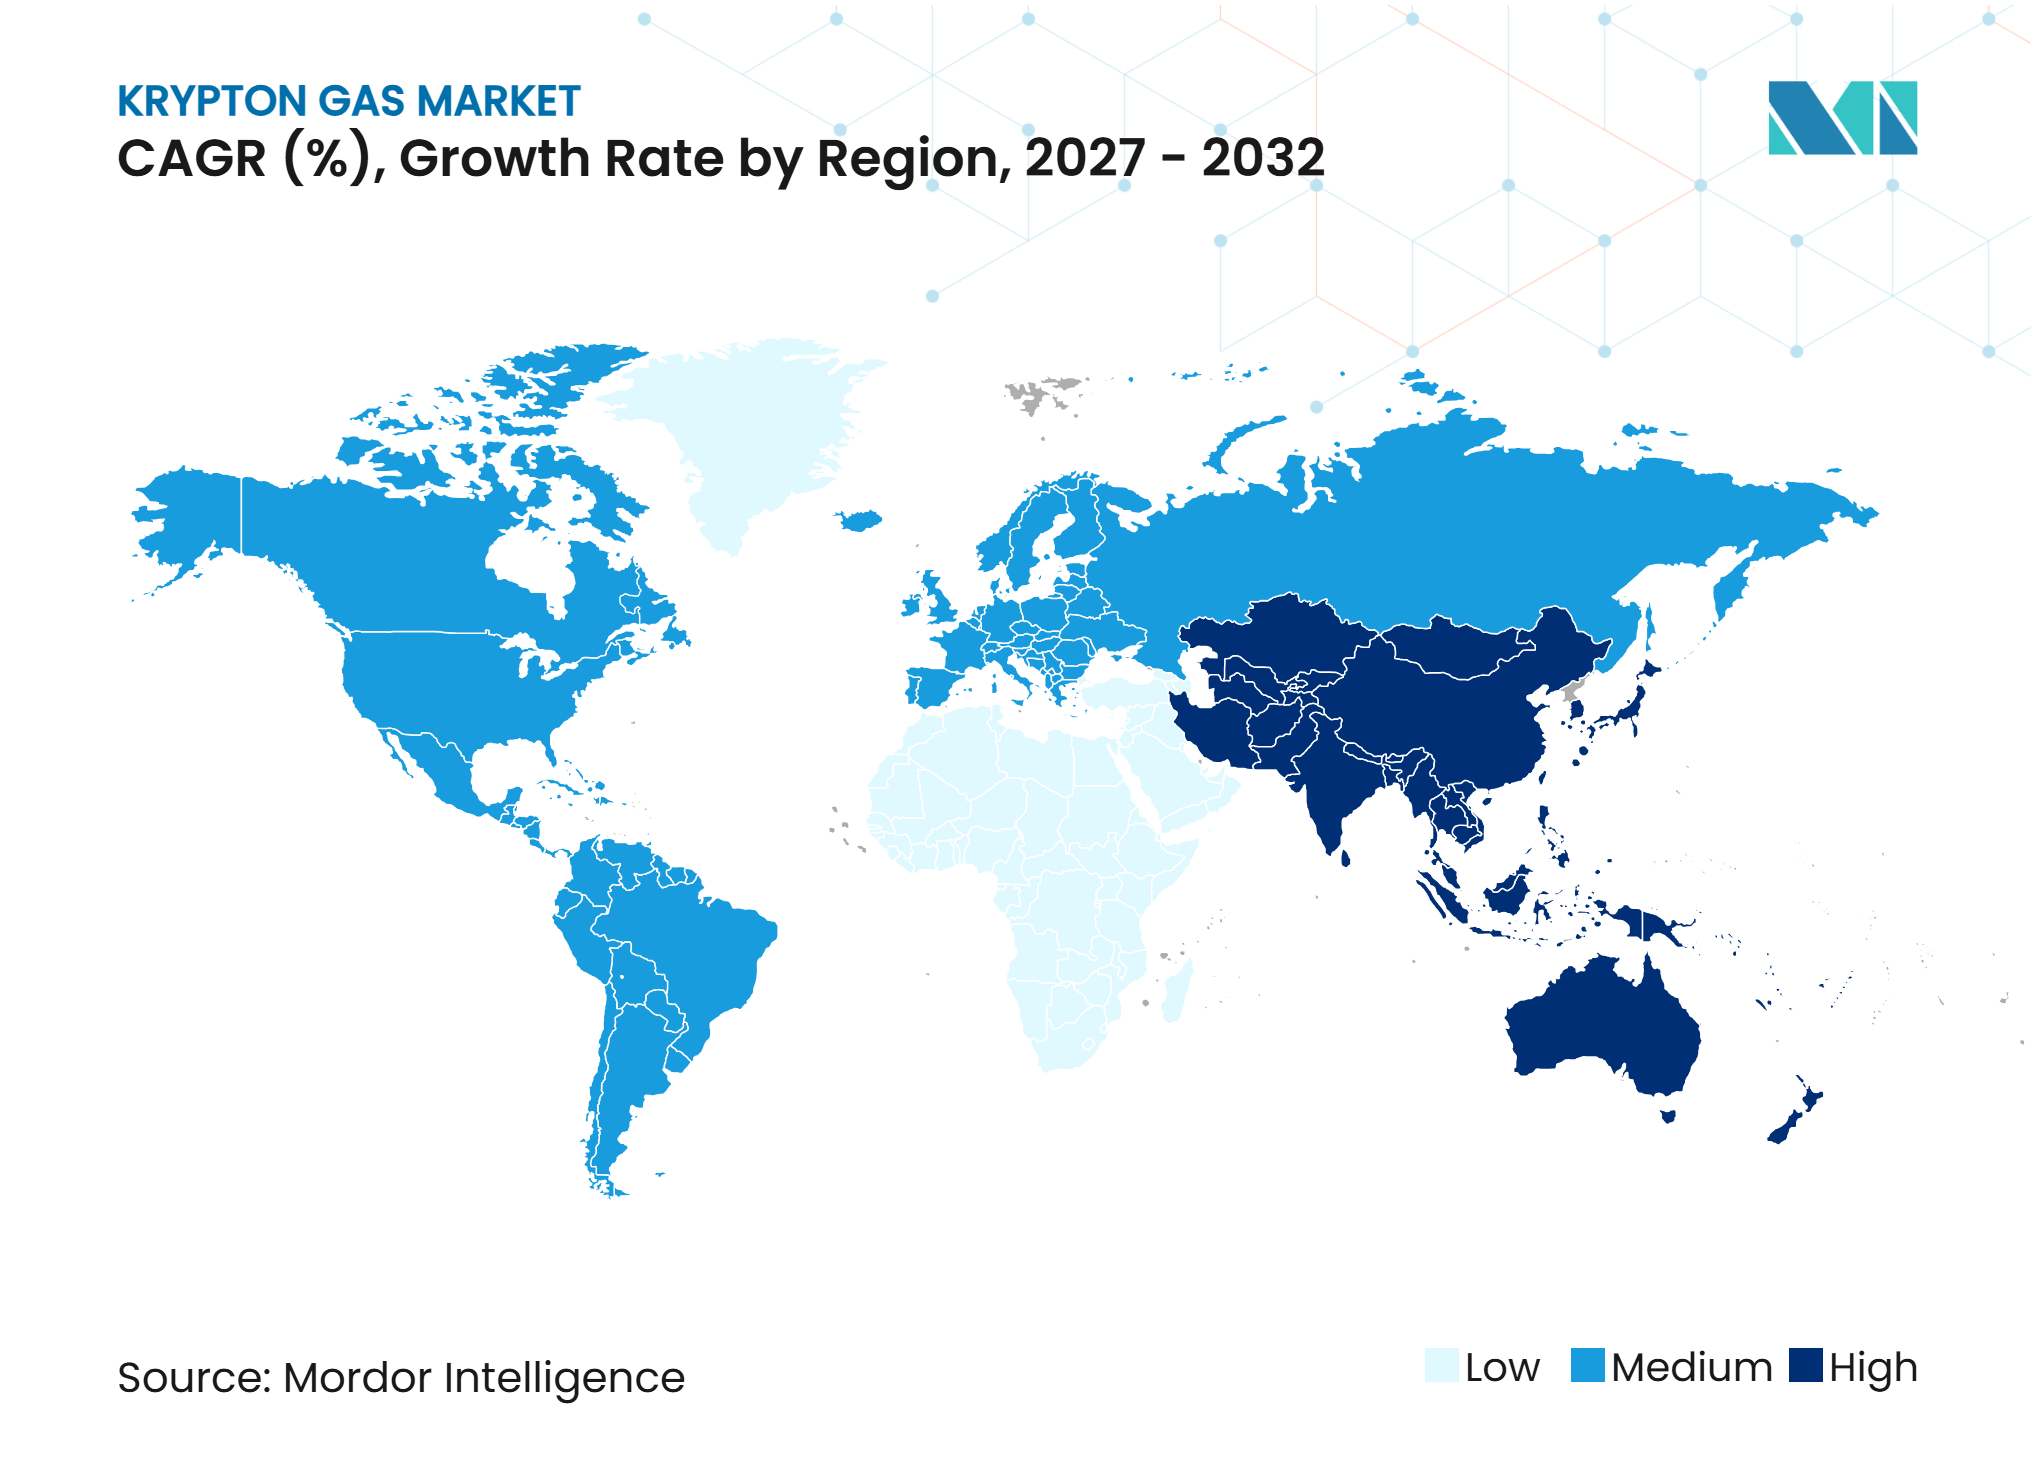
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクリプトンガス市場分析
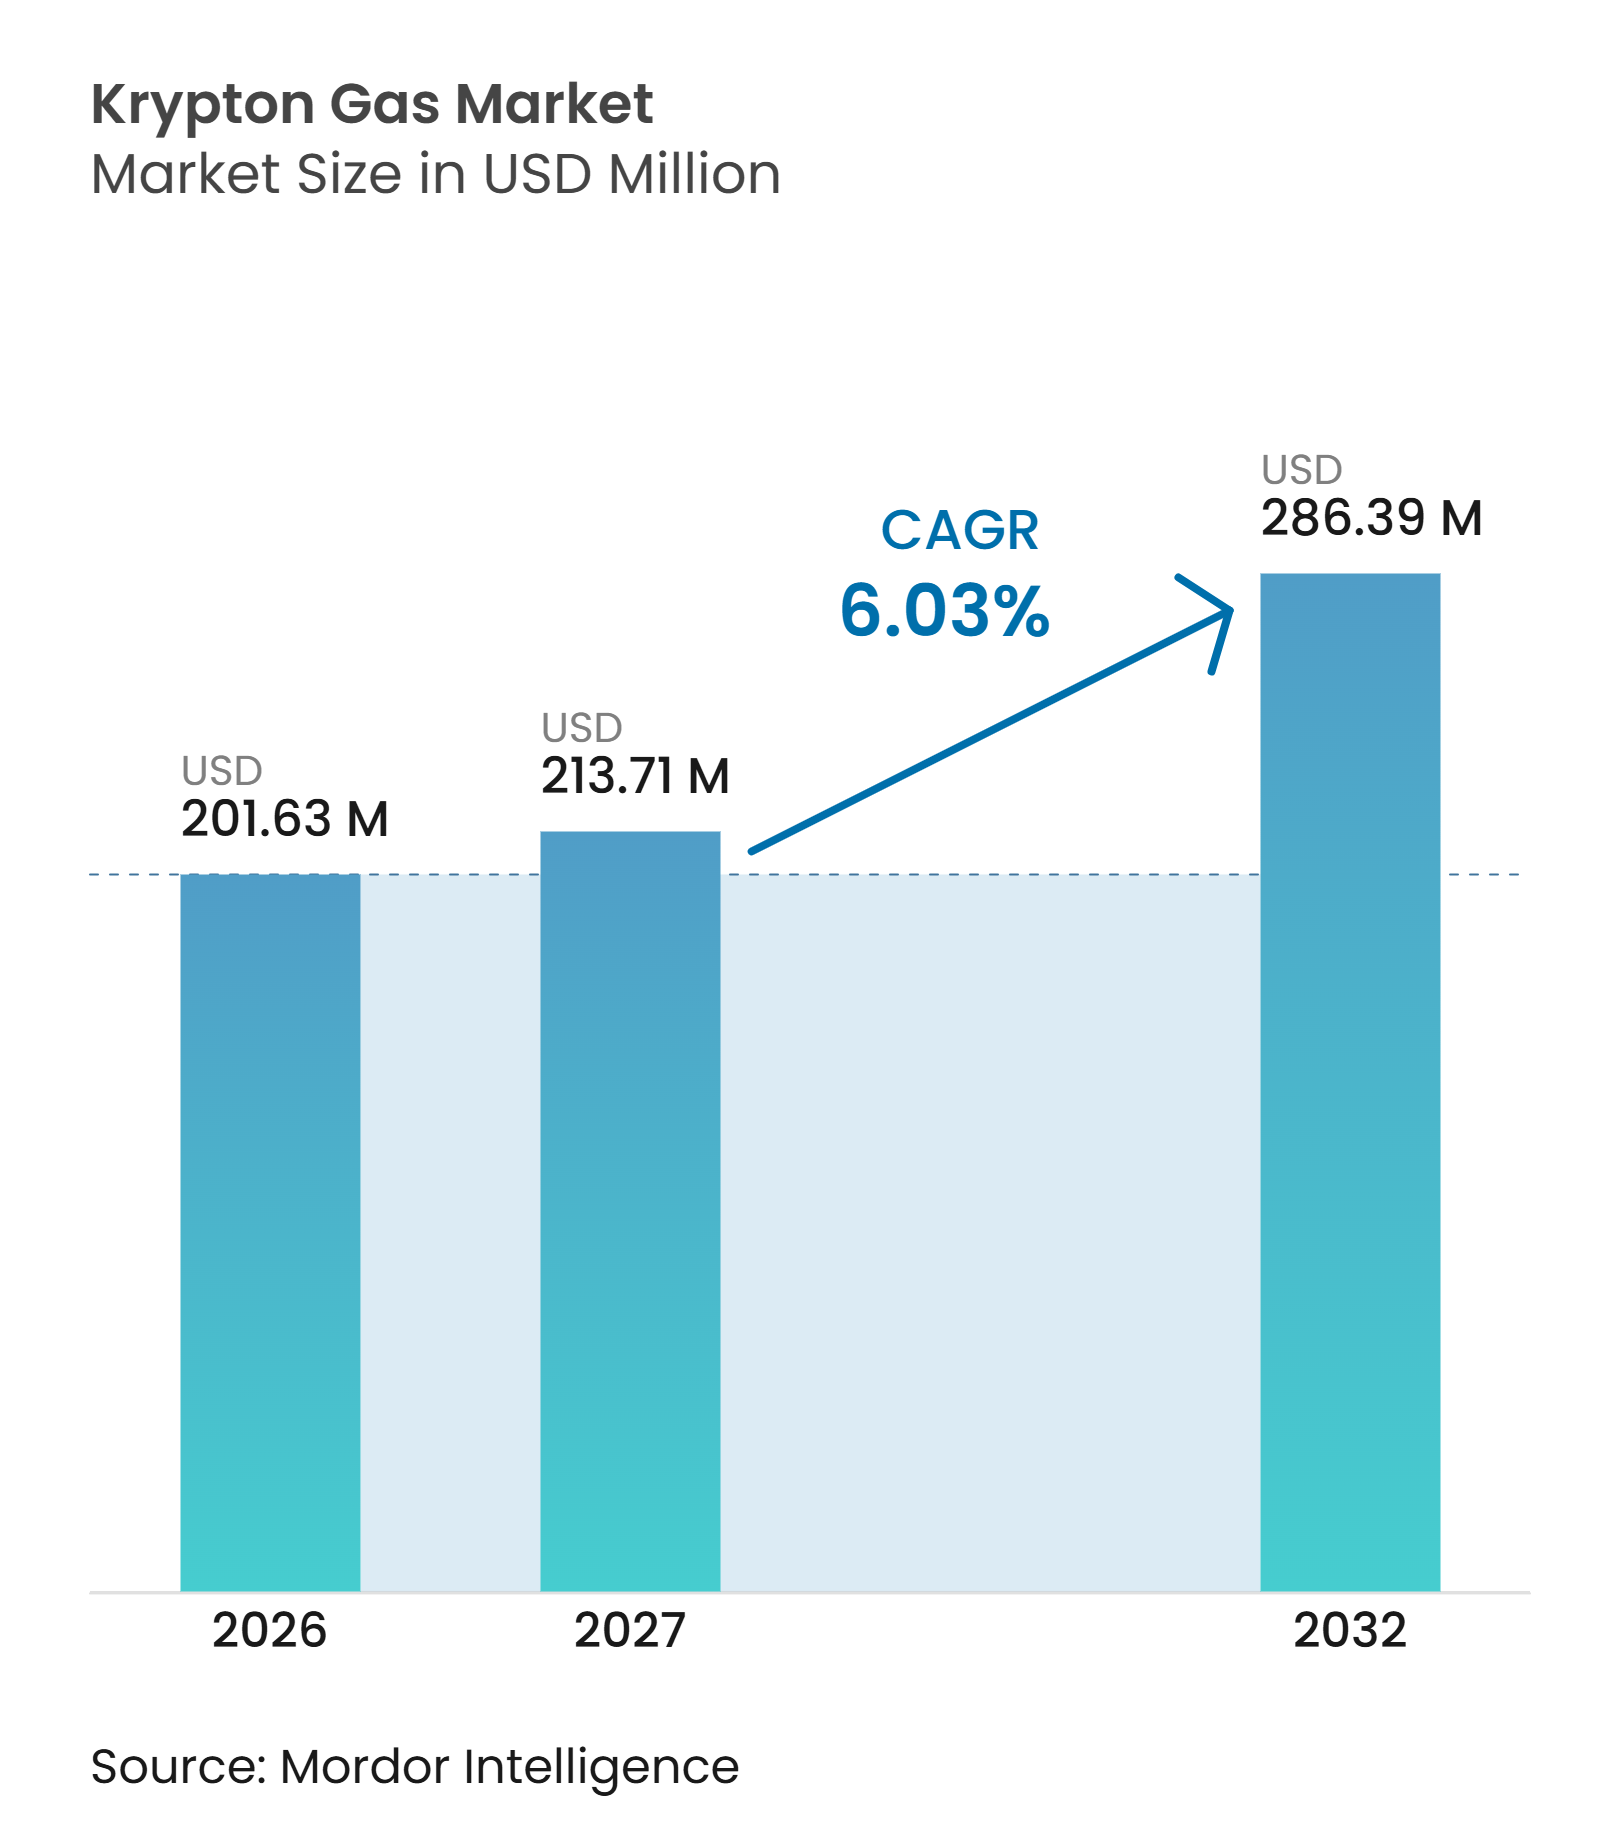
クリプトンガス市場規模は2026年に201.63 ミリオン 米ドルと評価され、2027年の213.71 ミリオン 米ドルから2032年には286.39 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 6.03%で成長すると推定されています。需要は、半導体製造および高性能窓システムによって支えられており、これらはそれぞれ異なる技術的理由からクリプトンを使用しています。半導体顧客は、クリプトンフッ化物(KrF)リソグラフィー、プラズマエッチング、およびその他の制御プロセスに高純度ガスを必要としています。建築用途では、アルゴンでは達成できない断熱性能が求められる薄型グレージングキャビティにクリプトンが使用されています。供給は主に酸素需要を目的とした大型空気分離装置に依存しており、希ガス需要が回収能力を上回るペースで増加した場合に供給不足が生じる可能性があります。クリプトンガス市場は、エンドユーザー需要と同様に、供給の安定性、純度保証、および顧客との近接性に依存しています。
主要レポートのポイント
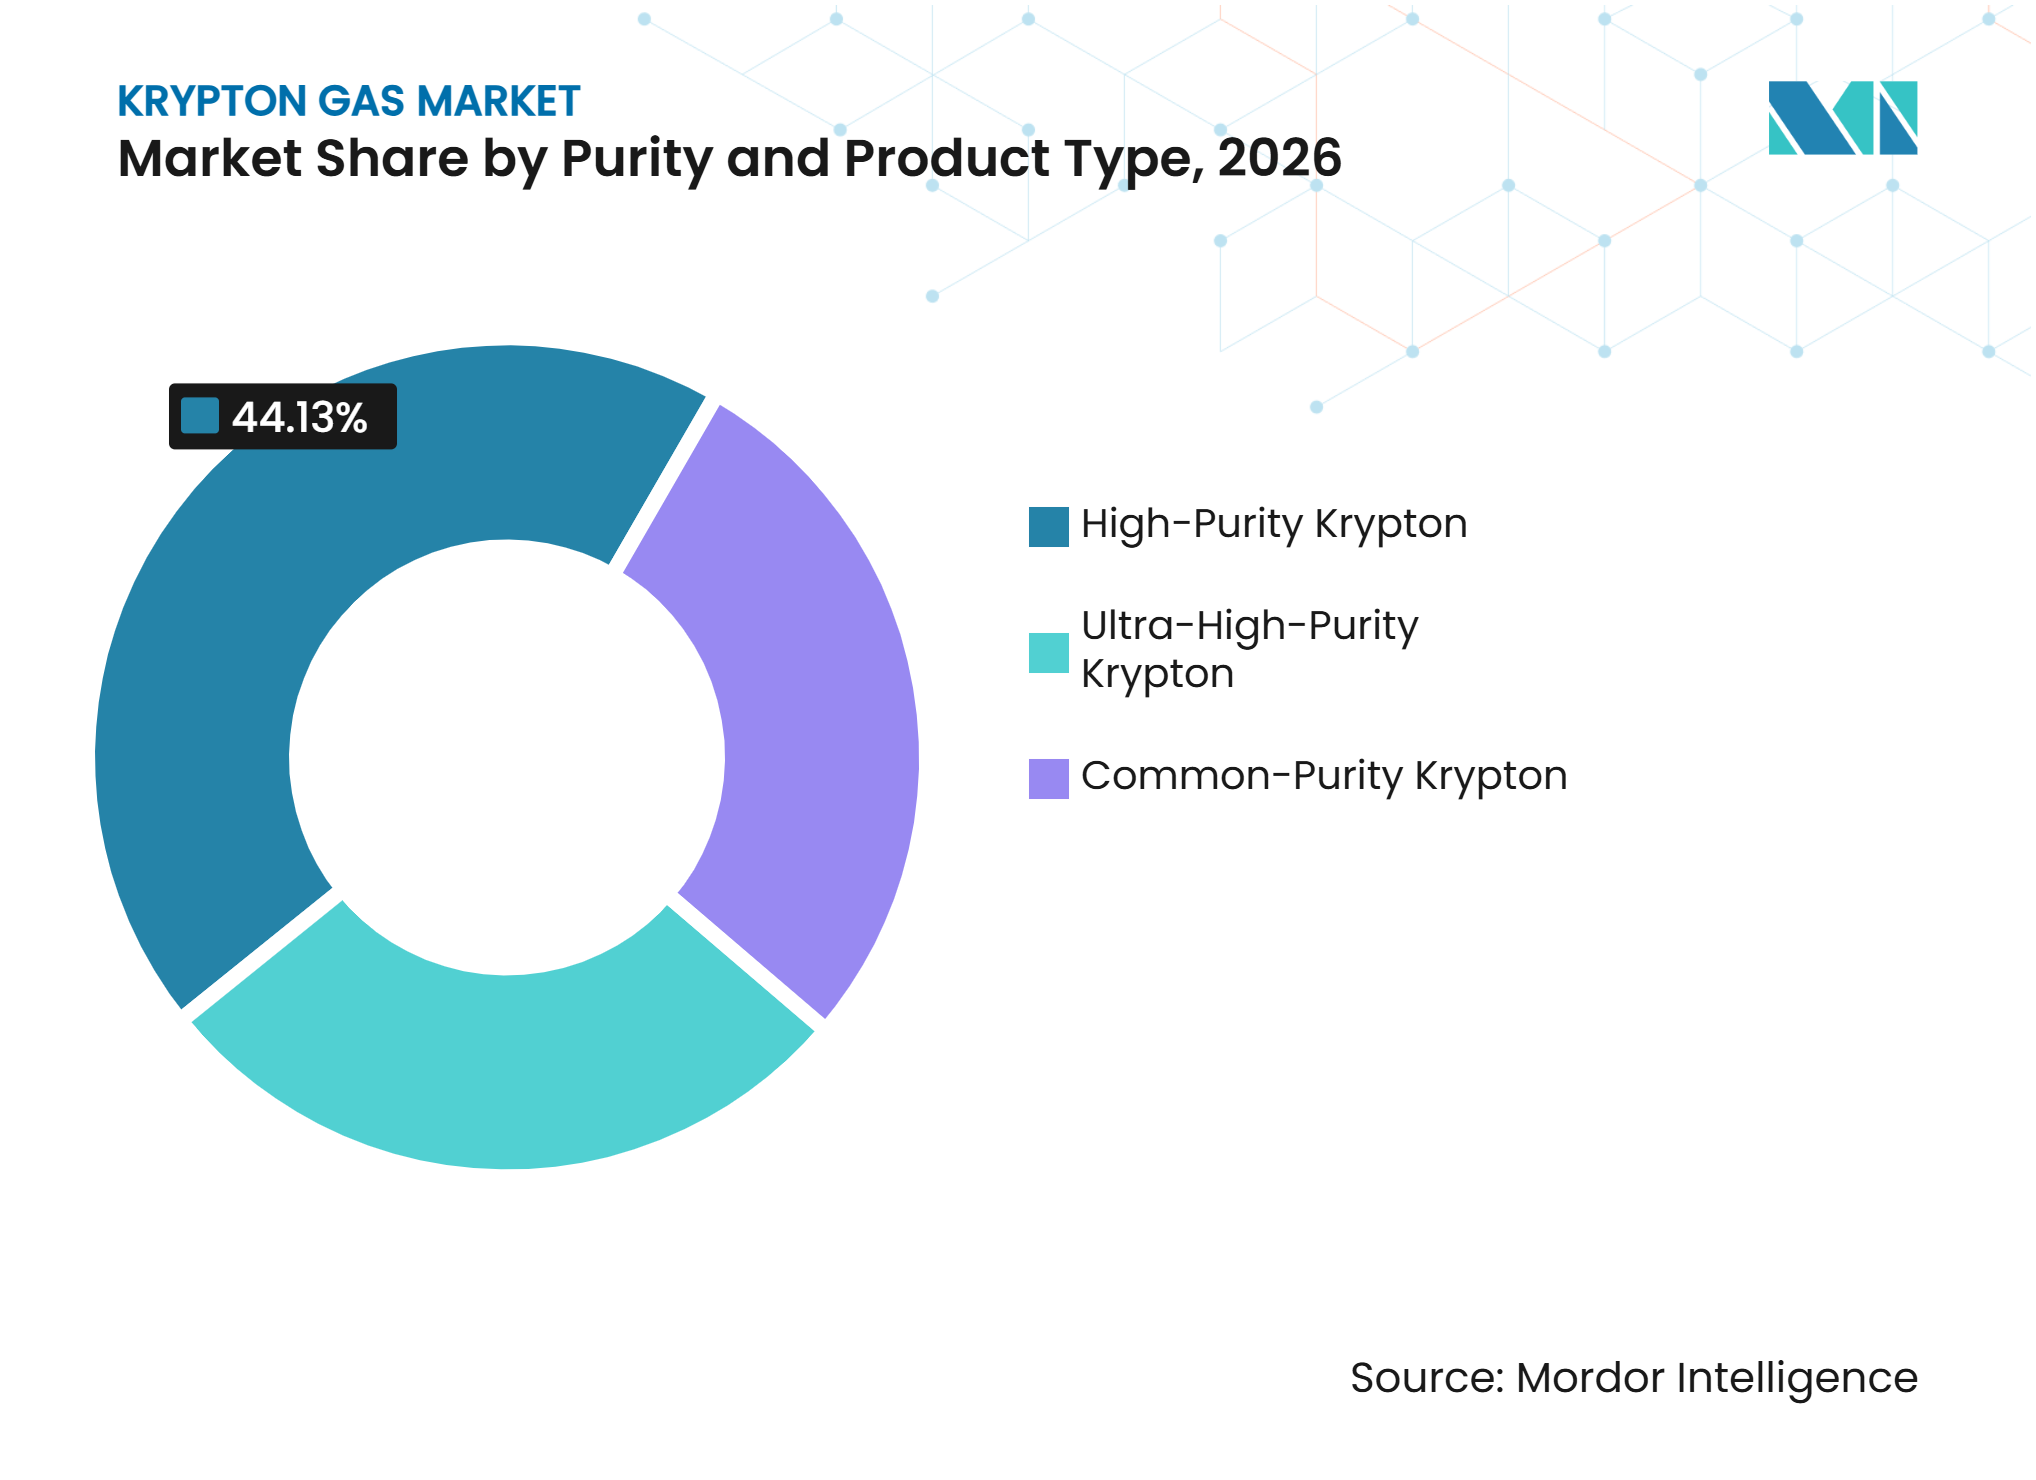
- 純度および製品タイプ別では、高純度クリプトンが2026年のクリプトンガス市場シェアの44.13%を占め、2032年までCAGR 6.87%で成長すると予測されています。
- 供給モード別では、シリンダーが2026年のクリプトンガス市場価値の39.45%を占め、バルクおよびマイクロバルクは2032年までCAGR 6.75%で成長すると予測されています。
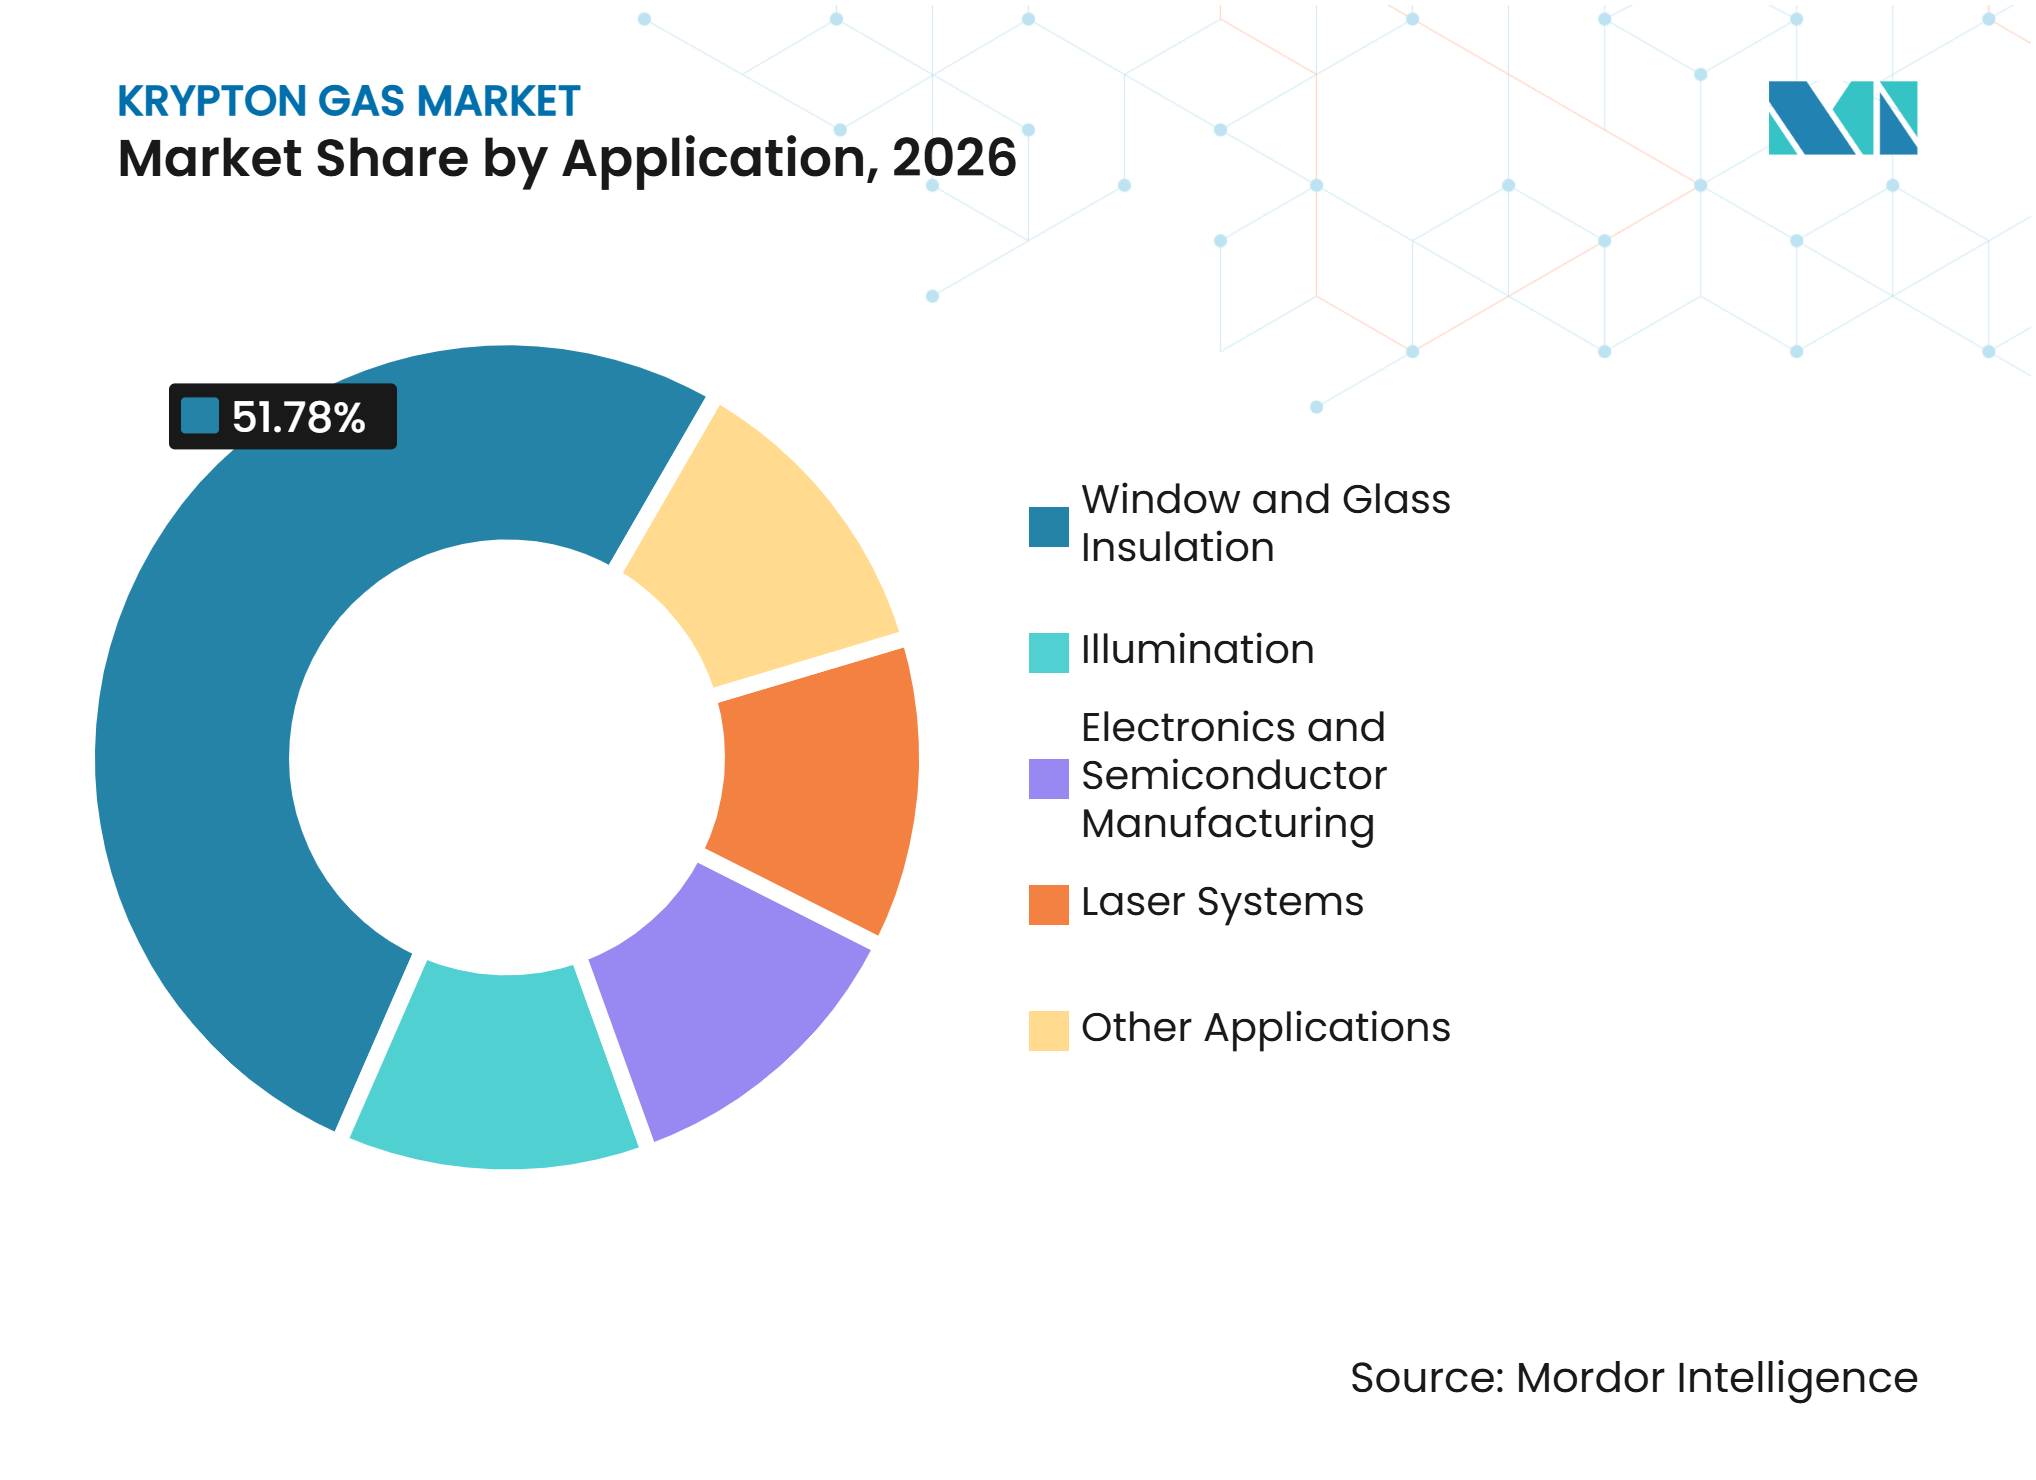
- 用途別では、窓・ガラス断熱が2026年のクリプトンガス市場規模の51.78%を占め、電子機器・半導体製造は2032年までCAGR 7.34%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の市場価値の40.71%を占め、2032年までCAGR 7.01%で成長すと予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体およびKrFエキシマレーザー設備の拡張 | +2.40% | グローバル、アジア太平洋および北米に集中 | 短期(2年以内) |
| エネルギー効率の高いトリプルガラスおよび薄型トリプル窓 | +1.50% | 北米およびEU、アジア太平洋で新興 | 中期(2~4年) |
| 衛星電気推進の採用 | +0.80% | グローバル、EUおよび米国に製造拠点 | 中期(2~4年) |
| 新規空気分離設備からのクリプトン回収 | +0.60% | アジア太平洋が中核、中東・アフリカへの波及 | 中期(2~4年) |
| 高度な物理蒸着(PVD)およびディスプレイ製造向け高純度ガス需要 | +1.00% | アジア太平洋および北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
半導体およびKrFエキシマレーザー設備の拡張
半導体製造は、KrFリソグラフィーが成熟チップノードにおける高生産性を実現することから、クリプトンガス市場の需要における中心的な促進要因であり続けています。極端紫外線(EUV)ツールは選択された最先端レイヤーに使用される一方、KrFツールは成熟ノードでの幅広い生産において引き続き重要です。Gigaphoton Inc.は、既存システムの40 Wと比較して90 W出力を持つ6 kHz KrF光源としてG65Kを発表しました。この高出力により、ツールのスループット向上とガス補充頻度の低減が期待されます。この変化はウェーハあたりのガス使用量を抑制する可能性がありますが、メモリ、パワーデバイス、レガシーロジック向けの設備増強に伴い、KrF装置の設置台数は増加し続けています。クリプトンフッ化物プラズマエッチングガスは、高アスペクト比の3D NAND構造にも対応しており、リソグラフィーの選択のみに依存しない需要を生み出しています。
エネルギー効率の高いトリプルガラスおよび薄型トリプル窓
北米および欧州のエネルギーコードは、薄型高性能グレージングシステムへのクリプトン使用を促進することで、クリプトンガス市場を支援しています。カリフォルニア州の非住宅コンプライアンス要件は、関連する建築設計において薄型キャビティソリューションを優遇する可能性のある開口部U値制限を設定しています[1]。クリプトンはアルゴンよりも熱伝導率が低く、キャビティ幅が10 mm未満の場合に重要となります。米国エネルギー省は、クリプトン充填の4-8-4-8-4 mm構成を使用した薄型トリプルアセンブリが、標準的なアルゴン充填複層ガラスと同等の断熱性能を発揮できると述べています。この構成は複層ガラス用に設計されたフレームに適合するため、改修需要を支えています。クリプトンガス市場は、建設業者がフレーム深さを大幅に増やすことなくエネルギー性能を向上させる必要がある場合に恩恵を受けます。
衛星電気推進の採用
小型衛星事業者はホール効果スラスターへのクリプトン適用をますます検討しており、クリプトンガス市場に追加的な需要経路を生み出しています。欧州宇宙機関は、ARTESATKrプロジェクトの下でクリプトン運用向のPPS®X00中空カソードスラスターの開発を進めています。このプロジェクトは技術成熟度レベル6を目標とし、大型衛星コンステレーションに必要な生産経済性の支援を意図しています。NASAはクリプトンを太陽電気推進用の不活性推進剤として特定し、同一スラスター構成においてキセノンよりも高い比推力を持つと指摘しています。航空宇宙分野の生産量は建設・半導体分野と比較して依然として小規模です。しかし、5N純度以上の航空宇宙グレード材料は制約された高純度供給を巡って競合しており、航空宇宙調達と半導体供給可能性の関係をより密接なものにしています。
新規空気分離設備からのクリプトン回収および高純度製造需要
新規空気分離投資はクリプトン市場に希ガス回収能力を追加できますが、そのタイミングは主に酸素需要によって左右されます。大陽日酸は2025年8月に君津酸素センターでクリプトンおよびキセノンの生産を開始しました。同施設の年間クリプトン生産能力は100万リットルであり、大分工場との合計生産量は年間200万リットルとなります。物理蒸着およびディスプレイパネルプロセスは、選択されたスパッタリングターゲットへの運動量移動を改善できる大きな原子質量を持つ高純度クリプトンへの追加需要を生み出しています。Air Liquideは、先進的な産業プロセスを含む用途向けの高純度ガスとしてクリプトンを特定しています。需要は韓国、日本、および中国台湾省のディスプレイおよび半導体製造クラスターに集中しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 副産物の限られた入手可能性と生産の集中 | -0.90% | グローバル | 長期(4年以上) |
| アルゴンへの代替とコスト面での相対的不利 | -0.70% | 北米および欧州 | 中期(2~4年) |
| 大規模酸素・鉄鋼操業への依存 | -0.50% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
副産物の限られた入手可能性、生産の集中、および酸素依存
クリプトンは大型空気分離装置における酸素生産の副産物として回収されるため、クリプトンガス市場が応答性の高い供給を確保する能力が制限されます。酸素主導型施設の稼働率は、クリプトン需要が堅調であっても利用可能な希ガスを減少させる可能性があります。大型空気分離装置は鉄鋼インフラと連結していることが多く、高炉生産の変化が希ガス回収の基盤に影響を与えます。半導体グレードの新規供給源は顧客認定を必要とし、そのプロセスには6ヶ月から1年以上かかる場合があります。Linde plcは、希ガスを含む限られた拠点で生産される製品について、定期的な供給不足リスクを報告しています[2]。この構造は、半導体需要が認定済み供給を上回る場合に逼迫期間を長引かせる可能性があります。
アルゴンへの代替とコスト面での相対的不利
アルゴンは、グレージングの寸法が断熱要件を満たす場合のデフォルトの断熱充填ガスであり続けています。標準的な16~18 mmの複層ガラスユニットでは、アルゴンがクリプトンの使用可能な範囲を制限するほど十分に近い性能を提供できます。クリプトンは、狭いキャビティが性能バランスを変えるスリムプロファイル、高級、おびパッシブハウス用途において最も関連性が高いままです。アルゴンとクリプトンの間の固定された大気回収関係は、クリプトン価格の上昇が相対的な生産経済性を変える能力を制限します。これにより、クリプトンの低熱伝導率を必要としない用途においてアルゴンのコスト優位性が維持されます。クリプトンガス市場は、したがって複層ガラス全体の基盤よりもプレミアム建築セグメントにより大きく依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
純度および製品タイプ別:
半導体需要が高純度ティアを支援高純度クリプトンは2026年のクリプトンガス市場価値の44.13%を占め、2032年までCAGR 6.87%で成長すると予測されています。この地位は、リソグラフィーおよびエッチングプロセス全体にわたる5N(99.999%)材料に対する半導体要件を反映しています。中国は2025年8月にGB/T 5829-2025を発行し、同規格は2026年3月に発効しました。これは、空気分離、アンモニア合成テールガス、または原子炉核分裂ガスによって生産された純粋、高純度、および超高純度クリプトンの不純物要件を定義しています。このフレームワークは文書化された調達を支援し、制御された精製を実証できるサプライヤーを優遇します。
超高純度クリプトンは、このカテゴリー内で最も成長の速いサブセグメントですが、より小さなベースから出発しています。99.9999%(6N)材料と非常に低い汚染レベルを必要とするエキシマレーザーおよびイオンスラスター用途に対応しています。これらの要件は、供給源の認定と専用精製インフラの重要性を高めます。一般純度クリプトンは、窓メーカーが通常4N(99.99%)グレードを使用する断熱ガラス用途において重要な役割を果たしています。クリプトンガス市場は、したがって高仕様および建設需要を異なる品質ティアを通じて提供しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
供給モード別:
シリンダー流通が重要性を維持しながらバルク需要が拡大シリンダーは2026年のクリプトンガス市場価値の39.45%を占めました。その地位は、研究機関、特殊照明メーカー、および小規模断熱ガラスメーカーが必要とする柔軟性を反映しています。地域の充填施設により、メーカーはオンサイトストレージを必要とせずに分散した顧客拠点への供給が可能です。この供給モードは、需要が控えめで変動する顧客を支援し、固定配送設備が正当化されない場所でも引き続き重要です。
バルクおよびマイクロバルクは2032年までCAGR 6.75%で成長すると予測されており、最も成長の速い供給モードとなっています。半導体ファブおよび大型ディスプレイメーカーは、厳密に管理された純度条件下での継続的な高出力配送を必要としています。これらの顧客はますますバルク契約、パイプライン配送、またはマルチガス契約に紐付けられたISOコンテナ供給を好む傾向にあります。ドラムタンクは、シリンダーとバルク形式の中間量を必要とするユーザーに対応しています。クリプトンのオンサイト供給は依然として限定的ですが、韓国および中国台湾省の密集した半導体クラスター周辺で台頭しつつあります。
用途別:
建設が需要をリードしながら電子機器がより速く成長窓・ガラス断熱は2026年のクリプトンガス市場の51.78%を占めました。建設需要は、後者の高い純度要件にもかかわらず、電子機器の使用量を生産量で上回っています。低U値要件は、スリムプロファイルグレージングシステムへのクリプトン使用を支援しています。米国エネルギー省は、総厚28 mmのクリプトン充填薄型トリプルアセンブリが、従来のアルゴン充填複層ガラスユニットと同等の断熱性能を発揮できると報告しています。これにより、フレーム深さが改修の選択肢を制限する既存建物における用途経路が生まれます。
電子機器・半導体製造は2032年までCAGR 7.34%で拡大すると予測されています。成長は、KrFエキシマレーザーの設置および成熟ノードファブでの設備増強によって支えられています。この用途には、プラズマおよび蒸着活動のための制御された希ガス純度を必要とするプロセスも含まれます。照明は、LED製品が白熱灯およびハロゲンランプに取って代わるにつれて構造的に減少し続けています。レーザーシステムおよびその他の用途(宇宙推進や研究を含む)は、クリプトンガス市場内で規模は小さいながらも高付加価値の需要領域であり続けています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋:半導体クラスターが地域需要を支援
アジア太平洋は2026年のクリプトンガス市場シェアの40.71%を占め、2032年までCAGR 7.01%で成長すると予測されています。韓国は半導体およびディスプレイ製造基盤により主要な投資地域となっています。Air Liquideは2025年6月に天安に希ガス精製ユニットを開設し、地元の半導体顧客に超高純度クリプトンおよびキセノンを供給しています。中国のGB/T 5829-2025規格は国内サプライチェーン全体のクリプトン純度仕様を定義しています。日本は2025年8月に国内回収能力を追加し、インドおよびASEANは二次的な需要拠点として台頭しつつあります。
北米:エネルギーコードと半導体の国内回帰が調達を形成
北米のクリプトンガス市場は、アリゾナ州、テキサス州、オハイオ州の半導体設備プロジェクトによって支えられています。これらの施設は長期的な希ガス供給契約と地域品質保証を必要としています。カリフォルニア州のコンプライアンスフレームワークは、開口部U値基準に関する規制要件を定めています。薄型トリプルガラスは、建設業者がより深い交換フレームを必要とせずに断熱性能を向上させる手段を提供します。
欧州および新興市場:供給レジリエンスが地域の優先事項を変化させる
欧州は、ウクライナの生産への混乱を受けて希ガス供給のレジリエンス再構築を進めており、これにより輸入依存が露呈しました。EU規則2024/1252は、希ガスに関連する戦略的プロジェクト監督を含む、安全で持続可能な重要原材料供給のためのフレーワークを確立しています。欧州委員会は2025年3月に重要原材料法の戦略的プロジェクトの初期セットを承認し、精製への国内投資のための政策フレームワークを提供しました。南米は主に特殊照明および限定的な断熱ガラス用途向けのシリンダー輸入によって供給されています。中東・アフリカはより小さな基盤を代表していますが、Air Liquideは南アフリカで宇宙および半導体需要を対象としたクリプトンおよびキセノン精製ユニットの稼働開始を報告しており、クリプトンガス市場の地域供給基盤を拡大しています。
競合状況
市場集中度
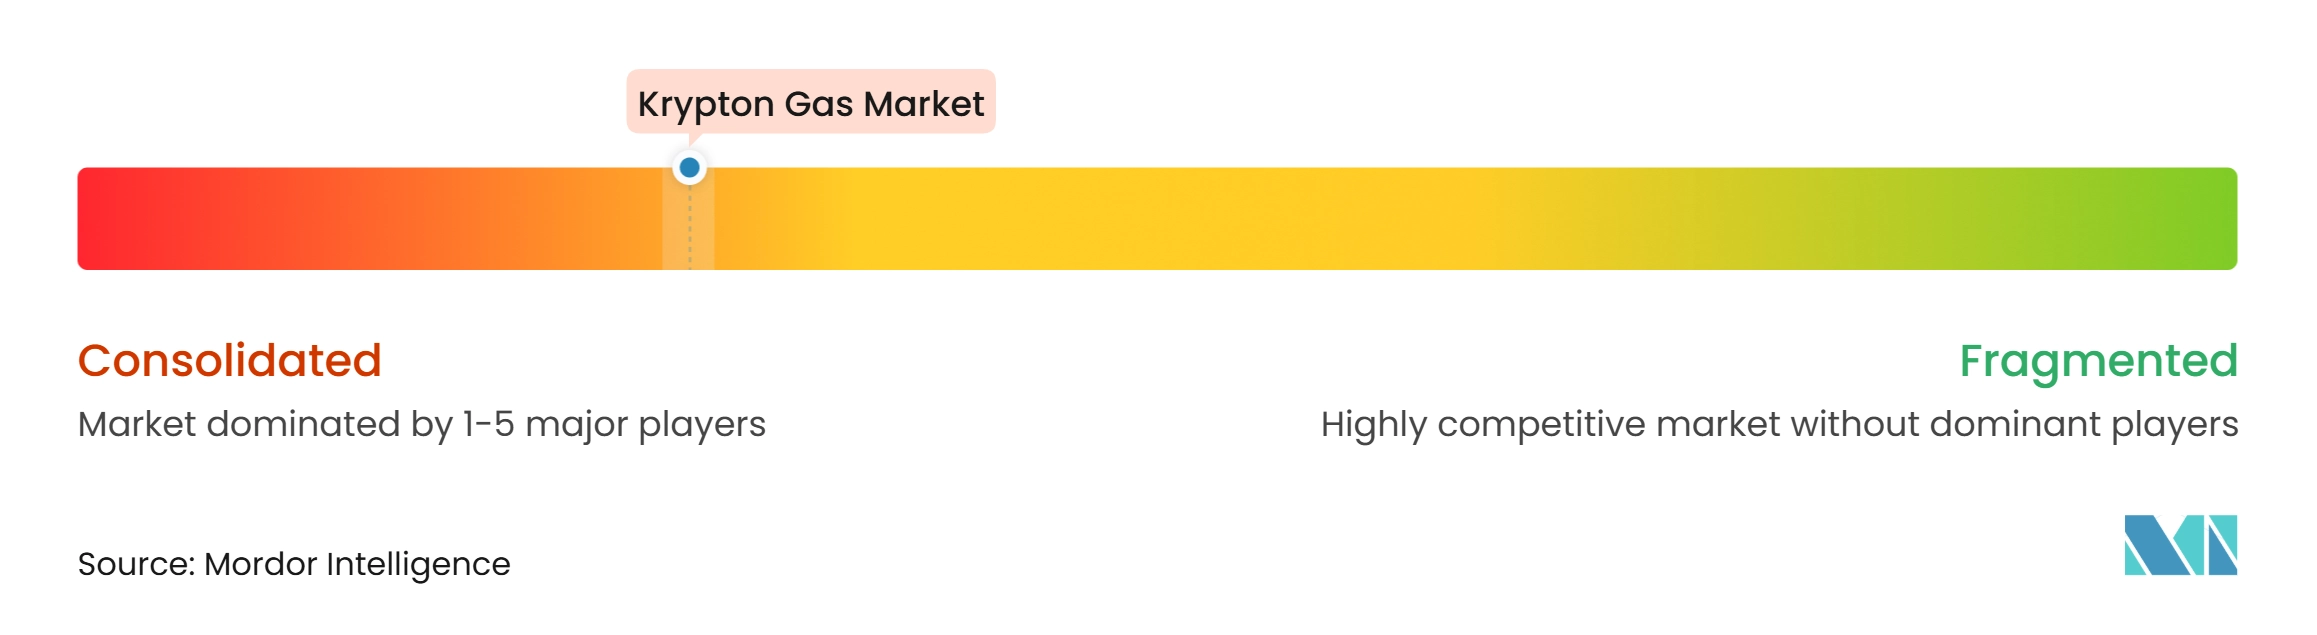
クリプトンガス市場は集約されています。Linde、Air Liquide、Air Products、およびNippon Sanso Holdingsが大型空気分離装置と統合されたクリプトン精製能力の大部分を保有しています。その地位は、極低温分離能力、確立された物流、および長期的な顧客関係によって支えられています。Linde plcは2024年の売上高として33,986 ミリオン 米ドルを報告し、その施設全体で共同生産される大気希ガス製品の中にクリプトンを挙げています。同社はまた、希ガスは限られた拠点での生産集中により供給制約を受ける可能性があると指摘しています。
地域化は繰り返し見られる競争戦略です。Air Liquideは2025年6月に韓国の半導体顧客の近くに位置する天安に精製プラントを開設しました。大陽日酸は2025年8月に君津酸素センターでクリプトンおよびキセノンの能力を追加しました。これらの投資により輸送依存が低減し、先進製造クラスターの近くに精製拠点が配置されました。
中国のメーカーは、より技術的に要求の高い電子機器顧客への供給拡大に取り組んできました。Yueyang Kaimiteは2025年5月にKrFリソグラフィーガスについてGIGAPHOTONから認定サプライヤーの地位を取得しており、地域サプライヤーが高純度用途に必要な仕様への投資を行っていることを示しています。ウクライナのサプライヤーは引き続き供給基盤の一部を構成していますが、より混乱した地域環境で操業しています。クリプトンガス市場は、回収・リサイクルサービスおよび精製能力が限られた地域での地域化供給において引き続き機会を保持しています。
クリプトンガス産業のリーダー企業
-
Linde PLC
-
Air Products and Chemicals, Inc.
-
Air Liquide
-
Messer SE & Co. KGaA
-
Nippon Sanso Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
クリプトンガス市場 このレポートでカバーされる企業
- Air Liquide
- Air Products and Chemicals, Inc.
- AIR WATER INC
- Baowu (Wisco Gases)
- Cryoin Engineering
- Hangzhou Hangyang Co., Ltd.
- Iceblick Ltd.
- INGAS
- Iwatani Corporation
- Linde PLC
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- SOL Spa
- Universal Industrial Gases, LLC
- Yueyang Kaimeite Electronic Specialty Rare Gases Co., Ltd.
最近の産業開発事情 クリプトンガス市場
- 2025年6月:Air Liquideが韓国忠清南道天安市に希ガス精製ユニットを開設しました。同施設は独自の極低温精製技術を使用して、地元の主要半導体顧客にクリプトンおよびキセノンを供給し、チップ製造に必要な超高純度グレードを実現しています。このユニットはAir LiquideをSamsung ElectronicsおよびSK Hynixの生産施設の近くに位置付けています。
- 2025年5月:Messer SE & Co. KGaAがペンシルベニア州クールボータウンシップに新しい電子機器・特殊製品レーザーミックス施設を開設し、マーチャント市場向けにクリプトン、ネオン、およびキセノンを生産しています。Messerは同施設を電子機器および特殊ガスセクターにおける需要の変化への対応、および国内サプライチェーンリスク軽減措置として説明しました。
グローバルクリプトンガス市場レポートの調査範囲
クリプトンは大気中に存在する希少な無色無臭の希ガスです。照明、レーザー、写真用フラッシュ、および特殊産業用途に使用されています。このガスは空気分離プロセスの副産物として抽出され、液体空気を分留して個々のガスを分離します。クリプトンは、半導体製造および医療処置に応用されるクリプトンフッ化物レーザーを含む高性能照明システムに使用されています。
クリプトンガス市場は、純度および製品タイプ、供給モード、用途、および地域別にセグメント化されています。純度および製品タイプ別では、市場は高純度クリプトン、一般純度クリプトン、および超高純度クリプトンにセグメント化されています。供給モード別では、市場はシリンダー、バルクおよびマイクロバルク、ドラムタンク、およびオンサイト供給にセグメント化されています。用途別では、市場は窓・ガラス断熱、照明、電子機器・半導体製造、レーザーシステム、およびその他の用途にセグメント化されています。レポートはまた、主要地域の15カ国のクリプトンガスの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 高純度クリプトン |
| 一般純度クリプトン |
| 超高純度クリプトン |
| シリンダー |
| バルクおよびマイクロバルク |
| ドラムタンク |
| オンサイト供給 |
| 窓・ガラス断熱 |
| 照明 |
| 電子機器・半導体製造 |
| レーザーシステム |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 純度および製品タイプ別 | 高純度クリプトン | |
| 一般純度クリプトン | ||
| 超高純度クリプトン | ||
| 供給モード別 | シリンダー | |
| バルクおよびマイクロバルク | ||
| ドラムタンク | ||
| オンサイト供給 | ||
| 用途別 | 窓・ガラス断熱 | |
| 照明 | ||
| 電子機器・半導体製造 | ||
| レーザーシステム | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
クリプトンガス市場の現在の市場規模は?
クリプトンガス市場規模は2026年に201.63 ミリオン 米ドルと評価され、2027年の213.71 ミリオン 米ドルから2032年には286.39 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 6.03%で成長すると推定されています。
最も急速に拡大している用途は何ですか?
電子機器・半導体製造は2032年までCAGR 7.34%で成長すると予測されています。KrFツールおよび制御された半導体プロセスがこの成長率を支えています。
高純度クリプトンがチップ製造において重要な理由は何ですか?
半導体プロセスは、リソグラフィー、エッチング、および蒸着において制御された純度レベルを必要としています。中国のGB/T 5829-2025は認定供給のための純度分類を正式化しています。
クリプトンガス需要をリードしている地域はどこですか?
アジア太平洋は2026年に40.71%のシェアを占め、2032年までCAGR 7.01%を記録すると予測されています。韓国、日本、および中国の製造クラスターが地域需要を支えています。