
Taille et part du marché du gaz krypton
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
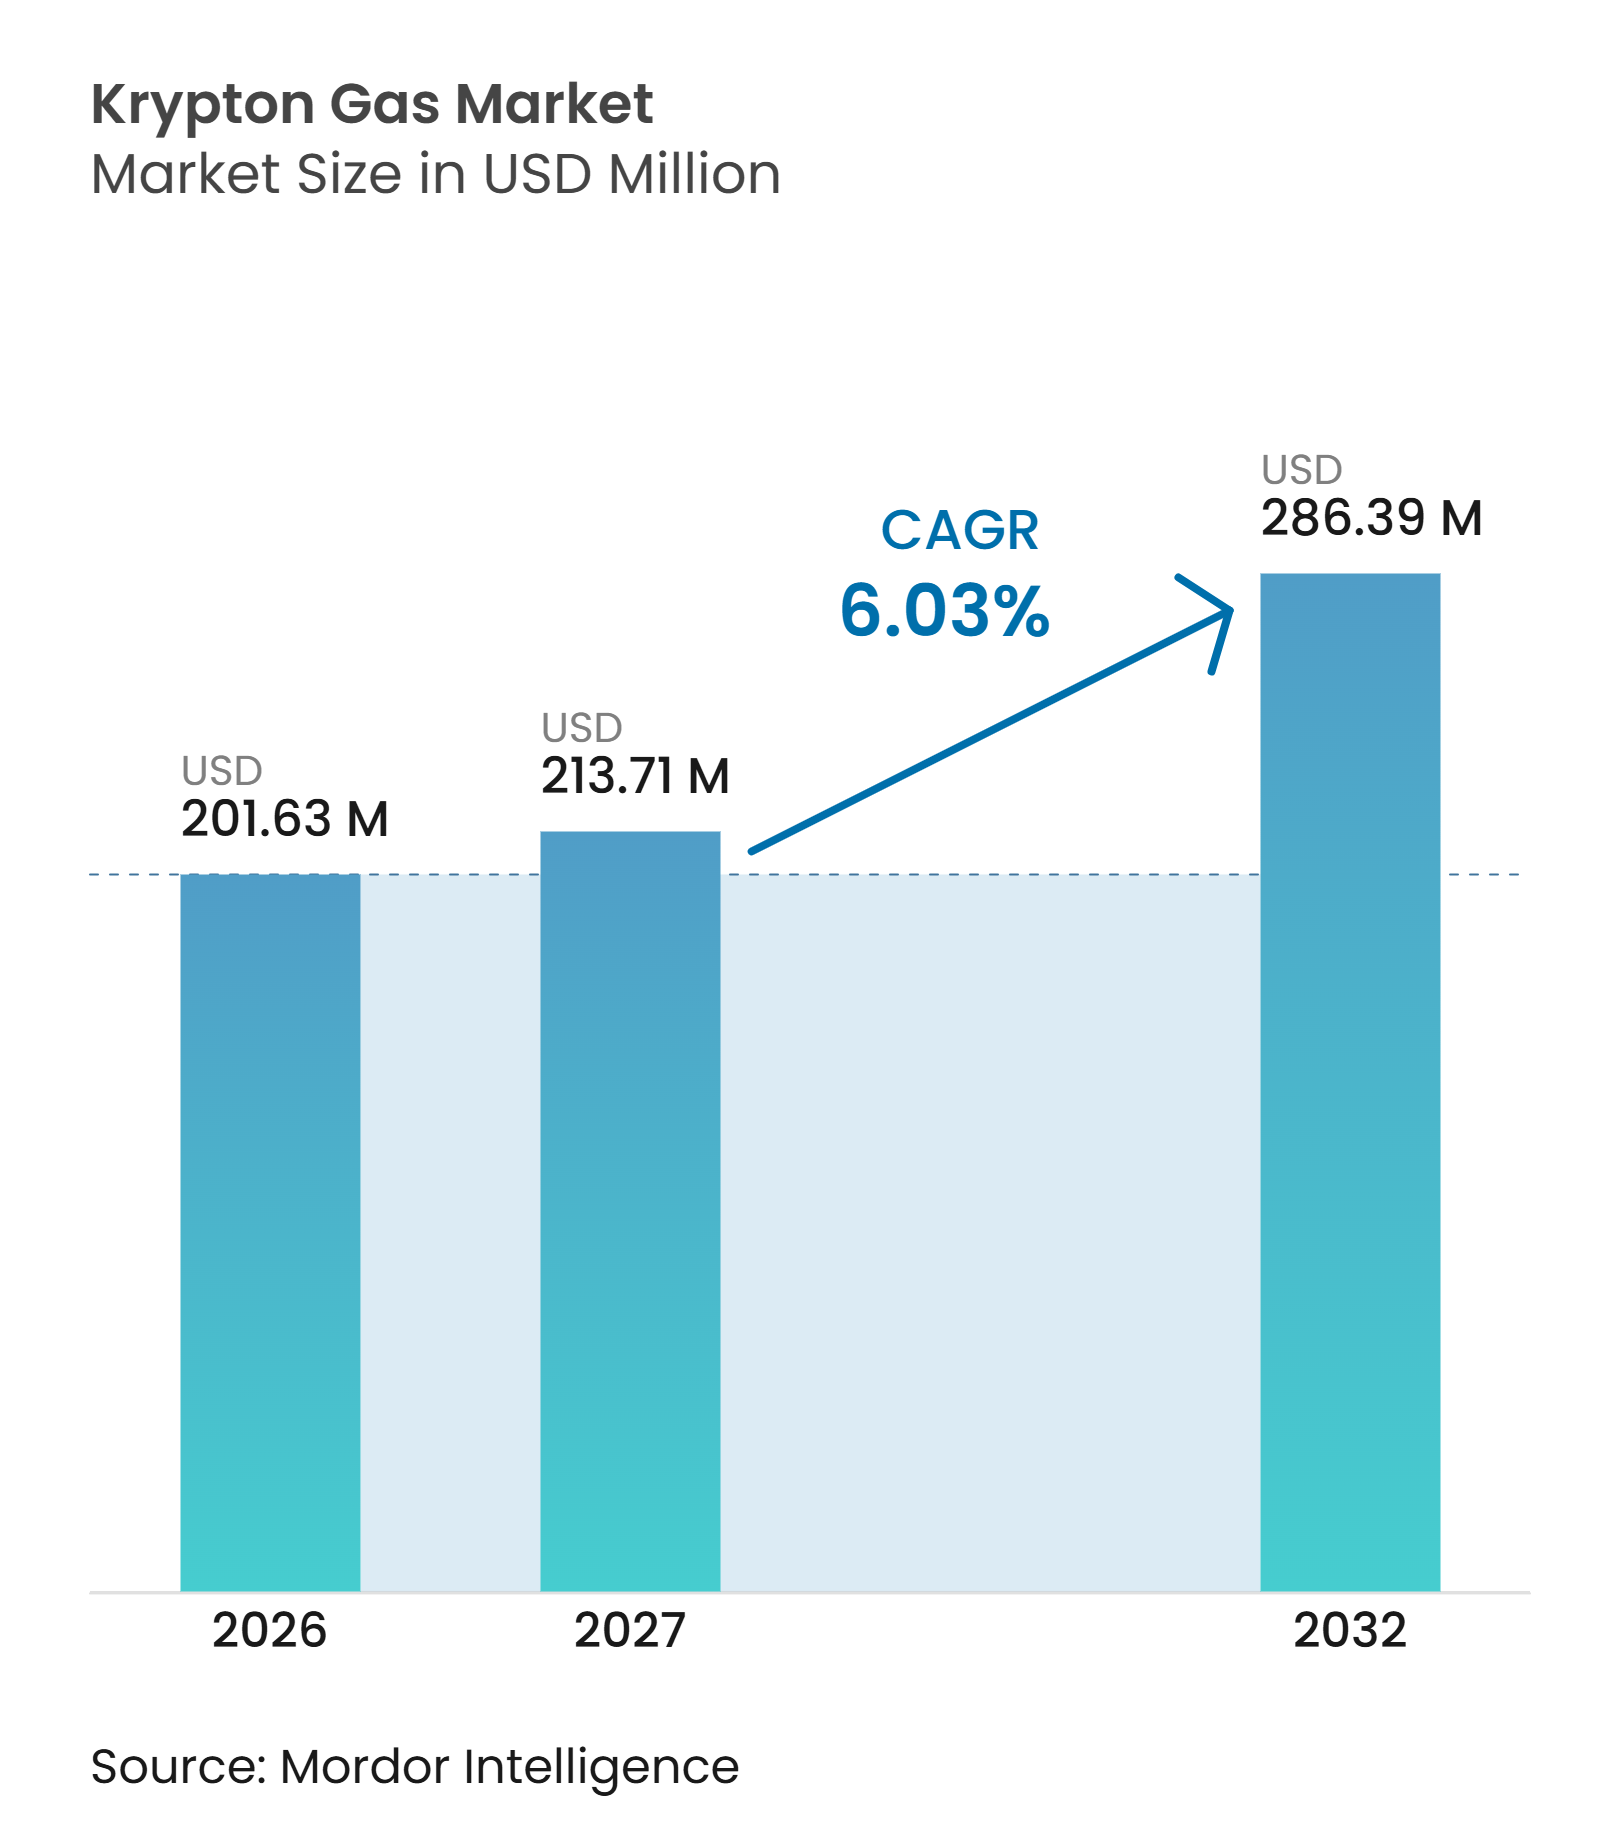
| Taille du Marché (2027) | 213.71 Millions de dollars américains |
| Taille du Marché (2032) | 286.39 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du gaz krypton par Mordor Intelligence
La taille du marché du gaz krypton était évaluée à 201,63 millions USD en 2026 et devrait croître de 213,71 millions USD en 2027 à 286,39 millions USD d'ici 2032, à un CAGR de 6,03 % pendant la période de prévision (2027-2032). La demande est soutenue par la fabrication de semi-conducteurs et les systèmes de fenêtres haute performance, qui utilisent le krypton pour différentes raisons techniques. Les clients du secteur des semi-conducteurs nécessitent un gaz de haute pureté pour la lithographie au fluorure de krypton (KrF), la gravure plasma et d'autres procédés contrôlés. Les applications dans le bâtiment utilisent le krypton dans des cavités de vitrage minces où des performances thermiques supérieures à celles que l'argon peut offrir sont nécessaires. L'approvisionnement reste lié aux grandes unités de séparation de l'air qui servent principalement la demande en oxygène, ce qui peut créer des pénuries lorsque la demande en gaz rares augmente plus vite que la capacité de récupération. Le marché du gaz krypton dépend donc de la sécurité de l'approvisionnement, de l'assurance de la pureté et de la proximité des clients autant que de la demande des utilisateurs finaux.
Principaux enseignements du rapport
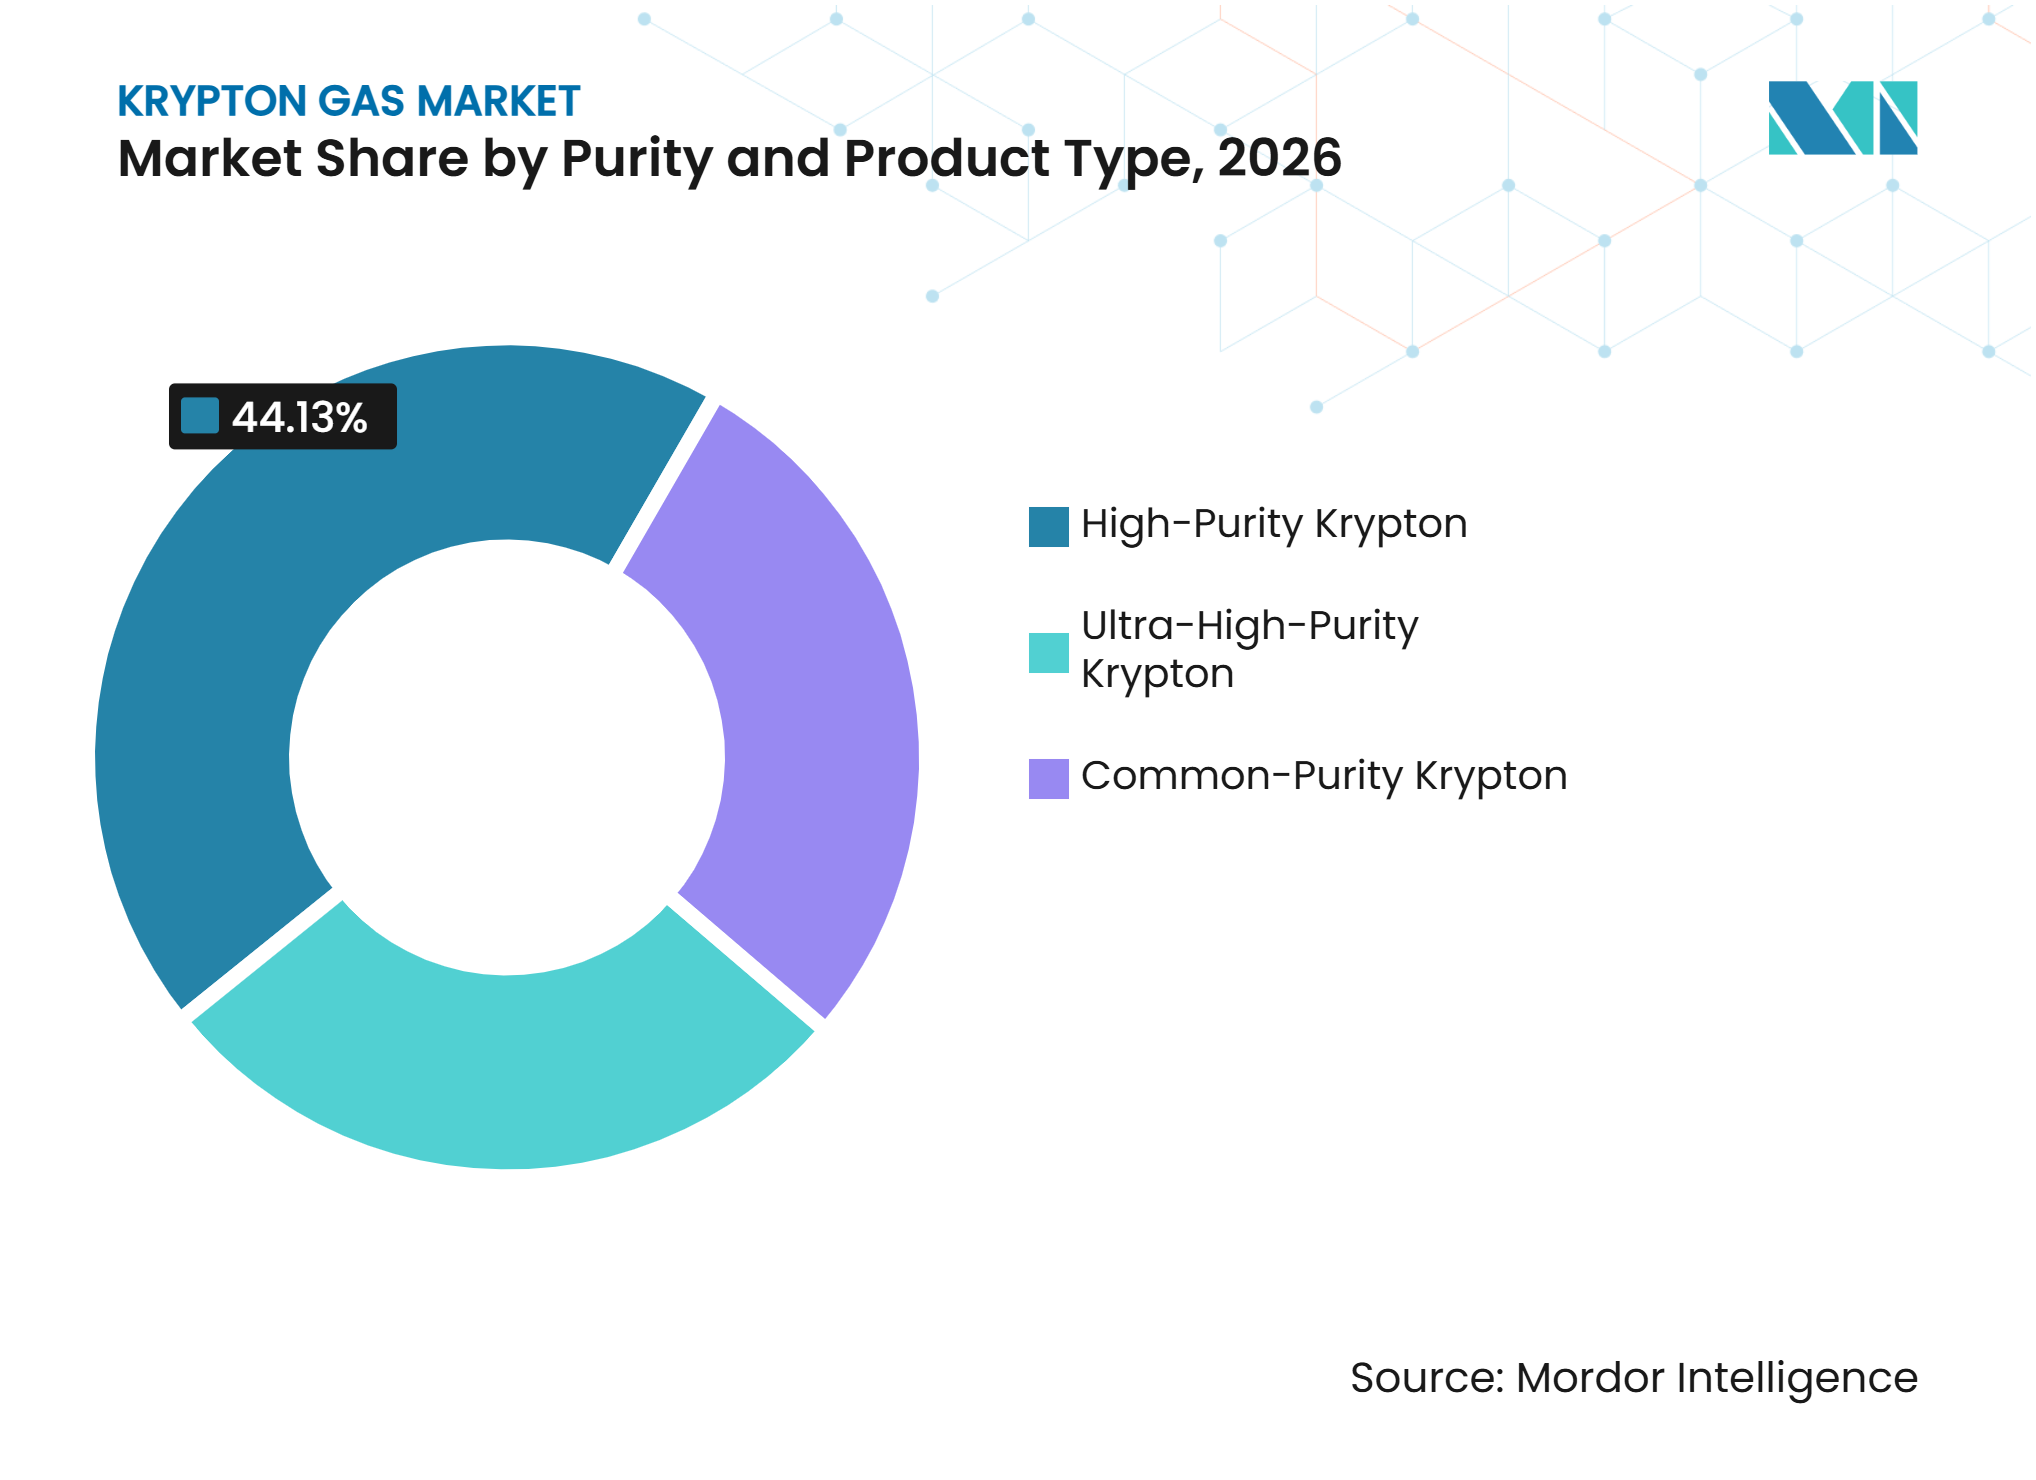
- Par pureté et type de produit, le krypton haute pureté détenait 44,13 % de la part du marché du gaz krypton en 2026 et devrait croître à un CAGR de 6,87 % jusqu'en 2032.
- Par mode d'approvisionnement, les bouteilles détenaient 39,45 % de la valeur du marché du gaz krypton en 2026, tandis que le vrac et le micro-vrac devraient croître à un CAGR de 6,75 % jusqu'en 2032.
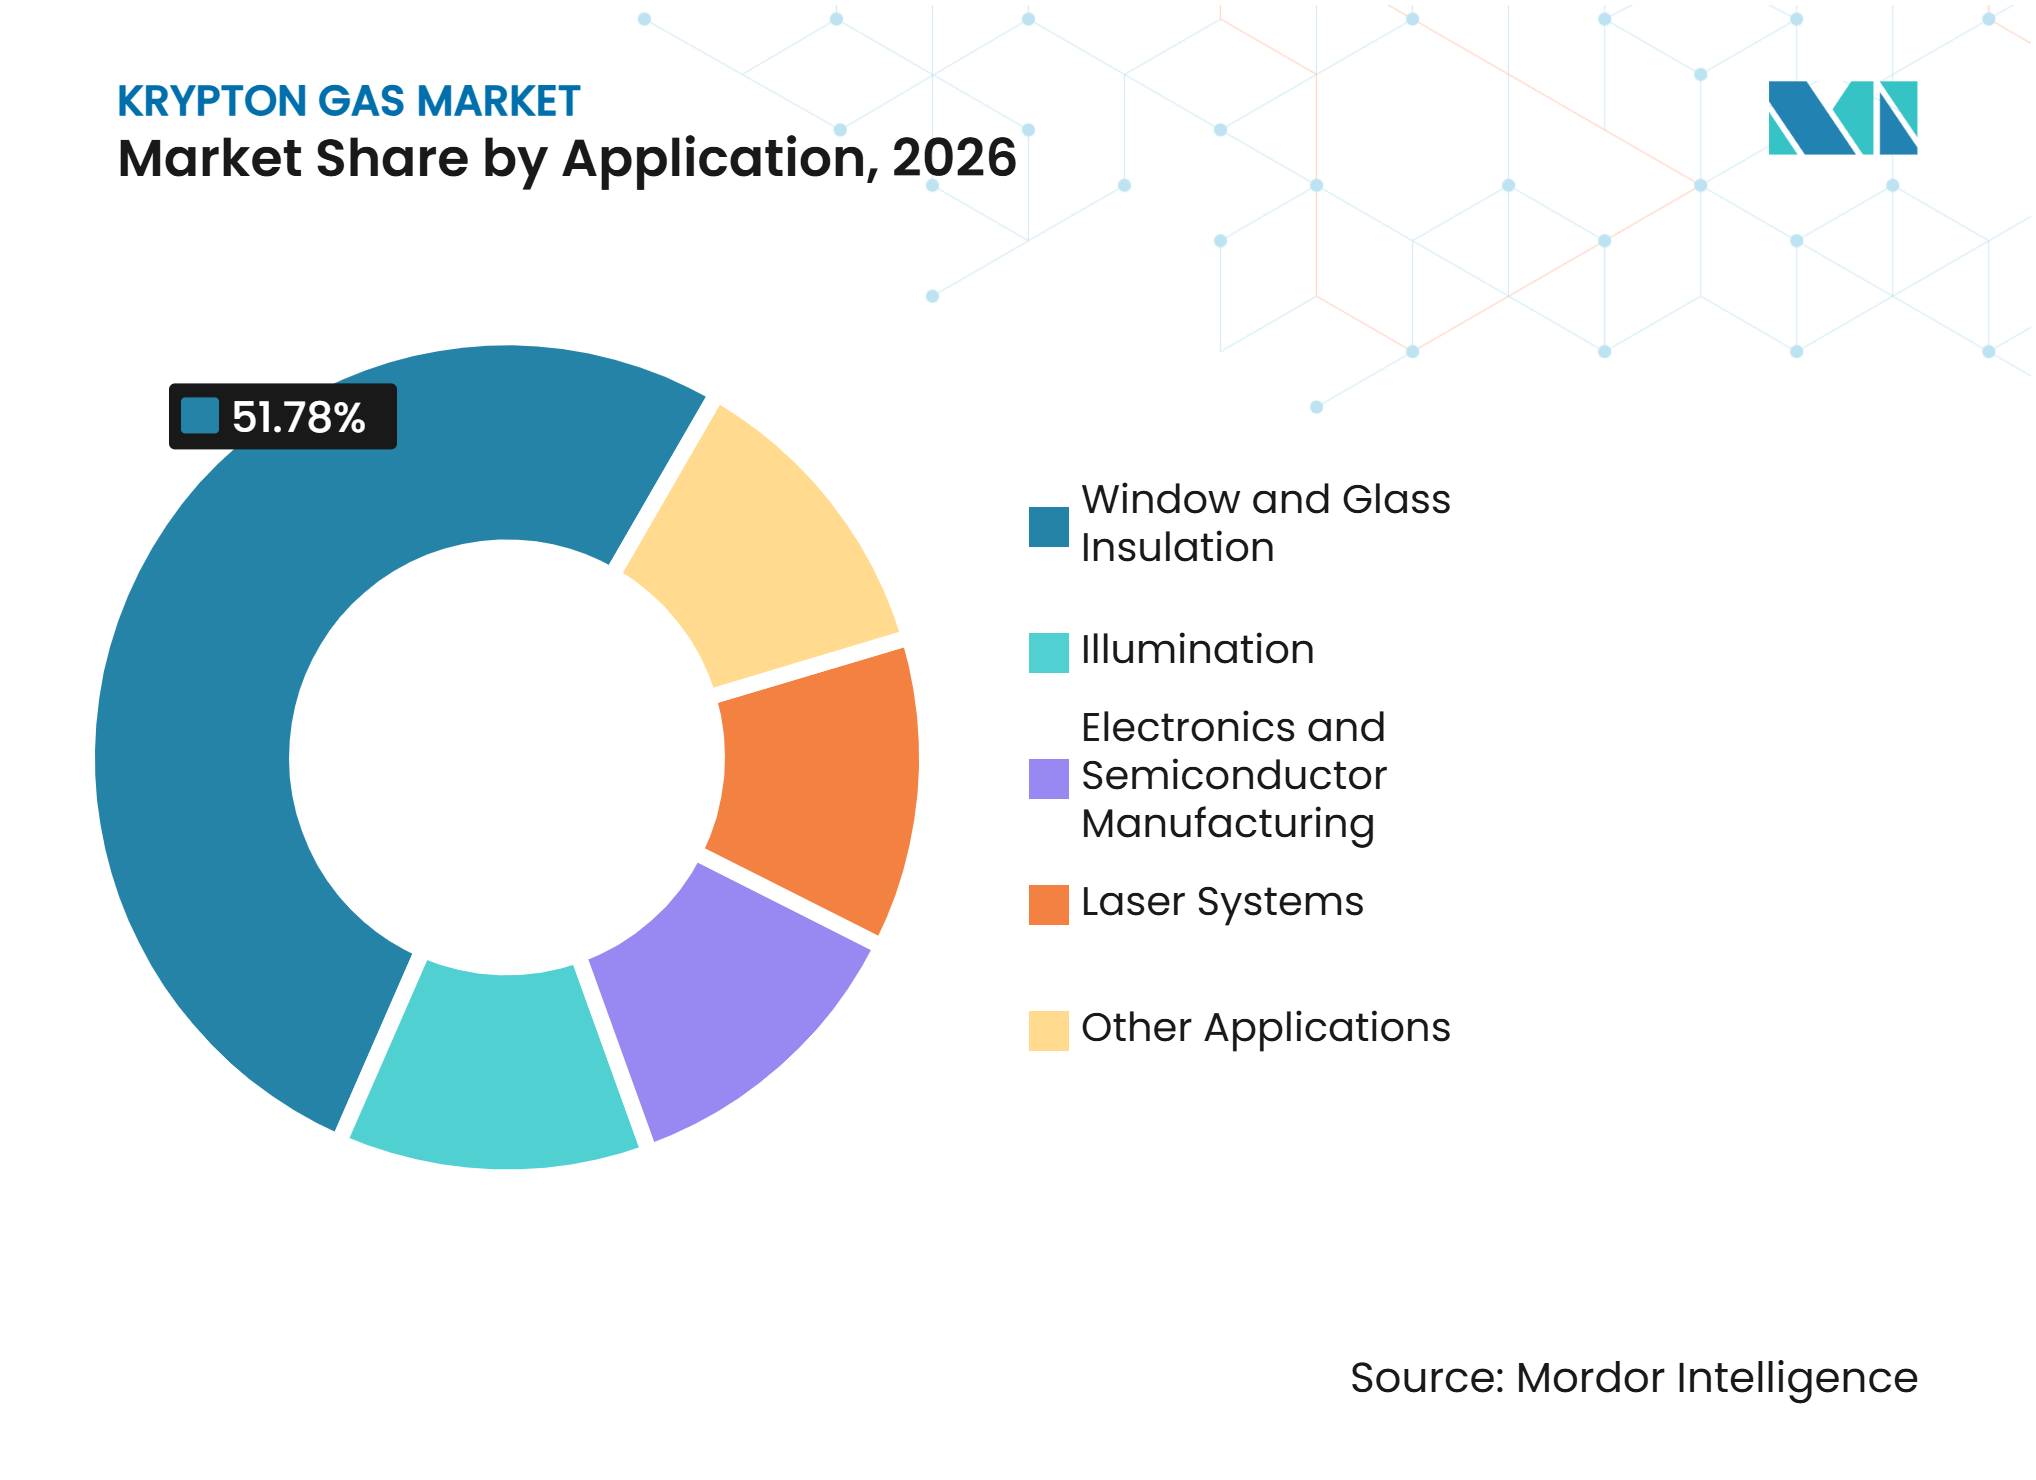
- Par application, l'isolation des fenêtres et du verre représentait 51,78 % de la taille du marché du gaz krypton en 2026, tandis que la fabrication d'électronique et de semi-conducteurs devrait croître à un CAGR de 7,34 % jusqu'en 2032.
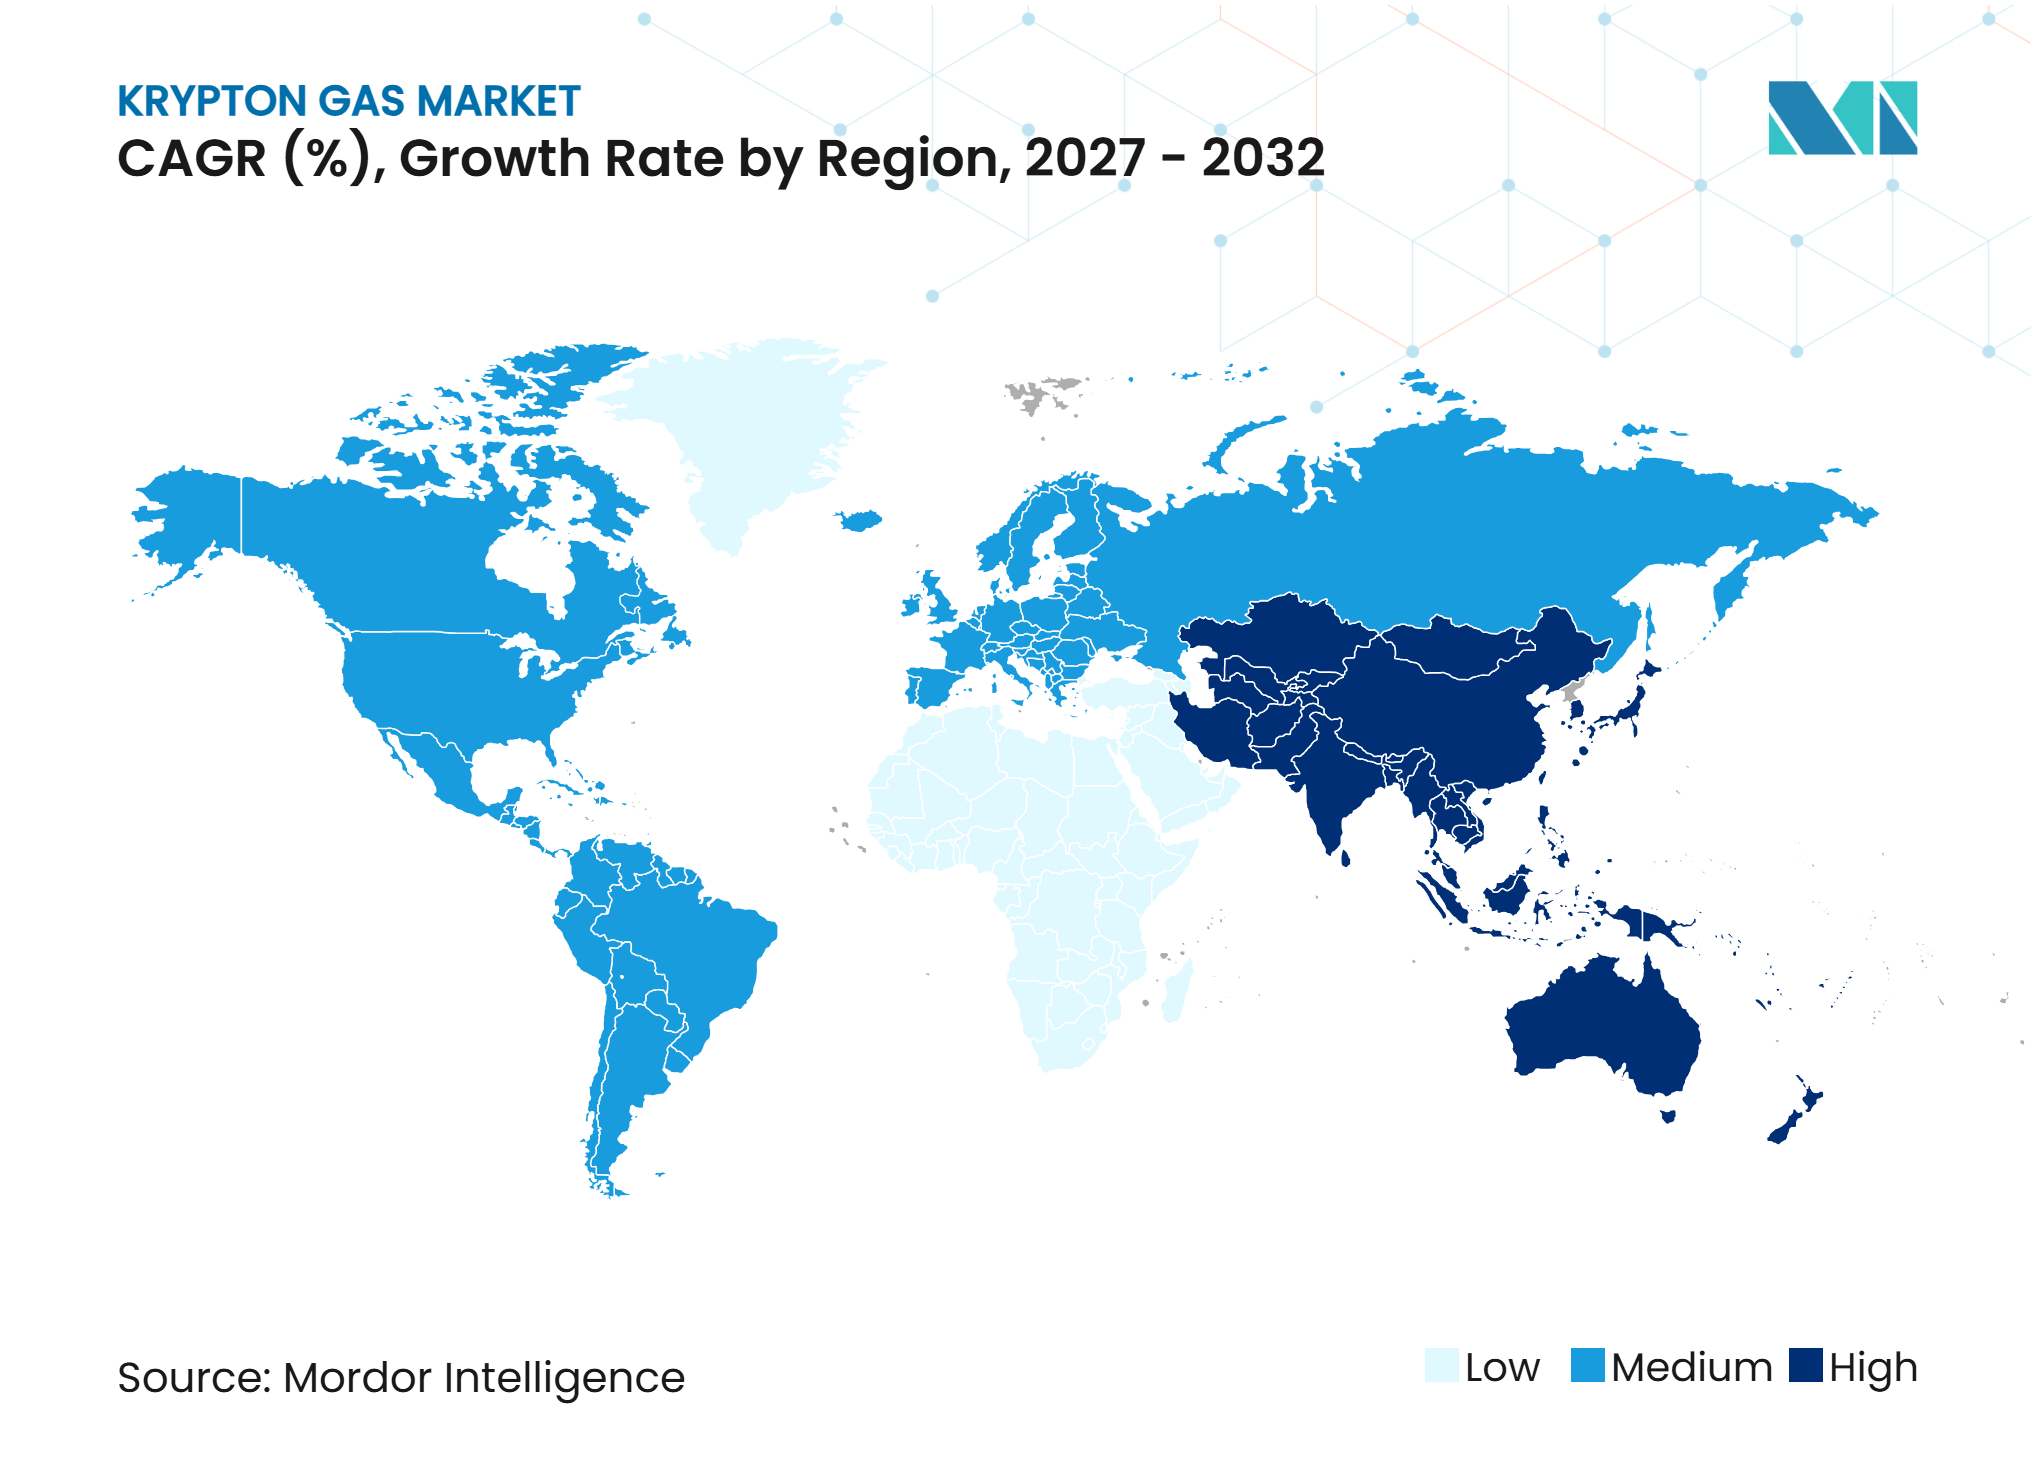
- Par géographie, l'Asie-Pacifique détenait 40,71 % de la valeur du marché en 2026 et devrait croître à un CAGR de 7,01 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités de semi-conducteurs et de lasers à excimères KrF | +2.40% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Fenêtres triple vitrage à haute efficacité énergétique et fenêtres triple minces | +1.50% | Amérique du Nord et UE, émergentes en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de la propulsion électrique par satellite | +0.80% | Mondial, avec des pôles de fabrication dans l'UE et aux États-Unis | Moyen terme (2-4 ans) |
| Récupération du krypton à partir des nouvelles capacités de séparation de l'air | +0.60% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Demande de gaz haute pureté pour le dépôt physique en phase vapeur (PVD) avancé et la fabrication d'écrans | +1.00% | Asie-Pacifique et Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités de semi-conducteurs et de lasers à excimères KrF
La fabrication de semi-conducteurs reste un moteur central de la demande pour le marché du gaz krypton, car la lithographie KrF permet une production élevée sur les nœuds de puces matures. Les outils à ultraviolets extrêmes (EUV) sont utilisés pour certaines couches de pointe, tandis que les outils KrF restent pertinents pour la production à grande échelle sur les nœuds matures. Gigaphoton Inc. a introduit le G65K en tant que source lumineuse KrF à 6 kHz avec une puissance de sortie de 90 W, contre 40 W pour les systèmes existants. La puissance de sortie plus élevée peut améliorer le débit des outils tout en réduisant la fréquence des recharges de gaz. Ce changement peut modérer la consommation de gaz par tranche, mais le parc installé d'équipements KrF continue de croître avec les ajouts de capacité pour la mémoire, les dispositifs de puissance et la logique héritée. Le gaz de gravure plasma au fluorure de krypton soutient également les structures 3D NAND à rapport d'aspect élevé, créant une demande qui ne dépend pas uniquement des choix de lithographie.
Fenêtres triple vitrage à haute efficacité énergétique et fenêtres triple minces
Les codes énergétiques en Amérique du Nord et en Europe soutiennent le marché du gaz krypton en encourageant son utilisation dans des systèmes de vitrage minces et haute performance. Les exigences de conformité non résidentielle de la Californie fixent des limites de facteur U pour la fenestration qui peuvent favoriser les solutions à cavité étroite dans les conceptions de bâtiments concernées[1]. Le krypton a une conductivité thermique inférieure à celle de l'argon, ce qui devient important lorsque la largeur de la cavité est inférieure à 10 mm. Le Département de l'énergie des États-Unis indique que les assemblages triple minces utilisant des configurations krypton 4-8-4-8-4 mm peuvent offrir des performances thermiques comparables aux unités double vitrage standard remplies d'argon. Cette configuration peut s'adapter aux cadres initialement conçus pour des unités double vitrage, ce qui soutient la demande de rénovation. Le marché du gaz krypton bénéficie lorsque les constructeurs doivent améliorer les performances énergétiques sans augmenter sensiblement la profondeur des cadres.
Adoption de la propulsion électrique par satellite
Les opérateurs de petits satellites évaluent de plus en plus le krypton pour les propulseurs à effet Hall, créant une voie de demande supplémentaire pour le marché du gaz krypton. L'Agence spatiale européenne fait progresser un propulseur à cathode creuse PPS®X00 pour le fonctionnement au krypton dans le cadre de son projet ARTES AT Kr. Le projet vise le niveau de maturité technologique 6 et est destiné à soutenir l'économie de production nécessaire aux grandes constellations de satellites. La NASA identifie le krypton comme un propergol inerte pour la propulsion électrique solaire et note qu'il a une impulsion spécifique plus élevée que le xénon dans la même configuration de propulseur. La production aérospatiale reste modeste par rapport à la construction et aux semi-conducteurs. Cependant, le matériau de qualité aérospatiale à une pureté de 5N ou supérieure est en concurrence pour un approvisionnement haute pureté contraint, liant plus étroitement les achats aérospatiaux à la disponibilité des semi-conducteurs.
Récupération du krypton à partir des nouvelles capacités de séparation de l'air et demande de fabrication haute pureté
Les nouveaux investissements dans la séparation de l'air peuvent ajouter des capacités de récupération de gaz rares pour le marché du krypton, bien que leur calendrier soit largement déterminé par la demande en oxygène. Taiyo Nippon Sanso a commencé la production de krypton et de xénon au Centre Kimitsu Sanso en août 2025. L'installation a une capacité annuelle de krypton de 1 million de litres, portant la production combinée avec l'opération d'Oita de l'entreprise à 2 millions de litres par an. Les procédés de dépôt physique en phase vapeur et de fabrication de panneaux d'affichage créent une demande supplémentaire de krypton haute pureté, car sa masse atomique plus élevée peut améliorer le transfert de quantité de mouvement pour certaines cibles de pulvérisation. Air Liquide identifie le krypton comme un gaz haute pureté pour des applications incluant des procédés industriels avancés. La demande est concentrée dans les pôles de fabrication d'écrans et de semi-conducteurs de Corée du Sud, du Japon et de la Province de Taïwan en Chine.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité limitée des sous-produits et concentration de la production | -0.90% | Mondial | Long terme (≥ 4 ans) |
| Substitution par l'argon et désavantage de coût relatif | -0.70% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Dépendance aux opérations d'oxygène et d'acier à grande échelle | -0.50% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité limitée des sous-produits, concentration de la production et dépendance à l'oxygène
Le krypton est récupéré en tant que sous-produit de la production d'oxygène dans les grandes unités de séparation de l'air, ce qui limite la capacité du marché du gaz krypton à sécuriser un approvisionnement réactif. Le taux d'exploitation des installations axées sur l'oxygène peut réduire les gaz rares disponibles même lorsque la demande en krypton reste ferme. Les grandes unités de séparation de l'air sont souvent connectées à l'infrastructure sidérurgique, ce qui signifie que les changements dans la production des hauts fourneaux affectent la base de récupération des gaz rares. Les nouvelles sources de qualité semi-conducteur nécessitent une qualification client, un processus qui peut prendre de 6 mois à plus d'un an. Linde plc signale une exposition périodique aux pénuries d'approvisionnement pour les produits fabriqués dans un nombre limité de sites, y compris les gaz rares[2]. Cette structure peut prolonger les périodes de tension lorsque la demande en semi-conducteurs dépasse l'offre qualifiée.
Substitution par l'argon et désavantage de coût relatif
L'argon reste le gaz de remplissage d'isolation par défaut lorsque les dimensions du vitrage lui permettent de satisfaire aux exigences thermiques. Dans les unités double vitrage standard de 16-18 mm, l'argon peut offrir des performances suffisamment proches pour limiter l'utilisation adressable du krypton. Le krypton reste le plus pertinent dans les applications à profil mince, haut de gamme et maison passive où les cavités étroites modifient l'équilibre des performances. La relation fixe de récupération atmosphérique entre l'argon et le krypton limite la capacité d'un prix plus élevé du krypton à modifier l'économie de production relative. Cela préserve l'avantage de coût de l'argon dans les applications qui ne nécessitent pas la faible conductivité thermique du krypton. Le marché du gaz krypton est donc plus exposé au segment des bâtiments haut de gamme qu'à l'ensemble de la base du double vitrage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par pureté et type de produit :
la demande des semi-conducteurs soutient le segment haute puretéLe krypton haute pureté détenait 44,13 % de la valeur du marché du gaz krypton en 2026 et devrait croître à un CAGR de 6,87 % jusqu'en 2032. Cette position reflète les exigences des semi-conducteurs pour le matériau 5N (99,999 %) dans les procédés de lithographie et de gravure. La Chine a publié la norme GB/T 5829-2025 en août 2025, avec entrée en vigueur en mars 2026. Elle définit les exigences en matière d'impuretés pour le krypton pur, haute pureté et ultra-haute pureté produit par séparation de l'air, synthèse de l'ammoniac à partir du gaz de queue ou fission dans un réacteur nucléaire. Le cadre soutient les achats documentés et favorise les fournisseurs capables de démontrer une purification contrôlée.
Le krypton ultra-haute pureté est le sous-segment à la croissance la plus rapide dans cette catégorie, bien qu'il parte d'une base plus petite. Il sert les applications de lasers à excimères et de propulseurs ioniques qui nécessitent un matériau à 99,9999 % (6N) avec des niveaux de contamination très faibles. Ces exigences accroissent l'importance de la qualification des sources et des infrastructures de purification dédiées. Le krypton de pureté courante joue un rôle important dans les applications de vitrage isolant, où les fabricants de fenêtres utilisent généralement des grades 4N (99,99 %). Le marché du gaz krypton sert donc la demande à haute spécification et la demande de construction à travers des niveaux de qualité distincts.



Par mode d'approvisionnement :
la distribution en bouteilles reste importante tandis que la demande en vrac se développeLes bouteilles représentaient 39,45 % de la valeur du marché du gaz krypton en 2026. Leur position reflète la flexibilité nécessaire aux institutions de recherche, aux fabricants d'éclairage spécialisé et aux petits producteurs de verre isolant. Les installations régionales de reconditionnement permettent aux producteurs d'approvisionner des sites clients fragmentés sans nécessiter de stockage sur site. Ce mode d'approvisionnement soutient les clients ayant des besoins modestes et variables et reste pertinent là où la demande ne justifie pas une installation de livraison fixe.
Le vrac et le micro-vrac devraient croître à un CAGR de 6,75 % jusqu'en 2032, ce qui en fait les modes d'approvisionnement à la croissance la plus rapide. Les fabricants de semi-conducteurs et les grands fabricants d'écrans nécessitent une livraison continue à haut débit dans des conditions de pureté étroitement gérées. Ces clients préfèrent de plus en plus les contrats en vrac, la livraison par pipeline ou l'approvisionnement en conteneurs ISO lié à des accords multi-gaz. Les fûts servent les utilisateurs qui ont besoin de quantités intermédiaires entre les formats bouteille et vrac. L'approvisionnement sur site en krypton reste limité, mais émerge autour des pôles denses de semi-conducteurs en Corée du Sud et dans la Province de Taïwan en Chine.
Par application :
la construction mène la demande tandis que l'électronique croît plus viteL'isolation des fenêtres et du verre représentait 51,78 % du marché du gaz krypton en 2026. La demande de la construction dépasse l'utilisation dans l'électronique en volume, malgré les exigences de pureté plus élevées de cette dernière. Les exigences de faible facteur U soutiennent l'utilisation du krypton dans les systèmes de vitrage à profil mince. Le Département de l'énergie des États-Unis rapporte que les assemblages triple minces remplis de krypton d'une épaisseur totale de 28 mm peuvent égaler les performances thermiques des unités double vitrage conventionnelles remplies d'argon. Cela crée une voie d'application dans les bâtiments existants où la profondeur du cadre limite les choix de rénovation.
La fabrication d'électronique et de semi-conducteurs devrait se développer à un CAGR de 7,34 % jusqu'en 2032. La croissance est soutenue par les installations de lasers à excimères KrF et les ajouts de capacité dans les usines à nœuds matures. L'application comprend également des procédés nécessitant une pureté contrôlée des gaz rares pour les activités de plasma et de dépôt. L'éclairage continue de décliner structurellement à mesure que les produits LED remplacent les lampes à incandescence et halogènes. Les systèmes laser et d'autres applications, notamment la propulsion spatiale et la recherche, restent des domaines de demande plus petits mais à haute valeur ajoutée au sein du marché du gaz krypton.

Analyse géographique
Asie-Pacifique : les pôles de semi-conducteurs soutiennent la demande régionale
L'Asie-Pacifique détenait 40,71 % de la part du marché du gaz krypton en 2026 et devrait croître à un CAGR de 7,01 % jusqu'en 2032. La Corée du Sud est un domaine d'investissement clé en raison de sa base de fabrication de semi-conducteurs et d'écrans. Air Liquide a inauguré une unité de purification de gaz rares à Cheonan en juin 2025 pour approvisionner les clients locaux du secteur des semi-conducteurs en krypton et xénon ultra-haute pureté. La norme GB/T 5829-2025 de la Chine définit les spécifications de pureté pour le krypton dans sa chaîne d'approvisionnement nationale. Le Japon a ajouté des capacités de récupération nationales en août 2025, tandis que l'Inde et l'ASEAN émergent comme des sites de demande secondaires.
Amérique du Nord : les codes énergétiques et la relocalisation des semi-conducteurs façonnent les achats
Le marché du gaz krypton en Amérique du Nord est soutenu par des projets de capacité de semi-conducteurs en Arizona, au Texas et en Ohio. Ces installations nécessitent des arrangements d'approvisionnement à long terme en gaz rares et une assurance qualité locale. Le cadre de conformité de la Californie établit des exigences réglementaires pour les normes de facteur U de la fenestration. Le triple vitrage mince offre aux constructeurs un moyen d'améliorer les performances thermiques sans nécessiter de cadres de remplacement plus profonds.
Europe et marchés émergents : la résilience de l'approvisionnement modifie les priorités régionales
L'Europe reconstruit sa résilience dans l'approvisionnement en gaz rares à la suite des perturbations de la production ukrainienne, qui ont mis en évidence sa dépendance aux importations. Le règlement (UE) 2024/1252 établit un cadre pour un approvisionnement sûr et durable en matières premières critiques, incluant la supervision des projets stratégiques pertinents pour les gaz rares. La Commission européenne a approuvé un premier ensemble de projets stratégiques dans le cadre de la loi sur les matières premières critiques en mars 2025, fournissant un cadre politique pour l'investissement national dans la purification. L'Amérique du Sud reste principalement desservie par des importations en bouteilles pour l'éclairage spécialisé et les applications limitées de vitrage isolant. Le Moyen-Orient et l'Afrique représentent une base plus petite ; cependant, Air Liquide a annoncé le démarrage d'une unité de purification de krypton et de xénon en Afrique du Sud, ciblant la demande spatiale et des semi-conducteurs, élargissant ainsi la base d'approvisionnement régionale pour le marché du gaz krypton.
Paysage concurrentiel
Concentration du Marché
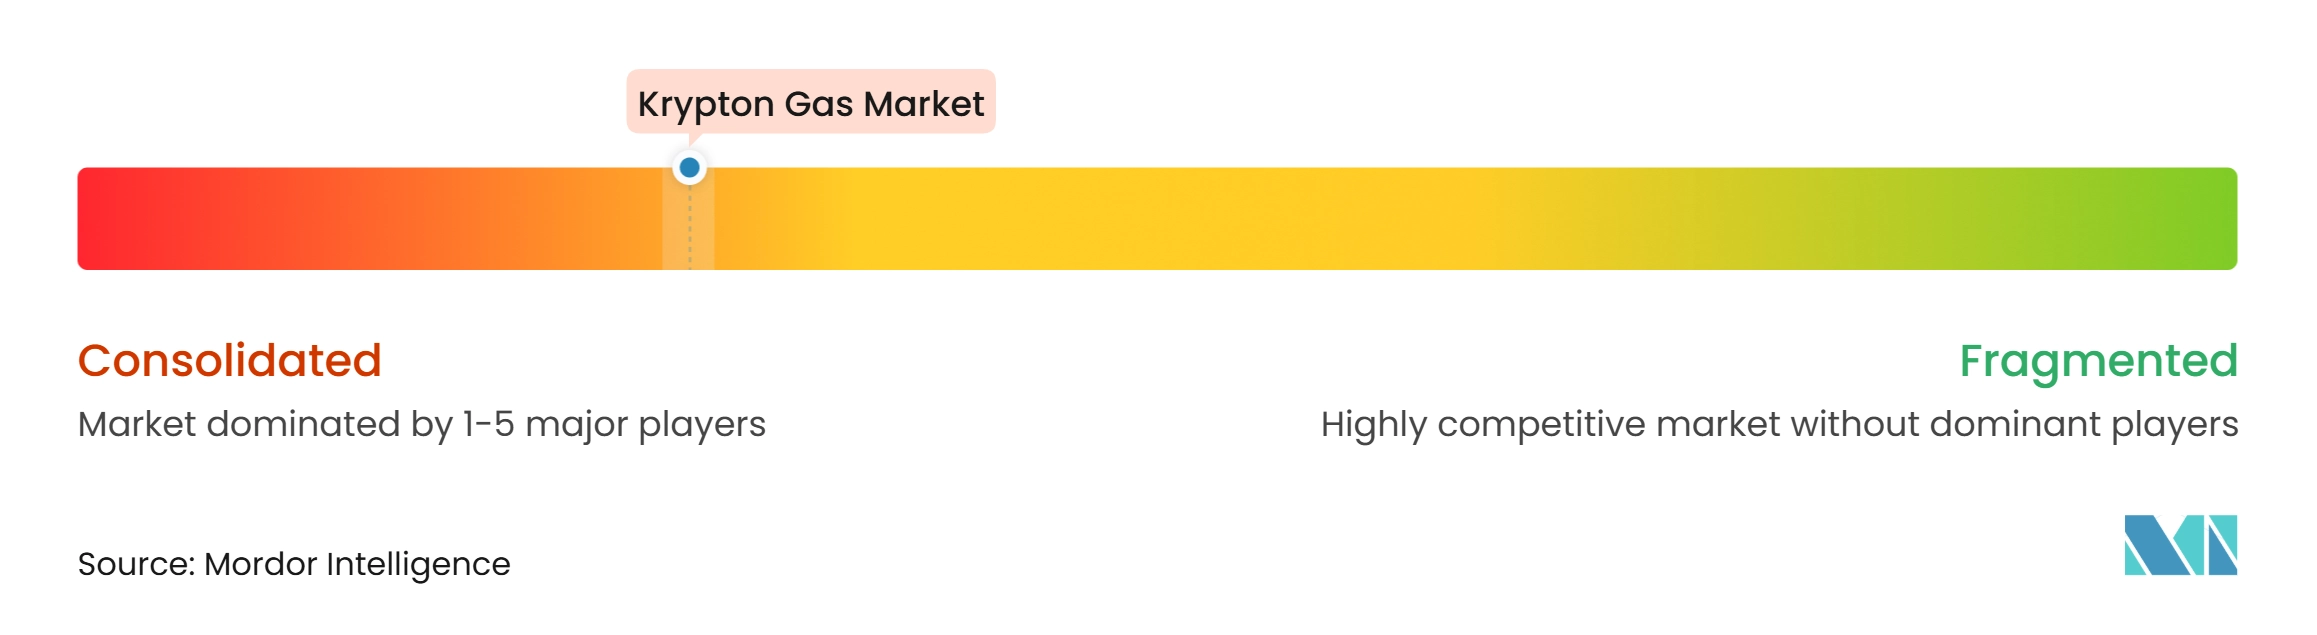
Le marché du gaz krypton est consolidé. Linde, Air Liquide, Air Products et Nippon Sanso Holdings détiennent la majorité des capacités de purification du krypton intégrées aux grandes unités de séparation de l'air. Leur position est soutenue par des capacités de séparation cryogénique, une logistique établie et des relations clients à long terme. Linde a déclaré 33 986 millions USD de ventes en 2024 et identifie le krypton parmi les produits de gaz rares atmosphériques co-produits dans ses installations. La société note également que les gaz rares peuvent être soumis à des contraintes d'approvisionnement, car la production est concentrée sur un nombre limité de sites.
La localisation est une stratégie concurrentielle récurrente. Air Liquide a inauguré une unité de purification à Cheonan en juin 2025, située à proximité des clients du secteur des semi-conducteurs sud-coréens. Taiyo Nippon Sanso a ajouté des capacités pour le krypton et le xénon à son Centre Kimitsu Sanso en août 2025. Ces investissements ont réduit la dépendance au transport et positionné la purification plus près des pôles de fabrication avancée.
Les producteurs chinois ont travaillé à approvisionner des clients en électronique plus exigeants sur le plan technique. Yueyang Kaimeite a obtenu le statut de fournisseur qualifié auprès de GIGAPHOTON pour le gaz de lithographie KrF en mai 2025, indiquant que les fournisseurs régionaux investissent dans les spécifications requises pour les applications haute pureté. Les fournisseurs ukrainiens font toujours partie de la base d'approvisionnement mais opèrent dans un environnement régional plus perturbé. Le marché du gaz krypton conserve des opportunités dans les services de récupération et de recyclage et l'approvisionnement localisé dans les régions à capacité de purification limitée.
Leaders du secteur du gaz krypton
-
Linde PLC
-
Air Products and Chemicals, Inc.
-
Air Liquide
-
Messer SE & Co. KGaA
-
Nippon Sanso Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du gaz krypton Entreprises couvertes dans ce rapport
- Air Liquide
- Air Products and Chemicals, Inc.
- AIR WATER INC
- Baowu (Wisco Gases)
- Cryoin Engineering
- Hangzhou Hangyang Co., Ltd.
- Iceblick Ltd.
- INGAS
- Iwatani Corporation
- Linde PLC
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- SOL Spa
- Universal Industrial Gases, LLC
- Yueyang Kaimeite Electronic Specialty Rare Gases Co., Ltd.
Développements industriels récents dans Marché du gaz krypton
- Juin 2025 : Air Liquide a inauguré une unité de purification de gaz rares à Cheonan, dans la province du Chungcheong du Sud, en Corée du Sud. L'installation approvisionne en krypton et en xénon les principaux clients locaux du secteur des semi-conducteurs, en utilisant une technologie de purification cryogénique propriétaire pour atteindre les grades ultra-haute pureté requis pour la fabrication de puces. L'unité positionne Air Liquide à proximité des installations de production de Samsung Electronics et SK Hynix.
- Mai 2025 : Messer SE & Co. KGaA a ouvert une nouvelle installation de mélange de gaz laser pour l'électronique et les produits spéciaux à Coolbaugh Township, en Pennsylvanie, produisant du krypton, du néon et du xénon pour le marché marchand. Messer a décrit l'installation comme une réponse à l'évolution de la demande dans les secteurs de l'électronique et des gaz spéciaux et comme une mesure d'atténuation des risques de la chaîne d'approvisionnement nationale.
Périmètre du rapport mondial sur le marché du gaz krypton
Le krypton est un gaz noble rare, incolore et inodore présent dans l'atmosphère. Il trouve des applications dans l'éclairage, les lasers, les flashs photographiques et des usages industriels spécialisés. Le gaz est extrait en tant que sous-produit des procédés de séparation de l'air, où l'air liquide est distillé par fractionnement pour isoler les gaz individuels. Le krypton est utilisé dans les systèmes d'éclairage haute performance, notamment les lasers au fluorure de krypton, qui sont appliqués dans la fabrication de semi-conducteurs et les procédures médicales.
Le marché du gaz krypton est segmenté par pureté et type de produit, mode d'approvisionnement, application et géographie. Par pureté et type de produit, le marché est segmenté en krypton haute pureté, krypton pureté courante et krypton ultra-haute pureté. Par mode d'approvisionnement, le marché est segmenté en bouteilles, vrac et micro-vrac, fûts et approvisionnement sur site. Par application, le marché est segmenté en isolation des fenêtres et du verre, éclairage, fabrication d'électronique et de semi-conducteurs, systèmes laser et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour le gaz krypton dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Krypton haute pureté |
| Krypton pureté courante |
| Krypton ultra-haute pureté |
| Bouteilles |
| Vrac et micro-vrac |
| Fûts |
| Approvisionnement sur site |
| Isolation des fenêtres et du verre |
| Éclairage |
| Fabrication d'électronique et de semi-conducteurs |
| Systèmes laser |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par pureté et type de produit | Krypton haute pureté | |
| Krypton pureté courante | ||
| Krypton ultra-haute pureté | ||
| Par mode d'approvisionnement | Bouteilles | |
| Vrac et micro-vrac | ||
| Fûts | ||
| Approvisionnement sur site | ||
| Par application | Isolation des fenêtres et du verre | |
| Éclairage | ||
| Fabrication d'électronique et de semi-conducteurs | ||
| Systèmes laser | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du gaz krypton ?
La taille du marché du gaz krypton était évaluée à 201,63 millions USD en 2026 et devrait croître de 213,71 millions USD en 2027 à 286,39 millions USD d'ici 2032, à un CAGR de 6,03 % pendant la période de prévision (2027-2032).
Quelle application se développe le plus rapidement ?
La fabrication d'électronique et de semi-conducteurs devrait croître à un CAGR de 7,34 % jusqu'en 2032. Les outils KrF et les procédés de semi-conducteurs contrôlés soutiennent ce taux.
Pourquoi le krypton haute pureté est-il important pour la fabrication de puces ?
Les procédés de semi-conducteurs nécessitent des niveaux de pureté contrôlés pour la lithographie, la gravure et le dépôt. La norme GB/T 5829-2025 de la Chine formalise les classifications de pureté pour l'approvisionnement qualifié.
Quelle région mène la demande en gaz krypton ?
L'Asie-Pacifique détenait une part de 40,71 % en 2026 et devrait enregistrer un CAGR de 7,01 % jusqu'en 2032. Les pôles de fabrication sud-coréens, japonais et chinois soutiennent la demande régionale.