
日本ペット獣医用食事療法市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
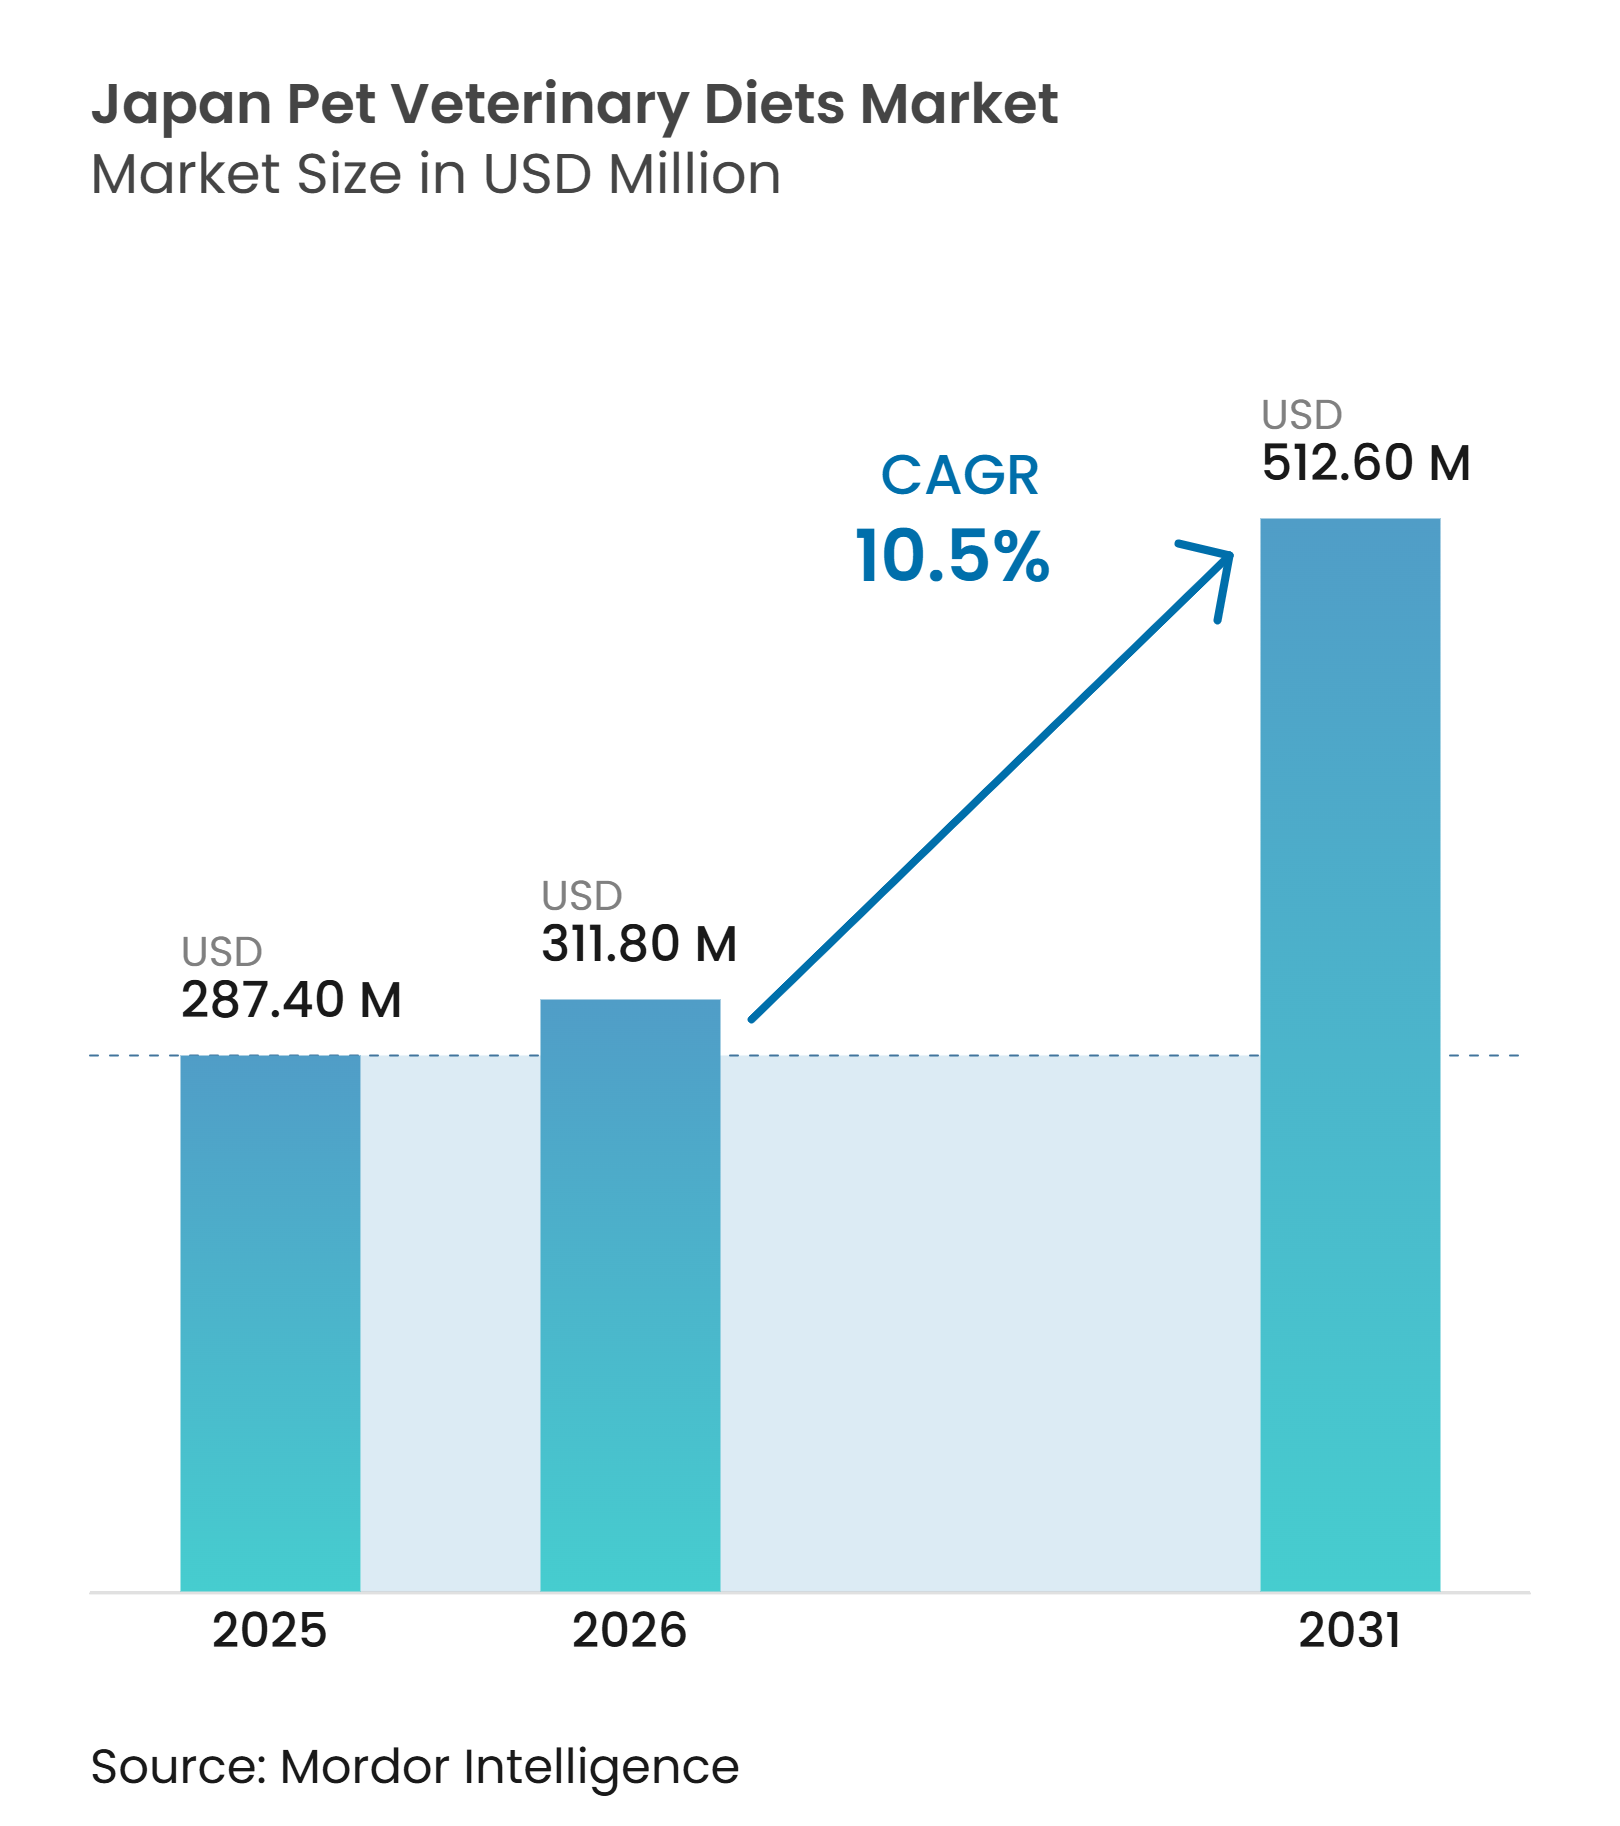
| 基準年の市場規模 (2025) | 287.40 百万米ドル |
| 市場規模 (2026) | 311.80 百万米ドル |
| 市場規模 (2031) | 512.60 百万米ドル |
| 成長率 (2026 - 2031) | 10.50 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本ペット獣医用食事療法市場分析
日本ペット獣医用食事療法市場規模は、2025年の287.4 ミリオン 米ドルから2026年には311.8 ミリオン 米ドルに増加し、2031年までに512.6 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 10.5%で成長します。治療食の購入は、飼い主が長期治療サイクルを支援する疾患特異的な栄養を求めるなか、2026年に動物病院および認定オンラインストアフロントで拡大しています。獣医師の推奨が主要な購買トリガーであり続け、日本のペット基盤が猫に偏重していることから、市場はより広範なペットフード分野よりも速く成長しています。日本の猫の頭数は2024年に870万頭、犬の頭数は670万頭でした[1]。これにより、獣医用食事療法における猫用治療フォーミュレーションへの需要がより強く支えられています。日本の高齢化社会もさらなる支援要因となっており、2024年には人口の29.3%が65歳以上でした[2]。この層はコンパニオンアニマルの健康管理に高い価値を置く傾向があります。価格感応度は市場における主要な商業的制約であり、主要サプライヤーは獣医師教育、臨床製品ポジショニング、および管理された流通システムを通じてポジションを守り続けています。
レポートの主要ポイント
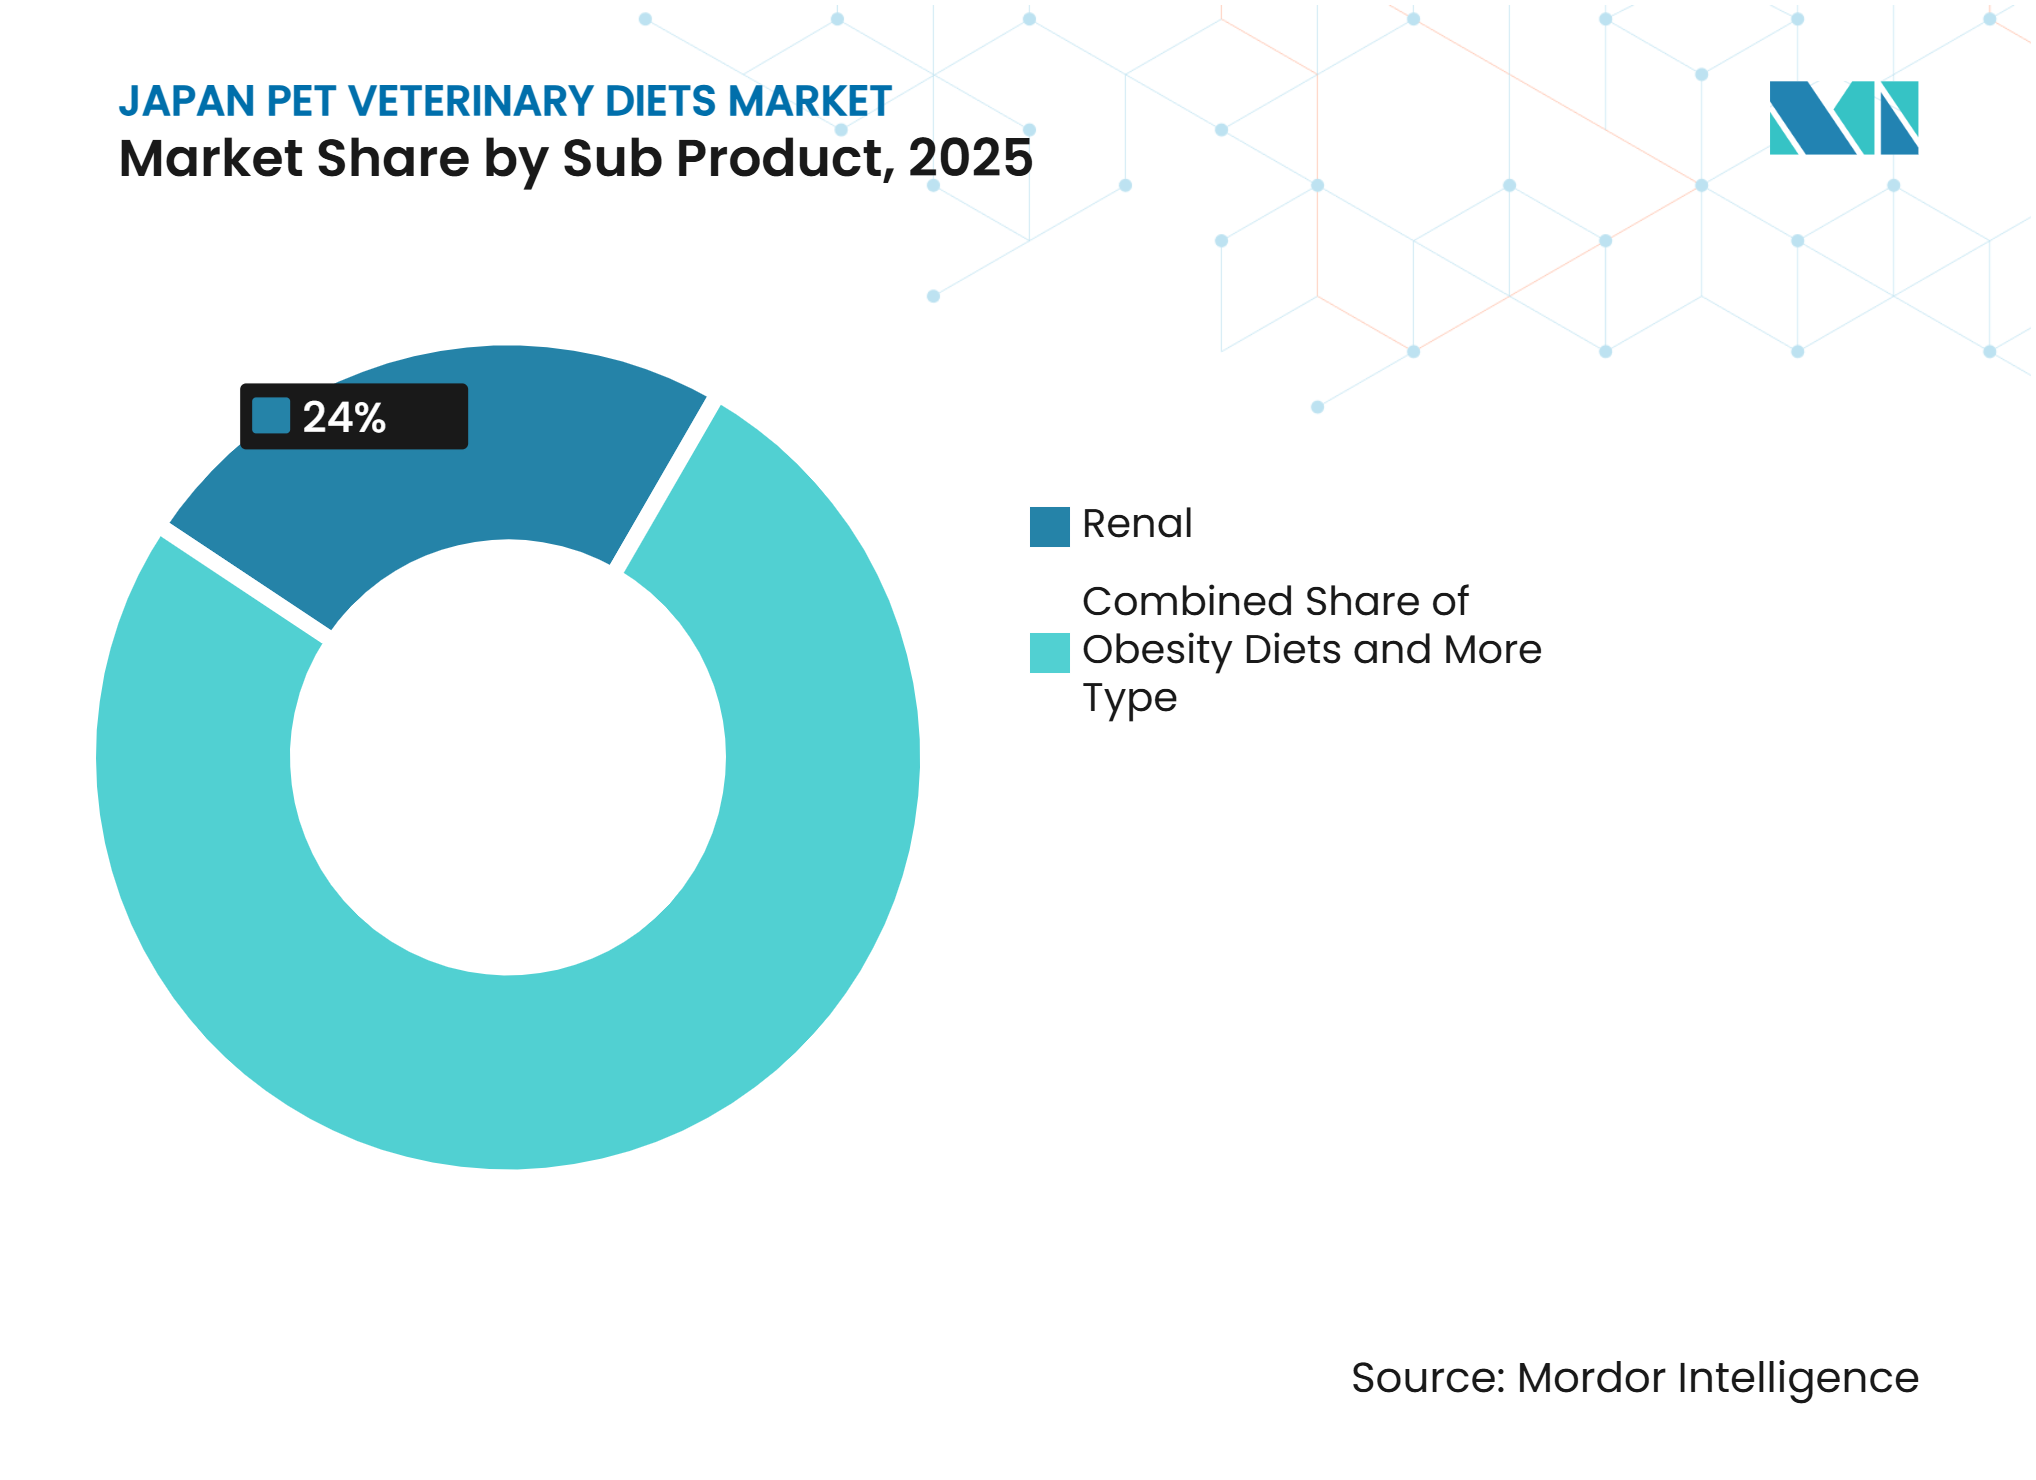
- サブ製品別では、腎臓食が最大セグメントであり、2025年の日本ペット獣医用食事療法市場規模において24%の収益シェアを占め、2026年から2031年にかけてCAGR 11%で成長すると予測されており、最も成長の速いセグメントとなっています。
- ペット別では、猫が最大セグメントであり、2025年の日本ペット獣医用食事療法市場シェアにおいて56%の収益シェアを占め、2026年から2031年にかけてCAGR 9.4%で成長すると予測されており、最も成長の速いセグメントとなっています。
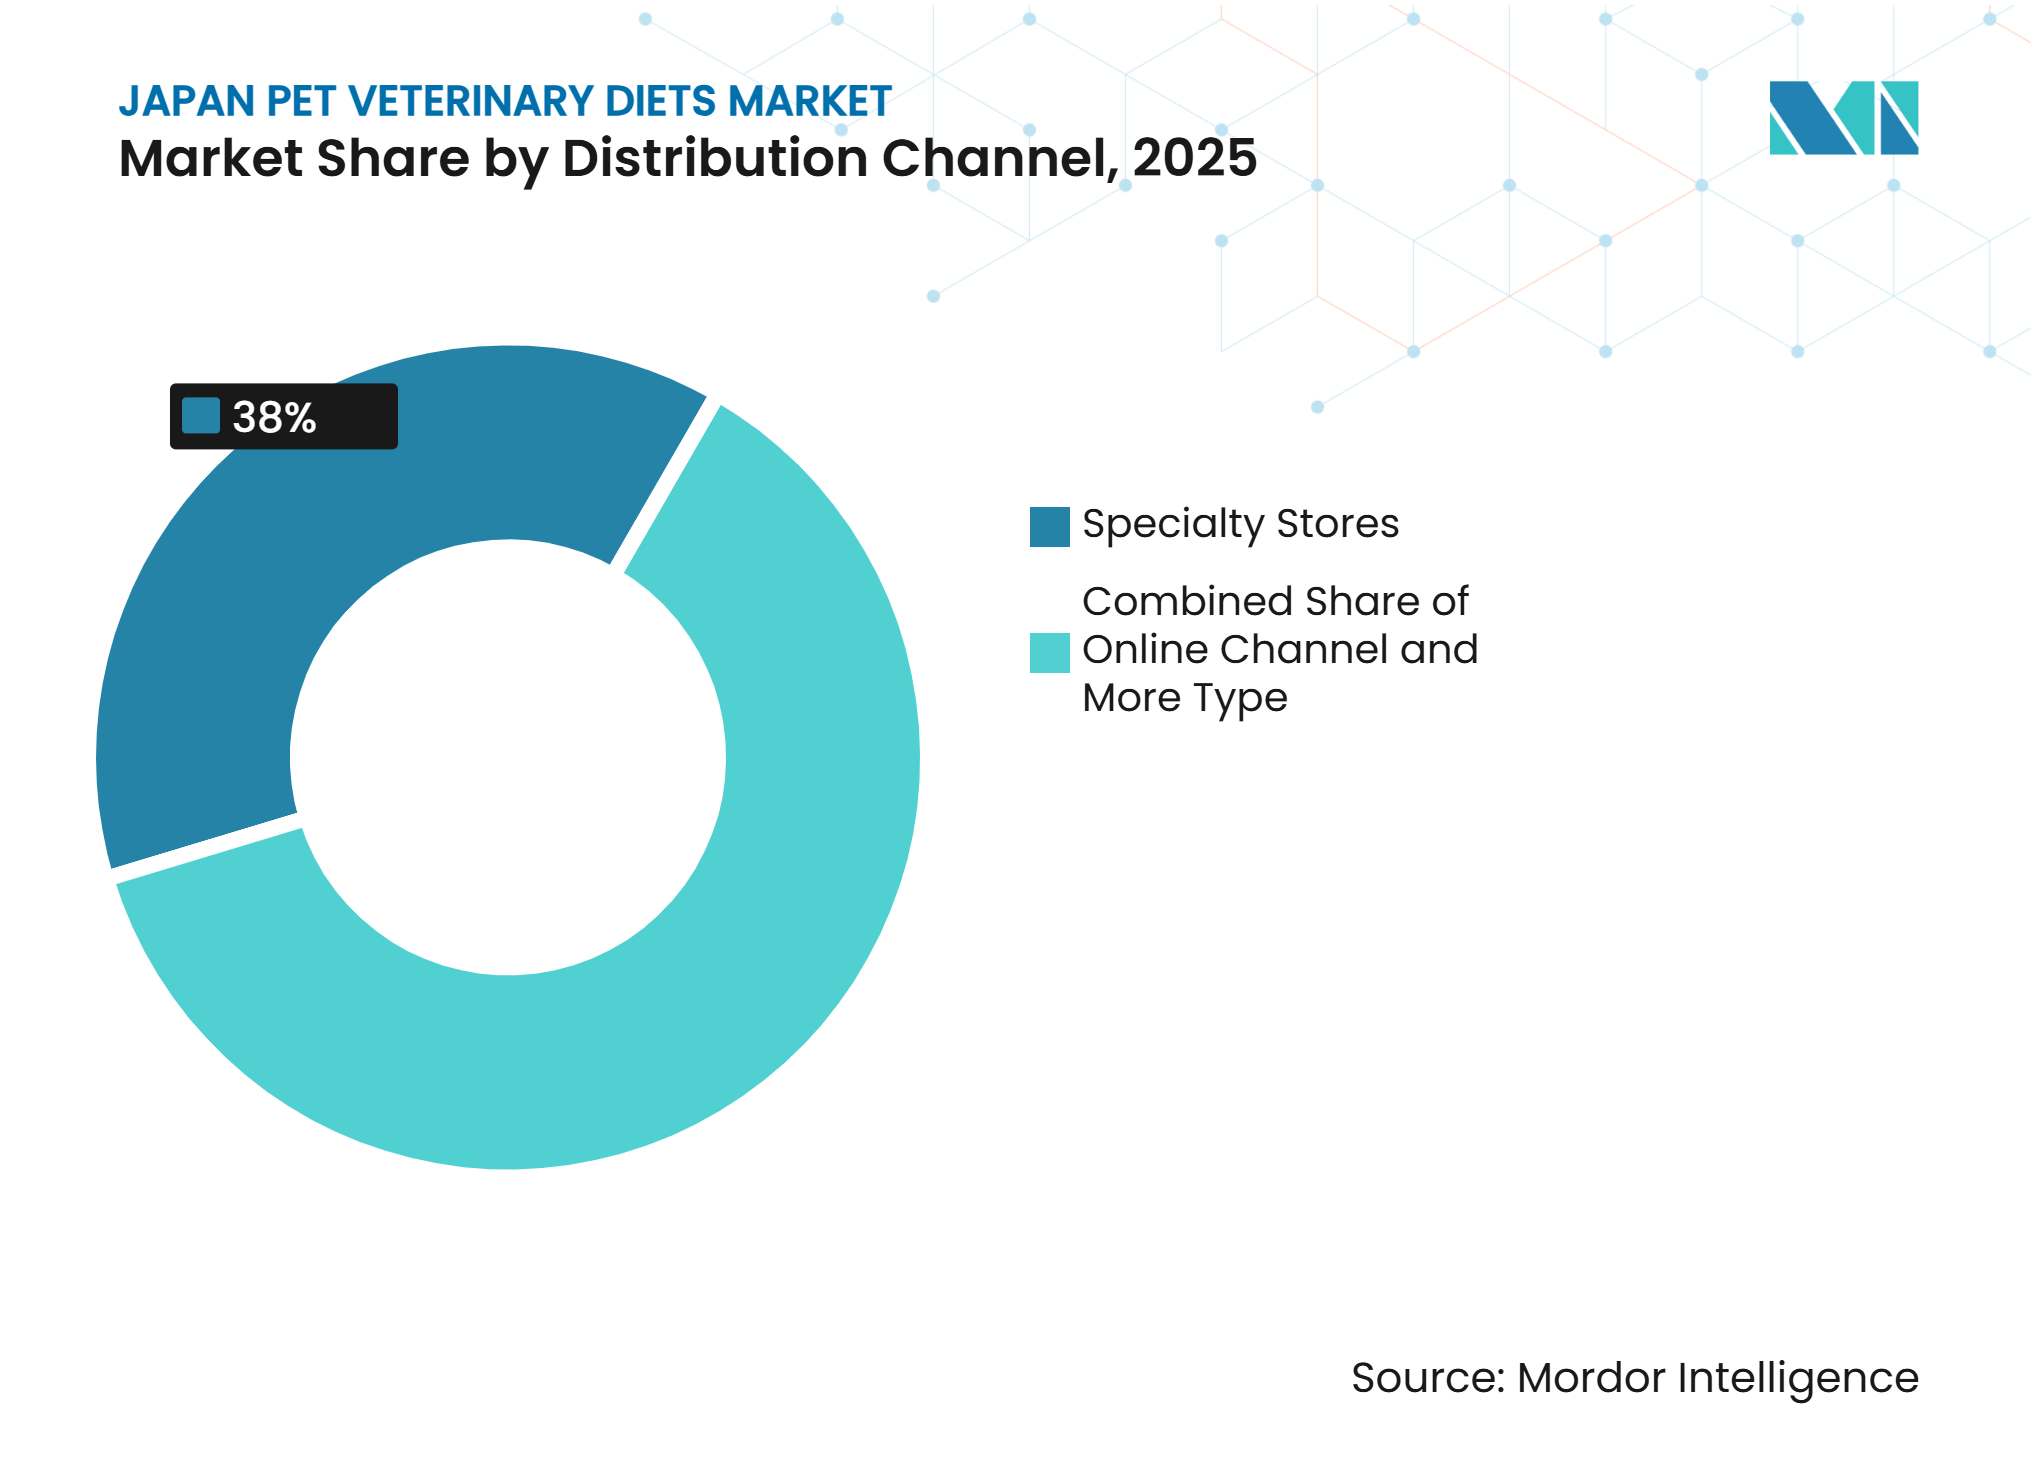
- 流通チャネル別では、専門店が最大セグメントであり、2025年に38%の収益シェアを占め、一方でオンラインチャネルは2026年から2031年にかけてCAGR 12.6%で成長すると予測されており、最も成長の速いセグメントとなっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペットの高齢化と慢性疾患負担の増大 | +2.50% | 全国的に、特に飼い主の高齢化プロファイルと室内猫飼育パターンを持つ都道府県でより強い関連性 | 中期(2〜4年) |
| 獣医師主導の栄養推奨 | +2.00% | 全国的に、東京、大阪、福岡で最も高いコンバージョン強度 | 短期(2年以内) |
| ペットケア支出のプレミアム化 | +1.80% | 全国的、東京、大阪、名古屋などの主要都市市場でより強い牽引力 | 短期(2年以内) |
| クリニックおよび認定小売を通じた処方食アクセスの拡大 | +1.50% | 全国的に、東京、大阪、名古屋でデジタル導入が先行 | 短期(2年以内) |
| シニアペットにおける疾患特異的栄養への需要増加 | +1.20% | 全国的に | 中期(2〜4年) |
| ペット保険と予防ケア導入の拡大 | +0.80% | 全国的に、保険導入率が高い都市部の都道府県でより強い可視性 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ペットの高齢化と慢性疾患負担の増大
日本のペット基盤は規模が縮小していますが、残存する個体群は高齢化が進み、より臨床的なニーズが高まっており、これが日本ペット獣医用食事療法市場における安定した需要を支えています。カナダ農業・農産食品省(AAFC)は、世帯構造の変化、単身世帯の増加、都市部の住宅事情の厳しさが日本における犬の飼育に影響を与えていると報告しています。同時に、高齢動物はより長期間にわたって治療を受け続けており、これにより慢性腎臓病、泌尿器疾患、消化器障害、代謝疾患の管理を何ヶ月にもわたって支援する食事療法の必要性が高まっています。2025年にLife誌に掲載された研究では、10歳以上の猫における慢性腎臓病の有病率が、レビューした臨床コホート全体で20%から50%の範囲にあることが報告されており、長期的な腎臓栄養管理の重要性を裏付けています。ペットの高齢化、治療期間の長期化、および定期的な補充購買行動の組み合わせにより、市場は標準的なペットフードカテゴリーよりも耐久性の高い収益基盤を持つことになります。
獣医師主導の栄養推奨
治療食の導入において、動物病院は市場における主要なコンバージョンポイントであり続けています。飼い主は通常、臨床診断と明確な給餌推奨を受けた後にのみ行動するためです。Mars, Incorporatedの子会社であるRoyal Canin Japon G.K.は、2025年7月のプレスリリースで、日本の323の動物病院を対象とした調査において、1クリニックあたり月平均25頭の犬が下痢症状で来院していることが判明したと発表しました。この数値は企業主導のフィールドリサーチによるものですが、消化器疾患がクリニックチャネル内でいかに頻繁に繰り返し処方の機会を生み出しているか示しています。同様のパターンは、腎臓、泌尿器、消化器、体重管理カテゴリーにも当てはまり、製品選択は獣医師の好む栄養プロトコルと密接に結びついています。これは、主にパッケージングや広範な小売での可視性に依存するブランドよりも、開業医トレーニング、臨床サポートツール、および病院との緊密な関係に投資するブランドが市場で報われることを意味します。
ペットケア支出のプレミアム化
日本ペット獣医用食事療法市場は、飼い主の支出が裁量的なペットケア購入よりも測定可能な健康管理に結びつけられる製品へと明確にシフトしていることから恩恵を受けています。治療食は、製品が治療計画の一部として位置づけられる場合に飼い主がより高い価格を受け入れる支出バスケットに含まれます。これにより、臨床的に位置づけられた栄養は、家計が引き締まる中でも標準的なペットフードよりも回復力が高くなります。この効果は、推奨が獣医師から来る場合、および飼い主が長期間にわたって慢性疾患を支援するために食事療法を期待する場合に最も強くなります。その結果、市場は他のペットカテゴリーでは支出を削減するかもしれないが、疾患管理と生活の質に関連する製品を優先し続ける飼い主からの需要を引き続き引き付けています。
クリニックおよび認定小売を通じた処方食アクセスの拡大
日本における治療食へのアクセスはかつて実際のクリニック訪問に大きく依存しており、これが便利な補充を制限し、市場における繰り返し購買頻度を低下させていました。Royal Canin Japon G.K.は、2024年10月より治療食製品を動物病院および認定オンライン小売業者のみを通じて販売し、新方針の下で非認定実店舗での販売を終了すると発表しました。Kyoritsu Seiyaku Corporationもまた、Royal Canin治療栄養製品の認定オンライン小売業者を正式に公募し、プログラムは2024年冬に発効する予定です。日本のペットフード安全法は、標準的なペットフードについては農林水産省と環境省が管轄しており、治療食はそのフレームワーク外で取り扱われ、より厳格な臨床チャネル構造に結びついています。この管理されながらも広がりのあるアクセスモデルは、処方監督を弱めることなく補充の利便性を拡大するうえで市場を助けています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 標準ペットフードに対する高い価格プレミアム | -2.00% | 全国的に、保険未加入世帯および低所得世帯への影響が最も顕著 | 短期(2年以内) |
| 治療食コンプライアンスに関する飼い主の認識不足 | -1.50% | 全国的に、フォローアップが少ない農村部および郊外地域でより強い影響 | 中期(2〜4年) |
| 動物病院依存が補充の利便性を制限する可能性 | -1.00% | 全国的に、特にクリニック密度が低い都道府県 | 中期(2〜4年) |
| 治療ブランド間の嗜好性の懸念と切り替えの摩擦 | -0.80% | 全国的に、特にシニアおよび多頭飼育世帯 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
標準ペットフードに対する高い価格プレミアム
治療食と標準ペットフードの価格差は、市場における最大の商業的障壁であり続けています。カナダ農業・農産食品省(AAFC)は、日本のペットフードメーカーが日本における異例のインフレ圧力の時期に食品原材料コストが上昇した際に、価格を3%から10%以上引き上げたと報告ています。治療食はすでに臨床フォーミュレーション、検証、および制限された流通に関連する追加コストを抱えており、インフレを考慮する前から構造的なプレミアムで棚に並んでいます。これにより、保険未加入の世帯は全額の追加コストを自己負担することになり、長期的な食事療法を維持できる飼い主とそうでない飼い主の間に明確な格差が生じます。したがって、市場には強い臨床的需要がありますが、その需要の一部は、手頃な価格が持続的なコンプライアンスを制限するため、対応可能な商業基盤の外に留まっています。
治療食コンプライアンスに関する飼い主の認識不足
長期的なコンプライアンスも重要な抑制要因です。治療食の価値は市場において即座に目に見えるものではなく、しばしば段階的なものであるためです。飼い主はより早い結果を期待することがあり、改善が遅いと感じたり、症状が安定したように見えたりすると製品を中断する場合があります。これは特に腎臓および泌尿器管理において関連性が高く、効果は時間をかけて積み上がり、短期的な使用ではなく一貫た給餌に依存します。この問題は、フォローアップ訪問が少なく、飼い主への強化が弱い郊外および農村地域でより深刻になります。認定オンライン補充システムはこの圧力の一部を緩和できますが、飼い主が完全な治療サイクルを完了する前に食事療法を中止した場合、市場は潜在的な収益の一部を失い続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ製品別:
腎臓食が収益と成長を牽引腎臓食は2025年の日本ペット獣医用食事療法市場シェアの24%を占め、2026年から2031年にかけてCAGR 11%で拡大すると予測されています。これにより、腎臓食は市場において最大かつ最も成長の速いサブ製品カテゴリーとなりました。このカテゴリーは処方期間が長いことから恩恵を受けており、腎臓管理は通常、数ヶ月から多くの場合数年にわたってリンとタンパク質の持続的な管理を必要とします。この治療パターンにより、より短期的な介入カテゴリーよりも安定した繰り返し購買が生まれます。また、食事療法がすでに監視された臨床計画の一部となっている場合、飼い主が切り替えを行う可能性が低いため、主要な腎臓フーミュレーションはより強い顧客維持率を持ちます。
市場において獣医栄養の実践がより疾患特異的になるにつれ、サブ製品ミックスの残りの部分も広がっています。尿路疾患向け食事療法は、猫の泌尿器疾患が一般的であり、再発リスクを低減するために慎重に管理された給餌を必要とすることが多いため、引き続き重要です。消化器感受性食事療法も、消化器疾患が頻繁な病院受診と繰り返しの食事推奨を生み出すことから、より多くの注目を集めています。オーラルケア食事療法、皮膚食事療法、糖尿病食事療法、肥満食事療法、およびその他の治療製品は、一般的なウェルネス給餌ではなく標的栄養へのより広範な移行を支えています。2025年1月の猫用心臓サポートの発売と2026年1月の猫用腎臓サポート+関節サポートの発売は、サプライヤーが市場内で複合疾患および臓器特異的ポートフォリオも構築していることを示しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ペット別:
猫が予測期間全体にわたってリーダーシップを維持猫は2025年の収益の56%を占め、2026年から2031年にかけて市場でCAGR 9.4%で成長すると予測されています。これにより、猫はペットタイプ別で最大かつ最も成長の速いセグメントであり続けます。この収益パターンは、猫が犬を上回り、慢性的な猫の疾患がしばしば長期的な食事管理を必要とする日本のペット基盤を反映しています。猫の需要は、これらのカテゴリーが高齢の室内猫の疾患プロファイルと一致するため、腎臓および泌尿器栄養において特に重要です。したがって、市場はサプライヤーが両方の主要なコンパニオンアニマルグループにサービスを提供し続ける中でも、猫の健康トレンドと構造的に結びついています。
犬は、世帯の小規模化都市部の住宅スペースの制約から総飼育数が圧力を受けているにもかかわらず、市場において依然として主要な収益源を占めています。犬セグメントは、健康志向の飼い主が疾患診断後も腎臓、消化器、体重管理食事療法に支出し続けるため、商業的に引き続き重要です。このカテゴリーはまた、2026年2月のHill's Prescription Diet i/d パピー犬用およびi/d キトン猫用、2026年4月のRoyal Caninの去勢済み大型犬用ニュータードケアなど、新鮮な製品開発からも恩恵を受けており、サプライヤーがライフステージおよび犬種特異的な臨床栄養を洗練させていることを示しています。その他のペットは依然として小さなニッチですが、都市部の日本でウサギや小型哺乳類向けの専門クリニックがより目立つようになるにつれ、セグメントには成長の余地があります。これは、日本ペット獣医用食事療法市場が依然として猫と犬に依存しているものの、時間をかけて対象種の範囲を広げる緩やかな道筋があることを意味します。
流通チャネル別:
専門店がリードしながらオンライン補充がより速く拡大専門店は2025年に収益の38%を占め、オンラインチャネルは2026年から2031年にかけて市場でCAGR 12.6%で成長すると予測されています。この分割は、最大のチャネルが誘導された購買サポートを中心としている一方、最も速いチャネルが補充の利便性を中心としていることを示しています。専門店は、飼い主が最初の購入時に製品選択、給餌移行、および処方栄養の理解についてサポートを求めることが多いため、その地位を維持しています。動物病院との近接性も、相互紹介と承認された治療製品へのより容易なアクセスを支えています。市場において、これにより専門店はオンボーディングに重要であり、デジタルチャネルは継続的なコンプライアンスに重要となっています。
オンラインチャネルは、飼い主がクリニックへの追加訪問なしに同じ食事療法を補充したいと考えるため、勢いを増しています。Royal Caninの制限されたチャネルポリシーとKyoritsu Seiyakuの認定小売業者フレームワークは、このモデルを正式化し、オンラインアクセスを処方監督と両立させるのに役立っています。コンビニエンスストア、スーパーマケット、ハイパーマーケットは、登録された処方販売と臨床食事療法ガイダンスに対応していないため、より小さな役割を果たしています。直接の動物病院販売は、ほとんどの初期診断と製品推奨がそこで行われるため、引き続き中心的な役割を果たしています。時間の経過とともに、市場はオープンな大量小売流通へのシフトではなく、病院の推奨、承認されたデジタル注文、および繰り返しの自宅配送の間のより緊密な連携を見せる可能性が高いです。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
日本のペット獣医用食事療法市場は単一の国内市場として機能しています、獣医へのアクセスとプレミアムペット小売が最も強い東京、大阪、名古屋の大都市圏回廊に需要が集中しています。これらの都市部は、大規模な動物病院ネットワーク、ペット健康への消費者の高い支払い意欲、および臨床的に位置づけられた栄養製品のより高い可視性を兼ね備えています。これらの都市の飼い主は動物病院をより頻繁に訪れる傾向があり、診断、処方、および早期の食事療法導入の機会が高まります。これにより、大都市圏の日本は治療食への初回コンバージョンと長期的なコンプライアンスサポートにおいて明確なリードを持っています。
農村部および郊外地域は異なる市場パターンを示しています。最大の都市中心部以外では動物病院の密度が低く、移動時間が長いことで診断が遅れたり、食事管理から恩恵を受ける慢性疾患のフォローアップ頻度が低下したりする可能性があります。認定オンライン補充システムは、登録された飼い主が毎回対面訪問なしに購入を継続できるようにすることで、この問題に部分的に対処しています。日本の信頼性の高い配送インフラにより、このモデルは全国規模で実用的となり、サプライヤーに主要都市以外の未開拓世帯にリーチする実行可能な方法を提供しています。
日本はまた、より広範なアジア太平洋地域のコンパニオンアニマル健康ランドスケープにおいて強いポジションを持っており、これが市場を支えています。多くの地域の同業国と比較して、日本は高い世帯収入、成熟した獣医診療基準、および臨床的に誘導された栄養に対するより強い親しみを兼ね備えています。これらの条件により、日本はアジア太平洋地域において処方ベースのペット食事療法に対して最も反応性の高い市場の一つとなっており、市場の長期的な深みを強化しています。
市場ランドスケープ
市場集中度
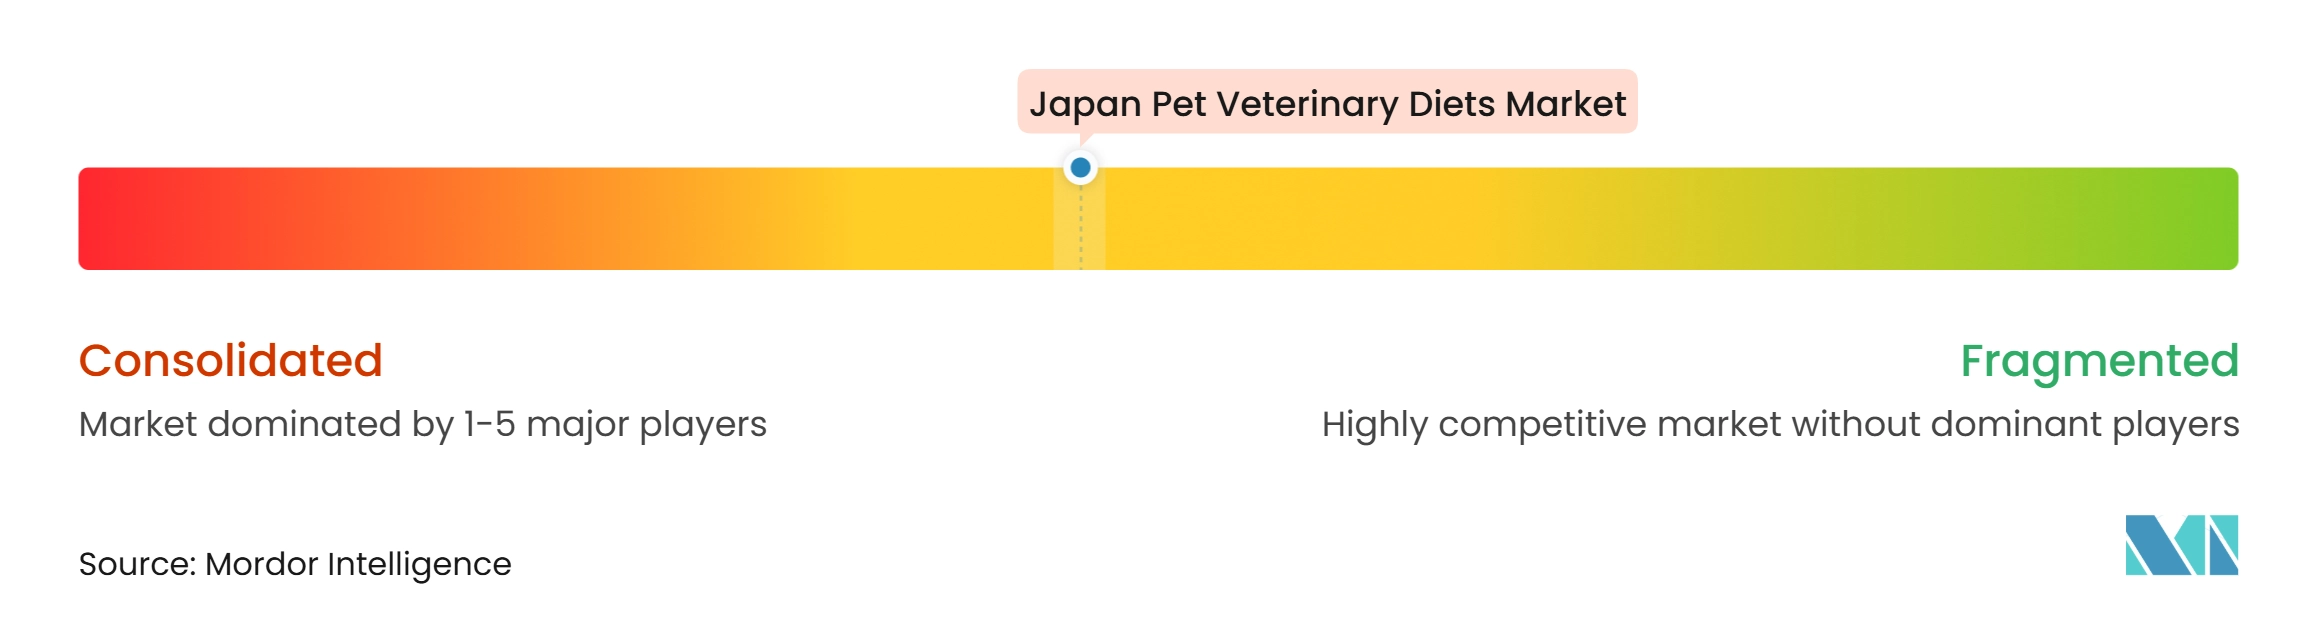
日本ペット獣医用食事療法市場は中程度に集中しており、Mars, Incorporatedの子会社であるRoyal Canin Japon G.K.、Colgate-Palmolive Company、Nestlé S.A.、Virbac S.A.、およびKyoritsu Seiyaku Corporationが主要な競合企業です。この構造は、獣医師との緊密な関係を維持し、製品の臨床的パフォーマンスへの信頼を保ち、準拠したチャネルを通じてアクセスを保護できる企業に利です。Royal CaninとHill'sは、動物病院との長年の関係と深い疾患特異的製品ポートフォリオを通じて強いポジションを築いています。Nestléはその規模とより広範な動物栄養能力を通じて重要であり続け、Virbacはそのベテリナリー HPMレンジとより高タンパク質の栄養ポジショニングを通じて差別化された提案を加えています[3]。これにより市場は競争的であり続けますが、臨床チャネルの深みを欠く小規模参入者にとって意味のある参入障壁も生み出しています。
最近の戦略的動向は、主要プレーヤーが市場での成長を守ろうとしていることを示しています。Royal Caninは2026年1月に猫用腎臓サポート+関節サポートを、2026年4月に去勢済み大型犬用ニュータードケアを発売し、いずれ疾患およびライフステージ特異的なオファリングを拡大しました。Hill'sは2026年2月にPrescription Diet i/d パピー犬用およびi/d キトン猫用を発売し、臨床的な消化器栄養をより早いライフステージに押し広げました。Mars, Incorporatedの子会社であるRoyal Caninはまた、Royal Canin獣医シンポジウム2026を主催しており、開業医教育が市場における競争戦略の中心であり続けることを示しています。
日本および日本に特化した第二層のプレーヤーは、市場においてオンラインの利便性と臨床的監督を組み合わせることで地位を獲得しようとしています。Kyoritsu Seiyakuの認定オンライン小売のサポートと2026年3月のbitBiomeとのコラボレーション発表は、流通を超えて製品および技術の差別化を目指す戦略を示しています。シニアペットはしばしば複数の慢性疾患を同時にサポートする必要があります。その他のペット向けの治療製品にもホワイトスペースが残っており、検証された種特異的栄養はまだ限られています。これらのギャップは成長の余地を残していますが、市場は製品の深み、獣医師の信頼、および管理された補充アクセスを組み合わせられる企業を引き続き優遇する可能性が高いです。
日本ペット獣医用食事療法産業リーダー
-
Nestlé S.A.
-
Virbac S.A.
-
Kyoritsu Seiyaku Corporation
-
Mars, Incorporated
-
Colgate-Palmolive Company
- 注:主要企業の掲載順は順位を示すものではありません。
日本ペット獣医用食事療法市場 このレポートでカバーされる企業
- Mars, Incorporated
- Hill’s-Colgate (Japan) Ltd.
- Nestlé S.A.
- Virbac S.A.
- Kyoritsu Seiyaku Corporation
- PETLINE CO., LTD.
- Unicharm Corporation
- Inaba-Petfood Co., Ltd.
- Nippon Pet Food Co., Ltd.
- DoggyMan H.A. Co., Ltd.
- Petio Corporation
- Earth Pet Co., Ltd.
- AIXIA Corporation
- D.B.F. Pet Co., Ltd.
- Vet’s Labo Co., Ltd.
最近の産業開発事情 日本ペット獣医用食事療法市場
- 2026年6月:Royal Canin Japon G.K.は、日本の250名以上の獣医専門家および認定動物看護師が参加したRoyal Canin獣医シンポジウム2026を主催しました。このシンポジウムは、治療食導入の主要なレバーとしての開業医教育という同社の戦略を強化し、より広範な獣医専門家の能力開発アジェンダの中に臨床栄養の提唱を組み込みました。
- 2026年4月:Royal Canin Japon G.K.は、大型犬種の去勢済み犬専用に処方された動物病院限定の治療食である去勢済み大型犬用ニュータードケアを発売しました。この製品は、体重管理、関節の健康、腎臓サポート、消化機能、皮膚の健康、免疫維持をカバーする6つの臨床的に検証されたケア機能を組み込んでいます。
- 2026年2月:Hill's-Colgate (Japan) Ltd.は、2026年2月2日に犬用Hill's Prescription Diet i/d パピーおよび猫用Hill's Prescription Diet i/d キトンを発売し、日本で初めて早期ライフステージの治療的消化器栄養に同社独自のActivBiome+消化プレバイオティクスファイバーブレンドを導入しました。両製品は動物病院限定で販売されています。
日本ペット獣医用食事療法市場レポートの範囲
ペット獣医用食事療法(治療食または処方食とも呼ばれる)は、特定の疾患を治療、予防、または管理するために設計された、科学的に処方された専門的なペットフードです。
日本ペット獣医用食事療法市場レポートは、サブ製品別(糖尿病、腎臓、尿路疾患、消化器感受性、オーラルケア食事療法、皮膚食事療法、肥満食事療法、その他)、ペット別(猫、犬、その他のペット)、流通チャネル別(コンビニエンスストア、オンラインチャネル、専門店、スーパーマーケット・ハイパーマーケット、その他)に区分されています。市場予測は米ドルの金額および メトリックトンの数量で提供されます。
セグメンテーション概要
| 糖尿病 |
| 腎臓 |
| 尿路疾患 |
| 消化器感受性 |
| オーラルケア食事療法 |
| 皮膚食事療法 |
| 肥満食事療法 |
| その他の獣医用食事法 |
| 猫 |
| 犬 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケットおよびハイパーマーケット |
| その他の流通チャネル |
| サブ製品別 | 糖尿病 |
| 腎臓 | |
| 尿路疾患 | |
| 消化器感受性 | |
| オーラルケア食事療法 | |
| 皮膚食事療法 | |
| 肥満食事療法 | |
| その他の獣医用食事法 | |
| ペット別 | 猫 |
| 犬 | |
| その他のペット | |
| 流通チャネル別 | コンビニエンスストア |
| オンラインチャネル | |
| 専門店 | |
| スーパーマーケットおよびハイパーマーケット | |
| その他の流通チャネル |
レポートで回答される主要な質問
2026年の日本ペット獣医用食事療法の価値と2031年の見通しは?
市場は2026年に311.8 ミリオン 米ドルと推定され、2026年から2031年にかけてCAGR 10.5%で2031年までに512.6 ミリオン 米ドルに達すると予測されています。
日本で需要をリードしている製品カテゴリーはどれですか?
腎臓食は2025年に24%の収益シェアを持つ最大のカテゴリーであり、2026年から2031年にかけてCAGR 11%で最も成長の速いカテゴリーでもあります。
なぜ猫は日本の治療的ペット栄養にとって重要なのですか?
猫は2025年の収益の56%を占めており、より強い需要を支えています。
日本における獣医用食事療法の導入を促進しているものは何ですか?
最も強い促進要因は、ペットの高齢化、高い慢性疾患負担、獣医師主導の推奨、および臨床的監督に連携した認定オンライン補充システムを通じたより広いアクセスです。