
Taille et part du marché des aliments vétérinaires pour animaux de compagnie au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
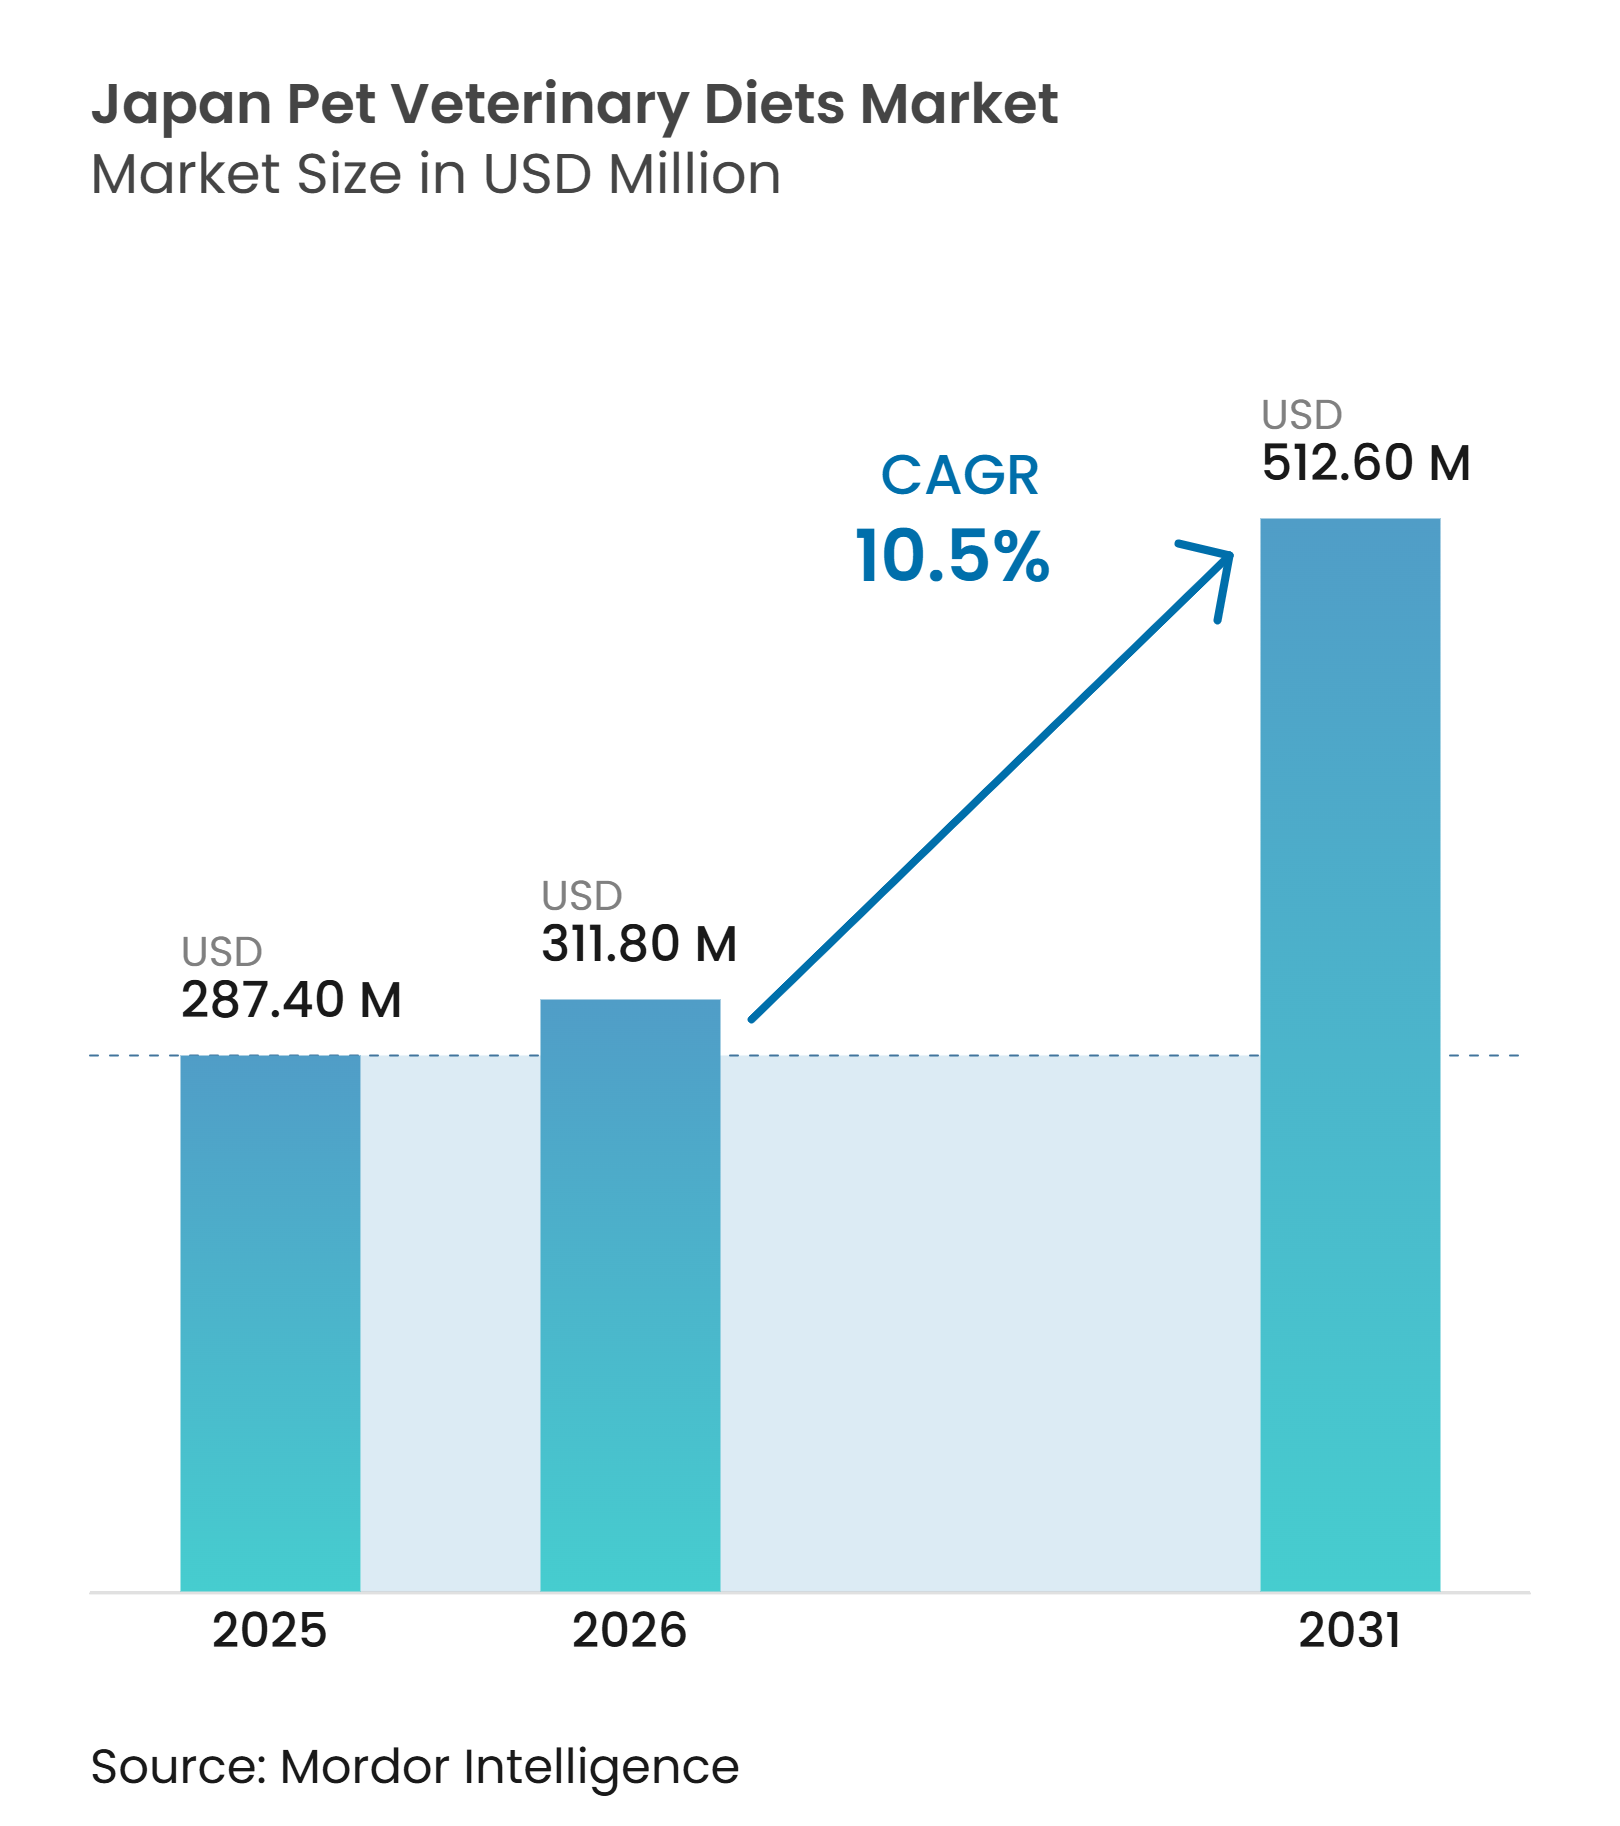
| Taille du marché de l'année de base (2025) | 287.40 Millions de dollars américains |
| Taille du Marché (2026) | 311.80 Millions de dollars américains |
| Taille du Marché (2031) | 512.60 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 10.50 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aliments vétérinaires pour animaux de compagnie au Japon par Mordor Intelligence
La taille du marché des aliments vétérinaires pour animaux de compagnie au Japon devrait augmenter de 287,4 millions USD en 2025 à 311,8 millions USD en 2026 et atteindre 512,6 millions USD d'ici 2031, avec un CAGR de 10,5 % sur la période 2026-2031. Les achats d'aliments thérapeutiques se développent en 2026 dans les hôpitaux vétérinaires et les boutiques en ligne certifiées, les propriétaires recherchant une nutrition spécifique aux pathologies qui soutient les cycles de traitement prolongés. Le marché croît également plus rapidement que le segment plus large des aliments pour animaux de compagnie, car les recommandations vétérinaires restent un déclencheur d'achat central, et la population d'animaux de compagnie au Japon est davantage orientée vers les chats. La population féline du Japon s'élevait à 8,7 millions en 2024, tandis que la population canine s'élevait à 6,7 millions[1], ce qui soutient une demande plus forte pour les formulations thérapeutiques félines dans les aliments vétérinaires. Le vieillissement de la société japonaise apporte un soutien supplémentaire, car 29,3 % de la population était âgée de 65 ans et plus en 2024[2], et ce groupe tend à accorder une grande valeur à la gestion de la santé des animaux de compagnie. La sensibilité aux prix reste la principale contrainte commerciale du marché, tandis que les principaux fournisseurs continuent de défendre leurs positions grâce à la formation vétérinaire, au positionnement clinique des produits et aux systèmes de distribution contrôlés.
Principaux enseignements du rapport
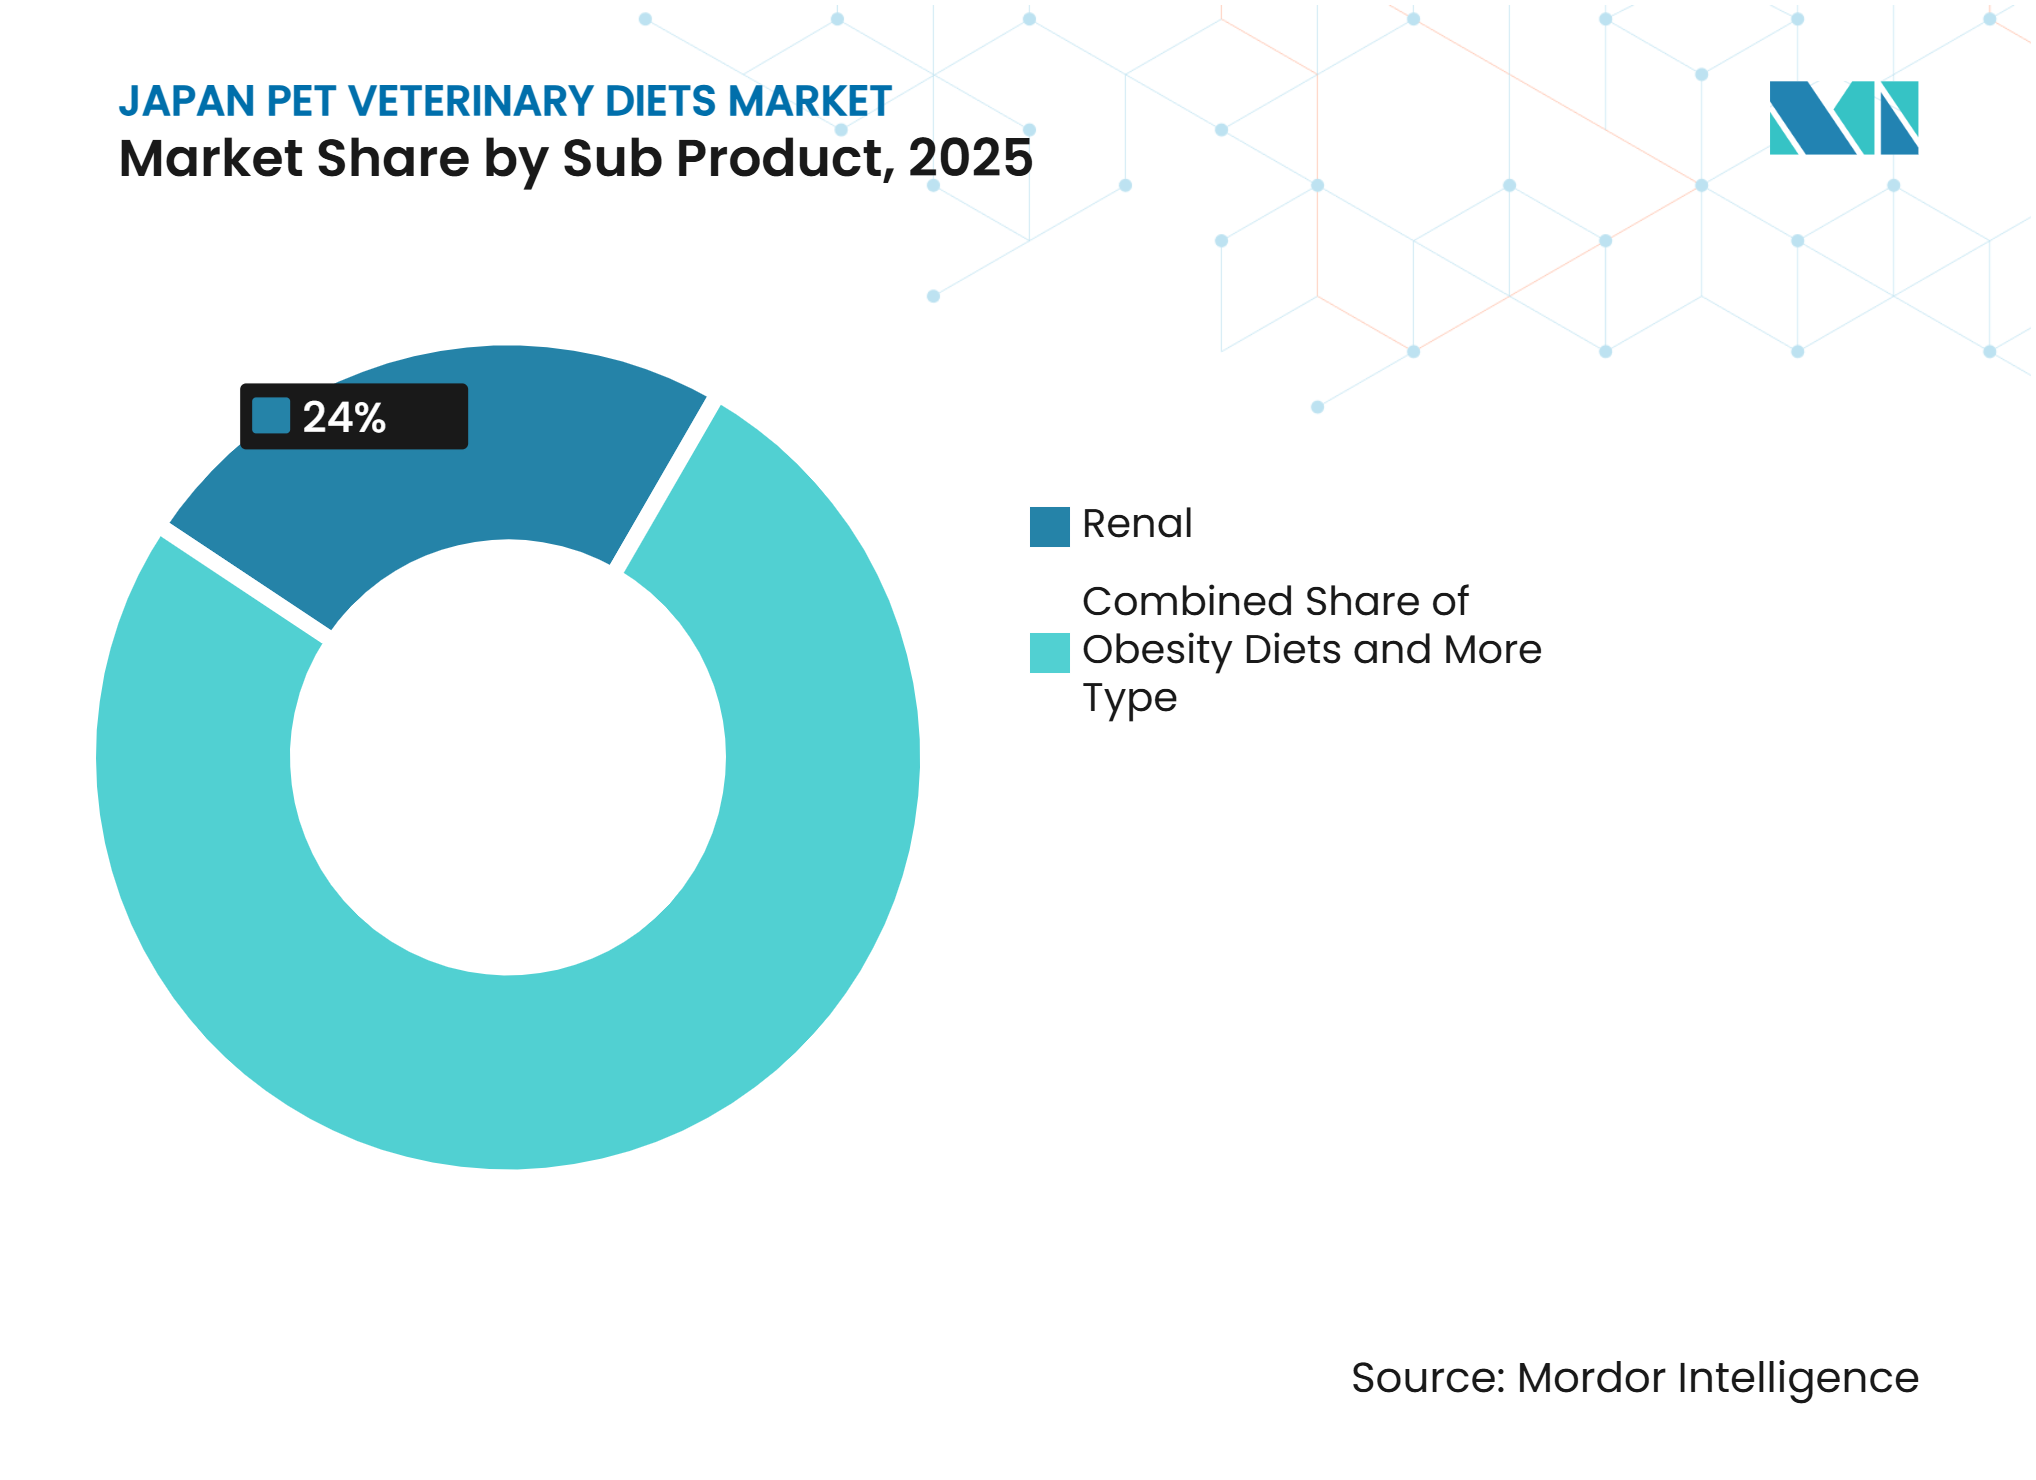
- Par sous-produit, les aliments rénaux constituaient le segment le plus important, avec une part de revenus de 24 % dans la taille du marché des aliments vétérinaires pour animaux de compagnie au Japon en 2025, et devraient croître à un CAGR de 11 % de 2026 à 2031, ce qui en fait le segment à la croissance la plus rapide.
- Par animaux de compagnie, les chats constituaient le segment le plus important, avec une part de revenus de 56 % de la part du marché des aliments vétérinaires pour animaux de compagnie au Japon en 2025, et devraient croître à un CAGR de 9,4 % de 2026 à 2031, ce qui en fait le segment à la croissance la plus rapide.
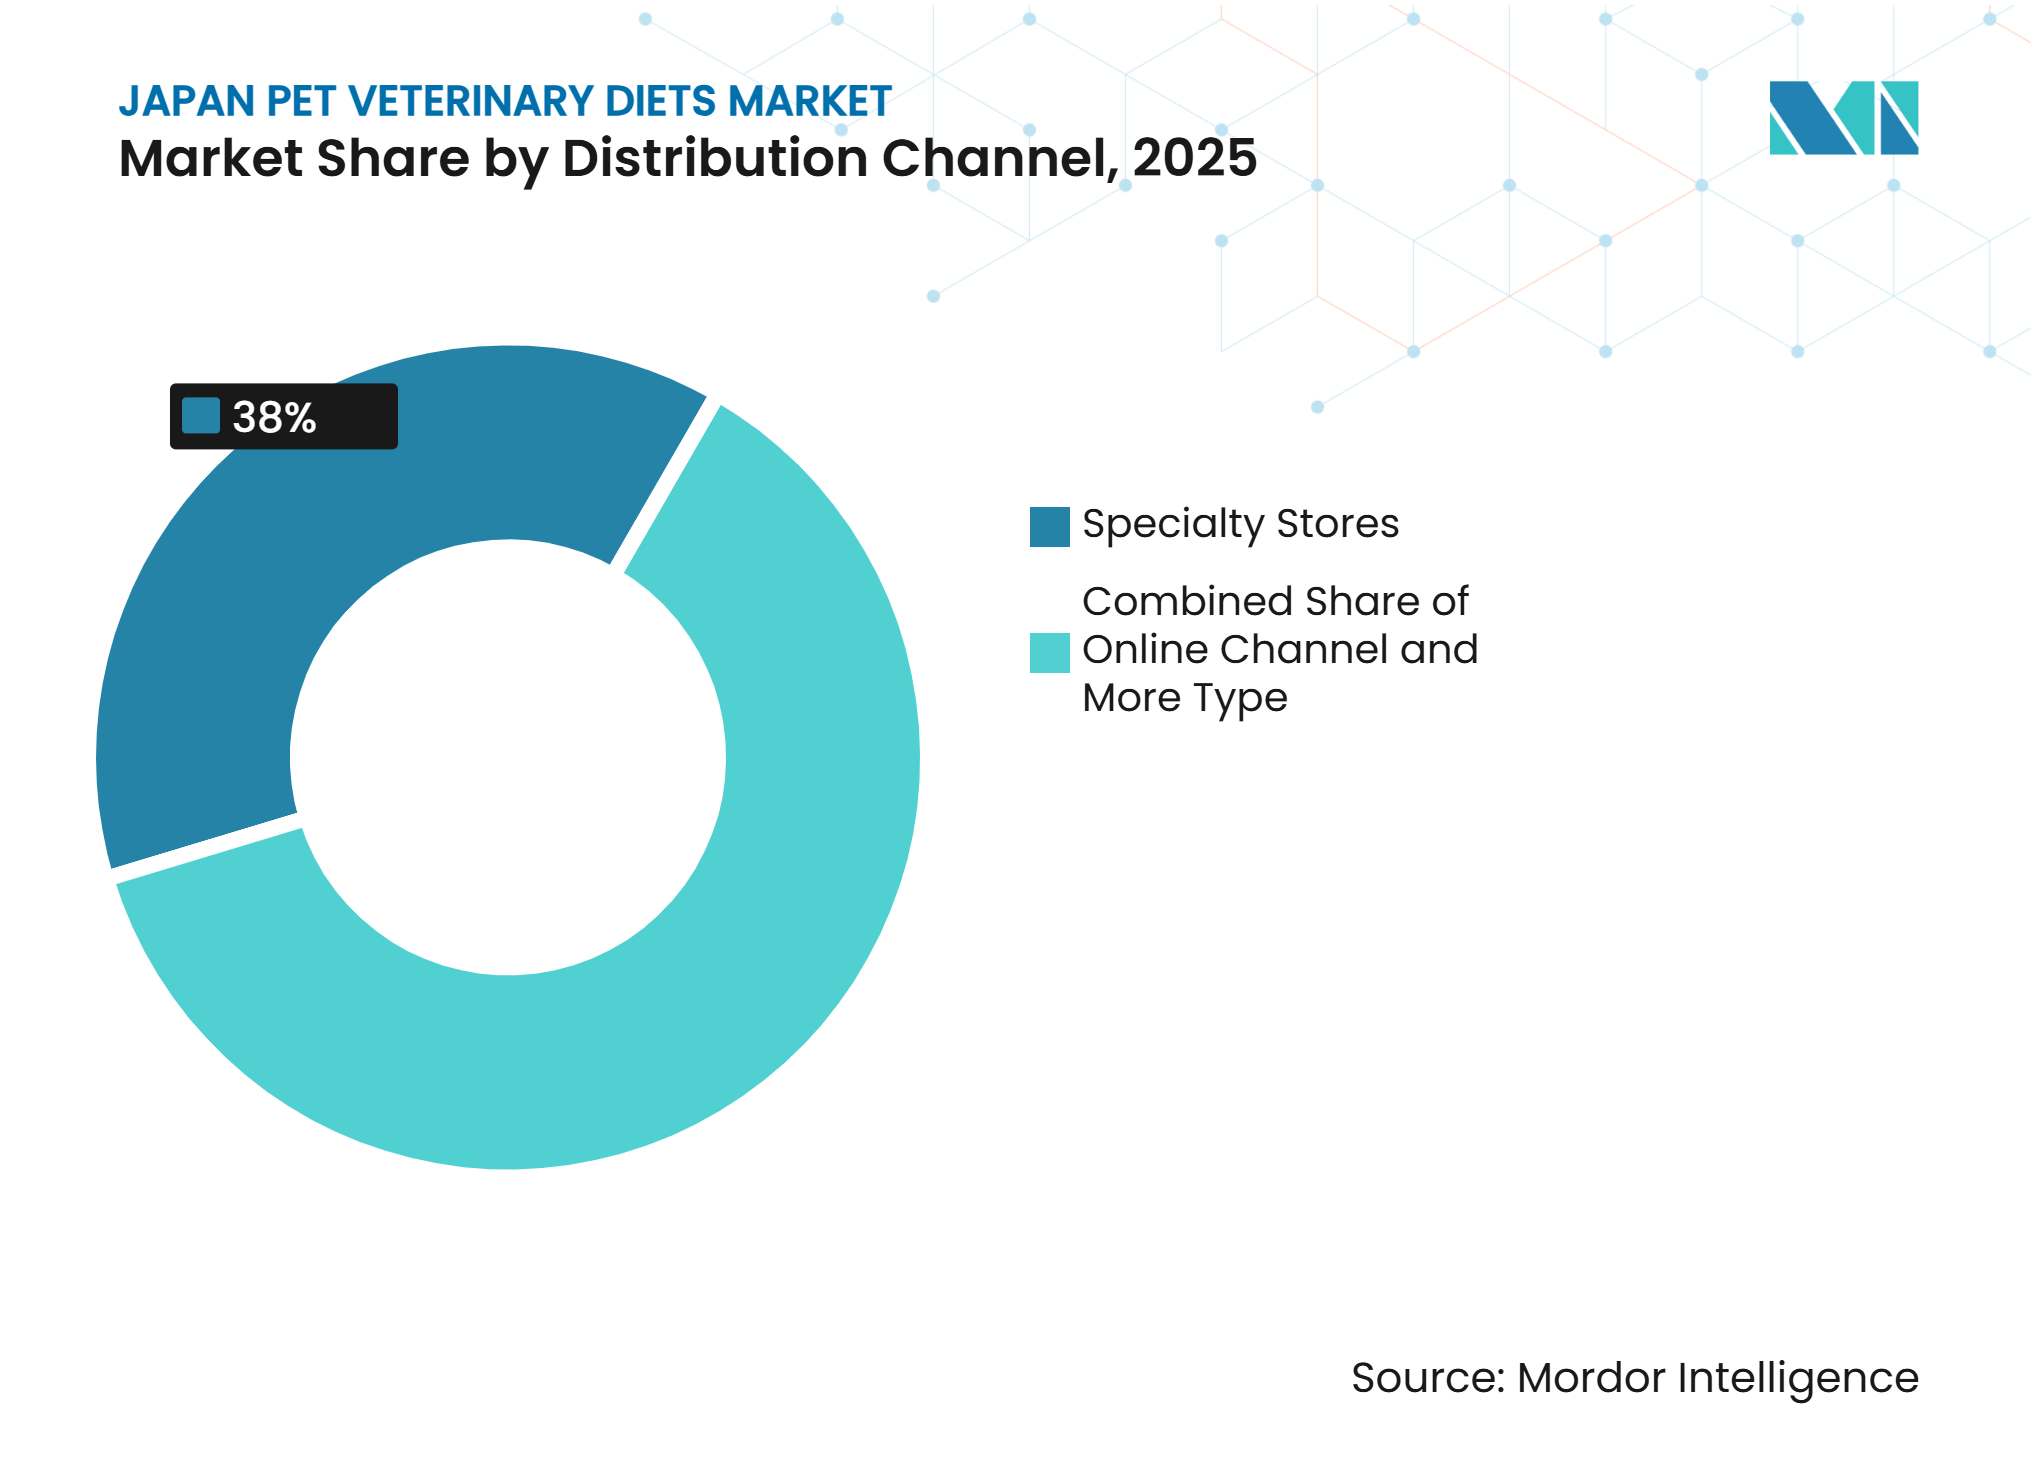
- Par canal de distribution, les magasins spécialisés constituaient le segment le plus important, avec une part de revenus de 38 % en 2025, tandis que le canal en ligne devrait croître à un CAGR de 12,6 % de 2026 à 2031, ce qui en fait le segment à la croissance la plus rapide.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement de la population animale et charge accrue des maladies chroniques | +2.50% | Japon à l'échelle nationale, avec une pertinence plus forte dans les préfectures présentant des profils de propriétaires plus âgés et des modes de possession de chats d'intérieur | Moyen terme (2-4 ans) |
| Recommandations nutritionnelles menées par les vétérinaires | +2.00% | Japon à l'échelle nationale, avec la plus forte intensité de conversion à Tokyo, Osaka et Fukuoka | Court terme (≤ 2 ans) |
| Premiumisation des dépenses de soins pour animaux de compagnie | +1.80% | Japon à l'échelle nationale, avec une traction plus forte dans les grands marchés urbains tels que Tokyo, Osaka et Nagoya | Court terme (≤ 2 ans) |
| Expansion de l'accès aux aliments sur ordonnance via les cliniques et la vente au détail autorisée | +1.50% | National, avec une adoption numérique précoce concentrée à Tokyo, Osaka et Nagoya | Court terme (≤ 2 ans) |
| Demande croissante de nutrition spécifique aux pathologies chez les animaux âgés | +1.20% | Japon à l'échelle nationale | Moyen terme (2-4 ans) |
| Croissance de l'assurance animale et adoption des soins préventifs | +0.80% | National, avec une visibilité plus forte dans les préfectures urbaines où l'adoption de l'assurance est plus élevée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la population animale et charge accrue des maladies chroniques
La population d'animaux de compagnie au Japon diminue en taille, mais la population restante vieillit et présente des besoins cliniques plus importants, ce qui soutient une demande stable sur le marché des aliments vétérinaires pour animaux de compagnie au Japon. Agriculture et Agroalimentaire Canada (AAC) a rapporté que les changements dans la structure des ménages, une vie plus solitaire et des conditions de logement urbain plus contraignantes ont pesé sur la possession de chiens au Japon. Dans le même temps, les animaux plus âgés restent en traitement pendant de plus longues périodes, ce qui accroît le besoin d'aliments soutenant la gestion de la maladie rénale chronique, des problèmes urinaires, des troubles digestifs et des affections métaboliques sur de nombreux mois. Une étude de 2025 publiée dans Life a rapporté que la prévalence de la maladie rénale chronique chez les chats de plus de 10 ans variait de 20 % à 50 % dans les cohortes cliniques examinées, soutenant la pertinence d'une gestion nutritionnelle rénale de longue durée. Cette combinaison d'animaux vieillissants, de durées de traitement plus longues et de comportements de renouvellement répétés confère au marché une base de revenus plus durable que les catégories standard d'aliments pour animaux de compagnie.
Recommandations nutritionnelles menées par les vétérinaires
Les cliniques vétérinaires restent le principal point de conversion pour l'adoption des aliments thérapeutiques sur le marché, car les propriétaires n'agissent généralement qu'après un diagnostic clinique et une recommandation d'alimentation claire. Royal Canin Japon G.K., filiale de Mars, Incorporated, a indiqué dans un communiqué de presse de juillet 2025 qu'une enquête menée auprès de 323 hôpitaux vétérinaires au Japon avait révélé une moyenne de 25 chiens par clinique par mois présentant des troubles diarrhéiques. Ce chiffre provient d'une recherche terrain commanditée par l'entreprise, mais il montre néanmoins à quelle fréquence les affections gastro-intestinales créent des opportunités de prescription répétée au sein du canal clinique. Le même schéma s'applique aux catégories rénale, urinaire, digestive et de gestion du poids, où le choix du produit est étroitement lié au protocole nutritionnel préféré du vétérinaire. Cela signifie que le marché récompense les marques qui investissent dans la formation des praticiens, les outils de soutien clinique et les relations étroites avec les hôpitaux, plutôt que les marques qui s'appuient principalement sur l'emballage ou la visibilité en grande distribution.
Premiumisation des dépenses de soins pour animaux de compagnie
Le marché des aliments vétérinaires pour animaux de compagnie au Japon bénéficie d'un glissement clair des dépenses des propriétaires vers des produits pouvant être associés à une gestion mesurable de la santé plutôt qu'à des achats discrétionnaires de soins pour animaux de compagnie. Les aliments thérapeutiques s'inscrivent dans le panier de dépenses où les propriétaires sont plus disposés à absorber des prix plus élevés lorsque le produit est présenté comme faisant partie d'un plan de traitement. Cela rend la nutrition positionnée cliniquement plus résiliente que les aliments standard pour animaux de compagnie lorsque les budgets des ménages se resserrent. L'effet est le plus fort lorsque la recommandation provient d'un vétérinaire et lorsque le propriétaire s'attend à ce que l'alimentation soutienne une affection chronique sur une longue période. En conséquence, le marché continue d'attirer la demande de propriétaires qui peuvent réduire leurs dépenses dans d'autres catégories d'animaux de compagnie, mais qui continuent de donner la priorité aux produits liés à la gestion des maladies et à la qualité de vie.
Expansion de l'accès aux aliments sur ordonnance via les cliniques et la vente au détail autorisée
L'accès aux aliments thérapeutiques au Japon dépendait autrefois fortement d'une visite physique en clinique, ce qui limitait les renouvellements pratiques et réduisait la fréquence des achats répétés sur le marché. Royal Canin Japon G.K. a annoncé qu'à partir d'octobre 2024, ses produits d'alimentation thérapeutique seraient vendus uniquement par l'intermédiaire des hôpitaux vétérinaires et des détaillants en ligne accrédités, les ventes via les détaillants physiques non accrédités prenant fin dans le cadre de la nouvelle politique. Kyoritsu Seiyaku Corporation a également lancé un appel public formel pour des détaillants en ligne certifiés de produits de nutrition thérapeutique Royal Canin, le programme devant entrer en vigueur à l'hiver 2024. La loi japonaise sur la sécurité des aliments pour animaux de compagnie est administrée par le ministère de l'Agriculture, des Forêts et de la Pêche et le ministère de l'Environnement pour les aliments standard pour animaux de compagnie, tandis que les aliments thérapeutiques sont gérés en dehors de ce cadre et restent liés à une structure de canal clinique plus stricte. Ce modèle d'accès contrôlé mais élargi aide le marché à développer la commodité des renouvellements sans affaiblir la supervision des prescriptions.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de prix élevée par rapport aux aliments standard pour animaux de compagnie | -2.00% | Japon à l'échelle nationale, avec l'effet le plus marqué sur les ménages non assurés et à faibles revenus | Court terme (≤ 2 ans) |
| Sensibilisation limitée des propriétaires à l'observance des aliments thérapeutiques | -1.50% | National, avec un impact plus fort dans les zones rurales et périurbaines où le suivi est moins fréquent | Moyen terme (2-4 ans) |
| La dépendance aux cliniques vétérinaires peut limiter la commodité des renouvellements | -1.00% | National, en particulier dans les préfectures à faible densité de cliniques | Moyen terme (2-4 ans) |
| Problèmes de palatabilité et friction lors du changement entre marques thérapeutiques | -0.80% | Japon à l'échelle nationale, en particulier dans les ménages avec des animaux âgés ou plusieurs animaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prime de prix élevée par rapport aux aliments standard pour animaux de compagnie
L'écart de prix entre les aliments thérapeutiques et les aliments standard pour animaux de compagnie reste le principal obstacle commercial sur le marché. Agriculture et Agroalimentaire Canada (AAC) a rapporté que les fabricants japonais d'aliments pour animaux de compagnie ont augmenté leurs prix de 3 % à 10 % ou plus à mesure que les coûts des intrants alimentaires augmentaient pendant une période de pression inflationniste inhabituelle au Japon. Les aliments thérapeutiques supportent déjà des coûts supplémentaires liés à la formulation clinique, à la validation et à la distribution restreinte, de sorte qu'ils arrivent en rayon avec une prime structurelle même avant que l'inflation ne soit prise en compte. Cela laisse les ménages non assurés payer le coût supplémentaire total de leur poche et crée une division claire entre les propriétaires qui peuvent maintenir un traitement diététique à long terme et ceux qui ne le peuvent pas. Le marché présente donc une forte demande clinique, mais une partie de cette demande reste en dehors de la base commerciale adressable en raison des limites d'accessibilité financière à une observance soutenue.
Sensibilisation limitée des propriétaires à l'observance des aliments thérapeutiques
L'observance à long terme est un autre frein important, car la valeur d'un aliment thérapeutique est souvent progressive plutôt qu'immédiatement visible sur le marché. Les propriétaires peuvent s'attendre à des résultats plus rapides, et certains arrêtent le produit lorsque l'amélioration semble lente ou lorsque les symptômes semblent se stabiliser. Cela est particulièrement pertinent dans la gestion rénale et urinaire, où les bénéfices s'accumulent au fil du temps et dépendent d'une alimentation régulière plutôt que de courtes périodes d'utilisation. Le problème devient plus grave dans les zones périurbaines et rurales où les visites de suivi sont moins fréquentes et le renforcement auprès des propriétaires est plus faible. Les systèmes de renouvellement en ligne certifiés peuvent atténuer une partie de cette pression, mais le marché perd encore une partie de son revenu potentiel lorsque les propriétaires arrêtent l'alimentation avant que le cycle de traitement complet ne soit terminé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par sous-produit :
les aliments rénaux ancrent les revenus et la croissanceLes aliments rénaux détenaient 24 % de la part du marché des aliments vétérinaires pour animaux de compagnie au Japon en 2025, et devraient se développer à un CAGR de 11 % de 2026 à 2031. Cela a fait des aliments rénaux à la fois la plus grande et la plus rapide des sous-catégories de produits sur le marché. La catégorie bénéficie de longues durées de prescription, car la gestion rénale nécessite généralement un contrôle soutenu du phosphore et des protéines sur des mois et souvent sur des années. Ce schéma de traitement génère des achats répétés plus stables que dans les catégories d'intervention plus courtes. Il confère également aux principales formulations rénales une meilleure fidélisation des clients, car les propriétaires sont moins susceptibles de changer lorsque l'alimentation fait déjà partie d'un plan clinique suivi.
Le reste du mix de sous-produits s'élargit à mesure que la pratique de la nutrition vétérinaire devient plus spécifique aux pathologies sur le marché. Les aliments pour les maladies des voies urinaires restent importants car les affections urinaires félines sont courantes et nécessitent souvent une alimentation soigneusement gérée pour réduire le risque de récidive. Les aliments pour la sensibilité digestive attirent également davantage l'attention, car les problèmes gastro-intestinaux génèrent de fréquentes visites à l'hôpital et des recommandations alimentaires récurrentes. Les aliments pour les soins bucco-dentaires, les aliments dermatologiques, les aliments pour le diabète, les aliments pour l'obésité et d'autres produits thérapeutiques soutiennent une évolution plus large vers une nutrition ciblée plutôt qu'une alimentation générale axée sur le bien-être. Le lancement du soutien cardiaque pour chats en janvier 2025 et le lancement du soutien rénal pour chats + soutien articulaire en janvier 2026 montrent que les fournisseurs construisent également des portefeuilles multi-pathologies et spécifiques aux organes au sein du marché.



Par animaux de compagnie :
les chats maintiennent leur leadership tout au long de la période de prévisionLes chats représentaient 56 % des revenus en 2025 et devraient croître à un CAGR de 9,4 % sur le marché de 2026 à 2031. Cela maintient les chats comme le segment le plus grand et le plus rapide par type d'animal. Le schéma de revenus reflète la population d'animaux de compagnie au Japon, où les chats sont plus nombreux que les chiens et où les affections félines chroniques nécessitent souvent une gestion alimentaire prolongée. La demande féline est particulièrement importante pour la nutrition rénale et urinaire, car ces catégories correspondent au profil pathologique des chats d'intérieur âgés. Le marché reste donc structurellement lié aux tendances de santé féline, même si les fournisseurs continuent de servir les deux principaux groupes d'animaux de compagnie.
Les chiens représentent toujours un flux de revenus important sur le marché, même si la possession totale a été mise sous pression par des ménages plus petits et des espaces de vie urbains plus contraints. Le segment canin reste commercialement pertinent car les propriétaires soucieux de la santé continuent de dépenser pour des aliments rénaux, digestifs et de gestion du poids une fois qu'une affection est diagnostiquée. La catégorie bénéficie également du développement de nouveaux produits, notamment Hill's Prescription Diet i/d Puppy et i/d Kitten en février 2026 et Neutered Care Large Dog de Royal Canin en avril 2026, qui montrent comment les fournisseurs affinent la nutrition clinique spécifique au stade de vie et à la race. Les autres animaux de compagnie restent une niche plus petite, mais le segment a de la marge pour croître à mesure que les cliniques spécialisées pour les lapins et les petits mammifères deviennent plus visibles dans le Japon urbain. Cela signifie que le marché des aliments vétérinaires pour animaux de compagnie au Japon repose toujours sur les chats et les chiens, mais qu'il dispose d'une voie modeste pour élargir sa couverture d'espèces au fil du temps.
Par canal de distribution :
les magasins spécialisés en tête tandis que les renouvellements en ligne progressent plus rapidementLes magasins spécialisés détenaient 38 % des revenus en 2025, tandis que le canal en ligne devrait croître à un CAGR de 12,6 % de 2026 à 2031 sur le marché. Cette répartition montre que le canal le plus important reste centré sur un accompagnement à l'achat guidé, tandis que le canal le plus rapide est centré sur la commodité des renouvellements. Les magasins spécialisés maintiennent leur place car les propriétaires souhaitent souvent de l'aide pour la sélection des produits, la transition alimentaire et la compréhension de la nutrition sur ordonnance lors du premier achat. Leur proximité avec les cliniques vétérinaires soutient également les références croisées et un accès plus facile aux produits thérapeutiques approuvés. Sur le marché, cela fait des magasins spécialisés des acteurs importants pour l'intégration et des canaux numériques des acteurs importants pour l'observance continue.
Le canal en ligne gagne du terrain car les propriétaires souhaitent renouveler le même aliment sans avoir à faire un déplacement supplémentaire à la clinique à chaque fois. La politique de canal restreint de Royal Canin et le cadre de détaillants certifiés de Kyoritsu Seiyaku ont contribué à formaliser ce modèle et ont rendu l'accès en ligne compatible avec la supervision des prescriptions. Les supérettes, les supermarchés et les hypermarchés jouent un rôle plus modeste car ils ne sont pas configurés pour les ventes de prescriptions enregistrées et les conseils sur les aliments cliniques. Les ventes directes dans les hôpitaux vétérinaires restent centrales car la plupart des diagnostics initiaux et des recommandations de produits y sont effectués. Au fil du temps, le marché devrait voir une connexion plus étroite entre la recommandation hospitalière, la commande numérique approuvée et la livraison à domicile répétée, plutôt qu'un glissement vers une distribution de masse ouverte.

Analyse géographique
Le marché japonais des aliments vétérinaires pour animaux de compagnie fonctionne comme un marché national unique, mais la demande est plus concentrée dans les corridors métropolitains de Tokyo, Osaka et Nagoya, où l'accès vétérinaire et la vente au détail premium pour animaux de compagnie sont les plus forts. Ces zones urbaines rassemblent de grands réseaux d'hôpitaux vétérinaires, une plus grande volonté des consommateurs de payer pour la santé animale et une meilleure visibilité pour les produits de nutrition positionnés cliniquement. Les propriétaires dans ces villes ont également tendance à visiter les hôpitaux vétérinaires plus souvent, ce qui augmente les chances de diagnostic, de prescription et d'adoption précoce d'une alimentation thérapeutique. Cela donne au Japon métropolitain une nette avance dans la première conversion aux aliments thérapeutiques et dans le soutien à l'observance à long terme.
Les zones rurales et périurbaines présentent un schéma de marché différent. La densité des cliniques vétérinaires est plus faible en dehors des plus grands centres urbains, et des temps de trajet plus longs peuvent retarder le diagnostic ou réduire la fréquence des suivis pour les affections chroniques qui bénéficient d'une gestion alimentaire. Les systèmes de renouvellement en ligne certifiés répondent en partie à ce problème en permettant aux propriétaires enregistrés de continuer leurs achats sans une autre visite en personne à chaque fois. L'infrastructure de livraison fiable du Japon rend ce modèle pratique à l'échelle nationale, offrant aux fournisseurs un moyen viable d'atteindre les ménages mal desservis au-delà des principales villes.
Le Japon occupe également une position forte dans le paysage plus large de la santé des animaux de compagnie en Asie-Pacifique, ce qui soutient le marché. Par rapport à de nombreux pairs régionaux, le Japon combine un revenu des ménages élevé, des normes de pratique vétérinaire matures et une plus grande familiarité avec la nutrition guidée cliniquement. Ces conditions font du pays l'un des marchés les plus réceptifs d'Asie-Pacifique pour les aliments pour animaux de compagnie sur ordonnance et renforcent la profondeur à long terme du marché.
Paysage concurrentiel
Concentration du Marché
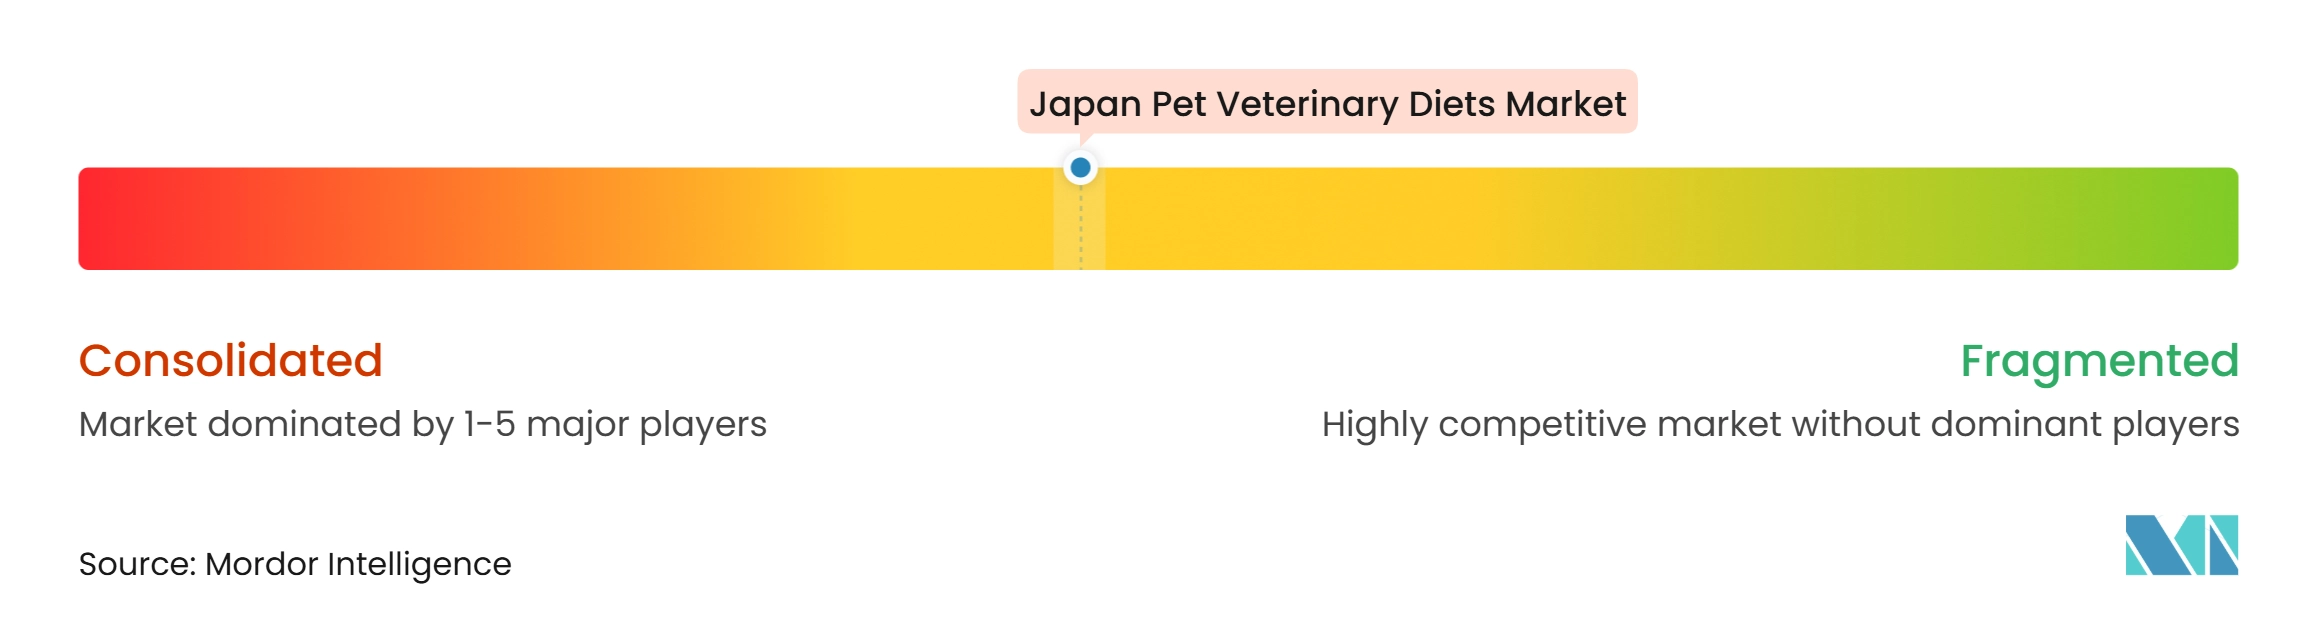
Le marché des aliments vétérinaires pour animaux de compagnie au Japon est modérément concentré, avec Royal Canin Japon G.K., filiale de Mars, Incorporated, Colgate-Palmolive Company, Nestlé S.A., Virbac S.A. et Kyoritsu Seiyaku Corporation comme principaux concurrents. La structure favorise les entreprises capables de rester proches des vétérinaires, de maintenir la confiance dans les performances cliniques de leurs produits et de protéger l'accès via des canaux conformes. Royal Canin et Hill's ont construit des positions solides grâce à des relations de longue date avec les hôpitaux vétérinaires et à des portefeuilles de produits spécifiques aux pathologies très étoffés. Nestlé reste important grâce à son envergure et à ses capacités plus larges en nutrition animale, tandis que Virbac apporte une proposition différenciée grâce à sa gamme Veterinary HPM et à son positionnement nutritionnel à teneur élevée en protéines[3]. Cela maintient le marché compétitif, mais crée également des barrières significatives pour les entrants plus petits qui manquent de profondeur dans le canal clinique.
Les récents mouvements stratégiques montrent comment les acteurs leaders cherchent à protéger leur croissance sur le marché. Royal Canin a lancé le soutien rénal pour chats + soutien articulaire en janvier 2026 et Neutered Care Large Dog en avril 2026, qui ont tous deux élargi ses offres spécifiques aux pathologies et aux stades de vie. Hill's a lancé Prescription Diet i/d Puppy et i/d Kitten en février 2026, ce qui a poussé la nutrition digestive clinique vers des stades de vie plus précoces. Royal Canin, filiale de Mars, Incorporated, a également organisé le Royal Canin Veterinary Symposium 2026, ce qui montre que la formation des praticiens reste au cœur de la stratégie concurrentielle sur le marché.
Un deuxième niveau d'acteurs japonais et axés sur le Japon tente de gagner du terrain en combinant la commodité en ligne avec la supervision clinique sur le marché. Le soutien de Kyoritsu Seiyaku à la vente au détail en ligne certifiée et son annonce de collaboration de mars 2026 avec bitBiome indiquent une stratégie qui va au-delà de la distribution et se tourne vers la différenciation par les produits et la technologie. Les animaux âgés ont souvent besoin d'un soutien pour plus d'une affection chronique en même temps. Des espaces blancs subsistent également dans les produits thérapeutiques pour d'autres animaux de compagnie, où la nutrition validée spécifique à l'espèce reste limitée. Ces lacunes laissent de la place pour la croissance, mais le marché continuera probablement à favoriser les entreprises capables de combiner la profondeur des produits, la confiance des vétérinaires et un accès contrôlé aux renouvellements.
Leaders du secteur des aliments vétérinaires pour animaux de compagnie au Japon
-
Nestlé S.A.
-
Virbac S.A.
-
Kyoritsu Seiyaku Corporation
-
Mars, Incorporated
-
Colgate-Palmolive Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des aliments vétérinaires pour animaux de compagnie au Japon Entreprises couvertes dans ce rapport
- Mars, Incorporated
- Hill’s-Colgate (Japan) Ltd.
- Nestlé S.A.
- Virbac S.A.
- Kyoritsu Seiyaku Corporation
- PETLINE CO., LTD.
- Unicharm Corporation
- Inaba-Petfood Co., Ltd.
- Nippon Pet Food Co., Ltd.
- DoggyMan H.A. Co., Ltd.
- Petio Corporation
- Earth Pet Co., Ltd.
- AIXIA Corporation
- D.B.F. Pet Co., Ltd.
- Vet’s Labo Co., Ltd.
Développements industriels récents dans Marché des aliments vétérinaires pour animaux de compagnie au Japon
- Juin 2026 : Royal Canin Japon G.K. a organisé le Royal Canin Veterinary Symposium 2026, auquel ont participé plus de 250 professionnels vétérinaires et infirmiers animaliers agréés au Japon. Le symposium a renforcé la stratégie de l'entreprise consistant à faire de la formation des praticiens un levier principal pour l'adoption des aliments thérapeutiques, en intégrant la promotion de la nutrition clinique dans le programme plus large de développement professionnel vétérinaire.
- Avril 2026 : Royal Canin Japon G.K. a lancé Neutered Care Large Dog, un aliment thérapeutique exclusif aux hôpitaux vétérinaires, formulé spécifiquement pour les chiens de grande race castrés, intégrant 6 fonctions de soins cliniquement validées couvrant la gestion du poids, la santé articulaire, le soutien rénal, la fonction digestive, la santé cutanée et le maintien immunitaire.
- Février 2026 : Hill's-Colgate (Japan) Ltd. a lancé Hill's Prescription Diet i/d Puppy pour chiens et Hill's Prescription Diet i/d Kitten pour chats le 2 février 2026, introduisant pour la première fois au Japon le mélange de fibres prébiotiques ActivBiome+ Digestion propriétaire de l'entreprise dans la nutrition digestive thérapeutique pour les premiers stades de vie. Les deux produits sont vendus exclusivement par l'intermédiaire des hôpitaux vétérinaires.
Périmètre du rapport sur le marché des aliments vétérinaires pour animaux de compagnie au Japon
Les aliments vétérinaires pour animaux de compagnie (également connus sous le nom d'aliments thérapeutiques ou sur ordonnance) sont des aliments pour animaux de compagnie spécialisés, scientifiquement formulés, conçus pour traiter, prévenir ou gérer des affections médicales spécifiques.
Le rapport sur le marché des aliments vétérinaires pour animaux de compagnie au Japon est segmenté par sous-produit (diabète, rénal, maladie des voies urinaires, sensibilité digestive, aliments pour les soins bucco-dentaires, aliments dermatologiques, aliments pour l'obésité, et autres), par animaux de compagnie (chats, chiens, et autres animaux de compagnie), par canal de distribution (supérettes, canal en ligne, magasins spécialisés, supermarchés/hypermarchés, et autres). Les prévisions du marché sont fournies en termes de valeur en USD et de volume en tonnes métriques.
Aperçu de la segmentation
| Diabète |
| Rénal |
| Maladie des voies urinaires |
| Sensibilité digestive |
| Aliments pour les soins bucco-dentaires |
| Aliments dermatologiques |
| Aliments pour l'obésité |
| Autres aliments vétérinaires |
| Chats |
| Chiens |
| Autres animaux de compagnie |
| Supérettes |
| Canal en ligne |
| Magasins spécialisés |
| Supermarchés et hypermarchés |
| Autres canaux de distribution |
| Par sous-produit | Diabète |
| Rénal | |
| Maladie des voies urinaires | |
| Sensibilité digestive | |
| Aliments pour les soins bucco-dentaires | |
| Aliments dermatologiques | |
| Aliments pour l'obésité | |
| Autres aliments vétérinaires | |
| Par animaux de compagnie | Chats |
| Chiens | |
| Autres animaux de compagnie | |
| Par canal de distribution | Supérettes |
| Canal en ligne | |
| Magasins spécialisés | |
| Supermarchés et hypermarchés | |
| Autres canaux de distribution |
Questions clés auxquelles le rapport répond
Quelle est la valeur en 2026 et les perspectives pour 2031 des aliments vétérinaires pour animaux de compagnie au Japon ?
Le marché est estimé à 311,8 millions USD en 2026 et devrait atteindre 512,6 millions USD d'ici 2031 à un CAGR de 10,5 % sur la période 2026-2031.
Quelle catégorie de produits est en tête de la demande au Japon ?
Les aliments rénaux constituent la plus grande catégorie avec une part de revenus de 24 % en 2025 et également la catégorie à la croissance la plus rapide avec un CAGR de 11 % sur la période 2026-2031.
Pourquoi les chats sont-ils si importants pour la nutrition thérapeutique des animaux de compagnie au Japon ?
Les chats représentaient 56 % des revenus en 2025, ce qui soutient une demande plus forte.
Qu'est-ce qui stimule l'adoption des aliments vétérinaires au Japon ?
Les principaux moteurs sont le vieillissement des animaux de compagnie, la forte charge des maladies chroniques, les recommandations menées par les vétérinaires et un accès élargi via des systèmes de renouvellement en ligne accrédités liés à la supervision clinique.