
日本のペットグルーミングサービス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.17 十億米ドル |
| 市場規模 (2027) | 1.21 十億米ドル |
| 市場規模 (2032) | 1.59 十億米ドル |
| 成長率 (2027 - 2032) | 5.61 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本のペットグルーミングサービス市場分析
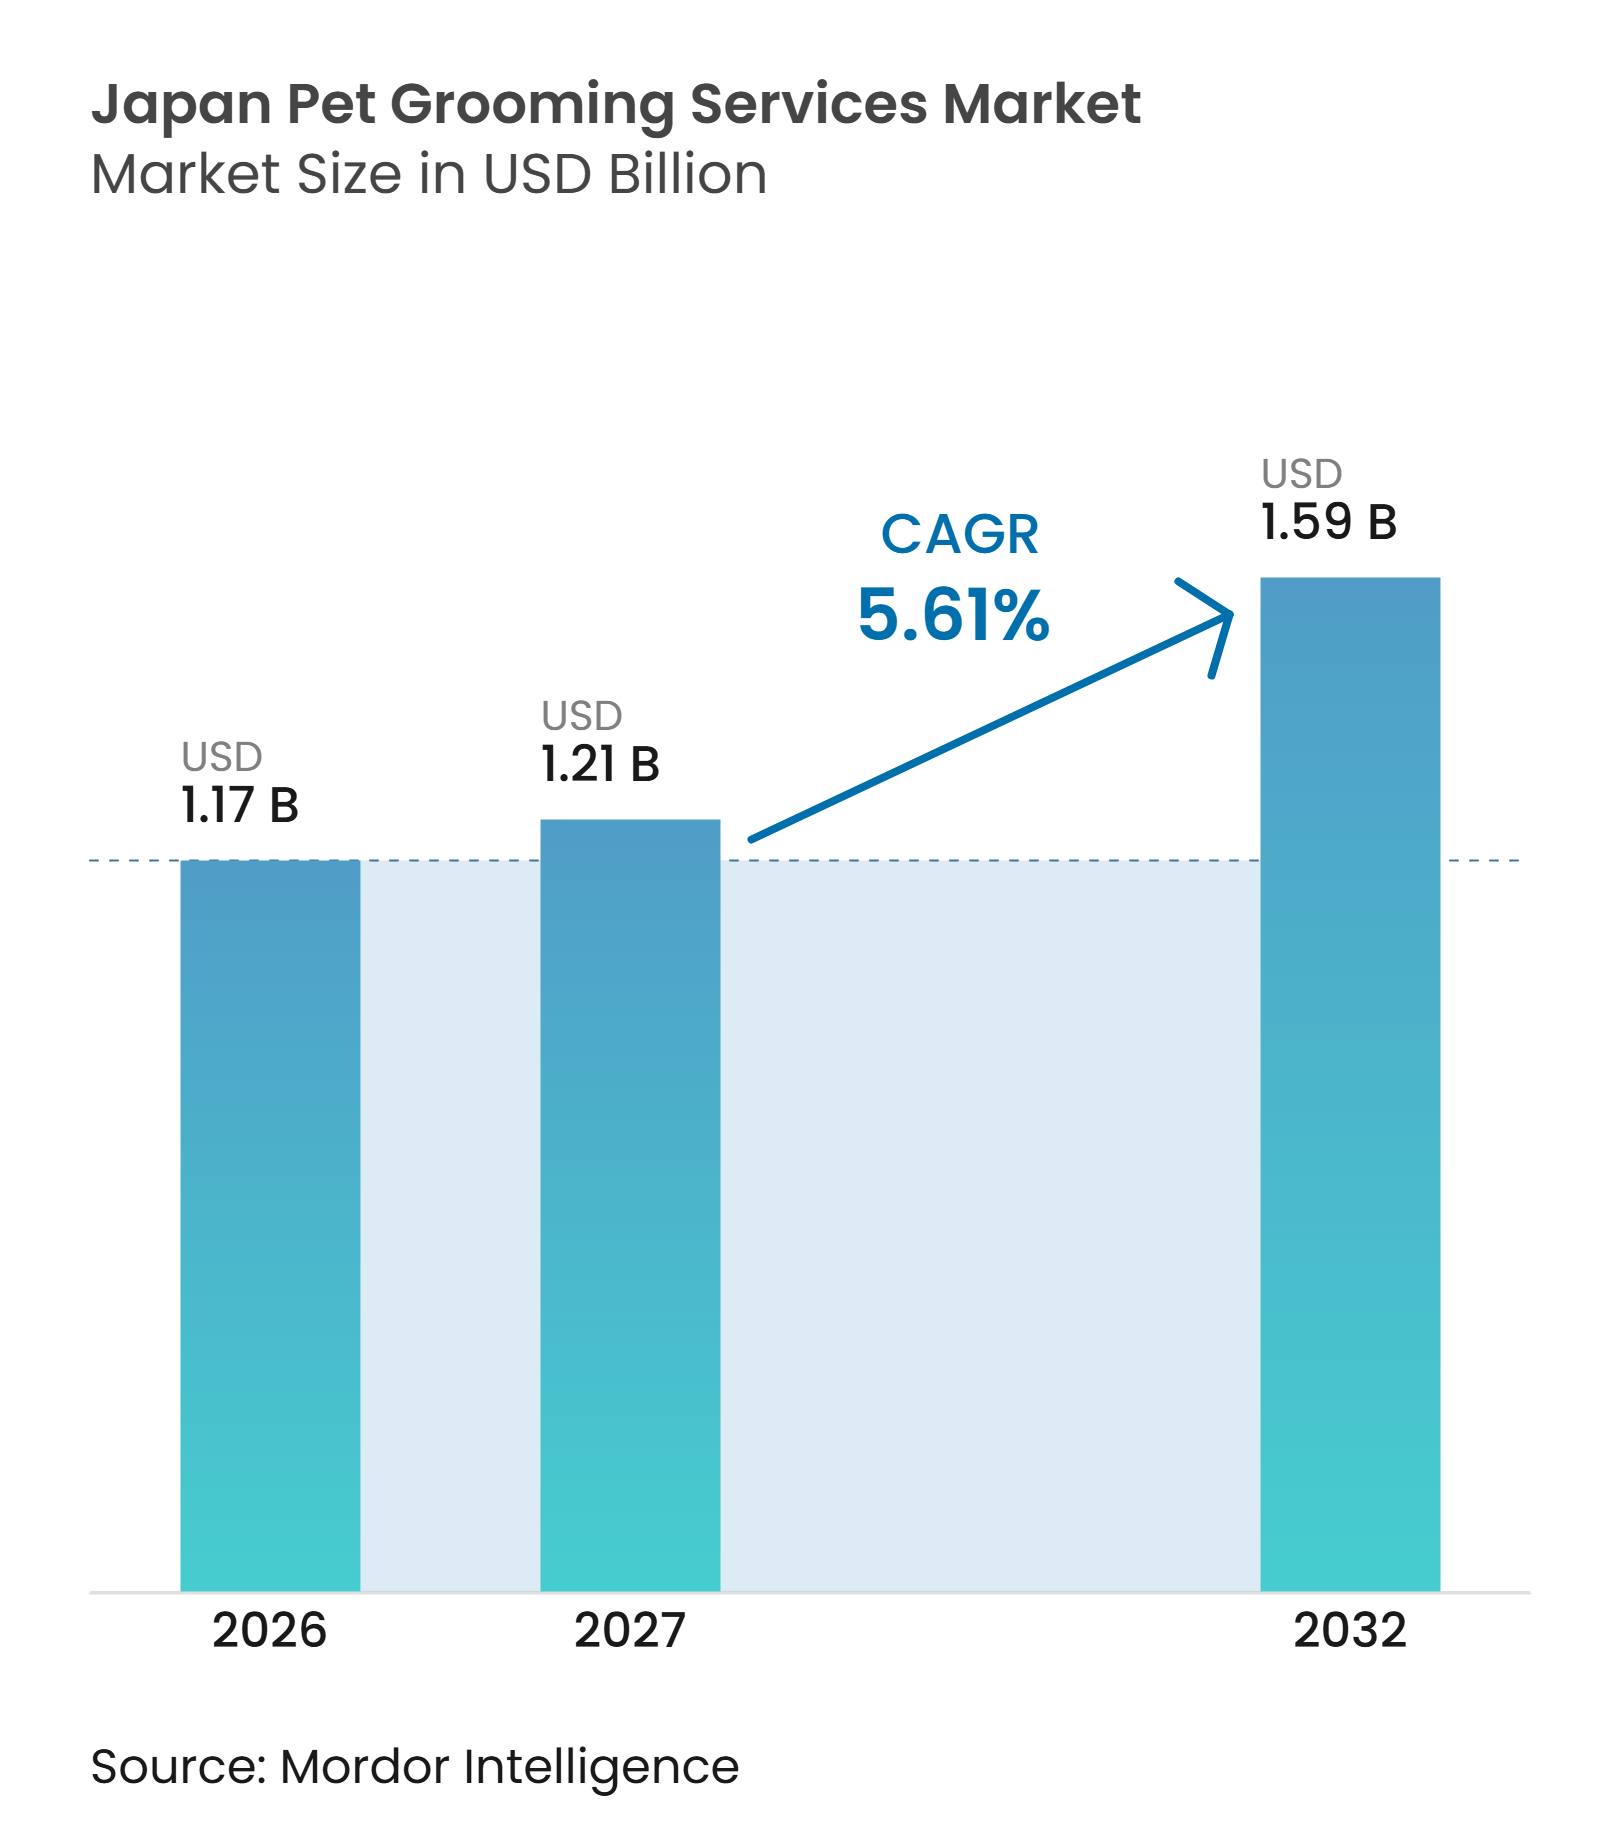
日本のペットグルーミングサービス市場規模は2026年に1.17 ビリオン 米ドルと評価され、2027年の1.21 ビリオン 米ドルから2032年には1.59 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.61%です。日本のペットグルーミングサービス市場の成長は、新規ペット飼育よりも既存ペット1頭あたりの支出に依存しており、犬の飼育数は減少している一方で、ペットケアへの家計支出は堅調を維持しています。日本では2025年に犬が682万頭、猫が884.7万頭おり、ペットの総数は15歳未満の子どもの数1,360万人を超えました[1]。2025年、犬を飼育する世帯はペット関連費目に月額18,041円(115.50米ドル)を支出し、猫を飼育する世帯は11,865円(75.96米ドル)を支出しました。この支出パターンは、定期的なコートケア、健康志向のサービス、および利便性の高い予約形式への需要を支えています。事業者は、獣医との連携、ペット小売との統合、猫専用施設を通じてサービスを拡充しており、ペット飼育率の上昇に依存せずにオーナーにサービスを提供する新たな手段を生み出しています。
レポートの主要ポイント
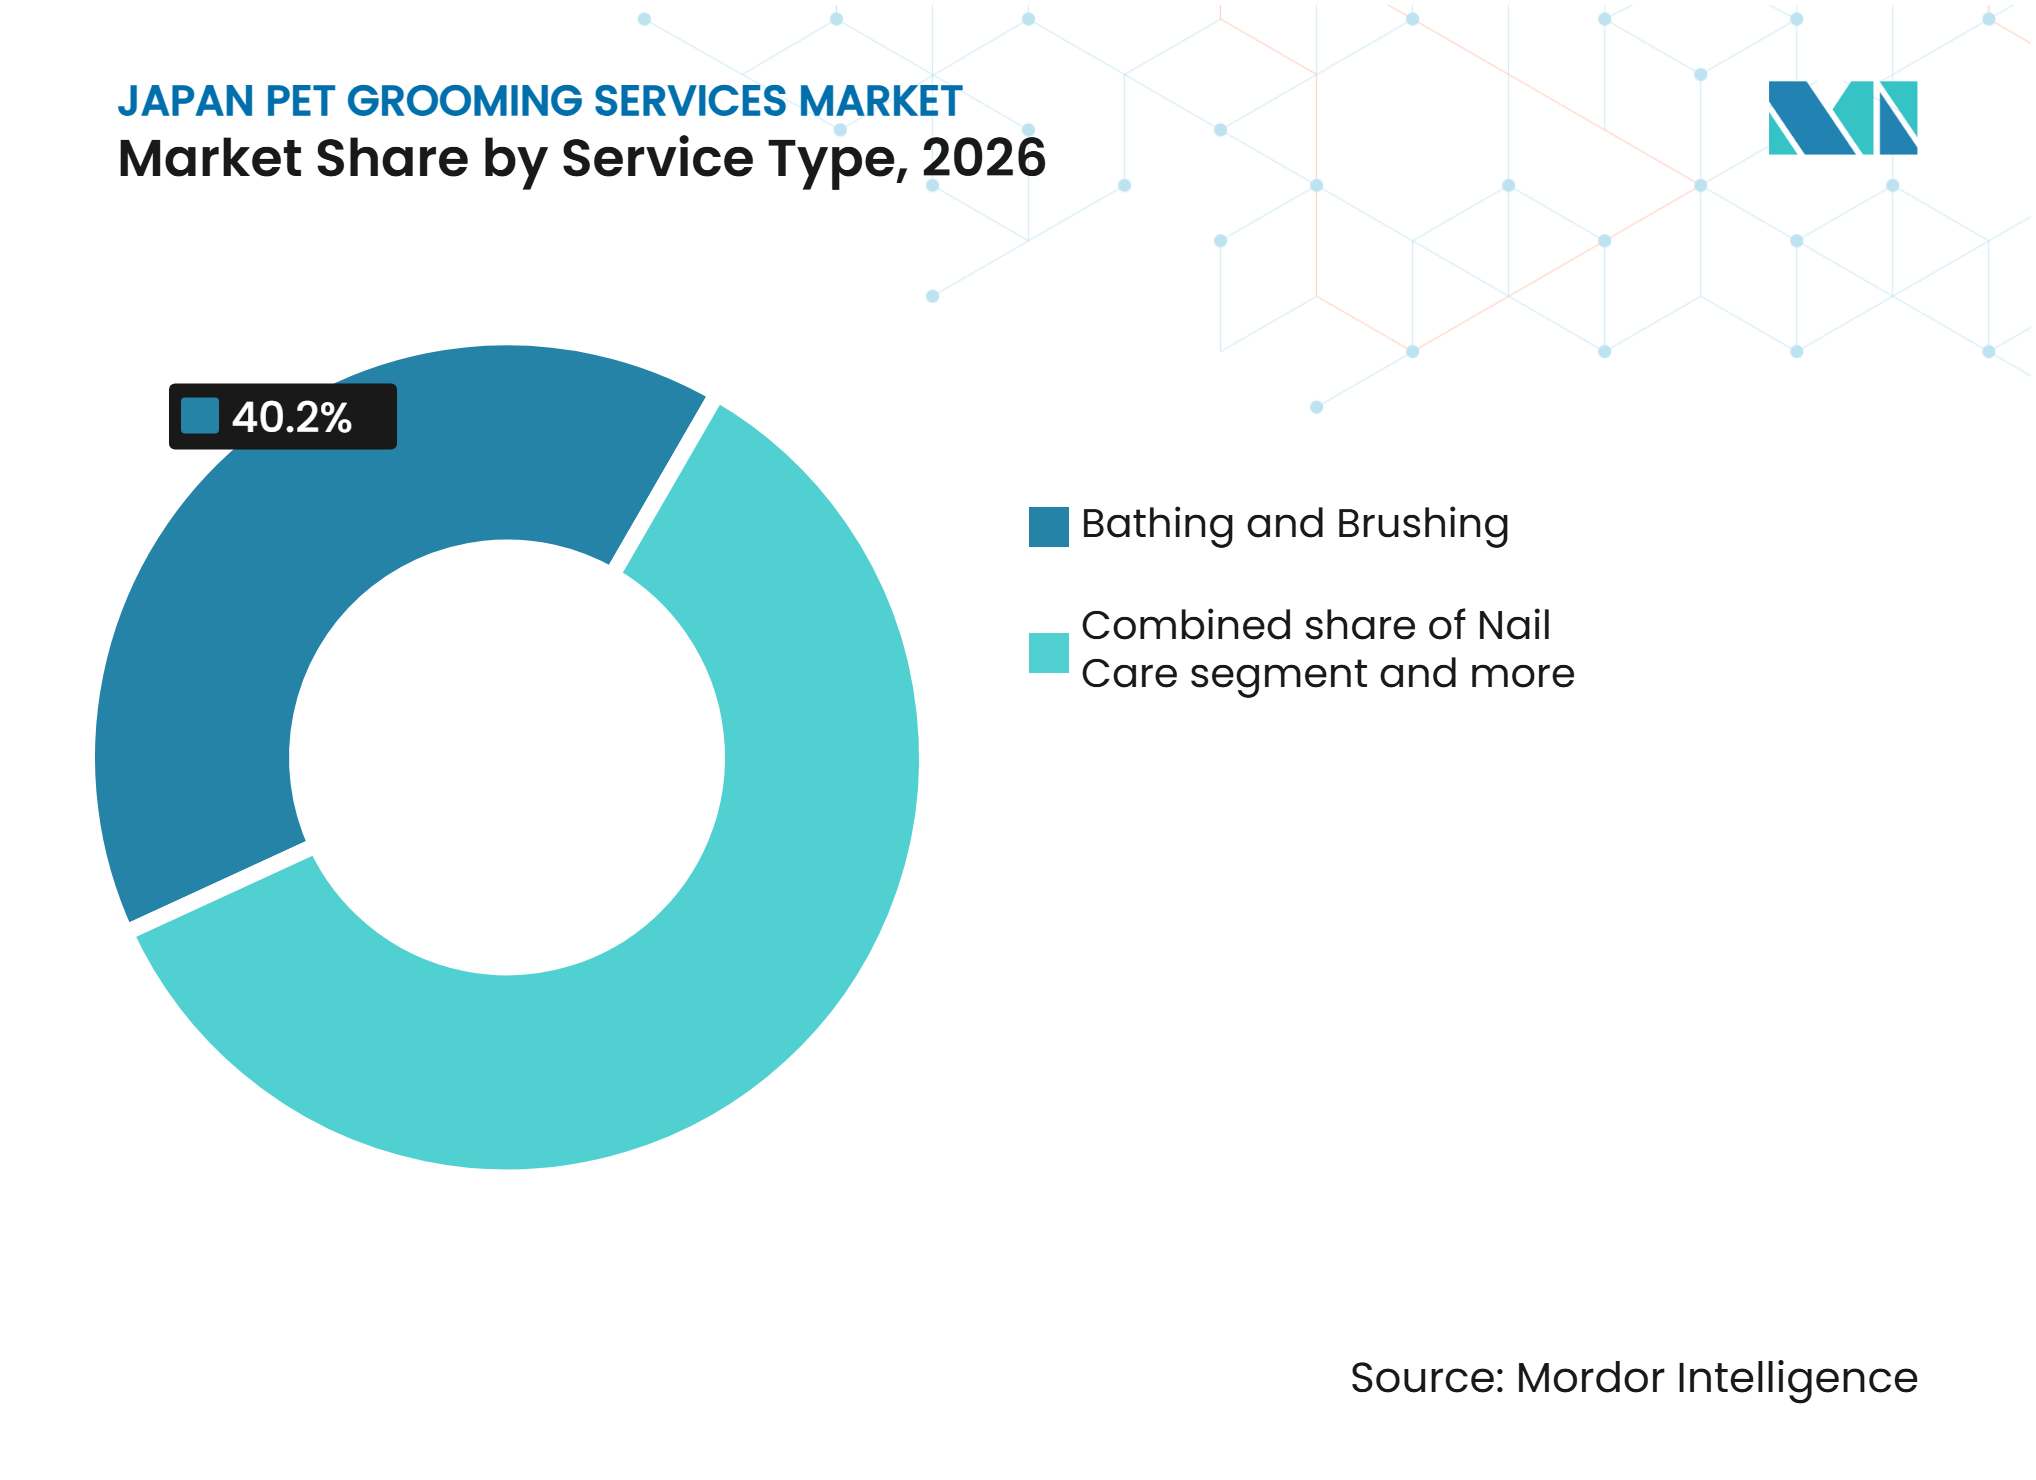
- サービスタイプ別では、入浴・ブラッシングが2026年の日本のペットグルーミングサービス市場シェアの40.20%を占め、専門的なスキン・コート・スパトリートメントは2032年にかけてCAGR 6.20%で成長すると予測されています。
- ペットタイプ別では、犬が2026年の日本のペットグルーミングサービス市場シェアの92.10%を占め、猫は2032年にかけてCAGR 7.10%で成長すると予測されています。
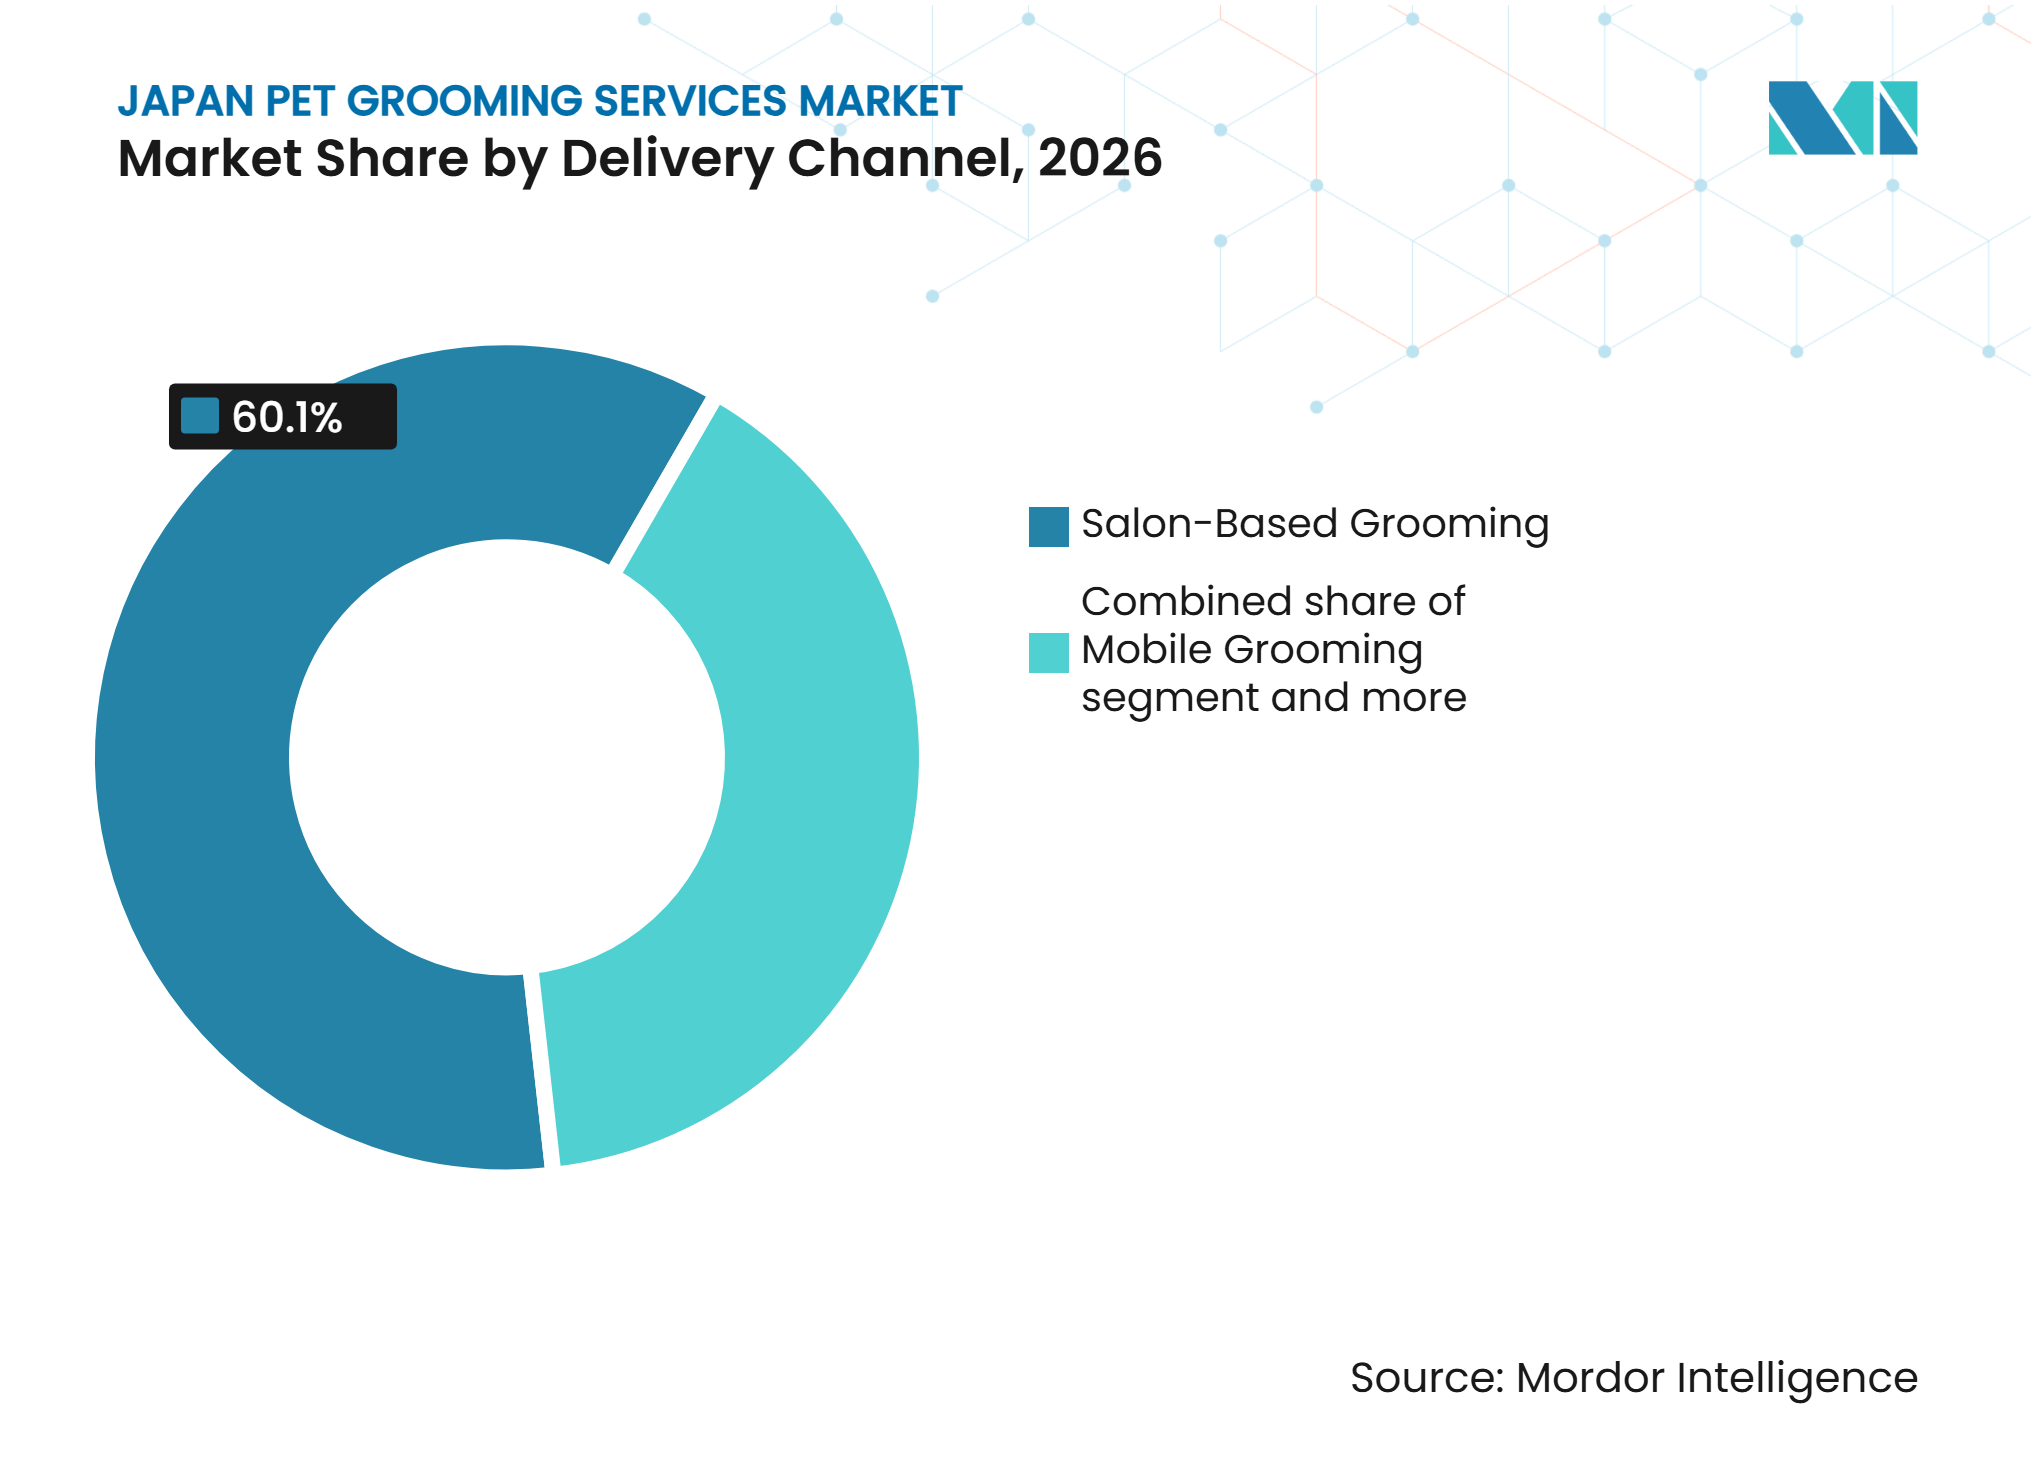
- 提供チャネル別では、サロン型グルーミングが2026年の日本のペットグルーミングサービス市場シェアの60.10%を占め、自宅型グルーミングは2032年にかけてCAGR 6.90%で成長すると予測されています。
- 地域別では、関東が2026年の日本のペットグルーミングサービス市場シェアの41.30%を占め、2032年にかけてCAGR 5.90%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 人気の小型犬および長毛犬種における定期的なコートメンテナンスの需要 | +1.2% | 関東・関西の都市中心部に高い集中度を持つ全国的な需要 | 期(2年以内) |
| 高齢化するコンパニオンアニマルに対するグルーミングサービスの需要増加 | +1.0% | 関東・関西および中部郊外エリアで早期の恩恵を受ける全国的な需要 | 中期(2~4年) |
| プレミアムスタイリングおよび犬種別グルーミングへの需要拡大 | +0.9% | 東京、大阪、名古屋を含む都市圏 | 中期(2~4年) |
| ペットサロンおよび獣医施設全体でのグルーミングサービスの拡大 | +0.8% | 関東・関西から地方都市への波及を伴う全国的な展開 | 中期(2~4年) |
| グルーミングコストの上昇による1回の予約あたりの収益増加 | +0.6% | 全国 | 短期(2年以内) |
| 登録ペットサービス事業者の増加と地域グルーミングの利用可能性向上 | +0.5% | 郊外および地方中核都市が恩恵を受ける全国的な展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
人気の小型犬および長毛犬種における定期的なコートメンテナンスの需要
犬種の構成は、日本のペットグルーミングサービス市場において継続的な需要の源泉となっています。中小企業庁のグルーミング開業ガイドであるJ-Net21によると、トイプードルは15年連続で日本で最も人気のある犬種の地位を保ち、飼育されている犬の約20%を占めていました[2]。トイプードルのコートは継続的に伸び続けるため、定期的なトリミングが必要であり、犬の飼育数が安定していても繰り返しのサロン来店を支えています。室内飼育もオーナーのコートの清潔さと衛生への関心を高めています。定期的なグルーミングには専門的な道具と取り扱いスキルが必要であり、多くの家庭では対応が難しいため、プロのサロンはこの需要から恩恵を受けています。需要は特に、小型犬の飼育、マンション生活、プロのグルーミングサロンへのアクセスが集中している都市部の関東・関西で強くなっています。
高齢化するコンパニオンアニマルに対するグルーミングサービスの需要増加
コンパニオンアニマルの高齢化は、日本のペットグルーミングサービス市場においてペットオーナーが求めるグルーミングサービスを変化させています。高齢のペットは若い動物に比べて、より穏やかな取り扱い、短いセッション、より頻繁なモニタリングを必要とすることが多くあります。このトレンドは、グルーミングと健康チェックおよび獣医サポートを組み合わせる事業者に機会をもたらしています。2025年3月、AEON PET Co., Ltd.はPETEMOキテラプラザ青葉台において、14歳以上のペットを対象としたメディカルケアグルーミングを導入し、グルーミング前後の健康モニタリングを含むサービスを開始しました[3]。環境省の動物福祉の枠組みは、商業事業者が管理下にある動物を適切に管理することを求めており、脆弱なペットに対する文書化された安全対策の必要性を高めています(環境省)。関東、関西、および中部の郊外エリアは、より統合されたペットケア形式と高付加価値サービスの利用者基盤が大きいため、早期の普及が見込まれます。
プレミアムスタイリングおび犬種別グルーミングへの需要拡大
専門的なスタイリングは、日本のペットグルーミングサービス市場において1回の予約あたりの収益を高めます。2025年に犬を飼育する世帯はペット関連費目に月額18,041円(115.50米ドル)を支出しており、必須サービスに加えて裁量的なケアへの支出余力があることを示しています。犬種標準のスタイリング、アジアンカット、専門的なコートトリートメントは、オーナーが特定の美的外観や専門的な取り扱いを求める場合、標準的なグルーミングセッションを上回る料金を設定できます。事業者はまた、デンタルケア、アロマテラピーリンス、炭酸水浴、コートトリートメントなどのアドオンを通じてサービス価値を高めています。これらの嗜好は特に、スタイリングサービスとウェルネス志向のケアを組み合わせたサロンが集まる東京、大阪、名古屋で顕著です。事業者は、割引主導の顧客獲得に頼るのではなく、一貫したサービス品質と透明性の高い衛生管理を維持する必要があります。
ペットサロンおよび獣医施設全体でのグルーミングサービスの拡大
グルーミングサービスは、独立型サロンだけでなく、より広範なペットケア施設内でも利用可能になっています。2025年4月時点で、AEON PET Co., Ltd.はグルーミングサロンおよびホテル171店舗、ペット用品店195店舗、動物病院52施設を運営していました。このネットワークモデルにより、事業者はグルーミングの予約を小売購入、獣医受診、ペットホテルサービスと連携させることができます。Coo&RIKU Co., Ltd.は2025年8月に宇都宮のFKDインターパークに統合型ペットライフスタイルストアをオープンし、トリミングサロン、ペットホテル、獣医クリニックを1か所に集約しました。統合型施設は、グルーミング予約時に必要に応じて臨床サポートへのアクセスを提供することで、高齢ペットに恩恵をもたらすことができます。このモデルは関東・関西地域から地方都市へと拡大していますが、地域の事業者は引き続き日常的な近隣需要の相当なシェアを占めています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長期的な犬の飼育数の減少と新規ペット獲得パイプラインの限界 | -0.8% | 北海道・東北を含む農村部の都道府県や高齢化地域で最も大きな影響を受ける全国的な課題 | 長期(4年以上) |
| 熟練グルーマーの不足と訓練されたスタッフの定着困難 | -0.7% | 地方中核都市および郊外地域で深刻な全国的課題 | 中期(2~4年) |
| グルーミング料金の上昇とペットオーナーの価格感応度 | -0.5% | 関東・関西以外で感応度が高い全国的な課題 | 短期(2年以内) |
| 高い運営コストと都市密集エリアにおけるグルーミングサロンのスペース不足 | -0.4% | 都市部の関東・関西、特に東京と大阪中心部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
長期的な犬の飼育数の減少と新規ペット獲得パイプラインの限界
日本のペットグルーミングサービス市場は、犬の飼育数が拡大していないため、長期的な数量制約に直面しています。2025年の犬の飼育数は682万頭であった一方、猫の飼育数は884.7万頭に達しており、猫と犬の両方に対応したサービス形式の必要性が浮き彫りになっています[4]。同協会はまた、2025年に75.2%の世帯がペットを飼育していないと報告しました。新規の犬の飼育世帯の基盤が小さいことは、事業者が成長のために新規世帯の採用のみに依存する能力を制限します。既存のペットオーナーによる支出増加は収益成長を支えることができますが、ペット数の拡大による数量的恩恵を完全に相殺できない可能性があります。この制約は、人口動態的な圧力が大きく、サービスネットワークの発展が遅れている農村部や高齢化が進む都道府県でより顕著になる可能性があります。
熟練グルーマーの不足と訓練されたスタッフの定着困難
熟練グルーマーの不足は、サロンが提供できる予約数を制限しています。公的な中小企業支援ガイドであるJ-Net21によると、ジャパンケネルクラブの資格制度は5段階の技術フレームワークを採用していますが、法的な義務付けはありません。そのため、事業者や店舗によってサービス品質にばらつきが生じる可能性があります。J-Net21はまた、報酬とキャリアアップをトリマーの採用・定着における継続的な障壁として指摘しています。サロンは指名料、歩合制、専門的なサービスアドオンで対応していますが、これらの措置は定着課題を完全には解決していません。この問題は特に、小規模なチームがサービス提供能力をすぐに制約してしまう郊外や地方中核都市市場で深刻です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者の嗜好と支出パターン
グルーミングは繰り返しの来店とペットへの直接接触を伴うため、日本のペットオーナーは信頼性、利便性、衛生管理、グルーマーの取り扱いスキルを重視しています。平均グルーミング料金は2019年の6,131円(39.25米ドル)から2024年には6,989円(44.74米ドル)へと14%上昇しており、透明性の高い価格設定と明確なサービス価値の必要性が浮き彫りになっています。日本ペットフード協会のペット関連家計支出データはグルーミング特有の支出を表すものではありません。サロンは割引ではなく、利便性の高い立地、明確なサービスメニュー、予測可能な予約、一貫したサービス品質によってリテンションを向上させることができます。
ペットケア支出の増加とグルーミングサロンの普及の限界が需要を形成しています。アニコムの2024年支出調査によると、犬を飼育する世帯の年間平均支出は414,159円(2,651.43米ドル)、猫を飼育する世帯は178,418円(1,142.23米ドル)で、それぞれ前年比22.3%、5.4%増加しました。J-Net21が1,000人を対象に実施した別の調査では、現在ペットサロンを利用しているのは7.0%にとどまり、将来の利用意向を示したのは9.9%でした。ペットケア支出の増加は必ずしもグルーミング需要を増加させるわけではありません。サロンは衛生上のメリットを伝え、透明性の高いサービスパッケージを提供し、自宅でペットをグルーミングするオーナーを取り込むことで成長を支援できます。
サービス市場パフォーマンスインテリジェンス
日本の平均ペットグルーミング料金は2024年に1回あたり6,989円(44.74米ドル)であり、サロンの価格設定のベンチマークとなっています。Coo&RIKU Co., Ltd.が公表しているグルーミング料金表は犬種とトリートメントによって価格を差別化しており、コートメンテナンスの要件と作業時間のばらつきを反映しています。この価格体系は、料金を事前に開示することを条件に、専門的なトリミングや毛玉取りサービスを通じて収益を加させる機会をサロンに提供しました。定期的な予約はまた、オーナーがペットのコート状態を維持しながら、予測可能なサロン需要を支えるのに役立ちました。
PIXISは2025年7月にモバイルグルーミングマッチングプラットフォーム「GrooMe!」を開始し、6か月以内に1,000人以上の会員、89%のリピート率、91%の平均顧客満足度を報告しました。マイナビ株式会社は2025年10月にサロン向けのHugWagを導入し、オーナーとサロンのマッチングを改善するためのグルーマープロフィール機能を搭載しました。これらの動向は、独立系サロンにとってデジタルによる発見と信頼構築の重要性を浮き彫りにしました。ただし、リピート予約はプラットフォームの認知度だけでなく、グルーマーの対応可能性と一貫したサービス品質に依存しています。
セグメント分析
サービスタイプ別:
定期的な基本サービスが収益を支え、トリートメントが成長を定義する入浴・ブラッシングは2026年の日本のペットグルーミングサービス市場シェアの40.20%を占めました。小型犬および長毛犬種がこれらのサービスへの定期的な需要を牽引しています。定期的な入浴とブラッシングは、室内環境における皮膚の衛生、コートの状態、抜け毛の除去を支えます。カット・スタイリングも主要なサービス分野であり、オーナーは犬種に適したメンテナンスと外見を求めています。ネイルケアおよび耳・目・口腔衛生は一般的なアドオンであり、フルグルーミングパッケージに含まれることが多くあります。これらのサービスは定期的なサロン来店とキャッシュフローを支えています。
専門的なスキン・コート・スパトリートメントは、サービスタイプの中で最も高い2032年にかけてのCAGR 6.20%で成長すると予測されています。このカテゴリには、治療的入浴、薬用シャンプー、皮膚科的リンス、ウェルネス志向のコートトリートメントが含まれます。高齢ペットと予防ケアの嗜好が需要を支えています。日本ペットフード協会の2025年調査は、ペットケア支出の増加傾向を反映しています。これらのサービスには訓練されたスタッフと適切な施設が必要です。動物の愛護及び管理に関する法律は、構造化されたサービス環境の必要性を強化しています。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
ペットタイプ別:
犬が市場を支配し、猫が構造的な機会を代表する犬は2026年の日本のペットグルーミングサービス市場において92.10%のシェアを占め、国内の小型・室内飼育犬の高いグルーミングニーズによって牽引されています。日本では2025年に682万頭の犬が飼育されており、1~2か月ごとにプロのコートケアを必要とする犬種が含まれています。犬の飼育数の伸びが限られているにもかかわらず、定期的な来店がサービス収益を支えています。プロのサロンはコートのトリミングと衛生ケアに必要な設備と専門知識を提供しています。犬は引き続き定期的なグルーミング需要の主要な源泉であり続けるでしょう。
猫は2032年にかけてCAGR 7.10%で成長すると予測されており、最も成長の速いペットタイプとなっています。日本では2025年に884.7万頭の猫が飼育されており、猫のグルーミングサービスにとって相当な顧客基盤を形成しています。猫のグルーミングには静かな環境、専門的な取り扱い、ストレス軽減の方法が必要です。AEON PET Co., Ltd.は2024年11月に15店舗で猫専用グルーミングサービスのパイロット展開を行いました。鳥、小型哺乳類、その他のペットは比較的小規模で安定したサービスセグメントを形成しており、通常は専門ブティックが対応しています。猫に特化したインフラは、犬のグルーミング以外の主要な機会を提供しています。
提供チャネル別:
サロンが主導し、自宅型サービスが利便性を再定義するサロン型グルーミングは2026年の日本のペットグルーミングサービス市場において60.10%のシェアを占めました。固定型サロンは、犬種別および複雑なグルーミングのための専門的な設備、乾燥エリア、プロフェッショナルな環境を提供しています。顧客は予約制のケアを利用し、1回の来店で複数のサービスにアクセスできます。統合型施設はグルーミングと小売、ホテル、獣医サービスを組み合わせています。AEON PET Co., Ltd.のネットワークはグルーミングの予約を他のペット関連の購入やサービスと連携させています。サロン型プロバイダーは定期的な基本グルーミングと専門的なトリートメントにおいて引き続き重要な役割を果たしています。
自宅型グルーミングは、提供チャネルの中で最も高い2032年にかけてのCAGR 6.90%で成長すると予測されています。共働き世帯、高齢のペットオーナー、ペットをサロンに連れて行けない顧客にサービスを提供しています。PIXISは2025年7月にGrooMe!を開始し、東京23区、神奈川、埼玉でモバイルトリミングサービスと顧客をつなぎました。モバイル・自宅型サービスは郊外エリアでのアクセスを改善し、移動に敏感なペットに慣れ親しんだ環境を提供します。成長は訓練されたグルーマー、安全な移動手段、健全な運営慣行に依存しています。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
関東は2026年の日本のペットグルーミングサービス市場収益の41.30%を占め、2032年にかけてCAGR 5.90%で成長すると予測されています。単身世帯および共働き世帯の集中が、利便性の高い定期的なペットケアへの需要を支えています。この地域にはペット小売業者、獣医クリニック、グルーミングプロバイダーの確立されたネットワークもあります。AEON PET Co., Ltd.は2025年3月に神奈川にPETEMOキテラプラザ青葉台をオープンし、14歳以上のペットを対象としたメディカルケアグルーミングを導入しました。GrooMe!は東京23区、神奈川、埼玉で運営されており、密集した都市部におけるモバイルマッチングモデルの発展を反映しています。
国の動物福祉規制は、安全な取り扱いと適切に管理された施設を実証するプロバイダーを支援しています。関西は大阪の商業基盤と多様なプロバイダーに支えられた主要な都市需要センターであり続けています。独立系サロンは近接性、専門スキル、信頼できるグルーマーとの関係への需要から恩恵を受けています。大阪と京都は専門的なスタイリングを支援し、通勤エリアは日常的なメンテナンスへの需要を生み出しています。統合型モデルはグルーミングと小売、ペットホテル、臨床ケアを連携させています。猫専用サービスは、事業者が猫に特化したインフラを拡充するにつれて注目を集める可能性があります。動物取扱業の第一種登録に関する全国基準はコンプライアンスの基準を提供しています。中部は郊外の需要と名古屋の組織化されたペットケア基盤を組み合わせています。AEON PET Co., Ltd.は2025年4月にPETEMOモゾワンダーシティを改装し、猫専用グルーミング設備を追加しました。北海道、東北、および小規模な地方コミュニティは、移動の負担を軽減するために地域密着型、自宅型、モバイルサービスに依存する可能性があります。
サービスプロバイダーネットワークと拡大インテリジェンス
日本のペットグルーミングネットワークは統合型チェーンと独立系サロンで構成されています。AEON PET Co., Ltd.はグルーミングサロン150店舗、ペット用品店191店舗、動物病院42施設を運営しており、サービス間の紹介と補完的なペットケアサービスへのアクセスを可能にしています。日本ペットサロン協会は全国に1,158の加盟店を擁しており、独立系事業者の役割を浮き彫りにしています。この構造により、チェーンは小売・獣医ネットワークを活用でき、小規模サロンは近隣へのアクセスと専門的なグルーミングサービスで競争できます。
日本のグルーミングチェーンであるEyes Dogは2026年10月時点で8都道府県にわたる直営・フランチャイズサロン20店舗を運営しており、獣医クリニック事業者や既存の事業オーナーを含む追加のフランチャイズパートナーを募集していました。このモデルは独立した施設への依存を減らし、地域パートナーシップを通じてカバレッジを拡大することができます。独立系サロンにとって、フランチャイズはより広いリーチへの道を提供しますが、各店舗での一貫したサービス品質の維持が不可欠です。
競合環境
市場集中度
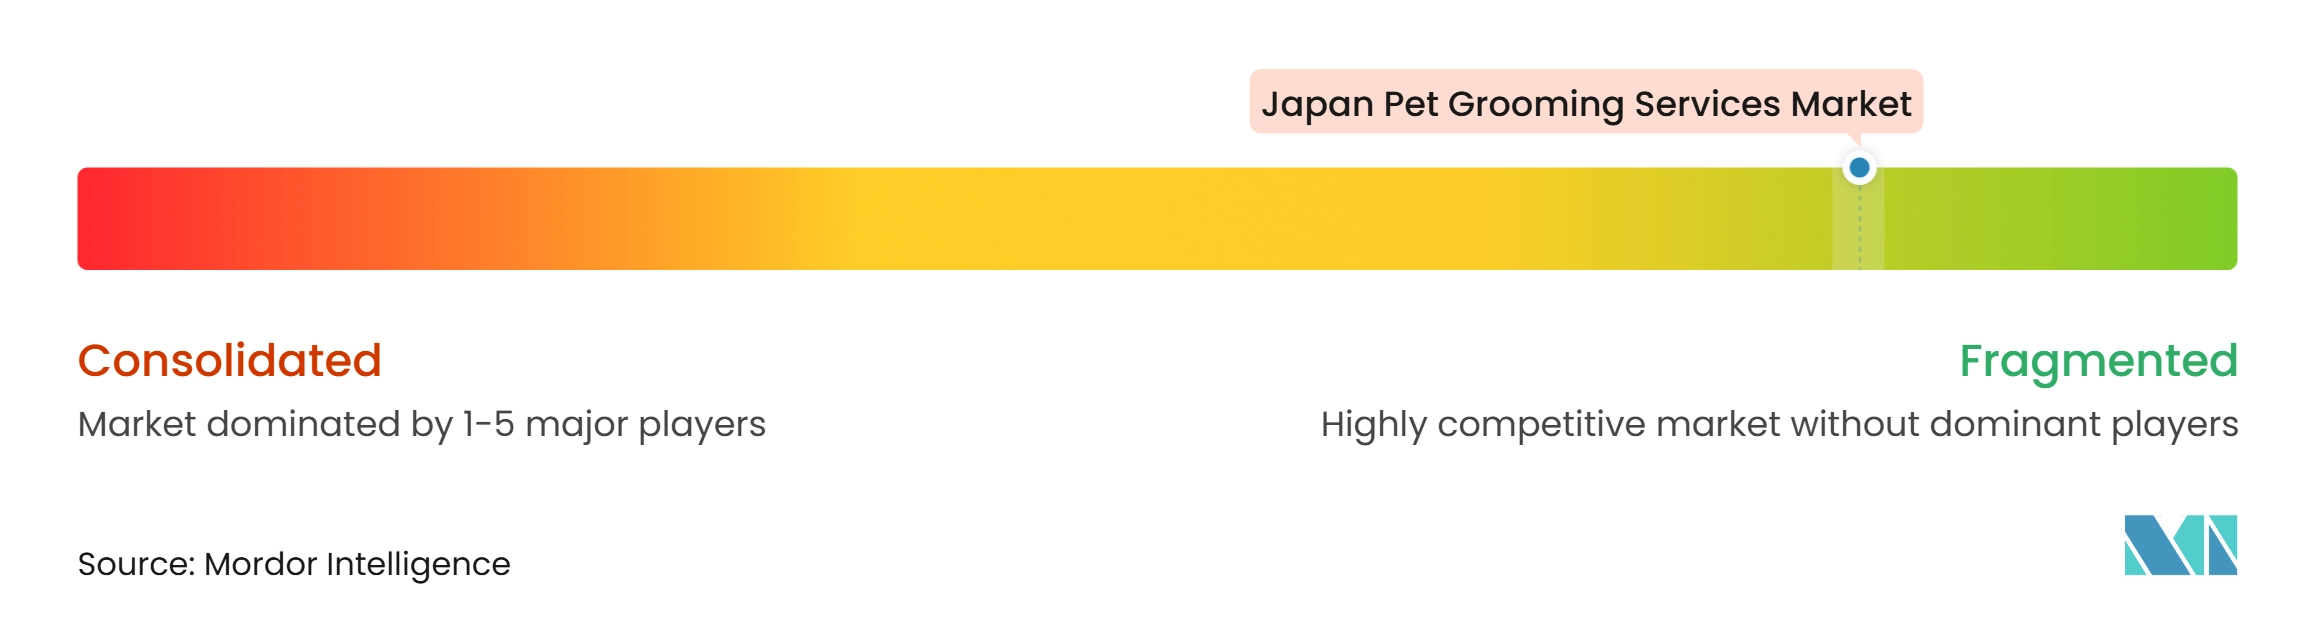
日本のペットグルーミングサービス市場は依然として高度に分散しており、全国的な収益シェアで支配的な地位を占める事業者はいません。AEON PET Co., Ltd.、Coo&RIKU Co., Ltd.、AHB Co., Ltd.、Amigo Co., Ltd.、Cainz Corporationは、共通の価格主導モデルではなく、サービスカバレッジ、地理的リーチ、運営形式で競争しています。AEON PET Co., Ltd.はグルーミングサロンおよびホテル171店舗と動物病院52施設を通じて、グルーミング、獣医ケア、小売サービスを組み合わせています。2025年5月には、フランチャイズグルーミングサロンの第1号店としてA-LOVE by PETEMO浦安堀江をオープンしました。このモデルにより、独立したトリマーが確立されたブランドとサービス方法論のもとで運営できるようにります。同社のSグルーミングアプローチは、取り扱い、衛生管理、ストレス軽減を重視しています。
Coo&RIKU Co., Ltd.は広範な実店舗の展開と統合型サービスで競争しています。2025年8月には宇都宮のFKDインターパークにトリミングサロン、ペットホテル、獣医クリニックを備えた施設をオープンしました。同社は犬種別のトリミング料金を公表しており、サービス内容と料金に関する明確な情報を提供しています。P's-first Co., Ltd.、Haruz Corporation Co., Ltd.、THE DOG COMPANY Inc.を含む中規模事業者は、専門的な形式、高級ポジショニング、またはブティックサービスに注力しています。地域の専門家は、犬種の専門知識、個々のトリマーとの関係、サービス品質、利便性の高いアクセスを通じて顧客を維持することができます。
デジタルツールも競争に影響を与えています。マイナビ株式会社のHugWagは事業者がトリマープロフィールを表示してペットオーナーとのマッチングを改善できるようにし、PIXISのGrooMe!はモバイルグルーミングの発見とリピート利用を支援しています。環境省が定める第一種動物取扱業の登録・動物管理基準は事業者にコンプライアンス要件を課しています。医療監督下でのシニアグルーミング、デジタルサブスクリプションパッケージ、郊外のモバイルグルーミングは差別化の余地がある分野です。この分散した市場では、これらの分野での実行力が全国規模よりも重要になる可能性があります。
日本のペットグルーミングサービス業界のリーダー企業
-
AEON PET Co., Ltd.
-
Coo&RIKU Co., Ltd.
-
AHB Co., Ltd.
-
Kohnan Shoji Co., Ltd.
-
Cainz Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
日本のペットグルーミングサービス市場 このレポートでカバーされる企業
- AEON PET Co., Ltd.
- Coo&RIKU Co., Ltd.
- AHB Co., Ltd.
- Kohnan Shoji Co., Ltd.
- Cainz Corporation
- Amigo Co., Ltd.
- Joyful Honda Co., Ltd.
- Petland Co., Ltd.
- P's-first Co., Ltd.
- Haruz Corporation Co., Ltd.
- THE DOG COMPANY Inc.
- I One Co., Ltd.
- LOVE WOOF Holdings Co., Ltd.
- G&P Nomura Co., Ltd.
- Hospitality & Partners Inc.
- Sopra Ginza Co., Ltd.
- Kowa Pets Co., Ltd.
- Tezukayama Houndcom Co., Ltd.
- Japan Pet Hotel Association Co., Ltd.
- Amour Co., Ltd.
最近の産業開発事情 日本のペットグルーミングサービス市場
- 2026年11月:Coo&RIKU Co., Ltd.は、約2年間のトライアルを経て、UNIPETの人工知能(AI)対応予約・顧客管理システムをすべてのグルーミング事業に展開することを選択しました。4つのパイロット店舗では合計で月間316件の追加予約が記録され、予約スケジューリングとグルーミング能力の改善の可能性が示されました。
- 2026年10月:I One Co., Ltd.(Eyes Dog)は日本の8都道府県にわたる直営・フランチャイズサロン約20店舗を運営しており、フランチャイズパートナーの募集を継続しています。その拡大モデルには獣医クリニック内や既存事業内のサロンが含まれており、確立された施設を通じた広範な地理的カバレッジを支援しています。
- 2025年8月:Coo&RIKU Co., Ltd.は栃木県宇都宮市のFKDインターパークに新しい統合型ペットライフスタイルストアをオープンし、1か所にトリミングサロン、ペットホテル、獣医クリニックを備え、地方都市へのチェーンのフルサービスモデルを拡大しました。
- 2025年5月:AEON PET Co., Ltd.はA-LOVE(byPETEMO)浦安堀江をブランド初のフランチャイズグルーミングサロンとして開業し、独立したトリマーが確立されたブランドと方法論のもとでグルーミングビジネスを運営できるようにするという同社の目標を直接支援しました。
日本のペットグルーミングサービス市場レポートの調査範囲
日本のペットグルーミングサービス市場レポートは、日本全国のペット向けプロフェッショナルグルーミングサービスを分析しています。市場はサービスタイプ、ペットタイプ、提供チャネル、地域によってセグメント化されています。本調査では、人気の小型犬および長毛犬種の定期的なコートメンテナンス、高齢コンパニオンアニマルのグルーミングニーズ、プレミアムスタイリングおよび犬種別サービスへの需要、ペットサロンおよび獣医施設全体での拡大、グルーミングコストの上昇、登録ペットサービス事業者の増加などの主要な促進要因を検討しています。また、長期的な犬の飼育数の減少、新規ペット獲得パイプラインの限界、熟練グルーマーの不足、価格感応度、高い運営コスト、密集した都市部でのサロンスペースの限界などの抑制要因も評価しています。レポートはサービスプロバイダーネットワーク、地理的拡大、サービス価格設定、顧客獲得、マーケティングコスト、消費者の嗜好、サービス普及、支出パターンを評価しています。市場規模と成長予測、競合環境分析、市場集中度、市場シェア評価、戦略的動向、主要グルーミングサービスプロバイダーのプロフィールを提供しています。また、シニアペットおよび敏感な皮膚を持つペット向けの専門グルーミング、サブスクリプション型グルーミングパッケージ、リピートサービスプログラム、その他の未充足の顧客ニーズにおける機会も探っています。市場の推計と予測は、対象となるすべてのセグメントにわたって金額(米ドル)で提示されています。
セグメンテーション概要
レポートで回答される主要な質問
2032年における日本のペットグルーミングサービスの予測値は?
日本のペットグルーミングサービス市場は、2027年から2032年にかけてCAGR 5.61%で成長し、2032年までに1.59 ビリオン 米ドルに達すると予測されています。
日本のペットグルーミング収益をリードするサービスカテゴリは何ですか?
入浴・ブラッシングは2026年に40.20%の収益シェアを占め、定期的なコートメンテナンスの需要と繰り返しのグルーミング来店によって牽引され、日本のペットグルーミングサービス市場をリードしました。
なぜ日本で猫のグルーミングサービスが拡大しているのですか?
猫は2032年にかけてCAGR 7.10%で最も成長の速いペットタイプであり、事業者は2025年に884.7万頭いる日本の猫のために静かなスペースと専門的な取り扱いを追加しています。
日本における自宅型グルーミングの普及を促進しているものは何ですか?
自宅型グルーミングは、多忙な世帯、高齢者、移動が困難なオーナーにサービスを提供するため、2032年にかけてCAGR 6.90%で成長すると予測されています。
グルーミング需要と成長をリードしている地域はどこですか?
関東は2026年に収益の41.30%を占め、密集した都市需要と統合型プロバイダーに支えられ、2032年にかけてCAGR 5.90%で成長すると予測されています。
競合環境はどの程度分散していますか?
市場は依然として高度に分散しており、全国的な収益シェアで支配的な地位を占める事業者はなく、チェーンと地域の専門家が多様な形式で競争しています。