
Marktgröße und Marktanteil des japanischen Haustierpflege-Dienstleistungsmarktes
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
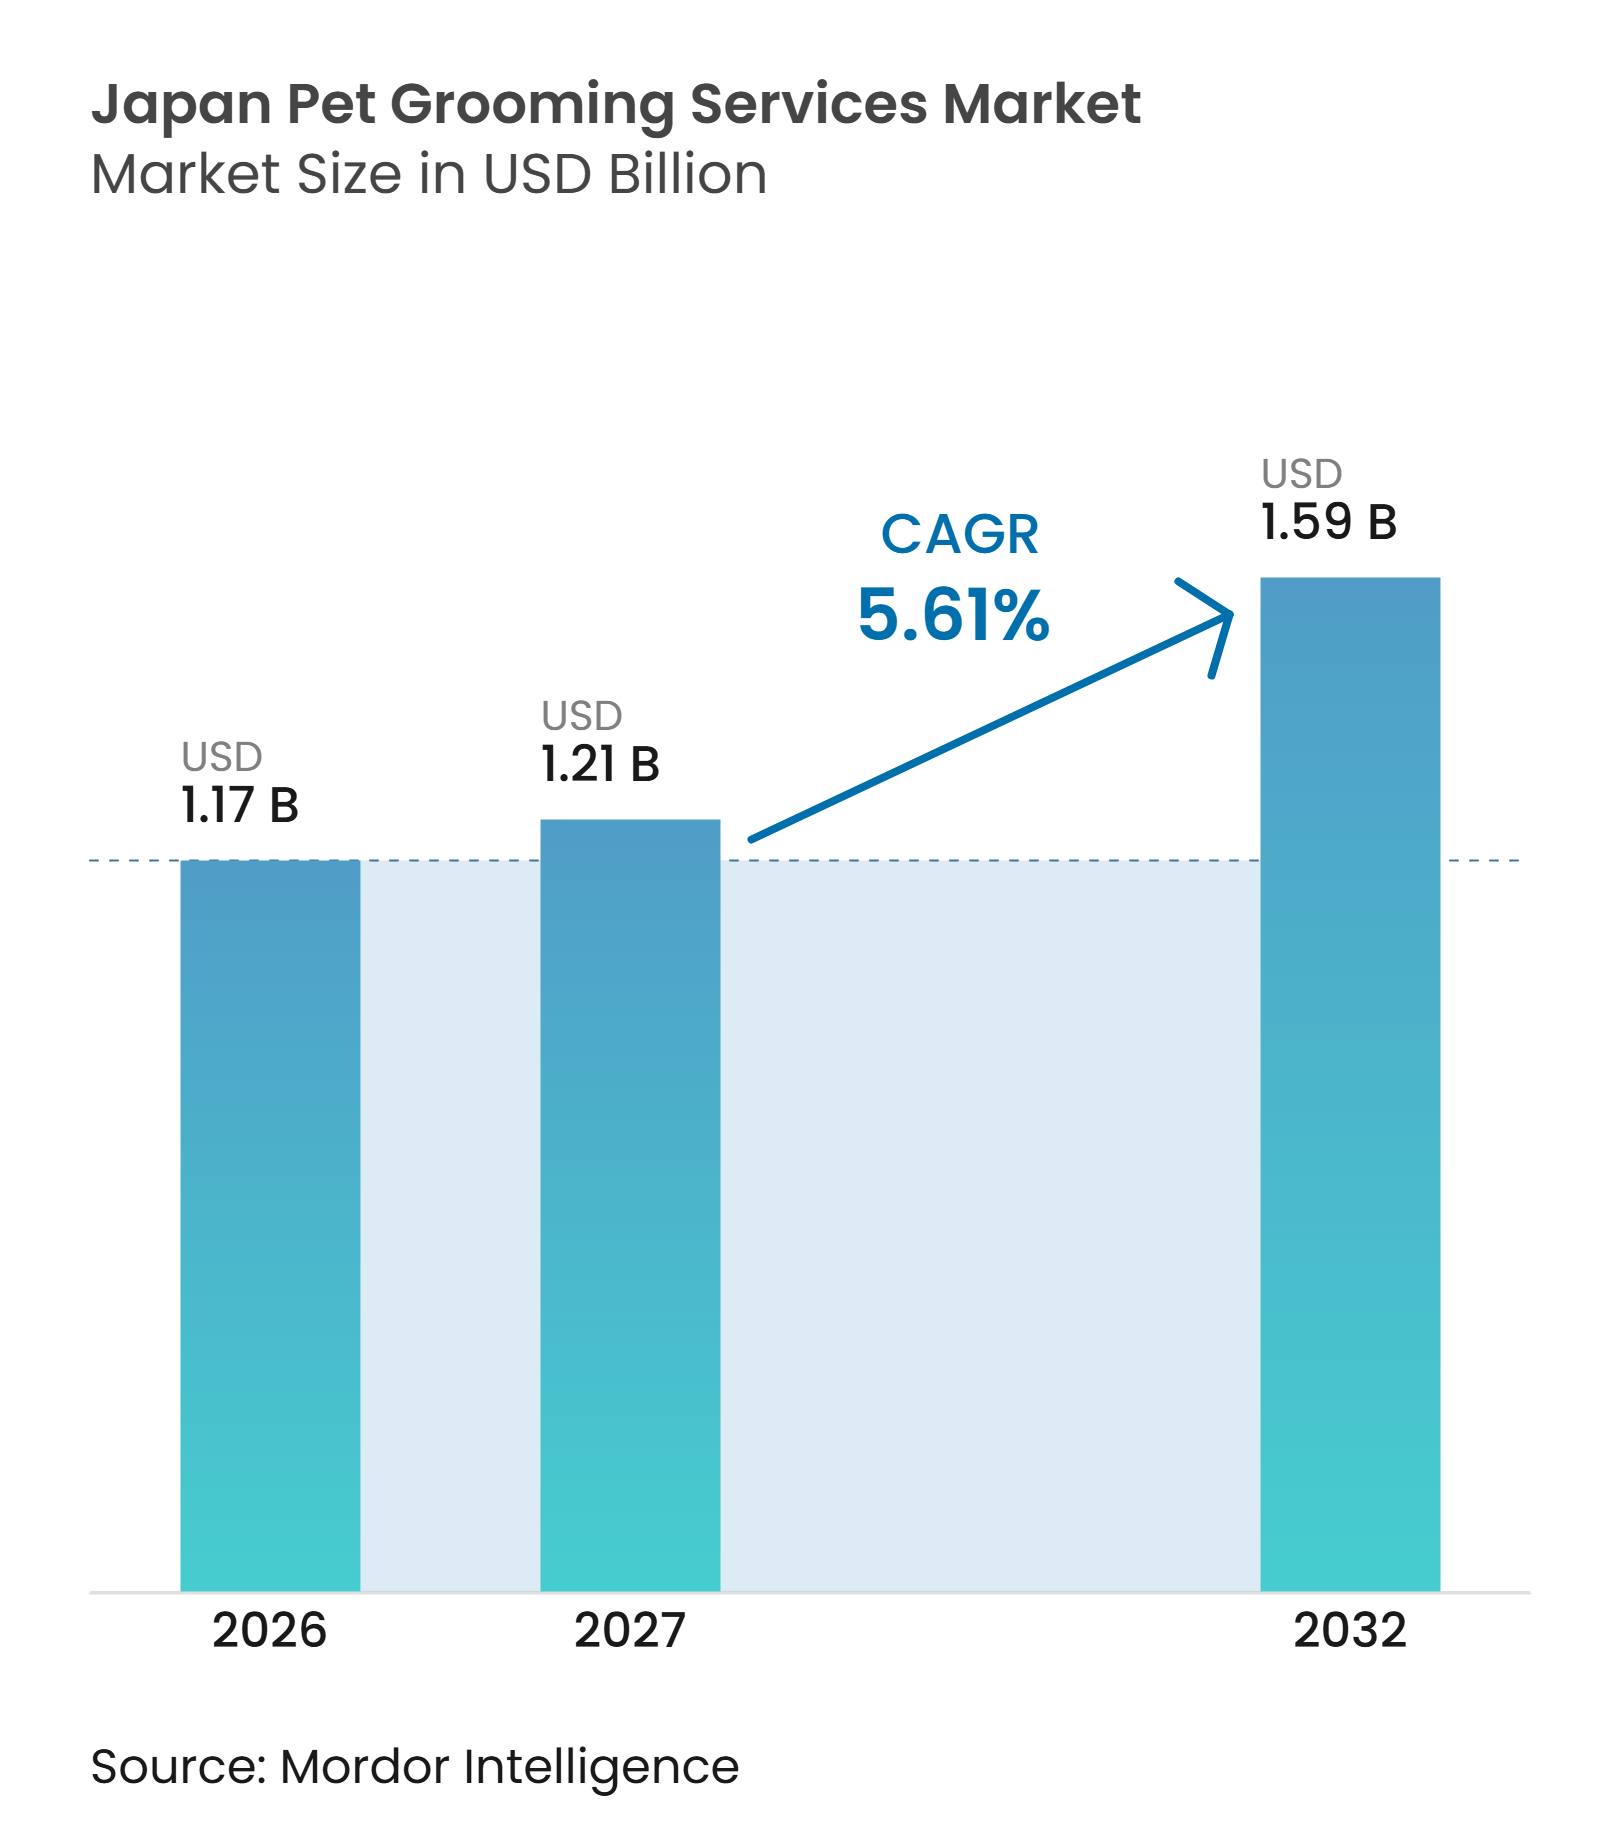
| Marktgröße im Basisjahr (2026) | 1.17 Milliarden US-Dollar |
| Marktgröße (2027) | 1.21 Milliarden US-Dollar |
| Marktgröße (2032) | 1.59 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.61 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des japanischen Haustierpflege-Dienstleistungsmarktes von Mordor Intelligence
Die Marktgröße des japanischen Haustierpflege-Dienstleistungsmarktes wurde im Jahr 2026 auf 1,17 Milliarden USD geschätzt und soll von 1,21 Milliarden USD im Jahr 2027 auf 1,59 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,61 % während des Prognosezeitraums (2027–2032). Das Wachstum im japanischen Haustierpflege-Dienstleistungsmarkt hängt stärker von den Ausgaben pro bestehendem Haustier als von neuen Haustierhaltungen ab, da die Hundepopulation zurückgegangen ist, während die Haushaltsausgaben für Tierpflege widerstandsfähig geblieben sind. Japan hatte im Jahr 2025 6,82 Millionen Hunde und 8,847 Millionen Katzen, und die kombinierte Haustierpopulation überstieg die 13,6 Millionen Kinder unter 15 Jahren des Landes[1]. Im Jahr 2025 gaben hundebesitzende Haushalte JPY 18.041 (USD 115,50) pro Monat für haustierbezogene Kategorien aus, während katzenbesitzende Haushalte JPY 11.865 (USD 75,96) ausgaben. Dieses Ausgabemuster stützt die Nachfrage nach wiederkehrender Fellpflege, gesundheitsorientierten Dienstleistungen und komfortablen Buchungsformaten. Betreiber erweitern ihre Dienstleistungen durch tierärztliche Partnerschaften, Integration in den Tierhandel und katzenspezifische Einrichtungen, wodurch zusätzliche Möglichkeiten entstehen, Tierhalter zu bedienen, ohne auf höhere Haustierhaltungsquoten angewiesen zu sein.
Wichtigste Erkenntnisse des Berichts
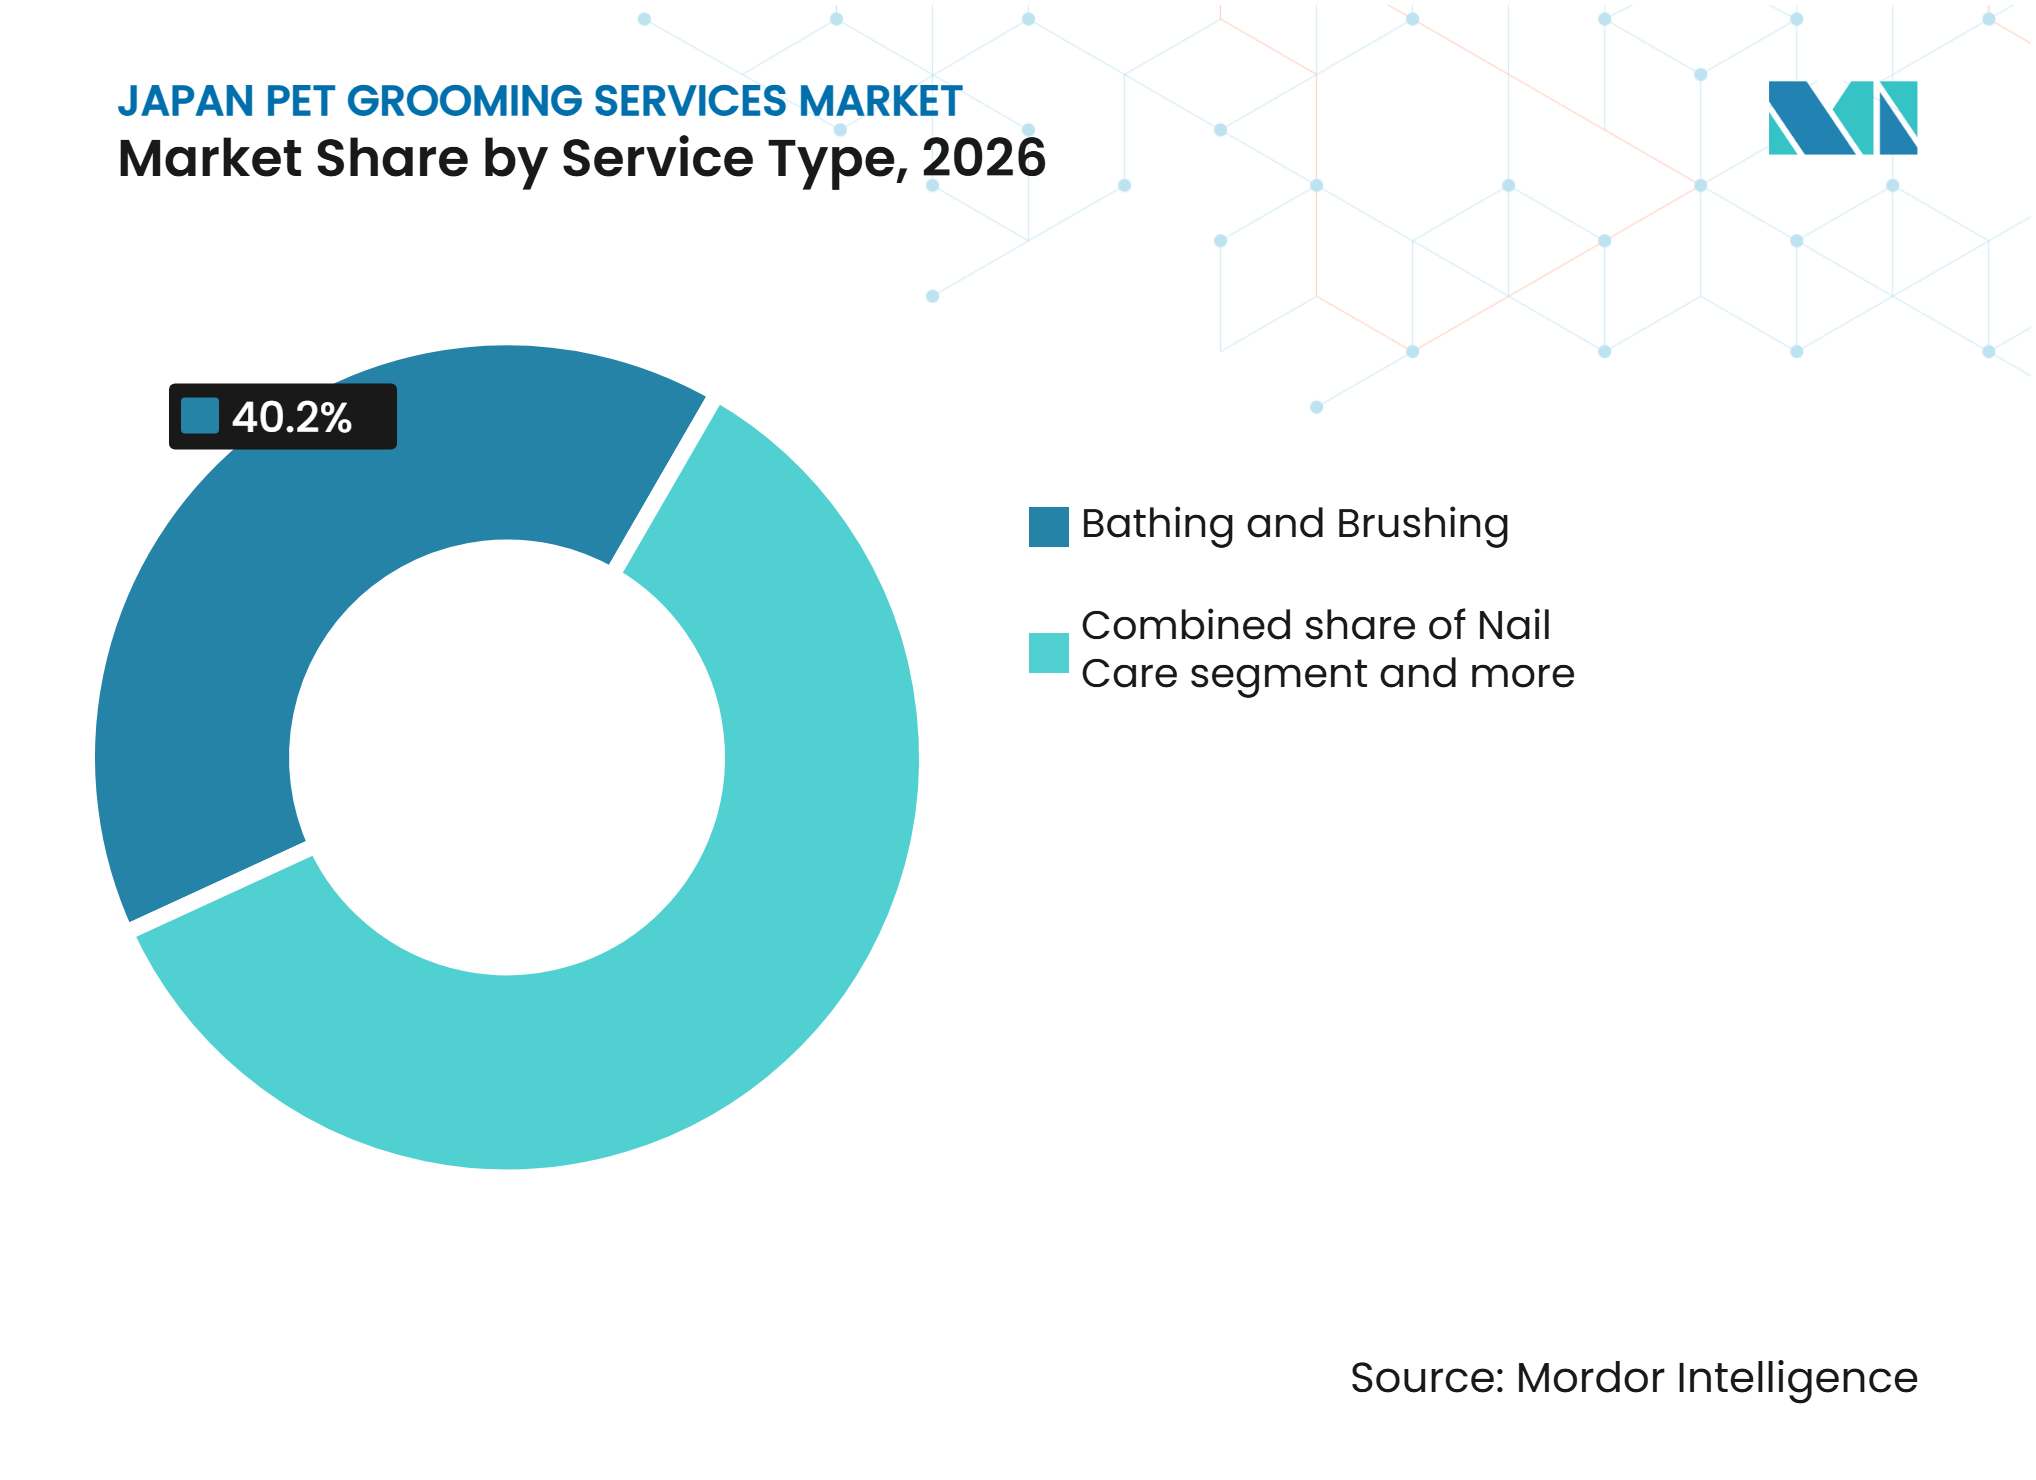
- Nach Dienstleistungsart entfiel auf Baden und Bürsten im Jahr 2026 ein Marktanteil von 40,20 % am japanischen Haustierpflege-Dienstleistungsmarkt, während Spezialisierte Haut-, Fell- und Spa-Behandlungen bis 2032 voraussichtlich mit einem CAGR von 6,20 % wachsen werden.
- Nach Tierart entfiel auf Hunde im Jahr 2026 ein Marktanteil von 92,10 % am japanischen Haustierpflege-Dienstleistungsmarkt, während Katzen bis 2032 voraussichtlich mit einem CAGR von 7,10 % wachsen werden.
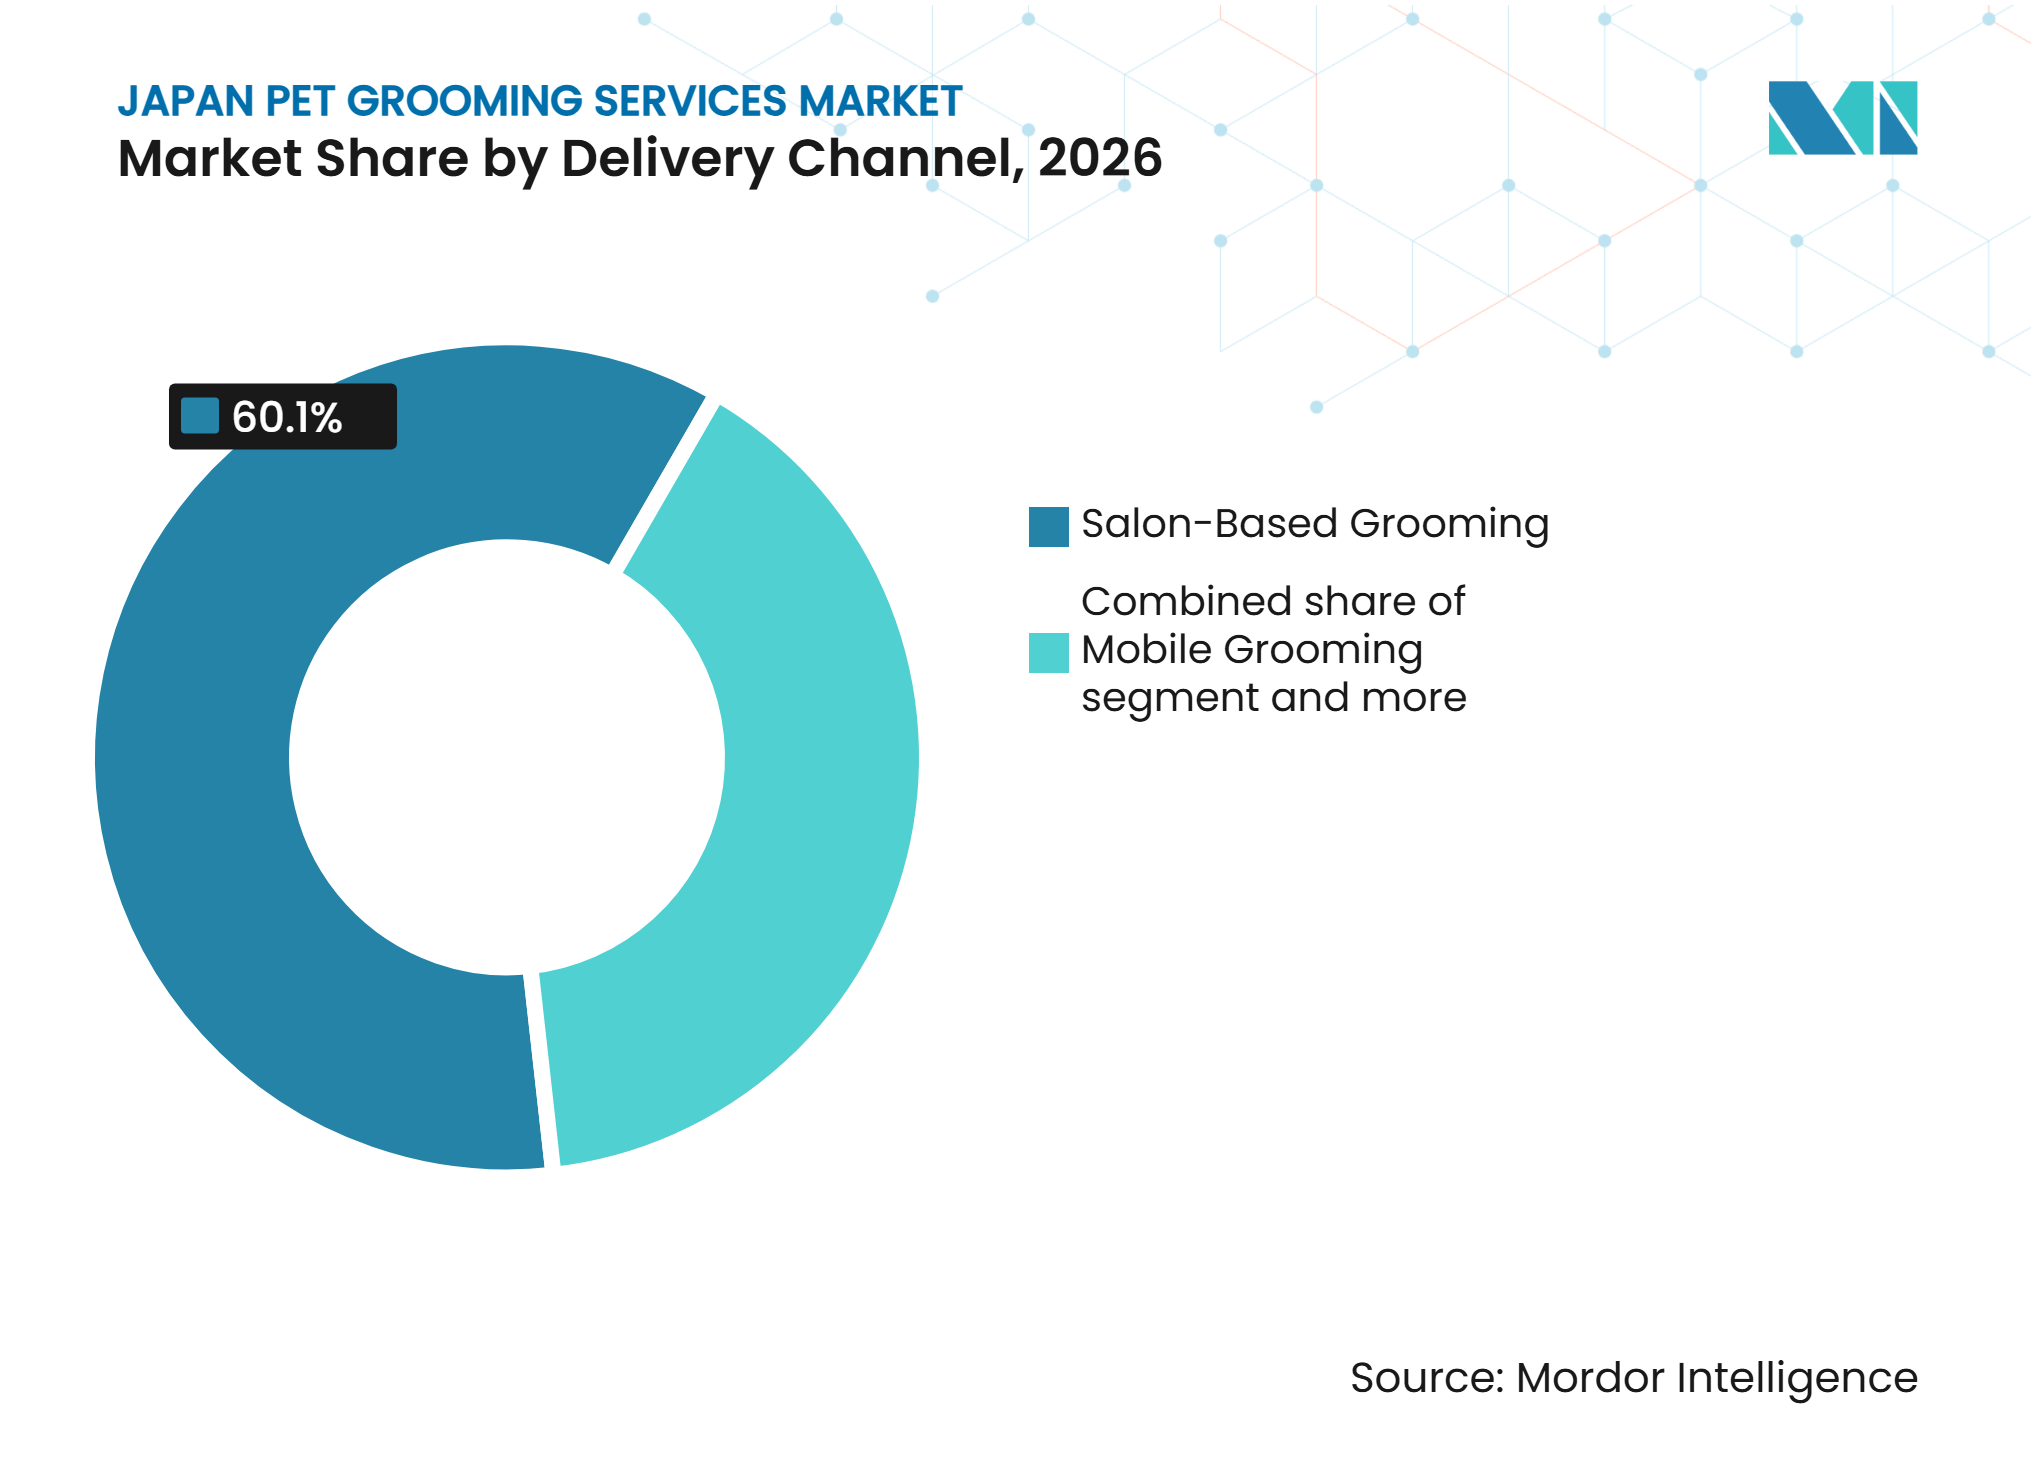
- Nach Lieferkanal entfiel auf Salonbasiertes Grooming im Jahr 2026 ein Marktanteil von 60,10 % am japanischen Haustierpflege-Dienstleistungsmarkt, während Grooming zu Hause bis 2032 voraussichtlich mit einem CAGR von 6,90 % wachsen wird.
- Nach Region entfiel auf Kanto im Jahr 2026 ein Marktanteil von 41,30 % am japanischen Haustierpflege-Dienstleistungsmarkt und soll bis 2032 mit einem CAGR von 5,90 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach regelmäßiger Fellpflege bei beliebten kleinen und langhaarigen Hunderassen | +1.2% | National, mit hoher Konzentration in den städtischen Kernen von Kanto und Kansai | Kurzfristig (≤ 2 Jahre) |
| Steigender Bedarf an Pflegedienstleistungen für alternde Begleittiere | +1.0% | National, mit frühen Gewinnen in Kanto, Kansai und den Vorortgebieten von Chubu | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Premium-Styling und rassenspezifischem Grooming | +0.9% | Städtische Ballungsräume einschließlich Tokio, Osaka und Nagoya | Mittelfristig (2–4 Jahre) |
| Ausweitung der Pflegedienstleistungen auf Tiersalons und tierärztliche Einrichtungen | +0.8% | National, mit Ausstrahlungseffekten von Kanto und Kansai auf regionale Städte | Mittelfristig (2–4 Jahre) |
| Steigende Pflegekosten, die höhere Einnahmen pro Termin unterstützen | +0.6% | National | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei registrierten Haustierpflege-Unternehmen und lokaler Pflegeverfügbarkeit | +0.5% | National, mit Gewinnen in Vororten und Mittelstädten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach regelmäßiger Fellpflege bei beliebten kleinen und langhaarigen Hunderassen
Die Rassenzusammensetzung bleibt eine Quelle wiederkehrender Nachfrage im japanischen Haustierpflege-Dienstleistungsmarkt. Laut J-Net21, dem Gründungsleitfaden für Pflegesalons der Behörde für kleine und mittlere Unternehmen, hielten Toy-Pudel 15 Jahre in Folge die Position der beliebtesten Hunderasse Japans und machten fast 20 % der gehaltenen Hunde aus[2]. Ihr kontinuierlich wachsendes Fell erfordert regelmäßiges Trimmen, was wiederholte Salonbesuche unterstützt, selbst wenn die Hundehaltung stabil bleibt. Das Leben in Innenräumen verstärkt zudem den Fokus der Halter auf Fellsauberkeit und Hygiene. Professionelle Salons profitieren von dieser Nachfrage, da regelmäßiges Grooming spezialisierte Werkzeuge und Handhabungsfähigkeiten erfordert, über die viele Haushalte möglicherweise nicht verfügen. Die Nachfrage ist besonders stark in den städtischen Gebieten Kanto und Kansai, wo Kleinrassenhaltung, Wohnen in Wohnungen und der Zugang zu professionellen Pflegesalons konzentriert sind.
Steigender Bedarf an Pflegedienstleistungen für alternde Begleittiere
Die alternde Begleittier-Population verändert die Pflegedienstleistungen, die Tierhalter im japanischen Haustierpflege-Dienstleistungsmarkt nachfragen. Ältere Haustiere erfordern oft sanftere Handhabung, kürzere Sitzungen und häufigere Überwachung als jüngere Tiere. Dieser Trend schafft Chancen für Betreiber, die Grooming mit Gesundheitschecks und tierärztlicher Unterstützung kombinieren. Im März 2025 führte AEON PET Medical Care Grooming im PETEMO Kitera Plaza Aobadai für Haustiere ab 14 Jahren ein, einschließlich Gesundheitsüberwachung vor und nach dem Grooming[3]. Der Tierschutzrahmen des Umweltministeriums verpflichtet gewerbliche Unternehmen zur ordnungsgemäßen Betreuung der ihnen anvertrauten Tiere, was den Bedarf an dokumentierten Sicherheitspraktiken für schutzbedürftige Haustiere erhöht (Umweltministerium Japan). Kanto, Kansai und die Vorortgebiete von Chubu werden wahrscheinlich eine frühe Akzeptanz erleben, da diese Gebiete über stärker integrierte Tierpflegeformate und eine größere Nutzerbasis für höherwertige Dienstleistungen verfügen.
Wachsende Nachfrage nach Premium-Styling und rassenspezifischem Grooming
Spezialisiertes Styling unterstützt höhere Einnahmen pro Termin im japanischen Haustierpflege-Dienstleistungsmarkt. Hundebesitzende Haushalte gaben im Jahr 2025 JPY 18.041 (USD 115,50) pro Monat für haustierbezogene Kategorien aus, was auf die Kapazität hinweist, neben wesentlichen Dienstleistungen auch für diskretionäre Pflege auszugeben. Rassenstandard-Styling, asiatische Schnitte und spezialisierte Fellbehandlungen können Gebühren über dem Standard-Grooming erzielen, wenn Halter spezifische Ästhetik oder fachkundige Handhabung suchen. Betreiber steigern den Servicewert auch durch Zusatzleistungen, darunter Zahnpflege, Aromatherapie-Spülungen, Kohlensäurebäder und Fellbehandlungen. Diese Präferenzen sind besonders in Tokio, Osaka und Nagoya ausgeprägt, wo Salons Styling-Dienstleistungen mit wellnessorientierter Pflege kombinieren. Betreiber müssen eine gleichbleibende Servicequalität und transparente Hygienepraktiken aufrechterhalten, anstatt auf rabattgetriebene Kundengewinnung zu setzen.
Ausweitung der Pflegedienstleistungen auf Tiersalons und tierärztliche Einrichtungen
Pflegedienstleistungen sind zunehmend in umfassenderen Tierpflegeeinrichtungen verfügbar und nicht mehr ausschließlich in eigenständigen Salons. Stand April 2025 betrieb AEON PET 171 Pflegesalons und Hotelstandorte, 195 Tierbedarf-Geschäfte und 52 Tierkliniken. Dieses Netzwerkmodell ermöglicht es Betreibern, Pflegetermine mit Einzelhandelskäufen, Tierarztbesuchen und Pensionsdienstleistungen zu verknüpfen. Coo&RIKU eröffnete im August 2025 ein integriertes Haustierpflege-Lifestyle-Geschäft im FKD Interpark in Utsunomiya, das einen Trimmsalon, ein Tierhotel und eine Tierklinik an einem Standort vereint. Integrierte Einrichtungen können alternden Haustieren zugutekommen, indem sie bei Bedarf während Pflegeterminen Zugang zu klinischer Unterstützung bieten. Das Modell weitet sich von den Regionen Kanto und Kansai auf regionale Städte aus, obwohl lokale Betreiber weiterhin einen erheblichen Anteil der routinemäßigen Nachfrage in der Nachbarschaft ausmachen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückläufige langfristige Hundehaltung und eine begrenzte Neuzugang-Pipeline | -0.8% | National, mit dem größten Effekt in ländlichen Präfekturen und alternden Regionen einschließlich Hokkaido und Tohoku | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Pflegern und Schwierigkeiten bei der Bindung von ausgebildetem Personal | -0.7% | National, akut in Mittelstädten und Vorortgebieten | Mittelfristig (2–4 Jahre) |
| Steigende Pflegegebühren und Preissensibilität unter Tierhaltern | -0.5% | National, mit höherer Sensibilität außerhalb von Kanto und Kansai | Kurzfristig (≤ 2 Jahre) |
| Hohe Betriebskosten und begrenzter Raum für Pflegesalons in dicht besiedelten städtischen Gebieten | -0.4% | Städtisches Kanto und Kansai, insbesondere Tokio und das Zentrum von Osaka | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückläufige langfristige Hundehaltung und eine begrenzte Neuzugang-Pipeline
Der japanische Haustierpflege-Dienstleistungsmarkt steht vor einer langfristigen Volumenbeschränkung, da die Hundehaltung nicht zugenommen hat. Das Land hatte im Jahr 2025 6,82 Millionen Hunde, während die Katzenhaltung 8,847 Millionen erreichte, was den Bedarf an Dienstleistungsformaten unterstreicht, die sowohl Katzen als auch Hunde bedienen[4]. Der Verband berichtete außerdem, dass 75,2 % der Haushalte im Jahr 2025 kein Haustier besaßen. Eine kleinere Basis neuer Hundehalter schränkt die Fähigkeit der Betreiber ein, sich ausschließlich auf neue Haushaltsadoptionen für das Wachstum zu verlassen. Höhere Ausgaben bestehender Tierhalter können das Umsatzwachstum unterstützen, können aber die Volumenvorteile einer wachsenden Haustierpopulation möglicherweise nicht vollständig ausgleichen. Diese Einschränkung dürfte in ländlichen und alternden Präfekturen ausgeprägter sein, wo der demografische Druck größer und die Servicenetzwerke weniger entwickelt sind.
Mangel an qualifizierten Pflegern und Schwierigkeiten bei der Bindung von ausgebildetem Personal
Ein Mangel an qualifizierten Pflegern begrenzt die Anzahl der Termine, die Salons anbieten können. Laut J-Net21, dem öffentlichen Leitfaden zur Unterstützung kleiner Unternehmen, verwendet das Qualifikationssystem des Japan Kennel Club einen fünfstufigen technischen Rahmen, hat jedoch keinen obligatorischen rechtlichen Status. Folglich kann die Servicequalität unter Betreibern und Standorten variieren. J-Net21 identifiziert auch Vergütung und Karriereentwicklung als anhaltende Hindernisse für die Gewinnung und Bindung von Trimmern. Salons reagieren durch Nominierungsgebühren, Provisionen und spezialisierte Servicezusätze, aber diese Maßnahmen lösen die Bindungsherausforderungen nicht vollständig. Das Problem ist besonders akut in Vorort- und Mittelstadtmärkten, wo kleine Teams die Servicekapazität schnell einschränken können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Verbraucherpräferenzen und Ausgabemuster
Japanische Tierhalter priorisieren Vertrauen, Komfort, Hygiene und die Handhabungsfähigkeiten des Pflegers, da Grooming wiederholte Besuche und direkten Kontakt mit Haustieren beinhaltet. Die durchschnittlichen Pflegegebühren stiegen von JPY 6.131 (USD 39,25) im Jahr 2019 auf JPY 6.989 (USD 44,74) im Jahr 2024, ein Anstieg von 14 %, was den Bedarf an transparenter Preisgestaltung und klarem Servicewert unterstreicht. Breitere haustierbezogene Haushaltsausgabendaten der Japan Pet Food Association repräsentieren keine pflegespezifischen Ausgaben. Salons können die Kundenbindung durch günstige Standorte, klare Servicemenüs, vorhersehbare Termine und gleichbleibende Servicequalität verbessern, anstatt durch Rabatte.
Steigende Tierpflegeausgaben und eine begrenzte Akzeptanz von Pflegesalons prägen die Nachfrage. Anicoms Ausgabenumfrage 2024 berichtete von durchschnittlichen jährlichen Ausgaben von JPY 414.159 (USD 2.651,43) pro hundebesitzendem Haushalt und JPY 178.418 (USD 1.142,23) pro katzenbesitzendem Haushalt, ein Anstieg von 22,3 % bzw. 5,4 % im Jahresvergleich. Eine separate J-Net21-Umfrage unter 1.000 Befragten ergab, dass 7,0 % derzeit Tiersalons nutzten, während 9,9 % eine zukünftige Nutzungsabsicht äußerten. Höhere Tierpflegeausgaben erhöhen nicht zwangsläufig die Pflegenachfrage. Salons können das Wachstum unterstützen, indem sie Hygienevorteile kommunizieren, transparente Servicepakete anbieten und Halter ansprechen, die ihre Haustiere zu Hause pflegen.
Marktleistungsinformationen für Dienstleistungen
Japans durchschnittliche Tierpflegegebühr betrug im Jahr 2024 JPY 6.989 (USD 44,74) pro Besuch und bietet einen Benchmark für die Salonpreisgestaltung. Coo&RIKUs veröffentlichte Pflegetarife differenzierten die Preise nach Rasse und Behandlung, was Unterschiede in den Anforderungen an die Fellpflege und den Arbeitsaufwand widerspiegelt. Diese Preisstruktur schuf Möglichkeiten für Salons, den Umsatz durch spezialisierte Trimm- und Entfilzungsdienstleistungen zu steigern, sofern sie die Gebühren im Voraus offenlegten. Regelmäßige Termine halfen Haltern auch dabei, den Fellzustand ihrer Haustiere zu erhalten und gleichzeitig eine vorhersehbare Salonnachfrage zu unterstützen.
PIXIS startete im Juli 2025 seine mobile Grooming-Matching-Plattform GrooMe! und berichtete innerhalb von sechs Monaten von mehr als 1.000 Mitgliedern, einer Wiederholungsrate von 89 % und einer durchschnittlichen Kundenzufriedenheit von 91 %. Mynavi Corporation führte im Oktober 2025 eine salonorientierte Version von HugWag ein, die Pflegerprofil-Funktionen enthält, um das Matching zwischen Haltern und Salons zu verbessern. Diese Entwicklungen unterstrichen die Bedeutung digitaler Auffindbarkeit und Vertrauensbildung für unabhängige Salons. Wiederholungsbuchungen hängen jedoch von der Verfügbarkeit der Pfleger und einer gleichbleibenden Servicequalität ab, nicht allein von der Sichtbarkeit auf der Plattform.
Segmentanalyse
Nach Dienstleistungsart:
Wiederkehrende Grundleistungen sichern den Umsatz, Behandlungen definieren das WachstumBaden und Bürsten entfiel im Jahr 2026 auf einen Marktanteil von 40,20 % am japanischen Haustierpflege-Dienstleistungsmarkt. Kleine und langhaarige Hunderassen treiben die wiederkehrende Nachfrage nach diesen Dienstleistungen an. Regelmäßiges Baden und Bürsten unterstützt Hauthygiene, Fellzustand und die Entfernung loser Haare in Innenräumen. Haarschneiden und Styling ist ein weiterer wichtiger Servicebereich, da Halter rassengerechte Pflege und Erscheinung anstreben. Nagelpflege sowie Ohren-, Augen- und Mundhygiene sind häufige Zusatzleistungen, die oft in Komplett-Grooming-Paketen enthalten sind. Diese Dienstleistungen unterstützen regelmäßige Salonbesuche und den Cashflow.
Spezialisierte Haut-, Fell- und Spa-Behandlungen sollen bis 2032 mit einem CAGR von 6,20 % wachsen, dem höchsten unter den Dienstleistungsarten. Diese Kategorie umfasst therapeutisches Baden, medizinische Shampoos, dermatologische Spülungen und wellnessorientierte Fellbehandlungen. Alternde Haustiere und Präventivpflege-Präferenzen stützen die Nachfrage. Die Umfrage der Japan Pet Food Association von 2025 spiegelt gestiegene wiederkehrende Tierpflegeausgaben wider. Diese Dienstleistungen erfordern ausgebildetes Personal und geeignete Einrichtungen. Das Gesetz über das Wohlergehen und die Verwaltung von Tieren verstärkt den Bedarf an strukturierten Serviceumgebungen.



Nach Tierart:
Hunde dominieren, Katzen stellen die strukturelle Chance darHunde entfielen im Jahr 2026 auf einen Anteil von 92,10 % am japanischen Haustierpflege-Dienstleistungsmarkt, angetrieben durch den hohen Pflegebedarf der kleinen, in Innenräumen lebenden Hundepopulation des Landes. Japan hatte im Jahr 2025 6,82 Millionen Hunde, darunter Rassen, die alle ein bis zwei Monate professionelle Fellpflege benötigen. Wiederholte Besuche unterstützen den Serviceumsatz trotz begrenztem Wachstum der Hundepopulation. Professionelle Salons bieten die Ausrüstung und das Fachwissen, das für Felltrimmen und Hygienepflege benötigt wird. Hunde werden die Hauptquelle wiederkehrender Pflegenachfrage bleiben.
Katzen sollen bis 2032 mit einem CAGR von 7,10 % wachsen und sind damit die am schnellsten wachsende Tierart. Japan hatte im Jahr 2025 8,847 Millionen Katzen, was eine beträchtliche Kundenbasis für Katzenpflegedienstleistungen schafft. Katzenpflege erfordert ruhige Umgebungen, spezialisierte Handhabung und stressreduzierende Methoden. AEON PET pilotierte im November 2024 dedizierte Katzenpflegedienstleistungen in 15 Filialen. Vögel, Kleinsäuger und andere Haustiere stellen ein kleineres, stabiles Servicesegment dar, das typischerweise von Spezial-Boutiquen bedient wird. Katzenspezifische Infrastruktur bietet die Hauptchance jenseits des Hunde-Groomings.
Nach Lieferkanal:
Salons führend, Zu-Hause-Dienstleistungen definieren Komfort neuSalonbasiertes Grooming entfiel im Jahr 2026 auf einen Anteil von 60,10 % am japanischen Haustierpflege-Dienstleistungsmarkt. Feste Salons bieten spezialisierte Ausrüstung, Trocknungsbereiche und professionelle Umgebungen für rassenspezifisches und komplexes Grooming. Kunden nutzen terminbasierte Pflege und können mehrere Dienstleistungen in einem Besuch in Anspruch nehmen. Integrierte Einrichtungen kombinieren Grooming mit Einzelhandel, Hotel- und tierärztlichen Dienstleistungen. Das Netzwerk von AEON PET verknüpft Pflegetermine mit anderen haustierbezogenen Käufen und Dienstleistungen. Salonbasierte Anbieter bleiben wichtig für wiederkehrendes Basis-Grooming und spezialisierte Behandlungen.
Grooming zu Hause soll bis 2032 mit einem CAGR von 6,90 % wachsen, dem schnellsten unter den Lieferkanälen. Es bedient Doppelverdiener-Haushalte, ältere Tierhalter und Kunden, die ihre Haustiere nicht in Salons transportieren können. PIXIS startete GrooMe! im Juli 2025 und verbindet Kunden mit mobilen Trimm-Dienstleistungen in Tokios 23 Bezirken, Kanagawa und Saitama. Mobile und Zu-Hause-Dienstleistungen verbessern den Zugang in Vorortgebieten und bieten vertraute Umgebungen für reiseempfindliche Haustiere. Das Wachstum hängt von ausgebildeten Pflegern, sicherem Transport und soliden Betriebspraktiken ab.

Geografische Analyse
Kanto entfiel im Jahr 2026 auf 41,30 % des Umsatzes des japanischen Haustierpflege-Dienstleistungsmarktes und soll bis 2032 mit einem CAGR von 5,90 % wachsen. Die Konzentration von Einpersonen- und Doppelverdiener-Haushalten unterstützt die Nachfrage nach komfortabler, geplanter Tierpflege. Die Region verfügt auch über ein etabliertes Netzwerk von Tierhandelsgeschäften, Tierkliniken und Pflegeanbietern. AEON PET eröffnete im März 2025 PETEMO Kitera Plaza Aobadai in Kanagawa und führte Medical Care Grooming für Haustiere ab 14 Jahren ein. GrooMe! ist in Tokios 23 Bezirken, Kanagawa und Saitama tätig, was die Entwicklung mobiler Matching-Modelle in dicht besiedelten städtischen Gebieten widerspiegelt.
Nationale Tierschutzvorschriften unterstützen Anbieter, die sichere Handhabung und gut verwaltete Einrichtungen nachweisen. Kansai bleibt ein wichtiges städtisches Nachfragezentrum, gestützt durch Osakas kommerzielle Basis und vielfältige Anbieter. Unabhängige Salons profitieren von der Nachfrage nach Nähe, Spezialkenntnissen und vertrauensvollen Pflegerbeziehungen. Osaka und Kyoto unterstützen spezialisiertes Styling, während Pendlergebiete Nachfrage nach routinemäßiger Pflege erzeugen. Integrierte Modelle verknüpfen Grooming mit Einzelhandel, Pensionierung und klinischer Versorgung. Katzenspezifische Dienstleistungen könnten an Aufmerksamkeit gewinnen, wenn Betreiber auf Katzen ausgerichtete Infrastruktur ausbauen. Nationale Standards für Tierhaltungsunternehmen der ersten Kategorie bieten eine Compliance-Grundlage. Chubu kombiniert Vorort-Nachfrage mit Nagoyos organisierter Tierpflegebasis. AEON PET renovierte im April 2025 PETEMO mozoWonderCity und fügte katzenspezifische Pflegekapazitäten hinzu. Hokkaido, Tohoku und kleinere regionale Gemeinden können auf lokale, Zu-Hause- und mobile Dienstleistungen angewiesen sein, um Reiseanforderungen zu reduzieren.
Informationen zum Netzwerk der Dienstleistungsanbieter und zur Expansion
Japans Tierpflege-Netzwerk umfasst integrierte Ketten und unabhängige Salons. AEON PET betreibt 150 Pflegesalons, 191 Tierbedarf-Geschäfte und 42 Tierkliniken, was bereichsübergreifende Überweisungen und den Zugang zu ergänzenden Tierpflegedienstleistungen ermöglicht. Die Japan Pet Salon Association listet 1.158 Mitgliedsgeschäfte landesweit auf und unterstreicht die Rolle unabhängiger Betreiber. Diese Struktur ermöglicht es Ketten, Einzelhandels- und Tierarztnetzwerke zu nutzen, während kleinere Salons durch Nachbarschaftszugang und spezialisierte Pflegedienstleistungen konkurrieren.
Die japanische Grooming-Kette Eyes Dog berichtete im Oktober 2026 von 20 unternehmenseigenen und franchisierten Salons in acht Präfekturen und suchte weitere Franchise-Partner, darunter Betreiber von Tierkliniken und bestehende Geschäftsinhaber. Dieses Modell kann die Abhängigkeit von eigenständigen Räumlichkeiten verringern und die Abdeckung durch lokale Partnerschaften erweitern. Für unabhängige Salons bietet Franchising einen Weg zu größerer Reichweite, obwohl eine gleichbleibende Servicequalität an allen Standorten wesentlich bleibt.
Wettbewerbslandschaft
Marktkonzentration
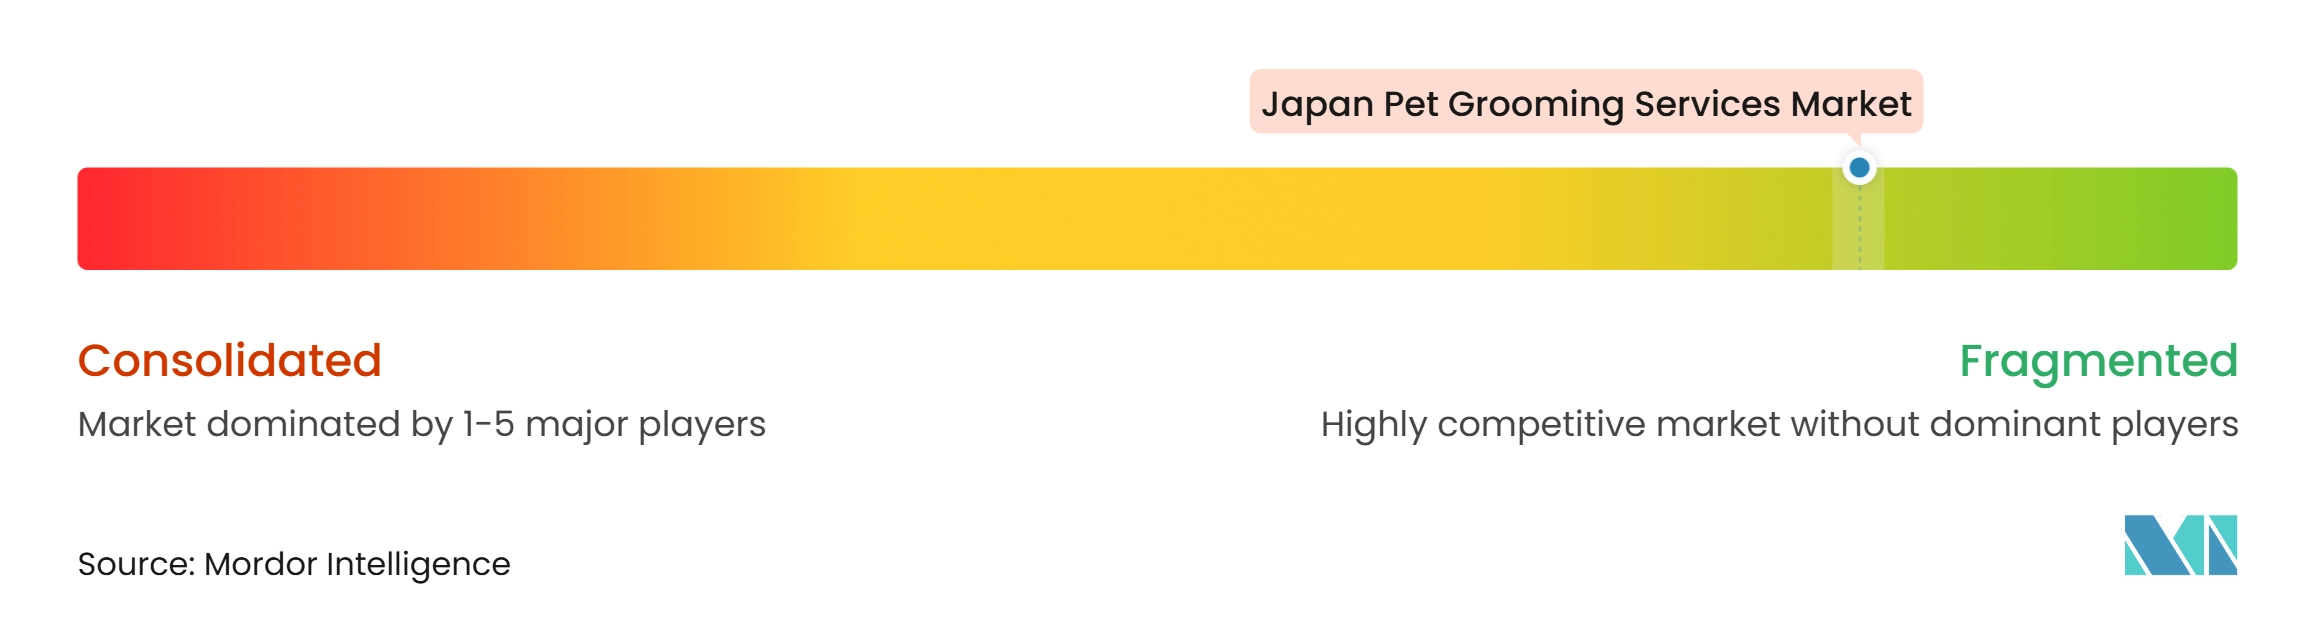
Der japanische Haustierpflege-Dienstleistungsmarkt bleibt stark fragmentiert, wobei kein Betreiber einen dominanten landesweiten Umsatzanteil hält. AEON PET, Coo&RIKU, AHB, Amigo und Cainz konkurrieren durch Serviceabdeckung, geografische Reichweite und Betriebsformate und nicht durch ein gemeinsames preisgeführtes Modell. AEON PET kombiniert Pflege-, tierärztliche und Einzelhandelsdienstleistungen durch 171 Pflegesalons und Hotelstandorte sowie 52 Tierkliniken. Im Mai 2025 eröffnete es A-LOVE by PETEMO Urayasu Horie, seinen ersten Franchise-Pflegesalon. Dieses Modell ermöglicht es unabhängigen Trimmern, unter einer etablierten Marke und Servicemethodik zu arbeiten. Sein S-Grooming-Ansatz betont Handhabung, Hygiene und Stressreduktion.
Coo&RIKU konkurriert durch einen umfangreichen physischen Fußabdruck und integrierte Dienstleistungen. Im August 2025 eröffnete es eine Einrichtung im FKD Interpark in Utsunomiya, die einen Trimmsalon, ein Tierhotel und eine Tierklinik kombiniert. Das Unternehmen veröffentlicht rassenspezifische Trimmpreise und bietet klare Informationen zu Serviceumfang und Gebühren. Mittelgroße Betreiber, darunter P's-first, Haruz und THE DOG COMPANY, konzentrieren sich auf spezialisierte Formate, Luxuspositionen oder Boutique-Dienstleistungen. Lokale Spezialisten können Kunden durch Zuchtkenntnisse, Beziehungen zu einzelnen Trimmern, Servicequalität und komfortablen Zugang binden.
Digitale Werkzeuge beeinflussen auch den Wettbewerb. HugWag von Mynavi Corporation ermöglicht es Unternehmen, Trimmerprofile anzuzeigen und das Matching mit Tierhaltern zu verbessern, während GrooMe! von PIXIS die Entdeckung von mobilem Grooming und die Wiederholungsnutzung unterstützt. Registrierungs- und Tierhaltungsstandards des Umweltministeriums schaffen Compliance-Anforderungen für Betreiber. Medizinisch überwachtes Senior-Grooming, digitale Abonnementpakete und mobiles Grooming in Vororten bleiben Bereiche zur Differenzierung. In diesem fragmentierten Markt kann die Umsetzung in diesen Bereichen wichtiger sein als nationale Größe.
Branchenführer im japanischen Haustierpflege-Dienstleistungsmarkt
-
AEON PET Co., Ltd.
-
Coo&RIKU Co., Ltd.
-
AHB Co., Ltd.
-
Kohnan Shoji Co., Ltd.
-
Cainz Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Japanischer Haustierpflege-Dienstleistungsmarkt Unternehmen in diesem Bericht
- AEON PET Co., Ltd.
- Coo&RIKU Co., Ltd.
- AHB Co., Ltd.
- Kohnan Shoji Co., Ltd.
- Cainz Corporation
- Amigo Co., Ltd.
- Joyful Honda Co., Ltd.
- Petland Co., Ltd.
- P's-first Co., Ltd.
- Haruz Corporation Co., Ltd.
- THE DOG COMPANY Inc.
- I One Co., Ltd.
- LOVE WOOF Holdings Co., Ltd.
- G&P Nomura Co., Ltd.
- Hospitality & Partners Inc.
- Sopra Ginza Co., Ltd.
- Kowa Pets Co., Ltd.
- Tezukayama Houndcom Co., Ltd.
- Japan Pet Hotel Association Co., Ltd.
- Amour Co., Ltd.
Neueste Industrielle Entwicklungen in Japanischer Haustierpflege-Dienstleistungsmarkt
- November 2026: Coo&RIKU wählte das Buchungs- und Kundenmanagementsystem von UNIPET mit Künstlicher Intelligenz (KI) für den Einsatz in allen seinen Grooming-Betrieben nach einem fast zweijährigen Test aus. Vier Pilotfilialen verzeichneten zusammen 316 zusätzliche monatliche Buchungen, was auf das Potenzial zur Verbesserung der Terminplanung und Grooming-Kapazität hinweist.
- Oktober 2026: One Co., Ltd. (Eyes Dog) betreibt etwa 20 unternehmenseigene und franchisierte Salons in acht Präfekturen in Japan und sucht weiterhin Franchise-Partner. Sein Expansionsmodell umfasst Salons in Tierkliniken und anderen bestehenden Unternehmen, was eine breitere geografische Abdeckung durch etablierte Räumlichkeiten unterstützt.
- August 2025: Coo&RIKU eröffnete ein neues integriertes Haustierpflege-Lifestyle-Geschäft im FKD Interpark in Utsunomiya, Tochigi, mit einem Trimmsalon, einem Tierhotel und einer Tierklinik an einem einzigen Standort, und erweiterte damit das Vollservice-Modell der Kette in eine regionale Stadt.
- Mai 2025: AEON PET Co., Ltd. eröffnete A-LOVE (byPETEMO) Urayasu Horie als ersten Franchise-Pflegesalon der Marke und unterstützte damit direkt das erklärte Ziel des Unternehmens, unabhängigen Trimmern zu ermöglichen, Grooming-Unternehmen unter einer etablierten Marke und Methodik zu betreiben.
Berichtsumfang des japanischen Haustierpflege-Dienstleistungsmarktes
Der Bericht über den japanischen Haustierpflege-Dienstleistungsmarkt analysiert professionelle Pflegedienstleistungen fr Haustiere in ganz Japan. Der Markt ist nach Dienstleistungsart, Tierart, Lieferkanal und Region segmentiert. Die Studie untersucht wichtige Treiber, darunter regelmäßige Fellpflege für beliebte kleine und langhaarige Hunderassen, Pflegebedarf alternder Begleittiere, Nachfrage nach Premium-Styling und rassenspezifischen Dienstleistungen, Ausweitung auf Tiersalons und tierärztliche Einrichtungen, steigende Pflegekosten und Wachstum bei registrierten Haustierpflege-Unternehmen. Es bewertet auch Hemmnisse wie rückläufige langfristige Hundehaltung, eine begrenzte Neuzugang-Pipeline, Mangel an qualifizierten Pflegern, Preissensibilität, hohe Betriebskosten und begrenzten Salonraum in dicht besiedelten städtischen Gebieten. Der Bericht bewertet Dienstleistungsanbieter-Netzwerke, geografische Expansion, Servicepreisgestaltung, Kundengewinnung, Marketingkosten, Verbraucherpräferenzen, Dienstleistungsannahme und Ausgabemuster. Er liefert Marktgröße und Wachstumsprognosen, Analyse der Wettbewerbslandschaft, Marktkonzentration, Marktanteilsbewertung, strategische Entwicklungen und Profile führender Pflegedienstleistungsanbieter. Er untersucht auch Chancen bei spezialisiertem Grooming für ältere Haustiere und solche mit empfindlicher Haut, abonnementbasierte Grooming-Pakete, Wiederholungsdienstleistungsprogramme und andere unerfüllte Kundenbedürfnisse. Marktschätzungen und Prognosen werden in Wert (USD) für alle abgedeckten Segmente dargestellt.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden japanische Haustierpflege-Dienstleistungen bis 2032 erreichen?
Der japanische Haustierpflege-Dienstleistungsmarkt soll bis 2032 einen Wert von 1,59 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 5,61 % wachsen.
Welche Dienstleistungskategorie führt den Pflegeumsatz in Japan an?
Baden und Bürsten führte den japanischen Haustierpflege-Dienstleistungsmarkt mit einem Umsatzanteil von 40,20 % im Jahr 2026 an, angetrieben durch wiederkehrenden Fellpflegebedarf und wiederholte Pflegebesuche.
Warum expandieren Katzenpflegedienstleistungen in Japan?
Katzen sind die am schnellsten wachsende Tierart mit einem CAGR von 7,10 % bis 2032, und Betreiber fügen ruhigere Räume und spezialisierte Handhabung für Japans 8,847 Millionen Katzen im Jahr 2025 hinzu.
Was treibt die Akzeptanz von Grooming zu Hause in Japan an?
Grooming zu Hause soll bis 2032 mit einem CAGR von 6,90 % wachsen, da es beschäftigte, ältere und reisebeschränkte Halter bedient.
Welche Region führt bei der Pflegenachfrage und dem Wachstum?
Kanto entfiel im Jahr 2026 auf 41,30 % des Umsatzes und soll bis 2032 mit einem CAGR von 5,90 % wachsen, gestützt durch dichte städtische Nachfrage und integrierte Anbieter.
Wie fragmentiert ist das Wettbewerbsumfeld?
Der Markt bleibt stark fragmentiert, wobei kein Betreiber einen dominanten landesweiten Umsatzanteil hält, während Ketten und lokale Spezialisten in vielen Formaten konkurrieren.