
日本油圧プレス市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 267.80 百万米ドル |
| 市場規模 (2026) | 276.30 百万米ドル |
| 市場規模 (2031) | 323.5 百万米ドル |
| Growth Rate (2026 - 2031) | 3.20 % |
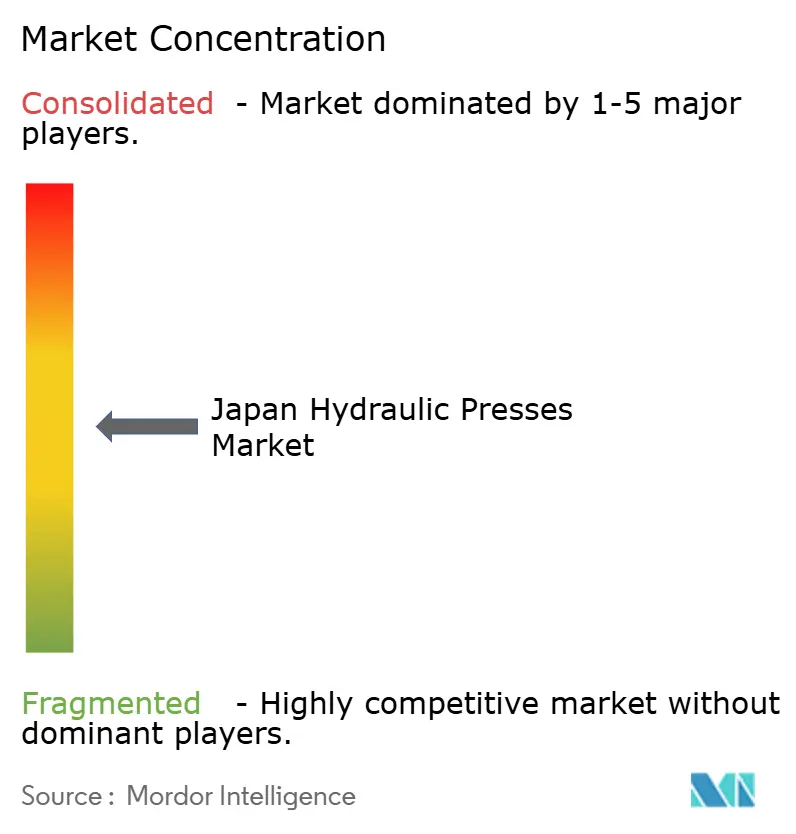
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本油圧プレス市場分析
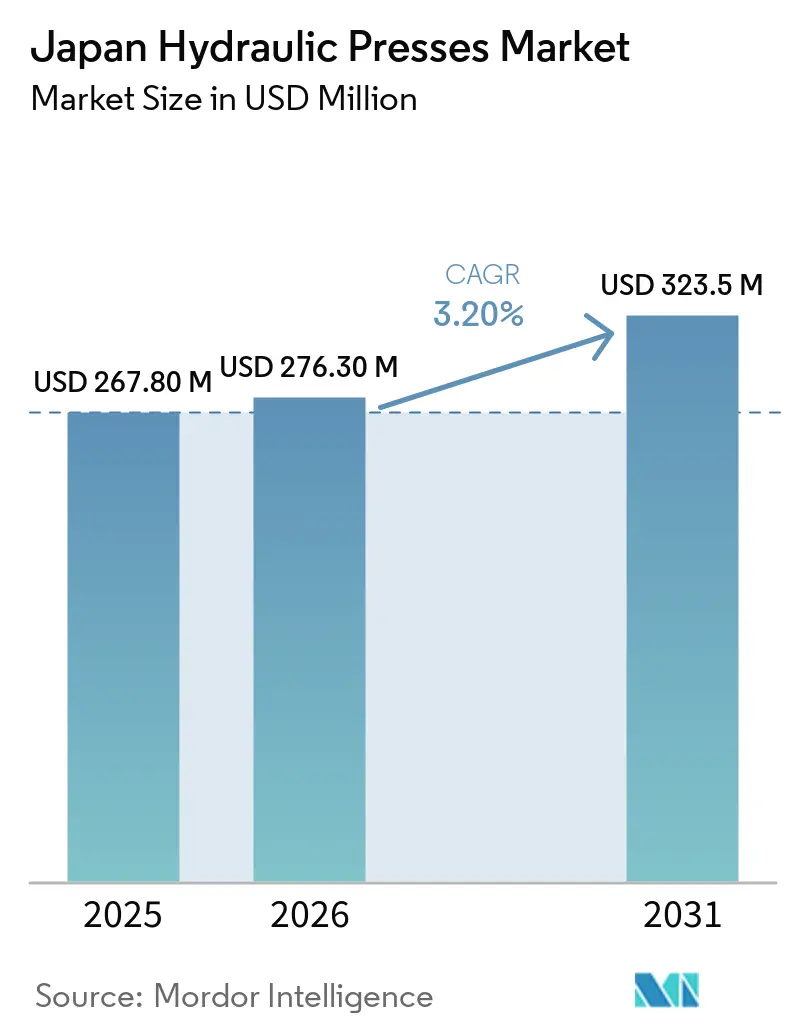
日本油圧プレス市場規模は、2025年に267.80 ミリオン 米ドル、2026年に276.30 ミリオン 米ドルと予測され、2026年から2031年にかけてCAGR 3.20%で成長し、2031年までに323.5 ミリオン 米ドルに達する見込みです。
需要は従来のスタンピングの高量産から、バッテリー、軽量材料、複雑な工業部品向けの精密加工へとシフトしています。自動車の電動化、防衛調達、および老朽化した設備の更新が、設備投資の長い承認プロセスにもかかわらず受注を支えています。また、特に高い成形精度、繰り返し精度、および制御された力の付与を必要とする専用部品において、少量から中量生産における柔軟性を求めるメーカーによっても需要が支えられています。アルミニウム、高強度鋼、複合材料、その他の軽量材料の使用拡大が、寸法精度を損なうことなく異なる材料特性に対応できるプレスの需要機会をさらに創出しています。設備サプライヤーは、専用バッテリーケース加工機、接続型制御システム、エネルギー消費を削減し安全基準への適合を改善するレトロフィットパッケージで対応しています。近代化プログラムは、日本の成熟した製造基盤において特に重要性を増しており、老朽化した油圧プレスは完全な更新ではなく、制御システム、監視システム、省エネ部品、安全システムのアップグレードを必要としています。これにより、新規設備販売と並行して、レトロフィットおよびリファービッシュサービスに対する二次的な需要機会が生まれています。
レポートの主要ポイント
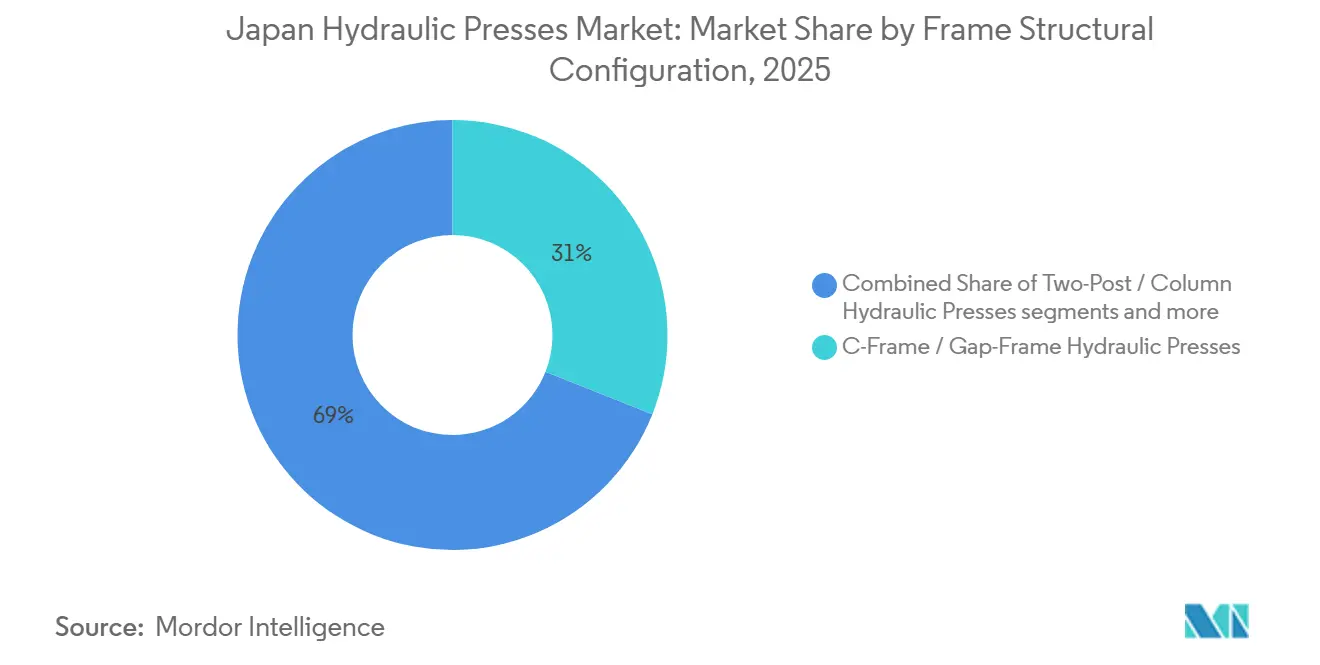
- フレーム構成別では、Cフレームまたはギャップフレーム油圧プレスが2025年の日本油圧プレス市場シェアの31%を占め、四柱式または四コラム式油圧プレスは2031年にかけてCAGR 5.1%で成長すると予測されています。
- トン数別では、101~500トンクラスが2025年の日本油圧プレス市場規模の34%を占め、2,000トン超のプレスは2031年にかけてCAGR 5.8%で成長すると予測されています。
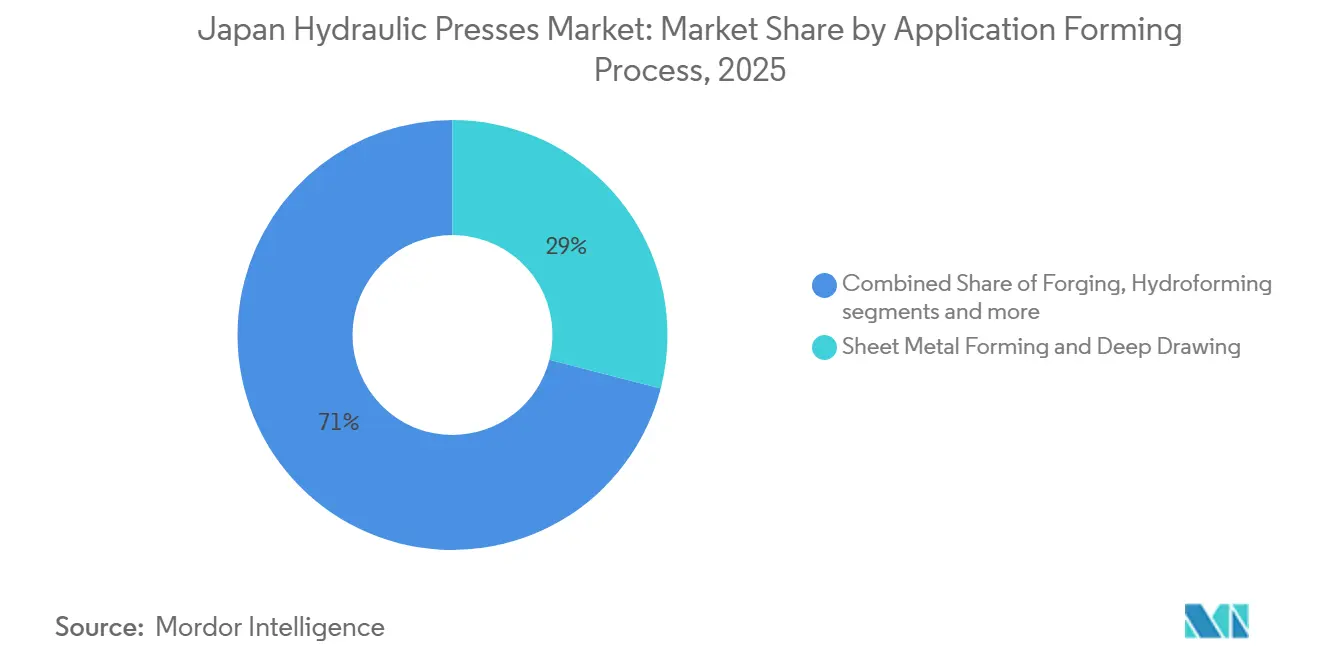
- 用途別では、板金成形および深絞りが2025年に29%のシェアを占め、圧縮成形は2031年にかけてCAGR 5.6%で成長すると予測されています。
- 最終用途産業別では、自動車・輸送が2025年に34%のシェアを占め、電気・電子は2031年にかけてCAGR 5.4%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本油圧プレス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車バッテリーケースおよびバッテリー部品成形 | +1.0% | 中部、九州、および全国バッテリーサプライチェーン | 短期(2年以内) |
| 自動化、ロボティクス、および接続型プレスの採用 | +0.8% | 全国、特に関東・中部での早期採用 | 中期(2~4年) |
| 航空宇宙、防衛、造船、およびエネルギー設備投資 | +0.6% | 関西、名古屋航空宇宙回廊、および横浜 | 中期(2~4年) |
| エネルギー・安全・制御システムの陳腐化に伴うブラウンフィールドプレスの更新 | +0.5% | 全国、特に中部・関西・関東の工業地帯 | 中期(2~4年) |
| 先進材料および軽量材料の精密成形 | +0.4% | 名古屋、関西、および北陸の複合材料エリア | 長期(4年以上) |
| ローカライズされた工具・金型・プロセス検証ネットワーク | +0.3% | 全国、特に大阪・名古屋・広島のクラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車バッテリーケースおよびバッテリー部品成形
バッテリーケースの生産は、日本油圧プレス市場における深絞り設備の需要の中心的な源泉となっています。AIDA ENGINEERINGは2025年6月に、円筒形蓄電池ケース向けのDIS-1600と、角形ケース向けのDPHフォーマーを発表しました。マツダは2025年9月に、年間10GWhの生産能力を目標とする岩国バッテリーモジュール・パック工場の建設に関する協定を締結しました。日産も北九州のLFPバッテリー工場に1,533億円(10.2億米ドル)を投じることを決定し、2025年度に建設を開始し、2028年度の稼働を計画しています。複数のバッテリープロジェクトが同時に建設段階に入ることで、成形ラインへの発注が集中し、設備・工具サプライヤーに対する計画上の要求が高まる可能性があります。
自動化、ロボティクス、および接続型プレスの採用
日本は、少子高齢化による生産年齢人口の減少がもたらす製造業の生産性ギャップへの対応として、自動化とAI対応ロボティクスを位置づけています。日本ロボット工業会は2025年の出荷台数を211,139台と報告しており、2024年比で16.4%増、輸出成長率は28.2%に達しました。プレスユーザーにとって、ロボットによるハンドリングには、プレスとローディング、アンローディング、安全機能を連携させる制御システムが必要です。AIDAが2025年7月に発売したA-1Y金型内協働ロボットは、既存の汎用プレスと連携するよう設計されています。これにより、自動化を必要としながらもプレスライン全体の更新を正当化できない工場に対して、実用的な導入経路が生まれます。日本油圧プレス市場は、新規設備の販売だけでなく、制御システムおよび自動化のアップグレードからも恩恵を受けることができます。
航空宇宙、防衛、造船、およびエネルギー設備投資
防衛・航空宇宙プログラムは、構造金属部品に使用される高圧成形設備の需要を支えています。日本は多年度防衛能力プログラムの一環として、2026年度防衛予算として9.04兆円(580億米ドル)を承認しました。このプログラムは、鍛造および重量成形作業を必要とする航空宇宙・海軍装備の国内生産を維持します。これらの要件は、制御されたラム速度、長いドウェルタイム、または高い力を必要とする用途において油圧システムを有利にします。型プレスは、船体ブロック作業、隔壁製造、および航空宇宙構造鍛造を支援できます。これらのプロジェクトからの需要は、一般製造業に見られる短い設備サイクルとは異なる性質を持つと考えられます。
エネルギー・安全・制御システムの陳腐化に伴うブラウンフィールドプレスの更新
日本に設置されている油圧プレスの相当部分は、2003年から2010年の産業拡張期に遡ります。その時期の設備は現在、シール、電子機器、安全システムの大規模な整備または更新を必要としています。環境省の2025年SHIFTプログラムは、二酸化炭素排出量を少なくとも15%削減する工場プロジェクトを支援しており、1プロジェクトあたり最大5億円(334万米ドル)の補助上限が設けられています。[1]環境省、「2025年度SHIFTプログラム、工場・事業場CO2削減加速化イニシアティブ」、環境省、env.go.jp。 川崎重工業のKESVサーボインバーターシステムは、非プレス時間中の油圧ポンプモーター速度を制御し、1ユニットあたり年間1,367kWhの節約が実証されています。これらのプログラムにより、エネルギー監査と油圧近代化が、設備全体の更新と並ぶ有効な提案となっています。ハードウェア、制御システム、サービスを組み合わせたサプライヤーは、プラントオペレーターとの長期的な関係を構築できます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備コストと長期化する投資承認サイクル | -0.6% | 全国、特に中部・関西・地方工業地帯の中小企業 | 中期(2~4年) |
| 機械式・電動式・サーボ式および代替成形技術との競合 | -0.5% | 全国、特に中トン数の板金・電子機器用途 | 長期(4年以上) |
| 油圧・制御・プログラミング・立ち上げ専門技術者の不足 | -0.4% | 全国、特に北陸・東北・地方製造エリアで深刻 | 中期(2~4年) |
| 輸入部品への依存と国境を越えたサービス遅延 | -0.3% | 全国、油圧バルブ・シール・精密センサーを含む | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い設備コストと長期化する投資承認サイクル
油圧プレスの購入は、特に中小企業において製造予算の中で厳しく審査されます。国内大手サプライヤーの標準的な250トン油圧精密打ち抜きプレスの価格は6,000万円(40万米ドル)から9,000万円(60万米ドル)であり、サーボ油圧式またはIIoT対応モデルは1億5,000万円(100万米ドル)を超える場合があります。日本政策金融公庫は、2025年の中小企業の設備投資計画において機械・設備が57.3%を占めると報告していますが、企業は全体的なコミットメントに対して慎重な姿勢を維持しています。多くの購入者は補助金の決定を待ってから発注するため、需要が不均一になります。日本の産業安全要件に基づく定期検査および安全装置の認証も、調達・更新プロジェクトに時間を要します。そのため、日本油圧プレス市場は、工場が設備アップグレードの必要性を認識していても、意思決定が遅延するリスクにさらされています。
機械式・電動式・サーボ式および代替成形技術との競合
サーボおよびダイレクトドライブ機械式プレスは、従来の油圧設備が優位とされていた多くの成形作業に対応できるようになっています。AIDAは大型機械における高効率電動ドライブへの広範な移行を説明しており、油圧製品と並行してサーボプレスラインを開発しています。日本鍛圧機械工業会のMFエコマシン登録制度には、サーボおよびサーボ油圧設計を含む省エネ成形設備が含まれています。[2]日本鍛圧機械工業会、「MFエコマシン登録制度」、日本鍛圧機械工業会、j-fma.or.jp。 経済産業省の2025年機械部品・工具ビジョンも、グリーントランスフォーメーション(GX)アジェンダのもとで新たな製造技術の採用を支援しています。油圧プレスはハイドロフォーミング、熱間成形、厚板矯正、高トン数鍛造に適しています。しかし、日本油圧プレス市場は標準的な板金・電子機器用途においてより直接的な競合に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーム/構造構成別:Cフレームの汎用性と四柱式の精密要件
Cフレームプレスは2025の日本油圧プレス市場シェアの31%を占め、最大の構造構成となっています。幅広い中間市場のスタンピング、組立、汎用作業に対応しています。オープンスロートレイアウトとコンパクトなフットプリントは、電子機器、プラスチック、軽組立作業に適しています。ユーザーは複数のシフトにわたる迅速な金型交換と柔軟な使用を重視しています。Hフレームおよびストレートサイド機は、鍛造、打ち抜き、深絞りにおいて次の主要な収益グループを形成しました。自動車メーカーは、より重い作業向けのフレーム剛性とラム平行度を評価しています。
四柱式および四コラム式機は2031年にかけてCAGR 5.1%で成長すると予測されており、構造構成の中で最も高い成長率です。その設計は、より大きなボルスター面積にわたる均一な圧力が重要なバッテリーケース成形および複合材料成形を支援します。これらのプロセスでは、Cフレームのアクセス柔軟性よりもプラテン平行度の方が重要です。二柱式および卓上式プレスは、試作室、保守エリア、小ロット専門加工業者への対応を継続しました。これらの小型フーマットは広範な投資サイクルの影響を受けにくく、安定したベースライン需要を提供します。労働安全衛生法に基づく安全義務は構成の全範囲に適用され、各設備タイプにコンプライアンスコストを加えます。


トン数/プレス力別:中間域の需要が広範に維持される一方で超大型プレスが拡大
101~500トンクラスは2025年の日本油圧プレス市場の34%のシェアを占めており、自動車スタンピング、中型鍛造、産業組立に対応しているためです。確立された工具、金型セット、自動化インターフェースが、広く用されているこれらのシステムの所有コストを低減します。100トン以下のカテゴリーは、電子機器、医療機器、精密機器からの安定した需要を維持しました。これらの用途では、高いプレス力よりもコンパクトなフットプリントと高速サイクルの方が重要です。501トンから2,000トンのプレスは、自動車構造部品、造船、重量鍛造に対応しています。
2,000トン超の設備は2031年にかけてCAGR 5.8%で成長すると予測されており、トン数クラスの中で最も高い成長率です。艦艇構造、着陸装置、大型エネルギー設備には相当な成形力が必要です。これらの購入は通常、長期プログラムのコミットメントと専門的なエンジニアリング要件に結びついています。JIS B 6411-3:2025は2025年3月に油圧プレスの安全要件を更新し、ISO 16092-3と整合しています。[3]日本産業標準調査会、「JIS B 6411-3:2025、工作機械の安全、プレス、第3部:油圧プレスの安全要件」、日本産業標準調査会、jisc.go.jp。 この規格はすべての能力帯にわたってエンジニアリング上の期待値を引き上げます。経済的にアップグレードできない旧式システムはより早期に更新される可能性があり、最高圧力カテゴリーの需要を支えます。
用途/成形プロセス別:板金加工がベースを提供し圧縮成形が普及拡大
板金成形および深絞りは2025年の日本油圧プレス市場の29%のシェアを占め、最大の用途基盤となっています。自動車スタンピングおよび電子機器筐体生産が、複数のフレームおよび力の範囲にわたる使用を支えています。ボディパネル、バッテリーケースリッド、ヒートシールド、構造ブラケットが多様な作業量に貢献しています。鍛造は次の主要な収益源を占め、特にドライブトレインおよび着陸装置部品において重要です。速度とドウェルタイムの油圧制御は、これらの要求の高い部品において引き続き価値があります。
圧縮成形は2031年にかけてCAGR 5.6%で成長すると予測されており、成形プロセスの中で最も高い成長率です。航空宇宙および自動車プログラムが炭素繊維強化熱可塑性プラスチック構造を採用しました。新エネルギー・産業技術総合開発機構(NEDO)は、将来の航空機生産に向けた高速CFRP成形プロセスの研究を支援しています。油圧圧縮プレスは、これらのプロセスに対してプログラム可能なドウェル期間と多段階圧力プロファイルを提供できます。ハイドロフォーミングもボディ構造および燃料電池バイポーラプレートを支援しました。粉末成形およびセラミック成形は、先進材料および電子機器に関連する回復力のある専門分野として残っています。
最終用途産業別:自動車が需要をリードし電気・電子が最速成長
自動車・輸送は2025年の日本油圧プレス市場の34%のシェアを占め、最大の最終用途セクターとなっています。ボディパネル、構造部品、円筒形または角形バッテリーケースのプレス能力を活用しています。トヨタ、ホンダ、マツダ、日産、およびそのサプライヤーネットワークが定期的な調達サイクルを支えています。電動化は、その確立された生産基盤内で必要とされる設備を変えつつあります。電気・電子は、バッテリーケース、燃料電池セパレータプレート、半導体ッケージング部品に牽引され、最も成長の速い最終用途カテゴリーでした。
電気・電子は2031年にかけてCAGR 5.4%で成長すると予測されており、最終用途産業の中で最も高い成長率です。航空宇宙・防衛も航空機、ミサイル、艦艇構造向けの重量成形を必要としています。JAMCOと川崎重工業は2025年9月に、熱可塑性CFRP胴体スキン・ストリンガー技術で2024年SAMPE日本製品・技術賞を受賞しました。産業機械、プラスチック・複合材料、電力設備、鉄道、海洋用途が低景気循環のベースライン需要を提供しています。粉末冶金および先進材料は、精密油圧プレスが等方圧加圧システムと競合する高仕様のニッチ分野として残っています。
地域分析
中部は、愛知県とトヨタ生産クラスターにスタンピング、鍛造、組立作業の密な基盤が集積しているため、日本油圧プレス市場において最大の地域的地位を占めています。電気自動車プラットフォームの拡大に伴い、同地域はバッテリーケースラインと軽量構造部品プレスを追加しています。一部の新規設備は従来の内燃機関ボディパネル生産を補完し他の投資は既存能力を更新しています。密な工具・金型基盤が新規設備の検証サイクルを短縮できます。経済産業省は、これらの産業エコシステムの継続性を高付加価値製造における国家的優先事項として位置づけています。
関西は重工業、造船、化学プロセス設備の主要な需要センターを形成しています。神戸は重量鍛造および船舶部品製造向けの大型設備を支援しています。大阪に本社を置くDaikin Industries, Ltd.は、日本全国のプレスメーカーにサーボ油圧パワーユニットおよび省エネドライブシステムを供給しています。これにより関西は設備ユーザーだけでなく、部品サプライチェーンにとっても重要な地域となっています。JIS B 6411-3:2025は、その産業基盤全体にわたって一貫したライフサイクル安全要件を確立しています。
九州は、北九州および南部製造回廊全体にバッテリー投資が集積するにつれて、最も成長の速い地域需要拠点となっています。日産の1,533億円(10.2億米ドル)のLFPバッテリープロジェクトは、建設の進行に伴いセルケース成形設備を必要としています。関東は精密機器、電子機器、研究、先進材料開発を支援しています。北陸はKomatsu Ltd.の金沢事業所と精密加工中小企業の集積基盤からの需要を加えています。これらの地域が合わさることで、日本油圧プレス市場は自動車主導の中部回廊を超えて広がっています。
競合状況
日本の油圧プレス市場は中程度の市場集中度を示しています。日本の国内OEMベースにはKomatsu Ltd.、AIDA ENGINEERING、Amino Corporation、AMADA、Mitsubishi Heavy Industries Machine Tool が含まれます。これらの企業は制御システム、エネルギー性能、アプリケーションエンジニアリング、サービスカバレッジで競合しています。国内サービスネットワークは、タイムリーな立ち上げと継続的なサポートを必要とするプロジェクトにおいて重要です。専門的な用途がより複雑なサポート体制を正当化する場合、プロセス実績が引き続き関連性を持ちます。
AIDAは2025年6月に専用のDISおよびDPHバッテリーケース成形システムを発表し、サプライヤーが特定のセルフォーマットに合わせた機械を設計していることを示しました。また2025年7月には、既存のプレスで自動化を要とする工場向けにA-1Y協働ロボットを発売しました。川崎のKESVシステムは、設置済み油圧設備の省エネアップグレードにおける独立した機会を示しています。レトロフィット作業はエネルギー監視とハードウェア近代化および計画的なサービスを組み合わせることができます。このアプローチは、購入者が後に設備全体の更新を検討する際の切り替えコストを高める可能性があります。
旧式機械の近代化、バッテリー部品成形、接続型保守サービスにおいてオープンな機会が残っています。これらの分野は、状態監視と定期的なサポートを通じて設備サプライヤーをプラント運営に近づけます。代替技術が顧客要件を満たせる標準化されたプレスカテゴリーでは競合が引き続き激しくなっています。安全更新とエネルギー性能に対応するサプライヤーは、老朽化した資産を更新するより明確な理由を提供できます。
日本油圧プレス産業リーダー
Komatsu Ltd.
AIDA ENGINEERING, LTD.
Kojima Iron Works Co., Ltd.
SANKI SEIKO CO., LTD.
Amino Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2025年12月:日本の内閣は2026年度防衛予算として9.04兆円(580億米ドル)の過去最高額を承認しました。これは14年連続の過去最高であり、5年間の増強プログラムの4年目にあたり、重量油圧鍛造・成形プレスを必要とする国内製造の航空宇宙・海軍装備の調達を維持します。
- 2025年9月:マツダは山口県および岩国市と、年間10GWhの生産能力を目標とする新たな円筒形リチウムイオンバッテリーパック施設である岩国工場の正式建設協定を締結しました。建設は2025年11月に開始され、バッテリーケース深絞りおよび組立プレスへの調達需要が生まれています。
- 2025年7月:AIDA ENGINEERINGはA-1Y金型内協働ロボットを発売しました。これは単発成形作業において人間のオペレーターを置き換えるよう設計されており、材料のローディング、プレスサイクルのトリガー、成形部品の取り出しを行い、専用ロボットラインに投資していない工場にプレスOEM統合型自動化を提供します。
- 20256月:AIDA ENGINEERINGは、高速円筒形蓄電池ケース成形向けのDISフォーマー(モデルDIS-1600)を発売しました。従来のプレスより1.7倍高いSN値と機械同期式トランスファーフィーダーを搭載しており、また角形バッテリーケース成形向けのDPHフォーマーも発売しました。いずれも拡大するEVおよび定置型蓄電セルケース市場を対象とした専用システムです。


日本油圧プレス市場レポートの調査範囲
| Cフレーム/ギャップフレーム油圧プレス |
| Hフレーム/ストレートサイド/ギブガイド式油圧プレス |
| 四柱式/四コラム式油圧プレス |
| 二柱式/コラム式油圧プレス |
| 卓上式/ワークショップ油圧プレス |
| その他の特殊油圧プレス構成 |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| 板金成形および深絞り |
| 鍛造 |
| 曲げおよび矯正 |
| 打ち抜き、打ち抜き加工、コイニング |
| 圧縮成形 |
| 粉末成形 |
| ハイドロフォーミング |
| 組立、圧入、汎用プレス加工 |
| その他の特殊用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・一般製造 |
| 電気・電子 |
| プラチック・ゴム・複合材料 |
| 建設・重機 |
| エネルギー・電力設備 |
| 鉄道・海洋 |
| 粉末冶金・セラミックス・先進材料 |
| その他の最終用途産業 |
| フレーム/構造構成別 | Cフレーム/ギャップフレーム油圧プレス |
| Hフレーム/ストレートサイド/ギブガイド式油圧プレス | |
| 四柱式/四コラム式油圧プレス | |
| 二柱式/コラム式油圧プレス | |
| 卓上式/ワークショップ油圧プレス | |
| その他の特殊油圧プレス構成 | |
| トン数/プレス力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途/成形プロセス別 | 板金成形および深絞り |
| 鍛造 | |
| 曲げおよび矯正 | |
| 打ち抜き、打ち抜き加工、コイニング | |
| 圧縮成形 | |
| 粉末成形 | |
| ハイドロフォーミング | |
| 組立、圧入、汎用プレス加工 | |
| その他の特殊用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械・一般製造 | |
| 電気・電子 | |
| プラチック・ゴム・複合材料 | |
| 建設・重機 | |
| エネルギー・電力設備 | |
| 鉄道・海洋 | |
| 粉末冶金・セラミックス・先進材料 | |
| その他の最終用途産業 |


レポートで回答される主要な質問
2031年における日本油圧プレス市場の予測値はいくらですか?
日本油圧プレス市場は2031年までに323.5 ミリオン 米ドルに達し、2026年からCAGR 3.2%で拡大すると予測されています。
日本における油圧プレスの需要を高めている用途はどれですか?
バッテリーケース成形、複合材料圧縮成形、重量鍛造、ハイドロフォーミング、燃料電池部品生産の需要が増加しています。
なぜ九州が油圧プレスサプライヤーにとって重要になっているのですか?
日産が北九州に計画しているLFPバッテリー工場が、同地域におけるセルケース成形設備への需要を創出しています。
日本における新規油圧プレス購入を制限する要因は何ですか?
高い設備コスト、長期化する承認プロセス、安全コンプライアンス要件、および代替成形技術が購入を遅らせる可能性があります。
サプライヤーは労働力不足にどのように対応していますか?
サプライヤーは、手作業を削減し自動化されたプレス操作を支援するロボット、接続型制御システム、レトロフィットシステムを提供しています。
プレス力別で最も成長の速い設備カテゴリーはどれですか?
2,000トン超のプレスが最も成長の速い力カテゴリーであり、重量艦艇、航空宇宙、エネルギー用途が高い成形能力を必要としているためです。
最終更新日:



