
Marktgröße und Marktanteil für hydraulische Pressen in Japan
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 267.80 Millionen US-Dollar |
| Marktgröße (2026) | 276.30 Millionen US-Dollar |
| Marktgröße (2031) | 323.5 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.20 % |
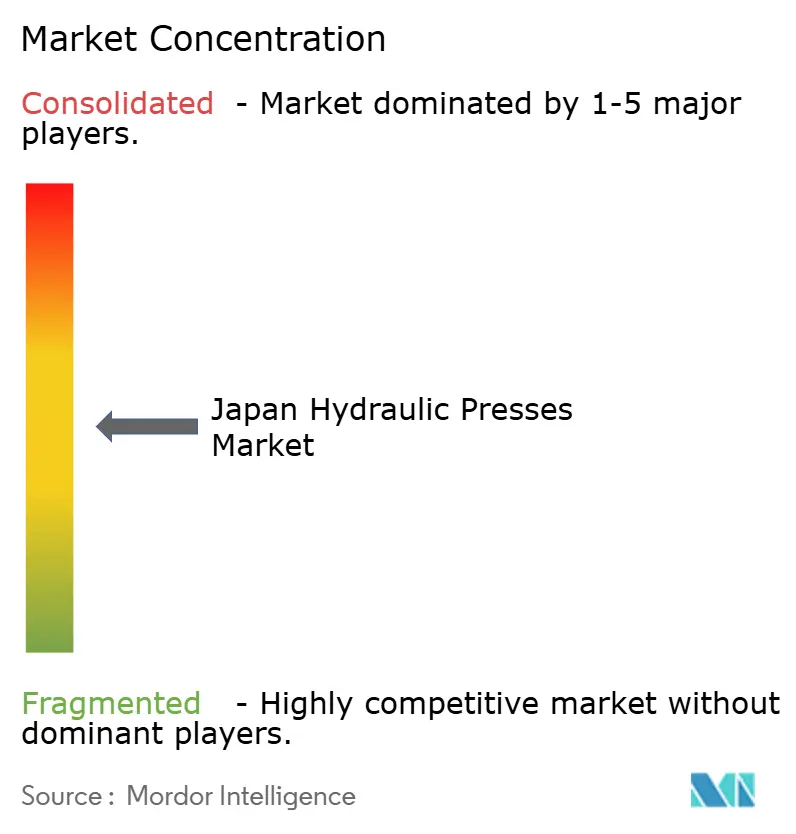
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für hydraulische Pressen in Japan von Mordor Intelligence
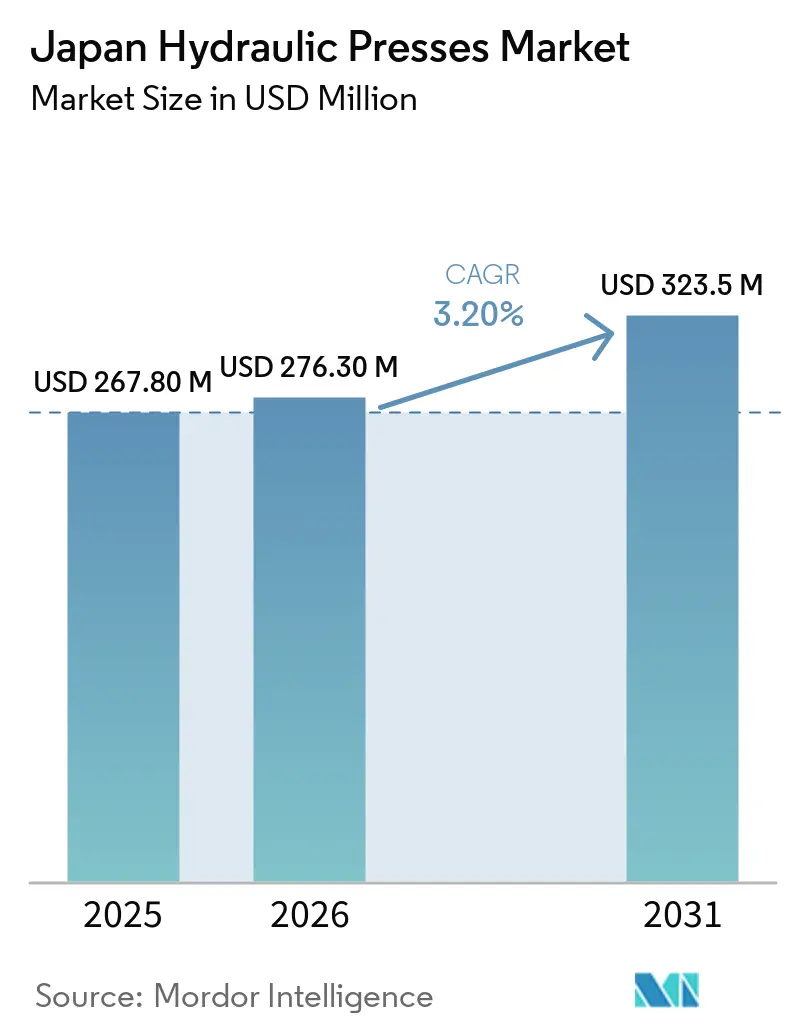
Die Marktgröße für hydraulische Pressen in Japan wird auf 267,80 Millionen USD im Jahr 2025, 276,30 Millionen USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 323,5 Millionen USD erreichen, mit einem CAGR von 3,20 % von 2026 bis 2031.
Die Nachfrage verlagert sich hin zu Präzisionsarbeiten für Batterien, Leichtbaumaterialien und komplexe Industrieteile, anstatt höhere Stückzahlen konventioneller Stanzarbeiten zu verarbeiten. Die Elektrifizierung im Automobilbereich, die Beschaffung im Verteidigungsbereich und der Ersatz veralteter Anlagen stützen die Aufträge trotz langer Genehmigungsprozesse für Kapitalinvestitionen. Die Nachfrage wird auch von Herstellern getragen, die eine größere Flexibilität bei der Klein- bis Mittelserienproduktion anstreben, insbesondere für Spezialkomponenten, die eine hohe Umformgenauigkeit, Wiederholbarkeit und kontrollierte Kraftaufbringung erfordern. Der zunehmende Einsatz von Aluminium, hochfesten Stählen, Verbundwerkstoffen und anderen Leichtbaumaterialien schafft weitere Möglichkeiten für Pressen, die unterschiedliche Materialeigenschaften verarbeiten können, ohne die Maßgenauigkeit zu beeinträchtigen. Anlagenlieferanten reagieren mit dedizierten Batteriegehäusemaschinen, vernetzten Steuerungen und Nachrüstpaketen, die den Energieverbrauch senken und die Einhaltung von Sicherheitsvorschriften verbessern. Modernisierungsprogramme werden besonders relevant für Japans reife Fertigungsbasis, wo ältere Hydraulikpressen Upgrades bei Steuerungen, Überwachungssystemen, Energieeffizienzkomponenten und Sicherheitssystemen erfordern, anstatt vollständig ersetzt zu werden. Dies schafft eine sekundäre Nachfragemöglichkeit für Nachrüst- und Überholungsdienstleistungen neben dem Verkauf neuer Anlagen.
Wichtigste Erkenntnisse des Berichts
- Nach Rahmenkonfiguration hielten C-Rahmen- oder Spaltrahmen-Hydraulikpressen im Jahr 2025 einen Marktanteil von 31 % am Markt für hydraulische Pressen in Japan, während Vierständer- oder Viersäulen-Hydraulikpressen bis 2031 voraussichtlich mit einem CAGR von 5,1 % wachsen werden.
- Nach Tonnage hielt die Klasse von 101–500 Tonnen im Jahr 2025 einen Anteil von 34 % an der Marktgröße für hydraulische Pressen in Japan, während Pressen über 2.000 Tonnen bis 2031 voraussichtlich mit einem CAGR von 5,8 % wachsen werden.
- Nach Anwendung hielten Blechumformung und Tiefziehen im Jahr 2025 einen Anteil von 29 %, während Pressformen bis 2031 voraussichtlich mit einem CAGR von 5,6 % wachsen werden.
- Nach Endverbrauchsbranche hielten Automobil und Transport im Jahr 2025 einen Anteil von 34 %, während Elektro und Elektronik voraussichtlich mit einem CAGR von 5,4 % bis 2031 wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für hydraulische Pressen in Japan
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Formgebung von Batteriegehäusen und Batteriekomponenten für Elektrofahrzeuge | +1.0% | Chubu, Kyushu und die nationale Batterielieferkette | Kurzfristig (≤ 2 Jahre) |
| Automatisierung, Robotik und Einführung vernetzter Pressen | +0.8% | National, mit früher Einführung in Kanto und Chubu | Mittelfristig (2–4 Jahre) |
| Investitionen in Luft- und Raumfahrt, Verteidigung, Schiffbau und Energieanlagen | +0.6% | Kansai, der Nagoya-Luft- und Raumfahrtkorridor und Yokohama | Mittelfristig (2–4 Jahre) |
| Brownfield-Pressenaustausch aufgrund von Energie-, Sicherheits- und Steuerungsveralterung | +0.5% | National, insbesondere Industriezonen in Chubu, Kansai und Kanto | Mittelfristig (2–4 Jahre) |
| Präzisionsumformung für fortschrittliche und leichte Materialien | +0.4% | Nagoya, Kansai und Hokuriku-Verbundwerkstoffgebiete | Langfristig (≥ 4 Jahre) |
| Lokalisierte Werkzeug-, Gesenk- und Prozessvalidierungsnetzwerke | +0.3% | National, mit Clustern in Osaka, Nagoya und Hiroshima | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Formgebung von Batteriegehäusen und Batteriekomponenten für Elektrofahrzeuge
Die Batteriegehäuseproduktion ist zu einer zentralen Nachfragequelle für Tiefziehanlagen im Markt für hydraulische Pressen in Japan geworden. AIDA ENGINEERING stellte im Juni 2025 den DIS-1600 für zylindrische Speicherbatteriegehäuse und den DPH Former für prismatische Gehäuse vor. Mazda unterzeichnete im September 2025 eine Vereinbarung zum Bau seines Batteriemodulwerks in Iwakuni, das auf eine Jahreskapazität von 10 GWh abzielt. Nissan verpflichtete sich ebenfalls zu einer Investition von 153,3 Milliarden JPY (1,02 Milliarden USD) für eine LFP-Batteriefabrik in Kitakyushu, mit Baubeginn im Geschäftsjahr 2025 und geplantem Betriebsbeginn im Geschäftsjahr 2028. Mehrere Batterieprojekte, die gleichzeitig in die Bauphase übergehen, können Aufträge für Umformlinien konzentrieren und höhere Planungsanforderungen an Anlagen- und Werkzeuglieferanten stellen.
Automatisierung, Robotik und Einführung vernetzter Pressen
Japan hat Automatisierung und KI-gestützte Robotik als Reaktion auf Produktivitätslücken in der Fertigung positioniert, die durch eine schrumpfende erwerbsfähige Bevölkerung verursacht werden. Der Japan Robot Association wurden 2025 Lieferungen von 211.139 Robotern gemeldet, ein Anstieg von 16,4 % gegenüber 2024, während das Exportwachstum 28,2 % erreichte. Für Pressenbetreiber erfordert die robotergestützte Handhabung Steuerungen, die die Presse mit Lade-, Entlade- und Sicherheitsfunktionen koordinieren können. AIDAʼs kollaborativer Roboter A-1Y Hand-in-Die, der im Juli 2025 eingeführt wurde, wurde für den Einsatz mit vorhandenen Universalpressen konzipiert. Dies schafft einen praktischen Weg für Fabriken, die Automatisierung benötigen, aber den Austausch einer gesamten Pressenlinie nicht rechtfertigen können. Der Markt für hydraulische Pressen in Japan kann daher sowohl von Steuerungs- und Automatisierungsaufrüstungen als auch vom Verkauf neuer Anlagen profitieren.
Investitionen in Luft- und Raumfahrt, Verteidigung, Schiffbau und Energieanlagen
Verteidigungs- und Luft- und Raumfahrtprogramme stützen die Nachfrage nach Hochkraft-Umformanlagen für strukturelle Metallteile. Japan genehmigte für das Haushaltsjahr 2026 ein Verteidigungsbudget von 9,04 Billionen JPY (58 Milliarden USD) als Teil seines mehrjährigen Programms zur Stärkung der Verteidigungsfähigkeiten. Das Programm stützt die inländische Produktion von Luft- und Raumfahrt- sowie Marineausrüstung, die Schmiede- und Schwerstzerspanungsoperationen erfordert. Diese Anforderungen begünstigen Hydrauliksysteme in Anwendungen, die kontrollierte Stempelgeschwindigkeit, lange Verweilzeiten oder hohe Kräfte erfordern. Schwere Pressen können Rumpfblockarbeiten, Schottfertigung und strukturelles Schmieden in der Luft- und Raumfahrt unterstützen. Die Nachfrage aus diesen Projekten dürfte sich von den kürzeren Anlagenzyklen in der allgemeinen Fertigung unterscheiden.
Brownfield-Pressenaustausch aufgrund von Energie-, Sicherheits- und Steuerungsveralterung
Ein erheblicher Teil des installierten Hydraulikpressenbestands in Japan stammt aus der industriellen Expansionsphase von 2003 bis 2010. Anlagen aus diesem Zeitraum erfordern nun umfangreiche Arbeiten an Dichtungen, Elektronik und Sicherheitssystemen oder müssen ersetzt werden. Das SHIFT-Programm des Umweltministeriums von 2025 unterstützt Fabrikprojekte, die den Kohlendioxidausstoß um mindestens 15 % reduzieren, mit Förderobergrenzen von bis zu 500 Millionen JPY (3,34 Millionen USD) pro Projekt.[1]Umweltministerium Japan, „FY2025 SHIFT-Programm, Initiative zur Beschleunigung der CO2-Reduzierung in Fabriken und Betriebsstätten,” Umweltministerium Japan, env.go.jp. Das KESV-Servo-Wechselrichtersystem von Kawasaki Heavy Industries regelt die Drehzahl des Hydraulikpumpenmotors in Nicht-Presszeiten und hat dokumentierte jährliche Einsparungen von 1.367 kWh pro Einheit erzielt. Diese Programme machen Energieaudits und hydraulische Modernisierung zu einem tragfähigen Angebot neben dem vollständigen Maschinenaustausch. Lieferanten, die Hardware, Steuerungen und Service kombinieren, können längerfristige Beziehungen zu Anlagenbetreibern aufbauen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und verlängerte Investitionsgenehmigungszyklen | -0.6% | National, insbesondere KMU in Chubu, Kansai und regionalen Industriezonen | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch mechanische, elektrische, Servo- und alternative Umformtechnologien | -0.5% | National, insbesondere mittlere Tonnage Blech- und Elektronikanwendungen | Langfristig (≥ 4 Jahre) |
| Mangel an Hydraulik-, Steuerungs-, Programmier- und Inbetriebnahmespezialisten | -0.4% | National, am stärksten in Hokuriku, Tohoku und regionalen Fertigungsgebieten | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von importierten Komponenten und grenzüberschreitende Serviceverzögerungen | -0.3% | National, einschließlich Hydraulikventile, Dichtungen und Präzisionssensoren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und verlängerte Investitionsgenehmigungszyklen
Hydraulikpressenkäufe werden in Fertigungsbudgets genau geprüft, insbesondere bei kleinen und mittleren Unternehmen. Eine Standard-250-Tonnen-Hydraulik-Feinschneidpresse eines führenden inländischen Lieferanten ist zu einem Preis von 60 Millionen JPY (0,40 Millionen USD) bis 90 Millionen JPY (0,60 Millionen USD) erhältlich, während servo-hydraulische oder IIoT-ausgestattete Versionen 150 Millionen JPY (1 Million USD) übersteigen können. Die Japan Finance Corporation stellte fest, dass Maschinen und Anlagen im Jahr 2025 57,3 % der geplanten KMU-Investitionen ausmachten, obwohl die Unternehmen bei ihren Gesamtverpflichtungen vorsichtig blieben. Viele Käufer warten auf Förderentscheidungen, bevor sie Aufträge erteilen, was die Nachfrage ungleichmäßig macht. Regelmäßige Inspektionen und die Zertifizierung von Sicherheitseinrichtungen verlängern auch die Beschaffungs- und Ersatzprojekte gemäß den japanischen Anforderungen an die Arbeitssicherheit. Der Markt für hydraulische Pressen in Japan ist daher verzögerten Entscheidungen ausgesetzt, selbst wenn Fabriken die Notwendigkeit einer Anlagenaufrüstung erkennen.
Wettbewerb durch mechanische, elektrische, Servo- und alternative Umformtechnologien
Servo- und direktangetriebene mechanische Pressen decken inzwischen viele Umformaufgaben ab, die zuvor konventionelle Hydraulikanlagen begünstigten. AIDA hat einen breiten Übergang zu hocheffizienten elektrischen Antrieben in großen Maschinen beschrieben und Servopressenlinien neben seinen Hydraulikangeboten entwickelt. Das MF Eco Machine Registry der Japan Forming Machinery Association umfasst energieeffiziente Umformanlagen, einschließlich Servo- und Servo-Hydraulik-Designs.[2]Japan Forming Machinery Association, „MF Eco Machine Registry,” Japan Forming Machinery Association, j-fma.or.jp. Die Maschinenteile- und Werkzeugvision des Ministeriums für Wirtschaft, Handel und Industrie von 2025 unterstützt auch die Einführung neuer Fertigungstechnologien im Rahmen der Agenda zur grünen Transformation. Hydraulikpressen bleiben für Hydroformen, Warmumformen, Richtarbeiten an dicken Platten und Hochtonnen-Schmieden geeignet. Der Markt für hydraulische Pressen in Japan muss jedoch direkter um Standard-Blech- und Elektronikanwendungen konkurrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rahmen- / Strukturkonfiguration: C-Rahmen-Vielseitigkeit trifft auf Vierständer-Präzisionsanforderungen
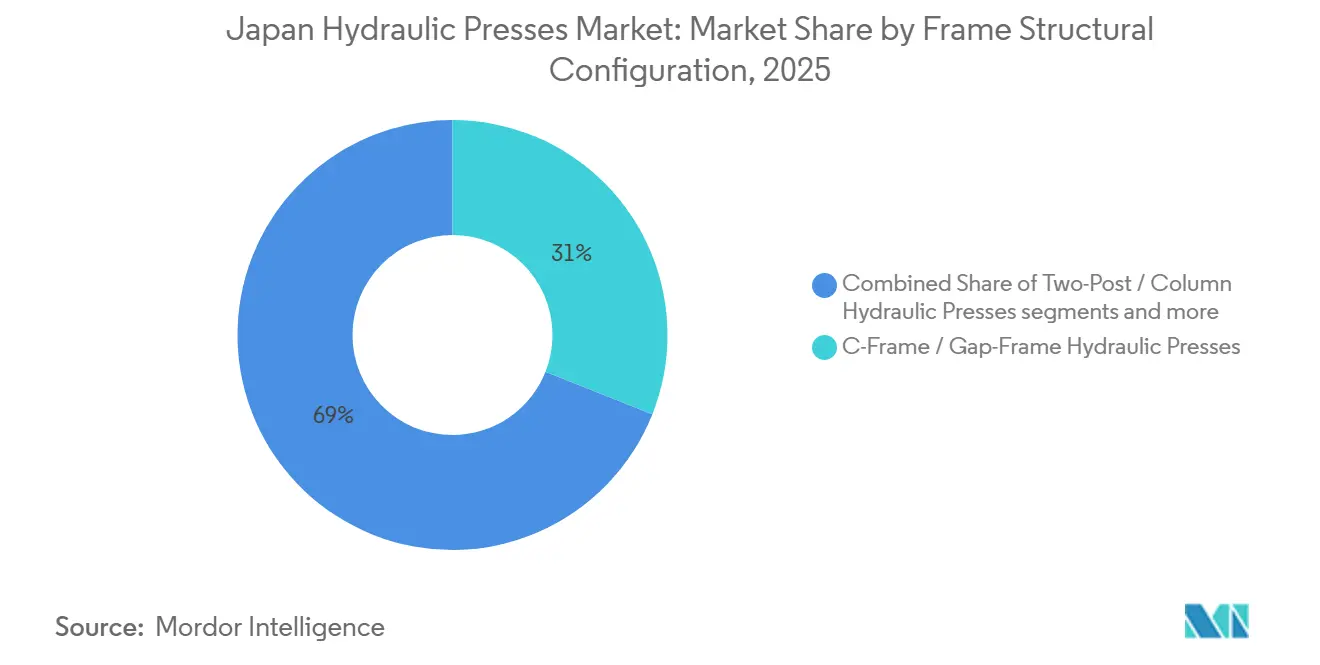
C-Rahmen-Pressen hielten im Jahr 2025 einen Marktanteil von 31 % am Markt für hydraulische Pressen in Japan und waren damit die größte Strukturkonfiguration. Sie bedienen ein breites mittleres Marktsegment für Stanzen, Montage und allgemeine Zwecke. Ihr offenes Gestelllayout und ihr kompakter Platzbedarf eignen sich für Elektronik-, Kunststoff- und Leichtmontagebetriebe. Anwender schätzen schnelle Werkzeugwechsel und den flexiblen Einsatz über mehrere Schichten. H-Rahmen- und Geradführungsmaschinen bildeten die nächste wichtige Umsatzgruppe für Schmieden, Stanzen und Tiefziehen. Automobilkäufer bevorzugen ihre Rahmensteifigkeit und Stempelparallelität für schwerere Arbeiten.
Vierständer- und Viersäulenmaschinen werden bis 2031 voraussichtlich mit einem CAGR von 5,1 % wachsen, der schnellsten Rate unter den Strukturkonfigurationen. Ihr Design unterstützt die Batteriegehäuseformgebung und das Verbundstoffpressen, bei denen ein gleichmäßiger Druck über größere Aufspannflächen wichtig ist. Die Parallelität der Aufspannplatte ist bei diesen Prozessen wichtiger als die Zugänglichkeitsflexibilität eines C-Rahmens. Zweiständer- und Tischpressen bedienten weiterhin Prototypenräume, Wartungsbereiche und Kleinserienfertiger. Diese kleineren Formate sind weniger breiten Investitionszyklen ausgesetzt und bieten eine stabile Basisnachfrage. Sicherheitspflichten gemäß dem Arbeitsschutzgesetz gelten für alle Konfigurationsbereiche und erhöhen die Compliance-Kosten für jeden Anlagentyp.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Tonnage / Presskraft: Mittlere Nachfrage bleibt breit, während Ultraschwer-Pressen expandieren
Die Klasse von 101–500 Tonnen hielt im Jahr 2025 einen Anteil von 34 % am Markt für hydraulische Pressen in Japan, da sie Automobilstanzen, mittleres Schmieden und industrielle Montage bedient. Etablierte Werkzeuge, Gesenkgarnituren und Automatisierungsschnittstellen reduzieren die Betriebskosten dieser weit verbreiteten Systeme. Die Kategorie bis zu 100 Tonnen behielt stabile Volumina aus Elektronik, Medizingeräten und Präzisionsinstrumenten. Kompakte Abmessungen und schnelle Zykluszeiten sind in diesen Anwendungen wichtiger als hohe Presskraft. Pressen mit einer Nennleistung von 501 bis 2.000 Tonnen bedienen strukturelle Automobilarbeiten, Schiffbau und Schwerschmieden.
Anlagen über 2.000 Tonnen werden bis 2031 voraussichtlich mit einem CAGR von 5,8 % wachsen, der schnellsten Rate unter den Tonnageklassen. Marinestrukturen, Fahrwerke und große Energieanlagen erfordern erhebliche Umformkräfte. Diese Käufe sind in der Regel mit langfristigen Programmverpflichtungen und spezialisierten Ingenieursanforderungen verbunden. JIS B 6411-3:2025 aktualisierte im März 2025 die Sicherheitsanforderungen für Hydraulikpressen und ist auf ISO 16092-3 abgestimmt.[3]Japanischer Industrienormenausschuss, „JIS B 6411-3:2025, Sicherheit von Werkzeugmaschinen, Pressen, Teil 3, Sicherheitsanforderungen für Hydraulikpressen,” Japanischer Industrienormenausschuss, jisc.go.jp. Die Norm erhöht die Ingenieurserwartungen in allen Kapazitätsbereichen. Ältere Systeme, die wirtschaftlich nicht aufgerüstet werden können, werden möglicherweise früher ersetzt, was die Nachfrage in den höchsten Kraftkategorien stützt.
Nach Anwendung / Umformverfahren: Blechbearbeitung bildet die Basis, während Pressformen an Bedeutung gewinnt
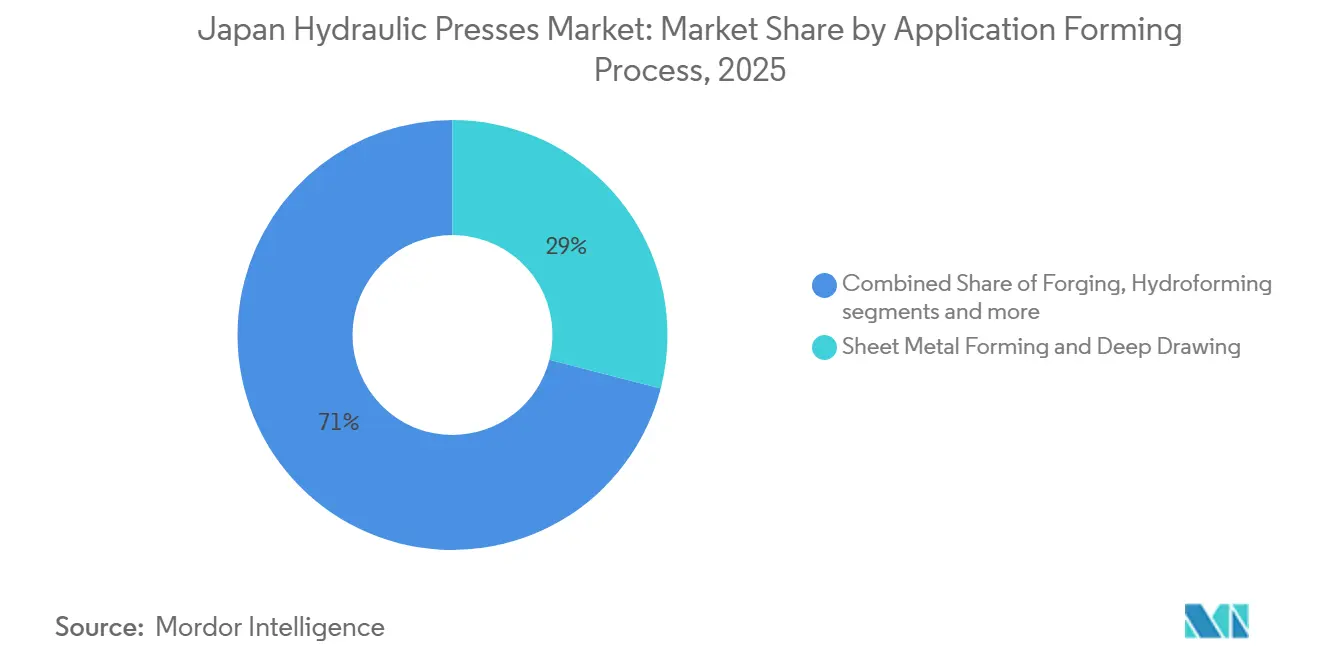
Blechumformung und Tiefziehen hielten im Jahr 2025 einen Anteil von 29 % am Markt für hydraulische Pressen in Japan und bildeten damit die größte Anwendungsbasis. Automobilstanzen und die Produktion von Elektronikgehäusen unterstützen den Einsatz über mehrere Rahmen und Kraftbereiche hinweg. Karosserieteile, Batteriegehäusedeckel, Hitzeschilde und Strukturhalterungen tragen zu einem vielfältigen Arbeitsaufkommen bei. Schmieden stellte die nächste wichtige Umsatzquelle dar, insbesondere für Antriebsstrang- und Fahrwerkskomponenten. Die hydraulische Steuerung von Geschwindigkeit und Verweilzeit bleibt für diese anspruchsvollen Teile wertvoll.
Pressformen wird bis 2031 voraussichtlich mit einem CAGR von 5,6 % wachsen, der schnellsten Rate unter den Umformverfahren. Luft- und Raumfahrt- sowie Automobilprogramme haben kohlenstofffaserverstärkte thermoplastische Strukturen eingeführt. NEDO unterstützt Arbeiten an Hochgeschwindigkeits-CFK-Pressformverfahren für die zukünftige Flugzeugproduktion. Hydraulische Kompresspressen können programmierbare Verweilzeiten und mehrstufige Druckprofile für diese Prozesse bereitstellen. Hydroformen unterstützte auch Karosseriestrukturen und Bipolarplatten für Brennstoffzellen. Pulververdichtung und Keramikpressen blieben ein widerstandsfähiges Spezialgebiet, das mit fortschrittlichen Materialien und Elektronik verbunden ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche: Automobil führt die Nachfrage an, während Elektro und Elektronik am schnellsten wächst
Automobil und Transport hielten im Jahr 2025 einen Anteil von 34 % am Markt für hydraulische Pressen in Japan und waren damit der größte Endverbrauchssektor. Er nutzt Pressenkapazität für Karosserieteile, Strukturkomponenten sowie zylindrische oder prismatische Batteriegehäuse. Toyota, Honda, Mazda, Nissan und ihre Lieferantennetzwerke stützen einen wiederkehrenden Beschaffungszyklus. Die Elektrifizierung verändert die innerhalb dieser etablierten Produktionsbasis benötigten Anlagen. Elektro und Elektronik war die am schnellsten wachsende Endverbrauchskategorie, angetrieben durch Batteriegehäuse, Brennstoffzellen-Separatorplatten und Halbleiterverpackungskomponenten.
Elektro und Elektronik wird bis 2031 voraussichtlich mit einem CAGR von 5,4 % wachsen, der schnellsten Rate unter den Endverbrauchsbranchen. Luft- und Raumfahrt sowie Verteidigung erfordern ebenfalls schwere Umformarbeiten für Flugzeuge, Raketen und Marinestrukturen. JAMCO und Kawasaki Heavy Industries erhielten im September 2025 den SAMPE Japan Produkt- und Technologiepreis 2024 für thermoplastische CFK-Rumpfhaut-Stringer-Technologie. Industriemaschinen, Kunststoffe und Verbundwerkstoffe, Energieanlagen, Schienen- und Marineanwendungen bieten eine konjunkturunabhängigere Basisnachfrage. Pulvermetallurgie und fortschrittliche Materialien bleiben hochspezialisierte Nischen, in denen Präzisions-Hydraulikpressen mit isostatischen Presssystemen konkurrieren.
Geografische Analyse
Chubu hielt die größte regionale Position im Markt für hydraulische Pressen in Japan, da Aichi und der Toyota-Produktionscluster eine dichte Basis von Stanz-, Schmiede- und Montagebetrieben beherbergen. Die Region fügt Batteriegehäuselinien und leichtere Strukturkomponentenpressen hinzu, da sich Elektrofahrzeugplattformen ausweiten. Einige neue Anlagen ergänzen die bestehende Karosserieteilproduktion für Verbrennungsmotoren, während andere Investitionen vorhandene Kapazitäten ersetzen. Eine dichte Werkzeug- und Gesenkbasis kann Validierungszyklen für neue Installationen verkürzen. Das Ministerium für Wirtschaft, Handel und Industrie identifiziert die Kontinuität in diesen industriellen Ökosystemen als nationale Priorität für die höherwertige Fertigung.
Kansai war ein wichtiges Nachfragezentrum für Schwerindustrie, Schiffbau und chemische Prozessanlagen. Kobe unterstützt große Installationen für Schwerschmieden und Schiffskomponentenfertigung. Daikin Industries mit Hauptsitz in Osaka liefert servo-hydraulische Antriebseinheiten und energiesparende Antriebssysteme an Pressenhersteller in ganz Japan. Dies macht Kansai sowohl für die Komponentenlieferkette als auch für Anlagennutzer wichtig. JIS B 6411-3:2025 schafft konsistente Lebenszyklus-Sicherheitserwartungen für seine industrielle Basis.
Kyushu war der am schnellsten wachsende regionale Nachfrageknoten, da sich Batterieinvestitionen um Kitakyushu und den weiteren südlichen Fertigungskorridor konzentrierten. Nissans LFP-Batterieprojekt im Wert von 153,3 Milliarden JPY (1,02 Milliarden USD) erfordert Zellengehäuse-Umformanlagen, während der Bau voranschreitet. Kanto unterstützt Präzisionsinstrumente, Elektronik, Forschung und die Entwicklung fortschrittlicher Materialien. Hokuriku fügt Nachfrage aus den Kanazawa-Betrieben von Komatsu Ltd. und einer konzentrierten Basis von Präzisionsbearbeitungs-KMU hinzu. Zusammen erweitern diese Regionen den Markt für hydraulische Pressen in Japan über den automobilgeführten Chubu-Korridor hinaus.
Wettbewerbslandschaft
Der Markt für hydraulische Pressen in Japan weist ein mittleres Maß an Marktkonzentration auf. Japans inländische OEM-Basis umfasst Komatsu Ltd., AIDA ENGINEERING, Amino Corporation, AMADA und Mitsubishi Heavy Industries Machine Tool. Diese Unternehmen konkurrieren bei Steuerungen, Energieleistung, Anwendungstechnik und Serviceabdeckung. Ihre inländischen Servicenetzwerke sind bei Projekten wichtig, die eine zeitnahe Inbetriebnahme und kontinuierliche Unterstützung erfordern. Ihre Prozessreferenzen bleiben relevant, wo spezialisierte Anwendungen komplexere Supportvereinbarungen rechtfertigen.
AIDA stellte im Juni 2025 dedizierte DIS- und DPH-Batteriegehäuse-Umformsysteme vor und zeigte damit, wie Lieferanten Maschinen um definierte Zellformate herum konzipieren. Im Juli 2025 führte das Unternehmen auch den kollaborativen Roboter A-1Y für Fabriken ein, die Automatisierung mit vorhandenen Pressen wünschen. Kawasakis KESV-System veranschaulicht die separate Möglichkeit bei energiesparenden Aufrüstungen für installierte Hydraulikanlagen. Nachrüstarbeiten können Energieüberwachung mit Hardware-Modernisierung und geplantem Service kombinieren. Dieser Ansatz kann die Wechselkosten erhöhen, wenn Käufer später einen vollständigen Anlagenersatz prüfen.
Offene Möglichkeiten bestehen bei der Modernisierung älterer Maschinen, der Batteriekomponenten-Umformung und vernetzten Wartungsdienstleistungen. Diese Bereiche bringen Anlagenlieferanten durch Zustandsüberwachung und geplante Unterstützung näher an den Fabrikbetrieb heran. Der Wettbewerb bleibt in standardisierten Pressenkategorien stärker, wo alternative Technologien die Kundenanforderungen erfüllen können. Lieferanten, die Sicherheitsaktualisierungen und Energieleistung ansprechen, können einen klareren Grund für den Ersatz älterer Anlagen liefern.
Branchenführer im Markt für hydraulische Pressen in Japan
Komatsu Ltd.
AIDA ENGINEERING, LTD.
Kojima Iron Works Co., Ltd.
SANKI SEIKO CO., LTD.
Amino Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Dezember 2025: Japans Kabinett genehmigte ein Rekord-Verteidigungsbudget für das Haushaltsjahr 2026 von 9,04 Billionen JPY bzw. 58 Milliarden USD, das vierzehnte aufeinanderfolgende Rekord und das vierte Jahr eines Fünfjahres-Aufbauprogramms, das die Beschaffung von im Inland hergestellten Luft- und Raumfahrt- sowie Marineanlagen stützt, die auf schwere hydraulische Schmiede- und Umformpressen angewiesen sind.
- September 2025: Mazda unterzeichnete eine formelle Bauvereinbarung mit der Präfektur Yamaguchi und der Stadt Iwakuni für das Iwakuni-Werk, eine neue zylindrische Lithium-Ionen-Batteriepackanlage mit einer Zielkapazität von 10 GWh pro Jahr; der Bau begann im November 2025 und erzeugte Beschaffungsnachfrage nach Tiefzieh- und Montagepressen für Batteriegehäuse.
- Juli 2025: AIDA ENGINEERING führte den kollaborativen Roboter A-1Y Hand-in-Die ein, der menschliche Bediener bei Einzelhub-Umformoperationen ersetzen soll, indem er Material lädt, Presszyklen auslöst und geformte Teile entnimmt, und bietet Pressen-OEM-integrierte Automatisierung für Werke, die nicht in dedizierte Roboterlinien investiert haben.
- Juni 2025: AIDA ENGINEERING führte den DIS Former, Modell DIS-1600, für die Hochgeschwindigkeitsformgebung zylindrischer Speicherbatteriegehäuse ein, der einen SN-Wert aufweist, der 1,7-mal höher ist als bei konventionellen Pressen und einen mechanisch synchronisierten Transfervorschub beinhaltet, sowie den DPH Former für die Formgebung prismatischer Batteriegehäuse – beides dedizierte Systeme, die auf den wachsenden Markt für EV- und stationäre Speicherzellgehäuse abzielen.


Berichtsumfang für den Markt für hydraulische Pressen in Japan
| C-Rahmen- / Spaltrahmen-Hydraulikpressen |
| H-Rahmen- / Geradführungs- / Führungsleisten-Hydraulikpressen |
| Vierständer- / Viersäulen-Hydraulikpressen |
| Zweiständer- / Säulen-Hydraulikpressen |
| Tisch- / Werkstatt-Hydraulikpressen |
| Sonstige spezialisierte Hydraulikpressenkonfigurationen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Blechumformung und Tiefziehen |
| Schmieden |
| Biegen und Richten |
| Stanzen, Ausschneiden und Prägen |
| Pressformen |
| Pulververdichtung |
| Hydroformen |
| Montage, Einpressen und allgemeines Pressen |
| Sonstige spezialisierte Anwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und allgemeine Fertigung |
| Elektro und Elektronik |
| Kunststoffe, Kautschuk und Verbundwerkstoffe |
| Bau und Schwermaschinenbau |
| Energie- und Stromanlagen |
| Schienen- und Marineanwendungen |
| Pulvermetallurgie, Keramik und fortschrittliche Materialien |
| Sonstige Endverbrauchsbranchen |
| Nach Rahmen- / Strukturkonfiguration | C-Rahmen- / Spaltrahmen-Hydraulikpressen |
| H-Rahmen- / Geradführungs- / Führungsleisten-Hydraulikpressen | |
| Vierständer- / Viersäulen-Hydraulikpressen | |
| Zweiständer- / Säulen-Hydraulikpressen | |
| Tisch- / Werkstatt-Hydraulikpressen | |
| Sonstige spezialisierte Hydraulikpressenkonfigurationen | |
| Nach Tonnage / Presskraft | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung / Umformverfahren | Blechumformung und Tiefziehen |
| Schmieden | |
| Biegen und Richten | |
| Stanzen, Ausschneiden und Prägen | |
| Pressformen | |
| Pulververdichtung | |
| Hydroformen | |
| Montage, Einpressen und allgemeines Pressen | |
| Sonstige spezialisierte Anwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung | |
| Industriemaschinen und allgemeine Fertigung | |
| Elektro und Elektronik | |
| Kunststoffe, Kautschuk und Verbundwerkstoffe | |
| Bau und Schwermaschinenbau | |
| Energie- und Stromanlagen | |
| Schienen- und Marineanwendungen | |
| Pulvermetallurgie, Keramik und fortschrittliche Materialien | |
| Sonstige Endverbrauchsbranchen |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für hydraulische Pressen in Japan bis 2031 erreichen?
Der Markt für hydraulische Pressen in Japan wird voraussichtlich bis 2031 einen Wert von 323,5 Millionen USD erreichen und ab 2026 mit einem CAGR von 3,2 % wachsen.
Welche Anwendungen steigern die Nachfrage nach Hydraulikpressen in Japan?
Batteriegehäuseformgebung, Verbundstoff-Pressformen, Schwerschmieden, Hydroformen und die Produktion von Brennstoffzellenkomponenten verzeichnen eine steigende Nachfrage.
Warum wird Kyushu für Hydraulikpressenlieferanten immer wichtiger?
Nissans geplante LFP-Batteriefabrik in Kitakyushu schafft Nachfrage nach Zellengehäuse-Umformanlagen in der Region.
Was schränkt den Kauf neuer Hydraulikpressen in Japan ein?
Hohe Anlagenkosten, verlängerte Genehmigungsprozesse, Anforderungen an die Sicherheitskonformität und alternative Umformtechnologien können Käufe verzögern.
Wie reagieren Lieferanten auf den Fachkräftemangel?
Lieferanten bieten Roboter, vernetzte Steuerungen und Nachrüstsysteme an, die die manuelle Handhabung reduzieren und automatisierte Pressenbetriebe unterstützen.
Welche Anlagenkategorie wächst nach Presskraft am schnellsten?
Pressen über 2.000 Tonnen sind die am schnellsten wachsende Kraftkategorie, da schwere Marine-, Luft- und Raumfahrt- sowie Energieanwendungen eine hohe Umformkapazität benötigen.
Seite zuletzt aktualisiert am:



