
イソ酪酸市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 228.16 百万米ドル |
| 市場規模 (2031) | 325.27 百万米ドル |
| 成長率 (2026 - 2031) | 7.35 % |
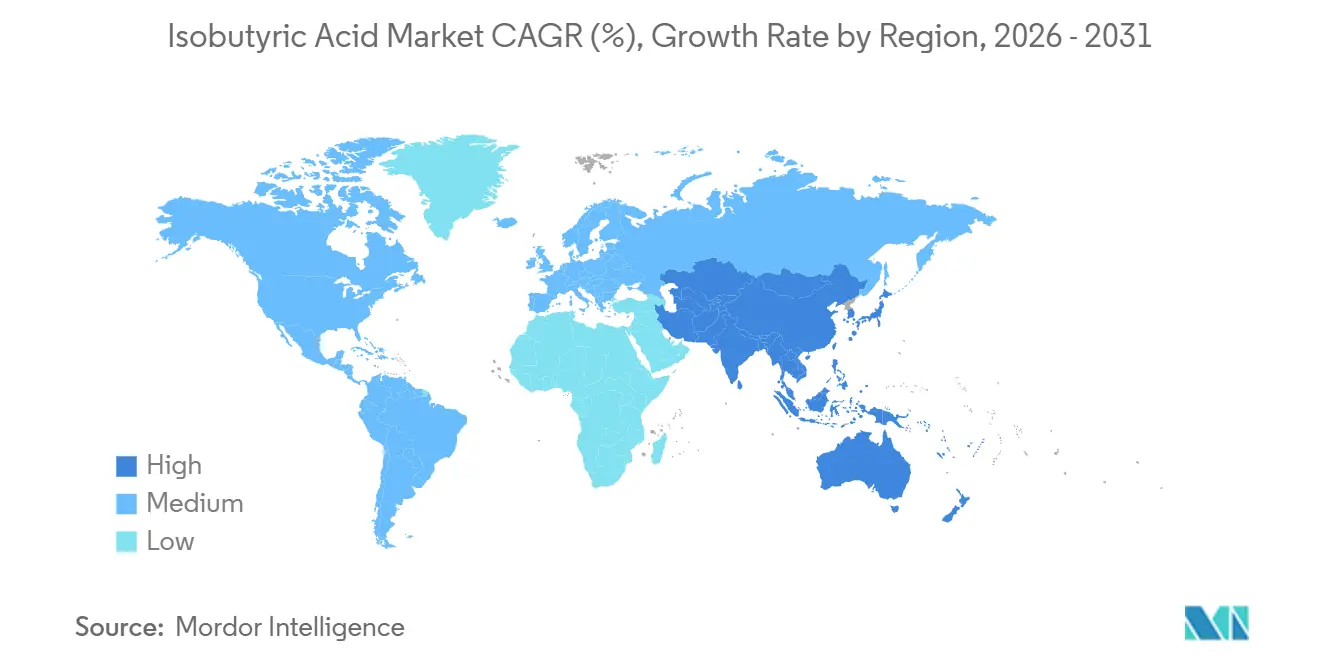
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
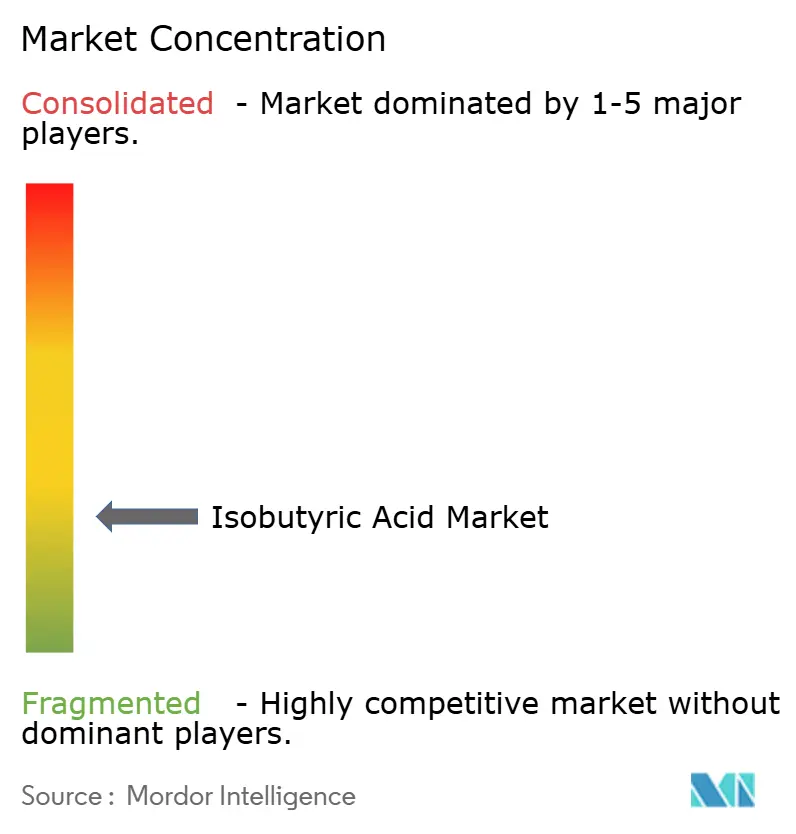
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイソ酪酸市場分析
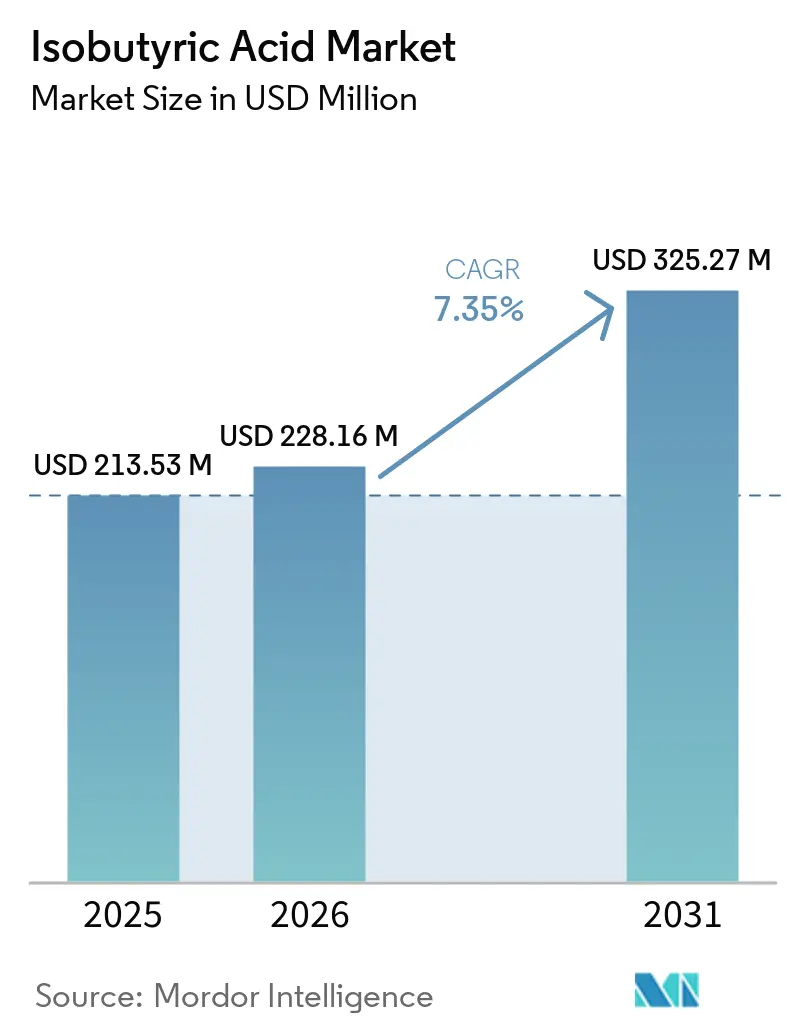
世界のイソ酪酸市場規模は2025年に213.53 ミリオン 米ドルと評価され、2026年の228.16 ミリオン 米ドルから2031年には325.27 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 7.35%で成長すると推定されています。イソ酪酸市場は、医薬品合成、動物栄養、および特殊エステル生産からの需要によって牽引されています。分岐鎖C4化学中間体として、イソ酪酸は医薬品有効成分、有機酸飼料添加物、ならにフレーバー・フレグランス製剤の製造に使用されています。インドおよび中国における医薬品アウトソーシングの拡大が、高純度材料の地域顧客基盤を広げています。生産者は、合成製造ルートにおける規模の経済と、低炭素代替品の要件およびサプライチェーンのトレーサビリティ向上のバランスを取っています。原料の入手可能性、輸送規制、ならびに再生可能材料と合成材料のコスト差が、イソ酪酸市場における主要な制約要因となっています。
レポートの主要ポイント
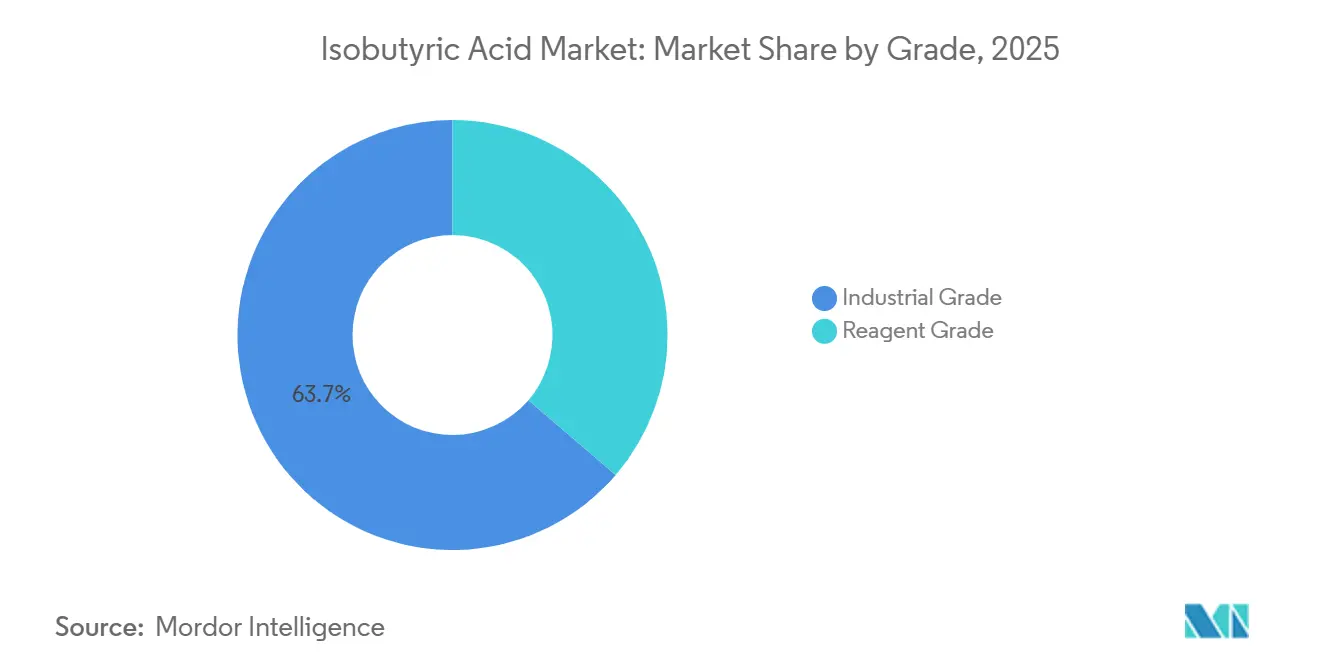
- グレード別では、工業グレードが2025年のイソ酪酸市場シェアの63.71%を占め、同セグメントは2031年にかけてCAGR 7.63%で成長すると予測されています。
- 純度別では、純度98%超の材料が2025年のイソ酪酸市場シェアの70.05%を占め、2031年にかけてCAGR 7.82%で拡大すると予測されています。
- タイプ別では、合成材料が2025年のイソ酪酸市場シェアの78.52%を占め、再生可能材料は2031年にかけてCAGR 8.06%と最高の成長率を記録すると予測されています。
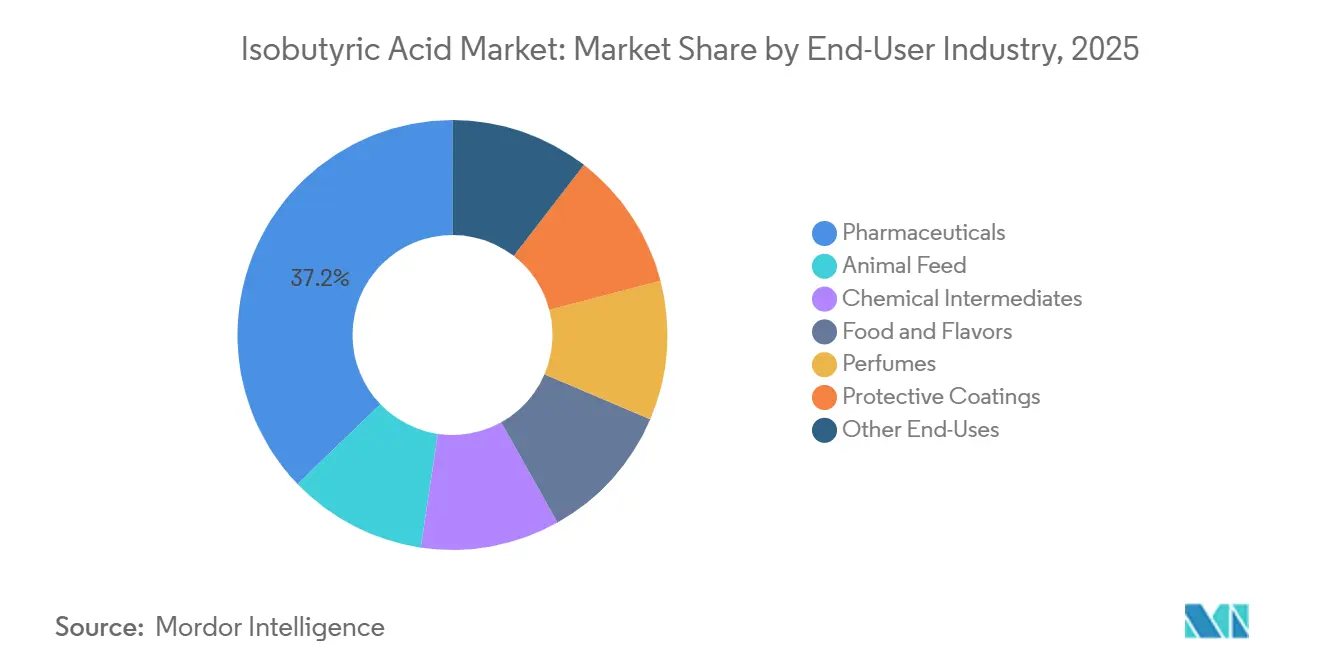
- エンドユーザー産業別では、医薬品が2025年のイソ酪酸市場シェアの37.18%を占め、動物飼料は2031年にかけてCAGR 8.64%と最高の成長率で拡大すると予測されています。
- 地域別では、北米が2025年のイソ酪酸市場シェアの34.27%を占め、アジア太平洋は2031年にかけてCAGR 8.17%と最高の成長率で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医薬品および特殊化学中間体の拡大 | +2.0% | 世界、北米、アジア太平洋が主導 | 中期(2~4年) |
| 動物飼料機能性添加物需要の増加 | +1.6% | 世界、アジア太平洋を中心に南米・欧州へ波及 | 短期(2年以内) |
| 食品・フレーバー・フレグランスエステル用途の成長 | +0.9% | 欧州および北米、アジア太平洋での普及 | 長期(4年以上) |
| 再生可能・低炭素有機酸へのシフト | +0.7% | 欧州が主導し北米へ波及 | 中期(2~4年) |
| CO2からイソ酪酸へのバイオ変換技術の進歩 | +0.3% | 欧州および北米の研究センター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医薬品および特殊化学中間体の拡大
医薬品セクターは、医薬品有効成分(API)の合成においてC4中間体として高純度イソ酪酸を使用しています。製造業者はこの材料を用いて、抗炎症薬、鎮痛薬、抗けいれん薬の製造、ならびに賦形剤製剤および医薬品安定化に活用しています。世界の処方薬支出は2025年に1.7 トリリオン 米ドルに達し、腫瘍学、免疫学、糖尿病治療薬によって牽引されています。インドおよび中国における受託製造活動が、全体的な医薬品支出成長率を上回るペースで地域需要を押し上げています。欧州医薬品品質局(EDQM)および米国薬局方の要件が、純度98%超の材料の調達を支持しています。これらの要件により、イソ酪酸市場における品質基準とサプライヤー資格認定の重要性が高まっています。
動物飼料機能性添加物需要の増加
抗生物質成長促進剤に対する規制が、イソ酪酸およびその塩の用途を防腐剤用途から家畜飼料添加物製剤へと拡大させています。欧州委員会施行規則(EU)2025/2186は、陸生動物種向け飼料添加物としてのプロピオン酸、プロピオン酸ナトリウム、およびプロピオン酸アンモニウムの認可を更新しました。この規制の方向性は、動物飼料プログラムにおける機能的代替物としての有機酸の使用を支持しています。イソ酪酸は腸内pHを低下させ、病原性細菌の細胞膜を破壊し、豚および家禽用途における飼料転換率を改善することができます。需要の成長は畜群規模と抗生物質規制の時期に依存します。その結果、欧州および東南アジア市場はイソ酪酸市場に成長機会をもたらしています。
食品・フレーバー・フレグランスエステル用途の成長
イソ酪酸は、フルーティーおよびデイリーフレーバー製剤に使用されるエチルイソブチレート、イソブチルイソブチレート、およびベンジルイソブチレートの原料として機能します。食品・飲料・パーソナルケアメーカーはこれらのエステルを使用して、複雑なフレーバーおよびフレグランスプロファイルを開発しています。中国、インド、およびASEAN市場での包装食品消費の増加に伴い、北米および欧州の既存フレーバーハウスを超えて需要が拡大しています。この幅広い顧客基盤は、プレミアム製品製剤向けエステル中間体の調達を支持しています。食品添加物に関するFAO/WHO合同専門家委員会による科学的レビューが、適用条件下での食品フレーバー物質の継続的な評価と使用を支持しています。メーカーが食品・フレーバー用途に一貫した品質を求める中、イソ酪酸市場が恩恵を受けています。
再生可能・低炭素有機酸へのシフト
再生可能イソ酪酸は、原料源の多様化と低炭素化学品調達の支援が可能なことから注目を集めています。AFYRENは、フレーバー、フレグランス、栄養、および化学中間体を含む用途向けにバイオベースの短鎖・中鎖脂肪酸を製造しています。同社は2025年にAFYREN NEOXYでの継続的な工業生産を報告し、2026年も生産の立ち上げを継続しました。再生可能材料は、天然由来の主張が高い購入価格を支持できるフレーバー、フレグランス、化粧品、および医薬品用途での受け入れが進んでいます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プロピレンおよび石油化学原料価格の変動 | -1.0% | 世界、特にアジア太平洋および欧州 | 短期(2年以内) |
| 腐食性物質の取り扱い・保管・輸送要件 | -0.6% | 世界 | 中期(2~4年) |
| バイオベース生産の規模と費用対効果の限界 | -0.5% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プロピレンおよび石油化学原料価格の変動
合成生産は一次炭素原料としてプロピレンに依存しており、生産者を石油化学価格サイクルにさらしています。プロピレン価格は2025年10月に原油価格の低下とポリプロピレン需要の減少により軟化した後、2026年には供給障害が上流コスト圧力を高めました。プロパン脱水素、特に中国での事業に関与する生産者は、プロパン供給障害および中東の物流状況に敏感です。ナフサ分解炉の統合オペレーターは異なるコスト構造を持ち、地域ごとの原料エクスポージャーに差異が生じています。この乖離は、中国の輸出価格と欧州の契約価格の差を拡大させる可能性があります。その結果、イソ酪酸市場では固定価格の供給契約の維持がより困難になる可能性があります。
腐食性物質の取り扱い・保管・バイオベースコスト要件
イソ酪酸はUN 2529に分類され、副次的腐食性リスク分類クラス8を持つクラス3引火性液体であり、特定の輸送および安全管理が必要です[1]。包装グループIIIの表示、防火保管、強塩基からの分離、および食品・飼料製品からの隔離が流通要件を増加させています。これらの条件により物流コストが増加し、小規模流通業者が顧客基盤にサービスを提供する能力が制限されます。欧州では、化学物質の登録・評価・認可・制限(REACH)規制および産業排出要件が、生産者に報告および遵守義務を課しています。同時に、再生可能生産は数百トンから数千トン規模の生産レベルにおいて、プロピレンベースの合成よりも高いコストを要します。これらの複合的な要件は、大規模統合サプライヤーを支持し、イソ酪酸市場における再生可能材料の採用を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
工業用途が構造的需要を牽引工業グレードは2025年のイソ酪酸市場シェアの63.71%を占め、2026年から2031年にかけてCAGR 7.63%で拡大すると予測されています。その地位は、エステル生産、コーティング中間体、動物栄養、および化学合成からの需要を反映しています。この用途ベースのアプローチにより、特定の顧客セグメントの弱点へのエクスポージャーが制限されます。工業グレードの仕様は、コーティングおよび化学中間体用途の大規模調達も支持しています。中国および欧州のサプライチェーンは工業グレードと試薬グレードの生産を連携させることが多く、工業グレードの供給逼迫が実験室顧客向けの入手可能性にも影響する可能性があります。
EU産業排出要件は、欧州生産者の操業コスト基盤を増加させています。このコスト差は、着地コストが主要な購買基準となる非規制市場において、中国サプライヤーに優位性をもたらす可能性があります。試薬グレードは、実験室、医薬品合成、および参照標準用途に使用されます。Tokyo Chemical Industry、FUJIFILM Wako Pure Chemical、およびShanghai Aladdin Biochemical Technologyがこれらの用途向けに認定製品を供給しています。試薬グレードカテゴリーは収益基盤が小さいものの、特殊流通業者にとって高いマージンを生み出しています。インドおよび中国におけるジェネリック医薬品パイプラインの拡大が、イソ酪酸産業における学術・研究顧客を超えた需要を増加させています。
注記: 全セグメントのシェアはレポート購入後に入手可能
純度別:
医薬品およびエステル要件による高純度需要の加速純度98%超の材料は2025年のイソ酪酸市場シェアの70.05%を占め、2031年にかけてCAGR 7.82%で成長すると予測されています。この成長率は、医薬品バイヤーおよびプレミアムエステル生産者がより厳格な純度閾値を要求するため、市場全体の予測を上回っています。高純度材料は、完成医薬品製剤およびフレーバーエステルにおける残留不純物を低減できます。低い不合格リスクは、測定可能な調達上の考慮事項となっています。医薬品および食品顧客は、資格審査および製品試験を通じて純度要件を確立することが多く、それによってイソ酪酸市場におけるサプライヤー関係が強化されています。
純度98%未満のティアは、コーティング、可塑剤、および農業化学品のコスト重視用途に対応しています。山東省、浙江省、江蘇省の生産者は、原料統合と低い生産コストを活用してこのセグメントにサービスを提供しています。より広い技術的許容範囲により、バイヤーはこれらの用途で価格を優先することができます。マージン圧力により、一部の生産者は高純度仕様へのシフトを促されています。この移行は、コモディティベースのポジションに関連するコスト優位性を低下させる可能性がある一方、イソ酪酸産業における高純度材料の明確な役割を維持しています。
タイプ別:
合成材料のリーダーシップが再生可能材料との競争に直面合成材料は2025年のイソ酪酸市場シェアの78.52%を占めています。その地位は、プロピレンベースのオキソ合成の確立されたコスト構造と、北米、欧州、および中国における生産能力を反映しています。OXEAのオーバーハウゼン施設およびEastmanのテネシー州キングスポートでの操業が、合成カテゴリー内の供給を支えています。既存のインフラにより、バイヤーは供給の入手可能性と仕様の一貫性を確保できます。工業グレード合成材料に対する中国の輸出能力が拡大しており、イソ酪酸市場の価格に徐々に圧力をかける可能性があります。
再生可能材料は2026年から2031年にかけてCAGR 8.06%で成長すると予測されています。AFYREN NEOXYは、プロセス最適化作業を経て2026年半ばまでに複数回にわたり定格能力の40%に達しました。この操業上の進展は、下流バイヤーにとって技術リスクの認識を低下させる可能性があります。LygosはバイオベースイブチルのUSDA BioPreferred認証を保有しており、認定調達チャネルに対して米国内の追加供給オプションを提供しています。再生可能材料は現在の生産レベルでプレミアム価格を維持しています。その結果、近期の顧客基盤は、持続可能性主導の購買決定を支持できるフレーバー、フレグランス、化粧品、および医薬品セクターに集中しています。
エンドユーザー産業別:
動物飼料が最高成長率を記録動物飼料は2026年から2031年にかけてCAGR 8.64%で成長すると予測されており、エンドユーザーセグメントの中で最高の成長率となっています。アジア太平洋、南米、および欧州の畜産生産者は、抗生物質成長促進剤を有機酸製剤に置き換えています。イソ酪酸およびイソ酪酸カルシウムは、単胃動物の腸内pHを低下させ、離乳子豚およびブロイラーチキンにおける病原体に適さない条件を作り出すことができます。この用途は飼料転換目標も支持しています。規制活動が動物栄養におけるイソ酪酸市場の役割を支持しています。
医薬品は2025年のイソ酪酸市場シェアの37.18%を占めており、この材料は医薬品有効成分および賦形剤の合成に使用されています。処方薬支出は2025年に1.7 トリリオン 米ドルに達し、医薬品グレードの化学原料への需要を支えています。化学中間体は、コーティングおよび可塑剤に使用されるエステル溶剤の重要な出口として残っています。食品・フレーバー用途は、クリーンラベル製品への需要と新興経済圏における加工食品消費の増加から恩恵を受けています。香水および保護コーティングは、パーソナルケアおよびインフラ関連用途を通じて追加需要を提供しています。PerstorpのProPhorce SRシリーズは、動物栄養における制御放出のためのグリセロール酪酸エステルの使用を実証しています。
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
北米イソ酪酸市場
北米は2025年の世界イソ酪酸市場シェアの34.27%を占めました。米国は生産・消費市場として機能しています。Eastman Chemical Companyはテネシー州キングスポートおよびテキサス州ロングビューに製造拠点を運営し、地域の供給基盤を支えています。医薬品製造ならびにフレーバー・フレグランス用途がプレミアムグレード材料への需要を牽引しています。再生可能化学品に対するUSDAの支援がバイオベース品種の機会を創出しています。LygosのUSDA BioPreferred認証材料は、全地域では利用できない連邦調達チャネルにアクセスできます。
アジア太平洋イソ酪酸市場
アジア太平洋は2026年から2031年にかけてCAGR 8.17%で成長すると予測されています。中国は生産能力と消費を兼ね備えており、インドでは医薬品中間体への需要が増加しています。生産は山東省、浙江省、江蘇省に集中しており、生産者はプロパン脱水素およびスチームクラッキング複合施設からプロピレンを調達しています。ハイデラバードおよびアーメダバードにおけるジェネリック医薬品製造が高純度材料の使用を支えています。日本および韓国は、フレーバー、フレグランス、および電子化学品製剤向けに高仕様グレードを必要としています。ASEAN諸国からの畜産生産および加工食品への需要が増加しており、地域のイソ酪酸市場を支えています。
欧州・中東・南米イソ酪酸市場
欧州はドイツ、フランス、英国、およびベネルクスの医薬品、フレーバー、フレグランス産業に支えられ、第2位の地域市場ポジションを保持しています。2025年5月にOQ Chemicalsからリブランドされたは、ドイツのオーバーハウゼンに生産拠点を運営していますavailable。この地域における抗生物質成長促進剤からの移行が、家禽および豚生産者の間での有機酸の採用を支持しています。AFYRENのサン=タヴォルドバイオリファイナリーは、欧州のバイヤーにバイオベース酸の地域供給源を提供しています。ブラジル、アルゼンチン、およサウジアラビアは、畜産用途、農業化学品、および特殊化学品の小規模需要センターを代表しています。これらの新興市場は予測期間の後半においてより多くの貢献をすると予測されています。
競合環境
イソ酪酸市場は断片化されています。OXEA、Eastman Chemical Company、およびPerstorp Holding ABが西側市場における生産能力の一部を占めています。Jiangsu Dynamic Chemical、Nanjing Chemical Material Corp.、Weifang Qiyi Chemical、およびYufeng International Groupがアジアおよびその他の新興市場に数量を供給しています。Perstorpは2024年12月にOQ Chemicals Nederland B.V.を買収し、アムステルダムのエステルプラントの資産、技術、および従業員を単一オーナーの下に統合しました。この取引によりPerstorpの特殊化学品および持続可能なソリューションポートフォリオが拡大しました。OXEAは2026年7月にテキサス州ベイシティ施設での能力拡張に関する最終投資決定を確認しました。
競争は、医薬品および試薬顧客向けの高純度製品と、工業および飼料用途のコストリーダーシップに焦点を当てています。AFYRENおよびLygosは、バイオベース供給、持続可能性の信頼性、および天然由来の主張に基づく第3の競争ポジションを代表しています。AFYRENは2026年3月にAFYREN NEOXYの完全所有権を取得し、サン=タヴォルドバイオリファイナリーとそのスケールアップ計画を直接管理下に置きました。組換え微生物生産方法に関連する特許活動は、発酵ベースの生産ルートにおける継続的な技術競争を示しています。Snowcoは天然フレーバーグレード用途にサービスを提供し、Tokyo Chemical IndustryおよびFUJIFILM Wakoは実験室試薬用途にサービスを提供しています。これらのニッチサプライヤーは特化したセグメントで事業を展開していますが、生産規模において大手生産者とは競合していません。
クリーンラベル賦形剤製剤向けの医薬品グレード再生可能材料は、主要サプライヤーにとって限られた機会として残っています。しかし、能力が拡大するにつれて特殊発酵企業にとってより関連性が高まる可能性があります。2026年5月、OXEAとAir Liquideはオーバーハウゼンでの操業パートナーシップを12年間延長し、同サイトでの工業ガスの入手可能性を支えています。AFYRENは2025年に400トンのバイオベース酸の生産と9顧客への販売に基づく最初の商業収益を報告しました。これらの動向は、確立された合成サプライヤーが操業継続性と能力拡張に投資し、再生可能サプライヤーが商業生産能力を確立していることを示しています。イソ酪酸市場は差別化された競争を支持していますが、供給構造は高度に断片化されているわけではありません。
イソ酪酸産業リーダー
-
OQ Chemicals GmbH
-
Eastman Chemical Company
-
AFYREN
-
Sasol
-
Tokyo Chemical Industry Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
イソ酪酸市場
- AFYREN
- Eastman Chemical Company
- FUJIFILM Wako Pure Chemical Corporation
- Hubei Jusheng Technology Co., Ltd.
- Jiangsu Dynamic Chemical Co., Ltd.
- Lygos, Inc.
- Nanjing Chemical Material Corp.
- OQ Chemicals GmbH
- Perstorp Holding AB
- Sasol
- Shanghai Aladdin Biochemical Technology Co., Ltd.
- Snowco
- Tokyo Chemical Industry Co., Ltd.
- Weifang Qiyi Chemical Co., Ltd.
- Yufeng International Group Co., Ltd.
Recent Industry Developments in イソ酪酸市場
- 2026年7月:OXEA(旧OQ Chemicals)はテキサス州ベイシティ製造拠点での能力拡張に関する最終投資決定を確認しました。この拡張により北米の生産能力が増加し、地域の医薬品中間体およびコーティング顧客からの需要を支えています。
- 2026年5月:OXEAとAir Liquideはドイツのオーバーハウゼンサイトでの操業パートナーシップをさらに12年間延長しました。この契約により、カルボン酸およびオキソ化学品製造向けの工業ガス供給が確保され、欧州のイソ酪酸製造サイトでの生産継続性が支えられています。
世界イソ酪酸市場レポートの範囲
イソ酪酸は、標準条件下で液体状態を保つ無色のカルボン酸です。腐敗したバターに一般的に関連する臭気を持ち、化学製造用途における中間体として機能します。
イソ酪酸市場は、グレード、純度、タイプ、エンドユーザー産業、および地域別にセグメント化されています。グレード別では、市場は薬グレードと工業グレードにセグメント化されています。純度別では、市場は98%超と98%未満にセグメント化されています。タイプ別では、市場は合成イソ酪酸と再生可能イソ酪酸にセグメント化されています。エンドユーザー産業別では、市場は動物飼料、化学中間体、食品・フレーバー、医薬品、香水、保護コーティング、およびその他のエンドユースにセグメント化されています。レポートはまた、主要地域の15カ国にわたるイソ酪酸の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 試薬グレード |
| 工業グレード |
| 98%超 |
| 98%未満 |
| 合成イソ酪酸 |
| 再生可能イソ酪酸 |
| 動物飼料 |
| 化学中間体 |
| 食品・フレーバー |
| 医薬品 |
| 香水 |
| 保護コーティング |
| その他のエンドユース |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| グレード別 | 試薬グレード | |
| 工業グレード | ||
| 純度別 | 98%超 | |
| 98%未満 | ||
| タイプ別 | 合成イソ酪酸 | |
| 再生可能イソ酪酸 | ||
| エンドユーザー産業別 | 動物飼料 | |
| 化学中間体 | ||
| 食品・フレーバー | ||
| 医薬品 | ||
| 香水 | ||
| 保護コーティング | ||
| その他のエンドユース | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
イソ酪酸市場の現在の市場規模はどのくらいですか?
世界のイソ酪酸市場規模は2025年に213.53 ミリオン 米ドルと評価され、2026年の228.16 ミリオン 米ドルから2031年には325.27 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 7.35%で成長すると推定されています。
最大のシェアを持つグレードはどれですか?
工業グレードは2025年に63.71%を占めており、エステル生産、コーティング、飼料、および化学合成での使用によるものです。
最も急速に成長しているエンドユーザー用途はどれですか?
動物飼料は、有機酸が抗生物質成長促進剤に取って代わる中、2031年にかけてCAGR 8.64%で拡大すると予測されています。
最も急速に成長している地域はどこですか?
アジア太平洋は、中国の生産基盤とインドの医薬品需要に支えられ、2031年にかけてCAGR 8.17%で成長すると予測されています。