
Isobuttersäure-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 228.16 Millionen US-Dollar |
| Marktgröße (2031) | 325.27 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Isobuttersäure-Marktanalyse von Mordor Intelligence
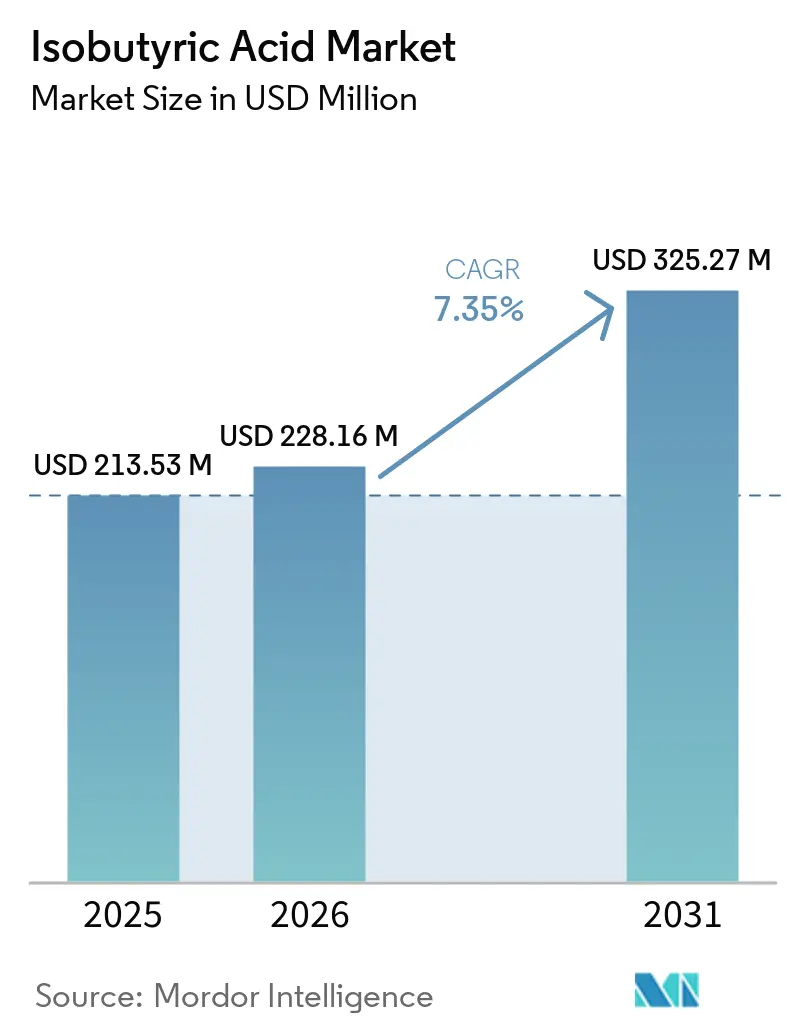
Die globale Isobuttersäure-Marktgröße wurde im Jahr 2025 auf 213,53 Millionen USD geschätzt und soll von 228,16 Millionen USD im Jahr 2026 auf 325,27 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,35 % während des Prognosezeitraums (2026–2031). Der Isobuttersäure-Markt wird durch die Nachfrage aus der pharmazeutischen Synthese, der Tierernährung und der Herstellung von Spezialestern angetrieben. Als verzweigtes C4-chemisches Zwischenprodukt wird Isobuttersäure bei der Herstellung von Arzneimittelwirkstoffen, organischen Säurefutterzusatzstoffen sowie Aromen- und Duftstoffformulierungen eingesetzt. Die pharmazeutische Auftragsfertigung in Indien und China erweitert die regionale Kundenbasis für Materialien höherer Reinheit. Die Hersteller balancieren Skaleneffekte bei synthetischen Produktionsrouten mit den Anforderungen an kohlenstoffärmere Alternativen und eine verbesserte Rückverfolgbarkeit der Lieferkette. Die Verfügbarkeit von Rohstoffen, Transportvorschriften und das Kostengefälle zwischen erneuerbaren und synthetischen Materialien bleiben wesentliche Einschränkungen für den Isobuttersäure-Markt.
Wichtigste Erkenntnisse des Berichts
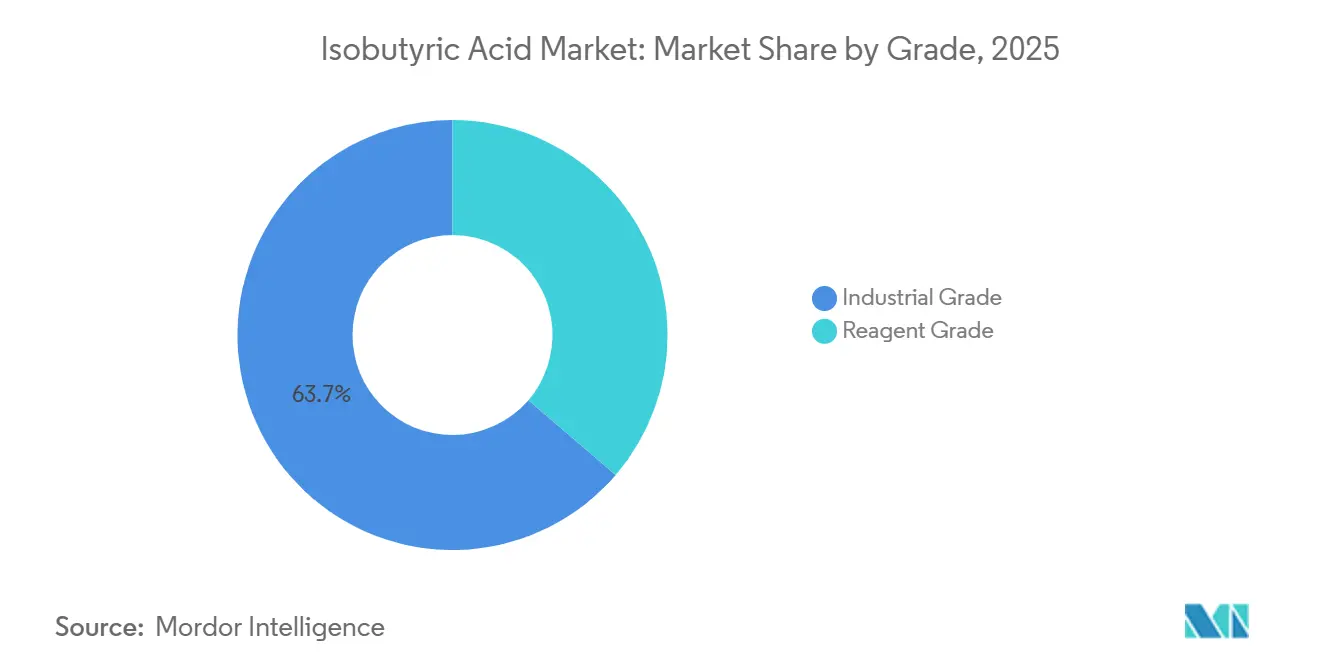
- Nach Qualitätsstufe entfiel im Jahr 2025 ein Marktanteil von 63,71 % auf die Industriequalität im Isobuttersäure-Markt, und dasselbe Segment wird voraussichtlich bis 2031 mit einer CAGR von 7,63 % wachsen.
- Nach Reinheit entfiel im Jahr 2025 ein Marktanteil von 70,05 % auf Material mit mehr als 98 % Reinheit im Isobuttersäure-Markt, und es wird prognostiziert, dass dieses Segment bis 2031 mit einer CAGR von 7,82 % wächst.
- Nach Typ hielt synthetisches Material im Jahr 2025 einen Marktanteil von 78,52 % im Isobuttersäure-Markt, während erneuerbares Material voraussichtlich die höchste CAGR von 8,06 % bis 2031 verzeichnen wird.
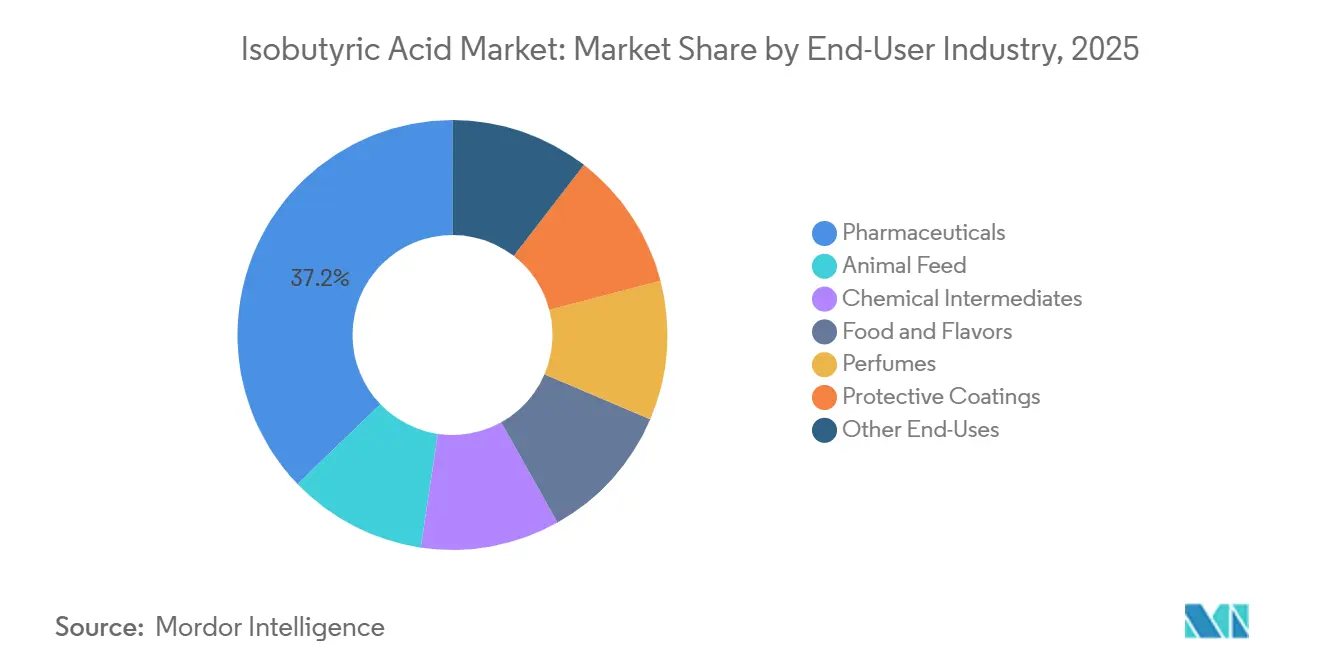
- Nach Endverbraucherbranche hielt die Pharmaindustrie im Jahr 2025 einen Marktanteil von 37,18 % im Isobuttersäure-Markt, während Tierfutter voraussichtlich mit der höchsten CAGR von 8,64 % bis 2031 wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 34,27 % im Isobuttersäure-Markt, während Asien-Pazifik voraussichtlich mit der höchsten CAGR von 8,17 % bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion pharmazeutischer und spezialchemischer Zwischenprodukte | +2.0% | Global, Nordamerika und Asien-Pazifik führend | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach funktionellen Zusatzstoffen in der Tierernährung | +1.6% | Global, Asien-Pazifik als Kernmarkt mit Ausstrahlungseffekten auf Südamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei Ester-Anwendungen in Lebensmitteln, Aromen und Duftstoffen | +0.9% | Europa und Nordamerika, mit Aufnahme in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu erneuerbaren und kohlenstoffarmen organischen Säuren | +0.7% | Europa führend mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Fortschritte bei der CO2-zu-Isobuttersäure-Biokonversion | +0.3% | Forschungszentren in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion pharmazeutischer und spezialchemischer Zwischenprodukte
Der Pharmasektor verwendet hochreine Isobuttersäure als C4-Zwischenprodukt bei der Synthese von aktiven pharmazeutischen Wirkstoffen (APIs). Hersteller verwenden das Material zur Herstellung von entzündungshemmenden Arzneimitteln, Analgetika und Antikonvulsiva sowie in Hilfsstoffformulierungen und zur Arzneimittelstabilisierung. Die globalen Ausgaben für verschreibungspflichtige Arzneimittel erreichten im Jahr 2025 1,7 Billionen USD, angetrieben durch Onkologie-, Immunologie- und Diabetestherapien. Die Auftragsfertigungsaktivitäten in Indien und China treiben die regionale Nachfrage mit einer Rate an, die das Gesamtwachstum der Pharmaausgaben übersteigt. Die Anforderungen der Europäischen Direktion für die Qualität von Arzneimitteln und Gesundheitspflege (EDQM) und der United States Pharmacopeia unterstützen die Beschaffung von Materialien mit Reinheitsgraden über 98 %. Diese Anforderungen erhöhen die Bedeutung von Qualitätsstandards und Lieferantenqualifizierung im Isobuttersäure-Markt.
Steigende Nachfrage nach funktionellen Zusatzstoffen in der Tierernährung
Beschränkungen für antibiotische Wachstumsförderer erweitern den Einsatz von Isobuttersäure und ihren Salzen von Konservierungsanwendungen hin zu Formulierungen von Futterzusatzstoffen für Nutztiere. Die Durchführungsverordnung (EU) 2025/2186 der Kommission erneuerte die Zulassung von Propionsäure, Natriumpropionat und Ammoniumpropionat als Futterzusatzstoffe für terrestrische Tierarten. Diese regulatorische Ausrichtung unterstützt den Einsatz organischer Säuren als funktionelle Alternativen in Tierfutterprogrammen. Isobuttersäure kann den Darm-pH-Wert senken, pathogene Bakterienmembranen stören und die Futterverwertung bei Schweinen und Geflügel verbessern. Das Nachfragewachstum hängt von der Herdengröße und dem Zeitpunkt der Antibiotikabeschränkungen ab. Folglich bieten die europäischen und südostasiatischen Märkte Wachstumschancen für den Isobuttersäure-Markt.
Wachstum bei Ester-Anwendungen in Lebensmitteln, Aromen und Duftstoffen
Isobuttersäure dient als Ausgangsstoff für Ethylisobutyrat, Isobutylisobutyrat und Benzylisobutyrat, die in fruchtigen und milchigen Aromaformulierungen verwendet werden. Hersteller von Lebensmitteln, Getränken und Körperpflegeprodukten verwenden diese Ester zur Entwicklung komplexer Aroma- und Duftstoffprofile. Die Nachfrage wächst über die etablierten Aromahäuser in Nordamerika und Europa hinaus, da der Konsum verpackter Lebensmittel in China, Indien und den ASEAN-Märkten zunimmt. Diese breitere Kundenbasis unterstützt die Beschaffung von Esterzwischenprodukten für Premium-Produktformulierungen. Wissenschaftliche Überprüfungen durch den Gemeinsamen FAO/WHO-Expertenausschuss für Lebensmittelzusatzstoffe unterstützen die fortlaufende Bewertung und Verwendung von Lebensmittelaromen unter den geltenden Verwendungsbedingungen. Der Isobuttersäure-Markt profitiert, da Hersteller eine gleichbleibende Qualität für Lebensmittel- und Aromanwendungen anstreben.
Verlagerung hin zu erneuerbaren und kohlenstoffarmen organischen Säuren
Erneuerbare Isobuttersäure zieht Interesse auf sich, da sie Rohstoffquellen diversifizieren und eine kohlenstoffärmere chemische Beschaffung unterstützen kann. AFYREN produziert biobasierte kurz- und mittelkettige Fettsäuren für Anwendungen wie Aromen, Duftstoffe, Ernährung und chemische Zwischenprodukte. Das Unternehmen meldete eine kontinuierliche industrielle Produktion bei AFYREN NEOXY im Jahr 2025 und setzte seinen Produktionshochlauf im Jahr 2026 fort. Erneuerbare Materialien gewinnen in Aromen-, Duftstoff-, Kosmetik- und Pharmananwendungen an Akzeptanz, wo Ansprüche auf natürlichen Ursprung höhere Einkaufspreise unterstützen können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preis- und Rohstoffvolatilität bei Propylen und petrochemischen Ausgangsstoffen | -1.0% | Global, insbesondere Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an korrosive Handhabung, Lagerung und Transport | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Skalierung und Kostenparität bei biobasierten Materialien | -0.5% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preis- und Rohstoffvolatilität bei Propylen und petrochemischen Ausgangsstoffen
Die synthetische Produktion ist auf Propylen als primären Kohlenstoff-Rohstoff angewiesen, wodurch die Hersteller petrochemischen Preiszyklen ausgesetzt sind. Die Propylenpreise schwächten sich im Oktober 2025 aufgrund niedrigerer Rohölpreise und einer geringeren Polypropylen-Nachfrage ab, bevor Versorgungsunterbrechungen im Jahr 2026 den Kostendruck vorgelagert erhöhten. Hersteller mit Exposition gegenüber der Propandehydrierung, insbesondere in China, reagieren empfindlich auf Propanversorgungsunterbrechungen und logistische Bedingungen im Nahen Osten. Integrierte Naphtha-Cracker-Betreiber haben ein anderes Kostenprofil, was zu regionalen Unterschieden in der Rohstoffexposition führt. Diese Divergenz kann die Lücke zwischen chinesischen Exportpreisen und europäischen Vertragspreisen vergrößern. Folglich können Liefervereinbarungen mit Festpreisen im Isobuttersäure-Markt schwieriger aufrechtzuerhalten sein.
Anforderungen an korrosive Handhabung, Lagerung und biobasierte Kosten
Isobuttersäure ist als UN 2529 eingestuft, eine entzündliche Flüssigkeit der Klasse 3 mit einer zusätzlichen korrosiven Risikoeinstufung der Klasse 8, und erfordert spezifische Transport- und Sicherheitskontrollen[1]. Die Kennzeichnung der Verpackungsgruppe III, feuerschutzgesicherter Lagerung, Trennung von starken Basen und Absonderung von Lebensmitteln und Futtermitteln erhöhen die Anforderungen an den Vertrieb. Diese Bedingungen erhöhen die Logistikkosten und schränken die Fähigkeit kleinerer Distributoren ein, ihre Kundenbasis zu bedienen. In Europa legen die Beschränkungen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) und die Anforderungen an industrielle Emissionen den Herstellern Berichterstattungs- und Compliance-Pflichten auf. Gleichzeitig verursacht die erneuerbare Produktion bei Produktionsmengen von einigen Hundert bis zu wenigen Tausend Tonnen höhere Kosten als die propylenbasierte Synthese. Diese kombinierten Anforderungen begünstigen größere integrierte Lieferanten und schränken die Einführung erneuerbarer Materialien im Isobuttersäure-Markt ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
Industrielle Anwendungen treiben die strukturelle NachfrageDie Industriequalität hielt im Jahr 2025 einen Marktanteil von 63,71 % im Isobuttersäure-Markt und soll von 2026 bis 2031 mit einer CAGR von 7,63 % wachsen. Ihre Position spiegelt die Nachfrage aus der Esterproduktion, Beschichtungszwischenprodukten, Tierernährung und chemischer Synthese wider. Dieser anwendungsbasierte Ansatz begrenzt die Exposition gegenüber Schwächen in einem einzelnen Kundensegment. Spezifikationen für Industriequalität unterstützen auch die Großbeschaffung für Beschichtungs- und chemische Zwischenproduktanwendungen. Lieferketten in China und Europa verknüpfen häufig die Produktion von Industrie- und Reagenzqualität; daher kann eine engere Versorgung mit Industriequalität auch die Verfügbarkeit für Laborkunden beeinflussen.
Die EU-Anforderungen an industrielle Emissionen erhöhen die Betriebskostenbasis für europäische Hersteller. Dieses Kostengefälle kann chinesischen Lieferanten in nicht regulierten Märkten einen Vorteil verschaffen, wo der Einstandspreis das primäre Beschaffungskriterium ist. Reagenzqualität wird in Labors, der pharmazeutischen Synthese und Referenzstandard-Anwendungen eingesetzt. Tokyo Chemical Industry, FUJIFILM Wako Pure Chemical und Shanghai Aladdin Biochemical Technology liefern zertifizierte Produkte für diese Anwendungen. Obwohl die Reagenzqualitätskategorie eine kleinere Umsatzbasis hat, erzielt sie höhere Margen für Spezialvertriebshändler. Wachsende Generika-Arzneimittelpipelines in Indien und China steigern die Nachfrage über akademische und Forschungskunden hinaus in der Isobuttersäure-Branche.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Reinheit:
Hochreinheitsnachfrage beschleunigt sich aufgrund pharmazeutischer und Ester-AnforderungenMaterial mit mehr als 98 % Reinheit entfiel im Jahr 2025 auf einen Marktanteil von 70,05 % im Isobuttersäure-Markt und soll bis 2031 mit einer CAGR von 7,82 % wachsen. Diese Rate übersteigt die Gesamtmarktprognose, da pharmazeutische Käufer und Premium-Esterhersteller engere Reinheitsschwellenwerte benötigen. Material höherer Reinheit kann Restverunreinigungen in fertigen Arzneimittelformulierungen und Aromenestern reduzieren. Ein geringeres Rückweisungsrisiko ist zu einem messbaren Beschaffungsgesichtspunkt geworden. Pharmazeutische und Lebensmittelkunden legen Reinheitsanforderungen häufig durch Qualifizierungsaudits und Produkttests fest und stärken dadurch die Lieferantenbeziehungen im Isobuttersäure-Markt.
Die Reinheitsstufe unter 98 % bedient kostenempfindliche Anwendungen in Beschichtungen, Weichmachern und Agrochemikalien. Hersteller in Shandong, Zhejiang und Jiangsu nutzen die Rohstoffintegration und niedrigere Produktionskosten, um dieses Segment zu bedienen. Breitere technische Toleranzen ermöglichen es Käufern, in diesen Anwendungen den Preis zu priorisieren. Der Margendruck veranlasst einige Hersteller, auf höhere Reinheitsspezifikationen umzusteigen. Dieser Übergang kann den Kostenvorteil einer rohstoffbasierten Position verringern und gleichzeitig eine eigenständige Rolle für hochreines Material in der Isobuttersäure-Branche aufrechterhalten.
Nach Typ:
Synthetische Marktführerschaft steht vor erneuerbarem WettbewerbSynthetisches Material hielt im Jahr 2025 einen Marktanteil von 78,52 % im Isobuttersäure-Markt. Seine Position spiegelt die etablierte Kostenstruktur der propylenbasierten Oxo-Synthese und die Produktionskapazität in Nordamerika, Europa und China wider. Die Anlage von OXEA in Oberhausen und die Betriebe von Eastman in Kingsport, Tennessee, unterstützen die Versorgung innerhalb der synthetischen Kategorie. Die bestehende Infrastruktur bietet Käufern Versorgungsverfügbarkeit und Spezifikationskonsistenz. Die chinesische Exportkapazität für synthetische Materialien in Industriequalität wächst, was den Preisdruck im Isobuttersäure-Markt schrittweise erhöhen könnte.
Erneuerbares Material soll von 2026 bis 2031 mit einer CAGR von 8,06 % wachsen. AFYREN NEOXY erreichte bis Mitte 2026 nach Prozessoptimierungsarbeiten mehrfach 40 % der Nennkapazität. Dieser Betriebsfortschritt kann das wahrgenommene Technologierisiko für nachgelagerte Käufer verringern. Lygos hält die USDA BioPreferred-Zertifizierung für biobasierte Isobuttersäure und bietet damit eine zusätzliche US-amerikanische Versorgungsoption für zertifizierte Beschaffungskanäle. Erneuerbares Material erzielt bei den aktuellen Produktionsmengen weiterhin einen Preisaufschlag. Folglich konzentriert sich seine kurzfristige Kundenbasis auf die Aromen-, Duftstoff-, Kosmetik- und Pharmabranchen, die nachhaltigkeitsorientierte Kaufentscheidungen unterstützen können.
Nach Endverbraucherbranche:
Tierfutter verzeichnet die höchste WachstumsrateTierfutter soll von 2026 bis 2031 mit einer CAGR von 8,64 % wachsen, der höchsten Rate unter den Endverbrauchersegmenten. Nutztierproduzenten in Asien-Pazifik, Südamerika und Europa ersetzen antibiotische Wachstumsförderer durch organische Säureformulierungen. Isobuttersäure und Calciumisobutyrat können den Darm-pH-Wert bei Monogastriern senken und so Bedingungen schaffen, die für Krankheitserreger bei abgesetzten Ferkeln und Masthähnchen weniger günstig sind. Diese Anwendung unterstützt auch Futterverwertungsziele. Regulatorische Aktivitäten unterstützen die Rolle des Isobuttersäure-Marktes in der Tierernährung.
Die Pharmaindustrie entfiel im Jahr 2025 auf einen Marktanteil von 37,18 % im Isobuttersäure-Markt, da das Material bei der Synthese von aktiven pharmazeutischen Wirkstoffen und Hilfsstoffen eingesetzt wird. Die Ausgaben für verschreibungspflichtige Arzneimittel erreichten im Jahr 2025 1,7 Billionen USD und unterstützten die Nachfrage nach chemischen Einsatzstoffen in pharmazeutischer Qualität. Chemische Zwischenprodukte bleiben ein wichtiger Absatzkanal für Esterlösungsmittel, die in Beschichtungen und Weichmachern verwendet werden. Lebensmittel- und Aromanwendungen profitieren von der Nachfrage nach Clean-Label-Produkten und dem steigenden Konsum verarbeiteter Lebensmittel in Schwellenländern. Parfüms und Schutzlacke bieten zusätzliche Nachfrage durch Körperpflege- und infrastrukturbezogene Anwendungen. Perstorps ProPhorce SR-Reihe demonstriert den Einsatz von Glycerolbutyratester für die kontrollierte Freisetzung in der Tierernährung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Isobuttersäure-Markt in Nordamerika
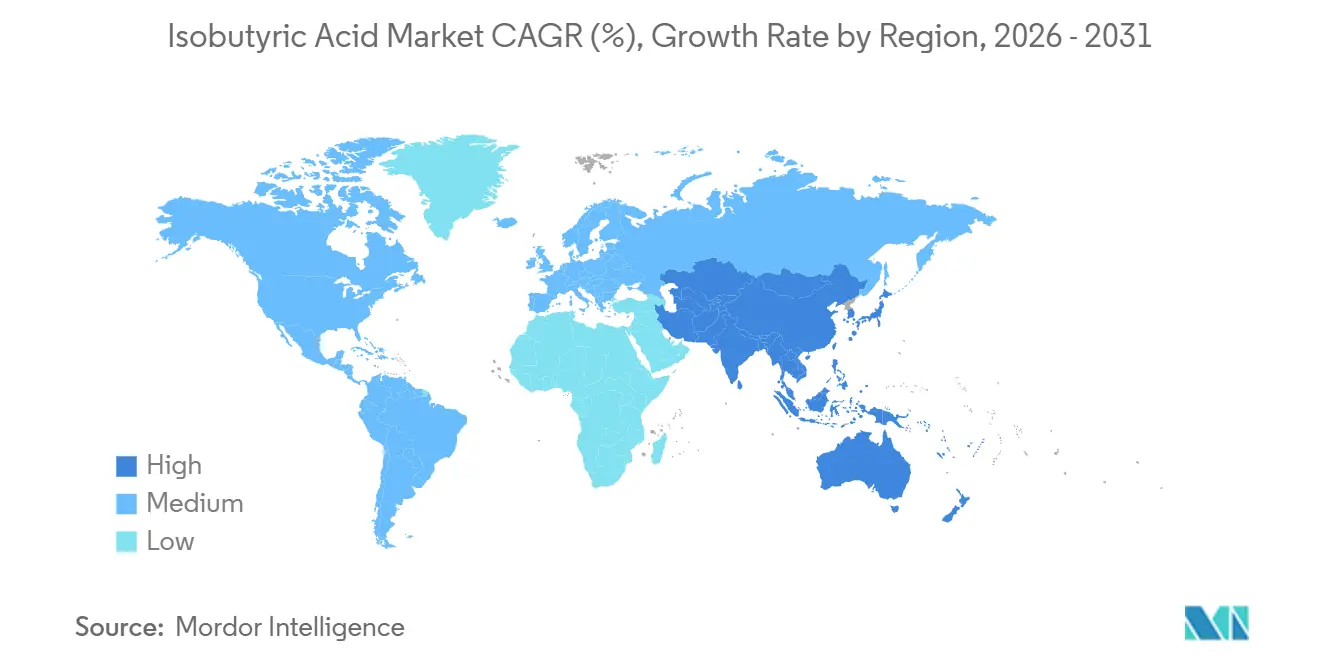
Nordamerika entfiel im Jahr 2025 auf einen Marktanteil von 34,27 % am globalen Isobuttersäure-Markt. Die Vereinigten Staaten dienen als Produktions- und Verbrauchsmarkt. Eastman Chemical Company betreibt Produktionsstandorte in Kingsport, Tennessee, und Longview, Texas, und unterstützt damit die regionale Versorgungsbasis. Die pharmazeutische Fertigung sowie Aromen- und Duftstoffanwendungen treiben die Nachfrage nach Premium-Qualitätsmaterial an. Die USDA-Unterstützung für erneuerbare Chemikalien schafft Chancen für biobasierte Varianten. Das USDA BioPreferred-zertifizierte Material von Lygos kann auf föderale Beschaffungskanäle zugreifen, die nicht in allen Regionen verfügbar sind.
Isobuttersäure-Markt in Asien-Pazifik
Asien-Pazifik soll von 2026 bis 2031 mit einer CAGR von 8,17 % wachsen. China kombiniert Produktionskapazität mit Verbrauch, während die Nachfrage nach pharmazeutischen Zwischenprodukten in Indien zunimmt. Die Produktion konzentriert sich auf Shandong, Zhejiang und Jiangsu, wo Hersteller Propylen aus Propandehydrierungs- und Dampfspaltanlagen beziehen. Die Generika-Arzneimittelherstellung in Hyderabad und Ahmedabad unterstützt den Einsatz von hochreinem Material. Japan und Südkorea benötigen hochspezifizierte Qualitäten für Aromen-, Duftstoff- und elektronische Chemikalienformulierungen. Die Nachfrage aus den ASEAN-Ländern nach Nutztierproduktion und verarbeiteten Lebensmitteln nimmt zu und unterstützt den regionalen Isobuttersäure-Markt.
Isobuttersäure-Markt in Europa, Naher Osten und Südamerika
Europa hält die zweitgrößte regionale Marktposition, unterstützt durch die Pharma-, Aromen- und Duftstoffbranche in Deutschland, Frankreich, dem Vereinigten Königreich und den Benelux-Ländern. OXEA, das im Mai 2025 von OQ Chemicals umbenannt wurde, betreibt einen Produktionsstandort in Oberhausen, Deutschland, der verfügbar ist. Der Übergang der Region weg von antibiotischen Wachstumsförderern unterstützt die Einführung organischer Säuren bei Geflügel- und Schweineproduzenten. AFYRENs Bioraffinerie in Saint-Avold bietet europäischen Käufern eine regionale Quelle für biobasierte Säuren. Brasilien, Argentinien und Saudi-Arabien stellen kleinere Nachfragezentren für Nutztieranwendungen, Agrochemikalien und Spezialchemikalien dar. Es wird prognostiziert, dass diese aufstrebenden Märkte in den späteren Jahren des Prognosezeitraums stärker beitragen werden.
Wettbewerbslandschaft
Marktkonzentration
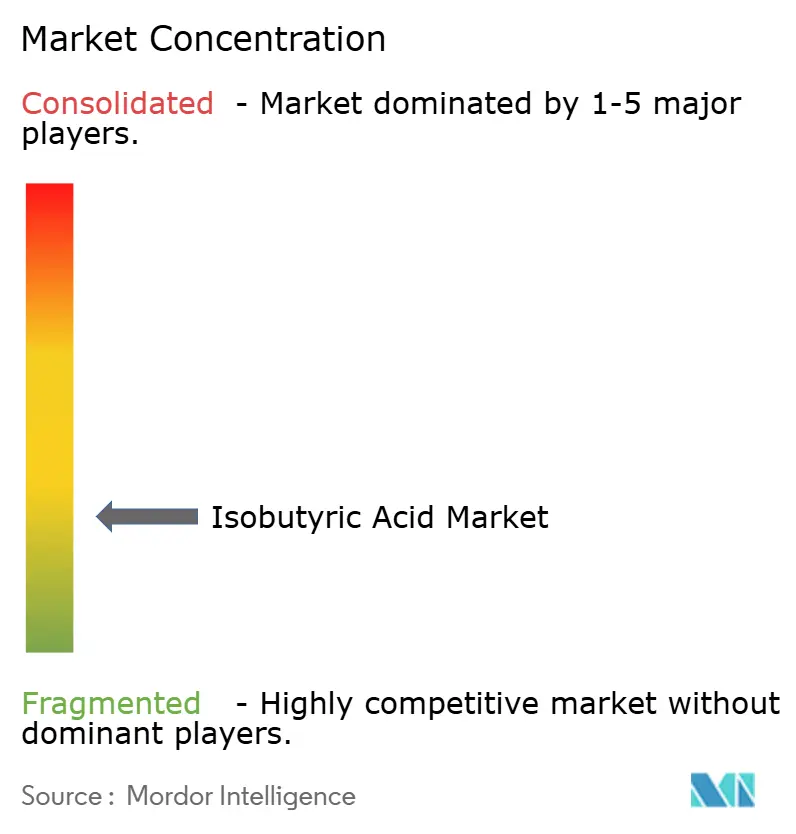
Der Isobuttersäure-Markt ist fragmentiert. OXEA, Eastman Chemical Company und Perstorp Holding AB entfallen auf einen Anteil der Produktionskapazität in westlichen Märkten. Jiangsu Dynamic Chemical, Nanjing Chemical Material Corp., Weifang Qiyi Chemical und Yufeng International Group liefern Mengen in Asien und anderen Schwellenmärkten. Perstorp erwarb OQ Chemicals Nederland B.V. im Dezember 2024 und konsolidierte die Vermögenswerte, Technologien und Mitarbeiter des Esterwerks in Amsterdam unter einem einzigen Eigentümer. Die Transaktion erweiterte Perstorps Portfolio an Spezialchemikalien und nachhaltigen Lösungen. OXEA bestätigte im Juli 2026 eine endgültige Investitionsentscheidung für eine Kapazitätserweiterung an seinem Standort in Bay City, Texas.
Der Wettbewerb konzentriert sich auf hochreine Produkte für pharmazeutische und Reagenzkunden sowie auf Kostenführerschaft für industrielle und Futtermittelanwendungen. AFYREN und Lygos vertreten eine dritte Wettbewerbsposition, die auf biobasierter Versorgung, Nachhaltigkeitsnachweisen und Ansprüchen auf natürlichen Ursprung basiert. AFYREN erwarb im März 2026 das vollständige Eigentum an AFYREN NEOXY und erhielt damit die direkte Kontrolle über die Bioraffinerie in Saint-Avold und deren Hochlaufpläne. Patentaktivitäten im Zusammenhang mit rekombinanten mikrobiellen Produktionsmethoden deuten auf anhaltenden technologischen Wettbewerb bei fermentationsbasierten Produktionsrouten hin. Snowco bedient Anwendungen für natürliche Aromenqualität, während Tokyo Chemical Industry und FUJIFILM Wako Laborreagenzenanwendungen bedienen. Diese Nischenlieferanten sind in spezialisierten Segmenten tätig, konkurrieren jedoch nicht mit großen Herstellern hinsichtlich des Produktionsmaßstabs.
Pharmazeutisches erneuerbares Material für Clean-Label-Hilfsstoffformulierungen bleibt eine begrenzte Chance für große Lieferanten. Es könnte jedoch für Spezialfermentationsunternehmen relevanter werden, wenn die Kapazität wächst. Im Mai 2026 verlängerten OXEA und Air Liquide ihre operative Partnerschaft in Oberhausen um 12 Jahre und sicherten damit die Verfügbarkeit von Industriegasen am Standort. AFYREN meldete seinen ersten kommerziellen Umsatz im Jahr 2025, basierend auf der Produktion von 400 Tonnen biobasierter Säuren und dem Verkauf an neun Kunden. Diese Entwicklungen zeigen, dass etablierte synthetische Lieferanten in die operative Kontinuität und Kapazitätserweiterung investieren, während erneuerbare Lieferanten kommerzielle Produktionskapazitäten aufbauen. Der Isobuttersäure-Markt unterstützt differenzierten Wettbewerb; die Versorgungsstruktur ist jedoch nicht stark fragmentiert.
Isobuttersäure-Branchenführer
-
OQ Chemicals GmbH
-
Eastman Chemical Company
-
AFYREN
-
Sasol
-
Tokyo Chemical Industry Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Isobuttersäure-Markt Unternehmen in diesem Bericht
- AFYREN
- Eastman Chemical Company
- FUJIFILM Wako Pure Chemical Corporation
- Hubei Jusheng Technology Co., Ltd.
- Jiangsu Dynamic Chemical Co., Ltd.
- Lygos, Inc.
- Nanjing Chemical Material Corp.
- OQ Chemicals GmbH
- Perstorp Holding AB
- Sasol
- Shanghai Aladdin Biochemical Technology Co., Ltd.
- Snowco
- Tokyo Chemical Industry Co., Ltd.
- Weifang Qiyi Chemical Co., Ltd.
- Yufeng International Group Co., Ltd.
Neueste Industrielle Entwicklungen in Isobuttersäure-Markt
- Juli 2026: OXEA (ehemals OQ Chemicals) bestätigte eine endgültige Investitionsentscheidung für eine Kapazitätserweiterung an seinem Produktionsstandort in Bay City, Texas. Die Erweiterung erhöht die nordamerikanische Produktionskapazität und unterstützt die Nachfrage von pharmazeutischen Zwischenprodukt- und Beschichtungskunden in der Region.
- Mai 2026: OXEA und Air Liquide verlängerten ihre operative Partnerschaft am Standort Oberhausen, Deutschland, um weitere 12 Jahre. Die Vereinbarung sichert die Versorgung mit Industriegasen für die Herstellung von Carbonsäuren und Oxochemikalien und unterstützt die Produktionskontinuität am europäischen Isobuttersäure-Produktionsstandort.
Globaler Isobuttersäure-Marktbericht – Umfang
Isobuttersäure ist eine farblose Carbonsäure, die unter Standardbedingungen in flüssiger Form vorliegt. Sie hat einen Geruch, der häufig mit ranziger Butter assoziiert wird, und dient als Zwischenprodukt in chemischen Fertigungsanwendungen.
Der Isobuttersäure-Markt ist nach Qualitätsstufe, Reinheit, Typ, Endverbraucherbranche und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in Reagenzqualität und Industriequalität segmentiert. Nach Reinheit ist der Markt in mehr als 98 % und weniger als 98 % segmentiert. Nach Typ ist der Markt in synthetische Isobuttersäure und erneuerbare Isobuttersäure segmentiert. Nach Endverbraucherbranche ist der Markt in Tierfutter, chemische Zwischenprodukte, Lebensmittel und Aromen, Pharmazeutika, Parfüms, Schutzlacke und sonstige Endverwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Isobuttersäure in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Reagenzqualität |
| Industriequalität |
| Mehr als 98 % |
| Weniger als 98 % |
| Synthetische Isobuttersäure |
| Erneuerbare Isobuttersäure |
| Tierfutter |
| Chemische Zwischenprodukte |
| Lebensmittel und Aromen |
| Pharmazeutika |
| Parfüms |
| Schutzlacke |
| Sonstige Endverwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | Reagenzqualität | |
| Industriequalität | ||
| Nach Reinheit | Mehr als 98 % | |
| Weniger als 98 % | ||
| Nach Typ | Synthetische Isobuttersäure | |
| Erneuerbare Isobuttersäure | ||
| Nach Endverbraucherbranche | Tierfutter | |
| Chemische Zwischenprodukte | ||
| Lebensmittel und Aromen | ||
| Pharmazeutika | ||
| Parfüms | ||
| Schutzlacke | ||
| Sonstige Endverwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Isobuttersäure-Marktes?
Die globale Isobuttersäure-Marktgröße wurde im Jahr 2025 auf 213,53 Millionen USD geschätzt und soll von 228,16 Millionen USD im Jahr 2026 auf 325,27 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,35 % während des Prognosezeitraums (2026–2031).
Welche Qualitätsstufe hat den größten Marktanteil?
Die Industriequalität hielt im Jahr 2025 einen Anteil von 63,71 % aufgrund ihres Einsatzes in der Esterproduktion, Beschichtungen, Futtermitteln und der chemischen Synthese.
Welche Endverbraucheranwendung wächst am schnellsten?
Tierfutter soll bis 2031 mit einer CAGR von 8,64 % wachsen, da organische Säuren antibiotische Wachstumsförderer ersetzen.
Welche Region wächst am schnellsten?
Asien-Pazifik soll bis 2031 mit einer CAGR von 8,17 % wachsen, unterstützt durch Chinas Produktionsbasis und Indiens pharmazeutische Nachfrage.