
インターロイキン-2市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.78 十億米ドル |
| 市場規模 (2031) | 2.44 十億米ドル |
| Growth Rate (2026 - 2031) | 6.50 % |
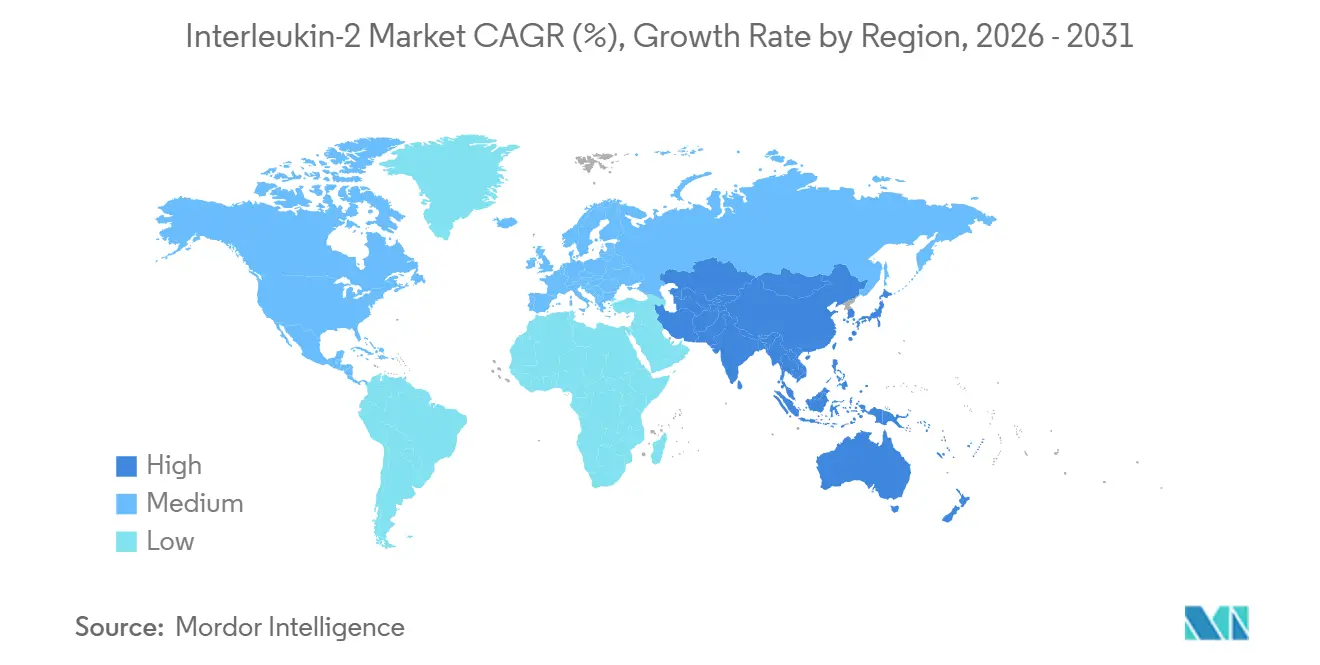
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
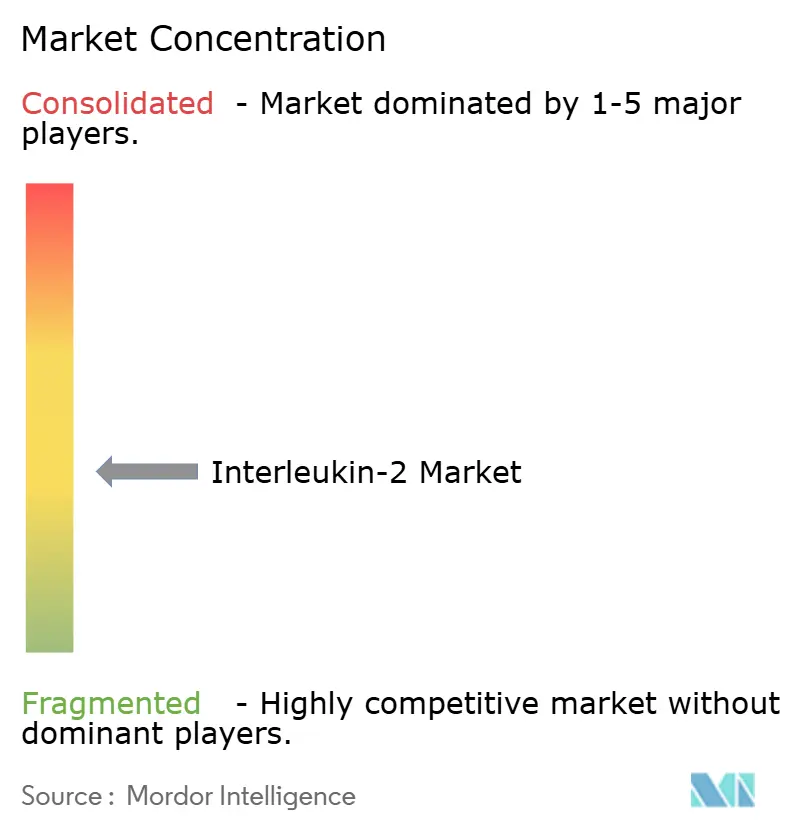
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインターロイキン-2市場分析
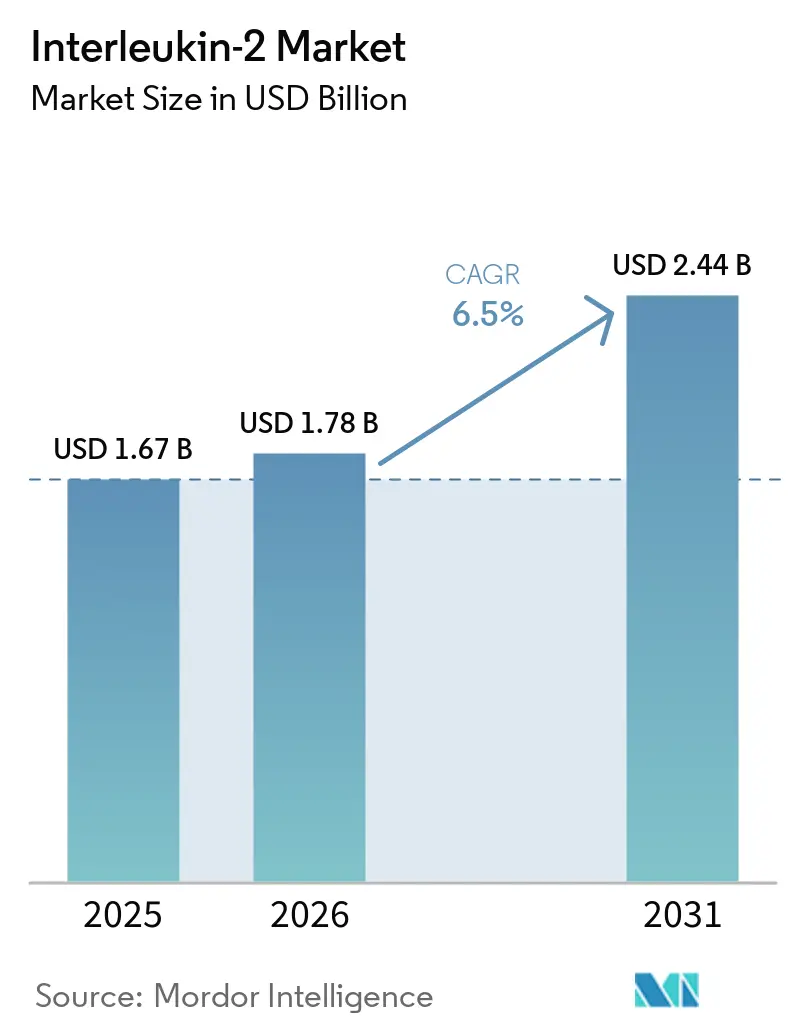
インターロイキン-2市場規模は2025年に1.67 ビリオン 米ドルと評価され、2026年の1.78 ビリオン 米ドルから2031年には2.44 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは6.5%となっています。
アルデスロイキンはインターロイキン-2市場における主要な収益貢献製品であり続けており、一方で新しい受容体アゴニストおよび融合タンパク質の開発が進んでいます。治療環境は、免疫活性を高め、従来の高用量療法の安全性上の制限を軽減する製品へとシフトしています。チェックポイント阻害剤との併用療法は、特定のがんにおけるIL-2の臨床的役割を強化しています。自己免疫疾患への応用も腫瘍学を超えた機会を拡大しており、特に低用量治療が制御性T細胞集団を増加させる領域において顕著です。集中的な投与を伴わずに持続的な奏効を示す企業は、より広範な普及と外来使用への明確な道筋を持っています。
主要レポートのポイント
- 製品タイプ別では、アルデスロイキンが2025年のインターロイキン-2市場シェアの65.45%を占め、一方で操作されたIL-2受容体アゴニストは2031年までに6.92%のCAGRで成長すると予測されています。
- 投与経路別では、静脈内投与が2025年の収益の88.65%を占め、一方で皮下投与は2031年までに7.44%のCAGRで拡大すると予測されています。
- 適応症別では、黒色腫が2025年の収益の35.66%を占め、一方で腎細胞癌は2031年までに8.56%のCAGRで進展すると予測されています。
- エンドユーザー別では、病院・クリニックが2025年の収益の65.78%を占め、一方でがん専門センターは2031年までに9.22%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の収益の39.34%を占め、一方でアジア太平洋は2031年までに8.45%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 腫瘍浸潤リンパ球療法におけるIL-2使用の拡大 | +1.4% | 世界全体、特に主要なリフィロイセル治療センターが集中する北米および欧州において最大の影響 | 中期(2~4年) |
| 操作されたIL-2受容体偏向療法の成長 | +1.6% | 世界全体、北米での早期普及およびアジア太平洋・欧州の臨床試験ネットワークを通じた拡大 | 長期(4年以上) |
| IL-2とチェックポイント阻害剤の併用療法の採用増加 | +1.2% | 北米および欧州、アジア太平洋での急速な成長を伴う | 中期(2~4年) |
| 自己免疫疾患における低用量IL-2需要の増加 | +0.9% | アジア太平洋における中国主導の活動、北米および欧州でも開発が進行 | 長期(4年以上) |
| 免疫寛容回復のためのTreg指向免疫療法 | +0.7% | 慢性自己免疫疾患の未充足ニーズが高い北米および欧州連合 | 長期(4年以上) |
| 分散型および自己投与製剤からのIL-2需要 | +0.6% | 世界全体、特にハブアンドスポーク型腫瘍学ケアが確立された欧州および北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
腫瘍浸潤リンパ球療法におけるIL-2使用の拡大
高用量IL-2は、腫瘍浸潤リンパ球(TIL)の注入後の持続性と活性を支持します。十分なシグナルサポートがなければ、注入された細胞は急速に収縮し、治療効果を失う可能性があります。進行性黒色腫患者617名を対象とした13件のTIL研究のメタ分析では、抗PD-(L)1治療後に34%の客観的奏効率が報告されました。新しい製造プロトコルは、閉鎖型灌流バイオリアクターにおいてIL-2とIL-15およびIL-21を組み合わせ、製品品質を向上させ疲弊マーカーを低減することで、インターロイキン-2市場におけるTILベースの併用療法の適格性を拡大する可能性があります。
Iovanceは、制御性T細胞の活性化を制限しながらエフェクターT細胞を拡大するよう設計された修飾IL-2融合タンパク質であるIOV-3001を研究しました。同社は、より負担の少ない治療モデルを支持するため、2026年に低用量TILレジメンのフェーズII進展を計画していました。[1]C. Alves Costa Silva et al.,「腫瘍浸潤リンパ球療法におけるインターロイキン-2の二重の役割」、Clinical Cancer Bulletin、springer.com。 オーストラリアは2026年6月に、以前に治療を受けた進行性黒色腫に対してAmtagvi(リフィロイセル)を承認し、米国外でのTIL療法へのアクセスを拡大しました。この進展は、細胞注入後に投与されるコンパニオンIL-2製品への需要を支持しました。
操作されたIL-2受容体偏向療法の成長
操作されたIL-2プログラムは、IL-2Rβγ(CD122/CD132)の活性をエフェクターT細胞およびナチュラルキラー細胞に向け、CD25(IL-2Rα)シグナル伝達を低減することを目標としています。このアプローチは、制御性T細胞の活性化および血管毒性を制限することを目的としています。Medicennaは、MDNA11で治療されたチェックポイント耐性固形腫瘍を有する12名の評価可能患者において、42%の客観的奏効率および83%の疾患制御率を報告しました。ABILITY-1フェーズI/II試験では、18種類のがんにわたる55名の単剤療法患者が、チェックポイント阻害剤失敗後に24%の客観的奏効率を報告しました。
ノーアルファIL-2ムテインのファーストインヒューマンフェーズI試験では、推奨フェーズII用量1,200 IU/kgにおいて12ヶ月時点で60%の疾患制御率が報告されました。また、血管漏出症候群なしに60%のCD8 T細胞Ki67増殖および87%のナチュラルキラー細胞増殖が報告されました。[2]D. Davar et al.,「進行性淡明細胞腎細胞癌におけるペムブロリズマブ+高用量IL-2」、Nature Communications、nature.com。 アストラゼネカは、腫瘍内CD8+ T細胞への活性を制限するよう設計されたCD8誘導サイトカインであるAZD6750を評価しています。リルベゴストミグとのAZD6750のフェーズI/II試験は、NCT07115043の下で登録中です。
IL-2とチェックポイント阻害剤の併用療法の採用増加
チェックポイント阻害剤は疲弊したT細胞から抑制シグナルを除去し、一方でIL-2はT細胞の拡大とエフェクター機能を支持します。治療未経験の進行性淡明細胞腎細胞癌を対象としたフェーズII試験では、ペムブロリズマブ+高用量IL-2で73%の客観的奏効率が報告されました。また、42%の完全奏効率および84ヶ月を超える中央値全生存期間が報告されました。2026年5月の分析時点で、42.3%の患者が5年を超える無治療期間を有していました。
腎細胞癌におけるIL-2単剤療法の過去の客観的奏効率は21%から24.7%の範囲であり、併用療法への関心を支持しています。転移性腎細胞癌を対象としたシムルカフスプ アルファとアテゾリズマブおよびベバシズマブのフェーズIb試験では、三剤併用群で47%の客観的奏効率が報告されました。また、中央値無増悪生存期間18.3ヶ月および腫瘍生検におけるT細胞とナチュラルキラー細胞の持続的な拡大が報告されました。これらの知見は、インターロイキン-2市場における広範な免疫療法戦略におけるIL-2の役割を支持しています。[3]J. He et al.,「全身性エリテマトーデス患者における低用量IL-2療法による制御性T細胞の回復」、Nature Communications、nature.com。
自己免疫疾患における低用量IL-2需要の増加
低用量IL-2は、腫瘍学用量の治療に関連するサイトカインストームを伴わずに制御性T細胞を拡大することができます。全身性エリテマトーデス患者152名を対象としたフェーズIIb試験では、100万IU皮下投与群が12週時点で69.7%のSRI-4奏効率を達成し、プラセボ群の23.5%と比較されました。この差は24週を通じて有意であり、P<0.001でした。最用量群はまた、抗dsDNA抗体レベルの低下およびプレドニゾン使用量の減少を示しました。
ベーチェット症候群患者60名を対象とした無作為化試験では、低用量IL-2がプラセボ群の1.57から0.69へと口腔潰瘍数を減少させ、P=0.001で重篤な有害事象はありませんでした。制御性T細胞の拡大が報告された生物学的相関因子でした。全身性エリテマトーデス試験は中国の12の病院で実施され、中国を臨床エビデンスの産出者および治療市場として位置づけました。低用量IL-2は難治性関節リウマチでも研究されており、インターロイキン-2市場における長期的な自己免疫疾患の機会を支持しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高用量IL-2毒性と集中治療の要件 | -0.8% | 世界全体、ICU腫瘍学キャパシティが限られた南米および中東・アフリカにおいて最も強い影響 | 短期(2年以内) |
| 従来のアルデスロイキンの短い半減期と頻回投与 | -0.5% | 世界全体、外来プロトコルが優先されるアジア太平洋および欧州においてより強い圧力 | 中期(2~4年) |
| チェックポイント阻害剤およびその他の免疫療法による代替 | -0.7% | チェックポイント阻害剤の使用が最も高い北米および欧州 | 中期(2~4年) |
| 複雑なIL-2ベース治療経路に対する限られた償還整合性 | -0.4% | 世界全体、多剤腫瘍学価格設定において欧州システムに明確なギャップ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高用量IL-2毒性と集中治療の要件
高用量アルデスロイキンは要求の高い臨床安全性プロファイルを有しています。391名の患者を対象とした研究では、87%が低血圧を経験し、73%が血管漏出症候群または浮腫を経験しました。集中的なモニタリングの必要性は、適切な臨床インフラを備えた大規模な学術センターへの投与を制限しています。ブラジル、インド、および中東・アフリカの一部地域における限られたICU腫瘍学キャパシティは、患者アクセスをさらに制限しています。従来のアルデスロイキンの短い半減期は、インターロイキン-2市場における治療負担を増加させ、投与が8時間ごとに必要となる場合があります。注入後のIL-2毒性はTIL療法の経路にも影響します。リフィロイセルレジメンは、引用された分析において7.5%の治療関連死亡率を示しました。Iovanceは2026年6月に、注入後IL-2を使用しないよう設計されたIL-12テザードTIL療法であるIOV-5001のFDA IND承認を取得しました。
チェックポイント阻害剤およびその他の免疫療法による代替
PD-1およびPD-L1チェックポイント阻害剤は、現在のIL-2収益基盤の大部分を占める黒色腫および腎細胞癌の一次治療として広く使用されています。月1回の静脈内または皮下チェックポイント阻害剤レジメンは、集中的なモニタリングを必要とする多回投与の毎日のアルデスロイキン治療よりも簡便です。この利便性は、適切な患者集団においてチェックポイント阻害剤への治療選好を支持しています。代替圧力はインターロイキン-2市場におけるアルデスロイキン単剤療法に対して最も強く、併用療法および操作されたIL-2製品に対してはより直接的ではありません。高用量IL-2の併用療法は、選択された患者において依然として持続的な転帰を提供できます。引用された腎細胞癌試験では、完全奏効者が5年を超える無治療期間を有しており、これはチェックポイント阻害剤単剤療法では日常的に再現されない転帰です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
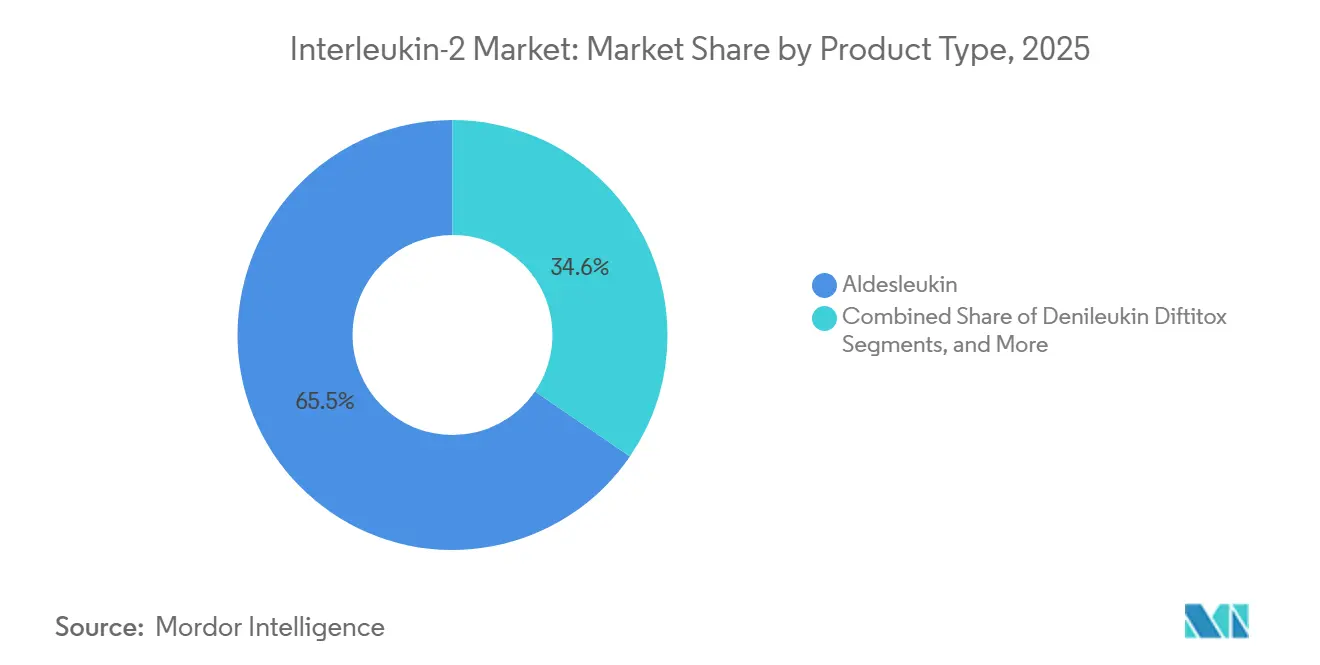
作されたバリアントが収益構成を再定義アルデスロイキンは2025年の製品収益の65.45%を占め、30年以上の臨床使用実績と広く承認された代替品の欠如に支えられています。この確立された基盤はインターロイキン-2市場を引き続き支えています。操作されたIL-2受容体アゴニストは最も成長の速い製品セグメントであり、2026年~2031年の予測CAGRは6.92%です。2026年1月までに、MedicennaはABILITY-1フェーズ1/2試験において29種類のがんにわたる110名以上の患者を登録し、二次・三次治療において50%の客観的奏効率を報告しました。AnaveonはASCO 2026においてANV600のフェーズ1データを発表し、推奨フェーズ2用量を確立し、チェックポイント後およびチェックポイント未経験患者における腫瘍縮小を報告しました。
LYMPHIRおよびREMITOROとして販売されているデニロイキン ジフチトクスは、主に皮膚T細胞リンパ腫治療から収益を生み出し、びまん性大細胞型B細胞リンパ腫での開発が進行中の第2位の製品カテゴリーです。ペグ化IL-2製品および融合タンパク質は小さなカテゴリーに留まりますが、戦略的重要性を持っています。Nektar は2026年7月にアトピー性皮膚炎に対するレズペガルデスロイキンのフェーズ3 ZENITH AD試験を開始しました。陽性結果は、主要な自己免疫適応症に対して最初に承認されたペグ化IL-2製品を確立する可能性があります。Krystalは2026年2月に進行性非小細胞肺癌におけるKB707のFDA RMAT指定を取得しました。KB707は吸入を通じて局所的なIL-2およびIL-12発現を提供し、インターロイキン-2市場に差別化された投与モデルを加えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


投与経路別:
皮下投与が勢いを増す静脈内投与は2025年の投与経路別収益の88.65%を占め、モニタリングされた静脈内注入による高用量アルデスロイキンの使用を反映しています。皮下投与は2026年~2031年に7.44%のCAGRで成長すると予測されています。低用量自己免疫プロトコルは一般的に隔日の皮下注射を使用し、一方で操作されたIL-2製品は外来投与を支持する製剤へと移行しています。混合法分析では、皮下免疫療法が静脈内投与と比較して治療時間を85%~90%短縮し、患者1人当たり年間1,410ユーロ(1,537米ドル)の節約を生み出し、腫瘍学デイホスピタルの占有率を40%削減したことが示されました。
2026年6月の調査では、有効性と安全性が同等の場合に92%の患者が皮下投与を好み、82%の医療専門家が適切な患者への院外投与を支持しました。これらの選好は、製剤が治療環境とプロバイダーアクセスに影響するため、製造業者が皮下投与対応製品を開発することを促しています。SILVER フェーズIb試験は、ぶどう膜黒色腫においてテベンタフスプとの125,000 IU/kgの低用量皮下IL-2を評価しています。この試験は、新しい併用療法における皮下IL-2の使用の増加を示しており、インターロイキン-2産業全体でのアクセスを広げることができます。
適応症別:
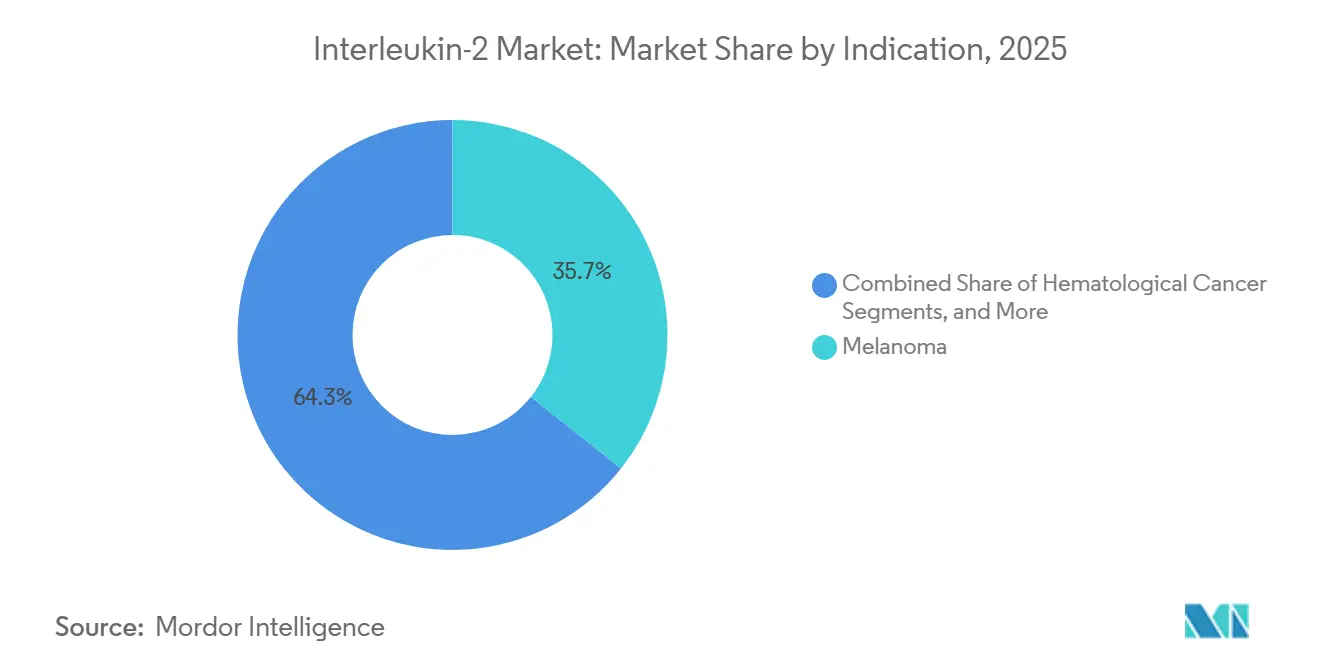
腎細胞癌が持続的な併用データに基づいて構築黒色腫は2025年の適応症別収益の35.66%を占め、リフィロイセルおよび高用量IL-2 TILレジメン、アルデスロイキン併用療法、およびT細胞リンパ増殖性疾患における新興のデニロイキン ジフチトクス活性に支えられています。腎細胞癌は最も成長の速い適応症であり、2026年~2031年の予測CAGRは8.56%です。ペムブロリズマブ+高用量IL-2は73%の客観的奏効率を報告し、アルデスロイキン単剤療法の過去の奏効率21%~24.7%と比較されました。このエビデンスは、持続的な無治療奏効が臨床的優先事項である併用プロトコルへの関心を高めています。
自己免疫疾患は腫瘍学を超えた長期的な機会を表しています。低用量IL-2は、全身性エリテマトーデス、難治性関節リウマチ、およびベーチェット症候群の研究において制御性T細胞とエフェクターT細胞のバランスを回復させました。世界の全身性エリテマトーデス患者数は500万人と推定され、現在収益を牽引しているがん患者数を超えており、治療コースはほとんどの腫瘍学レジメンよりも長くなる可能性があります。血液学的がんは皮膚T細胞リンパ腫におけるデニロイキン ジフチトクスを通じて引き続き貢献しており、びまん性大細胞型B細胞リンパ腫のフェーズ2試験が関連患者集団を拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
がん専門センターが重要な成長拠点となる病院・クリニックは2025年のエンドユーザー別収益の65.78%を占め、高用量アルデスロイキンが施設的な治療キャパシティを必要とするためです。がん専門センターは2026年~2031年に9.22%のCAGRで成長すると予測されています。2026年7月時点で、Iovanceは世界で95以上の認定Amtagvi治療センターを運営し、TILVANCE-301フェーズ3試験は国際的なサイトで患者の登録を継続しました。このネットワークは専門的な細胞療法の提供と関連するIL-2投与を支持し、がん専門センターを主要な採用拠点として位置づけています。
がん専門センターは、硬直した処方集や標準化された治療プロトコルに直面する可能性がある一般病院よりも迅速に操作されたIL-2製品と併用療法を採用できます。学術医療センターおよび研究機関は小さな収益セグメントですが、ファーストインヒューマンおよび登録試験の重要な拠点であり続けています。これらの試験は、どの操作された製品が商業的使用に進むかを決定します。低用量自己免疫プログラムが潜在的な承認に向けて進むにつれて、リウマチ科および皮膚科の専門クリニックが第4の意味のあるエンドユーザーカテゴリーとして浮上し、腫瘍学に焦点を当てたケア環境を超えてインターロイキン-2市場を拡大する可能性があります。
地域分析
北米および欧州インターロイキン-2市場
北米は2025年のインターロイキン-2市場収益の39.34%を占めました。米国はFDA承認済みのProleukinおよびLYMPHIR製品、拡大するlifileucel治療センターネットワーク、高用量IL-2を投与し臨床試験を実施する学術センターを有しています。カナダは発展中の腫瘍学的医療費償還制度を通じて市場アクセスを支援しており、メキシコでは民間腫瘍クリニックが重要なアクセス経路となっています。欧州はドイツ、フランス、英国を中心に、確立された腫瘍学インフラと多国籍臨床試験活動の恩恵を受けています。欧州医薬品庁は2026年にIovanceが再提出したマーケティング承認申請を審査し、TIL療法への欧州アクセスを支援しました。
アジア太平洋インターロイキン-2市場
アジア太平洋地域は最も急成長している地域であり、2026年から2031年の予測CAGRは8.45%です。中国は2026年のアジア太平洋需要の40%〜45%を占め、腫瘍学における組換えヒトIL-2の使用、免疫療法研究への公的投資、および低用量自己免疫試験によって牽引されました。12の中国病院にわたるフェーズIIb全身性エリテマトーデス試験は、中国を臨床エビデンス産出国かつ治療市場として位置づけました。日本と韓国はREMITORO承認、製造能力、およびバイオテクノロジー活動に支えられ、地域収益の30%〜35%に貢献しました。
中東・アフリカおよび南米インターロイキン-2市場
中東、アフリカ、および南米は、インターロイキン-2市場において引き続き小規模な地域セグメントにとどまっています。サウジアラビアとアラブ首長国連邦は国家腫瘍プログラムを拡大していますが、ICU要件が一部の施設での普及を制限しています。ブラジルは規制の合化と成長する民間腫瘍セクターを通じて、南米における普及を主導しています。両地域の医療費償還制度は、IL-2併用療法および養子細胞療法のコスト構造に十分に適応しておらず、病院依存型のアルデスロイキン療法よりも外来対応型の操作製品および皮下投与製品が優先される状況となっています。

競合環境
インターロイキン-2市場は企業レベルで中程度に分散しており、総収益の中間十代のシェアを超えて支配する企業はありません。製品収益はより集中しており、アルデスロイキンが現在の値の大部分を占めています。確立されたフランチャイズはパイプライン投資を支持し、一方で受容体アゴニスト、融合タンパク質、およびペグ化バリアントが臨床的差別化と忍容性を通じて競争しています。査読済み研究は2026年にIL-2受容体の3つのサブユニットすべてを標的とするトリスペシフィックVHHベース抗体を報告し、現在のフェーズ1およびフェーズ2プログラムを超えた潜在的な製品設計を示しています。
Iovanceは2026年第2四半期に9,900万米ドルの収益を生み出し、TILプラスIL-2モデルの商業的関連性を示しました。2026年6月のオーストラリア承認によりAmtagviは3番目の世界的規制市場に拡大しました。Nektar は2026年7月に中等度から重度のアトピー性皮膚炎に対するレズペガルデスロイキンの2つのグローバルフェーズ3試験を開始しました。KrystalのFDA RMAT指定(進行性非小細胞肺癌におけるKB707)はその開発経路を加速させる可能性があり、インターロイキン-2市場における差別化された臨床的および投与的ポジションを反映しています。
ILTOO Pharmaは全身性エリテマトーデスに対する低用量IL-2を開発しており、Philogenは軟部組織肉腫におけるL19-IL2(ダルロイキン)のフェーズ3 FIBROSARC登録を完了しました。これらのプログラムは適応症基盤を黒色腫および腎細胞癌を超えて拡大しています。リフィロイセルは非小細胞肺癌においてFDA ファストトラック指定を取得し、この指定はKB707 RMAT状態とともに開発の加速を支持しています。競争は安全性、投与、併用エビデンス、および専門家環境でのアクセスに依存しています。
インターロイキン-2産業リーダー
Iovance Biotherapeutics, Inc.
Merck & Co., Inc.
Eisai Co., Ltd.
Nektar Therapeutics
Innovent Biologics, Inc.
- *免責事項:主要選手の並び順不同
インターロイキン-2市場
- Anaveon AG
- Ascendis Pharma A/S
- Asher Biotherapeutics, Inc.
- BioNTech
- Citius Pharmaceuticals, Inc.
- Corvus Pharmaceuticals, Inc.
- Cue Biopharma, Inc.
- Eisai
- Equillium, Inc.
- ILTOO Pharma
- Innovent Biologics, Inc.
- Iovance Biotherapeutics, Inc.
- Krystal Biotech, Inc.
- Medicenna Therapeutics Corp.
- Merck
- Mural Oncology plc
- Nektar Therapeutics
- Philogen S.p.A.
- Sanofi
- Synthekine, Inc.
- TILT Biotherapeutics Ltd
- Werewolf Therapeutics, Inc.
- Xilio Therapeutics, Inc.

Recent Industry Developments in インターロイキン-2市場
- 2026年7月:Nektar Therapeuticsは、中等度から重度のアトピー性皮膚炎を有する12歳以上の患者を対象としたレズペガルデスロイキンの2つのグローバルフェーズ3 ZENITH AD試験を開始し、2029年のBLA申請を支持しました。FDAはまた、円形脱毛症に対する単一の850患者登録フェーズ3 ZENITH AA試験に合意しました。
- 2026年6月:Iovance Biotherapeuticsは、以前に治療を受けた進行性黒色腫に対してオーストラリアTGAからAmtagvi(リフィロイセル)の承認を取得し、オーストラリアをリフィロイセルの3番目の世界的規制市場として確立しました。
- 2026年5月:AnaveonはASCO 2026においてANV600(スネカフスプ アルファ)のポジティブなフェーズ1 EXPAND-1データを発表し、推奨フェーズ2用量を確立し、患者グループ全体で腫瘍縮小を示しました。
- 2026年3月:Iovanceは、リフィロイセルを投与された以前に治療を受けた切除不能または転移性黒色腫患者を対象としたIOV-3001のフェーズ1/2試験を開始しました。この療法は、より少ない頻度の投与と選択的なエフェクターT細胞拡大を可能にするよう設計されました。


世界のインターロイキン-2市場レポートスコープ
レポートのスコープによると、インターロイキン-2(IL-2)は白血球の活動を調節し、身体の免疫応答に不可欠なサイトカインと呼ばれるシグナル伝達タンパク質の一種です。
インターロイキン-2市場は、製品タイプ、投与経路、適応症、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場はアルデスロイキン、デニロイキン ジフチトクス、操作されたIL-2受容体アゴニスト、ペグ化IL-2製品、IL-2融合タンパク質、およびその他のIL-2製品を含みます。投与経路別では、市場は静脈内、皮下、およびその他の投与経路にセグメント化されています。適応症別では、市場は腎細胞癌、黒色腫、血液学的がん、自己免疫疾患、およびその他の適応症に分類されています。エンドユーザー別では、市場は病院・クリニック、学術医療センターおよび研究機関、がん専門センター、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
| アルデスロイキン |
| デニロイキン ジフチトクス |
| 操作されたIL-2受容体アゴニスト |
| ペグ化IL-2製品 |
| IL-2融合タンパク質 |
| その他のIL-2製品 |
| 静脈内 |
| 皮下 |
| その他 |
| 腎細胞癌 |
| 黒色腫 |
| 血液学的がん |
| 自己免疫疾患 |
| その他の適応症 |
| 病院・クリニック |
| 学術医療センターおよび研究機関 |
| がん専門センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | アルデスロイキン | |
| デニロイキン ジフチトクス | ||
| 操作されたIL-2受容体アゴニスト | ||
| ペグ化IL-2製品 | ||
| IL-2融合タンパク質 | ||
| その他のIL-2製品 | ||
| 投与経路別 | 静脈内 | |
| 皮下 | ||
| その他 | ||
| 適応症別 | 腎細胞癌 | |
| 黒色腫 | ||
| 血液学的がん | ||
| 自己免疫疾患 | ||
| その他の適応症 | ||
| エンドユーザー別 | 病院・クリニック | |
| 学術医療センターおよび研究機関 | ||
| がん専門センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
2031年までのインターロイキン-2市場の予測値は?
インターロイキン-2市場は2026年の1.78 ビリオン 米ドルから6.50%のCAGRで2031年までに2.44 ビリオン 米ドルに達すると予測されています。
最大の収益ポジションを持つインターロイキン-2製品タイプはどれですか?
アルデスロイキンは2025年の製品収益の65.45%を占め、腫瘍学ケアにおける確立された使用実績に支えられています。
IL-2療法において最も成長の速い治療領域はどれですか?
腎細胞癌はペムブロリズマブおよび高用量IL-2との併用データに支えられ、2031年までに8.56%のCAGRで成長すると予測されています。
操作されたIL-2製品が開発される理由は何ですか?
これらの製品は、従来の療法に関連するCD25シグナル伝達および血管毒性を低減しながら、エフェクターT細胞とナチュラルキラー細胞を刺激することを目指しています。
皮下製剤はIL-2治療をどのように変えていますか?
皮下投与は2031年までに7.44%のCAGRで成長すると予測されており、治療時間の短縮とより多くの外来ケアを支持できます。
IL-2療法において最も急速に拡大している地域はどこですか?
アジア太平洋は2031年までに8.45%のCAGRで成長すると予測されており、中国が2026年の地域需要の40%~45%を占め、インターロイキン-2市場における地域拡大を支持しています。
最終更新日:



