
Interleukin-2-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.78 Milliarden US-Dollar |
| Marktgröße (2031) | 2.44 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Interleukin-2-Marktanalyse von Mordor Intelligence
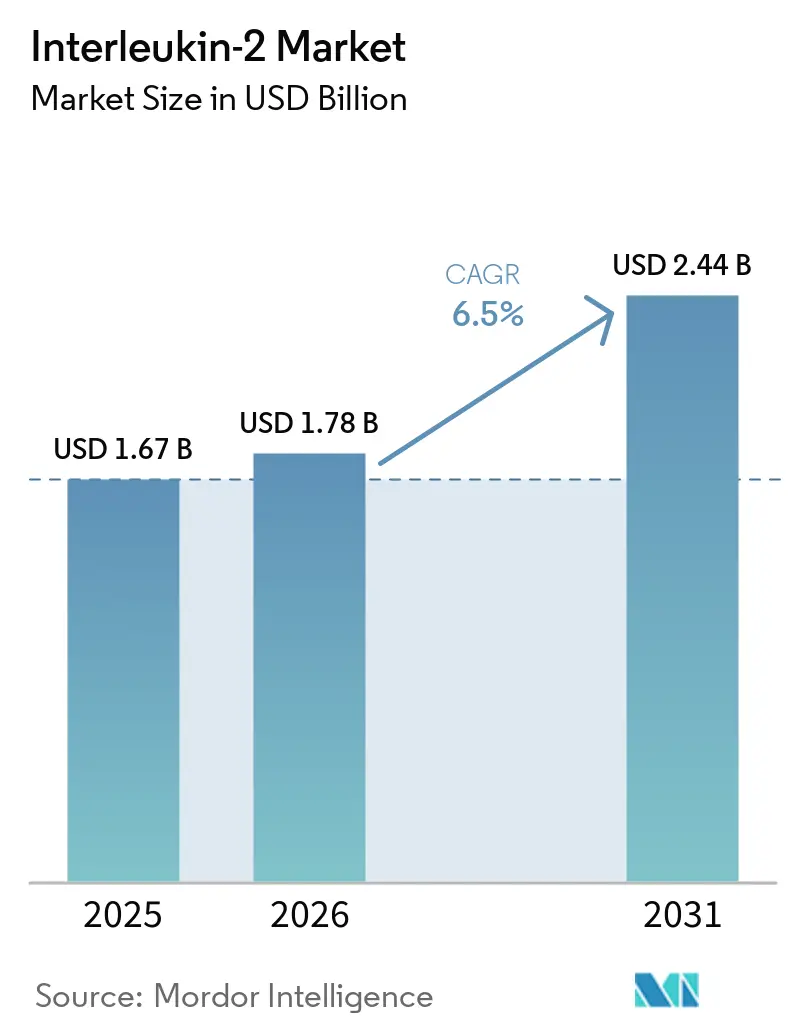
Die Größe des Interleukin-2-Marktes wurde im Jahr 2025 auf 1,67 Milliarden USD geschätzt und soll von 1,78 Milliarden USD im Jahr 2026 auf 2,44 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,5 % während des Prognosezeitraums (2026–2031).
Aldesleukin bleibt der primäre Umsatzbeitrag zum Interleukin-2-Markt, während neuere Rezeptoragonisten und Fusionsproteine weiterhin in der Entwicklung voranschreiten. Die Behandlungslandschaft verschiebt sich hin zu Produkten, die die Immunaktivität steigern und die Sicherheitsbeschränkungen der konventionellen Hochdosistherapie reduzieren. Kombinationsregime mit Checkpoint-Inhibitoren stärken die klinische Rolle von IL-2 bei ausgewählten Krebserkrankungen. Autoimmune Anwendungen erweitern auch die Möglichkeiten über die Onkologie hinaus, insbesondere dort, wo eine Niedrigdosisbehandlung die regulatorischen T-Zell-Populationen erhöht. Unternehmen, die dauerhafte Ansprechen mit weniger intensiver Verabreichung nachweisen, haben einen klareren Weg zu einer breiteren Akzeptanz und ambulanten Nutzung.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Aldesleukin im Jahr 2025 einen Anteil von 65,45 % am Interleukin-2-Markt, während konstruierte IL-2-Rezeptoragonisten bis 2031 voraussichtlich mit einer CAGR von 6,92 % wachsen werden.
- Nach Verabreichungsweg hielt die intravenöse Verabreichung im Jahr 2025 einen Umsatzanteil von 88,65 %, während die subkutane Verabreichung bis 2031 voraussichtlich mit einer CAGR von 7,44 % wachsen wird.
- Nach Indikation entfiel auf Melanom im Jahr 2025 ein Umsatzanteil von 35,66 %, während das Nierenzellkarzinom bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Umsatzanteil von 65,78 %, während spezialisierte Krebszentren bis 2031 voraussichtlich mit einer CAGR von 9,22 % wachsen werden.
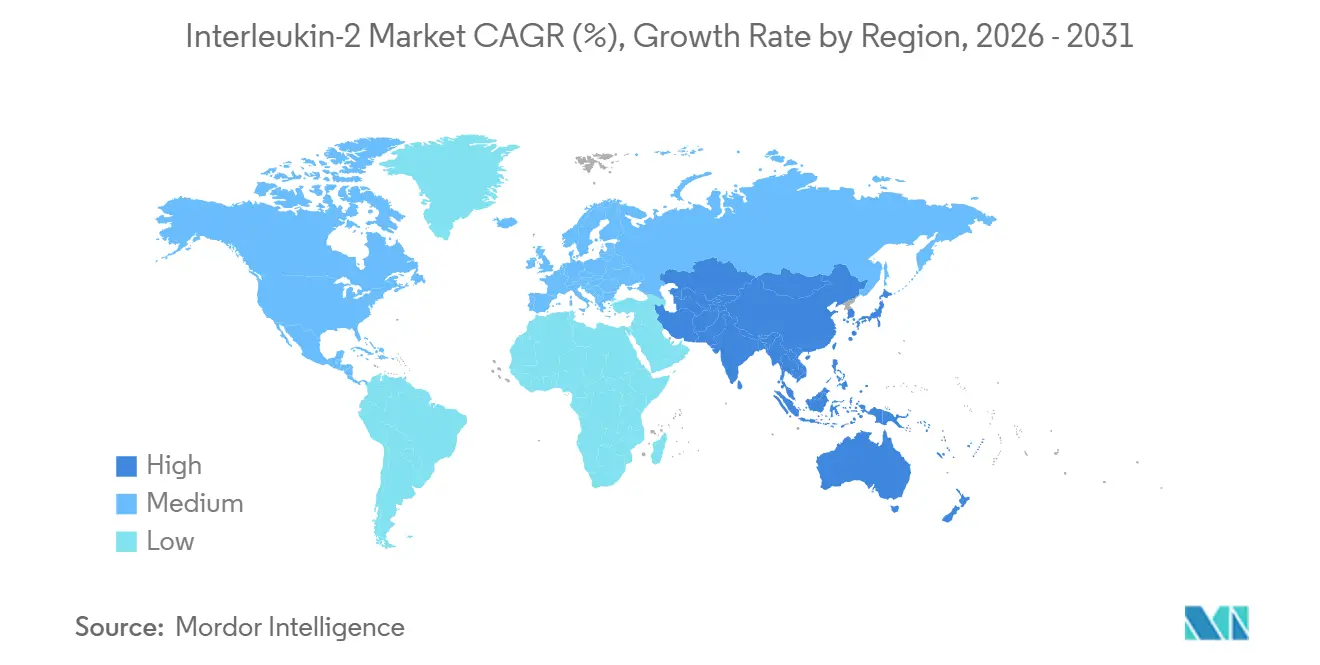
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 39,34 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,45 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Ausweitung des IL-2-Einsatzes in der Therapie mit tumorinfiltrierenden Lymphozyten | +1.4% | Global, mit dem stärksten Effekt in Nordamerika und Europa an führenden Lifileucel-Behandlungszentren | Mittelfristig (2–4 Jahre) |
| Wachstum konstruierter IL-2-rezeptorbiasierter Therapien | +1.6% | Global, mit früher Akzeptanz in Nordamerika und Ausweitung durch klinische Studiennetzwerke in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende Akzeptanz von IL-2- und Checkpoint-Inhibitor-Kombinationen | +1.2% | Nordamerika und Europa, mit schnellem Wachstum in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach niedrig dosiertem IL-2 bei Autoimmunerkrankungen | +0.9% | Von China geführte Aktivität in Asien-Pazifik, mit Entwicklung auch in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Treg-gerichtete Immuntherapie zur Wiederherstellung der Immuntoleranz | +0.7% | Nordamerika und die Europäische Union, wo chronische Autoimmunerkrankungen einen hohen ungedeckten Bedarf aufweisen | Langfristig (≥ 4 Jahre) |
| IL-2-Nachfrage aus dezentralisierten und selbst verabreichten Formulierungen | +0.6% | Global, insbesondere Europa und Nordamerika mit etablierter Hub-and-Spoke-Onkologieversorgung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des IL-2-Einsatzes in der Therapie mit tumorinfiltrierenden Lymphozyten
Hochdosiertes IL-2 unterstützt die Persistenz und Aktivität tumorinfiltierender Lymphozyten (TILs) nach der Infusion. Ohne ausreichende Signalunterstützung können infundierte Zellen schnell kontrahieren und ihre therapeutische Wirkung verlieren. Eine Metaanalyse von 13 TIL-Studien mit 617 Patienten mit fortgeschrittenem Melanom berichtete eine objektive Ansprechrate von 34 % nach vorheriger Anti-PD-(L)1-Behandlung. Neue Herstellungsprotokolle kombinieren IL-2 mit IL-15 und IL-21 in geschlossenen Perfusionsbioreaktoren, um die Produktqualität zu verbessern und Erschöpfungsmarker zu reduzieren, was die Eignung für TIL-basierte Kombinationstherapien im Interleukin-2-Markt potenziell erweitert.
Iovance untersuchte IOV-3001, ein modifiziertes IL-2-Fusionsprotein, das darauf ausgelegt ist, Effektor-T-Zellen zu expandieren und gleichzeitig die Aktivierung regulatorischer T-Zellen zu begrenzen. Das Unternehmen plante für 2026 den Übergang zu Phase II mit einem niedrig dosierten TIL-Regime, um ein weniger belastendes Behandlungsmodell zu unterstützen.[1]C. Alves Costa Silva et al., "Duale Rolle von Interleukin-2 in der Therapie mit tumorinfiltrierenden Lymphozyten," Clinical Cancer Bulletin, springer.com. Australien genehmigte Amtagvi (Lifileucel) für zuvor behandeltes fortgeschrittenes Melanom im Juni 2026 und erweiterte damit den Zugang zur TIL-Therapie außerhalb der Vereinigten Staaten. Diese Entwicklung unterstützte die Nachfrage nach begleitenden IL-2-Produkten, die nach der Zellinfusion verabreicht werden.
Wachstum konstruierter IL-2-rezeptorbiasierter Therapien
Konstruierte IL-2-Programme zielen auf IL-2Rβγ- oder CD122/CD132-Aktivität gegenüber Effektor-T-Zellen und natürlichen Killerzellen ab, während die CD25- oder IL-2Rα-Signalgebung reduziert wird. Dieser Ansatz zielt darauf ab, die Aktivierung regulatorischer T-Zellen und vaskuläre Toxizität zu begrenzen. Medicenna berichtete eine objektive Ansprechrate von 42 % und eine Krankheitskontrollrate von 83 % bei 12 auswertbaren Patienten mit checkpoint-resistenten soliden Tumoren, die mit MDNA11 behandelt wurden. In der ABILITY-1-Phase-I/II-Studie berichteten 55 Monotherapiepatienten aus 18 Krebsarten eine objektive Ansprechrate von 24 % nach Versagen von Checkpoint-Inhibitoren.
Eine First-in-Human-Phase-I-Studie eines No-Alpha-IL-2-Muteins berichtete eine Krankheitskontrollrate von 60 % nach 12 Monaten bei der empfohlenen Phase-II-Dosis von 1.200 IU/kg. Die Studie berichtete auch 60 % CD8-T-Zell-Ki67-Proliferation und 87 % natürliche Killerzell-Proliferation ohne vaskuläres Leck-Syndrom.[2]D. Davar et al., "Pembrolizumab plus hochdosiertes IL-2 beim fortgeschrittenen klarzelligen Nierenzellkarzinom," Nature Communications, nature.com. AstraZeneca evaluiert AZD6750, ein CD8-gesteuertes Zytokin, das darauf ausgelegt ist, die Aktivität auf intratumorale CD8+-T-Zellen zu beschränken. Eine Phase-I/II-Studie von AZD6750 mit Rilvegostomig wird unter NCT07115043 eingeschlossen.
Zunehmende Akzeptanz von IL-2- und Checkpoint-Inhibitor-Kombinationen
Checkpoint-Inhibitoren entfernen inhibitorische Signale von erschöpften T-Zellen, während IL-2 die T-Zell-Expansion und Effektorfunktion unterstützt. Eine Phase-II-Studie bei behandlungsnaivem fortgeschrittenem klarzelligem Nierenzellkarzinom berichtete eine objektive Ansprechrate von 73 % mit Pembrolizumab plus hochdosiertem IL-2. Die Studie berichtete auch eine vollständige Ansprechrate von 42 % und ein medianes Gesamtüberleben von mehr als 84 Monaten. Zum Zeitpunkt der Analyse im Mai 2026 hatten 42,3 % der Patienten behandlungsfreie Intervalle von mehr als fünf Jahren.
Historische objektive Ansprechraten für IL-2-Monotherapie beim Nierenzellkarzinom lagen zwischen 21 % und 24,7 %, was das Interesse an Kombinationsregimen unterstützt. Eine Phase-Ib-Studie von Simlukafusp alfa mit Atezolizumab und Bevacizumab berichtete eine objektive Ansprechrate von 47 % im Triplett-Arm für metastasiertes Nierenzellkarzinom. Die Studie berichtete auch ein medianes progressionsfreies Überleben von 18,3 Monaten und eine anhaltende T-Zell- und natürliche Killerzell-Expansion in Tumorbiopsien. Diese Ergebnisse unterstützen die Rolle von IL-2 in breiteren Immuntherapiestrategien im Interleukin-2-Markt.[3]J. He et al., "Niedrigdosierte IL-2-Therapie stellt regulatorische T-Zellen bei Patienten mit systemischem Lupus erythematodes wieder her," Nature Communications, nature.com.
Steigende Nachfrage nach niedrig dosiertem IL-2 bei Autoimmunerkrankungen
Niedrig dosiertes IL-2 kann regulatorische T-Zellen expandieren, ohne den mit der Onkologiedosis verbundenen Zytokinsturm auszulösen. In einer Phase-IIb-Studie mit 152 Patienten mit systemischem Lupus erythematodes erreichte die 1,0-Millionen-IU-subkutane Gruppe eine SRI-4-Ansprechrate von 69,7 % in Woche 12, verglichen mit 23,5 % in der Placebogruppe. Der Unterschied blieb bis Woche 24 signifikant, mit P<0,001. Die Gruppe mit der höchsten Dosis hatte auch niedrigere Anti-dsDNA-Antikörperspiegel und einen reduzierten Prednisonverbrauch.
Eine randomisierte Studie mit 60 Patienten mit Morbus Behçet ergab, dass niedrig dosiertes IL-2 die Anzahl der oralen Ulzera von 1,57 in der Placebogruppe auf 0,69 reduzierte, mit P=0,001 und ohne schwerwiegende unerwünschte Ereignisse. Die Expansion regulatorischer T-Zellen war das berichtete biologische Korrelat. Die Studie zum systemischen Lupus erythematodes wurde in 12 chinesischen Krankenhäusern durchgeführt, was China als wichtigen Beitragenden klinischer Evidenz positioniert. Niedrig dosiertes IL-2 wurde auch bei schwer behandelbarer rheumatoider Arthritis untersucht, was die langfristige Autoimmunchance im Interleukin-2-Markt unterstützt.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Toxizität von hochdosiertem IL-2 und Anforderungen an die Intensivpflege | -0.8% | Global, mit dem stärksten Effekt in Südamerika sowie dem Nahen Osten und Afrika, wo die onkologische Intensivkapazität begrenzt ist | Kurzfristig (≤ 2 Jahre) |
| Kurze Halbwertszeit und häufige Dosierung von konventionellem Aldesleukin | -0.5% | Global, mit stärkerem Druck in Asien-Pazifik und Europa, wo ambulante Protokolle priorisiert werden | Mittelfristig (2–4 Jahre) |
| Substitution durch Checkpoint-Inhibitoren und andere Immuntherapien | -0.7% | Nordamerika und Europa, wo der Einsatz von Checkpoint-Inhibitoren am höchsten ist | Mittelfristig (2–4 Jahre) |
| Begrenzte Erstattungsanpassung für komplexe IL-2-basierte Behandlungspfade | -0.4% | Global, mit einer klaren Lücke in europäischen Systemen für die Preisgestaltung von Multi-Agenten-Onkologie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Toxizität von hochdosiertem IL-2 und Anforderungen an die Intensivpflege
Hochdosiertes Aldesleukin weist ein anspruchsvolles klinisches Sicherheitsprofil auf. Eine Studie mit 391 Patienten ergab, dass 87 % Hypotonie erlebten, während 73 % ein vaskuläres Leck-Syndrom oder Ödeme erlebten. Der Bedarf an intensiver Überwachung beschränkt die Verabreichung auf große akademische Zentren mit geeigneter klinischer Infrastruktur. Begrenzte onkologische Intensivkapazität in Brasilien, Indien und Teilen des Nahen Ostens und Afrikas schränkt den Patientenzugang weiter ein. Die kurze Halbwertszeit von konventionellem Aldesleukin erhöht die Behandlungsbelastung im Interleukin-2-Markt, da die Dosierung möglicherweise alle 8 Stunden erforderlich ist. Die IL-2-Toxizität nach der Infusion beeinflusst auch den TIL-Therapiepfad. Lifileucel-Regime zeigten in der zitierten Analyse eine behandlungsbedingte Sterblichkeitsrate von 7,5 %. Iovance erhielt im Juni 2026 die FDA-IND-Freigabe für IOV-5001, eine IL-12-gebundene TIL-Therapie, die ohne post-infusionelles IL-2 konzipiert wurde.
Substitution durch Checkpoint-Inhibitoren und andere Immuntherapien
PD-1- und PD-L1-Checkpoint-Inhibitoren werden häufig als Erstlinienbehandlungen für Melanom und Nierenzellkarzinom eingesetzt, die einen erheblichen Anteil der aktuellen IL-2-Umsatzbasis ausmachen. Monatliche intravenöse oder subkutane Checkpoint-Inhibitor-Regime sind einfacher als die mehrdosige tägliche Aldesleukin-Behandlung, die eine intensive Überwachung erfordert. Diese Bequemlichkeit unterstützt die Behandlungspräferenz für Checkpoint-Inhibitoren bei geeigneten Patientenpopulationen. Der Substitutionsdruck ist am stärksten für die Aldesleukin-Monotherapie im Interleukin-2-Markt und weniger direkt für Kombinationsregime und konstruierte IL-2-Produkte. Hochdosierte IL-2-Kombinationen können bei ausgewählten Patienten weiterhin dauerhafte Ergebnisse liefern. In der zitierten Nierenzellkarzinom-Studie hatten vollständige Responder behandlungsfreie Intervalle von mehr als 5 Jahren, ein Ergebnis, das durch Checkpoint-Inhibitor-Monotherapie nicht routinemäßig repliziert wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
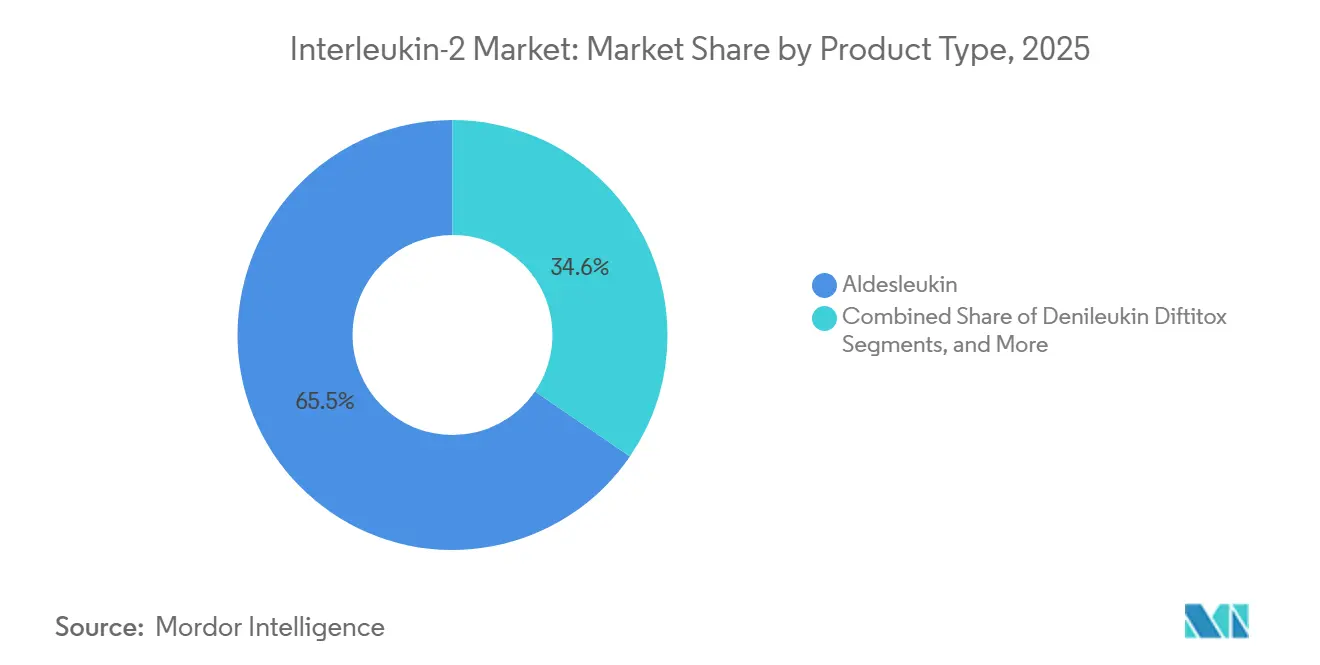
Konstruierte Varianten definieren den Umsatzmix neuAldesleukin hielt im Jahr 2025 einen Produktumsatzanteil von 65,45 %, unterstützt durch mehr als drei Jahrzehnte klinischer Anwendung und das Fehlen eines breit zugelassenen Ersatzes. Diese etablierte Basis stützt weiterhin den Interleukin-2-Markt. Konstruierte IL-2-Rezeptoragonisten sind das am schnellsten wachsende Produktsegment, mit einer prognostizierten CAGR von 6,92 % während 2026–2031. Bis Januar 2026 hatte Medicenna mehr als 110 Patienten aus 29 Krebsarten in die ABILITY-1-Phase-1/2-Studie eingeschlossen und eine objektive Ansprechrate von 50 % in der Zweit- und Drittlinienbehandlung berichtet. Anaveon präsentierte Phase-1-Daten für ANV600 auf dem ASCO 2026, etablierte eine empfohlene Phase-2-Dosis und berichtete Tumorschrumpfung bei Post-Checkpoint- und Checkpoint-naiven Patienten.
Denileukin Diftitox, vermarktet als LYMPHIR und REMITORO, ist die zweitgrößte Produktkategorie, mit Umsätzen, die hauptsächlich aus der Behandlung des kutanen T-Zell-Lymphoms und der laufenden Entwicklung beim diffusen großzelligen B-Zell-Lymphom generiert werden. Pegylierte IL-2-Produkte und Fusionsproteine bleiben kleinere Kategorien, haben aber strategische Bedeutung. Nektar initiierte im Juli 2026 Phase-3-ZENITH-AD-Studien von Rezpegaldesleukin für atopische Dermatitis; positive Ergebnisse könnten das erste zugelassene pegylierte IL-2-Produkt für eine wichtige Autoimmunindikation etablieren. Krystal erhielt im Februar 2026 die FDA-RMAT-Bezeichnung für KB707 beim fortgeschrittenen nicht-kleinzelligen Lungenkarzinom. KB707 liefert lokalisierte IL-2- und IL-12-Expression durch Inhalation und fügt dem Interleukin-2-Markt ein differenziertes Verabreichungsmodell hinzu.


Nach Verabreichungsweg:
Subkutane Verabreichung gewinnt an DynamikDie intravenöse Verabreichung hielt im Jahr 2025 einen Umsatzanteil von 88,65 % nach Verabreichungsweg, was den Einsatz von hochdosiertem Aldesleukin durch überwachte intravenöse Infusion widerspiegelt. Die subkutane Verabreichung wird voraussichtlich mit einer CAGR von 7,44 % während 2026–2031 wachsen. Niedrigdosierte Autoimmunprotokolle verwenden häufig subkutane Injektionen jeden zweiten Tag, während konstruierte IL-2-Produkte zunehmend auf Formulierungen ausgerichtet werden, die eine ambulante Verabreichung unterstützen. Eine Mixed-Methods-Analyse ergab, dass subkutane Immuntherapie die Behandlungszeit um 85 % bis 90 % im Vergleich zur intravenösen Verabreichung reduzierte, jährliche Einsparungen von 1.410 EUR (1.537 USD) pro Patient generierte und die Belegung des onkologischen Tageskrankenhauses um 40 % reduzierte.
In der Umfrage vom Juni 2026 bevorzugten 92 % der Patienten die subkutane Verabreichung, wenn Wirksamkeit und Sicherheit gleichwertig waren, während 82 % der Angehörigen der Gesundheitsberufe die außerklinische Verabreichung für geeignete Patienten unterstützten. Diese Präferenzen ermutigen Hersteller, subkutan-kompatible Produkte zu entwickeln, da die Formulierung die Behandlungseinstellungen und den Anbieterzugang beeinflusst. Die SILVER-Phase-Ib-Studie evaluiert niedrig dosiertes subkutanes IL-2 bei 125.000 IU/kg mit Tebentafusp beim Aderhautmelanom. Die Studie demonstriert den wachsenden Einsatz von subkutanem IL-2 in neueren Kombinationsregimen und kann den Zugang in der Interleukin-2-Branche erweitern.
Nach Indikation:
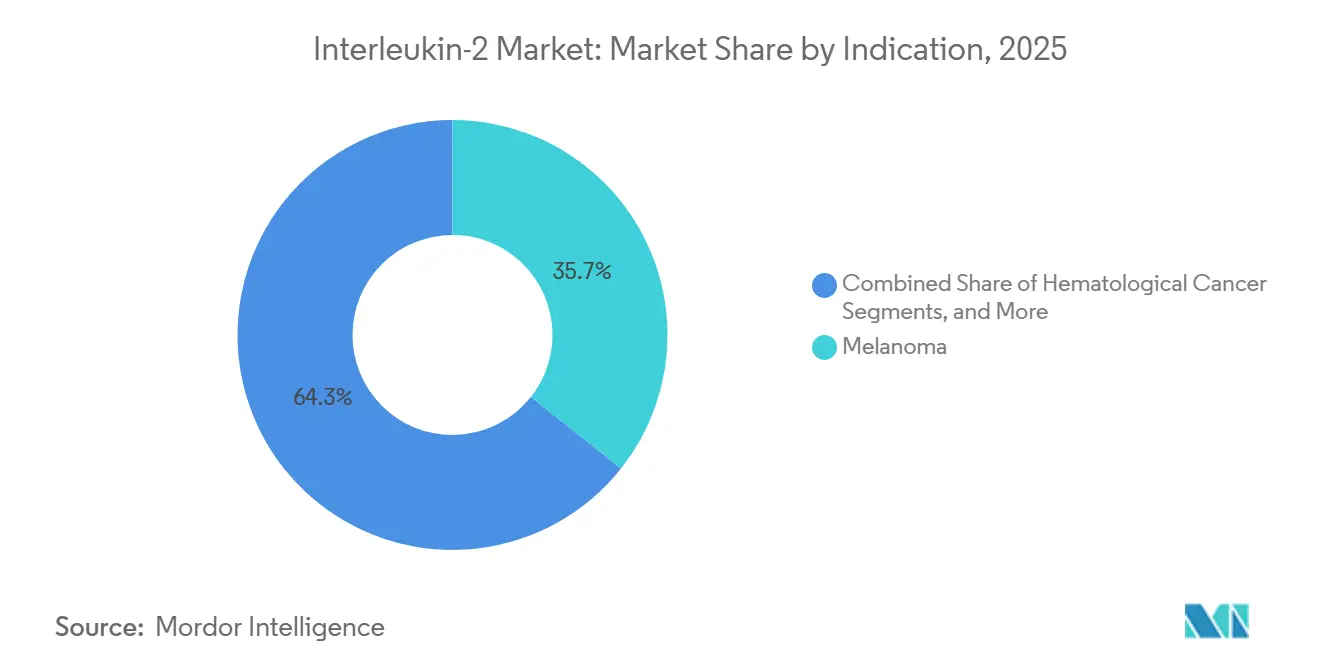
Nierenzellkarzinom baut auf dauerhaften Kombinationsdaten aufMelanom hielt im Jahr 2025 einen Indikationsumsatzanteil von 35,66 %, unterstützt durch Lifileucel- und hochdosierte IL-2-TIL-Regime, Aldesleukin-Kombinationen und aufkommende Denileukin-Diftitox-Aktivität bei T-Zell-lymphoproliferativer Erkrankung. Das Nierenzellkarzinom ist die am schnellsten wachsende Indikation, mit einer prognostizierten CAGR von 8,56 % während 2026–2031. Pembrolizumab plus hochdosiertes IL-2 berichtete eine objektive Ansprechrate von 73 %, verglichen mit historischen Aldesleukin-Monotherapieraten von 21 % bis 24,7 %. Diese Evidenz steigert das Interesse an Kombinationsprotokollen, bei denen dauerhafte, behandlungsfreie Ansprechen eine klinische Priorität bleiben.
Autoimmunerkrankungen stellen eine langfristige Chance jenseits der Onkologie dar. Niedrig dosiertes IL-2 hat das Gleichgewicht regulatorischer T-Zellen und Effektor-T-Zellen in Studien zu systemischem Lupus erythematodes, schwer behandelbarer rheumatoider Arthritis und Morbus Behçet wiederhergestellt. Die globale Population mit systemischem Lupus erythematodes wird auf 5 Millionen geschätzt, was die Krebspopulationen übersteigt, die derzeit den Umsatz antreiben, während Behandlungsverläufe länger sein können als die meisten Onkologieregime. Hämatologische Krebserkrankungen tragen weiterhin durch Denileukin Diftitox beim kutanen T-Zell-Lymphom bei, und Phase-2-Studien beim diffusen großzelligen B-Zell-Lymphom erweitern die relevante Patientenpopulation.
Nach Endnutzer:
Spezialisierte Krebszentren werden zu wichtigen WachstumsstandortenKrankenhäuser und Kliniken hielten im Jahr 2025 einen Endnutzerumsatzanteil von 65,78 %, da hochdosiertes Aldesleukin institutionelle Behandlungskapazität erfordert. Spezialisierte Krebszentren werden voraussichtlich mit einer CAGR von 9,22 % während 2026–2031 wachsen. Bis Juli 2026 betrieb Iovance weltweit mehr als 95 autorisierte Amtagvi-Behandlungszentren, während die TILVANCE-301-Phase-3-Studie weiterhin Patienten an internationalen Standorten einschloss. Dieses Netzwerk unterstützt die spezialisierte Zelltherapielieferung und die damit verbundene IL-2-Verabreichung und positioniert spezialisierte Zentren als wichtige Akzeptanzstandorte.
Spezialisierte Krebszentren können konstruierte IL-2-Produkte und Kombinationsregime schneller übernehmen als Allgemeinkrankenhäuser, die möglicherweise mit starren Arzneimittellisten und standardisierten Behandlungsprotokollen konfrontiert sind. Akademische medizinische Zentren und Forschungsinstitute stellen ein kleineres Umsatzsegment dar, bleiben aber wichtige Standorte für First-in-Human- und Zulassungsstudien. Diese Studien bestimmen, welche konstruierten Produkte zur kommerziellen Nutzung voranschreiten. Da niedrigdosierte Autoimmunprogramme auf eine potenzielle Zulassung zusteuern, könnten Rheumatologie- und Dermatologie-Fachkliniken als vierte bedeutende Endnutzerkategorie entstehen und den Interleukin-2-Markt über onkologiefokussierte Versorgungseinstellungen hinaus erweitern.
Geografische Analyse
Interleukin-2-Markt in Nordamerika und Europa
Nordamerika hielt im Jahr 2025 einen Anteil von 39,34 % am Umsatz des Interleukin-2-Marktes. Die Vereinigten Staaten verfügen über FDA-zugelassene Produkte wie Proleukin und LYMPHIR, ein wachsendes Netzwerk von Behandlungszentren für Lifileucel sowie akademische Zentren, die Hochdosis-IL-2 verabreichen und klinische Studien durchführen. Kanada unterstützt den Marktzugang durch seinen sich entwickelnden onkologischen Erstattungsrahmen, während private onkologische Kliniken in Mexiko einen wichtigen Zugangsweg darstellen. Europa profitiert von einer etablierten onkologischen Infrastruktur und multinationaler klinischer Studienaktivität, angeführt von Deutschland, Frankreich und dem Vereinigten Königreich. Die Europäische Arzneimittel-Agentur prüfte den erneut eingereichten Antrag auf Marktzulassung von Iovance im Jahr 2026 und unterstützte damit den europäischen Zugang zur TIL-Therapie.
Interleukin-2-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 8,45 % im Zeitraum 2026–2031. China entfiel im Jahr 2026 auf 40 %–45 % der Nachfrage im asiatisch-pazifischen Raum, angetrieben durch den Einsatz von rekombinantem humanem IL-2 in der Onkologie, öffentliche Investitionen in die Immuntherapieforschung sowie klinische Studien mit niedrigen Dosen bei Autoimmunerkrankungen. Eine Phase-IIb-Studie zum systemischen Lupus erythematodes in 12 chinesischen Krankenhäusern positionierte China als Produzenten klinischer Evidenz und als Behandlungsmarkt. Japan und Südkorea trugen 30 %–35 % zum regionalen Umsatz bei, unterstützt durch die REMITORO-Zulassung, Fertigungskapazitäten und Aktivitäten im Bereich der Biotechnologie.
Interleukin-2-Markt im Nahen Osten, Afrika und Südamerika
Der Nahe Osten, Afrika und Südamerika bleiben kleinere regionale Segmente im Interleukin-2-Markt. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen nationale Onkologieprogramme aus, obwohl Anforderungen an Intensivstationen die Einführung in bestimmten Einrichtungen einschränken. Brasilien führt die Einführung in Südamerika durch regulatorische Angleichung und einen wachsenden privaten Onkologiesektor an. Die Erstattungssysteme in beiden Regionen haben sich noch nicht vollständig an die Kostenstruktur von IL-2-Kombinationen und adoptiver Zelltherapie angepasst, was ambulant kompatible gentechnisch hergestellte und subkutane Produkte gegenüber stationär abhängigen Aldesleukin-Regimen begünstigt.

Wettbewerbslandschaft
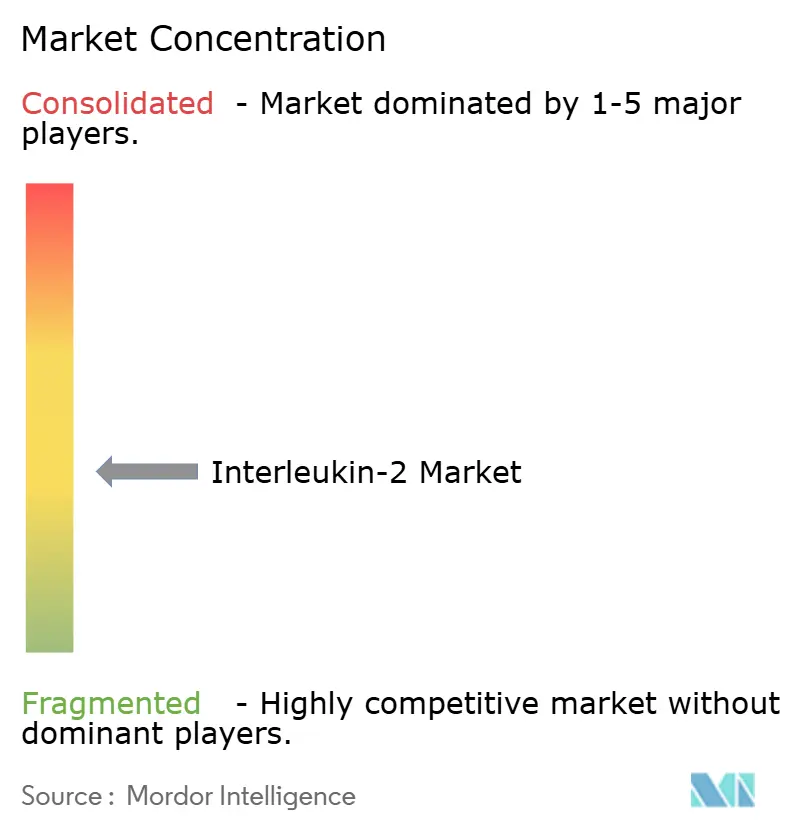
Der Interleukin-2-Markt ist auf Unternehmensebene mäßig fragmentiert, wobei kein Unternehmen mehr als einen mittleren zweistelligen Anteil am Gesamtumsatz kontrolliert. Der Produktumsatz ist stärker konzentriert, da Aldesleukin den größten Teil des aktuellen Wertes ausmacht. Etablierte Franchises unterstützen Pipeline-Investitionen, während Rezeptoragonisten, Fusionsproteine und pegylierte Varianten durch klinische Differenzierung und Verträglichkeit konkurrieren. Peer-reviewed-Forschung berichtete 2026 über trispezifische VHH-basierte Antikörper, die auf alle drei IL-2-Rezeptoruntereinheiten abzielen, was auf potenzielle Produktdesigns jenseits aktueller Phase-1- und Phase-2-Programme hinweist.
Iovance erzielte im zweiten Quartal 2026 einen Umsatz von 99 Millionen USD und demonstrierte damit die kommerzielle Relevanz des TIL-plus-IL-2-Modells. Die australische Zulassung von Amtagvi im Juni 2026 erweiterte das Produkt auf einen dritten globalen Regulierungsmarkt. Nektar initiierte im Juli 2026 zwei globale Phase-3-Studien von Rezpegaldesleukin für moderate bis schwere atopische Dermatitis. Die FDA-RMAT-Bezeichnung von Krystal für KB707 beim fortgeschrittenen nicht-kleinzelligen Lungenkarzinom kann seinen Entwicklungspfad beschleunigen und spiegelt differenzierte klinische und Verabreichungspositionen im Interleukin-2-Markt wider.
ILTOO Pharma entwickelt niedrig dosiertes IL-2 für systemischen Lupus erythematodes, während Philogen den Phase-3-FIBROSARC-Einschluss für L19-IL2 oder Darleukin beim Weichteilsarkom abgeschlossen hat. Diese Programme erweitern die Indikationsbasis über Melanom und Nierenzellkarzinom hinaus. Lifileucel erhielt die FDA-Fast-Track-Bezeichnung beim nicht-kleinzelligen Lungenkarzinom, und diese Bezeichnung zusammen mit dem KB707-RMAT-Status unterstützt eine schnellere Entwicklung. Der Wettbewerb hängt von Sicherheit, Verabreichung, Kombinationsevidenz und Zugang in spezialisierten Einrichtungen ab.
Interleukin-2-Branchenführer
Iovance Biotherapeutics, Inc.
Merck & Co., Inc.
Eisai Co., Ltd.
Nektar Therapeutics
Innovent Biologics, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Interleukin-2-Markt
- Anaveon AG
- Ascendis Pharma A/S
- Asher Biotherapeutics, Inc.
- BioNTech
- Citius Pharmaceuticals, Inc.
- Corvus Pharmaceuticals, Inc.
- Cue Biopharma, Inc.
- Eisai
- Equillium, Inc.
- ILTOO Pharma
- Innovent Biologics, Inc.
- Iovance Biotherapeutics, Inc.
- Krystal Biotech, Inc.
- Medicenna Therapeutics Corp.
- Merck
- Mural Oncology plc
- Nektar Therapeutics
- Philogen S.p.A.
- Sanofi
- Synthekine, Inc.
- TILT Biotherapeutics Ltd
- Werewolf Therapeutics, Inc.
- Xilio Therapeutics, Inc.

Recent Industry Developments in Interleukin-2-Markt
- Juli 2026: Nektar Therapeutics initiierte zwei globale Phase-3-ZENITH-AD-Studien von Rezpegaldesleukin bei Patienten ab 12 Jahren mit moderater bis schwerer atopischer Dermatitis und unterstützte damit eine potenzielle BLA-Einreichung im Jahr 2029. Die FDA stimmte auch einer einzigen 850-Patienten-Zulassungsphase-3-ZENITH-AA-Studie für Alopecia areata zu.
- Juni 2026: Iovance Biotherapeutics erhielt die australische TGA-Zulassung für Amtagvi (Lifileucel) für zuvor behandeltes fortgeschrittenes Melanom und etablierte Australien als dritten globalen Regulierungsmarkt für Lifileucel.
- Mai 2026: Anaveon präsentierte positive Phase-1-EXPAND-1-Daten für ANV600 (Sunekafusp alfa) auf dem ASCO 2026, etablierte eine empfohlene Phase-2-Dosis und demonstrierte Tumorschrumpfung in allen Patientengruppen.
- März 2026: Iovance initiierte eine Phase-1/2-Studie von IOV-3001 bei zuvor behandelten Patienten mit nicht resezierbarem oder metastasiertem Melanom, die Lifileucel erhielten. Die Therapie wurde entwickelt, um eine weniger häufige Dosierung und selektive Effektor-T-Zell-Expansion zu ermöglichen.


Globaler Interleukin-2-Marktberichtsumfang
Gemäß dem Umfang des Berichts ist Interleukin-2 (IL-2) eine Art Signalprotein, das als Zytokin bezeichnet wird und die Aktivitäten weißer Blutkörperchen reguliert und für die Immunantwort des Körpers unerlässlich ist.
Der Interleukin-2-Markt ist nach Produkttyp, Verabreichungsweg, Indikation, Endnutzer und Geografie segmentiert. Nach Produkttyp umfasst der Markt Aldesleukin, Denileukin Diftitox, konstruierte IL-2-Rezeptoragonisten, pegylierte IL-2-Produkte, IL-2-Fusionsproteine und andere IL-2-Produkte. Nach Verabreichungsweg ist der Markt in intravenös, subkutan und andere Verabreichungswege segmentiert. Nach Indikation ist der Markt in Nierenzellkarzinom, Melanom, hämatologische Krebserkrankungen, Autoimmunerkrankungen und andere Indikationen kategorisiert. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, akademische medizinische Zentren und Forschungsinstitute, spezialisierte Krebszentren und andere Endnutzer segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Aldesleukin |
| Denileukin Diftitox |
| Konstruierte IL-2-Rezeptoragonisten |
| Pegylierte IL-2-Produkte |
| IL-2-Fusionsproteine |
| Andere IL-2-Produkte |
| Intravenös |
| Subkutan |
| Sonstige |
| Nierenzellkarzinom |
| Melanom |
| Hämatologische Krebserkrankungen |
| Autoimmunerkrankungen |
| Andere Indikationen |
| Krankenhäuser und Kliniken |
| Akademische medizinische Zentren und Forschungsinstitute |
| Spezialisierte Krebszentren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Aldesleukin | |
| Denileukin Diftitox | ||
| Konstruierte IL-2-Rezeptoragonisten | ||
| Pegylierte IL-2-Produkte | ||
| IL-2-Fusionsproteine | ||
| Andere IL-2-Produkte | ||
| Nach Verabreichungsweg | Intravenös | |
| Subkutan | ||
| Sonstige | ||
| Nach Indikation | Nierenzellkarzinom | |
| Melanom | ||
| Hämatologische Krebserkrankungen | ||
| Autoimmunerkrankungen | ||
| Andere Indikationen | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Akademische medizinische Zentren und Forschungsinstitute | ||
| Spezialisierte Krebszentren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Interleukin-2-Markt bis 2031 voraussichtlich erreichen?
Der Interleukin-2-Markt wird voraussichtlich bis 2031 2,44 Milliarden USD erreichen, ausgehend von 1,78 Milliarden USD im Jahr 2026, bei einer CAGR von 6,50 %.
Welcher Interleukin-2-Produkttyp hat die größte Umsatzposition?
Aldesleukin hielt im Jahr 2025 einen Produktumsatzanteil von 65,45 %, unterstützt durch seinen etablierten Einsatz in der Onkologieversorgung.
Welches Behandlungsgebiet wächst für IL-2-Therapien am schnellsten?
Das Nierenzellkarzinom wird bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen, unterstützt durch Kombinationsdaten mit Pembrolizumab und hochdosiertem IL-2.
Warum werden konstruierte IL-2-Produkte entwickelt?
Diese Produkte sollen Effektor-T-Zellen und natürliche Killerzellen stimulieren und gleichzeitig die CD25-Signalgebung und die mit der konventionellen Therapie verbundene vaskuläre Toxizität reduzieren.
Wie verändern subkutane Formulierungen die IL-2-Behandlung?
Die subkutane Verabreichung wird bis 2031 voraussichtlich mit einer CAGR von 7,44 % wachsen und kann kürzere Behandlungszeiten und mehr ambulante Versorgung unterstützen.
Welche Region expandiert für IL-2-Therapien am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 8,45 % wachsen, wobei China 2026 40 % bis 45 % der regionalen Nachfrage beiträgt und die regionale Expansion im Interleukin-2-Markt unterstützt.
Seite zuletzt aktualisiert am:



