
産業用洗浄溶剤市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.59 十億米ドル |
| 市場規模 (2032) | 2.02 十億米ドル |
| 成長率 (2027 - 2032) | 4.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用洗浄溶剤市場分析
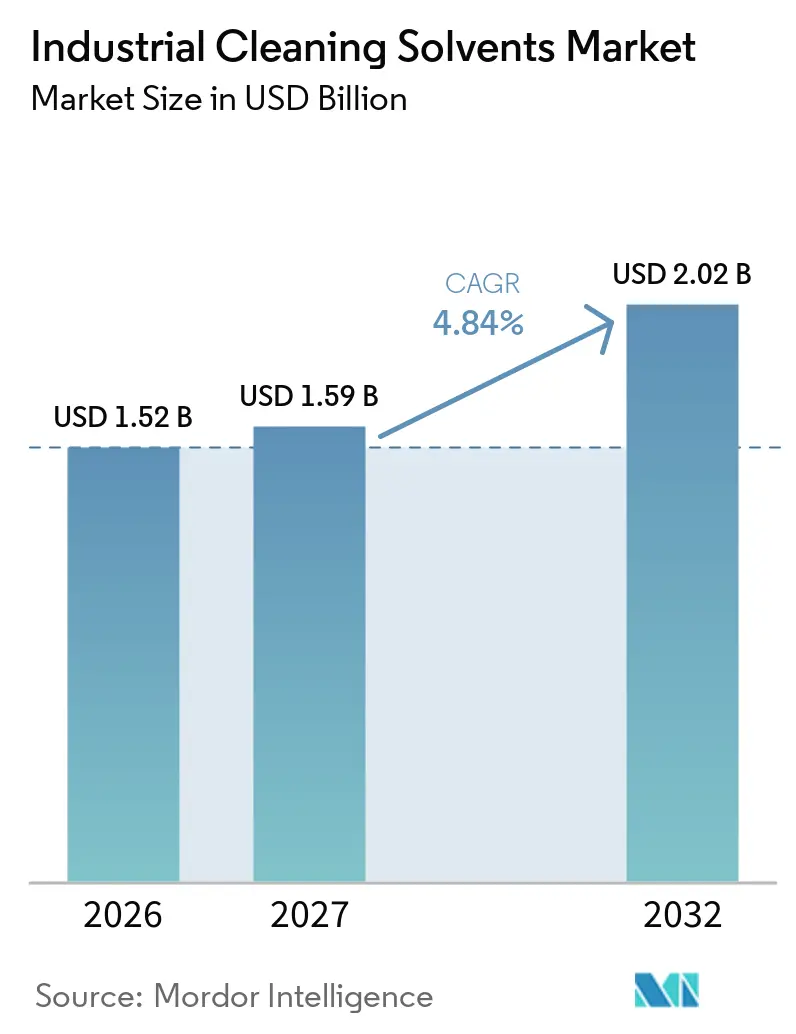
産業用洗浄溶剤市場規模は2026年に15.2億米ドルと評価され、2027年の15.9億米ルから2032年には20.2億米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 4.84%で成長する見込みです。製造基準により、規制された生産環境においては検証済みの表面清浄度が必要条件となっており、特に生産ラインが洗浄方法の再現性、文書化、および製造される材料への適合性を実証しなければならない場合に顕著です。これらの要件により、溶剤の選択はより広範な品質プロセスの一部となります。なぜなら、作業者は洗浄性能、作業者の取り扱い、廃棄物処理、機器の互換性、および監査担当者向けの証拠を同時に考慮しなければならないからです。需要は、残留物管理、トレーサビリティ、および文書化された洗浄プロセスが製品承認と操業安全性に影響を与える場所で最も強く、インプラント、診断機器、医薬品、ウェーハベースの電子部品、および加工食品を製造する施設が含まれます。このような環境では、サプライヤーが一貫したグレードと技術文書を提供する能力は、必要な溶解力を持つ材料を提供する能力と同様に重要になり得ます。ヘルスケアおよび半導体製造は高純度製剤への需要を支え、食品加工は消毒剤および管理された洗浄システムの使用を支持します。ヘルスケアは、病院の消毒、外科用器具の処理、医療機器の製造、および医薬品機器の洗浄を組み合わせており、一つの最終用途カテゴリー内に複数の異なる購買状況を生み出しています。半導体製造は、ウェーハ処理および機器メンテナンスを通じて厳格な残留物管理を必要とし、食品プラントは衛生を維持し食品接触面を保護するために定期的な洗浄サイクルを使用します。産業用洗浄溶剤市場はまた、制限されたハロゲン化化学物質からの脱却という転換にも直面しており、これは製剤の見直しと顧客検証を支援できるサプライヤーに有利です。化学物質の変更には、材料の適合性、洗浄効果、残留レベル、作業者の保護、および操業条件の試験が必要となる場合があり、これにより転換は通常の材料置換よりも困難なものとなります。確立されたアプリケーション知識、規制文書、および信頼できる流通を持つサプライヤーは、顧客がこのプロセスを管理するのを支援するうえで有利な立場にあります。石油来原料からのコスト圧力と長期的な資格審査手続きにより、成長は急速というよりも着実なものにとどまるでしょう。炭化水素価格の変動は製品ベースの大部分に影響を与え、固定期間購入契約は、より高い投入コストの顧客への転嫁を遅らせる可能性があります。
レポートの主要ポイント
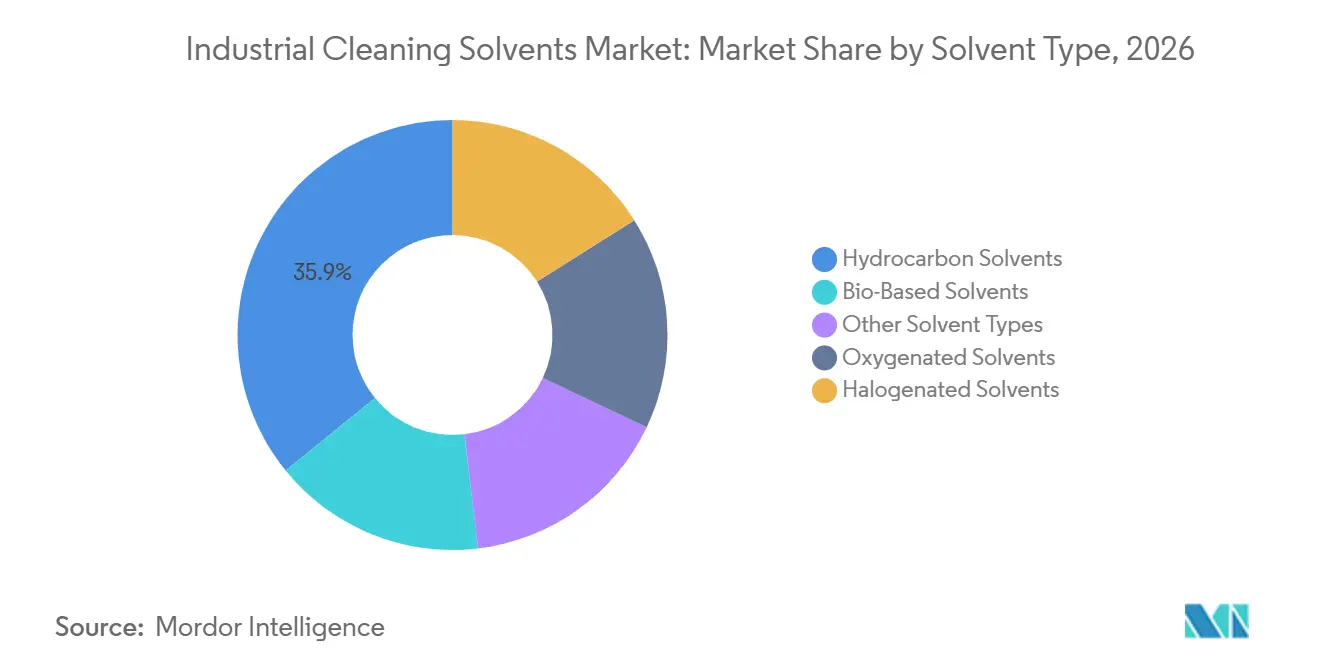
- 溶剤タイプ別では、炭化水素系溶剤が2026年の産業用洗浄溶剤市場シェアの35.86%を占め、バイオベース溶剤は2032年までに5.17%のCAGRで成長すると予測されています。
- 製剤別では、そのまま使用できるソリューションが2026年の産業用洗浄溶剤市場シェアの44.07%を占め、濃縮剤は2032年までに5.34%のCAGRで成長すると予測されています。
- 用途別では、一般洗浄および医療機器洗浄が2026年の産業用洗浄溶剤市場シェアの31.73%を占め、消毒剤は2032年までに5.63%のCAGRで成長すると予測されています。
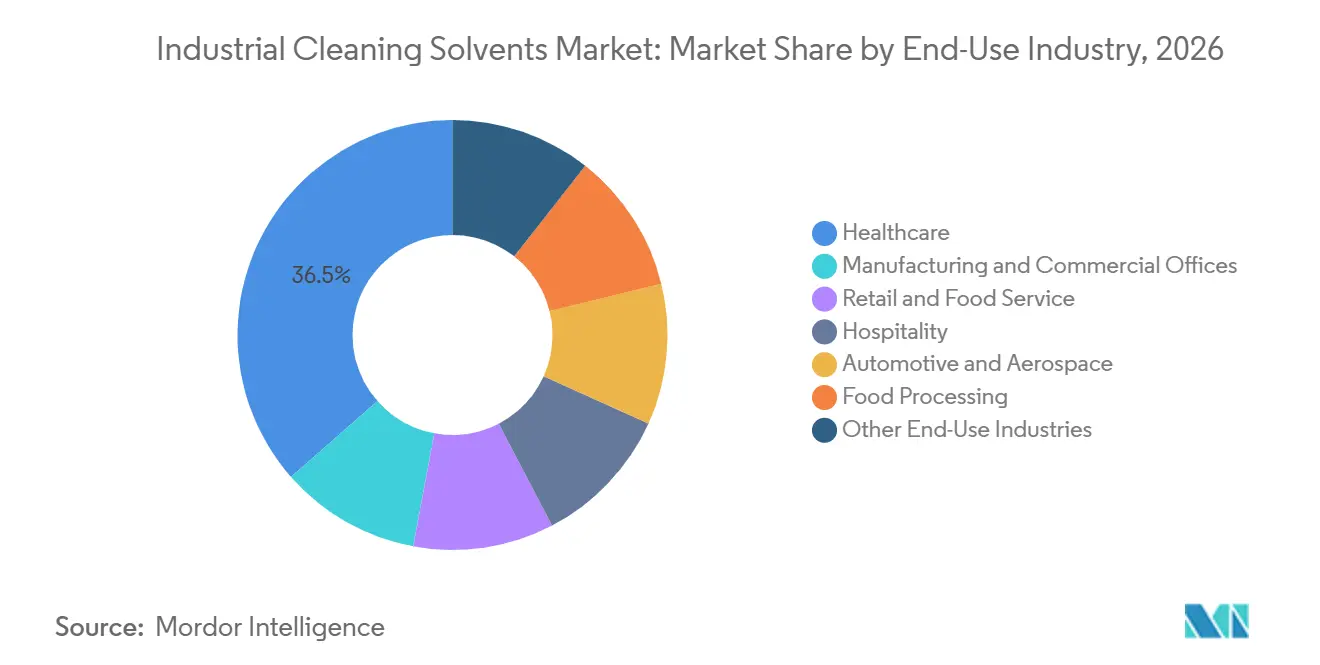
- 最終用途産業別では、ヘルスケアが2026年の産業用洗浄溶剤市場シェアの36.48%を占め、2032年までに5.91%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の産業用浄溶剤市場シェアの39.15%を占め、2032年までに5.76%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 精密製造および医療機器製造の拡大 | +1.5% | 北米、欧州、およびアジア太平洋中核地域(中国、日本、韓国)で特に強く、世界的に展開 | 中期(2~4年) |
| 半導体・電子機器クリーンルームの建設拡大 | +1.2% | アジア太平洋中核地域、北米(アリゾナ州、テキサス州のファブ)および東南アジアに波及 | 中期(2~4年) |
| 衛生・食品安全プロトコルの強化 | +0.9% | 北米、EU、ASEANの食品製造回廊で早期利益を獲得し、世界的に展開 | 短期(2年以内) |
| 自動化・低残留洗浄サイクルへの移行 | +0.7% | 北米・EU、先行するアジア太平洋地域(日本、韓国、中国) | 中期(2~4年) |
| 溶剤リサイクルおよびクローズドループ回収の採用 | +0.5% | 北米、EU、アジア太平洋の工業クラスター、中東・アフリカの製油所ハブに波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
精密製造および医療機器製造の拡大
医療機器製造には、正確な表面清浄度と安全性の要件を満たす洗浄溶剤が必要です。表面残留物はインプラントの安全性、規制上の承認、および製品責任に影響を与える可能性があり、これにより資格を持つ洗浄手順が重要となります。2025年1月のトリクロロエチレンに関する制限により、限定的な医療機器部品洗浄用途を含む多くの用途において、代替化学物質を評価する必要性が高まりました。この変化は、細胞毒性要件を満たすことができる変性アルコール、酸素含有溶剤、およびフッ素フリー精密流体への需要を支持します。製造業者が単に購入材料を変更するのではなく、検証済みの洗浄プロセスを更新する必要がある場合、産業用洗浄溶剤市場は恩恵を受けます。専門サプライヤーは、溶剤性能だけでなく、文書化、試験サポート、および一貫性においても競争することができます。
半導体・電子機器クリーンルームの建設拡大
半導体製造では、複数のウェーハ処理段階において残留物を除去するために高純度溶剤が使用されます。Exxon Mobil Corporationは2025年3月、米国のチップメーカー向けに純度99.999%のイソプロピルアルコールを製造するため、ルイジアナ州バトンルージュの設備に1億米ドルを投資すると発表し、生産は2027年に開始される見込みです。このプロジェクトは、国内の高純度化学品供給が半導体製造の建設拡大の一部となりつつあることを示しています。超高純度グレードには、専用の製造、取り扱い、および品質管理システムが必要です。これらの要件により、半導体グレードの製品は標準的な工業用溶剤と区別され、産業用洗浄溶剤市場においてより高付加価値な需要を支援することができます。専用ラインはまた、供給の信頼性をファブ事業者にとっての重要な調達上の懸念事項とします。
衛生・食品安全プロトコルの強化
食品安全規則は、食品接触面、処理装置、および生産ラインの洗浄に対する期待を高めます。カナダの生物殺菌剤規制は2025年5月に発効し、市場承認のための指定された移行期間を設けながら、表面消毒剤および殺菌剤の枠組みを確立しました[1]。食品製造においては、クリーン・イン・プレイスシステムが正確な投与による管理された洗浄サイクルをますます使用するようになっています。これは、作業者が自動希釈装置を通じて化学物質の使用量を管理できる濃縮製品に有利です。消毒剤は、衛生手順がヘルスケアおよび食品業務において引き続き重要であることから、2032年までに5.63%のCAGRで成長すると予測されています。産業用洗浄溶剤市場はまた、製品切り替え時の検証済み洗浄が必要な医薬品受託製造からも恩恵を受けます。
自動化・低残留洗浄サイクルおよび溶剤リサイクルへの移行
自動化部品洗浄および蒸気脱脂が、一部の手動バッチ式洗浄手順に取って代わっています。これらのシステムは、狭い沸点範囲、強力な溶解力、および実用的な回収特性を持つ溶剤に有利です。Pero AGは2025年8月に、洗浄媒体の状態をセンサーで監視し、適用可能な操業条件において最大59%のエネルギー削減を実現するScopeモジュールを発表しました。オンサイトリサイクルは、収集および分離システムが適切な場所において溶剤の使用量を削減し、廃棄物管理の必要性を低減することができます。2025年に発表された研究では、ハイブリッド膜蒸留回収によりイソプロパノール脱水のエネルギー要件を63%削減できることが示されました。これは、特に原料コストが高い場合に、産業用洗浄溶剤市場におけるクローズドループ回収の長期的な採用を支持します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| VOC、ハロゲン化溶剤、および作業者曝露に関する制限 | -0.9% | 北米・EU、REACHの調和化に伴いアジア太平洋に波及 | 短期(2年以内) |
| 原材料価格および供給の変動性 | -0.6% | 世界的に展開、欧州およびアジア太平洋の炭化水素依存メーカーで最も高い曝露 | 中期(2~4年) |
| より安全な代替品の資格審査の遅延 | -0.3% | 世界的に展開、規制された最終用途産業(ヘルスケア、半導体)で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
VOC、ハロゲン化溶剤、および作業者曝露に関する制限
揮発性有機化合物およびハロゲン化溶剤に関する制限は、溶剤の製造者および使用者にとってコンプライアンスコストを増加させます。従来の溶剤の置き換えには、機器、材料、引火点管理、空気処理、および操業手順の変更が必要な場合があります。欧州化学品庁は2025年に、より広範な提案の中に溶剤および触媒を含む、ペルフルオロアルキル物質およびポリフルオロアルキル物質の制限提案の改訂版を公表しました[2]。再認定は、洗浄性能と製品の適合性を実証しなければならないため、医療機器および半導体プロセスでは12か月から24か月かかる場合があります。この遅延は、より安全な代替品が入手可能な場合でも、即時の代替を制限する可能性があります。したがって、産用洗浄溶剤市場は、技術的証拠と信頼できる移行サポートを提供するサプライヤーに報いることになります。
原材料価格および供給の変動性
炭化水素系溶剤は石油精製ストリームと連動しており、サプライヤーを原油、ナフサ、エネルギー、および物流コストにさらします。炭化水素系溶剤は2026年の産業用洗浄溶剤市場シェアの35.86%を占めており、この曝露は製品ベースの大部分に及びます。ヘルスケアおよび食品加工のバイヤーは、急激な価格上昇を受け入れる能力を制限する固定期間の調達契約を持っている場合があります。その場合、製剤メーカーはスポット投入コストと契約された顧客価格の間でマージン圧力に直面する可能性があります。欧州の能力合理化は、特定の炭化水素グレードの入手可能性にも影響を与える可能性があります。承認グレードの不足は、代替供給源が新たな検証プロセスを必要とする場合があるため、医薬品および半導体施設における生産を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
溶剤タイプ別:
炭化水素系溶剤は確立された地位を維持し、バイオベース溶剤が台頭炭化水素系溶剤は2026年の産業用洗浄溶剤市場シェアの35.86%を占めています。これらは、なじみのあるコスト構造で強力な溶解力を発揮するため、金属脱脂、自動車整備、および一般工業洗浄において広く使用されています。ルーティン洗浄における確立された地位は、顧客が取り扱い要件、機器設定、および通常の購買チャネルを理解していることも意味します。確立されたサプライネットワークと設置済み機器との適合性が、その置き換えを遅らせます。酸素含有溶剤は、残留物管理が重要な精密用途に使用されます。ハロゲン化タイプは、従来の化学物質に対する制限が発効するにつれて、より大きな規制上の圧力に直面します。産業用洗浄溶剤市場は、操業のなじみやすさと量的入手可能性を優先するアプリケーションにおいて、炭化水素製品への依存を維持しています。
バイオベース溶剤は2032年までに5.17%のCAGRで成長すると予測されています。再生可能な原料、より低い毒性プロファイル、および環境調達要件が、施設・ヘルスケア洗浄における採用を支持します。バイヤー洗浄性能を犠牲にすることなく制限された材料の代替品を必要とする場合に、その使用が拡大します。バイヤーは、確立されたプロセスをバイオベース製品に移行する前に、乾燥挙動、材料の適合性、残留性能、および入手可能な供給を依然として確認します。このセグメントは、工業環境において価格、供給、およびプロセス適合性の要件を依然として満たす必要があります。Eastman Chemical CompanyとChemPointは2025年10月、米国およびカナダでのTamiSolve NxG溶剤の流通パートナーシップを発表しました。このパートナーシップは、サプライヤーがコーティング、洗浄剤、電子機器、および農薬製剤向けの性能代替品をどのように位置づけているかを示しています。
注記: 個々のセグメントのシェアはレポート購入時にすべてご覧いただけます
製剤別:
そのまま使用できるソリューションがリードし、濃縮剤が操業経済性を向上そのまま使用できるソリューションは2026年の産業用洗浄溶剤市場シェアの44.07%を占めています。ヘルスケア施設、フードサービス業務、および施設洗浄請負業者は、希釈エラーを回避し化学物質の取り扱いを簡素化するためにこれらの製品を使用します。固定製剤はまた、規制された環境において製品文書を維持するのに役立ちます。スタッフの入れ替わり、多様なサイト、または短い洗浄ウィンドウが正確な手動混合を現実的でなくする場合に特に有用です。密閉型製剤は、クリーンルームおよび医薬品作業を含む、曝露管理が重要な用途に対応します。半水性製剤は、順次的な溶剤および水によるすすぎが必要な精密部品洗浄をサポートすることができます。これらの用途は、産業用洗浄溶剤市場全体においてそのまま使用できる製品への需要を維持します。
濃縮剤は2032年までに5.34%のCAGRで成長すると予測されています。工業バイヤーは輸送重量、包装の必要性、および保管要件を削減するために濃縮剤を使用します。自動希釈システムにより、作業者は管理された強度で濃縮剤を適用することができます。このモデルは、プラントが予測可能な洗浄スケジュールと製品を投入するための適切なシステムを持つ場所で最もよく機能します。Henkel AG & Co. KGaAは2026年2月、従来の60~65°Cプロセスに代わる35~40°Cでの低温工業ディップ脱脂向けにBonderite C-AD 20202を発売しました。この製品例は、濃縮剤サプライヤーが洗浄性能とともにエネルギー使用および排出要件にどのように対応できるかを示しています。したがって、そのまま使用できるソリューションと濃縮剤は、同一のアプリケーションではなく、異なる購買優先事項に対応しています。
用途別:
一般洗浄および医療機器洗浄が規模を支え、消毒剤が成長をリード一般洗浄および医療機器洗浄は2026年の産業用洗浄溶剤市場シェアの31.73%を占めています。このセグメントは、外科用器具、インプラント、および診断機器に対して定義された洗浄段階を使用します。これらの段階には、前洗浄、精密脱脂、および残留物の検証が含まれる場合があります。各段階では、該当するプロセス要件を満たす溶剤グレードが必要です。洗浄シーケンスの変更は、製品品質およびプロセス制御のために製造業者が保持する必要がある証拠に影響を与える可能性があります。商業用ランドリーおよび食品洗浄剤は、ルーティン衛生要件に結びついた安定した需要を提供します。
消毒剤は2032年までに5.63%のCAGRで成長すると予測されています。より高い洗浄頻度とより正式な文書化要件が、食品加工およびヘルスケアにおけるこの用途を支援します。カナダの消毒剤および殺菌剤に関する規制枠組みは、食品接触用途に対して認可された製品の重要性を強化します。手順はより正式化されています。なぜなら、バイヤーは選択した製品が洗浄プロトコルおよび記録管理のニーズをサポートすることを確信する必要があるからです。医薬品受託製造業者も製品切り替え時に洗浄サイクルを必要とします。これにより、検証済みの溶剤ベースの消手順に対する特化されたニーズが生まれます。産業用洗浄溶剤市場は、顧客が最低製品価格よりもプロセス管理とトレーサブルな洗浄記録を重視する場所で利益を得ることができます。
最終用途産業別:
ヘルスケアがシェアと成長の両方を支えるヘルスケアは2026年の産業用洗浄溶剤市場シェアの36.48%を占めています。病院、医療機器プラント、医薬品施設、および研究室は、それぞれ異なる安全性および品質要件の下で洗浄材料を使用します。外科用器具の処理および医療機器製造には、強力な残留物管理が必要です。医薬品機器の洗浄には、製品の完全性を保護する検証済みの手順が必要です。研究室も、相互汚染がルーティン作業に支障をきたす可能性がある機器および表面の信頼性の高い洗浄を必要とします。これらの条件は、溶剤の一貫性とサプライヤーの文書化の重要性を高めます。
ヘルスケアは2032年までに5.91%のCAGRで成長すると予測されています。需要には、表面消毒、機器処理、医療機器製造、および医薬品機器の洗浄が含まれます。米国食品医薬品局、CEマーク、よび国際標準化機構13485システムに関連する規制要件が購買決定に影響を与えます。これらの要件は、ロットの一貫性を維持し、顧客の品質システムに適合する記録を提供できるサプライヤーに有利となる場合があります。製造業、商業オフィス、小売・フードサービス、ホスピタリティ、および食品加工は、より価格に敏感な需要源として残ります。食品加工はまた、溶剤、苛性ソーダ、および酸の段階を組み合わせたクリーン・イン・プレイスサイクルを使用します。自動車および航空宇宙は、性能および安全基準が代替を制限する部品に対して、資格を持つ洗浄化学物質を必要とします。
注記: 個々のセグメントのシェアはレポート購入時にすべてご覧いただけます
地域分析
アジア太平洋地域およびASEAN産業用洗浄溶剤市場
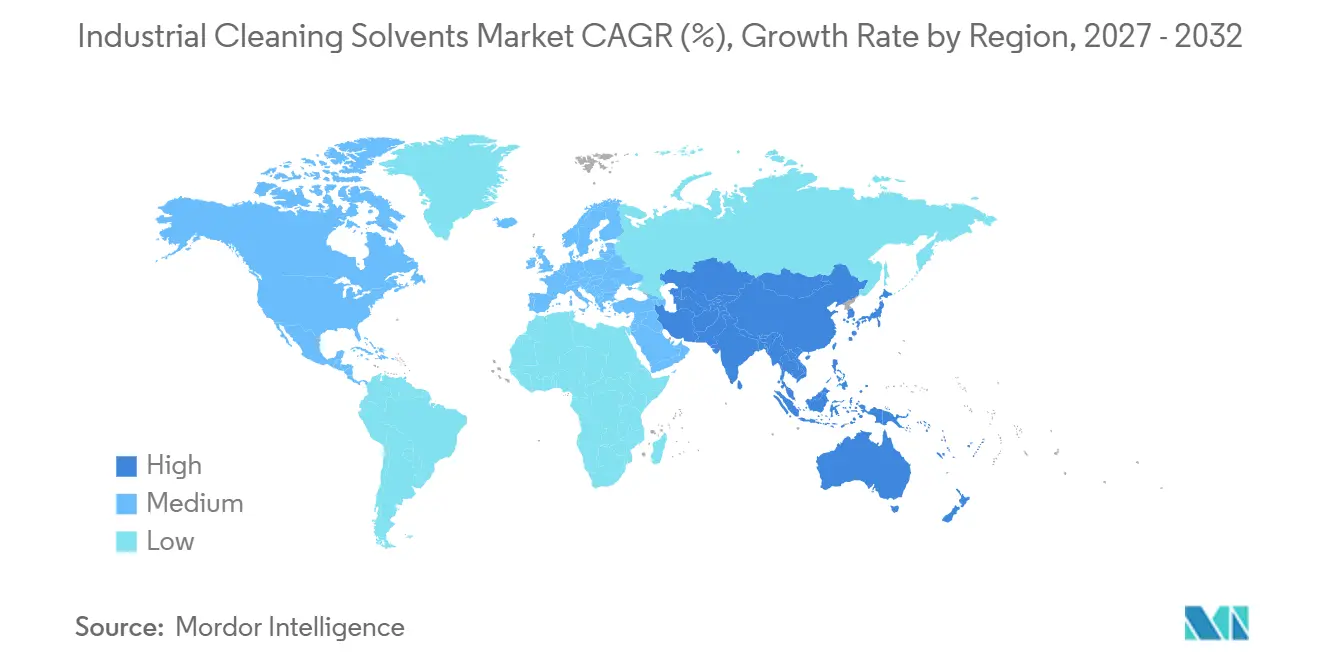
アジア太平洋地域は2026年の産業用洗浄溶剤市場シェアの39.15%を占め、2032年までに5.76%のCAGRで成長すると予測されている。中国、インド、日本、韓国は、製造業、電子機器、医薬品生産、ヘルスケア投資を通じて需要を支えている。中国は広範な製造基盤を持つため、地域内で最大の国別需要を有している。インドは医薬品および自動車生産からの専門的な需要を支えている。日本と韓国は半導体および電子機器事業からの高純度需要に貢献している。東南アジア諸国連合(ASEAN)諸国の産業用洗浄溶剤市場も、電子機器および自動車組立の拡大に伴い恩恵を受けている。
アジア太平洋地域および北米産業用洗浄溶剤市場
Solvayは2025年9月、中国の鎮江施設において電子グレードの過酸化水素の生産量を拡大し、半導体洗浄用途向けの年間生産能力を倍増させた。この投資は、高純度洗浄化学品における需要センターおよび供給拠点としてのアジア太平洋地域の重要性を反映している。北米は米国における半導体製造投資を通じて市場を支えている。新設ファブはウェーハ洗浄、フォトリソグラフィー残留物除去、および設備保守のための溶剤を必要としている。Exxon Mobil Corporationのバトンルージュプロジェクトは、この需要に対する国内供給の対応策を提供している。トリクロロエチレン、テトラクロロエチレン、および四塩化炭素に対する規制も、地域における洗浄プロセスの再調合の必要性を生み出している。
欧州・中東・アフリカおよび南米産業用洗浄溶剤市場
欧州は、化学品の登録・評価・認可・制限(REACH)規制枠組み、欧州グリーンディール、および環境調達プログラムにより、揮発性有機化合物(VOC)低減型およびバイオベースの洗浄化学品に対する強い需要を有している。ドイツ、英国、フランス、イタリア、および北欧諸国は、自動車、医薬品、食品加工、および特殊化学品事業における重要な需要センターであ。2025年の欧州化学品庁の提案は、関連する産業用途におけるペルフルオロアルキル物質およびポリフルオロアルキル物質への継続的な精査を示している。南米は特殊化学品および産業生産に対する発展途上の需要を有している。Solvayは2025年6月、チリのPeróxidos do Brasil合弁工場に12 ミリオン 米ドルの投資を発表した。中東およびアフリカの需要は、製造業の発展、医薬品生産、鉱業、および産業衛生基準の広範な採用によって支えられている。
競合状況
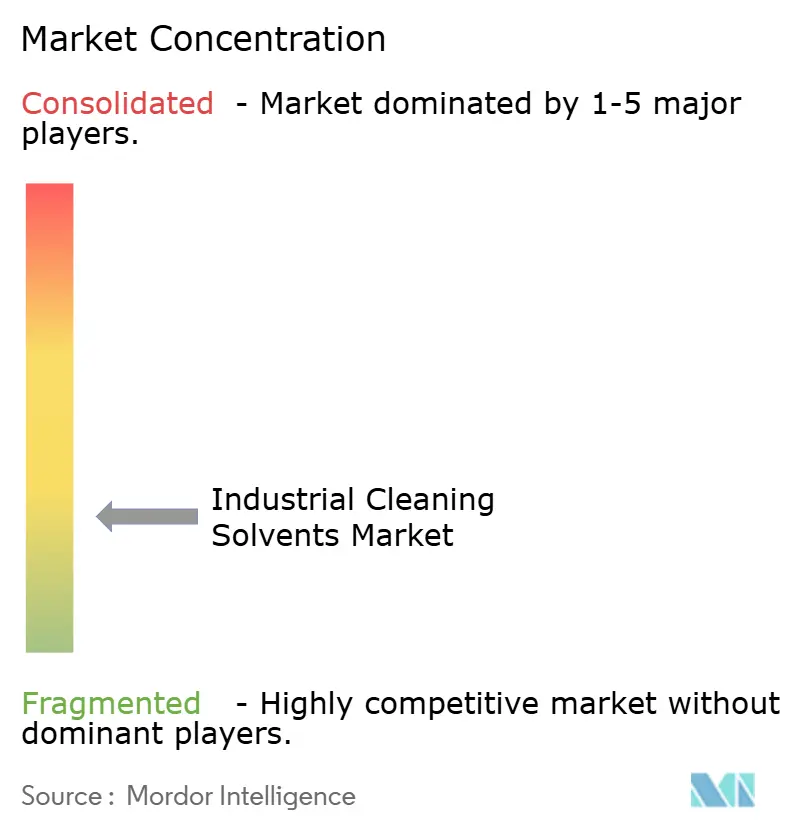
産業用洗浄溶剤市場は高度に断片化されており、上位5社にはShell plc、Eastman Chemical Company、LyondellBasell Industries Holdings B.V.、Ashland、およびBASFが含まれます。垂直統合された生産者は、原料ポジション、生産規模、および流通ネットワークを活用して、炭化水素およびその他のコモディティ溶剤カテゴリーで競争することができます。専門サプライヤーは、性能グレードの製剤、規制対応、およびアプリケーション特化の技術サポートにより焦点を当てています。制限された溶剤の検証済み代替品に対する顧客の要件は、技術文書と一貫した品質を提供できる企業に有利となる可能性があります。したがって、競争環境は単位価格以上のものに基づいています。
半導体グレードの純度およびバイオベース原料は、競争の厳しい分野を形成しています。超高純度材料の製造には、新規参入を制限する可能性のあるプロセス管理と設備投資が必要です。サプライヤーはますます、化学品供給とアプリケーションエンジニアリング、廃棄物処理、およびコンプライアンス文書を組み合わせています。このアプローチは、サプライヤーが操業プロセスの一部となるため、顧客の切り替えを減少させる可能性があります。Evonik Industries AGは2025年3月、洗浄ソリューション向けにSea-Land Chemical Companyとの独占的な米国流通契約を締結しました。この契約により、Evonik Industries AGの洗浄添加剤および界面活性剤への米国全土でのアセスが拡大しました。
環境製品の認証も、規制された最終用途でのサプライヤー選定に影響を与える可能性があります。国際標準化機構(ISO)9001および国際標準化機構14001の認証は、品質意識の高い多くの顧客にとってベースラインの要件です。米国環境保護庁(EPA)のSafer ChoiceおよびEUエコラベルプログラムは、その基準を満たすポートフォリオを差別化することができます。Eastman Chemical CompanyとChemPointのパートナーシップは、北米でのN-メチル-2-ピロリドンおよびN-エチル-2-ピロリドンに代わる低毒性代替品の流通を支援します。中国でのSolvayの能力拡大は、半導体関連用途における電子グレードの過酸化水素への需要に対応しています。これらの動きは、産業用洗浄溶剤市場における競争を、入手可能性、流通リーチ、およびプロセス特化の性能がどのように形成しているかを示しています。
産業用洗浄溶剤業界のリーダー企業
-
Shell plc
-
Eastman Chemical Company
-
LyondellBasell Industries Holdings B.V.
-
Ashland
-
BASF
- 注:主要企業の掲載順は順位を示すものではありません。
産業用洗浄溶剤市場 このレポートでカバーされる企業
- Arkema
- Ashland
- BASF
- Celanese Corporation
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Honeywell International Inc.
- Innospec
- LyondellBasell Industries Holdings B.V.
- Sasol
- Shell plc
- Solvay
- Stepan Company
最近の産業開発事情 産業用洗浄溶剤市場
- 2026年7月:NOROO Holdingsは、NAUSOL EHA、NAUSOL CRC-1、NAUSOL D-Cleaner Plusを含むNAUSOLシリーズのバイオベース溶剤が、100%バイオベース含有量を確認した米国農務省のBioPreferred認証を取得したと発表しました。この開発は、工業および半導体製造用途の高性能洗浄向けのバイオベース代替品を拡大することで、産業用洗浄溶剤市場を支援します。
- 2026年4月:CBG Biotechは、航空宇宙、電子機器、および医療機器製造に使用されるフッ素化溶剤を含む低沸点エンジニアード溶剤の回収向けにSolvTrue S700C溶剤リサイクラーを発売しました。この発売は、オンサイトでの溶剤回収、再利用、および溶剤コストと入手可能性の改善された管理を可能にすることで、産業用洗浄溶剤市場を支援します。
世界の産業用洗浄溶剤市場レポートのスコープ
産業用洗浄溶剤とは、機器および表面らオイル、グリース、残留物、その他の汚染物質を溶解、除去、または緩和するために使用される化学物質です。これらは工業および商業環境における洗浄プロセスを支援しながら、洗浄効率、材料適合性、および操業安全性に関する特定の要件を満たします。
産業用洗浄溶剤市場は、溶剤タイプ、製剤、用途、最終用途産業、および地域別に区分されています。溶剤タイプ別では、炭化水素系溶剤、酸素含有溶剤、バイオベース溶剤、ハロゲン化溶剤、およびその他の溶剤タイプに区分されています。製剤別では、そのまま使用できるソリューション、濃縮剤、半水性製剤、および密閉型製剤に区分されています。用途別では、一般洗浄および医療機器洗浄、金属洗浄剤、消毒剤、商業用ランドリー、食品洗浄剤、およびその他の用途に区分されています。最終用途産業別では、ヘルスケア、製造業・商業オフィス、小売・フードサービス、ホスピタリティ、自動車・航空宇宙、食品加工、およびその他の最終用途産業に区分されています。このレポートは15か国における産業用洗浄溶剤の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| 炭化水素系溶剤 |
| 酸素含有溶剤 |
| バイオベース溶剤 |
| ハロゲン化溶剤 |
| その他の溶剤タイプ |
| そのまま使用できるソリューション |
| 濃縮剤 |
| 半水性製剤 |
| 密閉型製剤 |
| 一般洗浄および医療機器洗浄 |
| 金属洗浄剤 |
| 消毒剤 |
| 商業用ランドリー |
| 食品洗浄剤 |
| その他の用途 |
| ヘルスケア |
| 製造業・商業オフィス |
| 小売・フードサービス |
| ホスピタリティ |
| 自動車・航空宇宙 |
| 食品加工 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋のその他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカのその他 |
| 溶剤タイプ別 | 炭化水素系溶剤 | |
| 酸素含有溶剤 | ||
| バイオベース溶剤 | ||
| ハロゲン化溶剤 | ||
| その他の溶剤タイプ | ||
| 製剤別 | そのまま使用できるソリューション | |
| 濃縮剤 | ||
| 半水性製剤 | ||
| 密閉型製剤 | ||
| 用途別 | 一般洗浄および医療機器洗浄 | |
| 金属洗浄剤 | ||
| 消毒剤 | ||
| 商業用ランドリー | ||
| 食品洗浄剤 | ||
| その他の用途 | ||
| 最終用途産業 | ヘルスケア | |
| 製造業・商業オフィス | ||
| 小売・フードサービス | ||
| ホスピタリティ | ||
| 自動車・航空宇宙 | ||
| 食品加工 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋のその他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
産業用洗浄溶剤市場の規模はどのくらいですか?
産業用洗浄溶剤市場規模は2026年に15.2億米ドルと評価され、2027年の15.9億米ドルから2032年には20.2億米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 4.84%で成長する見込みです。
2026年に最大のシェアを保有した溶剤タイプはどれですか?
炭化水素系溶剤は2026年に35.86%のシェアを保有しており、これは一般工業洗浄、金属脱脂、および自動車整備における確立された使用に起因します。
2032年までに最も速く成長すると予測される製剤はどれですか?
濃縮剤は物流ニーズの低減と自動希釈システムに支えられ、2032年までに5.34%のCAGRで成長すると予測されています。
2032年までに最も速く成長すると予測される用途はどれですか?
消毒剤は食品安全およびヘルスケア衛生要件の強化に伴い、2032年までに5.63%のCAGRで成長すると予測されています。