
Marktgröße und Marktanteile für industrielle Reinigungslösungsmittel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.59 Milliarden US-Dollar |
| Marktgröße (2032) | 2.02 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
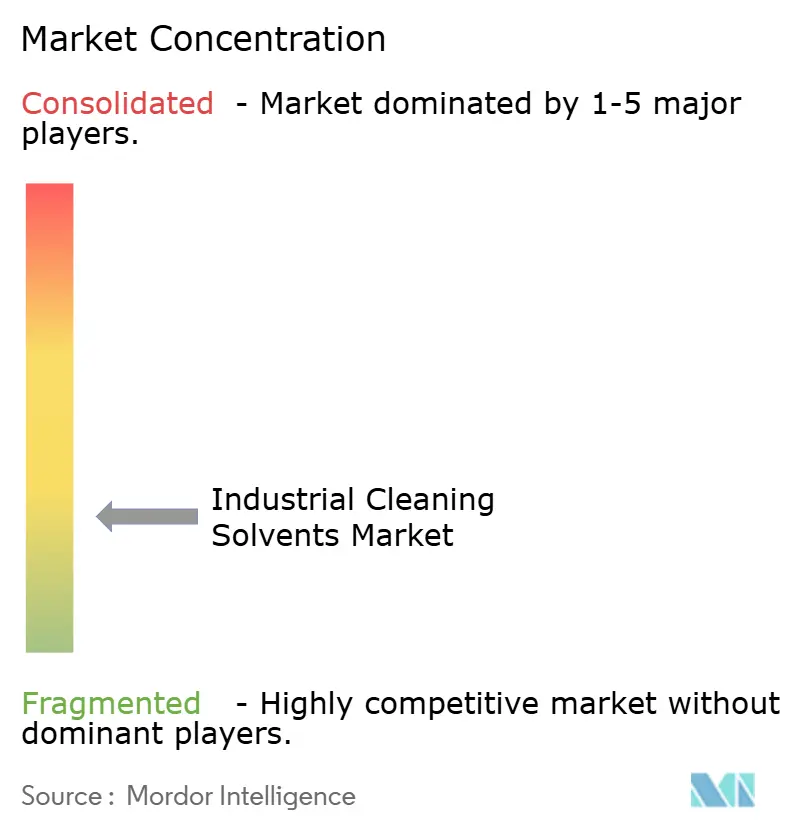
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Reinigungslösungsmittel von Mordor Intelligence
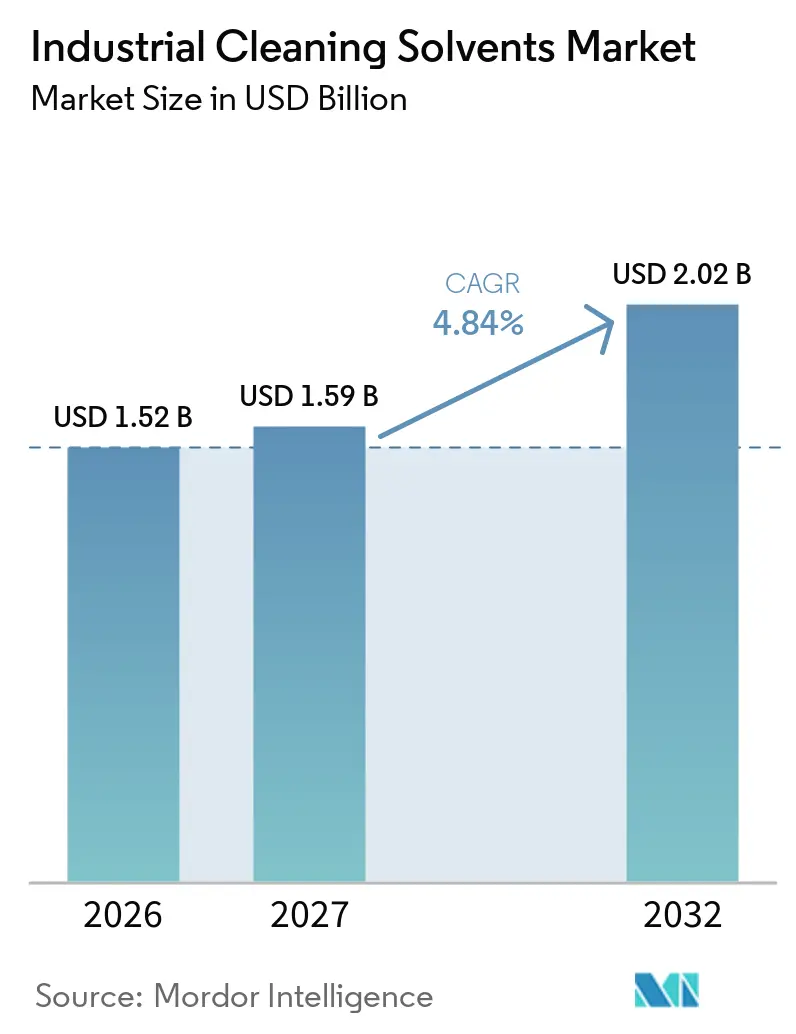
Die Marktgröße für industrielle Reinigungslösungsmittel wurde im Jahr 2026 auf 1,52 Milliarden USD geschätzt und soll von 1,59 Milliarden USD im Jahr 2027 auf 2,02 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,84 % während des Prognosezeitraums (2027–2032). Fertigungsstandards machen eine validierte Oberflächenreinheit zu einer notwendigen Voraussetzung in regulierten Produktionsumgebungen, insbesondere dort, wo eine Produktionslinie nachweisen muss, dass ihr Reinigungsverfahren wiederholbar, dokumentiert und für das herzustellende Material geeignet ist. Diese Anforderungen machen die Lösungsmittelauswahl zu einem Teil eines umfassenderen Qualitätsprozesses, da Betreiber gleichzeitig Reinigungsleistung, Handhabung durch Mitarbeiter, Abfallbehandlung, Gerätekompatibilität und Nachweise für Prüfer berücksichtigen müssen. Die Nachfrage ist am stärksten dort, wo Rückstandskontrolle, Rückverfolgbarkeit und dokumentierte Reinigungsprozesse die Produktzulassung und die Betriebssicherheit beeinflussen, einschließlich Einrichtungen, die Implantate, Diagnosegeräte, Pharmazeutika, waferbasierte elektronische Komponenten und verarbeitete Lebensmittel herstellen. In diesen Umgebungen kann die Fähigkeit eines Lieferanten, eine gleichbleibende Qualität und technische Dokumente bereitzustellen, ebenso wichtig sein wie die Fähigkeit, ein Material mit der erforderlichen Lösekraft zu liefern. Das Gesundheitswesen und die Halbleiterproduktion unterstützen die Nachfrage nach hochreinen Formulierungen, während die Lebensmittelverarbeitung den Einsatz von Desinfektionsmitteln und kontrollierten Reinigungssystemen fördert. Das Gesundheitswesen umfasst Krankenhausdesinfektion, Aufbereitung chirurgischer Instrumente, Medizingeräteproduktion und Reinigung pharmazeutischer Anlagen, was innerhalb einer Endverbrauchskategorie mehrere unterschiedliche Kaufsituationen schafft. Die Halbleiterfertigung erfordert eine strenge Rückstandskontrolle bei der Waferverarbeitung und Gerätewartung, während Lebensmittelbetriebe geplante Reinigungszyklen einsetzen, um die Hygiene aufrechtzuerhalten und lebensmittelberührende Oberflächen zu schützen. Der Markt für industrielle Reinigungslösungsmittel steht auch vor einem Wandel weg von eingeschränkten halogenierten Chemikalien, was Lieferanten begünstigt, die Neuformulierungen und Kundenvalidierungen unterstützen können. Eine Änderung der Chemie kann Tests zur Materialverträglichkeit, Reinigungseffektivität, Rückstandsniveaus, Arbeitnehmerschutz und Betriebsbedingungen erfordern, was den Übergang anspruchsvoller macht als eine gewöhnliche Materialsubstitution. Lieferanten mit etabliertem Anwendungswissen, regulatorischer Dokumentation und zuverlässiger Distribution sind besser positioniert, um Kunden bei der Bewältigung dieses Prozesses zu unterstützen. Kostendruck durch erdölbasierte Rohstoffe und langwierige Qualifizierungsverfahren dürften das Wachstum eher stetig als schnell halten. Kohlenwasserstoffpreisbewegungen beeinflussen einen großen Teil der Produktbasis, während Festlaufzeitvereinbarungen die Weitergabe höherer Inputkosten an Kunden verzögern können.
Wichtigste Erkenntnisse des Berichts
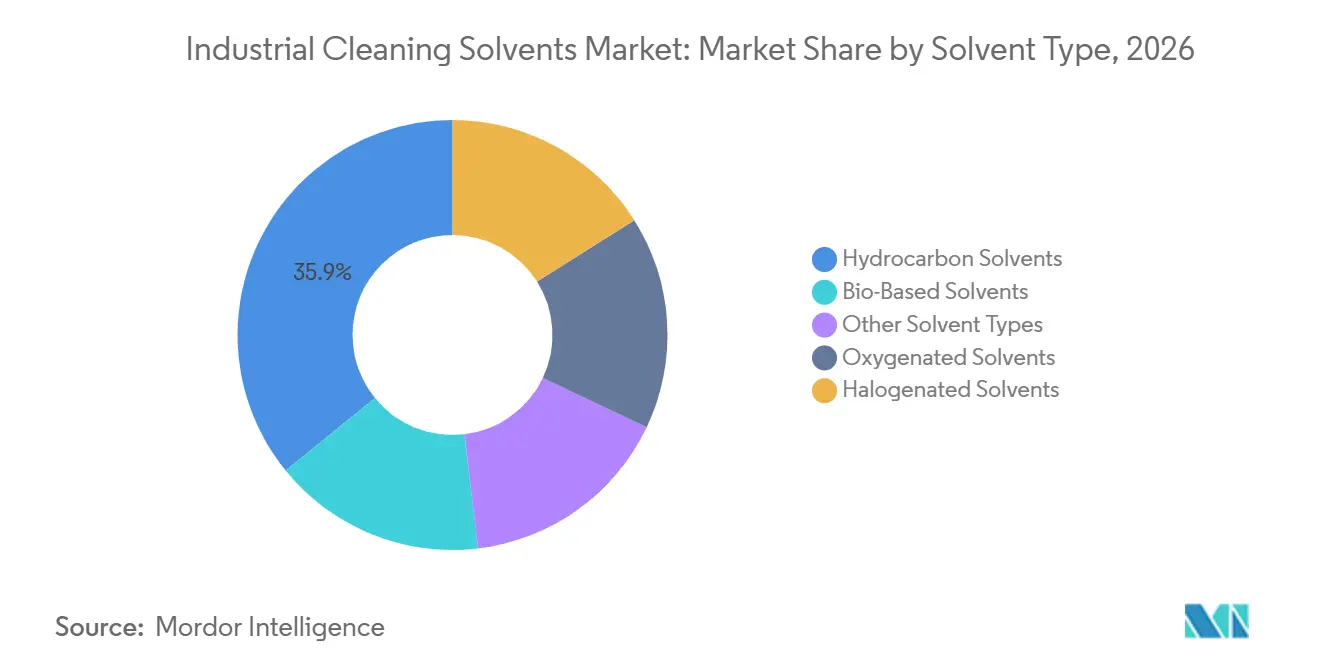
- Nach Lösungsmitteltyp hielten Kohlenwasserstofflösungsmittel im Jahr 2026 einen Marktanteil von 35,86 % am Markt für industrielle Reinigungslösungsmittel, während biobasierte Lösungsmittel bis 2032 voraussichtlich mit einer CAGR von 5,17 % wachsen werden.
- Nach Formulierung hielten gebrauchsfertige Lösungen im Jahr 2026 einen Marktanteil von 44,07 % am Markt für industrielle Reinigungslösungsmittel, während Konzentrate bis 2032 voraussichtlich mit einer CAGR von 5,34 % wachsen werden.
- Nach Anwendung hielten allgemeine Reinigung und Medizingerätereinigung im Jahr 2026 einen Marktanteil von 31,73 % am Markt für industrielle Reinigungslösungsmittel, während Desinfektionsmittel bis 2032 voraussichtlich mit einer CAGR von 5,63 % wachsen werden.
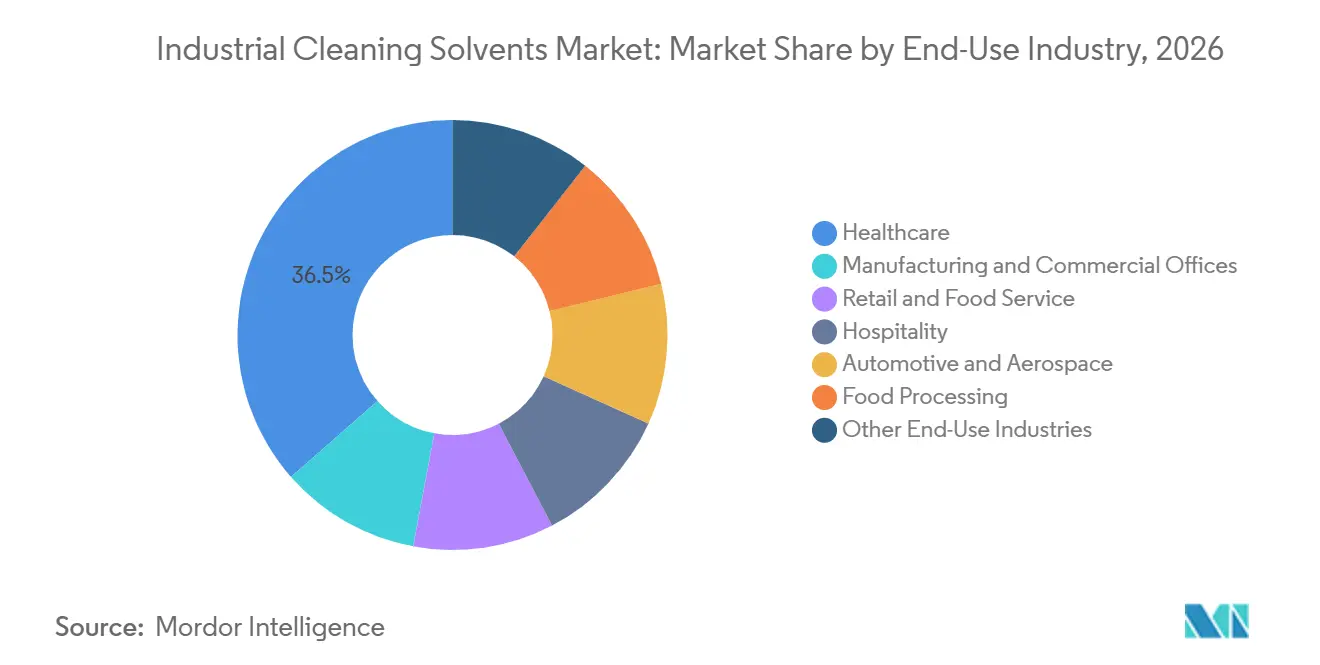
- Nach Endverbrauchsbranche hielt das Gesundheitswesen im Jahr 2026 einen Marktanteil von 36,48 % am Markt für industrielle Reinigungslösungsmittel und soll bis 2032 mit einer CAGR von 5,91 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 39,15 % am Markt für industrielle Reinigungslösungsmittel und soll bis 2032 mit einer CAGR von 5,76 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Präzisionsfertigung und Medizingeräteproduktion | +1.5% | Global, mit Schwerpunkt in Nordamerika, Europa und dem APAC-Kern (China, Japan, Südkorea) | Mittelfristig (2–4 Jahre) |
| Ausbau von Reinräumen in der Halbleiter- und Elektronikindustrie | +1.2% | APAC-Kern, Ausstrahlungseffekte auf Nordamerika (Arizona, Texas-Fabs) und Südostasien | Mittelfristig (2–4 Jahre) |
| Verschärfung von Hygiene- und Lebensmittelsicherheitsprotokollen | +0.9% | Global; frühe Gewinne in Nordamerika, EU und ASEAN-Lebensmittelfertigungskorridoren | Kurzfristig (≤ 2 Jahre) |
| Umstieg auf automatisierte Reinigungszyklen mit geringem Rückstand | +0.7% | Nordamerika und EU; frühe Vorreiter in APAC (Japan, Südkorea, China) | Mittelfristig (2–4 Jahre) |
| Einführung von Lösungsmittelrecycling und geschlossenen Rückgewinnungskreisläufen | +0.5% | Nordamerika, EU, industrielle Cluster in APAC; Ausstrahlungseffekte auf Raffineriezentren in MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Präzisionsfertigung und Medizingeräteproduktion
Die Medizingeräteproduktion erfordert Reinigungslösungsmittel, die genaue Anforderungen an Oberflächenreinheit und Sicherheit erfüllen. Oberflächenrückstände können die Implantatssicherheit, die behördliche Zulassung und die Produkthaftung beeinflussen, was qualifizierte Reinigungsverfahren wichtig macht. Die im Januar 2025 in Kraft getretenen Beschränkungen für Trichlorethylen erhöhten den Bedarf, alternative Chemikalien für viele Anwendungen zu bewerten, einschließlich begrenzter Anwendungen zur Reinigung von Medizingeräteteilen. Diese Änderung unterstützt die Nachfrage nach modifizierten Alkoholen, oxygenierten Lösungsmitteln und fluorfreien Präzisionsflüssigkeiten, die Zytotoxizitätsanforderungen erfüllen können. Der Markt für industrielle Reinigungslösungsmittel profitiert, wenn Hersteller einen validierten Reinigungsprozess aktualisieren müssen, anstatt lediglich ein gekauftes Material zu ersetzen. Speziallieferanten können neben der Lösungsmittelleistung auch bei Dokumentation, Testunterstützung und Konsistenz wettbewerbsfähig sein.
Ausbau von Reinräumen in der Halbleiter- und Elektronikindustrie
Die Halbleiterfertigung verwendet hochreine Lösungsmittel, um Rückstände in mehreren Waferverarbeitungsstufen zu entfernen. Exxon Mobil Corporation gab im März 2025 bekannt, 100 Millionen USD in eine Erweiterung in Baton Rouge, Louisiana, zu investieren, um 99,999 % reinen Isopropylalkohol für US-amerikanische Chiphersteller herzustellen, wobei die Produktion voraussichtlich 2027 beginnen soll. Das Projekt zeigt, dass die inländische Versorgung mit hochreinen Chemikalien zu einem Teil des umfassenderen Ausbaus der Halbleiterfertigung wird. Ultrahochreine Qualitäten erfordern dedizierte Produktions-, Handhabungs- und Qualitätskontrollsysteme. Diese Anforderungen unterscheiden Produkte in Halbleiterqualität von Standard-Industrielösungsmitteln und können eine höherwertige Nachfrage im Markt für industrielle Reinigungslösungsmittel unterstützen. Dedizierte Linien machen die Versorgungszuverlässigkeit auch zu einem wichtigen Beschaffungsanliegen für Fab-Betreiber.
Verschärfung von Hygiene- und Lebensmittelsicherheitsprotokollen
Lebensmittelsicherheitsvorschriften erhöhen die Anforderungen an die Reinigung lebensmittelberührender Oberflächen, Verarbeitungsanlagen und Produktionslinien. Kanadas Biozidverordnung trat im Mai 2025 in Kraft und legte einen Rahmen für Flächendesinfektionsmittel und Sanitärmittel fest, mit festgelegten Übergangsfristen für die Marktzulassung[1]. Reinigung-in-Place-Systeme verwenden in der Lebensmittelherstellung zunehmend kontrollierte Reinigungszyklen mit präziser Dosierung. Dies begünstigt konzentrierte Produkte, bei denen Betreiber den Chemikalieneinsatz durch automatisierte Verdünnungsanlagen steuern können. Desinfektionsmittel sollen bis 2032 mit einer CAGR von 5,63 % wachsen, da Hygieneverfahren im Gesundheitswesen und in der Lebensmittelverarbeitung weiterhin wichtig bleiben. Der Markt für industrielle Reinigungslösungsmittel profitiert auch von der pharmazeutischen Auftragsfertigung, bei der validierte Reinigungszyklen zwischen Produktwechseln erforderlich sind.
Umstieg auf automatisierte Reinigungszyklen mit geringem Rückstand und Lösungsmittelrecycling
Automatisiertes Teilewaschverfahren und Dampfentfettung ersetzen einige manuelle, chargenbasierte Reinigungsverfahren. Diese Systeme bevorzugen Lösungsmittel mit engen Siedebereichen, starker Lösekraft und praktischen Rückgewinnungseigenschaften. Pero AG stellte im August 2025 sein Scope-Modul vor und beschrieb die sensorbasierte Überwachung der Reinigungsmediumsbedingungen sowie Energieeinsparungen von bis zu 59 % unter geeigneten Betriebsbedingungen. Vor-Ort-Recycling kann den Lösungsmittelverbrauch senken und den Bedarf an Abfallentsorgung reduzieren, wo Sammel- und Trennsysteme geeignet sind. Eine im Jahr 2025 veröffentlichte Studie ergab, dass die hybride Membran-Destillations-Rückgewinnung den Energiebedarf für die Isopropanol-Dehydrierung um 63 % reduzieren könnte. Dies unterstützt die langfristige Einführung geschlossener Rückgewinnungskreisläufe im Markt für industrielle Reinigungslösungsmittel, insbesondere dort, wo die Rohstoffkosten hoch sind.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| VOC-, Halogenkohlenwasserstoff- und Arbeitnehmerexpositionsbeschränkungen | -0.9% | Nordamerika und EU; Ausstrahlungseffekte auf APAC mit REACH-Harmonisierung | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität und Versorgungsvolatilität bei Rohstoffen | -0.6% | Global; höchste Exposition bei kohlenwasserstoffabhängigen Herstellern in Europa und APAC | Mittelfristig (2–4 Jahre) |
| Qualifizierungsverzögerungen für sicherere Substitute | -0.3% | Global, am akutesten in regulierten Endverbrauchsbranchen (Gesundheitswesen, Halbleiter) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
VOC-, Halogenkohlenwasserstoff- und Arbeitnehmerexpositionsbeschränkungen
Beschränkungen für flüchtige organische Verbindungen und halogenierte Lösungsmittel erhöhen die Compliance-Kosten für Lösungsmittelhersteller und -anwender. Der Ersatz eines herkömmlichen Lösungsmittels kann Änderungen an Geräten, Materialien, Flammpunktkontrollen, Luftführung und Betriebsverfahren erfordern. Die Europäische Chemikalienagentur veröffentlichte 2025 einen aktualisierten Vorschlag zur Beschränkung von per- und polyfluorierten Alkylsubstanzen, der Lösungsmittel und Katalysatoren in den umfassenderen Vorschlag einbezog[2]. Die Neuqualifizierung kann in Medizingeräte- und Halbleiterprozessen 12 bis 24 Monate dauern, da Reinigungsleistung und Produktkompatibilität nachgewiesen werden müssen. Diese Verzögerung kann eine sofortige Substitution einschränken, selbst wenn eine sicherere Alternative verfügbar ist. Der Markt für industrielle Reinigungslösungsmittel belohnt daher Lieferanten, die technische Nachweise und zuverlässige Übergangshilfe bereitstellen.
Preisvolatilität und Versorgungsvolatilität bei Rohstoffen
Kohlenwasserstofflösungsmittel sind mit Erdölraffinierungsströmen verknüpft, was Lieferanten gegenüber Rohöl-, Naphtha-, Energie- und Logistikkosten exponiert. Kohlenwasserstofflösungsmittel hielten im Jahr 2026 einen Marktanteil von 35,86 % am Markt für industrielle Reinigungslösungsmittel, sodass diese Exposition einen großen Teil der Produktbasis betrifft. Käufer im Gesundheitswesen und in der Lebensmittelverarbeitung können Festlaufzeitbeschaffungsvereinbarungen haben, die ihre Fähigkeit einschränken, plötzliche Preiserhöhungen zu akzeptieren. Formulierer können dann einem Margendruck zwischen Spot-Inputkosten und vertraglich vereinbarten Kundenpreisen ausgesetzt sein. Europäische Kapazitätsrationalisierungen können auch die Verfügbarkeit bestimmter Kohlenwasserstoffqualitäten beeinflussen. Engpässe bei zugelassenen Qualitäten können die Produktion in pharmazeutischen und Halbleiteranlagen verzögern, da eine Ersatzquelle möglicherweise einen neuen Validierungsprozess benötigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungsmitteltyp:
Kohlenwasserstofflösungsmittel bleiben etabliert, während biobasierte Lösungsmittel an Boden gewinnenKohlenwasserstofflösungsmittel hielten im Jahr 2026 einen Marktanteil von 35,86 % am Markt für industrielle Reinigungslösungsmittel. Sie werden häufig bei der Metallentfettung, Fahrzeugwartung und allgemeinen industriellen Reinigung eingesetzt, da sie eine starke Lösekraft zu einer vertrauten Kostenstruktur bieten. Ihre etablierte Stellung bei der Routinereinigung bedeutet, dass Kunden auch ihre Handhabungsanforderungen, Geräteeinstellungen und normalen Beschaffungskanäle kennen. Etablierte Versorgungsnetze und die Kompatibilität mit installierten Geräten verlangsamen ihre Ablösung. Oxygenierte Lösungsmittel dienen Präzisionsanwendungen, bei denen die Rückstandskontrolle wichtig ist. Halogenierte Typen stehen unter größerem regulatorischem Druck, da Beschränkungen für herkömmliche Chemikalien in Kraft treten. Der Markt für industrielle Reinigungslösungsmittel bleibt für Anwendungen, die Betriebsvertrautheit und Mengenverfügbarkeit priorisieren, von Kohlenwasserstoffprodukten abhängig.
Biobasierte Lösungsmittel sollen bis 2032 mit einer CAGR von 5,17 % wachsen. Erneuerbare Rohstoffe, niedrigere Toxizitätsprofile und Umweltbeschaffungsanforderungen unterstützen ihre Einführung bei der institutionellen und gesundheitlichen Reinigung. Ihr Einsatz weitet sich aus, wenn ein Käufer eine Alternative zu einem eingeschränkten Material benötigt, ohne die Reinigungsleistung zu beeinträchtigen. Käufer prüfen weiterhin Trocknungsverhalten, Materialverträglichkeit, Rückstandsleistung und verfügbare Versorgung, bevor sie einen etablierten Prozess auf ein biobasiertes Produkt umstellen. Das Segment muss in industriellen Umgebungen weiterhin Preis-, Versorgungs- und Prozesskompatibilitätsanforderungen erfüllen. Eastman Chemical Company und ChemPoint gaben im Oktober 2025 eine Vertriebspartnerschaft für TamiSolve NxG-Lösungsmittel in den Vereinigten Staaten und Kanada bekannt. Die Partnerschaft zeigt, wie Lieferanten Leistungsalternativen für Beschichtungen, Reiniger, Elektronik und agrochemische Formulierungen positionieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Formulierung:
Gebrauchsfertige Lösungen führen, während Konzentrate die Betriebswirtschaftlichkeit verbessernGebrauchsfertige Lösungen hielten im Jahr 2026 einen Marktanteil von 44,07 % am Markt für industrielle Reinigungslösungsmittel. Gesundheitseinrichtungen, Gastronomieunternehmen und institutionelle Reinigungsunternehmen verwenden diese Produkte, um Verdünnungsfehler zu vermeiden und die Chemikalienhandhabung zu vereinfachen. Feste Formulierungen helfen Anwendern auch dabei, die Produktdokumentation in regulierten Umgebungen aufrechtzuerhalten. Sie sind besonders nützlich, wenn Personalfluktuation, unterschiedliche Standorte oder kurze Reinigungsfenster ein genaues manuelles Mischen weniger praktikabel machen. Geschlossene Formulierungen unterstützen Anwendungen, bei denen die Expositionskontrolle wichtig ist, einschließlich Reinraum- und pharmazeutischer Arbeit. Halbwässrige Formulierungen können die Präzisionsreinigung von Teilen unterstützen, die sequenzielle Lösungsmittel- und Wasserspülungen erfordern. Diese Anwendungsfälle halten die Nachfrage nach gebrauchsfertigen Produkten im gesamten Markt für industrielle Reinigungslösungsmittel aufrecht.
Konzentrate sollen bis 2032 mit einer CAGR von 5,34 % wachsen. Industrielle Käufer verwenden sie, um Versandgewicht, Verpackungsbedarf und Lageranforderungen zu reduzieren. Automatisierte Verdünnungssysteme können Betreibern helfen, Konzentrate in einer kontrollierten Stärke anzuwenden. Dieses Modell kann am besten funktionieren, wo Anlagen vorhersehbare Reinigungspläne und geeignete Systeme zur Produktdosierung haben. Henkel AG & Co. KGaA brachte im Februar 2026 Bonderite C-AD 20202 für industrielles Tauchentfetten bei Niedertemperatur von 35–40 °C anstelle der herkömmlichen 60–65 °C-Prozesse auf den Markt. Das Produktbeispiel zeigt, wie Konzentratlieferanten neben der Reinigungsleistung auch Energieverbrauch und Emissionsanforderungen berücksichtigen können. Gebrauchsfertige Lösungen und Konzentrate bedienen daher unterschiedliche Beschaffungsprioritäten und nicht identische Anwendungen.
Nach Anwendung:
Allgemeine Reinigung und Medizingerätereinigung unterstützen das Volumen, während Desinfektionsmittel das Wachstum anführenAllgemeine Reinigung und Medizingerätereinigung hielten im Jahr 2026 einen Marktanteil von 31,73 % am Markt für industrielle Reinigungslösungsmittel. Das Segment verwendet definierte Reinigungsstufen für chirurgische Instrumente, Implantate und Diagnosegeräte. Diese Stufen können Vorreinigung, Präzisionsentfettung und Rückstandsvalidierung umfassen. Jede Stufe benötigt Lösungsmittelqualitäten, die die geltenden Prozessanforderungen erfüllen. Eine Änderung der Reinigungssequenz kann die Nachweise beeinflussen, die ein Hersteller für die Produktqualität und Prozesskontrolle aufbewahren muss. Gewerbliche Wäscherei und Lebensmittelreiniger bieten eine stabile Nachfrage, die an routinemäßige Hygieneanforderungen gebunden ist.
Desinfektionsmittel sollen bis 2032 mit einer CAGR von 5,63 % wachsen. Höhere Reinigungsfrequenz und formalere Dokumentationsanforderungen unterstützen diese Anwendung in der Lebensmittelverarbeitung und im Gesundheitswesen. Kanadas regulatorischer Rahmen für Desinfektionsmittel und Sanitärmittel unterstreicht die Bedeutung zugelassener Produkte für lebensmittelberührende Anwendungen. Verfahren werden formaler, da Käufer sicherstellen müssen, dass das ausgewählte Produkt ihr Reinigungsprotokoll und ihre Aufzeichnungsanforderungen unterstützt. Pharmazeutische Auftragshersteller benötigen auch Reinigungszyklen zwischen Produktwechseln. Dies schafft einen spezialisierten Bedarf an validierten lösungsmittelbasierten Desinfektionsverfahren. Der Markt für industrielle Reinigungslösungsmittel kann dort gewinnen, wo Kunden Prozesskontrolle und nachvollziehbare Reinigungsaufzeichnungen über den niedrigsten Produktpreis stellen.
Nach Endverbrauchsbranche:
Das Gesundheitswesen verankert sowohl Marktanteil als auch WachstumDas Gesundheitswesen hielt im Jahr 2026 einen Marktanteil von 36,48 % am Markt für industrielle Reinigungslösungsmittel. Krankenhäuser, Medizingerätewerke, pharmazeutische Einrichtungen und Laboratorien verwenden Reinigungsmaterialien jeweils unter unterschiedlichen Sicherheits- und Qualitätsanforderungen. Die Aufbereitung chirurgischer Instrumente und die Medizingeräteherstellung erfordern eine starke Rückstandskontrolle. Die Reinigung pharmazeutischer Anlagen erfordert validierte Verfahren, die die Produktintegrität schützen. Laboratorien benötigen auch eine zuverlässige Reinigung von Geräten und Oberflächen, bei denen Kreuzkontaminationen die Routinearbeit beeinträchtigen können. Diese Bedingungen erhöhen die Bedeutung von Lösungsmittelkonsistenz und Lieferantendokumentation.
Das Gesundheitswesen soll bis 2032 mit einer CAGR von 5,91 % wachsen. Die Nachfrage umfasst Flächendesinfektion, Geräteaufbereitung, Medizingeräteproduktion und Reinigung pharmazeutischer Anlagen. Regulatorische Anforderungen im Zusammenhang mit der US-amerikanischen Lebensmittel- und Arzneimittelbehörde, der CE-Kennzeichnung und den Systemen der Internationalen Organisation für Normung 13485 beeinflussen Kaufentscheidungen. Diese Anforderungen können Lieferanten begünstigen, die Chargenkonsistenz aufrechterhalten und Aufzeichnungen bereitstellen können, die zum Qualitätssystem eines Kunden passen. Fertigung, Gewerbebüros, Einzel- und Gastronomiehandel, Gastgewerbe und Lebensmittelverarbeitung bleiben preissensiblere Nachfragequellen. Die Lebensmittelverarbeitung verwendet auch Reinigung-in-Place-Zyklen, die Lösungsmittel-, Laugen- und Säurestufen kombinieren. Automobil- und Luft- und Raumfahrtindustrie erfordern qualifizierte Reinigungschemikalien für Komponenten, bei denen Leistungs- und Sicherheitsstandards die Substitution einschränken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für industrielle Reinigungslösungsmittel in APAC und ASEAN
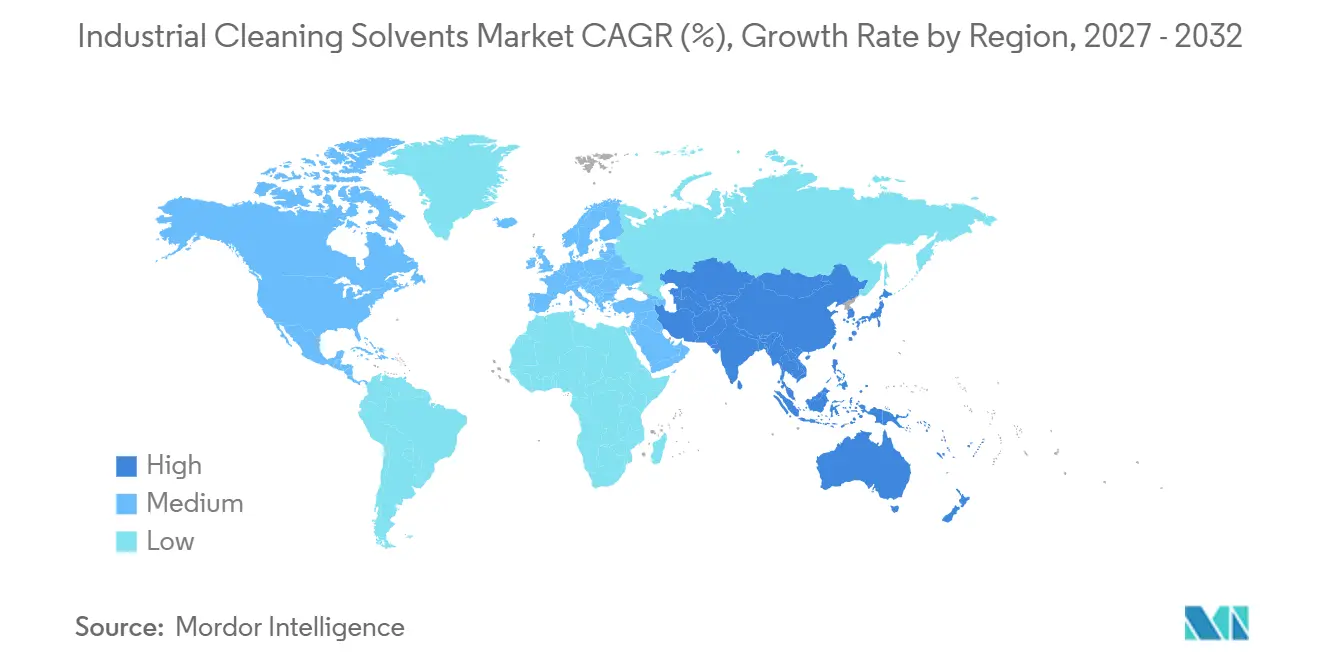
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 39,15 % am Markt für industrielle Reinigungslösungsmittel und wird voraussichtlich bis 2032 mit einem CAGR von 5,76 % wachsen. China, Indien, Japan und Südkorea stützen die Nachfrage durch Fertigung, Elektronik, Pharmaproduktion und Investitionen im Gesundheitswesen. China verzeichnet die größte länderspezifische Nachfrage in der Region aufgrund seiner breiten Fertigungsbasis. Indien unterstützt eine spezialisierte Nachfrage aus der Pharma- und Automobilproduktion. Japan und Südkorea tragen zur Hochreinheitsnachfrage aus dem Halbleiter- und Elektronikbereich bei. Der Markt für industrielle Reinigungslösungsmittel in den Ländern des Verbands Südostasiatischer Nationen (ASEAN) profitiert ebenfalls von der Expansion der Elektronik- und Automobilmontage.
Markt für industrielle Reinigungslösungsmittel in APAC und Nordamerika
Solvay erweiterte im September 2025 die Produktion von elektronikgradiger Wasserstoffperoxid in seiner Anlage in Zhenjiang, China, und verdoppelte damit die Jahreskapazität für Halbleiterreinigungsanwendungen. Die Investition spiegelt die Bedeutung des asiatisch-pazifischen Raums sowohl als Nachfragezentrum als auch als Versorgungsbasis für hochreine Reinigungschemikalien wider. Nordamerika stützt den Markt durch Investitionen in die Halbleiterfertigung in den Vereinigten Staaten. Neue Fertigungsanlagen benötigen Lösungsmittel für die Waferreinigung, die Entfernung von Photolithografierückständen und die Gerätewartung. Das Projekt von Exxon Mobil Corporation in Baton Rouge bietet eine inländische Versorgungsreaktion auf diesen Bedarf. Beschränkungen für Trichlorethylen, Perchlorethylen und Tetrachlorkohlenstoff schaffen in der Region zudem einen Bedarf an neu formulierten Reinigungsprozessen.
Markt für industrielle Reinigungslösungsmittel in EMEA und Südamerika
Europa verzeichnet eine starke Nachfrage nach Reinigungschemikalien mit niedrigem Gehalt an flüchtigen organischen Verbindungen (VOC) und biobasierten Reinigungschemikalien aufgrund des Rahmens zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH), des europäischen Green Deal und umweltbezogener Beschaffungsprogramme. Deutschland, das Vereinigte Königreich, Frankreich, Italien und die nordischen Länder sind wichtige Nachfragezentren für den Automobil-, Pharma-, Lebensmittelverarbeitungs- und Spezialchemiebereich. Der Vorschlag der Europäischen Chemikalienagentur von 2025 deutet auf eine anhaltende Überprüfung von Per- und Polyfluoralkylsubstanzen in relevanten industriellen Anwendungen hin. Südamerika verzeichnet eine wachsende Nachfrage nach Spezialchemikalien und Industrieproduktion. Solvay kündigte im Juni 2025 eine Investition von 12 Millionen USD in sein Gemeinschaftsunternehmen Peróxidos do Brasil in Chile an. Die Nachfrage im Nahen Osten und in Afrika wird durch die Entwicklung der Fertigung, die Pharmaproduktion, den Bergbau und die breitere Einführung industrieller Hygienestandards gestützt.
Wettbewerbslandschaft
Der Markt für industrielle Reinigungslösungsmittel ist stark fragmentiert, wobei die fünf größten Akteure Shell plc, Eastman Chemical Company, LyondellBasell Industries Holdings B.V., Ashland und BASF umfassen. Integrierte Hersteller können ihre Rohstoffpositionen, Produktionskapazitäten und Vertriebsnetze nutzen, um in Kohlenwasserstoff- und anderen Massenlösungsmittelkategorien zu konkurrieren. Speziallieferanten konzentrieren sich stärker auf leistungsstarke Formulierungen, regulatorische Bereitschaft und anwendungsspezifischen technischen Support. Kundenanforderungen nach validierten Alternativen zu eingeschränkten Lösungsmitteln können Unternehmen begünstigen, die technische Dokumentation und gleichbleibende Qualität bereitstellen können. Das Wettbewerbsfeld basiert daher auf mehr als dem Stückpreis.
Reinheit in Halbleiterqualität und biobasierte Rohstoffe bilden anspruchsvolle Wettbewerbsbereiche. Die Produktion von Materialien mit ultrahöchster Reinheit erfordert Prozesskontrollen und Kapitalinvestitionen, die den Neueintritt einschränken können. Lieferanten kombinieren zunehmend Chemikalienversorgung mit Anwendungstechnik, Abfallentsorgung und Compliance-Dokumentation. Dieser Ansatz kann die Kundenwechselbereitschaft verringern, da der Lieferant Teil des Betriebsprozesses wird. Evonik Industries AG unterzeichnete im März 2025 eine exklusive US-Vertriebsvereinbarung mit Sea-Land Chemical Company für Reinigungslösungen. Die Vereinbarung erweiterte den Zugang zu Reinigungsadditiven und Tensiden von Evonik Industries AG in den gesamten Vereinigten Staaten.
Umweltproduktmerkmale können auch die Lieferantenauswahl in regulierten Endanwendungen beeinflussen. Zertifizierungen nach Internationaler Organisation für Normung (ISO) 9001 und Internationaler Organisation für Normung 14001 sind Basisanforderungen für viele qualitätsbewusste Kunden. Das Safer-Choice-Programm der US-amerikanischen Umweltschutzbehörde und das EU-Ecolabel-Programm können Portfolios differenzieren, die ihre Kriterien erfüllen. Die Partnerschaft von Eastman Chemical Company mit ChemPoint unterstützt den Vertrieb einer weniger toxischen Alternative zu N-Methyl-2-pyrrolidon und N-Ethyl-2-pyrrolidon in Nordamerika. Die Kapazitätserweiterung von Solvay in China adressiert die Nachfrage nach elektronischem Wasserstoffperoxid in halbleiterbezogenen Anwendungen. Diese Schritte zeigen, wie Verfügbarkeit, Vertriebsreichweite und prozessspezifische Leistung den Wettbewerb im Markt für industrielle Reinigungslösungsmittel prägen.
Branchenführer im Markt für industrielle Reinigungslösungsmittel
-
Shell plc
-
Eastman Chemical Company
-
LyondellBasell Industries Holdings B.V.
-
Ashland
-
BASF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für industrielle Reinigungslösungsmittel Unternehmen in diesem Bericht
- Arkema
- Ashland
- BASF
- Celanese Corporation
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Honeywell International Inc.
- Innospec
- LyondellBasell Industries Holdings B.V.
- Sasol
- Shell plc
- Solvay
- Stepan Company
Neueste Industrielle Entwicklungen in Markt für industrielle Reinigungslösungsmittel
- Juli 2026: NOROO Holdings gab bekannt, dass seine NAUSOL-Reihe biobasierter Lösungsmittel, einschließlich NAUSOL EHA, NAUSOL CRC-1 und NAUSOL D-Cleaner Plus, die BioPreferred-Zertifizierung des US-amerikanischen Landwirtschaftsministeriums erhalten hat, was einen 100 % biobasierten Inhalt bestätigt. Die Entwicklung unterstützt den Markt für industrielle Reinigungslösungsmittel, indem sie biobasierte Alternativen für Hochleistungsreinigung in industriellen und Halbleiterfertigungsanwendungen erweitert.
- April 2026: CBG Biotech stellte den Lösungsmittelrecycler SolvTrue S700C zur Rückgewinnung von Lösungsmitteln mit niedrigem Siedepunkt vor, einschließlich fluorierter Lösungsmittel, die in der Luft- und Raumfahrt, Elektronik und Medizingeräteherstellung verwendet werden. Die Markteinführung unterstützt den Markt für industrielle Reinigungslösungsmittel, indem sie die Vor-Ort-Lösungsmittelrückgewinnung, Wiederverwendung und ein verbessertes Management von Lösungsmittelkosten und -verfügbarkeit ermöglicht.
Berichtsumfang des globalen Marktes für industrielle Reinigungslösungsmittel
Industrielle Reinigungslösungsmittel sind chemische Substanzen, die verwendet werden, um Öle, Fette, Rückstände und andere Verunreinigungen von Geräten und Oberflächen zu lösen, zu entfernen oder zu lockern. Sie unterstützen Reinigungsprozesse in industriellen und gewerblichen Umgebungen und erfüllen dabei spezifische Anforderungen an Reinigungseffizienz, Materialverträglichkeit und Betriebssicherheit.
Der Markt für industrielle Reinigungslösungsmittel ist nach Lösungsmitteltyp, Formulierung, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Lösungsmitteltyp ist der Markt in Kohlenwasserstofflösungsmittel, oxygenierte Lösungsmittel, biobasierte Lösungsmittel, halogenierte Lösungsmittel und sonstige Lösungsmitteltypen segmentiert. Nach Formulierung ist der Markt in gebrauchsfertige Lösungen, Konzentrate, halbwässrige Formulierungen und geschlossene Formulierungen segmentiert. Nach Anwendung ist der Markt in allgemeine Reinigung und Medizingerätereinigung, Metallreiniger, Desinfektionsmittel, gewerbliche Wäscherei, Lebensmittelreiniger und sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Gesundheitswesen, Fertigung und Gewerbebüros, Einzel- und Gastronomiehandel, Gastgewerbe, Automobil- und Luft- und Raumfahrtindustrie, Lebensmittelverarbeitung und sonstige Endverbrauchsbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für industrielle Reinigungslösungsmittel in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Kohlenwasserstofflösungsmittel |
| Oxygenierte Lösungsmittel |
| Biobasierte Lösungsmittel |
| Halogenierte Lösungsmittel |
| Sonstige Lösungsmitteltypen |
| Gebrauchsfertige Lösungen |
| Konzentrate |
| Halbwässrige Formulierungen |
| Geschlossene Formulierungen |
| Allgemeine Reinigung und Medizingerätereinigung |
| Metallreiniger |
| Desinfektionsmittel |
| Gewerbliche Wäscherei |
| Lebensmittelreiniger |
| Sonstige Anwendungen |
| Gesundheitswesen |
| Fertigung und Gewerbebüros |
| Einzel- und Gastronomiehandel |
| Gastgewerbe |
| Automobil- und Luft- und Raumfahrtindustrie |
| Lebensmittelverarbeitung |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Lösungsmitteltyp | Kohlenwasserstofflösungsmittel | |
| Oxygenierte Lösungsmittel | ||
| Biobasierte Lösungsmittel | ||
| Halogenierte Lösungsmittel | ||
| Sonstige Lösungsmitteltypen | ||
| Nach Formulierung | Gebrauchsfertige Lösungen | |
| Konzentrate | ||
| Halbwässrige Formulierungen | ||
| Geschlossene Formulierungen | ||
| Nach Anwendung | Allgemeine Reinigung und Medizingerätereinigung | |
| Metallreiniger | ||
| Desinfektionsmittel | ||
| Gewerbliche Wäscherei | ||
| Lebensmittelreiniger | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Gesundheitswesen | |
| Fertigung und Gewerbebüros | ||
| Einzel- und Gastronomiehandel | ||
| Gastgewerbe | ||
| Automobil- und Luft- und Raumfahrtindustrie | ||
| Lebensmittelverarbeitung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für industrielle Reinigungslösungsmittel?
Die Marktgröße für industrielle Reinigungslösungsmittel wurde im Jahr 2026 auf 1,52 Milliarden USD geschätzt und soll von 1,59 Milliarden USD im Jahr 2027 auf 2,02 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,84 % während des Prognosezeitraums (2027–2032).
Welcher Lösungsmitteltyp hatte im Jahr 2026 den größten Marktanteil?
Kohlenwasserstofflösungsmittel hielten im Jahr 2026 einen Marktanteil von 35,86 %, aufgrund ihrer etablierten Verwendung in der allgemeinen industriellen Reinigung, Metallentfettung und Fahrzeugwartung.
Welche Formulierung soll bis 2032 am schnellsten wachsen?
Konzentrate sollen bis 2032 mit einer CAGR von 5,34 % wachsen, unterstützt durch geringere Logistikanforderungen und automatisierte Verdünnungssysteme.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Desinfektionsmittel sollen bis 2032 mit einer CAGR von 5,63 % wachsen, da die Anforderungen an Lebensmittelsicherheit und Hygiene im Gesundheitswesen zunehmen.