
室内ピーマン農業市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 0.88 十億米ドル |
| 市場規模 (2032) | 1.16 十億米ドル |
| 成長率 (2027 - 2032) | 5.80 % |
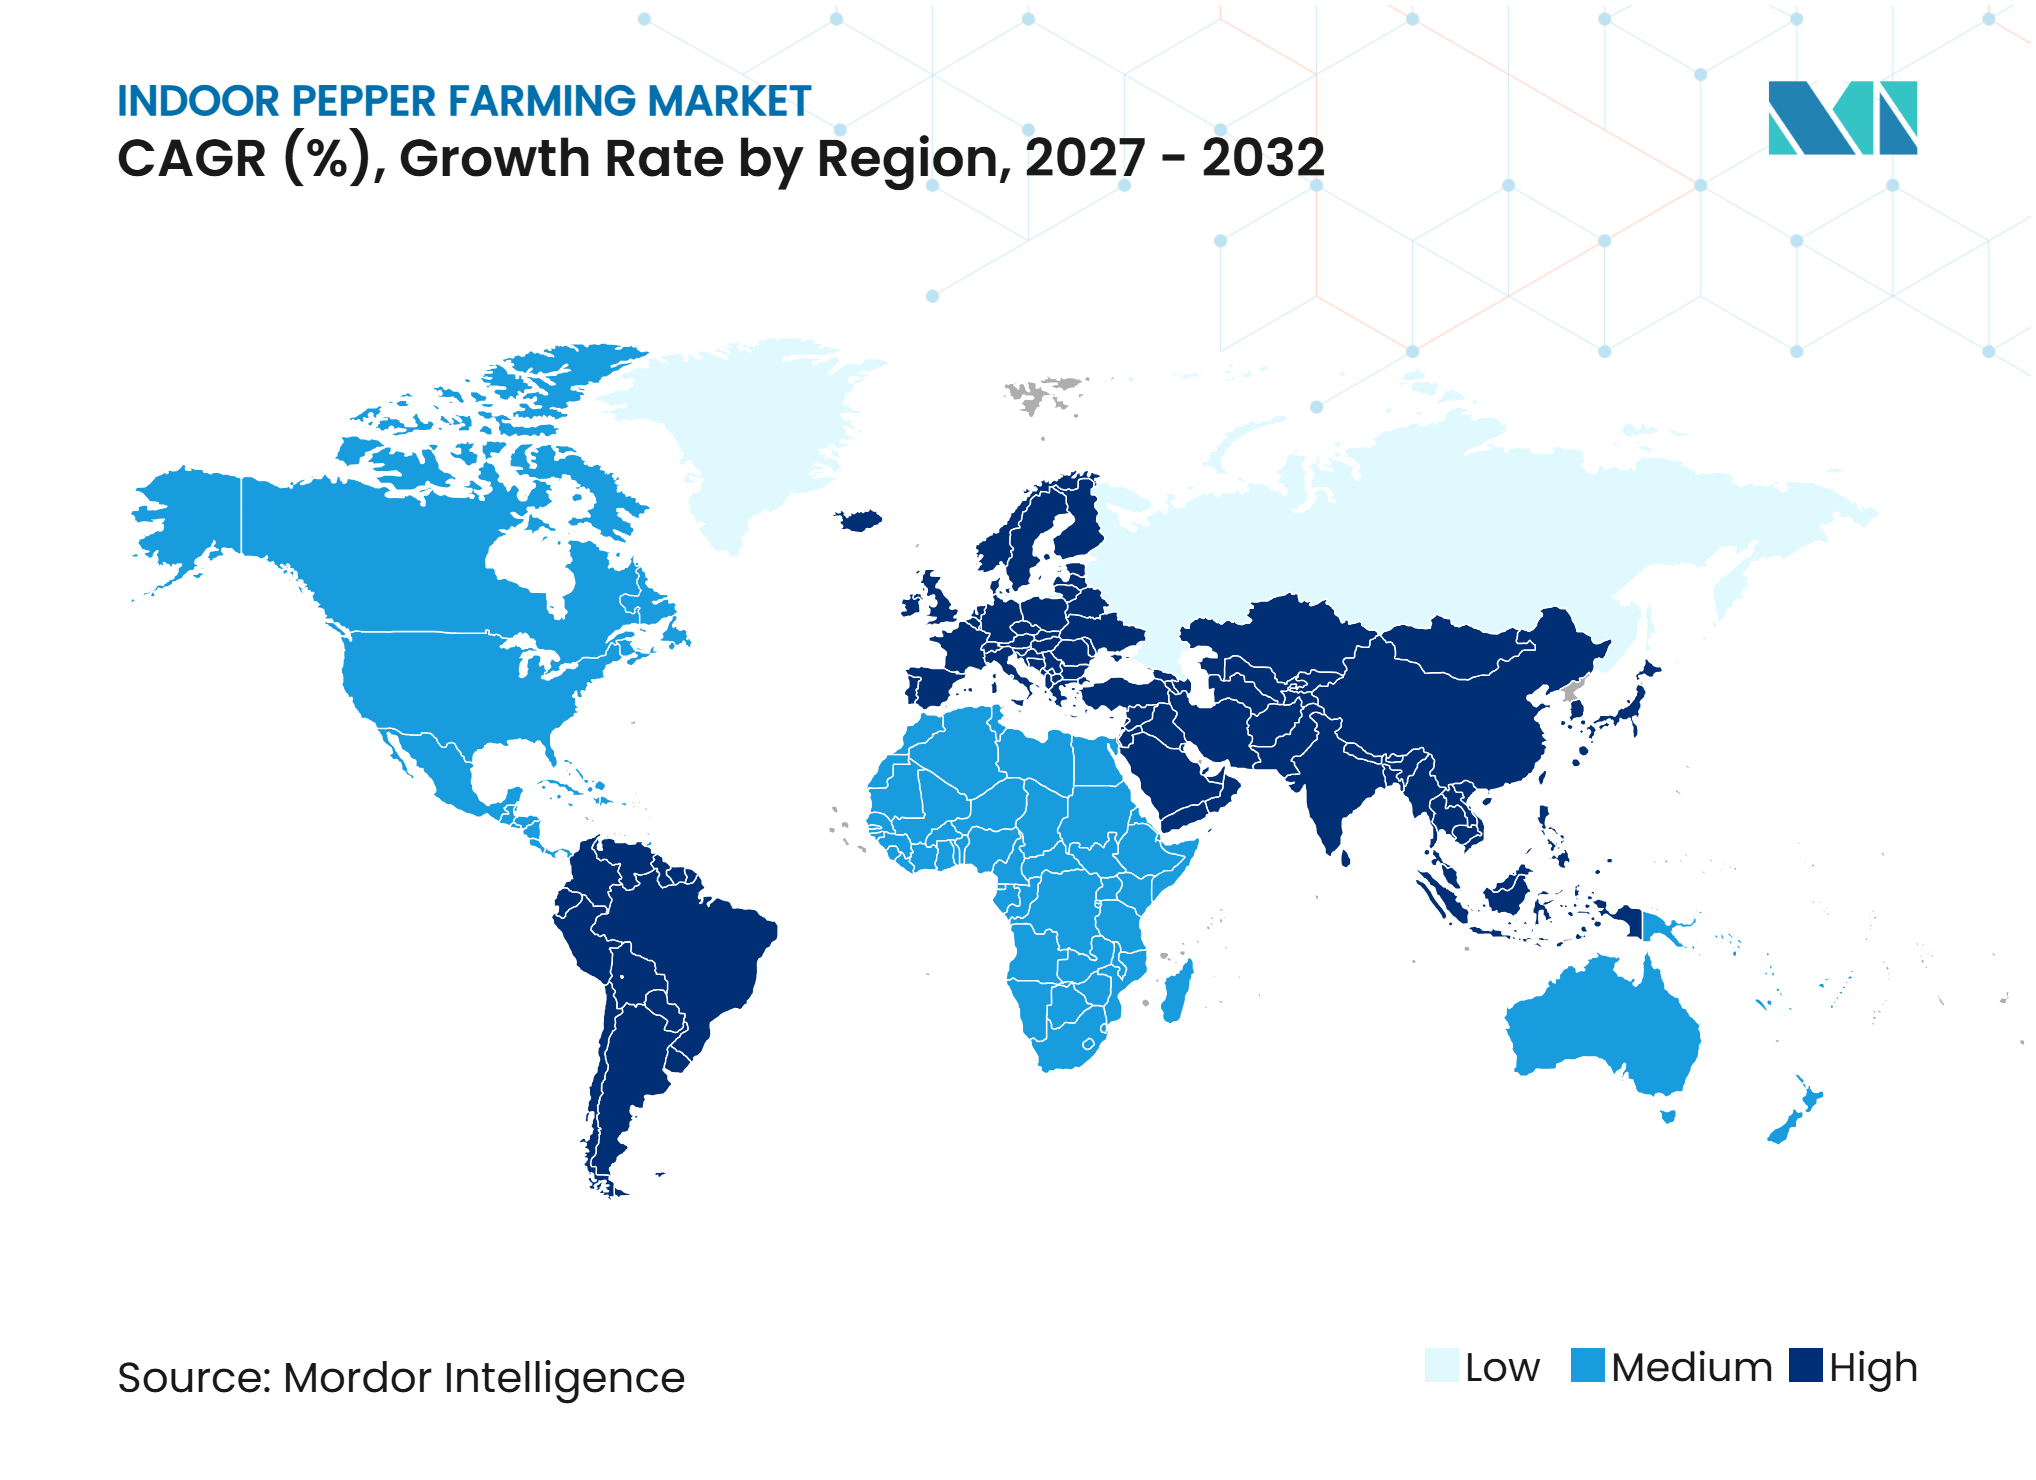
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる室内ピーマン農業市場分析
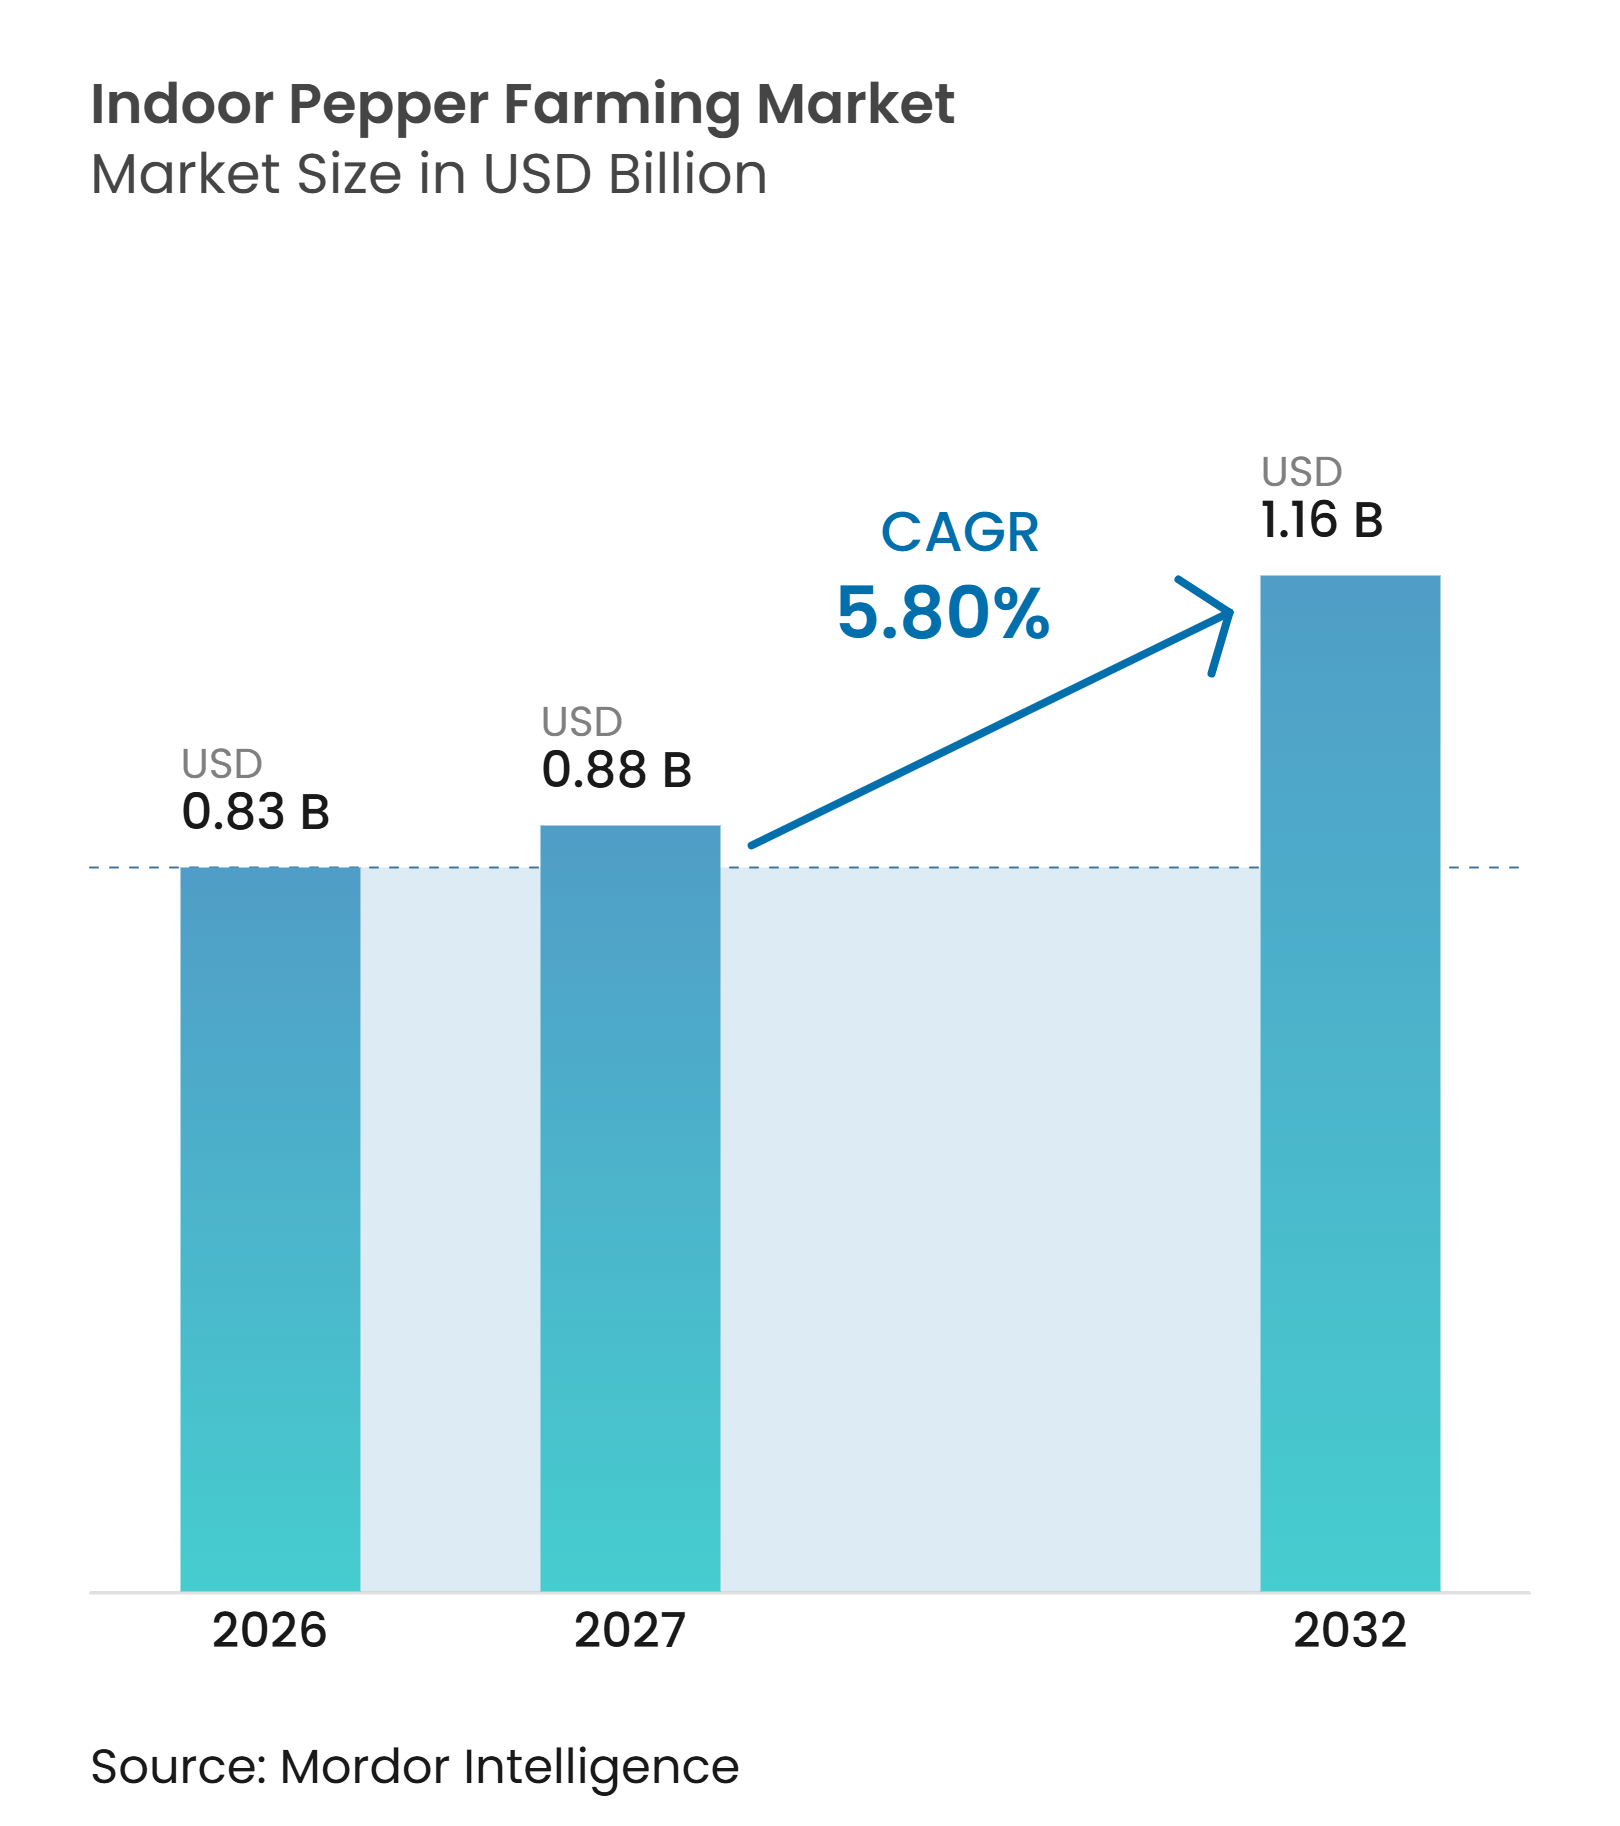
室内ピーマン農業市場規模は、2026年の0.83 ビリオン 米ドル、2027年の0.88 ビリオン 米ドルから2032年までに1.16 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 5.8%を記録する見込みです。市場は、通年で安定した量、均一な品質、予測可能な賞味期限を必要とする小売業者によって支えられています。施設栽培はまた、天候に左右される露地供給への依存を低減し、高付加価値小売プログラムにおけるトレーサビリティ要件を支援します。アジア太平洋地域が最大の生産基盤を提供する一方、欧州では生産者がガラス温室事業への投資を進めるにつれて、より速いペースで生産能力が追加される見込みです。大手事業者は、買収、生産契約、および電力コストへのエクスポージャーを低減できるエネルギーインフラを通じて地位を強化しています。こうした状況は、安定した供給、作物の専門知識、規律ある資本投資を組み合わせながら、季節的なプロモーション、店舗フォーマット、確立された流通ネットワークにわたって一貫した製品仕様を必要とするプログラムを含む複数地域の主要小売顧客が期待する業務慣行、食品安全文書、包装能力、および配送スケジュールに対応できる生産者に成長の余地をもたらします。これは、鮮度、食品安全記録、またはプレミアム生鮮農産物バイヤーの品質要件を損なうことなく実現されます。
主要レポートのポイント
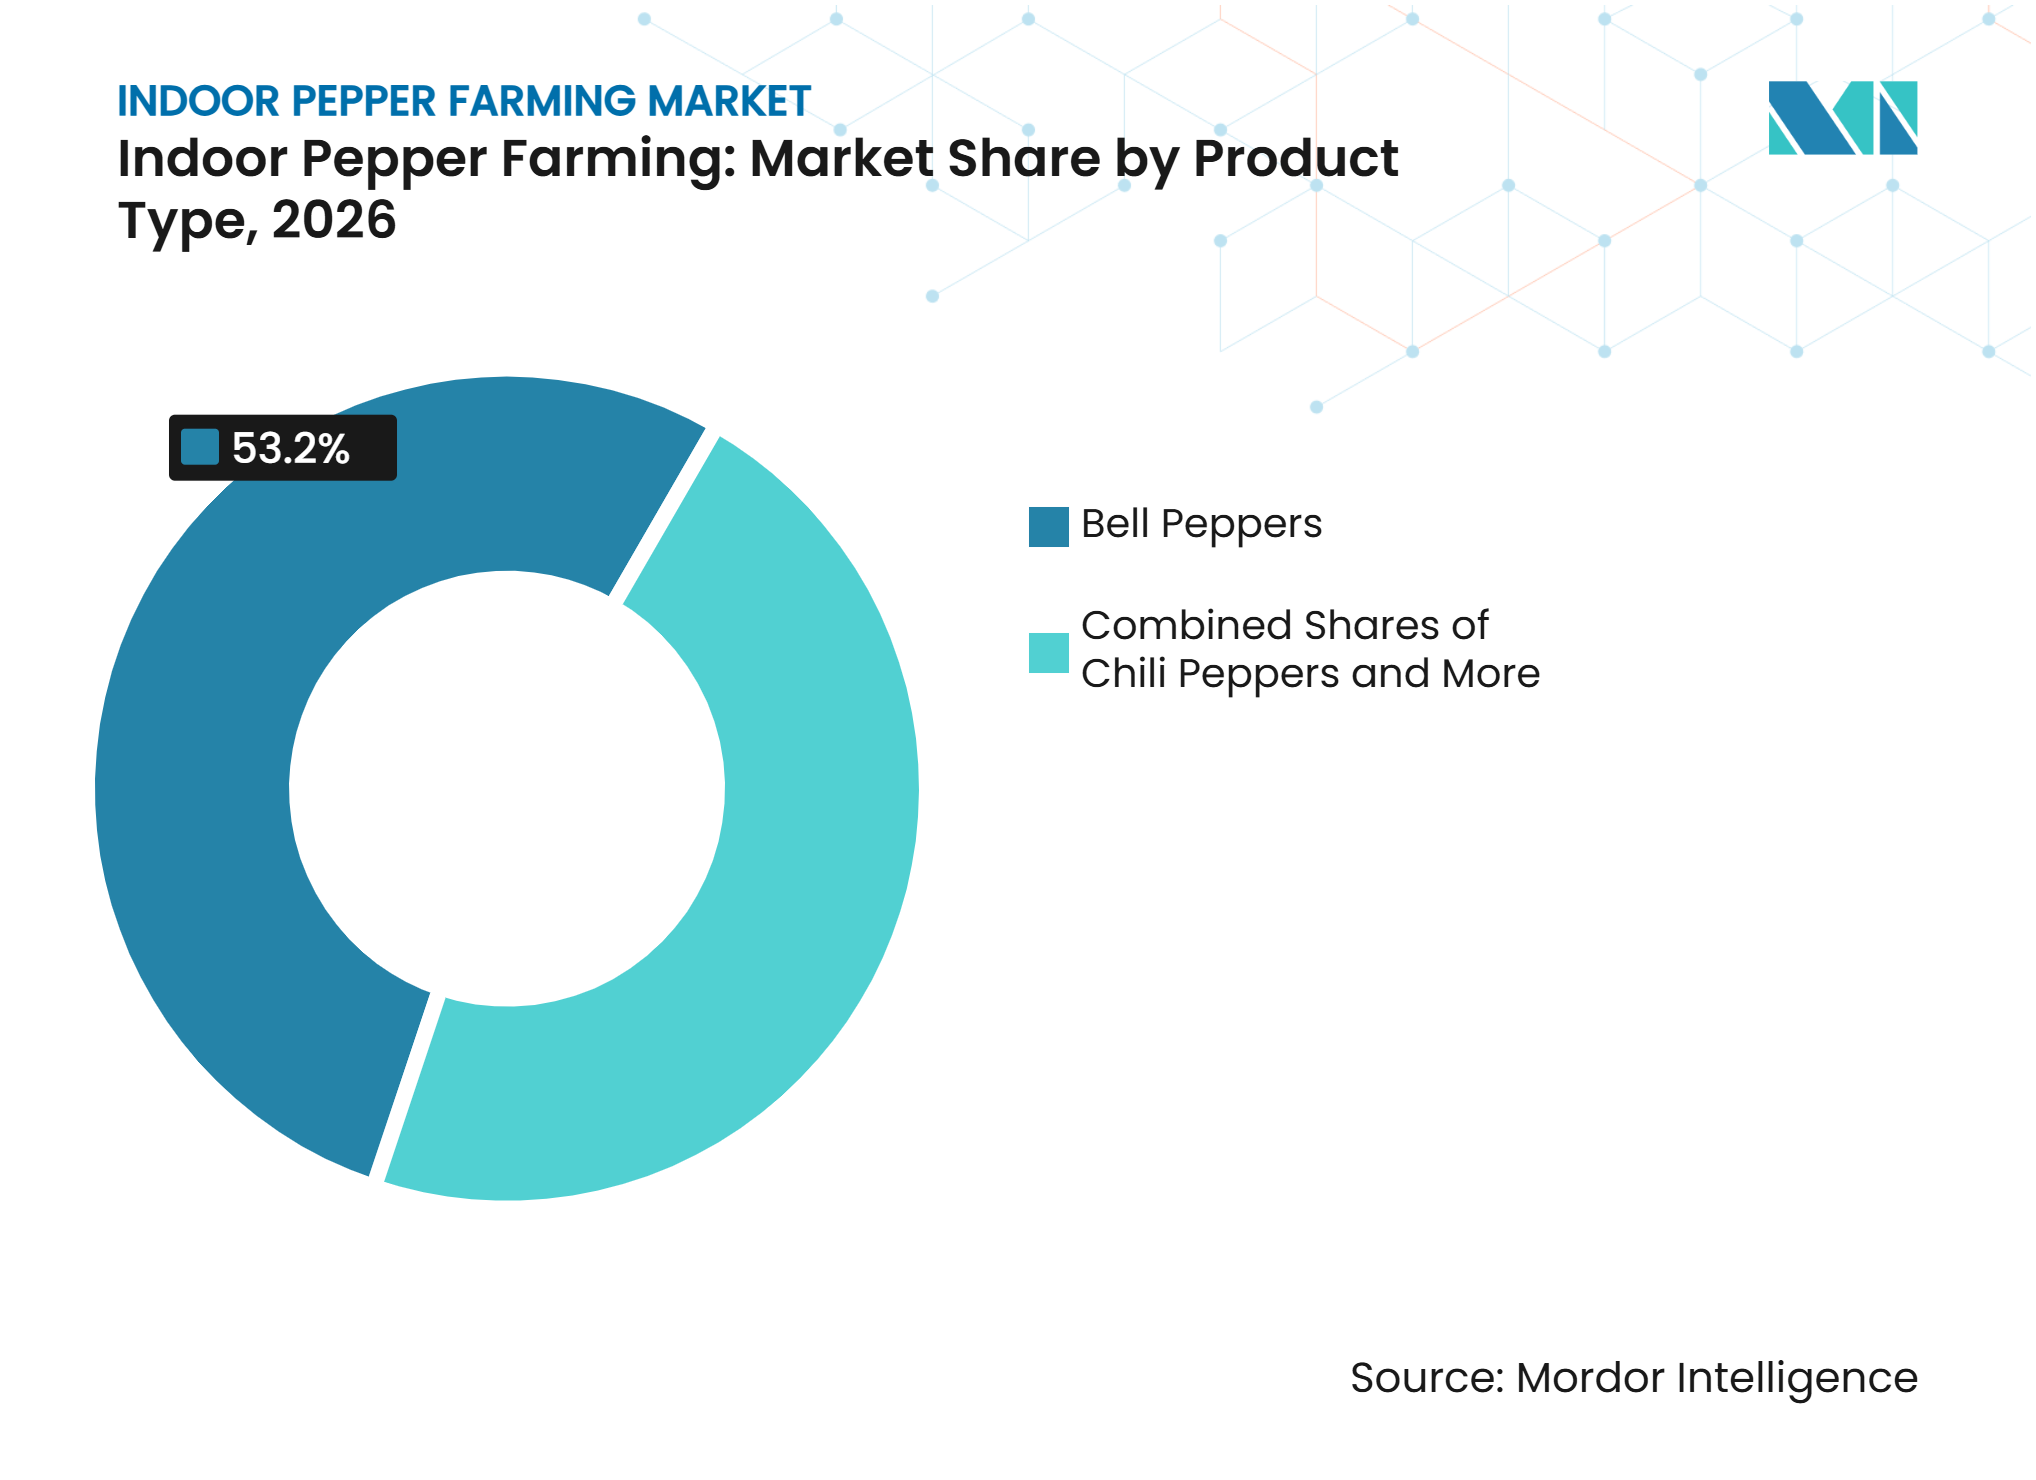
- 製品タイプ別では、ベルペッパーが最大セグメントであり、2026年の室内ピーマン農業市場シェアの53.2%を占めました。一方、チリペッパーは2027年から2032年にかけてCAGR 8.7%が見込まれる最も成長の速いセグメントです。
- 施設タイプ別では、ガラス温室が最大セグメントであり、2026年の室内ピーマン農業市場シェアの49.7%を占めました。一方、屋内垂直農場は2027年から2032年にかけてCAGR 6.3%が見込まれる最も成長の速いセグメントです。
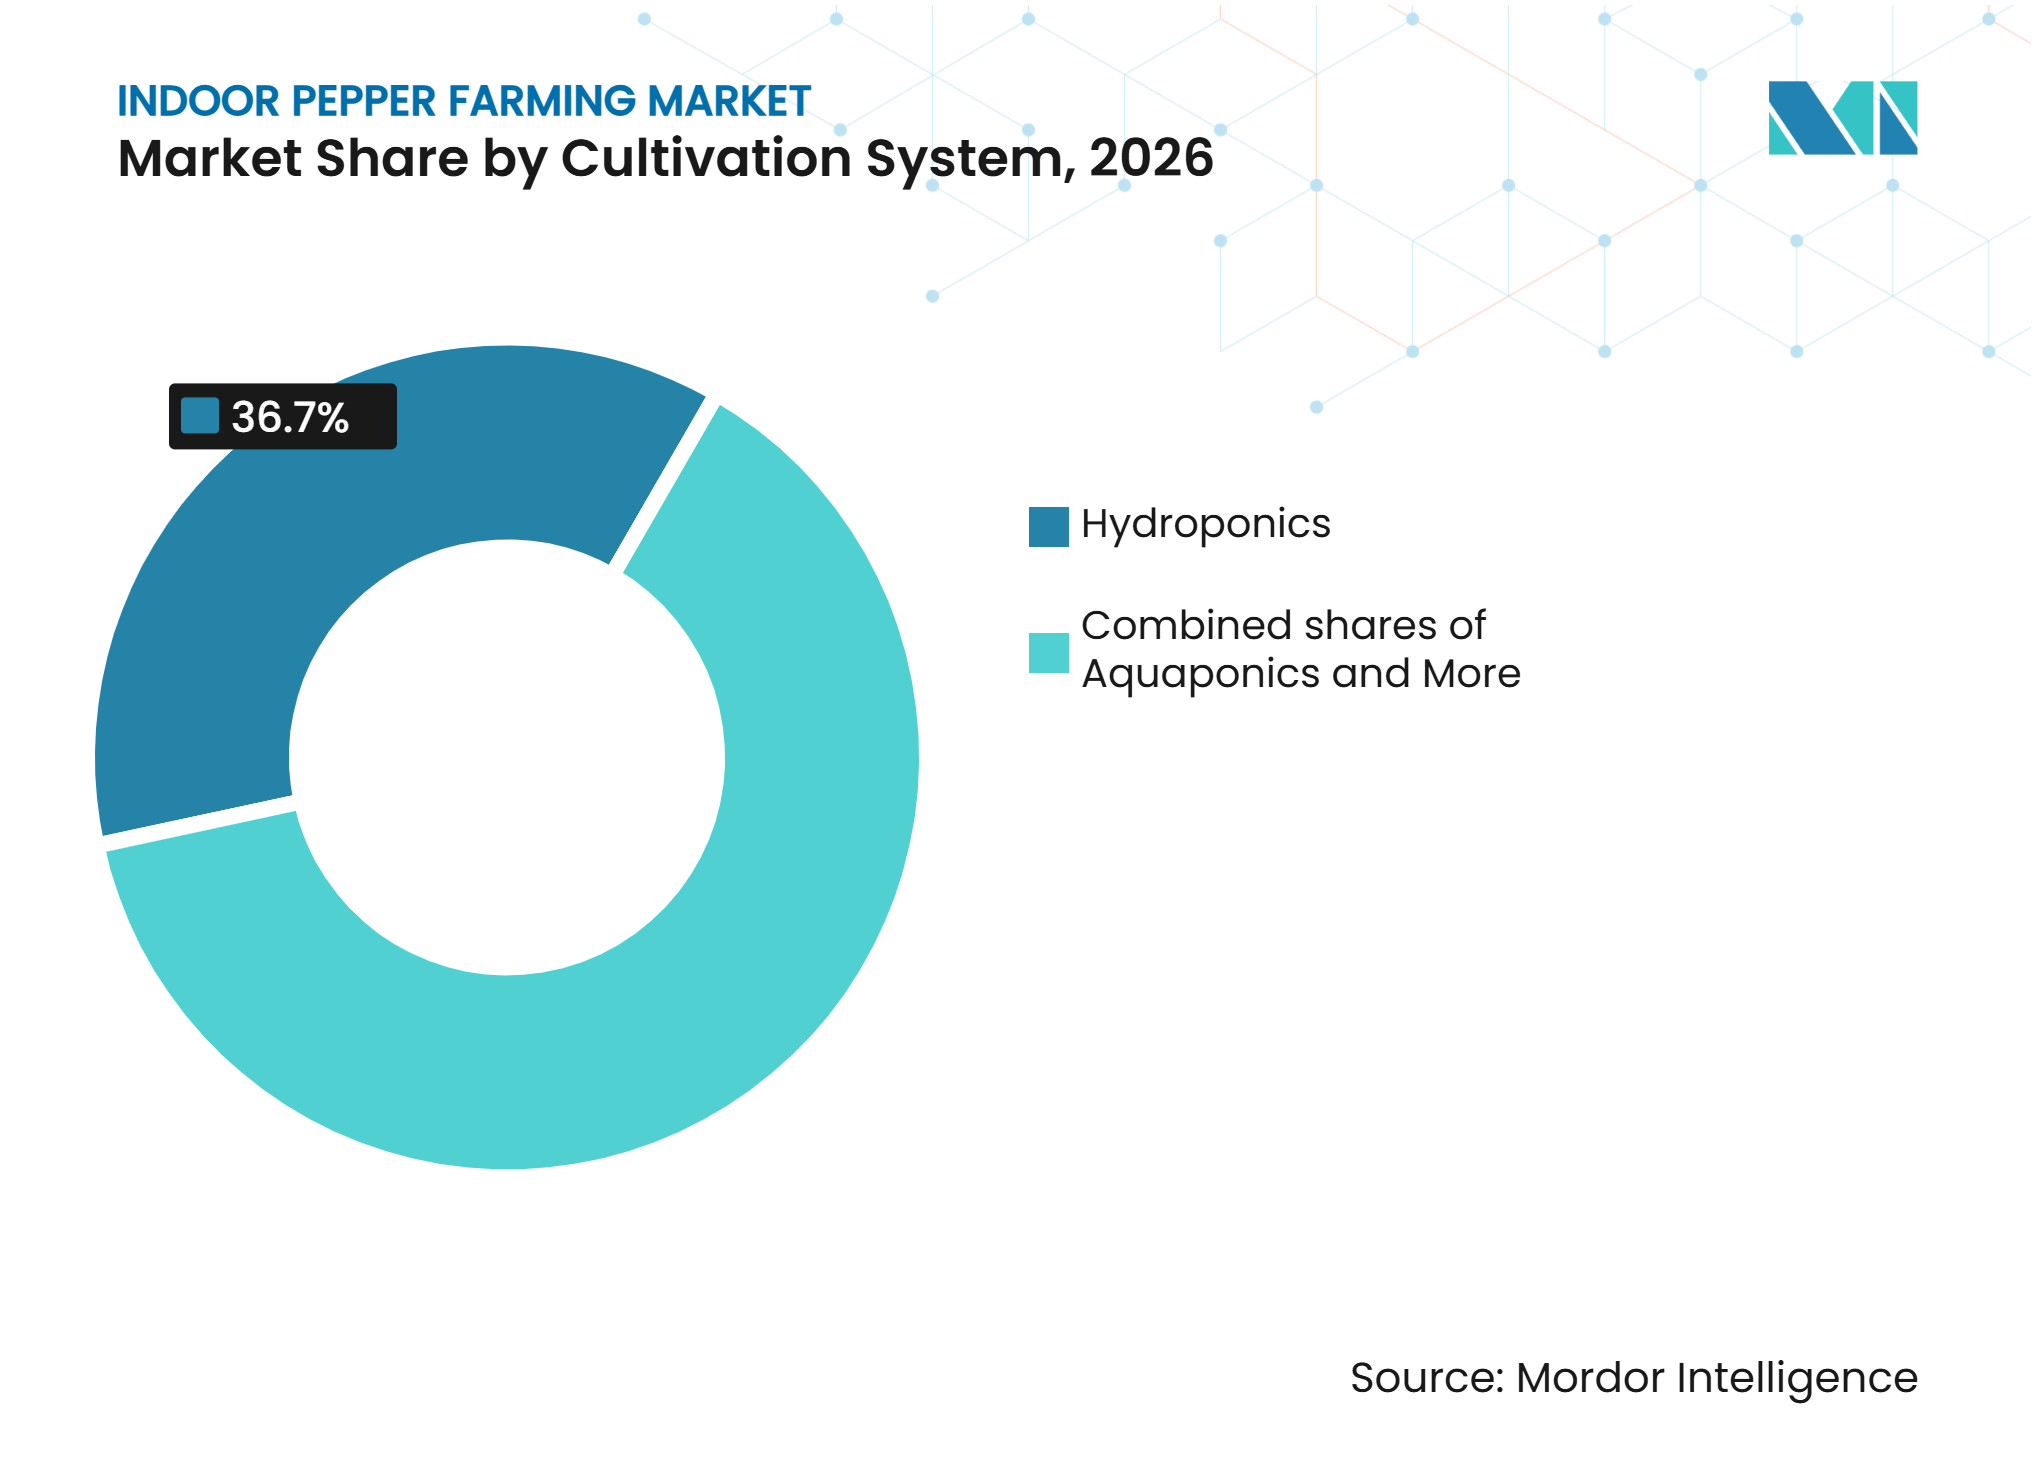
- 栽培システム別では、水耕栽培が最大セグメントであり、2026年の室内ピーマン農業市場シェアの36.7%を占めました。一方、アクアポニクスは2027年から2032年にかけてCAGR 7.8%が見込まれる最も成長の速いセグメントです。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが最大セグメントであり、2026年の室内ピーマン農業市場シェアの32.8%を占めました。一方、直販・オンライン小売は2027年から2032年にかけてCAGR 6.7%が見込まれる最も成長の速いセグメントです。
- 地域別では、アジア太平洋地域が最大地域であり、2026年の室内ピーマン農業市場シェアの39.8%を占めました。一方、欧州は2027年から2032年にかけてCAGR 7.2%が見込まれる最も成長の速い地域です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 通年供給と小売供給の信頼性 | +1.2% | 北米および欧州で強い関連性を持つグローバル | 短期(2年以内) |
| 管理された気候による高い収量と品質の一貫性 | +1.1% | オランダ、カナダ、メキシコ、日本で強い関連性を持つグローバル | 中期(2〜4年) |
| 水耕ピーマン生産における水・土地効率 | +0.8% | アジア太平洋地域、中東、北アフリカ | 中期(2〜4年) |
| 農薬削減・地元産農産物に対する小売需要 | +0.7% | 北米、欧州、都市部のアジア太平洋市場 | 短期(2年以内) |
| 主要ピーマン生産地域における施設栽培の拡大 | +0.9% | スペイン、オランダ、ポーランド、カナダ、メキシコ、南アフリカ、ブラジル | 長期(4年以上) |
| 果菜類向け精密照明と作物管理イノベーション | +0.6% | オランダ、ドイツ、カナダ、中国での集中展開を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
通年供給と小売供給の信頼性
小売業者は、あらゆる季節において色、サイズ、賞味期限の要件を満たすピーマンを必要としています。屋内生産により、生産者は露地生産者よりも一貫して量を計画することができます。ファーム・クレジット・カナダは、施設栽培型農業の拡大に伴い、カナダが2013年から2023年の間にピーマンの純輸入国から純輸出国へと転換したと報告しています[1]。この変化は、露地栽培の輸入品への依存を減らし、供給体制を簡素化したい小売業者を支援します。大手生産者は通年契約を活用して棚スペースを確保できますが、小規模事業者は必要な量とサービスレベルを満たすことが難しい場合があります。このドライバーは、特に小売業者が定期的なプログラム要件を満たせる少数のサプライヤーを求める中で、安定した供給がサプライヤー選定の重要な要素であるため、室内ピーマン農業市場を支援します。
管理された気候による高い収量と品質の一貫性
施設栽培環境は、果実の着果、色、サイズ、および市場性のある収量を決定する条件を生産者が管理するのに役立ちます。米国農務省経済調査局は、2024年に米国における施設栽培農業の作物生産においてピーマン、トマト、キュウリが60%から70%を占めたことを明らかにしました[2]。この作物構成は、小売業者および外食産業バイヤーにとっての安定した品質の価値を反映しています。気候制御、灌漑管理、および総合的病害虫管理は、露地生産に見られる季節的な変動を抑制することができます。これらの変数をうまく管理する生産者は、天候が不安定では維持が難しい仕様に対応することができます。室内ピーマン農業市場は予測可能な品質から恩恵を受けており、これにより個別のスポット販売ではなく定期的な供給プログラムが支援され、生産者は労働力、包装、収穫スケジュール、および流通の計画をより明確に立てることができます。
水耕ピーマン生産における水・土地効率
水耕栽培により、ピーマン生産者は圃場ベースのシステムよりも直接的に水と栄養素を管理することができます。このアプローチは、利用可能な農地が制約されているか、水の利用可能性が不確実な場所で有効です。また、都市の需要センターに近い集約的な生産を支援します。このモデルは、施設栽培が食料安全保障プログラムと連携できるアジア太平洋地域、中東、北アフリカで重要です。生産者は依然として、栄養バランス、根の健康、および気候条件を管理するための技術的能力を必要とします。室内ピーマン農業市場は、輸入依存、土地の制約、および水の条件が供給計画に影響を与える場合に特に、資源効率が地元ピーマン生産の実用的な根拠を改善する場所で恩恵を受けることができます。
農薬削減・地元産農産物に対する小売需要
小売バイヤーは、信頼性の高いトレーサビリティと文書化された生産慣行を持つピーマンをますます求めています。屋内農場は、総合的病害虫管理と管理された生産システムを使用してこれらの要件を支援することができます。輸入カプシカム製品に対する最大残留限界値の文書化に関する日本の2025年の厳格な施行は、明確な記録を提供できるサプライヤーを優遇します。地元の温室供給はまた、輸送ルートを短縮し、配送時の鮮度を向上させることができます。これらの要件は、トレーサビリティシステムや一貫した残留物管理を欠く生産者の参入障壁を高める可能性があります。したがって、室内ピーマン農業市場は、サプライヤー評価において作物の入手可能性と同様にコンプライアンス能力が重要となり得るため、量だけでなく検証された生産条件を重視する調達慣行から恩恵を受けます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 果菜類向け高い電力・気候制御コスト | -0.6% | オランダ、ベルギー、ドイツ、ポーランド、北米 | 短期(2年以内) |
| 高い資本集約度と長い回収期間 | -0.5% | 南アフリカ、ブラジル、アラブ首長国連邦での関連性が高いグローバル | 長期(4年以上) |
| ピーマン特有の作物の複雑さと屋内生産知識の不足 | -0.3% | インド、東南アジア、南米の一部 | 中期(2〜4年) |
| 投入物、食品安全、越境コンプライアンスへのエクスポージャー | -0.3% | 北米、欧州、アジア太平洋の輸出回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
果菜類向け高い電力・気候制御コスト
ピーマンは、着果、色の発達、および安定した品質を支援するために管理された温度と湿度を必要とします。これらの要件により、多くの葉物野菜よりもエネギー集約的になります。エネルギーコストは、購入電力または化石燃料ベースの暖房に依存する施設にとって特に困難となる場合があります。地熱熱、廃熱、またはコジェネレーションシステムを持つ事業者は、このエクスポージャーをより適切に管理できる立場にある可能性があります。コスト差は、大規模生産者がインフラと資金調達へのアクセスを持つ可能性が高いため、統合を促進する可能性があります。室内ピーマン農業市場は、持続的なエネルギーインフレが中規模生産者、特に地熱熱、廃熱、または効率的なエネルギーインフラへのアクセスを持たない生産者のプロジェクト経済性を弱める場合に、引き続きエクスポージャーを受けます。
高い資本集約度と長い回収期間
ハイテク温室プロジェクトは、最初の商業作物が販売される前に多大な資本を必要とします。投資は、構造物、気候設備、灌漑、照明、包装能力、および運営システムをカバーします。長い回収期間は、開発を金利と構造化ファイナンスの利用可能性に対して敏感にする可能性があります。この課題は、生産者が公的支援や長期農業融資にアクセスできない市場でより深刻です。したがって、小規模な家族農場はガラス温室開発の代わりに低コストの施設システムを好む場合があります。室内ピーマン農業市場は、財務的に実行可能なプロジェクトが必要な資本を確保できない場合に成長が遅くなる可能性があります。なぜなら、温室開発には建設と信頼性の高い運営に必要なシステムの両方への資金調達が必要だからです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ベルペッパーが量をリードし、チリペッパーが最も速く成長ベルペッパーは最大の製品タイプであり、2026年の室内ピーマン農業市場シェアの53.2%を占めました。その地位は、施設栽培が通年で支援できる標準的な色、サイズ、賞味期限性能を必要とする小売プログラムを反映しています。オランダでは、2025年に甘味ピーマンの温室面積が1,660ヘクタールに達し、赤いベルペッパーがその面積の960ヘクタールを占めました。この生産集中は、成熟した温室システムにおけるベルペッパーの中心的な役割を浮き彫りにしています。チリペッパーは最も成長の速い製品タイプであり、2032年までのCAGRは8.7%と予測されています。
チリの需要は、専門外食産業、プレミアムグロサリー、およびカプサイシノイドを使用する製品によって支えられていますが、この作物は栽培条件の慎重な管理を必要とします。ミニ・スナックペッパーは、コンビニエンス小売およびスナック重視の外食産業フォーマットに適しています。特殊ピーマン品種は、地域の原産地、独特の風味、または伝統的な特性を求めるバイヤーにアピールします。製品の差別化により、屋内生産者は大量のベルペッパー販売のみに依存することなくプレミアム需要に対応することができます。室内ピーマン農業市場は、ベルペッパーの広い量的基盤と、より小さいが成長の速い特殊セグメントによって形成されています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
施設タイプ別:
ガラス温室が規模を提供し、屋内垂直農場が最も速く成長ガラス温室は最大の施設タイプであり、2026年の室内ピーマン農業市場シェアの49.7%を占めました。詳細な気候制御、自動灌漑、および照明システムを通じて、主要な食料品プログラム向けの大量甘味ピーマン生産を支援します。オランダとスペインは、施設ピーマン生産におけるこの施設モデルの継続的な重要性を示しています。欧州連合におけるピーマン栽培の温室シェアは、2015年から2017年の平均65.0%から2023年から2025年の70.9%へと増加しました。この変化は、施設システムがより広いピーマン供給基盤の中でより重要になっていることを確認しています。
屋内垂直農場は最も成長の速い施設タイプであり、2032年までのCAGRは6.3%と予測されています。都市の需要センターへの近接性は、鮮度と特定の特殊生産を支援することができ、一方で研究は光強度が垂直環境でのピーマンのパフォーマンスを大幅に改善できることを示しています。ポリ温室は、ガラス構造が必要とするよりも低い資本コストを必要とする生産者に引き続き関連性があります。コンテナ農場は、主要な生産地域からの輸送コストが高い遠隔地を支援することができます。ハイブリッド温室・屋内施設は、同じ事業内で異なる作物と生産条件を管理する柔軟性を事業者に提供します。
栽培システム別:
水耕栽培がリードし、アクアポニクスが最も速く成長水耕栽培は最大の栽培システムであり、2026年の室内ピーマン農業市場シェアの36.7%を占めました。このシステムは、生産者が栄養素の供給、水の使用、および根域条件をより一貫して管理するオランダ、カナダ、メキシコなどの成熟した温室地域で洗練されてきました。これらの管理により、事業者は1つ以上の季節サイクルにわたって市場性のあるピーマンを生産することができます。Scientific Reportsに掲載された研究では、管理された栄養管理体制の下でニュートリエントフィルムテクニック(NFT)水耕システムで栽培されたベルペッパー品種の安定した市場性のある収量が確認されました。このシステムは、繰り返し可能な品質と高付加価値契約に注力する商業生産者にとって引き続き重要です[3]。
アクアポニクスは最も成長の速い栽培システムであり、2032年までのCAGRは7.8%と予測されています。このモデルは魚の生産とピーマン栽培を組み合わせ、両方の産出物のバイヤーを持つ2つの収益源を提供します。この特徴は、厳格な農業信用基準を適用する貸し手にとっての施設の経済性を改善することができます。土壌ベースの施設栽培は、基質転換コストが高く、既存の土地を適応させることができる場所で引き続き関連性があります。ハイブリッド栽培システムは、地元の資金調達、水の利用可能性、作物の知識、およびバイヤーのニーズの違いを反映して、複数の顧客タイプに対応するために水耕ゾーンと施設土壌ベッドを組み合わせることができます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
スーパーマーケットおよびハイパーマーケットがリードし、直販・オンライン小売が最も速く成長スーパーマーケットおよびハイパーマーケットは最大の流通チャネルであり、2026年の室内ピーマン農業市場シェアの32.8%を占めました。その役割は、大手温室事業者の物流・マーケティングシステムに支えられた、安定した価格、配送、品質を必要とする長期供給契約を反映しています。Mastronardi Produce Limitedは温室ネットワークを通じて小売顧客に供給しており、通年プログラムを支援するために生産フットプリントを拡大しています。小売契約は、厳しいサービス基準を満たす生産者の収益の可視性を向上させることができます。このチャネルは、大手商業サプライヤーにとって室内ピーマン農業市場規模の中心であり続けます。
直販・オンライン小売は最も成長の速いチャネルであり、2032年までのCAGRは6.7%と予測されています。これらのチャネルは、産地、特殊品種、および非常に新鮮な農産物を求める顧客に対応し、生産者がブランドラインを開発することを可能にします。専門農産物小売業者は、温室ピーマンがより高い価格を得られるプレミアム都市市場で引き続き重要です。外食産業流通業者は、標準化されたメニューと定期的な配送に対して安定した需要を提供します。卸売農産物市場は、確立された生鮮農産物取引システムが国内の大量取引を処理するアジア太平洋地域と南米で引き続き主要な役割を果たしています。
地域分析
アジア太平洋地域は最大の地域セグメントであり、2026年の室内ピーマン農業市場シェアの39.8%を占めています。中国は、スマートシステムがセンサーと統合水肥管理を使用する山東省、遼寧省、貴州省、陝西省の温室クラスターを通じて地域の量を支援しています。インドは相当規模の施設カプシカム基盤を持ち、ポリハウスシステムは露地生産の2〜3倍の収量を達成することができます。日本と韓国は、食品安全コンプライアンスとトレーサビリティがサプライヤー選定に影響するプレミアムセグメントに対応しています。オーストラリアも、小売業者が屋外の気候変動にもかかわらず安定した品質を求める中、施設栽培の開発を続けています。
欧州は最も成長の速い地域であり、室内ピーマン農業市場規模は2032年までにCAGR 7.2%で成長する見込みです。オランダとポーランドにおける新しいガラス温室の生産能力は、地元産でトレーサビリティの高いピーマンへの需要によって支えられています。オランダは2025年に甘味ピーマンの温室面積を130ヘクタール追加し、合計1,660ヘクタールとなりましたが、オランダの温室野菜農場の数は50減少して1,030となりました。ポーランドの温室ピーマン生産も、生産者が施設栽培に向けて投資を進める中で拡大しています。残留物削減農産物に対する小売需要は、この地域の投資ケースを支援しています。
北米は、米国とカナダが大規模な小売プログラを支援し、メキシコが地域貿易のブリッジ生産者として機能しているため、引き続き重要な生産地域です。南米では、主に国内小売需要を満たすためにブラジルとアルゼンチンで施設栽培が発展しています。サウジアラビアとアラブ首長国連邦は、より広範な食料安全保障プログラムの一環として気候制御型食料生産に投資しています。アフリカは依然として初期段階にあり、南アフリカが最も発展した商業温室ピーマン基盤を持ち、エジプトはトンネル温室成長の機会を提供しています。
競合環境
市場集中度
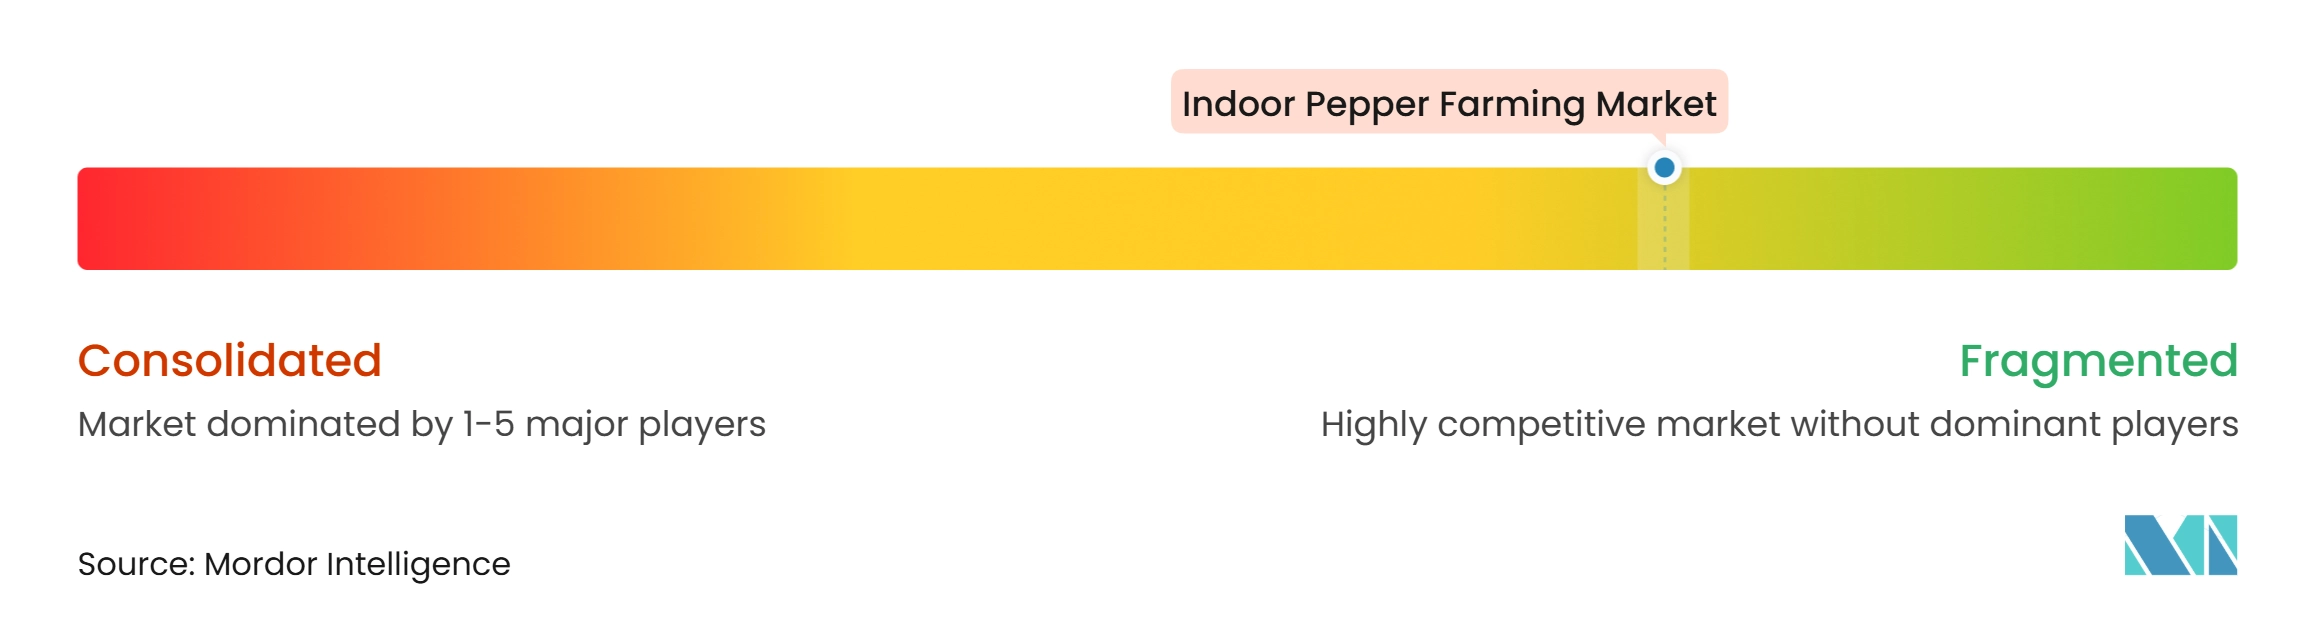
室内ピーマン農業市場は2026年においてグローバルに断片化しており、北米とオランダでは地域集中が高まっているものの、単一の事業者がグローバル生産の低一桁台を超えるシェアを持つことはありません。Cox Farmsは、Mucci Farms Ltd.を通じて、2024年のHacienda FarmsおよびGreenhill Produceの買収によりオンタリオ州で300エーカー以上のベルペッパー温室生産能力を追加しました。Mastronardi Produce Limitedは、2025年半ばまでに15州にわたる600エーカー以上に米国温室ネットワークを拡大しました。これらの動きは、規模が大手食料品アカウントに一貫した量で対応するサプライヤーの能力をどのように強化できるかを示しています。
生産技術もまた、規模で品質を維持できる事業者とそうでない事業者を分けています。主要な生産者は、管理された灌漑、照明、および作物管理システムを使用して、プレミアムグレードの産出物を維持しながら労働依存を低減しています。Hoogweg Paprikakwekerijen B.V.は買収と新規建設を通じてガラスピーマン面積を拡大し、施設を地熱熱ネットワークに接続しています。これらの投資は、生産の信頼性とエネルギーエクスポージャーの両方に対処しています。小規模事業者は、大量プログラムでは効果的に対応されていない特殊チリペッパー、スナックペッパー、アクアポニクス、およびプレミアム都市市場において依然として機会を見つけることができます。
種子開発者は商業温室プログラムに遺伝子を提供しますが、屋内ピーマン生産者ではありません。競争環境には、異なるレベルの統合、作物専門化、およびエネルギーインフラへのアクセスを持つ農場事業者が含まれます。長期小売契約は、信頼性の高い量、物流能力、および一貫したコンプライアンス記録を必要とするため、大手生産者を優遇する可能性がありますが、専門事業者は差別化された品種や地元市場に対応することができます。室内ピーマン農業市場は、主要な地域プラットフォームが拡大する中でも、グローバルに多様であり続ける可能性が高いです。
室内ピーマン農業産業のリーダー
-
Mastronardi Produce Ltd.
-
Horticola Cimarrón S.A. de C.V.
-
Tangmere Airfield Nurseries Ltd.
-
Village Farms International, Inc.
-
Pure Hothouse Foods Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
室内ピーマン農業市場 このレポートでカバーされる企業
- Mastronardi Produce Limited
- Windset Farms
- Pure Hothouse Foods Inc.
- Horticola Cimarrón S.A. de C.V.
- Tangmere Airfield Nurseries Ltd.
- Village Farms International, Inc.
- Mucci Farms Ltd. (Cox Farms)
- Nature Fresh Group Inc.
- Del Fresco Produce Ltd. (Del Fresco Group)
- Hoogweg Paprikakwekerijen B.V.
- Tas Paprika
- Southern Paprika Limited
- VGT Rijkevorsel
- Emseni Farming (Pty) Ltd.
- Rijk Zwaan Zaadteelt en Zaadhandel B.V.
最近の産業開発事情 室内ピーマン農業市場
- 2025年9月:Hoogweg Paprikakwekerijen B.V.は、Fresunto(RedStarの一部)が以前保有していたLuttelgeestの10ヘクタールの温室を取得し、さらに2棟の11ヘクタールの新築と合わせて2026年シーズンに合計32ヘクタールを追加し、ガラスピーマン面積200ヘクタール超の地位を確立しました。取得した施設はHoogwegの地熱熱ネットワークに接続される予定です。
- 2025年6月:Mastronardi Produce Limitedはミネソタ州とアイオワ州に2棟のハイテク温室を米国農場流通ネットワークに追加し、米国温室ポートフォリオを48エーカー拡大して15州にわたる600エーカー以上としました。この動きは通年のピーマン、トマト、イチゴプログラムを支援し、国内調達の増加に対する小売業者の需要に直接応えるものです。
- 2024年11月:Mastronardi Produce Limitedは、オンタリオ州キングスビルの27エーカーの新しいガラス温室に加え、オンタリオ州リーミントンのJ.C. Fresh Farms Ltd.(32エーカー)およびOrangeline Farms Limited(32エーカー)との長期マーケティング契約を通じて、カナダの温室生産能力を91エーカー追加しました。
世界の室内ピーマン農業市場レポートの範囲
室内ピーマン農業とは、温室や垂直屋内農場などの管理された環境でピーマン植物を栽培することであり、温度、湿度、照明、灌漑が管理されて成長が最適化されます。これにより、通年生産、作物品質の向上、および病害虫や悪天候への露の低減が可能になります。
室内ピーマン農業市場レポートは、製品タイプ(ベルペッパー、チリペッパー、ミニ・スナックペッパー、特殊品種)、施設タイプ(ガラス温室、ポリ温室、垂直農場、コンテナ農場、ハイブリッド)、栽培システム(水耕栽培、土壌ベース、アクアポニクス、ハイブリッド)、流通チャネル(スーパーマーケット、専門小売業者、外食産業、直販、卸売)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)によってセグメント化されています。予測は金額ベース(米ドル)。
セグメンテーション概要
| ベルペッパー |
| チリペッパー |
| ミニ・スナックペッパー |
| 特殊ピーマン品種 |
| ガラス温室 |
| ポリ温室 |
| 屋内垂直農場 |
| コンテナ農場 |
| ハイブリッド温室・屋内施設 |
| 水耕栽培 |
| 土壌ベース施設栽培 |
| アクアポニクス |
| ハイブリッド栽培システム |
| スーパーマーケットおよびハイパーマーケット |
| 専門農産物小売業者 |
| 外食産業流通業者 |
| 直販・オンライン小売 |
| 卸売農産物市場 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| アフリカ | 南アフリカ |
| エジプト |
| 製品タイプ別 | ベルペッパー | |
| チリペッパー | ||
| ミニ・スナックペッパー | ||
| 特殊ピーマン品種 | ||
| 施設タイプ別 | ガラス温室 | |
| ポリ温室 | ||
| 屋内垂直農場 | ||
| コンテナ農場 | ||
| ハイブリッド温室・屋内施設 | ||
| 栽培システム別 | 水耕栽培 | |
| 土壌ベース施設栽培 | ||
| アクアポニクス | ||
| ハイブリッド栽培システム | ||
| 流通チャネル別 | スーパーマーケットおよびハイパーマーケット | |
| 専門農産物小売業者 | ||
| 外食産業流通業者 | ||
| 直販・オンライン小売 | ||
| 卸売農産物市場 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
レポートで回答される主要な質問
2032年までの室内ピーマン農業の予測値は?
このセクターは2032年までに1.16 ビリオン 米ドルに達し、2027年からCAGR 5.8%で増加する見込みです。成長は、契約小売需要、施設栽培、および信頼性の高い地元供給への投資によって支えられています。
屋内生産において最大のシェアを持つピーマンの種類は?
ベルペッパーは最大の製品セグメントであり、2026年のシェアは53.2%です。その優位性は、標準的な色、サイズ、賞味期限、および信頼性の高い通年供給に対する食料品プログラムのニーズを反映しています。
ピーマン生産において最も速く成長している施フォーマットは?
屋内垂直農場は最も成長の速い施設タイプであり、2032年までのCAGRは6.3%と予測されています。このフォーマットは、近接性が新鮮な配送と検証された産地を支援できる都市部の特殊生産に関連しています。
小売業者が屋内ピーマンサプライヤーを利用する理由は?
屋内農場は、小売プログラムに対して通年供給、一貫した品質、トレーサビリティ、および信頼性の高い賞味期限を提供することができます。これらの特性は、小売業者と調達チームが計画を管理し、季節的な供給の不確実性を低減し、大規模で定期的な生鮮農産物プログラムにわたって文書化された生産要件を満たすのに役立ちます。
屋内ピーマン生産において最大のシェアを持つ地域は?
アジア太平洋地域は最大の地域セグメントであり、2026年のシェアは39.8%です。中国の温室クラスターと地域の多様な施設栽培モデルが広範な生産基盤を提供しています。
屋内ピーマン生産者にとっての主な課題は?
電力、気候制御コスト、高い初期資本ニーズ、および作物管理の複雑さがプロジェクトの収益に影響を与える可能性があります。これらの問題は、専門チーム、長期融資、またはエネルギーインフラを欠く生産者にとってより困難です。