
Marktgröße und Marktanteil im Bereich Indoor-Paprikaanbau
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.88 Milliarden US-Dollar |
| Marktgröße (2032) | 1.16 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.80 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Indoor-Paprikaanbau von Mordor Intelligence
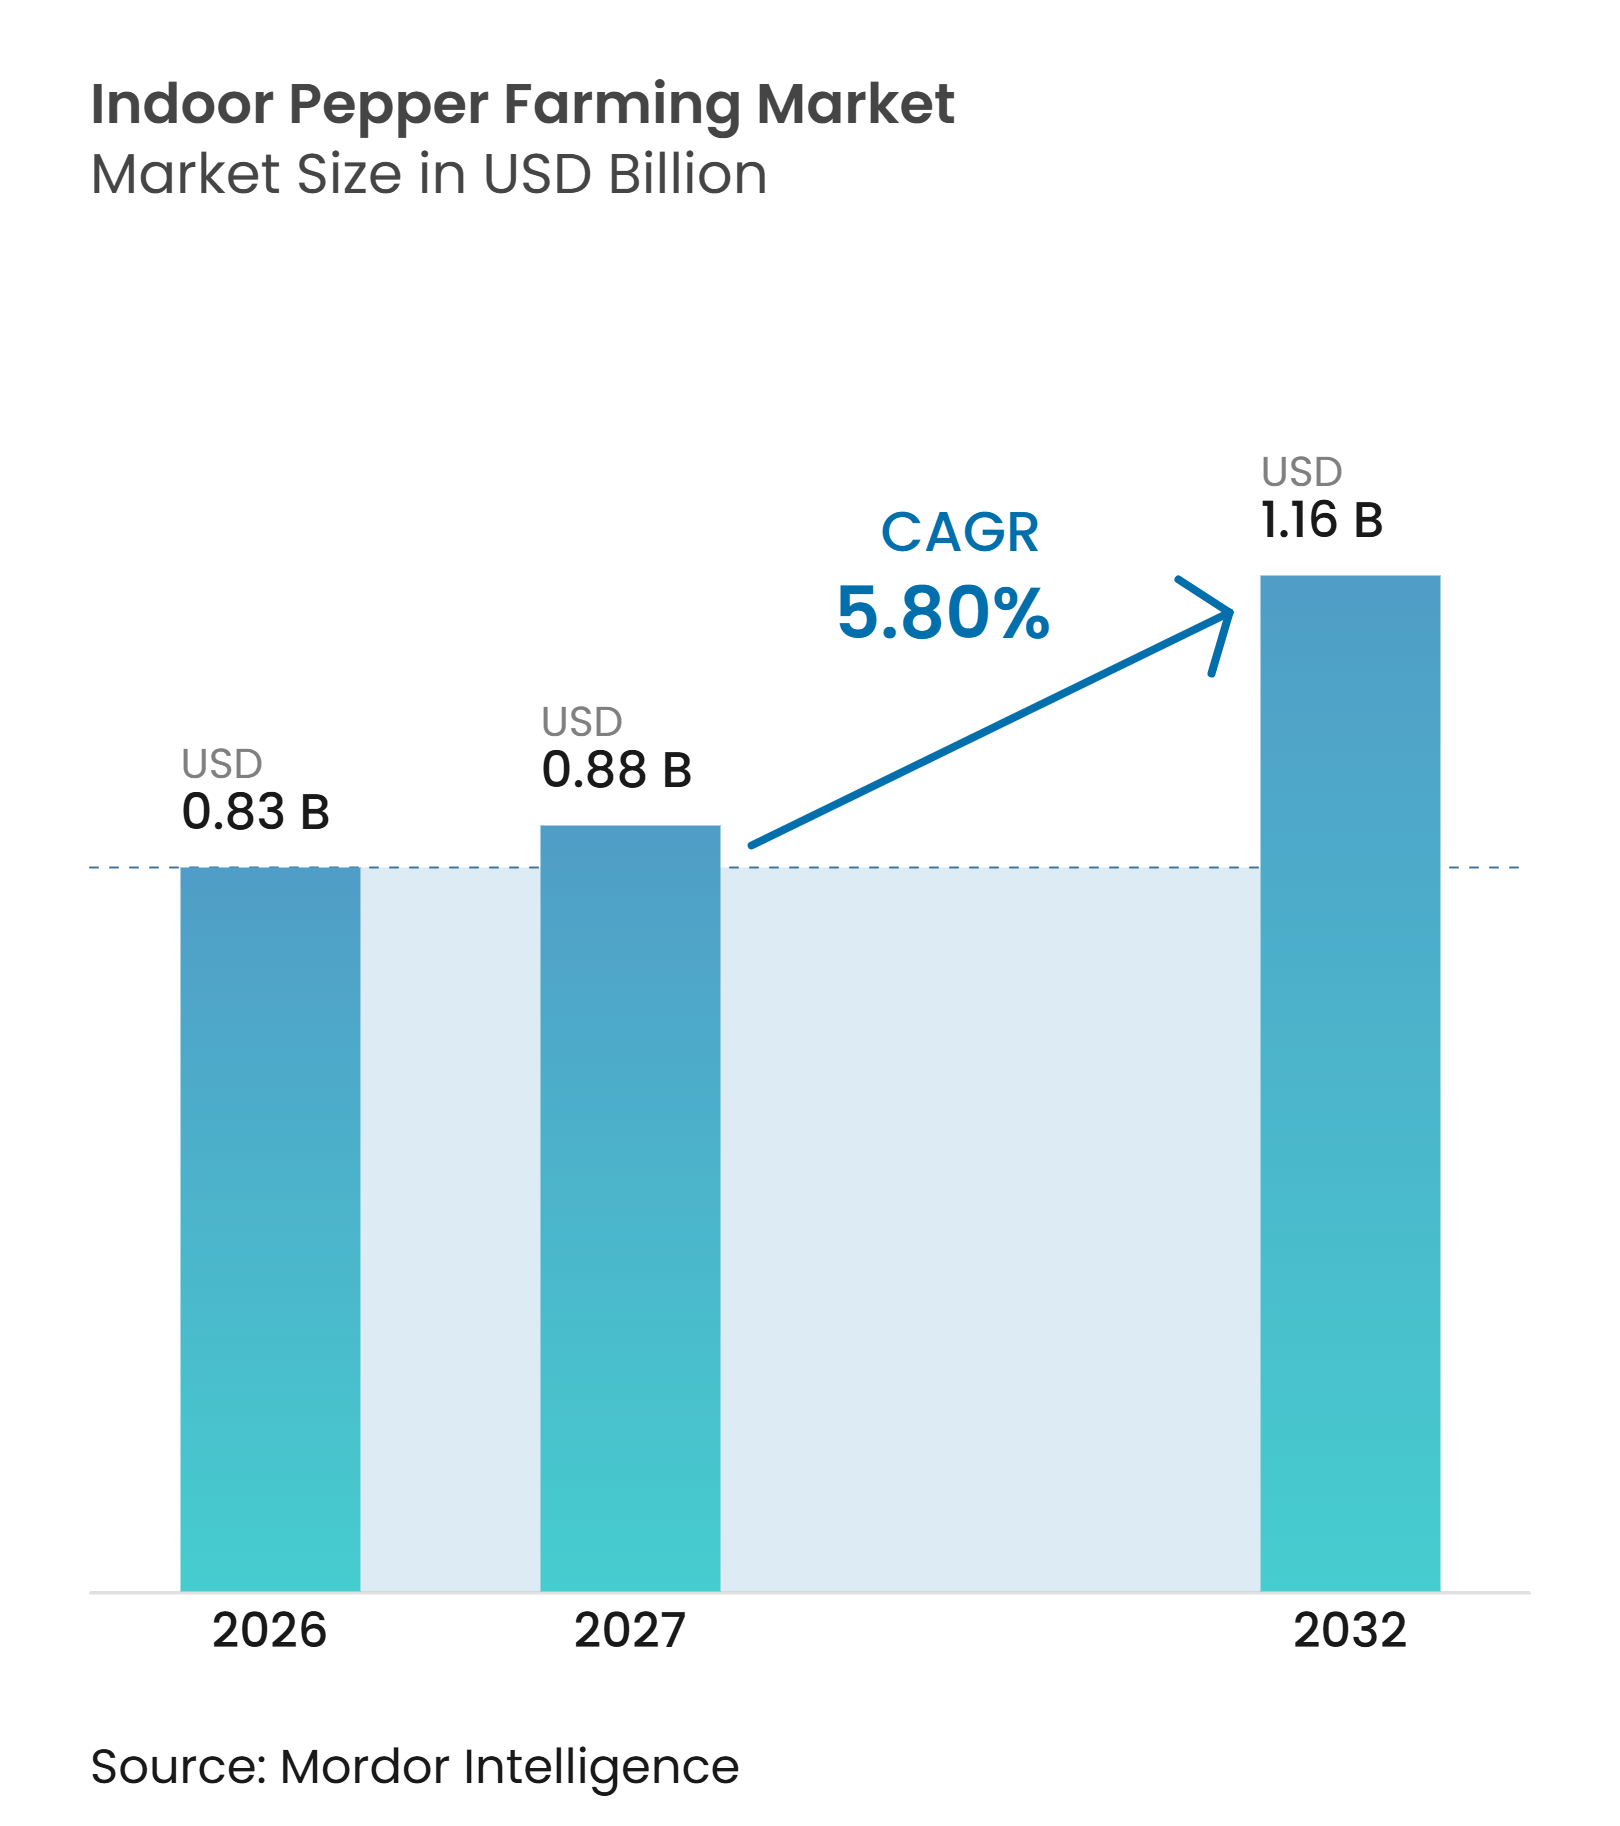
Die Marktgröße im Bereich Indoor-Paprikaanbau wird voraussichtlich von 0,83 Milliarden USD im Jahr 2026 und 0,88 Milliarden USD im Jahr 2027 auf 1,16 Milliarden USD bis 2032 anwachsen, was einer CAGR von 5,8 % zwischen 2027 und 2032 entspricht. Der Markt wird von Einzelhändlern getragen, die zuverlässige ganzjährige Mengen, gleichmäßige Qualität und eine vorhersehbare Haltbarkeit benötigen. Der kontrollierte Anbau verringert zudem die Abhängigkeit von wetterempfindlichem Freilandangebot und unterstützt die Rückverfolgbarkeitsanforderungen in höherwertigen Einzelhandelsprogrammen. Asien-Pazifik bietet die größte Produktionsbasis, während Europa voraussichtlich schneller Kapazitäten aufbauen wird, da Anbauer in Glasgewächshausbetriebe investieren. Größere Betreiber stärken ihre Position durch Akquisitionen, Produktionsverträge und Energieinfrastruktur, die die Abhängigkeit von Energiekosten reduzieren kann. Diese Bedingungen schaffen Raum für Produzenten, die zuverlässige Versorgung, Anbaukompetenz und disziplinierte Kapitalinvestitionen kombinieren können, während sie gleichzeitig die Betriebspraktiken, Lebensmittelsicherheitsdokumentation, Verpackungsfähigkeit und Lieferpläne erfüllen, die von großen Einzelhandelskunden in mehreren Regionen erwartet werden, einschließlich Programmen, die konsistente Produktspezifikationen über saisonale Aktionen, Ladenformate und etablierte Vertriebsnetzwerke hinweg benötigen, ohne Frische, Lebensmittelsicherheitsaufzeichnungen oder die Qualitätsanforderungen von Premium-Frischproduktkäufern zu beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp war Paprika das größte Segment und hielt 2026 einen Anteil von 53,2 % am Markt für Indoor-Paprikaanbau, während Chilischoten das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,7 % von 2027 bis 2032 sind.
- Nach Anlagentyp waren Glasgewächshäuser das größte Segment und machten 2026 einen Anteil von 49,7 % am Markt für Indoor-Paprikaanbau aus, während Indoor-Vertikalfarmen das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,3 % von 2027 bis 2032 sind.
- Nach Anbausystem war Hydroponik das größte Segment mit einem Anteil von 36,7 % am Markt für Indoor-Paprikaanbau im Jahr 2026, während Aquaponik das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,8 % von 2027 bis 2032 ist.
- Nach Vertriebskanal waren Supermärkte und Verbrauchermärkte das größte Segment mit einem Anteil von 32,8 % am Markt für Indoor-Paprikaanbau im Jahr 2026, während Direktvertrieb an Verbraucher und Online-Einzelhandel das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,7 % von 2027 bis 2032 sind.
- Nach Geografie war Asien-Pazifik die größte Region und hielt 2026 einen Anteil von 39,8 % am Markt für Indoor-Paprikaanbau, während Europa die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,2 % von 2027 bis 2032 ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ganzjährige Verfügbarkeit und Zuverlässigkeit der Einzelhandelsversorgung | +1.2% | Global, mit starker Relevanz in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Höhere Ertrags- und Qualitätskonsistenz durch kontrolliertes Klima | +1.1% | Global, mit starker Relevanz in den Niederlanden, Kanada, Mexiko und Japan | Mittelfristig (2–4 Jahre) |
| Wasser- und Flächeneffizienz bei der hydroponischen Paprikaproduktion | +0.8% | Asien-Pazifik, Naher Osten und Nordafrika | Mittelfristig (2–4 Jahre) |
| Einzelhandelsnachfrage nach pestizidreduzierten und lokal angebauten Produkten | +0.7% | Nordamerika, Europa und städtische Märkte in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des geschützten Anbaus in den wichtigsten Paprika produzierenden Regionen | +0.9% | Spanien, die Niederlande, Polen, Kanada, Mexiko, Südafrika und Brasilien | Langfristig (≥ 4 Jahre) |
| Präzisionsbeleuchtung und Innovation im Fruchtpflanzenmanagement | +0.6% | Global, mit konzentriertem Einsatz in den Niederlanden, Deutschland, Kanada und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ganzjährige Verfügbarkeit und Zuverlässigkeit der Einzelhandelsversorgung
Einzelhändler benötigen Paprika, die in jeder Saison die Anforderungen an Farbe, Größe und Haltbarkeit erfüllen. Der Indoor-Anbau ermöglicht es Erzeugern, Mengen konsistenter zu planen als Freilandproduzenten. Farm Credit Canada berichtete, dass Kanada zwischen 2013 und 2023 von einem Nettoimporteur zu einem Nettoexporteur von Paprika wurde, da die Produktion in kontrollierten Umgebungen zunahm[1]. Die Veränderung unterstützt Einzelhändler, die ihre Abhängigkeit von im Freiland angebauten Importen reduzieren und Lieferarrangements vereinfachen möchten. Größere Erzeuger können ganzjährige Verträge nutzen, um Regalflächen zu sichern, whrend kleinere Betreiber möglicherweise Schwierigkeiten haben, die erforderlichen Mengen und Serviceniveaus zu erfüllen. Dieser Treiber unterstützt den Markt für Indoor-Paprikaanbau, da zuverlässige Verfügbarkeit ein entscheidender Faktor bei der Lieferantenauswahl ist, insbesondere wenn Einzelhändler weniger Lieferanten suchen, die wiederkehrende Programmanforderungen erfüllen können.
Höhere Ertrags- und Qualitätskonsistenz durch kontrolliertes Klima
Kontrollierte Umgebungen helfen Erzeugern, die Bedingungen zu steuern, die Fruchtansatz, Farbe, Größe und vermarktbaren Ertrag bestimmen. Der Economic Research Service des Landwirtschaftsministeriums der Vereinigten Staaten stellte fest, dass Paprika, Tomaten und Gurken im Jahr 2024 60 % bis 70 % der Erntemengen in der kontrollierten Umgebungslandwirtschaft in den Vereinigten Staaten ausmachten[2]. Dieser Produktmix spiegelt den Wert stabiler Qualität für Einzelhändler und Lebensmitteldienstleistungskäufer wider. Klimasteuerung, Bewässerungsmanagement und integrierter Pflanzenschutz können die saisonalen Schwankungen des Freilandanbaus begrenzen. Produzenten, die diese Variablen gut steuern, können Spezifikationen erfüllen, die bei unbeständigem Wetter schwer einzuhalten sind. Der Markt für Indoor-Paprikaanbau profitiert von vorhersehbarer Qualität, die wiederkehrende Versorgungsprogramme statt einzelner Spotverkäufe unterstützt und Erzeugern eine klarere Grundlage für die Planung von Arbeitskräften, Verpackung, Ernteplänen und Vertrieb bietet.
Wasser- und Flächeneffizienz bei der hydroponischen Paprikaproduktion
Der hydroponische Anbau ermöglicht es Paprikaproduzenten, Wasser und Nährstoffe direkter zu steuern als feldbasierte Systeme. Dieser Ansatz ist relevant an Standorten, wo nutzbares landwirtschaftliches Land begrenzt oder die Wasserverfügbarkeit unsicher ist. Er unterstützt auch die intensive Produktion in der Nähe städtischer Nachfragezentren. Das Modell ist wichtig in Asien-Pazifik, dem Nahen Osten und Nordafrika, wo der geschützte Anbau mit Ernährungssicherheitsprogrammen abgestimmt werden kann. Erzeuger benötigen weiterhin die technische Kompetenz, um Nährstoffgleichgewicht, Wurzelgesundheit und Klimabedingungen zu steuern. Der Markt für Indoor-Paprikaanbau kann dort profitieren, wo Ressourceneffizienz den praktischen Fall für die lokale Paprikaproduktion verbessert, insbesondere wenn Importabhängigkeit, Flächenbeschränkungen und Wasserbedingungen die Versorgungsplanung beeinflussen.
Einzelhandelsnachfrage nach pestizidreduzierten und lokal angebauten Produkten
Einzelhandelskäufer suchen zunehmend nach Paprika mit zuverlässiger Rückverfolgbarkeit und dokumentierten Produktionspraktiken. Indoor-Farmen können integrierten Pflanzenschutz und kontrollierte Produktionssysteme einsetzen, um diese Anforderungen zu erfüllen. Japans strengere Durchsetzung der Dokumentation von Höchstmengen an Rückständen für importierte Capsicum-Produkte ab 2025 begünstigt Lieferanten, die klare Aufzeichnungen vorweisen können. Lokale Gewächshausversorgung kann auch Transportwege verkürzen und die Frische bei der Lieferung verbessern. Diese Anforderungen können die Eintrittsbarriere für Produzenten erhöhen, denen Rückverfolgbarkeitssysteme oder konsistente Rückstandskontrollen fehlen. Der Markt für Indoor-Paprikaanbau profitiert daher von Beschaffungspraktiken, die verifizierte Produktionsbedingungen ebenso wie Volumen schätzen, da die Compliance-Fähigkeit bei der Lieferantenbewertung ebenso wichtig sein kann wie die Verfügbarkeit von Erntemengen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Strom- und Klimasteuerungskosten für Fruchtpflanzen | -0.6% | Niederlande, Belgien, Deutschland, Polen und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapitalintensität und längere Amortisationszeiten | -0.5% | Global, mit erhöhter Relevanz in Südafrika, Brasilien und den Vereinigten Arabischen Emiraten | Langfristig (≥ 4 Jahre) |
| Paprikaspezifische Anbaukomplexität und begrenztes Wissen über Indoor-Produktion | -0.3% | Indien, Südostasien und Teile Südamerikas | Mittelfristig (2–4 Jahre) |
| Risiken durch Betriebsmittel, Lebensmittelsicherheit und grenzüberschreitende Compliance | -0.3% | Nordamerika, Europa und Asien-Pazifik-Exportkorridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Strom- und Klimasteuerungskosten für Fruchtpflanzen
Paprika benötigt kontrollierte Temperaturen und Luftfeuchtigkeit, um Fruchtansatz, Farbentwicklung und stabile Qualität zu unterstützen. Diese Anforderungen machen sie energieintensiver als viele Blattgemüsekulturen. Energiekosten können besonders herausfordernd für Anlagen sein, die auf zugekauften Strom oder fossile Brennstoffe zur Beheizung angewiesen sind. Betreiber mit Geothermie, Abwärme oder Kraft-Wärme-Kopplungssystemen können besser positioniert sein, um dieses Risiko zu steuern. Der Kostenunterschied kann die Konsolidierung fördern, da größere Produzenten eher Zugang zu Infrastruktur und Finanzierung haben. Der Markt für Indoor-Paprikaanbau bleibt gefährdet, wenn anhaltende Energieinflation die Projektökonomie für mittelgroße Erzeuger schwächt, insbesondere für jene ohne Zugang zu Geothermie, Abwärme oder effizienter Energieinfrastruktur.
Hohe Kapitalintensität und längere Amortisationszeiten
Hochtechnologische Gewächshausprojekte erfordern erhebliches Kapital, bevor die erste kommerzielle Ernte verkauft wird. Die Investition umfasst Strukturen, Klimaanlagen, Bewässerung, Beleuchtung, Verpackungskapazität und Betriebssysteme. Längere Amortisationszeiten können die Entwicklung empfindlich gegenüber Zinssätzen und der Verfügbarkeit strukturierter Finanzierungen machen. Diese Herausforderung ist in Märkten akuter, in denen Erzeuger keinen Zugang zu öffentlicher Unterstützung oder langfristiger Agrarfinanzierung haben. Kleinere Familienbetriebe bevorzugen daher möglicherweise kostengünstigere Schutzsysteme anstelle der Entwicklung von Glasgewächshäusern. Der Markt für Indoor-Paprikaanbau kann langsamer wachsen, wenn finanziell tragfähige Projekte das erforderliche Kapital nicht sichern können, da die Gewächshausentwicklung Mittel sowohl für den Bau als auch für die für einen zuverlässigen Betrieb erforderlichen Systeme benötigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
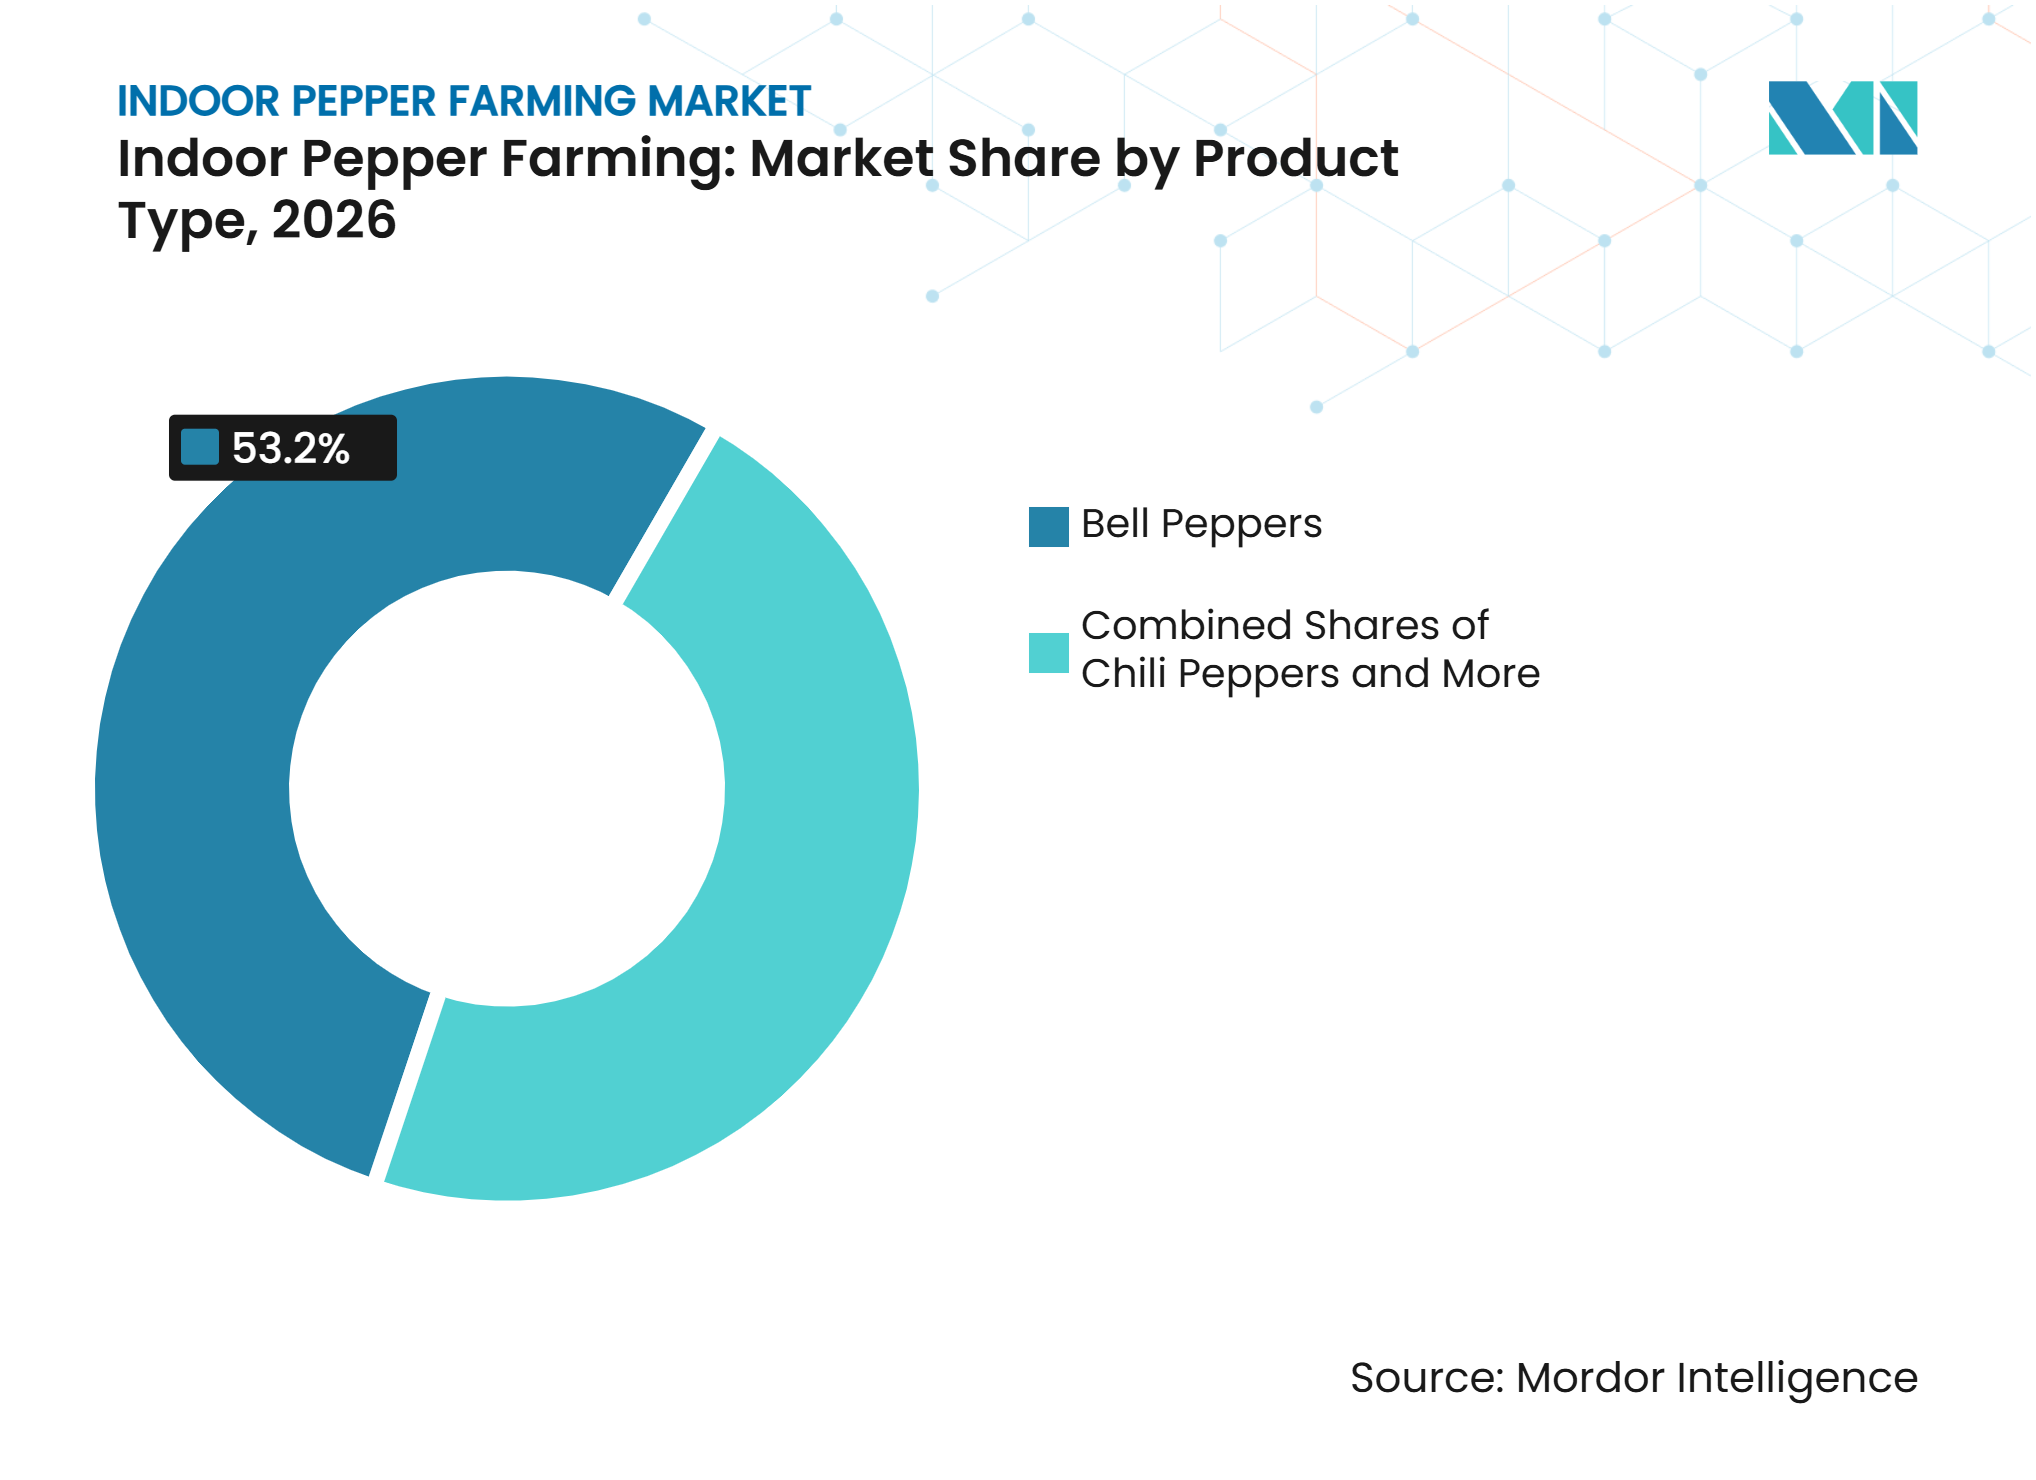
Paprika führt beim Volumen, während Chilischoten am schnellsten wachsenPaprika war der größte Produkttyp und machte 2026 einen Anteil von 53,2 % am Markt für Indoor-Paprikaanbau aus. Ihre Position spiegelt Einzelhandelsprogramme wider, die standardisierte Farbe, Größe und Haltbarkeitsleistung erfordern, die der kontrollierte Anbau ganzjährig unterstützen kann. In den Niederlanden erreichte die Gewächshausfläche für Süßpaprika im Jahr 2025 1.660 Hektar, davon entfielen 960 Hektar auf rote Paprika. Die Produktionskonzentration unterstreicht die zentrale Rolle von Paprika in ausgereiften Gewächshaussystemen. Chilischoten sind der am schnellsten wachsende Produkttyp mit einer prognostizierten CAGR von 8,7 % bis 2032.
Die Nachfrage nach Chili wird durch spezielle Gastronomie, Premium-Lebensmitteleinzelhandel und Produkte gestützt, die Capsaicinoide verwenden, obwohl die Kultur eine sorgfältige Kontrolle der Wachstumsbedingungen erfordert. Mini- und Snackpaprika eignen sich für den Convenience-Einzelhandel und snackorientierte Gastronomieformate. Spezialitätenpaprikasorten sprechen Käufer an, die regionale Herkunft, besondere Aromen oder Erbcharakteristika suchen. Produktdifferenzierung ermöglicht es Indoor-Erzeugern, Premiumnachfrage zu bedienen, ohne sich ausschließlich auf großvolumige Paprikaverkäufe zu stützen. Der Markt für Indoor-Paprikaanbau wird durch eine breite Basis an Paprikavolumen und ein kleineres, aber schneller wachsendes Spezialitätensegment geprägt.



Nach Anlagentyp:
Glasgewächshäuser bieten Skalierung, während Indoor-Vertikalfarmen am schnellsten wachsenGlasgewächshäuser waren der größte Anlagentyp und repräsentierten 2026 einen Anteil von 49,7 % am Markt für Indoor-Paprikaanbau. Sie unterstützen die großvolumige Süßpaprikaproduktion für wichtige Lebensmitteleinzelhandelsprogramme durch detaillierte Klimasteuerung, automatisierte Bewässerung und Beleuchtungssysteme. Die Niederlande und Spanien veranschaulichen die anhaltende Bedeutung dieses Anlagenmodells für den geschützten Paprikaanbau. Der Gewächshausanteil am Paprikaanbau in der Europäischen Union stieg von durchschnittlich 65,0 % in den Jahren 2015 bis 2017 auf 70,9 % in den Jahren 2023 bis 2025. Die Verschiebung bestätigt, dass geschützte Systeme innerhalb der breiteren Paprikaversorgungsbasis immer wichtiger werden.
Indoor-Vertikalfarmen sind der am schnellsten wachsende Anlagentyp mit einer prognostizierten CAGR von 6,3 % bis 2032. Ihre Nähe zu städtischen Nachfragezentren kann Frische und gezielte Spezialitätenproduktion unterstützen, während Forschungsergebnisse zeigen, dass Lichtintensität die Paprikaleistung in vertikalen Umgebungen wesentlich verbessern kann. Polygewächshäuser bleiben relevant, wo Erzeuger geringere Kapitalkosten als bei Glasstrukturen benötigen. Containerfarmen können abgelegene Standorte unterstützen, wo der Transport aus wichtigen Anbauregionen kostspielig ist. Hybride Gewächshaus- und Indoor-Anlagen geben Betreibern die Flexibilität, verschiedene Kulturen und Produktionsbedingungen innerhalb desselben Betriebs zu steuern.
Nach Anbausystem:
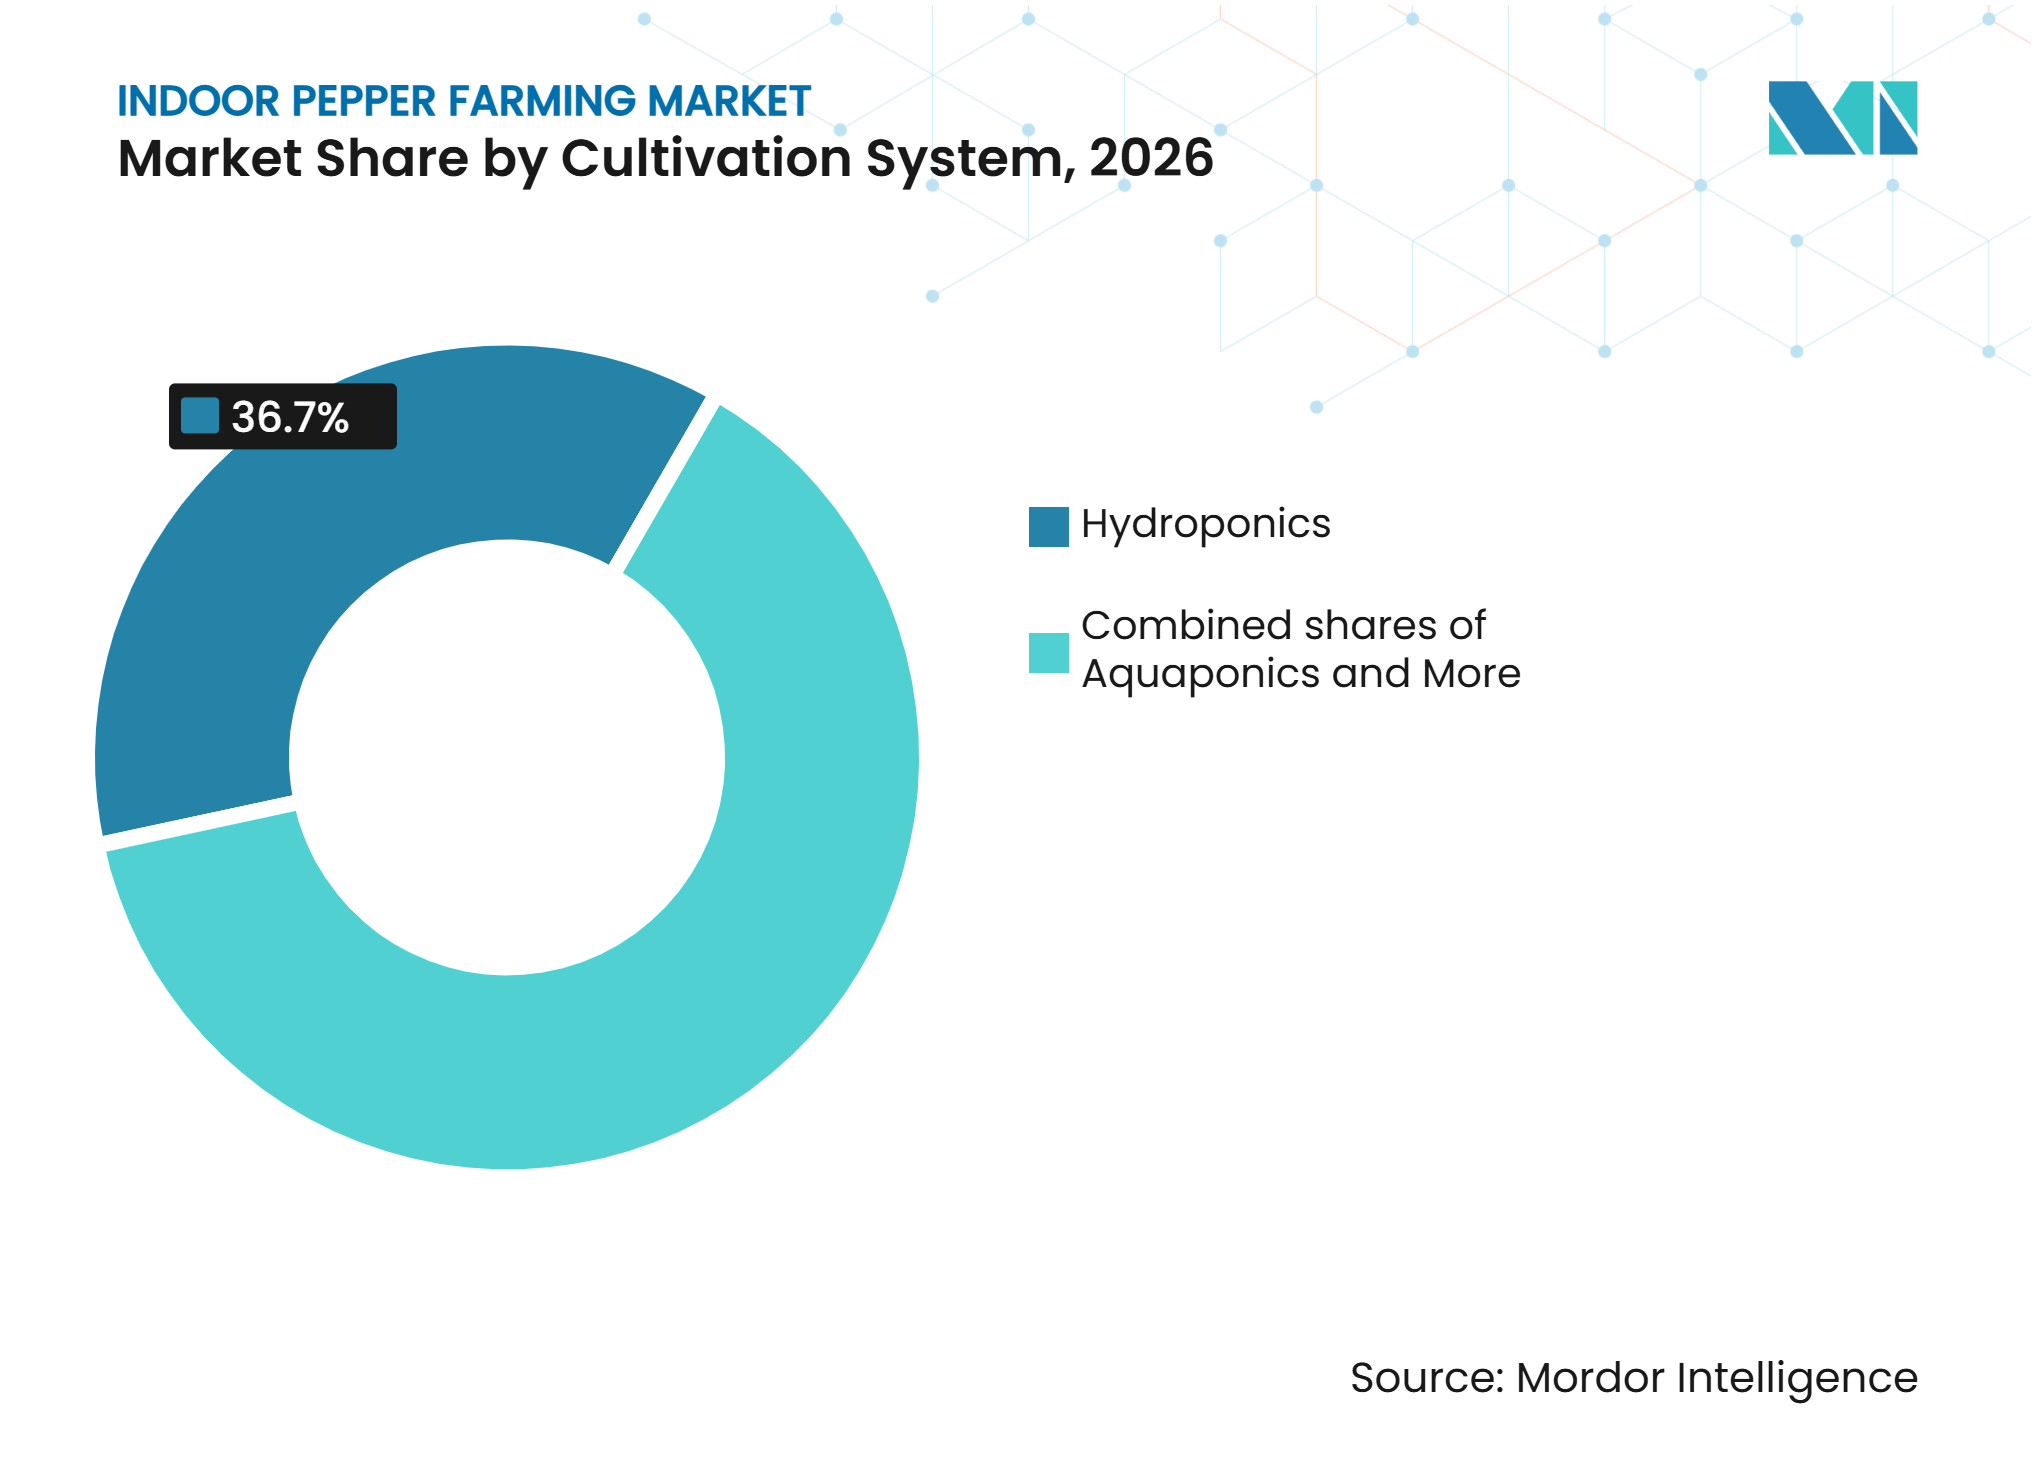
Hydroponik führt, während Aquaponik am schnellsten wächstHydroponik war das größte Anbausystem und hielt 2026 einen Anteil von 36,7 % am Markt für Indoor-Paprikaanbau. Das System wurde in ausgereiften Gewächshausregionen wie den Niederlanden, Kanada und Mexiko verfeinert, wo Erzeuger Nährstoffzufuhr, Wasserverbrauch und Wurzelzonenbedingungen mit größerer Konsistenz steuern. Diese Kontrollen helfen Betreibern, vermarktbare Paprika über mehr als einen saisonalen Zyklus zu produzieren. In Scientific Reports veröffentlichte Forschungsergebnisse fanden stabile, vermarktbare Erträge von Paprikakultivaren, die in Nährstofffilm-Technik (NFT)-Hydroponiksystemen unter kontrollierten Ernährungsregimen angebaut wurden. Das System bleibt wichtig für kommerzielle Erzeuger, die auf wiederholbare Qualität und hochwertige Verträge ausgerichtet sind[3].
Aquaponik ist das am schnellsten wachsende Anbausystem mit einer prognostizierten CAGR von 7,8 % bis 2032. Das Modell kombiniert Fischproduktion mit Paprikaanbau und bietet 2 Einnahmequellen mit Käufern für beide Produkte. Diese Eigenschaft kann die Wirtschaftlichkeit von Anlagen für Kreditgeber verbessern, die strenge landwirtschaftliche Kreditkriterien anwenden. Bodenbasierter geschützter Anbau bleibt relevant, wo die Kosten für die Substratumstellung hoch sind und vorhandenes Land angepasst werden kann. Hybride Anbausysteme können hydroponische Zonen mit geschützten Bodenbeeten kombinieren, um verschiedene Kundentypen zu bedienen, was Unterschiede in lokaler Finanzierung, Wasserverfügbarkeit, Anbaukenntnissen und Käuferbedürfnissen widerspiegelt.

Nach Vertriebskanal:
Supermärkte und Verbrauchermärkte führen, während Direktvertrieb an Verbraucher und Online-Einzelhandel am schnellsten wachsenSupermärkte und Verbrauchermärkte waren die größten Vertriebskanäle und repräsentierten 2026 einen Anteil von 32,8 % am Markt für Indoor-Paprikaanbau. Ihre Rolle spiegelt langfristige Liefervereinbarungen wider, die stabile Preisgestaltung, Lieferung und Qualität erfordern, unterstützt durch die Logistik- und Marketingsysteme großer Gewächshausbetreiber. Mastronardi Produce Limited beliefert Einzelhandelskunden über sein Gewächshausnetzwerk und hat seinen Produktionsstandort ausgebaut, um ganzjährige Programme zu unterstützen. Einzelhandelsverträge können die Umsatztransparenz für Erzeuger verbessern, die anspruchsvolle Servicestandards erfüllen. Der Kanal bleibt zentral für die Marktgröße im Bereich Indoor-Paprikaanbau für große kommerzielle Lieferanten.
Direktvertrieb an Verbraucher und Online-Einzelhandel sind die am schnellsten wachsenden Kanäle mit einer prognostizierten CAGR von 6,7 % bis 2032. Diese Kanäle bedienen Kunden, die Herkunft, Spezialitätenkultivare und sehr frische Produkte suchen, und ermöglichen es Erzeugern, Markenlinien zu entwickeln. Facheinzelhändler für Frischprodukte bleiben in Premium-Stadtmärkten wichtig, wo Gewächshauspaprika höhere Preise erzielen kann. Lebensmitteldienstleistungsverteiler bieten eine stabile Nachfrage für standardisierte Menüs und regelmäßige Lieferungen. Großhandelsmärkte für Frischprodukte spielen weiterhin eine wichtige Rolle in Asien-Pazifik und Südamerika, wo etablierte Handelssysteme für Frischprodukte erhebliche inländische Mengen abwickeln.
Geografische Analyse
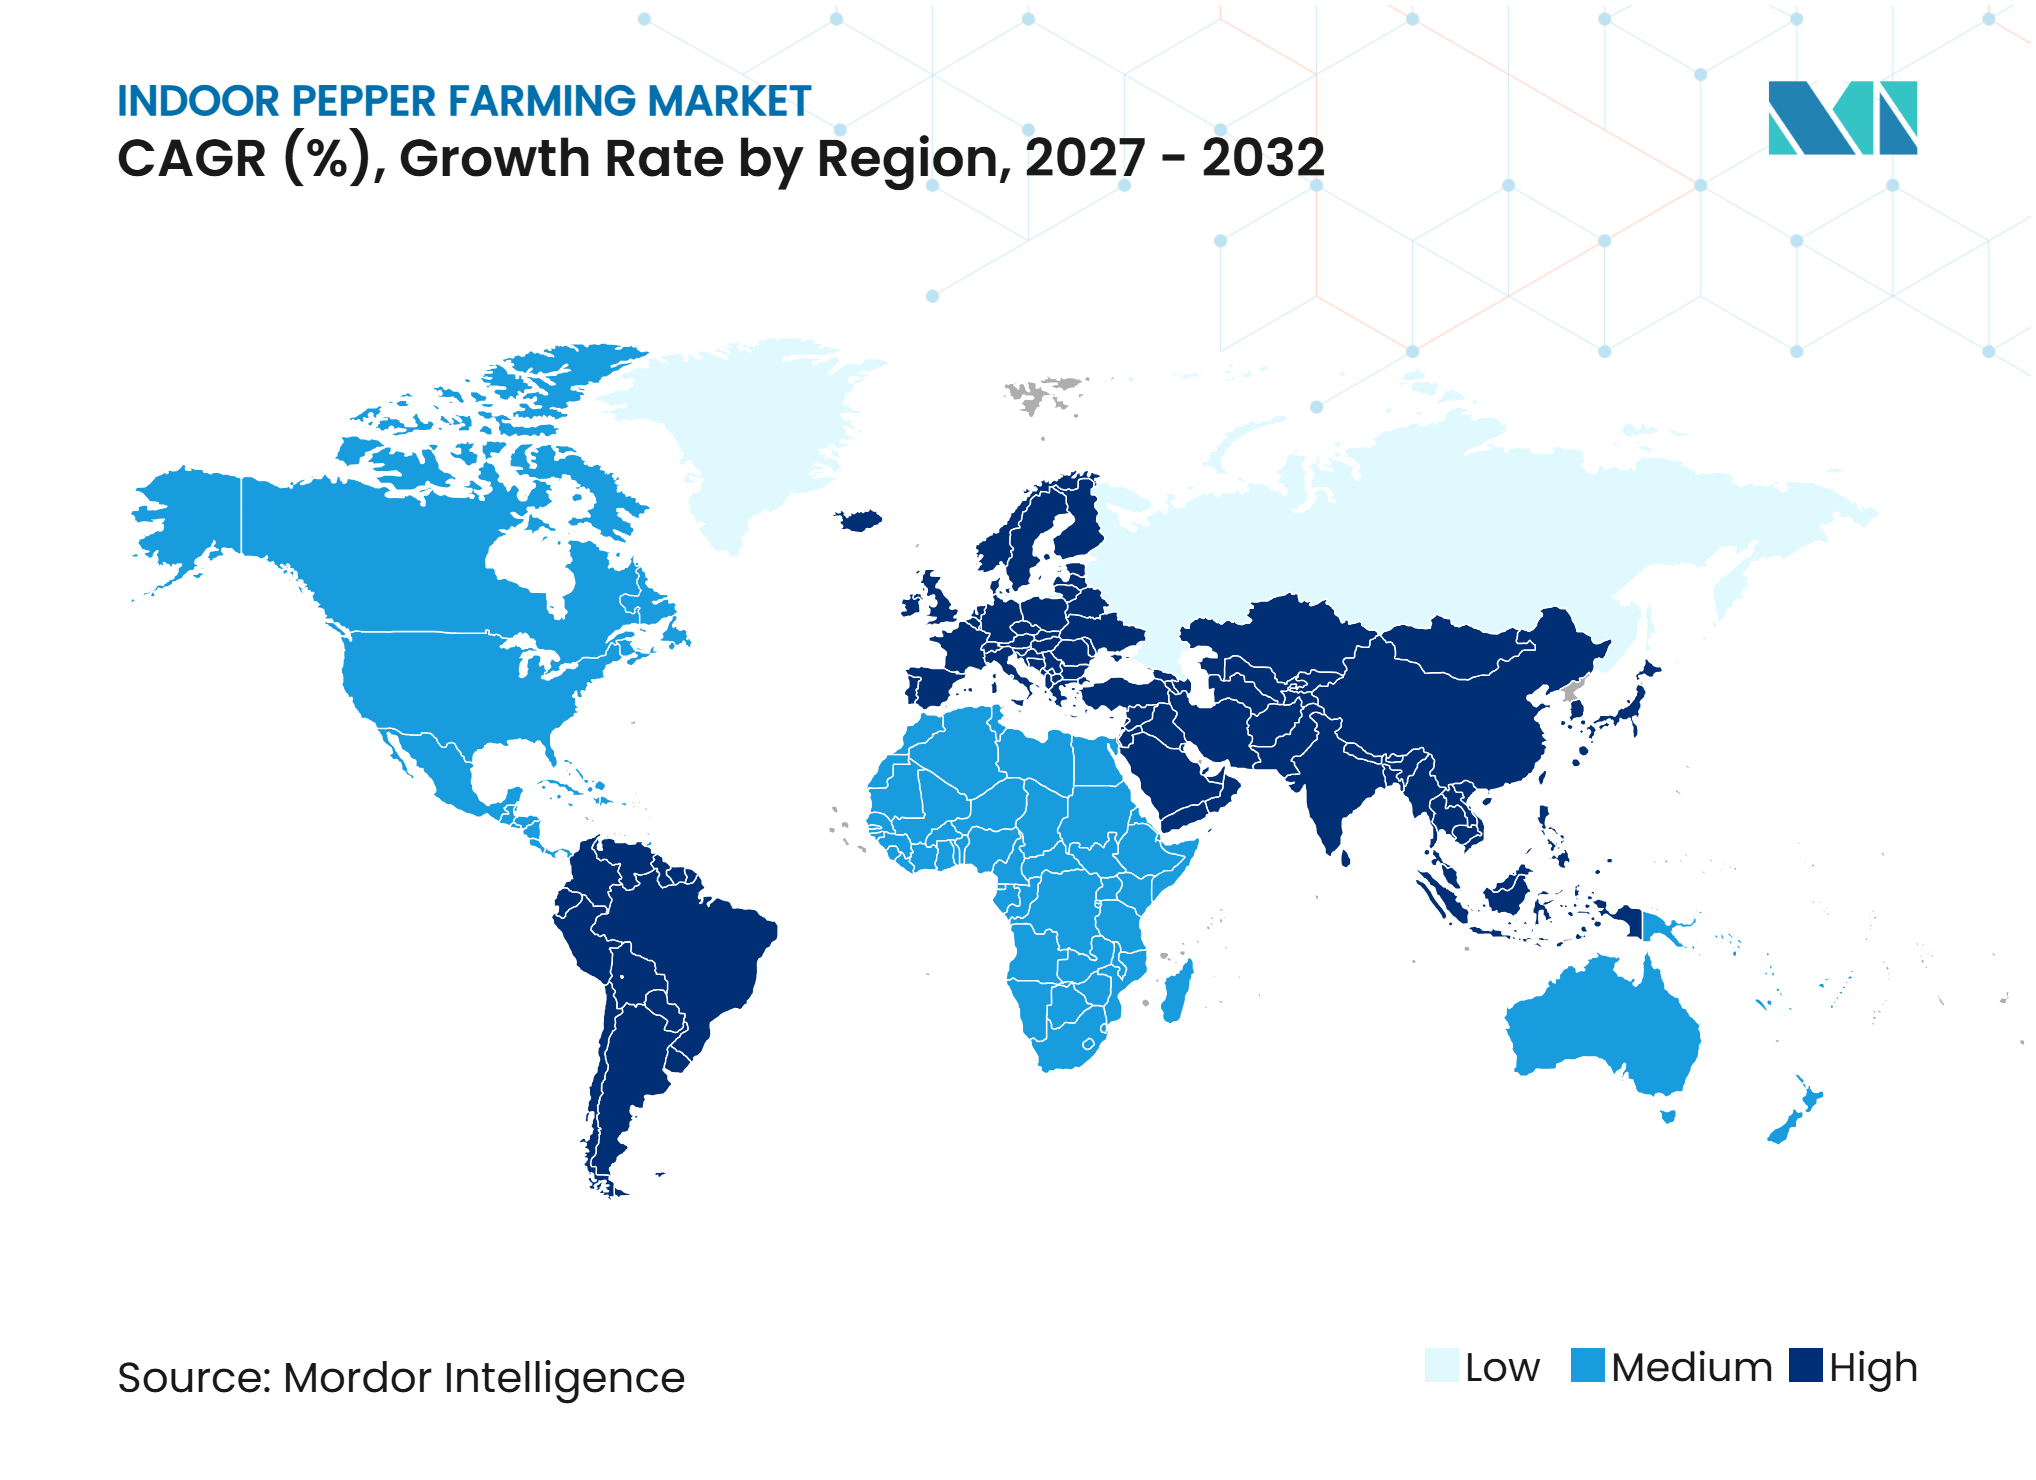
Asien-Pazifik ist das größte regionale Segment mit einem Anteil von 39,8 % am Markt für Indoor-Paprikaanbau im Jahr 2026. China unterstützt das regionale Volumen durch Gewächshauscluster in Shandong, Liaoning, Guizhou und Shaanxi, wo intelligente Systeme Sensoren und integriertes Wasser-Dünger-Management einsetzen. Indien verfügt über eine erhebliche geschützte Capsicum-Basis, und Polyhaus-Systeme können das 2- bis 3-fache des Ertrags des Freilandanbaus liefern. Japan und Südkorea bedienen Premiumsegmente, in denen Lebensmittelsicherheits-Compliance und Rückverfolgbarkeit die Lieferantenauswahl beeinflussen. Australien entwickelt weiterhin den geschützten Anbau, da Einzelhändler trotz klimatischer Variabilität im Freien stabile Qualität suchen.
Europa ist die am schnellsten wachsende Region, und die Marktgröße im Bereich Indoor-Paprikaanbau wird voraussichtlich mit einer CAGR von 7,2 % bis 2032 wachsen. Neue Glasgewächshauskapazitäten in den Niederlanden und Polen werden durch die Nachfrage nach lokal angebauten, rückverfolgbaren Paprika unterstützt. Die Niederlande fügten 2025 130 Hektar Süßpaprika-Gewächshausfläche hinzu und brachten die Gesamtfläche auf 1.660 Hektar, während die Anzahl der niederländischen Gewächshausgemüsebetriebe um 50 auf 1.030 sank. Polens Gewächshauspaprikaproduktion expandiert ebenfalls, da Erzeuger Investitionen in den geschützten Anbau lenken. Die Einzelhandelsnachfrage nach rückstandsreduzierten Produkten unterstützt den Investitionsfall der Region.
Nordamerika bleibt eine wichtige Produktionsregion, da die Vereinigten Staaten und Kanada große Einzelhandelsprogramme unterstützen, wobei Mexiko als Brückenproduzent für den regionalen Handel fungiert. Südamerika hat den geschützten Anbau in Brasilien und Argentinien entwickelt, hauptsächlich um die inländische Einzelhandelsnachfrage zu befriedigen. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren im Rahmen umfassenderer Ernährungssicherheitsprogramme in klimakontrollierte Lebensmittelproduktion. Afrika befindet sich noch in einem früheren Stadium, wobei Südafrika die am weitesten entwickelte kommerzielle Gewächshauspaprikabasis hat und Ägypten eine Chance für das Wachstum von Tunnelgewächshäusern bietet.
Wettbewerbslandschaft
Marktkonzentration
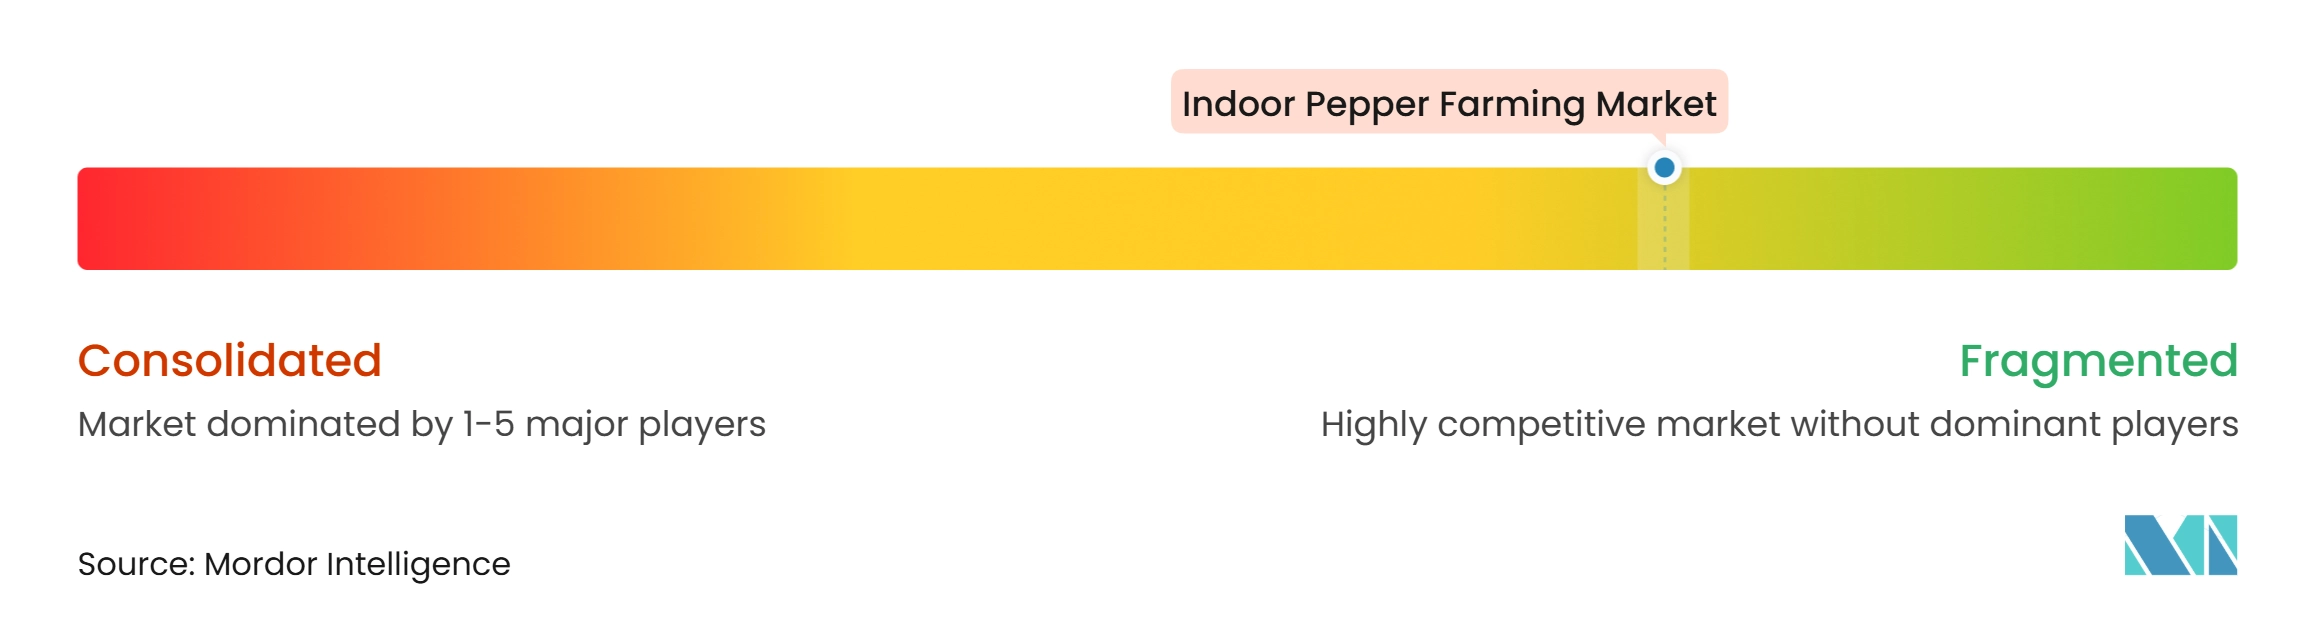
Der Markt für Indoor-Paprikaanbau ist im Jahr 2026 global fragmentiert, und kein einzelner Betreiber hält mehr als einen niedrigen einstelligen Anteil an der globalen Produktion, obwohl die regionale Konzentration in Nordamerika und den Niederlanden zunimmt. Cox Farms, über Mucci Farms Ltd., fügte durch die Akquisitionen von Hacienda Farms und Greenhill Produce im Jahr 2024 mehr als 300 Acres Paprika-Gewächshauskapazität in Ontario hinzu. Mastronardi Produce Limited erweiterte sein US-amerikanisches Gewächshausnetzwerk bis Mitte 2025 auf mehr als 600 Acres in 15 Bundesstaaten. Diese Schritte zeigen, wie Skalierung die Fähigkeit eines Lieferanten stärken kann, große Lebensmitteleinzelhandelskonten mit konsistenten Mengen zu bedienen.
Produktionstechnologie trennt auch Betreiber, die Qualität in großem Maßstab aufrechterhalten können, von denen, die es nicht können. Führende Erzeuger setzen kontrollierte Bewässerungs-, Beleuchtungs- und Anbaumanagementsysteme ein, um die Arbeitsabhängigkeit zu reduzieren und gleichzeitig Premium-Qualitätsoutput aufrechtzuerhalten. Hoogweg Paprikakwekerijen B.V. erweiterte seine Glaspaprikalfläche durch Akquisitionen und Neubauten und verbindet Anlagen mit seinem Geothermie-Wärmenetz. Diese Investitionen adressieren sowohl Produktionszuverlässigkeit als auch Energierisiken. Kleinere Betreiber können weiterhin Chancen in Spezialitätenchilischoten, Snackpaprika, Aquaponik und Premium-Stadtmärkten finden, die durch großvolumige Programme weniger effektiv bedient werden.
Saatgutentwickler liefern Genetik für kommerzielle Gewächshausprogramme, sind aber keine Indoor-Paprikaerzeuger. Das Wettbewerbsumfeld umfasst Farmbetreiber mit unterschiedlichem Integrationsgrad, Kulturspezialisierung und Zugang zu Energieinfrastruktur. Langfristige Einzelhandelsverträge können größere Erzeuger begünstigen, da sie zuverlässige Mengen, Logistikfähigkeit und konsistente Compliance-Aufzeichnungen erfordern, während spezialisierte Betreiber differenzierte Kultivare oder lokale Märkte bedienen können. Der Markt für Indoor-Paprikaanbau wird wahrscheinlich global vielfältig bleiben, auch wenn führende regionale Plattformen expandieren.
Marktführer im Bereich Indoor-Paprikaanbau
-
Mastronardi Produce Ltd.
-
Horticola Cimarrón S.A. de C.V.
-
Tangmere Airfield Nurseries Ltd.
-
Village Farms International, Inc.
-
Pure Hothouse Foods Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Indoor-Paprikaanbau Unternehmen in diesem Bericht
- Mastronardi Produce Limited
- Windset Farms
- Pure Hothouse Foods Inc.
- Horticola Cimarrón S.A. de C.V.
- Tangmere Airfield Nurseries Ltd.
- Village Farms International, Inc.
- Mucci Farms Ltd. (Cox Farms)
- Nature Fresh Group Inc.
- Del Fresco Produce Ltd. (Del Fresco Group)
- Hoogweg Paprikakwekerijen B.V.
- Tas Paprika
- Southern Paprika Limited
- VGT Rijkevorsel
- Emseni Farming (Pty) Ltd.
- Rijk Zwaan Zaadteelt en Zaadhandel B.V.
Neueste Industrielle Entwicklungen in Markt für Indoor-Paprikaanbau
- September 2025: Hoogweg Paprikakwekerijen B.V. erwarb ein 10 Hektar großes Gewächshaus in Luttelgeest, das zuvor von Fresunto (Teil von RedStar) gehalten wurde, kombiniert mit zwei weiteren 11-Hektar-Neubauten, was für die Saison 2026 insgesamt 32 Hektar hinzufügt und das Unternehmen über 200 Hektar Glaspaprikalfläche positioniert; der erworbene Standort wird an Hoogwegs Geothermie-Wärmenetz angeschlossen.
- Juni 2025: Mastronardi Produce Limited fügte seinem US-amerikanischen Farmvertriebsnetzwerk 2 Hochtechnologie-Gewächshäuser in Minnesota und Iowa hinzu und erweiterte das US-amerikanische Gewächshausportfolio um 48 Acres auf mehr als 600 Acres in 15 Bundesstaaten; der Schritt unterstützt ganzjährige Paprika-, Tomaten- und Erdbeerprogramme und reagiert direkt auf die Einzelhandelsnachfrage nach verstärkter inländischer Beschaffung.
- November 2024: Mastronardi Produce Limited fügte 91 Acres kanadische Gewächshauskapazität durch ein neues 27-Acres-Glasgewächshaus in Kingsville, Ontario, sowie langfristige Vermarktungsvereinbarungen mit J.C. Fresh Farms Ltd. (32 Acres) und Orangeline Farms Limited (32 Acres) in Leamington, Ontario hinzu.
Umfang des globalen Marktberichts für Indoor-Paprikaanbau
Indoor-Paprikaanbau ist der Anbau von Paprikapflanzen in kontrollierten Umgebungen, wie Gewächshäusern oder vertikalen Indoor-Farmen, wo Temperatur, Luftfeuchtigkeit, Beleuchtung und Bewässerung zur Optimierung des Wachstums gesteuert werden. Er ermöglicht ganzjährige Produktion, verbesserte Erntequaliät und geringere Anfälligkeit gegenüber Schädlingen und widrigen Wetterbedingungen.
Der Marktbericht zum Indoor-Paprikaanbau ist segmentiert nach Produkttyp (Paprika, Chilischoten, Mini- und Snackpaprika sowie Spezialitätensorten), Anlagentyp (Glasgewächshäuser, Polygewächshäuser, Vertikalfarmen, Containerfarmen und Hybrid), Anbausystem (Hydroponik, Bodenanbau, Aquaponik und Hybrid), Vertriebskanal (Supermärkte, Facheinzelhändler, Lebensmitteldienstleistung, Direktvertrieb an Verbraucher und Großhandel) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Prognosen in Wert (USD).
Segmentierungsübersicht
| Paprika |
| Chilischoten |
| Mini- und Snackpaprika |
| Spezialitätenpaprikasorten |
| Glasgewächshäuser |
| Polygewächshäuser |
| Indoor-Vertikalfarmen |
| Containerfarmen |
| Hybride Gewächshaus- und Indoor-Anlagen |
| Hydroponik |
| Bodenbasierter geschützter Anbau |
| Aquaponik |
| Hybride Anbausysteme |
| Supermärkte und Verbrauchermärkte |
| Facheinzelhändler für Frischprodukte |
| Lebensmitteldienstleistungsverteiler |
| Direktvertrieb an Verbraucher und Online-Einzelhandel |
| Großhandelsmärkte für Frischprodukte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien und Neuseeland | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Afrika | Südafrika |
| Ägypten |
| Nach Produkttyp | Paprika | |
| Chilischoten | ||
| Mini- und Snackpaprika | ||
| Spezialitätenpaprikasorten | ||
| Nach Anlagentyp | Glasgewächshäuser | |
| Polygewächshäuser | ||
| Indoor-Vertikalfarmen | ||
| Containerfarmen | ||
| Hybride Gewächshaus- und Indoor-Anlagen | ||
| Nach Anbausystem | Hydroponik | |
| Bodenbasierter geschützter Anbau | ||
| Aquaponik | ||
| Hybride Anbausysteme | ||
| Nach Vertriebskanal | Supermärkte und Verbrauchermärkte | |
| Facheinzelhändler für Frischprodukte | ||
| Lebensmitteldienstleistungsverteiler | ||
| Direktvertrieb an Verbraucher und Online-Einzelhandel | ||
| Großhandelsmärkte für Frischprodukte | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Afrika | Südafrika | |
| Ägypten | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Indoor-Paprikaanbau bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 1,16 Milliarden USD erreichen, mit einer Wachstumsrate von 5,8 % CAGR ab 2027. Das Wachstum wird durch vertraglich gesicherte Einzelhandelsnachfrage, geschützten Anbau und Investitionen in eine zuverlässige lokale Versorgung unterstützt.
Welcher Paprikatyp hat den größten Anteil an der Indoor-Produktion?
Paprika ist das größte Produktsegment mit einem Anteil von 53,2 % im Jahr 2026. Ihre Bedeutung spiegelt die Anforderungen von Lebensmitteleinzelhandelsprogrammen an standardisierte Farbe, Größe, Haltbarkeit und zuverlässige ganzjährige Verfügbarkeit wider.
Welches Anlagenformat wächst bei der Paprikaproduktion am schnellsten?
Indoor-Vertikalfarmen sind der am schnellsten wachsende Anlagentyp mit einer prognostizierten CAGR von 6,3 % bis 2032. Das Format ist relevant für die städtische Spezialitätenproduktion, wo Nähe frische Lieferungen und verifizierte Herkunft unterstützen kann.
Warum nutzen Einzelhändler Indoor-Paprikalieferanten?
Indoor-Farmen können ganzjährige Versorgung, konsistente Qualität, Rückverfolgbarkeit und zuverlässige Haltbarkeit für Einzelhandelsprogramme bieten. Diese Eigenschaften helfen Einzelhändlern und Beschaffungsteams bei der Planung, reduzieren saisonale Versorgungsunsicherheit und erfüllen dokumentierte Produktionsanforderungen in großen, wiederkehrenden Frischprodukten-Programmen.
Welche Region hat den höchsten Anteil an der Indoor-Paprikaproduktion?
Asien-Pazifik ist das größte regionale Segment mit einem Anteil von 39,8 % im Jahr 2026. Chinas Gewächshauscluster und die Bandbreite der geschützten Anbaumodelle der Region bieten eine breite Produktionsbasis.
Was ist die größte Herausforderung für Indoor-Paprikaerzeuger?
Strom- und Klimasteuerungskosten, hoher anfänglicher Kapitalbedarf und Komplexität des Anbaumanagements können die Projekterträge beeinflussen. Diese Probleme sind für Erzeuger schwieriger, denen spezialisierte Teams, langfristige Finanzierung oder Energieinfrastruktur fehlen.