
インドネシア屋根材市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
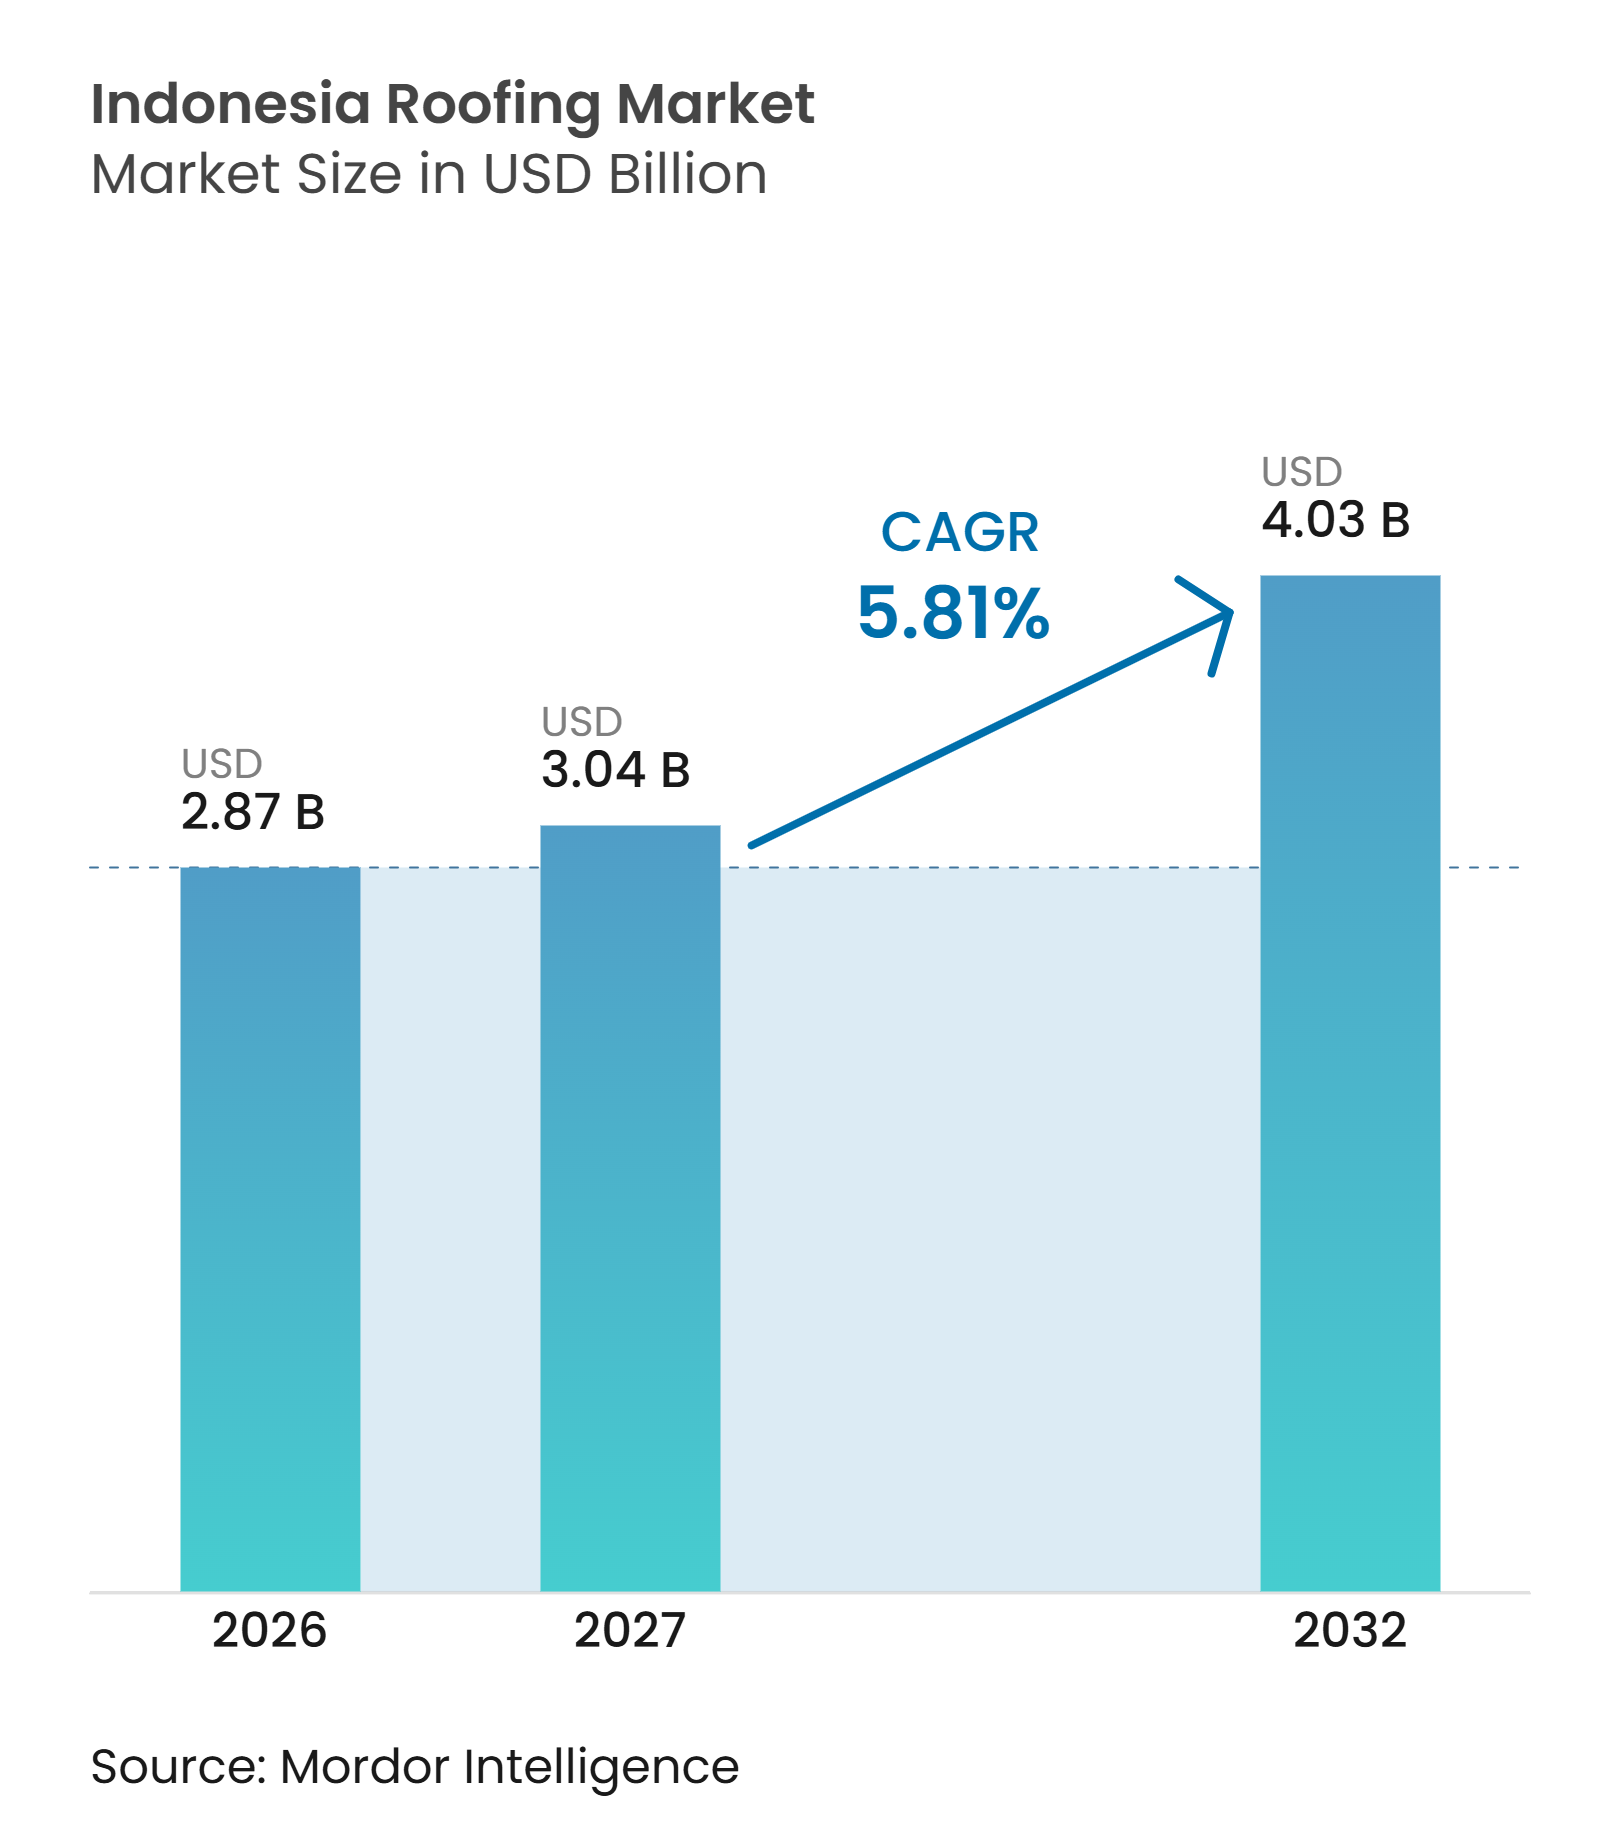
| 基準年の市場規模 (2026) | 2.87 十億米ドル |
| 市場規模 (2027) | 3.04 十億米ドル |
| 市場規模 (2032) | 4.03 十億米ドル |
| 成長率 (2027 - 2032) | 5.81 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア屋根材市場分析
インドネシア屋根材市場規模は2026年に2.87 ビリオン 米ドルと評価され、2027年の3.04 ビリオン 米ドルから2032年には4.03 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.81%です。
政府の住宅供給施策は、より広範な州にわたる新規屋根材および交換材料への需要を支えています。タイル交換プログラムはまた、認定された地元製品への需要を誘導する一方、工業建設は大スパン金属システムの使用を拡大しています。屋根上太陽光発電の設置は、商業・工業プロジェクトにおける耐久性・耐腐食性に優れた屋根基材への追加需要を生み出しています。これらの需要源は、インドネシア屋根材市場が住宅建設のみに依存する状況を軽減しています。製品基準を満たし、流通を管理し、施工業者を支援できるサプライヤーは、この幅広い需要基盤から恩恵を受ける立場にあります。
主要レポートのポイント
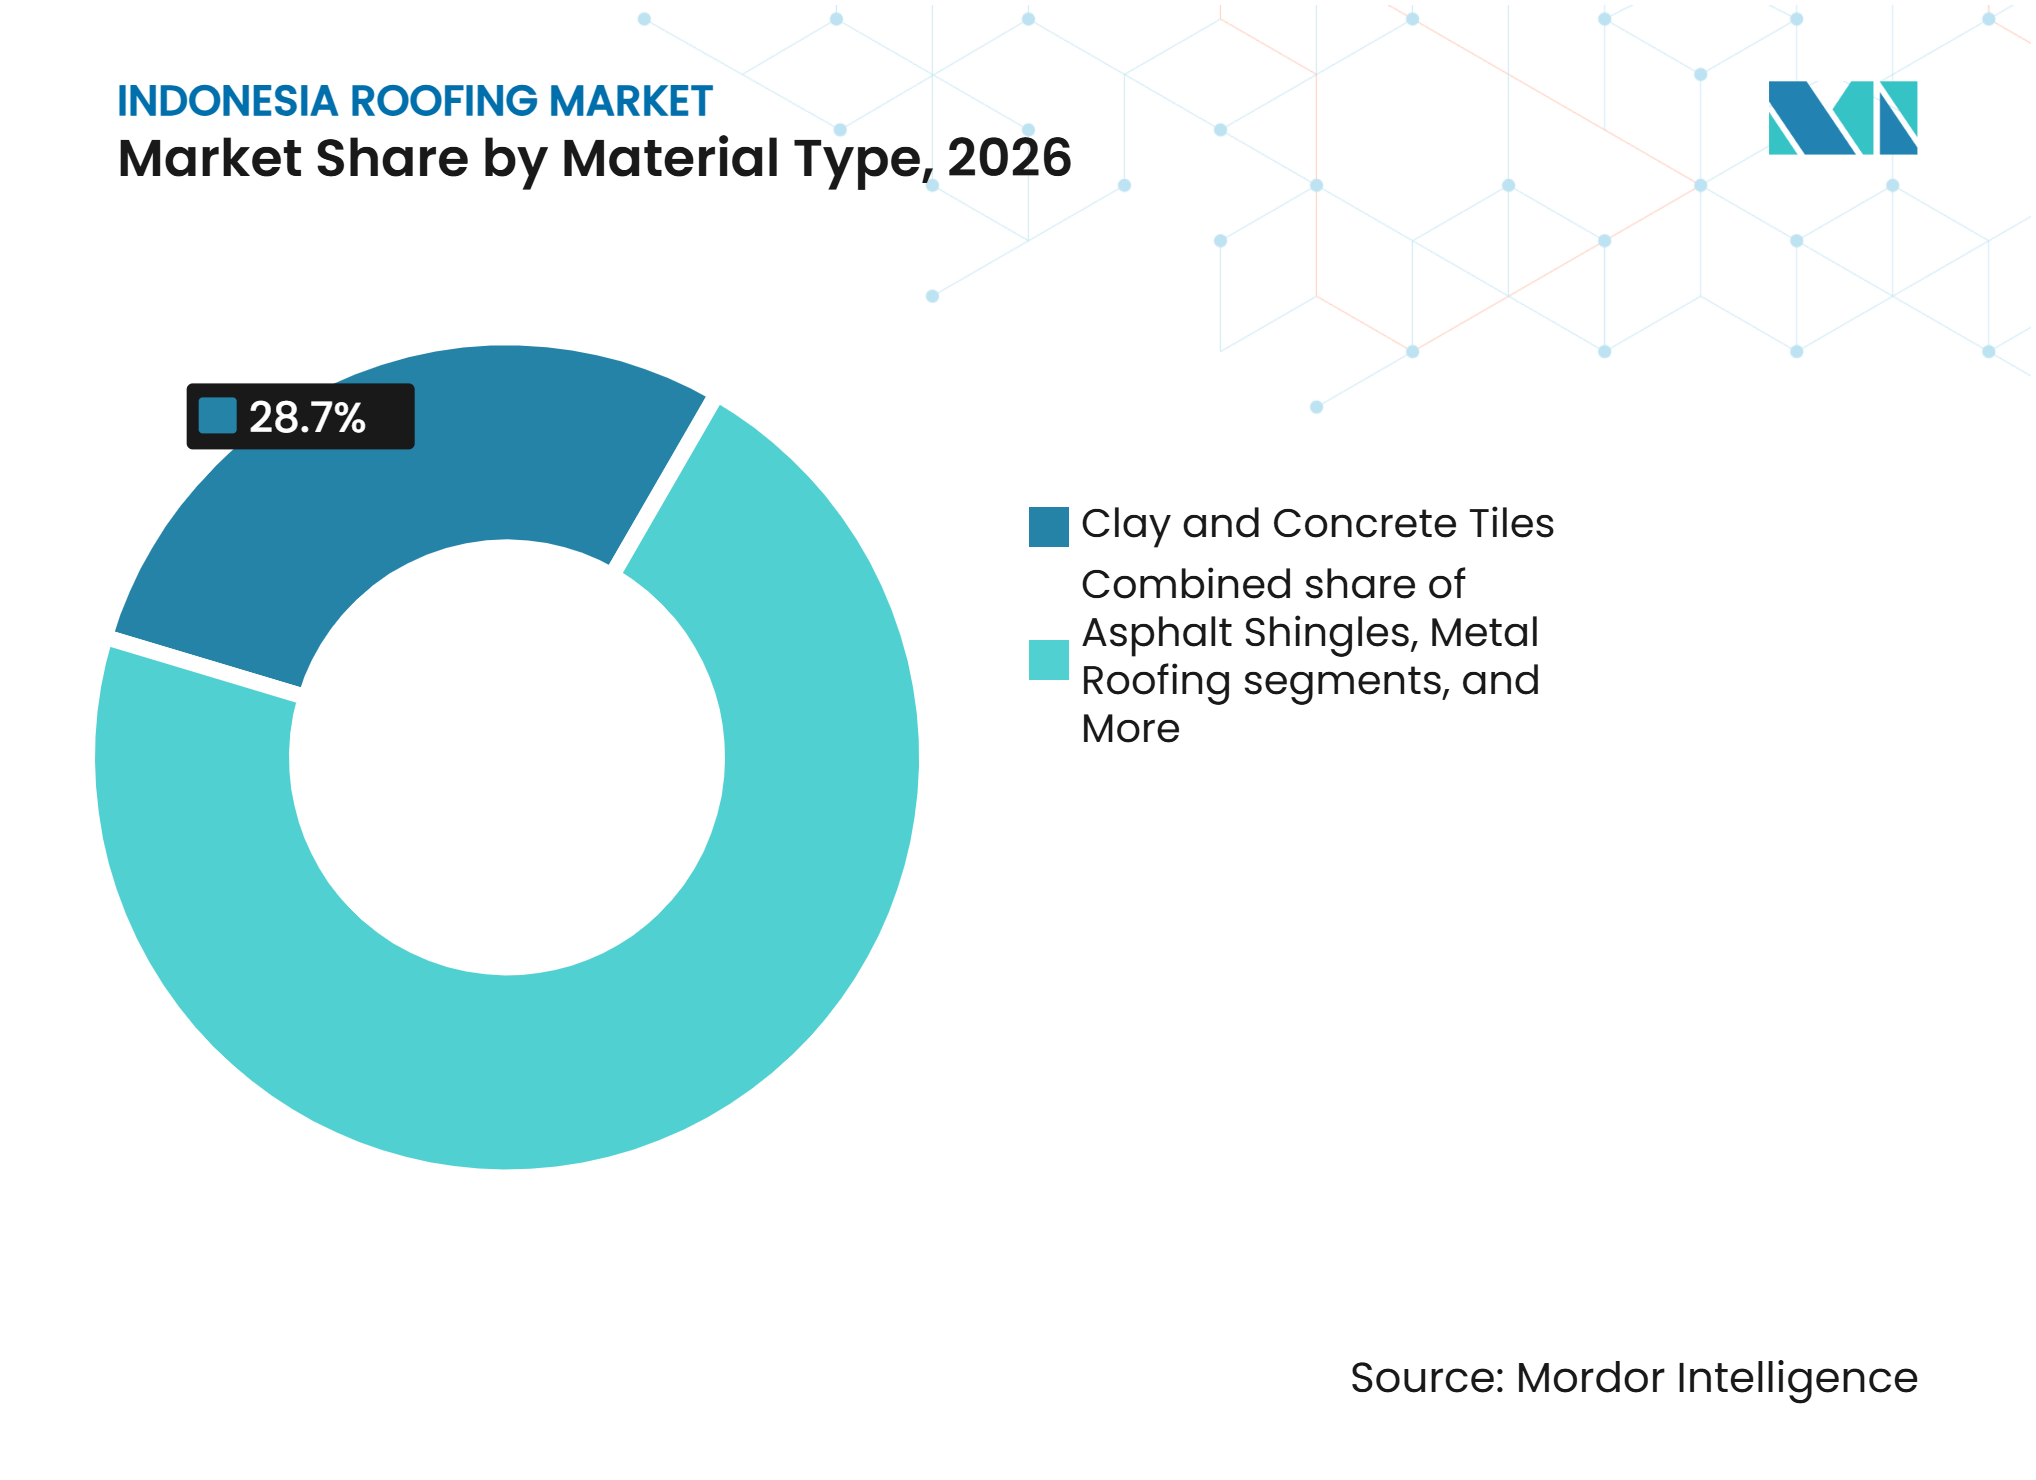
- 材料タイプ別では、粘土・コンクリートタイルが2026年のインドネシア屋根材市場シェアの28.7%を占め、金属屋根材は2032年にかけて6.55%のCAGRで成長すると予測されています。
- 建設タイプ別では、新築が2026年のインドネシア屋根材市場規模の68.6%を占め、葺き替え・交換は2032年にかて6.31%のCAGRで成長すると予測されています。
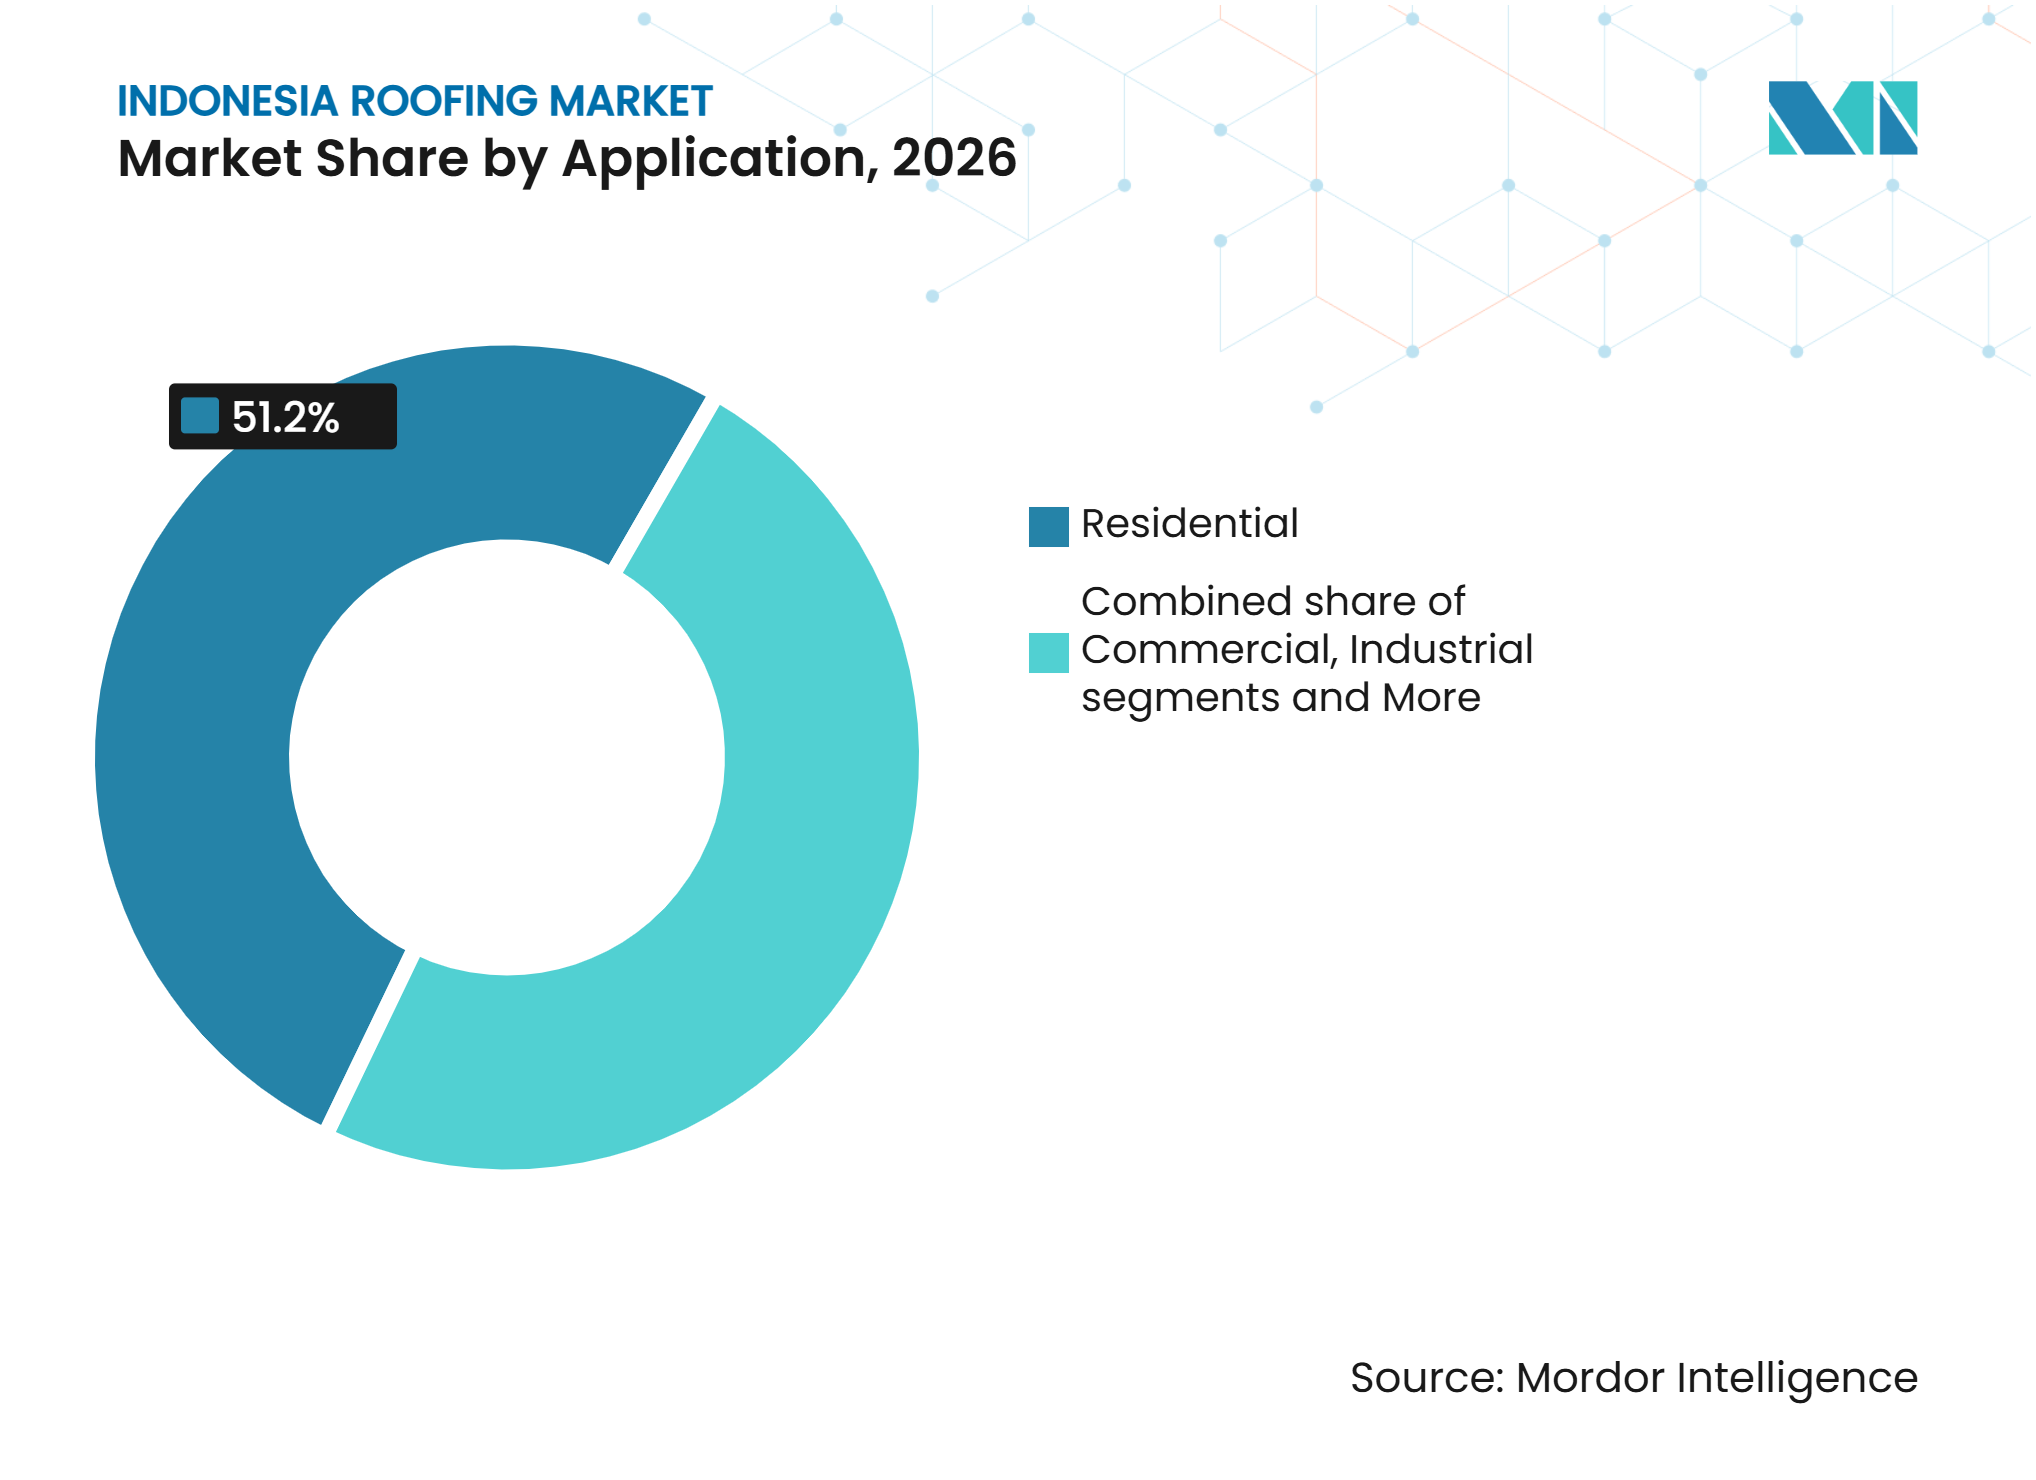
- 用途別では、住宅が2026年のインドネシア屋根材市場の51.2%を占め、商業は2032年にかけて6.61%のCAGRで成長すると予測されています。
- 地域別では、ジャワが2026年のインドネシア屋根材市場の55.6%を占め、カリマンタンは2032年にかけて6.89%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 三百万戸住宅プログラムが手頃な価格の住宅建設を支援 | +1.5% | 全国規模で、ジャワへの集中度が最も高く、カリマンタン、スラウェシ、スマトラへの展開が拡大中 | 短期(2年以内) |
| 工業団地・製造業の拡大が金属屋根および断熱パネルへの需要を押し上げ | +0.9% | ジャワ(ブカシ、カラワン、スバンを含む)および拡大するカリマンタンの地域 | 中期(2~4年) |
| ゲンテンギサシが亜鉛屋根から粘土タイルへの交換を促進 | +0.8% | 全国規模で、当初は西ジャワおよび中部ジャワに集中し、ジャカルタおよびバンカ・ブリトゥンへ拡大 | 短期(2年以内) |
| 屋根上太陽光発電の普及が対応屋根材システムへの需要を増加 | +0.6% | ジャワを中心に、スマトラおよびカリマンタンで商業・工業用途の早期導入が進行中 | 中期(2~4年) |
| 農業ビジネスインフラ投資が貯蔵・加工施設を支援 | +0.4% | 全国規模で、特にスマトラ、スラウェシ、東ジャワの生産地域 | 中期(2~4年) |
| 熱的快適性への需要が反射性・断熱性材料を支援 | +0.3% | 全国規模で、ジャワおよびカリマンタンのプレミアム住宅クラスターでの採用が強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
三百万戸住宅プログラムが住宅用屋根材需要を支援
インドネシアの三百万戸住宅プログラムは、新規住宅および住宅改善プロジェクトからインドネシア屋根材市場に直接的な需要源をもらしています。住宅・居住地域省は、プログラムの実施チャネルを通じて2026年10月15日時点で1,790,081戸の住宅が建設または改善されたと報告しています[1]。ベダ・ルマ住宅改善コンポーネントは2026年に400,000戸を対象とし、すべての県および市区町村に拡大されており、材料需要の地理的基盤を広げています。この構造により、屋根材サプライヤーは民間商業建設が少ない地域での改修活動にアクセスできます。2026年の住宅大臣規則第6号は地域材料仕様を認めており、地域のタイルおよび金属屋根材生産者の機会を強化できます。この政策はまた、少数の生産拠点から全国需要を満たさなければならない程度を制限しています。
工業団地の拡大が金属屋根需要を支援
インドネシアの工業団地ネットワークは2025年末までに175か所に達し、投資は前年比9.26%増加しました[2]。2025年中に9か所の団地が操業を開始し、そのうち4か所はジャワ島外であり、工業用屋根システムの需要基盤を広げています。標準工場建屋はプレハブ部材と大スパン金属屋根材を使用しており、これらの施設は迅速に建設され、確実に稼働する必要があるためです。この建設パターンは、成形金属シート、断熱屋根パネル、および対応する排水システムへの需要を支えています。インドネシア屋根材市場はまた、開発業者が工場、倉庫、加工施設全体で予測可能な施工スケジュールを満たせる材料を必要とすることから恩恵を受けています。需要は、複数の敷地で繰り返し使用できる標準的な建物設計を求めるオーナーがいる場所で最も強くなっています。
ゲンテンギサシが粘土・コンクリートタイルへの交換を促進
国家ゲンテンギサシプログラムは、ゲラカン・インドネシア・アマン、セハット、レシク、インダプログラムの下で亜鉛屋根を粘土タイルに交換することを奨励しています。内務大臣は、インドネシアの住宅の57%が粘土屋根タイルを使用しており、他の屋根タイプを持つ住宅の大きな基盤が残っていると述べました。中部ジャワは2026年11月に地域プログラムを開始し、地元生産者からの初期需要として110万枚のタイルを必要としています[3]。関連する認定機関による試験に支援されたインドネシア国家規格(SNI)への準拠は、公共調達に参加するサプライヤーに品質基準を提供します。このプログラムは屋根の交換を支援しながら、中小規模のタイルメーカーに対してより正式なサプライチェーンを奨励しています。また、地域の生産能力をより明確な公共調達要件と結びつけています。
屋根上太陽光発電の普及が対応屋根材システムを後押し
屋根上太陽光発電の開発は、インドネシア屋根材市場に独自の仕様要件を加えています。エネルギー・鉱物資源省とPT PLNは、国家太陽光発電開発アジェンダの一環として2026年に1.3ギガワットの屋根上太陽光発電イニシアチブを開始しました。太陽光発電マウントシステムには、長い耐用年数を想定して設計されたパネルと互換性を保てる安定した耐腐食性の基材が必要です。ガルバリウムコーティングおよびスタンディングシーム金属屋根は、太陽光発電設置を計画している商業・工業ユーザーに適ています。2025年のインドネシアの研究では、反射コーティングが屋根表面の平均温度を6.5℃低下させることが判明しており、太陽光発電との互換性と熱性能を組み合わせた屋根の有効性を支持しています。これらの要件により、サプライヤーは個々のシート製品だけでなく屋根システムを提供するよう促されています。マウント互換性、耐腐食性、および熱管理が相互に関連した購買検討事項となっています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼、アルミニウム、その他の原材料価格の変動がサプライヤーの利益率を圧迫 | -0.9% | 全国のサプライチェーン、特にジャワのコーティング鋼材生産者に強い影響 | 短期(2年以内) |
| 住宅用途での価格感度がプレミアム屋根材システムの普及を制限 | -0.7% | 全国規模で、特に農村部および都市周辺部の住宅市場 | 中期(2~4年) |
| 島間輸送・流通コストが納品価格を引き上げ | -0.5% | カリマンタン、スラウェシ、インドネシアのその他地域 | 長期(4年以上) |
| 熟練施工業者の不足が専門システムの採用を制 | -0.4% | 全国規模で、カリマンタンおよびインドネシア東部でより大きな圧力 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動がメーカーの利益率を圧迫
鉄鋼およびアルミニウムの価格変動は、多くの屋根製品が輸入または世界価格に連動した原材料に依存しているため、インドネシア屋根材市場にとって主要な制約要因であり続けています。サプライヤーは、材料コストが建設業者や住宅購入者に受け入れられる価格よりも速く上昇した場合に圧力を受けます。これは、低コストの代替品が需要を素早く引き付けられる大量供給住宅市場で最も深刻です。SNIに基づく製品コンプライアンスは、小規模サプライヤーに試験・品質管理コストを追加する可能性があります。メーカーは競争力を維持しながら利益率を守るために、価格引き上げ、生産効率、製品品質のバランスを取る必要があります。調達計画が強固な企業は、材料コストが急速に変化した際により効果的に対応できます。
住宅用途での価格感度がプレミアム製品の採用を制限
多くの住宅購入者は屋根材を基本な建設購入品として扱い、初期価格に大きな重点を置いています。これにより、断熱パネル、熱コーティング、その他の高付加価値屋根材システムへの需要が、製品がより優れた長期性能を提供する場合でも制限されます。2025年のインドネシアにおけるクールルーフに関する研究では、潜在的なエネルギー節約にもかかわらず初期コストが依然として障壁であることが報告されています。ゲンテンギサシは対象世帯がより良い材料にアクセスするのを助けますが、より広い中間市場には完全には対応していません。インドネシア屋根材市場は、機関・商業購入者を超えてプレミアム採用を拡大するために、より明確な価値提案と資金調達オプションが必要になるでしょう。製品サプライヤーはまた、住宅購入者が活用できる言葉で耐久性と熱的メリットを説明する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
粘土・コンクリートタイルが最大のポジションを維持粘土・コンクリートタイルは2026年のインドネシア屋根材市場の28.7%を占め、最大の材料カテゴリーとなっています。このカテゴリーは長年にわたる住宅用途の好みと、亜鉛屋根を粘土タイルに交換するための公的支援を誘導するゲンテンギサシから恩恵を受けています。SNI認証は、政府購入者および住宅購入者にタイル製品の目に見える品質基準を提供します。中部ジャワの2026年11月プログラムに対する110万枚のタイル要件は、地域調達が地元生産をどのように支援できるかを示しています。粘土・コンクリートタイルは、外観、地域での入手可能性、および親しみやすさが材料選択に影響する住宅プロジェクトに特に適しています。その設置基盤はまた、従来のタイル施工を理解する地元の施工業者を支援しています。
金属屋根材は2032年にかけて最も速い材料タイプCAGR6.55%を記録すると予測されています。大スパンをカバーし、構造化された建設スケジュール内で施工できるため、工場建屋、倉庫、商業施設に好まれています。インドネシア屋根材産業はまた、屋根上太陽光発電(PV)マウント配置を支援できる金属システムから恩恵を受けています。パスルアンの工業プロジェクトにおける2026年の学研究では、大スパンのガルバリウム屋根のオンサイトロール成形により施工時間が35%短縮されたことが判明しました。サプライヤーは、コスト重視の金属シートと耐腐食性、太陽光発電互換性、施工サポートを提供するエンジニアリングシステムを区別する必要があります。この区別は、建物オーナーが長い運用期間にわたって文書化された性能を期待するプロジェクトでより重要です。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
建設タイプ別:
新築が中核的な需要源として維持新築は2026年のインドネシア屋根材市場の68.6%のシェアを占めました。その主導的な地位は、住宅不足、公的支援による住宅活動、および商業・工業建物の継続的な開発を反映しています。三百万戸住宅プログラムは、各州で住宅が建設または改善される際に即時の材料需要を生み出します。新規プロジェクトにより、サプライヤーは開発業者、施工業者、建築家を通じて早期に屋根の選択に影響を与えることができます。これにより、タイル、金属、断熱システムを供給する企業にとって設計段階でのエンゲージメントが重要になります。調達前に開発業者と協力するサプライヤーは、材料を予算、基準、および現場条件により適切に合わせることができます。
葺き替え・交換は2032年にかけて6.31%のCAGRで成長すると予測されています。需要は老朽化した亜鉛屋根、より広範な住宅改修活動、およびより優れた性能の材料で屋根を交換するための政策努力から生まれています。ベダ・ルマプログラムは、すべての交換決定を世帯に委ねるのではなく、屋根のアップグレードのための予算支援チャネルを作り出しています。屋根材製品のSNI要件はまた交換を認定材料に向けて誘導できます。インドネシア屋根材産業にとって、交換需要は新規プロジェクト着工だけでなく設置基盤にも依存するため、より定期的な活動源を提供します。また、開発業者の購買パターンに従わない小規模プロジェクトにサービスを提供する機会を地元流通業者に与えます。
用途別:
住宅需要が最大の基盤を提供住宅は2026年のインドネシア屋根材市場の51.2%を占めました。このセグメントには開発業者住宅、自力建設住宅、政府支援による改善、および農村建設が含まれており、幅広いが価格感度が非常に高いです。三百万戸住宅プログラムは2026年に住宅・改修支援を受ける地域の数を拡大しました。タイル製品は公共プログラムと地元サプライヤーが活発な場所で引き続き関連性があり、軽量金属シートはコスト重視の場所で価値を維持しています。住宅サプライヤーは、手頃な価格、品質コンプライアンス、施工の容易さのバランスを取る製品ラインナップが必要です。シンプルな製品選択は、購入者と施工業者が各住宅予算に適した屋根を特定するのに役立ちます。
商業は2032年にかけて6.61%のCAGRで最も成長が速い用途になると予測されています。倉庫、小売施設、ホスピタリティ物件、複合用途開発は、大スパン屋根材および断熱材や太陽光発電機器を統合できるシステムへの需要を増加させています。インドネシア屋根材市場は、商業オーナーがエネルギー性能、確実な施工、長い材料寿命を優先する場所で恩恵を受けることができます。太陽光発電対応金属システムは、商業建物がオンサイト発電を追求する際に特に関連性があります。この用途は、材料供給だけでなく技術仕様、施工業者調整、性能文書を提供できるサプライヤーに報いています。また、屋根、断熱材、排水、太陽光発電機器の相互作用を説明できる企業を優遇します。

地域分析
ジャワ
ジャワは2026年のインドネシア屋根材市場の55.6%を占め、住宅、製造業、商業建設の集中によって支えられています。この島にはインドネシアの175か所の工業団地の59.4%が集中ており、工場・物流用屋根への継続的な需要を生み出しています。ゲンテンギサシ活動はジャワの確立されたタイルクラスターを支援しており、マジャレンカの生産者が全国流通向けに240万枚のSNI認証タイルを準備することも含まれています。ジャワが保有するインドネシア屋根材市場シェアはまた、既存の製造・流通ネットワークを通じて認証製品を供給する島の能力を反映しています。SNIコンプライアンスおよび住宅省の材料規定は、一貫した製品品質を実証できるサプライヤーを優遇します。
カリマンタン
カリマンタンは2032年にかけて6.89%のCAGRで成長すると予測されており、インドネシア屋根材市場で最も強い地域成長率です。ヌサンタラ首都(IKN)に関連する建設は、政府建物、住宅、商業スペース、および関連インフラからの需要を支えています。IKN庁は2026年5月14日時点で累計4 ビリオン 米ドルの官民投資を報告しました。石炭、パーム油、鉱物加工のためのコモディティインフラは、工業需要の別の基盤を加えています。輸送上の制約は依然として重要であるため、地域在庫と地元施工業者との関係を持つサプライヤーが実際的な優位性を持っています。
スマトラ、スラウェシ、インドネシアのその他地域
スマトラは住宅、農業ビジネス、鉱業、コモディティ加工施設を通じて安定した需要を提供しています。100か所の近代的な米倉庫の建設計画は、耐久性のある気象保護が必要な農業地域での屋根需要を支えています。スラウェシはニッケル加工投資と公共インフラプロジェクトから恩恵を受けており、工業・公共施設用屋根システムへの需要が増加しています。インドネシアのその他地域は価格感度が高く、島間輸送が容易なため軽量波形金属が好まれることが多いです。同時に、より良い入手可能性と輸送管理が成長ポテンシャルを拡大できます。
競合環境
市場集中度
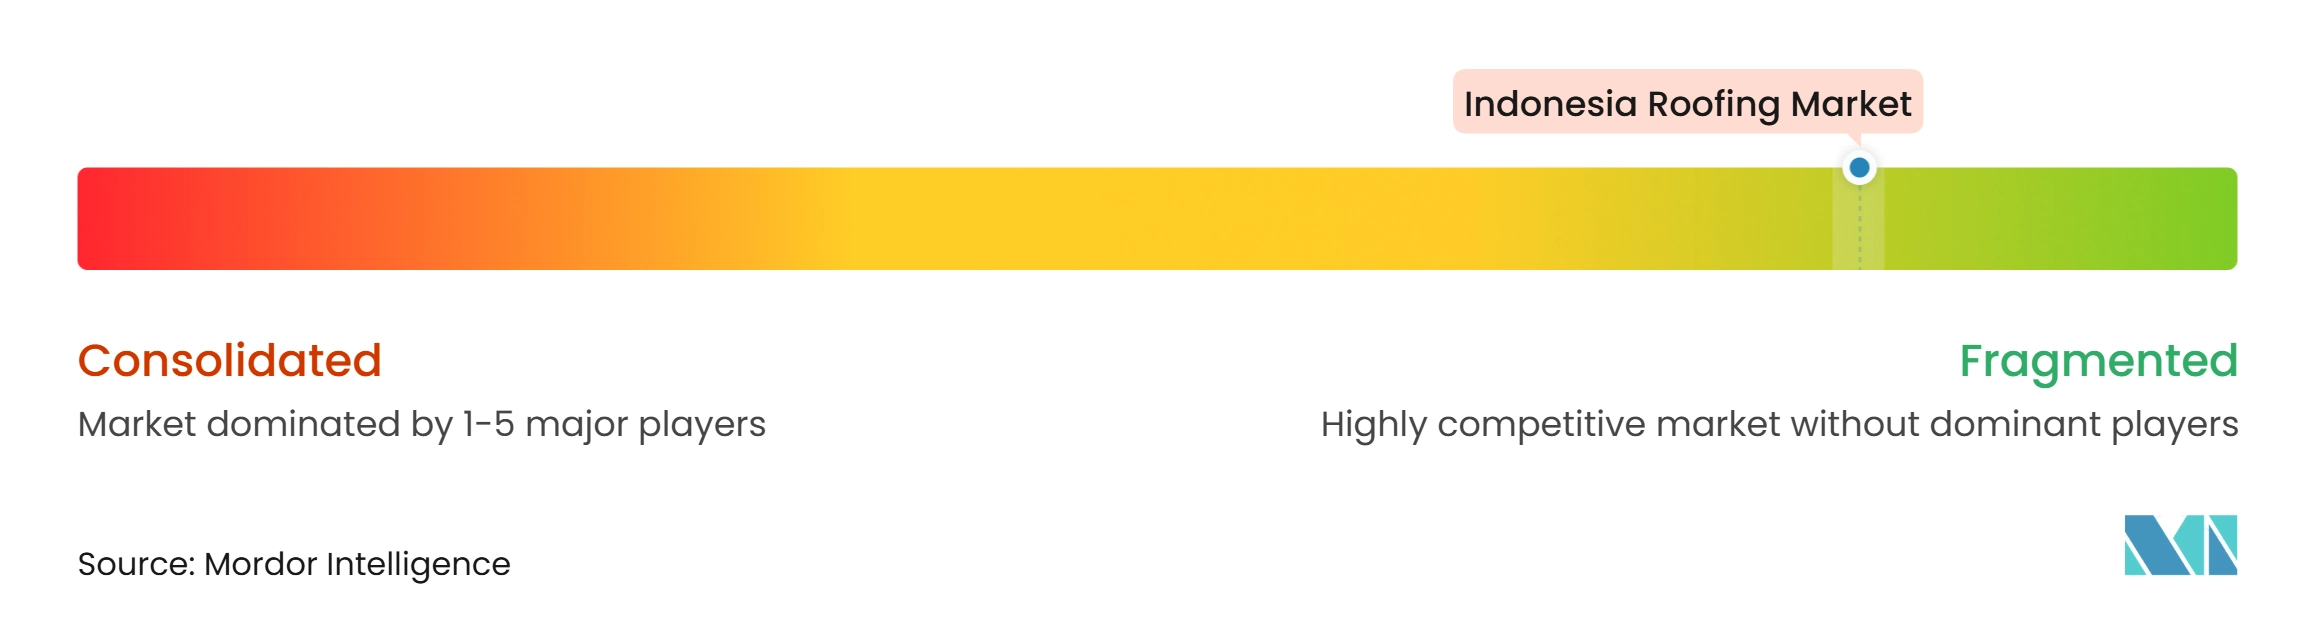
インドネシア屋根材市場は断片化しており、国内サプライヤーが売上の相当なシェアを占め、多国籍企業はプレミアム膜材、断熱パネル、専門屋根材システムでより強い存在感を維持しています。PT Impack Pratama Industri Tbk(IMPCとも呼ばれる)は2026年第1四半期に25.4%の収益成長を報告し、輸出プレゼンスの拡大を続けています。PT NS BlueScope Lysaght IndonesiaはCOLORBONDおよびZINCALUME屋根製品を腐食性能保証とともに提供して競争しています。そのアプローチは建築家と仕様に焦点を当てており、商業・工業プロジェクトでの早期製品選択を支援しています。価格競争は汎用シートおよび基本住宅カテゴリーで最も激しいです。
公共プログラムおよび機関プロジェクトがより一貫した製品品質を要求するにつれて、認証と技術性能がより強い競争要因になっています。SNIコンプライアンスは、メーカーが政府連携のタイルおよび金属屋根材調達にアクセスするのに役立ちます。NS BlueScope Lysaght Indonesiaは、プロジェクト購買決定が行われる前に設計者にアプローチするために製品ワークショップと建築家向け活動を活用しています。2026年1月、同社はCOLORBOND XALおよびZINCALUMEラインについてジョグジャカルタで建築製品ワークショップを開催しました。この戦略は、多くの住宅購入が依然として初期コストによって左右される市場での差別化を支援しています。
インドネシアでは、住宅プログラムと建物アップグレードが耐久性のある地元供給材料への需要を増加させるにつれて、統合屋根材ソリューションの重要性が高まっています。政府のゲンテンギサシイニシアチブは国内屋根タイルメーカーに機会を創出しており、マジャレンカの34の零細・中小企業がインドネシア国家規格の下で耐久性要件を満たし、240万枚の認証タイルを生産する能力を持っています。中部ジャワは2026年11月にプログラムを開始し、初期需要は110万枚と推定されています。信頼性の高い品質、気候に適した性能、地域流通を組み合わせたメーカーは、価格を超えた競争において有利な立場にあります。
インドネシア屋根材産業のリーダー企業
-
PT Impack Pratama Industri Tbk
-
PT Krakatau Steel (Persero) Tbk
-
PT Tata Metal Lestari
-
PT BlueScope Lysaght Indonesia
-
PT NS BlueScope Indonesia
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア屋根材市場 このレポートでカバーされる企業
- PT Impack Pratama Industri Tbk
- PT Krakatau Steel (Persero) Tbk
- PT Tata Metal Lestari
- PT BlueScope Lysaght Indonesia
- PT NS BlueScope Indonesia
- PT Union Metal
- PT Sidoarjo Jaya
- PT Onduline Indonesia
- PT Sarana Central Bajatama Tbk
- PT Timur Mas Abadi
- PT M Class Industry
- PT Comtech Metalindo Terpadu
- PT Tatalogam Lestari
- PT Mulford Indonesia
- PT Alsynite Indonesia
- PT Insulated Panel Indonesia
- PT Mandiri Mulia Makmur Abadi
- Kingspan Group plc
- Sika AG
- SOPREMA Group
最近の産業開発事情 インドネシア屋根材市場
- 2026年10月:住宅・居住地域省は、プログラム・ティガ・ジュタ・ルマが2026年10月15日時点で建設または改善された住宅ユニットの合計1,790,081戸に達したと報告しました。ベダ・ルマコンポーネントは400,000戸を対象とし、屋根材への直接的な需要源を提供しています。
- 2026年11月:インドネシア住宅・居住地域省は、2026年11月8日に西ジャワ州マジャレンカのジャティワンギにある34の地元零細・中小企業(MSME)が生産した240万枚の粘土屋根タイルの配布を開始しました。約600台のトラックを使用したこの出荷は、インドネシア全土の住宅建設および改修需要に供給されます。政府は、インドネシアASRI 2027運動に向けてマジャレンカ産タイルへの需要が300万枚に増加すると予想しており、クブメンとトレンガレクが潜在的な拡大場所として特定されています。
- 2026年8月:エネルギー・鉱物資源省とPT PLNが国家太陽光発電アジェンダの一環として1.3ギガワットの屋根上太陽光発電イニシアチブを共同で開始しました。このイニシアチブは、商業・工業建物におけるガルバリウムコーティングおよび太陽光発電対応属屋根材システムへの需要を支援する可能性があります。
インドネシア屋根材市場レポートの範囲
セグメンテーション概要
| アスファルトシングル |
| 粘土・コンクリートタイル |
| 金属屋根材 |
| ビチューメン・改質ビチューメン膜 |
| 単層膜(TPO、EPDM、PVC) |
| 木材 |
| その他 |
| 新築 |
| 葺き替え・交換 |
| 住宅 |
| 商業 |
| 工業 |
| 公共施設 |
| その他 |
| ジャワ |
| スマトラ |
| カリマンタン |
| スラウェシ |
| インドネシアのその他地域 |
| 材料タイプ別 | アスファルトシングル |
| 粘土・コンクリートタイル | |
| 金属屋根材 | |
| ビチューメン・改質ビチューメン膜 | |
| 単層膜(TPO、EPDM、PVC) | |
| 木材 | |
| その他 | |
| 建設タイプ別 | 新築 |
| 葺き替え・交換 | |
| 用途別 | 住宅 |
| 商業 | |
| 工業 | |
| 公共施設 | |
| その他 | |
| 地域別 | ジャワ |
| スマトラ | |
| カリマンタン | |
| スラウェシ | |
| インドネシアのその他地域 |
レポートで回答される主要な質問
2032年までのインドネシア屋根材需要の予測値は?
インドネシア屋根材市場は2027年から5.81%のCAGRで成長し、2032年までに4.03 ビリオン 米ドルに達すると予測されています。住宅プログラム、工業プロジェクト、および交換活動が予測に寄与しています。
インドネシアで最大のポジションを持つ屋根材材料は何ですか?
粘土・コンクリートタイルは2026年に28.7%のシェアで材料需要をリードし、住宅用途の好みとゲンテンギサシによって支えられています。認定された地元生産も公共調達プログラムに関連しています。
2032年にかけて最も速く成長すると予想される材料は何ですか?
金属屋根材は工業建物、倉庫、太陽光発電対応屋根要件に支えられ、6.55%のCAGRで成長すると予測されています。大スパン施設は確実に施工できるシステムを好みます。
インドネシアの住宅用屋根材需要を牽引しているものは何ですか?
三百万戸住宅プログラムとその住宅改善活動が全国で新築および交換需要の両方を支援しています。また、材料調達の地理的な広がりも増加させています。
カリマンタンが他のインドネシア地域よりも速く成長している理由は何ですか?
カリマンタンはIKN開発、住宅活動、コモディティインフラが建設需要を拡大するため、6.89%のCAGRで成長すると予測されています。流通能力がどのサプライヤーがこの需要を取り込むかに影響します。
インドネシアの屋根材サプライヤーは何を優先すべですか?
サプライヤーは品質コンプライアンス、費用対効果の高い流通、施工業者トレーニング、および熱性能や屋根上太陽光発電利用を支援するシステムを優先すべきです。これらの能力は、サプライヤーが公共住宅活動とより複雑な商業プロジェクトの両方にサービスを提供するのに役立ちます。屋根材の性能は材料と施工プロセスの両方に依存するため、実際的なサービス品質が重要です。