
Indonesien Dachmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
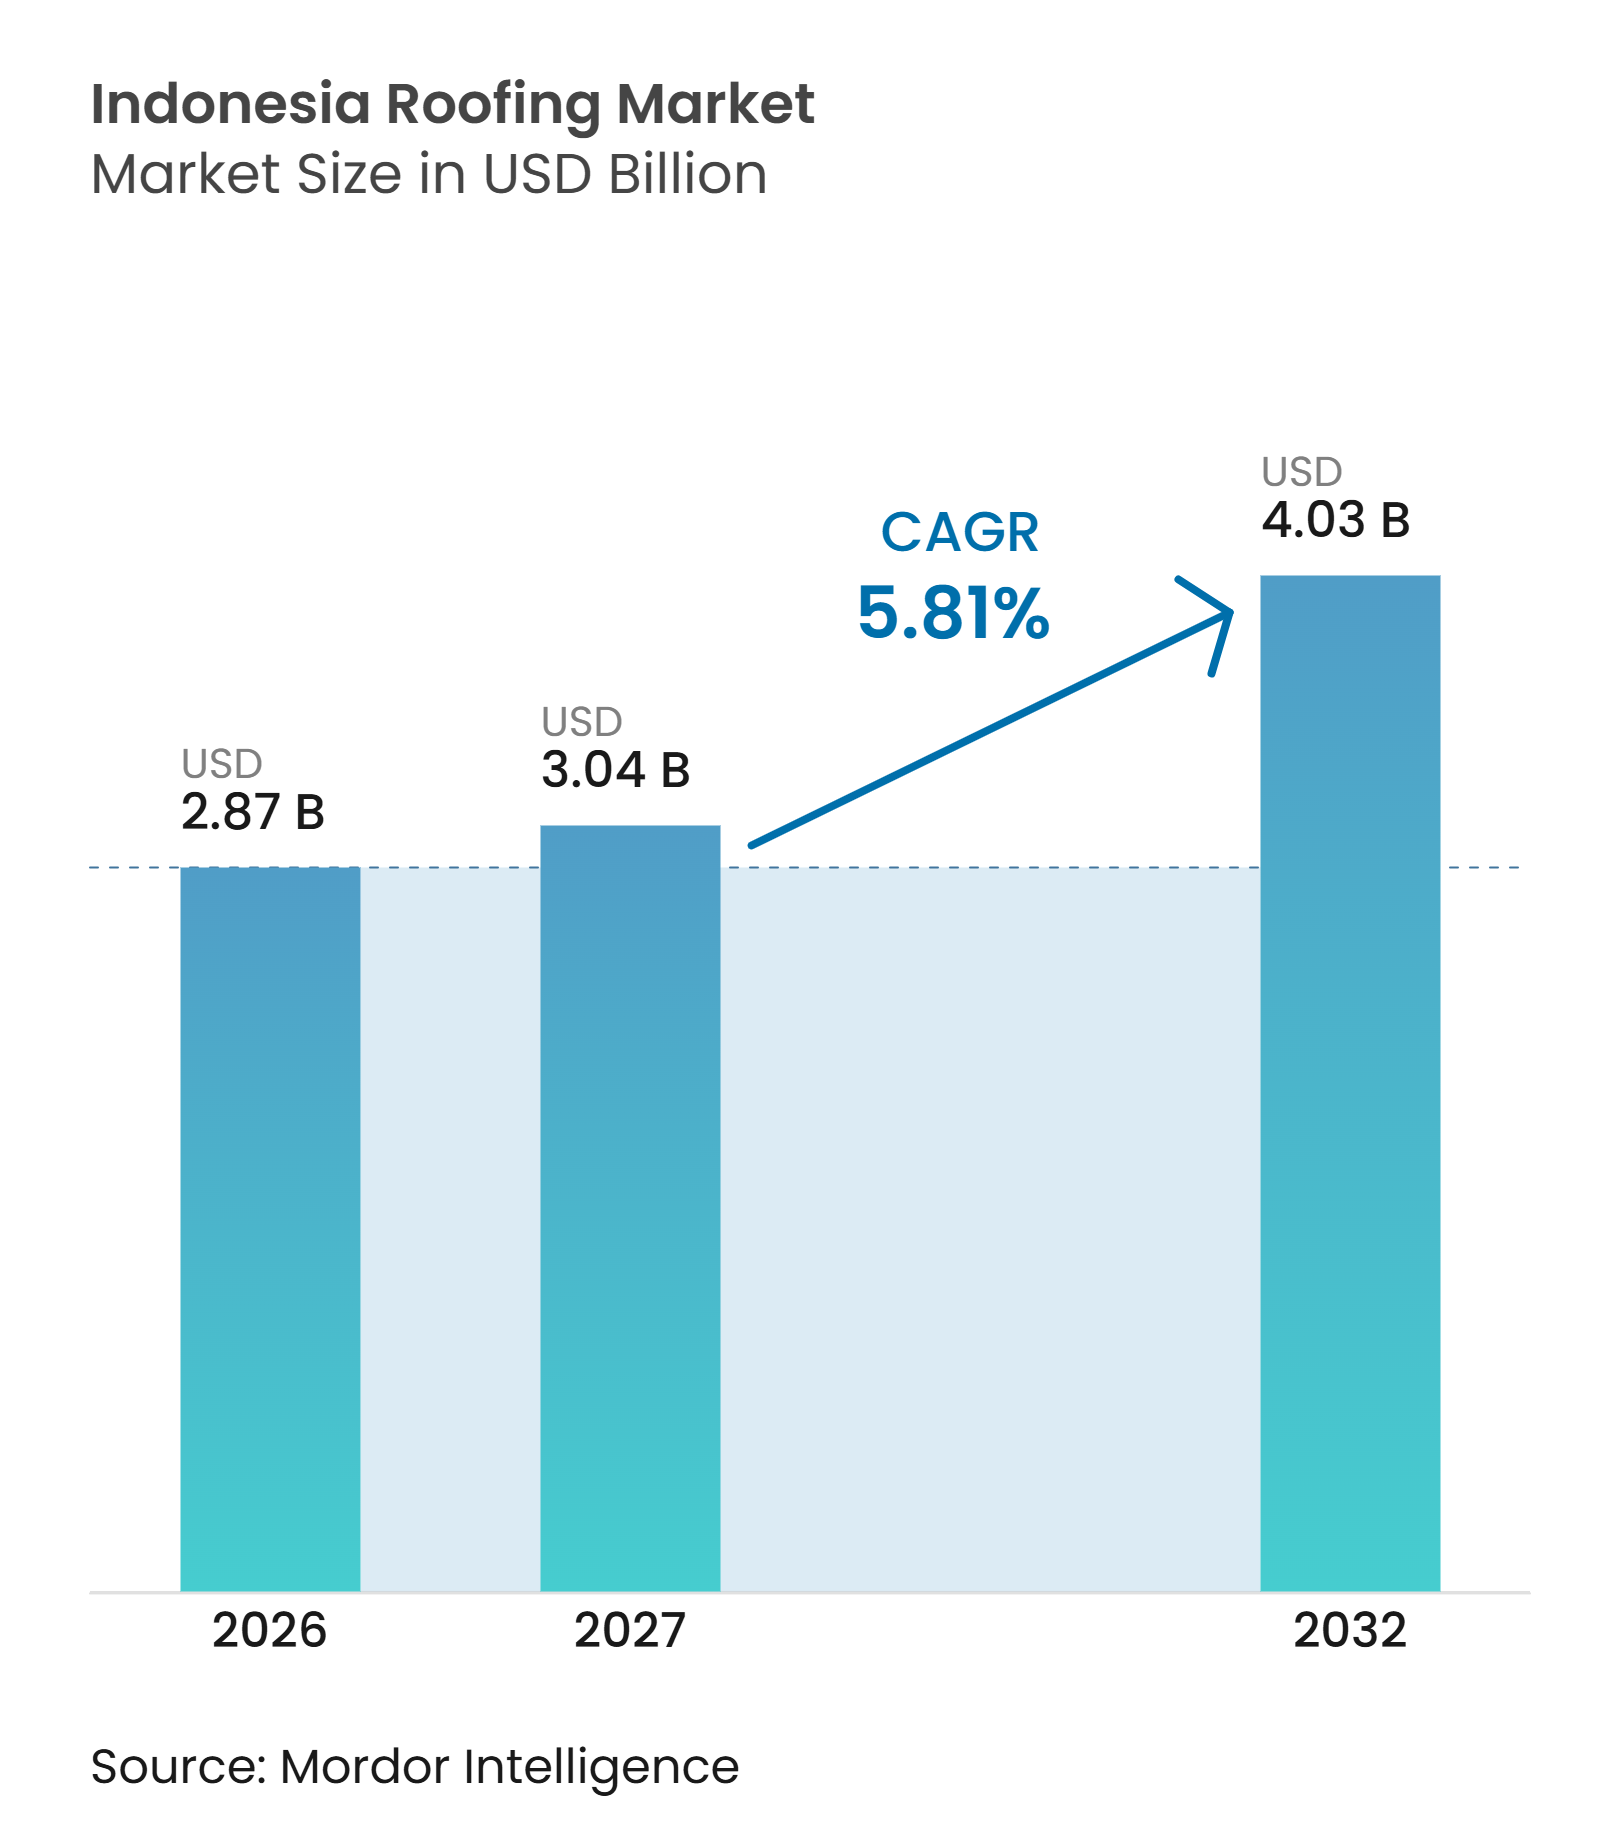
| Marktgröße im Basisjahr (2026) | 2.87 Milliarden US-Dollar |
| Marktgröße (2027) | 3.04 Milliarden US-Dollar |
| Marktgröße (2032) | 4.03 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.81 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Dachmarkt Analyse von Mordor Intelligence
Die Indonesien Dachmarkt Größe wurde im Jahr 2026 auf 2,87 Milliarden USD geschätzt und soll von 3,04 Milliarden USD im Jahr 2027 auf 4,03 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,81 % während des Prognosezeitraums (2027–2032).
Die staatliche Wohnraumversorgung stützt die Nachfrage nach neuen Dächern und Ersatzmaterialien in einer breiteren Gruppe von Provinzen. Das Ziegelersatzprogramm lenkt die Nachfrage zudem auf zertifizierte lokale Produkte, während die Industriebauaktivität den Einsatz weitgespannter Metallsysteme ausweitet. Aufdach-Solaranlagen schaffen einen zusätzlichen Bedarf an langlebigen, korrosionsbeständigen Dachsubstraten bei gewerblichen und industriellen Projekten. Diese Nachfragequellen verringern die Abhängigkeit des Indonesien Dachmarkts vom Wohnungsbau allein. Lieferanten, die Produktstandards erfüllen, die Distribution steuern und Installateure unterstützen können, sind gut positioniert, um von dieser breiteren Nachfragebasis zu profitieren.
Wesentliche Erkenntnisse des Berichts
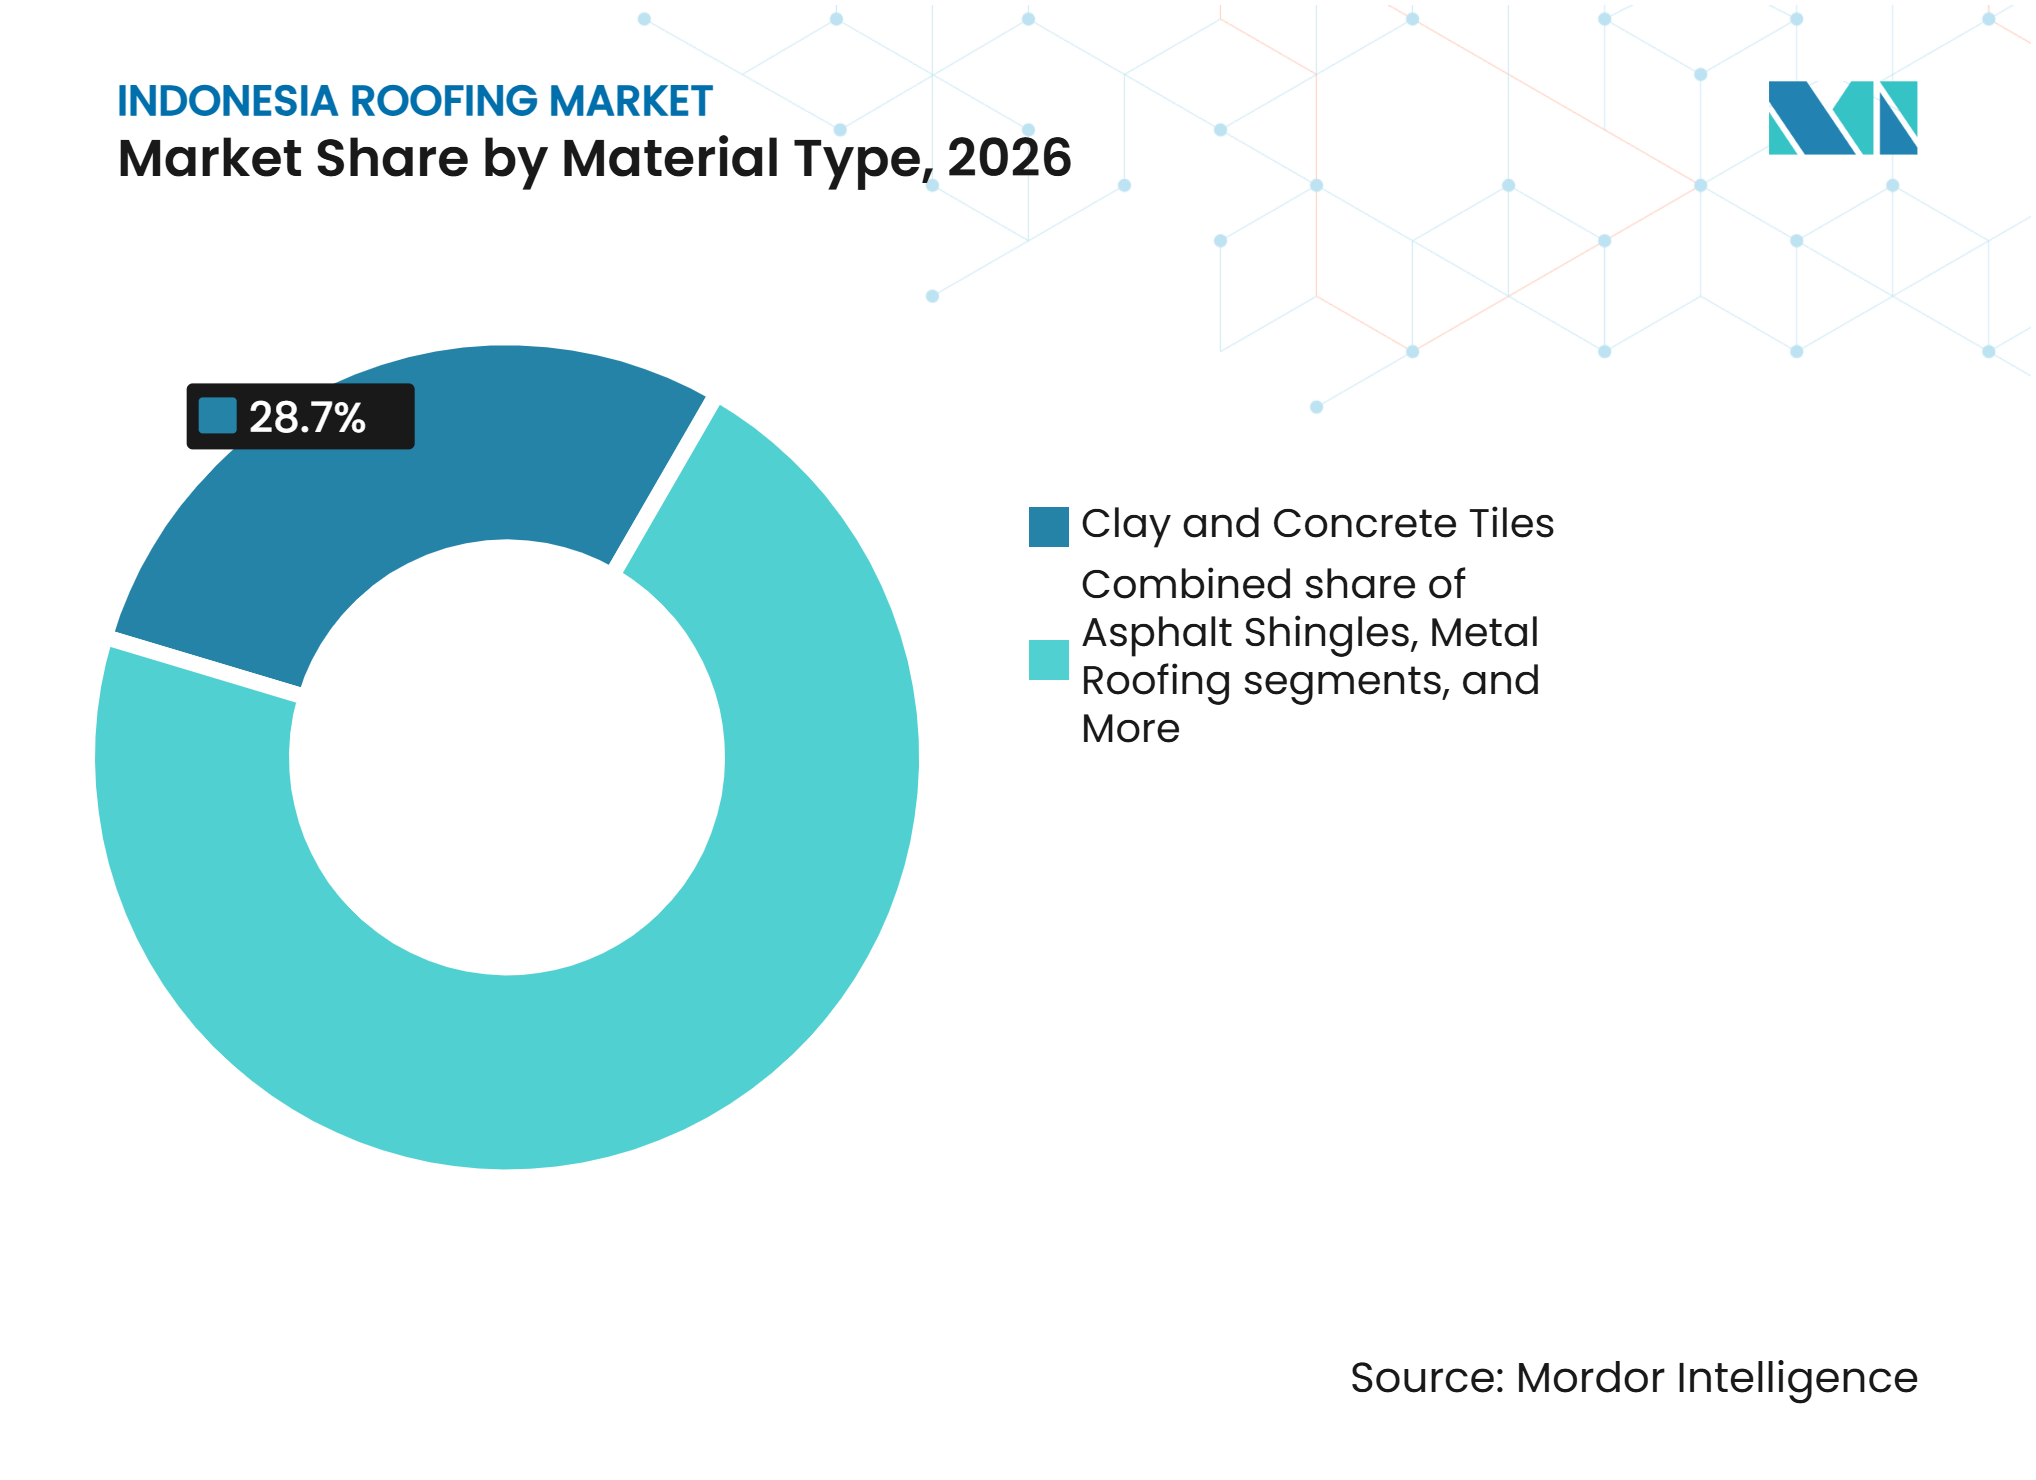
- Nach Materialtyp hielten Ton- und Betonziegel im Jahr 2026 einen Anteil von 28,7 % am Indonesien Dachmarkt, während Metalldach bis 2032 mit einem CAGR von 6,55 % wachsen soll.
- Nach Bautyp entfiel im Jahr 2026 ein Anteil von 68,6 % der Indonesien Dachmarkt Größe auf den Neubau, während Dacherneuerung / Ersatz bis 2032 mit einem CAGR von 6,31 % wachsen soll.
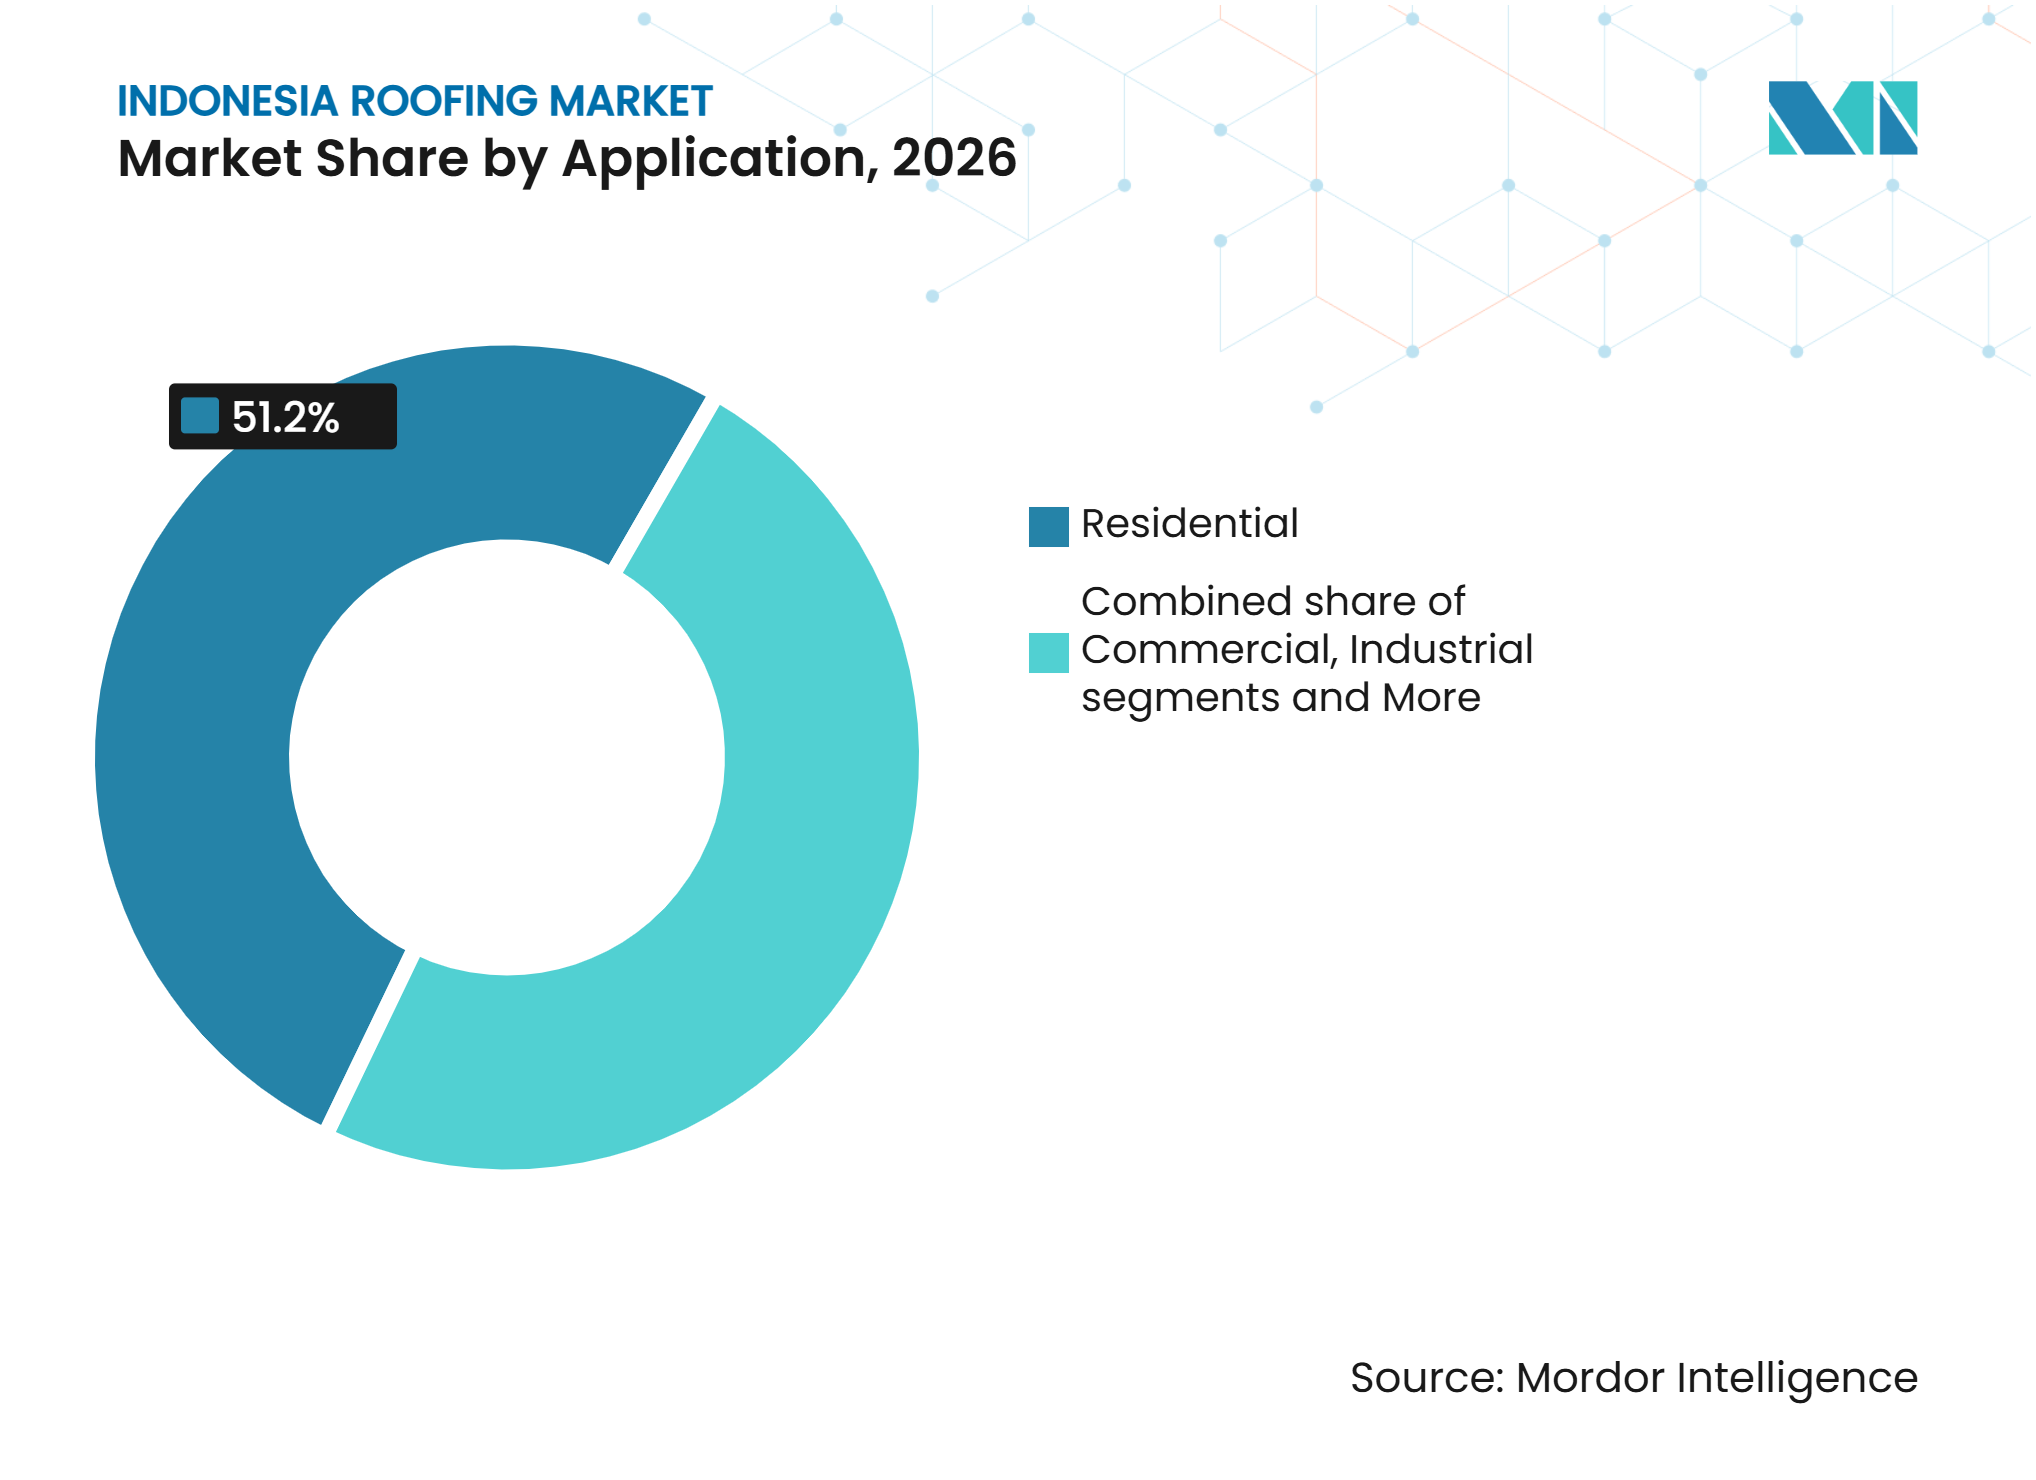
- Nach Anwendung hielten Wohngebäude im Jahr 2026 einen Anteil von 51,2 % am Indonesien Dachmarkt, während der Gewerbebereich bis 2032 mit einem CAGR von 6,61 % wachsen soll.
- Nach Geografie hielt Java im Jahr 2026 einen Anteil von 55,6 % am Indonesien Dachmarkt, während Kalimantan bis 2032 mit einem CAGR von 6,89 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Das Drei-Millionen-Häuser-Programm unterstützt den Bau erschwinglicher Wohngebäude | +1.5% | National, mit der größten Konzentration in Java und wachsender Reichweite in Kalimantan, Sulawesi und Sumatra | Kurzfristig (≤ 2 Jahre) |
| Die Expansion von Industriegebieten und Fertigungsanlagen steigert die Nachfrage nach Metalldächern und Isolierpaneelen | +0.9% | Java, einschließlich Bekasi, Karawang und Subang, sowie expandierende Gebiete in Kalimantan | Mittelfristig (2–4 Jahre) |
| Gentengisasi fördert den Ersatz von Zinkdächern durch Tonziegel | +0.8% | National, zunächst konzentriert in West-Java und Zentral-Java und ausgedehnt auf Jakarta und Bangka Belitung | Kurzfristig (≤ 2 Jahre) |
| Die Einführung von Aufdach-Solaranlagen erhöht die Nachfrage nach kompatiblen Dachsystemen | +0.6% | Java, mit früher gewerblicher und industrieller Nutzung in Sumatra und Kalimantan | Mittelfristig (2–4 Jahre) |
| Investitionen in die Agrarinfrastruktur unterstützen Lager- und Verarbeitungsanlagen | +0.4% | National, insbesondere in den Produktionsgebieten Sumatra, Sulawesi und Ost-Java | Mittelfristig (2–4 Jahre) |
| Die Nachfrage nach thermischem Komfort unterstützt reflektierende und isolierende Materialien | +0.3% | National, mit stärkerer Verbreitung in Java und Premium-Wohnanlagen in Kalimantan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Das Drei-Millionen-Häuser-Programm stützt die Nachfrage nach Wohndächern
Indonesiens Drei-Millionen-Häuser-Programm verschafft dem Indonesien Dachmarkt eine direkte Nachfragequelle aus neuen Wohnbauprojekten und Heimverbesserungsmaßnahmen. Das Ministerium für Wohnungsbau und Siedlungsflächen berichtete, dass bis zum 15. Oktober 2026 insgesamt 1.790.081 Wohneinheiten im Rahmen der Umsetzungskanäle des Programms gebaut oder verbessert worden waren[1]. Die Bedah-Rumah-Heimverbesserungskomponente zielt auf 400.000 Wohneinheiten im Jahr 2026 ab und wird auf jeden Regierungsbezirk und jede Gemeinde ausgedehnt, wodurch die geografische Basis für die Materialnachfrage erweitert wird. Diese Struktur verschafft Dachlieferanten Zugang zu Renovierungsaktivitäten in Regionen mit weniger privatem Gewerbebau. Die Verordnung des Wohnungsbauministers Nummer 6 von 2026 erlaubt lokale Materialspezifikationen, was die Chancen für regionale Ziegel- und Metalldachproduzenten stärken kann. Die Politik begrenzt auch das Ausmaß, in dem die nationale Nachfrage von einer kleinen Gruppe von Produktionszentren gedeckt werden muss.
Die Expansion von Industriegebieten stützt die Nachfrage nach Metalldächern
Indonesiens Netzwerk von Industriegebieten umfasste Ende 2025 175 Standorte, und die Investitionen stiegen im Jahresvergleich um 9,26 %[2]. Neun Gebiete nahmen im Jahr 2025 den Betrieb auf, darunter 4 außerhalb Javas, was die Nachfragebasis für industrielle Dachsysteme verbreitert. Standardfabrikgebäude verwenden vorgefertigte Komponenten und weitgespannte Metalldächer, da diese Anlagen schnell errichtet werden müssen und zuverlässig betrieben werden sollen. Dieses Baumuster stützt die Nachfrage nach profilierten Metallblechen, isolierten Dachpaneelen und kompatiblen Entwässerungssystemen. Der Indonesien Dachmarkt profitiert auch davon, dass Entwickler Materialien benötigen, die planmäßige Installationsabläufe über Fabriken, Lagerhäuser und Verarbeitungsanlagen hinweg erfüllen können. Die Nachfrage ist dort am stärksten, wo Eigentümer standardisierte Gebäudeentwürfe suchen, die standortübergreifend wiederholt werden können.
Gentengisasi fördert den Ersatz von Ton- und Betonziegeln
Das nationale Gentengisasi-Programm fördert den Ersatz von Zinkdächern durch Tonziegel im Rahmen des Programms Gerakan Indonesia Aman, Sehat, Resik, Indah. Der Innenminister erklärte, dass 57 % der indonesischen Wohngebäude Tondachziegel verwenden, was eine große Basis von Wohngebäuden mit anderen Dachtypen hinterlässt. Zentral-Java startete sein regionales Programm im November 2026 mit einem anfänglichen Bedarf von 1,1 Millionen Ziegeln von lokalen Produzenten[3]. Die Einhaltung des Indonesischen Nationalen Standards (SNI), unterstützt durch Prüfungen der zuständigen akkreditierten Institutionen, bietet einen Qualitätsmaßstab für Lieferanten, die an der öffentlichen Beschaffung teilnehmen. Das Programm unterstützt daher den Dachaustausch und fördert gleichzeitig eine formalere Lieferkette für kleine und mittelständische Ziegelhersteller. Es verknüpft auch die lokale Produktionskapazität mit einem klareren öffentlichen Beschaffungsbedarf.
Die Einführung von Aufdach-Solaranlagen begünstigt kompatible Dachsysteme
Die Entwicklung von Aufdach-Solaranlagen stellt eine eigenständige Spezifikationsanforderung für den Indonesien Dachmarkt dar. Das Ministerium für Energie und Bodenschätze und PT PLN starteten 2026 eine 1,3-Gigawatt-Aufdach-Solarinitiative als Teil der nationalen Solarentwicklungsagenda. Solarmontagesysteme benötigen ein stabiles und korrosionsbeständiges Substrat, das mit Paneelen kompatibel bleibt, die für eine lange Nutzungsdauer ausgelegt sind. Galvalume-beschichtete und Stehfalz-Metalldächer sind daher für gewerbliche und industrielle Nutzer relevant, die Solaranlagen planen. Eine indonesische Studie aus dem Jahr 2025 ergab, dass eine reflektierende Beschichtung die mittlere Dachflächentemperatur um 6,5 °C senkte, was den Fall für Dächer stärkt, die Solarkompatibilität mit thermischer Leistung verbinden. Diese Anforderungen veranlassen Lieferanten, Dachsysteme statt nur einzelner Blechprodukte anzubieten. Montagekompatibilität, Korrosionsbeständigkeit und Wärmemanagement werden zu miteinander verbundenen Kaufüberlegungen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Stahl, Aluminium und anderen Vorleistungen belastet die Lieferantenmargen | -0.9% | Nationale Lieferkette, mit starker Auswirkung auf beschichtete Stahlproduzenten in Java | Kurzfristig (≤ 2 Jahre) |
| Preissensibilität im Wohnbereich begrenzt die Verbreitung von Premium-Dachsystemen | -0.7% | National, insbesondere in ländlichen und stadtnahen Wohnungsmärkten | Mittelfristig (2–4 Jahre) |
| Interinsulare Transport- und Distributionskosten erhöhen die Lieferpreise | -0.5% | Kalimantan, Sulawesi und das übrige Indonesien | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit qualifizierter Installateure schränkt die Einführung spezialisierter Systeme ein | -0.4% | National, mit stärkerem Druck in Kalimantan und Ost-Indonesien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorleistungspreisvolatilität belastet die Herstellermargen
Preisentwicklungen bei Stahl und Aluminium bleiben eine wesentliche Einschränkung für den Indonesien Dachmarkt, da viele Dachprodukte auf importierten oder global bepreisten Vorleistungen basieren. Lieferanten geraten unter Druck, wenn ihre Materialkosten schneller steigen als die von Bauunternehmen und Haushaltskäufern akzeptierten Preise. Dies ist am akutesten im Massenwohnungsbau, wo kostengünstige Substitute schnell Nachfrage auf sich ziehen können. Die Produktkonformität gemäß SNI kann für kleinere Lieferanten zusätzliche Prüf- und Qualitätskontrollkosten verursachen. Hersteller müssen Preiserhöhungen, Produktionseffizienz und Produktqualität in Einklang bringen, um Margen zu schützen und wettbewerbsfähig zu bleiben. Unternehmen mit stärkerer Beschaffungsplanung können effektiver reagieren, wenn sich die Materialkosten schnell ändern.
Preissensibilität im Wohnbereich begrenzt die Einführung von Premium-Produkten
Viele Wohnkäufer betrachten Bedachung als einen grundlegenden Baukauf und legen erhebliches Gewicht auf den Anfangspreis. Dies begrenzt die Nachfrage nach Isolierpaneelen, Wärmebeschichtungen und anderen höherwertigen Dachsystemen, selbst wenn die Produkte eine bessere langfristige Leistung bieten. Eine Studie aus dem Jahr 2025 über kühle Dächer in Indonesien berichtete, dass die Anfangskosten trotz potenzieller Energieeinsparungen eine Barriere darstellen. Gentengisasi hilft qualifizierten Haushalten, bessere Materialien zu erhalten, adressiert jedoch nicht vollständig den breiteren mittleren Markt. Der Indonesien Dachmarkt wird klarere Wertversprechen und Finanzierungsoptionen benötigen, um die Premium-Einführung über institutionelle und gewerbliche Käufer hinaus auszuweiten. Produktlieferanten müssen auch Haltbarkeits- und Wärmevorteile in Begriffen erläutern, die Haushaltskäufer nutzen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Ton- und Betonziegel behalten die größte PositionTon- und Betonziegel hielten im Jahr 2026 einen Anteil von 28,7 % am Indonesien Dachmarkt und sind damit die größte Materialkategorie. Die Kategorie profitiert von langjährigen Wohnpräferenzen und von Gentengisasi, das öffentliche Unterstützung für den Ersatz von Zinkdächern durch Tonziegel kanalisiert. Die SNI-Zertifizierung gibt staatlichen Käufern und Haushalten eine sichtbare Qualitätsreferenz für Ziegelprodukte. Der Bedarf von 1,1 Millionen Ziegeln für das Programm Zentral-Javas im November 2026 zeigt, wie regionale Beschaffung die lokale Produktion unterstützen kann. Ton- und Betonziegel sind besonders relevant für Haushaltsprojekte, bei denen Erscheinungsbild, lokale Verfügbarkeit und Vertrautheit die Materialauswahl beeinflussen. Ihre installierte Basis unterstützt auch lokale Auftragnehmer, die mit der konventionellen Ziegelverlegung vertraut sind.
Metalldach soll mit dem schnellsten CAGR nach Materialtyp von 6,55 % bis 2032 wachsen. Es wird für Fabrikgebäude, Lagerhäuser und Gewerbeeinrichtungen bevorzugt, da es große Spannweiten abdecken und innerhalb strukturierter Bauzeitpläne installiert werden kann. Die Indonesien Dachindustrie profitiert auch von Metallsystemen, die Aufdach-Photovoltaik- oder PV-Montagesysteme unterstützen können. Eine Ingenieurstudie aus dem Jahr 2026 an einem Industrieprojekt in Pasuruan ergab, dass die Vor-Ort-Rollformung für ein weitgespanntes Galvalume-Dach die Installationszeit um 35 % reduzierte. Lieferanten müssen zwischen kostenfokussierten Metallblechen und technisch ausgereiften Systemen unterscheiden, die Korrosionsbeständigkeit, Solarkompatibilität und Installationsunterstützung bieten. Diese Unterscheidung ist bei Projekten bedeutsamer, bei denen Gebäudeeigentümer eine dokumentierte Leistung über eine lange Betriebsdauer erwarten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bautyp:
Neubau bleibt die zentrale NachfragequelleDer Neubau entfiel im Jahr 2026 auf einen Anteil von 68,6 % am Indonesien Dachmarkt. Seine führende Position spiegelt den Wohnungsrückstand, öffentlich geförderte Wohnbauaktivitäten und die fortlaufende Entwicklung von Gewerbe- und Industriegebäuden wider. Das Drei-Millionen-Häuser-Programm schafft unmittelbaren Materialbedarf, wenn Wohngebäude in den Provinzen gebaut oder verbessert werden. Neue Projekte ermöglichen es Lieferanten, Dachmaterialentscheidungen frühzeitig über Entwickler, Auftragnehmer und Architekten zu beeinflussen. Dies macht das Engagement in der Planungsphase für Unternehmen wichtig, die Ziegel-, Metall- und Isoliersysteme liefern. Lieferanten, die vor der Beschaffung mit Entwicklern zusammenarbeiten, können Materialien besser auf Budgets, Standards und Standortbedingungen abstimmen.
Dacherneuerung / Ersatz soll bis 2032 mit einem CAGR von 6,31 % wachsen. Die Nachfrage kommt von alternden Zinkdächern, breiteren Heimrenovierungsaktivitäten und politischen Bemühungen, Dächer durch leistungsfähigere Materialien zu ersetzen. Das Bedah-Rumah-Programm schafft einen budgetgestützten Kanal für Dachrenovierungen, anstatt alle Ersatzentscheidungen den Haushalten zu überlassen. SNI-Anforderungen für Dachprodukte können den Ersatz auch auf zertifizierte Materialien lenken. Für die Indonesien Dachindustrie bietet die Ersatznachfrage eine regelmäßigere Aktivitätsquelle, da sie sowohl von der installierten Basis als auch von neuen Projektstarts abhängt. Sie gibt auch lokalen Distributoren die Möglichkeit, kleinere Projekte zu bedienen, die nicht den Einkaufsmustern von Entwicklern folgen.
Nach Anwendung:
Wohngebäudenachfrage bildet die größte BasisWohngebäude hielten im Jahr 2026 einen Anteil von 51,2 % am Indonesien Dachmarkt. Das Segment umfasst Entwicklerwohnungen, selbst gebaute Häuser, staatlich geförderte Verbesserungen und ländliche Bauten, was es breit, aber hochgradig preissensibel macht. Das Drei-Millionen-Häuser-Programm hat im Jahr 2026 die Anzahl der Gebiete erweitert, die Wohnbau- und Renovierungsunterstützung erhalten. Ziegelprodukte bleiben dort relevant, wo öffentliche Programme und lokale Lieferanten aktiv sind, während leichte Metallbleche in kostenempfindlichen Regionen ihren Wert behalten. Wohnlieferanten benötigen Produktstufen, die Erschwinglichkeit, Qualitätskonformität und einfache Installation in Einklang bringen. Eine einfache Produktauswahl kann Käufern und Installateuren helfen, das geeignete Dach für jedes Wohnbudget zu identifizieren.
Der Gewerbebereich soll die am schnellsten wachsende Anwendung sein, mit einem CAGR von 6,61 % bis 2032. Lagerhäuser, Einzelhandelsstandorte, Gastgewerbeimmobilien und gemischt genutzte Entwicklungen erhöhen die Nachfrage nach weitgespannten Dächern und Systemen, die Isolierung oder Solarausrüstung integrieren können. Der Indonesien Dachmarkt kann dort profitieren, wo gewerbliche Eigentümer Energieeffizienz, zuverlässige Installation und lange Materiallebensdauer priorisieren. Solarkompatible Metallsysteme sind besonders relevant, wenn Gewerbegebäude eine Eigenstromerzeugung anstreben. Diese Anwendung belohnt Lieferanten, die technische Spezifikationen, Auftragnehmerkoordination und Leistungsdokumentation statt nur Materiallieferung anbieten können. Sie begünstigt auch Unternehmen, die das Zusammenspiel zwischen Dach, Isolierung, Entwässerung und Solarausrüstung erläutern können.

Geografische Analyse
Java
Java hielt im Jahr 2026 einen Anteil von 55,6 % am Indonesien Dachmarkt, gestützt durch seine Konzentration von Wohnbau, Fertigung und Gewerbebau. Die Insel beherbergt 59,4 % der 175 Industriegebiete Indonesiens, was einen wiederkehrenden Bedarf an Fabrik- und Logistikdächern schafft. Die Gentengisasi-Aktivität unterstützt Javas etablierten Ziegelcluster, einschließlich der Vorbereitung von 2,4 Millionen SNI-zertifizierten Ziegeln durch Produzenten in Majalengka für die nationale Distribution. Der vom Indonesien Dachmarkt gehaltene Marktanteil Javas spiegelt auch die Fähigkeit der Insel wider, zertifizierte Produkte über bestehende Fertigungs- und Distributionsnetzwerke zu liefern. SNI-Konformität und Materialvorgaben des Wohnungsbauministeriums begünstigen Lieferanten, die eine konsistente Produktqualität nachweisen können.
Kalimantan
Kalimantan soll bis 2032 mit einem CAGR von 6,89 % wachsen, der stärksten regionalen Rate im Indonesien Dachmarkt. Der mit der Hauptstadt Nusantara, auch bekannt als IKN, verbundene Bau stützt die Nachfrage aus Regierungsgebäuden, Wohngebäuden, Gewerbeflächen und zugehöriger Infrastruktur. Die IKN-Behörde berichtete von kumulierten öffentlichen und privaten Investitionen in Höhe von 4 Milliarden USD bis zum 14. Mai 2026. Rohstoffinfrastruktur für Kohle, Palmöl und Mineralverarbeitung schafft eine separate Basis industrieller Nachfrage. Transportbeschränkungen bleiben wichtig, sodass Lieferanten mit regionalem Lagerbestand und lokalen Auftragnehmerbeziehungen einen praktischen Vorteil haben.
Sumatra, Sulawesi und das übrige Indonesien
Sumatra bietet eine stetige Nachfrage durch Wohnbau, Agrarwirtschaft, Bergbau und Rohstoffverarbeitungsanlagen. Der geplante Bau von 100 modernen Reislagerhäusern stützt die Dachnachfrage in landwirtschaftlichen Gebieten, die einen dauerhaften Wetterschutz benötigen. Sulawesi profitiert von Investitionen in die Nickelverarbeitung und öffentlichen Infrastrukturprojekten, die den Bedarf an industriellen und institutionellen Dachsystemen erhöhen. Das übrige Indonesien bleibt preissensibler, und leichtes Wellblech wird oft bevorzugt, da es einfacher zwischen den Inseln transportiert werden kann. Gleichzeitig kann eine bessere Verfügbarkeit und Frachtsteuerung das Wachstumspotenzial ausweiten.
Wettbewerbslandschaft
Marktkonzentration
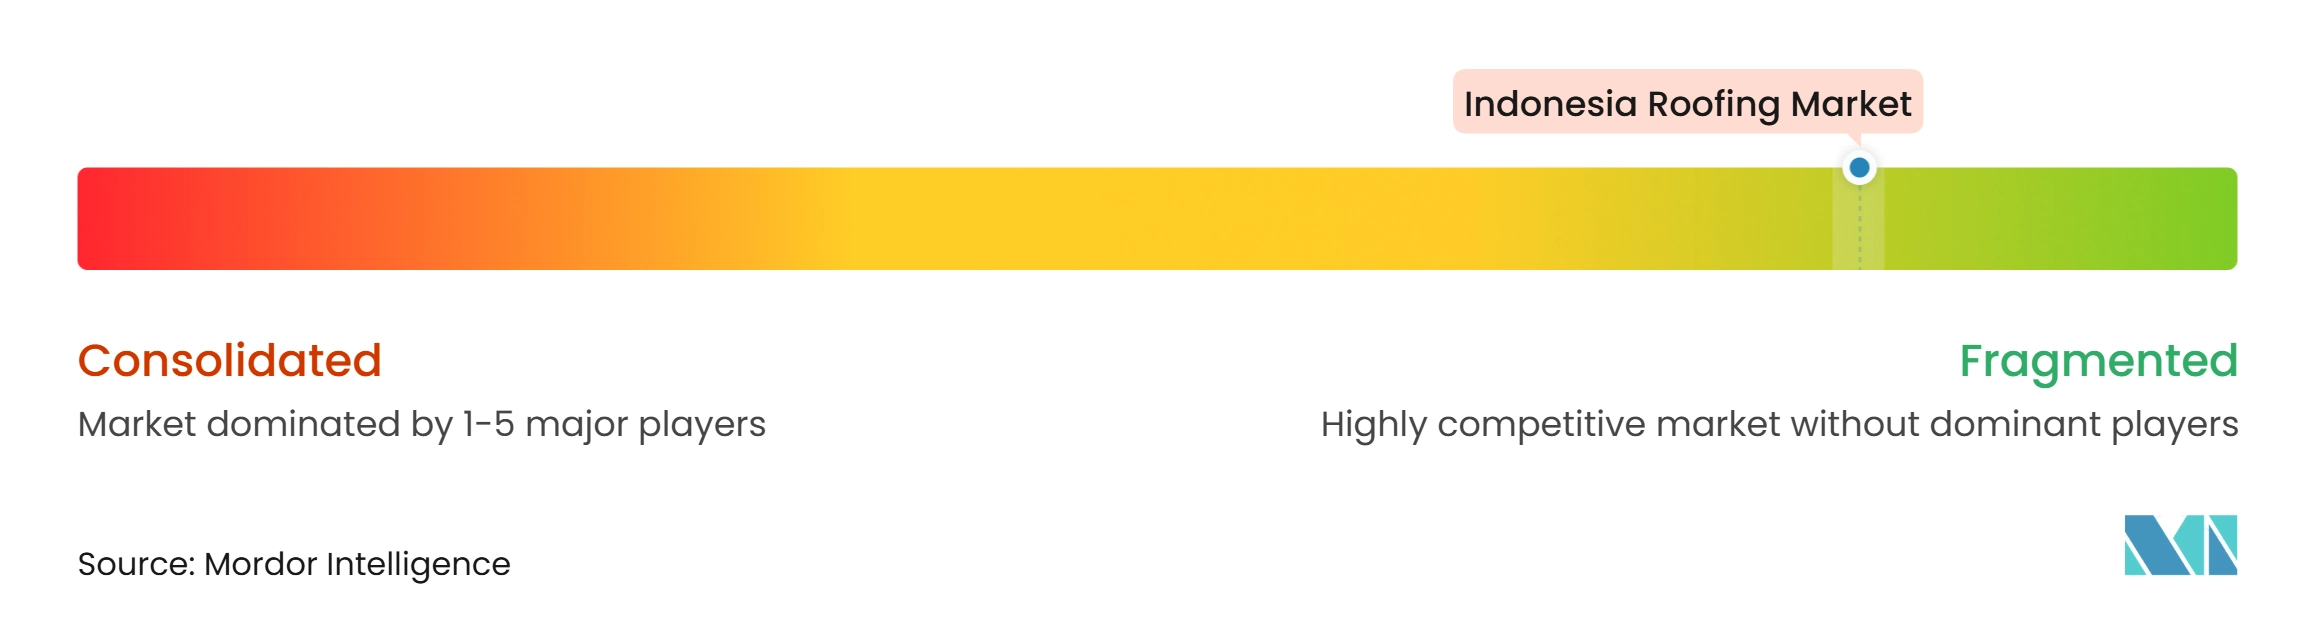
Der Indonesien Dachmarkt ist fragmentiert, wobei inländische Lieferanten einen erheblichen Anteil am Umsatz halten und multinationale Unternehmen eine stärkere Präsenz bei Premium-Membranen, Isolierpaneelen und spezialisierten Dachsystemen aufrechterhalten. PT Impack Pratama Industri Tbk, auch bekannt als IMPC, berichtete im ersten Quartal 2026 von einem Umsatzwachstum von 25,4 % und weitete seine Exportpräsenz weiter aus. PT NS BlueScope Lysaght Indonesia konkurriert mit COLORBOND- und ZINCALUME-Dachprodukten mit Korrosionsleistungsgarantien. Sein Ansatz konzentriert sich auf Architekten und Spezifikationen, was eine frühe Produktauswahl bei gewerblichen und industriellen Projekten unterstützt. Der Preiswettbewerb ist am stärksten in den Kategorien Standardblech und einfache Wohngebäude.
Zertifizierung und technische Leistung werden zu stärkeren Wettbewerbsfaktoren, da öffentliche Programme und institutionelle Projekte eine konsistentere Produktqualität fordern. SNI-Konformität kann Herstellern den Zugang zu staatlich verknüpfter Ziegel- und Metalldachbeschaffung ermöglichen. NS BlueScope Lysaght Indonesia hat Produkt-Workshops und architekturorientierte Aktivitäten genutzt, um Designer vor Projektkaufentscheidungen zu erreichen. Im Januar 2026 hielt das Unternehmen in Yogyakarta einen architektonischen Produkt-Workshop für seine COLORBOND XAL- und ZINCALUME-Linien ab. Diese Strategie unterstützt die Differenzierung in einem Markt, in dem viele Wohnkäufe weiterhin von den Anfangskosten getrieben werden.
Integrierte Dachlösungen gewinnen in Indonesien an Bedeutung, da Wohnprogramme und Gebäudesanierungen die Nachfrage nach langlebigen, lokal gelieferten Materialien erhöhen. Die staatliche Gentengisasi-Initiative schafft Chancen für inländische Dachziegelproduzenten, wobei 34 Mikro-, Klein- und Mittelunternehmen in Majalengka die Haltbarkeitsanforderungen gemäß dem Indonesischen Nationalen Standard erfüllen und die Kapazität haben, 2,4 Millionen zertifizierte Ziegel herzustellen. Zentral-Java startete das Programm im November 2026, mit einem anfänglichen Bedarf von schätzungsweise 1,1 Millionen Ziegeln. Hersteller, die zuverlässige Qualität, klimagerechte Leistung und regionale Distribution kombinieren, sind gut positioniert, um über den Preis hinaus zu konkurrieren.
Indonesien Dachindustrie Marktführer
-
PT Impack Pratama Industri Tbk
-
PT Krakatau Steel (Persero) Tbk
-
PT Tata Metal Lestari
-
PT BlueScope Lysaght Indonesia
-
PT NS BlueScope Indonesia
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesien Dachmarkt Unternehmen in diesem Bericht
- PT Impack Pratama Industri Tbk
- PT Krakatau Steel (Persero) Tbk
- PT Tata Metal Lestari
- PT BlueScope Lysaght Indonesia
- PT NS BlueScope Indonesia
- PT Union Metal
- PT Sidoarjo Jaya
- PT Onduline Indonesia
- PT Sarana Central Bajatama Tbk
- PT Timur Mas Abadi
- PT M Class Industry
- PT Comtech Metalindo Terpadu
- PT Tatalogam Lestari
- PT Mulford Indonesia
- PT Alsynite Indonesia
- PT Insulated Panel Indonesia
- PT Mandiri Mulia Makmur Abadi
- Kingspan Group plc
- Sika AG
- SOPREMA Group
Neueste Industrielle Entwicklungen in Indonesien Dachmarkt
- Oktober 2026: Das Ministerium für Wohnungsbau und Siedlungsflächen berichtete, dass das Programm Tiga Juta Rumah bis zum 15. Oktober 2026 insgesamt 1.790.081 gebaute oder verbesserte Wohneinheiten erreicht hatte. Seine Bedah-Rumah-Komponente zielt auf 400.000 Wohneinheiten ab und bietet eine direkte Nachfragequelle für Dachmaterialien.
- November 2026: Indonesiens Ministerium für Wohnungsbau und Siedlungsflächen startete am 8. November 2026 die Distribution von 2,4 Millionen Tondachziegeln, die von 34 lokalen Mikro-, Klein- und Mittelunternehmen (KMU) in Jatiwangi, Majalengka, West-Java, produziert wurden. Die Lieferung, an der rund 600 Lastkraftwagen beteiligt waren, wird den Wohnbau- und Renovierungsbedarf in ganz Indonesien decken. Die Regierung erwartet, dass die Nachfrage nach in Majalengka produzierten Ziegeln auf 3 Millionen Einheiten vor der Bewegung Indonesia ASRI 2027 steigen wird, wobei Kebumen und Trenggalek als potenzielle Expansionsstandorte identifiziert wurden.
- August 2026: Das Ministerium für Energie und Bodenschätze und PT PLN starteten gemeinsam eine 1,3-Gigawatt-Aufdach-Solarinitiative als Teil der nationalen Solarstrategie. Die Initiative könnte die Nachfrage nach Galvalume-beschichteten und solarkompatiblen Metalldachsystemen in Gewerbe- und Industriegebäuden unterstützen.
Indonesien Dachmarkt Berichtsumfang
Segmentierungsübersicht
| Asphaltschindeln |
| Ton- und Betonziegel |
| Metalldach |
| Bituminöse / modifizierte Bitumenmembranen |
| Einlagige Membranen (TPO, EPDM und PVC) |
| Holz |
| Sonstige |
| Neubau |
| Dacherneuerung / Ersatz |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Institutionell |
| Sonstige |
| Java |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Übriges Indonesien |
| Nach Materialtyp | Asphaltschindeln |
| Ton- und Betonziegel | |
| Metalldach | |
| Bituminöse / modifizierte Bitumenmembranen | |
| Einlagige Membranen (TPO, EPDM und PVC) | |
| Holz | |
| Sonstige | |
| Nach Bautyp | Neubau |
| Dacherneuerung / Ersatz | |
| Nach Anwendung | Wohngebäude |
| Gewerbe | |
| Industrie | |
| Institutionell | |
| Sonstige | |
| Nach Geografie | Java |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Übriges Indonesien |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Dachnachfrage in Indonesien bis 2032 erreichen?
Der Indonesien Dachmarkt soll bis 2032 einen Wert von 4,03 Milliarden USD erreichen und von 2027 an mit einem CAGR von 5,81 % wachsen. Wohnprogramme, Industrieprojekte und Ersatzaktivitäten tragen zur Prognose bei.
Welches Dachmaterial hat die größte Position in Indonesien?
Ton- und Betonziegel führten die Materialnachfrage im Jahr 2026 mit einem Anteil von 28,7 % an, gestützt durch Wohnpräferenzen und Gentengisasi. Zertifizierte lokale Produktion ist auch für öffentliche Beschaffungsprogramme relevant.
Welches Material soll bis 2032 am schnellsten wachsen?
Metalldach soll mit einem CAGR von 6,55 % wachsen, gestützt durch Industriegebäude, Lagerhäuser und solarkompatible Dachanforderungen. Weitgespannte Anlagen bevorzugen Systeme, die zuverlässig installiert werden können.
Was treibt die Wohngebäude-Dachnachfrage in Indonesien an?
Das Drei-Millionen-Häuser-Programm und seine Heimverbesserungsaktivitäten unterstützen sowohl den Neubau als auch die Ersatznachfrage im ganzen Land. Es erhöht auch die geografische Streuung der Materialbeschaffung.
Warum wächst Kalimantan schneller als andere indonesische Regionen?
Kalimantan soll mit einem CAGR von 6,89 % wachsen, da IKN-Entwicklung, Wohnbauaktivitäten und Rohstoffinfrastruktur den Gebäudebedarf ausweiten. Die Distributionskapazität wird beeinflussen, welche Lieferanten diese Nachfrage erschließen.
Was sollten Dachlieferanten in Indonesien priorisieren?
Lieferanten sollten Qualitätskonformität, kosteneffiziente Distribution, Installateursschulung und Systeme priorisieren, die thermische Leistung oder Aufdach-Solarnutzung unterstützen. Diese Fähigkeiten helfen Lieferanten, sowohl öffentliche Wohnbauaktivitäten als auch komplexere Gewerbeprojekte zu bedienen. Praktische Servicequalität ist wichtig, da die Dachleistung sowohl vom Material als auch vom Installationsprozess abhängt.