
インドのタンクレス給湯器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 310.24 百万米ドル |
| 市場規模 (2027) | 331.96 百万米ドル |
| 市場規模 (2032) | 484.5 百万米ドル |
| 成長率 (2027 - 2032) | 7.86 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドのタンクレス給湯器市場分析
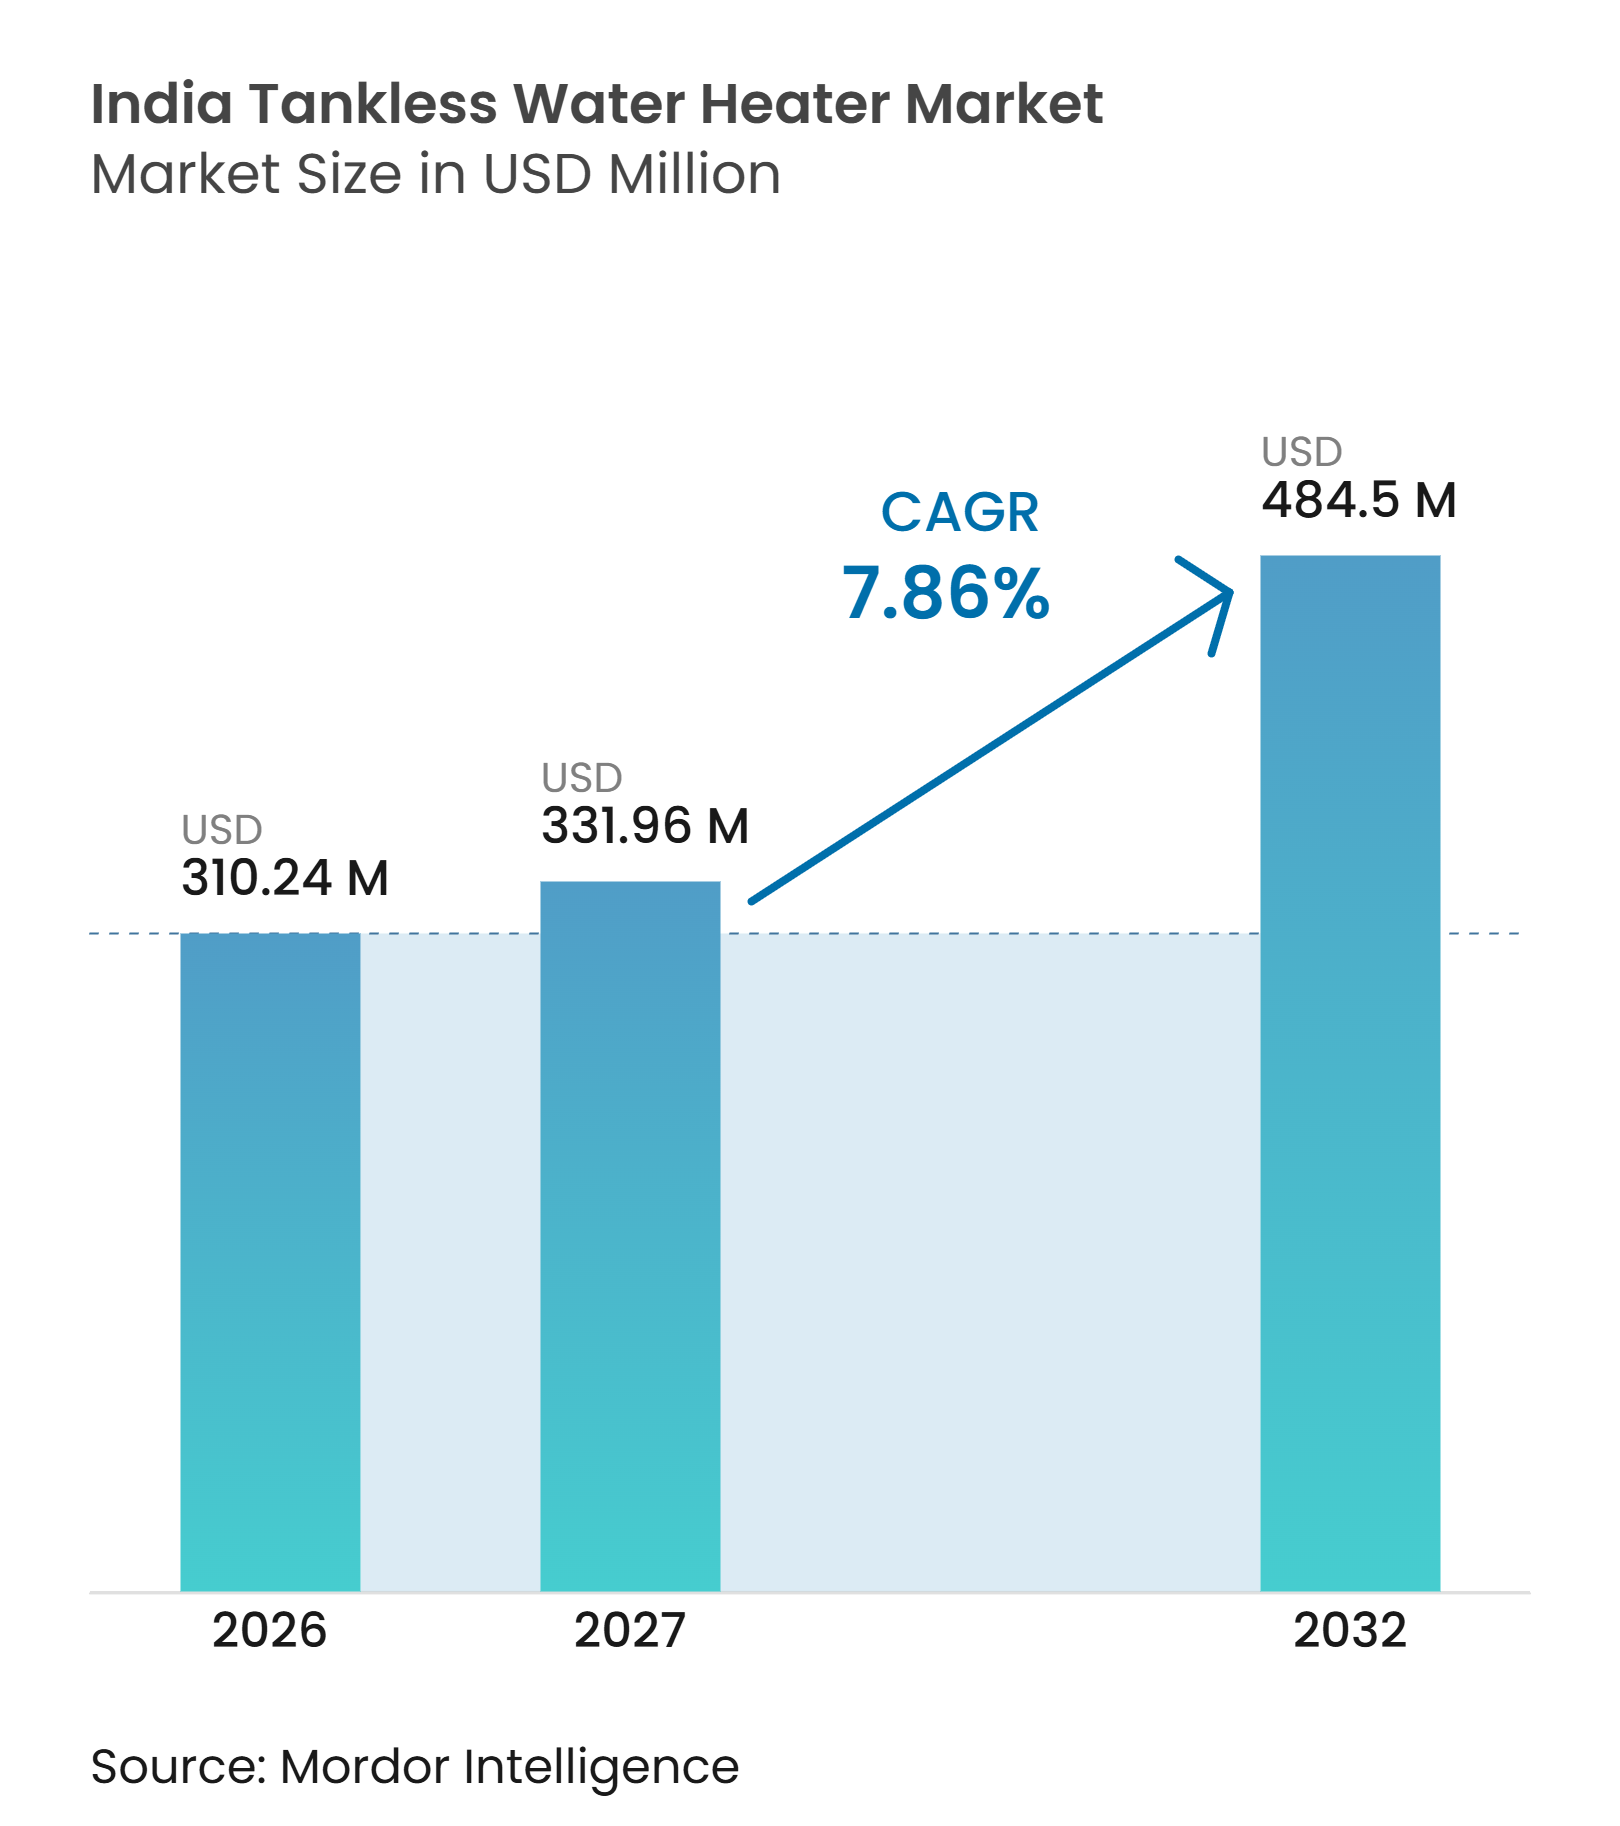
インドのタンクレス給湯器市場規模は2026年に310.24 ミリオン 米ドルと評価され、2027年には331.96 ミリオン 米ドルに成長すると推定され、2032年までに484.50 ミリオン 米ドルに達すると予測されており、2027年から2032年の間に7.86%のCAGRで成長します。都市部の世帯形成、商業建設、および都市ガス(パイプ天然ガス)へのアクセス拡大が、コンパクトな給湯機器への需要を支えています。インドのタンクレス給湯器市場はまた、購入者が基本的な加熱機器から認証済みのエネルギー評価家電製品へと移行するにつれて、製品アップグレードの恩恵を受けています。2023年の家庭用給湯電気機器(品質管理)命令は、2024年9月に強制実施が開始され、電気瞬間式給湯器の最低コンプライアンス基準を引き上げ、認証ブランドの地位を向上させています[1]。北インドは冬季の気温が家庭での温水を必需品とするため、インドのタンクレス給湯器市場の中心であり続けており、商業プロジェクトが高容量システムへの需要を拡大しています。供給の信頼性、電圧の安定性、硬水耐性、および地域の設置ネットワークが、このカテゴリーが二次都市へと広がるにつれて購買決定を形成しています。
主要レポートのポイント
- エネルギー源別では、電気給湯器が2026年にインドのタンクレス給湯器市場の最大の金額シェアである85.20%を占め、ガス給湯器は2027年から2032年の間に最も速い9.04%のCAGRで成長すると予測されています。
- エンドユーザー別では、住宅用給湯器が2026年にインドのタンクレス給湯器市場の最大の金額シェアである83.90%を占め、商業用給湯器は2027年から2032年の間に最も速い8.83%のCAGRで成長すると予測されています。
- 流通チャネル別では、B2C/小売が2026年にインドのタンクレス給湯器市場シェアの58.50%を占め、2027年から2032年の間に最も速い9.10%のCAGRで成長すると予測されています。
- 地域別では、北インドが2026年にインドのタンクレス給湯器市場シェアの36.40%を占め、2027年から2032年の間に最も速い8.55%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市化と新規世帯形成 | +1.5% | デリーNCR、ムンバイ、ベンガルール、プネー、ハイデラバードでの早期成長を含む全国 | 長期(4年以上) |
| 可処分所得の増加と家電製品のアップグレード | +1.4% | 上位100都市が牽引する全国 | 中期(2〜4年) |
| 北インドおよび中央インドの季節的需要 | +1.2% | ウッタル・プラデーシュ州、パンジャブ州、ハリヤーナー州、マディヤ・プラデーシュ州、ラジャスタン州を含む北インドおよび中央インド | 短期(2年以内) |
| ホスピタリティおよび商業建設の拡大 | +1.1% | 第2層・第3層都市が牽引する全国 | 中期(2〜4年) |
| スマート・安全・エネルギー効率の高い家電製品の採用 | +0.9% | 都市部の主要都市および第1層都市 | 中期(2〜4年) |
| 農村部の電化と第2層・第3層市場の拡大 | +0.8% | 北インド、東インド、中央インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市化と新規世帯形成
保健家族福祉省の技術グループの予測によると、インド人の35.8%が都市部に居住しており、この数字は2036年までに39.58%に達すると予測されています。[2]。新規住宅需要は、コンパクトな給湯器を含む浴室設備への直接的な需要を生み出します。インドのタンクレス給湯器市場は、大都市および二次都市における初めての家電製品購入者のより広い基盤によって支えられています。小規模世帯は、スペースが少なく必要なときに温水を供給できる壁掛け型製品を好む傾向があります。このシフトは、エントリーおよびミッドプライスレンジにわたる製品を持つメーカーに有利に働きます。また、主要都市以外での信頼性の高い設置およびサービスカバレッジの重要性も高まります。
可処分所得の増加と家電製品のアップグレード
首相経済諮問委員会は、2011〜12年度から2023〜24年度にかけて、都市部および農村部の両世帯において調理用および家庭用家電製品への支出が増加したと報告しました[2]。この支出パターンは、浸漬式ロッドや低コストの給湯器から定格瞬間式モデルへの買い替えを支えています。可処分所得が高い購入者は、安全システム、エネルギーラベル、および製品保証により高い価値を置くことができます。インドのタンクレス給湯器市場は、消費者がこれらの機能を緊急の冬季出費ではなく耐久家電製品の購入の一部として扱うようになるにつれて恩恵を受けることができます。オンラインファイナンスと設置バンドルは、ブランド製品を検討している顧客の障壁を下げる可能性があります。メーカーはまた、初期価格が依然として重要であるため、運用コストについて明確なコミュニケーションを行う必要があります。
北インドおよび中央インドの季節的需要
冬季の気温が一桁台まで下がる州では、10月から2月にかけて需要が急増します。暖房家電の売上は冬季シーズン開始時に前年比15%増加しました。2025年12月および2026年1月には、メーカーは最大20%の成長を記録しました[3]。この季節的需要パターンは、オンデマンドユニットが待機時の熱損失を低減するため、インドのタンクレス給湯器市場を支えています。ただし、販売期間が限られているため、在庫の確保、設置チーム、および顧客サービス業務への圧力が高まります。地域倉庫と地元サービスパートナーは、寒波時の需要に対応するのに役立ちます。冬の時期と期間の変動性も、柔軟なサプライ計画を必要とします。
ホスピタリティおよび商業建設の拡大
インドのホテル建設パイプラインは2025年第4四半期に906プロジェクト・118,334室という過去最高を記録し、プロジェクト数で31%増、客室数で35%増(前年比)を示しました。より新しい数字では、パイプラインは1,033プロジェクト・137,601室となり、2025年第2四半期比でプロジェクト数36%増、客室数39%増となっています。客室数ベースのホテル契約の約4分の3が二次都市で発生しており、商業需要の明確な源泉となっています。インドのタンクレス給湯器市場は、サプライヤーが家庭用よりも高い流量とより耐久性の高い機器を必要とする商業プロジェクト仕様を満たす場合に価値を高めます。これにより、技術営業チームと認定設置業者ネットワークの役割が生まれます。小規模都市での成長は、地域のプロジェクト流通パートナーの必要性を高める可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と価格に敏感な消費者需要 | -1.0% | 全国、特に第2層〜第4層都市および農村市場で顕著 | 中期(2〜4年) |
| 電力消費と電圧品質の制約 | -0.6% | ウッタル・プラデーシュ州、ビハール州、アッサム州、オディシャ州を含む北インドおよび東インド | 短期(2年以内) |
| 硬水によるスケーリングとメンテナンス負担 | -0.5% | 北インドおよび西・中央インドの一部 | 長期(4年以上) |
| 季節性と断片化したアフターサービス | -0.4% | 非主要都市市場、第3層・第4層都市、農村クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期費用と価格に敏感な消費者需要
価格差は、ブランドなし製品がより安価な場合がある小規模都市での普及を制限します。耐久財への支出は増加していますが、多くの世帯は依然として初期費用を主な購買基準としています。強制認証はメーカーにコンプライアンスコストを追加する一方で、未認証の代替品の入手可能性を低下させる可能性があります。インドのタンクレス給湯器市場には、手頃な価格の認証済み製品と透明なファイナンスオプションが必要です。ブランド製品のエネルギーおよびサービス上のメリットを説明することで、購入者が長期的な価値を評価するのに役立ちます。
電力消費と電圧品質の制約
住宅用瞬間式給湯器は通常3kWから4.5kWの入力を必要とし、全館タンクレスモデルは最大約13kWを必要とするため、配線品質と電圧安定性が重要です。2019年2〜3月に実施されたプラヤス・エネルギー・グループの調査では、ウッタル・プラデーシュ州の回答者の50〜60%が電圧変動を報告したのに対し、マハーラーシュトラ州では24〜26%でした。電圧変動は加熱素子の寿命を短縮し、メンテナンスの必要性を高める可能性があります。インドのタンクレス給湯器市場は、影響を受ける地域でより広い入力電圧許容範囲と自動保護システムを必要としています。改訂配電セクタースキームを通じた配電アップグレードにより、時間をかけて状況が改善される可能性があります。電圧耐性製品と設置ガイダンスを組み合わせるサプライヤーは、回避可能な故障を減らすことができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エネルギー源別:
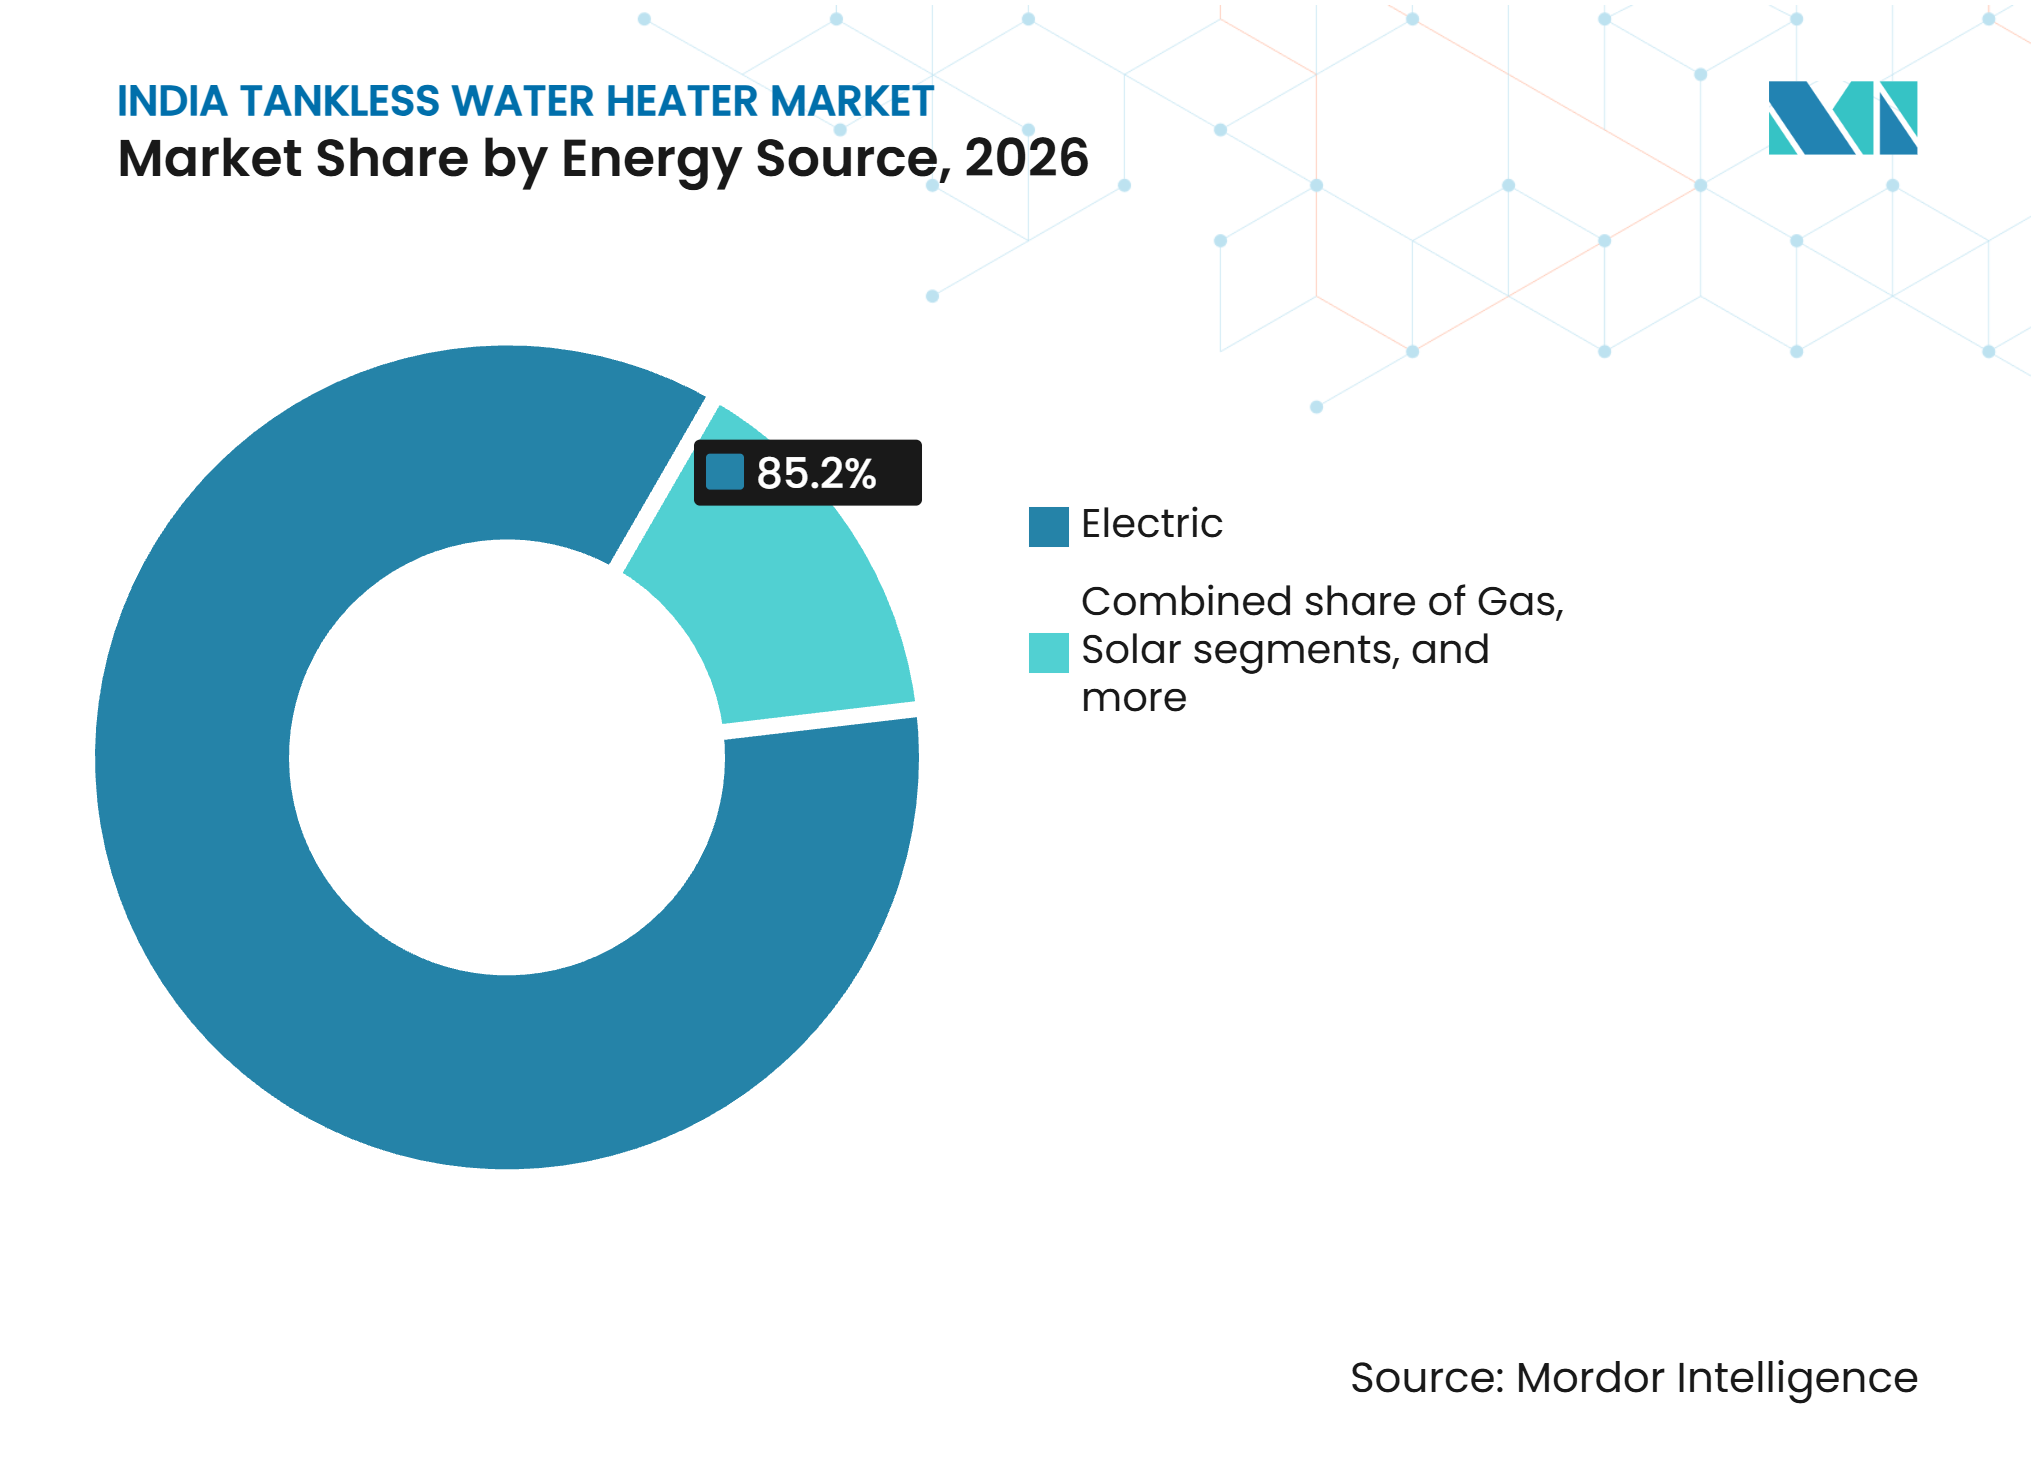
電気がリード、ガスはネットワークアクセスを通じて拡大電気給湯器は2026年にインドのタンクレス給湯器市場シェアの85.20%を占めました。その地位は、広範な家庭用電力アクセス、消費者の親しみやすさ、および幅広いブランド製品を反映しています。IS 302 第2部 第35節に基づく電気瞬間式給湯器のBIS認証は、2025年品質管理命令の下で強制となりました。この要件は、国内で販売される製品のコンプライアンス基準を向上させます。また、確立されたサプライヤーが認証済み製品を低品質の代替品と区別するのに役立つ可能性があります。
ガス給湯器は2027年から2032年の間に9.04%のCAGRで成長すると予測されています。石油天然ガス規制委員会は307の地理的エリアにわたる都市ガス配給事業者を認可し、2034年までに1,263万件の家庭用パイプ天然ガス接続を目標として設定しました。ガスへのアクセスは、競争力のあるパイプ天然ガス料金がある場所で運用コストが低くなる可能性があるオンデマンドシステムの顧客基盤を広げます。このセグメントは、信頼性の高いガス接続を持つ家庭や商業施設に特に関連しています。太陽光およびその他のエネルギー源は、受動的な太陽熱収集が即時の流量需要に常に対応できるわけではないため、瞬間加熱においては依然として限定的です。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
住宅用需要が数量を支え、商業プロジェクトが価値を付加住宅用ユーザーは2026年にインドのタンクレス給湯器市場シェアの83.90%を占めました。マンション建設と小さな浴室サイズは、コンパクトな壁掛け型製品を好む傾向があります。家電製品への家庭支出は所得グループ全体で増加しており、買い替えおよびアップグレード購入を支えています。住宅用需要には、以前の都市住宅成長期に設置されたユニットの買い替えも含まれます。スマートコントロールと定格製品は、消費者がより安全で効率的な機器を求めるにつれて、より大きな関連性を持ちます。
商業用給湯器は2027年から2032年の間に8.83%のCAGRで成長すると予測されています。ホテル建設は、プロジェクトが複数の温水供給ポイントと信頼性の高い機を必要とするため、明確な需要源となっています。医療、教育、および機関施設が追加のプロジェクト需要を生み出します。商業顧客は多くの場合、最低購入価格よりもシステム容量、設置品質、およびサービス対応を優先します。
流通チャネル別:
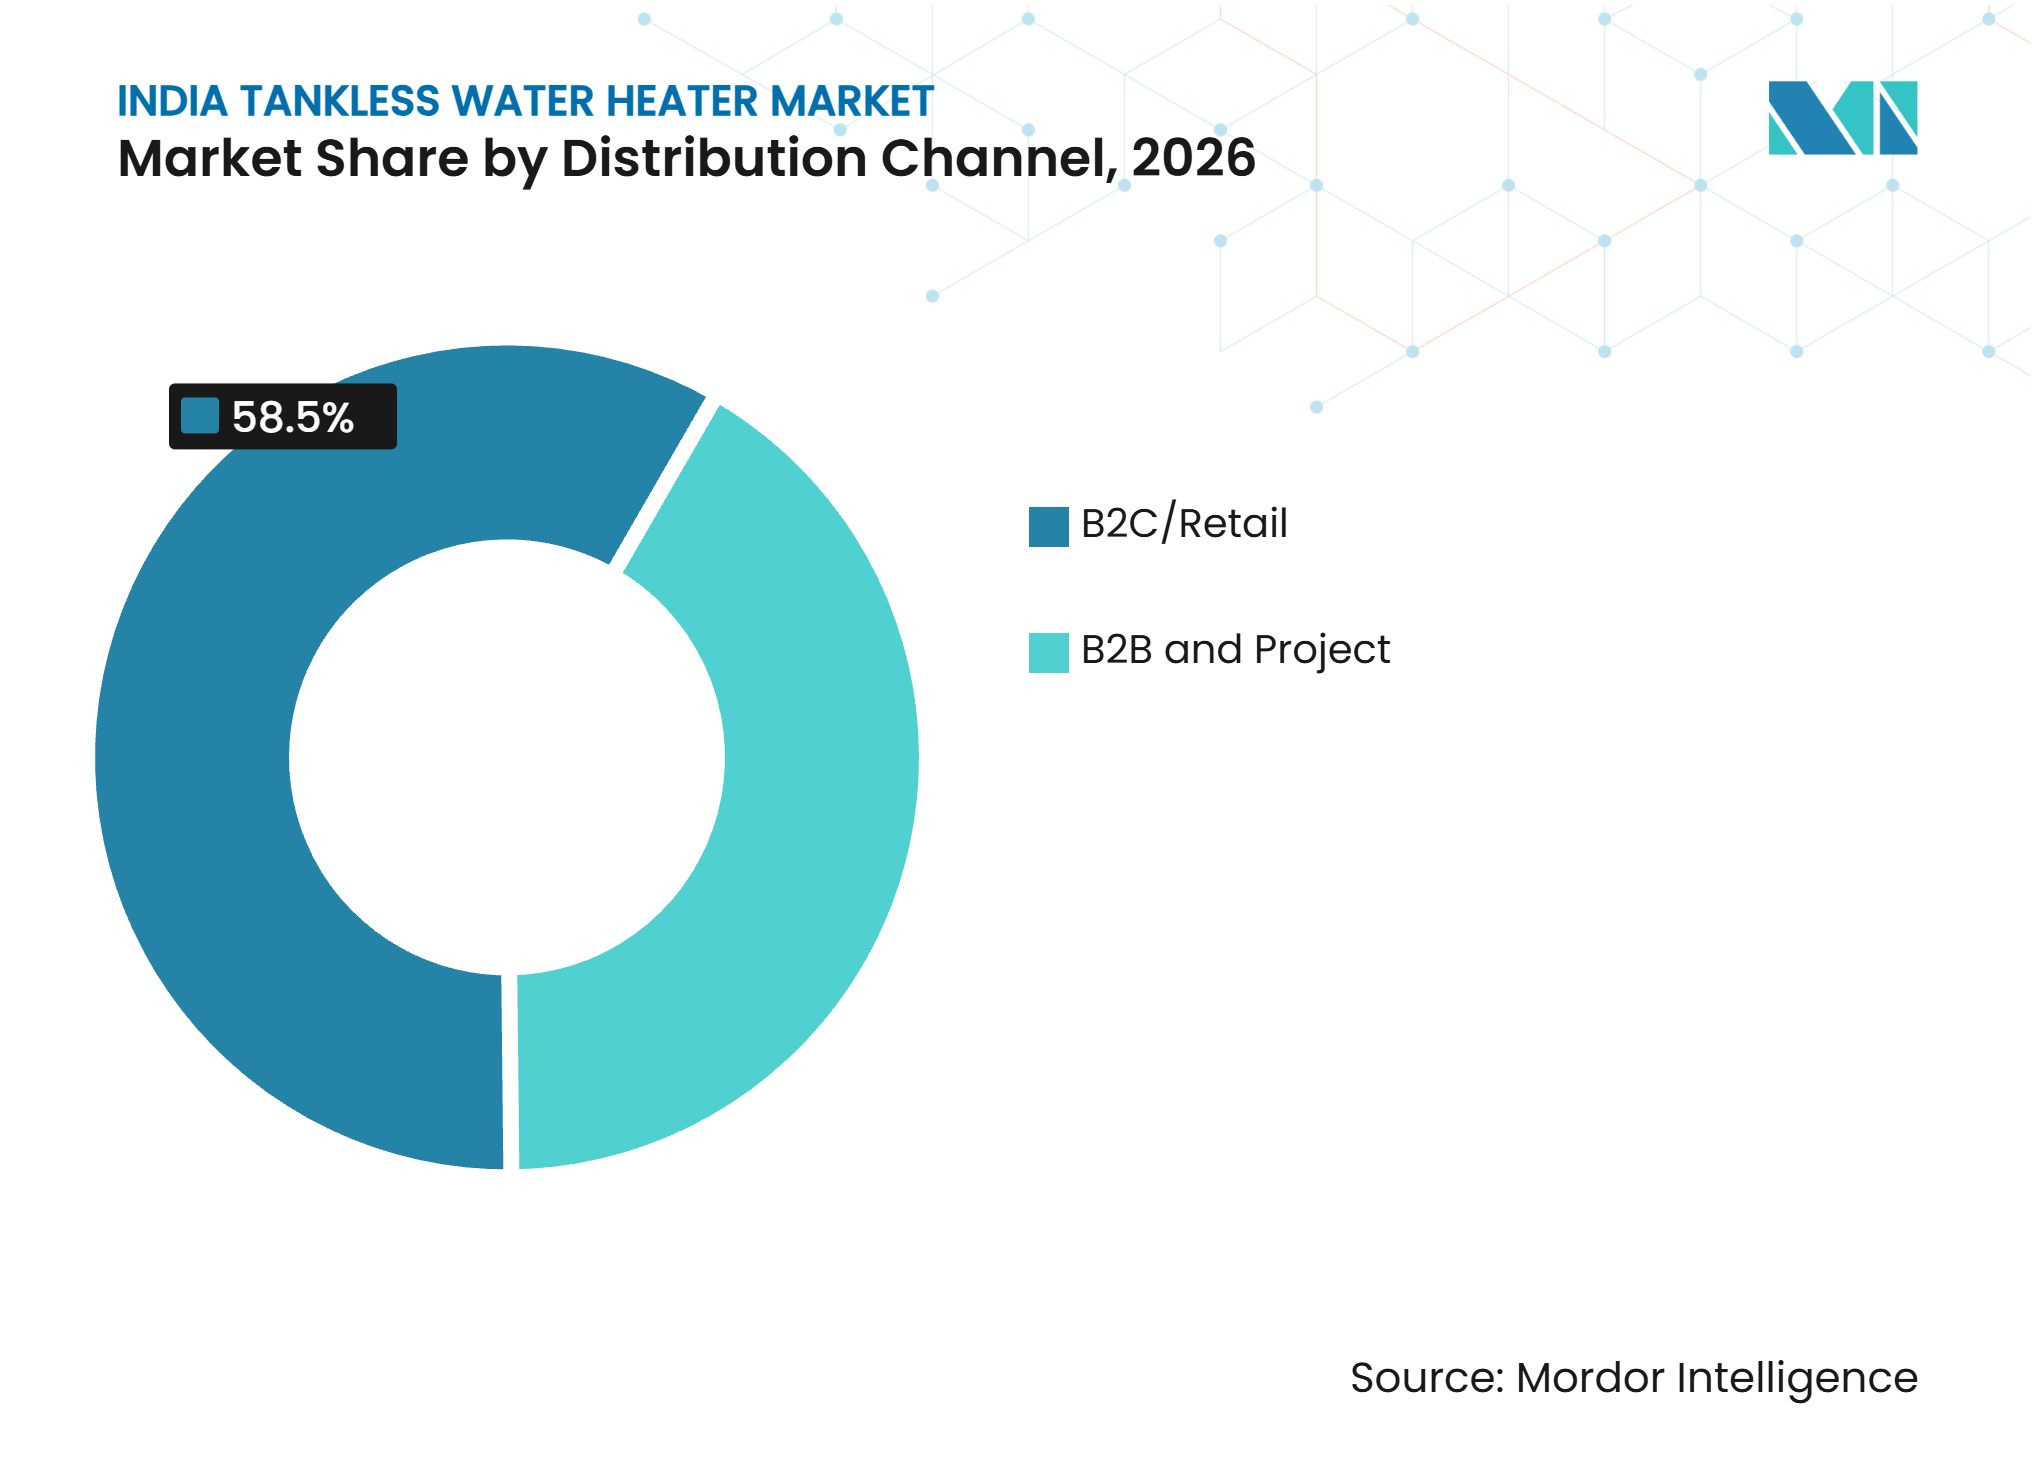
B2C/小売がリーチと成長を兼ね備えるB2C/小売は2026年にインドのタンクレス給湯器市場シェアの58.50%を占めました。このチャネルは、家庭に実店舗、ブランドショップ、およびオンラインマーケットプレイスへのアクセスを提供します。小売需要は、買い替えニーズと緊急購入が増加する冬の始まりに特に活発になります。ブランドセラーはこのチャネルを使用して、設置、ファイナンス、および保証サポートを提供できます。これらのサービスは、購入者の技術的知識が限られている場合に重要です。また、低コストの未認証代替品の魅力を低下させることもできます。
B2C/小売は2027年から2032年の間に9.10%のCAGRで成長すると予測されています。オンラインマーケットプレイスは、専門家電店が少ない都市へのリーチを拡大します。デジタルショッピングにより、顧客は給湯器を選択する前に評価、容量、および製品機能を比較できます。ただし、設置品質が顧客体験に影響するため、製品の発見だけでは不十分です。メーカーは、調整されたオンラインフルフィルメントと信頼性の高い地元サービスパートナーを必要としています。B2Bおよびプロジェクト販売は、大量購入し技術サポートを必要とするデベロッパー、ホテル、および機関にとって引き続き重要です。

地域分析
北インド
北インドは2026年にインドのタンクレス給湯器市場規模の36.40%を占め、2032年まで8.55%のCAGRで成長すると予測されています。寒冷な気候は多くの世帯で給湯を必需品とし、都市部および小規模都市での需要を支えています。ラクナウ、アーグラー、カーンプル、ジャランダル、ジャイプールでの成長は、主要大都市圏を超えて顧客基盤を広げています。2025年のBIS品質管理命令は、電気瞬間式製品のメーカーおよび輸入業者に対して統一された規制上の影響をもたらします。パイプ天然ガスの拡大は、接続された都市でのガス式システムへの需要を支援できます。地域製造と地域流通は、冬季販売期間中の遅延を減らすことができます。ディーラーはまた、短期間の集中した需要ピークに対応するために十分な訓練を受けた設置業者を必要としています。電圧変動を管理し、アクセスしやすい修理を提供する製品は、北部の小規模都市でより競争力を持つ可能性があります。
南インド
南インドは、ベンガルール、チェンナイ、ハイデラバードでの都市成長と、カルナータカ州、タミル・ナードゥ州、ケーララ州の涼しい高地地域に支えられた、より均一な需要パターンを持ています。プレミアム製品の採用は、接続された家電製品やエネルギー効率の高いシステムへの関心を示す購入者がいる南部の大都市でより顕著です。カルナータカ州の都市住宅建物に対する太陽熱給湯要件は、省エネ温水ソリューションへの幅広い関心を支えています。リゾートおよびヒルステーションのコリドーでのホスピタリティ活動が商業需要を追加しています。Ariston Water Heating Products India Private Limitedは、Hintastica Private Limitedからテランガーナ州ハイデラバード近郊の製造施設の取得を完了しました。この工場は、23,100平方メートルにわたる電気貯湯式給湯器専用の完全統合生産プロセスを誇り、年間約50万台の生産能力を持っています。貯湯式ユニットを製造していますが、この投資は南部における同社のより広いポートフォリオのローカライズされたサプライチェーンと流通を強化します。
西・中央インド、東・北東インド
西・中央インドは、プネー、アーメダバード、ナーシク、ヴァドーダラー、スーラトでの不動産活動の恩恵を受けています。硬水条件は防スケール製品への需要を促進し、メンテナンスニーズに関する明確な製品ポジショニングの機会を生み出します。東・北東インドは家電製品の普及率が低いですが、電力アクセスと所得が改善するにつれて長期的に発展する可能性があります。ビハール州でのRDSS投資には、最新のトランシェで42,621世帯の電化のために3億1,000万インドルピー(3,350万 ミリオン 米ドル)が含まれていました。ジャールカンド州とビハール州での都市ガス認可は、ガス給湯器のアドレス可能な基盤を拡大する可能性があります。これらの地域にサービスを提供する企業は、耐久性のある製品、アクセスしやすいサービス、および地域に関連した価格設定を必要としています。世帯の購買力とサービスインフラが都市と農村地区で大きく異なるため、機会は不均一です。メーカーは、耐久性のある製品と明確なメンテナンス情報および地域の修理能力を組み合わせることで、所有に関する懸念を軽減できます。西部都市では、硬水耐性が加熱素子の故障を交換する世帯にとって直接的な製品選択要因となり得ます。東部および北東部地域では、流通拡大は季節的な販売パターンだけに頼るのではなく、新しい電力およびガス接続のペースに従う必要があります。
競争環境
市場集中度
インドのタンクレス給湯器市場には、Racold、Bajaj Electricals、Havells India、V-Guard Industries、Crompton Greaves Consumer Electricals、A.O. Smith、およびBSH Home Appliancesが含まれます。認証ブランドは、製品ラインナップ、価格帯、流通、安全機能、およびサービスアクセスを通じて競争しています。2025年品質管理命令は、有効なBISライセンスを持たないメーカーが対象となる電気瞬間式給湯器を合法的に販売することを防ぎます。このコンプライアンス要件は、認証能力を持つ確立されたサプライヤーに有利に働く可能性があります。地域および無ブランドのセラーは、低い初期価格と地域での入手可能性が購買決定を左右する場所では依然として競争しています。
製造のローカライズは中心的な競争対応です。Ariston Groupによるハイデラバード近郊施設の取得は、Racoldに国内生産能力を提供し、メイド・イン・インディア製品戦略を支援します。V-Guardは2025年にLuxecubeシリーズを接続機能、リアルタイムエネルギートラッキング、および高度なサーモクライン技術とともに発売しました。Cromptonは、高い総溶解固形物条件でテストされた防スケール加熱素子を持つ製品を発売しました。これらの動きは、サプライヤーがデザイン、接続機能、および水質条件に対応していることを示しています。
A.O. Smithは2025年にインドビジネスの売上が13%のオーガニック成長を報告しました。これにより、給湯から水質管理へとその地位が拡大します。認証済みエントリーレベルの給湯器、硬水耐性ユニット、およびホテルや機関向けの商業システムに機会が残っています。競争上の成功は、機能だけでなく、信頼性の高い製品性能とサービス提供に依存します。インドのタンクレス給湯器市場は国内ブランド間で適度に集中しており、小規模サプライヤーは地域の価格敏感セグメントで競争し続けています。小売業者と設置業者は、購入時点での製品選択に影響を与える可能性があるため、重要な役割を果たしています。冬季に一貫した在庫を維持し、タイムリーな修理を提供するサプライヤーは、値引きだけに頼ることなく顧客維持を強化できます。
インドのタンクレス給湯器産業リーダー
-
Racold, an Ariston Group company
-
Bajaj Electricals Limited
-
Havells India Limited
-
V-Guard Industries Limited
-
Crompton Greaves Consumer Electricals Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インドのタンクレス給湯器市場 このレポートでカバーされる企業
- Racold, an Ariston Group company
- Bajaj Electricals Limited
- Havells India Limited
- V-Guard Industries Limited
- Crompton Greaves Consumer Electricals Limited
- A. O. Smith India Water Products Private Limited
- Jaquar India
- Hindware Home Innovation Limited (Hintastica Private Limited)
- Venus Home Appliances Private Limited
- Usha International Limited
- Orient Electric Limited
- Voltas Limited
- Midea Group Co., Ltd.
- GM Modular Pvt. Ltd.
- Ken Lifestyles Private Limited
- Polycab India Limited
- Stiebel Eltron India Private Limited
- BSH Household Appliances Manufacturing Private Limited
- Rinnai India
- Rheem India
最近の産業開発事情 インドのタンクレス給湯器市場
- 2026年11月:SignifyはインドでEcoLink ThermoGoシリーズの瞬間式給湯器を発売しました。製品ラインには、熱遮断安全制御と高層ビル設置向けの8バール耐圧を備えた1L、3L、5Lモデルが含まれます。
- 2026年10月:Crompton Greaves Consumer Electricals Limitedは5.9L瞬間式給湯器シリーズを発売しました。このユニットは、1,000ppmまでの硬水条件向けの防スケール技術、3kW加熱素子、および6.5バール耐圧を備えています。
- 2026年9月:RacoldはPronto Dark 5Lを発売しました。これはPronto瞬間式給湯器シリーズのデザイン重視のバリアントで、現代的なダークな美観を特徴とし、機能性とともに浴室スタイルを優先する消費者をターゲットにしています。この発売により、コンパクトな都市部セグメントにおけるブランドの瞬間式給湯器ポートフォリオが拡大します。
- 2025年10月:Ariston Groupは、Groupe AtlanticとHindware Home Innovationの合弁会社であるHintastica Private Limitedが以前所有していたテランガーナ州ハイデラバード近郊の新しい製造施設の取得に関する契約を締結しました。23,100平方メートルのこの工場は年間50万台の給湯器ユニットの生産能力を持ち、Racoldがメイドインインディアのプレミアムプロダクトをオファーすることを可能にします。
インドのタンクレス給湯器市場レポートの範囲
タンクレス給湯器は需要に応じて即座に温水を供給し、従来の加熱方法に関連する待機時のエネルギー損失を排除します。インド市場の文脈では、1〜6リットルの内部容器を備えたコンパクトな瞬間式給湯器がタンクレスシステムと互換的に使用されており、オンデマンド給湯機能を果たしています。インドのタンクレス給湯器市場は、エネルギー源、エンドユーザー、流通チャネル、および地域別にセグメント化されています。エネルギー源別では、市場は電気(加熱容量別にさらに6kW未満、6〜12kW、12kW超にセグメント化)、天然ガスおよびLPGを含むガス(流量別にさらに毎分8リットル未満、毎分8〜15リットル、毎分15リットル超にセグメント化)、太陽光、およびその他のエネルギー源にセグメント化されています。エンドユーザー別では、市場は住宅用および商業用(ホスピタリティ、医療、教育・機関、オフィスおよび小売、その他の商業エンドユーザーにさらにセグメント化)にセグメント化されています。流通チャネル別では、市場はB2C/小売(マルチブランドストア、専売ブランドショップ、オンライン、地元ハードウェアストア、その他のB2C/小売にさらにセグメント化)およびB2Bおよびプロジェクト(卸売・配管・HVACディストリビューター、およびメーカー直販にさらにセグメント化)にセグメント化されています。地域別では、市場は北インド、南インド、西・中央インド、東・北東インドにセグメント化されています。レポートは、上記のすべてのセグメントについて米ドルの金額ベースで市場規模を提供します。
セグメンテーション概要
| 電気 | 加熱容量別 | 6kW未満 |
| 6〜12kW | ||
| 12kW超 | ||
| 天然ガスおよびLPGを含むガス | 流量別 | 毎分8リットル未満 |
| 毎分8〜15リットル | ||
| 毎分15リットル超 | ||
| 太陽光 | ||
| その他のエネルギー源 | ||
| 住宅用 | |
| 商業用 | ホスピタリティ |
| 医療 | |
| 教育・機関 | |
| オフィスおよび小売 | |
| その他の商業エンドユーザー |
| B2C/小売 | マルチブランドストア |
| 専売ブランドショップ | |
| オンライン | |
| 地元ハードウェアストア | |
| その他のB2C/小売 | |
| B2Bおよびプロジェクト | 卸売・配管・HVACディストリビューター |
| メーカー直販 |
| 北インド |
| 南インド |
| 西・中央インド |
| 東・北東インド |
| エネルギー源別 | 電気 | 加熱容量別 | 6kW未満 |
| 6〜12kW | |||
| 12kW超 | |||
| 天然ガスおよびLPGを含むガス | 流量別 | 毎分8リットル未満 | |
| 毎分8〜15リットル | |||
| 毎分15リットル超 | |||
| 太陽光 | |||
| その他のエネルギー源 | |||
| エンドユーザー別 | 住宅用 | ||
| 商業用 | ホスピタリティ | ||
| 医療 | |||
| 教育・機関 | |||
| オフィスおよび小売 | |||
| その他の商業エンドユーザー | |||
| 流通チャネル別 | B2C/小売 | マルチブランドストア | |
| 専売ブランドショップ | |||
| オンライン | |||
| 地元ハードウェアストア | |||
| その他のB2C/小売 | |||
| B2Bおよびプロジェクト | 卸売・配管・HVACディストリビューター | ||
| メーカー直販 | |||
| 地域別 | 北インド | ||
| 南インド | |||
| 西・中央インド | |||
| 東・北東インド | |||
レポートで回答される主要な質問
インドでのタンクレス給湯器の需要を促進しているものは何ですか?
都市部の世帯形成、北部での冬季需要、商業建設、および電力とパイプ天然ガス接続へのより強いアクセスが需要を支えています。
インドのタンクレス給湯器市場の規模はどのくらいですか?
このカテゴリーは2027年に331.96 ミリオン 米ドルと推定され、7.86%のCAGRで2032年までに484.50 ミリオン 米ドルに達すると予測されています。
インドでの給湯器販売をリードしているエネルギー源はどれですか?
電気製品は、広範な電力アクセスと幅広い認証済み製品の選択肢により、2026年に85.20%のシェアを占めました。
インドで給湯器の最も速く成長している顧客グループはどれですか?
商業ユーザーは、ホテルおよび機関プロジェクトに支えられ、2027年から2032年の間に8.83%のCAGRで成長すると予測されています。
瞬間式給湯器サプライヤーにとって北インドが重要な理由は何ですか?
北インドは2026年に36.40%のシェアを占め、冬季条件が温水を必需品とするため、8.55%のCAGRで成長すると予測されています。
インドの電気瞬間式給湯器にはどのような規制が適用されますか?
2025年品質管理命令は、対象となる電気瞬間式給湯器にBIS認証を義務付け、インドで販売される製品のコンプライアンス基準を向上させています。